
Tamaño y Participación del Mercado de Gas Natural Comprimido
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 252.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 431.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.28 % |
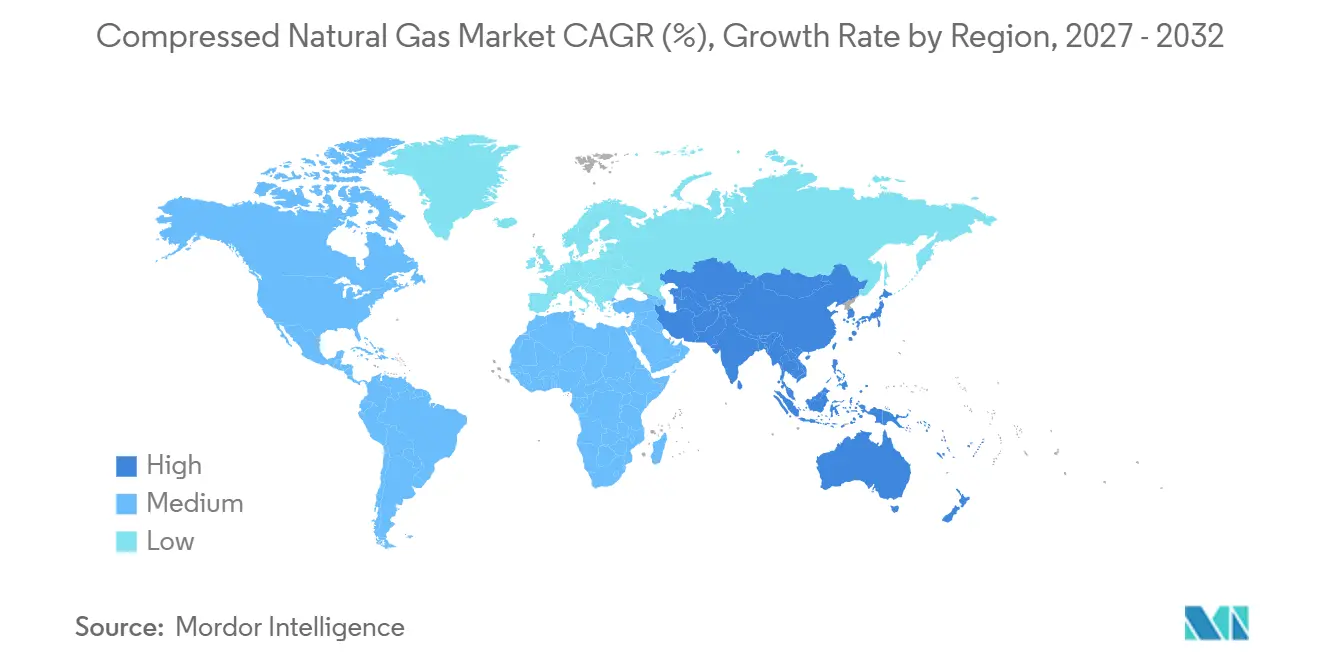
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
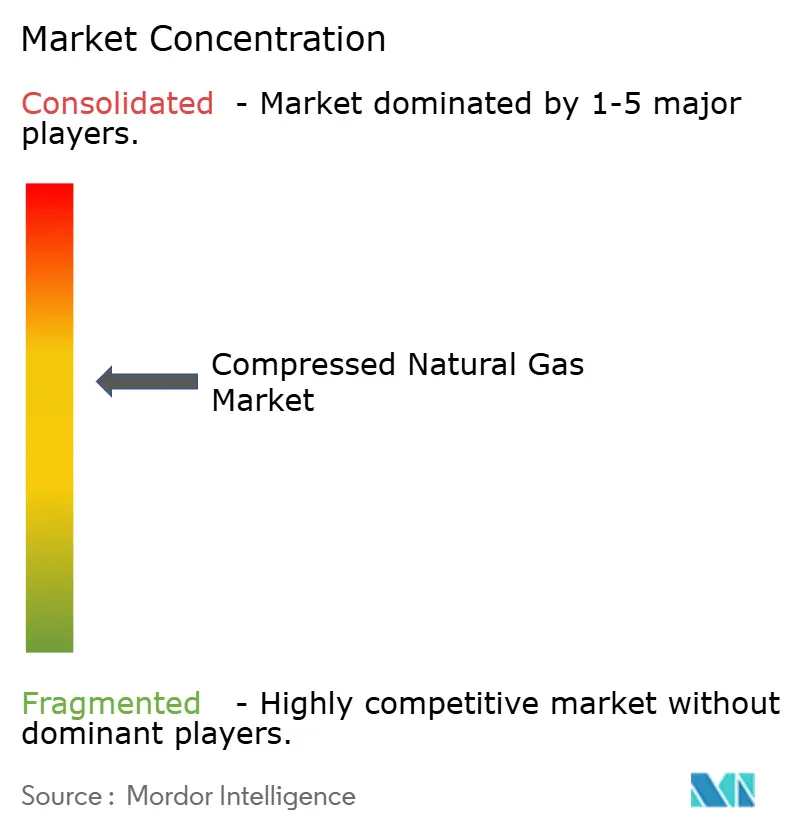
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gas Natural Comprimido por Mordor Intelligence
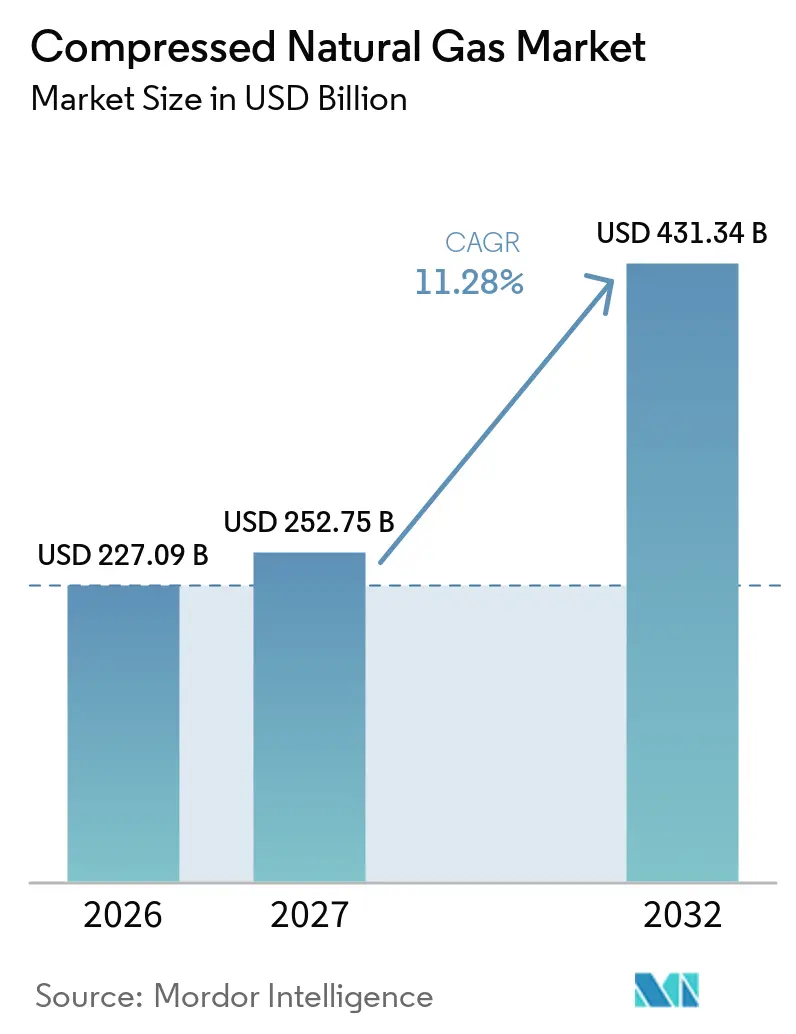
Se espera que el tamaño del Mercado de Gas Natural Comprimido aumente de 227,09 mil millones de USD en 2026 a 252,75 mil millones de USD en 2027 y alcance los 431,34 mil millones de USD para 2032, creciendo a una CAGR del 11,28% durante 2027-2032. El crecimiento está respaldado por las normativas de emisiones del transporte, los menores costos de combustible en comparación con el diésel para flotas de alto kilometraje y la ampliación de las redes de distribución de gas en las economías emergentes. El gas asociado sigue siendo importante porque las regiones productoras de petróleo pueden utilizar la infraestructura de campo existente para suministrar combustible vehicular a precios competitivos. El gas natural renovable está ampliando el papel de los activos de GNC existentes porque puede circular por los mismos equipos de distribución y repostaje. El mercado de gas natural comprimido también enfrenta presión de los camiones eléctricos de batería, especialmente en el transporte urbano de mercancías, mientras que las operaciones de larga distancia y carga pesada mantienen razones operativas para utilizar GNC.
Conclusiones Clave del Informe
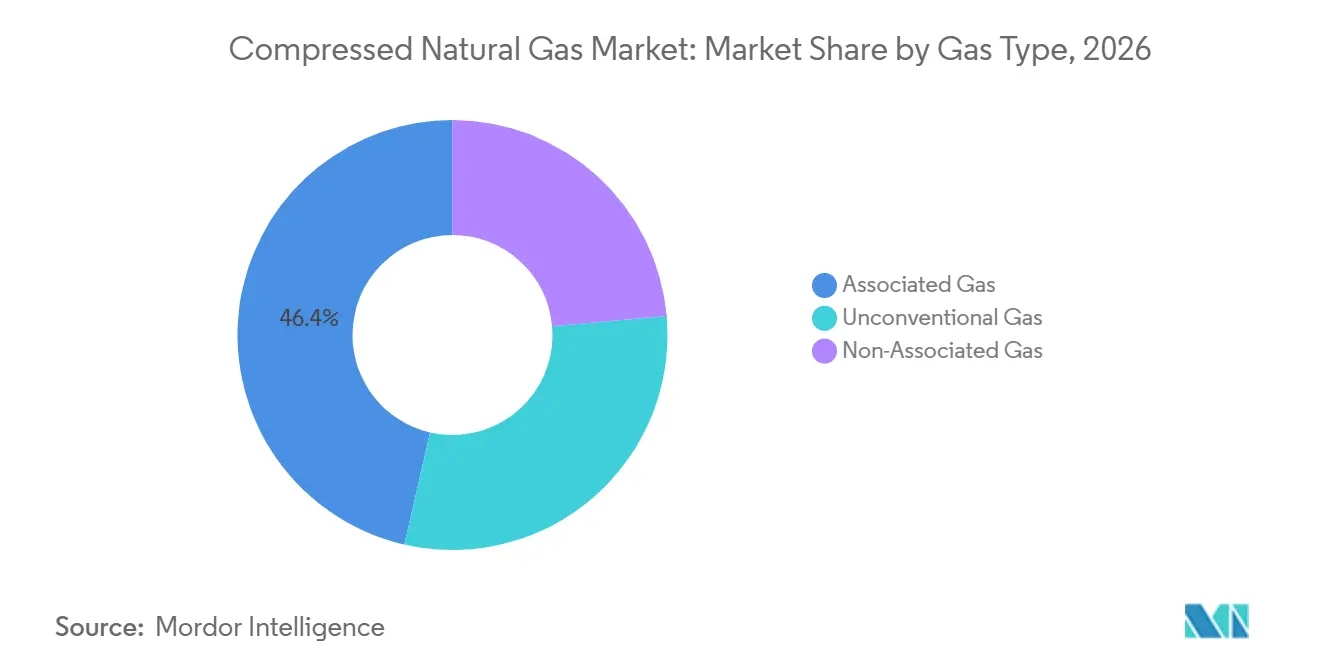
- Por tipo de gas, el gas asociado representó el 46,4% de la participación del mercado de gas natural comprimido en 2026, mientras que se prevé que el gas no convencional se expanda a una CAGR del 11,7% hasta 2032.
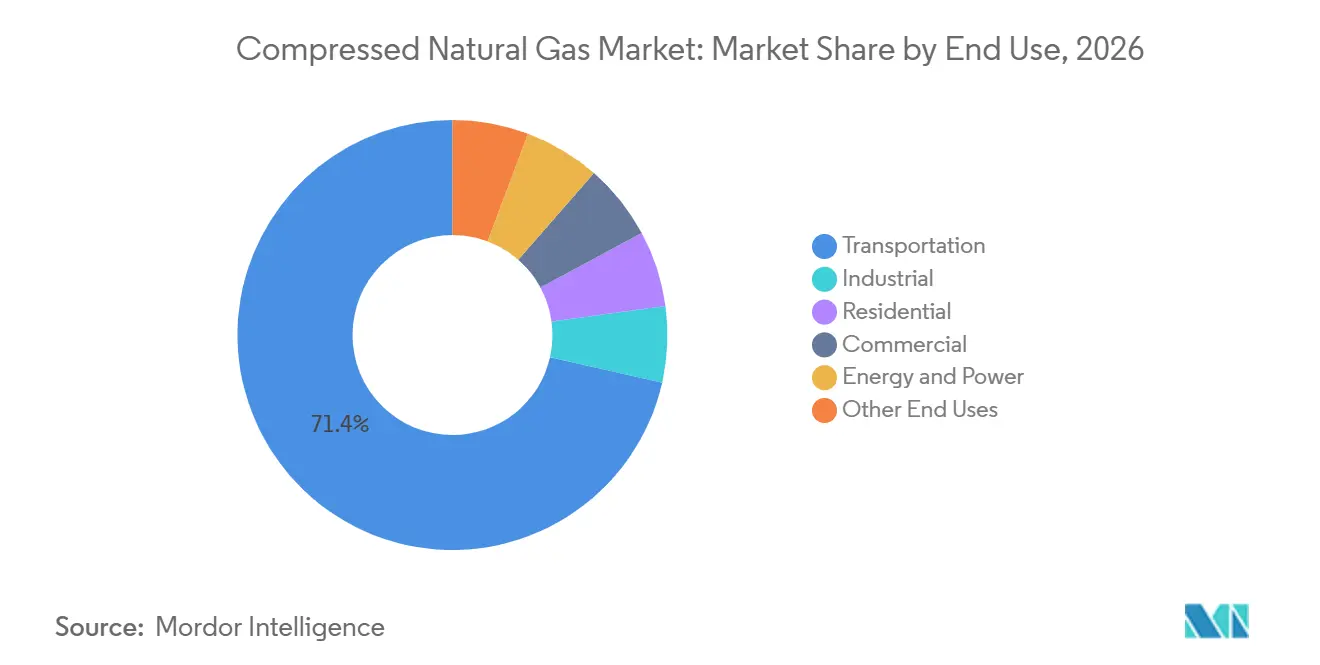
- Por uso final, el transporte representó el 71,3% de la participación del mercado de gas natural comprimido en 2026, mientras que energía y potencia registró la CAGR proyectada más alta del 11,9% hasta 2032.
- Por geografía, América del Norte tuvo una participación de ingresos del 28,5% en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 11,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización de Flotas y Requisitos de Calidad del Aire | +2.2% | Global, con concentración en América del Norte y Europa, y extensión a India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Ventaja en el Costo del GNC frente al Diésel y la Gasolina | +2.0% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de Redes de Gas Urbano y Corredores de Repostaje | +1.8% | India, China, Nigeria, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Compatibilidad de Activos de Bio-GNC y Gas Natural Renovable | +1.5% | América del Norte y Europa, con avances tempranos en Australia y Japón | Largo plazo (≥ 4 años) |
| Repostaje Digital, Modular y Móvil para Flotas Fuera de la Red | +0.9% | América del Norte, África Subsahariana y Asia-Pacífico remota | Mediano plazo (2-4 años) |
| Disponibilidad de Fabricantes de Vehículos de Gas Natural y Eficiencia de Motores | +1.2% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Descarbonización de Flotas y Mandatos de Calidad del Aire Urbano
Las normativas de emisiones del transporte están acelerando el interés de las flotas en el mercado de gas natural comprimido donde las alternativas eléctricas aún tienen limitaciones de autonomía o acceso a la carga. Las flotas comerciales de California que utilizan bio-GNC reportaron una intensidad de carbono promedio de -194,13 gCO2e/MJ bajo el Estándar de Combustible de Bajo Carbono. India dirigió la expansión de la distribución de gas urbano en todas las áreas geográficas continentales y estableció un objetivo de 18.336 estaciones de GNC para 2034.[1] El programa había puesto en servicio 8.067 estaciones en marzo de 2025, frente a un objetivo prorrateado de 4.877 estaciones. La Autoridad de Transporte de la Bahía de Massachusetts (MBTA) se incorporó al programa del Estándar de Combustible Renovable de los EE. UU. en septiembre de 2025, combinando 175 autobuses de GNC con gas natural renovable bajo un contrato de 5 años que genera 800.000 USD anuales.[2] Dichos programas convierten las decisiones de elección de combustible de las flotas de decisiones de compra voluntarias en decisiones de capital relacionadas con el cumplimiento normativo.
Ventaja en el Costo del GNC frente al Diésel y la Gasolina
La diferencia en el costo del combustible entre el GNC y el diésel sigue siendo una fuente primaria de demanda en el mercado de gas natural comprimido, aunque el tamaño de esa diferencia varía según la región. India introdujo una reforma arancelaria vigente desde enero de 2026 que redujo los precios minoristas del GNC hasta INR 4 por kg en varias geografías mediante una tarifa uniforme de Zona 1 de INR 54 por millón de unidades térmicas británicas (MMBtu). China reportó un consumo de combustible de vehículos de GNL de 20,27 millones de toneladas entre enero y septiembre de 2025, un aumento del 22% interanual a medida que los operadores logísticos respondieron al diferencial diésel-gas. La ventaja del precio del GNC en Argentina frente a la gasolina premium se redujo tras la desregulación de los combustibles, lo que hace que la conversión sea menos atractiva para los propietarios de automóviles particulares, pero deja el argumento comercial más duradero. Se proyecta que el consumo global de gas alcance un nuevo máximo en 2026, con un crecimiento de la demanda que se acelera al 2% a medida que el suministro adicional de GNL alivia la presión sobre los precios.[3] Los mercados dependientes de importaciones en el sur y el sudeste de Asia seguirán expuestos a los precios del GNL porque los precios minoristas del GNC están más estrechamente vinculados a la oferta spot que a los costos de los campos domésticos.
Expansión de la Distribución de Gas Urbano y los Corredores de Repostaje
La cobertura física de repostaje es un requisito central para el mercado de gas natural comprimido, particularmente donde la nueva demanda de flotas ha superado la disponibilidad de estaciones. India había alcanzado el 165% de su objetivo prorrateado de estaciones en marzo de 2025, e Indraprastha Gas Limited (IGL) operaba 954 estaciones tras agregar 72 en el año fiscal 2024-25. Esas estaciones atendían a más de 2,1 millones de vehículos de GNC en el área de Delhi-NCR. Adani Total Gas concluyó el año fiscal 2026 con 705 estaciones de GNC y volúmenes de gas de 1.133 Millones de Metros Cúbicos Estándar Métricos (MMSCM), un incremento del 14% respecto al año anterior. El MDGIF de Nigeria y Endurance Group acordaron en noviembre de 2025 desarrollar 500 estaciones integradas de repostaje de GNC para 2028, junto con un gasoducto virtual. Los distribuidores que obtienen licencias geográficas y construyen redes locales densas pueden dificultar la entrada posterior, especialmente donde las concesiones se otorgan a operadores autorizados.
Compatibilidad del Bio-GNC y el Gas Natural Renovable con los Activos Existentes
El biometano puede integrarse en las cadenas de suministro de GNC sin modificaciones en los vehículos, compresores ni equipos de repostaje convencionales. Esto permite que el mercado de gas natural comprimido utilice gas de vertedero, residuos lácteos y residuos agrícolas mientras mantiene los activos instalados. El Banco Europeo de Inversiones y Snam firmaron un acuerdo de financiación de 264 millones de EUR en julio de 2025 para 240 km de gasoductos dedicados al biometano en Italia, incluido un primer tramo inicial de 140 millones de EUR.[4] El proyecto apoya una capacidad anual de transporte de biometano de hasta 12.000 GWh y el objetivo de producción de Italia para 2030 de 5 mil millones de metros cúbicos (bcm). Clean Energy Fuels vendió 61,3 millones de galones de Gas Natural Renovable (GNR) en el tercer trimestre de 2025 y comenzó a trabajar en 3 instalaciones de producción basadas en lácteos con Maas Energy Works que se espera produzcan 3 millones de galones anuales. Para los transportistas con acceso a materias primas de residuos orgánicos, esta compatibilidad puede respaldar menores emisiones durante el ciclo de vida sin retirar vehículos en operación ni sistemas de repostaje.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Vehículos, Estaciones y Almacenamiento | -1.5% | Global, con mayor presión en mercados emergentes y regiones fuera de la red | Largo plazo (≥ 4 años) |
| Competencia de Trenes de Potencia Eléctricos de Batería e Hidrógeno | -1.8% | América del Norte, Europa y China | Largo plazo (≥ 4 años) |
| Cobertura Escasa de Repostaje y Ecosistemas de Mantenimiento Desiguales | -0.9% | Oriente Medio y África, América del Sur y Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Escrutinio de Fugas de Metano y Emisiones del Ciclo de Vida | -0.8% | Global, con enfoque regulatorio en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Vehículos, Estaciones y Almacenamiento de Alta Presión
La intensidad de capital del mercado de gas natural comprimido representa una barrera para los operadores de flotas pequeñas y medianas en mercados sensibles al precio. Los camiones de GNC de propósito específico tienen un sobreprecio de compra frente a los modelos diésel, mientras que los cilindros de alta presión Tipo III y Tipo IV añaden costo y peso. Las estaciones de alto rendimiento también requieren compresores, almacenamiento y equipos de dispensación antes de que una flota pueda repostar de manera confiable. Estos costos combinados debilitan el argumento para los operadores con períodos cortos de propiedad de vehículos o acceso limitado a financiamiento. Clean Energy Fuels invirtió en Pioneer Clean Fleet Solutions durante 2025 para ofrecer opciones de arrendamiento a las flotas que adoptan el Cummins X15N, separando parte de la carga de capital de los beneficios operativos diarios. En los mercados donde los subsidios financian estaciones pero no la compra de vehículos, los propietarios-operadores independientes siguen siendo menos capaces de convertir sus flotas.
Competencia de Trenes de Potencia Eléctricos de Batería e Hidrógeno
Los camiones eléctricos de batería están creando un riesgo de sustitución material para el GNC en las operaciones de transporte urbano y regional de mercancías. El mercado de gas natural comprimido enfrenta, por tanto, su mayor riesgo de sustitución eléctrica en ciclos de trabajo con rutas predecibles y carga accesible. El hidrógeno sigue siendo un competidor menos inmediato en el despliegue actual de vehículos pesados. Investigaciones publicadas en 2025 indican que los camiones eléctricos de batería podrían alcanzar la paridad en el costo total de propiedad con el diésel en Europa y los Estados Unidos antes de 2030. El GNC mantiene una posición operativa más sólida en los ciclos de trabajo de larga distancia y carga pesada porque el Cummins X15N ofrece más de 1.000 km de autonomía, 1.850 lb-ft de par motor y un 10% mejor eficiencia de combustible que su predecesor. El mercado de gas natural comprimido debe, por tanto, defender las aplicaciones donde los requisitos de repostaje rápido y alta carga útil siguen siendo importantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Gas:
El Gas Asociado Lidera Mientras la Oferta No Convencional se ExpandeEl gas asociado representó el 46,4% de los ingresos globales en 2026, lo que refleja la presencia de gas de bajo costo e infraestructura de compresión de campo en las regiones productoras de petróleo. El gas asociado apoya el mercado de gas natural comprimido en el Consejo de Cooperación del Golfo, Rusia y América Latina porque puede capturarse junto con la producción de petróleo crudo. Su uso puede reducir los costos incrementales de materia prima donde los sistemas de recolección y procesamiento ya están disponibles. El gas no asociado de yacimientos dedicados apoya los sistemas de gas urbano en Europa, América del Norte y las economías asiáticas maduras. Estos sistemas necesitan una calidad de gas consistente y un suministro confiable para el combustible de grado vehicular.
Se proyecta que el gas no convencional crezca a una CAGR del 11,7% hasta 2032, convirtiéndolo en el tipo de suministro de más rápido crecimiento en el mercado de gas natural comprimido. El gas de esquisto, el metano de carbón y el gas de yacimientos compactos están abriendo nuevas rutas de materia prima en los Estados Unidos, China y Argentina a medida que disminuyen los costos de perforación y fracturación. Se espera que la demanda global de gas aumente un 9% para 2030, con Asia-Pacífico representando casi la mitad de la ganancia neta. TotalEnergies, YPFB y Matrix Energia completaron la primera exportación por gasoducto de gas de esquisto de Vaca Muerta desde Argentina a Brasil en abril de 2025, creando un corredor de suministro regional con implicaciones para la disponibilidad de combustible vehicular.

Por Uso Final:
El Transporte Lidera Mientras Energía y Potencia Crecen Más RápidoEl transporte representó el 71,3% de la participación del mercado de gas natural comprimido en 2026, respaldado por el uso de flotas en autobuses de tránsito, recolección de residuos y transporte pesado de mercancías. El segmento tiene una gran base instalada porque estas aplicaciones pueden repostar en depósitos centralizados y seguir rutas regulares. Daimler Truck North America inició la producción del Freightliner Cascadia equipado con el Cummins X15N en el verano de 2025, añadiendo un motor de gas natural de 15 litros de propósito específico a la oferta de camiones pesados. Hexagon Agility recibió un pedido de 100 sistemas de combustible de GNC de Trayecto en México, con una autonomía declarada superior a 1.000 km por llenado.
Se prevé que energía y potencia se expanda a una CAGR del 11,9% hasta 2032 a medida que los centros de datos, los sitios industriales fuera de la red y las operaciones de pico de red buscan suministro portátil de gas dentro del mercado de gas natural comprimido. Certarus recibió un contrato en septiembre de 2025 para suministrar GNC para 50 MW de energía en sitio en un centro de datos hiperescala de los EE. UU., utilizando equipos portátiles de compresión y descompresión. Este modelo permite a los clientes acceder al combustible antes de que se completen las conexiones permanentes a la red de gasoductos. Se espera que el sector eléctrico contribuya con más de un tercio del crecimiento de la demanda global de gas natural hasta 2030, con Asia-Pacífico aportando más de la mitad de ese incremento. Los usos residenciales, comerciales e industriales continúan proporcionando una demanda estable dentro de las redes de gas urbano existentes, particularmente donde el gas natural sigue siendo competitivo frente al gas licuado de petróleo (GLP) y la electricidad.
Análisis Geográfico
Mercado de Gas Natural Comprimido de América del Norte
América del Norte concentró el 28,5% de los ingresos globales en 2026, respaldada por redes de reabastecimiento de combustible consolidadas, suministro de gas renovable y políticas estatales de combustibles de bajo contenido de carbono. Clean Energy Fuels reportó ingresos de 312,5 millones de USD durante los primeros 9 meses de 2025 y vendió 219,5 millones de galones equivalentes de gasolina, incluidos 173,2 millones de galones de GNR. El volumen de ventas de GNR demuestra que el mercado de gas natural comprimido en la región avanza hacia materias primas renovables.
Mercado de Gas Natural Comprimido de Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 11,6% hasta 2032, la tasa regional más alta en el mercado de gas natural comprimido. El despliegue de estaciones en India superó el objetivo prorrateado en un 65% a marzo de 2025, mientras que Adani Total Gas amplió su red a 705 estaciones al cierre del año fiscal 2026. IGL reportó una utilidad después de impuestos de INR 1.468 crore en el año fiscal 2025 tras expandir su infraestructura local. Vietnam, Tailandia e Indonesia presentan potencial en proyectos de nueva construcción a medida que maduran las redes de gas urbano, aunque los subsidios que favorecen el GLP pueden limitar la adopción de GNC a corto plazo.
Mercado de Gas Natural Comprimido de EMEA y América del Sur
Europa está más enfocada en la conversión a bio-GNC que en nuevos volúmenes de GNC fósil, liderada por la inversión de Italia en su red de biometano. La demanda de gas en Europa aumentó casi un 5% interanual en los primeros 3 trimestres de 2025, impulsada por la baja generación eólica y las bajas temperaturas que incrementaron el consumo del sector eléctrico. América del Sur sigue anclada en la base de vehículos a GNC de Brasil, con más de 2 millones de unidades, y en el creciente suministro de gas proveniente de la Cuenca de Santos. La producción de Vaca Muerta en Argentina creció un 5% entre enero y agosto de 2025, y las exportaciones transfronterizas hacia Brasil podrían mejorar la disponibilidad de materias primas en los principales corredores logísticos. Se espera que la sustitución de petróleo por gas en Arabia Saudita añada más de 50 bcm de demanda anual de gas entre 2024 y 2030. El plan de Nigeria para instalar 500 estaciones antes de 2028 representa un compromiso de infraestructura de gran envergadura para el África Subsahariana y aborda las brechas de reabastecimiento mediante un gasoducto virtual.
Panorama Competitivo
El mercado de gas natural comprimido está moderadamente consolidado en los segmentos de suministro upstream, equipos midstream y venta minorista downstream. Shell, BP, Chevron, TotalEnergies, Eni y China National Petroleum Corporation (CNPC) tienen posiciones upstream importantes, pero participan menos directamente en el repostaje minorista. En India, los distribuidores con licencia pueden construir redes regionales densas que respaldan la retención de clientes y la protección de márgenes. IGL reportó una ganancia después de impuestos del año fiscal 2025 de INR 1.468 crore, demostrando la economía posible en los corredores urbanos maduros.
Clean Energy Fuels, TotalEnergies y BP tienen un acuerdo de desarrollo conjunto para el suministro de GNR basado en lácteos hacia la red minorista de Clean Energy. El acuerdo ofrece a las empresas upstream una ruta hacia la demanda downstream sin requerir una expansión directa al por menor. Los proveedores de equipos como Hexagon Composites y Chart Industries siguen siendo relevantes tanto para el GNC fósil como para el gas renovable porque sus cilindros y sistemas de compresión sirven a cualquiera de las dos materias primas. El lanzamiento por parte de Daimler Truck North America de un Freightliner Cascadia con el Cummins X15N muestra que los fabricantes de equipos originales continúan apoyando los trenes de potencia de gas natural en aplicaciones seleccionadas.
Los proveedores de gasoductos virtuales compiten con los proveedores de infraestructura fija y los minoristas de combustible convencional en el mercado de gas natural comprimido. El contrato de suministro de 50 MW para centros de datos de Certarus muestra que el GNC portátil puede atender a clientes industriales a mayor escala. Las empresas chinas están aumentando la actividad de patentes en seguridad de almacenamiento de alta presión, optimización del uso de energía y sistemas de tratamiento de gases de escape. La apertura estratégica más sólida sigue siendo para los proveedores que pueden combinar suministro de GNR, propiedad de infraestructura y financiamiento de flotas. Pocas empresas proporcionan los 3 elementos a escala, a pesar de su relevancia para el desafío del costo inicial.
Líderes de la Industria del Gas Natural Comprimido
-
China National Petroleum Corporation (CNPC)
-
PJSC Gazprom
-
Shell plc
-
TotalEnergies SE
-
Exxon Mobil Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gas Natural Comprimido Empresas cubiertas en este informe
- Adani Total Gas Limited
- Bharat Petroleum Corporation Limited (BPCL)
- BP plc
- Chart Industries, Inc.
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- Clean Energy Fuels Corp.
- ConocoPhillips
- ENGIE SA
- Eni S.p.A.
- Exxon Mobil Corporation
- Gujarat Gas Limited
- Hexagon Composites ASA
- Indraprastha Gas Limited (IGL)
- J-W Power Company
- Mahanagar Gas Limited (MGL)
- PJSC Gazprom
- Shell plc
- TotalEnergies SE
- Trillium Energy Partners LLC
Desarrollos recientes de la industria en Mercado de Gas Natural Comprimido
- Octubre de 2026: Adani Total Gas reportó los resultados del primer trimestre del año fiscal 27 con ingresos que aumentaron un 27% interanual, la red de GNC alcanzando 707 estaciones y las conexiones de gas por tubería superando los 11,41 lakh tras agregar más de 38.000 hogares en el trimestre. Las presiones en los costos de insumos comprimieron las ganancias en un 18%, subrayando la sensibilidad de margen a corto plazo de los distribuidores de gas urbano a los movimientos en los precios de adquisición de gas.
- Abril de 2026: Adani Total Gas concluyó el año fiscal 26 con un crecimiento de volumen del 14% interanual hasta 1.133 MMSCM y un EBITDA de INR 1.225 crore, expandiendo su red de GNC a 705 estaciones y escalando los puntos de carga de vehículos eléctricos a 5.100. La empresa puso en servicio 9 estaciones de puerta de ciudad adicionales y 1 planta de Gas Natural Comprimido Licuado (GNLC) en nuevas áreas geográficas, reforzando la infraestructura en los territorios con licencia de la 11.ª ronda de licitación.
- Enero de 2026: Adani Total Gas redujo los precios del GNC y del gas por tubería hasta INR 4 por kg en múltiples geografías tras la reforma arancelaria de la Junta Reguladora del Petróleo y el Gas Natural (PNGRB), que unificó 3 zonas de transporte de gas en 2 bajo una tarifa de Zona 1 de INR 54/MMBtu. La medida se traduce directamente en una mayor asequibilidad del GNC para los operadores de transporte y refuerza la posición de costo del combustible frente a la gasolina y el diésel.
- Noviembre de 2025: El MDGIF de Nigeria se asoció con Endurance Group (China) para construir 500 estaciones integradas de repostaje de GNC en toda Nigeria para 2028 a través de un Vehículo de Propósito Especial (SPV) respaldado por el gobierno que involucra al Banco de la Industria y a Séquor Investment Partners. El proyecto abarca infraestructura de suministro de gas GNLC y un gasoducto virtual a nivel nacional, con el objetivo de construir una cadena de valor completa de GNC.
Alcance del Informe del Mercado Global de Gas Natural Comprimido
El Gas Natural Comprimido (GNC) es un combustible fósil de combustión limpia producido al comprimir gas natural, principalmente metano (CH₄), a menos del 1% de su volumen a presión atmosférica estándar. Se almacena en cilindros de alta presión a 200-250 bar (2.900-3.600 psi) y se utiliza ampliamente como alternativa respetuosa con el medio ambiente a la gasolina, el diésel y el GLP en vehículos.
El mercado global de gas natural comprimido (GNC) está segmentado por tipo de gas, uso final y geografía. Por tipo de gas, el mercado está segmentado en gas asociado, gas no asociado y gas no convencional. Por uso final, el mercado está segmentado en transporte, industrial, residencial, comercial, energía y potencia, y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de gas natural comprimido en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Gas Asociado |
| Gas No Asociado |
| Gas No Convencional |
| Transporte |
| Industrial |
| Residencial |
| Comercial |
| Energía y Potencia |
| Otros Usos Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Gas | Gas Asociado | |
| Gas No Asociado | ||
| Gas No Convencional | ||
| Por Uso Final | Transporte | |
| Industrial | ||
| Residencial | ||
| Comercial | ||
| Energía y Potencia | ||
| Otros Usos Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del gas natural comprimido para 2032?
Se prevé que la categoría alcance los 431,34 mil millones de USD para 2032, desde los 227,09 mil millones de USD en 2026, a una CAGR del 11,28%.
¿Qué uso final del GNC tiene la mayor base de ingresos?
El transporte lidera con una participación del 71,3% en 2026, respaldado por autobuses, camiones de residuos y flotas de transporte pesado de mercancías.
¿Qué está impulsando la adopción del GNC en las operaciones de flotas?
Los ahorros en costos de combustible, las normativas de emisiones, las crecientes redes de repostaje y la compatibilidad con el GNR respaldan el mercado de gas natural comprimido en las aplicaciones de flotas que se adaptan al combustible.
¿Qué región está creciendo más rápido en GNC?
Se prevé que Asia-Pacífico crezca a una CAGR del 11,6% hasta 2032, respaldada por el crecimiento de la infraestructura en India y la demanda en las flotas logísticas asiáticas.
¿Por qué el gas natural renovable es importante para los operadores de flotas?
El GNR puede utilizar los vehículos de GNC existentes y los equipos de repostaje, lo que permite que el mercado de gas natural comprimido persiga menores emisiones durante el ciclo de vida a partir de fuentes de combustible derivadas de residuos.
¿Cuál es el principal riesgo competitivo para los camiones de GNC?
Los camiones eléctricos de batería son el principal riesgo de sustitución en el transporte urbano y regional de mercancías, mientras que el mercado de gas natural comprimido sigue siendo más adecuado para determinadas operaciones de larga distancia y carga pesada.