
Tamanho e Participação do Mercado de Compósitos na Indústria de Petróleo e Gás
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
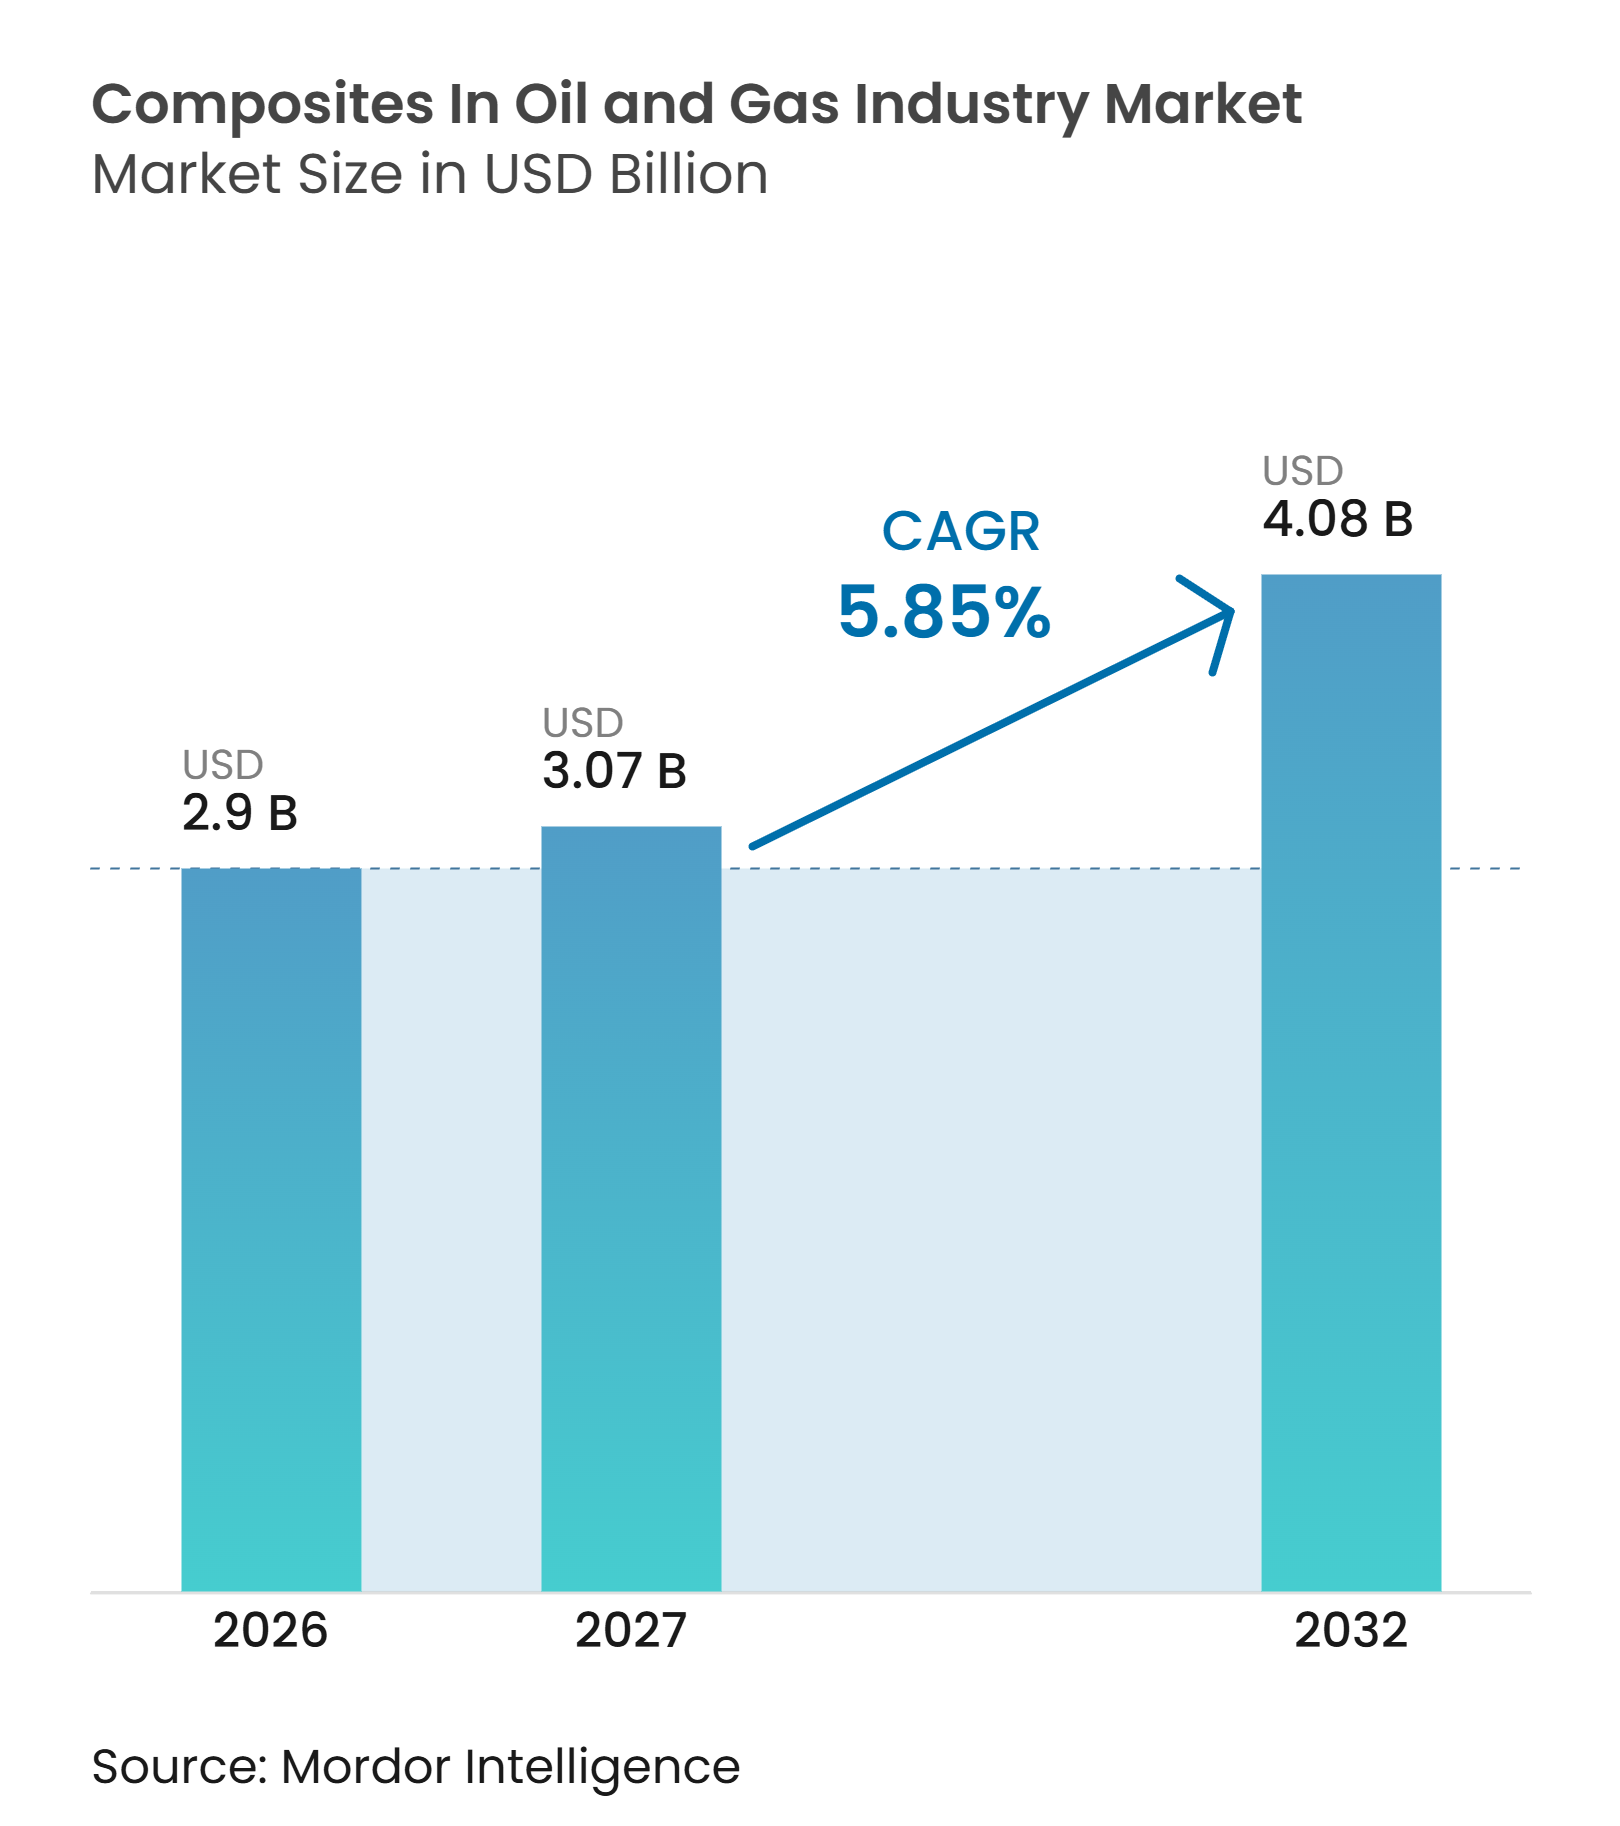
| Tamanho do Mercado (2027) | 3.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.85 % |
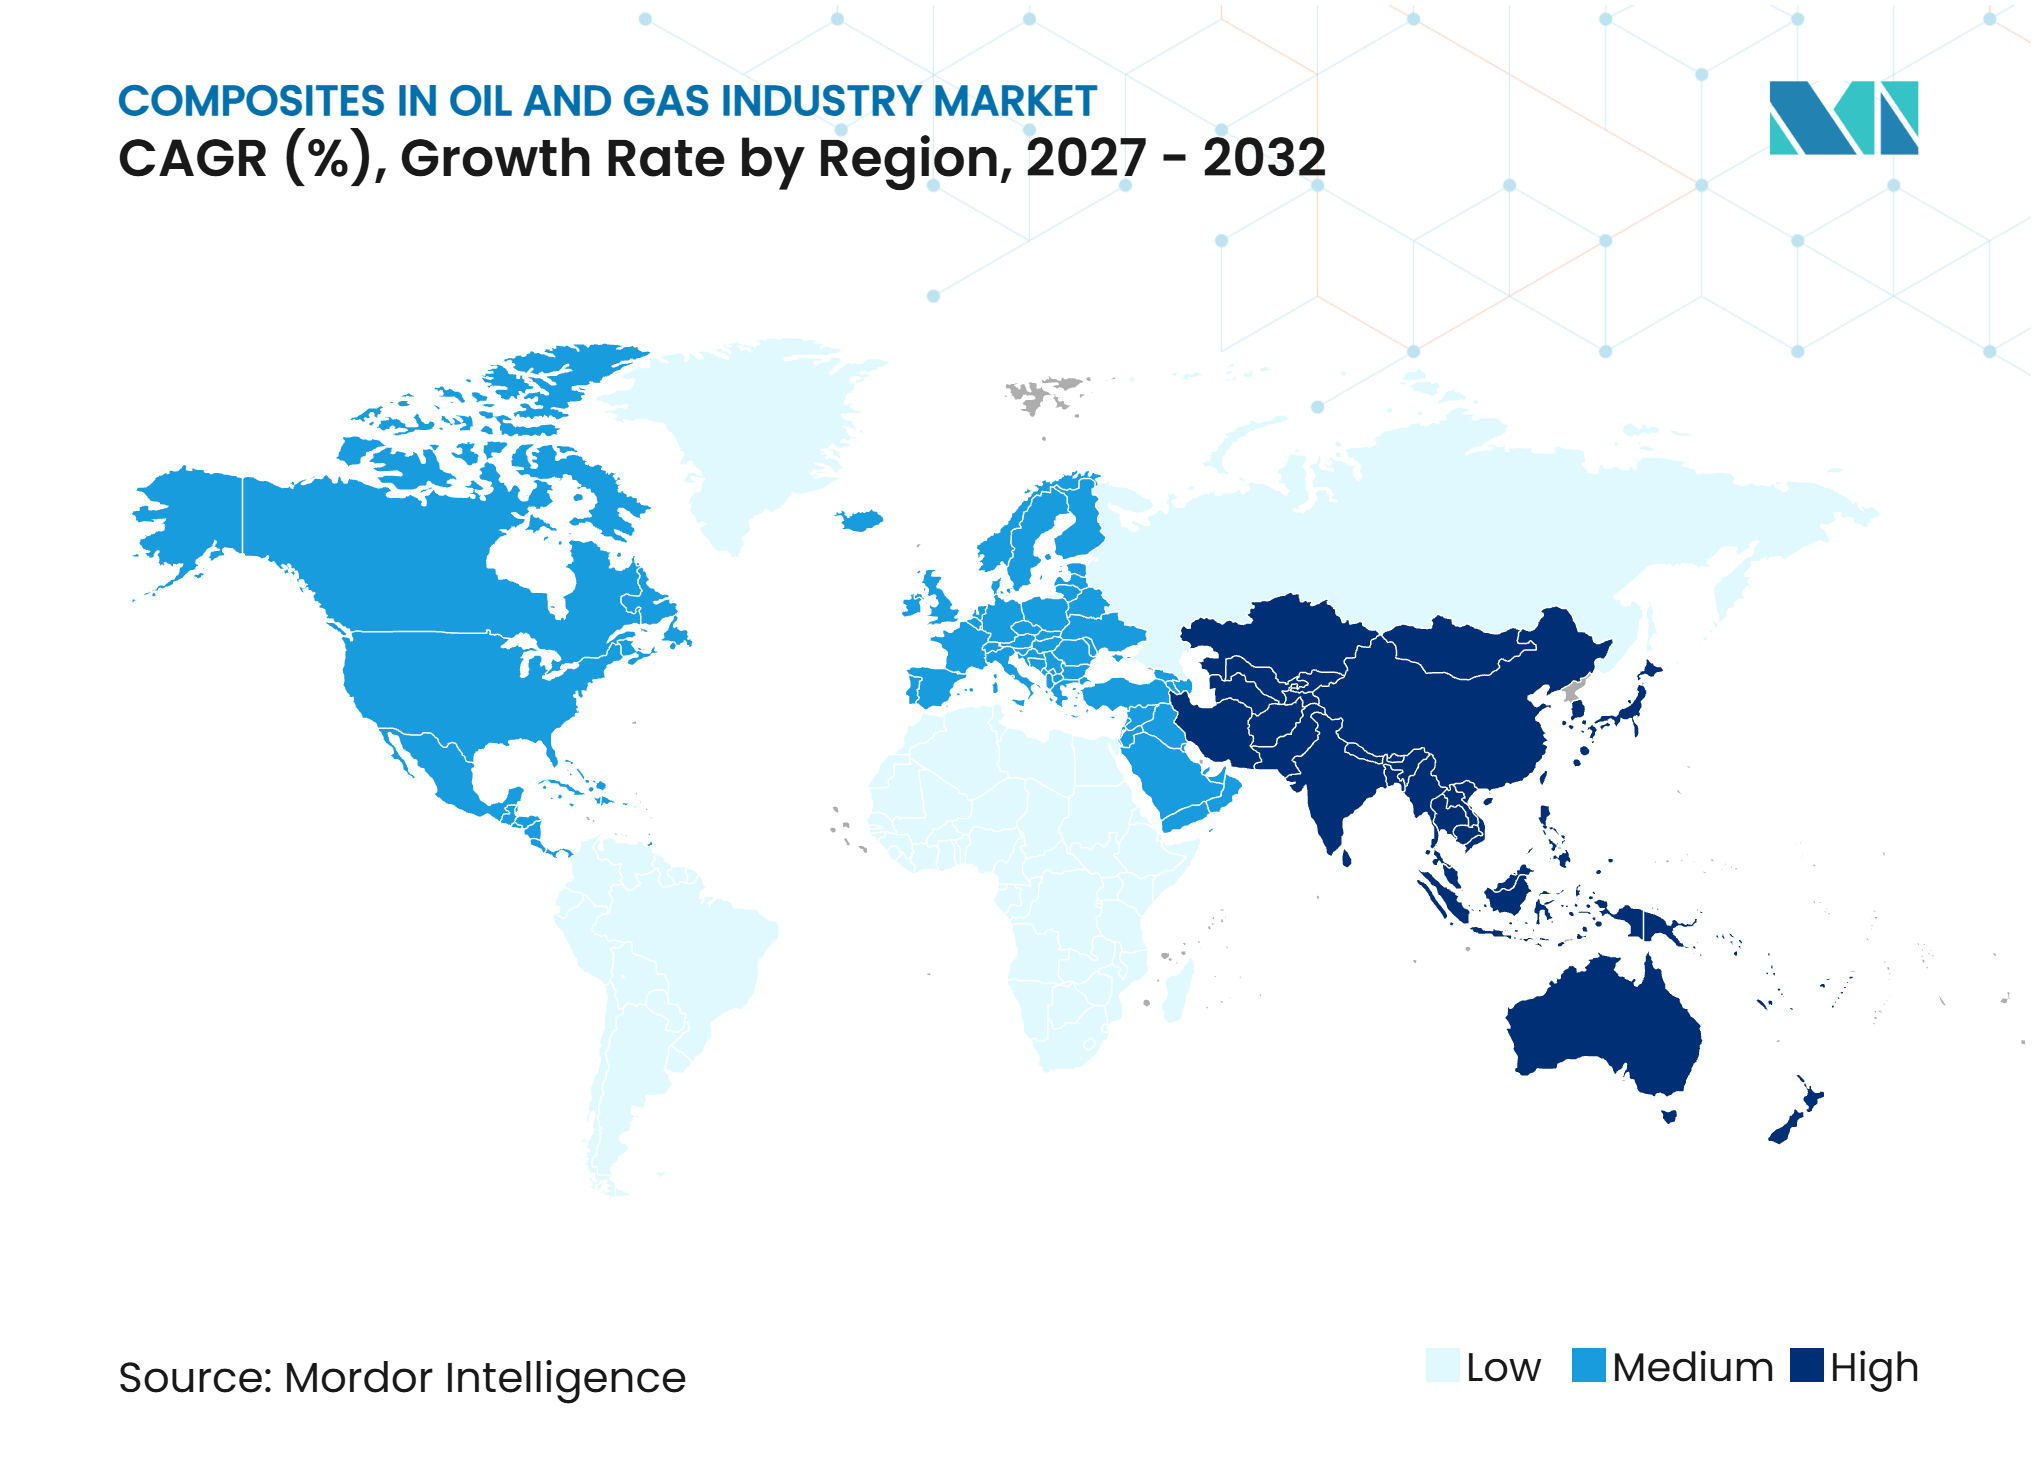
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósitos na Indústria de Petróleo e Gás por Mordor Intelligence
O tamanho do Mercado de Compósitos na Indústria de Petróleo e Gás foi avaliado em 2,90 bilhões de USD em 2026 e estima-se que cresça de 3,07 bilhões de USD em 2027 para atingir 4,08 bilhões de USD até 2032, a um CAGR de 5,85% durante o período de previsão (2027-2032). A demanda está se direcionando para materiais que resistem à corrosão e reduzem o peso dos equipamentos nas operações upstream, midstream e offshore. Os operadores estão avaliando cada vez mais tubulações, estruturas topside e ferramentas downhole com base no custo do ciclo de vida, em vez do custo de aquisição inicial. A atividade em águas profundas e um histórico de qualificação mais amplo para sistemas de tubos compósitos termoplásticos sustentam essa mudança. O mercado de compósitos na indústria de petróleo e gás também enfrenta um desafio na cadeia de suprimentos, pois as dimensões qualificadas de tubos, classificações de pressão, capacidades de instalação e registros de inspeção levam tempo para se desenvolver, especialmente quando os projetos exigem projetos não padronizados. Isso deixa o mercado de compósitos na indústria de petróleo e gás dependente de fornecedores capazes de combinar engenharia de produtos, suporte à terminação em campo e evidências de condições operacionais anteriores. Fornecedores estabelecidos podem se beneficiar dessa lacuna porque seus dados de campo, experiência em instalação e registros de avaliação não destrutiva são difíceis de replicar por novos entrantes, enquanto os operadores podem evitar o risco técnico e de cronograma associado ao estabelecimento de novos programas de qualificação para cada projeto, especialmente onde ativos de produção críticos devem permanecer em serviço contínuo e confiável ao longo de todo o ciclo operacional.
Principais Conclusões do Relatório
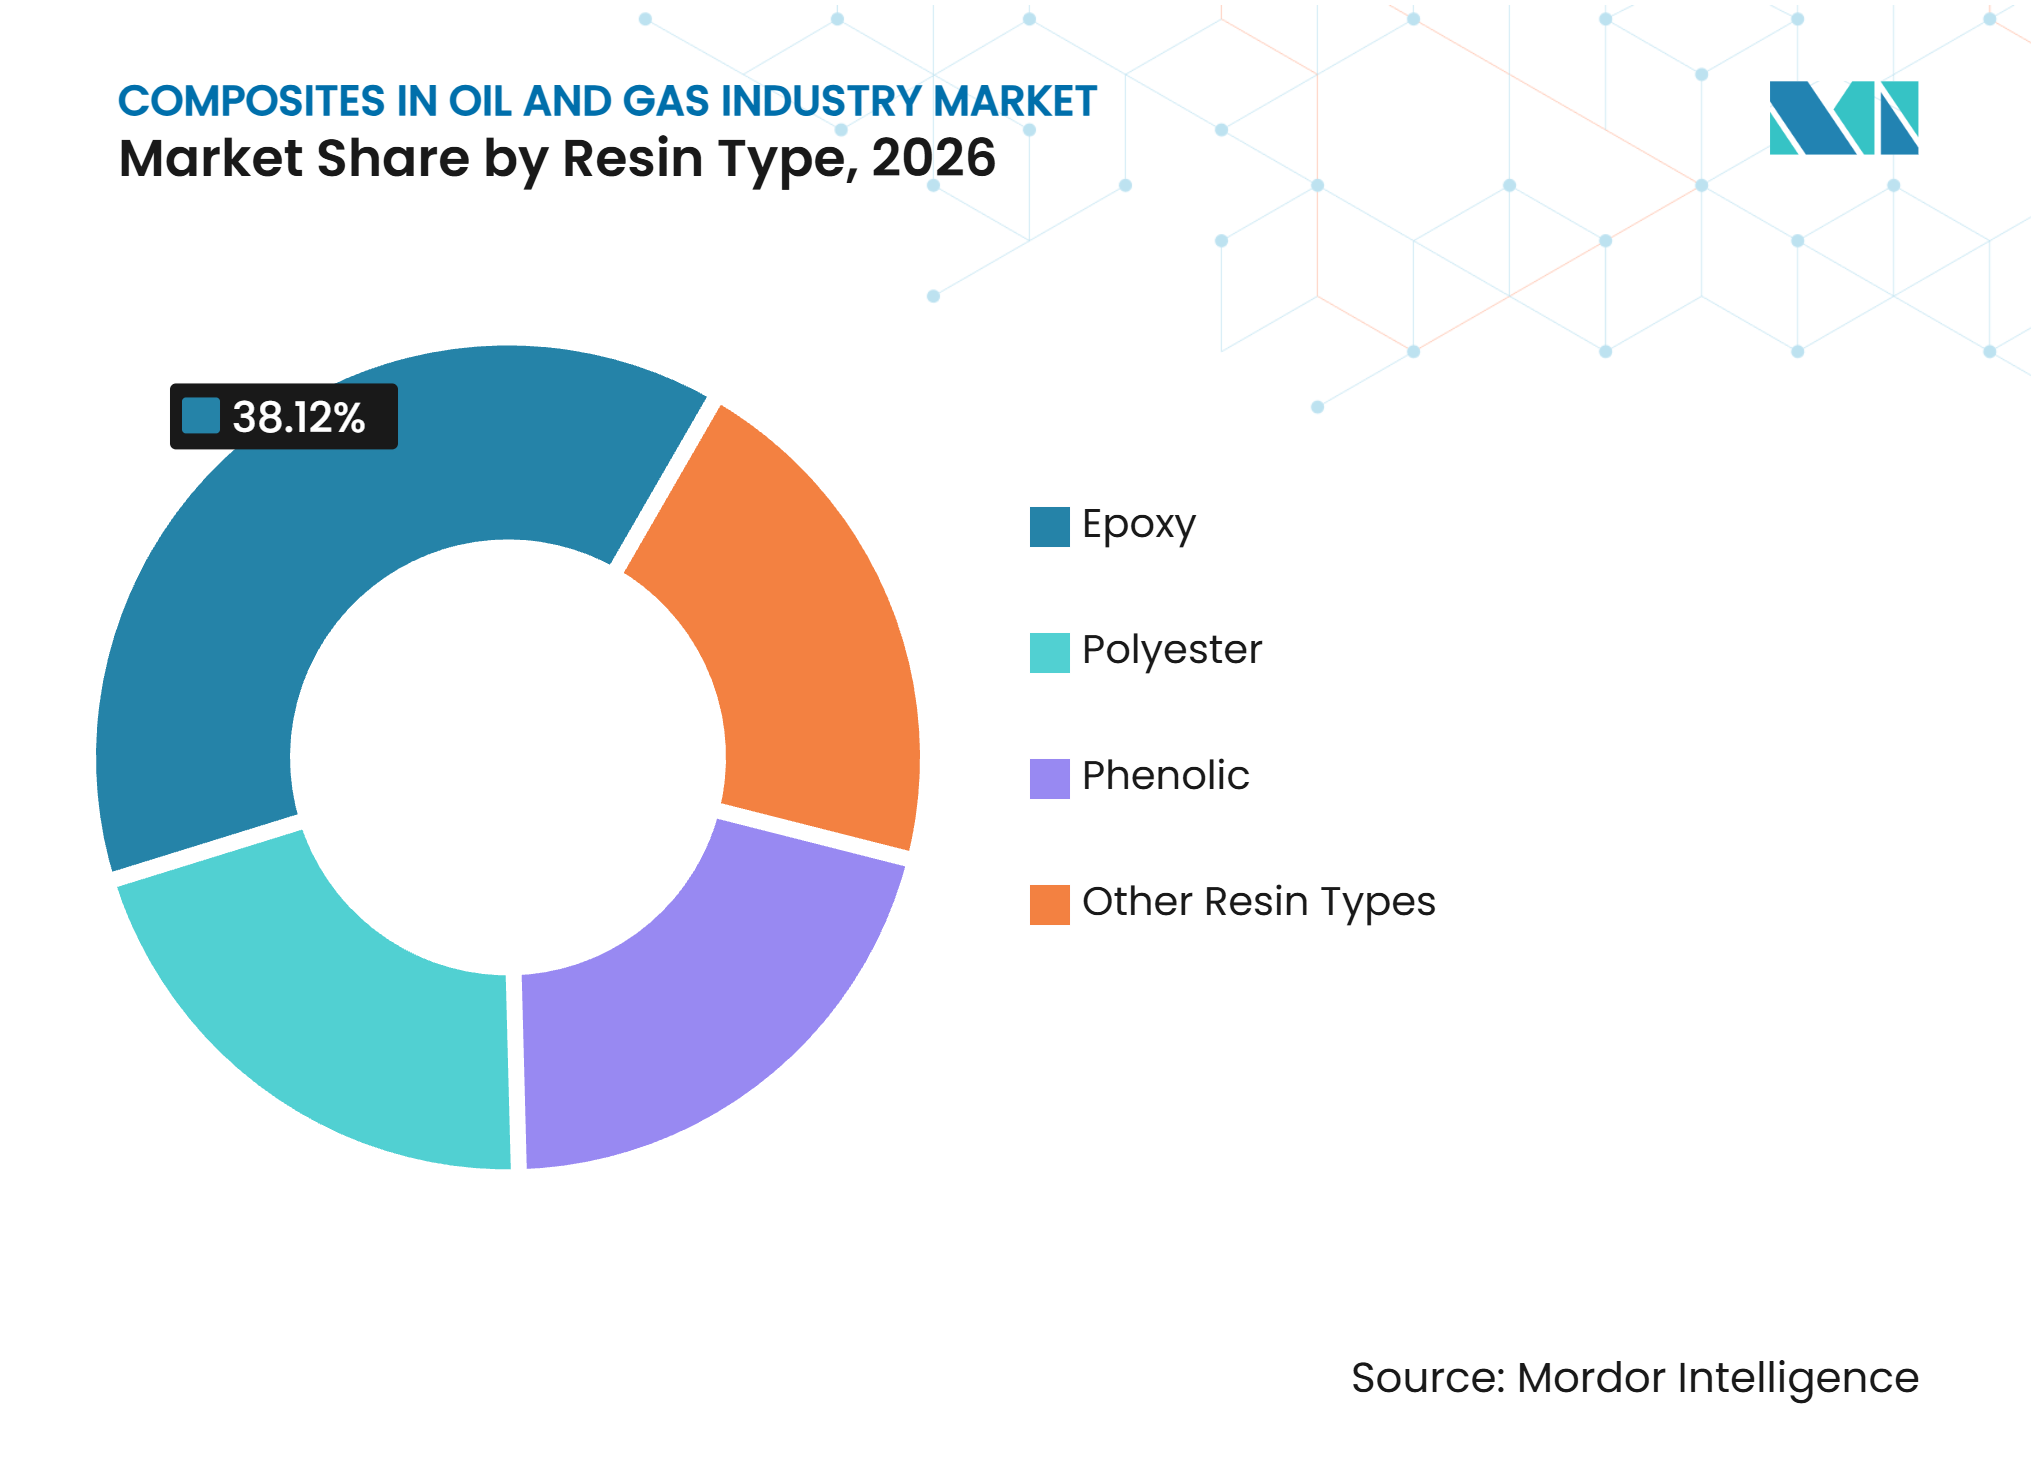
- Por tipo de resina, o epóxi detinha 38,12% da participação do mercado de compósitos na indústria de petróleo e gás em 2026 e tem previsão de avançar a um CAGR de 6,34% até 2032.
- Por tipo de fibra, a fibra de vidro detinha 56,34% da participação do mercado de compósitos na indústria de petróleo e gás em 2026, enquanto a fibra de carbono tem previsão de avançar a um CAGR de 6,78% até 2032.
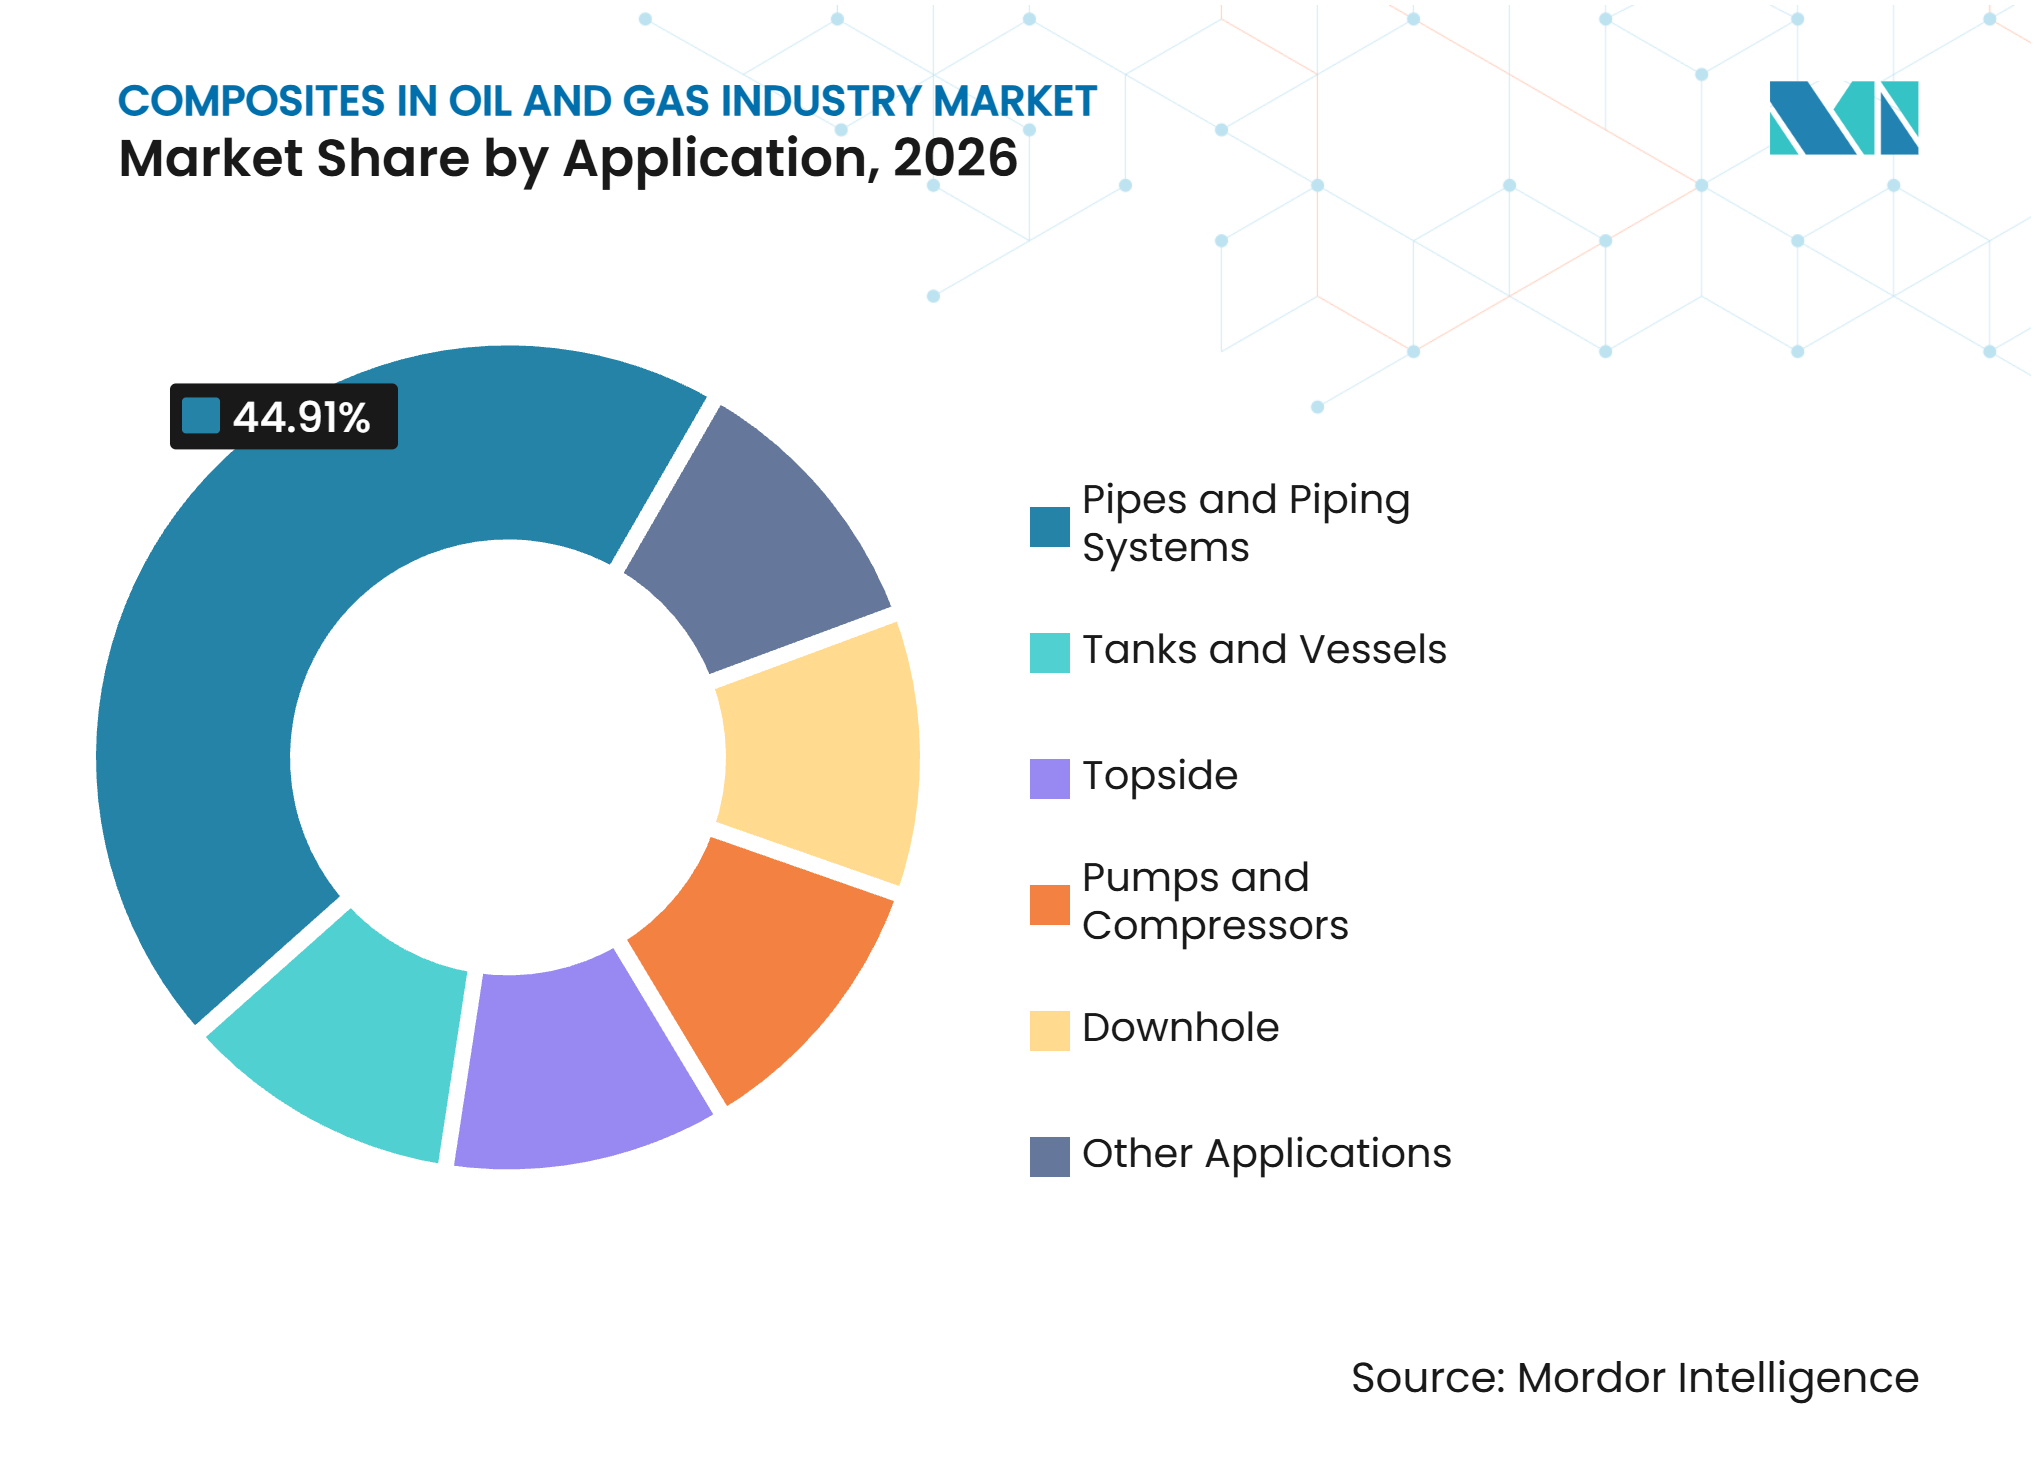
- Por aplicação, tubos e sistemas de tubulação detinham 44,91% da participação do mercado de compósitos na indústria de petróleo e gás em 2026 e têm previsão de avançar a um CAGR de 7,37% até 2032.
- Por geografia, a Ásia-Pacífico detinha 32,67% da participação do mercado de compósitos na indústria de petróleo e gás em 2026 e tem previsão de avançar a um CAGR de 6,66% até 2032
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Redução de Corrosão e Vantagens de Custo do Ciclo de Vida | +2.0% | Global; maior no Oriente Médio, offshore da APAC e Mar do Norte | Longo prazo (≥ 4 anos) |
| Expansão da Produção de Petróleo e Gás Offshore e em Águas Profundas | +1.4% | APAC, América do Sul (Brasil, Guiana), África Ocidental | Médio prazo (2-4 anos) |
| Redução de Peso da Infraestrutura Offshore e em Águas Profundas | +0.9% | Offshore global, concentrado em águas ultraprofundas da APAC e do Golfo da América | Médio prazo (2-4 anos) |
| Qualificação de Tubo Compósito Termoplástico para Aplicações em Águas Ultraprofundas | +0.7% | Pré-sal do Brasil, águas profundas da APAC, Mar do Norte | Longo prazo (≥ 4 anos) |
| Crescimento da Perfuração Não Convencional e Fraturamento Hidráulico em Múltiplos Estágios | +0.5% | América do Norte (Permian, Marcellus, Montney), APAC (China, Austrália) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Corrosão e Vantagens de Custo do Ciclo de Vida
A corrosão cria demandas recorrentes de manutenção em sistemas offshore, enquanto os compósitos oferecem resistência intrínseca ao material, em vez de depender de revestimentos ou reparos recorrentes. Os sistemas de tubulação compósita podem superar 50 anos de vida útil e podem reduzir os requisitos de manutenção em até 60% em comparação com alternativas em aço carbono. Seu menor peso também pode reduzir o trabalho estrutural necessário durante retrofits em campos maduros. A Future Pipe Industries recebeu, em janeiro de 2025, um contrato para fornecer dutos de epóxi reforçado com vidro Wavistrong para 520 poços de recuperação em Dubai. Esse projeto demonstra como campos maduros estão substituindo especificações legadas de aço onde os custos de corrosão e manutenção são persistentes. Pesquisas sobre testes de degradação acelerada para tubos downhole não metálicos também estão fortalecendo as evidências de longa vida útil que os operadores exigem antes de estender os períodos de qualificação.
Expansão da Produção de Petróleo e Gás Offshore e em Águas Profundas
Os projetos em águas profundas aumentam a necessidade de materiais capazes de operar em condições corrosivas, ao mesmo tempo em que reduzem a carga sobre a infraestrutura offshore. A Fase 2 do Campo de Gás Profundo No. 1 da China atingiu sua capacidade de produção anual projetada de 4,5 bilhões de metros cúbicos em junho de 2025, em profundidades de água superiores a 1.500 metros[1]. O projeto ilustra como desenvolvimentos em maiores profundidades conferem maior ênfase ao desempenho dos materiais em linhas de fluxo e infraestrutura relacionada. Na Índia, a Cairn oil and gas e a TechnipFMC formaram uma aliança em março de 2025 para apoiar trabalhos futuros em águas profundas entre 500 e 2.500 metros. À medida que a profundidade da água aumenta, a vantagem de peso por tensão dos sistemas compósitos torna-se mais relevante. Isso faz com que o investimento em águas profundas represente uma mudança nos requisitos de materiais, e não apenas um aumento nos volumes de equipamentos.
Redução de Peso da Infraestrutura Offshore e em Águas Profundas
O limite de peso topside restringe a flexibilidade de projeto das plataformas de produção flutuantes e influencia a seleção de equipamentos. Um estudo de 2025 constatou que os risers de polímero reforçado com fibra otimizados apresentavam massa unitária equivalente a 27,0% dos risers metálicos comparáveis. O menor peso suspenso pode reduzir os requisitos de tensão superior e diminuir a dependência dos navios de instalação de maior capacidade. A Baker Hughes Company e a Strohm assinaram um memorando de entendimento em maio de 2026 para desenvolver um tubo flexível híbrido para risers e linhas de fluxo em águas ultraprofundas. O sistema proposto deverá ser 50% mais leve do que o tubo flexível convencional e reduzir o peso total suspenso em 40% em profundidades de água acima de 3.000 metros. Isso pode ampliar o conjunto de embarcações capazes de instalar sistemas em águas profundas sem grandes modificações.
Qualificação de Tubo Compósito Termoplástico para Aplicações em Águas Ultraprofundas
A adoção de tubos compósitos termoplásticos depende de testes bem-sucedidos em condições que se aproximem estreitamente do uso em campo. A Strohm concluiu testes de campo em águas profundas com a Petrobras na Bacia de Campos em julho de 2025, em profundidades de água próximas a 1.500 metros. O trabalho incluiu testes de esmagamento, imersão profunda e conexão vertical sob métodos que a Petrobras utiliza para tubos flexíveis convencionais. A Petrobras, a Shell plc e a Strohm também concluíram um programa para um tubo de fibra de carbono e poliamida 12 de 6 polegadas para injeção de gás alternado com água em condições de pré-sal. O programa incluiu mais de 50.000 horas de teste, equivalentes a 6 anos calendário de serviço contínuo, sob a norma DNV-ST-F119. A norma holandesa NEN 3650-6, publicada em junho de 2025, também forneceu uma estrutura formal para tubos compósitos termoplásticos em aplicações terrestres.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Requisitos Especializados de Instalação | -1.4% | Global; mais agudo em mercados dominados por empresas nacionais de petróleo sensíveis a custos (Oriente Médio, África Ocidental) | Médio prazo (2-4 anos) |
| Longos Ciclos de Qualificação para Componentes Críticos de Suporte de Pressão | -0.8% | Global; concentrado em águas profundas do Brasil, APAC e Mar do Norte | Longo prazo (≥ 4 anos) |
| Padronização e Métodos de Inspeção Limitados para Ativos Compósitos | -0.5% | Global, mais agudo em mercados de retrofit em campos maduros | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Requisitos Especializados de Instalação
A tubulação compósita pode custar de 20% a 40% a mais do que o aço carbono na fase de aquisição inicial para configurações comparáveis. A diferença aumenta quando os sistemas exigem conectores especializados, acopladores de eletrofusão, equipamentos de terminação em campo e equipes de instalação treinadas. Isso continua sendo difícil em mercados onde os orçamentos de capital recebem maior peso do que as economias de manutenção posteriores. As equipes especializadas para terminações de tubos compósitos termoplásticos estão concentradas em um número limitado de contratantes. A Strohm utilizou mão de obra local saudita para a terminação de tubos no projeto da planta de gás Fadhili da Aramco, apoiando o desenvolvimento de capacidade local. No entanto, cadeias de suprimentos locais menos desenvolvidas ainda podem deixar os custos instalados mais elevados no Oriente Médio e no Sudeste Asiático do que nos centros de fornecimento europeus estabelecidos.
Longos Ciclos de Qualificação para Componentes Críticos de Suporte de Pressão
Os componentes críticos de suporte de pressão exigem extensa verificação de projeto, caracterização de materiais e testes de campo antes que os operadores os aprovem para o serviço de produção. Esse processo é especialmente exigente para risers, linhas de fluxo de produção e tubulares downhole de alta pressão. A TechnipFMC plc e a Petrobras iniciaram um programa de tecnologia de Tubo Flexível Híbrido em maio de 2025, que utiliza materiais compósitos termoplásticos de fibra de carbono e poliéter éter cetona. O programa tem disponibilidade comercial prevista para 2028, o que demonstra o prazo estendido associado à qualificação em águas profundas. Enquanto os programas de teste estão em andamento, os operadores podem adiar compromissos importantes até que os dados de desempenho em campo estejam disponíveis. Os projetos conjuntos da indústria podem distribuir esses custos, mas também exigem que os operadores trabalhem dentro de programas técnicos compartilhados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
O Epóxi Ancora Tanto a Escala quanto o CrescimentoO epóxi detinha 38,12% da participação do mercado de compósitos na indústria de petróleo e gás em 2026 e tem projeção de avançar a um CAGR de 6,34% até 2032. Sua resistência química sustenta o uso em sistemas expostos a sulfeto de hidrogênio, dióxido de carbono e salmoura. O tubo de epóxi reforçado com vidro é utilizado em coletores de produção, linhas de injeção e sistemas de coleta em ambientes de serviço ácido. Um artigo da Sociedade de Engenheiros de Petróleo de 2025 descreveu os tubulares de epóxi reforçado com vidro como uma opção econômica para poços produtores ácidos ou corrosivos. O artigo relatou prazos de fornecimento de 7 meses para tubulares de epóxi reforçado com vidro, em comparação com 12 a 13 meses para tubulares de liga resistente à corrosão.
As resinas de poliéster atendem a usos de menor pressão e menor temperatura, incluindo injeção de água, água de combate a incêndio e reinjeção de água produzida. As resinas fenólicas continuam sendo importantes em grades com classificação de resistência ao fogo, corrimãos e perfis estruturais utilizados em instalações offshore. Esses sistemas necessitam de desempenho ao fogo adequado aos requisitos marítimos e offshore aplicáveis. As matrizes de éster vinílico e termoplásticas, incluindo poliamida 12 e poliéter éter cetona, estão ganhando relevância à medida que o uso de tubos compósitos termoplásticos se expande. A ISO 14692 continua sendo um fator de conformidade fundamental para a qualificação de tubulações de plástico reforçado com vidro, o que favorece os sistemas de resina sustentados por registros estabelecidos. A vantagem de qualificação resultante ajuda o epóxi a manter uma posição sólida no mercado de compósitos na indústria de petróleo e gás.



Por Tipo de Fibra:
A Escala da Fibra de Vidro Encontra o Cálculo da Fibra de Carbono em Águas ProfundasA fibra de vidro detinha 56,34% da participação do mercado de compósitos na indústria de petróleo e gás em 2026, pois possui um extenso histórico de campo e capacidade de fabricação estabelecida. Continua sendo o reforço comum em tubos de plástico reforçado com vidro, tanques, estruturas topside e revestimentos downhole. Seu equilíbrio entre custo e desempenho é adequado para aplicações de pressão moderada que manuseiam fluidos corrosivos. Os fabricantes no Oriente Médio, Sudeste Asiático e América do Sul construíram capacidade de grande volume para tubos compósitos de fibra de vidro. Essa escala sustenta programas de substituição onde os usuários comparam soluções compósitas com o aço. A fibra de carbono tem projeção de avançar a um CAGR de 6,78% até 2032, sustentada pela demanda por sistemas dinâmicos, de alta pressão e sensíveis ao peso em águas profundas.
A fibra de carbono oferece alta resistência específica, resistência à fadiga e resistência à corrosão que são particularmente úteis em aplicações de tubos compósitos termoplásticos. Seu uso está mais alinhado com risers exigentes, linhas de fluxo e conexões subsea do que com tubulações estáticas padrão. A fibra de vidro e a fibra de carbono, portanto, atendem a diferentes requisitos operacionais, em vez de se substituírem diretamente. A fibra de aramida tem valor onde a resistência a impactos e explosões é importante. A fibra de basalto continua relevante para aplicações de tubos resistentes à corrosão sensíveis a custos em mercados em desenvolvimento.
Por Aplicação:
Tubos e Sistemas de Tubulação Impulsionam a Receita e o CrescimentoOs tubos e sistemas de tubulação detinham 44,91% da participação do mercado de compósitos na indústria de petróleo e gás em 2026 e têm projeção de avançar a um CAGR de 7,37% até 2032. O segmento inclui linhas de coleta de plástico reforçado com vidro, coletores de produção de epóxi reforçado com vidro, tubos termoplásticos reforçados para coleta terrestre e tubos compósitos termoplásticos para aplicações subsea offshore. Essa amplitude vincula a demanda tanto pela substituição de infraestrutura de aço envelhecida quanto pelo novo desenvolvimento em águas profundas. A NOV registrou receita compósita anual recorde em 2025, com maior demanda por tubos compósitos do Oriente Médio e de embarcações de produção, armazenamento e descarregamento flutuantes. Seus pedidos do quarto trimestre também atingiram o nível mais alto em 3 anos, de acordo com a discussão dos resultados de 2025 da empresa.
Os tanques e vasos são utilizados para armazenamento de produtos químicos, manuseio de água produzida e contenção de combustível, onde a resistência à corrosão sustenta uma vida operacional mais longa. Os produtos topside, como grades, perfis estruturais, degraus de escada, corrimãos e bandejas de cabos, são amplamente utilizados em plataformas offshore onde o peso e a manutenção são importantes. Bombas, compressores e usos downhole permanecem menos maduros porque suas condições de serviço exigem mais evidências de qualificação. Outros usos incluem centralizadores compósitos, sistemas de proteção de cabeça de poço e componentes estruturais subsea. O mix de aplicações permite que os fornecedores combinem vendas de tubos com serviços de instalação, projeto, inspeção e monitoramento.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 32,67% da participação do mercado de compósitos na indústria de petróleo e gás em 2026 e tem projeção de avançar a um CAGR de 6,66% até 2032. A região combina desenvolvimento em águas profundas, investimento em segurança energética e necessidades de substituição de dutos de aço envelhecidos onshore e em águas rasas. A Fase 2 do Campo de Gás Profundo No. 1 da China operou em sua capacidade projetada a partir de junho de 2025, com profundidades de água acima de 1.500 metros e condições que aumentam a necessidade de sistemas resistentes à corrosão. A aliança em águas profundas da Índia entre a Cairn oil and gas e a TechnipFMC também abrange trabalhos prospectivos de 500 a 2.500 metros de profundidade de água. Na Malásia, a Strohm recebeu, em agosto de 2025, um pedido de quatro jumpers de tubo compósito termoplástico de fibra de carbono e poliamida 12 de grande diâmetro para serviço de gás em profundidades de água de até 1.500 metros. Esses desenvolvimentos mostram uma mudança mais ampla da substituição padrão de tubos para sistemas em águas profundas que necessitam de desempenho comprovado dos materiais.
América do Norte
A América do Norte tem demanda vinculada à perfuração não convencional, ativos envelhecidos no Golfo da América e substituição de sistemas de armazenamento subterrâneo de combustível. O Escritório de Segurança e Fiscalização Ambiental emitiu seu plano de Dominância Energética Americana em 2026, apoiando uma abordagem mais simplificada para a produção de energia offshore[2]. A influência regulatória continua sendo importante porque os sistemas offshore não metálicos exigem evidências de qualificação confiáveis antes da implantação ampla. Os plugues de fraturamento compósitos são um uso estabelecido no fraturamento hidráulico em múltiplos estágios, incluindo produtos classificados para 12.000 libras por polegada quadrada e 250 °F. O ciclo de substituição de tanques de armazenamento subterrâneo também sustenta a demanda por sistemas de plástico reforçado com fibra por meio do negócio Xerxes da Mattr. Isso cria um mercado final menos diretamente vinculado aos gastos upstream de curto prazo. Os fornecedores podem, portanto, equilibrar a inovação offshore com a demanda estabelecida de substituição onshore.
Europa, Oriente Médio, África e América do Sul
O Mar do Norte e a Plataforma Continental Norueguesa da Europa continuam sendo ambientes exigentes para a qualificação de tubos offshore, e implantações bem-sucedidas podem influenciar a adoção em outros lugares. A Strohm entregou mais de 11 quilômetros de tubo compósito termoplástico ao Terminal de Gás Verde Wilhelmshaven 2 na Alemanha em 2025, marcando a primeira entrega de gás à Europa por meio de infraestrutura subsea de tubo compósito termoplástico recém-instalada. No Oriente Médio, a Future Pipe Industries assinou um memorando de entendimento em novembro de 2025 com a Saudi Aramco para fortalecer a capacidade local de fabricação e teste de compósitos. O projeto Fadhili da Strohm envolve 33 quilômetros de tubo compósito termoplástico e um acoplador de eletrofusão inteiramente não metálico, o que sustenta a transição de trabalhos piloto para implantações de maior escala. A atividade de pré-sal do Brasil continua a apoiar trabalhos conjuntos de qualificação entre Petrobras, Shell, TechnipFMC, NOV e Strohm. O tamanho do mercado de compósitos na indústria de petróleo e gás nessas geografias mistas é moldado por diferentes condições regulatórias e de conteúdo local, mas o serviço em águas profundas com alto teor de dióxido de carbono confere a todas elas uma necessidade clara de sistemas de materiais duráveis.
Cenário Competitivo
Concentração do Mercado
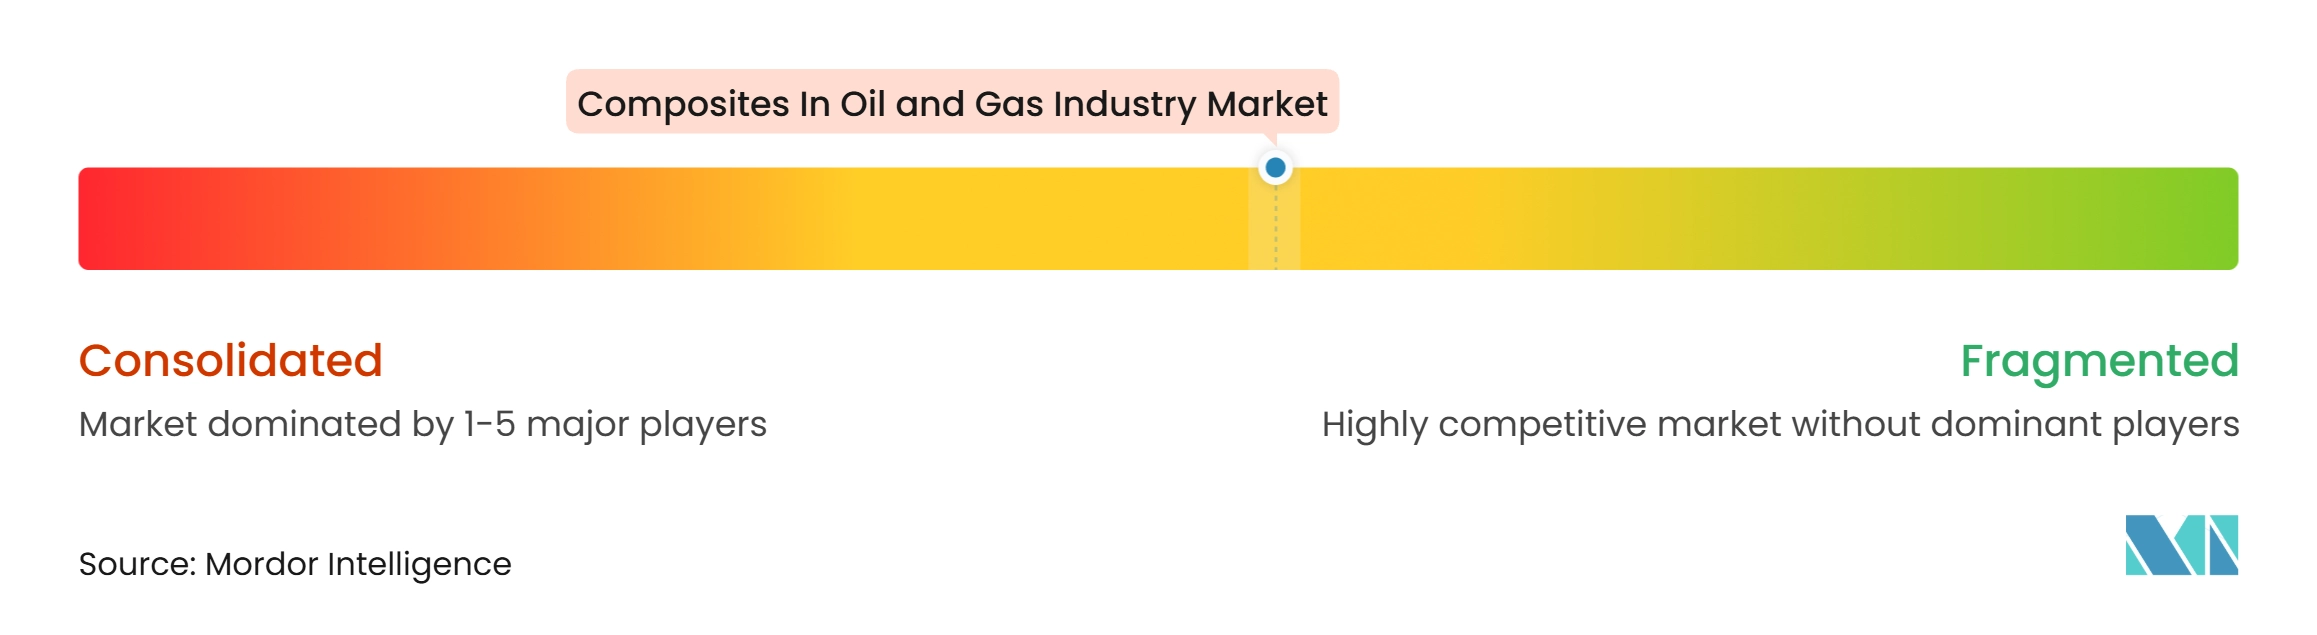
O mercado de compósitos na indústria de petróleo e gás é moderadamente concentrado, com os cinco principais participantes incluindo Baker Hughes Company, Strohm, NOV, Future Pipe Industries e Amiantit Company. As empresas estão utilizando parcerias para distribuir o custo e o prazo dos programas de qualificação. A colaboração de maio de 2026 entre Baker Hughes Company e Strohm em um tubo flexível híbrido é um exemplo dessa abordagem para aplicações em águas ultraprofundas. A TechnipFMC plc e a Petrobras também continuaram seu programa de tubo flexível híbrido em 2025 para desenvolver uma resposta padronizada à corrosão por tensão de dióxido de carbono em ambientes de pré-sal.
A localização é outra abordagem competitiva importante, especialmente na Arábia Saudita e em outros mercados que buscam capacidade industrial doméstica. A Future Pipe Industries e a Saudi Aramco formalizaram a cooperação em infraestrutura local de fabricação e teste em novembro de 2025. A SLB fez parceria com a Roboze para a produção local de peças qualificadas de poliéter éter cetona e poliéter éter cetona reforçada com fibra de carbono na Arábia Saudita, o que pode encurtar as rotas de fornecimento para componentes especializados. A NOV também celebrou um acordo pré-comercial com a Petrobras em 2025 para desenvolver tubos flexíveis resistentes ao dióxido de carbono para uso em águas profundas. Esses movimentos indicam que os fornecedores estão competindo por meio de qualificação técnica e presença de fabricação, e não apenas pelo fornecimento de tubos.
O monitoramento digital está se tornando mais relevante porque os métodos de inspeção em serviço para ativos compósitos pressurizados continuam limitados. Os fornecedores que conseguem incorporar monitoramento por fibra óptica ou emissão acústica nas paredes dos tubos podem obter acesso a trabalhos recorrentes de gestão de integridade. A Halliburton recebeu a Patente Americana 12.331.613 B2 em junho de 2025 para ferramentas downhole compósitas termoplásticas enroladas com filamento, projetadas para priorizar a resistência circunferencial. A Syensqo fornece materiais poliméricos especiais relevantes para sistemas compósitos após a alienação de seu negócio de petróleo e gás, enquanto a Mattr opera os negócios Xerxes e Flexpipe.
Líderes do Mercado de Compósitos na Indústria de Petróleo e Gás
-
Baker Hughes Company
-
Strohm
-
NOV
-
Future Pipe Industries
-
Amiantit Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compósitos na Indústria de Petróleo e Gás Empresas cobertas neste relatório
- Amiantit Company
- Baker Hughes Company
- Enduro Composites Group
- Exel Composites
- Future Pipe Industries
- Halliburton
- NOV
- SLB
- Solvay
- Strohm
- Strongwell Corporation
- TechnipFMC plc
- Vello Nordic AS
- Weatherford
- ZCL Composites
Desenvolvimentos industriais recentes em Mercado de Compósitos na Indústria de Petróleo e Gás
- Setembro de 2026: A Petrobras, a Shell e a Strohm concluíram um programa conjunto de qualificação da indústria e testes de campo offshore para a tecnologia de tubo compósito termoplástico (TCP) projetada para os campos de pré-sal do Brasil. O tubo de poliamida 12 reforçado com fibra de carbono de 6 polegadas concluiu mais de 40 testes em escala real e demonstrou adequação para injeção de gás alternado com água, apoiando o mercado de compósitos na indústria de petróleo e gás por meio do uso expandido de linhas de fluxo compósitas resistentes à corrosão em operações de águas profundas.
- Julho de 2026: A AIS concluiu a aquisição da Matrix Composites & Engineering, fabricante australiana de materiais compósitos avançados e soluções de engenharia subsea. A aquisição combina as capacidades de engenharia e fabricação da AIS com as tecnologias de espuma sintática e flutuabilidade subsea da Matrix, apoiando o mercado de compósitos na indústria de petróleo e gás por meio da expansão das capacidades de fabricação para energia offshore e infraestrutura subsea.
Escopo do Relatório sobre o Mercado de Compósitos na Indústria de Petróleo e Gás
Os compósitos utilizados na indústria de petróleo e gás são materiais de engenharia fabricados pela combinação de fibras de reforço com resinas poliméricas para atingir propriedades mecânicas e químicas específicas. Eles oferecem resistência à corrosão, altas relações resistência-peso e durabilidade em ambientes operacionais exigentes.
O Mercado de Compósitos na Indústria de Petróleo e Gás é segmentado por tipo de resina, tipo de fibra, aplicação e geografia. Por tipo de resina, o mercado é segmentado em epóxi, poliéster, fenólico e outros tipos de resina. Por tipo de fibra, o mercado é segmentado em fibra de vidro, fibra de carbono, fibra de aramida, fibra de basalto e outros tipos de fibra. Por aplicação, o mercado é segmentado em tubos e sistemas de tubulação, tanques e vasos, topside, bombas e compressores, downhole e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para compósitos na indústria de petróleo e gás em 17 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Epóxi |
| Poliéster |
| Fenólico |
| Outros Tipos de Resina |
| Fibra de Vidro |
| Fibra de Carbono |
| Fibra de Aramida |
| Fibra de Basalto |
| Outros Tipos de Fibra |
| Tubos e Sistemas de Tubulação |
| Tanques e Vasos |
| Topside |
| Bombas e Compressores |
| Downhole |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Epóxi | |
| Poliéster | ||
| Fenólico | ||
| Outros Tipos de Resina | ||
| Por Tipo de Fibra | Fibra de Vidro | |
| Fibra de Carbono | ||
| Fibra de Aramida | ||
| Fibra de Basalto | ||
| Outros Tipos de Fibra | ||
| Por Aplicação | Tubos e Sistemas de Tubulação | |
| Tanques e Vasos | ||
| Topside | ||
| Bombas e Compressores | ||
| Downhole | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de compósitos na indústria de petróleo e gás?
O tamanho do mercado de compósitos na indústria de petróleo e gás foi avaliado em 2,90 bilhões de USD em 2026 e estima-se que cresça de 3,07 bilhões de USD em 2027 para atingir 4,08 bilhões de USD até 2032, a um CAGR de 5,85% durante o período de previsão (2027-2032).
Qual tipo de resina tem projeção de avançar mais rapidamente até 2032?
O epóxi tem projeção de crescer a um CAGR de 6,34% até 2032.
Qual tipo de fibra tem projeção de avançar mais rapidamente até 2032?
A fibra de carbono tem projeção de avançar a um CAGR de 6,78% até 2032.
Qual aplicação tem projeção de avançar mais rapidamente até 2032?
Os tubos e sistemas de tubulação têm projeção de avançar a um CAGR de 7,37% até 2032.