
Größe und Marktanteil des Marktes für Verbundwerkstoffe in der Öl- und Gasindustrie
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
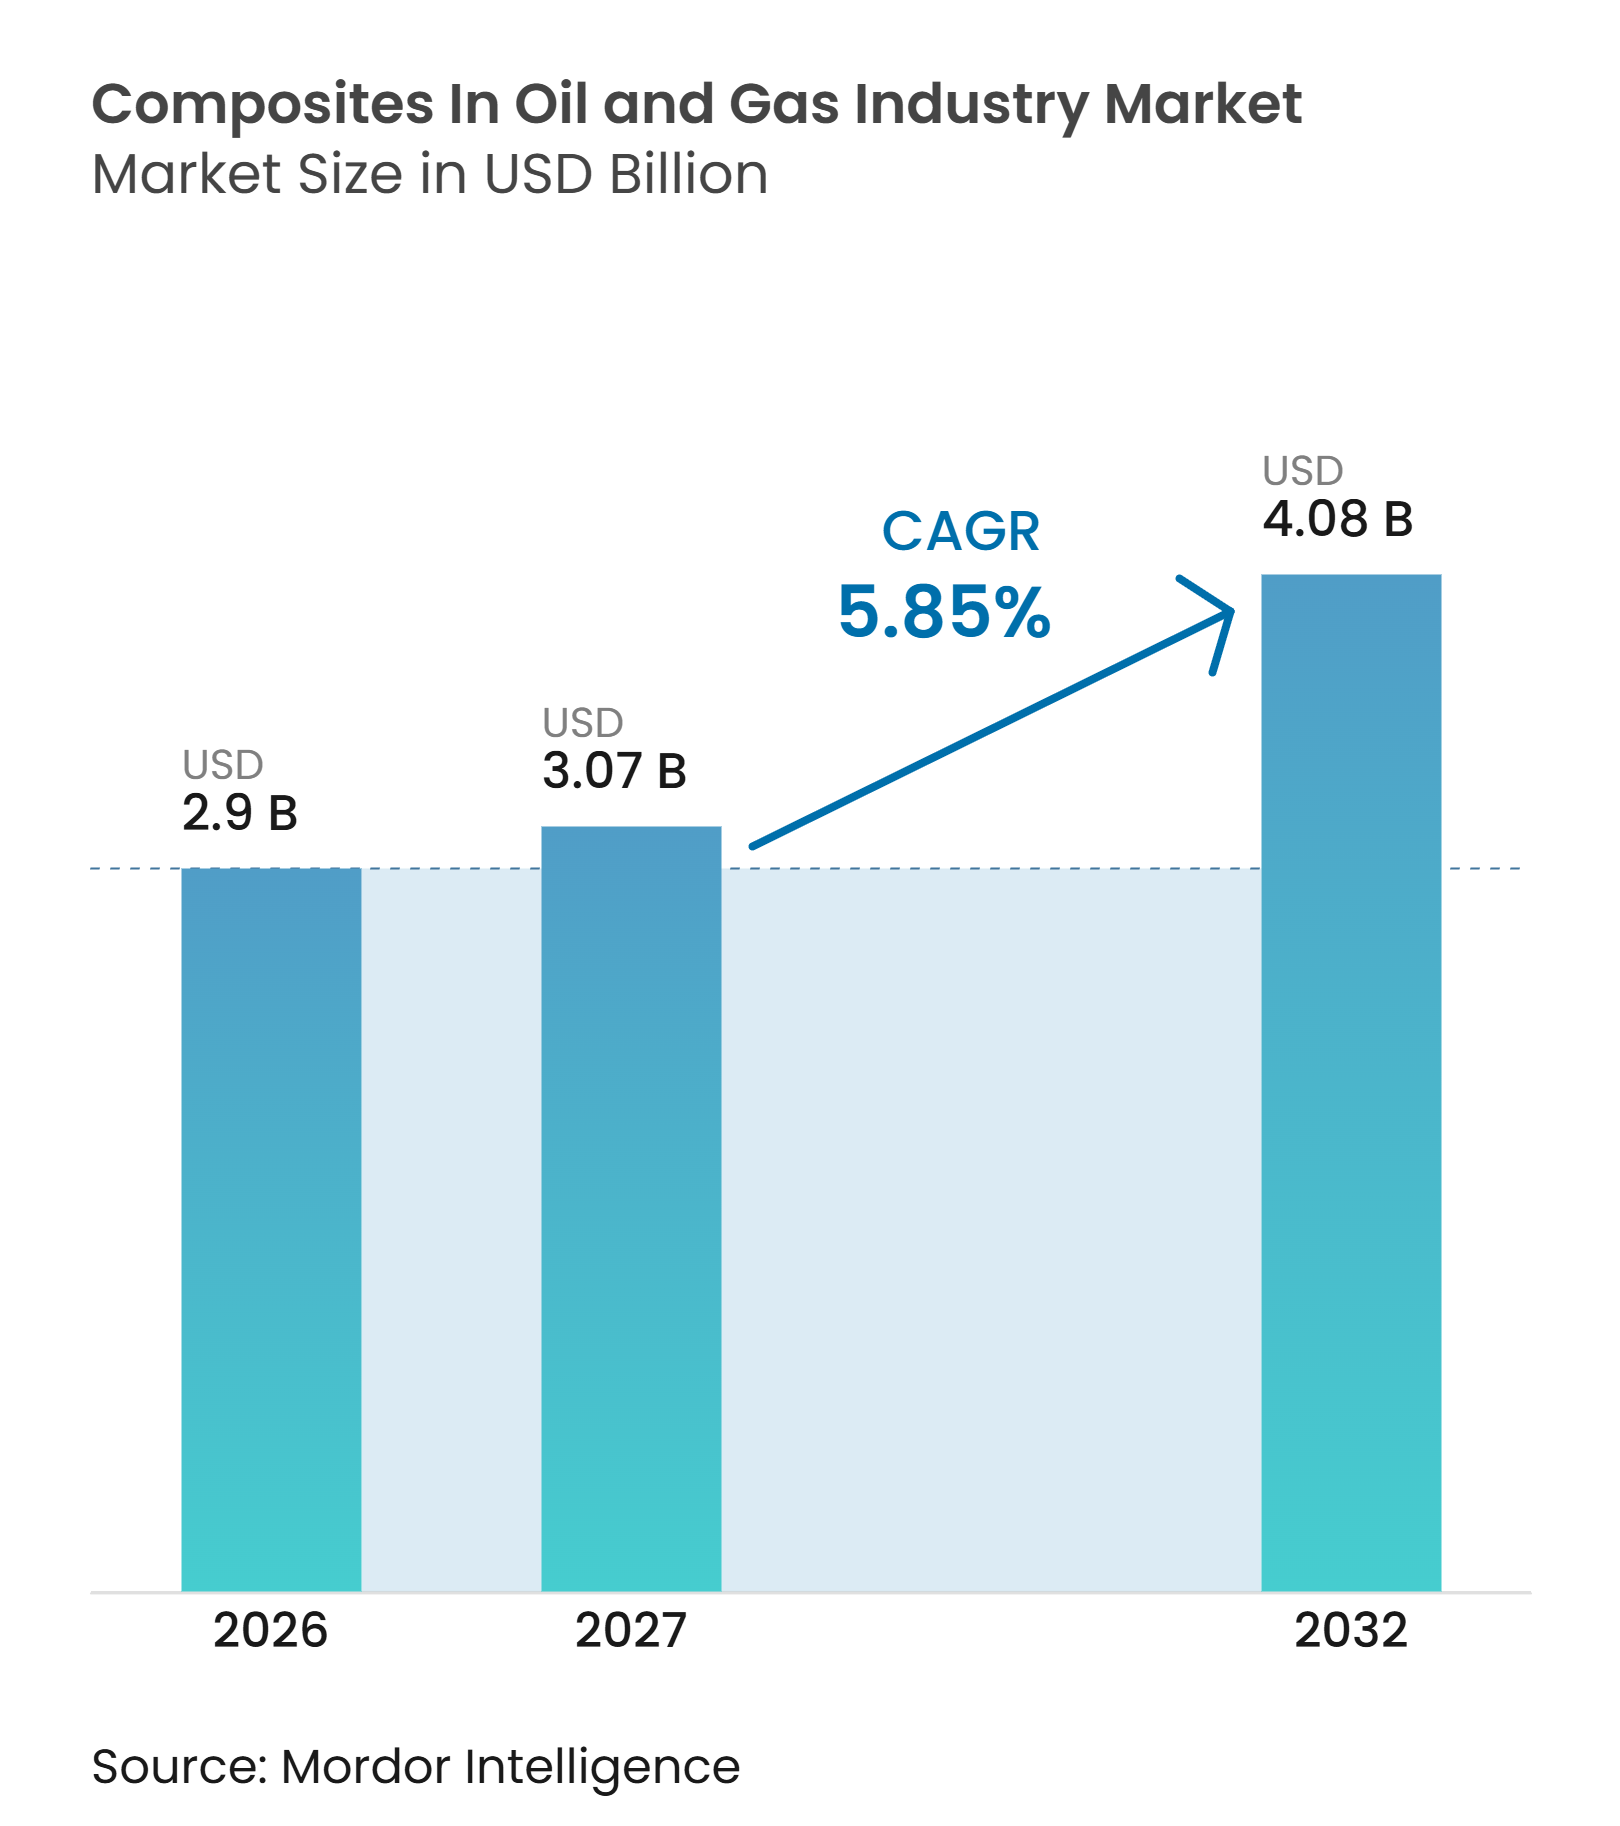
| Marktgröße (2027) | 3.07 Milliarden US-Dollar |
| Marktgröße (2032) | 4.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.85 % |
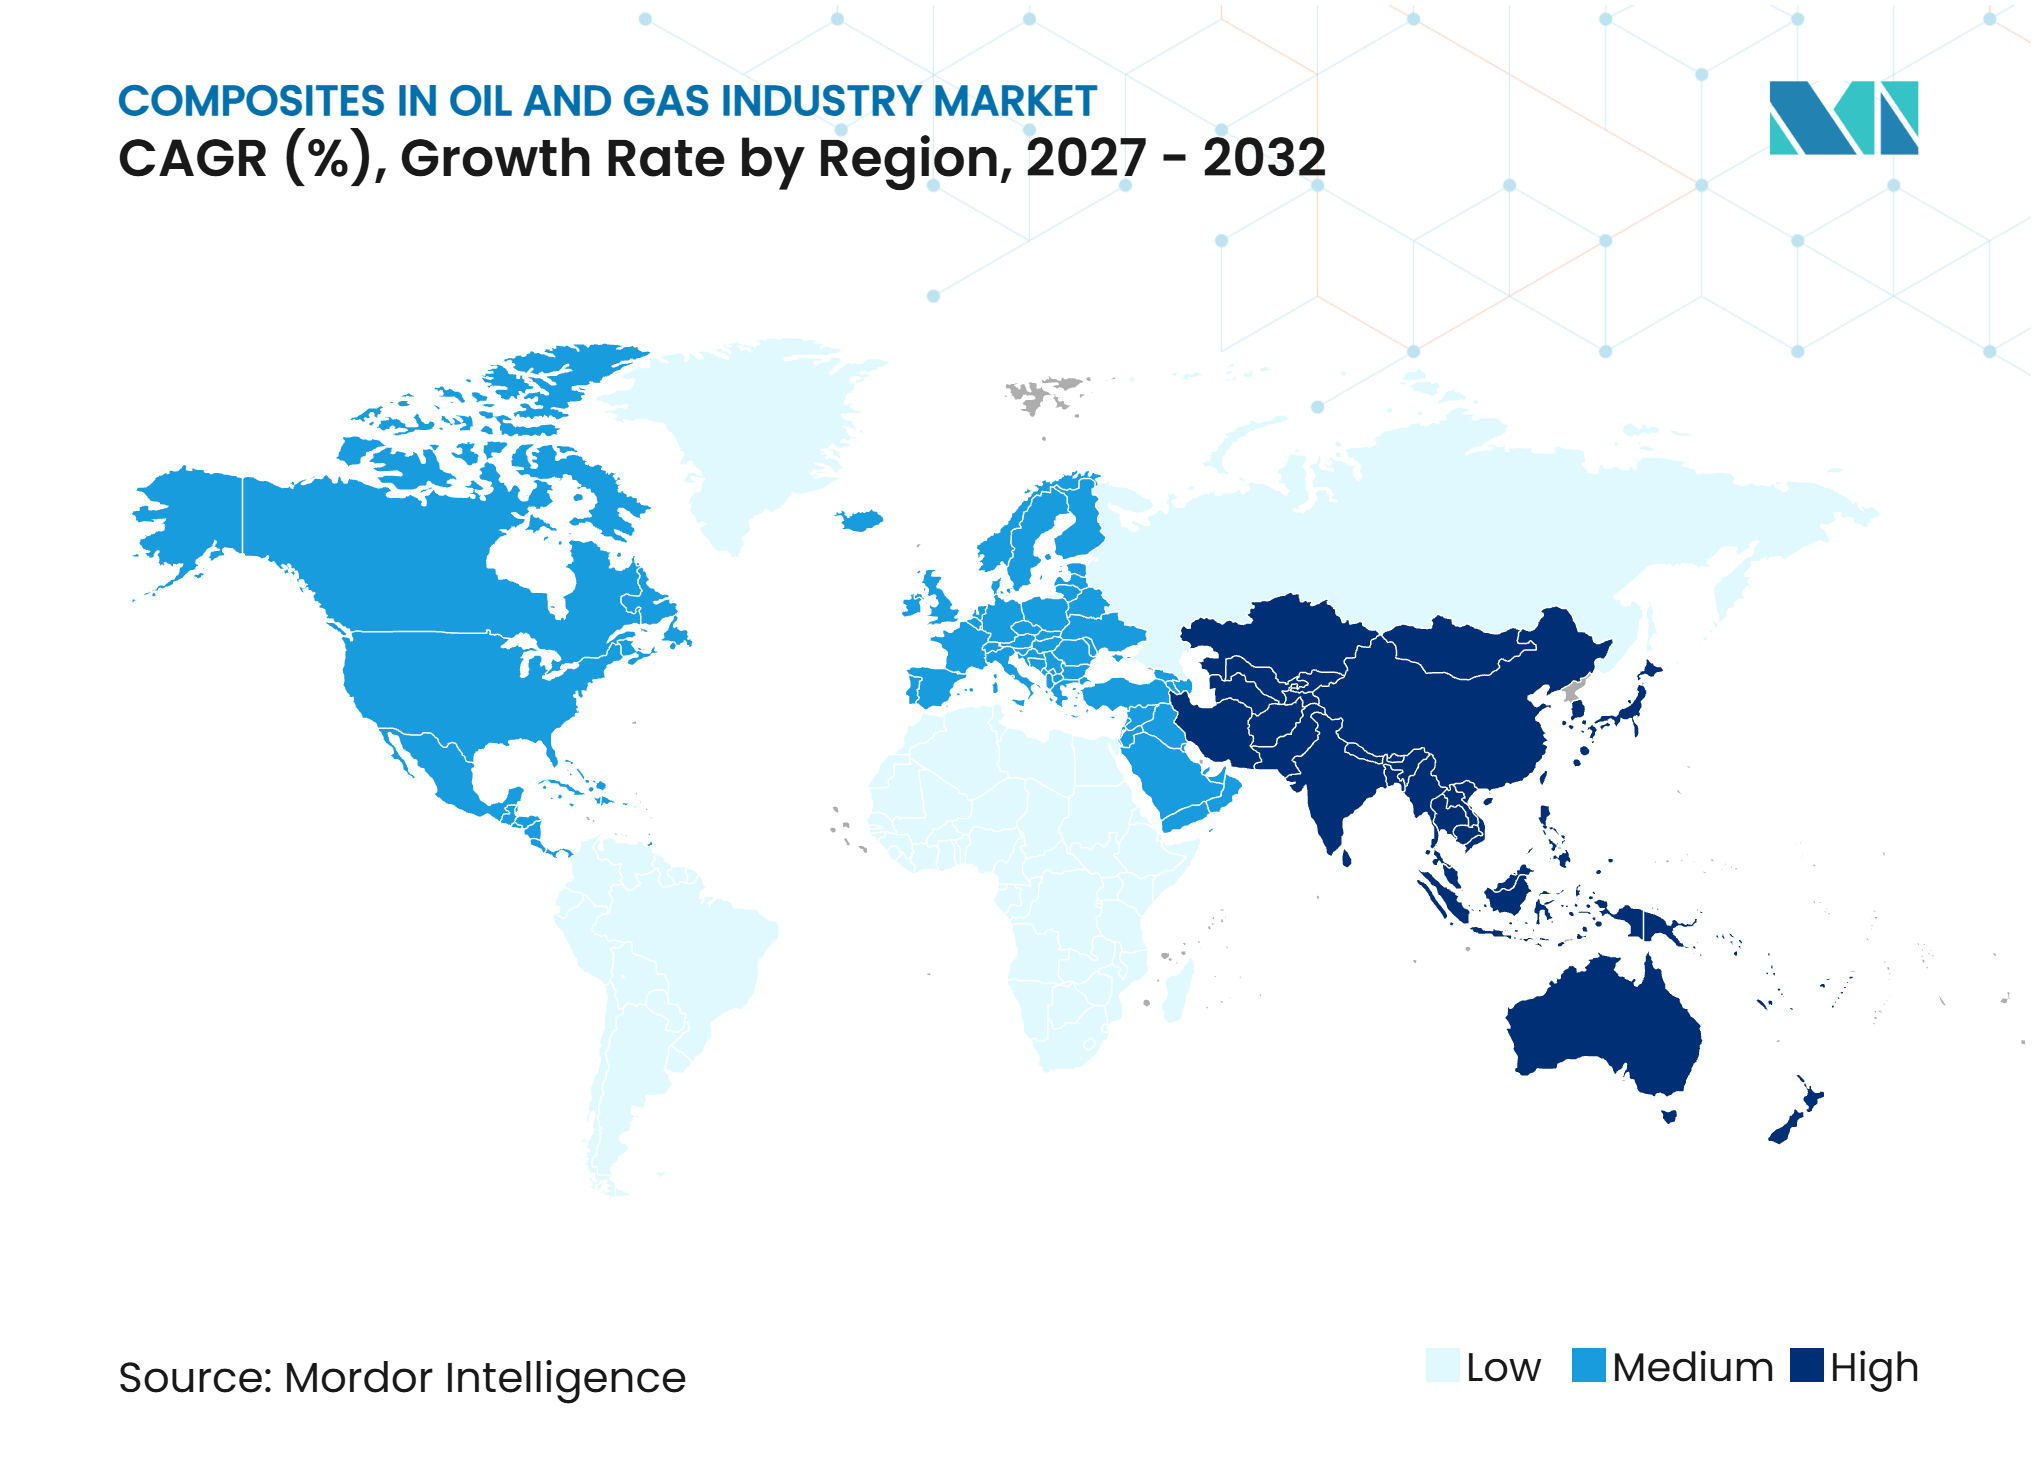
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Verbundwerkstoffe in der Öl- und Gasindustrie von Mordor Intelligence
Die Marktgröße für Verbundwerkstoffe in der Öl- und Gasindustrie wurde 2026 auf 2,90 Milliarden USD geschätzt und soll von 3,07 Milliarden USD im Jahr 2027 auf 4,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,85 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich hin zu Materialien, die Korrosion widerstehen und das Gerätegewicht in Upstream-, Midstream- und Offshore-Betrieben reduzieren. Betreiber bewerten Rohrleitungen, Topside-Strukturen und Downhole-Werkzeuge zunehmend nach Lebenszykluskosten statt nach Anschaffungskosten. Tiefwasseraktivitäten und ein breiterer Qualifizierungsnachweis für thermoplastische Verbundwerkstoff-Rohrsysteme unterstützen diesen Wandel. Der Markt für Verbundwerkstoffe in der Öl- und Gasindustrie steht zudem vor einer Lieferkettenherausforderung, da qualifizierte Rohrabmessungen, Druckbewertungen, Installationskapazitäten und Inspektionsnachweise Zeit zur Entwicklung benötigen, insbesondere wenn Projekte nicht standardisierte Designs erfordern. Dies macht den Markt für Verbundwerkstoffe in der Öl- und Gasindustrie abhängig von Lieferanten, die Produktentwicklung, Feldabschlussunterstützung und Nachweise aus früheren Betriebsbedingungen kombinieren können. Etablierte Lieferanten können von dieser Lücke profitieren, da ihre Felddaten, Installationserfahrung und zerstörungsfreien Prüfnachweise für Neueinsteiger schwer zu replizieren sind, während Betreiber das technische und terminliche Risiko vermeiden können, das mit der Einrichtung neuer Qualifizierungsprogramme für jedes Projekt verbunden ist, insbesondere wenn kritische Produktionsanlagen während des gesamten Betriebszyklus kontinuierlich und zuverlässig in Betrieb bleiben müssen.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Epoxid im Jahr 2026 einen Marktanteil von 38,12 % am Markt für Verbundwerkstoffe in der Öl- und Gasindustrie und wird voraussichtlich bis 2032 mit einer CAGR von 6,34 % wachsen.
- Nach Fasertyp hielt Glasfaser im Jahr 2026 einen Marktanteil von 56,34 % am Markt für Verbundwerkstoffe in der Öl- und Gasindustrie, während Kohlenstofffaser bis 2032 voraussichtlich mit einer CAGR von 6,78 % wachsen wird.
- Nach Anwendung hielten Rohre und Rohrleitungssysteme im Jahr 2026 einen Marktanteil von 44,91 % am Markt für Verbundwerkstoffe in der Öl- und Gasindustrie und werden voraussichtlich bis 2032 mit einer CAGR von 7,37 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 32,67 % am Markt für Verbundwerkstoffe in der Öl- und Gasindustrie und wird voraussichtlich bis 2032 mit einer CAGR von 6,66 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Korrosionsreduzierung und Vorteile bei den Lebenszykluskosten | +2.0% | Global; am stärksten im Nahen Osten, im APAC-Offshore-Bereich und in der Nordsee | Langfristig (≥ 4 Jahre) |
| Ausbau der Offshore- und Tiefsee-Öl- und Gasförderung | +1.4% | Asien-Pazifik, Südamerika (Brasilien, Guyana), Westafrika | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung von Offshore- und Tiefseeinfrastruktur | +0.9% | Globaler Offshore-Bereich, konzentriert in der Ultratiefsee Asien-Pazifik und dem Golf von Aden | Mittelfristig (2–4 Jahre) |
| Qualifizierung thermoplastischer Verbundwerkstoffrohre für Ultratiefsee-Anwendungen | +0.7% | Brasiliens Pre-Salt-Bereich, Asien-Pazifik Tiefsee, Nordsee | Langfristig (≥ 4 Jahre) |
| Wachstum der unkonventionellen Bohrungen und der mehrstufigen hydraulischen Frakturierung | +0.5% | Nordamerika (Permian, Marcellus, Montney), Asien-Pazifik (China, Australien) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Korrosionsreduzierung und Vorteile bei den Lebenszykluskosten
Korrosion verursacht wiederkehrende Wartungsanforderungen in Offshore-Systemen, während Verbundwerkstoffe Widerstandsfähigkeit im Material selbst bieten, anstatt durch wiederkehrende Beschichtungen oder Reparaturen. Verbundwerkstoff-Rohrleitungssysteme können eine Nutzungsdauer von über 50 Jahren erreichen und den Wartungsaufwand im Vergleich zu Kohlenstoffstahl-Alternativen um bis zu 60 % reduzieren. Ihr geringeres Gewicht kann auch den strukturellen Aufwand bei Brownfield-Nachrüstungen reduzieren. Future Pipe Industries erhielt im Januar 2025 einen Auftrag zur Lieferung von Wavistrong glasfaserverstärkten Epoxid-Rohrleitungen für 520 Förderbrunnen in Dubai. Dieses Projekt zeigt, wie reife Felder veraltete Stahlspezifikationen ersetzen, wo Korrosion und Wartungskosten dauerhaft anfallen. Forschungen zur beschleunigten Degradationstestung für nichtmetallische Downhole-Rohre stärken zudem die Langzeitbetriebsnachweise, die Betreiber benötigen, bevor sie Qualifizierungszeiträume verlängern.
Ausbau der Offshore- und Tiefsee-Öl- und Gasförderung
Tiefwasserprojekte erhöhen den Bedarf an Materialien, die unter korrosiven Bedingungen betrieben werden können und gleichzeitig die Last auf die Offshore-Infrastruktur reduzieren. Chinas Deep Sea No. 1 Phase 2 erreichte im Juni 2025 seine geplante Jahresproduktionskapazität von 4,5 Milliarden Kubikmetern bei Wassertiefen von über 1.500 Metern[1]. Das Projekt veranschaulicht, wie tiefere Entwicklungen einen stärkeren Fokus auf die Materialleistung in Flowlines und der zugehörigen Infrastruktur legen. In Indien schlossen Cairn Oil and Gas und TechnipFMC im März 2025 eine Allianz zur Unterstützung künftiger Tiefwasserarbeiten bei Wassertiefen von 500 bis 2.500 Metern. Mit zunehmender Wassertiefe wird der Gewichts-zu-Zug-Vorteil von Verbundwerkstoffsystemen relevanter. Dies macht Tiefwasserinvestitionen zu einer Veränderung der Materialanforderungen, nicht nur zu einer Zunahme der Ausrüstungsvolumina.
Gewichtsreduzierung von Offshore- und Tiefseeinfrastruktur
Das Topside-Gewicht begrenzt die Designflexibilität von schwimmenden Produktionsplattformen und beeinflusst die Geräteauswahl. Eine Studie aus dem Jahr 2025 ergab, dass optimierte faserverstärkte Polymer-Riser eine Einheitsmasse von 27,0 % vergleichbarer Metallriser aufwiesen. Ein geringeres hängendes Gewicht kann den Zugspannungsbedarf reduzieren und die Abhängigkeit von Installationsschiffen mit höchster Kapazität verringern. Baker Hughes Company und Strohm unterzeichneten im Mai 2026 ein Memorandum of Understanding zur Entwicklung eines hybriden flexiblen Rohrs für Ultratiefsee-Riser und Flowlines. Das vorgeschlagene System soll 50 % leichter als herkömmliche flexible Rohre sein und das gesamte hängende Gewicht bei Wassertiefen über 3.000 Metern um 40 % reduzieren. Dies kann die Anzahl der Schiffe erweitern, die Tiefwassersysteme ohne größere Modifikationen installieren können.
Qualifizierung thermoplastischer Verbundwerkstoffrohre für Ultratiefsee-Anwendungen
Die Einführung thermoplastischer Verbundwerkstoffrohre hängt von erfolgreichen Tests unter Bedingungen ab, die dem Feldeinsatz eng entsprechen. Strohm schloss im Juli 2025 Tiefwasser-Feldversuche mit Petrobras im Campos-Becken bei Wassertiefen von nahezu 1.500 Metern ab. Die Arbeiten umfassten Druck-, Tieftauch- und Vertikalverbindungstests nach Methoden, die Petrobras für konventionelle flexible Rohre verwendet. Petrobras, Shell plc und Strohm schlossen zudem ein Programm für ein 6-Zoll-Kohlenstofffaser- und Polyamid-12-Rohr für die Wasser-Wechsel-Gas-Injektion unter Pre-Salt-Bedingungen ab. Das Programm umfasste mehr als 50.000 Teststunden, entsprechend 6 Kalenderjahren kontinuierlichen Betriebs, gemäß DNV-ST-F119. Die niederländische Norm NEN 3650-6, veröffentlicht im Juni 2025, lieferte zudem einen formalen Rahmen für thermoplastische Verbundwerkstoffrohre in Onshore-Anwendungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten und spezialisierte Installationsanforderungen | -1.4% | Global; am stärksten in kostenempfindlichen, von nationalen Ölgesellschaften dominierten Märkten (Naher Osten, Westafrika) | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für kritische drucktragende Komponenten | -0.8% | Global; konzentriert in der Tiefsee Brasiliens, Asien-Pazifik, Nordsee | Langfristig (≥ 4 Jahre) |
| Begrenzte Standardisierung und Inspektionsmethoden für Verbundwerkstoffanlagen | -0.5% | Global, am stärksten in Brownfield-Nachrüstungsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten und spezialisierte Installationsanforderungen
Verbundwerkstoffrohrleitungen können in der Anschaffungsphase für vergleichbare Konfigurationen 20 % bis 40 % mehr als Kohlenstoffstahl kosten. Der Unterschied wächst, wenn Systeme spezialisierte Verbinder, Elektrofusionskupplungen, Feldabschlussausrüstung und geschulte Installationsteams erfordern. Dies bleibt in Märkten schwierig, in denen Kapitalbudgets stärker gewichtet werden als spätere Wartungseinsparungen. Qualifizierte Teams für thermoplastische Verbundwerkstoffrohr-Abschlüsse sind auf eine begrenzte Anzahl von Auftragnehmern konzentriert. Strohm setzte eine lokale saudische Belegschaft für den Rohrabschluss beim Aramco-Fadhili-Gasprojekt ein und unterstützte damit die Entwicklung von Kapazitäten im Land. Weniger entwickelte lokale Lieferketten können jedoch dazu führen, dass die installierten Kosten im Nahen Osten und in Südostasien höher sind als in etablierten europäischen Versorgungszentren.
Lange Qualifizierungszyklen für kritische drucktragende Komponenten
Kritische drucktragende Komponenten erfordern umfangreiche Designverifizierung, Materialcharakterisierung und Feldtests, bevor Betreiber sie für den Produktionsbetrieb freigeben. Dieser Prozess ist besonders anspruchsvoll für Riser, Produktions-Flowlines und Hochdruck-Downhole-Rohre. TechnipFMC plc und Petrobras begannen im Mai 2025 ein Technologieprogramm für hybride flexible Rohre, das Kohlenstofffaser- und Polyetheretherketon-thermoplastische Verbundwerkstoffe verwendet. Das Programm ist für die kommerzielle Verfügbarkeit ab 2028 vorgesehen, was den langen Zeitrahmen für die Tiefwasserqualifizierung verdeutlicht. Während Testprogramme laufen, können Betreiber größere Verpflichtungen verzögern, bis Felddaten verfügbar sind. Gemeinsame Industrieprojekte können diese Kosten verteilen, erfordern jedoch auch, dass Betreiber innerhalb gemeinsamer technischer Programme arbeiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
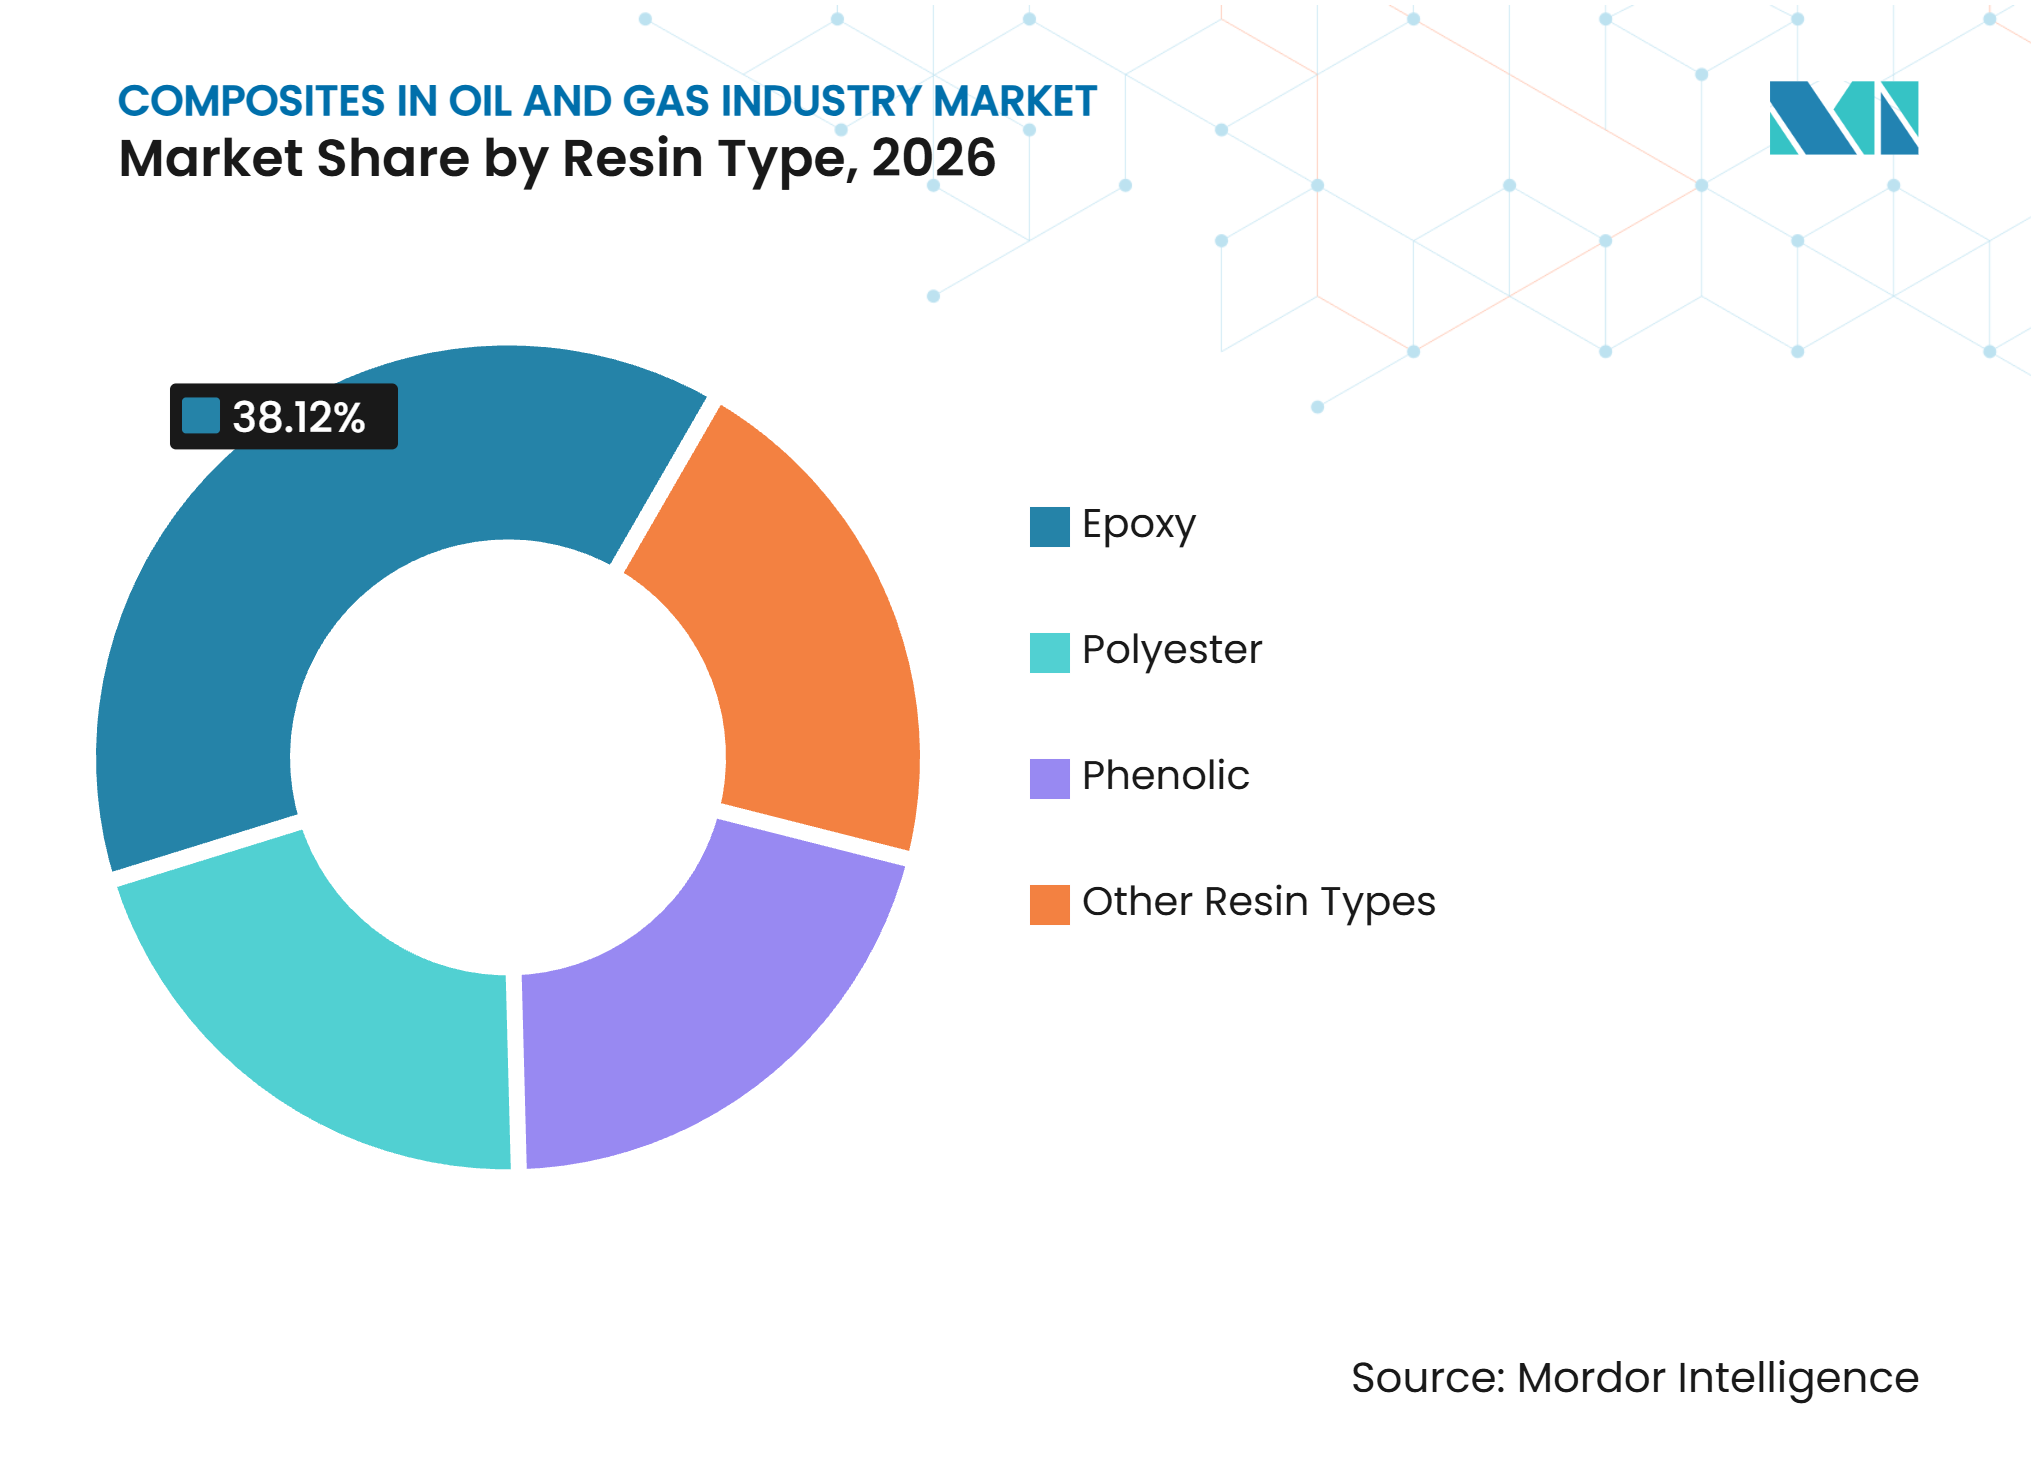
Epoxid verankert sowohl Größe als auch WachstumEpoxid hielt im Jahr 2026 einen Marktanteil von 38,12 % am Markt für Verbundwerkstoffe in der Öl- und Gasindustrie und wird voraussichtlich bis 2032 mit einer CAGR von 6,34 % wachsen. Seine chemische Beständigkeit unterstützt den Einsatz in Systemen, die Schwefelwasserstoff, Kohlendioxid und Sole ausgesetzt sind. Glasfaserverstärkte Epoxidrohre werden für Produktionsverteiler, Injektionsleitungen und Sammelsysteme in Sauergas-Umgebungen verwendet. Ein Bericht der Society of Petroleum Engineers aus dem Jahr 2025 beschrieb glasfaserverstärkte Epoxid-Rohre als kosteneffektive Option für saure oder korrosive Förderbrunnen. Er berichtete von Lieferzeiten von 7 Monaten für glasfaserverstärkte Epoxid-Rohre, verglichen mit 12 bis 13 Monaten für korrosionsbeständige Legierungsrohre.
Polyesterharze dienen Anwendungen mit niedrigerem Druck und niedrigerer Temperatur, einschließlich Wasserinjektion, Feuerlöschsystemen und Produktionswasser-Reinjektion. Phenolharze bleiben wichtig für feuerbewertete Gitterroste, Handläufe und Strukturprofile auf Offshore-Anlagen. Diese Systeme benötigen Feuerschutzleistungen, die den geltenden maritimen und Offshore-Anforderungen entsprechen. Vinylester- und thermoplastische Matrizen, einschließlich Polyamid 12 und Polyetheretherketon, gewinnen an Relevanz, da die Verwendung thermoplastischer Verbundwerkstoffrohre zunimmt. ISO 14692 bleibt ein wichtiger Compliance-Faktor für die Qualifizierung von glasfaserverstärkten Kunststoffrohrleitungen, was Harzsysteme mit etablierten Nachweisen begünstigt. Der daraus resultierende Qualifizierungsvorteil hilft Epoxid, eine starke Position im Markt für Verbundwerkstoffe in der Öl- und Gasindustrie zu behalten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fasertyp:
Glasfaser-Skalierung trifft auf die Tiefsee-Kalkulation von KohlenstofffaserGlasfaser hielt im Jahr 2026 einen Marktanteil von 56,34 % am Markt für Verbundwerkstoffe in der Öl- und Gasindustrie, da sie über einen umfangreichen Feldeinsatznachweis und etablierte Fertigungskapazitäten verfügt. Sie bleibt die gängige Verstärkung in glasfaserverstärkten Kunststoffrohren, Tanks, Topside-Strukturen und Downhole-Linern. Ihr Kosten-Leistungs-Verhältnis eignet sich für Anwendungen mit mittlerem Druck, die korrosive Flüssigkeiten handhaben. Hersteller im Nahen Osten, in Südostasien und Südamerika haben große Kapazitäten für glasfaserverstärkte Verbundwerkstoffrohre aufgebaut. Diese Skalierung unterstützt Ersatzprogramme, bei denen Nutzer Verbundwerkstofflösungen mit Stahl vergleichen. Kohlenstofffaser wird bis 2032 voraussichtlich mit einer CAGR von 6,78 % wachsen, unterstützt durch die Nachfrage nach dynamischen, hochdruckfähigen und gewichtssensitiven Tiefwassersystemen.
Kohlenstofffaser bietet hohe spezifische Festigkeit, Ermüdungsbeständigkeit und Korrosionsbeständigkeit, die besonders nützlich in thermoplastischen Verbundwerkstoffrohr-Anwendungen sind. Ihr Einsatz ist stärker auf anspruchsvolle Riser, Flowlines und Subsea-Verbindungen ausgerichtet als auf Standard-Stativrohrleitungen. Glasfaser und Kohlenstofffaser bedienen daher unterschiedliche Betriebsanforderungen, anstatt sich gegenseitig direkt zu ersetzen. Aramidfaser hat Wert, wo Aufprall- und Sprengstoffbeständigkeit wichtig sind. Basaltfaser bleibt relevant für kostenempfindliche korrosionsbeständige Rohranwendungen in Entwicklungsmärkten.
Nach Anwendung:
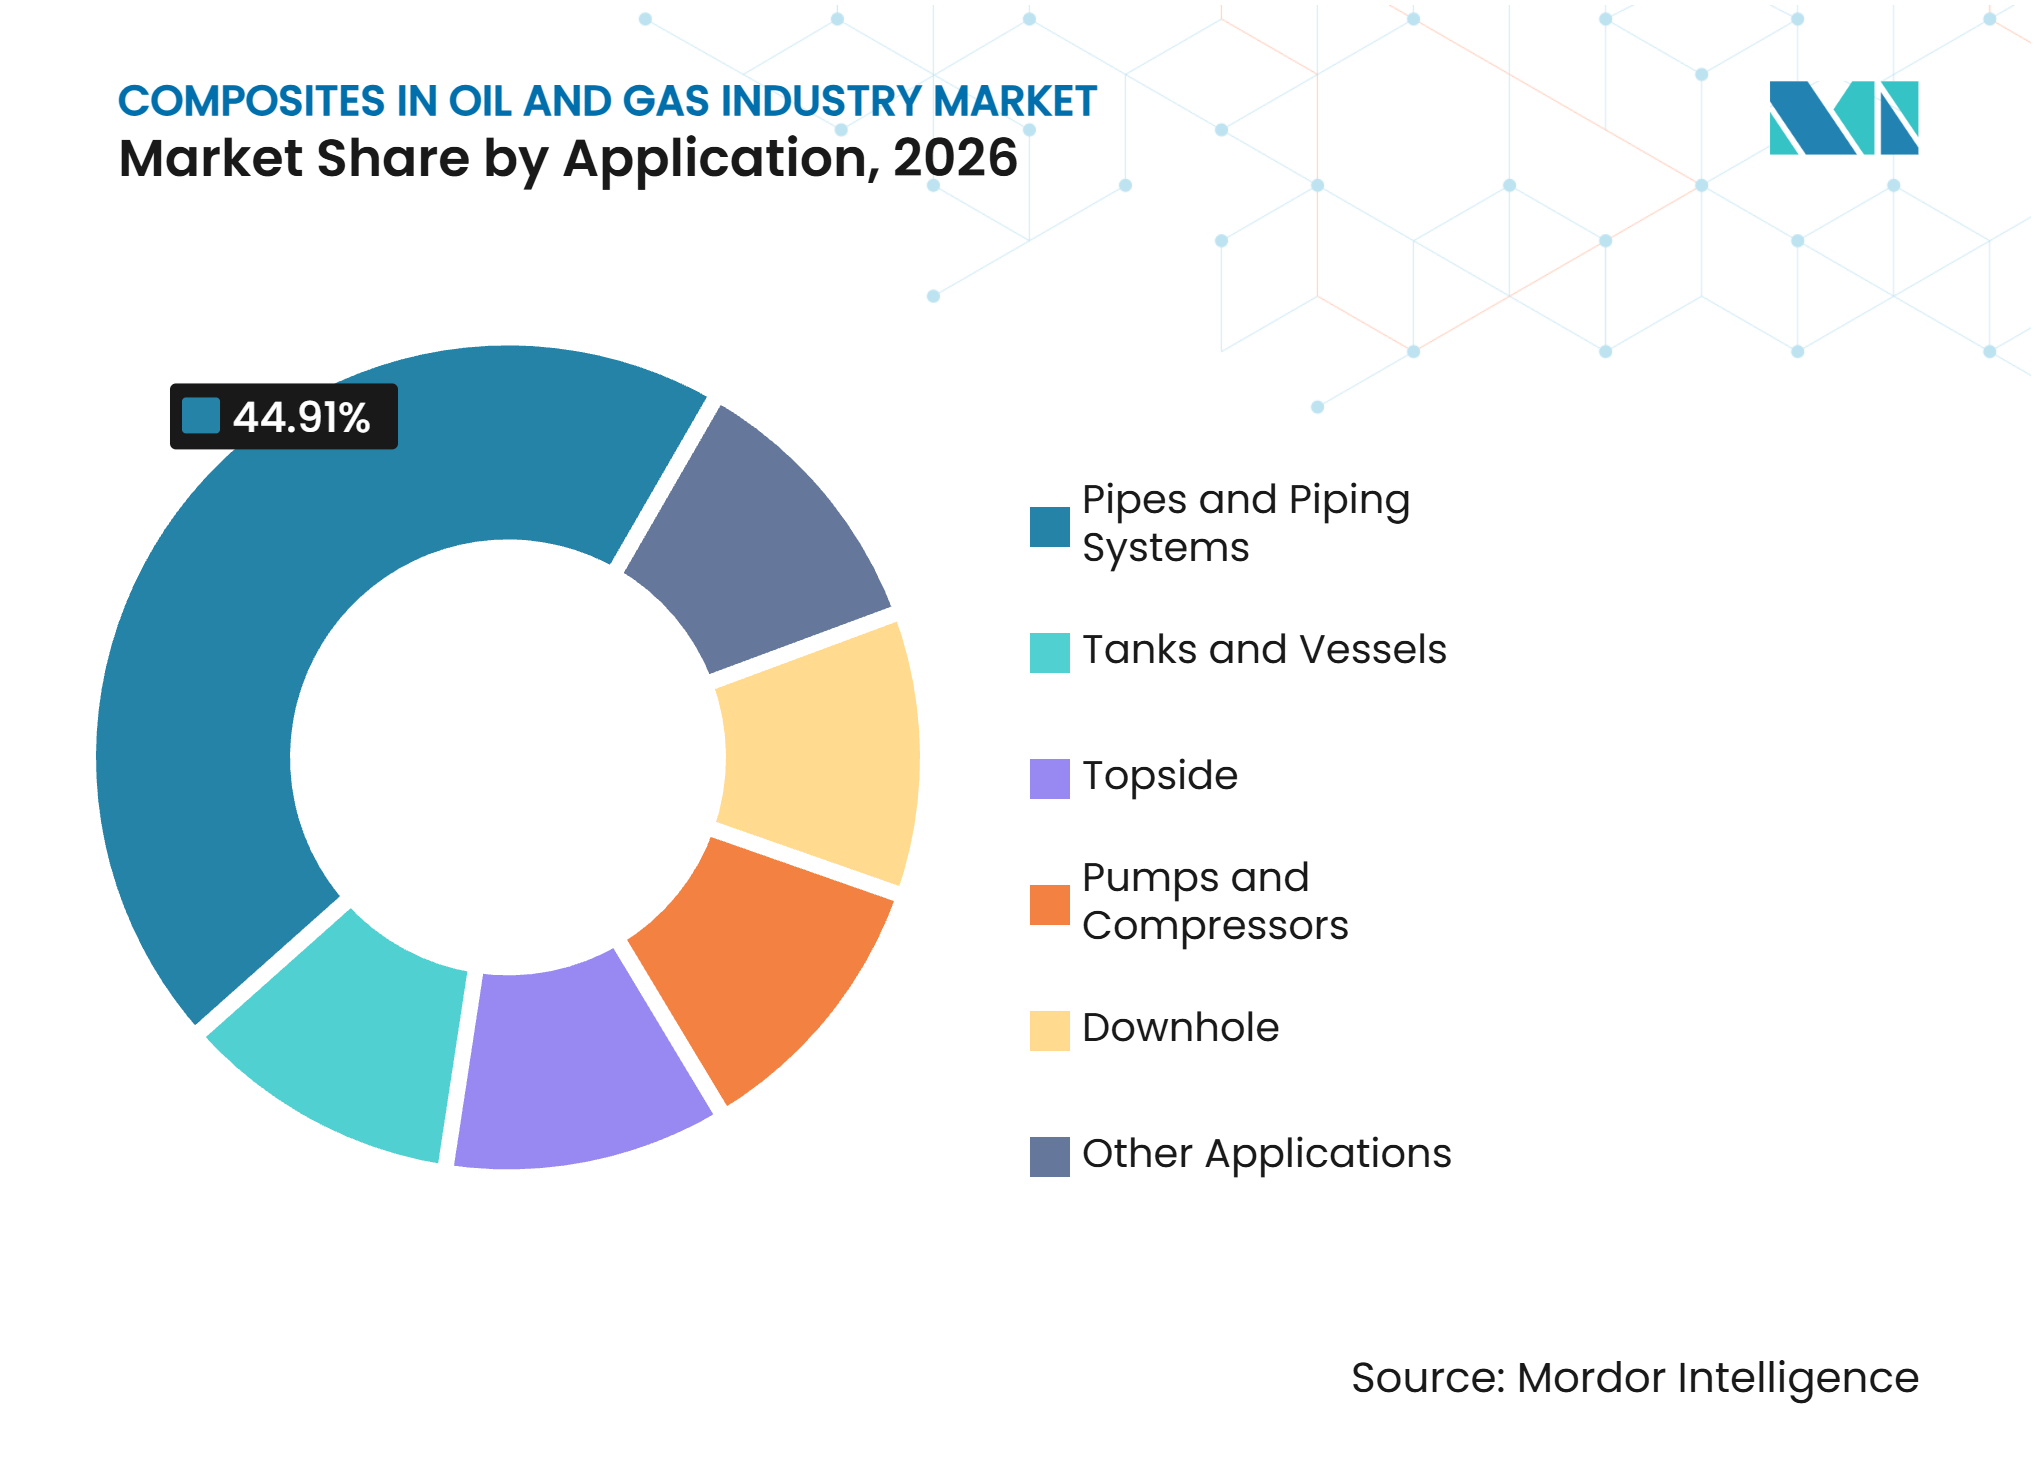
Rohre und Rohrleitungssysteme treiben Umsatz und WachstumRohre und Rohrleitungssysteme hielten im Jahr 2026 einen Marktanteil von 44,91 % am Markt für Verbundwerkstoffe in der Öl- und Gasindustrie und werden voraussichtlich bis 2032 mit einer CAGR von 7,37 % wachsen. Das Segment umfasst glasfaserverstärkte Kunststoff-Sammelleitungen, glasfaserverstärkte Epoxid-Produktionsverteiler, verstärkte thermoplastische Rohre für die Onshore-Sammlung und thermoplastische Verbundwerkstoffrohre für Offshore-Subsea-Anwendungen. Diese Breite verbindet die Nachfrage nach dem Ersatz alternder Stahlinfrastruktur und neuen Tiefwasserentwicklungen. NOV meldete 2025 einen Rekordjahresumsatz bei Verbundwerkstoffen, mit stärkerer Nachfrage nach Verbundwerkstoffrohren aus dem Nahen Osten und von schwimmenden Produktions-, Lager- und Entladeschiffen. Die Buchungen im vierten Quartal erreichten laut der Ergebnisdiskussion des Unternehmens für 2025 ebenfalls ihren höchsten Stand seit 3 Jahren.
Tanks und Behälter werden für die chemische Lagerung, die Handhabung von Produktionswasser und die Kraftstoffaufbewahrung verwendet, wo Korrosionsbeständigkeit eine längere Betriebslebensdauer unterstützt. Topside-Produkte wie Gitterroste, Strukturprofile, Treppenstufen, Handläufe und Kabeltrassen werden auf Offshore-Plattformen weit verbreitet eingesetzt, wo Gewicht und Wartung eine Rolle spielen. Pumpen, Kompressoren und Downhole-Anwendungen sind weniger ausgereift, da ihre Betriebsbedingungen mehr Qualifizierungsnachweise erfordern. Weitere Anwendungen umfassen Verbundwerkstoff-Zentralisierer, Bohrlochkopfschutzsysteme und Subsea-Strukturkomponenten. Die Anwendungsmischung ermöglicht es Lieferanten, Rohrverkäufe mit Installations-, Design-, Inspektions- und Überwachungsdienstleistungen zu kombinieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 32,67 % am Markt für Verbundwerkstoffe in der Öl- und Gasindustrie und wird voraussichtlich bis 2032 mit einer CAGR von 6,66 % wachsen. Die Region kombiniert Tiefwasserentwicklung, Investitionen in die Energiesicherheit und Ersatzbedarf für alternde Onshore- und Flachwasser-Stahlrohrleitungen. Chinas Deep Sea No. 1 Phase 2 betrieb ab Juni 2025 mit seiner geplanten Kapazität bei Wassertiefen über 1.500 Metern und Bedingungen, die den Bedarf an korrosionsbeständigen Systemen erhöhen. Indiens Tiefwasserallianz zwischen Cairn Oil and Gas und TechnipFMC umfasst auch prospektive Arbeiten bei Wassertiefen von 500 bis 2.500 Metern. In Malaysia erhielt Strohm im August 2025 einen Auftrag für vier großkalibrige Kohlenstofffaser- und Polyamid-12-thermoplastische Verbundwerkstoffrohr-Jumper für den Gaseinsatz bei Wassertiefen von bis zu 1.500 Metern. Diese Entwicklungen zeigen eine breitere Verlagerung vom Standard-Rohraustausch hin zu Tiefwassersystemen, die bewährte Materialleistung erfordern.
Nordamerika
Nordamerika hat eine Nachfrage, die mit unkonventionellen Bohrungen, alternden Anlagen im Golf von Amerika und dem Ersatz unterirdischer Kraftstoffspeichersysteme verbunden ist. Das Bureau of Safety and Environmental Enforcement veröffentlichte 2026 seinen Blueprint zur amerikanischen Energiedominanz, der einen optimierteren Ansatz für die Offshore-Energieproduktion unterstützt[2]. Der regulatorische Einfluss bleibt wichtig, da nichtmetallische Offshore-Systeme glaubwürdige Qualifizierungsnachweise vor dem breiten Einsatz benötigen. Verbundwerkstoff-Frac-Plugs sind ein etablierter Einsatz bei der mehrstufigen hydraulischen Frakturierung, einschließlich Produkten mit einer Bewertung von bis zu 12.000 Pfund pro Quadratzoll und 250 °F. Der Ersatzzyklus für unterirdische Lagertanks unterstützt auch die Nachfrage nach faserverstärkten Kunststoffsystemen über Mattrs Xerxes-Geschäft. Dies schafft einen Endmarkt, der weniger direkt an kurzfristige Upstream-Ausgaben gebunden ist. Lieferanten können daher Offshore-Innovationen mit etablierter Onshore-Ersatznachfrage ausbalancieren.
Europa, Naher Osten, Afrika und Südamerika
Europas Nordsee und der norwegische Kontinentalschelf bleiben anspruchsvolle Umgebungen für die Qualifizierung von Offshore-Rohren, und erfolgreiche Einsätze können die Einführung anderswo beeinflussen. Strohm lieferte 2025 mehr als 11 Kilometer thermoplastische Verbundwerkstoffrohre an das Wilhelmshaven 2 Green Gas Terminal in Deutschland und markierte damit die erste Lieferung von Gas nach Europa durch neu installierte thermoplastische Verbundwerkstoffrohr-Subsea-Infrastruktur. Im Nahen Osten unterzeichnete Future Pipe Industries im November 2025 ein Memorandum of Understanding mit Saudi Aramco zur Stärkung der lokalen Verbundwerkstoff-Fertigungs- und Prüfkapazitäten. Strohms Fadhili-Projekt umfasst 33 Kilometer thermoplastische Verbundwerkstoffrohre und einen vollständig nichtmetallischen Elektrofusionskuppler, der den Übergang von Pilotarbeiten zu größeren Einsätzen unterstützt. Brasiliens Pre-Salt-Aktivitäten unterstützen weiterhin gemeinsame Qualifizierungsarbeiten zwischen Petrobras, Shell, TechnipFMC, NOV und Strohm. Die Marktgröße für Verbundwerkstoffe in der Öl- und Gasindustrie in diesen gemischten Geografien wird durch unterschiedliche regulatorische und lokale Inhaltsbedingungen geprägt, aber der Tiefwasserbetrieb mit hohem Kohlendioxidgehalt gibt allen einen klaren Bedarf an dauerhaften Materialsystemen.
Wettbewerbslandschaft
Marktkonzentration
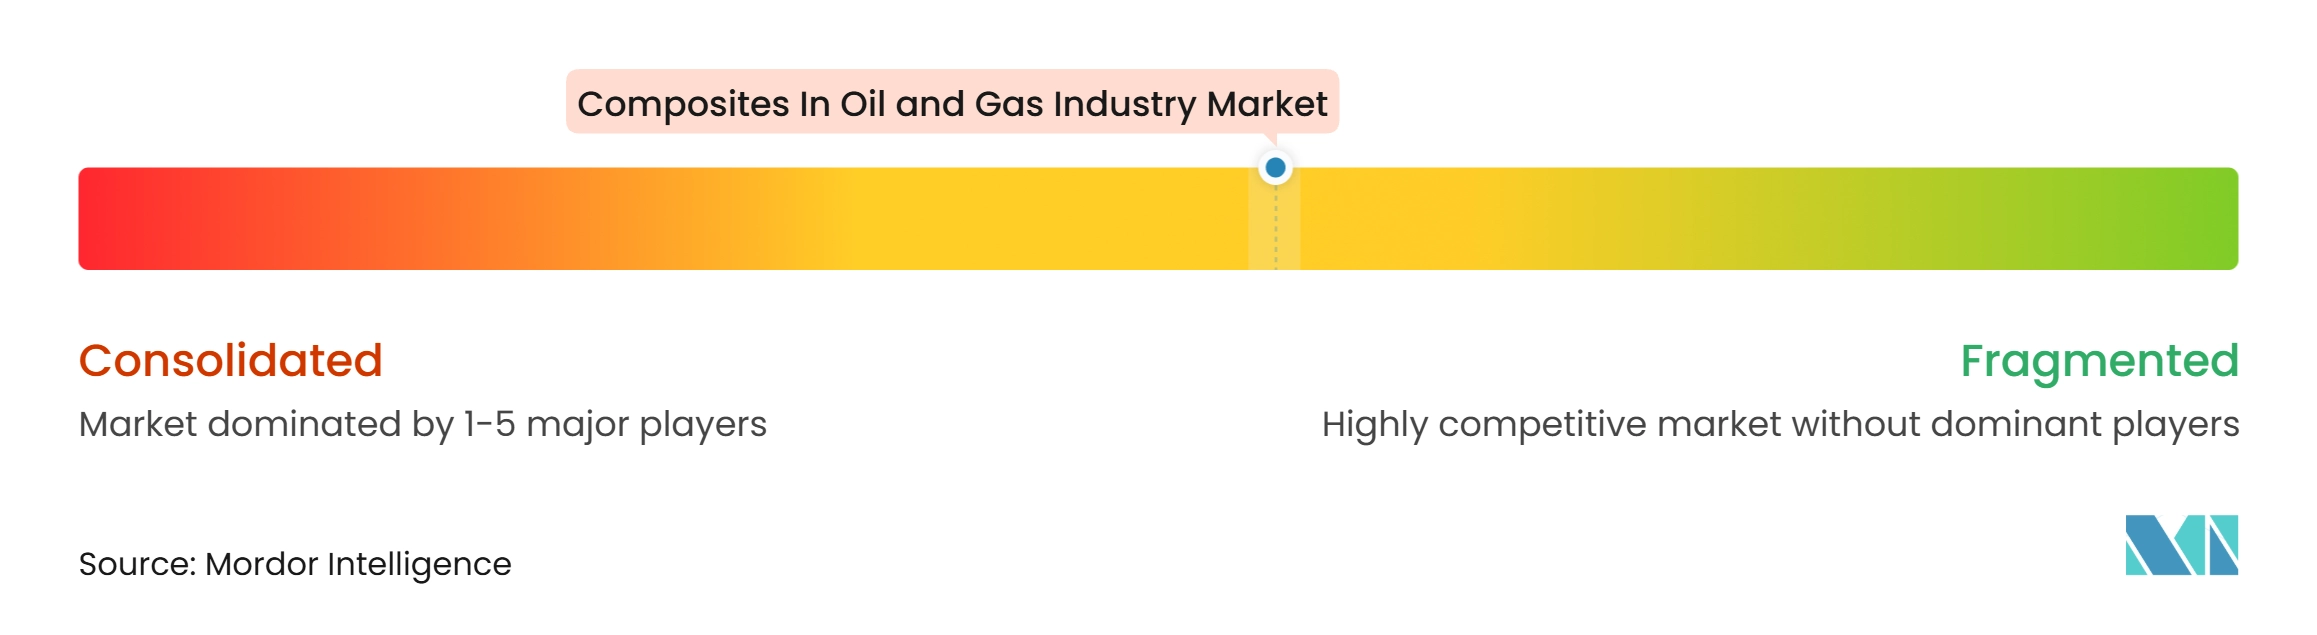
Der Markt für Verbundwerkstoffe in der Öl- und Gasindustrie ist mäßig konzentriert, wobei die fünf führenden Unternehmen Baker Hughes Company, Strohm, NOV, Future Pipe Industries und Amiantit Company umfassen. Unternehmen nutzen Partnerschaften, um die Kosten und den Zeitrahmen von Qualifizierungsprogrammen zu verteilen. Die Zusammenarbeit von Baker Hughes Company und Strohm im Mai 2026 an einem hybriden flexiblen Rohr ist ein Beispiel für diesen Ansatz bei Ultratiefsee-Anwendungen. TechnipFMC plc und Petrobras setzten 2025 auch ihr Programm für hybride flexible Rohre fort, um eine standardisierte Antwort auf Kohlendioxid-Spannungskorrosionsrisse in Pre-Salt-Umgebungen zu entwickeln.
Lokalisierung ist ein weiterer wichtiger Wettbewerbsansatz, insbesondere in Saudi-Arabien und anderen Märkten, die inländische Industriekapazitäten anstreben. Future Pipe Industries und Saudi Aramco formalisierten im November 2025 die Zusammenarbeit bei lokaler Fertigungs- und Prüfinfrastruktur. SLB kooperierte mit Roboze für die lokale Produktion qualifizierter Polyetheretherketon- und Kohlenstofffaser-Polyetheretherketon-Teile in Saudi-Arabien, was Lieferwege für spezialisierte Komponenten verkürzen kann. NOV schloss 2025 auch eine vorkommerzielle Vereinbarung mit Petrobras zur Entwicklung kohlendioxidbeständiger flexibler Rohre für den Tiefwassereinsatz. Diese Schritte zeigen, dass Lieferanten durch technische Qualifizierung und Fertigungspräsenz konkurrieren, nicht nur durch Rohrlieferungen.
Digitales Monitoring wird relevanter, da In-Service-Inspektionsmethoden für druckbeaufschlagte Verbundwerkstoffanlagen begrenzt bleiben. Lieferanten, die faseroptisches oder akustisches Emissionsmonitoring in Rohrwände einbetten können, erhalten möglicherweise Zugang zu wiederkehrenden Integritätsmanagement-Arbeiten. Halliburton erhielt im Juni 2025 das US-Patent 12.331.613 B2 für filamentgewickelte thermoplastische Verbundwerkstoff-Downhole-Werkzeuge, die auf Umfangsfestigkeit ausgelegt sind. Syensqo liefert Spezialpolymermaterialien, die für Verbundwerkstoffsysteme relevant sind, nach der Veräußerung seines Öl- und Gasgeschäfts, während Mattr die Xerxes- und Flexpipe-Geschäfte betreibt.
Marktführer im Markt für Verbundwerkstoffe in der Öl- und Gasindustrie
-
Baker Hughes Company
-
Strohm
-
NOV
-
Future Pipe Industries
-
Amiantit Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verbundwerkstoffe in der Öl- und Gasindustrie Unternehmen in diesem Bericht
- Amiantit Company
- Baker Hughes Company
- Enduro Composites Group
- Exel Composites
- Future Pipe Industries
- Halliburton
- NOV
- SLB
- Solvay
- Strohm
- Strongwell Corporation
- TechnipFMC plc
- Vello Nordic AS
- Weatherford
- ZCL Composites
Neueste Industrielle Entwicklungen in Markt für Verbundwerkstoffe in der Öl- und Gasindustrie
- September 2026: Petrobras, Shell und Strohm schlossen ein gemeinsames Industriequalifizierungsprogramm und Offshore-Feldversuche für thermoplastische Verbundwerkstoffrohr-Technologie (TCP) ab, die für Brasiliens Pre-Salt-Ölfelder entwickelt wurde. Das 6-Zoll-kohlenstofffaserverstärkte Polyamid-12-Rohr absolvierte mehr als 40 Großmaßstabtests und bewies seine Eignung für die Wasser-Wechsel-Gas-Injektion, was den Markt für Verbundwerkstoffe in der Öl- und Gasindustrie durch den erweiterten Einsatz korrosionsbeständiger Verbundwerkstoff-Flowlines in Tiefwasseroperationen unterstützt.
- Juli 2026: AIS schloss die Übernahme von Matrix Composites & Engineering ab, einem australischen Hersteller von fortschrittlichen Verbundwerkstoffen und Subsea-Ingenieurlösungen. Die Übernahme kombiniert die Ingenieur- und Fertigungskapazitäten von AIS mit den Syntaktikschaum- und Subsea-Auftriebstechnologien von Matrix und unterstützt den Markt für Verbundwerkstoffe in der Öl- und Gasindustrie durch erweiterte Fertigungskapazitäten für Offshore-Energie und Subsea-Infrastruktur.
Umfang des Berichts über den Markt für Verbundwerkstoffe in der Öl- und Gasindustrie
In der Öl- und Gasindustrie eingesetzte Verbundwerkstoffe sind technisch entwickelte Materialien, die durch die Kombination von Verstärkungsfasern mit Polymerharzen hergestellt werden, um spezifische mechanische und chemische Eigenschaften zu erzielen. Sie bieten Korrosionsbeständigkeit, hohe Festigkeit-zu-Gewicht-Verhältnisse und Langlebigkeit in anspruchsvollen Betriebsumgebungen.
Der Markt für Verbundwerkstoffe in der Öl- und Gasindustrie ist nach Harztyp, Fasertyp, Anwendung und Geografie segmentiert. Nach Harztyp ist der Markt in Epoxid, Polyester, Phenol und andere Harztypen segmentiert. Nach Fasertyp ist der Markt in Glasfaser, Kohlenstofffaser, Aramidfaser, Basaltfaser und andere Fasertypen segmentiert. Nach Anwendung ist der Markt in Rohre und Rohrleitungssysteme, Tanks und Behälter, Topside, Pumpen und Kompressoren, Downhole und andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Verbundwerkstoffe in der Öl- und Gasindustrie in 17 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Epoxid |
| Polyester |
| Phenol |
| Andere Harztypen |
| Glasfaser |
| Kohlenstofffaser |
| Aramidfaser |
| Basaltfaser |
| Andere Fasertypen |
| Rohre und Rohrleitungssysteme |
| Tanks und Behälter |
| Topside |
| Pumpen und Kompressoren |
| Downhole |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Epoxid | |
| Polyester | ||
| Phenol | ||
| Andere Harztypen | ||
| Nach Fasertyp | Glasfaser | |
| Kohlenstofffaser | ||
| Aramidfaser | ||
| Basaltfaser | ||
| Andere Fasertypen | ||
| Nach Anwendung | Rohre und Rohrleitungssysteme | |
| Tanks und Behälter | ||
| Topside | ||
| Pumpen und Kompressoren | ||
| Downhole | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Verbundwerkstoffe in der Öl- und Gasindustrie?
Die Marktgröße für Verbundwerkstoffe in der Öl- und Gasindustrie wurde 2026 auf 2,90 Milliarden USD geschätzt und soll von 3,07 Milliarden USD im Jahr 2027 auf 4,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,85 % während des Prognosezeitraums (2027–2032).
Welcher Harztyp wird bis 2032 voraussichtlich am schnellsten wachsen?
Epoxid wird voraussichtlich bis 2032 mit einer CAGR von 6,34 % wachsen.
Welcher Fasertyp wird bis 2032 voraussichtlich am schnellsten wachsen?
Kohlenstofffaser wird voraussichtlich bis 2032 mit einer CAGR von 6,78 % wachsen.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Rohre und Rohrleitungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 7,37 % wachsen.