
Tamaño y Participación del Mercado de Compuestos en la Industria del Petróleo y Gas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos en la Industria del Petróleo y Gas por Mordor Intelligence
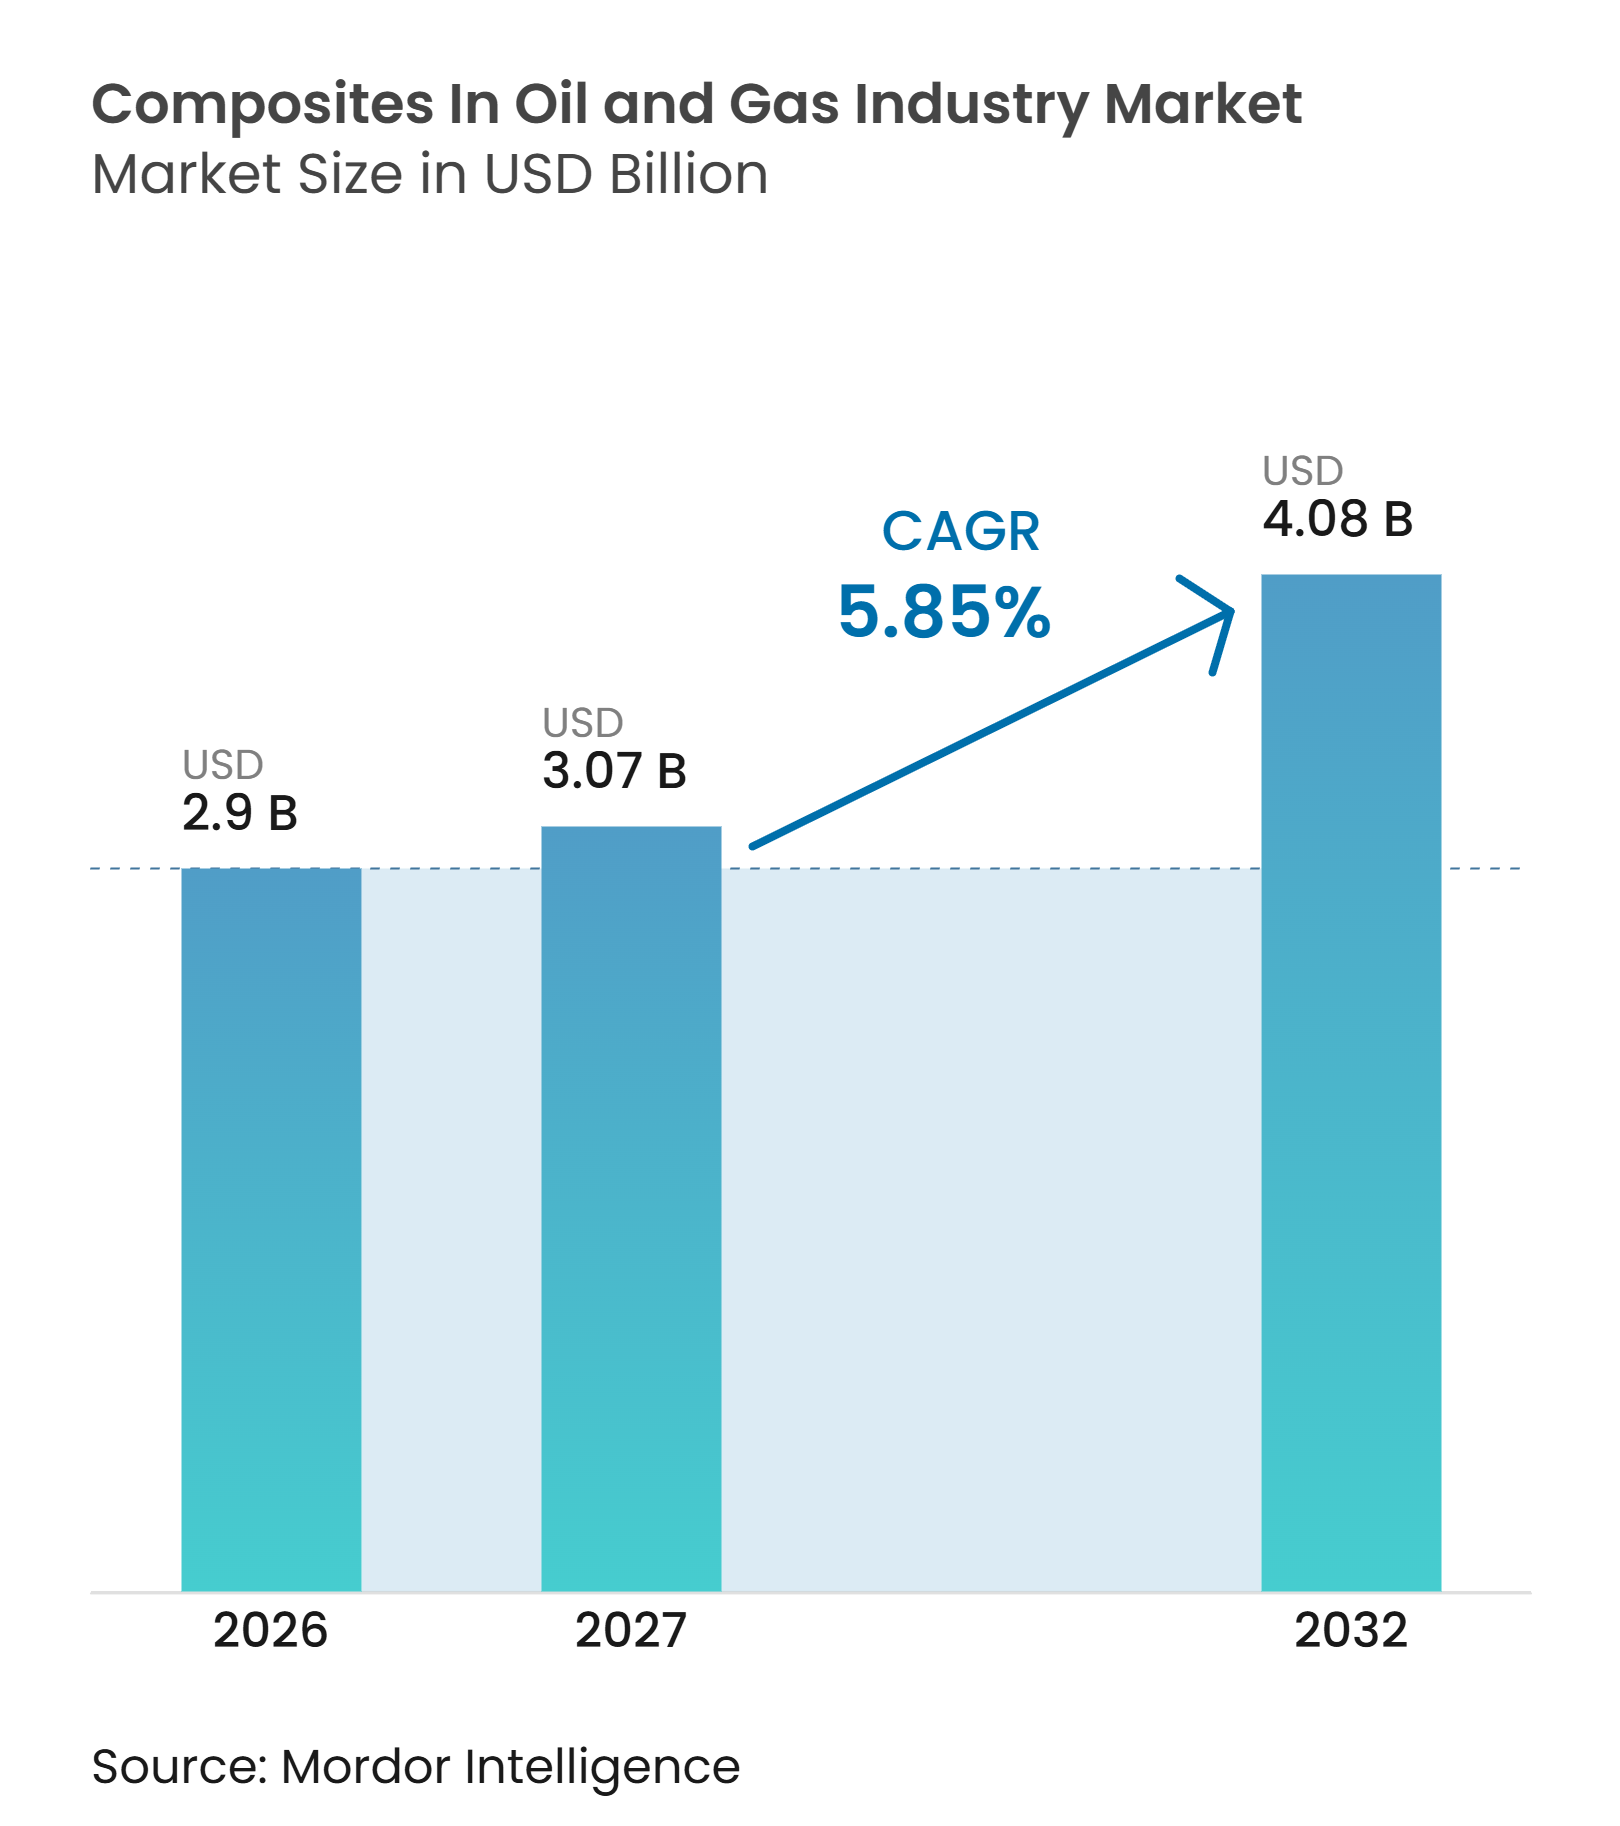
El tamaño del Mercado de Compuestos en la Industria del Petróleo y Gas fue valorado en 2,90 mil millones de USD en 2026 y se estima que crecerá desde 3,07 mil millones de USD en 2027 hasta alcanzar 4,08 mil millones de USD en 2032, a una CAGR del 5,85% durante el período de pronóstico (2027-2032). La demanda se orienta hacia materiales que resisten la corrosión y reducen el peso de los equipos en operaciones de exploración, transporte intermedio y costa afuera. Los operadores evalúan cada vez más las tuberías, las estructuras de cubierta superior y las herramientas de fondo de pozo en función del costo del ciclo de vida en lugar del costo de compra inicial. La actividad en aguas profundas y un historial de calificación más amplio para los sistemas de tuberías compuestas termoplásticas respaldan este cambio. El mercado de compuestos en la industria del petróleo y gas también enfrenta un desafío en la cadena de suministro, ya que las dimensiones de tuberías calificadas, las clasificaciones de presión, las capacidades de instalación y los registros de inspección requieren tiempo para desarrollarse, especialmente cuando los proyectos requieren diseños no estándar. Esto deja al mercado de compuestos en la industria del petróleo y gas dependiente de proveedores capaces de combinar ingeniería de productos, soporte de terminación en campo y evidencia de condiciones operativas previas. Los proveedores establecidos pueden beneficiarse de esta brecha porque sus datos de campo, experiencia en instalación y registros de evaluación no destructiva son difíciles de replicar para los nuevos participantes, mientras que los operadores pueden evitar el riesgo técnico y de programación asociado con el establecimiento de nuevos programas de calificación para cada proyecto, especialmente cuando los activos de producción críticos deben permanecer en servicio continuo y confiable durante todo el ciclo operativo completo.
Conclusiones Clave del Informe
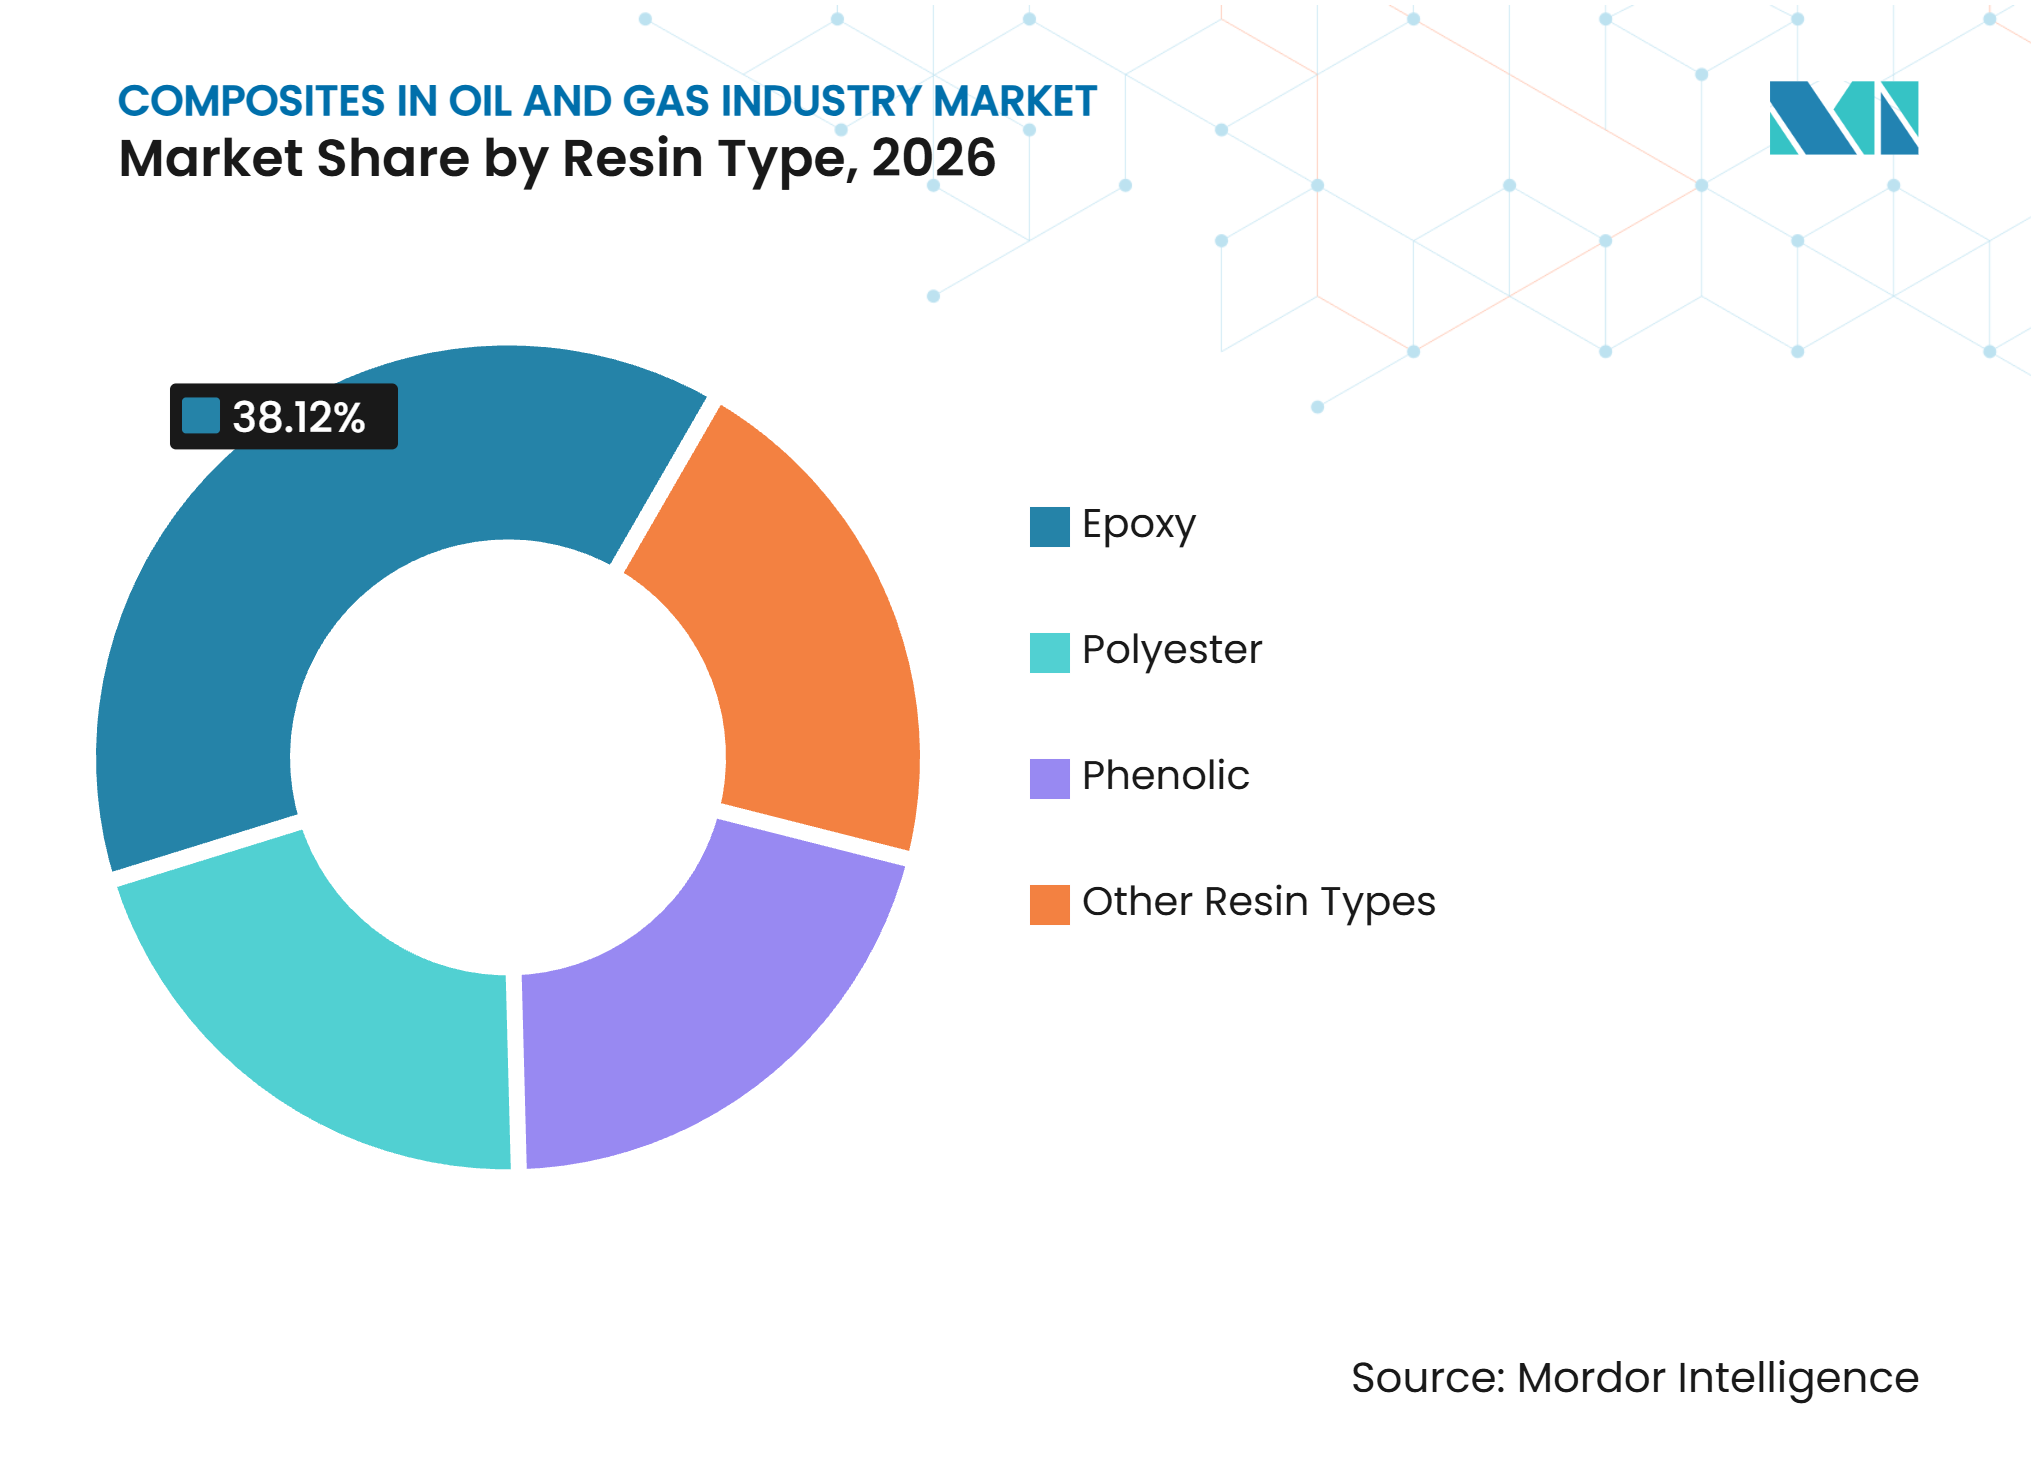
- Por tipo de resina, el epoxi representó el 38,12% de la participación del mercado de compuestos en la industria del petróleo y gas en 2026 y se prevé que avance a una CAGR del 6,34% hasta 2032.
- Por tipo de fibra, la fibra de vidrio representó el 56,34% de la participación del mercado de compuestos en la industria del petróleo y gas en 2026, mientras que se prevé que la fibra de carbono avance a una CAGR del 6,78% hasta 2032.
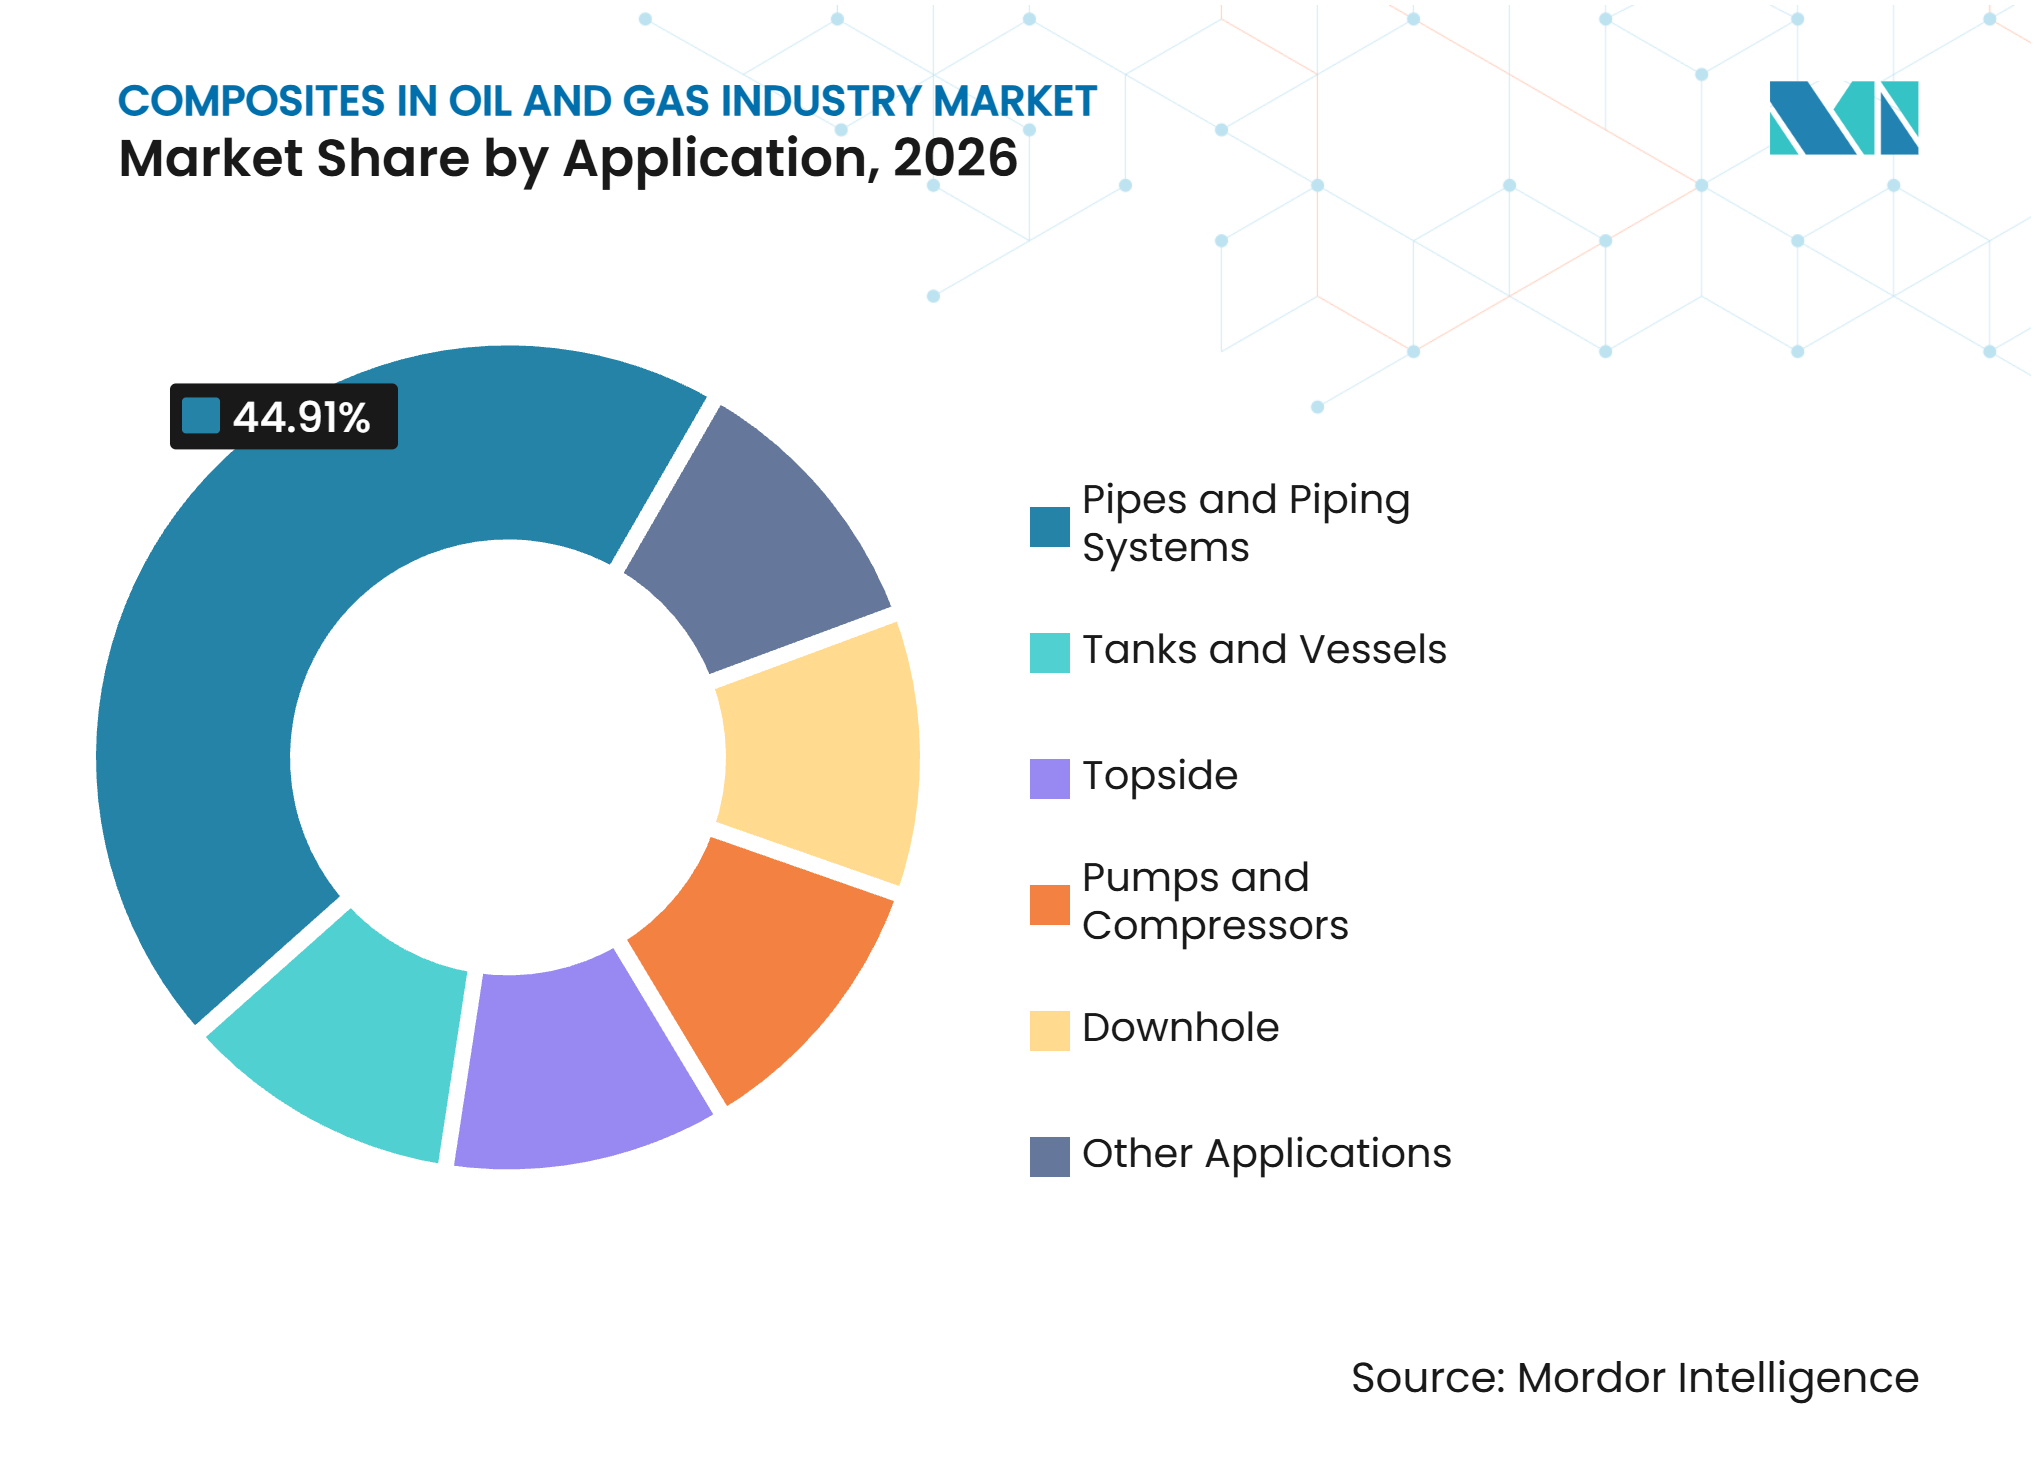
- Por aplicación, las tuberías y sistemas de tuberías representaron el 44,91% de la participación del mercado de compuestos en la industria del petróleo y gas en 2026 y se prevé que avancen a una CAGR del 7,37% hasta 2032.
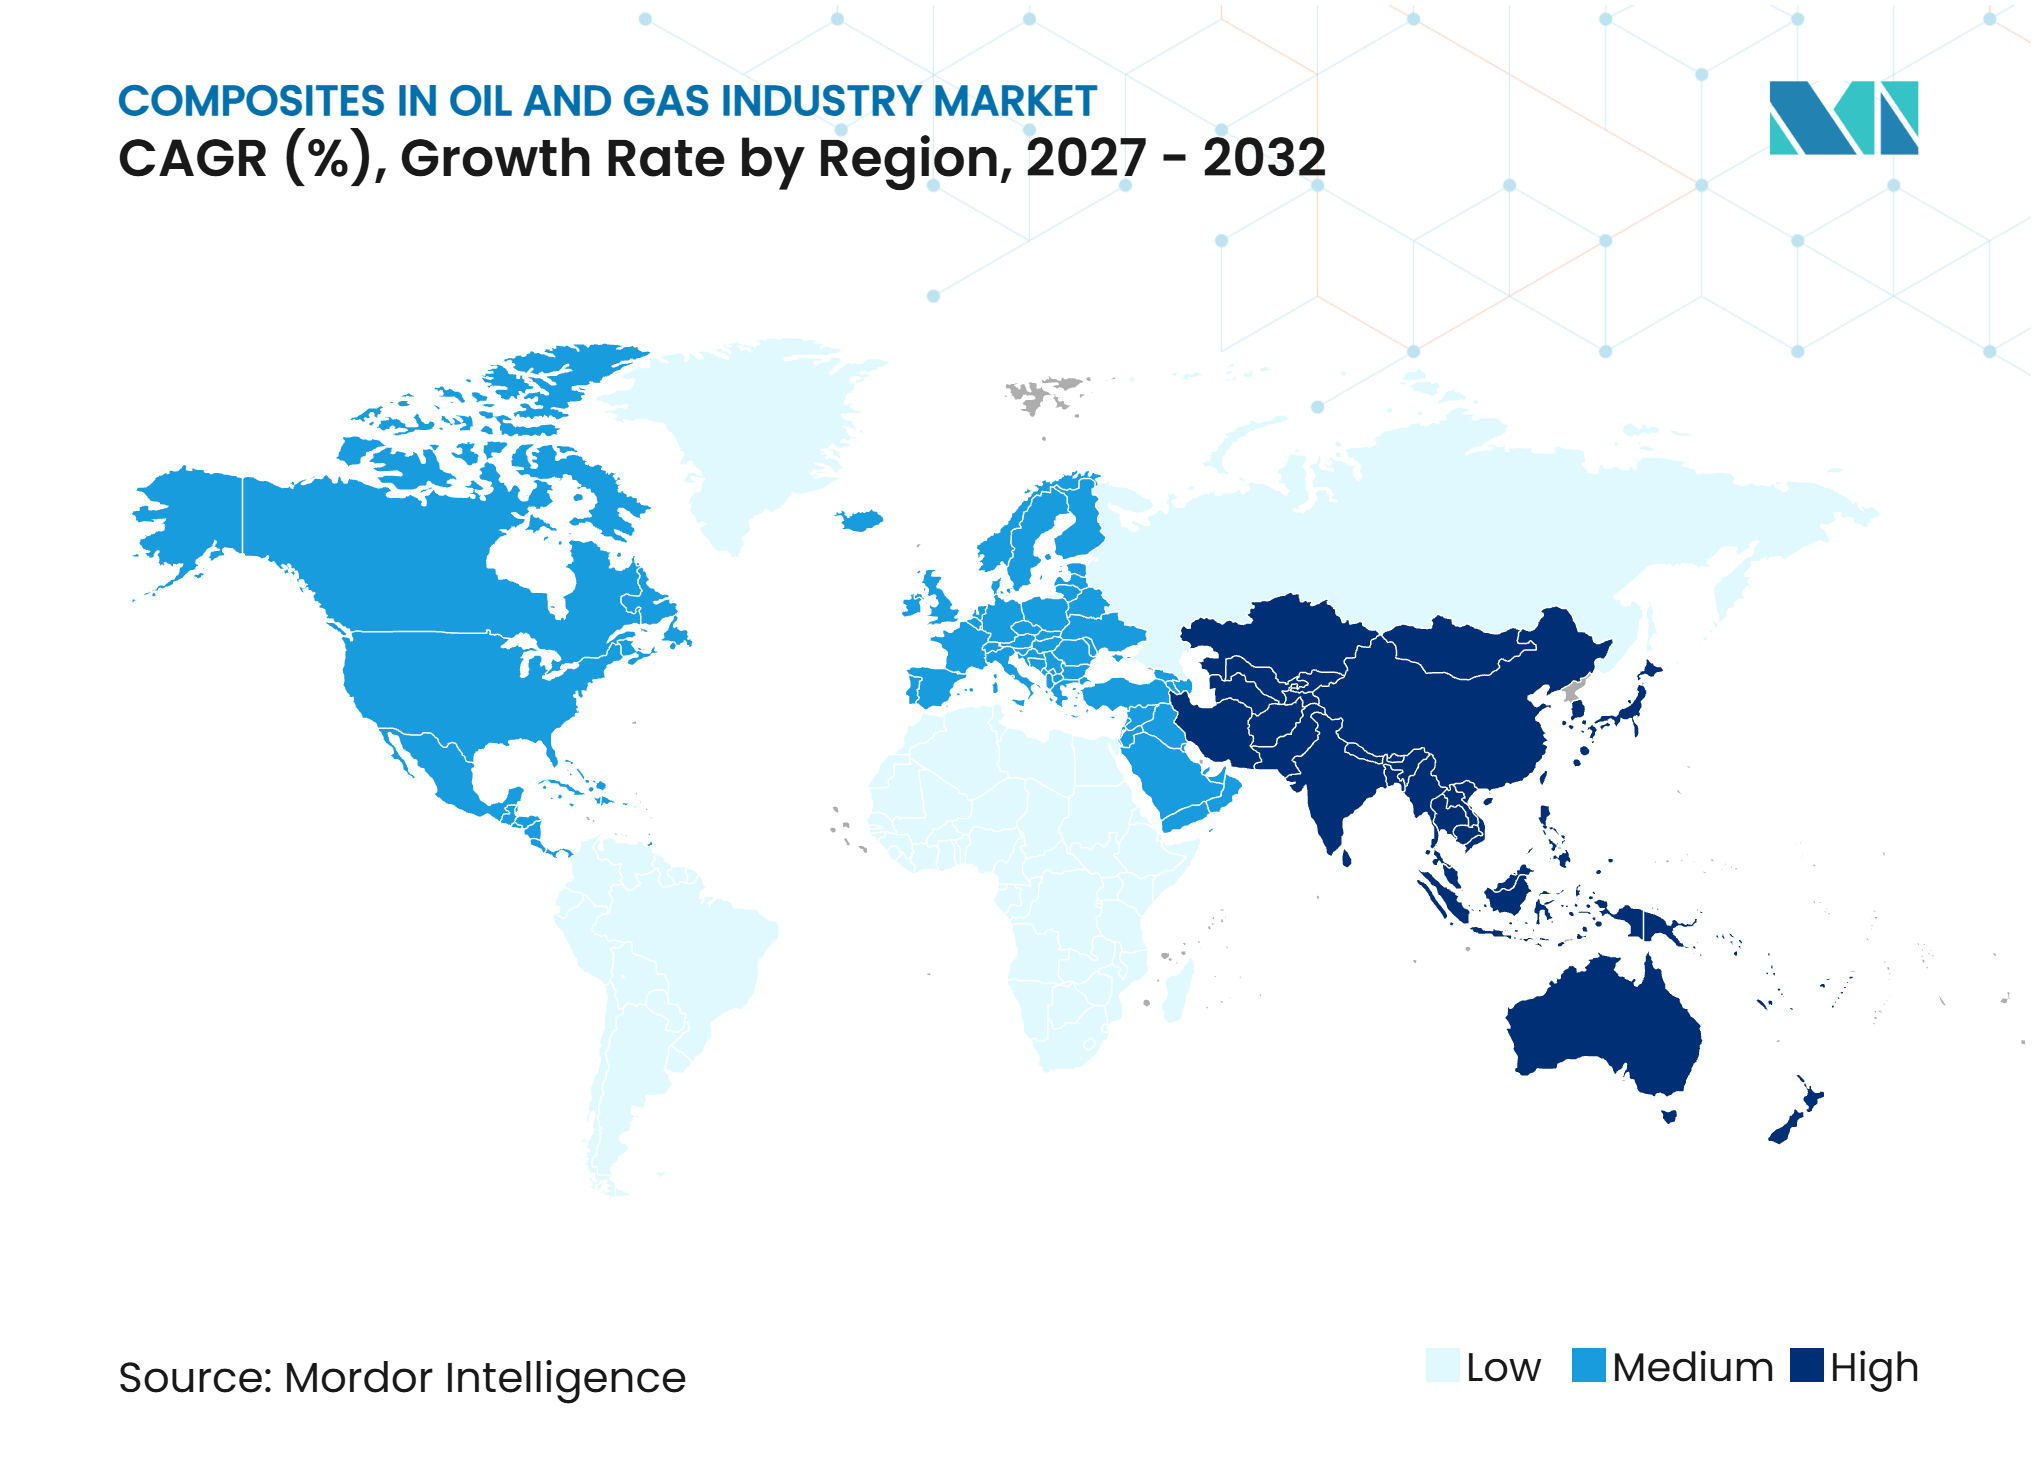
- Por geografía, Asia-Pacífico representó el 32,67% de la participación del mercado de compuestos en la industria del petróleo y gas en 2026 y se prevé que avance a una CAGR del 6,66% hasta 2032
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de la Corrosión y Ventajas en el Costo del Ciclo de Vida | +2.0% | Global; mayor en Oriente Medio, costa afuera de Asia-Pacífico y Mar del Norte | Largo plazo (≥ 4 años) |
| Expansión de la Producción de Petróleo y Gas en Alta Mar y Aguas Profundas | +1.4% | Asia-Pacífico, América del Sur (Brasil, Guyana), África Occidental | Mediano plazo (2-4 años) |
| Reducción de Peso en Infraestructura Costa Afuera y de Aguas Profundas | +0.9% | Costa afuera global, concentrado en aguas ultraprofundas de Asia-Pacífico y Golfo de América | Mediano plazo (2-4 años) |
| Calificación de Tuberías Compuestas Termoplásticas para Aplicaciones en Aguas Ultraprofundas | +0.7% | Presal de Brasil, aguas profundas de Asia-Pacífico, Mar del Norte | Largo plazo (≥ 4 años) |
| Crecimiento de la Perforación No Convencional y la Fracturación Hidráulica Multietapa | +0.5% | América del Norte (Permian, Marcellus, Montney), Asia-Pacífico (China, Australia) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reducción de la Corrosión y Ventajas en el Costo del Ciclo de Vida
La corrosión genera demandas de mantenimiento recurrentes en los sistemas costa afuera, mientras que los compuestos ofrecen resistencia inherente al material en lugar de depender de recubrimientos o reparaciones periódicas. Los sistemas de tuberías compuestas pueden superar los 50 años de vida útil y pueden reducir los requisitos de mantenimiento hasta en un 60% en comparación con las alternativas de acero al carbono. Su menor peso también puede reducir el trabajo estructural necesario durante las modernizaciones de instalaciones existentes. Future Pipe Industries recibió en enero de 2025 un contrato para suministrar tuberías de epoxi reforzado con vidrio Wavistrong para 520 pozos de recuperación en Dubái. Ese proyecto muestra cómo los campos maduros están reemplazando las especificaciones de acero heredadas donde los costos de corrosión y mantenimiento son persistentes. La investigación sobre pruebas de degradación acelerada para tuberías no metálicas de fondo de pozo también está fortaleciendo la evidencia de servicio prolongado que los operadores requieren antes de ampliar los períodos de calificación.
Expansión de la Producción de Petróleo y Gas en Alta Mar y Aguas Profundas
Los proyectos en aguas profundas aumentan la necesidad de materiales que puedan operar en condiciones corrosivas mientras reducen la carga sobre la infraestructura costa afuera. El Mar Profundo No. 1 Fase 2 de China alcanzó su capacidad de producción anual diseñada de 4,5 mil millones de metros cúbicos en junio de 2025, a profundidades de agua superiores a 1.500 metros[1]. El proyecto ilustra cómo los desarrollos más profundos ponen mayor énfasis en el rendimiento de los materiales en las líneas de flujo e infraestructura relacionada. En India, Cairn oil and gas y TechnipFMC formaron en marzo de 2025 una alianza para apoyar futuros trabajos en aguas profundas a profundidades de 500 a 2.500 metros. A medida que aumenta la profundidad del agua, la ventaja peso-tensión de los sistemas compuestos se vuelve más relevante. Esto convierte la inversión en aguas profundas en un cambio en los requisitos de materiales, no solo en un aumento en los volúmenes de equipos.
Reducción de Peso en Infraestructura Costa Afuera y de Aguas Profundas
El límite de peso en cubierta superior restringe la flexibilidad de diseño de las plataformas de producción flotantes y condiciona la selección de equipos. Un estudio de 2025 encontró que los riser de polímero reforzado con fibra optimizados tenían una masa unitaria equivalente al 27,0% de los riser metálicos comparables. Un menor peso suspendido puede reducir los requisitos de tensión superior y disminuir la dependencia de los buques de instalación de mayor capacidad. Baker Hughes Company y Strohm firmaron en mayo de 2026 un memorando de entendimiento para desarrollar una tubería flexible híbrida para riser y líneas de flujo en aguas ultraprofundas. Se espera que el sistema propuesto sea un 50% más ligero que la tubería flexible convencional y que reduzca el peso total suspendido en un 40% a profundidades de agua superiores a 3.000 metros. Esto puede ampliar el conjunto de buques capaces de instalar sistemas en aguas profundas sin modificaciones importantes.
Calificación de Tuberías Compuestas Termoplásticas para Aplicaciones en Aguas Ultraprofundas
La adopción de tuberías compuestas termoplásticas depende de pruebas exitosas en condiciones que se aproximen estrechamente al uso en campo. Strohm completó ensayos de campo en aguas profundas con Petrobras en la Cuenca de Campos en julio de 2025 a profundidades de agua cercanas a 1.500 metros. El trabajo incluyó pruebas de aplastamiento, inmersión profunda y conexión vertical bajo los métodos que Petrobras utiliza para tuberías flexibles convencionales. Petrobras, Shell plc y Strohm también completaron un programa para una tubería de fibra de carbono y poliamida 12 de 6 pulgadas para inyección de agua alternada con gas en condiciones de presal. El programa incluyó más de 50.000 horas de prueba, equivalentes a 6 años calendario de servicio continuo, bajo la norma DNV-ST-F119. La norma neerlandesa NEN 3650-6, publicada en junio de 2025, también proporcionó un marco formal para tuberías compuestas termoplásticas en aplicaciones terrestres.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Requisitos Especializados de Instalación | -1.4% | Global; más agudo en mercados dominados por empresas nacionales de petróleo sensibles al costo (Oriente Medio, África Occidental) | Mediano plazo (2-4 años) |
| Largos Ciclos de Calificación para Componentes Críticos que Soportan Presión | -0.8% | Global; concentrado en aguas profundas de Brasil, Asia-Pacífico y Mar del Norte | Largo plazo (≥ 4 años) |
| Estandarización e Inspección Limitadas para Activos Compuestos | -0.5% | Global, más agudo en mercados de modernización de instalaciones existentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Requisitos Especializados de Instalación
Las tuberías compuestas pueden costar entre un 20% y un 40% más que el acero al carbono en la etapa de compra inicial para configuraciones comparables. La diferencia aumenta cuando los sistemas requieren conectores especializados, acoplamientos de electrofusión, equipos de terminación en campo y cuadrillas de instalación capacitadas. Esto sigue siendo difícil en mercados donde los presupuestos de capital reciben mayor peso que los ahorros de mantenimiento posteriores. Las cuadrillas especializadas para terminaciones de tuberías compuestas termoplásticas están concentradas entre un número limitado de contratistas. Strohm utilizó mano de obra local saudí para la terminación de tuberías en el proyecto de la planta de gas Fadhili de Aramco, apoyando el desarrollo de capacidades locales. Sin embargo, las cadenas de suministro locales menos desarrolladas aún pueden dejar los costos de instalación más altos en Oriente Medio y el Sudeste Asiático que en los centros de suministro europeos establecidos.
Largos Ciclos de Calificación para Componentes Críticos que Soportan Presión
Los componentes críticos que soportan presión requieren una verificación de diseño exhaustiva, caracterización de materiales y pruebas de campo antes de que los operadores los aprueben para el servicio de producción. Este proceso es especialmente exigente para los riser, las líneas de flujo de producción y los tubulares de fondo de pozo de alta presión. TechnipFMC plc y Petrobras iniciaron en mayo de 2025 un programa de tecnología de Tubería Flexible Híbrida que utiliza materiales compuestos termoplásticos de fibra de carbono y polietercetona. El programa tiene como objetivo la disponibilidad comercial a partir de 2028, lo que demuestra el tiempo extendido asociado con la calificación en aguas profundas. Mientras los programas de prueba están en curso, los operadores pueden retrasar los compromisos importantes hasta que los datos de rendimiento en campo estén disponibles. Los proyectos conjuntos de la industria pueden distribuir estos costos, pero también requieren que los operadores trabajen dentro de programas técnicos compartidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
El Epoxi Ancla tanto la Escala como el CrecimientoEl epoxi representó el 38,12% de la participación del mercado de compuestos en la industria del petróleo y gas en 2026 y se proyecta que avance a una CAGR del 6,34% hasta 2032. Su resistencia química respalda su uso en sistemas expuestos a sulfuro de hidrógeno, dióxido de carbono y salmuera. Las tuberías de epoxi reforzado con vidrio se utilizan para colectores de producción, líneas de inyección y sistemas de recolección en entornos de servicio ácido. Un artículo de 2025 de la Sociedad de Ingenieros de Petróleo describió los tubulares de epoxi reforzado con vidrio como una opción rentable para pozos productores ácidos o corrosivos. Se informaron plazos de entrega de suministro de 7 meses para tubulares de epoxi reforzado con vidrio, en comparación con 12 a 13 meses para tubulares de aleación resistente a la corrosión.
Las resinas de poliéster sirven para usos de menor presión y temperatura, incluida la inyección de agua, el agua contra incendios y la reinyección de agua producida. Las resinas fenólicas siguen siendo importantes en rejillas con clasificación de fuego, pasamanos y perfiles estructurales utilizados en instalaciones costa afuera. Estos sistemas necesitan un rendimiento ante el fuego adecuado para los requisitos marinos y costa afuera aplicables. Las matrices de éster vinílico y termoplásticas, incluidas la poliamida 12 y la polietercetona, están ganando relevancia a medida que se expande el uso de tuberías compuestas termoplásticas. La norma ISO 14692 sigue siendo un factor clave de cumplimiento para la calificación de tuberías de plástico reforzado con vidrio, lo que favorece los sistemas de resina respaldados por registros establecidos. La ventaja de calificación resultante ayuda al epoxi a mantener una posición sólida en el mercado de compuestos en la industria del petróleo y gas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Fibra:
La Escala de la Fibra de Vidrio se Encuentra con el Cálculo de la Fibra de Carbono en Aguas ProfundasLa fibra de vidrio representó el 56,34% de la participación del mercado de compuestos en la industria del petróleo y gas en 2026 gracias a su extenso historial de campo y su capacidad de fabricación establecida. Sigue siendo el refuerzo común en tuberías de plástico reforzado con vidrio, tanques, estructuras de cubierta superior y revestimientos de fondo de pozo. Su equilibrio costo-rendimiento es adecuado para aplicaciones de presión moderada que manejan fluidos corrosivos. Los fabricantes en Oriente Medio, el Sudeste Asiático y América del Sur han construido capacidad de gran volumen para tuberías compuestas de fibra de vidrio. Esa escala respalda los programas de reemplazo donde los usuarios comparan soluciones compuestas con el acero. Se proyecta que la fibra de carbono avance a una CAGR del 6,78% hasta 2032, respaldada por la demanda de sistemas dinámicos, de alta presión y sensibles al peso en aguas profundas.
La fibra de carbono ofrece alta resistencia específica, resistencia a la fatiga y resistencia a la corrosión que son particularmente útiles en aplicaciones de tuberías compuestas termoplásticas. Su uso está más alineado con riser exigentes, líneas de flujo y conexiones submarinas que con tuberías estáticas estándar. La fibra de vidrio y la fibra de carbono, por tanto, sirven a diferentes requisitos operativos en lugar de reemplazarse directamente entre sí. La fibra de aramida tiene valor donde la resistencia al impacto y a las explosiones es importante. La fibra de basalto sigue siendo relevante para aplicaciones de tuberías resistentes a la corrosión sensibles al costo en mercados en desarrollo.
Por Aplicación:
Las Tuberías y Sistemas de Tuberías Impulsan los Ingresos y el CrecimientoLas tuberías y sistemas de tuberías representaron el 44,91% de la participación del mercado de compuestos en la industria del petróleo y gas en 2026 y se proyecta que avancen a una CAGR del 7,37% hasta 2032. El segmento incluye líneas de recolección de plástico reforzado con vidrio, colectores de producción de epoxi reforzado con vidrio, tuberías termoplásticas reforzadas para recolección terrestre y tuberías compuestas termoplásticas para aplicaciones submarinas costa afuera. Esta amplitud vincula la demanda tanto de reemplazo de infraestructura de acero envejecida como de nuevos desarrollos en aguas profundas. NOV reportó ingresos compuestos anuales récord en 2025, con una mayor demanda de tuberías compuestas proveniente de Oriente Medio y de buques de producción, almacenamiento y descarga flotantes. Sus reservas del cuarto trimestre también alcanzaron su nivel más alto en 3 años, según el análisis de resultados de 2025 de la empresa.
Los tanques y recipientes se utilizan para el almacenamiento de productos químicos, el manejo de agua producida y la contención de combustible, donde la resistencia a la corrosión respalda una vida operativa más larga. Los productos de cubierta superior, como rejillas, perfiles estructurales, peldaños de escaleras, pasamanos y bandejas de cables, se utilizan ampliamente en plataformas costa afuera donde el peso y el mantenimiento son importantes. Las bombas, los compresores y los usos de fondo de pozo siguen siendo menos maduros porque sus condiciones de servicio requieren más evidencia de calificación. Otros usos incluyen centralizadores compuestos, sistemas de protección de cabezales de pozo y componentes estructurales submarinos. La combinación de aplicaciones permite a los proveedores combinar ventas de tuberías con servicios de instalación, diseño, inspección y monitoreo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 32,67% de la participación del mercado de compuestos en la industria del petróleo y gas en 2026 y se proyecta que avance a una CAGR del 6,66% hasta 2032. La región combina el desarrollo en aguas profundas, la inversión en seguridad energética y las necesidades de reemplazo de tuberías de acero envejecidas en tierra y en aguas poco profundas. El Mar Profundo No. 1 Fase 2 de China operó a su capacidad diseñada desde junio de 2025, con profundidades de agua superiores a 1.500 metros y condiciones que aumentan la necesidad de sistemas resistentes a la corrosión. La alianza en aguas profundas de India entre Cairn oil and gas y TechnipFMC también cubre trabajos prospectivos desde 500 hasta 2.500 metros de profundidad de agua. En Malasia, Strohm recibió en agosto de 2025 un pedido de cuatro jumpers de tubería compuesta termoplástica de gran diámetro de fibra de carbono y poliamida 12 para servicio de gas a profundidades de agua de hasta 1.500 metros. Estos desarrollos muestran un movimiento más amplio desde el reemplazo estándar de tuberías hacia sistemas de aguas profundas que necesitan un rendimiento de materiales comprobado.
América del Norte
América del Norte tiene demanda vinculada a la perforación no convencional, los activos envejecidos del Golfo de América y el reemplazo de sistemas de almacenamiento subterráneo de combustible. La Oficina de Seguridad y Aplicación Ambiental emitió su plan de Dominio Energético Americano en 2026, apoyando un enfoque más simplificado para la producción de energía costa afuera[2]. La influencia regulatoria sigue siendo importante porque los sistemas no metálicos costa afuera requieren evidencia de calificación creíble antes de su despliegue generalizado. Los tapones de fracturación compuestos son un uso establecido en la fracturación hidráulica multietapa, incluidos productos clasificados hasta 12.000 libras por pulgada cuadrada y 250 °F. El ciclo de reemplazo de tanques de almacenamiento subterráneo también respalda la demanda de sistemas de plástico reforzado con fibra a través del negocio Xerxes de Mattr. Esto crea un mercado final que está menos directamente vinculado al gasto de exploración a corto plazo. Los proveedores pueden, por tanto, equilibrar la innovación costa afuera con la demanda de reemplazo terrestre establecida.
Europa, Oriente Medio, África y América del Sur
El Mar del Norte de Europa y la Plataforma Continental Noruega siguen siendo entornos exigentes para la calificación de tuberías costa afuera, y los despliegues exitosos pueden influir en la adopción en otros lugares. Strohm entregó más de 11 kilómetros de tubería compuesta termoplástica a la Terminal de Gas Verde Wilhelmshaven 2 en Alemania en 2025, marcando la primera entrega de gas a Europa a través de infraestructura submarina de tubería compuesta termoplástica recién instalada. En Oriente Medio, Future Pipe Industries firmó en noviembre de 2025 un memorando de entendimiento con Saudi Aramco para fortalecer la capacidad local de fabricación y prueba de compuestos. El proyecto Fadhili de Strohm involucra 33 kilómetros de tubería compuesta termoplástica y un acoplamiento de electrofusión completamente no metálico, lo que respalda el cambio de trabajos piloto a despliegues más grandes. La actividad de presal de Brasil continúa respaldando el trabajo conjunto de calificación entre Petrobras, Shell, TechnipFMC, NOV y Strohm. El tamaño del mercado de compuestos en la industria del petróleo y gas en estas geografías mixtas está determinado por condiciones regulatorias y de contenido local diferentes, pero el servicio en aguas profundas con alto contenido de dióxido de carbono les da a todas ellas una necesidad clara de sistemas de materiales duraderos.
Panorama Competitivo
Concentración del Mercado
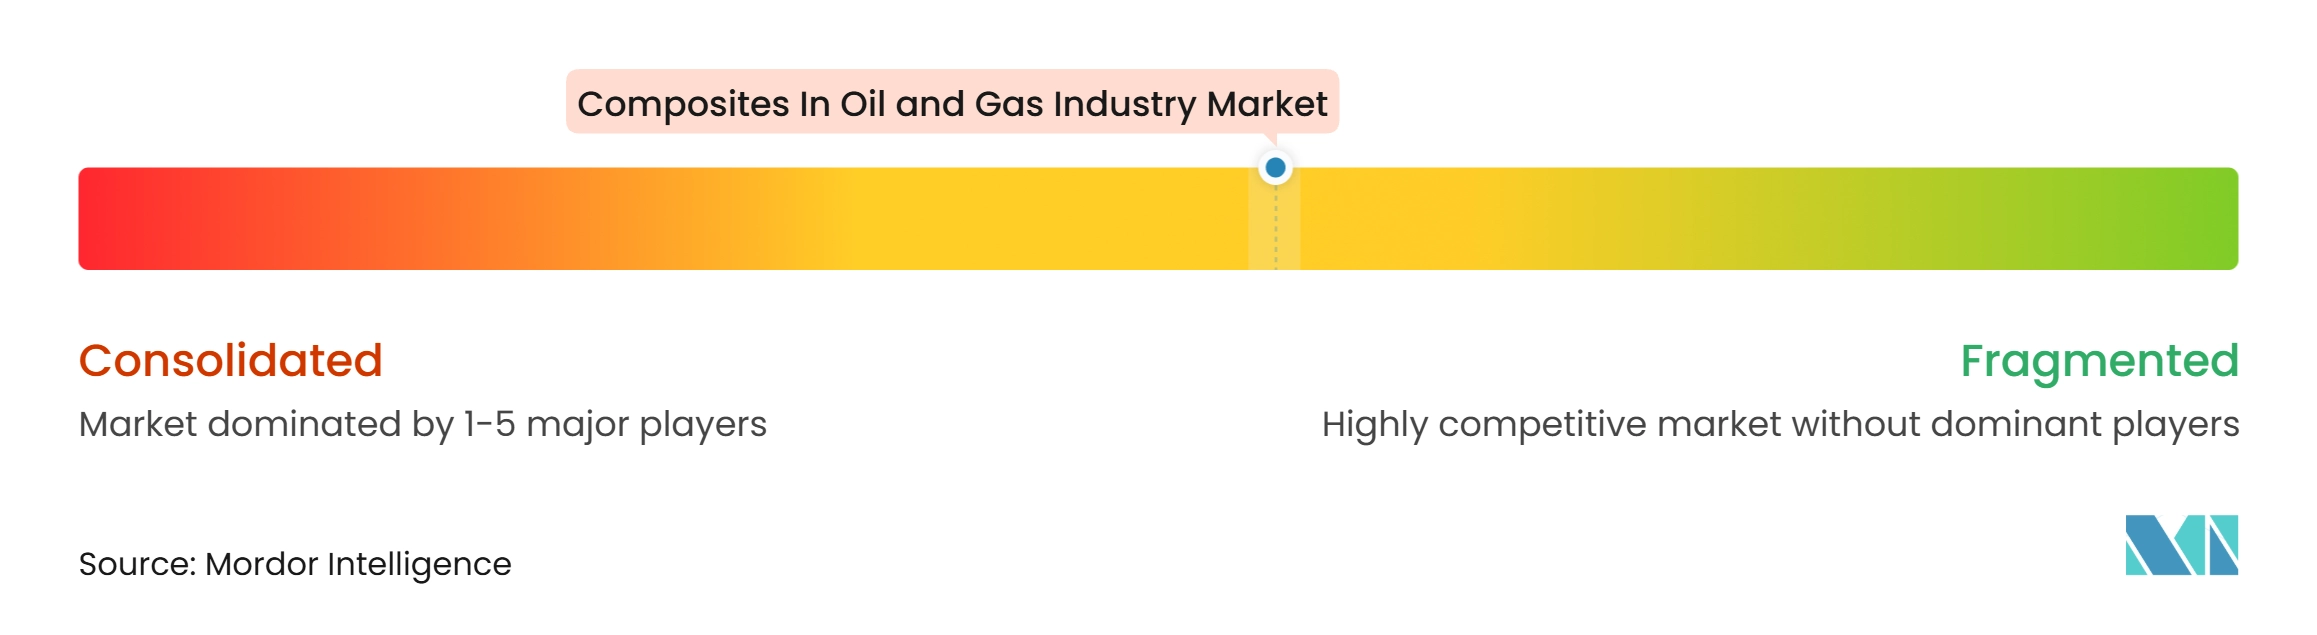
El mercado de compuestos en la industria del petróleo y gas está moderadamente concentrado, con los cinco principales actores que incluyen Baker Hughes Company, Strohm, NOV, Future Pipe Industries y Amiantit Company. Las empresas utilizan asociaciones para distribuir el costo y el tiempo de los programas de calificación. La colaboración de mayo de 2026 entre Baker Hughes Company y Strohm sobre una tubería flexible híbrida es un ejemplo de este enfoque para aplicaciones en aguas ultraprofundas. TechnipFMC plc y Petrobras también continuaron su programa de tubería flexible híbrida en 2025 para desarrollar una respuesta estandarizada al agrietamiento por corrosión bajo tensión de dióxido de carbono en entornos de presal.
La localización es otro enfoque competitivo importante, particularmente en Arabia Saudita y otros mercados que buscan capacidad industrial doméstica. Future Pipe Industries y Saudi Aramco formalizaron la cooperación en infraestructura de fabricación y prueba local en noviembre de 2025. SLB se asoció con Roboze para la producción local de piezas calificadas de polietercetona y polietercetona reforzada con fibra de carbono en Arabia Saudita, lo que puede acortar las rutas de suministro para componentes especializados. NOV también celebró un acuerdo precomercial con Petrobras en 2025 para desarrollar tuberías flexibles resistentes al dióxido de carbono para uso en aguas profundas. Estos movimientos indican que los proveedores compiten a través de la calificación técnica y la presencia de fabricación, no solo a través del suministro de tuberías.
El monitoreo digital se está volviendo más relevante porque los métodos de inspección en servicio para activos compuestos presurizados siguen siendo limitados. Los proveedores que pueden incorporar monitoreo de fibra óptica o emisión acústica en las paredes de las tuberías pueden obtener acceso a trabajos recurrentes de gestión de integridad. Halliburton recibió la Patente de EE. UU. 12.331.613 B2 en junio de 2025 para herramientas de fondo de pozo compuestas termoplásticas enrolladas con filamento diseñadas para priorizar la resistencia circunferencial. Syensqo suministra materiales poliméricos especiales relevantes para los sistemas compuestos tras la desinversión de su negocio de petróleo y gas, mientras que Mattr opera los negocios Xerxes y Flexpipe.
Líderes del Mercado de Compuestos en la Industria del Petróleo y Gas
-
Baker Hughes Company
-
Strohm
-
NOV
-
Future Pipe Industries
-
Amiantit Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compuestos en la Industria del Petróleo y Gas Empresas cubiertas en este informe
- Amiantit Company
- Baker Hughes Company
- Enduro Composites Group
- Exel Composites
- Future Pipe Industries
- Halliburton
- NOV
- SLB
- Solvay
- Strohm
- Strongwell Corporation
- TechnipFMC plc
- Vello Nordic AS
- Weatherford
- ZCL Composites
Desarrollos recientes de la industria en Mercado de Compuestos en la Industria del Petróleo y Gas
- Septiembre de 2026: Petrobras, Shell y Strohm completaron un programa conjunto de calificación industrial y ensayos de campo costa afuera para la tecnología de tubería compuesta termoplástica (TCP) diseñada para los campos petrolíferos de presal de Brasil. La tubería de poliamida 12 reforzada con fibra de carbono de 6 pulgadas completó más de 40 pruebas a escala completa y demostró su idoneidad para la inyección de agua alternada con gas, apoyando el mercado de compuestos en la industria del petróleo y gas mediante el uso ampliado de líneas de flujo compuestas resistentes a la corrosión en operaciones de aguas profundas.
- Julio de 2026: AIS completó la adquisición de Matrix Composites & Engineering, un fabricante australiano de materiales compuestos avanzados y soluciones de ingeniería submarina. La adquisición combina las capacidades de ingeniería y fabricación de AIS con las tecnologías de espuma sintáctica y flotabilidad submarina de Matrix, apoyando el mercado de compuestos en la industria del petróleo y gas mediante capacidades de fabricación ampliadas para energía costa afuera e infraestructura submarina.
Alcance del Informe sobre el Mercado de Compuestos en la Industria del Petróleo y Gas
Los compuestos utilizados en la industria del petróleo y gas son materiales de ingeniería fabricados combinando fibras de refuerzo con resinas poliméricas para lograr propiedades mecánicas y químicas específicas. Ofrecen resistencia a la corrosión, altas relaciones resistencia-peso y durabilidad en entornos operativos exigentes.
El Mercado de Compuestos en la Industria del Petróleo y Gas está segmentado por tipo de resina, tipo de fibra, aplicación y geografía. Por tipo de resina, el mercado está segmentado en epoxi, poliéster, fenólico y otros tipos de resina. Por tipo de fibra, el mercado está segmentado en fibra de vidrio, fibra de carbono, fibra de aramida, fibra de basalto y otros tipos de fibra. Por aplicación, el mercado está segmentado en tuberías y sistemas de tuberías, tanques y recipientes, cubierta superior, bombas y compresores, fondo de pozo y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los compuestos en la industria del petróleo y gas en 17 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Epoxi |
| Poliéster |
| Fenólico |
| Otros Tipos de Resina |
| Fibra de Vidrio |
| Fibra de Carbono |
| Fibra de Aramida |
| Fibra de Basalto |
| Otros Tipos de Fibra |
| Tuberías y Sistemas de Tuberías |
| Tanques y Recipientes |
| Cubierta Superior |
| Bombas y Compresores |
| Fondo de Pozo |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Epoxi | |
| Poliéster | ||
| Fenólico | ||
| Otros Tipos de Resina | ||
| Por Tipo de Fibra | Fibra de Vidrio | |
| Fibra de Carbono | ||
| Fibra de Aramida | ||
| Fibra de Basalto | ||
| Otros Tipos de Fibra | ||
| Por Aplicación | Tuberías y Sistemas de Tuberías | |
| Tanques y Recipientes | ||
| Cubierta Superior | ||
| Bombas y Compresores | ||
| Fondo de Pozo | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de compuestos en la industria del petróleo y gas?
El tamaño del mercado de compuestos en la industria del petróleo y gas fue valorado en 2,90 mil millones de USD en 2026 y se estima que crecerá desde 3,07 mil millones de USD en 2027 hasta alcanzar 4,08 mil millones de USD en 2032, a una CAGR del 5,85% durante el período de pronóstico (2027-2032).
¿Qué tipo de resina se proyecta que avance más rápido hasta 2032?
Se proyecta que el epoxi crezca a una CAGR del 6,34% hasta 2032.
¿Qué tipo de fibra se proyecta que avance más rápido hasta 2032?
Se proyecta que la fibra de carbono avance a una CAGR del 6,78% hasta 2032.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que las tuberías y sistemas de tuberías avancen a una CAGR del 7,37% hasta 2032.