
Taille et Part du Marché des Composites dans l'Industrie Pétrolière et Gazière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
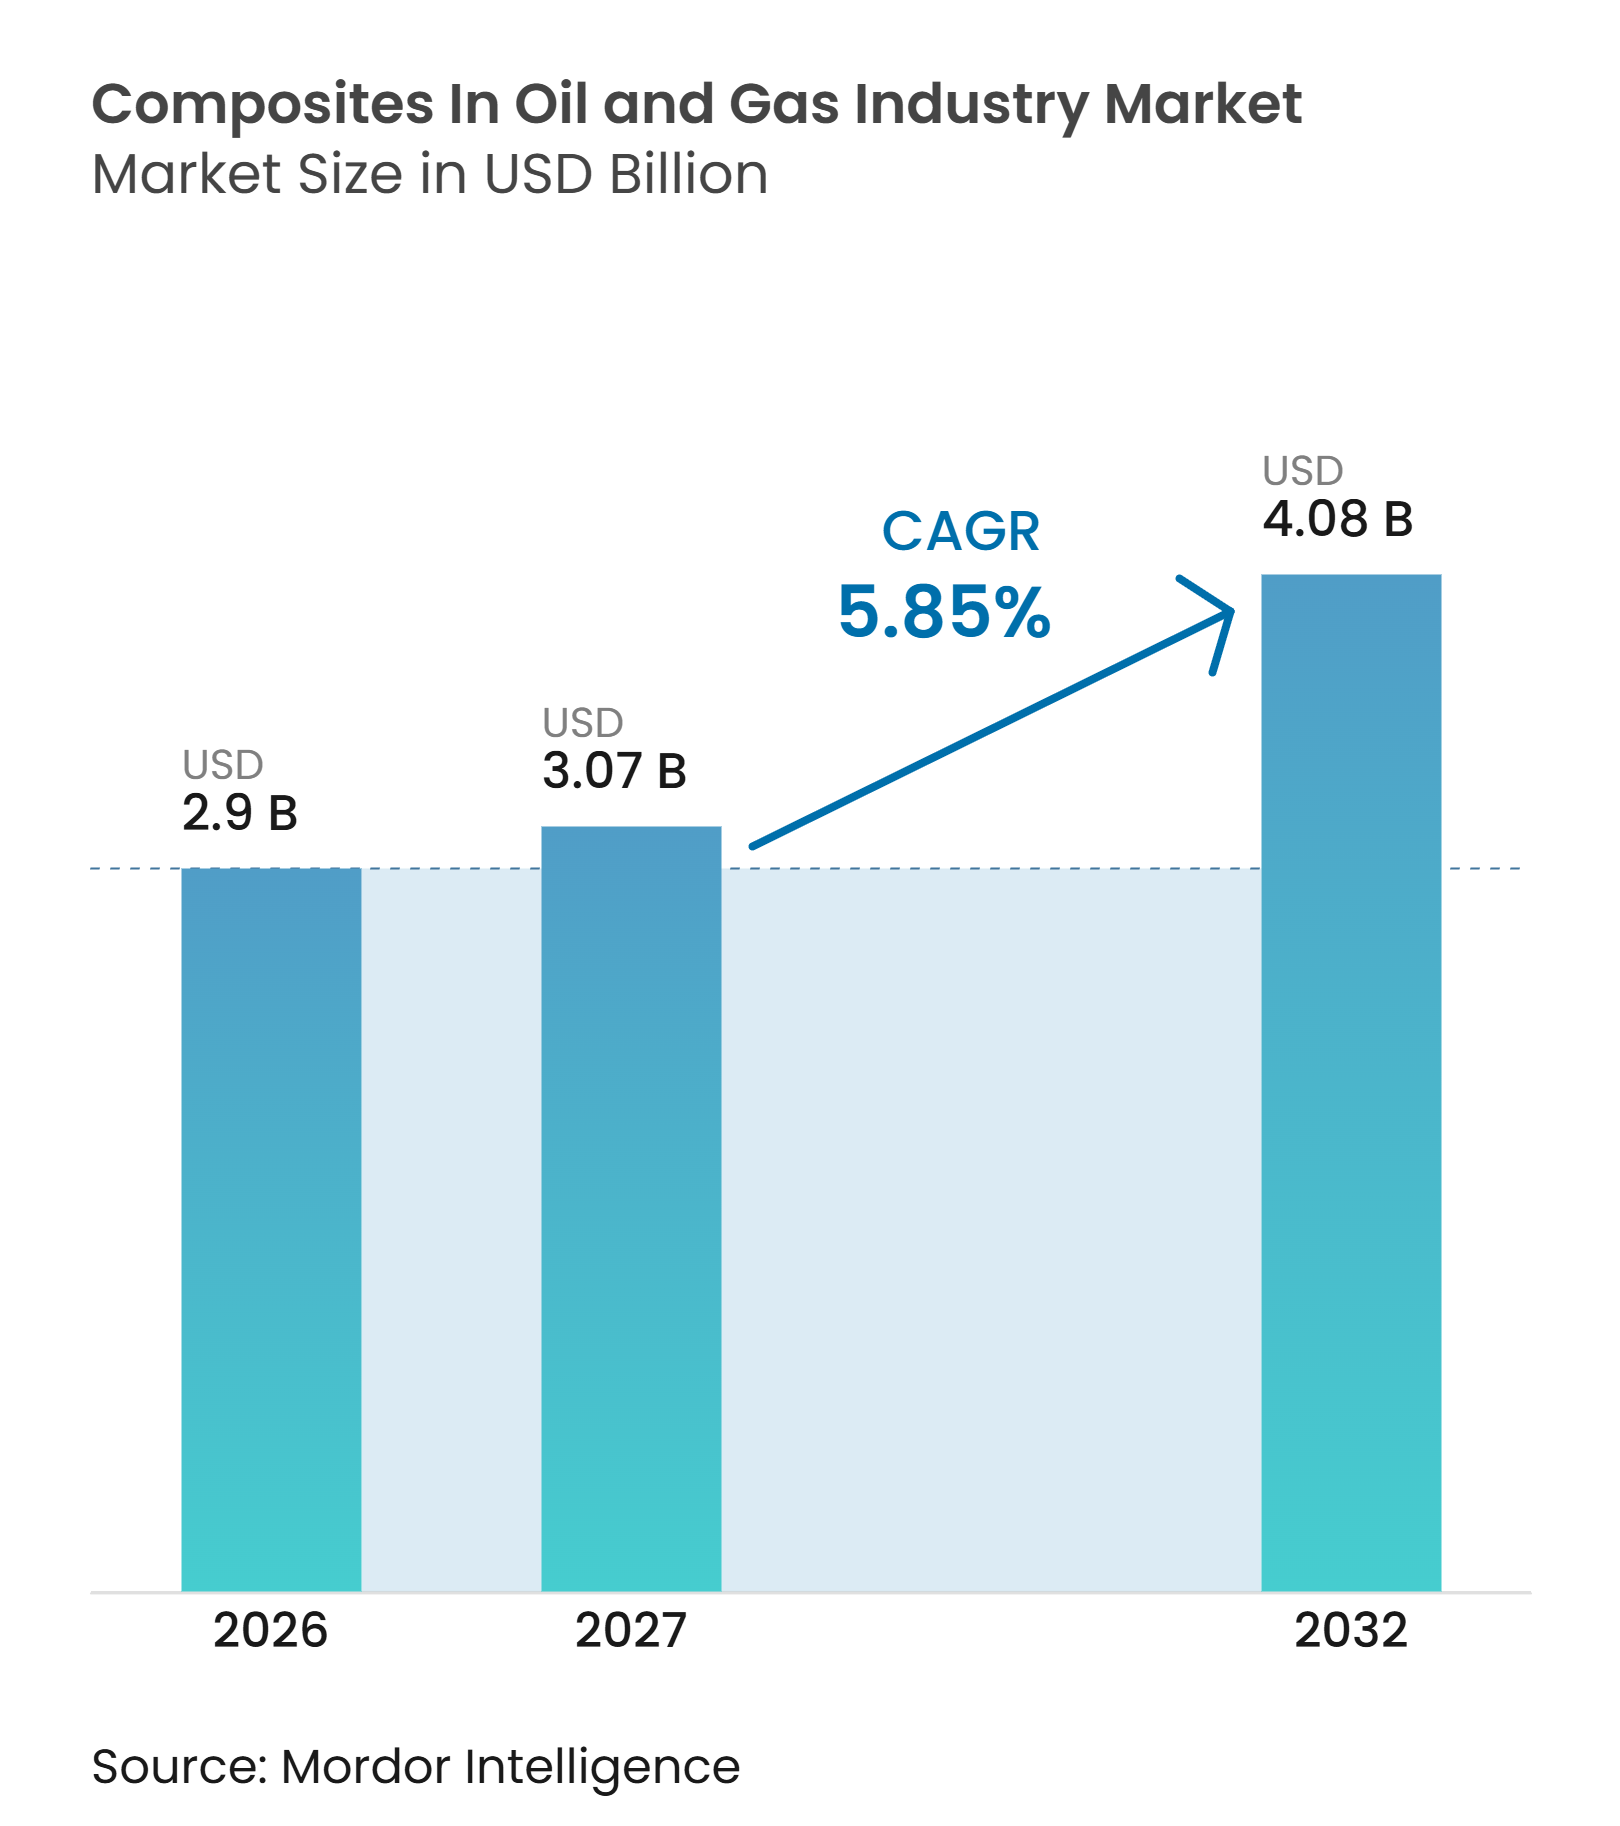
| Taille du Marché (2027) | 3.07 Milliards de dollars |
| Taille du Marché (2032) | 4.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Composites dans l'Industrie Pétrolière et Gazière par Mordor Intelligence
La taille du marché des composites dans l'industrie pétrolière et gazière était évaluée à 2,90 milliards USD en 2026 et devrait croître de 3,07 milliards USD en 2027 pour atteindre 4,08 milliards USD d'ici 2032, à un CAGR de 5,85 % durant la période de prévision (2027-2032). La demande s'oriente vers des matériaux résistant à la corrosion et réduisant le poids des équipements dans les opérations en amont, en milieu de chaîne et en mer. Les opérateurs évaluent de plus en plus les tuyauteries, les structures de topside et les outils de fond de puits en fonction du coût du cycle de vie plutôt que du coût d'achat initial. L'activité en eaux profondes et un bilan de qualification plus large pour les systèmes de tuyaux composites thermoplastiques soutiennent cette évolution. Le marché des composites dans l'industrie pétrolière et gazière est également confronté à un défi de chaîne d'approvisionnement, car les dimensions de tuyaux qualifiés, les classifications de pression, les capacités d'installation et les dossiers d'inspection prennent du temps à développer, en particulier lorsque les projets nécessitent des conceptions non standard. Cela rend le marché des composites dans l'industrie pétrolière et gazière dépendant de fournisseurs capables de combiner ingénierie produit, support de terminaison sur site et preuves issues de conditions d'exploitation antérieures. Les fournisseurs établis peuvent bénéficier de cet écart, car leurs données de terrain, leur expérience d'installation et leurs dossiers d'évaluation non destructive sont difficiles à reproduire pour les nouveaux entrants, tandis que les opérateurs peuvent éviter le risque technique et de planification associé à l'établissement de nouveaux programmes de qualification pour chaque projet, en particulier lorsque les actifs de production critiques doivent rester en service continu et fiable tout au long du cycle d'exploitation complet.
Principaux Enseignements du Rapport
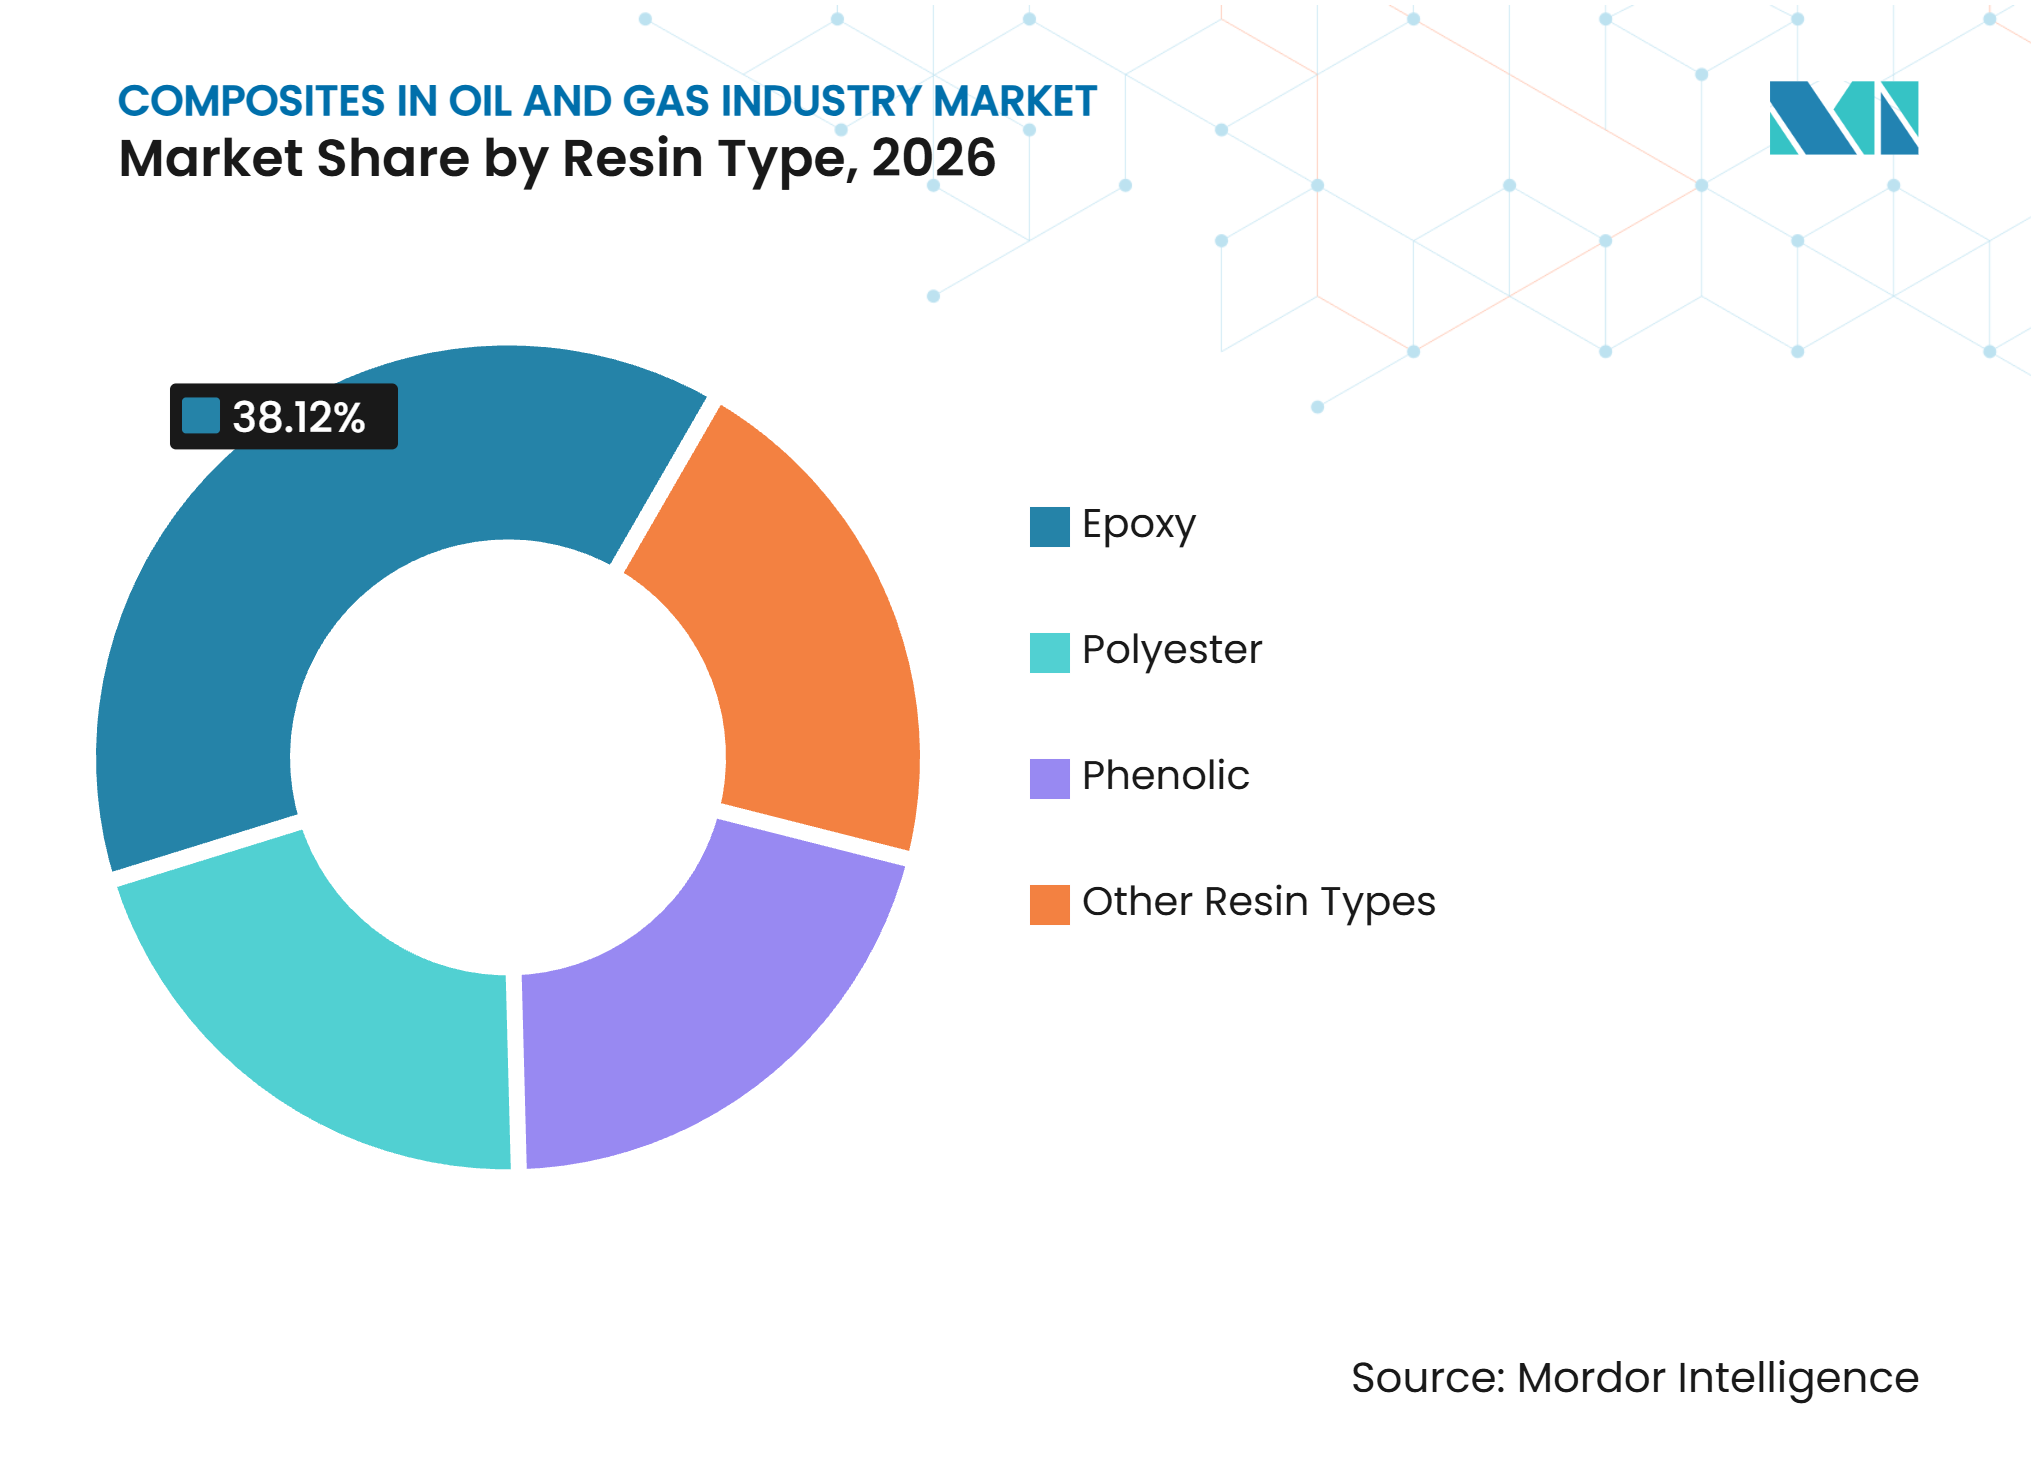
- Par type de résine, l'époxy détenait 38,12 % de la part du marché des composites dans l'industrie pétrolière et gazière en 2026 et devrait progresser à un CAGR de 6,34 % jusqu'en 2032.
- Par type de fibre, la fibre de verre détenait 56,34 % de la part du marché des composites dans l'industrie pétrolière et gazière en 2026, tandis que la fibre de carbone devrait progresser à un CAGR de 6,78 % jusqu'en 2032.
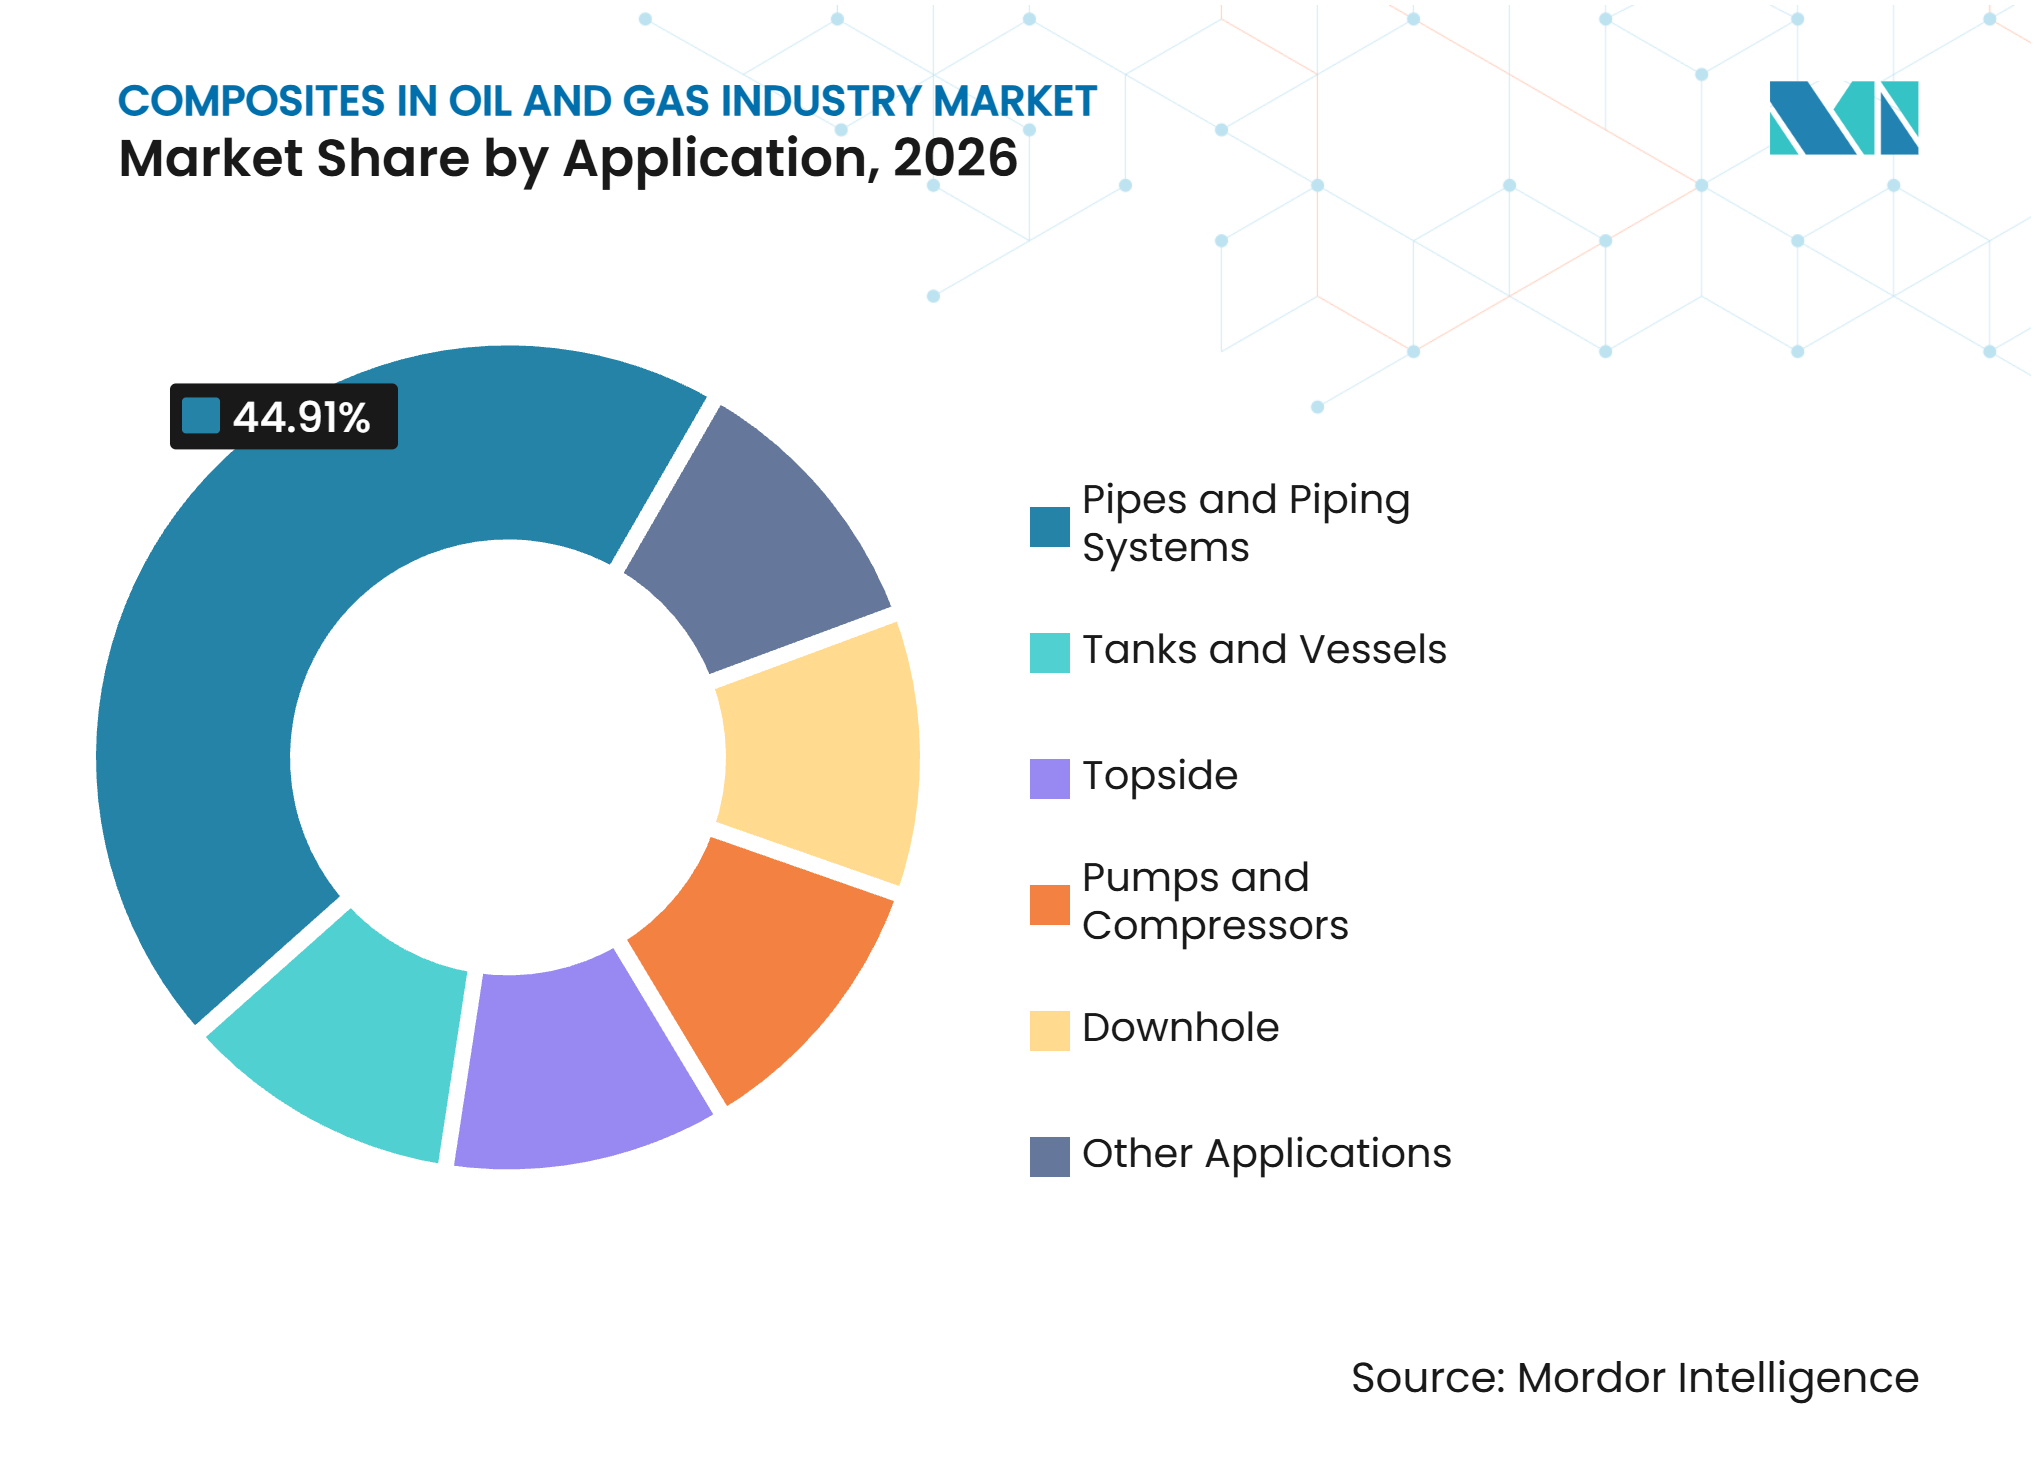
- Par application, les tuyaux et systèmes de tuyauterie détenaient 44,91 % de la part du marché des composites dans l'industrie pétrolière et gazière en 2026 et devraient progresser à un CAGR de 7,37 % jusqu'en 2032.
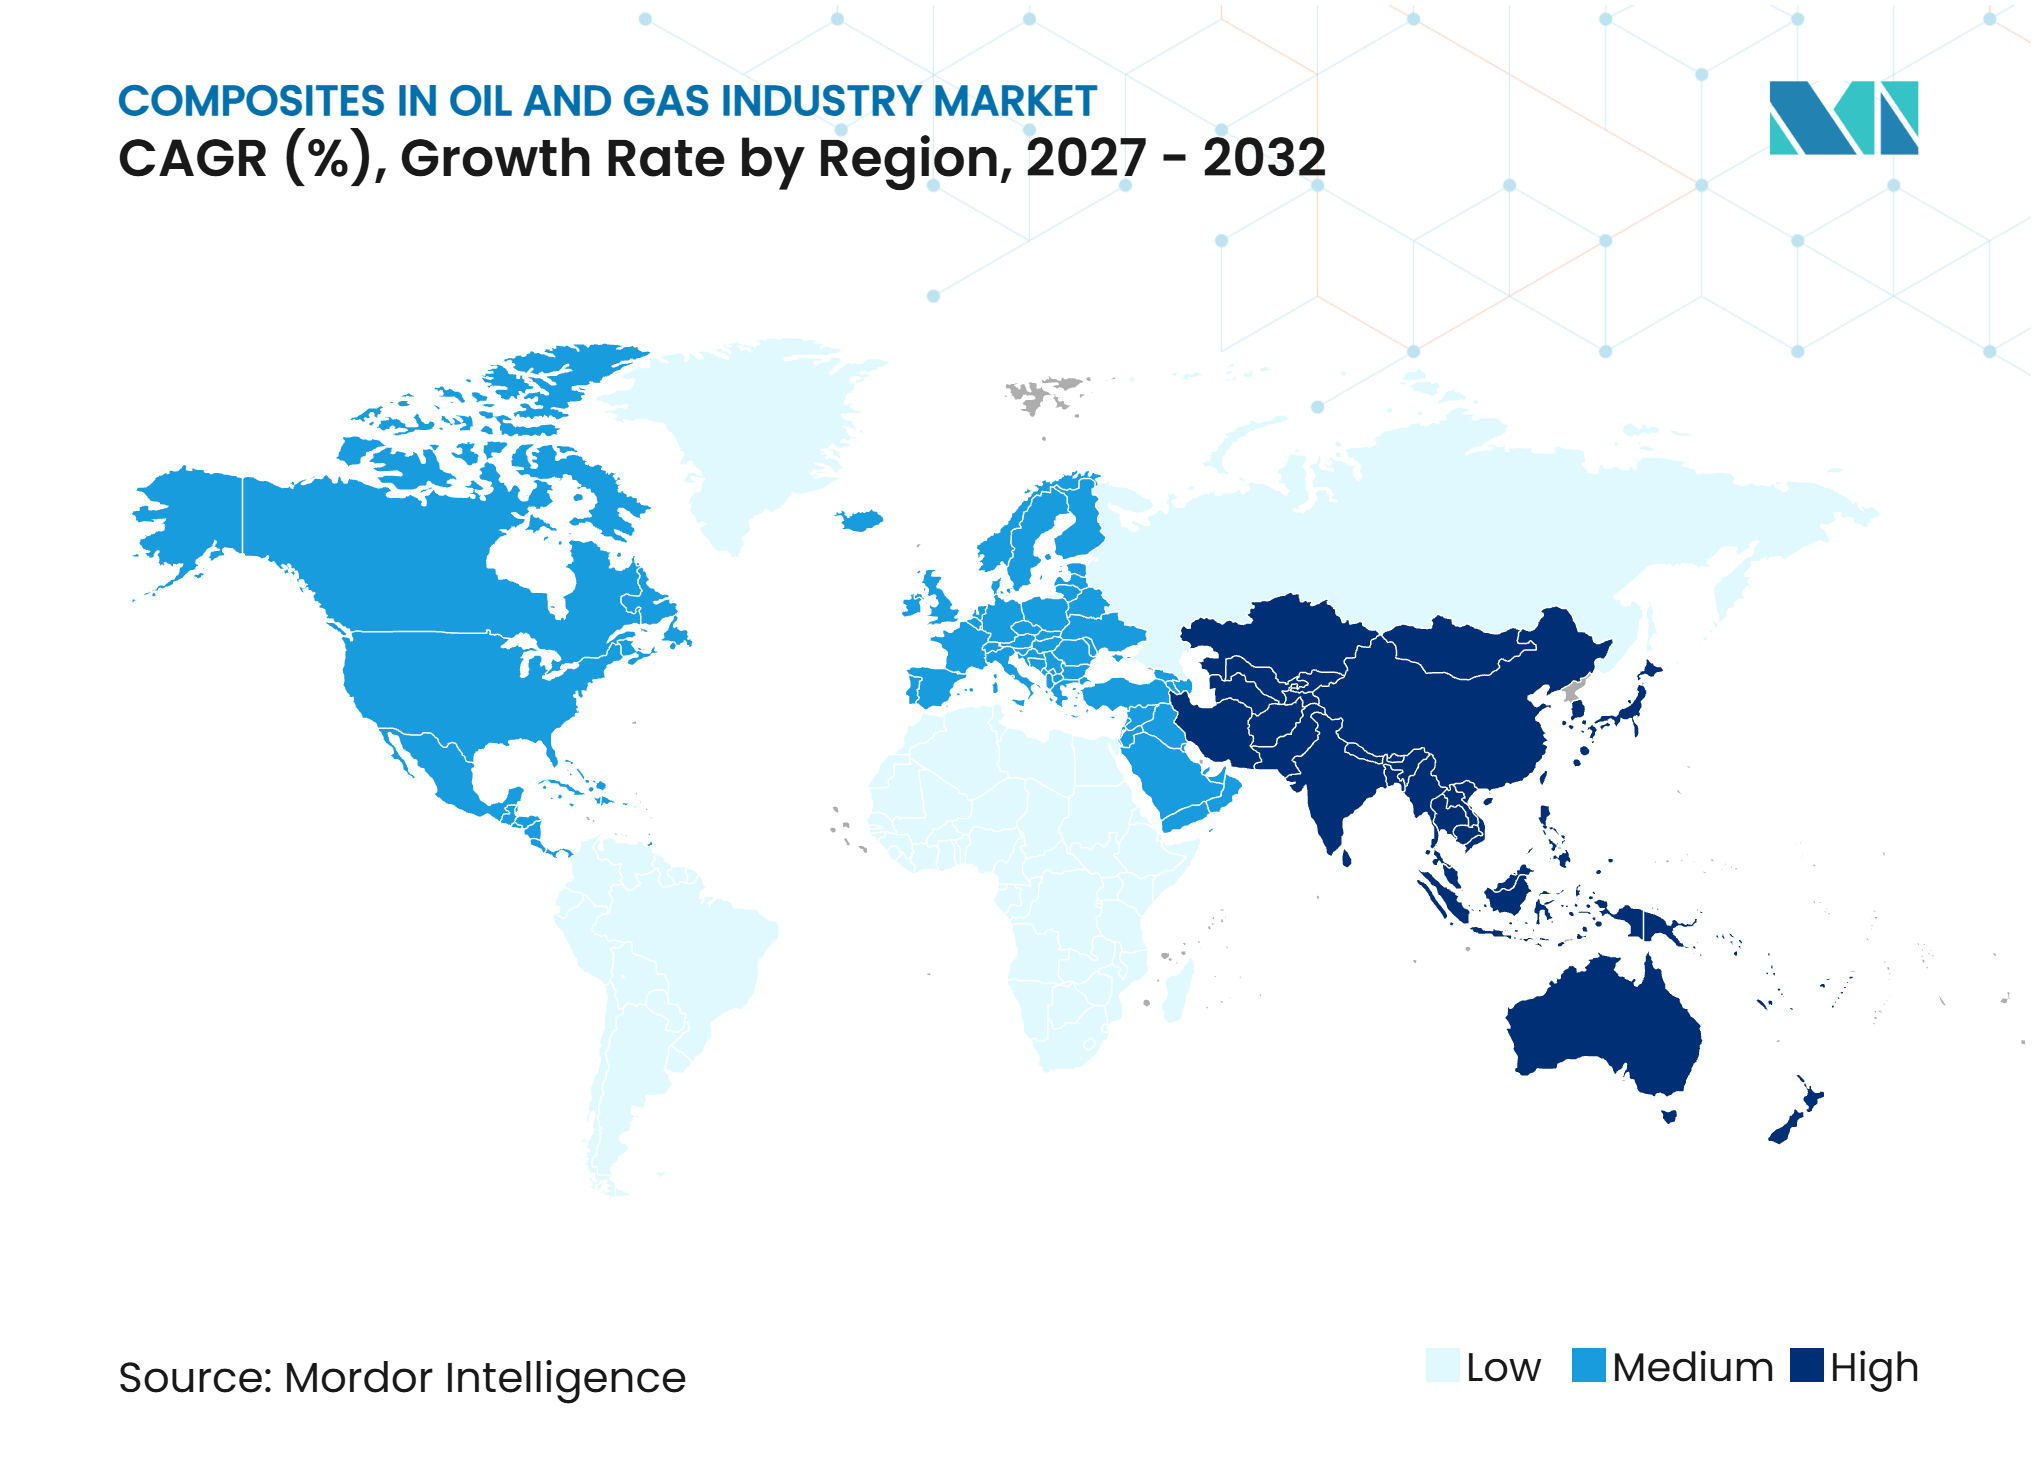
- Par géographie, l'Asie-Pacifique détenait 32,67 % de la part du marché des composites dans l'industrie pétrolière et gazière en 2026 et devrait progresser à un CAGR de 6,66 % jusqu'en 2032
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~ %) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réduction de la Corrosion et Avantages en Termes de Coût du Cycle de Vie | +2.0% | Mondial ; le plus élevé au Moyen-Orient, en mer en Asie-Pacifique et en mer du Nord | Long terme (≥ 4 ans) |
| Expansion de la Production Pétrolière et Gazière en Mer et en Eaux Profondes | +1.4% | Asie-Pacifique, Amérique du Sud (Brésil, Guyana), Afrique de l'Ouest | Moyen terme (2-4 ans) |
| Allègement des Infrastructures Offshore et en Eaux Profondes | +0.9% | Offshore mondial, concentré en eaux ultra-profondes en Asie-Pacifique et dans le Golfe d'Aden | Moyen terme (2-4 ans) |
| Qualification des Tuyaux Composites Thermoplastiques pour les Applications en Eaux Ultra-Profondes | +0.7% | Pré-sel brésilien, eaux profondes en Asie-Pacifique, mer du Nord | Long terme (≥ 4 ans) |
| Croissance du Forage Non Conventionnel et de la Fracturation Hydraulique Multi-Étapes | +0.5% | Amérique du Nord (Permian, Marcellus, Montney), Asie-Pacifique (Chine, Australie) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réduction de la Corrosion et Avantages en Termes de Coût du Cycle de Vie
La corrosion génère des besoins de maintenance répétés dans les systèmes offshore, tandis que les composites offrent une résistance inhérente au matériau plutôt que par le biais de revêtements ou de réparations récurrents. Les systèmes de tuyauterie composite peuvent dépasser 50 ans de durée de vie et peuvent réduire les besoins de maintenance jusqu'à 60 % par rapport aux alternatives en acier au carbone. Leur poids plus faible peut également réduire les travaux structurels nécessaires lors des rénovations de champs existants. Future Pipe Industries a reçu en janvier 2025 un contrat pour fournir des pipelines en époxy renforcé de verre Wavistrong pour 520 puits de récupération à Dubaï. Ce projet illustre comment les champs matures remplacent les spécifications en acier traditionnelles là où la corrosion et les coûts de maintenance sont persistants. Les recherches sur les essais de dégradation accélérée pour les tuyaux de fond de puits non métalliques renforcent également les preuves de longue durée de service que les opérateurs exigent avant de prolonger les périodes de qualification.
Expansion de la Production Pétrolière et Gazière en Mer et en Eaux Profondes
Les projets en eaux profondes accroissent le besoin de matériaux capables de fonctionner dans des conditions corrosives tout en réduisant la charge sur les infrastructures offshore. La Phase 2 du champ Deep Sea No. 1 de la Chine a atteint sa capacité de production annuelle conçue de 4,5 milliards de mètres cubes en juin 2025, à des profondeurs d'eau dépassant 1 500 mètres[1]. Le projet illustre comment les développements en eaux plus profondes mettent davantage l'accent sur la performance des matériaux dans les conduites d'écoulement et les infrastructures associées. En Inde, Cairn oil and gas et TechnipFMC ont formé en mars 2025 une alliance pour soutenir les futurs travaux en eaux profondes à des profondeurs de 500 à 2 500 mètres. À mesure que la profondeur d'eau augmente, l'avantage poids-tension des systèmes composites devient plus pertinent. Cela fait de l'investissement en eaux profondes un changement dans les exigences en matière de matériaux, et pas seulement une augmentation des volumes d'équipements.
Allègement des Infrastructures Offshore et en Eaux Profondes
Le poids en topside limite la flexibilité de conception des plateformes de production flottantes et oriente la sélection des équipements. Une étude de 2025 a révélé que les risers en polymère renforcé de fibres optimisés avaient une masse unitaire égale à 27,0 % de celle des risers métalliques comparables. Un poids suspendu plus faible peut réduire les exigences en tension de tête et réduire la dépendance aux navires d'installation de plus haute capacité. Baker Hughes Company et Strohm ont signé en mai 2026 un protocole d'accord pour développer un tuyau flexible hybride pour les risers et conduites d'écoulement en eaux ultra-profondes. Le système proposé devrait être 50 % plus léger que le tuyau flexible conventionnel et réduire le poids total suspendu de 40 % à des profondeurs d'eau supérieures à 3 000 mètres. Cela peut élargir l'ensemble des navires capables d'installer des systèmes en eaux profondes sans modification majeure.
Qualification des Tuyaux Composites Thermoplastiques pour les Applications en Eaux Ultra-Profondes
L'adoption des tuyaux composites thermoplastiques dépend de tests réussis dans des conditions qui correspondent étroitement à l'utilisation sur le terrain. Strohm a réalisé des essais sur le terrain en eaux profondes avec Petrobras dans le bassin de Campos en juillet 2025 à des profondeurs d'eau proches de 1 500 mètres. Les travaux comprenaient des tests d'écrasement, d'immersion profonde et de connexion verticale selon les méthodes utilisées par Petrobras pour les tuyaux flexibles conventionnels. Petrobras, Shell plc et Strohm ont également achevé un programme pour un tuyau de 6 pouces en fibre de carbone et polyamide 12 pour l'injection eau-alternant-gaz dans des conditions de pré-sel. Le programme comprenait plus de 50 000 heures d'essais, équivalant à 6 années calendaires de service continu, conformément à la norme DNV-ST-F119. La norme néerlandaise NEN 3650-6, publiée en juin 2025, a également fourni un cadre formel pour les tuyaux composites thermoplastiques dans les applications terrestres.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (~ %) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé et Exigences d'Installation Spécialisées | -1.4% | Mondial ; le plus aigu dans les marchés dominés par les compagnies nationales pétrolières sensibles aux coûts (Moyen-Orient, Afrique de l'Ouest) | Moyen terme (2-4 ans) |
| Longs Cycles de Qualification pour les Composants Critiques Résistants à la Pression | -0.8% | Mondial ; concentré en eaux profondes au Brésil, en Asie-Pacifique et en mer du Nord | Long terme (≥ 4 ans) |
| Normalisation et Méthodes d'Inspection Limitées pour les Actifs Composites | -0.5% | Mondial, le plus aigu dans les marchés de rénovation de champs existants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Exigences d'Installation Spécialisées
Les tuyauteries composites peuvent coûter 20 % à 40 % de plus que l'acier au carbone au stade de l'achat initial pour des configurations comparables. La différence s'accentue lorsque les systmes nécessitent des connecteurs spécialisés, des coupleurs par électrofusion, des équipements de terminaison sur site et des équipes d'installation formées. Cela reste difficile dans les marchés où les budgets d'investissement accordent plus de poids aux économies de maintenance ultérieures. Les équipes qualifiées pour les terminaisons de tuyaux composites thermoplastiques sont concentrées parmi un nombre limité d'entrepreneurs. Strohm a utilisé une main-d'œuvre locale saoudienne pour la terminaison des tuyaux sur le projet de l'usine de gaz Aramco Fadhili, soutenant le développement des capacités locales. Cependant, des chaînes d'approvisionnement locales moins développées peuvent encore laisser les coûts installés plus élevés au Moyen-Orient et en Asie du Sud-Est que dans les centres d'approvisionnement européens établis.
Longs Cycles de Qualification pour les Composants Critiques Résistants à la Pression
Les composants critiques résistants à la pression nécessitent une vérification de conception approfondie, une caractérisation des matériaux et des essais sur le terrain avant que les opérateurs ne les approuvent pour le service de production. Ce processus est particulièrement exigeant pour les risers, les conduites d'écoulement de production et les tubulaires de fond de puits à haute pression. TechnipFMC plc et Petrobras ont lancé en mai 2025 un programme technologique de tuyau flexible hybride utilisant des matériaux composites thermoplastiques en fibre de carbone et en polyéther éther cétone. Le programme est ciblé pour une disponibilité commerciale à partir de 2028, ce qui démontre le calendrier prolongé associé à la qualification en eaux profondes. Pendant que les programmes d'essais sont en cours, les opérateurs peuvent retarder les engagements majeurs jusqu'à ce que les données de performance sur le terrain soient disponibles. Les projets industriels conjoints peuvent répartir ces coûts, mais ils exigent également que les opérateurs travaillent dans le cadre de programmes techniques partagés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Résine :
L'Époxy Ancre à la Fois l'Échelle et la CroissanceL'époxy détenait 38,12 % de la part du marché des composites dans l'industrie pétrolière et gazière en 2026 et devrait progresser à un CAGR de 6,34 % jusqu'en 2032. Sa résistance chimique favorise son utilisation dans les systèmes exposés au sulfure d'hydrogène, au dioxyde de carbone et à la saumure. Les tuyaux en époxy renforcé de verre sont utilisés pour les collecteurs de production, les lignes d'injection et les systèmes de collecte dans les environnements à service acide. Un article de la Société des Ingénieurs du Pétrole de 2025 a décrit les tubulaires en époxy renforcé de verre comme une option rentable pour les puits producteurs acides ou corrosifs. Il a signalé des délais d'approvisionnement de 7 mois pour les tubulaires en époxy renforcé de verre, contre 12 à 13 mois pour les tubulaires en alliage résistant à la corrosion.
Les résines polyester servent des utilisations à pression et température plus basses, notamment l'injection d'eau, l'eau d'incendie et la réinjection d'eau produite. Les résines phénoliques restent importantes dans les caillebotis classés au feu, les mains courantes et les profilés structurels utilisés sur les installations offshore. Ces systèmes nécessitent des performances au feu adaptées aux exigences marines et offshore applicables. Les matrices vinyl ester et thermoplastiques, notamment le polyamide 12 et le polyéther éther cétone, gagnent en pertinence à mesure que l'utilisation des tuyaux composites thermoplastiques se développe. La norme ISO 14692 reste un facteur de conformité clé pour la qualification des tuyauteries en plastique renforcé de verre, ce qui favorise les systèmes de résine soutenus par des dossiers établis. L'avantage de qualification qui en résulte aide l'époxy à conserver une position solide sur le marché des composites dans l'industrie pétrolière et gazière.



Par Type de Fibre :
L'Échelle de la Fibre de Verre Face au Calcul en Eaux Profondes de la Fibre de CarboneLa fibre de verre détenait 56,34 % de la part du marché des composites dans l'industrie pétrolière et gazière en 2026 grâce à son vaste historique de terrain et à sa capacité de fabrication établie. Elle reste le renforcement courant dans les tuyaux en plastique renforcé de verre, les réservoirs, les structures de topside et les chemises de fond de puits. Son rapport coût-performance est adapté aux applications à pression modérée qui traitent des fluides corrosifs. Les fabricants au Moyen-Orient, en Asie du Sud-Est et en Amérique du Sud ont développé une capacité à grand volume pour les tuyaux composites en fibre de verre. Cette échelle soutient les programmes de remplacement où les utilisateurs comparent les solutions composites à l'acier. La fibre de carbone devrait progresser à un CAGR de 6,78 % jusqu'en 2032, soutenue par la demande de systèmes dynamiques, à haute pression et sensibles au poids en eaux profondes.
La fibre de carbone offre une résistance spécifique élevée, une résistance à la fatigue et une résistance à la corrosion particulièrement utiles dans les applications de tuyaux composites thermoplastiques. Son utilisation est davantage alignée sur les risers exigeants, les conduites d'écoulement et les connexions sous-marines que sur les tuyauteries statiques standard. La fibre de verre et la fibre de carbone servent donc des exigences d'exploitation différentes plutôt que de se remplacer directement. La fibre d'aramide a de la valeur là où la résistance aux chocs et aux explosions est importante. La fibre de basalte reste pertinente pour les applications de tuyaux résistants à la corrosion sensibles aux coûts dans les marchés en développement.
Par Application :
Les Tuyaux et Systèmes de Tuyauterie Génèrent les Revenus et la CroissanceLes tuyaux et systèmes de tuyauterie détenaient 44,91 % de la part du marché des composites dans l'industrie pétrolière et gazière en 2026 et devraient progresser à un CAGR de 7,37 % jusqu'en 2032. Le segment comprend les lignes de collecte en plastique renforcé de verre, les collecteurs de production en époxy renforcé de verre, les tuyaux thermoplastiques renforcés pour la collecte terrestre et les tuyaux composites thermoplastiques pour les applications sous-marines offshore. Cette diversité lie la demande à la fois au remplacement des infrastructures en acier vieillissantes et aux nouveaux développements en eaux profondes. NOV a enregistré un chiffre d'affaires composite annuel record en 2025, avec une demande plus forte de tuyaux composites en provenance du Moyen-Orient et des navires de production, de stockage et de déchargement flottants. Ses réservations du quatrième trimestre ont également atteint leur niveau le plus élevé en 3 ans, selon la discussion des résultats 2025 de la société.
Les réservoirs et cuves sont utilisés pour le stockage de produits chimiques, la gestion des eaux produites et le confinement du carburant, où la résistance à la corrosion soutient une durée de vie opérationnelle plus longue. Les produits de topside tels que les caillebotis, les profilés structurels, les marches d'escalier, les mains courantes et les chemins de câbles sont largement utilisés sur les plateformes offshore où le poids et la maintenance comptent. Les pompes, compresseurs et utilisations de fond de puits restent moins matures car leurs conditions de service nécessitent davantage de preuves de qualification. Les autres utilisations comprennent les centreurs composites, les systèmes de protection de tête de puits et les composants structurels sous-marins. La combinaison d'applications permet aux fournisseurs de combiner les ventes de tuyaux avec des services d'installation, de conception, d'inspection et de surveillance.

Analyse Géographique
Asie-Pacifique
L'Asie-Pacifique détenait 32,67 % de la part du marché des composites dans l'industrie pétrolière et gazière en 2026 et devrait progresser à un CAGR de 6,66 % jusqu'en 2032. La région combine le développement en eaux profondes, les investissements dans la sécurité énergétique et les besoins de remplacement des pipelines en acier vieillissants terrestres et en eaux peu profondes. La Phase 2 du champ Deep Sea No. 1 de la Chine a fonctionné à sa capacité conçue à partir de juin 2025, avec des profondeurs d'eau supérieures à 1 500 mètres et des conditions qui accroissent le besoin de systèmes résistants à la corrosion. L'alliance en eaux profondes de l'Inde entre Cairn oil and gas et TechnipFMC couvre également des travaux prospectifs de 500 à 2 500 mètres de profondeur d'eau. En Malaisie, Strohm a reçu en août 2025 une commande pour quatre raccords de tuyaux composites thermoplastiques à grand alésage en fibre de carbone et polyamide 12 pour le service gazier à des profondeurs d'eau allant jusqu'à 1 500 mètres. Ces développements montrent un mouvement plus large du remplacement standard de tuyaux vers des systèmes en eaux profondes nécessitant des performances matérielles éprouvées.
Amérique du Nord
L'Amérique du Nord a une demande liée au forage non conventionnel, aux actifs vieillissants du Golfe d'Amérique et au remplacement des systèmes de stockage souterrain de carburant. Le Bureau de la Sécurité et de l'Application Environnementale a publié son plan directeur pour la Dominance Énergétique Américaine en 2026, soutenant une approche plus rationalisée de la production d'énergie offshore[2]. L'influence réglementaire reste importante car les systèmes offshore non métalliques nécessitent des preuves de qualification crédibles avant un déploiement à grande échelle. Les bouchons de fracturation composites constituent une utilisation établie dans la fracturation hydraulique multi-étapes, notamment des produits classés à 12 000 livres par pouce carré et 250 °F. Le cycle de remplacement des réservoirs de stockage souterrains soutient également la demande de systèmes en plastique renforcé de fibres via l'activité Xerxes de Mattr. Cela crée un marché final moins directement lié aux dépenses en amont à court terme. Les fournisseurs peuvent donc équilibrer l'innovation offshore avec la demande de remplacement terrestre établie.
Europe, Moyen-Orient, Afrique et Amérique du Sud
La mer du Nord européenne et le plateau continental norvégien restent des environnements exigeants pour la qualification des tuyaux offshore, et les déploiements réussis peuvent influencer l'adoption ailleurs. Strohm a livré plus de 11 kilomètres de tuyaux composites thermoplastiques au terminal de gaz vert Wilhelmshaven 2 en Allemagne en 2025, marquant la première livraison de gaz en Europe via une infrastructure sous-marine en tuyaux composites thermoplastiques nouvellement installée. Au Moyen-Orient, Future Pipe Industries a signé en novembre 2025 un protocole d'accord avec Saudi Aramco pour renforcer les capacités locales de fabrication et d'essai de composites. Le projet Fadhili de Strohm implique 33 kilomètres de tuyaux composites thermoplastiques et un coupleur par électrofusion entièrement non métallique, ce qui soutient le passage des travaux pilotes à un déploiement à plus grande échelle. L'activité pré-sel du Brésil continue de soutenir les travaux de qualification conjoints entre Petrobras, Shell, TechnipFMC, NOV et Strohm. La taille du marché des composites dans l'industrie pétrolière et gazière dans ces géographies mixtes est façonnée par des conditions réglementaires et de contenu local différentes, mais le service en eaux profondes à haute teneur en dioxyde de carbone leur donne à toutes un besoin clair de systèmes de matériaux durables.
Paysage Concurrentiel
Concentration du Marché
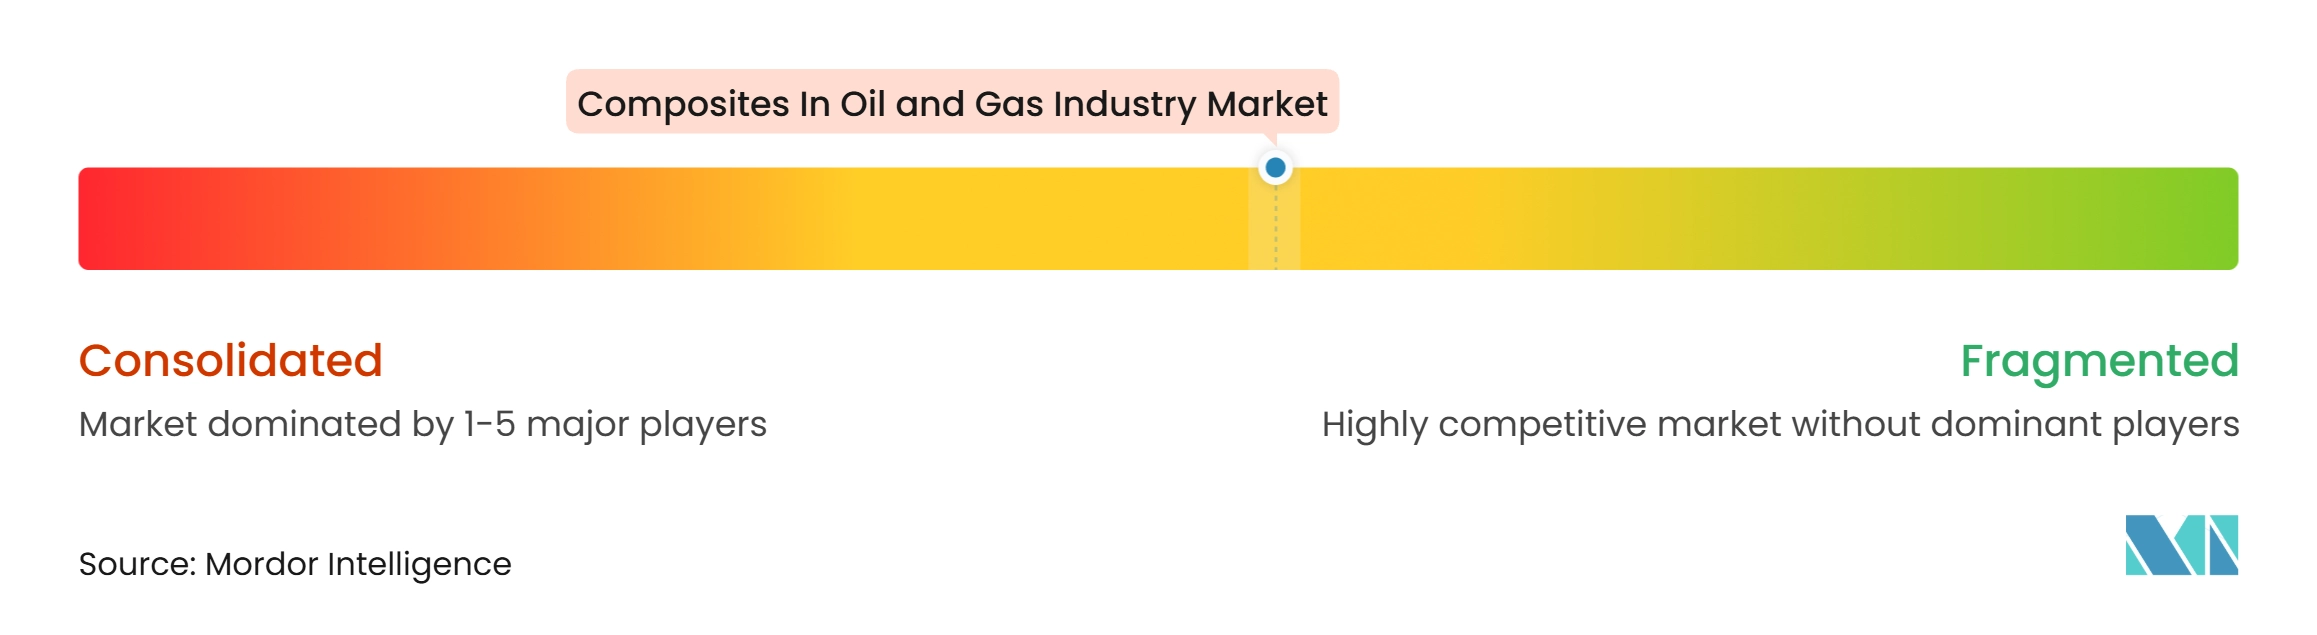
Le marché des composites dans l'industrie pétrolière et gazière est modérément concentré, les cinq premiers acteurs étant Baker Hughes Company, Strohm, NOV, Future Pipe Industries et Amiantit Company. Les entreprises utilisent des partenariats pour répartir le coût et le calendrier des programmes de qualification. La collaboration de mai 2026 entre Baker Hughes Company et Strohm sur un tuyau flexible hybride est un exemple de cette approche pour les applications en eaux ultra-profondes. TechnipFMC plc et Petrobras ont également poursuivi leur programme de tuyau flexible hybride en 2025 pour développer une réponse standardisée à la fissuration par corrosion sous contrainte due au dioxyde de carbone dans les environnements pré-sel.
La localisation est une autre approche concurrentielle importante, en particulier en Arabie Saoudite et dans d'autres marchés qui recherchent des capacités industrielles nationales. Future Pipe Industries et Saudi Aramco ont formalisé leur coopération sur les infrastructures locales de fabrication et d'essai en novembre 2025. SLB s'est associé à Roboze pour la production locale de pièces qualifiées en polyéther éther cétone et en polyéther éther cétone renforcé de fibre de carbone en Arabie Saoudite, ce qui peut raccourcir les circuits d'approvisionnement pour les composants spécialisés. NOV a également conclu un accord pré-commercial avec Petrobras en 2025 pour développer des tuyaux flexibles résistants au dioxyde de carbone pour une utilisation en eaux profondes. Ces mouvements indiquent que les fournisseurs se font concurrence par la qualification technique et la présence manufacturière, et pas seulement par la fourniture de tuyaux.
La surveillance numérique devient de plus en plus pertinente car les méthodes d'inspection en service pour les actifs composites sous pression restent limitées. Les fournisseurs capables d'intégrer une surveillance par fibre optique ou émission acoustique dans les parois des tuyaux peuvent accéder à des travaux récurrents de gestion de l'intégrité. Halliburton a reçu le brevet américain 12 331 613 B2 en juin 2025 pour des outils de fond de puits composites thermoplastiques bobinés par filament conçus pour prioriser la résistance à la traction circonférentielle. Syensqo fournit des matériaux polymères spéciaux pertinents pour les systèmes composites après la cession de son activité pétrolière et gazière, tandis que Mattr exploite les activités Xerxes et Flexpipe.
Leaders du Marché des Composites dans l'Industrie Pétrolière et Gazière
-
Baker Hughes Company
-
Strohm
-
NOV
-
Future Pipe Industries
-
Amiantit Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composites dans l'Industrie Pétrolière et Gazière Entreprises couvertes dans ce rapport
- Amiantit Company
- Baker Hughes Company
- Enduro Composites Group
- Exel Composites
- Future Pipe Industries
- Halliburton
- NOV
- SLB
- Solvay
- Strohm
- Strongwell Corporation
- TechnipFMC plc
- Vello Nordic AS
- Weatherford
- ZCL Composites
Développements industriels récents dans Marché des Composites dans l'Industrie Pétrolière et Gazière
- Septembre 2026 : Petrobras, Shell et Strohm ont achevé un programme de qualification industrielle conjointe et des essais sur le terrain offshore pour la technologie de tuyau composite thermoplastique conçue pour les champs pétroliers pré-sel du Brésil. Le tuyau de 6 pouces en polyamide 12 renforcé de fibre de carbone a réalisé plus de 40 essais à grande échelle et a démontré son aptitude à l'injection eau-alternant-gaz, soutenant le marché des composites dans l'industrie pétrolière et gazière grâce à une utilisation élargie des conduites d'écoulement composites résistantes à la corrosion dans les opérations en eaux profondes.
- Juillet 2026 : AIS a finalisé l'acquisition de Matrix Composites & Engineering, un fabricant australien de matériaux composites avancés et de solutions d'ingénierie sous-marine. L'acquisition combine les capacités d'ingénierie et de fabrication d'AIS avec les technologies de mousse syntactique et de flottabilité sous-marine de Matrix, soutenant le marché des composites dans l'industrie pétrolière et gazière grâce à des capacités de fabrication élargies pour l'énergie offshore et les infrastructures sous-marines.
Périmètre du Rapport sur le Marché des Composites dans l'Industrie Pétrolière et Gazière
Les composites utilisés dans l'industrie pétrolière et gazière sont des matériaux d'ingénierie fabriqués en combinant des fibres de renforcement avec des résines polymères pour obtenir des propriétés mécaniques et chimiques spécifiques. Ils offrent une résistance à la corrosion, des rapports résistance-poids élevés et une durabilité dans des environnements d'exploitation exigeants.
Le marché des composites dans l'industrie pétrolière et gazière est segmenté par type de résine, type de fibre, application et géographie. Par type de résine, le marché est segmenté en époxy, polyester, phénolique et autres types de résines. Par type de fibre, le marché est segmenté en fibre de verre, fibre de carbone, fibre d'aramide, fibre de basalte et autres types de fibres. Par application, le marché est segmenté en tuyaux et systèmes de tuyauterie, réservoirs et cuves, topside, pompes et compresseurs, fond de puits et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les composites dans l'industrie pétrolière et gazière dans 17 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Époxy |
| Polyester |
| Phénolique |
| Autres Types de Résines |
| Fibre de Verre |
| Fibre de Carbone |
| Fibre d'Aramide |
| Fibre de Basalte |
| Autres Types de Fibres |
| Tuyaux et Systèmes de Tuyauterie |
| Réservoirs et Cuves |
| Topside |
| Pompes et Compresseurs |
| Fond de Puits |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Résine | Époxy | |
| Polyester | ||
| Phénolique | ||
| Autres Types de Résines | ||
| Par Type de Fibre | Fibre de Verre | |
| Fibre de Carbone | ||
| Fibre d'Aramide | ||
| Fibre de Basalte | ||
| Autres Types de Fibres | ||
| Par Application | Tuyaux et Systèmes de Tuyauterie | |
| Réservoirs et Cuves | ||
| Topside | ||
| Pompes et Compresseurs | ||
| Fond de Puits | ||
| Autres Applications | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des composites dans l'industrie pétrolière et gazière ?
La taille du marché des composites dans l'industrie pétrolière et gazière était évaluée à 2,90 milliards USD en 2026 et devrait croître de 3,07 milliards USD en 2027 pour atteindre 4,08 milliards USD d'ici 2032, à un CAGR de 5,85 % durant la période de prévision (2027-2032).
Quel type de résine devrait progresser le plus rapidement jusqu'en 2032 ?
L'époxy devrait croître à un CAGR de 6,34 % jusqu'en 2032.
Quel type de fibre devrait progresser le plus rapidement jusqu'en 2032 ?
La fibre de carbone devrait progresser à un CAGR de 6,78 % jusqu'en 2032.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Les tuyaux et systèmes de tuyauterie devraient progresser à un CAGR de 7,37 % jusqu'en 2032.