
石油・ガス産業におけるコンポジット市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.07 十億米ドル |
| 市場規模 (2032) | 4.08 十億米ドル |
| 成長率 (2027 - 2032) | 5.85 % |
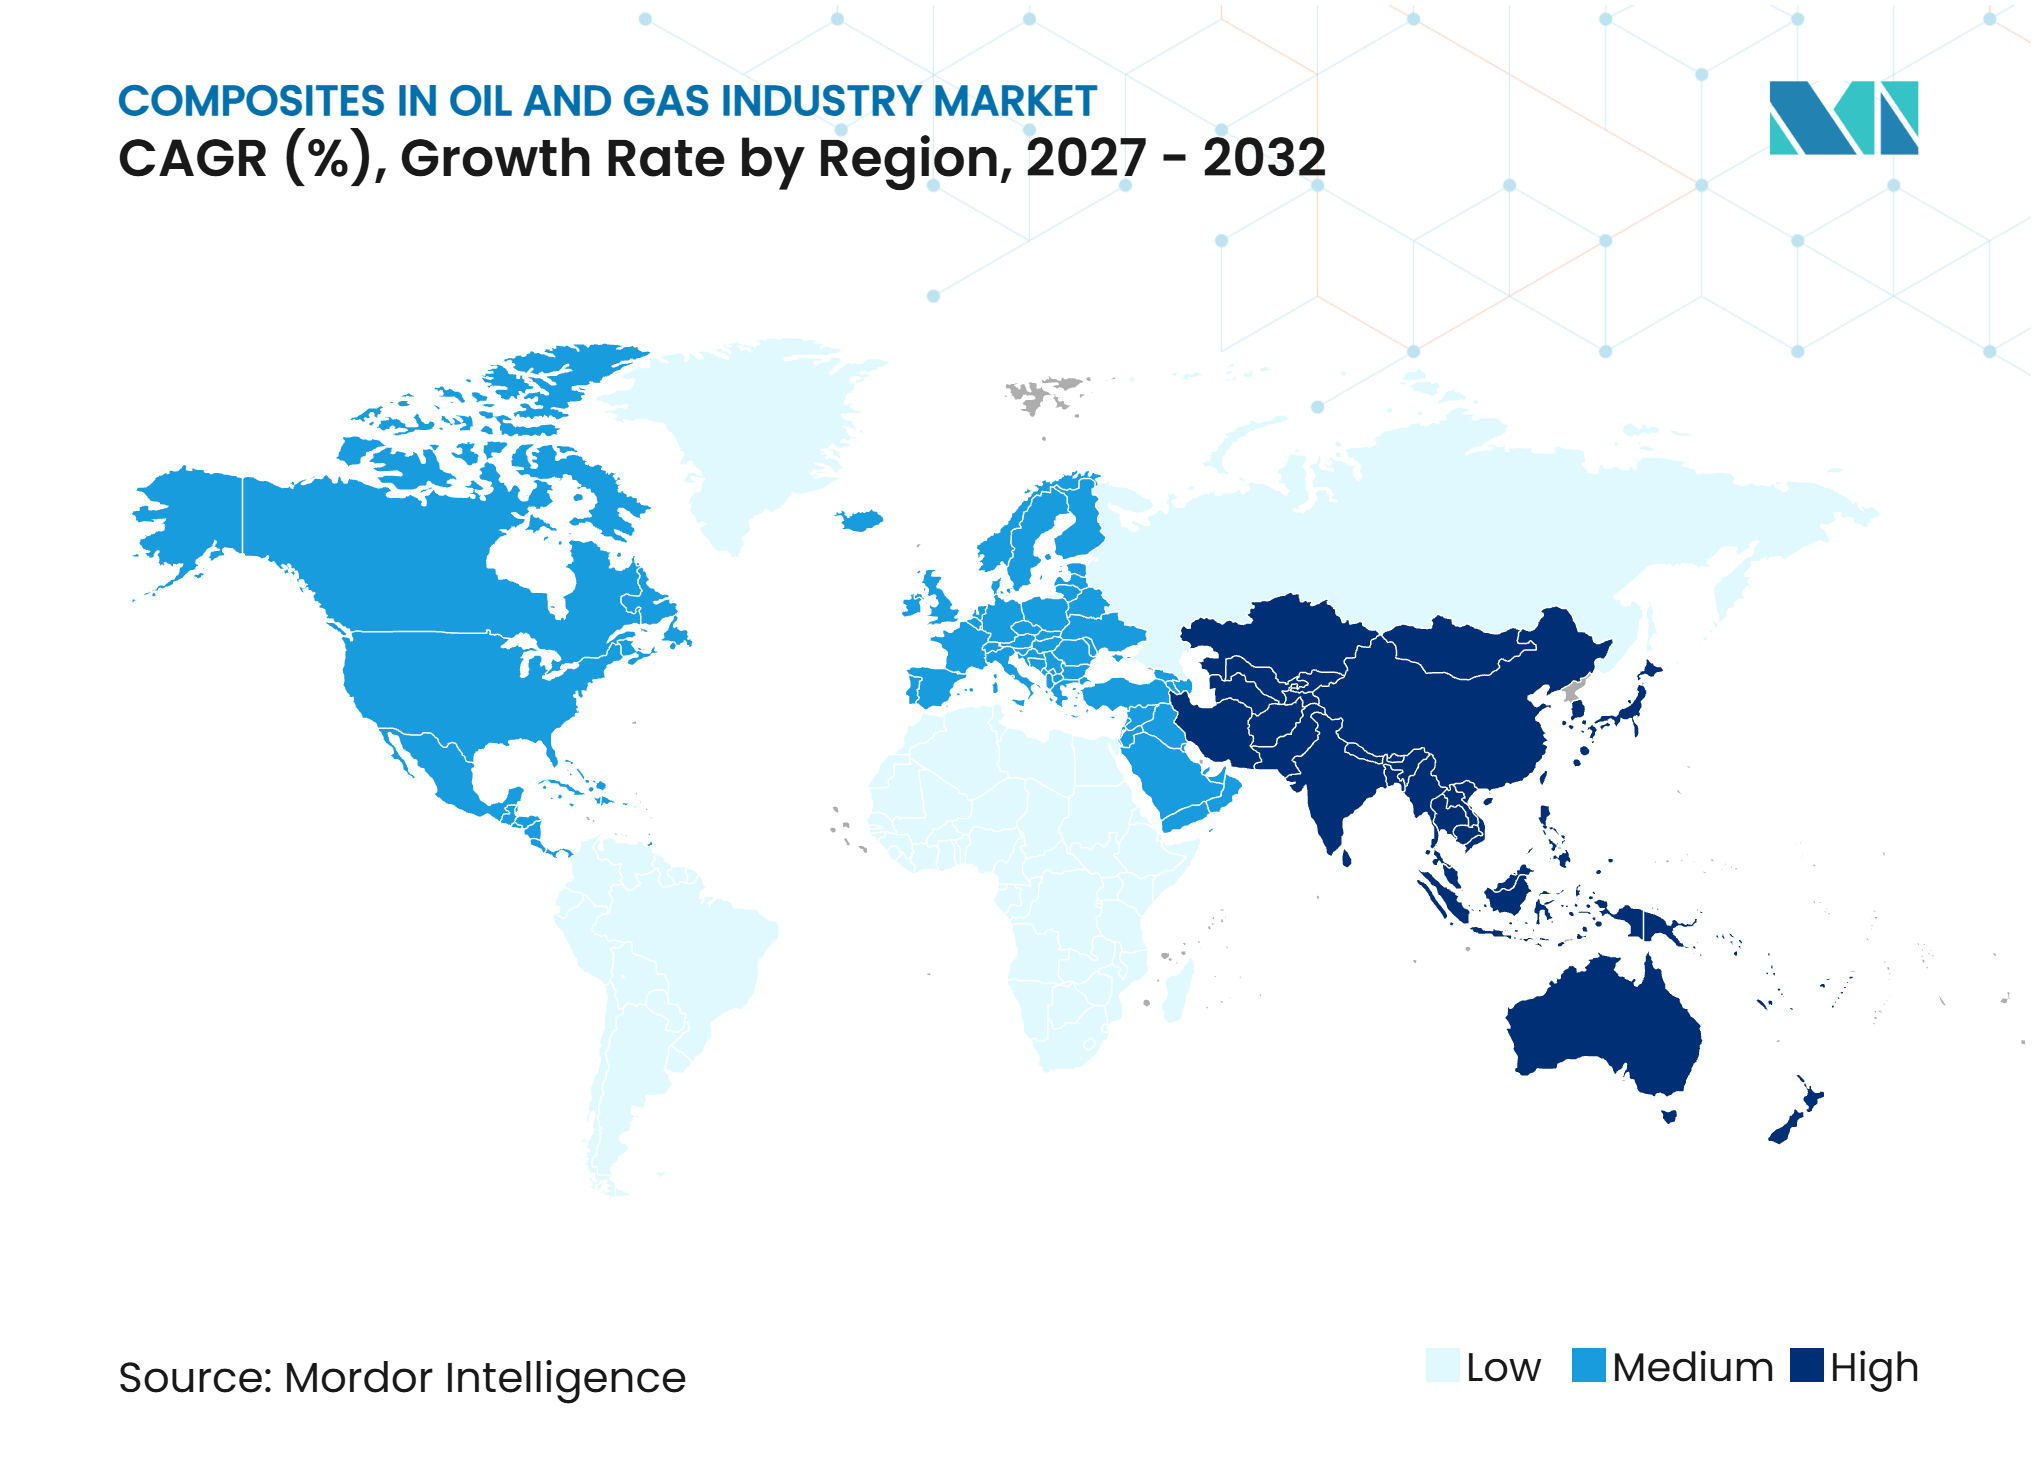
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石油・ガス産業におけるコンポジット市場の分析
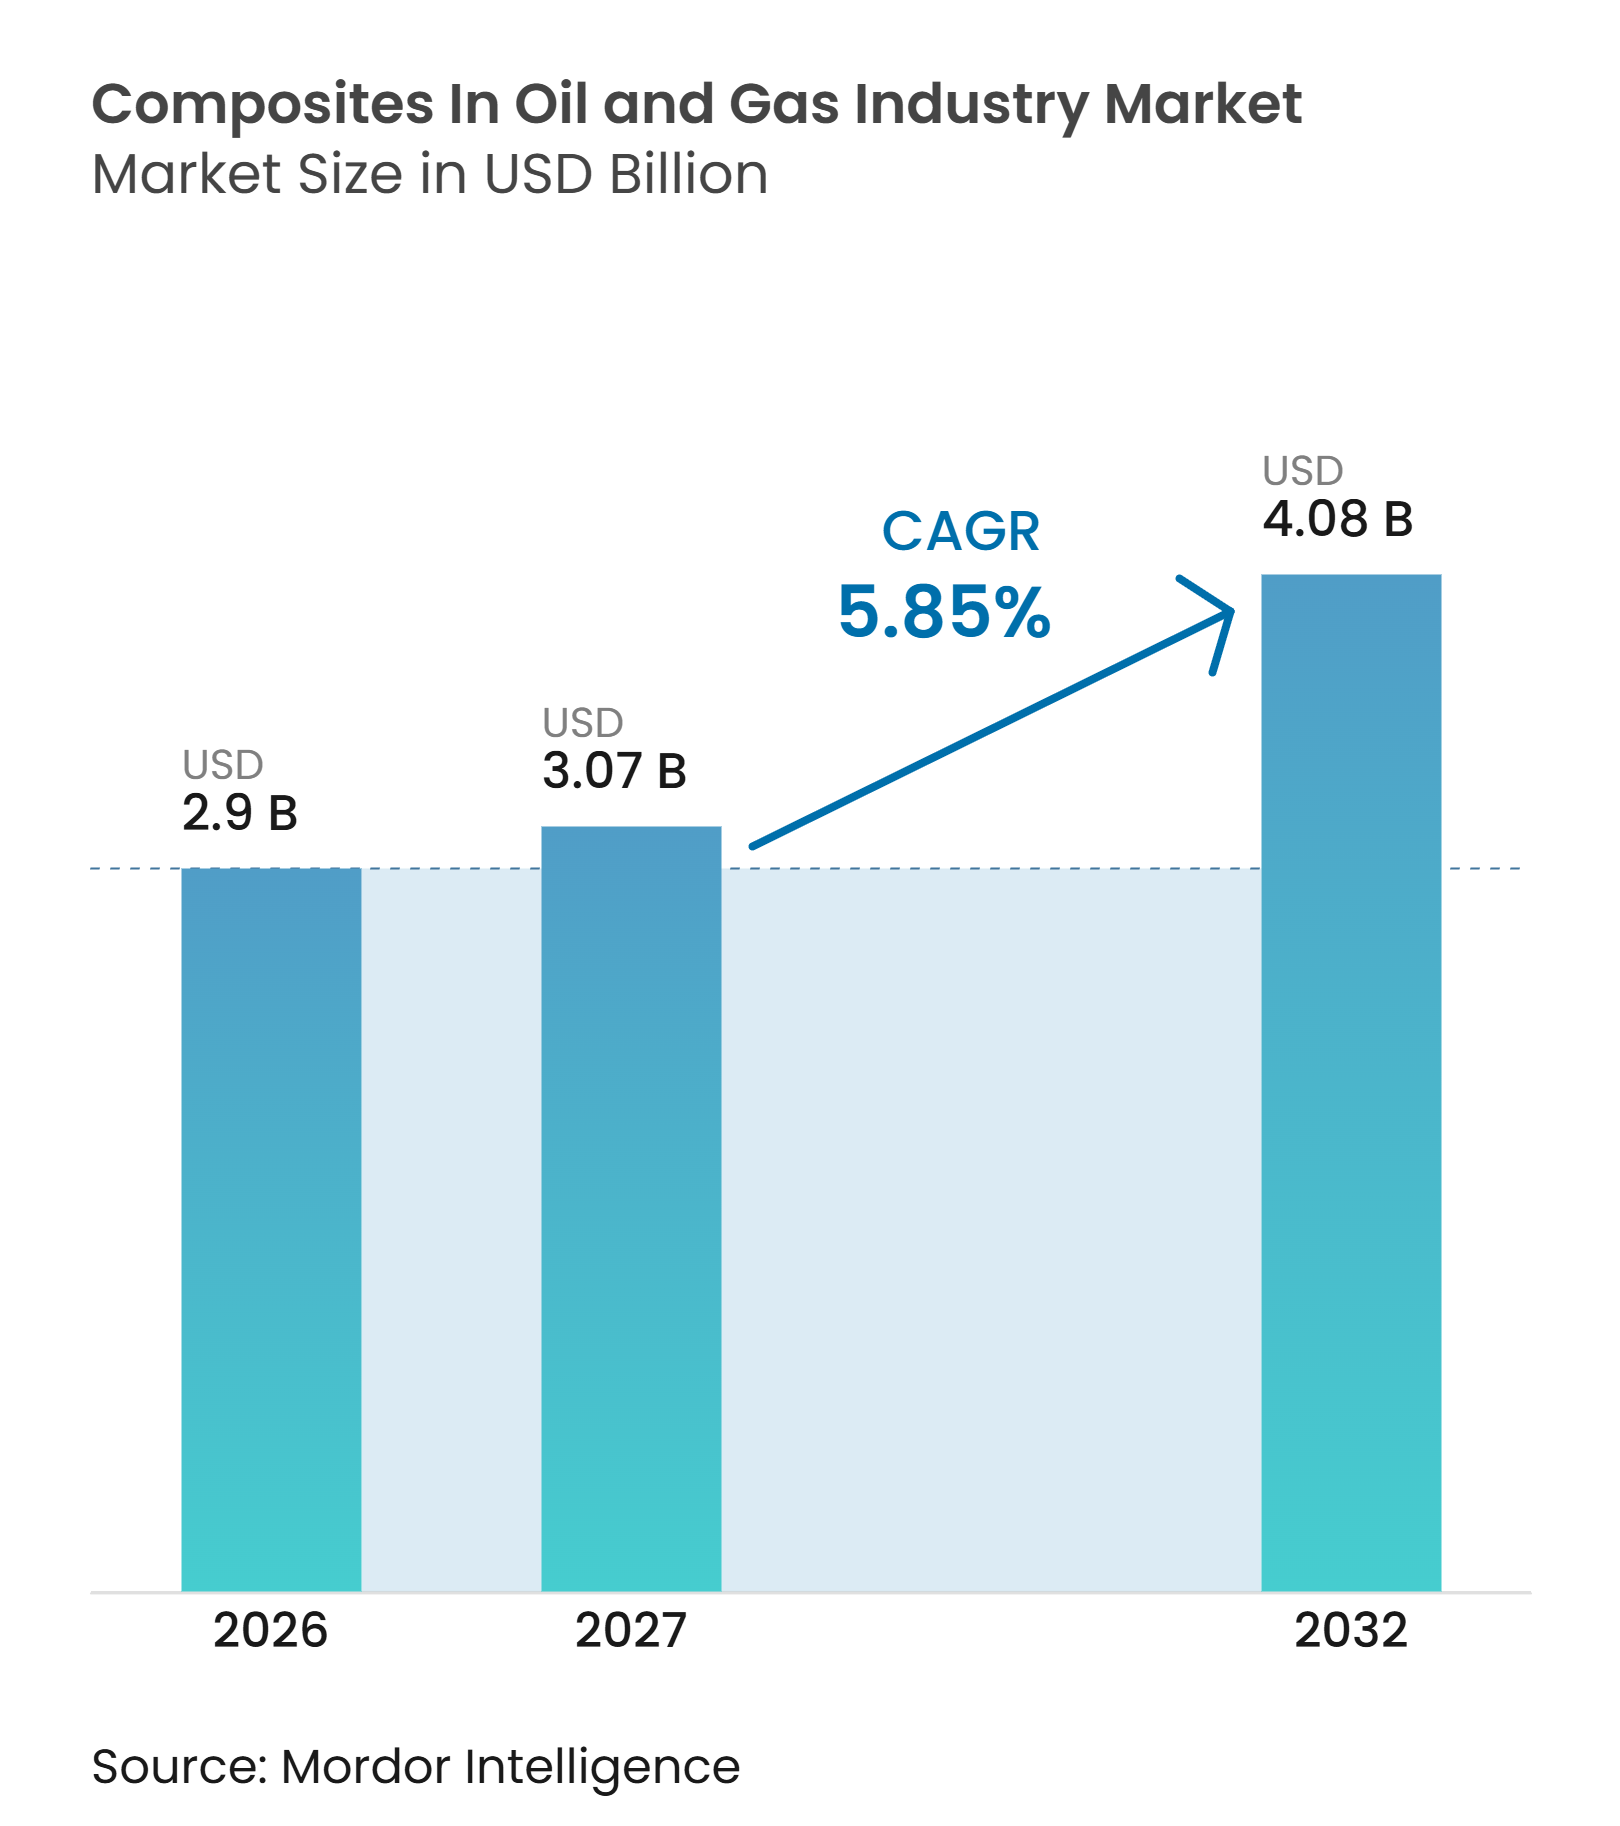
石油・ガス産業におけるコンポジット市場規模は2026年に2.90 ビリオン 米ドルと評価され、2027年の3.07 ビリオン 米ドルから2032年には4.08 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.85%です。需要は、上流、中流、オフショア操業全体にわたって腐食に耐え、機器重量を削減する素材へと移行しています。オペレーターは、配管、トップサイド構造物、ダウンホールツールを初期購入コストではなくライフサイクルコストで評価するケースが増えています。深海活動と熱可塑性コンポジットパイプシステムの認定実績の拡大がこの転換を後押ししています。石油・ガス産業におけるコンポジット市場は、認定済みパイプの寸法、圧力定格、設置能力、検査記録の整備に時間を要するというサプライチェーン上の課題にも直面しており、特にプロジェクトが非標準設計を必要とする場合にその傾向が顕著です。このため、石油・ガス産業におけるコンポジット市場は、製品エンジニアリング、現場終端サポート、過去の操業条件からの実績を組み合わせられるサプライヤーに依存しています。既存サプライヤーはこのギャップから恩恵を受けることができます。なぜなら、彼らのフィールドデータ、設置経験、非破壊評価記録は新規参入者が複製することが困難であり、一方でオペレーターは各プロジェクトで新たな認定プログラムを確立することに伴う技術的・スケジュール上のリスクを回避できるからです。これは特に、重要な生産資産が操業サイクル全体を通じて継続的かつ安定したサービスを維持しなければならない場合に重要です。
レポートの主要ポイント
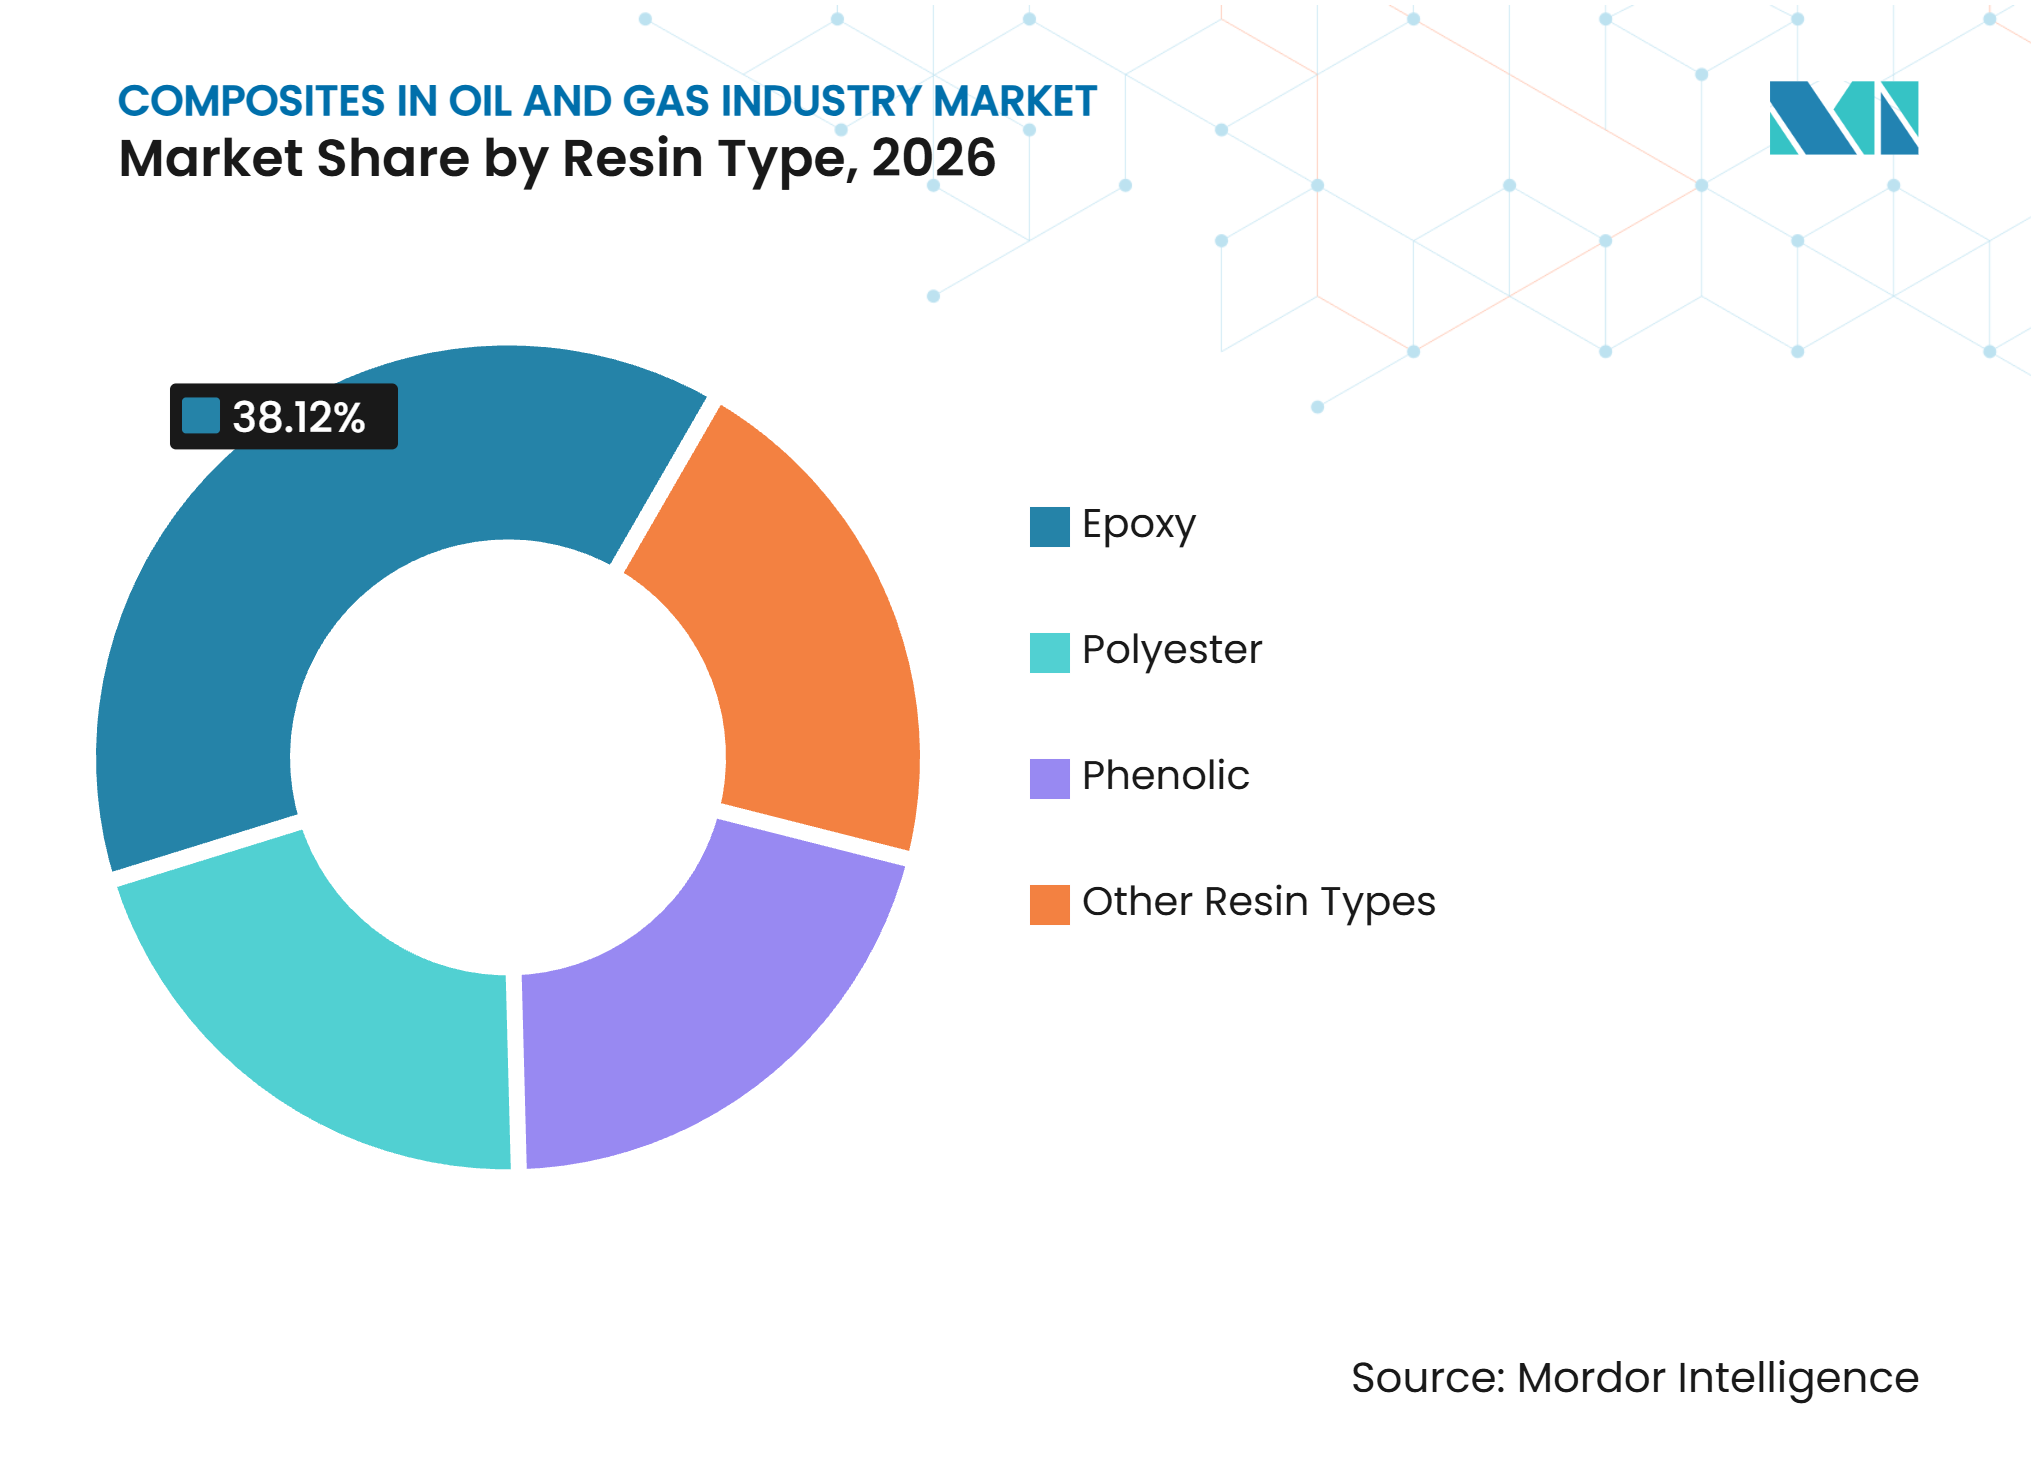
- 樹脂タイプ別では、エポキシが2026年の石油・ガス産業におけるコンポジット市場シェアの38.12%を占め、2032年までに6.34%のCAGRで成長すると予測されています。
- 繊維タイプ別では、ガラス繊維が2026年の石油・ガス産業におけるコンポジット市場シェアの56.34%を占め、炭素繊維は2032年までに6.78%のCAGRで成長すると予測されています。
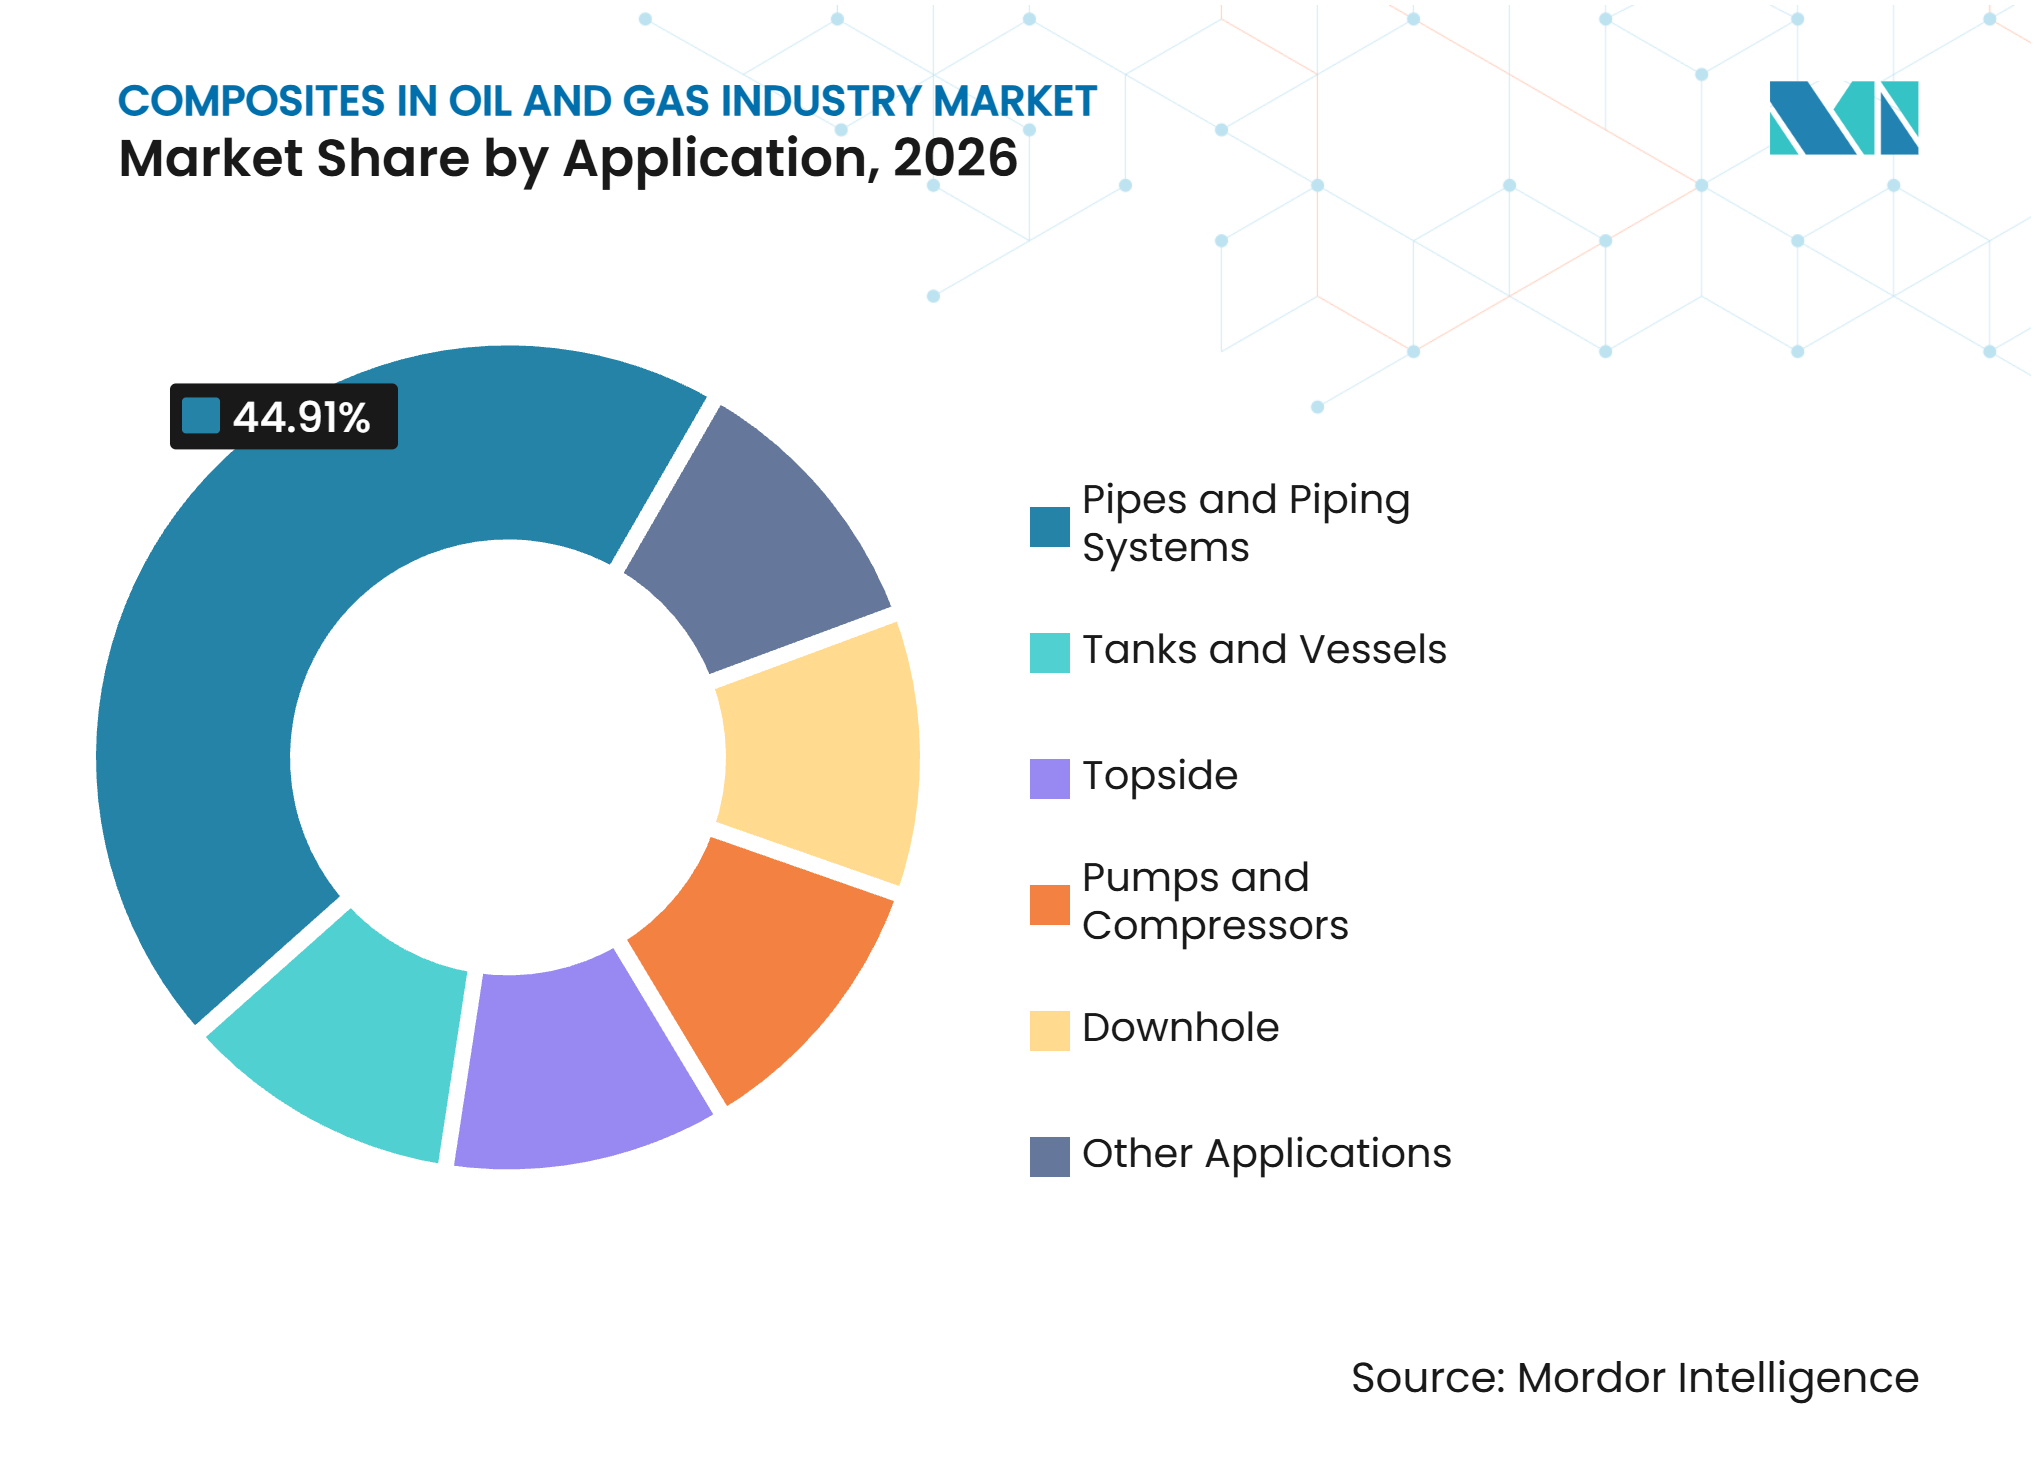
- 用途別では、パイプおよび配管システムが2026年の石油・ガス産業におけるコンポジット市場シェアの44.91%を占め、2032年までに7.37%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の石油・ガス産業におけるコンポジット市場シェアの32.67%を占め、2032年までに6.66%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腐食低減とライフサイクルコスト上の優位性 | +2.0% | グローバル;中東、アジア太平洋オフショア、北海で最も高い | 長期(4年以上) |
| オフショアおよび深海石油・ガス生産の拡大 | +1.4% | アジア太平洋、南米(ブラジル、ガイアナ)、西アフリカ | 中期(2~4年) |
| オフショアおよび深海インフラの軽量化 | +0.9% | グローバルオフショア、超深海アジア太平洋およびアメリカ湾岸に集中 | 中期(2~4年) |
| 超深海用途向け熱可塑性コンポジットパイプの認定取得 | +0.7% | ブラジルプレソルト、アジア太平洋深海、北海 | 長期(4年以上) |
| 非在来型掘削およびマルチステージ水圧破砕の成長 | +0.5% | 北米(パーミアン、マーセラス、モントニー)、アジア太平洋(中国、オーストラリア) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
腐食低減とライフサイクルコスト上の優位性
腐食はオフショアシステムにおいて繰り返しのメンテナンス需要を生み出しますが、コンポジットは繰り返しのコーティングや修理ではなく、素材そのものの中に耐食性を備えています。コンポジット配管システムは50年を超えるサービス寿命を持ち、炭素鋼代替品と比較してメンテナンス要件を最大60%削減できます。その低重量は、ブラウンフィールド改修時に必要な構造作業の削減にも貢献します。Future Pipe Industriesは2025年1月、ドバイの520本の回収井向けにWavistrongガラス強化エポキシパイプラインを供給する受注を獲得しました。このプロジェクトは、腐食とメンテナンスコストが継続的な課題となっている成熟油田において、従来の鋼鉄仕様が置き換えられている状況を示しています。非金属ダウンホールパイプの加速劣化試験に関する研究も、オペレーターが認定期間を延長する前に必要とする長期サービスの証拠を強化しています。
オフショアおよび深海石油・ガス生産の拡大
深海プロジェクトは、腐食環境下で稼働しながらオフショアインフラへの負荷を軽減できる素材の必要性を高めています。中国の深海第1号フェーズ2は、2025年6月に水深1,500メートルを超える環境で設計年間生産能力45 ビリオン 立方メートルに達しました[1]。このプロジェクトは、より深い開発がフローラインおよび関連インフラにおける材料性能をいかに重視するかを示しています。インドでは、Cairn石油・ガスとTechnipFMC plcが2025年3月に水深500~2,500メートルの将来の深海作業を支援するアライアンスを締結しました。水深が増すにつれ、コンポジットシステムの重量対張力の優位性はより重要になります。これにより、深海投資は機器量の増加だけでなく、材料要件の変化をもたらします。
オフショアおよび深海インフラの軽量化
トップサイドの重量は浮体式生産プラットフォームの設計柔軟性を制限し、機器選定に影響を与えます。2025年の研究では、最適化された繊維強化ポリマーライザーの単位質量が同等の金属ライザーの27.0%に相当することが明らかになりました。懸架重量の低減はトップテンション要件を削減し、最大能力の設置船への依存を低下させることができます。Baker Hughes CompanyとStrohm は2026年5月、超深海ライザーおよびフローライン向けハイブリッドフレキシブルパイプを開発する覚書に署名しました。提案されたシステムは従来のフレキシブルパイプより50%軽量で、水深3,000メートル以上での総懸架重量を40%削減することが期待されています。これにより、大幅な改造なしに深海システムを設置できる船舶の選択肢が広がります。
超深海用途向け熱可塑性コンポジットパイプの認定取得
熱可塑性コンポジットパイプの採用は、実際のフィールド使用条件に近い環境での試験の成功に依存しています。Strohm は2025年7月、カンポス盆地においてPetrobrasと水深約1,500メートルでの深海フィールドトライアルを完了しました。この作業には、Petrobrasが従来のフレキシブルパイプに使用する方法による圧壊、深海浸漬、垂直接続試験が含まれていました。Petrobras、Shell plc、およびStrohm はまた、プレソルト条件での水交互ガス注入用6インチ炭素繊維およびポリアミド12パイプのプログラムを完了しました。このプログラムには、DNV-ST-F119に基づく継続サービス6暦年相当の50,000時間以上の試験時間が含まれていました。2025年6月に公表されたオランダのNEN 3650-6規格も、陸上用途における熱可塑性コンポジットパイプの正式な枠組みを提供しました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと専門的な設置要件 | -1.4% | グローバル;コスト重視の国営石油会社主導市場(中東、西アフリカ)で最も深刻 | 中期(2~4年) |
| 重要な耐圧部品の長い認定サイクル | -0.8% | グローバル;ブラジル深海、アジア太平洋、北海に集中 | 長期(4年以上) |
| コンポジット資産の標準化と検査方法の限界 | -0.5% | グローバル、ブラウンフィールド改修市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと専門的な設置要件
コンポジット配管は、同等の構成において初期購入段階で炭素鋼より20%~40%高コストになる場合があります。この差は、システムが専用コネクター、電気融着カプラー、現場終端機器、および訓練された設置クルーを必要とする場合に拡大します。これは、資本予算が後のメンテナンス節約よりも重視される市場では依然として困難な状況です。熱可塑性コンポジットパイプの終端処理に熟練したクルーは、限られた数の請負業者に集中しています。Strohm はAramco Fadhiliガスプラントプロジェクトのパイプ終端処理にサウジアラビアの地元労働力を活用し、国内能力開発を支援しました。しかし、地元サプライチェーンの発展が遅れている地域では、中東および東南アジアの設置コストが欧州の確立されたサプライセンターよりも依然として高い場合があります。
重要な耐圧部品の長い認定サイクル
重要な耐圧部品は、オペレーターが生産サービスへの使用を承認する前に、広範な設計検証、材料特性評価、フィールド試験を必要とします。このプロセスは、ライザー、生産フローライン、高圧ダウンホールチュービングに対して特に要求が高くなります。TechnipFMC plcとPetrobrasは2025年5月、炭素繊維とポリエーテルエーテルケトン熱可塑性コンポジット材料を使用するハイブリッドフレキシブルパイプ技術プログラムを開始しました。このプログラムは2028年からの商業的利用可能性を目標としており、深海認定に関連する長い期間を示しています。試験プログラムが進行中の間、オペレーターはフィールド性能データが入手可能になるまで主要なコミットメントを遅らせる可能性があります。共同産業プロジェクトはこれらのコストを分散できますが、オペレーターが共有の技術プログラム内で作業することも求められます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
エポキシが規模と成長の両方を牽引エポキシは2026年の石油・ガス産業におけるコンポジット市場シェアの38.12%を占め、2032年までに6.34%のCAGRで成長すると予測されています。その化学的耐性は、硫化水素、二酸化炭素、塩水にさらされるシステムでの使用を支えています。ガラス強化エポキシパイプは、サワーサービス環境における生産ヘッダー、注入ライン、集合システムに使用されています。2025年の石油技術者協会の論文では、ガラス強化エポキシチュービングがサワーまたは腐食性生産井のコスト効率の高い選択肢として説明されました。同論文では、ガラス強化エポキシチュービングの供給リードタイムが7ヶ月であるのに対し、耐食合金チュービングは12~13ヶ月であることが報告されました。
ポリエステル樹脂は、水注入、消火水、生産水再注入を含む低圧・低温用途に使用されます。フェノール樹脂は、オフショア設備で使用される耐火グレーチング、手すり、構造プロファイルにおいて引き続き重要です。これらのシステムは、適用される海洋・オフショア要件に適した防火性能を必要とします。ポリアミド12やポリエーテルエーテルケトンを含むビニルエステルおよび熱可塑性マトリックスは、熱可塑性コンポジットパイプの使用拡大に伴い関連性を高めています。ISO 14692は、ガラス強化プラスチック配管の認定において引き続き重要なコンプライアンス要素であり、確立された実績に裏付けられた樹脂システムを優遇します。この認定上の優位性により、エポキシは石油・ガス産業におけるコンポジット市場で強固な地位を維持しています。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
繊維タイプ別:
ガラス繊維の規模と炭素繊維の深海における計算ガラス繊維は2026年の石油・ガス産業におけるコンポジット市場シェアの56.34%を占めました。これは広範なフィールド実績と確立された製造能力を持つためです。ガラス強化プラスチックパイプ、タンク、トップサイド構造物、ダウンホールライナーにおける一般的な補強材として引き続き使用されています。そのコストパフォーマンスバランスは、腐食性流体を扱う中程度の圧力用途に適しています。中東、東南アジア、南米のメーカーは、ガラス繊維コンポジットパイプの大量生産能力を構築しています。この規模は、ユーザーがコンポジットソリューションと鋼鉄を比較する交換プログラムを支援します。炭素繊維は、動的、高圧、重量に敏感な深海システムへの需要に支えられ、2032年までに6.78%のCAGRで成長すると予測されています。
炭素繊維は、熱可塑性コンポジットパイプ用途において特に有用な高い比強度、疲労耐性、耐食性を提供します。その使用は、標準的な静的配管よりも要求の厳しいライザー、フローライン、海底接続に適しています。したがって、ガラス繊維と炭素繊維は互いを直接置き換えるのではなく、異なる操業要件に対応しています。アラミド繊維は、耐衝撃性と耐爆発性が重要な場合に価値があります。玄武岩繊維は、発展途上市場におけるコスト重視の耐食性パイプ用途に引き続き関連性があります。
用途別:
パイプおよび配管システムが収益と成長を牽引パイプおよび配管システムは2026年の石油・ガス産業におけるコンポジット市場シェアの44.91%を占め、2032年までに7.37%のCAGRで成長すると予測されています。このセグメントには、ガラス強化プラスチック集合ライン、ガラス強化エポキシ生産ヘッダー、陸上集合用強化熱可塑性パイプ、オフショア海底用途向け熱可塑性コンポジットパイプが含まれます。この広さは、老朽化した鋼鉄インフラの交換と新たな深海開発の両方への需要を結びつけています。NOVは2025年に記録的な年間コンポジット収益を報告し、中東および浮体式生産・貯蔵・積出設備からのコンポジットパイプ需要が強まりました。同社の2025年業績説明によると、第4四半期の受注も3年間で最高水準に達しました。
タンクおよび容器は、耐食性が長い操業寿命を支える化学品貯蔵、生産水処理、燃料格納に使用されます。グレーチング、構造形材、階段踏み板、手すり、ケーブルトレイなどのトップサイド製品は、重量とメンテナンスが重要なオフショアプラットフォームで広く使用されています。ポンプ、コンプレッサー、ダウンホール用途は、サービス条件がより多くの認定証拠を必要とするため、成熟度が低い状態にあります。その他の用途には、コンポジットセントライザー、坑口保護システム、海底構造部品が含まれます。用途の組み合わせにより、サプライヤーはパイプ販売と設置、設計、検査、監視サービスを組み合わせることができます。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
アジア太平洋
アジア太平洋は2026年の石油・ガス産業におけるコンポジット市場シェアの32.67%を占め、2032年までに6.66%のCAGRで成長すると予測されています。この地域は、深海開発、エネルギー安全保障への投資、老朽化した陸上および浅海鋼鉄パイプラインの交換需要を組み合わせています。中国の深海第1号フェーズ2は、2025年6月から水深1,500メートル以上の環境で設計能力で稼働し、耐食性システムの必要性を高める条件下にあります。インドのCairn石油・ガスとTechnipFMC plcの深海アライアンスも、水深500~2,500メートルの見込み作業をカバーしています。マレーシアでは、Strohm が2025年8月に水深最大1,500メートルのガスサービス向け大口径炭素繊維およびポリアミド12熱可塑性コンポジットパイプジャンパー4本の受注を獲得しました。これらの動向は、標準的なパイプ交換から実証された材料性能を必要とする深海システムへの広範な移行を示しています。
北米
北米では、非在来型掘削、老朽化したアメリカ湾岸資産、地下燃料貯蔵システムの交換に関連した需要があります。安全・環境執行局は2026年に米国エネルギー覇権の青写真を発表し、オフショアエネルギー生産に対するより合理化されたアプローチを支持しました[2]。規制の影響は引き続き重要です。なぜなら、非金属オフショアシステムは広範な展開前に信頼性の高い認定証拠を必要とするからです。コンポジットフラックプラグは、1平方インチあたり12,000ポンドおよび250°Fに定格された製品を含むマルチステージ水圧破砕における確立された用途です。地下貯蔵タンクの交換サイクルも、MattrのXerxesビジネスを通じた繊維強化プラスチックシステムへの需要を支えています。これにより、短期的な上流支出に直接結びつかないエンドマーケットが生まれます。したがって、サプライヤーはオフショアのイノベーションと確立された陸上交換需要のバランスを取ることができます。
欧州、中東・アフリカ、南米
欧州の北海およびノルウェー大陸棚は、オフショアパイプ認定において要求の厳しい環境であり続けており、成功した展開は他地域での採用に影響を与える可能性があります。Strohm は2025年にドイツのヴィルヘルムスハーフェン2グリーンガスターミナルに11キロメートル以上の熱可塑性コンポジットパイプを納入し、新たに設置された熱可塑性コンポジットパイプ海底インフラを通じて欧州へのガスの初めての供給を実現しました。中東では、Future Pipe Industriesが2025年11月にSaudi Aramcoと地元のコンポジット製造・試験能力を強化する覚書に署名しました。StrohmsのFadhiliプロジェクトは33キロメートルの熱可塑性コンポジットパイプと完全非金属電気融着カプラーを含み、パイロット作業からより大規模な展開への移行を支援しています。ブラジルのプレソルト活動は、Petrobras、Shell plc、TechnipFMC plc、NOV、Strohm 間の共同認定作業を引き続き支援しています。これらの多様な地域における石油・ガス産業におけるコンポジット市場規模は、異なる規制および地域コンテンツ条件によって形成されていますが、高二酸化炭素深海サービスはすべての地域に耐久性のある材料システムへの明確なニーズをもたらしています。
競合環境
市場集中度
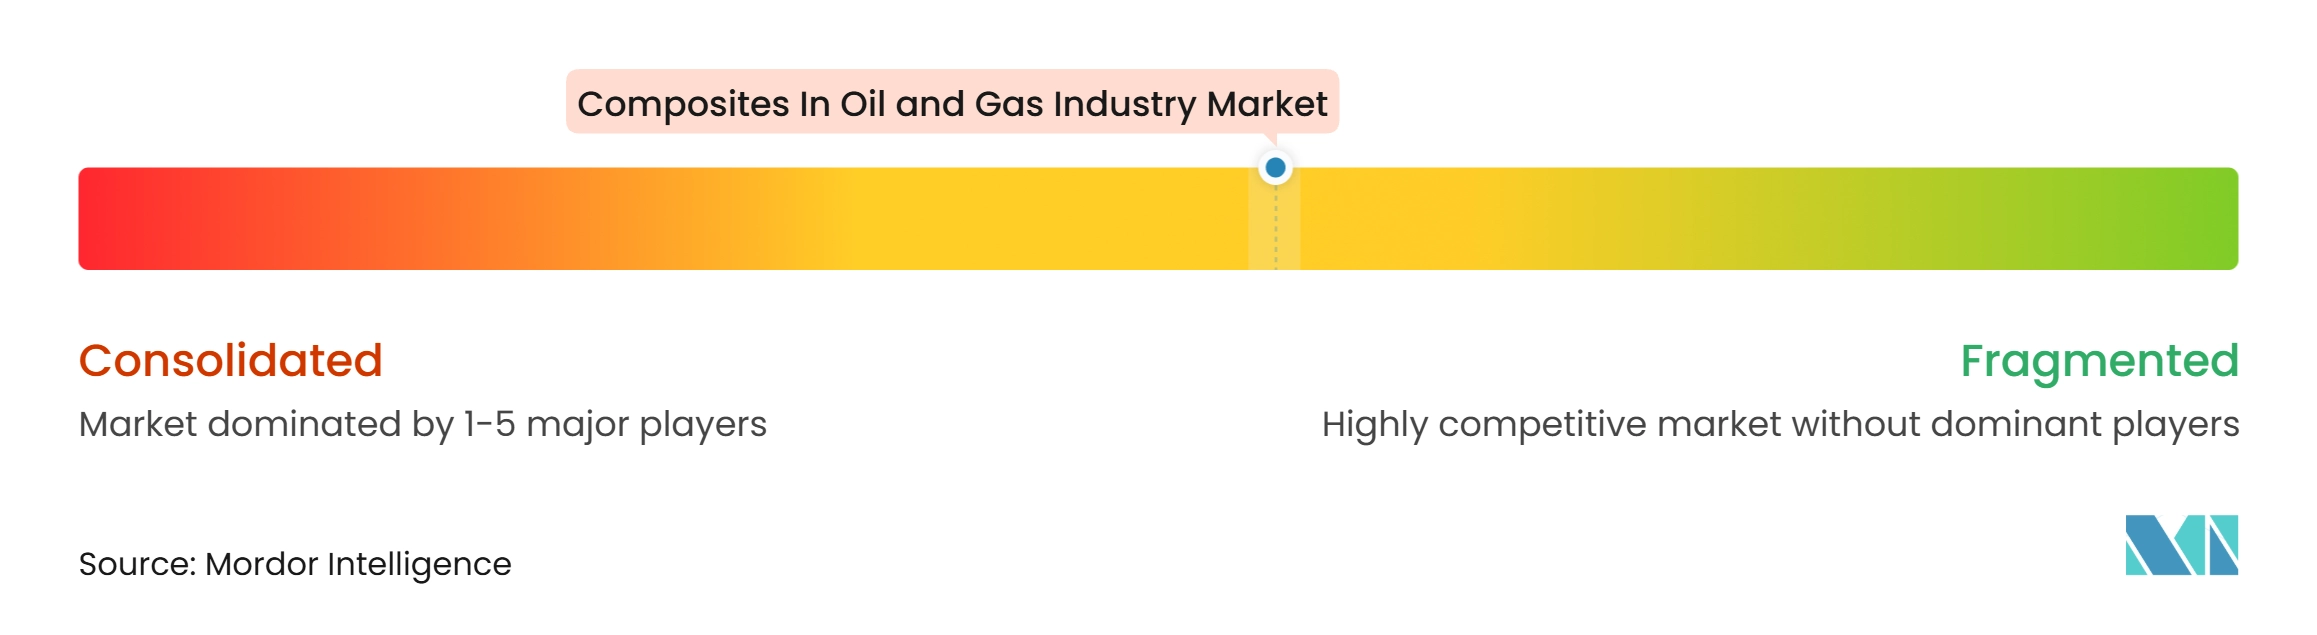
石油・ガス産業におけるコンポジット市場は適度に集中しており、上位5社にはBaker Hughes Company、Strohm、NOV、Future Pipe Industries、Amiantit Companyが含まれます。各社は認定プログラムのコストとタイミングを分散するためにパートナーシップを活用しています。Baker Hughes CompanyとStrohm の2026年5月の超深海用途向けハイブリッドフレキシブルパイプに関する協力はその一例です。TechnipFMC plcとPetrobrasも2025年にハイブリッドフレキシブルパイププログラムを継続し、プレソルト環境における二酸化炭素応力腐食割れへの標準化された対応策を開発しました。
現地化は、特にサウジアラビアおよび国内産業能力を求めるその他の市場において、もう一つの重要な競争アプローチです。Future Pipe IndustriesとSaudi Aramcoは2025年11月に地元製造・試験インフラに関する協力を正式化しました。SLBはRobozeとサウジアラビアでの認定ポリエーテルエーテルケトンおよび炭素繊維ポリエーテルエーテルケトン部品の現地生産に向けて提携し、専門部品のサプライルートを短縮できます。NOVも2025年にPetrobrasと深海用途向け二酸化炭素耐性フレキシブルパイプを開発する商業化前合意を締結しました。これらの動きは、サプライヤーがパイプ供給だけでなく、技術認定と製造拠点を通じて競争していることを示しています。
加圧されたコンポジット資産の稼働中検査方法が依然として限られているため、デジタルモニタリングの関連性が高まっています。パイプ壁に光ファイバーまたは音響放射モニタリングを組み込めるサプライヤーは、定期的な完全性管理業務へのアクセスを得られる可能性があります。Halliburtonは2025年6月、フープ強度を優先するように設計されたフィラメントワインド熱可塑性コンポジットダウンホールツールに関する米国特許第12,331,613 B2号を取得しました。Syensqoは石油・ガス事業の売却後もコンポジットシステムに関連する特殊ポリマー材料を供給しており、MattrはXerxesおよびFlexpipeビジネスを運営しています。
石油・ガス産業におけるコンポジット市場のリーダー企業
-
Baker Hughes Company
-
Strohm
-
NOV
-
Future Pipe Industries
-
Amiantit Company
- 注:主要企業の掲載順は順位を示すものではありません。
石油・ガス産業におけるコンポジット市場 このレポートでカバーされる企業
- Amiantit Company
- Baker Hughes Company
- Enduro Composites Group
- Exel Composites
- Future Pipe Industries
- Halliburton
- NOV
- SLB
- Solvay
- Strohm
- Strongwell Corporation
- TechnipFMC plc
- Vello Nordic AS
- Weatherford
- ZCL Composites
最近の産業開発事情 石油・ガス産業におけるコンポジット市場
- 2026年9月:Petrobras、Shell plc、Strohm は、ブラジルのプレソルト油田向けに設計された熱可塑性コンポジットパイプ技術の共同産業認定プログラムおよびオフショアフィールドトライアルを完了しました。6インチ炭素繊維強化ポリアミド12パイプは40以上のフルスケール試験を完了し、水交互ガス注入への適合性を実証し、深海操業における耐食性コンポジットフローラインの使用拡大を通じて石油・ガス産業におけるコンポジット市場を支援しました。
- 2026年7月:AISは、先進コンポジット材料および海底エンジニアリングソリューションのオーストラリアメーカーであるMatrix Composites & Engineeringの買収を完了しました。この買収により、AISのエンジニアリングおよび製造能力とMatrixのシンタクティックフォームおよび海底浮力技術が統合され、オフショアエネルギーおよび海底インフラ向けの製造能力拡大を通じて石油・ガス産業におけるコンポジット市場を支援します。
石油・ガス産業におけるコンポジット市場レポートの調査範囲
油・ガス産業で使用されるコンポジットは、特定の機械的・化学的特性を達成するために強化繊維とポリマー樹脂を組み合わせて製造されたエンジニアリング材料です。要求の厳しい操業環境において、耐食性、高い強度重量比、耐久性を提供します。
石油・ガス産業におけるコンポジット市場は、樹脂タイプ、繊維タイプ、用途、地域によってセグメント化されています。樹脂タイプ別では、市場はエポキシ、ポリエステル、フェノール、その他の樹脂タイプにセグメント化されています。繊維タイプ別では、市場はガラス繊維、炭素繊維、アラミド繊維、玄武岩繊維、その他の繊維タイプにセグメント化されています。用途別では、市場はパイプおよび配管システム、タンクおよび容器、トップサイド、ポンプおよびコンプレッサー、ダウンホール、その他の用途にセグメント化されています。レポートはまた、17カ国における石油・ガス産業におけるコンポジットの市場規模と予測をカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| エポキシ |
| ポリエステル |
| フェノール |
| その他の樹脂タイプ |
| ガラス繊維 |
| 炭素繊維 |
| アラミド繊維 |
| 玄武岩繊維 |
| その他の繊維タイプ |
| パイプおよび配管システム |
| タンクおよび容器 |
| トップサイド |
| ポンプおよびコンプレッサー |
| ダウンホール |
| そのの用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | エポキシ | |
| ポリエステル | ||
| フェノール | ||
| その他の樹脂タイプ | ||
| 繊維タイプ別 | ガラス繊維 | |
| 炭素繊維 | ||
| アラミド繊維 | ||
| 玄武岩繊維 | ||
| その他の繊維タイプ | ||
| 用途別 | パイプおよび配管システム | |
| タンクおよび容器 | ||
| トップサイド | ||
| ポンプおよびコンプレッサー | ||
| ダウンホール | ||
| そのの用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
石油・ガス産業におけるコンポジット市場の規模はどのくらいですか?
石油・ガス産業におけるコンポジット市場規模は2026年に2.90 ビリオン 米ドルと評価され、2027年の3.07 ビリオン 米ドルから2032年には4.08 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.85%です。
2032年までに最も速く成長すると予測される樹脂タイプはどれですか?
エポキシは2032年までに6.34%のCAGRで成長すると予測されています。
2032年までに最も速く成長すると予測される繊維タイプはどれですか?
炭素繊維は2032年までに6.78%のCAGRで成長すると予測されています。
2032年までに最も速く成長すると予測される用途はどれですか?
パイプおよび配管システムは2032年までに7.37%のCAGRで成長すると予測されています。