
Tamanho e Participação do Mercado de Aquecedores de Água Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aquecedores de Água Comerciais por Mordor Intelligence
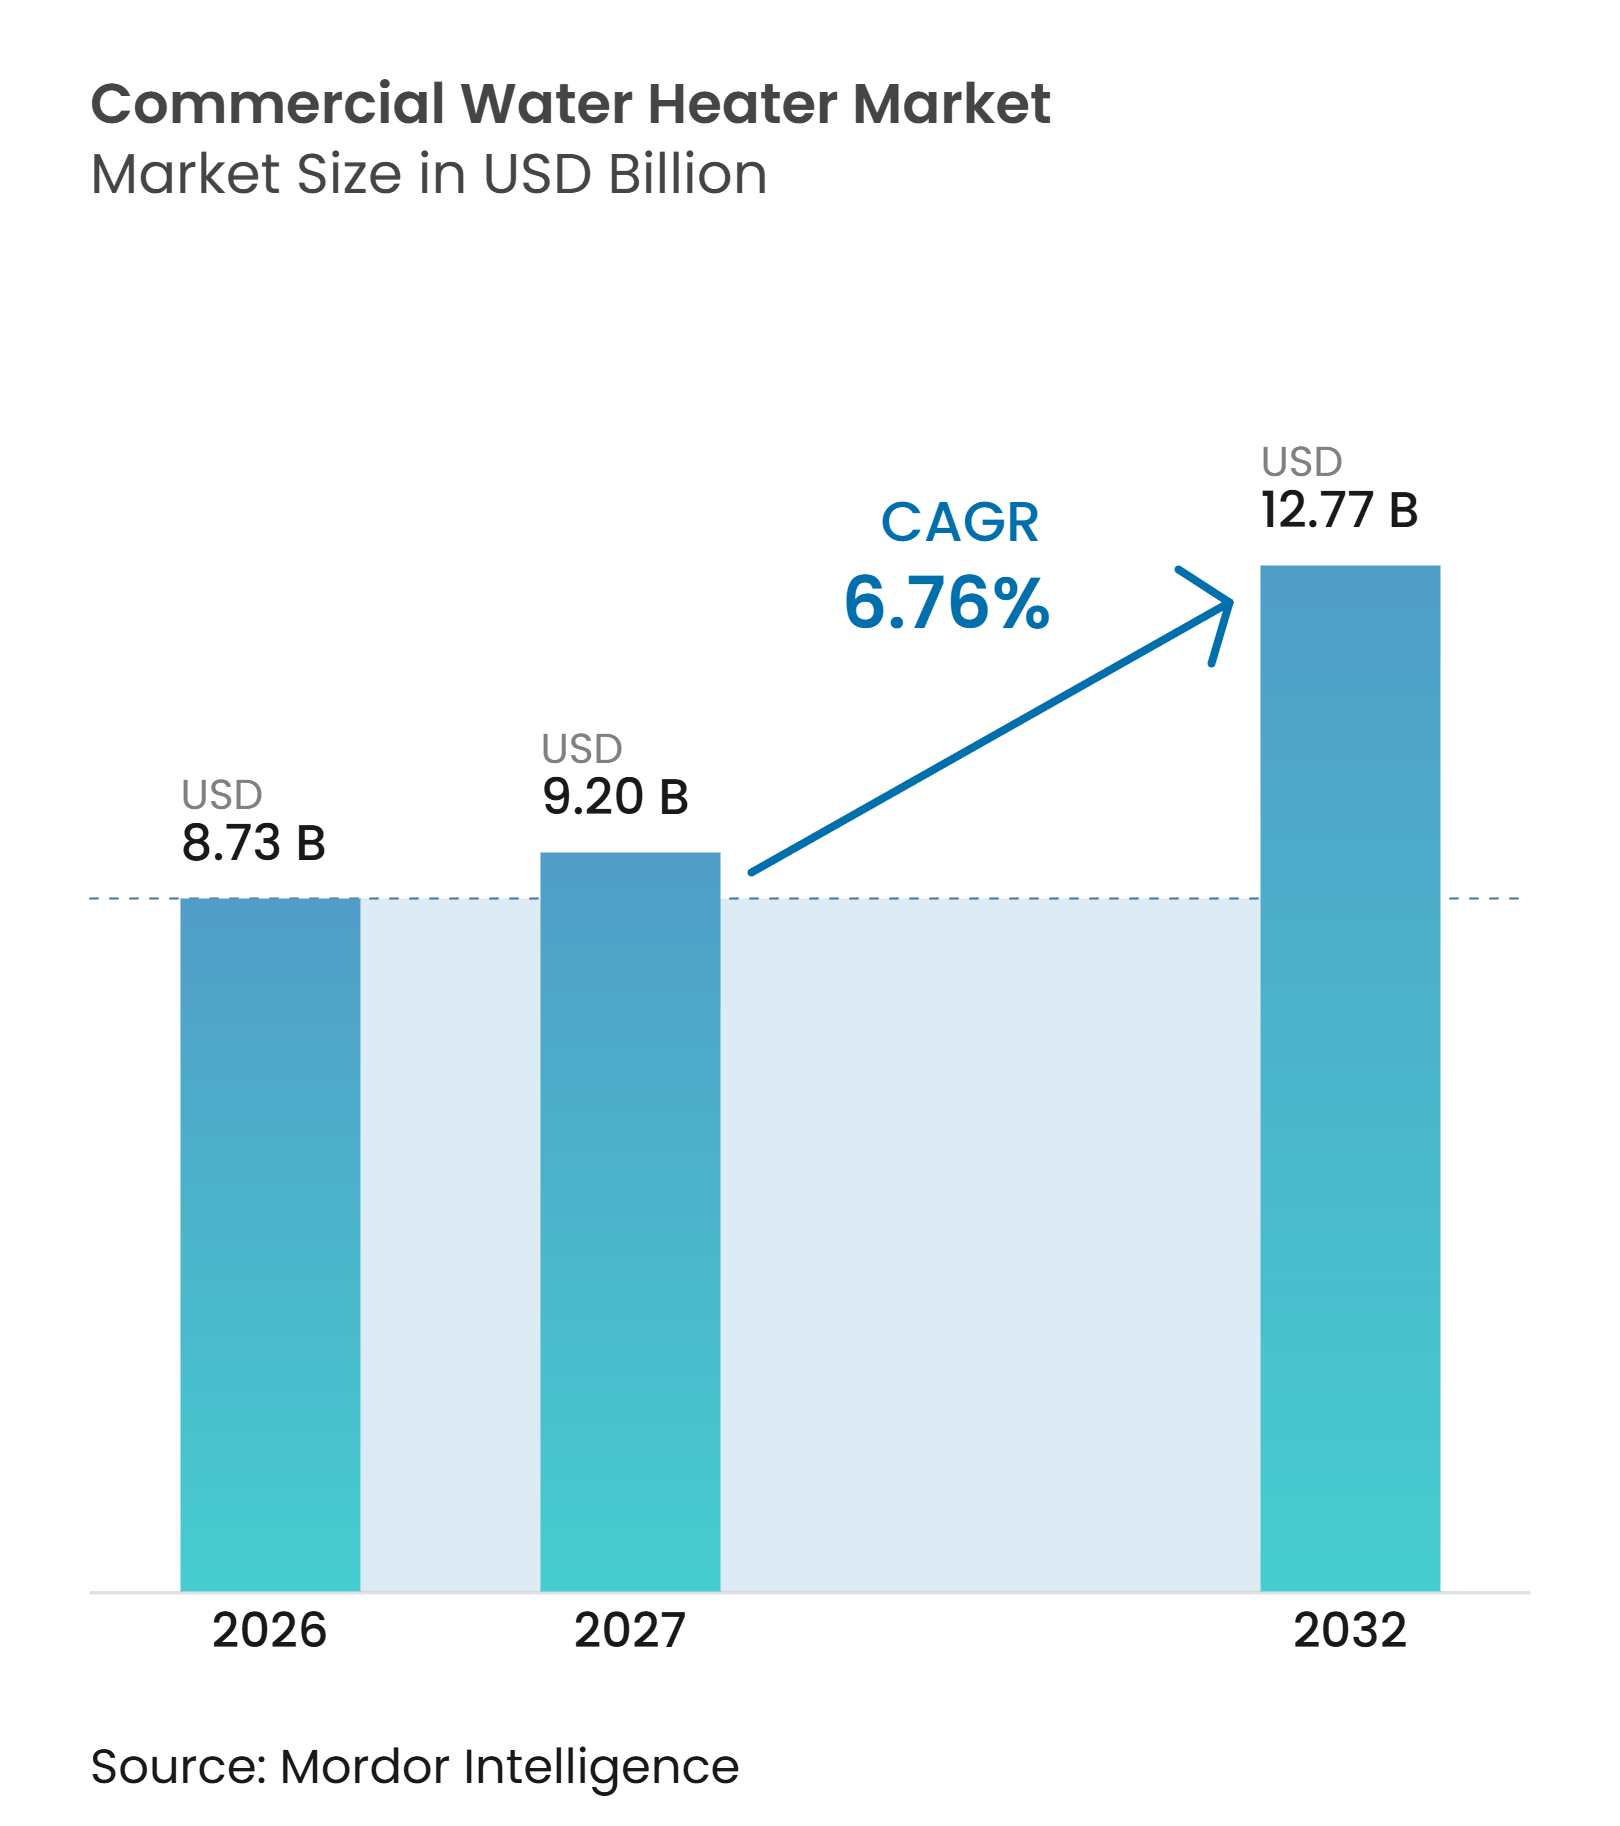
O Mercado de Aquecedores de Água Comerciais foi avaliado em 8,73 bilhões de USD em 2026, é estimado em 9,20 bilhões de USD em 2027 e tem previsão de atingir 12,77 bilhões de USD até 2032, crescendo a um CAGR de 6,76% durante 2027–2032. Mudanças regulatórias, construção comercial e demanda por substituição devem sustentar as aquisições no mercado de aquecedores de água comerciais. A transição para equipamentos elétricos, de bomba de calor, híbridos e de condensação está mudando a forma como as instalações planejam substituições e novas instalações. Requisitos de maior eficiência podem antecipar decisões de compra quando equipamentos mais antigos falham ou atingem o fim de sua vida útil. Os fabricantes estão respondendo com portfólios mais amplos de alta eficiência, suporte a especificações e engajamento direto com grandes compradores comerciais. As oportunidades são mais fortes onde os proprietários de edifícios precisam equilibrar fornecimento confiável de água quente, custos operacionais, requisitos de conformidade e capacidade disponível de instaladores.
Principais Conclusões do Relatório
Por tipo de produto, os aquecedores de água de armazenamento detinham uma participação de 44,56% no valor de mercado da demanda por aquecedores de água comerciais em 2026, enquanto os aquecedores de água de bomba de calor e híbridos têm previsão de crescer ao CAGR mais rápido, de 8,71%, entre 2027 e 2032.
Por fonte de energia, os sistemas elétricos responderam por uma participação de 47,34% no valor de mercado da demanda por aquecedores de água comerciais em 2026, enquanto os sistemas solares têm previsão de crescer ao CAGR mais rápido, de 8,52%, entre 2027 e 2032.
Por capacidade, os sistemas abaixo de 500 litros detinham uma participação de 41,16% no valor de mercado da demanda por aquecedores de água comerciais em 2026, enquanto os sistemas acima de 3.000 litros têm previsão de crescer ao CAGR mais rápido, de 8,33%, entre 2027 e 2032.
Por usuário final, a hotelaria detinha uma participação de 25,05% no valor de mercado da demanda por aquecedores de água comerciais em 2026, enquanto a saúde tem previsão de crescer ao CAGR mais rápido, de 8,14%, entre 2027 e 2032.
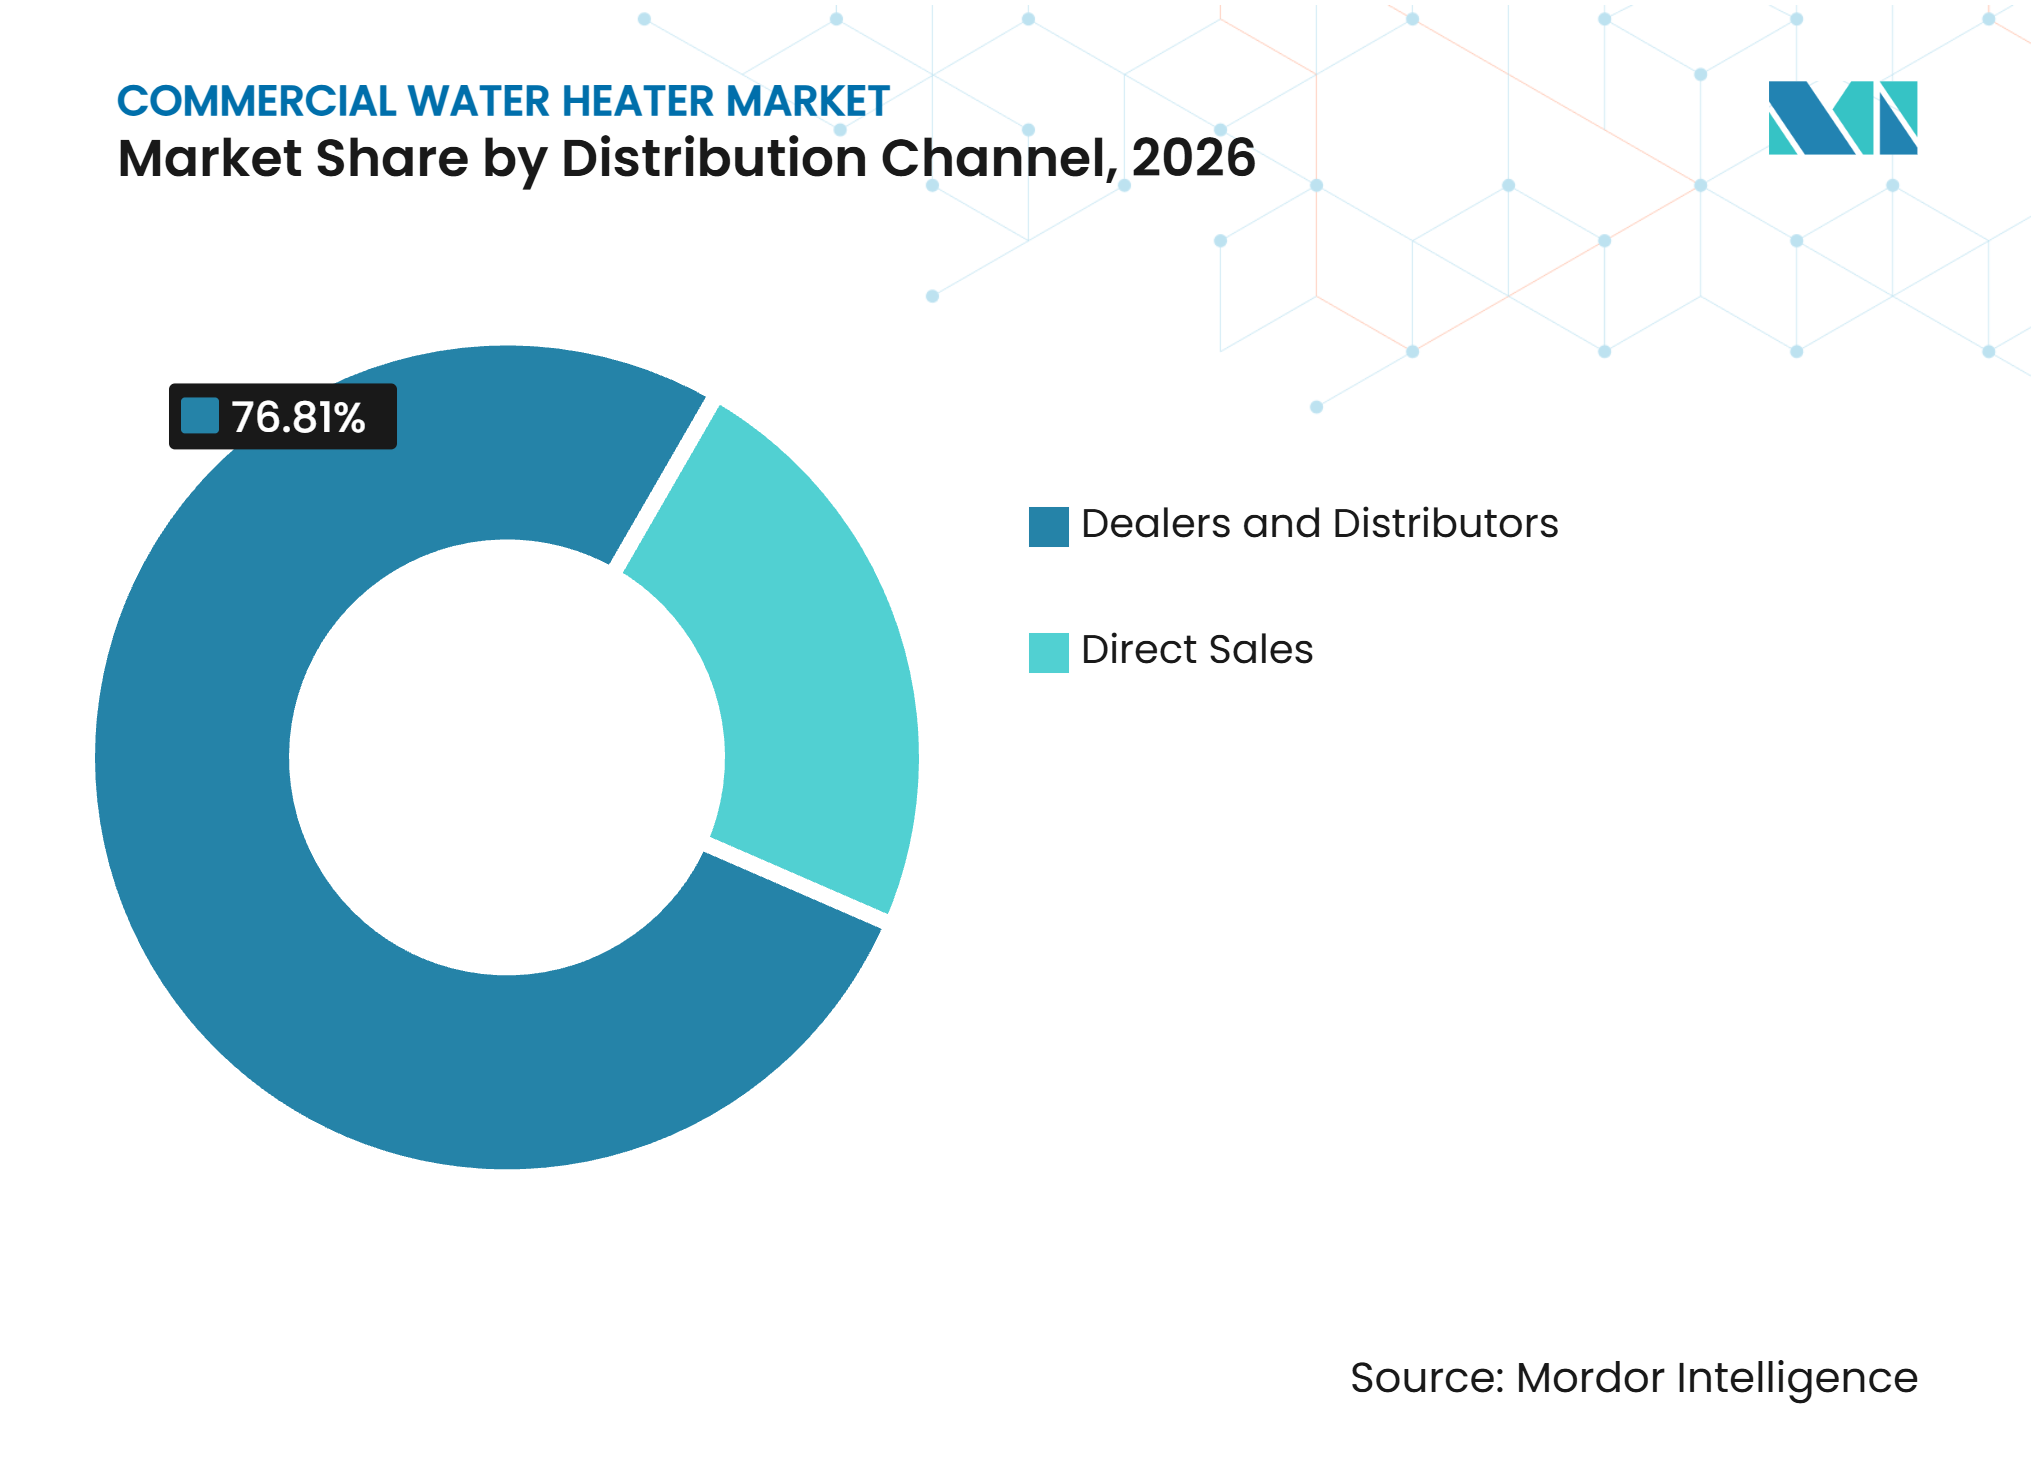
Por canal de distribuição, revendedores e distribuidores detinham uma participação de 76,81% no valor de mercado da demanda por aquecedores de água comerciais em 2026, enquanto as vendas diretas têm previsão de crescer ao CAGR mais rápido, de 7,47%, entre 2027 e 2032.
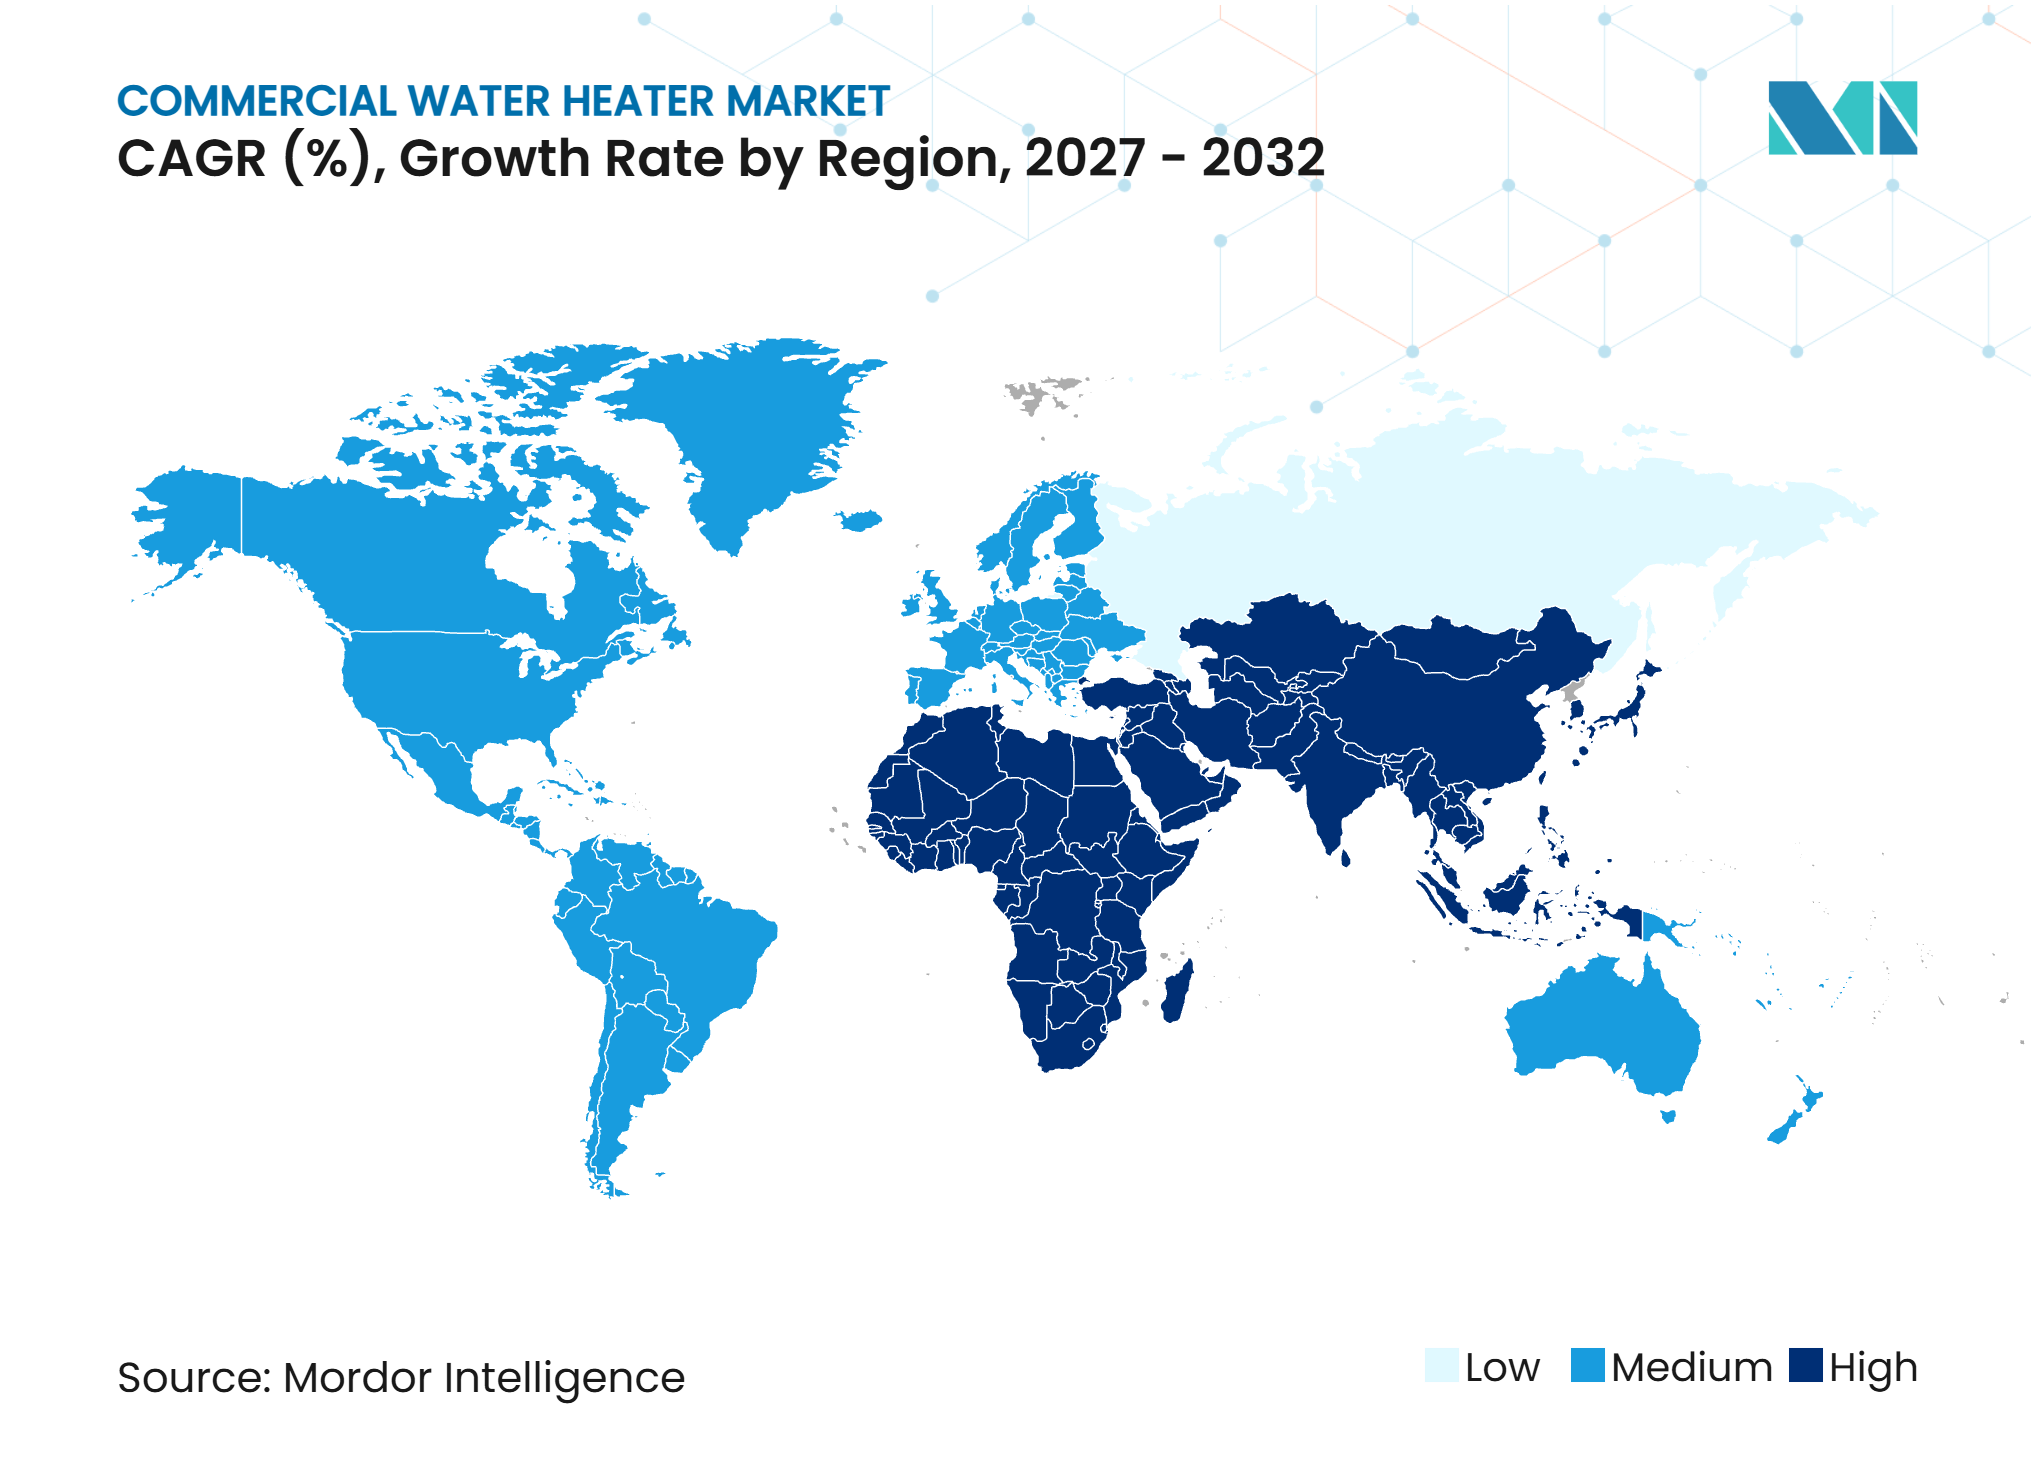
Por geografia, a Ásia-Pacífico detinha uma participação de 35,50% no valor de mercado da demanda por aquecedores de água comerciais em 2026 e tem previsão de crescer ao CAGR mais rápido, de 8,69%, entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Construção Comercial e da Infraestrutura de Hotelaria | +1.3% | Global, com ganhos iniciais nos principais mercados da Ásia-Pacífico e nos corredores de hotelaria do GCC | Médio prazo (2 a 4 anos) |
| Normas Comerciais de Eficiência Energética e Políticas de Descarbonização | +1.2% | Global, com a atividade de conformidade mais intensa na América do Norte, na União Europeia e na China | Médio prazo (2 a 4 anos) |
| Substituição de Ativos de Aquecimento de Água Comerciais Envelhecidos | +1.1% | América do Norte e Europa, com repercussão no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Sistemas de Bomba de Calor e Híbridos em Instalações Comerciais | +0.8% | Ásia-Pacífico, América do Norte e Europa, com adoção emergente em reformas de hotelaria no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Armazenamento Térmico e Receita de Resposta à Demanda para Edifícios Comerciais | +0.5% | América do Norte, com atividade em estágio inicial na Europa | Longo prazo (≥ 4 anos) |
| Alta Demanda de Água Quente em Instalações de Saúde, Alimentação e Institucionais | +0.5% | Global, com maior demanda na saúde norte-americana e no desenvolvimento institucional da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Construção Comercial e da Infraestrutura de Hotelaria
A construção comercial está criando um pipeline constante para o mercado de aquecedores de água comerciais, especialmente em hotéis, hospitais, estabelecimentos de alimentação e instituições. O pipeline hoteleiro dos Estados Unidos continha 6.280 projetos e 737.036 quartos ao final do segundo trimestre de 2025, e 902 novos hotéis têm previsão de abertura em 2027[1]. Propriedades de estadia prolongada requerem uso frequente de água quente para quartos de hóspedes e cozinhas compactas, o que pode aumentar os requisitos de capacidade do sistema. Hotéis, instalações de saúde, restaurantes e campi educacionais também precisam de serviço confiável durante os períodos de pico diário. A hotelaria respondeu por 25,05% da demanda em 2026, enquanto a saúde tem previsão de expandir a uma taxa de 8,14% até 2032. Essa combinação sustenta tanto equipamentos de substituição padrão quanto sistemas projetados para locais de alto volume.
Substituição de Ativos de Aquecimento de Água Comerciais Envelhecidos
A demanda por substituição continua sendo importante porque muitos sistemas instalados nos primeiros e meados dos anos 2010 estão se aproximando de uma vida útil típica de 10 a 15 anos. A Northwest Energy Efficiency Alliance constatou que falhas de equipamentos e requisitos de código foram os principais gatilhos para aquisições de aquecedores de água comerciais em sua pesquisa de 2025. As regras do Departamento de Energia dos Estados Unidos para equipamentos comerciais a gás estabelecem requisitos de eficiência mais rigorosos, o que altera as opções de substituição disponíveis. Em abril de 2026, o Departamento de Energia anunciou discricionariedade de execução para unidades fabricadas antes de 6 de outubro de 2027, enquanto a regra de 2023 permanece em vigor[1]. Os proprietários de edifícios podem, portanto, enfrentar custos mais elevados de equipamentos e instalação quando unidades mais antigas falham. Essas condições tornam a disponibilidade de produtos, o suporte de contratados e os custos do ciclo de vida mais importantes no mercado de aquecedores de água comerciais.
Adoção de Sistemas de Bomba de Calor e Híbridos em Instalações Comerciais
Sistemas de bomba de calor, híbridos e solares estão ganhando atenção porque os proprietários de edifícios buscam menor consumo de energia e alternativas aos equipamentos a gás convencionais. O mercado de aquecedores de água comerciais é sustentado pelos requisitos do LEED v5, que estabelecem um coeficiente de desempenho médio ponderado combinado de pelo menos 1,8 para aquecimento de água de serviço em projetos aplicáveis[3]. A Norma ANSI/ASHRAE/IES 90.1-2025 também inclui disposições atualizadas para equipamentos de aquecimento de água comerciais e aquecedores de água de bomba de calor a gás. A energia solar tem previsão de crescer a uma taxa de 8,52%, sustentada pelo interesse mais amplo em capacidade solar térmica para usos institucionais e comerciais. O Programa de Aquecimento e Resfriamento Solar da AIE registrou 17,8 GW — 14% abaixo do ano anterior — de nova capacidade de calor solar em todo o mundo durante 2024. A adoção ainda depende das condições do local, do capital disponível, dos preços da eletricidade e da capacidade dos contratados locais para projetar e comissionar esses sistemas.
Armazenamento Térmico e Receita de Resposta à Demanda para Edifícios Comerciais
As instalações comerciais podem usar o aquecimento de água como uma carga térmica flexível quando os controles dos equipamentos respondem a sinais de preços das concessionárias e períodos de estresse da rede elétrica. Demonstrações do Lawrence Berkeley National Laboratory constataram que controles de deslocamento de carga redirecionaram de 29% a 54% do consumo de energia de aquecedores de água de bomba de calor para fora dos períodos de pico, dependendo da estrutura tarifária[4]. O mercado de aquecedores de água comerciais pode se beneficiar quando essa flexibilidade operacional melhora a viabilidade econômica de projetos em hotéis, campi e instalações de saúde. O armazenamento térmico também pode ajudar as instalações a manter a disponibilidade de água quente enquanto reduz a demanda coincidente de eletricidade. A proposta de valor é mais forte onde as concessionárias oferecem programas de resposta à demanda ou tarifas variáveis no tempo. A adoção mais ampla dependerá da integração de controles, da confiança dos proprietários e da mensuração clara das economias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Longos Períodos de Retorno para Sistemas de Alta Eficiência | -0.7% | Global, com maior exposição no estoque comercial norte-americano e europeu com grande volume de reformas | Curto prazo (≤ 2 anos) |
| Complexidade de Instalação e Escassez de Contratados Comerciais Qualificados | -0.5% | América do Norte e Europa, com restrição emergente em mercados da Ásia-Pacífico em rápida expansão | Médio prazo (2 a 4 anos) |
| Qualidade da Água, Incrustações e Risco de Corrosão em Instalações de Alto Uso | -0.3% | Oriente Médio e África, e áreas de água dura na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Dimensionamento de Pico de Demanda e Requisitos de Redundância para Locais de Missão Crítica | -0.2% | Global, com maior relevância para campi hospitalares e grandes complexos de hotelaria | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Longos Períodos de Retorno para Sistemas de Alta Eficiência
O alto custo inicial pode limitar a adoção de sistemas de bomba de calor, híbridos e de condensação em edifícios comerciais existentes. Os projetos podem exigir atualizações elétricas, obras estruturais, alterações de ventilação ou modificações no sistema de distribuição de água existente. O piloto CalNEXT constatou que os custos de instalação variavam de acordo com as condições do local, a complexidade do equipamento e a configuração existente do aquecedor de água. Hotéis menores, restaurantes e clínicas podem priorizar o menor custo inicial quando um equipamento falha inesperadamente. A qualidade da água, as incrustações e a corrosão podem aumentar os requisitos de manutenção em instalações de alto uso. Campi hospitalares e grandes hotéis também precisam arcar com redundância e capacidade de pico de demanda para proteger o serviço contínuo.
Complexidade de Instalação e Escassez de Contratados Comerciais Qualificados
Grandes sistemas de bomba de calor, cascatas de caldeiras de condensação e instalações solares híbridas requerem habilidades de projeto, hidráulica, controles e comissionamento. A NEEA relatou que contratados e tomadores de decisão estavam preocupados com requisitos de instalação desconhecidos para aplicações de bomba de calor com alta demanda ou recirculação. Um pool limitado de contratados qualificados pode atrasar projetos e elevar os custos de instalação no mercado de aquecedores de água comerciais. O problema é mais agudo em localidades menores, onde a expertise mecânica especializada está concentrada em poucas empresas. Proprietários de instalações que operam hospitais, hotéis e outros locais críticos podem evitar projetos desconhecidos se a confiabilidade do serviço for incerta. Treinamento, projetos de sistemas padronizados e maior suporte dos fabricantes podem reduzir essa barreira ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
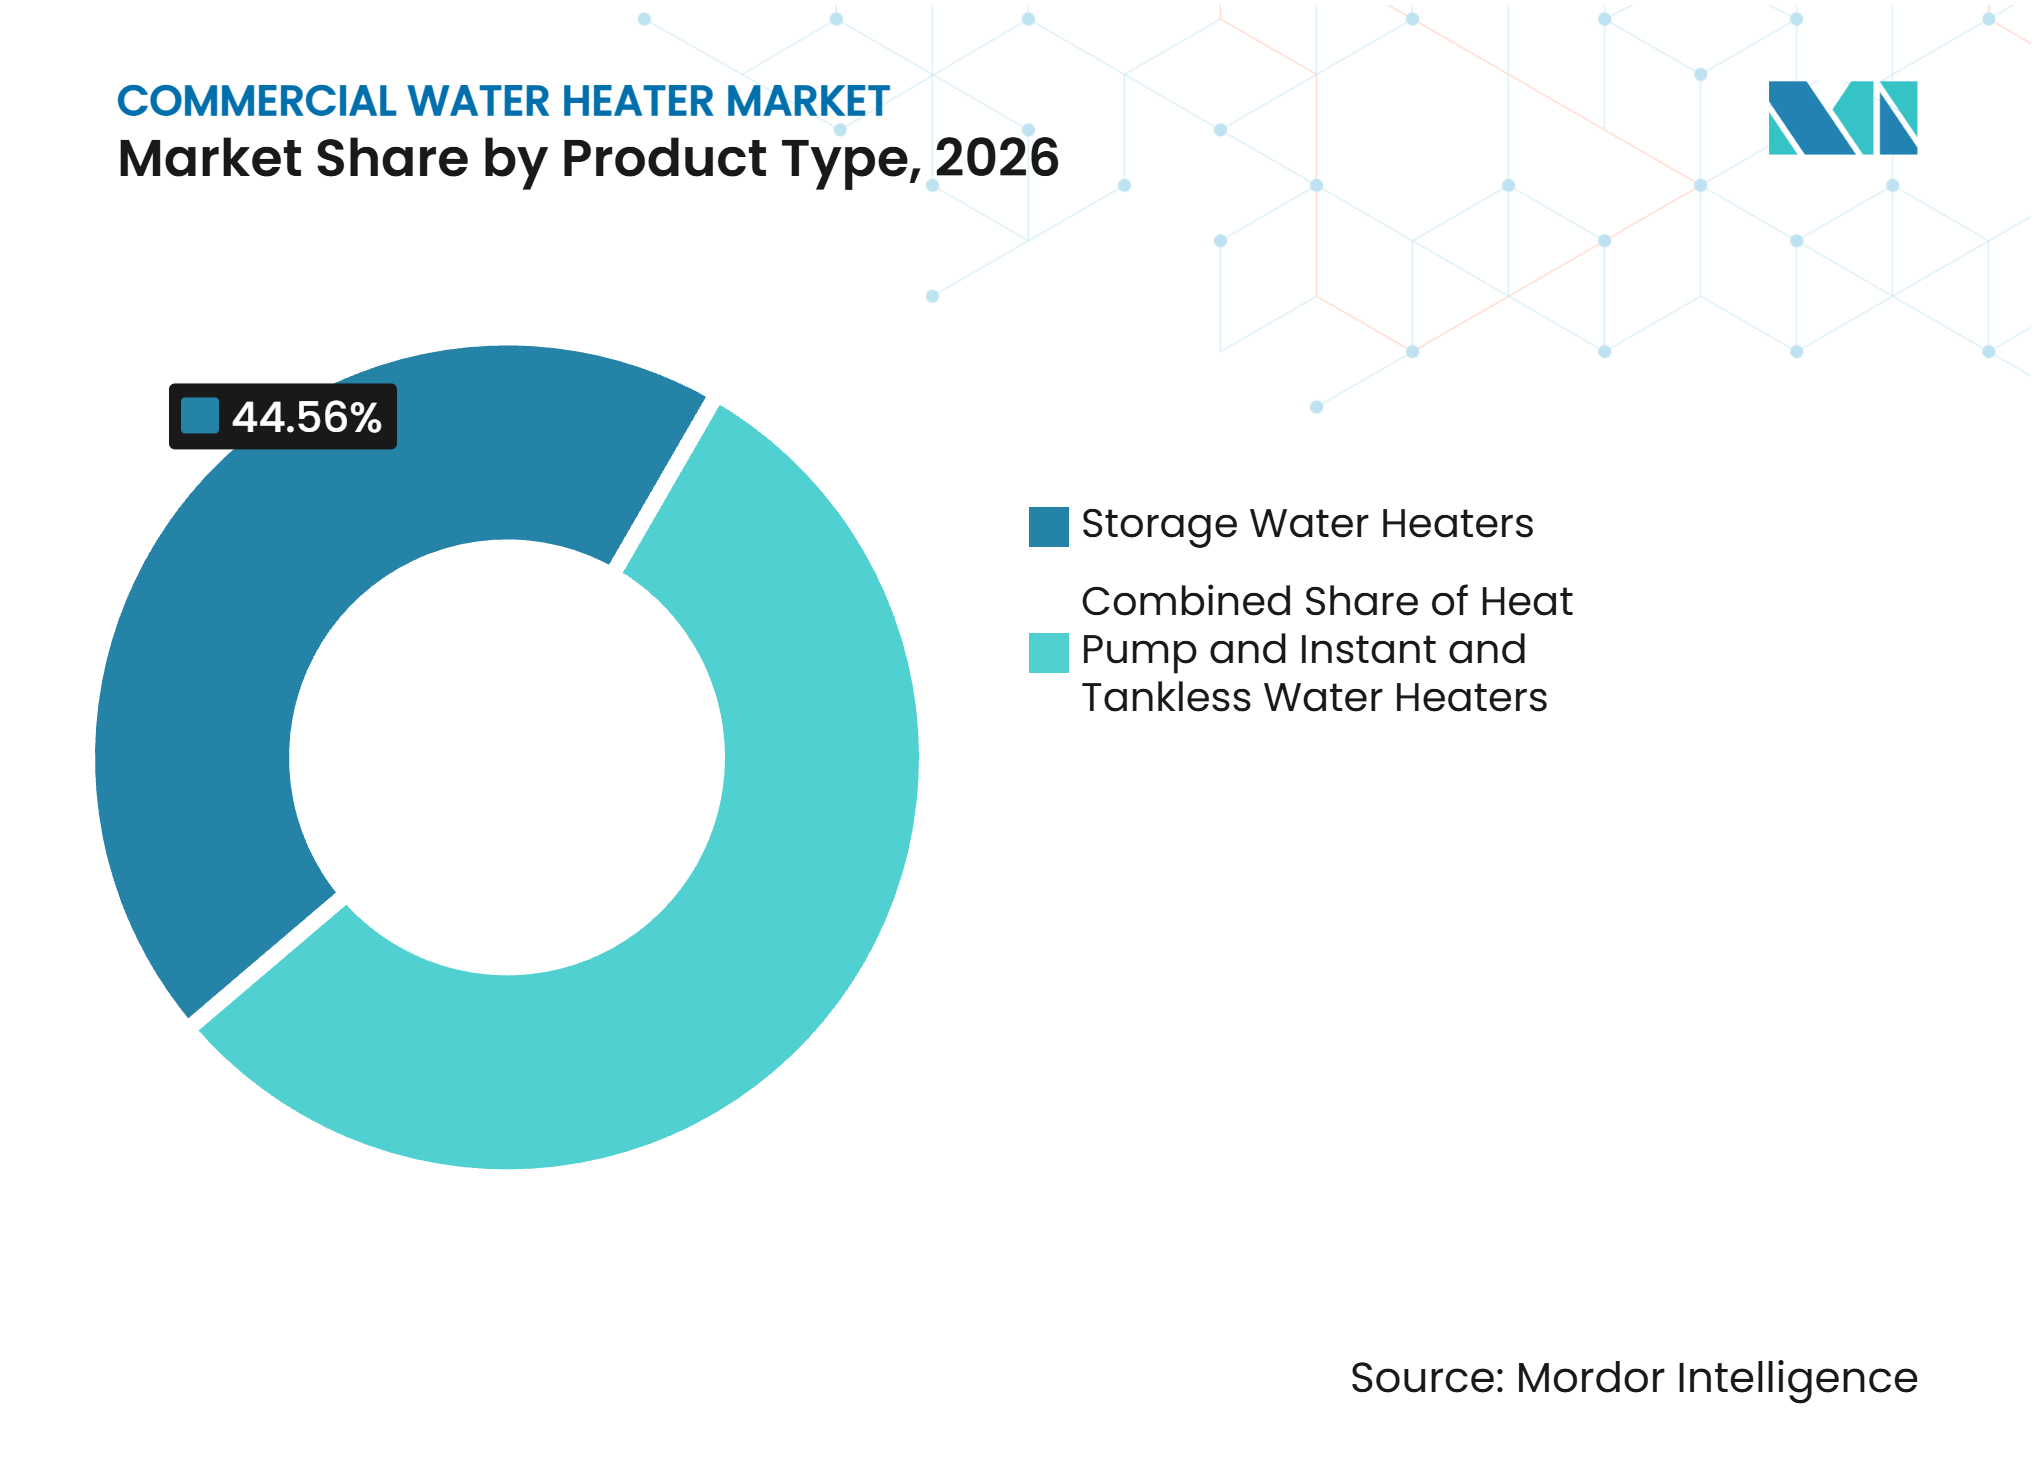
Aquecedores de Água de Armazenamento Mantêm uma Ampla Base InstaladaOs aquecedores de água de armazenamento detinham uma participação de 44,56% da demanda por aquecedores de água comerciais em 2026. Sua posição reflete desempenho confiável em aplicações de alto volume, uma ampla faixa de capacidade e familiaridade entre engenheiros e instaladores. Grandes configurações de armazenamento podem atender hospitais, campi, hotéis e outros locais com demanda sustentada. Operadores em ambientes críticos frequentemente priorizam a continuidade operacional ao selecionar um sistema de substituição. Unidades instantâneas e sem tanque continuam relevantes para operações de alimentação e locais comerciais menores onde o espaço no piso é limitado. A Rinnai estendeu as garantias em sua linha comercial de fluxo contínuo para 12 anos em 2025, o que pode reduzir o risco percebido do ciclo de vida para instalações sem tanque.
Os aquecedores de água de bomba de calor e híbridos têm previsão de crescer a uma taxa de 8,71% entre 2027 e 2032. O tamanho do mercado de aquecedores de água comerciais para essa categoria se beneficia de expectativas de eficiência mais rigorosas e do interesse na eletrificação. A A. O. Smith expandiu sua linha comercial de bomba de calor de fonte de ar VERITUS durante 2025, ao mesmo tempo em que adicionou o produto a gás de condensação Cyclone Flex. Essa combinação de produtos oferece aos compradores comerciais opções de equipamentos durante a transição de sistemas a gás não condensantes para alternativas elétricas. O LEED v5 coloca maior ênfase na eficiência do aquecimento de água de serviço em projetos qualificados. A escolha do produto continuará dependendo dos padrões de demanda, da capacidade elétrica disponível e da expertise local de instalação.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Fonte de Energia:
Sistemas Elétricos Lideram Enquanto a Energia Solar Ganha ImpulsoOs sistemas elétricos detinham uma participação de 47,34% da demanda por aquecedores de água comerciais em 2026. Sua liderança reflete a compatibilidade com configurações de bomba de calor e um caminho mais simples em direção à eletrificação de edifícios. As unidades de armazenamento elétrico também enfrentam uma posição regulatória diferente dos equipamentos de armazenamento a gás no âmbito do marco federal de eficiência. O gás natural e o GLP continuam atendendo propriedades comerciais em locais com infraestrutura de gás estabelecida e custos de combustível favoráveis. No entanto, requisitos de maior eficiência para equipamentos de armazenamento a gás elevam o limiar tecnológico para novas instalações. O mercado de aquecedores de água comerciais permanecerá misto porque a disponibilidade de combustível e a infraestrutura de edifícios diferem amplamente entre as regiões.
Os sistemas solares têm previsão de expandir a um CAGR de 8,52% até 2032. O Programa de Aquecimento e Resfriamento Solar da AIE relatou 106 plantas de calor solar para processos industriais comissionadas em 2024, com um aumento de 28% na capacidade relacionada em relação ao ano anterior. As aplicações de energia solar térmica podem atender instalações comerciais onde o espaço no telhado, a exposição solar e a demanda de água quente se alinham. A China continua sendo importante para a base de fornecimento global de energia solar térmica e para a demanda de projetos de engenharia e institucionais. Fontes a óleo e outras fontes mantêm papéis de nicho onde o acesso à rede elétrica ou ao gás é limitado. Sua perspectiva de longo prazo é mais limitada porque a eletrificação e as soluções de maior eficiência estão atraindo investimentos.
Por Capacidade:
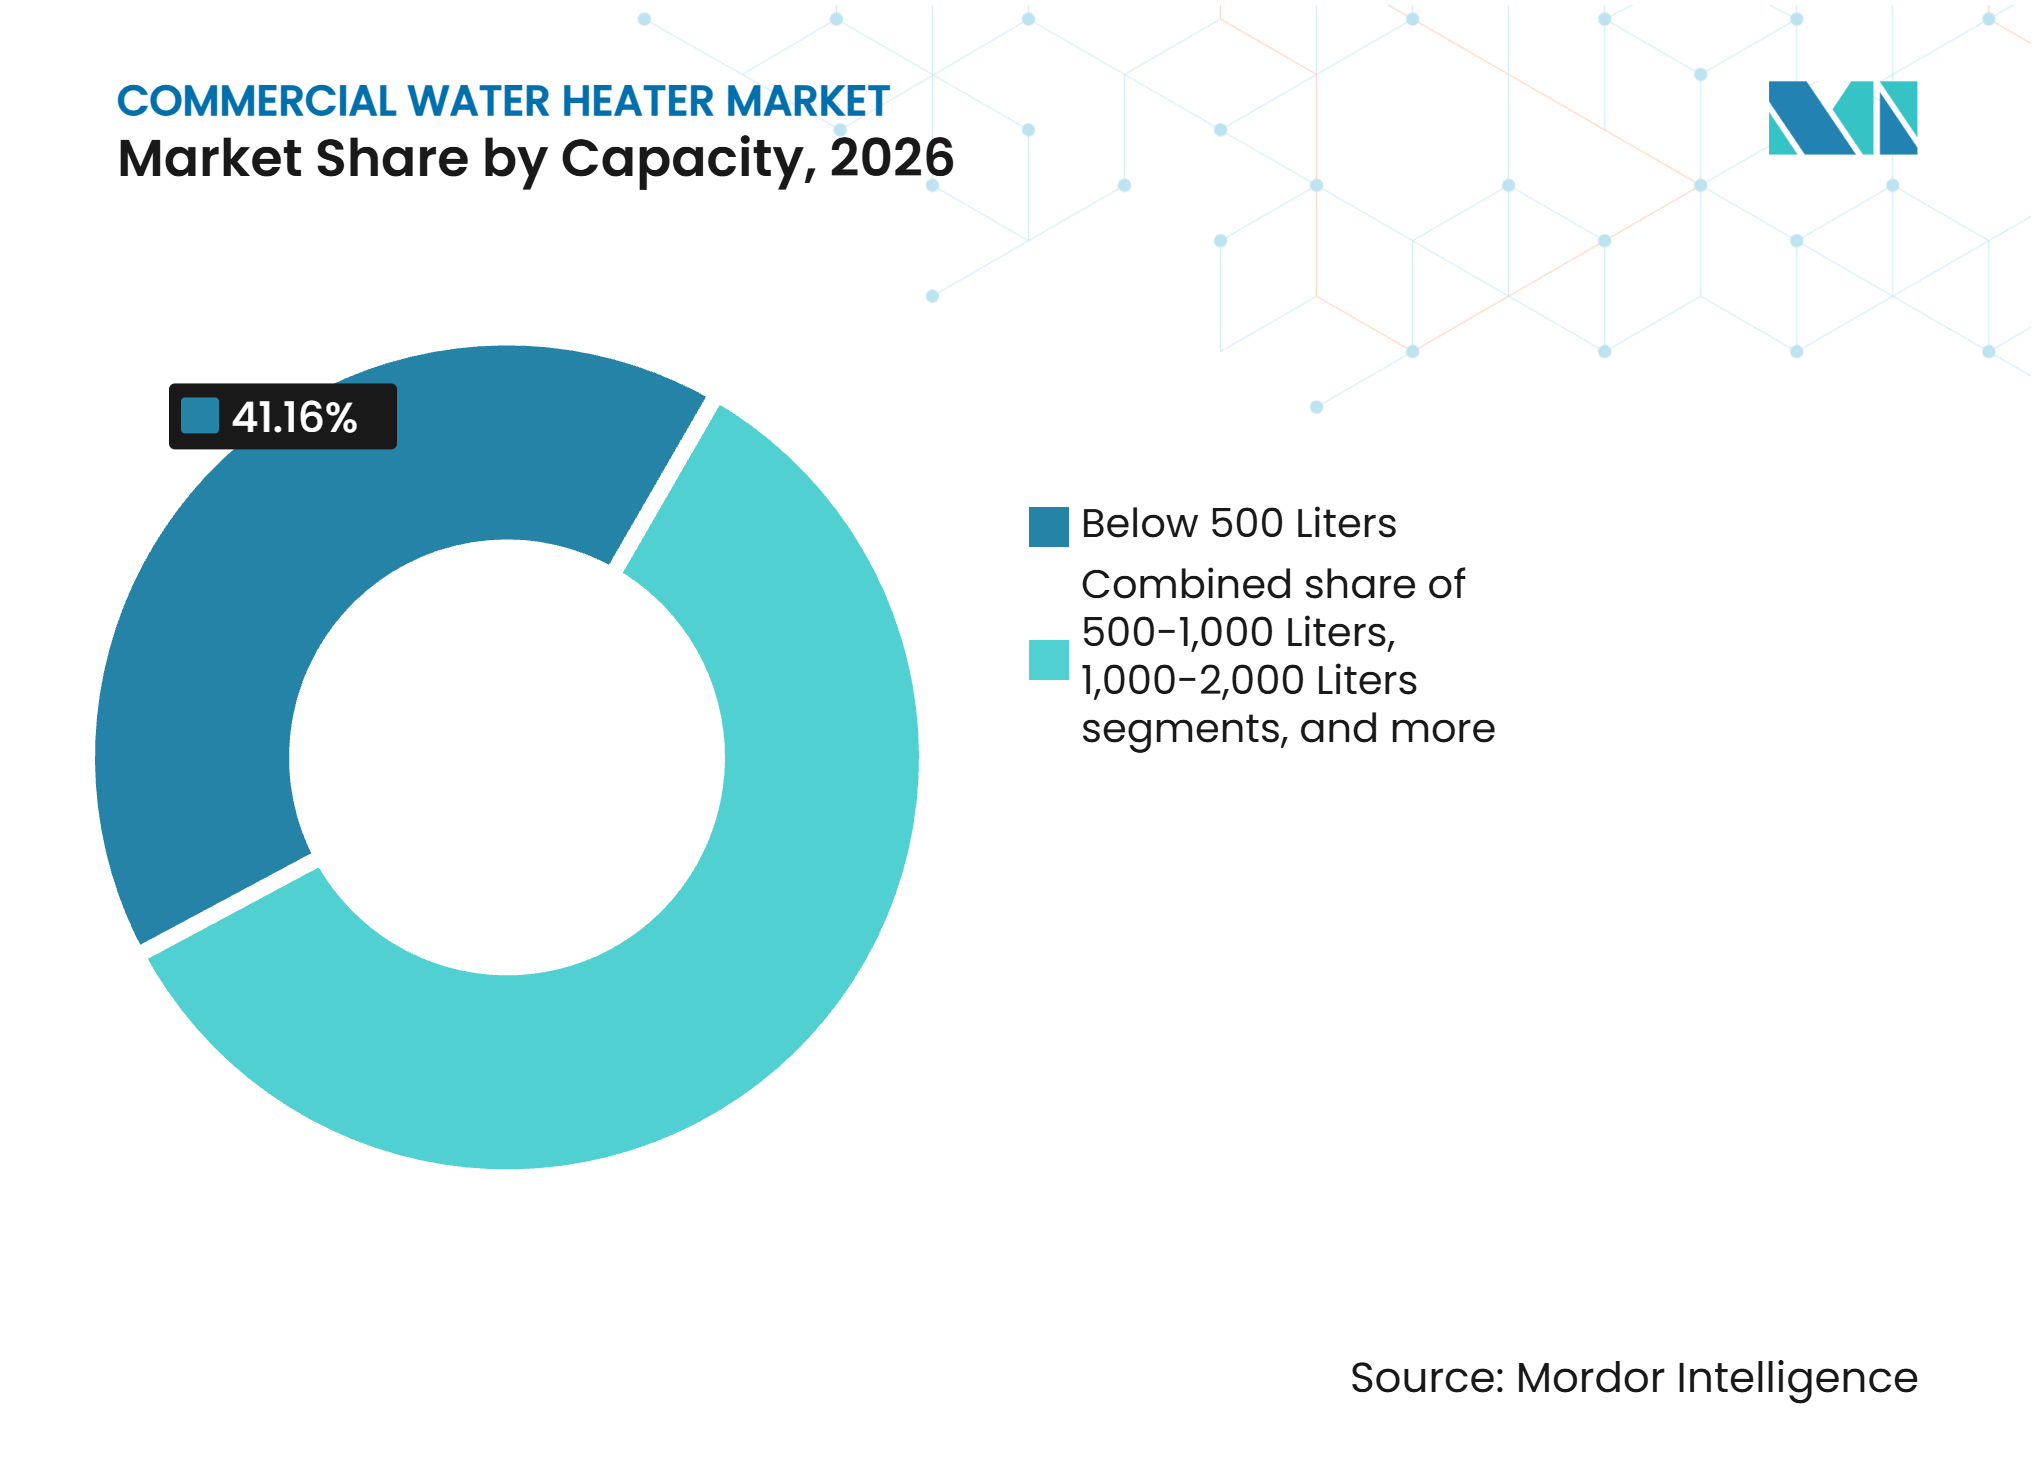
Sistemas Menores Lideram o Volume Enquanto Sistemas Maiores Crescem Mais RápidoOs sistemas abaixo de 500 litros responderam por uma participação de 41,16% da demanda por aquecedores de água comerciais em 2026. Essa categoria atende a grande população de restaurantes, hotéis boutique, clínicas ambulatoriais, locais educacionais e estabelecimentos de varejo. Os compradores nesses ambientes são frequentemente sensíveis ao preço e podem tomar decisões após uma falha de equipamento. Configurações padrão e redes de revendedores estabelecidas facilitam a substituição para esses clientes. As faixas de 500 a 1.000 litros e de 1.000 a 2.000 litros atendem hotéis de serviço completo e hospitais de médio porte. À medida que a capacidade aumenta, o projeto do sistema e a especificação do contratado tornam-se mais importantes para a decisão de compra.
Os sistemas acima de 3.000 litros têm previsão de registrar um CAGR de 8,33% até 2032. Sua demanda está vinculada a grandes campi hospitalares, hotéis de convenções e instalações institucionais que utilizam projetos de planta central. Esses projetos utilizam cada vez mais múltiplas unidades em cascata para fornecer capacidade e reduzir o risco de falha de um único equipamento. Um estudo de 2025 publicado na revista Water relatou que o gerenciamento inteligente de recirculação em um grande hospital reduziu o consumo diário de energia elétrica em 68,6%, mantendo os requisitos de segurança da água. Esses resultados reforçam o valor dos controles em instalações de alta capacidade. O tamanho do mercado de aquecedores de água comerciais para esses projetos é, portanto, moldado pelos requisitos de confiabilidade, bem como pela capacidade total.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Usuário Final:
Hotelaria Ancora a Demanda Enquanto a Saúde se ExpandeA hotelaria detinha uma participação de 25,05% da demanda por aquecedores de água comerciais em 2026. Hotéis e resorts precisam de fornecimento consistente de água quente em quartos de hóspedes, cozinhas, operações de lavanderia e áreas comuns. O pipeline de construção hoteleira dos Estados Unidos mostra que a demanda futura abrange propriedades das categorias upper-midscale, upscale e outros tipos. Reformas e conversões de marca também podem exigir atualizações do sistema de água, mesmo quando não adicionam novos quartos. Os operadores de hotelaria frequentemente equilibram a experiência do hóspede, o consumo de energia, as restrições de espaço e a continuidade do serviço. Essas necessidades sustentam tanto sistemas de armazenamento quanto configurações híbridas projetadas.
A saúde tem previsão de crescer a uma taxa de 8,14% até 2032. Hospitais e instalações de cuidados têm requisitos rigorosos de temperatura da água quente e gestão da água, o que cria demanda por sistemas automatizados e monitorados. O Health and Safety Executive afirma que a água quente deve ser armazenada a 60°C ou acima e distribuída a 50°C ou acima dentro de 1 minuto nos pontos de saída para controlar o risco de Legionella. Os Centros de Controle e Prevenção de Doenças dos Estados Unidos também estabelecem medidas de gestão da água para sistemas de água potável. Manufatura, lavanderias, propriedades multifamiliares, estabelecimentos de alimentação e usuários institucionais fornecem demanda adicional estável. O crescimento da saúde oferece aos fornecedores uma abertura para fornecer controles de temperatura, monitoramento e suporte de serviço junto com os equipamentos.
Por Canal de Distribuição:
Revendedores Permanecem Centrais Enquanto as Vendas Diretas se ExpandemRevendedores e distribuidores detinham uma participação de 76,81% da demanda por aquecedores de água comerciais em 2026. Esse canal fornece acesso a produtos, crédito para contratados e logística no local de trabalho por meio de redes locais de encanamento e HVAC. É especialmente importante para projetos de substituição padrão, onde uma unidade com falha precisa de entrega rápida. Hotéis e hospitais podem exigir acesso no mesmo dia ou no dia seguinte para limitar a interrupção das operações normais. O modelo de revendedor está, portanto, incorporado na atividade de substituição de rotina. A disponibilidade regional de estoque também continua sendo um fator prático no mercado de aquecedores de água comerciais.
As vendas diretas têm previsão de crescer a um CAGR de 7,47% entre 2027 e 2032. Esse canal é mais adequado para grandes campi, redes hospitalares e grupos hoteleiros com aquisição centralizada e especificações de sistemas complexas. Em abril de 2025, a Rinnai criou uma função de liderança comercial dedicada e operações separadas de vendas, engenharia e contas nacionais. Os fabricantes podem usar relacionamentos diretos para fornecer análise de custo do ciclo de vida, monitoramento remoto, contratos de serviço e engenharia de aplicações. O engajamento direto não elimina o papel dos instaladores e distribuidores, mas muda quem influencia a especificação. Essa abordagem tende a crescer onde os projetos envolvem maiores compromissos de capital e requisitos de desempenho.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 35,50% da demanda por aquecedores de água comerciais em 2026 e tem previsão de crescer a uma taxa de 8,69% até 2032. A China possui uma base solar térmica substancial e continua sendo importante para a demanda de equipamentos comerciais de bomba de calor e solar. A Aliança Estratégica de Inovação Tecnológica da Indústria Solar Térmica da China relatou que a capacidade instalada de energia solar térmica na China atingiu 294 GW em meados de 2025. A demanda do mercado de aquecedores de água comerciais na região também é sustentada pela construção em hotéis, hospitais e locais institucionais. O Padrão de Avaliação de Edifícios Verdes da China influencia a seleção de equipamentos em projetos que buscam melhor desempenho energético. O Japão está avançando em direção a ciclos de substituição de maior capacidade e modelos de serviço que reduzem a exposiço inicial de capital. Fornecedores que combinam eficiência de produto, serviço localizado e suporte a instaladores podem se beneficiar à medida que os compradores comerciais avaliam equipamentos eletrificados.
América do Norte
O mercado de aquecedores de água comerciais na América do Norte é moldado pela conformidade regulatória e pelas necessidades de substituição. Os requisitos federais para aquecedores de água comerciais a gás elevaram o limiar de eficiência para novos equipamentos. Os padrões de energia não residencial da Califórnia para 2025 adicionam requisitos para aquecedores de água de bomba de calor, aquecimento de reserva e equipamentos para piscinas e spas. Equipamentos responsivos à rede elétrica também estão se tornando mais relevantes à medida que os proprietários buscam gerenciar a demanda de pico de eletricidade. O Lawrence Berkeley National Laboratory demonstrou que os controles de aquecimento de água por bomba de calor podem deslocar uma parcela significativa do consumo de energia para fora dos períodos de pico. Essas considerações de conformidade e operação favorecem fornecedores que podem apoiar a seleção de equipamentos, o comissionamento e a integração de controles.
Europa, Oriente Médio e África, e América do Sul
A Europa está passando por uma transição tecnológica à medida que as bombas de calor ganham um papel maior nas novas instalações de aquecimento. A Associação Europeia de Bombas de Calor relata cerca de 2,63 milhões de bombas de calor residenciais vendidas em 2025 em 16 países. O Regulamento F-Gas da UE afeta a seleção de refrigerantes, e a BDR Thermea introduziu uma bomba de calor comercial com R290 que pode fornecer temperaturas de água de até 80°C para projetos de retrofit. No Oriente Médio e África, hotéis, shoppings, academias e instalações públicas podem sustentar a demanda comercial, embora a viabilidade econômica dos projetos permaneça sensível ao custo de instalação e às condições da água. Na América do Sul, os sistemas de energia solar térmica estão ganhando atenção, com a área de coletores recém-instalados no Brasil crescendo 10,8% em 2024 e no México crescendo 10%. O cenário regional misto favorece soluções adaptadas ao clima local, acesso a combustível, regulamentações de refrigerantes e estoque de edifícios.
Cenário Competitivo
Concentração do Mercado
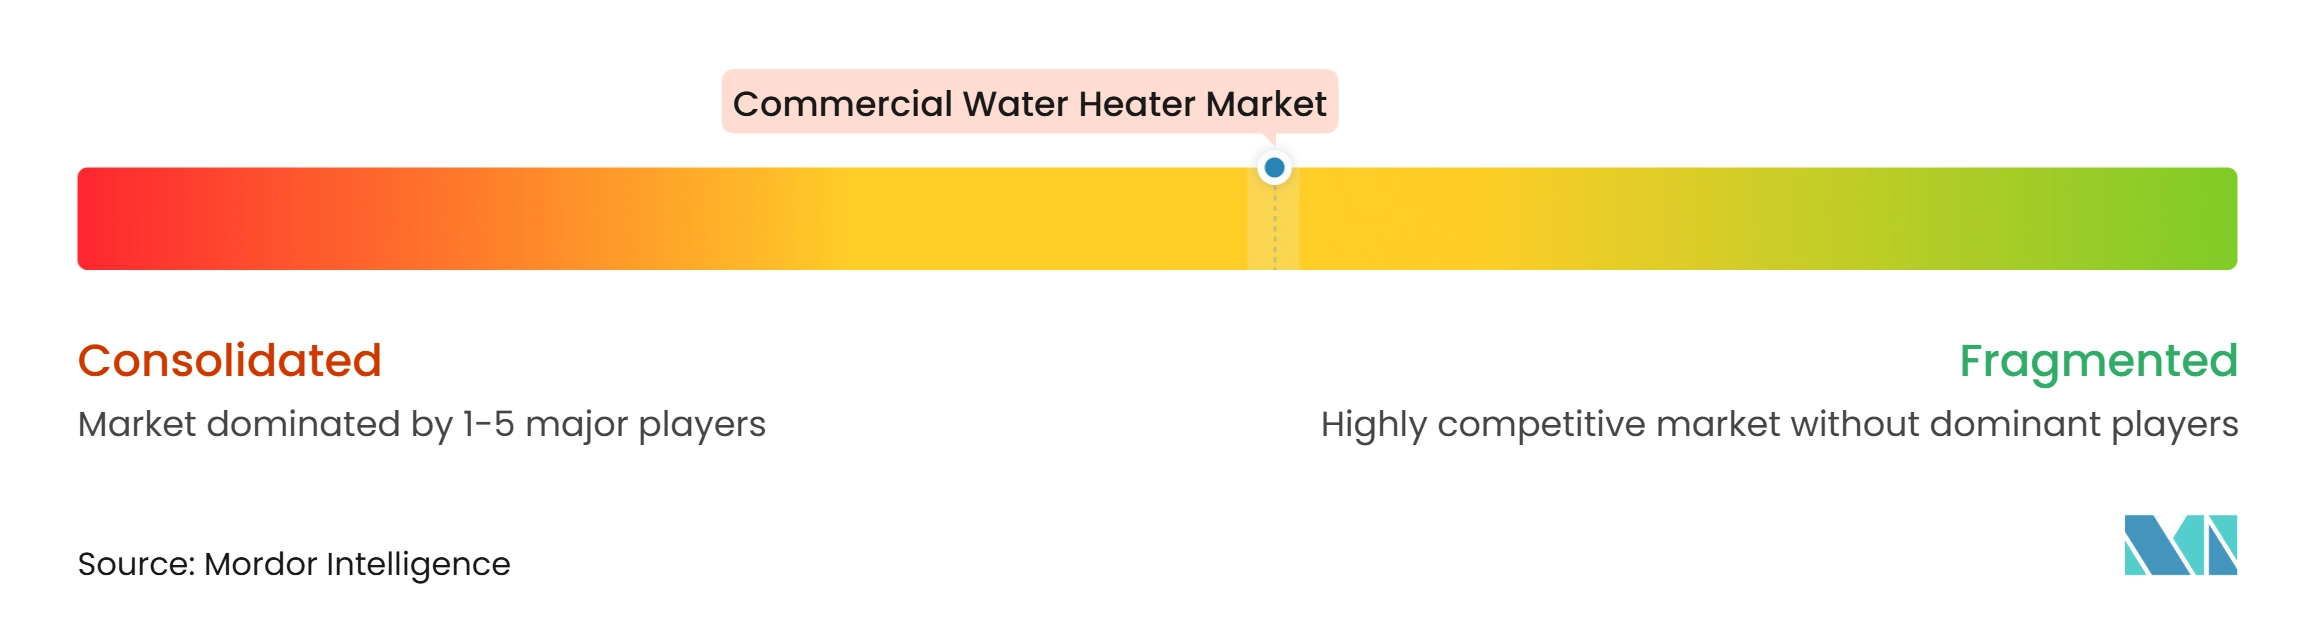
O mercado de aquecedores de água comerciais permanece moderadamente concentrado fora dos principais fornecedores globais porque a seleção de produtos, as redes de serviço e as especificações regionais variam amplamente. O mercado de aquecedores de água comerciais conta com fornecedores multinacionais estabelecidos ao lado de muitos concorrentes regionais e especializados. A. O. Smith, Rinnai, Bradford White, Ariston, Bosch e Vaillant possuem amplos portfólios de produtos em equipamentos de armazenamento, sem tanque, elétricos e de bomba de calor. Fabricantes chineses, incluindo Midea e Haier, competem fortemente na Ásia-Pacífico com escala e linhas de bomba de calor em expansão. A A. O. Smith reportou 2.984,2 milhões de USD em vendas do segmento norte-americano e 95 milhões de USD em despesas de pesquisa e desenvolvimento durante 2025. Esse investimento sustenta o desenvolvimento de produtos em várias categorias tecnológicas.
A diferenciação tecnológica está cada vez mais centrada em soluções de gás de alta eficiência, bomba de calor, sem tanque, controles e monitoramento. Em maio de 2026, a A. O. Smith lançou o Aquecedor de Água Comercial de Condensação Premium Adapt, com um modelo de 199.000 BTU e classificação UEF de 0,95. A linha comercial sem tanque Sensei RX da Rinnai apresenta classificação UEF de 0,98, comissionamento Smart Connect e conectividade CTA-2045. A bomba de calor comercial R290 da BDR Thermea oferece temperatura de água de 80°C para retrofits onde edifícios mais antigos precisam de temperaturas operacionais mais elevadas. Esses movimentos mostram como os fornecedores estão se preparando para requisitos de eficiência mais rigorosos e uma transição mais ampla para equipamentos elétricos. Fornecedores maiores podem financiar testes de produtos, certificação e suporte de aplicações em várias regiões.
Os modelos de distribuição e serviço são outra área competitiva no mercado de aquecedores de água comerciais. Em abril de 2026, a Rinnai inaugurou uma instalação de fabricação comercial e centro de distribuição em Griffin, Geórgia, para fortalecer o fornecimento de produtos comerciais. Em abril de 2025, a Bradford White adquiriu a Bock Water Heaters e a Tank Technology, adicionando aquecedores de água comerciais a óleo e tanques de armazenamento de grande capacidade ao seu portfólio. Em janeiro de 2026, a A. O. Smith concluiu a aquisição por 470 milhões de USD para adicionar capacidades de controle de temperatura e fluxo de água. Essas ações ampliam a oferta de equipamentos e serviços disponíveis para engenheiros e contas nacionais. Fornecedores especializados menores podem competir focando em aplicações específicas, resposta rápida e produtos de alto desempenho. A abordagem de previsão de demanda da Intellihot para equipamentos comerciais sem tanque também mostra como os controles digitais podem desafiar os projetos convencionais de grande armazenamento.
Líderes do Setor de Aquecedores de Água Comerciais
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aquecedores de Água Comerciais Empresas cobertas neste relatório
- A. O. Smith Corporation
- Rinnai Corporation
- Paloma Rheem Holdings / Rheem
- Midea Group Co., Ltd.
- Ariston Holding N.V.
- Haier Smart Home Co., Ltd.
- Whirlpool Corporation
- NORITZ Corporation
- Daikin Industries, Ltd.
- Gree Electric Appliances Inc. of Zhuhai
- Bradford White Corporation
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Mayekawa Mfg. Co., Ltd.
- Navien Inc.
- Intellihot Inc.
- Showa Manufacturing Co., Ltd.
- Ferroli S.p.A.
- Guangdong Vanward New Electric Co., Ltd.
- STIEBEL ELTRON GmbH & Co. KG
Desenvolvimentos industriais recentes em Mercado de Aquecedores de Água Comerciais
- Setembro de 2026: A Rinnai America expandiu sua linha RCET Series de Aquecedores de Água Elétricos Comerciais com Tanque para 54 configurações em tamanhos de tanque de 50 e 80 galões, oferecendo opções de tensão de 208V, 240V, 277V e 480V e entradas de 12,3 a 36 kW. As unidades monofásicas podem ser convertidas em campo para trifásico, atendendo tanto aplicações de nova construção quanto de substituição em uma ampla variedade de tipos de instalações comerciais. A expansão amplia materialmente a oferta elétrica comercial da Rinnai à medida que o mercado de aquecedores de água comerciais transita para o aquecimento de água eletrificado.
- Agosto de 2026: A Bradford White lançou os modelos comerciais de aquecedores de água sem tanque Infiniti GS e GR, com 150.000 BTU/h cada, certificados pelo ENERGY STAR e em conformidade com os padrões de emissões Ultra Low NOx. Ambos os modelos suportam instalação interna ou externa e são conversíveis entre gás natural e propano. A variante GR adiciona uma bomba de recirculação integrada que reduz o desperdício de água e os tempos de espera por água quente para operadores de alimentação e hotelaria.
- Julho de 2026: A Zurn Elkay Water Solutions anunciou a aquisição da Intellihot, uma empresa de aquecedores de água comerciais sem tanque que atende saúde, educação, hotelaria e outros mercados finais comerciais. As vendas líquidas da Intellihot têm previsão de ser de aproximadamente 37 milhões de USD em 2026. A transação marcou a entrada da Zurn Elkay no aquecimento de água, citando ventos regulatórios favoráveis e demanda por sistemas sem tanque de alta eficiência.
- Abril de 2026: O Departamento de Energia dos Estados Unidos anunciou discricionariedade de execução para unidades fabricadas antes de 6 de outubro de 2027, para atrasar a execução dos padrões revisados de eficiência térmica para aquecedores de água comerciais a gás. Os requisitos de eficiência originais permanecem legalmente em vigor, e os fabricantes que optarem por cumprir podem continuar vendendo produtos exclusivamente de condensação.
Escopo do Relatório Global do Mercado de Aquecedores de Água Comerciais
Os aquecedores de água comerciais são projetados para atender às demandas de água quente de alto volume e contínuas de instalações comerciais e industriais. O mercado de aquecedores de água comerciais é segmentado por tipo de produto, fonte de energia, capacidade, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em aquecedores de água de armazenamento, aquecedores de água instantâneos e sem tanque, e aquecedores de água de bomba de calor e híbridos. Por fonte de energia, o mercado é segmentado em elétrico, gás natural e GLP, a óleo, solar e outras fontes de energia. Por capacidade, o mercado é segmentado em abaixo de 500 litros, 500 a 1.000 litros, 1.000 a 2.000 litros, 2.000 a 3.000 litros e acima de 3.000 litros. Por usuário final, o mercado é segmentado em hotelaria (hotéis, resorts, acomodações), saúde (hospitais, clínicas, instalações de cuidados), institucional (educação, edifícios públicos), alimentação (restaurantes, cozinhas comerciais), edifícios residenciais multifamiliares e comerciais, e manufatura, lavanderias e outras instalações. Por canal de distribuição, o mercado é segmentado em vendas diretas e revendedores e distribuidores. Por geografia, o mercado é segmentado em América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O relatório oferece o tamanho do mercado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Aquecedores de Água de Armazenamento |
| Aquecedores de Água Instantâneos e Sem Tanque |
| Aquecedores de Água de Bomba de Calor e Híbridos |
| Elétrico |
| Gás Natural e GLP |
| A Óleo |
| Solar |
| Outras Fontes de Energia |
| Abaixo de 500 Litros |
| 500 a 1.000 Litros |
| 1.000 a 2.000 Litros |
| 2.000 a 3.000 Litros |
| Acima de 3.000 Litros |
| Hotelaria (Hotéis, Resorts, Acomodações) |
| Saúde (Hospitais, Clínicas, Instalações de Cuidados) |
| Institucional (Educação, Edifícios Públicos) |
| Alimentação (Restaurantes, Cozinhas Comerciais) |
| Edifícios Residenciais Multifamiliares / Comerciais |
| Manufatura, Lavanderias e Outras Instalações |
| Vendas Diretas |
| Revendedores e Distribuidores |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Aquecedores de Água de Armazenamento | |
| Aquecedores de Água Instantâneos e Sem Tanque | ||
| Aquecedores de Água de Bomba de Calor e Híbridos | ||
| Por Fonte de Energia | Elétrico | |
| Gás Natural e GLP | ||
| A Óleo | ||
| Solar | ||
| Outras Fontes de Energia | ||
| Por Capacidade | Abaixo de 500 Litros | |
| 500 a 1.000 Litros | ||
| 1.000 a 2.000 Litros | ||
| 2.000 a 3.000 Litros | ||
| Acima de 3.000 Litros | ||
| Por Usuário Final | Hotelaria (Hotéis, Resorts, Acomodações) | |
| Saúde (Hospitais, Clínicas, Instalações de Cuidados) | ||
| Institucional (Educação, Edifícios Públicos) | ||
| Alimentação (Restaurantes, Cozinhas Comerciais) | ||
| Edifícios Residenciais Multifamiliares / Comerciais | ||
| Manufatura, Lavanderias e Outras Instalações | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Revendedores e Distribuidores | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para aquecedores de água comerciais?
O mercado de aquecedores de água comerciais tem previsão de crescer a um CAGR de 6,76% de 2027 a 2032, atingindo 12,77 bilhões de USD até 2032.
Qual categoria de produto de aquecedor de água comercial está crescendo mais rapidamente?
Os aquecedores de água de bomba de calor e híbridos têm previsão de crescer a 8,71% entre 2027 e 2032, sustentados por regulamentações de eficiência e eletrificação de edifícios.
Qual fonte de energia lidera o aquecimento de água comercial?
Os aquecedores de água de bomba de calor e híbridos têm previsão de crescer a 8,71% entre 2027 e 2032, sustentados por regulamentações de eficiência e eletrificação de edifícios.
Qual fonte de energia lidera o aquecimento de água comercial?
Os sistemas elétricos detinham 47,34% da demanda em 2026, enquanto os sistemas solares têm previsão de crescer a 8,52% até 2032.
Por que as instalações de saúde estão aumentando a demanda por aquecedores de água comerciais?
A saúde tem previsão de crescer a 8,14% até 2032 porque os hospitais precisam de controle confiável de temperatura e práticas de gestão da água para prevenção de Legionella.
O que está impulsionando a demanda por substituição de aquecedores de água comerciais?
Equipamentos envelhecidos, falhas de equipamentos, requisitos mais rigorosos de eficiência energética e a necessidade de água quente confiável estão acelerando as decisões de substituição.
Qual região tem expectativa de liderar o crescimento do mercado de aquecedores de água comerciais?
A Ásia-Pacífico detinha 35,50% em 2026 e tem expectativa de crescer ao CAGR regional mais rápido, de 8,69%, até 2032.