
業務用給湯器市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.20 十億米ドル |
| 市場規模 (2032) | 12.77 十億米ドル |
| 成長率 (2027 - 2032) | 6.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる業務用給湯器市場分析
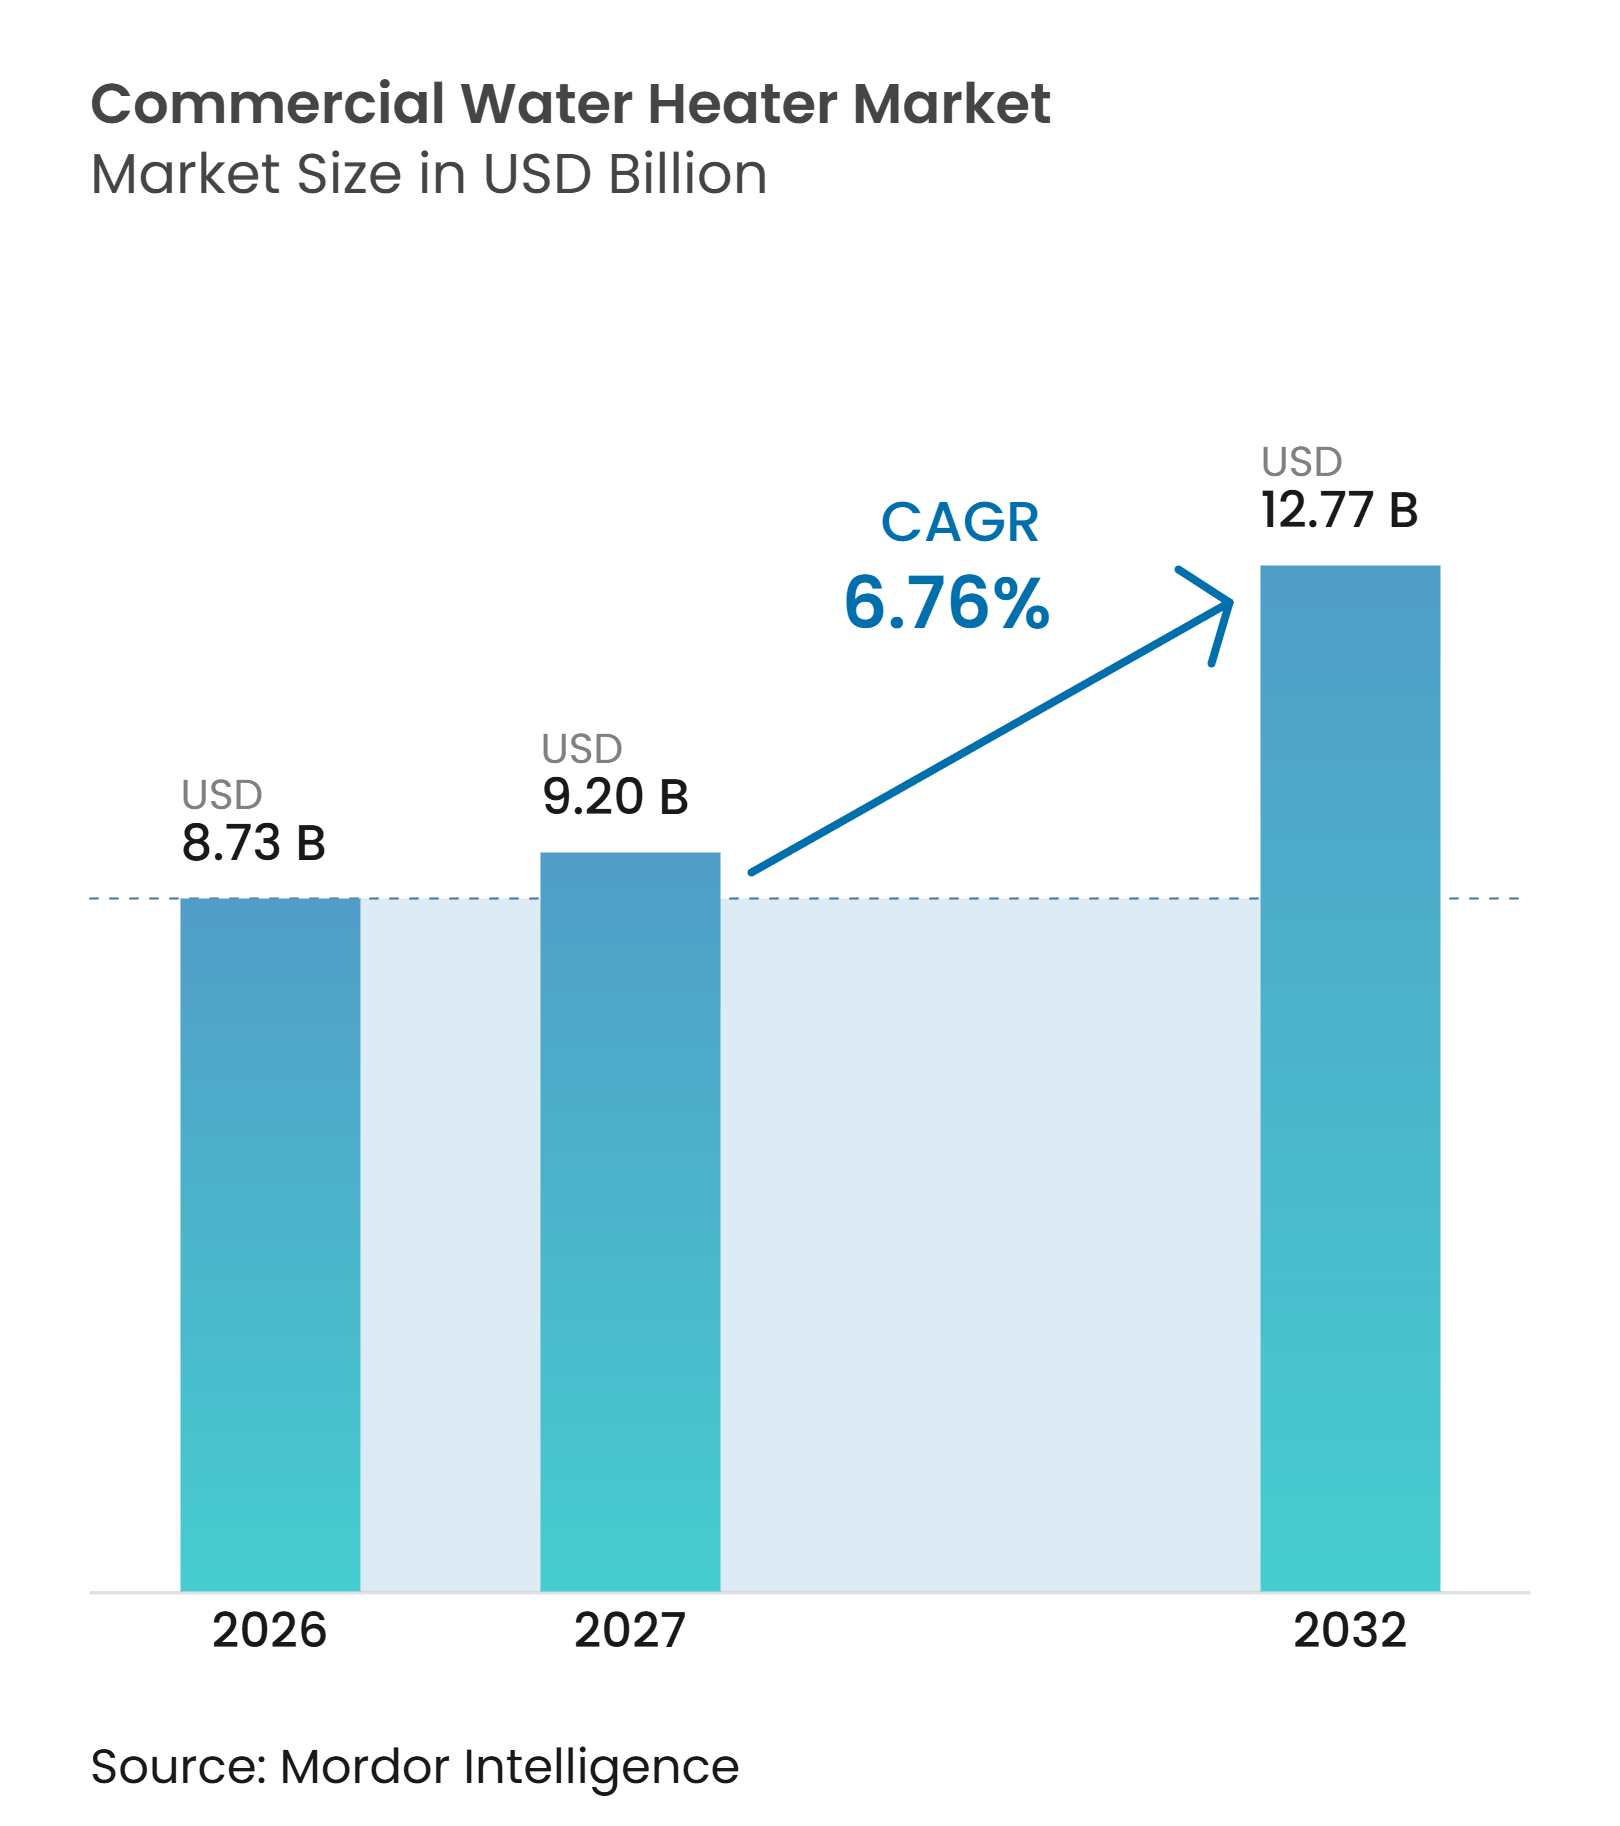
業務用給湯器市場は2026年に8.73 ビリオン 米ドルと評価され、2027年には9.20 ビリオン 米ドルと推定され、2027年~2032年の期間に6.76%のCAGRで成長し、2032年までに12.77 ビリオン 米ドルに達すると予測されています。規制の変更、商業建設、および更新需要が業務用給湯器市場全体での購入を支えると見込まれています。電気式、ヒートポンプ式、ハイブリッド式、および凝縮式機器への移行は、施設が更新および新規設置を計画する方法を変えつつあります。より高い効率要件は、古い機器が故障したり耐用年数の終わりに達したりした際に、購入決定を前倒しにする可能性があります。メーカーは、より幅広い高効率製品ポートフォリオ、仕様サポート、および大規模業務用購買者との直接的な関与で対応しています。建物オーナーが信頼性の高い給湯供給、運用コスト、コンプライアンス要件、および利用可能な設置業者のキャパシティのバランスを取る必要がある場所で、機会が最も大きくなっています。
主要レポートのポイント
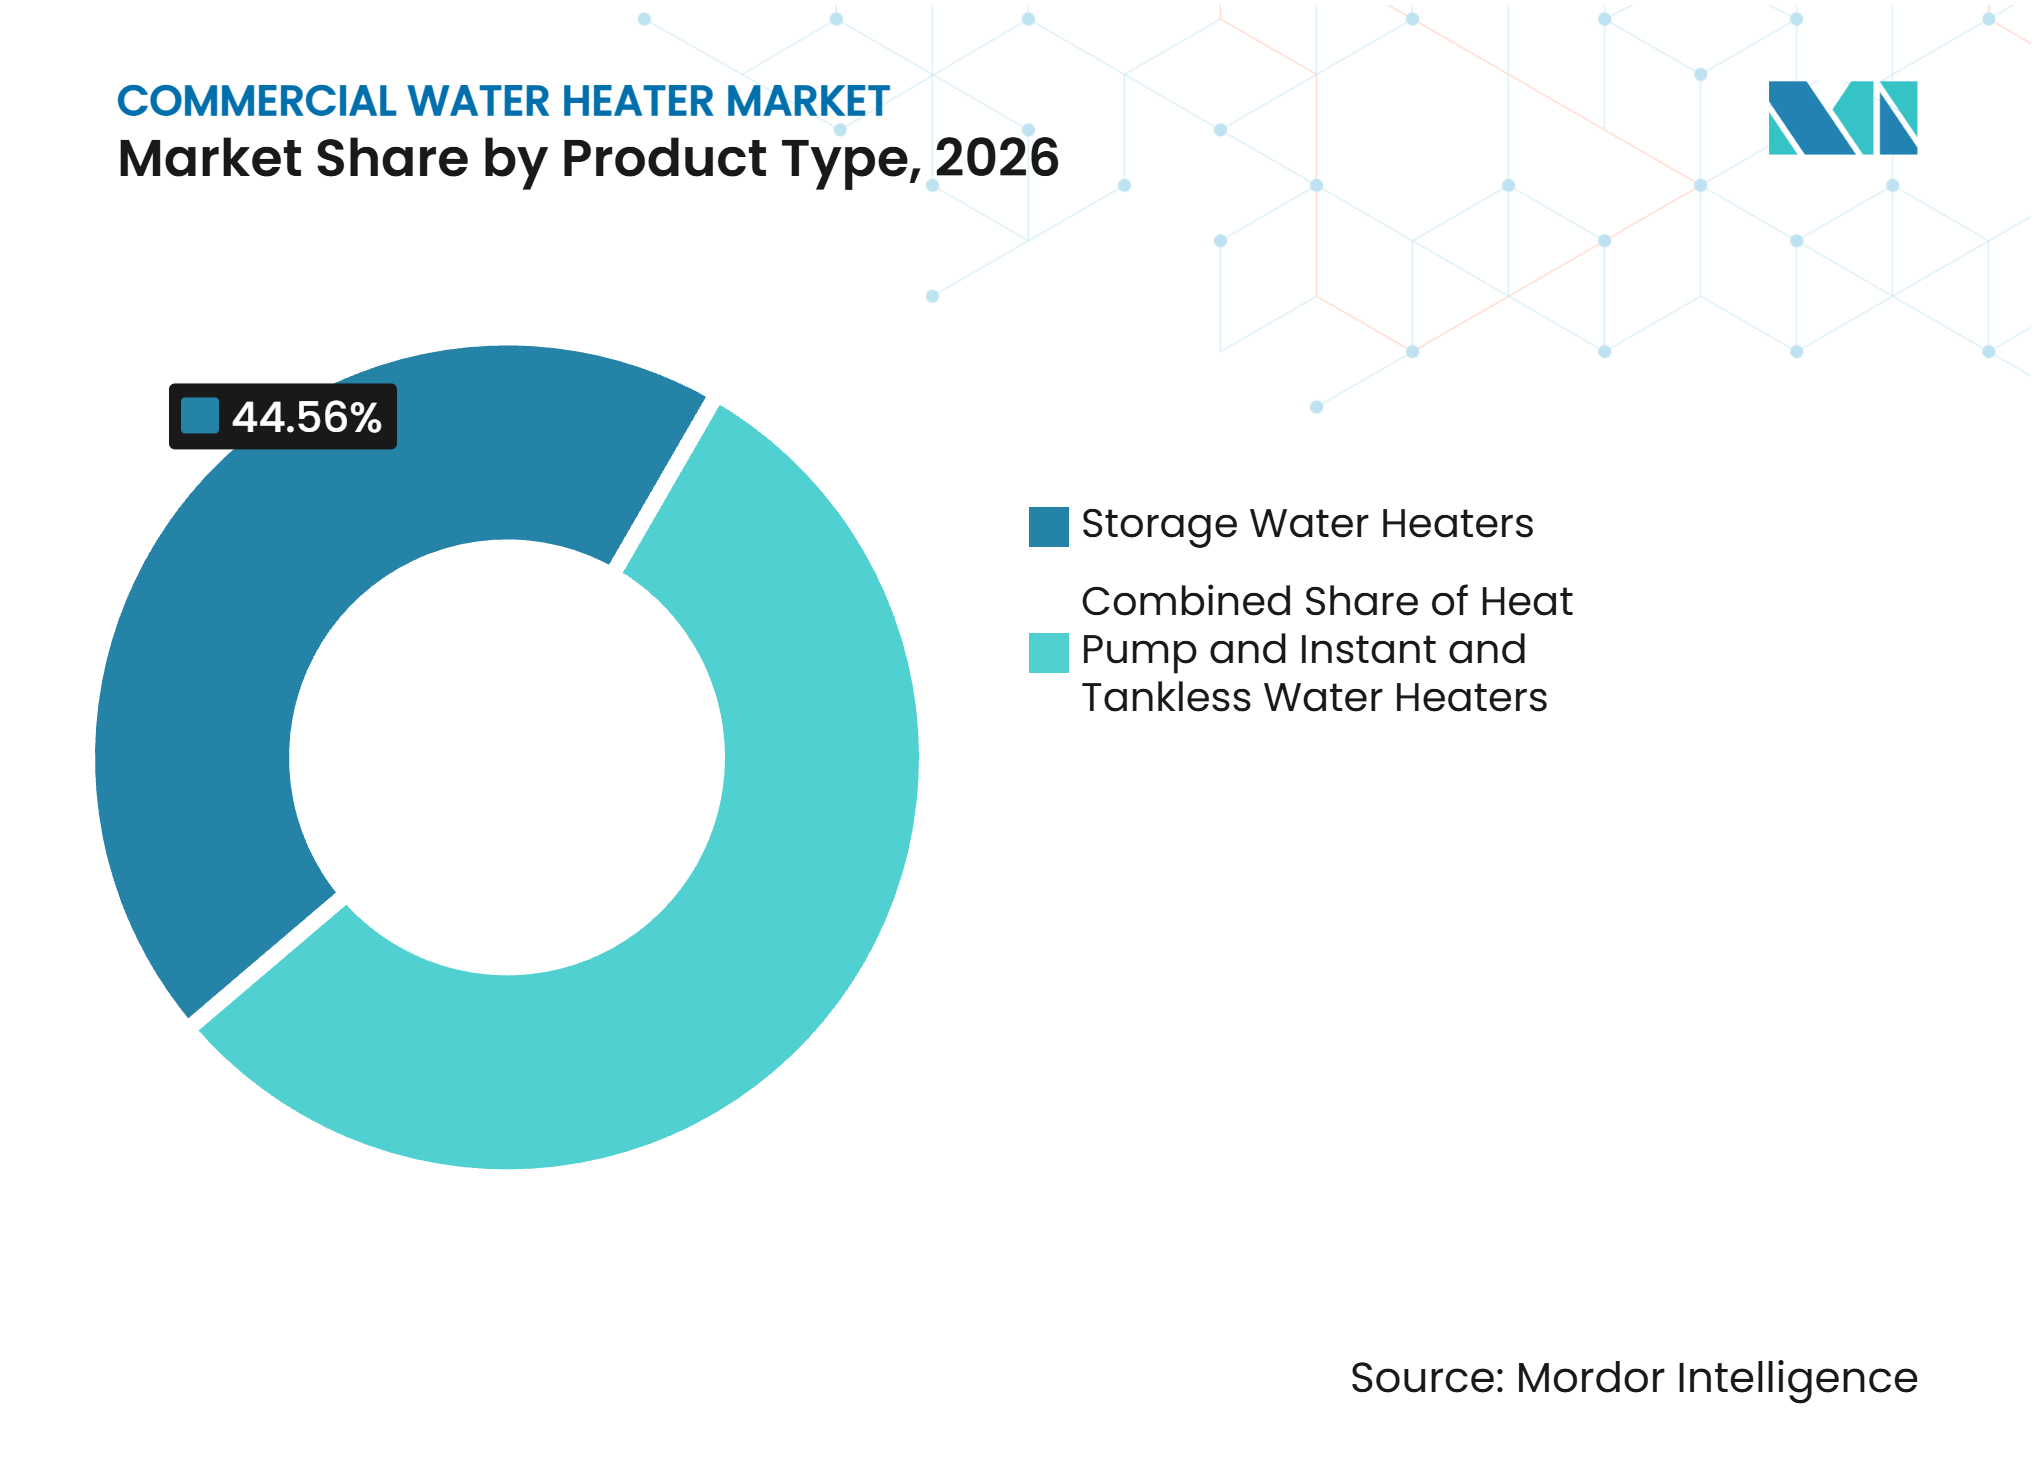
製品タイプ別では、貯湯式給湯器が2026年の業務用給湯器需要において市場金額シェアの44.56%を占め、ヒートポンプ・ハイブリッド給湯器は2027年から2032年にかけて最も速い8.71%のCAGRで成長すると予測されています。
エネルギー源別では、電気式システムが2026年の業務用給湯器需要において市場金額シェアの47.34%を占め、太陽光システムは2027年から2032年にかけて最も速い8.52%のCAGRで成長すると予測されています。
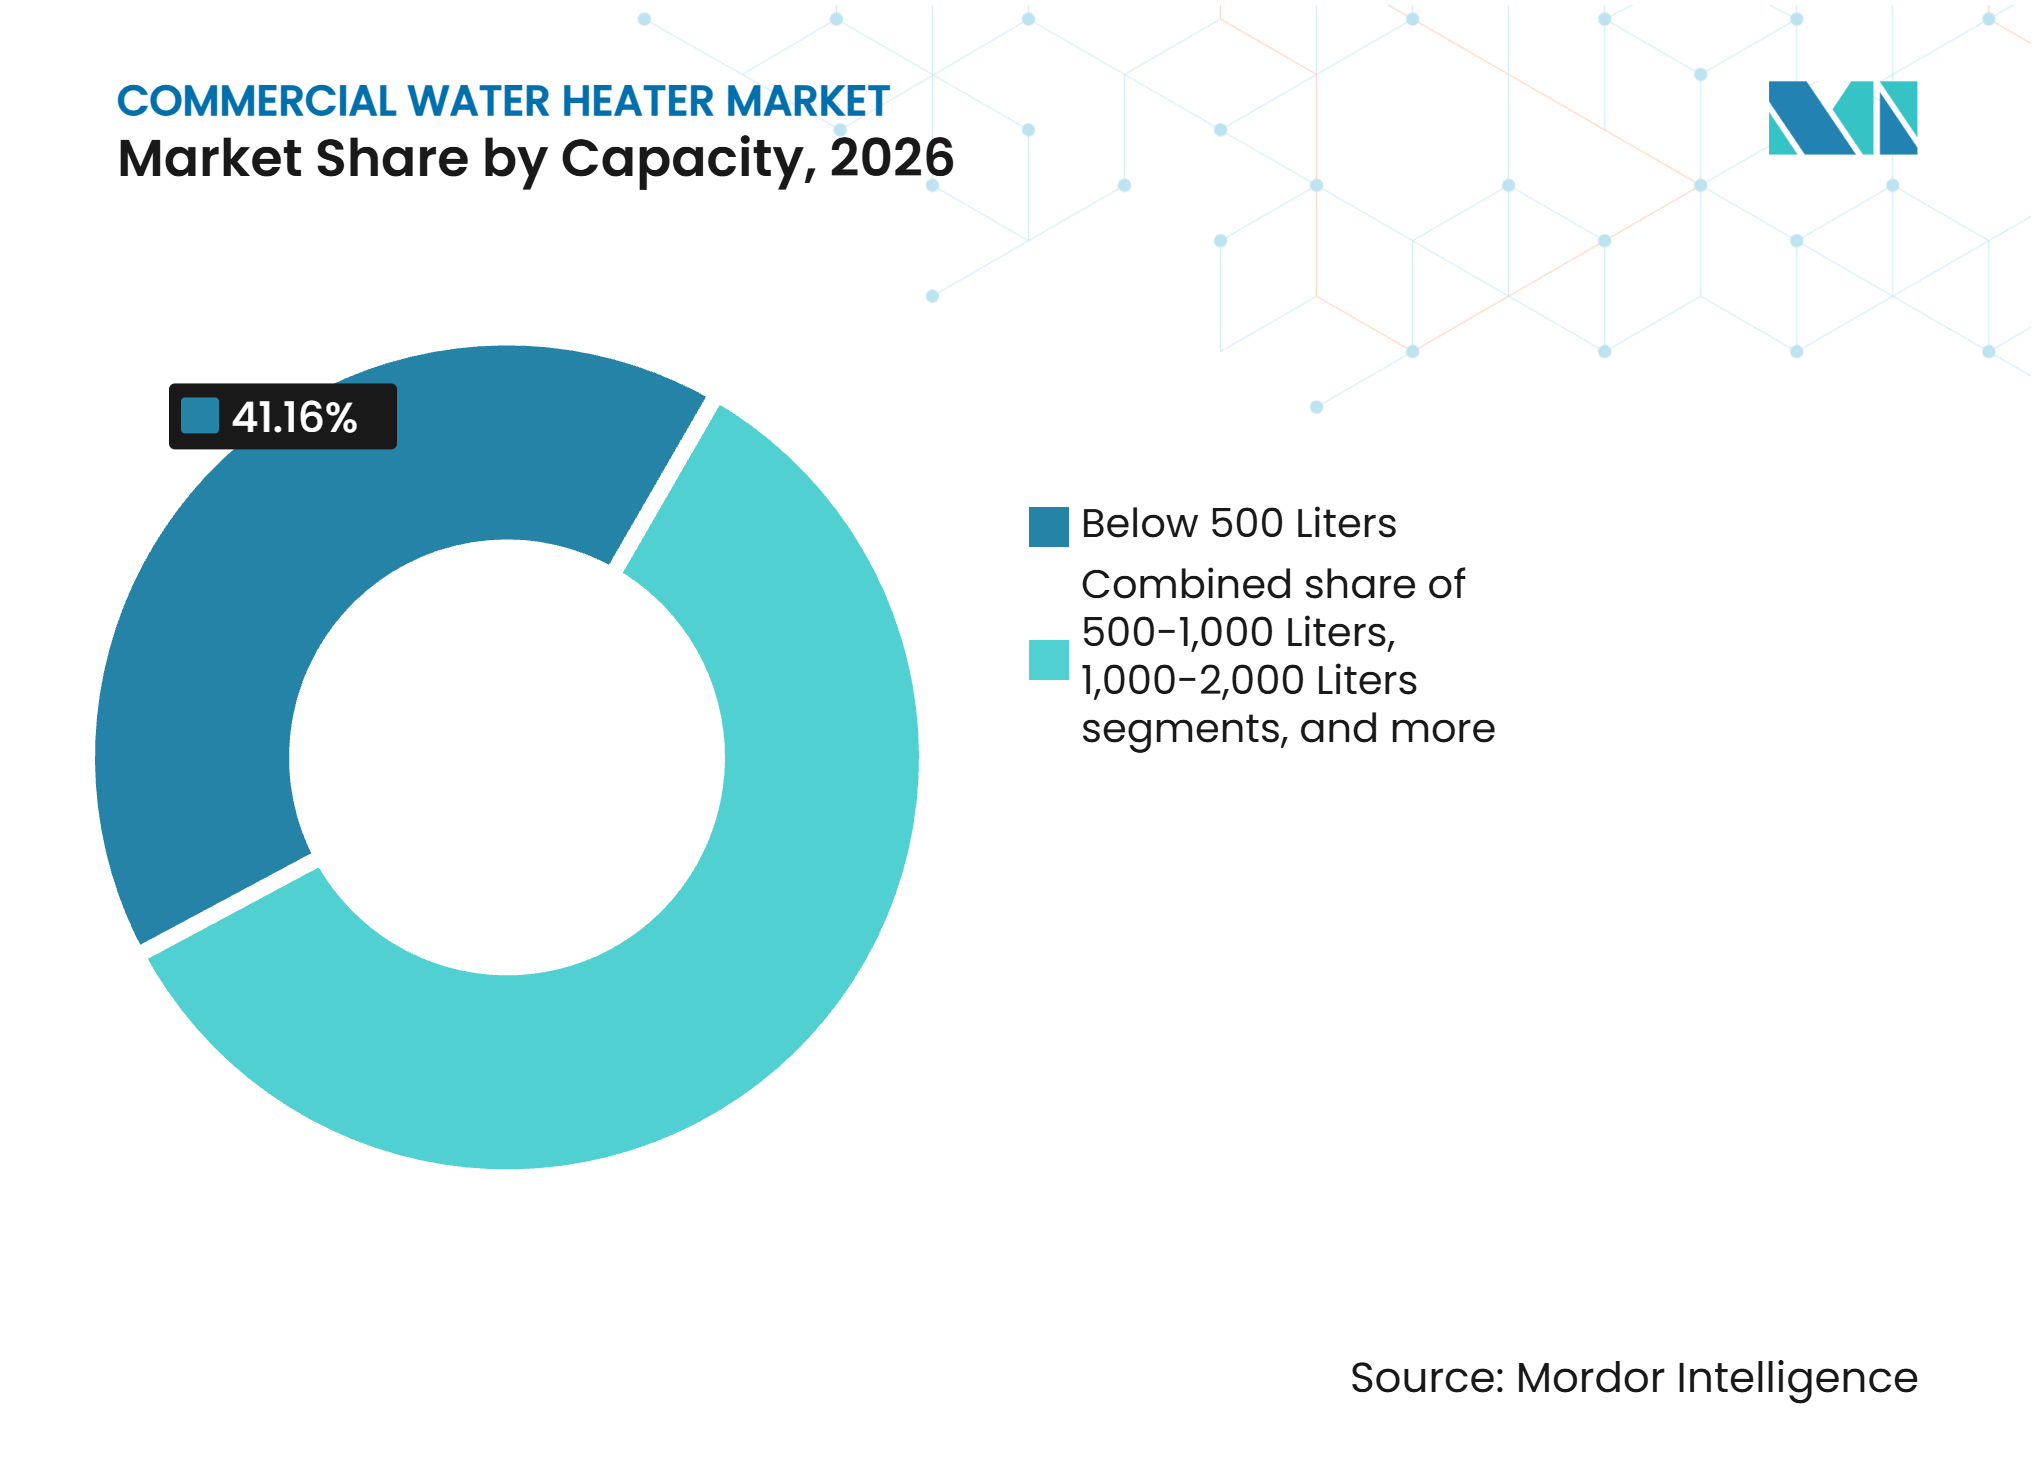
容量別では、500リットル未満のシステムが2026年の業務用給湯器需要において市場金額シェアの41.16%を占め、3,000リットル超のシステムは2027年から2032年にかけて最も速い8.33%のCAGRで成長すると予測されています。
エンドユーザー別では、ホスピタリティが2026年の業務用給湯器需要において市場金額シェアの25.05%を占め、ヘルスケアは2027年から2032年にかけて最も速い8.14%のCAGRで成長すると予測されています。
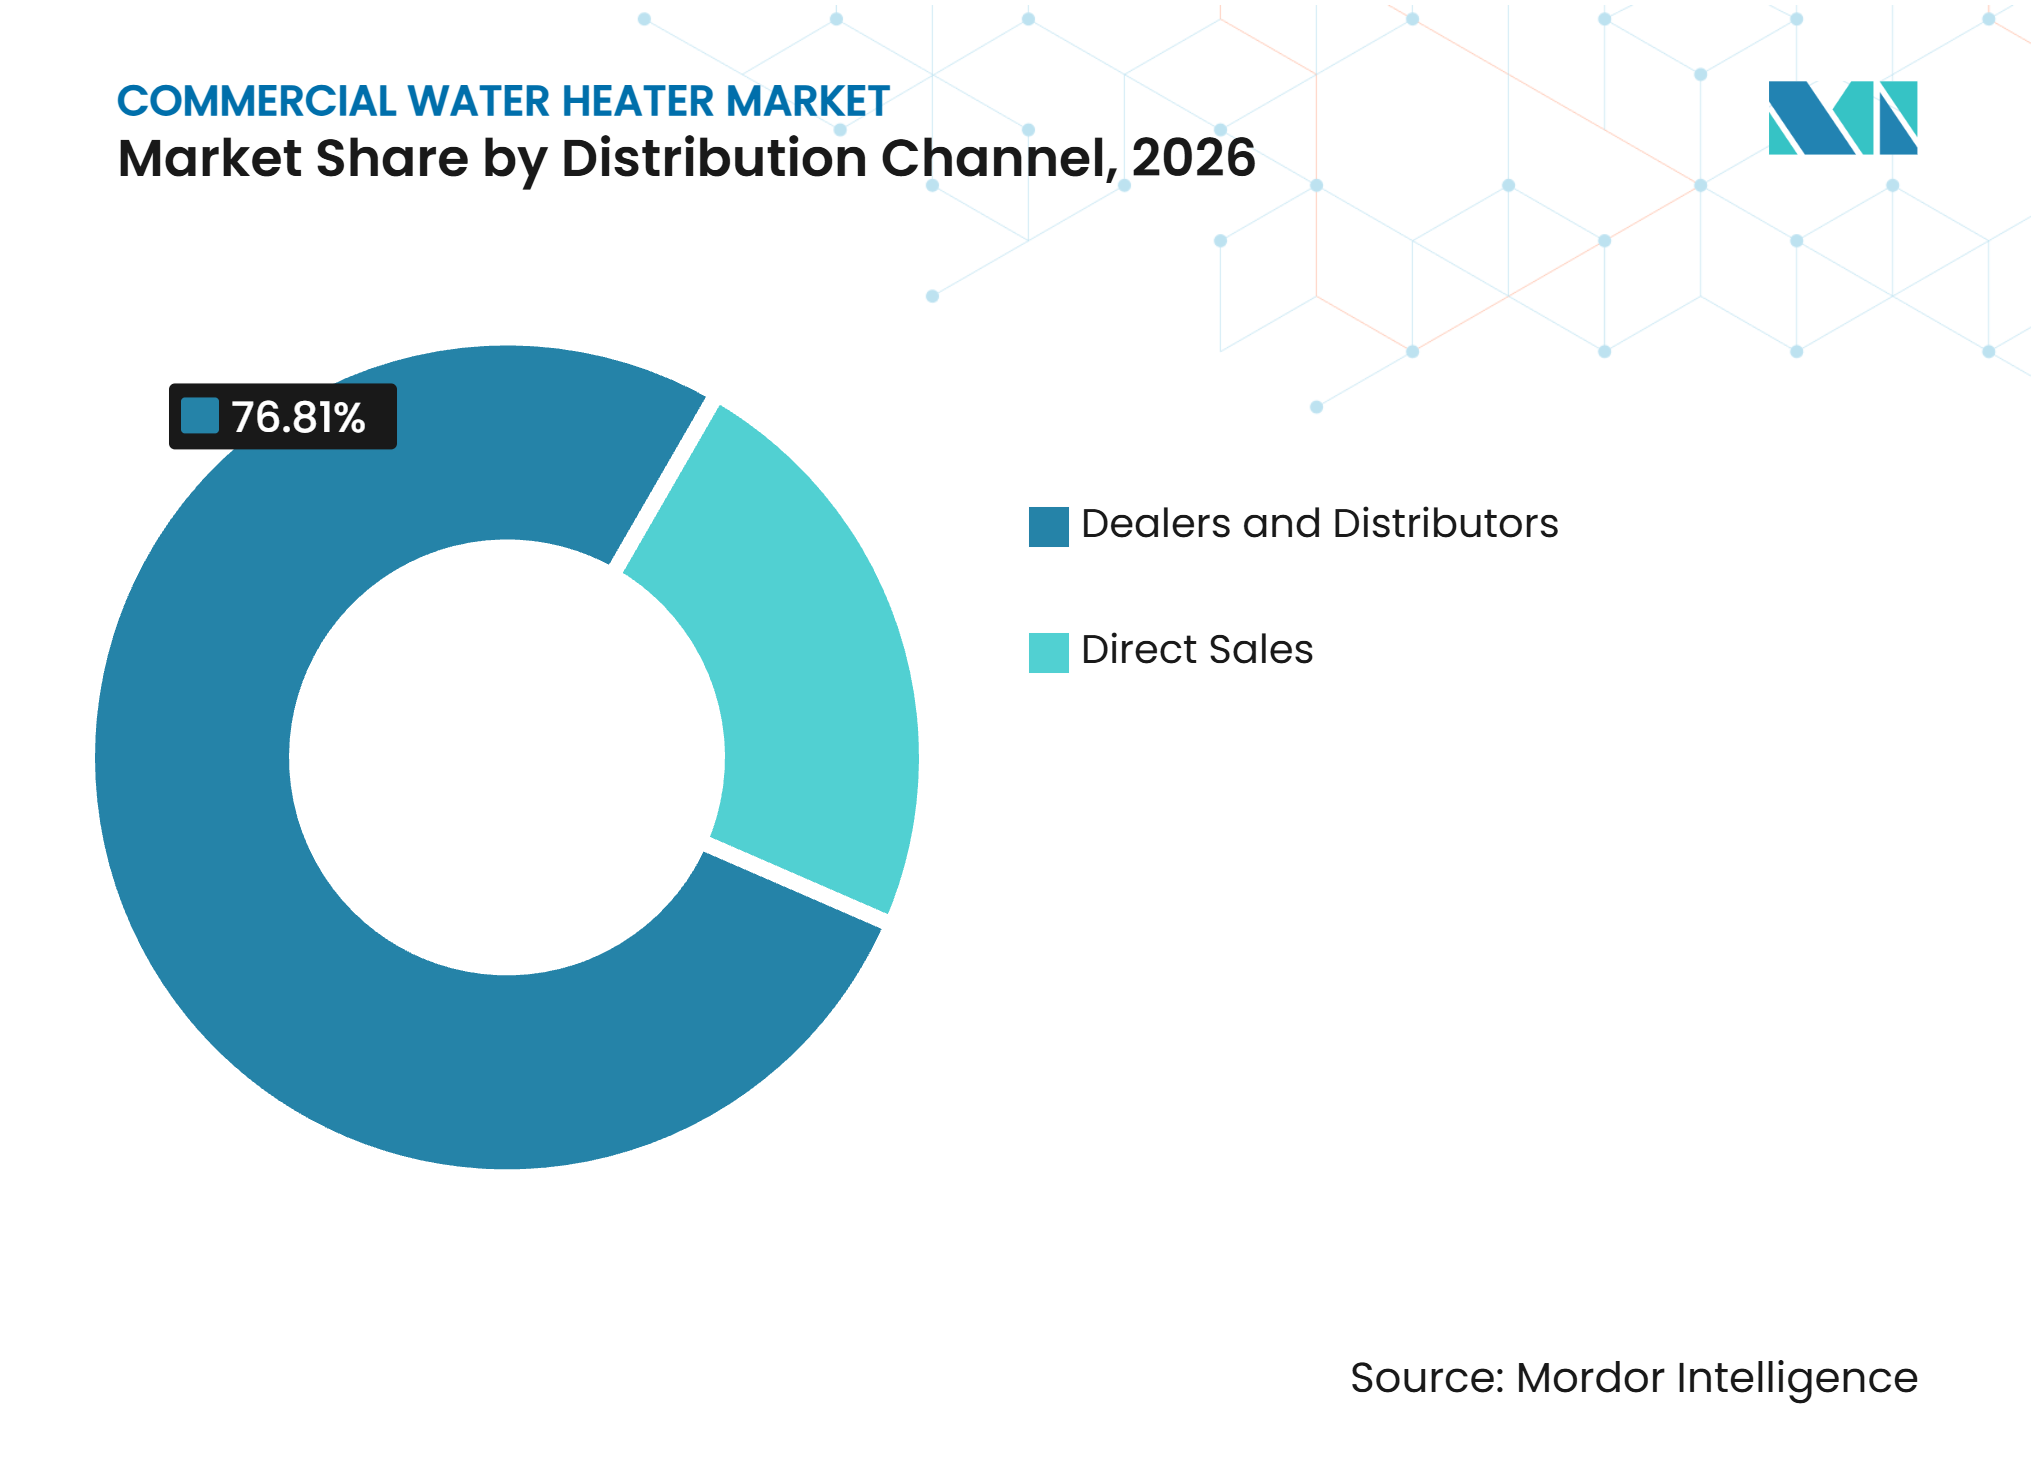
流通チャネル別では、ディーラー・ディストリビューターが2026年の業務用給湯器需要において市場金額シェアの76.81%を占め、直接販売は2027年から2032年にかけて最も速い7.47%のCAGRで成長すると予測されています。
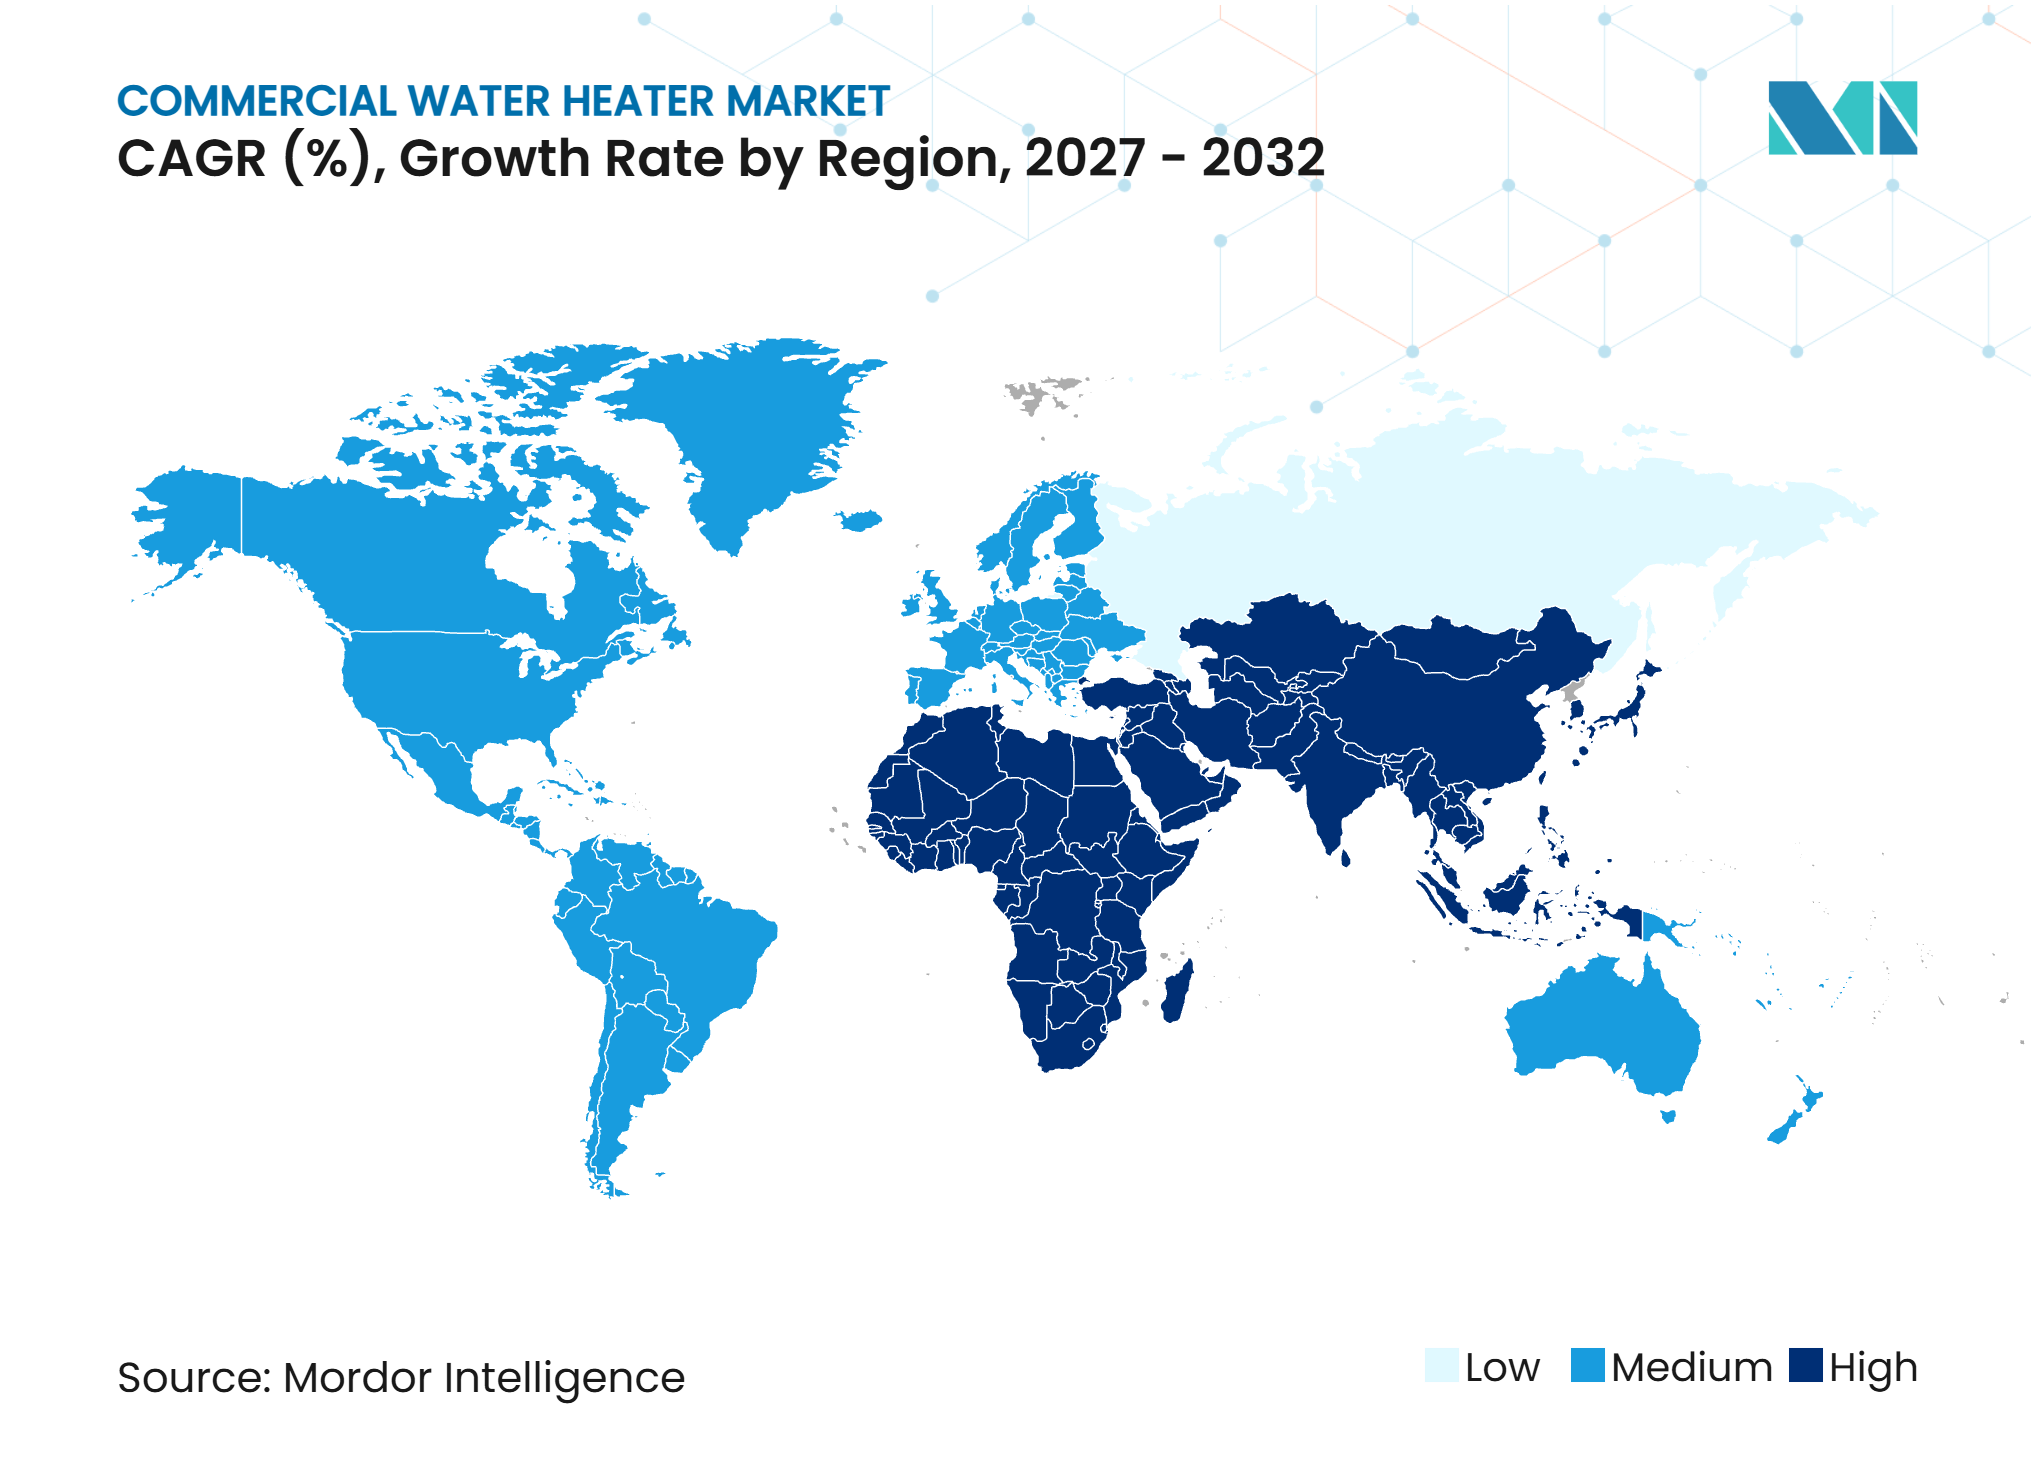
地域別では、アジア太平洋地域が2026年の業務用給湯器需要において市場金額シェアの35.50%を占め、2027年から2032年にかけて最も速い8.69%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業建設およびホスピタリティインフラの拡大 | +1.3% | アジア太平洋コア市場およびGCCホスピタリティ回廊での早期成長を伴うグローバル | 中期(2~4年) |
| 商業エネルギー効率基準と脱炭素化政策 | +1.2% | 北米、欧州連合、および中国で最も強いコンプライアンス活動を伴うグローバル | 中期(2~4年) |
| 老朽化した業務用給湯資産の更新 | +1.1% | 中東・アフリカへの波及を伴う北米および欧州 | 短期(2年以内) |
| 業務用施設におけるヒートポンプ・ハイブリッドシステムの採用 | +0.8% | 中東・アフリカのホスピタリティ改修での新興採用を伴うアジア太平洋、北米、および欧州 | 中期(2~4年) |
| 業務用建物向け蓄熱およびデマンドレスポンス収益 | +0.5% | 欧州での初期段階の活動を伴う北米 | 長期(4年以上) |
| ヘルスケア、フードサービス、および施設からの大量給湯需要 | +0.5% | 北米ヘルスケアおよびアジア太平洋施設開発で最も強い需要を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
商業建設およびホスピタリティインフラの拡大
商業建設は、特にホテル、病院、フードサービス施設、および機関において、業務用給湯器市場に安定したパイプラインを生み出しています。米国のホテルパイプラインは2025年第2四半期末時点で6,280プロジェクト・737,036室を含み、2027年には902の新規ホテルが開業すると予測されています[1]。 長期滞在型施設は、ゲストルームとキッチネットでの給湯の頻繁な使用を必要とし、システム容量要件を増加させる可能性があります。ホテル、医療設、レストラン、および教育キャンパスも、日々のピーク時間帯に信頼性の高いサービスを必要としています。ホスピタリティは2026年の需要の25.05%を占め、ヘルスケアは2032年まで8.14%の成長率で拡大すると予測されています。この組み合わせは、標準的な更新機器と大量使用サイト向けのエンジニアリングシステムの両方を支えています。
老朽化した業務用給湯資産の更新
更新需要は依然として重要です。なぜなら、2010年代の初期および中期に設置された多くのシステムが、典型的な10年から15年の耐用年数に近づいているからです。北西部エネルギー効率アライアンスは、2025年の調査において、機器の故障とコード要件が業務用給湯器購入の主なきっかけであることを発見しました。業務用ガス焚き機器に関する米国エネルギー省の規則は、より厳格な効率要件を設定しており、利用可能な更新オプションを変えています。2026年4月、エネルギー省は2027年10月6日以前に製造されたユニットに対して執行裁量を発表しましたが、2023年の規則は引き続き有効です[1]。したがって、建物オーナーは古いユニットが故障した際に、より高い機器および設置コストに直面する可能性があります。これらの状況により、製品の入手可能性、請負業者のサポート、およびライフサイクルコストが業務用給湯器市場においてより重要になっています。
業務用施設におけるヒートポンプ・ハイブリッドシステムの採用
ヒートポンプ、ハイブリッド、および太陽光システムは、建物オーナーがエネルギー使用量の削減と従来のガス機器の代替を求めているため、注目を集めています。業務用給湯器市場は、対象プロジェクトにおける給湯の加重平均成績係数を少なくとも1.8に設定するLEED v5要件によって支えられています[3]。ANSI/ASHRAE/IES規格90.1-2025も、業務用給湯機器およびガス焚きヒートポンプ給湯器に関する更新された規定を含んでいます。太陽光は、機関および商業用途の太陽熱容量への幅広い関心に支えられ、8.52%の成長率で拡大すると予測されています。国際エネルギー機関の太陽熱冷暖房プログラムは、2024年に世界全体で前年比14%減の17.8 GWの新規太陽熱容量を記録しました。採用は依然として、サイト条件、利用可能な資本、電力価格、およびこれらのシステムを設計・試運転できる地域の請負業者の能力に依存しています。
業務用建物向け蓄熱およびデマンドレスポンス収益
業務用施設は、機器制御が電力価格シグナルおよびグリッドストレスの時期に応答する場合、給湯を柔軟な熱負荷として活用できます。ローレンス・バークレー国立研究所のデモンストレーションでは、負荷シフト制御が料金体系に応じてヒートポンプ給湯器のエネルギー使用量の29%から54%をピーク時間帯から移行させることが確認されました[4]。この運用上の柔軟性がホテル、キャンパス、および医療施設のプロジェク経済性を改善する場合、業務用給湯器市場は恩恵を受けることができます。蓄熱はまた、同時電力需要を削減しながら施設の給湯可用性を維持するのに役立ちます。価値提案は、電力会社がデマンドレスポンスプログラムまたは時間変動料金を提供している場所で最も強くなります。より広い採用は、制御の統合、オーナーの信頼、および節約の明確な測定に依存します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高効率システムの高い初期費用と長い回収期間 | -0.7% | 改修が多い北米および欧州の商業ストックで最も高いエクスポージャーを持つグローバル | 短期(2年以内) |
| 設置の複雑さと資格を持つ業務用請負業者の不足 | -0.5% | 急速に拡大するアジア太平洋市場での新興制約を伴う北米および欧州 | 中期(2~4年) |
| 高使用施設における水質、スケール、および腐食リスク | -0.3% | 北米および欧州の硬水地域を含む中東・アフリカ | 長期(4年以上) |
| ミッションクリティカルサイトのピーク需要サイジングと冗長性要件 | -0.2% | ヘルスケアキャンパスおよび主要ホスピタリティ複合施設に最も関連するグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高効率システムの高い初期費用と長い回収期間
高い初期費用は、既存の商業ビルにおけるヒートポンプ、ハイブリッド、および凝縮式システムの採用を制限する可能性があります。プロジェクトには、電気設備のアップグレード、構造工事、換気の変更、または既存の給水システムの改修が必要になる場合があります。CalNEXTパイロットでは、設置コストがサイト条件、機器の複雑さ、および既存の給湯器構成によって異なることが確認されました。小規模なホテル、レストラン、およびクリニックは、機器が予期せず故障した際に最低初期費用を優先する場合があります。水質、スケール、および腐食は、高使用施設でのメンテナンス要件を増加させる可能性があります。ヘルスケアキャンパスおよび大型ホテルは、継続的なサービスを保護するために冗長性とピーク需要容量のコストも負担しなければなりません。
設置の複雑さと資格を持つ業務用請負業者の不足
大型ヒートポンプシステム、凝縮ボイラーカスケード、および太陽光ハイブリッド設置には、設計、水力、制御、および試運転のスキルが必要です。北東部エネルギー効率アライアンスは、請負業者と意思決定者が高需要または循環を伴うヒートポンプアプリケーションの不慣れな設置要件について懸念していると報告しました。資格を持つ請負業者の限られたプールは、業務用給湯器市場においてプロジェクトを遅延させ、設置コストを引き上げる可能性があります。この問題は、専門的な機械的専門知識が少数の企業に集中している小規模な場所でより深刻です。病院、ホテル、およびその他の重要なサイトを運営する施設オーナーは、サービスの信頼性が不確かな場合、不慣れな設計を避ける可能性があります。トレーニング、標準的なシステム設計、およびより強力なメーカーサポートが、この障壁を時間とともに低減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
貯湯式給湯器が広い設置基盤を維持貯湯式給湯器は2026年の業務用給湯器需要の44.56%のシェアを占めました。その地位は、大量使用アプリケーションでの信頼性の高いパフォーマンス、幅広い容量範囲、およびエンジニアと設置業者の間での親しみやすさを反映しています。大型貯湯構成は、持続的な需要を持つ病院、キャンパス、ホテル、およびその他のサイトをサポートできます。重要な設定のオペレーターは、更新システムを選択する際に運用の継続性を優先することが多いです。瞬間式・タンクレスユニットは、床面積が制限されているフードサービス事業や小規模な商業サイトに引き続き関連しています。Rinnaiは2025年に業務用連続流量シリーズの保証を12年に延長し、タンクレス設置の知覚されるライフサイクルリスクを低減できます。
ヒートポンプ・ハイブリッド給湯器は2027年から2032年にかけて8.71%の成長率で拡大すると予測されています。このカテゴリーの業務用給湯器市場規模は、より厳格な効率期待と電化への関心から恩恵を受けています。A. O. Smithは2025年に業務用VERITUSエアソースヒートポンプラインを拡大しながら、Cyclone Flex凝縮ガス製品も追加しました。この製品ミックスは、非凝縮ガスシステムから電気代替品への移行期間中に業務用購買者に機器の選択肢を提供します。LEED v5は、対象プロジェクトにおける給湯効率をより重視しています。製品の選択は、需要パターン、利用可能な電気容量、および地域の設置専門知識に引き続き依存します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エネルギー源別:
電気式システムがリードし太陽光が勢いを増す電気式システムは2026年の業務用給湯器需要の47.34%のシェアを占めました。そのリードは、ヒートポンプ構成との互換性と建物電化への簡単な道筋を反映しています。電気式貯湯ユニットはまた、連邦効率フレームワークの下でガス焚き貯湯機器とは異なる規制上の位置づけに直面しています。天然ガスおよびLPGは、確立されたガスインフラと有利な燃料コストを持つ場所の商業施設に引き続き対応しています。しかし、ガス焚き貯湯機器に対するより高い効率要件は、新規設置の技術的閾値を引き上げています。燃料の入手可能性と建物インフラが地域によって大きく異なるため、業務用給湯器市場は混在した状態が続くでしょう。
太陽光システムは2032年まで8.52%のCAGRで拡大すると予測されています。国際エネルギー機関の太陽熱冷暖房プログラムは、2024年に106の産業プロセス向け太陽熱プラントが稼働し、前年比28%の関連容量増加を報告しました。太陽熱アプリケーションは、屋根面積、太陽光照射、および給湯需要が一致する商業施設をサポートできます。中国は世界の太陽熱サプライベースおよびエンジニアリング・機関プロジェクトの需要において引き続き重要です。石油焚きおよびその他のエネルギー源は、グリッドまたはガスアクセスが限られている場所でニッチな役割を維持しています。電化とより高効率なソリューションが投資を引き付けているため、それらの長期的な見通しはより限定的です。
容量別:
小型システムが数量をリードし大型システムが速く成長500リットル未満のシステムは2026年の業務用給湯器需要の41.16%のシェアを占めました。このカテゴリーは、レストラン、ブティックホテル、外来クリニック、教育施設、および小売店の大きな母集団に対応しています。これらの設定の購買者は価格に敏感なことが多く、機器の故障後に決定を下す場合があります。標準的な構成と確立されたディーラーネットワークにより、これらの顧客の更新が容易になります。500~1,000リットルおよび1,000~2,000リットルの範囲は、フルサービスホテルおよび中規模病院に対応しています。容量が増加するにつれて、システム設計と請負業者の仕様が購入決定においてより重要になります。
3,000リットル超のシステムは2032年まで8.33%のCAGRを記録すると予測されています。その需要は、中央プラント設計を使用する主要な病院キャンパス、コンベンションホテル、および機関施設に関連しています。これらのプロジェクトは、容量を提供し単一機器故障のリスクを低減するために、複数のユニットをカスケードで使用することが増えています。2025年の『Water』誌の研究では、大型病院でのスマート循環管理が水安全要件を維持しながら日々の電気エネルギー使用量を68.6%削減したことが報告されました。このような結果は、大容量設置における制御の価値を強化しています。したがって、これらのプロジェクトの業務用給湯器市場規模は、総容量だけでなく信頼性要件によっても形成されています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ホスピタリティが需要を支えヘルスケアが拡大ホスピタリティは2026年の業務用給湯器需要の25.05%のシェアを占めました。ホテルとリゾートは、ゲストルーム、キッチン、ランドリー業務、および共用エリア全体で一貫した給湯を必要としています。米国のホテル建設パイプラインは、将来の需要がアッパーミッドスケール、アップスケール、およびその他の物件タイプにわたることを示しています。改修とブランドコンバージョンも、新しい客室を追加しない場合でも給水システムのアップグレードを必要とする場合があります。ホスピタリティオペレーターは、ゲスト体験、エネルギー使用、スペース制約、およびサービスの継続性のバランスを取ることが多いです。これらのニーズは、貯湯システムとエンジニアリングされたハイブリッド構成の両方を支えています。
ヘルスケアは2032年まで8.14%の成長率で拡大すると予測されています。病院とケア施設は厳格な給湯温度と水管理要件を持ち、自動化および監視システムへの需要を生み出しています。英国健康安全局は、レジオネラ菌リスクを管理するために、給湯は60℃以上で貯蔵し、出口での1分以内に50℃以上で分配されるべきと述べています。米国疾病管理予防センターも、飲料水システムの水管理措置を定めています。製造業、ランドリー、集合住宅、フードサービス施設、および機関ユーザーが安定した追加需要を提供しています。ヘルスケアの成長は、サプライヤーに機器とともに温度制御、監視、およびサービスサポートを提供する機会を与えています。
流通チャネル別:
ディーラーが中心的役割を維持し直接販売が拡大ディーラー・ディストリビューターは2026年の業務用給湯器需要の76.81%のシェアを占めました。このチャネルは、地域の配管・HVACネットワークを通じて製品アクセス、請負業者クレジット、および現場物流を提供しています。これは、故障したユニットが迅速な配送を必要とする標準的な更新プロジェクトにとって特に重要です。ホテルと病院は、通常業務への混乱を制限するために当日または翌日のアクセスを必要とする場合があります。したがって、ディーラーモデルは日常的な更新活動に組み込まれています。地域の在庫可用性も業務用給湯器市場における実際的な要因であり続けています。
直接販売は2027年から2032年にかけて7.47%のCAGRで成長すると予測されています。このチャネルは、集中調達と複雑なシステム仕様を持つ大型キャンパス、病院ネットワーク、およびホテルグループにより適しています。2025年4月、Rinnaiは専任の商業リーダーシップ役割と独立した営業、エンジニアリング、および全国アカウント業務を設立しました。メーカーは直接的な関係を使用して、ライフサイクルコスト分析、リモート監視、サービス契約、およびアプリケーションエンジニアリングを提供できます。直接的な関与は設置業者とディストリビューターの役割を排除しませんが、仕様に影響を与える人物を変えます。このアプローチは、プロジェクトがより大きな資本コミットメントとパフォーマンス要件を伴う場所で成長する可能性が高いです。
地域分析
アジア太平洋
アジア太平洋地域は2026年の業務用給湯器需要の35.50%のシェアを占め、2032年まで8.69%の成長率で拡大すると予測されています。中国は実質的な太陽熱基盤を持ち、業務用ヒートポンプおよび太陽光機器需要において引き続き重要です。中国太陽熱産業技術革新戦略アライアンスは、中国の太陽熱設置容量が2025年半ばまでに294 GWに達したと報告しました。この地域の業務用給湯器市場需要は、ホテル、病院、および機関施設の建設によっても支えられています。中国のグリーンビルディング評価基準は、エネルギーパフォーマンスの向上を求めるプロジェクトにおける機器選択に影響を与えています。日本は、初期資本エクスポージャーを低減するより高容量の更新サイクルとサービスモデルに向けて移行しています。製品効率、ローカライズされたサービス、および設置業者サポートを組み合わせるサプライヤーは、業務用購買者が電化機器を評価するにつれて恩恵を受けることができます。
北米
北米の業務用給湯器市場は、規制コンプライアンスと更新ニーズによって形成されています。業務用ガス焚き給湯器に関する連邦要件は、新規機器の効率閾値を引き上げました。カリフォルニア州の2025年非住宅エネルギー基準は、ヒートポンプ給湯器、バックアップ熱源、ならびにプールおよびスパ機器に関する要件を追加しています。グリッド対応機器は、オーナーがピーク電力需要を管理しようとするにつれてより関連性が高まっています。ローレンス・バークレー国立研究所は、ヒートポンプ給湯制御がエネルギー使用量の相当な割合をピーク時間帯から移行できることを示しました。これらのコンプライアンスおよび運用上の考慮事項は、機器選択、試運転、および制御統合をサポートできるサプライヤーを有利にします。
欧州、中東・アフリカ、および南米
欧州は、ヒートポンプが新規暖房設置においてより大きな役割を担うにつれて技術移行を進めています。欧州ヒートポンプ協会は、2025年に16カ国で約263万台の住宅用ヒートポンプが販売されたと報告しています。EU Fガス規制は冷媒選択に影響を与えており、BDR Thermeaは改修プロジェクト向けに最大80℃の給湯温度を提供できる業務用R290ヒートポンプを導入しました。中東・アフリカでは、ホテル、ショッピングモール、ジム、および公共施設が業務用需要を支えることができますが、プロジェクト経済性は設置コストと水条件に敏感なままです。南米では、太陽熱システムが注目を集めており、ブラジルの新規設置コレクター面積が2024年に10.8%増加し、メキシコが10%増加しました。地域の混在した状況は、地域の気候、燃料アクセス、冷媒規則、および建物ストックに合わせたソリューションを有利にします。
競合環境
市場集中度
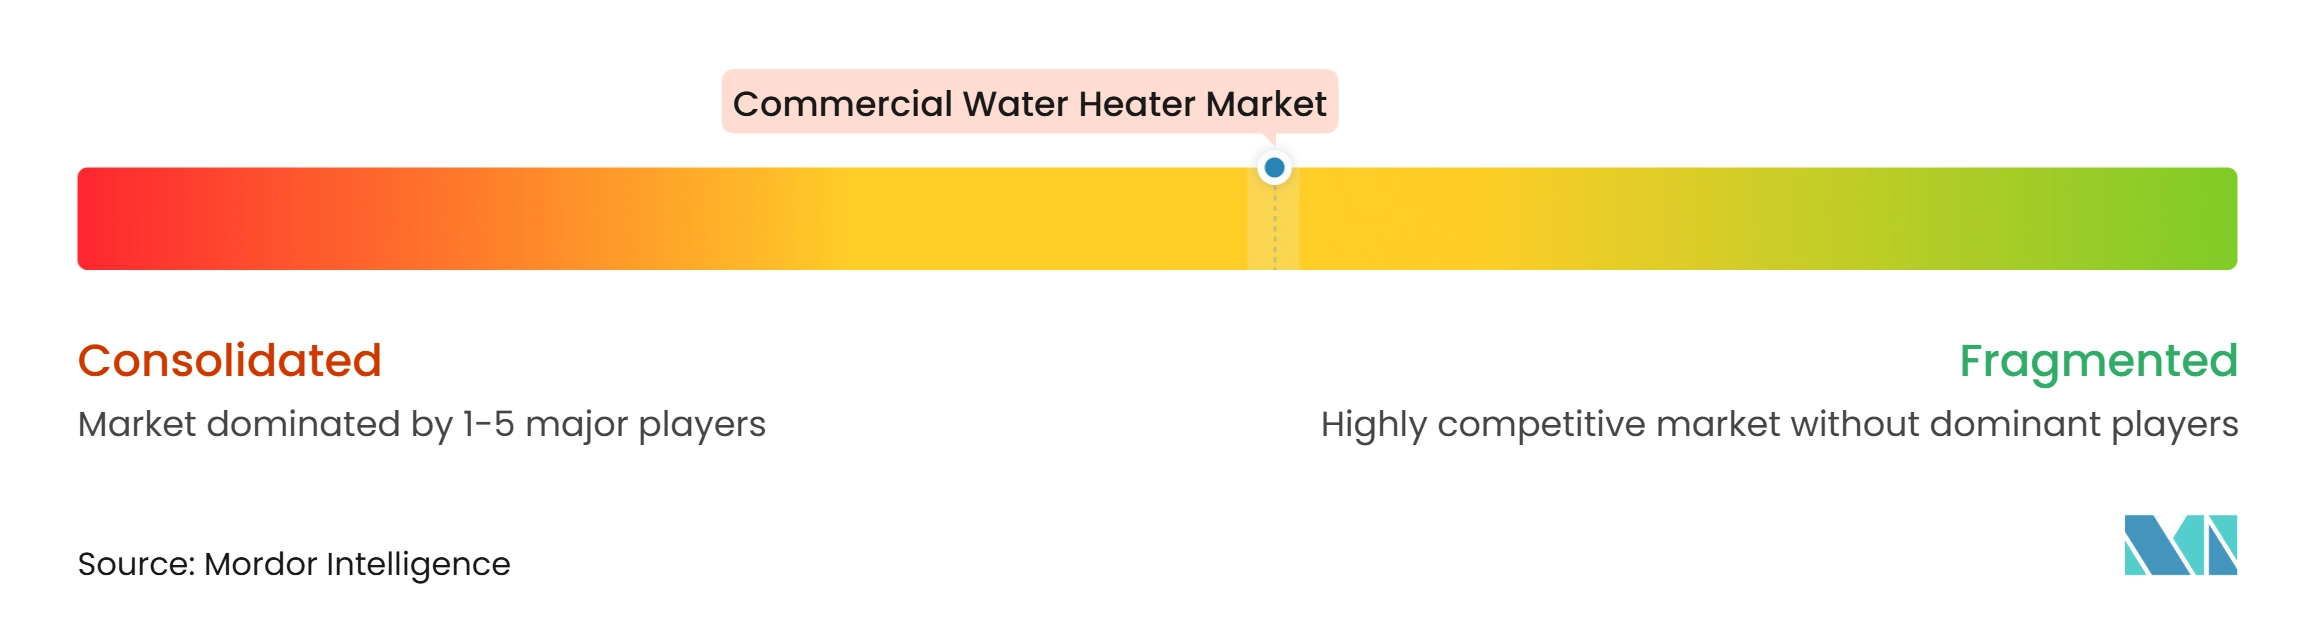
業務用給湯器市場は、製品選択、サービスネットワーク、および地域仕様が大きく異なるため、主要なグローバルサプライヤー以外では中程度の集中度を維持しています。業務用給湯器市場には、多くの地域および専門競合他社とともに確立された多国籍サプライヤーがいます。A. O. Smith、Rinnai、Bradford White、Ariston、Bosch、およびVaillantは、貯湯式、タンクレス、電気式、およびヒートポンプ機器にわたる幅広い製品ポートフォリオを持っています。MideaおよびHaierを含む中国メーカーは、規模と拡大するヒートポンプラインでアジア太平洋において強力に競争しています。A. O. Smithは2025年に北米セグメント売上高29億8,420万 ミリオン 米ドルおよび研究開発費9,500万 ミリオン 米ドルを報告しました。この支出は複数の技術カテゴリーにわたる製品開発を支えています。
技術差別化は、高効率ガス、ヒートポンプ、タンクレス、制御、および監視ソリューションにますます集中しています。2026年5月、A. O. Smithは199,000 BTUモデルと0.95 UEF定格を持つAdapt Premium凝縮業務用給湯器を発売しました。RinnaiのSensei RX業務用タンクレスシリーズは、0.98 UEF定格、Smart Connect試運転、およびCTA-2045接続性を特徴としています。BDR ThermeaのR290業務用ヒートポンプは、古い建物がより高い運転温度を必要とする改修向けに80℃の給湯温度を提供します。これらの動きは、サプライヤーがより厳格な効率要件と電気機器への広範な移行に向けてどのように準備しているかを示しています。大手サプライヤーは、複数の地域にわたる製品テスト、認証、およびアプリケーションサポートに資金を提供できます。
流通およびサービスモデルも業務用給湯器市場における競争領域です。2026年4月、Rinnaiは業務用製品のサプライを強化するために、ジョージア州グリフィンに業務用製造施設および流通センターを開設しました。2025年4月、Bradford WhiteはBock Water HeatersおよびTank Technologyを買収し、石油焚き業務用給湯器と大容量貯湯タンクをポートフォリオに追加しました。2026年1月、A. O. Smithは給湯温度と流量制御機能を追加するために4億7,000万 ミリオン 米ドルで買収を完了しました。これらの行動は、エンジニアと全国アカウントが利用できる機器とサービスの提供を拡大しています。小規模な専門プロバイダーは、特定のアプリケーション、迅速な対応、および高性能製品に焦点を当てることで競争できます。Intellihotの業務用タンクレス機器への需要予測アプローチも、デジタル制御が従来の大型貯湯設計に挑戦できる方法を示しています。
業務用給湯器産業リーダー
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
業務用給湯器市場 このレポートでカバーされる企業
- A. O. Smith Corporation
- Rinnai Corporation
- Paloma Rheem Holdings / Rheem
- Midea Group Co., Ltd.
- Ariston Holding N.V.
- Haier Smart Home Co., Ltd.
- Whirlpool Corporation
- NORITZ Corporation
- Daikin Industries, Ltd.
- Gree Electric Appliances Inc. of Zhuhai
- Bradford White Corporation
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Mayekawa Mfg. Co., Ltd.
- Navien Inc.
- Intellihot Inc.
- Showa Manufacturing Co., Ltd.
- Ferroli S.p.A.
- Guangdong Vanward New Electric Co., Ltd.
- STIEBEL ELTRON GmbH & Co. KG
最近の産業開発事情 業務用給湯器市場
- 2026年9月:Rinnai Americaは、RCET シリーズ業務用電気タンク給湯器を50ガロンおよび80ガロンタンクサイズにわたる54の構成に拡大し、208V、240V、277V、および480Vの電圧オプションと12.3~36 kWの入力を提供しました。単相ユニットは三相に現場変換可能で、幅広い業務用施設タイプにわたる新築および更新アプリケーションの両方に対応しています。この拡大は、業務用給湯器市場が電化給湯に移行するにつれて、Rinnaiの業務用電気製品を大幅に拡充しています。
- 2026年8月:Bradford Whiteは、それぞれ150,000 BTU/hのInfiniti GSおよびGR業務用タンクレス給湯器モデルを発売し、ENERGY STARの認証を受け、超低NOx排出基準に準拠しています。両モデルは屋内または屋外設置をサポートし、天然ガスとプロパンの間で変換可能です。GRバリアントは、フードサービスおよびホスピタリティオペレーターの水の無駄と給湯待ち時間を削減する内蔵循環ポンプを追加しています。
- 2026年7月:Zurn Elkay Water Solutionsは、ヘルスケア、教育、ホスピタリティ、およびその他の業務用エンドマーケットにサービスを提供する業務用タンクレス給湯器会社であるIntellihot の買収を発表しました。Intellihotの純売上高は2026年に約3,700万 ミリオン 米ドルになると見込まれています。この取引は、規制の追い風と高効率タンクレスシステムへの需要を引用して、Zurn Elkayの給湯分野への参入を示しました。
- 2026年4月:米国エネルギー省は、業務用ガス焚き給湯器の改訂された熱効率基準の執行を遅延させるために、2027年10月6日以前に製造されたユニットに対して執行裁量を発表しました。元の効率要件は法的に有効であり続け、コンプライアンスを選択するメーカーは凝縮式のみの製品を引き続き販売できます。
世界の業務用給湯器市場レポートスコープ
業務用給湯器は、商業および産業施設の大量・継続的な給湯需要を満たすように設計されています。業務用給湯器市場は、製品タイプ、エネルギー源、容量、エンドユーザー、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場は貯湯式給湯器、瞬間式・タンクレス給湯器、およびヒートポンプ・ハイブリッド給湯器にセグメント化されています。エネルギー源別では、市場は電気、天然ガス・LPG、石油焚き、太陽光、およびその他のエネルギー源にセグメント化されています。容量別では、市場は500リットル未満、500~1,000リットル、1,000~2,000リットル、2,000~3,000リットル、および3,000リットル超にセグメント化されています。エンドユーザー別では、市場はホスピタリティ(ホテル、リゾート、宿泊施設)、ヘルスケア(病院、クリニック、ケア施設)、機関(教育、公共建物)、フードサービス(レストラン、業務用キッチン)、集合住宅・商業住宅建物、ならびに製造業、ランドリー、およびその他の施設にセグメント化されています。流通チャネル別では、市場は直接販売とディーラー・ディストリビューターにセグメント化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、および中東・アフリカにセグメント化されています。レポートは、上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
セグメンテーション概要
| 貯湯式給湯器 |
| 瞬間式・タンクレス給湯器 |
| ヒートポンプ・ハイブリッド給湯器 |
| 電気 |
| 天然ガスおよびLPG |
| 石油焚き |
| 太陽光 |
| その他のエネルギー源 |
| 500リットル未満 |
| 500~1,000リットル |
| 1,000~2,000リットル |
| 2,000~3,000リットル |
| 3,000リットル超 |
| ホスピタリティ(ホテル、リゾート、宿泊施設) |
| ヘルスケア(病院、クリニック、ケア施設) |
| 機関(教育、公共建物) |
| フードサービス(レストラン、業務用キッチン) |
| 集合住宅・商業住宅建物 |
| 製造業、ランドリー、およびその他の施設 |
| 直接販売 |
| ディーラー・ディストリビューター |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 貯湯式給湯器 | |
| 瞬間式・タンクレス給湯器 | ||
| ヒートポンプ・ハイブリッド給湯器 | ||
| エネルギー源別 | 電気 | |
| 天然ガスおよびLPG | ||
| 石油焚き | ||
| 太陽光 | ||
| その他のエネルギー源 | ||
| 容量別 | 500リットル未満 | |
| 500~1,000リットル | ||
| 1,000~2,000リットル | ||
| 2,000~3,000リットル | ||
| 3,000リットル超 | ||
| エンドユーザー別 | ホスピタリティ(ホテル、リゾート、宿泊施設) | |
| ヘルスケア(病院、クリニック、ケア施設) | ||
| 機関(教育、公共建物) | ||
| フードサービス(レストラン、業務用キッチン) | ||
| 集合住宅・商業住宅建物 | ||
| 製造業、ランドリー、およびその他の施設 | ||
| 流通チャネル別 | 直接販売 | |
| ディーラー・ディストリビューター | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答された主要な質問
業務用給湯器の予測成長率はどのくらいですか?
業務用給湯器市場は2027年から2032年にかけて6.76%のCAGRで成長し、2032年までに12.77 ビリオン 米ドルに達すると予測されています。
最も速く成長している業務用給湯器製品カテゴリーはどれですか?
ヒートポンプ・ハイブリッド給湯器は、効率規制と建物電化に支えられ、2027年から2032年にかけて8.71%で成長すると予測されています。
業務用給湯においてどのエネルギー源がリードしていますか?
ヒートポンプ・ハイブリッド給湯器は、効率規制と建物電化に支えられ、2027年から2032年にかけて8.71%で成長すると予測されています。
業務用給湯においてどのエネルギー源がリードしていますか?
電気式システムは2026年の需要の47.34%を占め、太陽光システムは2032年まで8.52%で成長すると予測されています。
なぜ医療施設は業務用給湯器への需要を増加させているのですか?
ヘルスケアは、病院がレジオネラ菌予防のための信頼性の高い温度制御と水管理慣行を必要とするため、2032年まで8.14%で成長すると予測されています。
業務用給湯器の更新需要を促進しているものは何ですか?
老朽化した機器、機器の故障、より厳格なエネルギー効率要件、および信頼性の高い給湯の必要性が更新決定を加速させています。
どの地域が業務用給湯器の成長をリードすると予想されますか?
アジア太平洋地域は2026年に35.50%を占め、2032年まで最も速い地域CAGRの8.69%で成長すると予想されています。