
Tamaño y Participación del Mercado de Calentadores de Agua Comerciales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calentadores de Agua Comerciales por Mordor Intelligence
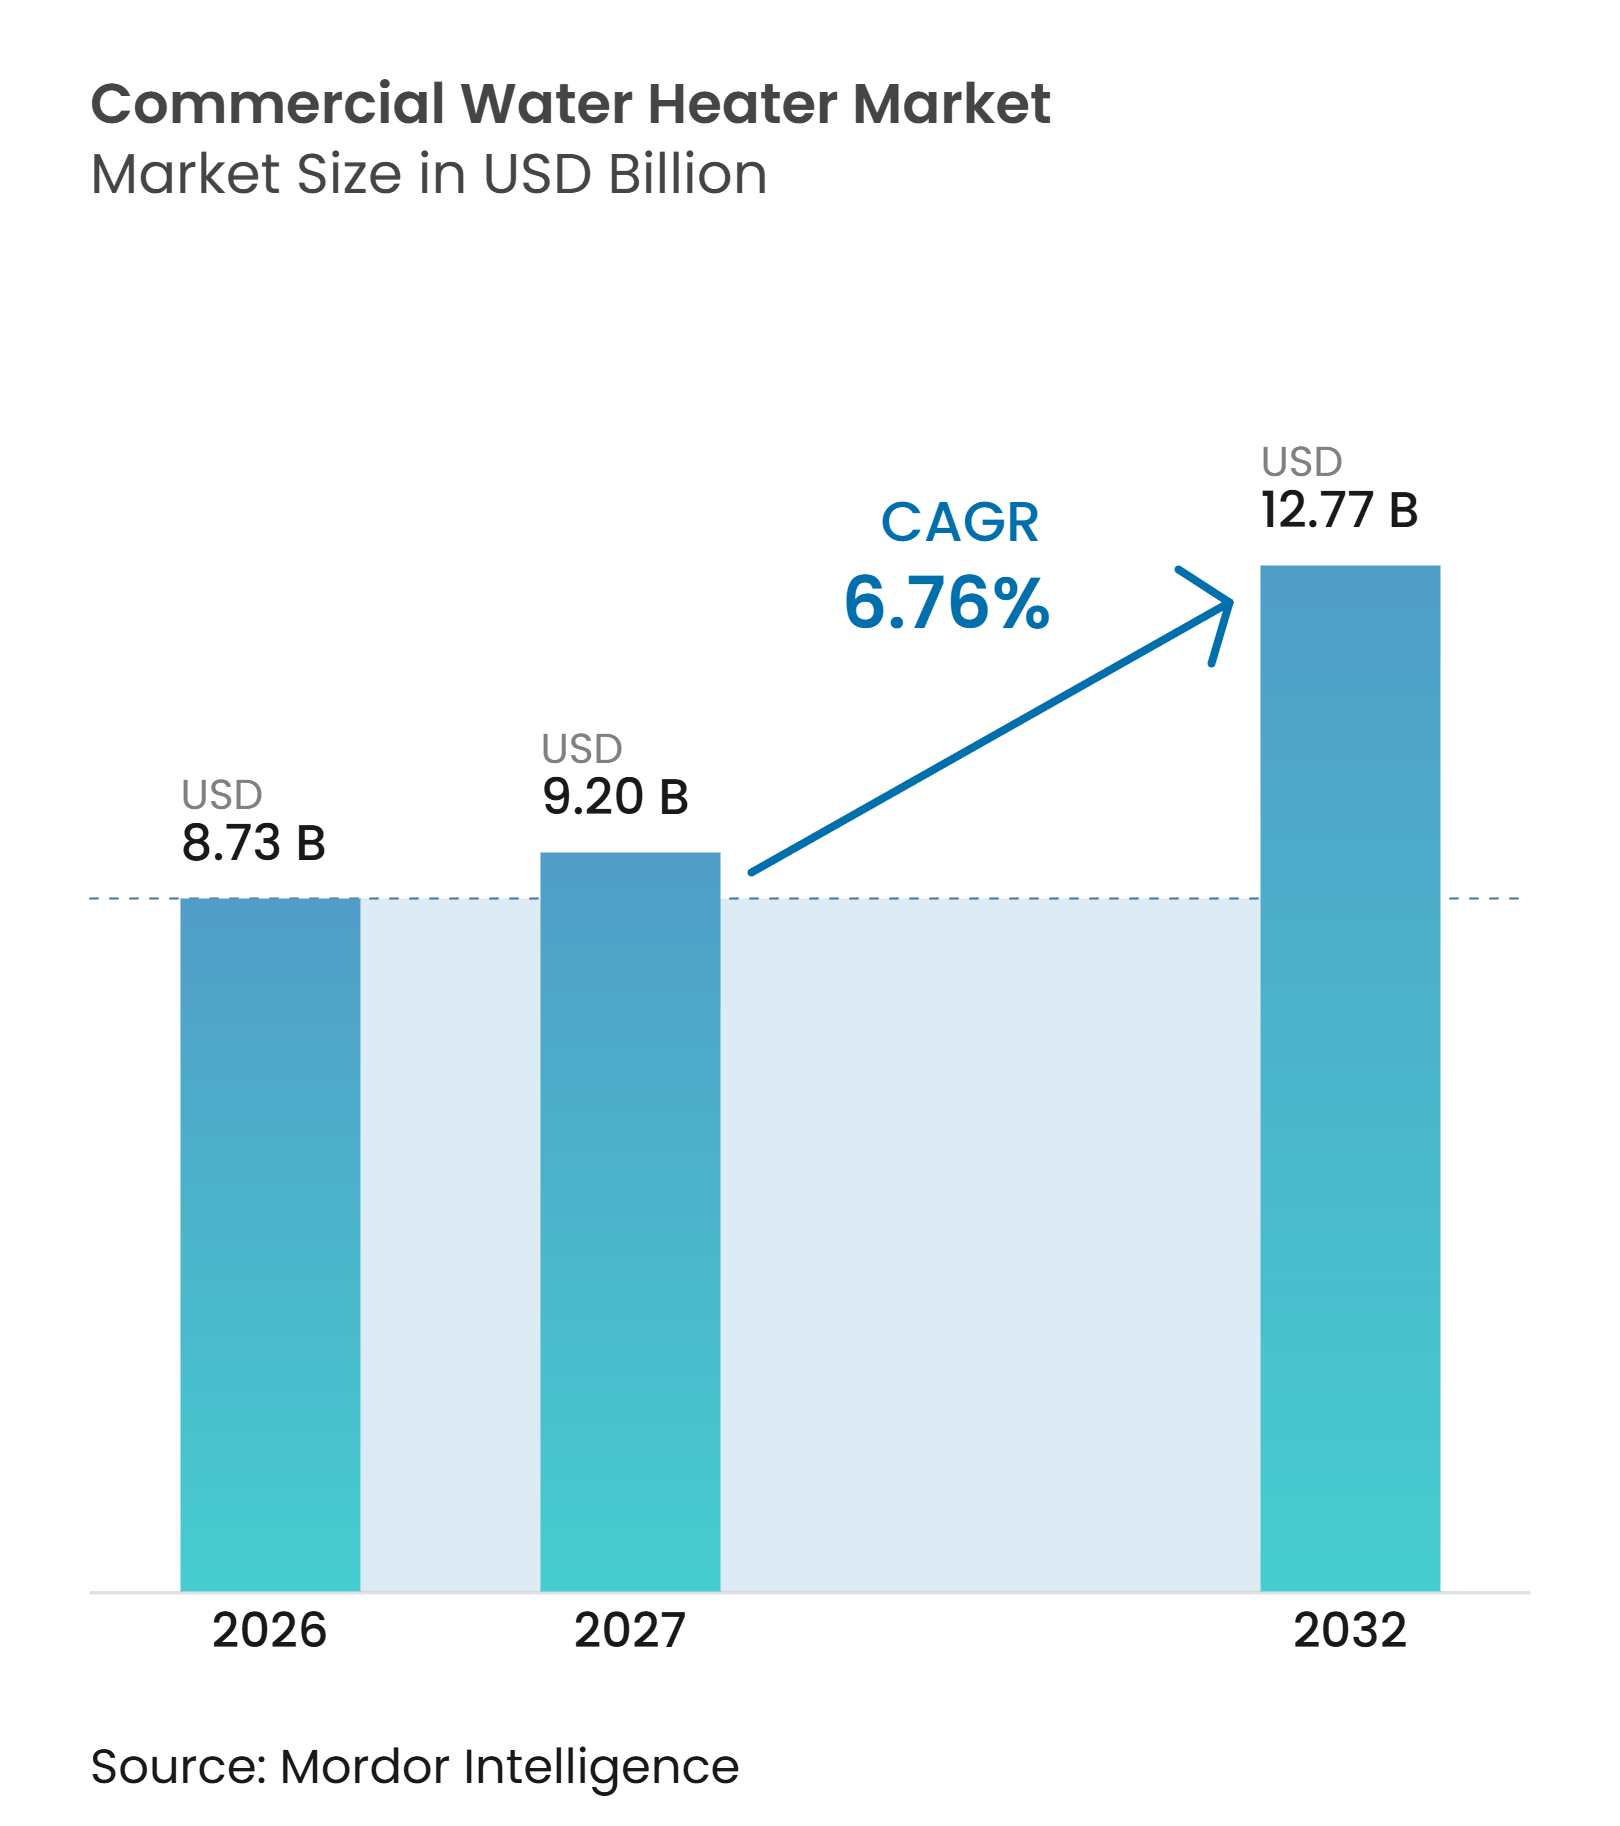
El Mercado de Calentadores de Agua Comerciales fue valorado en 8,73 mil millones de USD en 2026, se estima en 9,20 mil millones de USD en 2027 y se prevé que alcance los 12,77 mil millones de USD en 2032, con un crecimiento a una CAGR del 6,76% durante 2027–2032. Se espera que los cambios regulatorios, la construcción comercial y la demanda de reemplazo respalden las compras en el mercado de calentadores de agua comerciales. El cambio hacia equipos eléctricos, de bomba de calor, híbridos y de condensación está cambiando la forma en que las instalaciones planifican los reemplazos y las nuevas instalaciones. Los requisitos de mayor eficiencia pueden adelantar las decisiones de compra cuando los equipos más antiguos fallan o llegan al final de su vida útil. Los fabricantes están respondiendo con carteras de alta eficiencia más amplias, soporte de especificaciones y participación directa con grandes compradores comerciales. Las oportunidades son más sólidas donde los propietarios de edificios deben equilibrar el suministro confiable de agua caliente, los costos operativos, los requisitos de cumplimiento y la capacidad disponible de instaladores.
Conclusiones Clave del Informe
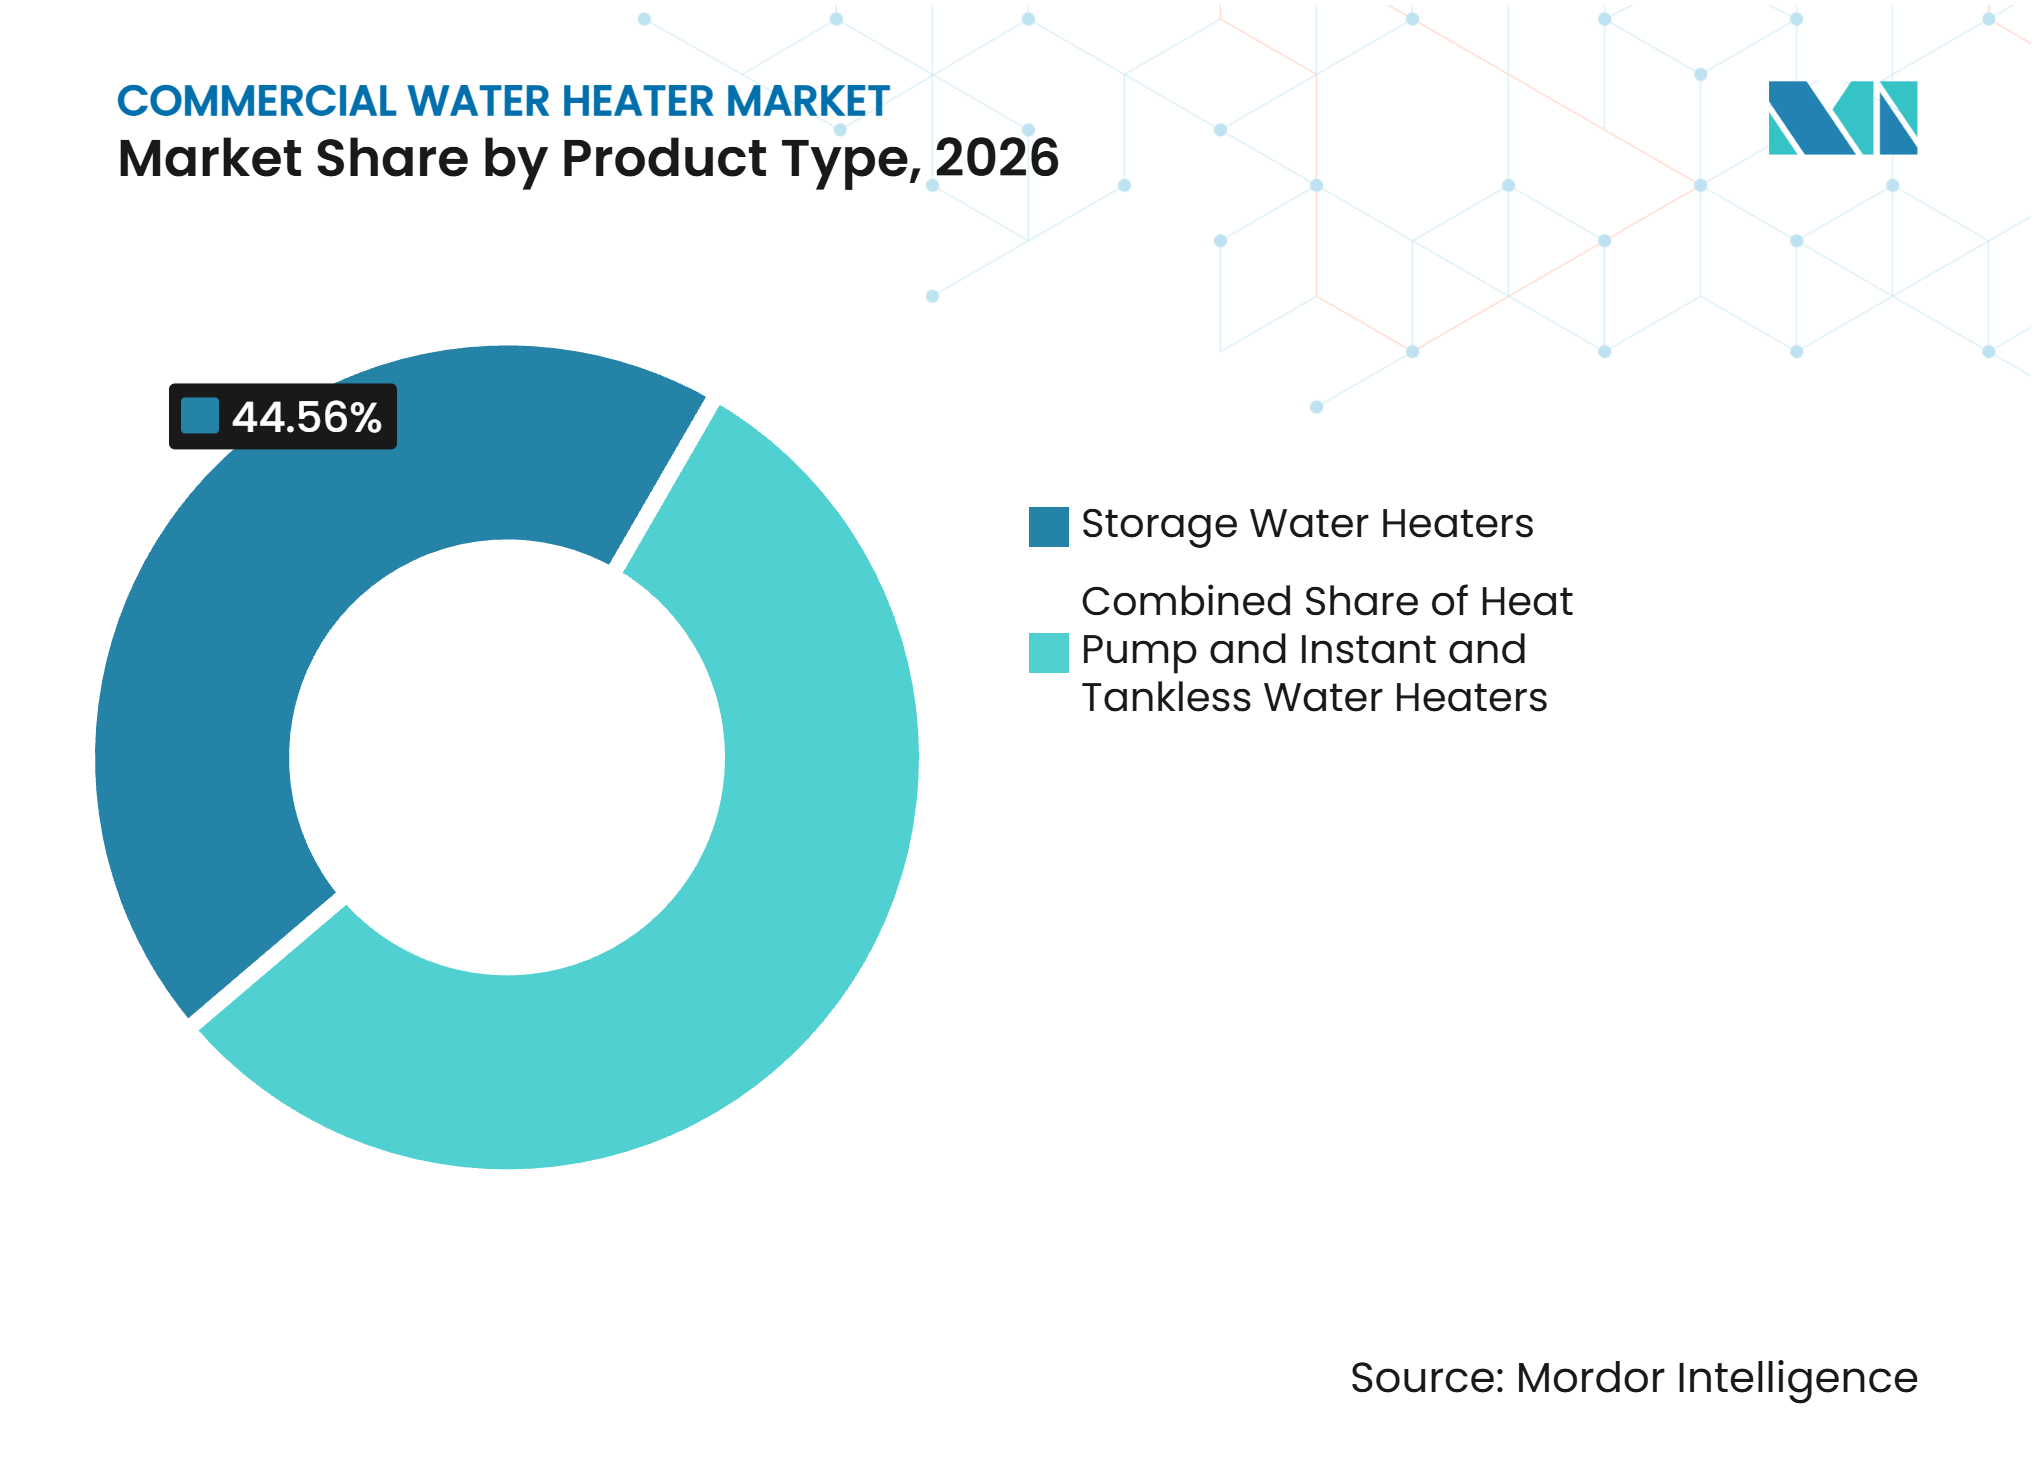
Por tipo de producto, los calentadores de agua de almacenamiento representaron una participación del 44,56% en el valor del mercado de la demanda de calentadores de agua comerciales en 2026, mientras que se proyecta que los calentadores de agua de bomba de calor e híbridos crezcan a la CAGR más rápida del 8,71% entre 2027 y 2032.
Por fuente de energía, los sistemas eléctricos representaron una participación del 47,34% en el valor del mercado de la demanda de calentadores de agua comerciales en 2026, mientras que se proyecta que los sistemas solares crezcan a la CAGR más rápida del 8,52% entre 2027 y 2032.
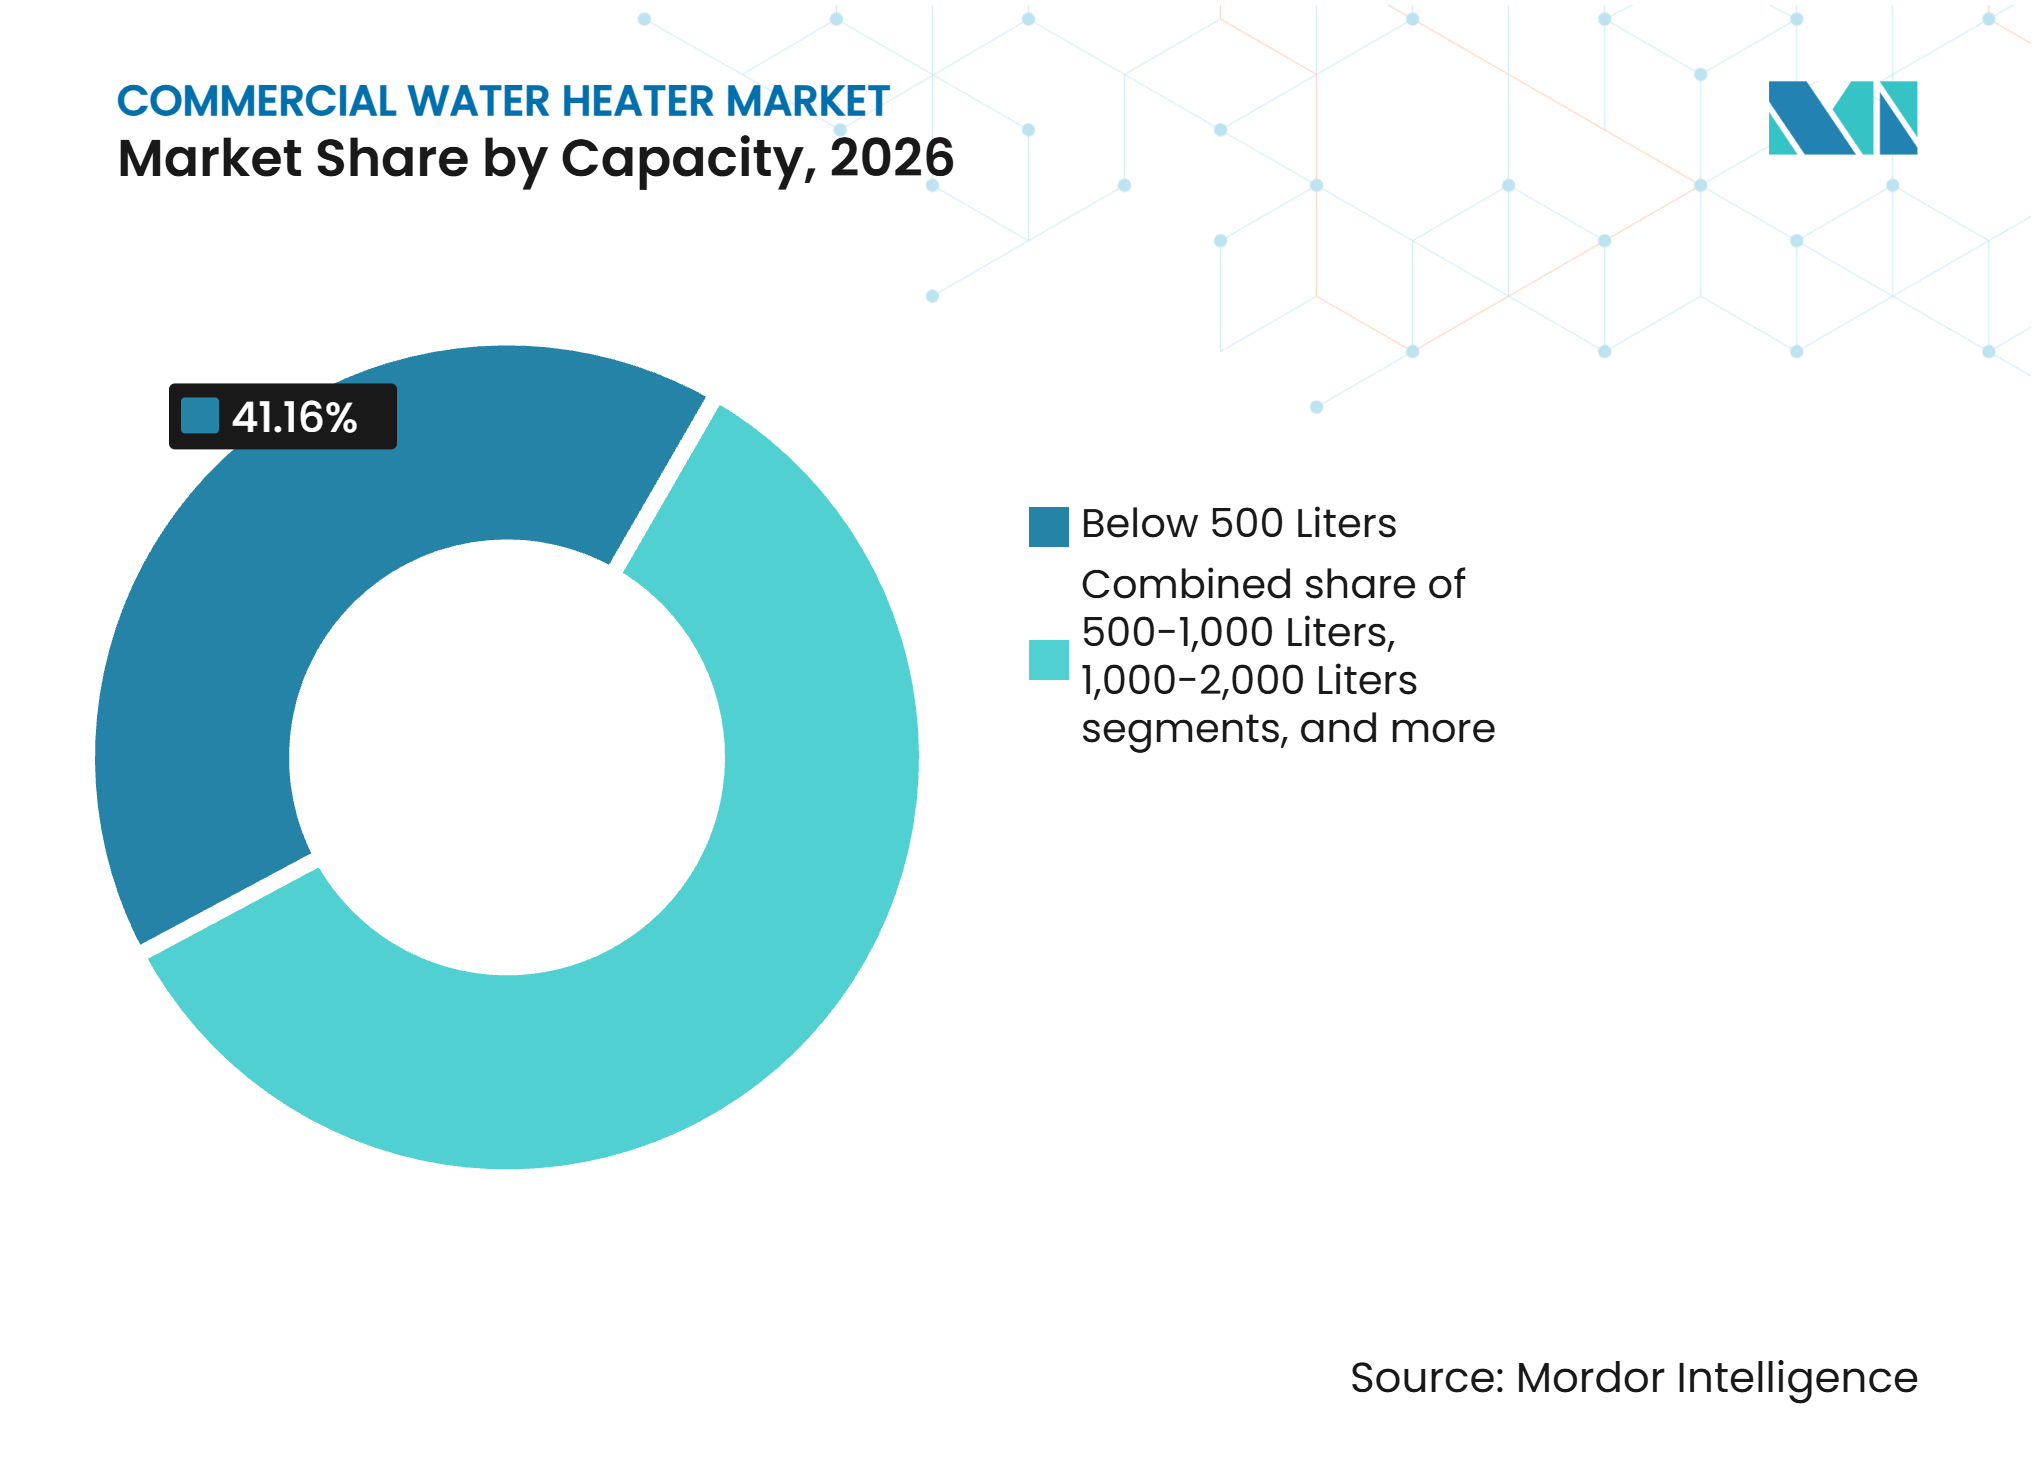
Por capacidad, los sistemas de menos de 500 litros representaron una participación del 41,16% en el valor del mercado de la demanda de calentadores de agua comerciales en 2026, mientras que se proyecta que los sistemas de más de 3.000 litros crezcan a la CAGR más rápida del 8,33% entre 2027 y 2032.
Por usuario final, la hostelería representó una participación del 25,05% en el valor del mercado de la demanda de calentadores de agua comerciales en 2026, mientras que se proyecta que la sanidad crezca a la CAGR más rápida del 8,14% entre 2027 y 2032.
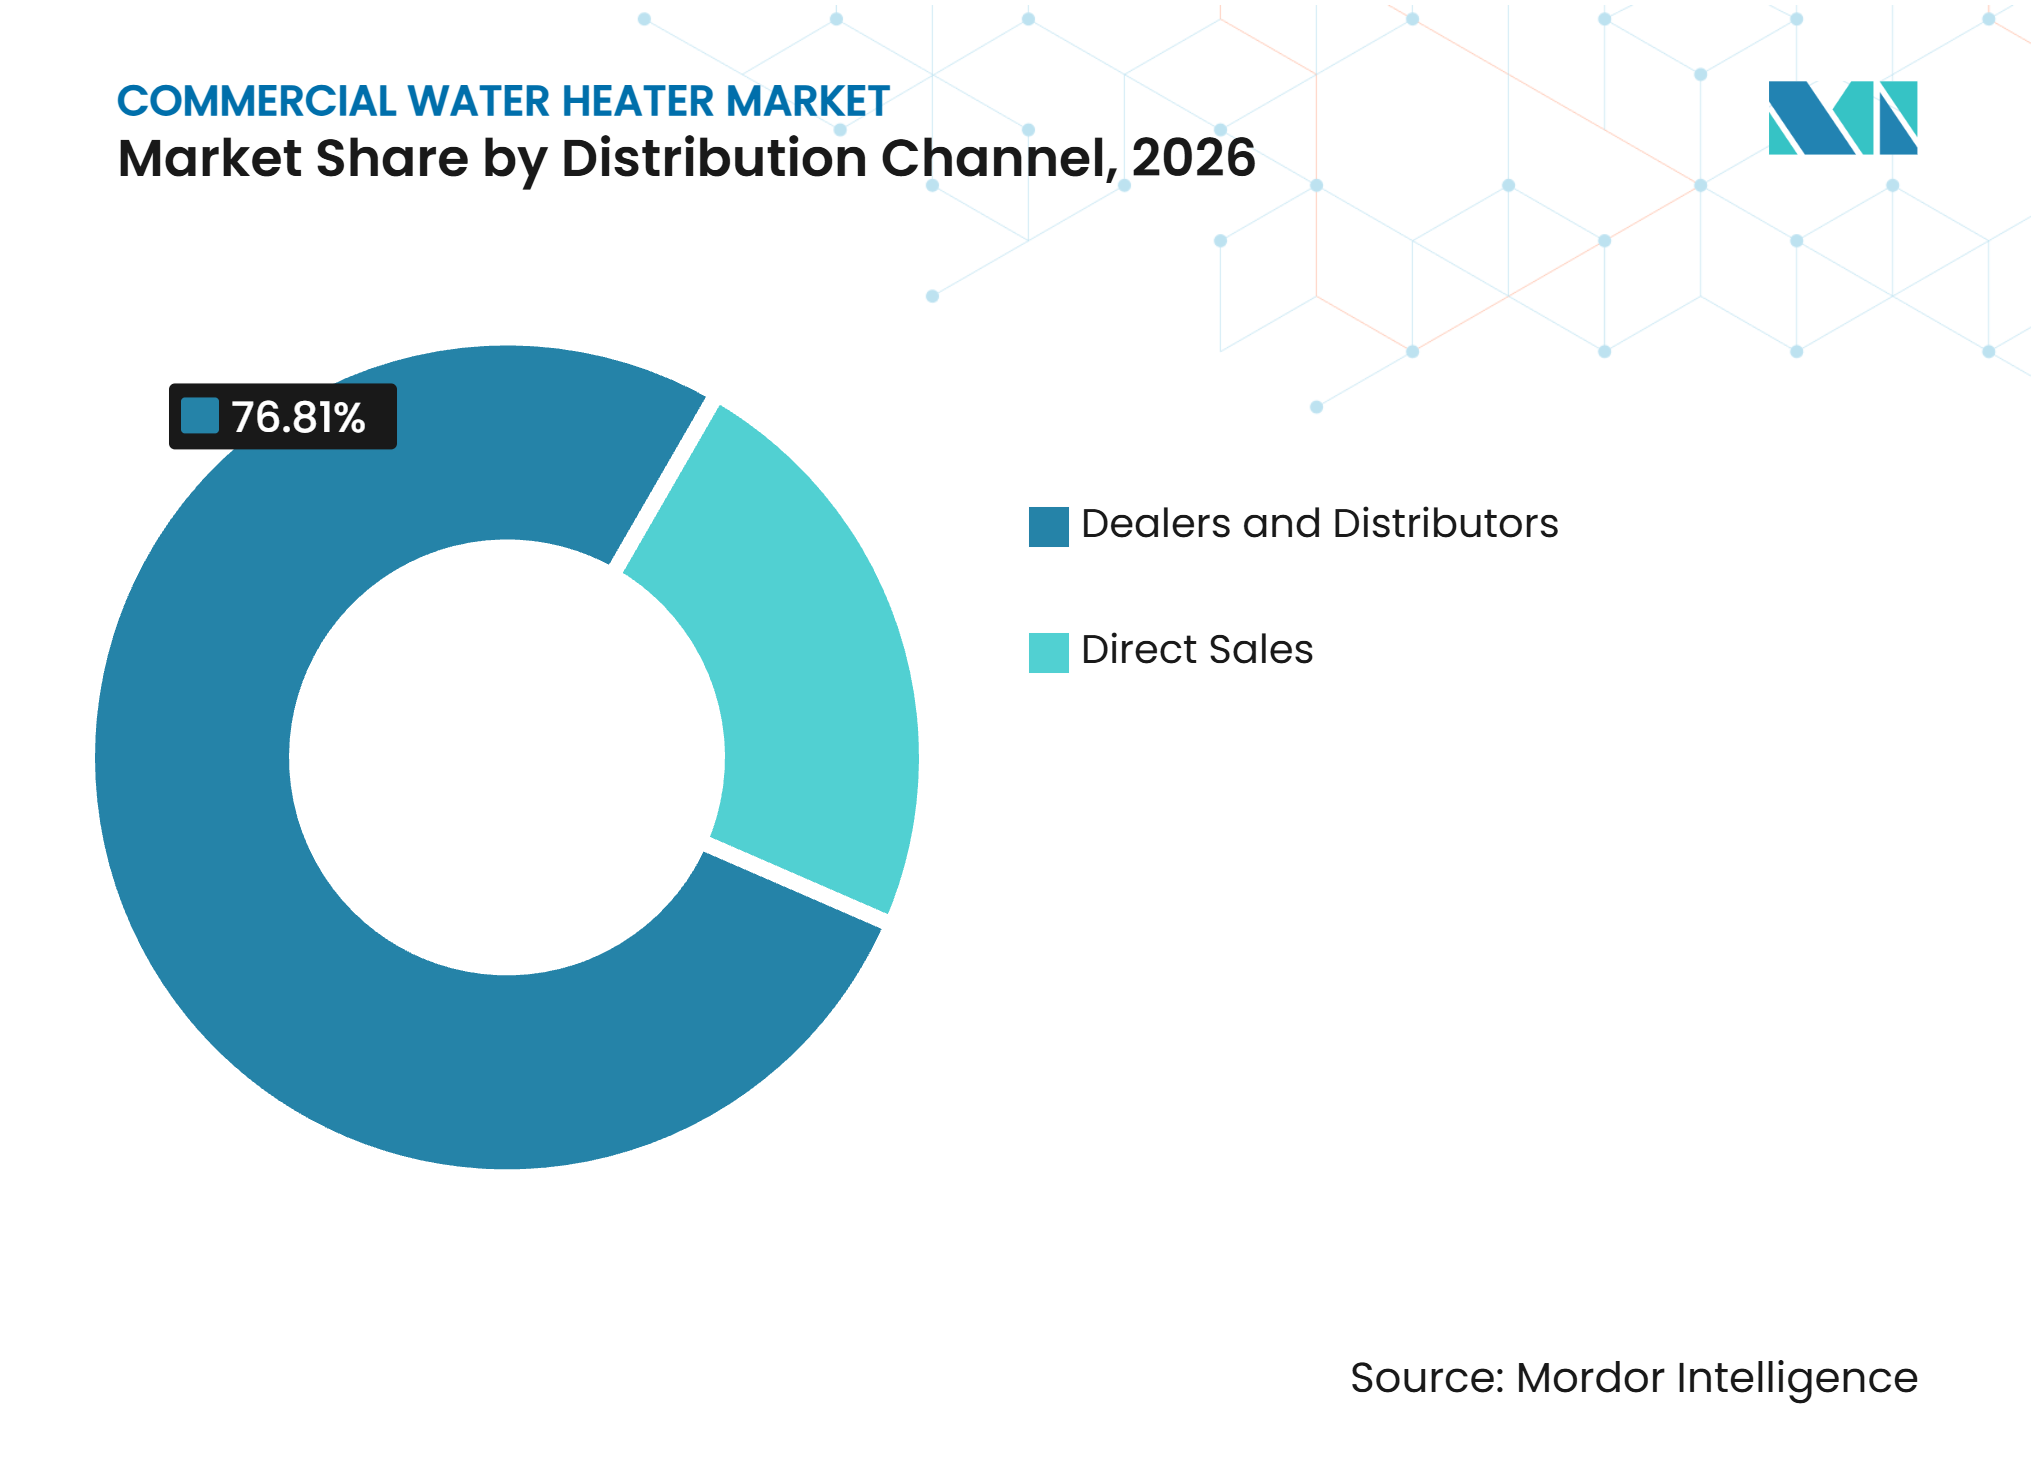
Por canal de distribución, los distribuidores y concesionarios representaron una participación del 76,81% en el valor del mercado de la demanda de calentadores de agua comerciales en 2026, mientras que se proyecta que las ventas directas crezcan a la CAGR más rápida del 7,47% entre 2027 y 2032.
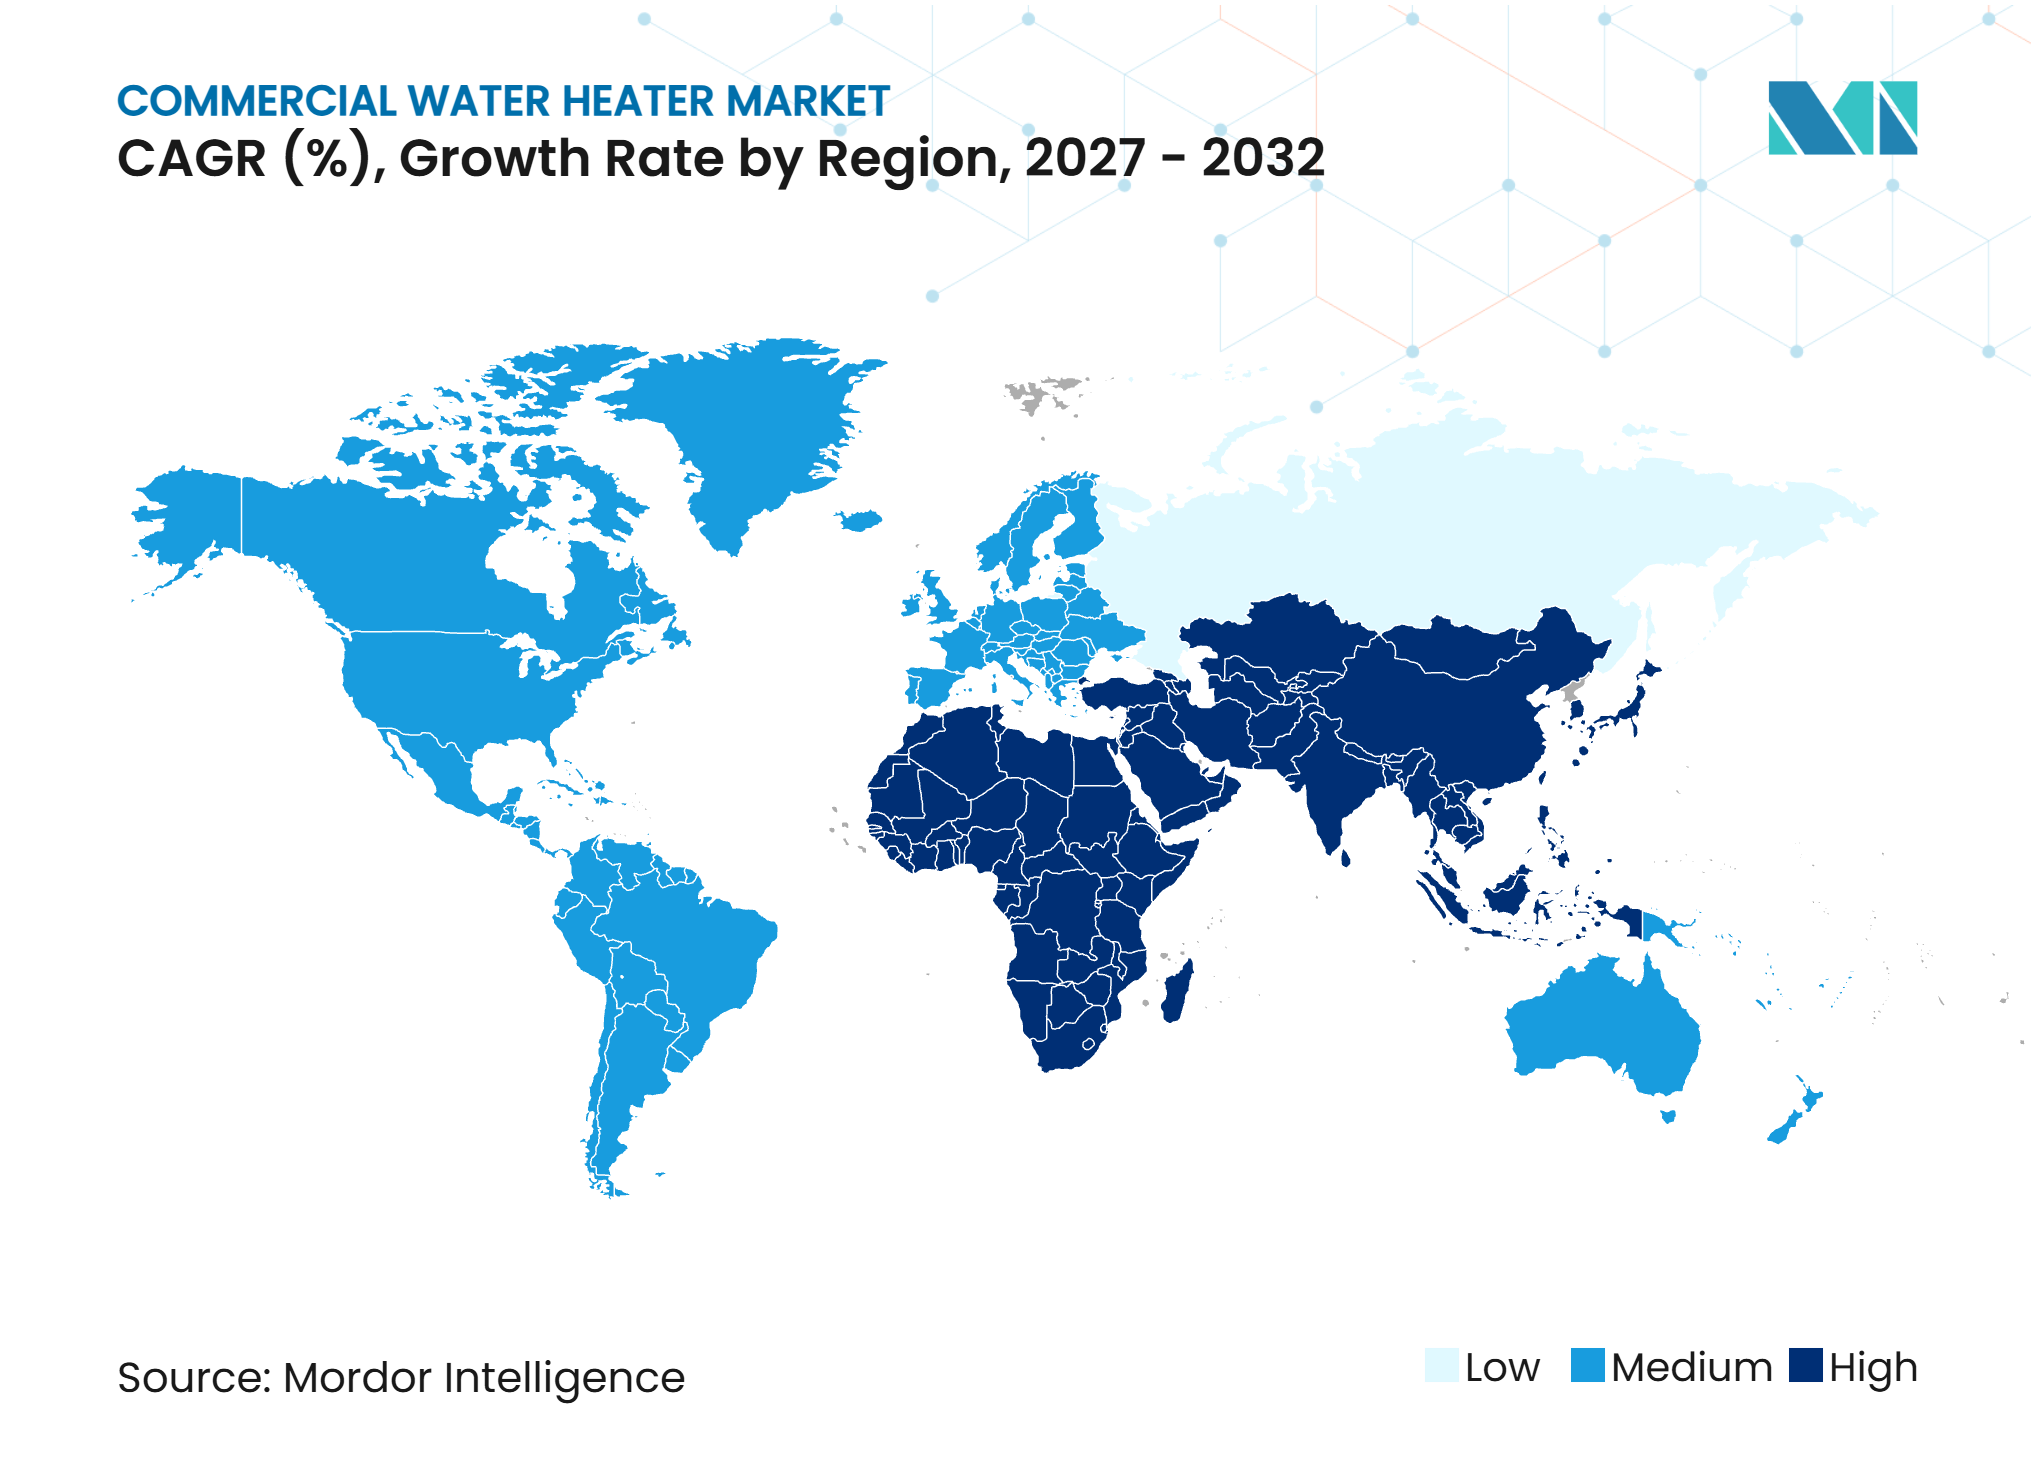
Por geografía, Asia-Pacífico representó una participación del 35,50% en el valor del mercado de la demanda de calentadores de agua comerciales en 2026 y se proyecta que crezca a la CAGR más rápida del 8,69% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Construcción Comercial y la Infraestructura Hotelera | +1.3% | Global, con ganancias tempranas en los mercados principales de Asia-Pacífico y los corredores hoteleros del CCG | Mediano plazo (2-4 años) |
| Normas Comerciales de Eficiencia Energética y Políticas de Descarbonización | +1.2% | Global, con la mayor actividad de cumplimiento en América del Norte, la Unión Europea y China | Mediano plazo (2-4 años) |
| Sustitución de Activos de Calentamiento de Agua Comercial Envejecidos | +1.1% | América del Norte y Europa, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Sistemas de Bomba de Calor e Híbridos en Instalaciones Comerciales | +0.8% | Asia-Pacífico, América del Norte y Europa, con adopción emergente en reformas hoteleras de Oriente Medio y África | Mediano plazo (2-4 años) |
| Almacenamiento Térmico e Ingresos por Respuesta a la Demanda para Edificios Comerciales | +0.5% | América del Norte, con actividad en etapa inicial en Europa | Largo plazo (≥ 4 años) |
| Alta Demanda de Agua Caliente en Instalaciones Sanitarias, de Restauración e Institucionales | +0.5% | Global, con la mayor demanda en la sanidad norteamericana y el desarrollo institucional de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Construcción Comercial y la Infraestructura Hotelera
La construcción comercial está creando un flujo constante de proyectos para el mercado de calentadores de agua comerciales, especialmente en hoteles, hospitales, establecimientos de restauración e instituciones. La cartera de proyectos hoteleros de los Estados Unidos contenía 6.280 proyectos y 737.036 habitaciones al final del segundo trimestre de 2025, y se proyecta que 902 nuevos hoteles abran en 2027[1]. Las propiedades de estancia prolongada requieren un uso frecuente de agua caliente para las habitaciones de los huéspedes y las cocinas pequeñas, lo que puede aumentar los requisitos de capacidad del sistema. Los hoteles, las instalaciones sanitarias, los restaurantes y los campus educativos también necesitan un servicio confiable durante los períodos de mayor demanda diaria. La hostelería representó el 25,05% de la demanda en 2026, mientras que se prevé que la sanidad se expanda a una tasa del 8,14% hasta 2032. Esta combinación respalda tanto los equipos de reemplazo estándar como los sistemas diseñados para sitios de alto volumen.
Sustitución de Activos de Calentamiento de Agua Comercial Envejecidos
La demanda de reemplazo sigue siendo importante porque muchos sistemas instalados durante los primeros y mediados de la década de 2010 se están acercando a una vida útil típica de 10 a 15 años. La Alianza para la Eficiencia Energética del Noroeste encontró que las fallas de equipos y los requisitos del código eran los principales desencadenantes de las compras de calentadores de agua comerciales en su investigacin de 2025. Las normas del Departamento de Energía de los Estados Unidos para equipos comerciales a gas establecen requisitos de eficiencia más estrictos, lo que cambia las opciones de reemplazo disponibles. En abril de 2026, el Departamento de Energía anunció discreción en la aplicación para unidades fabricadas antes del 6 de octubre de 2027, mientras que la norma de 2023 sigue en vigor[1]. Por lo tanto, los propietarios de edificios pueden enfrentar mayores costos de equipos e instalación cuando las unidades más antiguas fallan. Estas condiciones hacen que la disponibilidad de productos, el soporte de contratistas y los costos del ciclo de vida sean más importantes en el mercado de calentadores de agua comerciales.
Adopción de Sistemas de Bomba de Calor e Híbridos en Instalaciones Comerciales
Los sistemas de bomba de calor, híbridos y solares están ganando atención porque los propietarios de edificios buscan un menor consumo de energía y alternativas a los equipos de gas convencionales. El mercado de calentadores de agua comerciales está respaldado por los requisitos de LEED v5 que establecen un coeficiente de rendimiento promedio ponderado combinado de al menos 1,8 para el calentamiento de agua de servicio en los proyectos aplicables[3]. La Norma ANSI/ASHRAE/IES 90.1-2025 también incluye disposiciones actualizadas para equipos de calentamiento de agua comerciales y calentadores de agua de bomba de calor a gas. Se prevé que la energía solar crezca a una tasa del 8,52%, respaldada por el mayor interés en la capacidad solar térmica para usos institucionales y comerciales. El Programa de Calefacción y Refrigeración Solar de la AIE registró 17,8 GW, un 14% menos que el año anterior, de nueva capacidad de calor solar en todo el mundo durante 2024. La adopción sigue dependiendo de las condiciones del sitio, el capital disponible, los precios de la electricidad y la capacidad de los contratistas locales para diseñar y poner en marcha estos sistemas.
Almacenamiento Térmico e Ingresos por Respuesta a la Demanda para Edificios Comerciales
Las instalaciones comerciales pueden utilizar el calentamiento de agua como una carga térmica flexible cuando los controles de los equipos responden a las señales de precios de las empresas de servicios públicos y a los períodos de estrés de la red eléctrica. Las demostraciones del Laboratorio Nacional Lawrence Berkeley encontraron que los controles de desplazamiento de carga redirigieron entre el 29% y el 54% del uso de energía de los calentadores de agua de bomba de calor fuera de los períodos de mayor demanda, dependiendo de la estructura tarifaria[4]. El mercado de calentadores de agua comerciales puede beneficiarse cuando esta flexibilidad operativa mejora la economía del proyecto para hoteles, campus e instalaciones sanitarias. El almacenamiento térmico también puede ayudar a las instalaciones a mantener la disponibilidad de agua caliente mientras se reduce la demanda eléctrica coincidente. La propuesta de valor es más sólida donde las empresas de servicios públicos ofrecen programas de respuesta a la demanda o tarifas variables en el tiempo. Una adopción más amplia dependerá de la integración de controles, la confianza de los propietarios y la medición clara de los ahorros.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Largos Períodos de Recuperación para Sistemas de Alta Eficiencia | -0.7% | Global, con la mayor exposición en el parque comercial de América del Norte y Europa con gran peso de reformas | Corto plazo (≤ 2 años) |
| Complejidad de Instalación y Escasez de Contratistas Comerciales Cualificados | -0.5% | América del Norte y Europa, con una restricción emergente en los mercados de Asia-Pacífico de rápida expansión | Mediano plazo (2-4 años) |
| Calidad del Agua, Incrustaciones y Riesgo de Corrosión en Instalaciones de Alto Uso | -0.3% | Oriente Medio y África, y zonas de agua dura en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Dimensionamiento de la Demanda Máxima y Requisitos de Redundancia para Sitios de Misión Crítica | -0.2% | Global, con mayor relevancia para campus hospitalarios y grandes complejos hoteleros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Largos Períodos de Recuperación para Sistemas de Alta Eficiencia
El alto costo inicial puede limitar la adopción de sistemas de bomba de calor, híbridos y de condensación en edificios comerciales existentes. Los proyectos pueden requerir mejoras eléctricas, trabajos estructurales, cambios de ventilación o modificaciones en el sistema de distribución de agua existente. El proyecto piloto CalNEXT encontró que los costos de instalación variaban según las condiciones del sitio, la complejidad del equipo y la configuración existente del calentador de agua. Los hoteles más pequeños, los restaurantes y las clínicas pueden priorizar el menor costo inicial cuando el equipo falla inesperadamente. La calidad del agua, las incrustaciones y la corrosión pueden aumentar los requisitos de mantenimiento en instalaciones de alto uso. Los campus hospitalarios y los grandes hoteles también deben pagar por la redundancia y la capacidad de demanda máxima para proteger el servicio continuo.
Complejidad de Instalación y Escasez de Contratistas Comerciales Cualificados
Los grandes sistemas de bomba de calor, las cascadas de calderas de condensación y las instalaciones solares híbridas requieren habilidades de diseño, hidrónica, controles y puesta en marcha. La NEEA informó que los contratistas y los responsables de la toma de decisiones estaban preocupados por los requisitos de instalación desconocidos para aplicaciones de bomba de calor con alta demanda o recirculación. Un grupo limitado de contratistas cualificados puede retrasar los proyectos y aumentar los costos de instalación en el mercado de calentadores de agua comerciales. El problema es más agudo en ubicaciones más pequeñas donde la experiencia mecánica especializada se concentra en pocas empresas. Los propietarios de instalaciones que operan hospitales, hoteles y otros sitios críticos pueden evitar diseños desconocidos si la confiabilidad del servicio es incierta. La formación, los diseños de sistemas estándar y un mayor soporte del fabricante pueden reducir esta barrera con el tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Calentadores de Agua de Almacenamiento Mantienen una Amplia Base InstaladaLos calentadores de agua de almacenamiento representaron una participación del 44,56% de la demanda de calentadores de agua comerciales en 2026. Su posición refleja un rendimiento confiable en aplicaciones de alto volumen, una amplia gama de capacidades y la familiaridad entre ingenieros e instaladores. Las grandes configuraciones de almacenamiento pueden dar servicio a hospitales, campus, hoteles y otros sitios con demanda sostenida. Los operadores en entornos críticos a menudo priorizan la continuidad operativa al seleccionar un sistema de reemplazo. Las unidades instantáneas y sin tanque siguen siendo relevantes para las operaciones de restauración y los sitios comerciales más pequeños donde el espacio en el suelo es limitado. Rinnai amplió las garantías en su gama comercial de flujo continuo a 12 años en 2025, lo que puede reducir el riesgo percibido del ciclo de vida para las instalaciones sin tanque.
Se prevé que los calentadores de agua de bomba de calor e híbridos crezcan a una tasa del 8,71% entre 2027 y 2032. El tamaño del mercado de calentadores de agua comerciales para esta categoría se beneficia de expectativas de eficiencia más estrictas y del interés en la electrificación. A. O. Smith amplió su línea comercial VERITUS de bomba de calor de fuente de aire durante 2025, al tiempo que añadió el producto de gas de condensación Cyclone Flex. Esta combinación de productos ofrece a los compradores comerciales opciones de equipos durante la transición de los sistemas de gas no condensantes a las alternativas eléctricas. LEED v5 pone mayor énfasis en la eficiencia del calentamiento de agua de servicio en los proyectos que califican. La elección del producto seguirá dependiendo de los patrones de demanda, la capacidad eléctrica disponible y la experiencia de instalación local.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía:
Los Sistemas Eléctricos Lideran Mientras la Energía Solar Gana ImpulsoLos sistemas eléctricos representaron una participación del 47,34% de la demanda de calentadores de agua comerciales en 2026. Su liderazgo refleja la compatibilidad con las configuraciones de bomba de calor y un camino más sencillo hacia la electrificación de los edificios. Las unidades de almacenamiento eléctrico también tienen una posición regulatoria diferente a la de los equipos de almacenamiento a gas bajo el marco federal de eficiencia. El gas natural y el GLP continúan sirviendo a propiedades comerciales en ubicaciones con infraestructura de gas establecida y costos de combustible favorables. Sin embargo, los mayores requisitos de eficiencia para los equipos de almacenamiento a gas aumentan el umbral tecnológico para las nuevas instalaciones. El mercado de calentadores de agua comerciales seguirá siendo mixto porque la disponibilidad de combustible y la infraestructura de los edificios difieren ampliamente entre regiones.
Se proyecta que los sistemas solares se expandan a una CAGR del 8,52% hasta 2032. El Programa de Calefacción y Refrigeración Solar de la AIE informó que en 2024 se pusieron en marcha 106 plantas de calor solar para procesos industriales, con un aumento del 28% en la capacidad relacionada respecto al año anterior. Las aplicaciones de energía solar térmica pueden dar servicio a instalaciones comerciales donde el espacio en el tejado, la exposición solar y la demanda de agua caliente se alinean. China sigue siendo importante para la base de suministro solar térmico global y para la demanda de proyectos de ingeniería e institucionales. Los combustibles derivados del petróleo y otras fuentes mantienen roles de nicho donde el acceso a la red o al gas es limitado. Sus perspectivas a largo plazo son más limitadas porque la electrificación y las soluciones de mayor eficiencia están atrayendo inversiones.
Por Capacidad:
Los Sistemas Más Pequeños Lideran el Volumen Mientras los Sistemas Grandes Crecen Más RápidoLos sistemas de menos de 500 litros representaron una participación del 41,16% de la demanda de calentadores de agua comerciales en 2026. Esta categoría da servicio a la gran población de restaurantes, hoteles boutique, clínicas ambulatorias, centros educativos y establecimientos minoristas. Los compradores en estos entornos suelen ser sensibles al precio y pueden tomar decisiones tras una falla del equipo. Las configuraciones estándar y las redes de distribuidores establecidas facilitan el reemplazo para estos clientes. Los rangos de 500 a 1.000 litros y de 1.000 a 2.000 litros dan servicio a hoteles de servicio completo y hospitales de tamaño mediano. A medida que aumenta la capacidad, el diseño del sistema y la especificación del contratista se vuelven más importantes para la decisión de compra.
Se prevé que los sistemas de más de 3.000 litros registren una CAGR del 8,33% hasta 2032. Su demanda está vinculada a grandes campus hospitalarios, hoteles de convenciones e instalaciones institucionales que utilizan diseños de planta central. Estos proyectos utilizan cada vez más múltiples unidades en cascada para proporcionar capacidad y reducir el riesgo de una sola falla de equipo. Un estudio de 2025 publicado en Water informó que la gestión inteligente de la recirculación en un gran hospital redujo el consumo diario de energía eléctrica en un 68,6% mientras se mantenían los requisitos de seguridad del agua. Tales resultados refuerzan el valor de los controles en instalaciones de alta capacidad. El tamaño del mercado de calentadores de agua comerciales para estos proyectos está, por lo tanto, determinado tanto por los requisitos de confiabilidad como por la capacidad total.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Hostelería Ancla la Demanda Mientras la Sanidad se ExpandeLa hostelería representó una participación del 25,05% de la demanda de calentadores de agua comerciales en 2026. Los hoteles y los complejos turísticos necesitan un suministro constante de agua caliente en las habitaciones de los huéspedes, las cocinas, las operaciones de lavandería y las áreas comunes. La cartera de construcción hotelera de los Estados Unidos muestra que la demanda futura abarca propiedades de categoría media-alta, de lujo y otros tipos. Las renovaciones y las conversiones de marca también pueden requerir actualizaciones del sistema de agua incluso cuando no se añaden nuevas habitaciones. Los operadores hoteleros a menudo equilibran la experiencia del huésped, el consumo de energía, las limitaciones de espacio y la continuidad del servicio. Estas necesidades respaldan tanto los sistemas de almacenamiento como las configuraciones híbridas diseñadas.
Se proyecta que la sanidad crezca a una tasa del 8,14% hasta 2032. Los hospitales y los centros de atención tienen requisitos estrictos de temperatura del agua caliente y gestión del agua, lo que crea demanda de sistemas automatizados y monitorizados. El Ejecutivo de Salud y Seguridad establece que el agua caliente debe almacenarse a 60°C o más y distribuirse a 50°C o más en un plazo de 1 minuto en los puntos de salida para controlar el riesgo de Legionella. Los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos también establecen medidas de gestión del agua para los sistemas de agua potable. La fabricación, las lavanderías, las propiedades multifamiliares, los establecimientos de restauración y los usuarios institucionales proporcionan una demanda adicional estable. El crecimiento de la sanidad ofrece a los proveedores la oportunidad de proporcionar controles de temperatura, monitorización y soporte de servicio junto con los equipos.
Por Canal de Distribución:
Los Distribuidores Siguen Siendo Centrales Mientras las Ventas Directas se ExpandenLos distribuidores y concesionarios representaron una participación del 76,81% de la demanda de calentadores de agua comerciales en 2026. Este canal proporciona acceso a productos, crédito para contratistas y logística en el lugar de trabajo a través de redes locales de fontanería y HVAC. Es especialmente importante para los proyectos de reemplazo estándar donde una unidad averiada necesita entrega rápida. Los hoteles y los hospitales pueden requerir acceso el mismo día o al día siguiente para limitar la interrupción de las operaciones normales. El modelo de distribuidores está, por lo tanto, integrado en la actividad de reemplazo rutinaria. La disponibilidad de existencias regionales también sigue siendo un factor práctico en el mercado de calentadores de agua comerciales.
Se prevé que las ventas directas crezcan a una CAGR del 7,47% entre 2027 y 2032. Este canal es más adecuado para grandes campus, redes hospitalarias y grupos hoteleros con adquisición centralizada y especificaciones de sistemas complejas. En abril de 2025, Rinnai creó un rol de liderazgo comercial dedicado y operaciones separadas de ventas, ingeniería y cuentas nacionales. Los fabricantes pueden utilizar las relaciones directas para proporcionar análisis de costos del ciclo de vida, monitorización remota, acuerdos de servicio e ingeniería de aplicaciones. La participación directa no elimina el papel de los instaladores y distribuidores, pero cambia quién influye en la especificación. Es probable que este enfoque crezca donde los proyectos implican mayores compromisos de capital y requisitos de rendimiento.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó una participación del 35,50% de la demanda de calentadores de agua comerciales en 2026 y se prevé que crezca a una tasa del 8,69% hasta 2032. China tiene una base solar térmica sustancial y sigue siendo importante para la demanda de equipos de bomba de calor y solares comerciales. La Alianza Estratégica de Innovación Tecnológica de la Industria Solar Térmica de China informó que la capacidad instalada de energía solar térmica en China alcanzó los 294 GW a mediados de 2025. La demanda del mercado de calentadores de agua comerciales en la región también está respaldada por la construcción en hoteles, hospitales y sitios institucionales. El Estándar de Evaluación de Edificios Verdes de China influye en la selección de equipos en proyectos que buscan un mejor rendimiento energético. Japón está avanzando hacia ciclos de reemplazo de mayor capacidad y modelos de servicio que reducen la exposición inicial de capital. Los proveedores que combinan eficiencia de productos, servicio localizado y soporte al instalador pueden beneficiarse a medida que los compradores comerciales evalúan equipos electrificados.
América del Norte
El mercado de calentadores de agua comerciales en América del Norte está determinado por el cumplimiento normativo y las necesidades de reemplazo. Los requisitos federales para los calentadores de agua comerciales a gas han elevado el umbral de eficiencia para los nuevos equipos. Las normas de energía no residencial de California para 2025 añaden requisitos para calentadores de agua de bomba de calor, calefacción de respaldo y equipos para piscinas y spas. Los equipos con respuesta a la red también son cada vez más relevantes a medida que los propietarios buscan gestionar la demanda máxima de electricidad. El Laboratorio Nacional Lawrence Berkeley ha demostrado que los controles de calentamiento de agua de bomba de calor pueden desplazar una parte significativa del uso de energía fuera de los períodos de mayor demanda. Estas consideraciones de cumplimiento y operación favorecen a los proveedores que pueden apoyar la selección de equipos, la puesta en marcha y la integración de controles.
Europa, Oriente Medio y África, y América del Sur
Europa está atravesando una transición tecnológica a medida que las bombas de calor ganan un papel más importante en las nuevas instalaciones de calefacción. La Asociación Europea de Bombas de Calor informa que se vendieron alrededor de 2,63 millones de bombas de calor residenciales en 2025 en 16 países. El Reglamento F-Gas de la UE afecta a la selección de refrigerantes, y BDR Thermea introdujo una bomba de calor comercial con R290 que puede suministrar temperaturas de agua de hasta 80°C para proyectos de reforma. En Oriente Medio y África, los hoteles, los centros comerciales, los gimnasios y las instalaciones públicas pueden respaldar la demanda comercial, aunque la economía del proyecto sigue siendo sensible al costo de instalación y a las condiciones del agua. En América del Sur, los sistemas de energía solar térmica están ganando atención, con el área de colectores recién instalados en Brasil aumentando un 10,8% en 2024 y el de México un 10%. El panorama regional mixto favorece las soluciones adaptadas al clima local, el acceso a combustibles, las normas de refrigerantes y el parque de edificios.
Panorama Competitivo
Concentración del Mercado
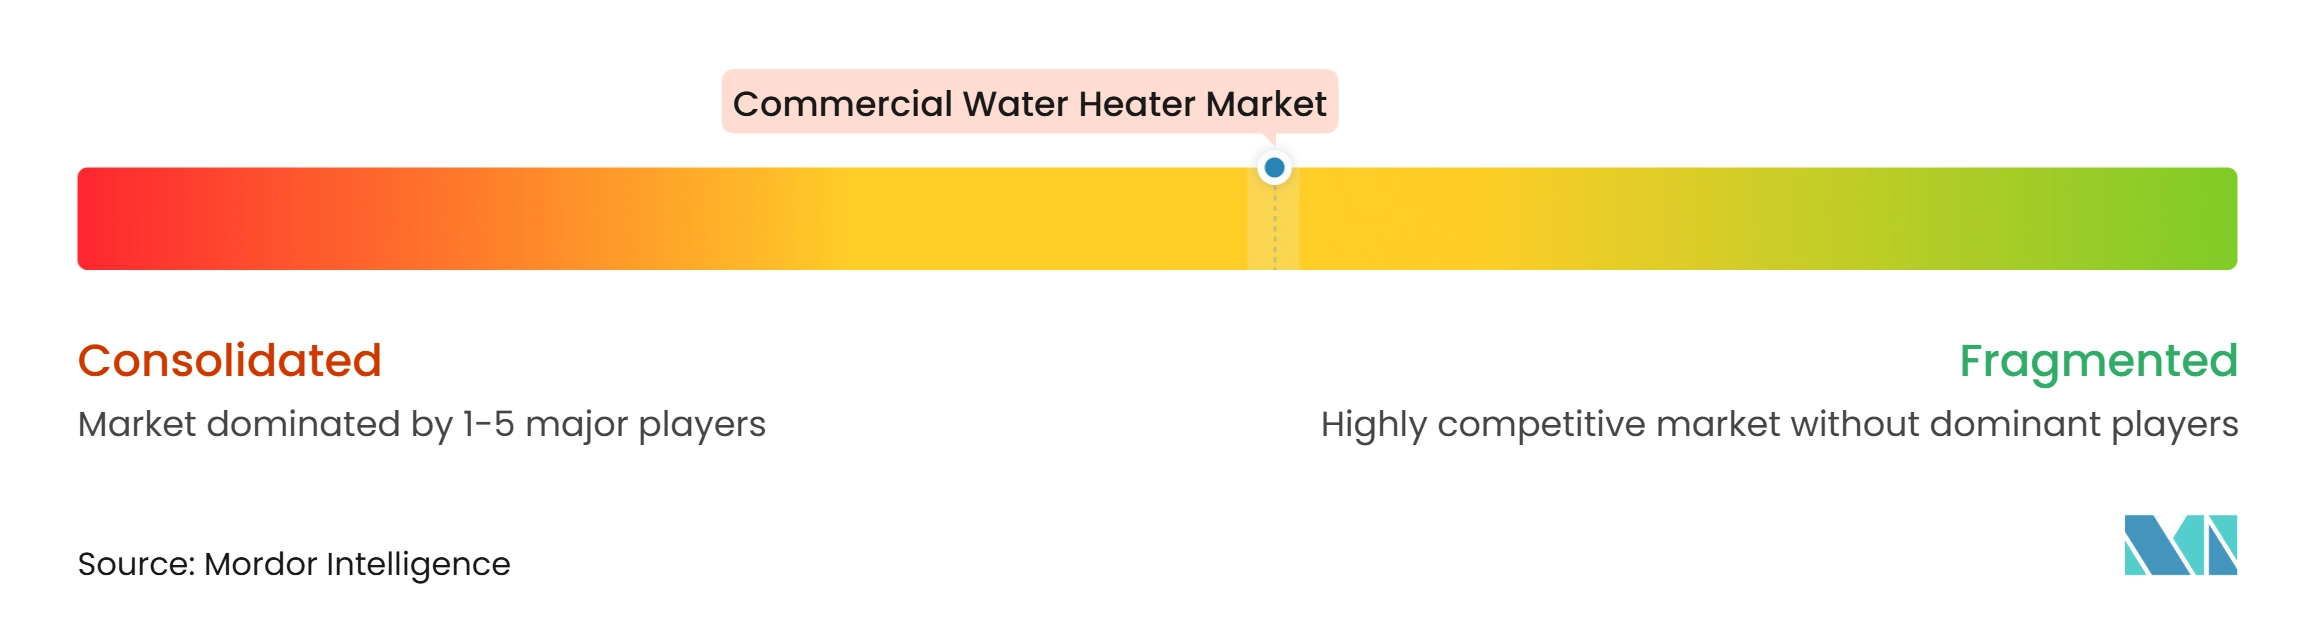
El mercado de calentadores de agua comerciales sigue siendo moderadamente concentrado fuera de los principales proveedores globales porque la selección de productos, las redes de servicio y las especificaciones regionales varían ampliamente. El mercado de calentadores de agua comerciales cuenta con proveedores multinacionales establecidos junto con muchos competidores regionales y especializados. A. O. Smith, Rinnai, Bradford White, Ariston, Bosch y Vaillant tienen amplias carteras de productos en equipos de almacenamiento, sin tanque, eléctricos y de bomba de calor. Los fabricantes chinos, incluidos Midea y Haier, compiten fuertemente en Asia-Pacífico con escala y gamas de bomba de calor en expansión. A. O. Smith reportó 2.984,2 millones de USD en ventas del segmento de América del Norte y 95 millones de USD en gastos de investigación y desarrollo durante 2025. Este gasto respalda el desarrollo de productos en varias categorías tecnológicas.
La diferenciación tecnológica se centra cada vez más en soluciones de gas de alta eficiencia, bomba de calor, sin tanque, controles y monitorización. En mayo de 2026, A. O. Smith lanzó el Calentador de Agua Comercial de Condensación Adapt Premium, con un modelo de 199.000 BTU y una calificación UEF de 0,95. La gama comercial sin tanque Sensei RX de Rinnai cuenta con una calificación UEF de 0,98, puesta en marcha Smart Connect y conectividad CTA-2045. La bomba de calor comercial R290 de BDR Thermea ofrece una temperatura de agua de 80°C para reformas donde los edificios más antiguos necesitan temperaturas de operación más altas. Estos movimientos muestran cómo los proveedores se están preparando para requisitos de eficiencia más estrictos y un movimiento más amplio hacia equipos eléctricos. Los proveedores más grandes pueden financiar pruebas de productos, certificación y soporte de aplicaciones en varias regiones.
Los modelos de distribución y servicio son otra área competitiva en el mercado de calentadores de agua comerciales. En abril de 2026, Rinnai abrió una instalación de fabricación comercial y un centro de distribución en Griffin, Georgia, para fortalecer el suministro de productos comerciales. En abril de 2025, Bradford White adquirió Bock Water Heaters y Tank Technology, añadiendo calentadores de agua comerciales a combustible derivado del petróleo y tanques de almacenamiento de gran capacidad a su cartera. En enero de 2026, A. O. Smith completó la adquisición por 470 millones de USD para añadir capacidades de control de temperatura y flujo de agua. Estas acciones amplían la oferta de equipos y servicios disponibles para ingenieros y cuentas nacionales. Los proveedores especializados más pequeños pueden competir centrándose en aplicaciones específicas, respuesta rápida y productos de alto rendimiento. El enfoque de predicción de demanda de Intellihot para equipos comerciales sin tanque también muestra cómo los controles digitales pueden desafiar los diseños convencionales de gran almacenamiento.
Líderes de la Industria de Calentadores de Agua Comerciales
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calentadores de Agua Comerciales Empresas cubiertas en este informe
- A. O. Smith Corporation
- Rinnai Corporation
- Paloma Rheem Holdings / Rheem
- Midea Group Co., Ltd.
- Ariston Holding N.V.
- Haier Smart Home Co., Ltd.
- Whirlpool Corporation
- NORITZ Corporation
- Daikin Industries, Ltd.
- Gree Electric Appliances Inc. of Zhuhai
- Bradford White Corporation
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Mayekawa Mfg. Co., Ltd.
- Navien Inc.
- Intellihot Inc.
- Showa Manufacturing Co., Ltd.
- Ferroli S.p.A.
- Guangdong Vanward New Electric Co., Ltd.
- STIEBEL ELTRON GmbH & Co. KG
Desarrollos recientes de la industria en Mercado de Calentadores de Agua Comerciales
- Septiembre de 2026: Rinnai America amplió su Serie RCET de Calentadores de Agua Eléctricos Comerciales con Tanque a 54 configuraciones en tamaños de tanque de 50 y 80 galones, ofreciendo opciones de voltaje de 208V, 240V, 277V y 480V y entradas de 12,3 a 36 kW. Las unidades monofásicas pueden convertirse en campo a trifásicas, abordando tanto aplicaciones de nueva construcción como de reemplazo en una amplia gama de tipos de instalaciones comerciales. La expansión amplía materialmente la oferta eléctrica comercial de Rinnai a medida que el mercado de calentadores de agua comerciales transita hacia el calentamiento de agua electrificado.
- Agosto de 2026: Bradford White lanzó los modelos de calentadores de agua comerciales sin tanque Infiniti GS y GR a 150.000 BTU/h cada uno, certificados por ENERGY STAR y conformes con los estándares de emisiones Ultra Low NOx. Ambos modelos admiten instalación en interiores o exteriores y son convertibles entre gas natural y propano. La variante GR añade una bomba de recirculación integrada que reduce el desperdicio de agua y los tiempos de espera de agua caliente para los operadores de restauración y hostelería.
- Julio de 2026: Zurn Elkay Water Solutions anunció la adquisición de Intellihot, una empresa de calentadores de agua comerciales sin tanque que da servicio a la sanidad, la educación, la hostelería y otros mercados finales comerciales. Se espera que las ventas netas de Intellihot sean de aproximadamente 37 millones de USD en 2026. La transacción marcó la entrada de Zurn Elkay en el calentamiento de agua, citando vientos regulatorios favorables y la demanda de sistemas sin tanque de alta eficiencia.
- Abril de 2026: El Departamento de Energía de los Estados Unidos anunció discreción en la aplicación para unidades fabricadas antes del 6 de octubre de 2027, para retrasar la aplicación de los estándares de eficiencia térmica revisados para calentadores de agua comerciales a gas. Los requisitos de eficiencia originales siguen siendo legalmente vigentes, y los fabricantes que opten por cumplirlos pueden continuar vendiendo productos exclusivamente de condensación.
Alcance del Informe Global del Mercado de Calentadores de Agua Comerciales
Los calentadores de agua comerciales están diseñados para satisfacer las demandas de agua caliente continua y de alto volumen de las instalaciones comerciales e industriales. El mercado de calentadores de agua comerciales está segmentado por tipo de producto, fuente de energía, capacidad, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en calentadores de agua de almacenamiento, calentadores de agua instantáneos y sin tanque, y calentadores de agua de bomba de calor e híbridos. Por fuente de energía, el mercado está segmentado en eléctrico, gas natural y GLP, combustible derivado del petróleo, solar y otras fuentes de energía. Por capacidad, el mercado está segmentado en menos de 500 litros, 500-1.000 litros, 1.000-2.000 litros, 2.000-3.000 litros y más de 3.000 litros. Por usuario final, el mercado está segmentado en hostelería (hoteles, complejos turísticos, alojamiento), sanidad (hospitales, clínicas, centros de atención), institucional (educación, edificios públicos), restauración (restaurantes, cocinas comerciales), edificios residenciales multifamiliares y comerciales, y fabricación, lavanderías y otras instalaciones. Por canal de distribución, el mercado está segmentado en ventas directas y distribuidores y concesionarios. Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Calentadores de Agua de Almacenamiento |
| Calentadores de Agua Instantáneos y sin Tanque |
| Calentadores de Agua de Bomba de Calor e Híbridos |
| Eléctrico |
| Gas Natural y GLP |
| Combustible Derivado del Petróleo |
| Solar |
| Otras Fuentes de Energía |
| Por Debajo de 500 Litros |
| 500-1.000 Litros |
| 1.000-2.000 Litros |
| 2.000-3.000 Litros |
| Por Encima de 3.000 Litros |
| Hostelería (Hoteles, Complejos Turísticos, Alojamiento) |
| Sanidad (Hospitales, Clínicas, Centros de Atención) |
| Institucional (Educación, Edificios Públicos) |
| Restauración (Restaurantes, Cocinas Comerciales) |
| Edificios Residenciales Multifamiliares y Comerciales |
| Fabricación, Lavanderías y Otras Instalaciones |
| Ventas Directas |
| Distribuidores y Concesionarios |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Calentadores de Agua de Almacenamiento | |
| Calentadores de Agua Instantáneos y sin Tanque | ||
| Calentadores de Agua de Bomba de Calor e Híbridos | ||
| Por Fuente de Energía | Eléctrico | |
| Gas Natural y GLP | ||
| Combustible Derivado del Petróleo | ||
| Solar | ||
| Otras Fuentes de Energía | ||
| Por Capacidad | Por Debajo de 500 Litros | |
| 500-1.000 Litros | ||
| 1.000-2.000 Litros | ||
| 2.000-3.000 Litros | ||
| Por Encima de 3.000 Litros | ||
| Por Usuario Final | Hostelería (Hoteles, Complejos Turísticos, Alojamiento) | |
| Sanidad (Hospitales, Clínicas, Centros de Atención) | ||
| Institucional (Educación, Edificios Públicos) | ||
| Restauración (Restaurantes, Cocinas Comerciales) | ||
| Edificios Residenciales Multifamiliares y Comerciales | ||
| Fabricación, Lavanderías y Otras Instalaciones | ||
| Por Canal de Distribución | Ventas Directas | |
| Distribuidores y Concesionarios | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los calentadores de agua comerciales?
Se prevé que el mercado de calentadores de agua comerciales crezca a una CAGR del 6,76% de 2027 a 2032, alcanzando los 12,77 mil millones de USD en 2032.
¿Qué categoría de producto de calentadores de agua comerciales está creciendo más rápido?
Se prevé que los calentadores de agua de bomba de calor e híbridos crezcan a un 8,71% entre 2027 y 2032, respaldados por las normas de eficiencia y la electrificación de los edificios.
¿Qué fuente de energía lidera el calentamiento de agua comercial?
Se prevé que los calentadores de agua de bomba de calor e híbridos crezcan a un 8,71% entre 2027 y 2032, respaldados por las normas de eficiencia y la electrificación de los edificios.
¿Qué fuente de energía lidera el calentamiento de agua comercial?
Los sistemas eléctricos representaron el 47,34% de la demanda en 2026, mientras que se prevé que los sistemas solares crezcan a un 8,52% hasta 2032.
¿Por qué las instalaciones sanitarias están aumentando la demanda de calentadores de agua comerciales?
Se proyecta que la sanidad crezca a un 8,14% hasta 2032 porque los hospitales necesitan un control confiable de la temperatura y prácticas de gestión del agua para la prevención de Legionella.
¿Qué está impulsando la demanda de reemplazo de calentadores de agua comerciales?
El envejecimiento de los equipos, las fallas de los equipos, los requisitos más estrictos de eficiencia energética y la necesidad de agua caliente confiable están acelerando las decisiones de reemplazo.
¿Qué región se espera que lidere el crecimiento del mercado de calentadores de agua comerciales?
Asia-Pacífico representó el 35,50% en 2026 y se espera que crezca a la CAGR regional más rápida del 8,69% hasta 2032.