
Taille et part du marché des chauffe-eau commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.20 Milliards de dollars |
| Taille du Marché (2032) | 12.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chauffe-eau commerciaux par Mordor Intelligence
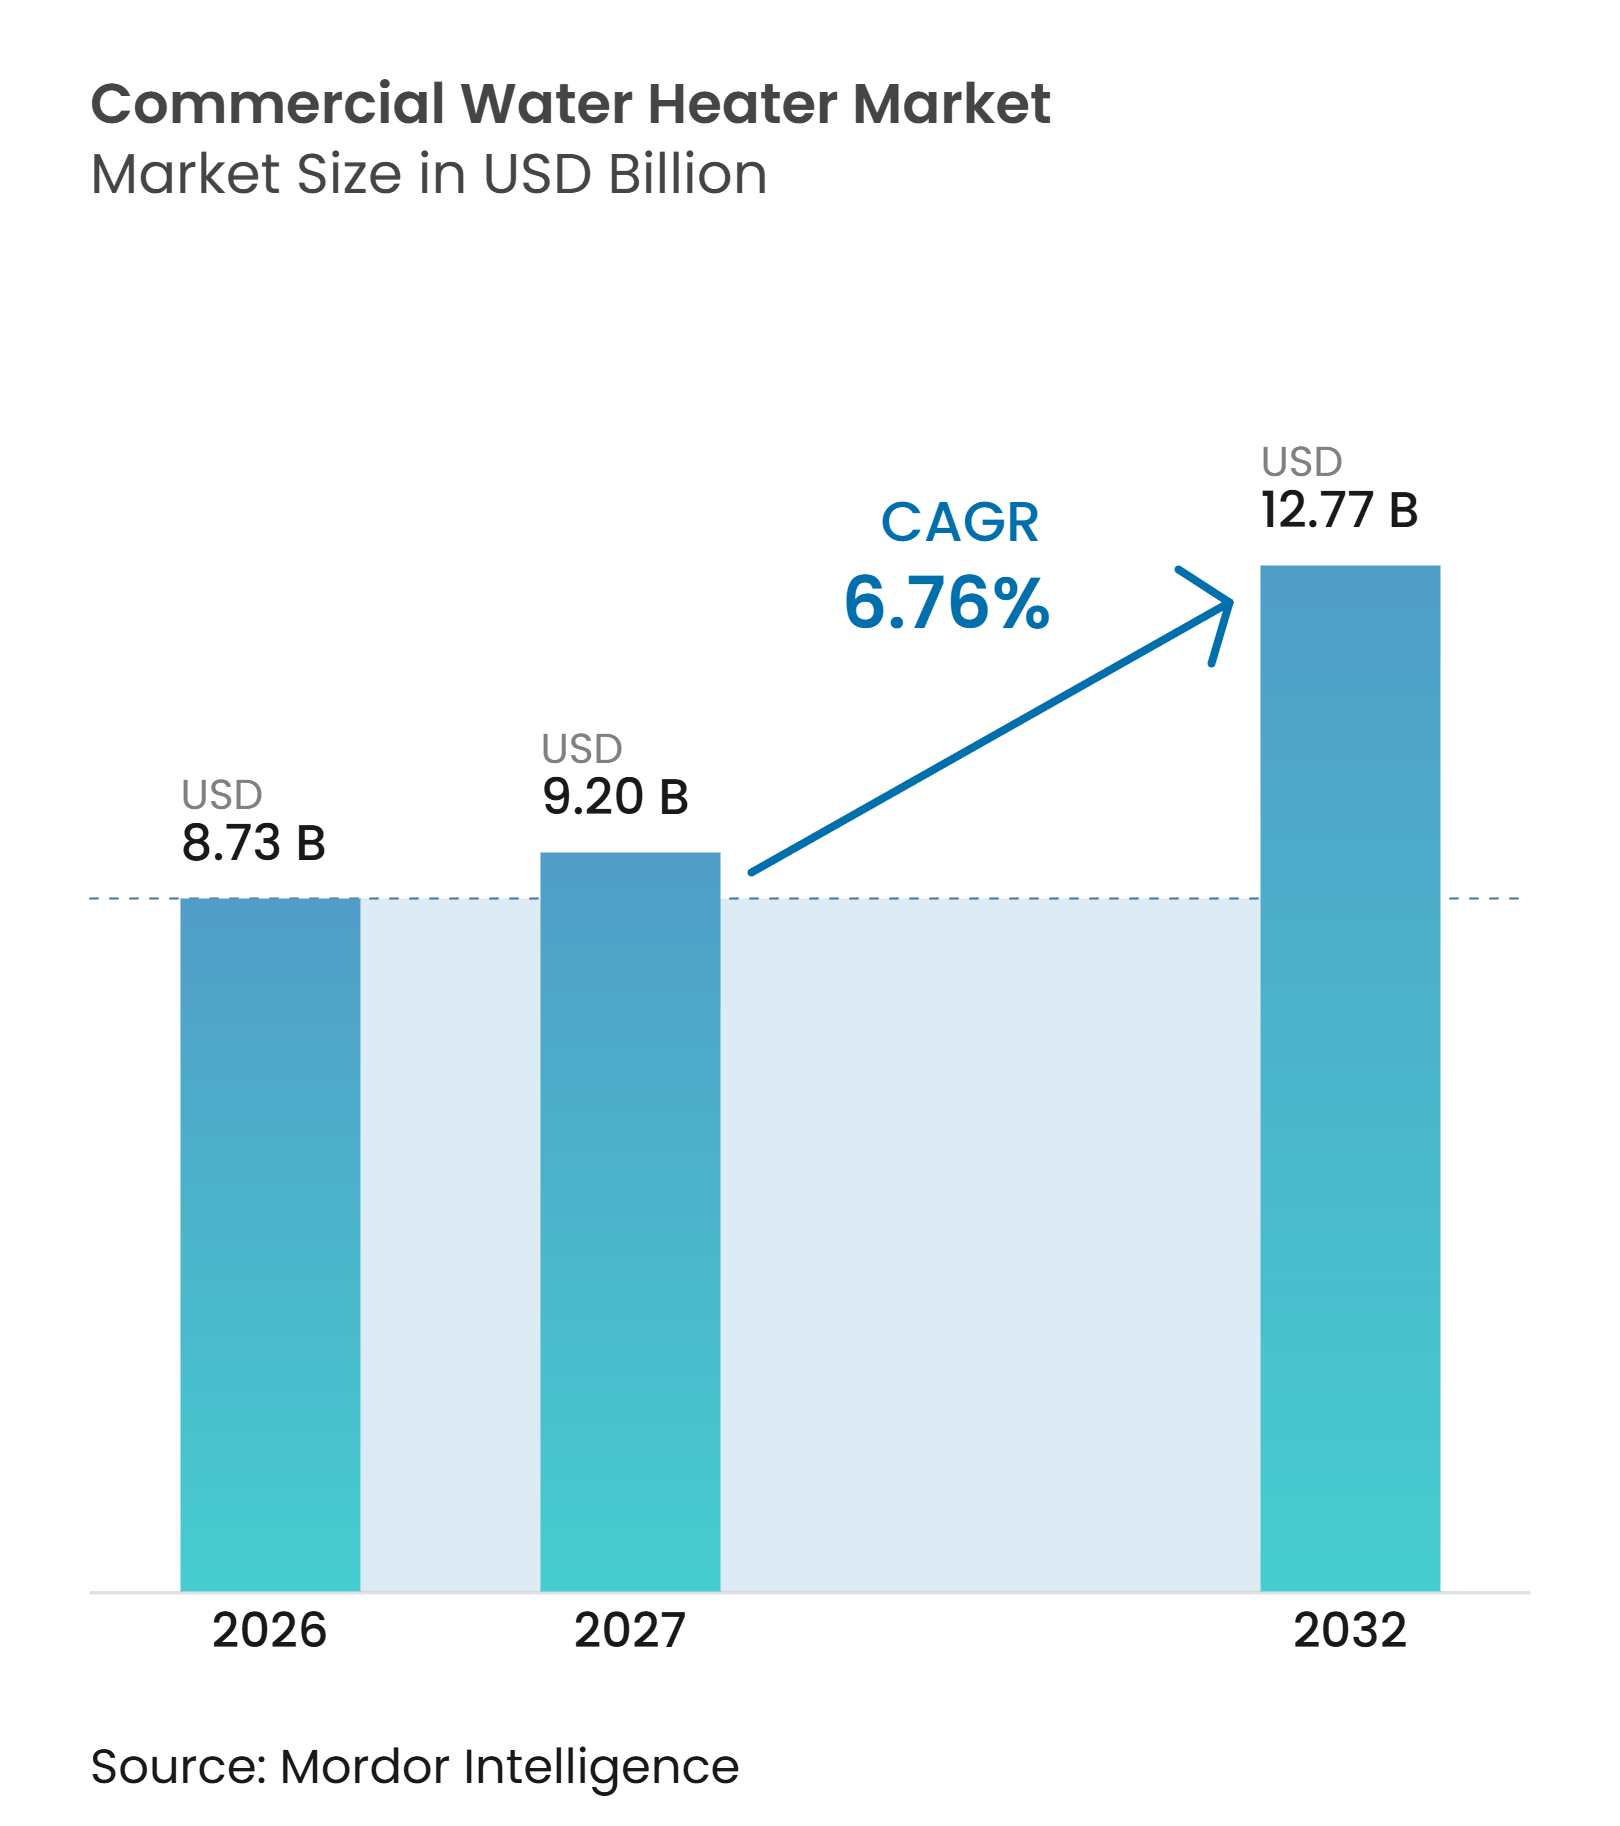
Le marché des chauffe-eau commerciaux était évalué à 8,73 milliards USD en 2026, est estimé à 9,20 milliards USD en 2027 et devrait atteindre 12,77 milliards USD d'ici 2032, avec un CAGR de 6,76 % sur la période 2027–2032. Les évolutions réglementaires, la construction commerciale et la demande de remplacement devraient soutenir les achats sur le marché des chauffe-eau commerciaux. Le passage vers les équipements électriques, à pompe à chaleur, hybrides et à condensation modifie la façon dont les établissements planifient les remplacements et les nouvelles installations. Des exigences d'efficacité énergétique plus strictes peuvent accélérer les décisions d'achat lorsque des équipements plus anciens tombent en panne ou atteignent la fin de leur durée de vie utile. Les fabricants répondent en proposant des gammes haute efficacité plus larges, un soutien à la spécification et un engagement direct auprès des grands acheteurs commerciaux. Les opportunités sont les plus fortes là où les propriétaires d'immeubles doivent équilibrer l'approvisionnement fiable en eau chaude, les coûts d'exploitation, les exigences de conformité et la capacité d'installation disponible.
Principaux enseignements du rapport
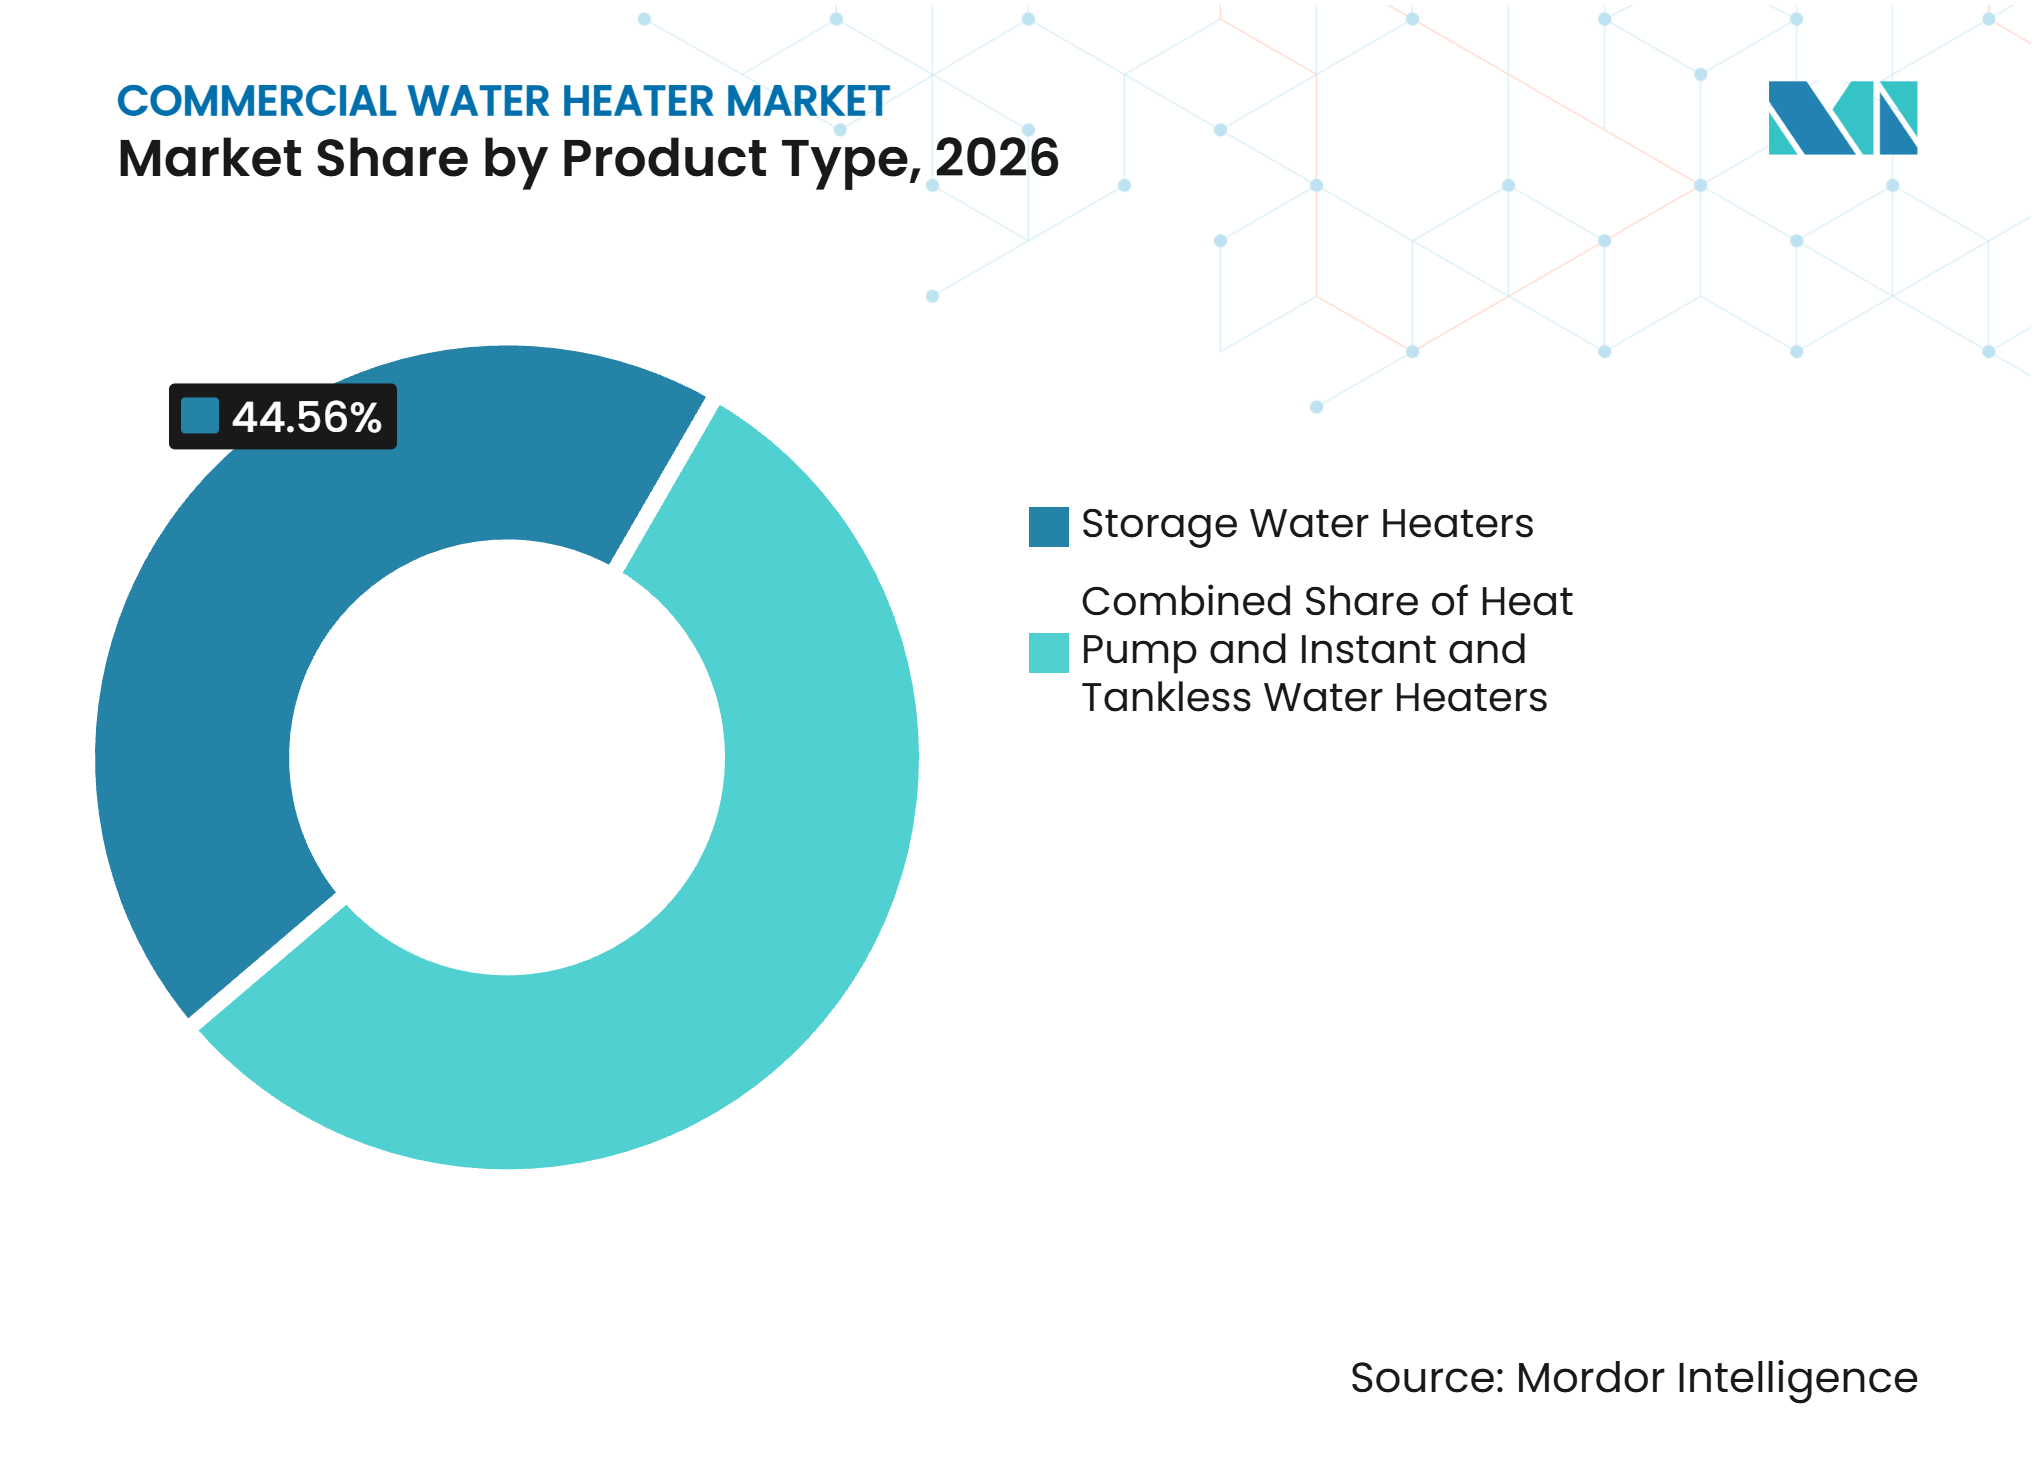
Par type de produit, les chauffe-eau à accumulation détenaient une part de valeur de marché de 44,56 % de la demande de chauffe-eau commerciaux en 2026, tandis que les chauffe-eau à pompe à chaleur et hybrides devraient croître au CAGR le plus rapide de 8,71 % entre 2027 et 2032.
Par source d'énergie, les systèmes électriques représentaient une part de valeur de marché de 47,34 % de la demande de chauffe-eau commerciaux en 2026, tandis que les systèmes solaires devraient croître au CAGR le plus rapide de 8,52 % entre 2027 et 2032.
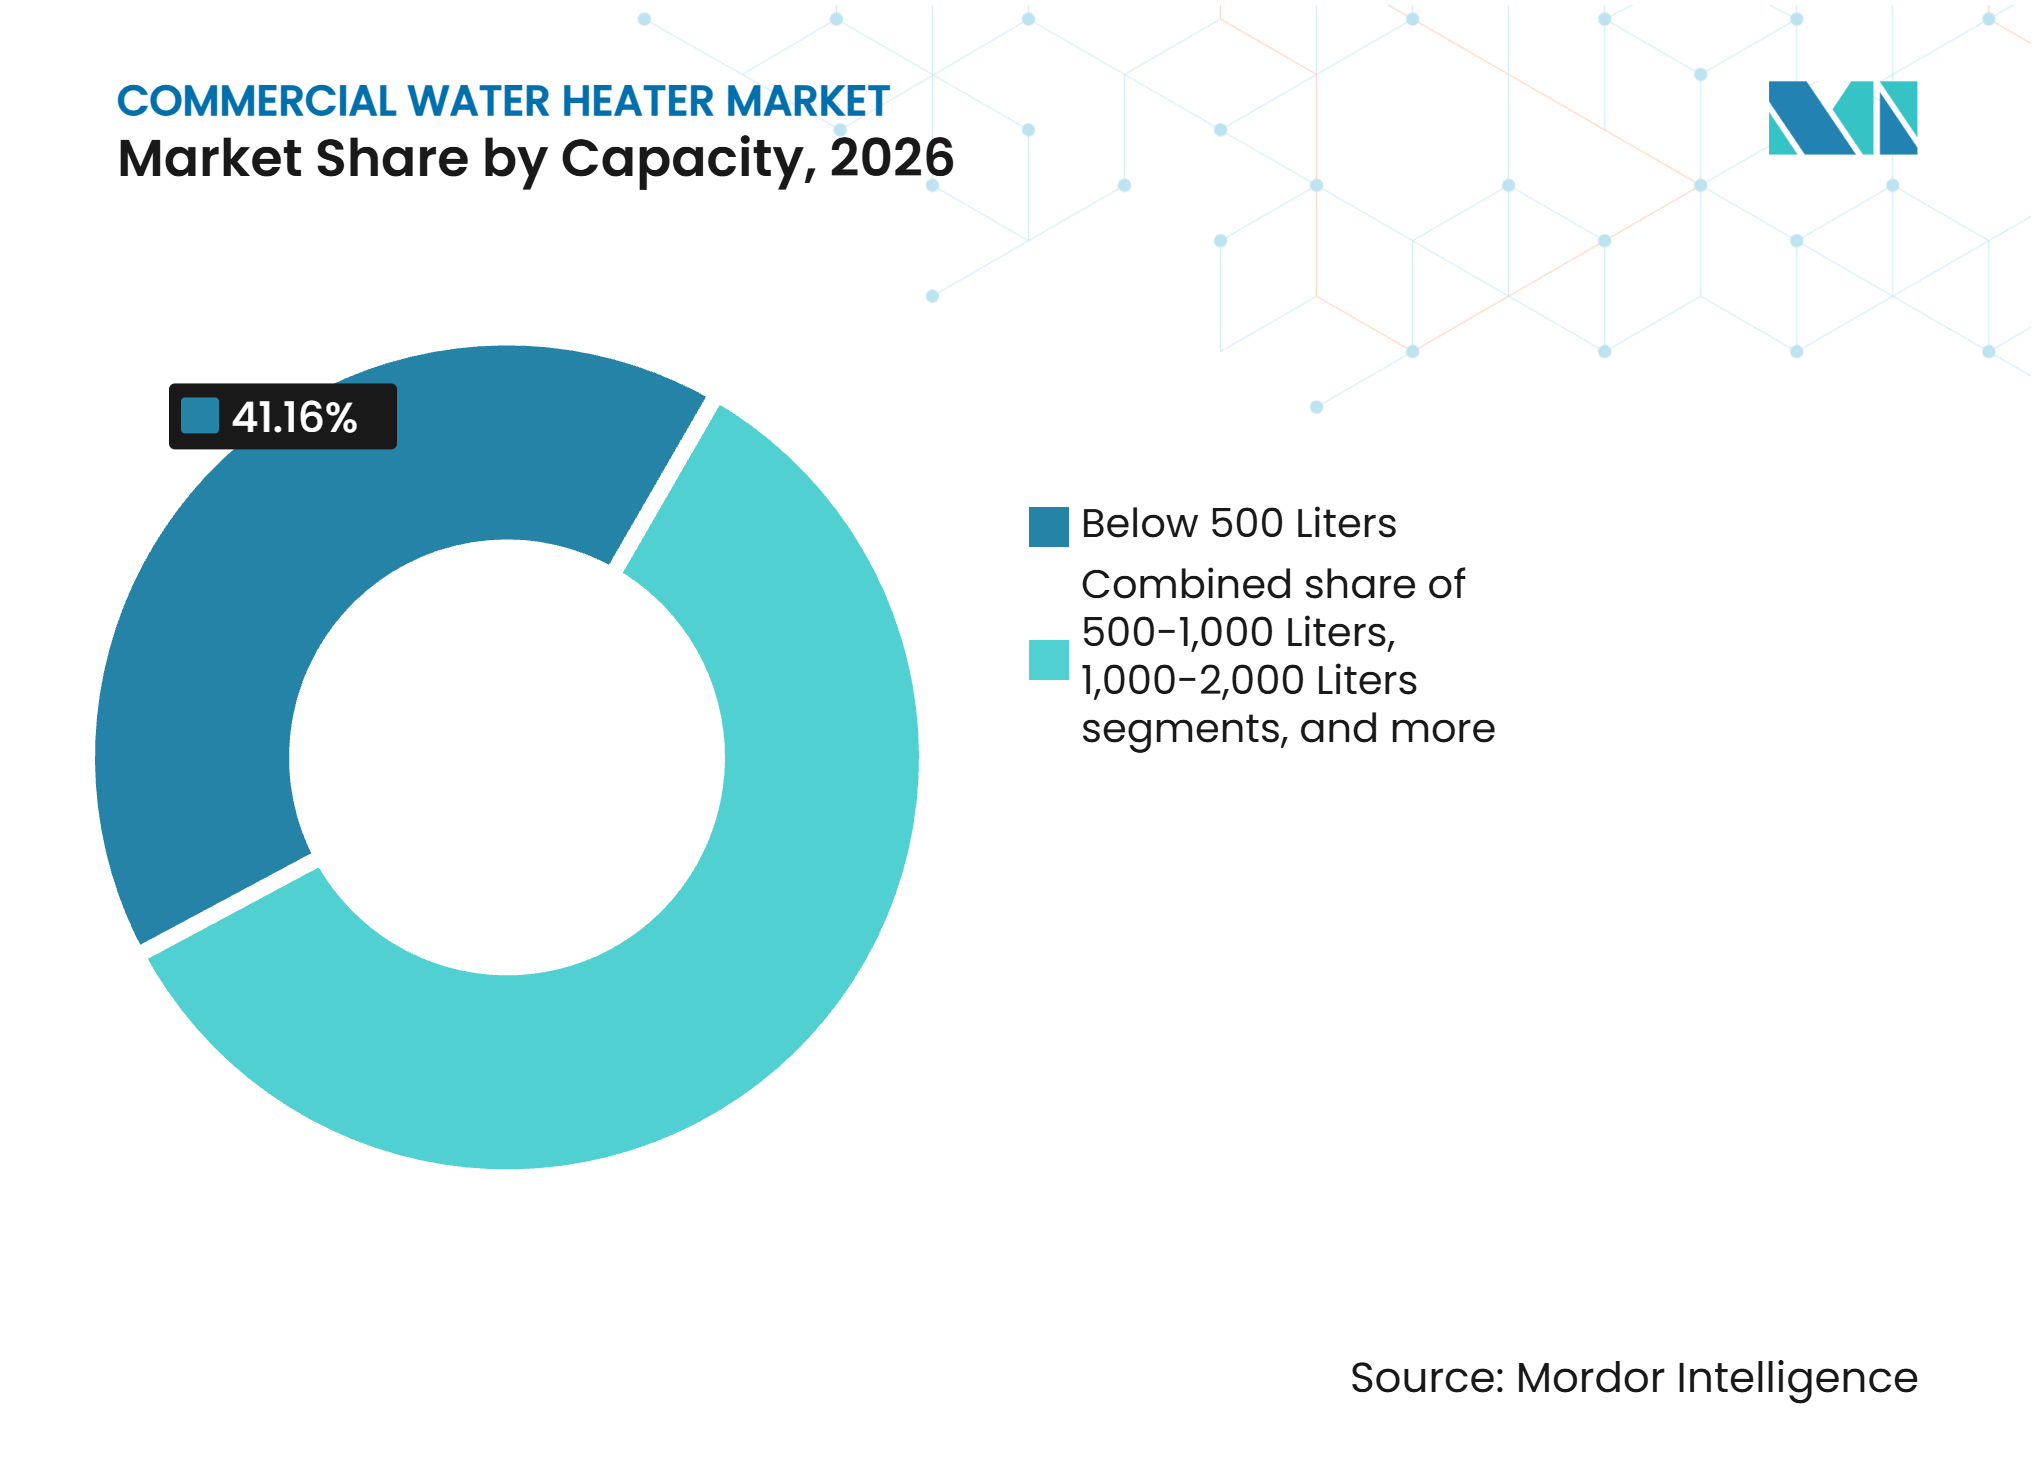
Par capacité, les systèmes de moins de 500 litres détenaient une part de valeur de marché de 41,16 % de la demande de chauffe-eau commerciaux en 2026, tandis que les systèmes de plus de 3 000 litres devraient croître au CAGR le plus rapide de 8,33 % entre 2027 et 2032.
Par utilisateur final, l'hôtellerie détenait une part de valeur de marché de 25,05 % de la demande de chauffe-eau commerciaux en 2026, tandis que la santé devrait croître au CAGR le plus rapide de 8,14 % entre 2027 et 2032.
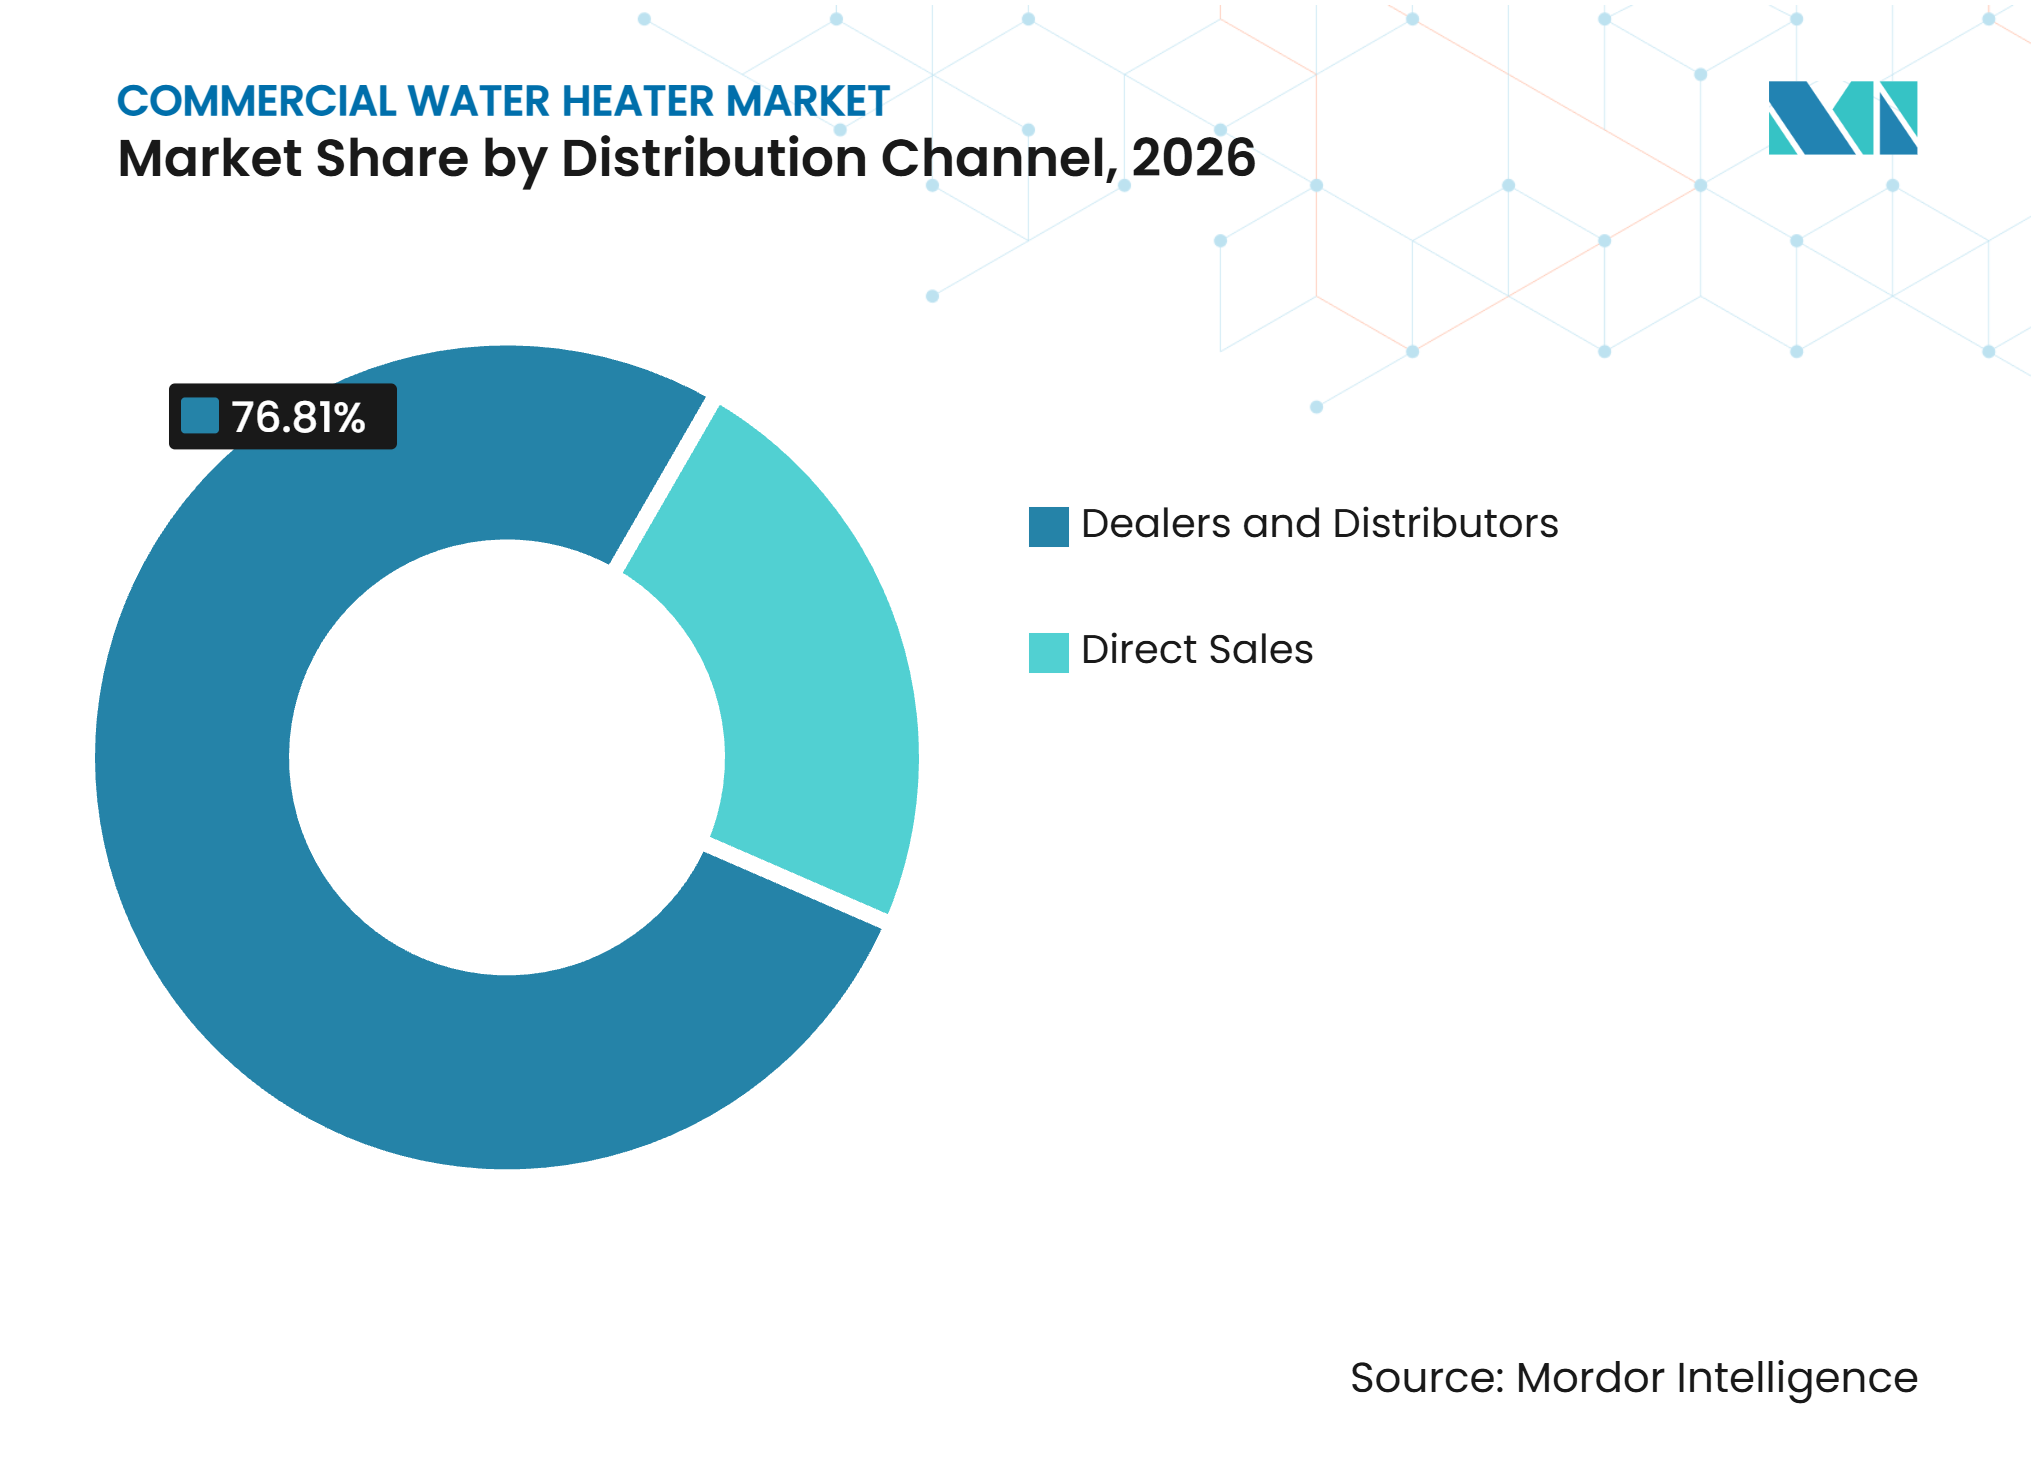
Par canal de distribution, les concessionnaires et distributeurs détenaient une part de valeur de marché de 76,81 % de la demande de chauffe-eau commerciaux en 2026, tandis que les ventes directes devraient croître au CAGR le plus rapide de 7,47 % entre 2027 et 2032.
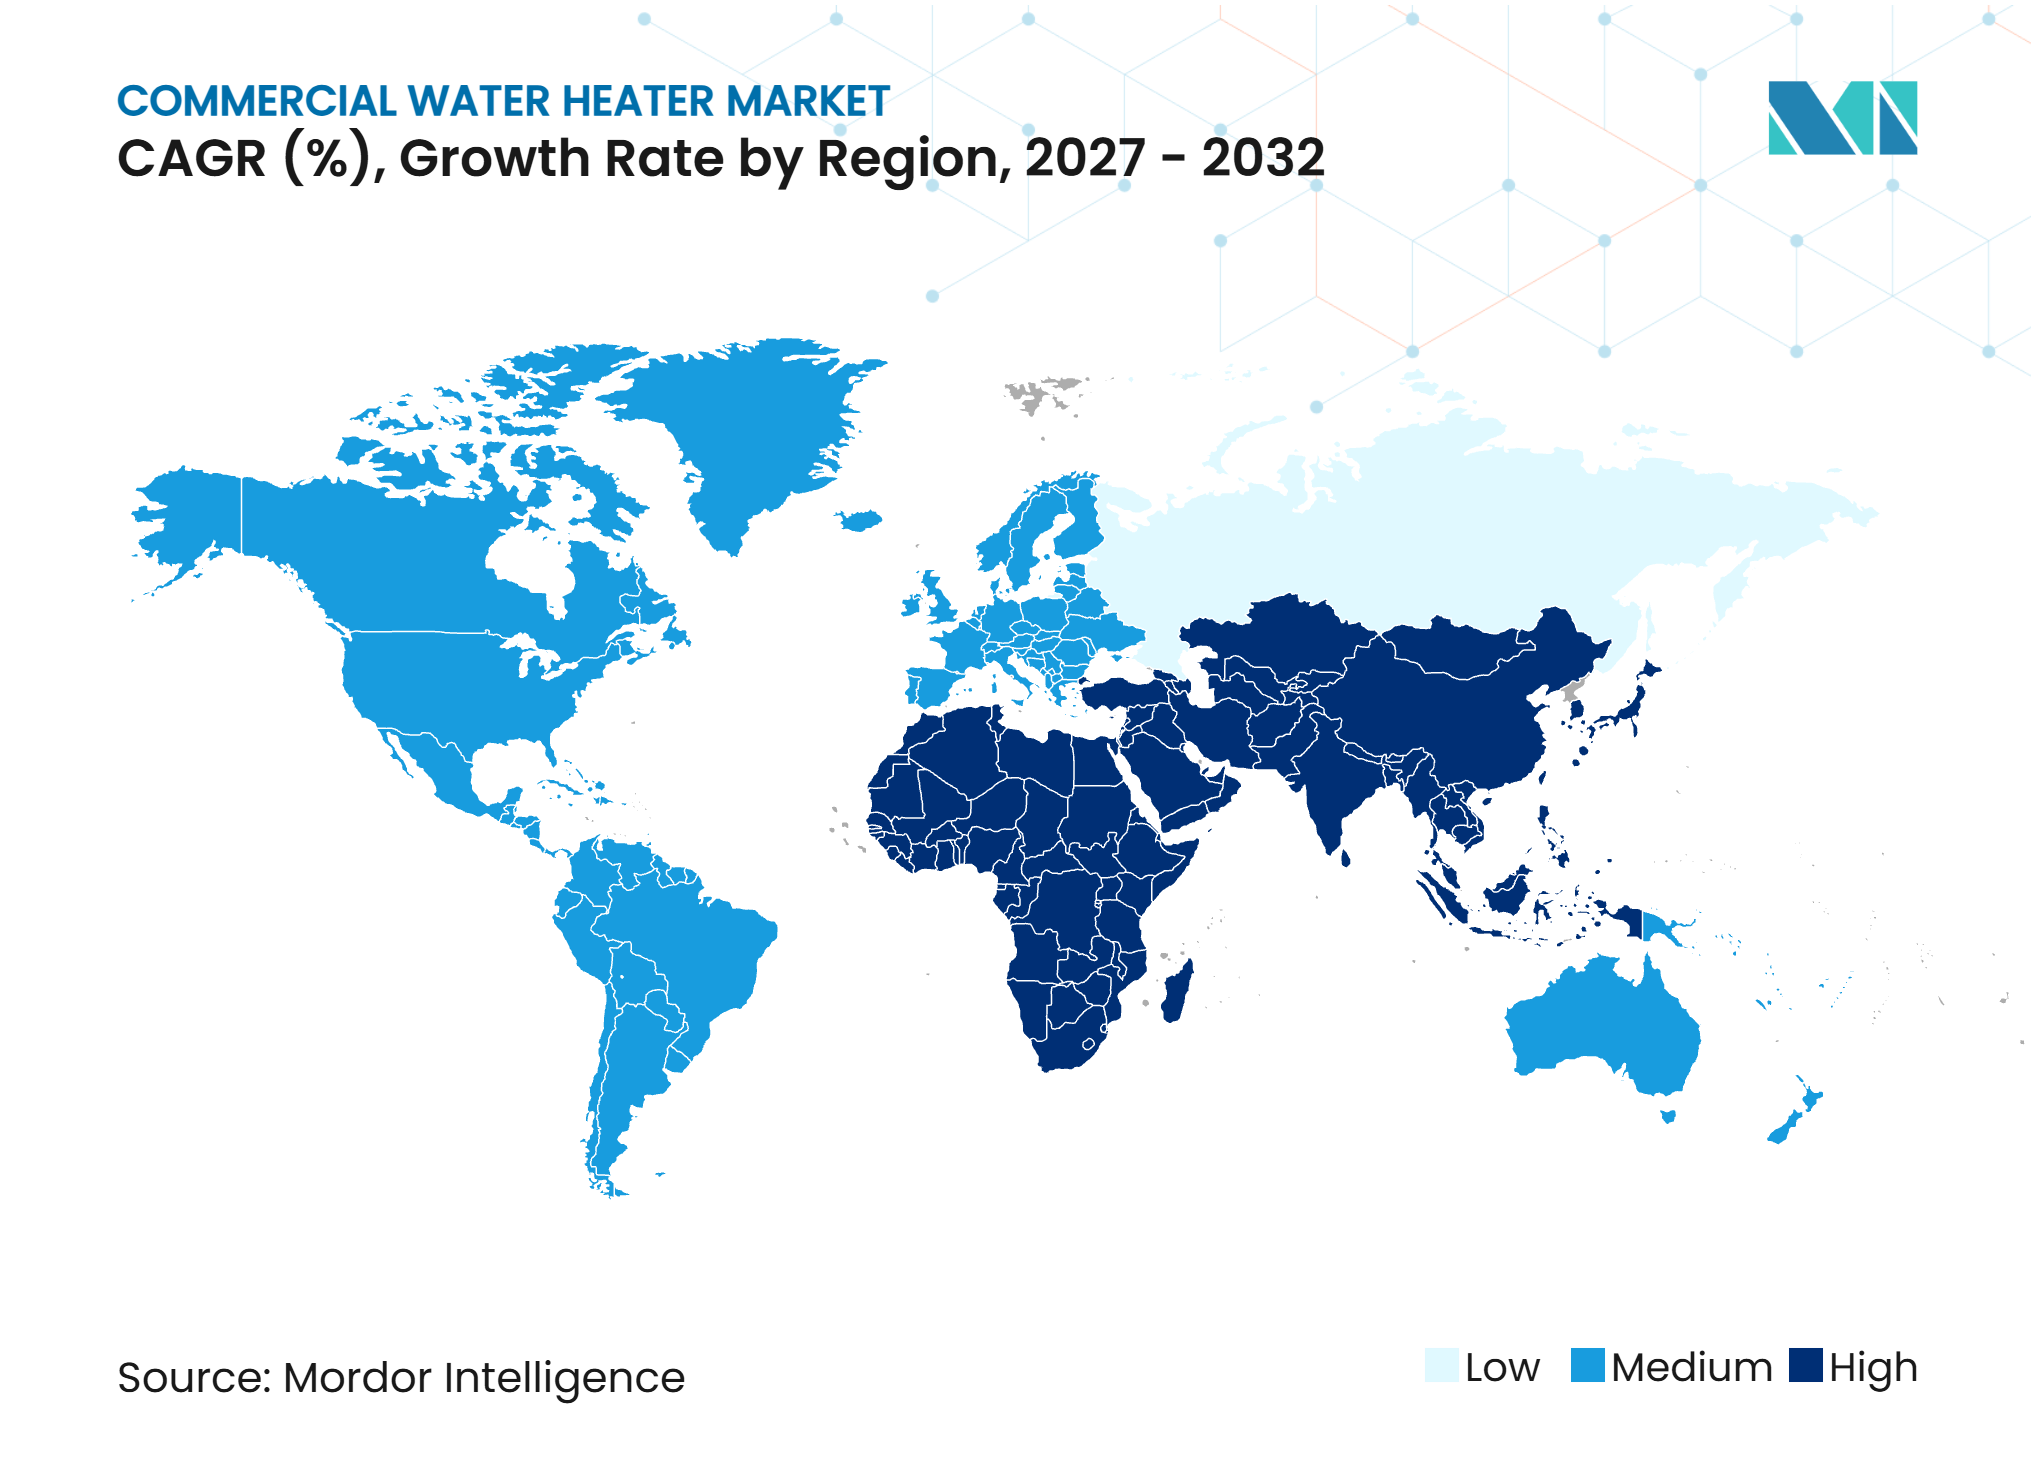
Par géographie, l'Asie-Pacifique détenait une part de valeur de marché de 35,50 % de la demande de chauffe-eau commerciaux en 2026 et devrait croître au CAGR le plus rapide de 8,69 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la construction commerciale et des infrastructures hôtelières | +1.3% | Mondial, avec des gains précoces sur les marchés clés d'Asie-Pacifique et dans les corridors hôteliers du GCC | Moyen terme (2 à 4 ans) |
| Normes d'efficacité énergétique commerciale et politiques de décarbonation | +1.2% | Mondial, avec l'activité de conformité la plus forte en Amérique du Nord, dans l'Union européenne et en Chine | Moyen terme (2 à 4 ans) |
| Remplacement des équipements de chauffage de l'eau commerciaux vieillissants | +1.1% | Amérique du Nord et Europe, avec des répercussions au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Adoption des systèmes à pompe à chaleur et hybrides dans les établissements commerciaux | +0.8% | Asie-Pacifique, Amérique du Nord et Europe, avec une adoption émergente dans les rénovations hôtelières au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Stockage thermique et revenus de réponse à la demande pour les bâtiments commerciaux | +0.5% | Amérique du Nord, avec une activité en phase initiale en Europe | Long terme (≥ 4 ans) |
| Forte demande en eau chaude des établissements de santé, de restauration collective et institutionnels | +0.5% | Mondial, avec la demande la plus forte dans les établissements de santé nord-américains et le développement institutionnel en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la construction commerciale et des infrastructures hôtelières
La construction commerciale crée un flux régulier de projets pour le marché des chauffe-eau commerciaux, notamment dans les hôtels, les hôpitaux, les sites de restauration collective et les établissements institutionnels. Le pipeline hôtelier des États-Unis comptait 6 280 projets et 737 036 chambres à la fin du deuxième trimestre 2025, et 902 nouveaux hôtels devraient ouvrir en 2027[1]. Les établissements à séjour prolongé nécessitent une utilisation fréquente d'eau chaude pour les chambres et les kitchenettes, ce qui peut augmenter les exigences en matière de capacité des systèmes. Les hôtels, les établissements de santé, les restaurants et les campus universitaires ont également besoin d'un service fiable pendant les périodes de pointe quotidiennes. L'hôtellerie représentait 25,05 % de la demande en 2026, tandis que la santé devrait se développer à un taux de 8,14 % jusqu'en 2032. Cette combinaison soutient à la fois les équipements de remplacement standard et les systèmes conçus sur mesure pour les sites à fort volume.
Remplacement des équipements de chauffage de l'eau commerciaux vieillissants
La demande de remplacement reste importante car de nombreux systèmes installés au début et au milieu des années 2010 approchent d'une durée de vie typique de 10 à 15 ans. La Northwest Energy Efficiency Alliance a constaté que les pannes d'équipements et les exigences réglementaires étaient les principaux déclencheurs des achats de chauffe-eau commerciaux dans ses recherches de 2025. Les règles du Département de l'énergie des États-Unis pour les équipements commerciaux à gaz fixent des exigences d'efficacité plus strictes, ce qui modifie les options de remplacement disponibles. En avril 2026, le Département de l'énergie a annoncé une discrétion d'application pour les unités fabriquées avant le 6 octobre 2027, tandis que la règle de 2023 reste en vigueur[1]. Les propriétaires d'immeubles peuvent donc faire face à des coûts d'équipement et d'installation plus élevés lorsque des unités plus anciennes tombent en panne. Ces conditions rendent la disponibilité des produits, le soutien des entrepreneurs et les coûts du cycle de vie plus importants sur le marché des chauffe-eau commerciaux.
Adoption des systèmes à pompe à chaleur et hybrides dans les établissements commerciaux
Les systèmes à pompe à chaleur, hybrides et solaires attirent l'attention car les propriétaires d'immeubles recherchent une consommation d'énergie réduite et des alternatives aux équipements à gaz conventionnels. Le marché des chauffe-eau commerciaux est soutenu par les exigences LEED v5 qui fixent un coefficient de performance moyen pondéré combiné d'au moins 1,8 pour le chauffage de l'eau sanitaire dans les projets applicables[3]. La norme ANSI/ASHRAE/IES 90.1-2025 comprend également des dispositions mises à jour pour les équipements de chauffage de l'eau commerciaux et les chauffe-eau à pompe à chaleur à gaz. Le solaire devrait croître à un taux de 8,52 %, soutenu par un intérêt plus large pour la capacité solaire thermique à des fins institutionnelles et commerciales. Le Programme solaire thermique et de climatisation de l'AIE a enregistré 17,8 GW, soit 14 % de moins que l'année précédente, de nouvelle capacité de chaleur solaire dans le monde en 2024. L'adoption dépend encore des conditions du site, du capital disponible, des prix de l'électricité et de la capacité des entrepreneurs locaux à concevoir et à mettre en service ces systèmes.
Stockage thermique et revenus de réponse à la demande pour les bâtiments commerciaux
Les établissements commerciaux peuvent utiliser le chauffage de l'eau comme charge thermique flexible lorsque les commandes des équipements répondent aux signaux de prix des services publics et aux périodes de stress du réseau. Les démonstrations du Lawrence Berkeley National Laboratory ont montré que les commandes de délestage de charge ont redirigé 29 % à 54 % de la consommation d'énergie des chauffe-eau à pompe à chaleur en dehors des périodes de pointe, selon la structure tarifaire[4]. Le marché des chauffe-eau commerciaux peut bénéficier de cette flexibilité opérationnelle qui améliore l'économie des projets pour les hôtels, les campus et les établissements de santé. Le stockage thermique peut également aider les établissements à maintenir la disponibilité de l'eau chaude tout en réduisant la demande d'électricité simultanée. La proposition de valeur est la plus forte là où les services publics proposent des programmes de réponse à la demande ou des tarifs variables dans le temps. Une adoption plus large dépendra de l'intégration des commandes, de la confiance des propriétaires et d'une mesure claire des économies réalisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et longues périodes de retour sur investissement pour les systèmes haute efficacité | -0.7% | Mondial, avec la plus forte exposition dans le parc commercial nord-américain et européen à forte proportion de rénovations | Court terme (≤ 2 ans) |
| Complexité d'installation et pénurie d'entrepreneurs commerciaux qualifiés | -0.5% | Amérique du Nord et Europe, avec une contrainte émergente sur les marchés d'Asie-Pacifique en expansion rapide | Moyen terme (2 à 4 ans) |
| Qualité de l'eau, entartrage et risque de corrosion dans les établissements à forte utilisation | -0.3% | Moyen-Orient et Afrique, et zones à eau dure en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Dimensionnement en pointe et exigences de redondance pour les sites à mission critique | -0.2% | Mondial, avec la plus grande pertinence pour les campus hospitaliers et les grands complexes hôteliers | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et longues périodes de retour sur investissement pour les systèmes haute efficacité
Le coût initial élevé peut limiter l'adoption des systèmes à pompe à chaleur, hybrides et à condensation dans les bâtiments commerciaux existants. Les projets peuvent nécessiter des mises à niveau électriques, des travaux de structure, des modifications de ventilation ou des modifications du système de distribution d'eau existant. Le projet pilote CalNEXT a constaté que les coûts d'installation variaient selon les conditions du site, la complexité des équipements et la configuration existante du chauffe-eau. Les petits hôtels, restaurants et cliniques peuvent privilégier le coût initial le plus bas lorsqu'un équipement tombe en panne de manière inattendue. La qualité de l'eau, l'entartrage et la corrosion peuvent augmenter les besoins de maintenance dans les établissements à forte utilisation. Les campus hospitaliers et les grands hôtels doivent également prévoir des coûts de redondance et de capacité en pointe pour protéger la continuité du service.
Complexité d'installation et pénurie d'entrepreneurs commerciaux qualifiés
Les grands systèmes à pompe à chaleur, les cascades de chaudières à condensation et les installations solaires hybrides nécessitent des compétences en conception, hydraulique, commandes et mise en service. La NEEA a signalé que les entrepreneurs et les décideurs s'inquiétaient des exigences d'installation peu familières pour les applications à pompe à chaleur à forte demande ou avec recirculation. Un vivier limité d'entrepreneurs qualifiés peut retarder les projets et augmenter les coûts d'installation sur le marché des chauffe-eau commerciaux. Le problème est plus aigu dans les petites localités où l'expertise mécanique spécialisée est concentrée dans quelques entreprises. Les propriétaires d'établissements exploitant des hôpitaux, des hôtels et d'autres sites critiques peuvent éviter les conceptions peu familières si la fiabilité du service est incertaine. La formation, les conceptions de systèmes standardisées et un soutien accru des fabricants peuvent réduire cet obstacle au fil du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les chauffe-eau à accumulation maintiennent une large base installéeLes chauffe-eau à accumulation détenaient une part de 44,56 % de la demande de chauffe-eau commerciaux en 2026. Leur position reflète des performances fiables dans les applications à fort volume, une large gamme de capacités et la familiarité des ingénieurs et des installateurs. Les grandes configurations à accumulation peuvent desservir les hôpitaux, les campus, les hôtels et d'autres sites à demande soutenue. Les exploitants dans des environnements critiques privilégient souvent la continuité opérationnelle lors du choix d'un système de remplacement. Les unités instantanées et sans réservoir restent pertinentes pour les opérations de restauration collective et les petits sites commerciaux où l'espace au sol est limité. Rinnai a étendu les garanties sur sa gamme commerciale à débit continu à 12 ans en 2025, ce qui peut réduire le risque perçu sur le cycle de vie des installations sans réservoir.
Les chauffe-eau à pompe à chaleur et hybrides devraient croître à un taux de 8,71 % entre 2027 et 2032. La taille du marché des chauffe-eau commerciaux pour cette catégorie bénéficie d'exigences d'efficacité plus strictes et d'un intérêt pour l'électrification. A. O. Smith a élargi sa gamme commerciale de pompes à chaleur air-air VERITUS en 2025, tout en ajoutant le produit à gaz à condensation Cyclone Flex. Cette gamme de produits offre aux acheteurs commerciaux des choix d'équipements pendant la transition des systèmes à gaz non condensants vers des alternatives électriques. LEED v5 met davantage l'accent sur l'efficacité du chauffage de l'eau sanitaire dans les projets éligibles. Le choix des produits continuera de dépendre des schémas de demande, de la capacité électrique disponible et de l'expertise locale en matière d'installation.



Par source d'énergie :
les systèmes électriques en tête tandis que le solaire prend de l'élanLes systèmes électriques détenaient une part de 47,34 % de la demande de chauffe-eau commerciaux en 2026. Leur avance reflète la compatibilité avec les configurations à pompe à chaleur et une voie plus simple vers l'électrification des bâtiments. Les unités à accumulation électrique sont également soumises à un cadre réglementaire différent de celui des équipements à accumulation à gaz dans le cadre fédéral d'efficacité énergétique. Le gaz naturel et le GPL continuent de desservir les propriétés commerciales dans les zones disposant d'une infrastructure gazière établie et de coûts de carburant favorables. Cependant, des exigences d'efficacité plus élevées pour les équipements à accumulation à gaz augmentent le seuil technologique pour les nouvelles installations. Le marché des chauffe-eau commerciaux restera mixte car la disponibilité des combustibles et l'infrastructure des bâtiments varient considérablement selon les régions.
Les systèmes solaires devraient se développer à un CAGR de 8,52 % jusqu'en 2032. Le Programme solaire thermique et de climatisation de l'AIE a signalé 106 installations solaires thermiques pour procédés industriels mises en service en 2024, avec une augmentation de 28 % de la capacité associée par rapport à l'année précédente. Les applications solaires thermiques peuvent desservir les établissements commerciaux où l'espace en toiture, l'exposition solaire et la demande en eau chaude sont alignés. La Chine reste importante pour la base d'approvisionnement mondiale en solaire thermique et pour la demande de projets d'ingénierie et institutionnels. Les sources à fioul et autres conservent des rôles de niche là où l'accès au réseau ou au gaz est limité. Leurs perspectives à long terme sont plus limitées car l'électrification et les solutions à haute efficacité attirent les investissements.
Par capacité :
les petits systèmes dominent le volume tandis que les grands systèmes croissent plus viteLes systèmes de moins de 500 litres représentaient une part de 41,16 % de la demande de chauffe-eau commerciaux en 2026. Cette catégorie dessert la grande population de restaurants, d'hôtels boutique, de cliniques ambulatoires, de sites éducatifs et de commerces de détail. Les acheteurs dans ces contextes sont souvent sensibles au prix et peuvent prendre des décisions après une panne d'équipement. Les configurations standard et les réseaux de concessionnaires établis facilitent le remplacement pour ces clients. Les gammes de 500 à 1 000 litres et de 1 000 à 2 000 litres desservent les hôtels à service complet et les hôpitaux de taille moyenne. À mesure que la capacité augmente, la conception du système et la spécification par l'entrepreneur deviennent plus importantes dans la décision d'achat.
Les systèmes de plus de 3 000 litres devraient enregistrer un CAGR de 8,33 % jusqu'en 2032. Leur demande est liée aux grands campus hospitaliers, aux hôtels de congrès et aux établissements institutionnels qui utilisent des conceptions de centrale. Ces projets utilisent de plus en plus plusieurs unités en cascade pour fournir de la capacité et réduire le risque d'une panne d'équipement unique. Une étude de 2025 publiée dans Water a rapporté que la gestion intelligente de la recirculation dans un grand hôpital a réduit la consommation quotidienne d'énergie électrique de 68,6 % tout en maintenant les exigences de sécurité de l'eau. Ces résultats renforcent la valeur des commandes dans les installations à haute capacité. La taille du marché des chauffe-eau commerciaux pour ces projets est donc façonnée par les exigences de fiabilité ainsi que par la capacité totale.

Par utilisateur final :
l'hôtellerie ancre la demande tandis que la santé se développeL'hôtellerie détenait une part de 25,05 % de la demande de chauffe-eau commerciaux en 2026. Les hôtels et les complexes hôteliers ont besoin d'une distribution constante d'eau chaude dans les chambres, les cuisines, les blanchisseries et les espaces communs. Le pipeline de construction hôtelière aux États-Unis montre que la demande future couvre les propriétés de gamme supérieure intermédiaire, haut de gamme et d'autres types. Les rénovations et les conversions de marques peuvent également nécessiter des mises à niveau des systèmes d'eau même lorsqu'elles n'ajoutent pas de nouvelles chambres. Les exploitants hôteliers équilibrent souvent l'expérience des clients, la consommation d'énergie, les contraintes d'espace et la continuité du service. Ces besoins soutiennent à la fois les systèmes à accumulation et les configurations hybrides conçues sur mesure.
La santé devrait croître à un taux de 8,14 % jusqu'en 2032. Les hôpitaux et les établissements de soins ont des exigences strictes en matière de température de l'eau chaude et de gestion de l'eau, ce qui crée une demande pour des systèmes automatisés et surveillés. L'Autorité de santé et de sécurité au travail indique que l'eau chaude doit être stockée à 60 °C ou au-dessus et distribuée à 50 °C ou au-dessus dans un délai d'1 minute aux points de puisage pour contrôler le risque de légionellose. Les Centres pour le contrôle et la prévention des maladies des États-Unis définissent également des mesures de gestion de l'eau pour les systèmes d'eau potable. La fabrication, les blanchisseries, les immeubles résidentiels collectifs, les établissements de restauration collective et les utilisateurs institutionnels fournissent une demande supplémentaire stable. La croissance de la santé offre aux fournisseurs une opportunité de proposer des commandes de température, une surveillance et un soutien au service en complément des équipements.
Par canal de distribution :
les concessionnaires restent centraux tandis que les ventes directes se développentLes concessionnaires et distributeurs détenaient une part de 76,81 % de la demande de chauffe-eau commerciaux en 2026. Ce canal assure l'accès aux produits, le crédit aux entrepreneurs et la logistique sur chantier via les réseaux locaux de plomberie et de CVC. Il est particulièrement important pour les projets de remplacement standard où une unité défaillante nécessite une livraison rapide. Les hôtels et les hôpitaux peuvent nécessiter un accès le jour même ou le lendemain pour limiter les perturbations des opérations normales. Le modèle de concessionnaire est donc intégré dans l'activité de remplacement de routine. La disponibilité des stocks régionaux reste également un facteur pratique sur le marché des chauffe-eau commerciaux.
Les ventes directes devraient croître à un CAGR de 7,47 % entre 2027 et 2032. Ce canal est plus adapté aux grands campus, aux réseaux hospitaliers et aux groupes hôteliers disposant d'achats centralisés et de spécifications de systèmes complexes. En avril 2025, Rinnai a créé un rôle dédié à la direction commerciale et des opérations distinctes de vente, d'ingénierie et de comptes nationaux. Les fabricants peuvent utiliser les relations directes pour fournir une analyse des coûts du cycle de vie, une surveillance à distance, des contrats de service et de l'ingénierie d'application. L'engagement direct ne supprime pas le rôle des installateurs et des distributeurs, mais il modifie qui influence la spécification. Cette approche est susceptible de se développer là où les projets impliquent des engagements en capital plus importants et des exigences de performance.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de 35,50 % de la demande de chauffe-eau commerciaux en 2026 et devrait croître à un taux de 8,69 % jusqu'en 2032. La Chine dispose d'une base solaire thermique substantielle et reste importante pour la demande d'équipements commerciaux à pompe à chaleur et solaires. L'Alliance stratégique pour l'innovation technologique de l'industrie solaire thermique de Chine a rapporté que la capacité installée solaire thermique en Chine avait atteint 294 GW à mi-2025. La demande sur le marché des chauffe-eau commerciaux dans la région est également soutenue par la construction d'hôtels, d'hôpitaux et de sites institutionnels. La norme d'évaluation des bâtiments verts de Chine influence la sélection des équipements dans les projets visant une meilleure performance énergétique. Le Japon s'oriente vers des cycles de remplacement à plus haute capacité et des modèles de service qui réduisent l'exposition initiale en capital. Les fournisseurs qui combinent l'efficacité des produits, le service localisé et le soutien aux installateurs peuvent bénéficier de l'évaluation par les acheteurs commerciaux des équipements électrifiés.
Amérique du Nord
Le marché des chauffe-eau commerciaux en Amérique du Nord est façonné par la conformité réglementaire et les besoins de remplacement. Les exigences fédérales pour les chauffe-eau commerciaux à gaz ont relevé le seuil d'efficacité pour les nouveaux équipements. Les normes énergétiques non résidentielles 2025 de la Californie ajoutent des exigences pour les chauffe-eau à pompe à chaleur, le chauffage d'appoint et les équipements de piscines et de spas. Les équipements réactifs au réseau deviennent également plus pertinents à mesure que les propriétaires cherchent à gérer la demande d'électricité en pointe. Le Lawrence Berkeley National Laboratory a montré que les commandes de chauffage de l'eau par pompe à chaleur peuvent déplacer une part significative de la consommation d'énergie en dehors des périodes de pointe. Ces considérations de conformité et d'exploitation favorisent les fournisseurs capables de soutenir la sélection des équipements, la mise en service et l'intégration des commandes.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe traverse une transition technologique alors que les pompes à chaleur prennent une place plus importante dans les nouvelles installations de chauffage. L'Association européenne des pompes à chaleur rapporte environ 2,63 millions de pompes à chaleur résidentielles vendues en 2025 dans 16 pays. Le règlement européen sur les gaz fluorés affecte la sélection des réfrigérants, et BDR Thermea a introduit une pompe à chaleur commerciale au R290 capable de délivrer des températures d'eau jusqu'à 80 °C pour les projets de rénovation. Au Moyen-Orient et en Afrique, les hôtels, les centres commerciaux, les salles de sport et les équipements publics peuvent soutenir la demande commerciale, bien que l'économie des projets reste sensible aux coûts d'installation et aux conditions de l'eau. En Amérique du Sud, les systèmes solaires thermiques attirent l'attention, avec une surface de capteurs nouvellement installée au Brésil en hausse de 10,8 % en 2024 et au Mexique de 10 %. Le tableau régional mixte favorise des solutions adaptées au climat local, à l'accès aux combustibles, aux règles sur les réfrigérants et au parc immobilier.
Paysage concurrentiel
Concentration du Marché
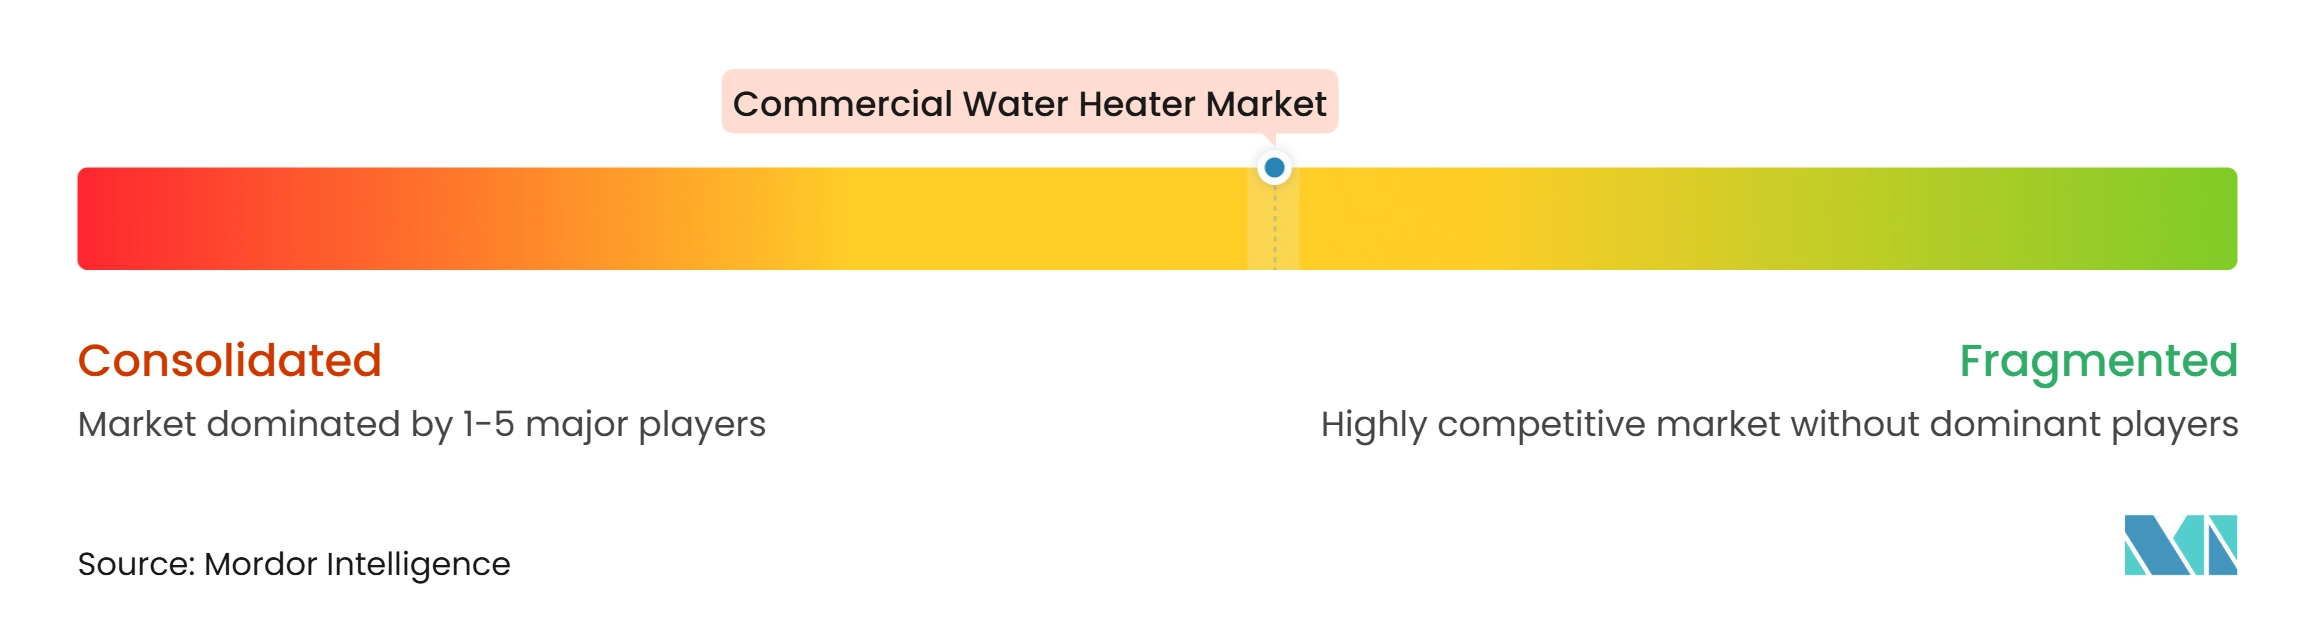
Le marché des chauffe-eau commerciaux reste modérément concentré en dehors des principaux fournisseurs mondiaux car la sélection des produits, les réseaux de service et les spécifications régionales varient considérablement. Le marché des chauffe-eau commerciaux compte des fournisseurs multinationaux établis aux côtés de nombreux concurrents régionaux et spécialisés. A. O. Smith, Rinnai, Bradford White, Ariston, Bosch et Vaillant disposent de larges portefeuilles de produits couvrant les équipements à accumulation, sans réservoir, électriques et à pompe à chaleur. Les fabricants chinois, dont Midea et Haier, sont fortement concurrentiels en Asie-Pacifique grâce à leur échelle et à leurs gammes de pompes à chaleur en expansion. A. O. Smith a déclaré 2 984,2 millions USD de ventes dans le segment Amérique du Nord et 95 millions USD de dépenses en recherche et développement en 2025. Ces dépenses soutiennent le développement de produits dans plusieurs catégories technologiques.
La différenciation technologique est de plus en plus centrée sur le gaz haute efficacité, les pompes à chaleur, les systèmes sans réservoir, les commandes et les solutions de surveillance. En mai 2026, A. O. Smith a lancé le chauffe-eau commercial à condensation Adapt Premium, avec un modèle de 199 000 BTU et une note UEF de 0,95. La gamme commerciale sans réservoir Sensei RX de Rinnai présente une note UEF de 0,98, la mise en service Smart Connect et la connectivité CTA-2045. La pompe à chaleur commerciale R290 de BDR Thermea offre une température d'eau de 80 °C pour les rénovations où les bâtiments plus anciens nécessitent des températures de fonctionnement plus élevées. Ces évolutions montrent comment les fournisseurs se préparent à des exigences d'efficacité plus strictes et à une transition plus large vers les équipements électriques. Les grands fournisseurs peuvent financer les tests de produits, la certification et le soutien aux applications dans plusieurs régions.
Les modèles de distribution et de service constituent un autre domaine concurrentiel sur le marché des chauffe-eau commerciaux. En avril 2026, Rinnai a ouvert une installation de fabrication commerciale et un centre de distribution à Griffin, en Géorgie, pour renforcer l'approvisionnement en produits commerciaux. En avril 2025, Bradford White a acquis Bock Water Heaters et Tank Technology, ajoutant des chauffe-eau commerciaux à fioul et des réservoirs de stockage à grande capacité à son portefeuille. En janvier 2026, A. O. Smith a finalisé l'acquisition pour 470 millions USD afin d'ajouter des capacités de contrôle de la température et du débit de l'eau. Ces actions élargissent l'offre d'équipements et de services disponibles pour les ingénieurs et les comptes nationaux. Les fournisseurs spécialisés de plus petite taille peuvent être concurrentiels en se concentrant sur des applications spécifiques, une réponse rapide et des produits haute performance. L'approche de prédiction de la demande d'Intellihot pour les équipements commerciaux sans réservoir montre également comment les commandes numériques peuvent concurrencer les conceptions conventionnelles à grand stockage.
Leaders du secteur des chauffe-eau commerciaux
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chauffe-eau commerciaux Entreprises couvertes dans ce rapport
- A. O. Smith Corporation
- Rinnai Corporation
- Paloma Rheem Holdings / Rheem
- Midea Group Co., Ltd.
- Ariston Holding N.V.
- Haier Smart Home Co., Ltd.
- Whirlpool Corporation
- NORITZ Corporation
- Daikin Industries, Ltd.
- Gree Electric Appliances Inc. of Zhuhai
- Bradford White Corporation
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Mayekawa Mfg. Co., Ltd.
- Navien Inc.
- Intellihot Inc.
- Showa Manufacturing Co., Ltd.
- Ferroli S.p.A.
- Guangdong Vanward New Electric Co., Ltd.
- STIEBEL ELTRON GmbH & Co. KG
Développements industriels récents dans Marché des chauffe-eau commerciaux
- Septembre 2026 : Rinnai America a élargi sa gamme de chauffe-eau électriques commerciaux à réservoir RCET Series à 54 configurations pour des réservoirs de 50 et 80 gallons, proposant des options de tension de 208 V, 240 V, 277 V et 480 V et des puissances de 12,3 à 36 kW. Les unités monophasées peuvent être converties sur site en triphasé, répondant aux applications de nouvelle construction et de remplacement dans une large gamme de types d'établissements commerciaux. L'expansion élargit considérablement l'offre électrique commerciale de Rinnai alors que le marché des chauffe-eau commerciaux évolue vers le chauffage de l'eau électrifié.
- Août 2026 : Bradford White a lancé les modèles de chauffe-eau commerciaux sans réservoir Infiniti GS et GR à 150 000 BTU/h chacun, certifiés ENERGY STAR et conformes aux normes d'émissions Ultra Low NOx. Les deux modèles supportent une installation intérieure ou extérieure et sont convertibles entre gaz naturel et propane. La variante GR ajoute une pompe de recirculation intégrée qui réduit le gaspillage d'eau et les temps d'attente pour l'eau chaude pour les exploitants de restauration collective et d'hôtellerie.
- Juillet 2026 : Zurn Elkay Water Solutions a annoncé l'acquisition d'Intellihot, une entreprise de chauffe-eau commerciaux sans réservoir desservant les secteurs de la santé, de l'éducation, de l'hôtellerie et d'autres marchés commerciaux. Les ventes nettes d'Intellihot devraient être d'environ 37 millions USD en 2026. La transaction a marqué l'entrée de Zurn Elkay dans le chauffage de l'eau, citant des vents réglementaires favorables et la demande de systèmes sans réservoir haute efficacité.
- Avril 2026 : Le Département de l'énergie des États-Unis a annoncé une discrétion d'application pour les unités fabriquées avant le 6 octobre 2027, afin de retarder l'application des normes d'efficacité thermique révisées pour les chauffe-eau commerciaux à gaz. Les exigences d'efficacité initiales restent légalement en vigueur, et les fabricants qui choisissent de se conformer peuvent continuer à vendre des produits à condensation uniquement.
Portée du rapport mondial sur le marché des chauffe-eau commerciaux
Les chauffe-eau commerciaux sont conçus pour répondre aux besoins en eau chaude à fort volume et en continu des établissements commerciaux et industriels. Le marché des chauffe-eau commerciaux est segmenté par type de produit, source d'énergie, capacité, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en chauffe-eau à accumulation, chauffe-eau instantanés et sans réservoir, et chauffe-eau à pompe à chaleur et hybrides. Par source d'énergie, le marché est segmenté en électrique, gaz naturel et GPL, fioul, solaire et autres sources d'énergie. Par capacité, le marché est segmenté en moins de 500 litres, 500-1 000 litres, 1 000-2 000 litres, 2 000-3 000 litres et plus de 3 000 litres. Par utilisateur final, le marché est segmenté en hôtellerie (hôtels, complexes hôteliers, hébergement), santé (hôpitaux, cliniques, établissements de soins), institutionnel (éducation, bâtiments publics), restauration collective (restaurants, cuisines commerciales), immeubles résidentiels collectifs et commerciaux, et fabrication, blanchisseries et autres établissements. Par canal de distribution, le marché est segmenté en ventes directes et concessionnaires et distributeurs. Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique. Le rapport offre la taille du marché en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Chauffe-eau à accumulation |
| Chauffe-eau instantanés et sans réservoir |
| Chauffe-eau à pompe à chaleur et hybrides |
| Électrique |
| Gaz naturel et GPL |
| Fioul |
| Solaire |
| Autres sources d'énergie |
| Moins de 500 litres |
| 500-1 000 litres |
| 1 000-2 000 litres |
| 2 000-3 000 litres |
| Plus de 3 000 litres |
| Hôtellerie (hôtels, complexes hôteliers, hébergement) |
| Santé (hôpitaux, cliniques, établissements de soins) |
| Institutionnel (éducation, bâtiments publics) |
| Restauration collective (restaurants, cuisines commerciales) |
| Immeubles résidentiels collectifs et commerciaux |
| Fabrication, blanchisseries et autres établissements |
| Ventes directes |
| Concessionnaires et distributeurs |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chauffe-eau à accumulation | |
| Chauffe-eau instantanés et sans réservoir | ||
| Chauffe-eau à pompe à chaleur et hybrides | ||
| Par source d'énergie | Électrique | |
| Gaz naturel et GPL | ||
| Fioul | ||
| Solaire | ||
| Autres sources d'énergie | ||
| Par capacité | Moins de 500 litres | |
| 500-1 000 litres | ||
| 1 000-2 000 litres | ||
| 2 000-3 000 litres | ||
| Plus de 3 000 litres | ||
| Par utilisateur final | Hôtellerie (hôtels, complexes hôteliers, hébergement) | |
| Santé (hôpitaux, cliniques, établissements de soins) | ||
| Institutionnel (éducation, bâtiments publics) | ||
| Restauration collective (restaurants, cuisines commerciales) | ||
| Immeubles résidentiels collectifs et commerciaux | ||
| Fabrication, blanchisseries et autres établissements | ||
| Par canal de distribution | Ventes directes | |
| Concessionnaires et distributeurs | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les chauffe-eau commerciaux ?
Le marché des chauffe-eau commerciaux devrait croître à un CAGR de 6,76 % de 2027 à 2032, pour atteindre 12,77 milliards USD d'ici 2032.
Quelle catégorie de produits de chauffe-eau commerciaux connaît la croissance la plus rapide ?
Les chauffe-eau à pompe à chaleur et hybrides devraient croître à 8,71 % entre 2027 et 2032, soutenus par les règles d'efficacité et l'électrification des bâtiments.
Quelle source d'énergie domine le chauffage de l'eau commercial ?
Les chauffe-eau à pompe à chaleur et hybrides devraient croître à 8,71 % entre 2027 et 2032, soutenus par les règles d'efficacité et l'électrification des bâtiments.
Quelle source d'énergie domine le chauffage de l'eau commercial ?
Les systèmes électriques détenaient 47,34 % de la demande en 2026, tandis que les systèmes solaires devraient croître à 8,52 % jusqu'en 2032.
Pourquoi les établissements de santé augmentent-ils leur demande de chauffe-eau commerciaux ?
La santé devrait croître à 8,14 % jusqu'en 2032 car les hôpitaux ont besoin d'un contrôle fiable de la température et de pratiques de gestion de l'eau pour la prévention de la légionellose.
Qu'est-ce qui stimule la demande de remplacement des chauffe-eau commerciaux ?
Le vieillissement des équipements, les pannes d'équipements, des exigences d'efficacité énergétique plus strictes et le besoin d'eau chaude fiable accélèrent les décisions de remplacement.
Quelle région devrait mener la croissance du marché des chauffe-eau commerciaux ?
L'Asie-Pacifique détenait 35,50 % en 2026 et devrait croître au CAGR régional le plus rapide de 8,69 % jusqu'en 2032.