
Marktgröße und Marktanteil für gewerbliche Warmwasserbereiter
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.20 Milliarden US-Dollar |
| Marktgröße (2032) | 12.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Warmwasserbereiter von Mordor Intelligence
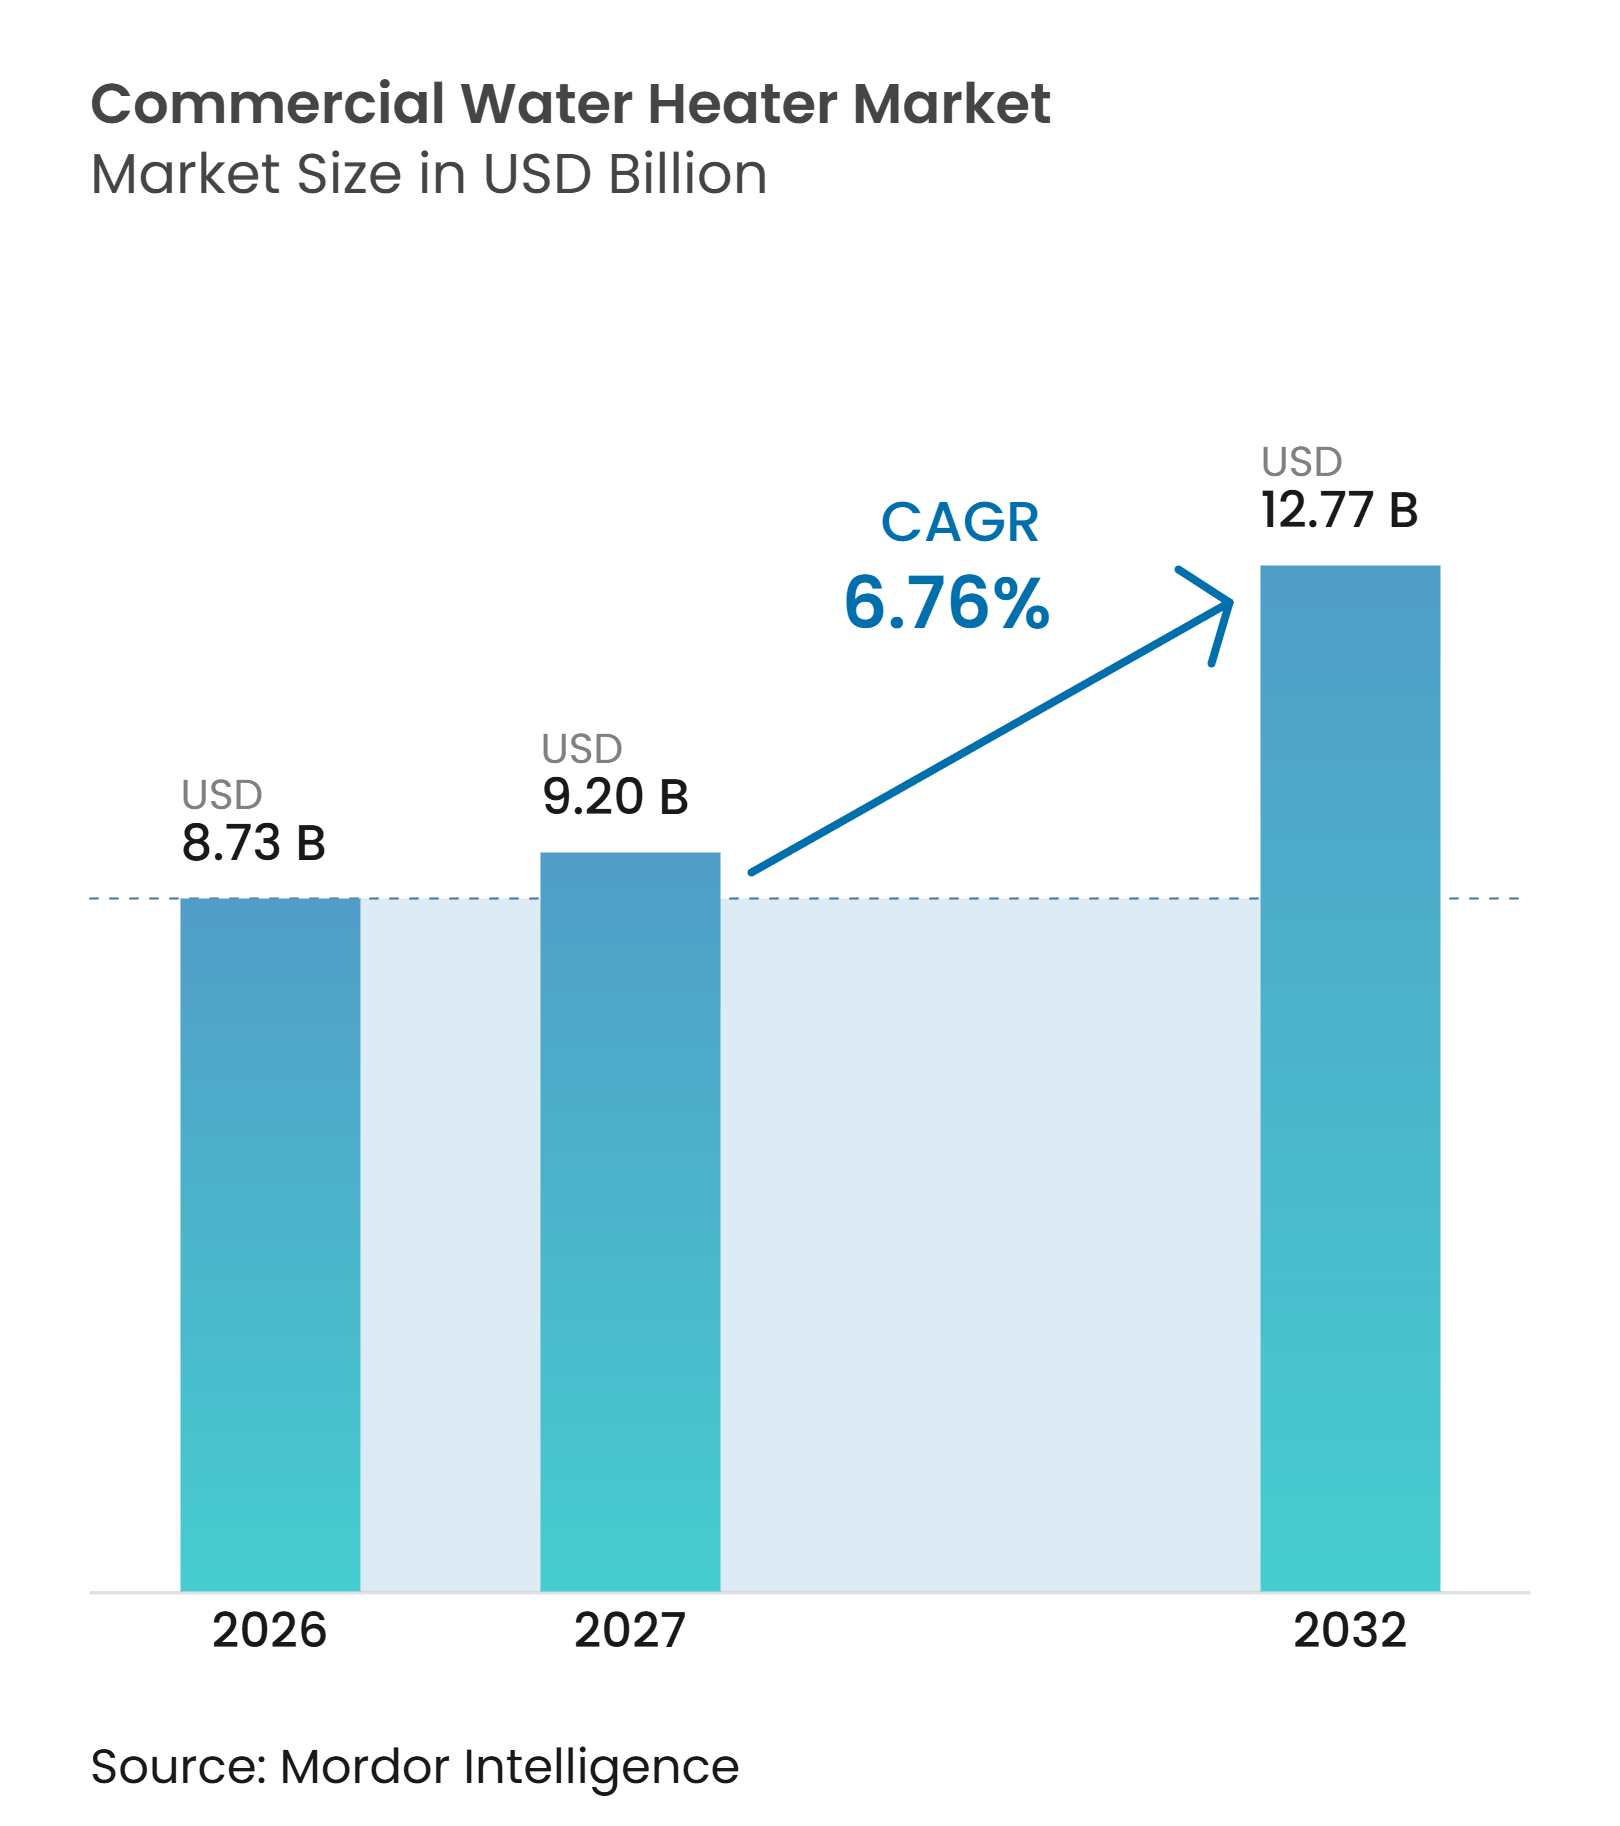
Der Markt für gewerbliche Warmwasserbereiter wurde im Jahr 2026 auf 8,73 Milliarden USD geschätzt, wird für 2027 auf 9,20 Milliarden USD beziffert und soll bis 2032 einen Wert von 12,77 Milliarden USD erreichen, was einem CAGR von 6,76 % im Zeitraum 2027–2032 entspricht. Regulatorische Änderungen, gewerbliche Bautätigkeit und Ersatzbedarf dürften die Nachfrage im Markt für gewerbliche Warmwasserbereiter stützen. Der Wandel hin zu elektrischen, Wärmepumpen-, Hybrid- und Kondensationsgeräten verändert die Planungsweise von Einrichtungen bei Ersatz und Neuinstallationen. Höhere Effizienzanforderungen können Kaufentscheidungen vorziehen, wenn ältere Geräte ausfallen oder das Ende ihrer Nutzungsdauer erreichen. Hersteller reagieren mit breiteren Hocheffizienz-Portfolios, Spezifikationsunterstützung und direktem Engagement bei großen gewerblichen Käufern. Die Chancen sind dort am größten, wo Gebäudeeigentümer eine zuverlässige Warmwasserversorgung, Betriebskosten, Compliance-Anforderungen und verfügbare Installationskapazitäten in Einklang bringen müssen.
Wesentliche Erkenntnisse des Berichts
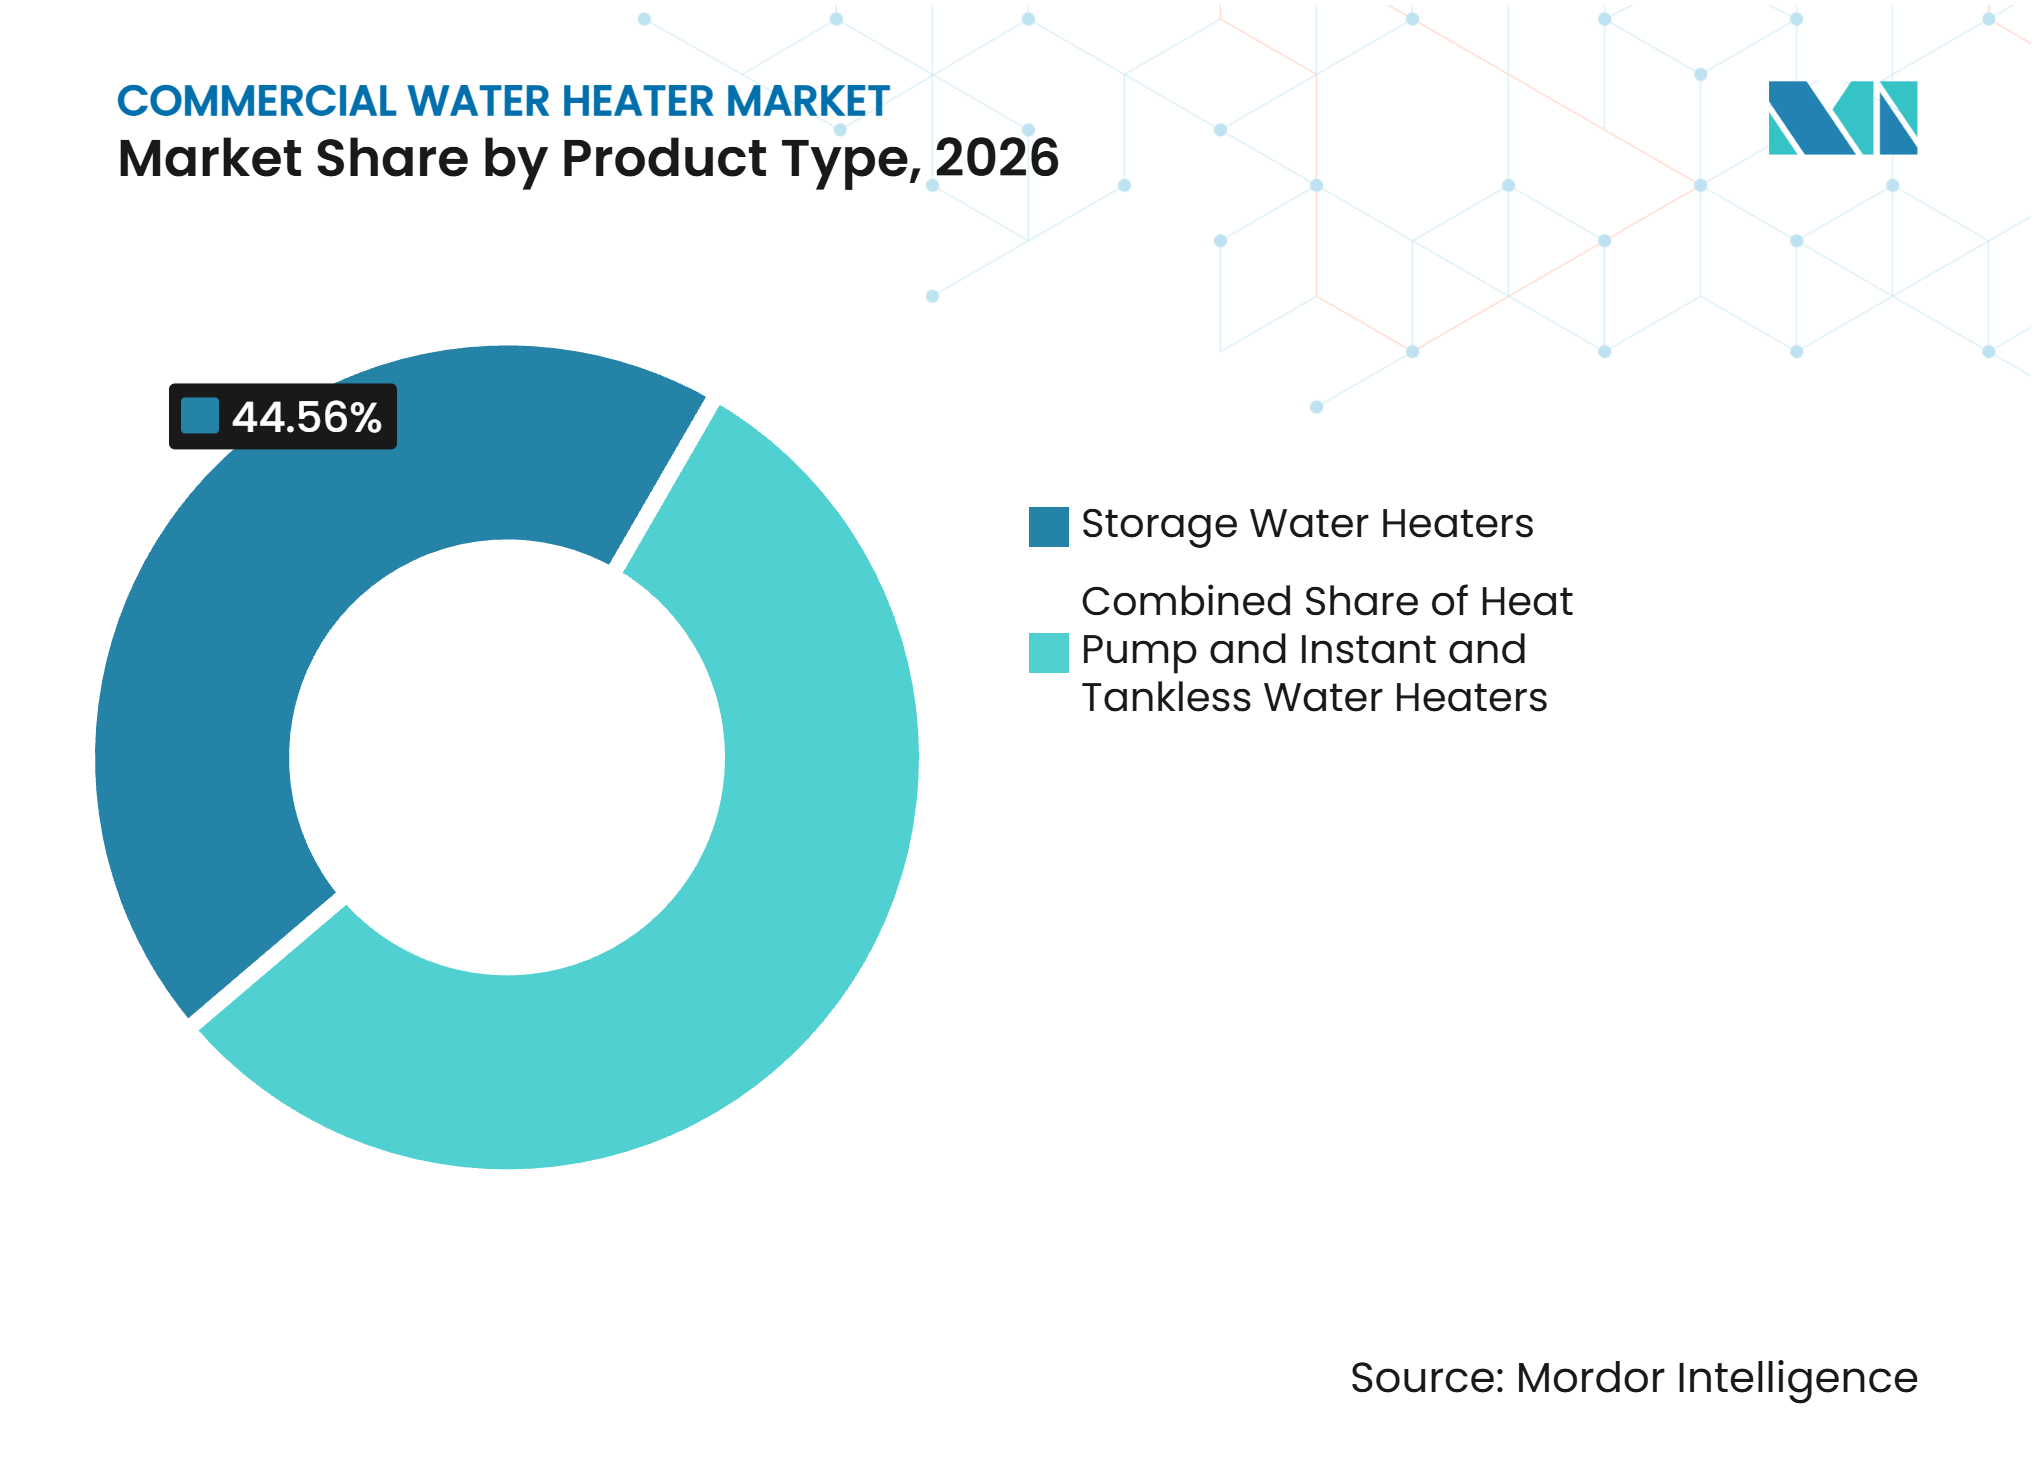
Nach Produkttyp hielten Speicherwarmwasserbereiter im Jahr 2026 einen Marktanteil von 44,56 % an der Nachfrage nach gewerblichen Warmwasserbereitern, während Wärmepumpen- und Hybridwarmwasserbereiter im Zeitraum 2027 bis 2032 mit dem schnellsten CAGR von 8,71 % wachsen sollen.
Nach Energiequelle entfielen auf elektrische Systeme im Jahr 2026 ein Marktanteil von 47,34 % an der Nachfrage nach gewerblichen Warmwasserbereitern, während Solarsysteme im Zeitraum 2027 bis 2032 mit dem schnellsten CAGR von 8,52 % wachsen sollen.
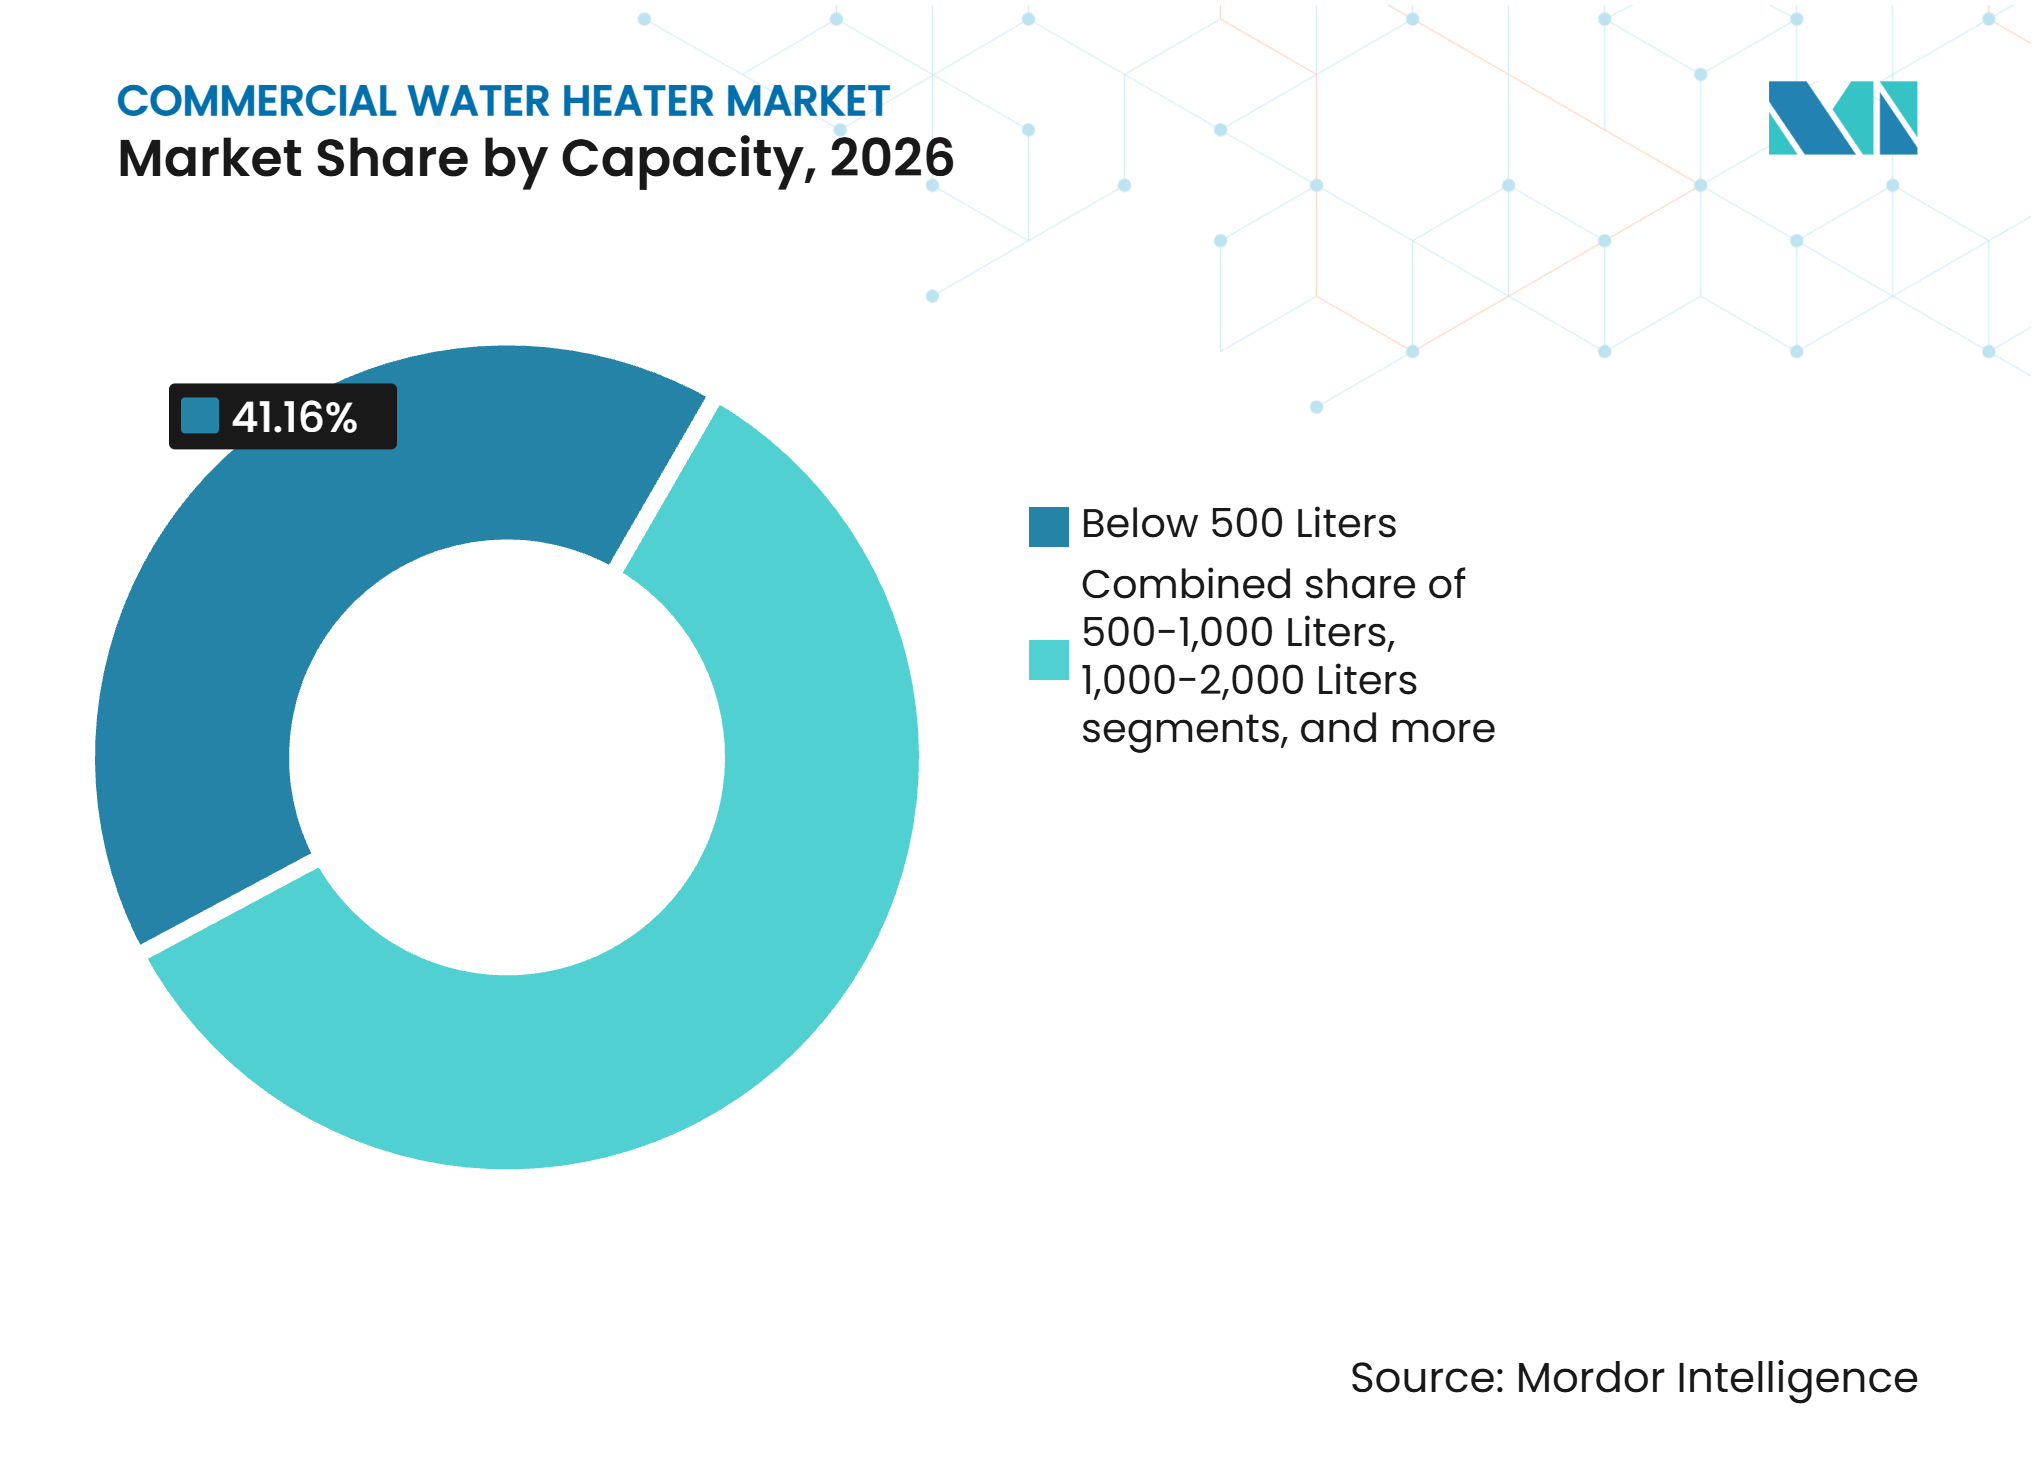
Nach Kapazität hielten Systeme unter 500 Liter im Jahr 2026 einen Marktanteil von 41,16 % an der Nachfrage nach gewerblichen Warmwasserbereitern, während Systeme über 3.000 Liter im Zeitraum 2027 bis 2032 mit dem schnellsten CAGR von 8,33 % wachsen sollen.
Nach Endnutzer hielt das Gastgewerbe im Jahr 2026 einen Marktanteil von 25,05 % an der Nachfrage nach gewerblichen Warmwasserbereitern, während das Gesundheitswesen im Zeitraum 2027 bis 2032 mit dem schnellsten CAGR von 8,14 % wachsen soll.
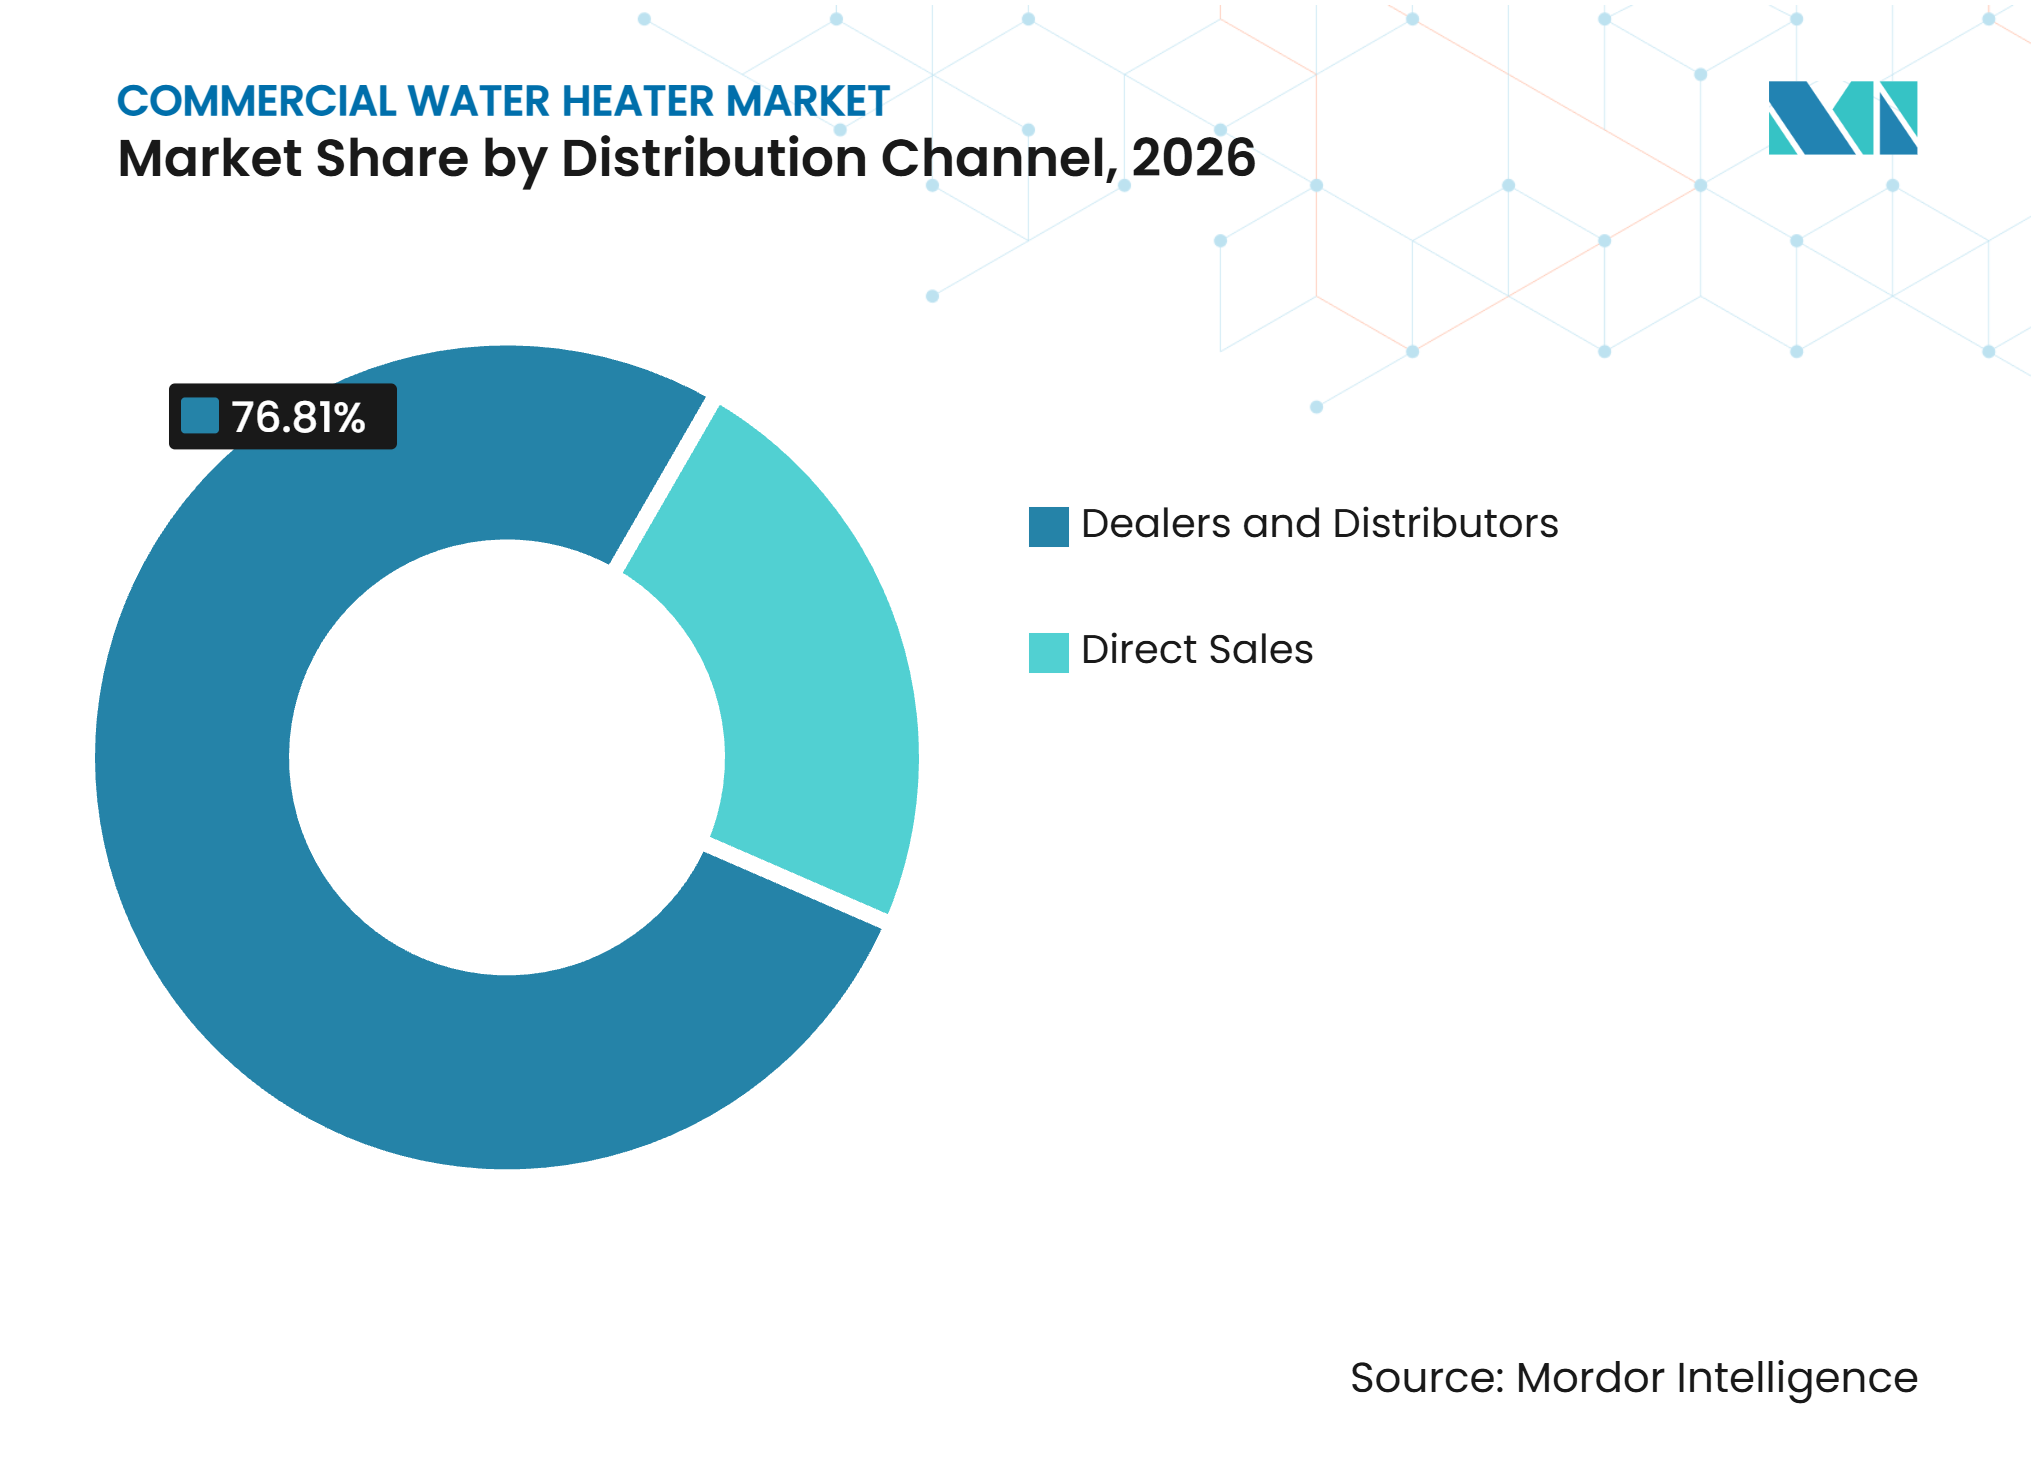
Nach Vertriebskanal hielten Händler und Distributoren im Jahr 2026 einen Marktanteil von 76,81 % an der Nachfrage nach gewerblichen Warmwasserbereitern, während der Direktvertrieb im Zeitraum 2027 bis 2032 mit dem schnellsten CAGR von 7,47 % wachsen soll.
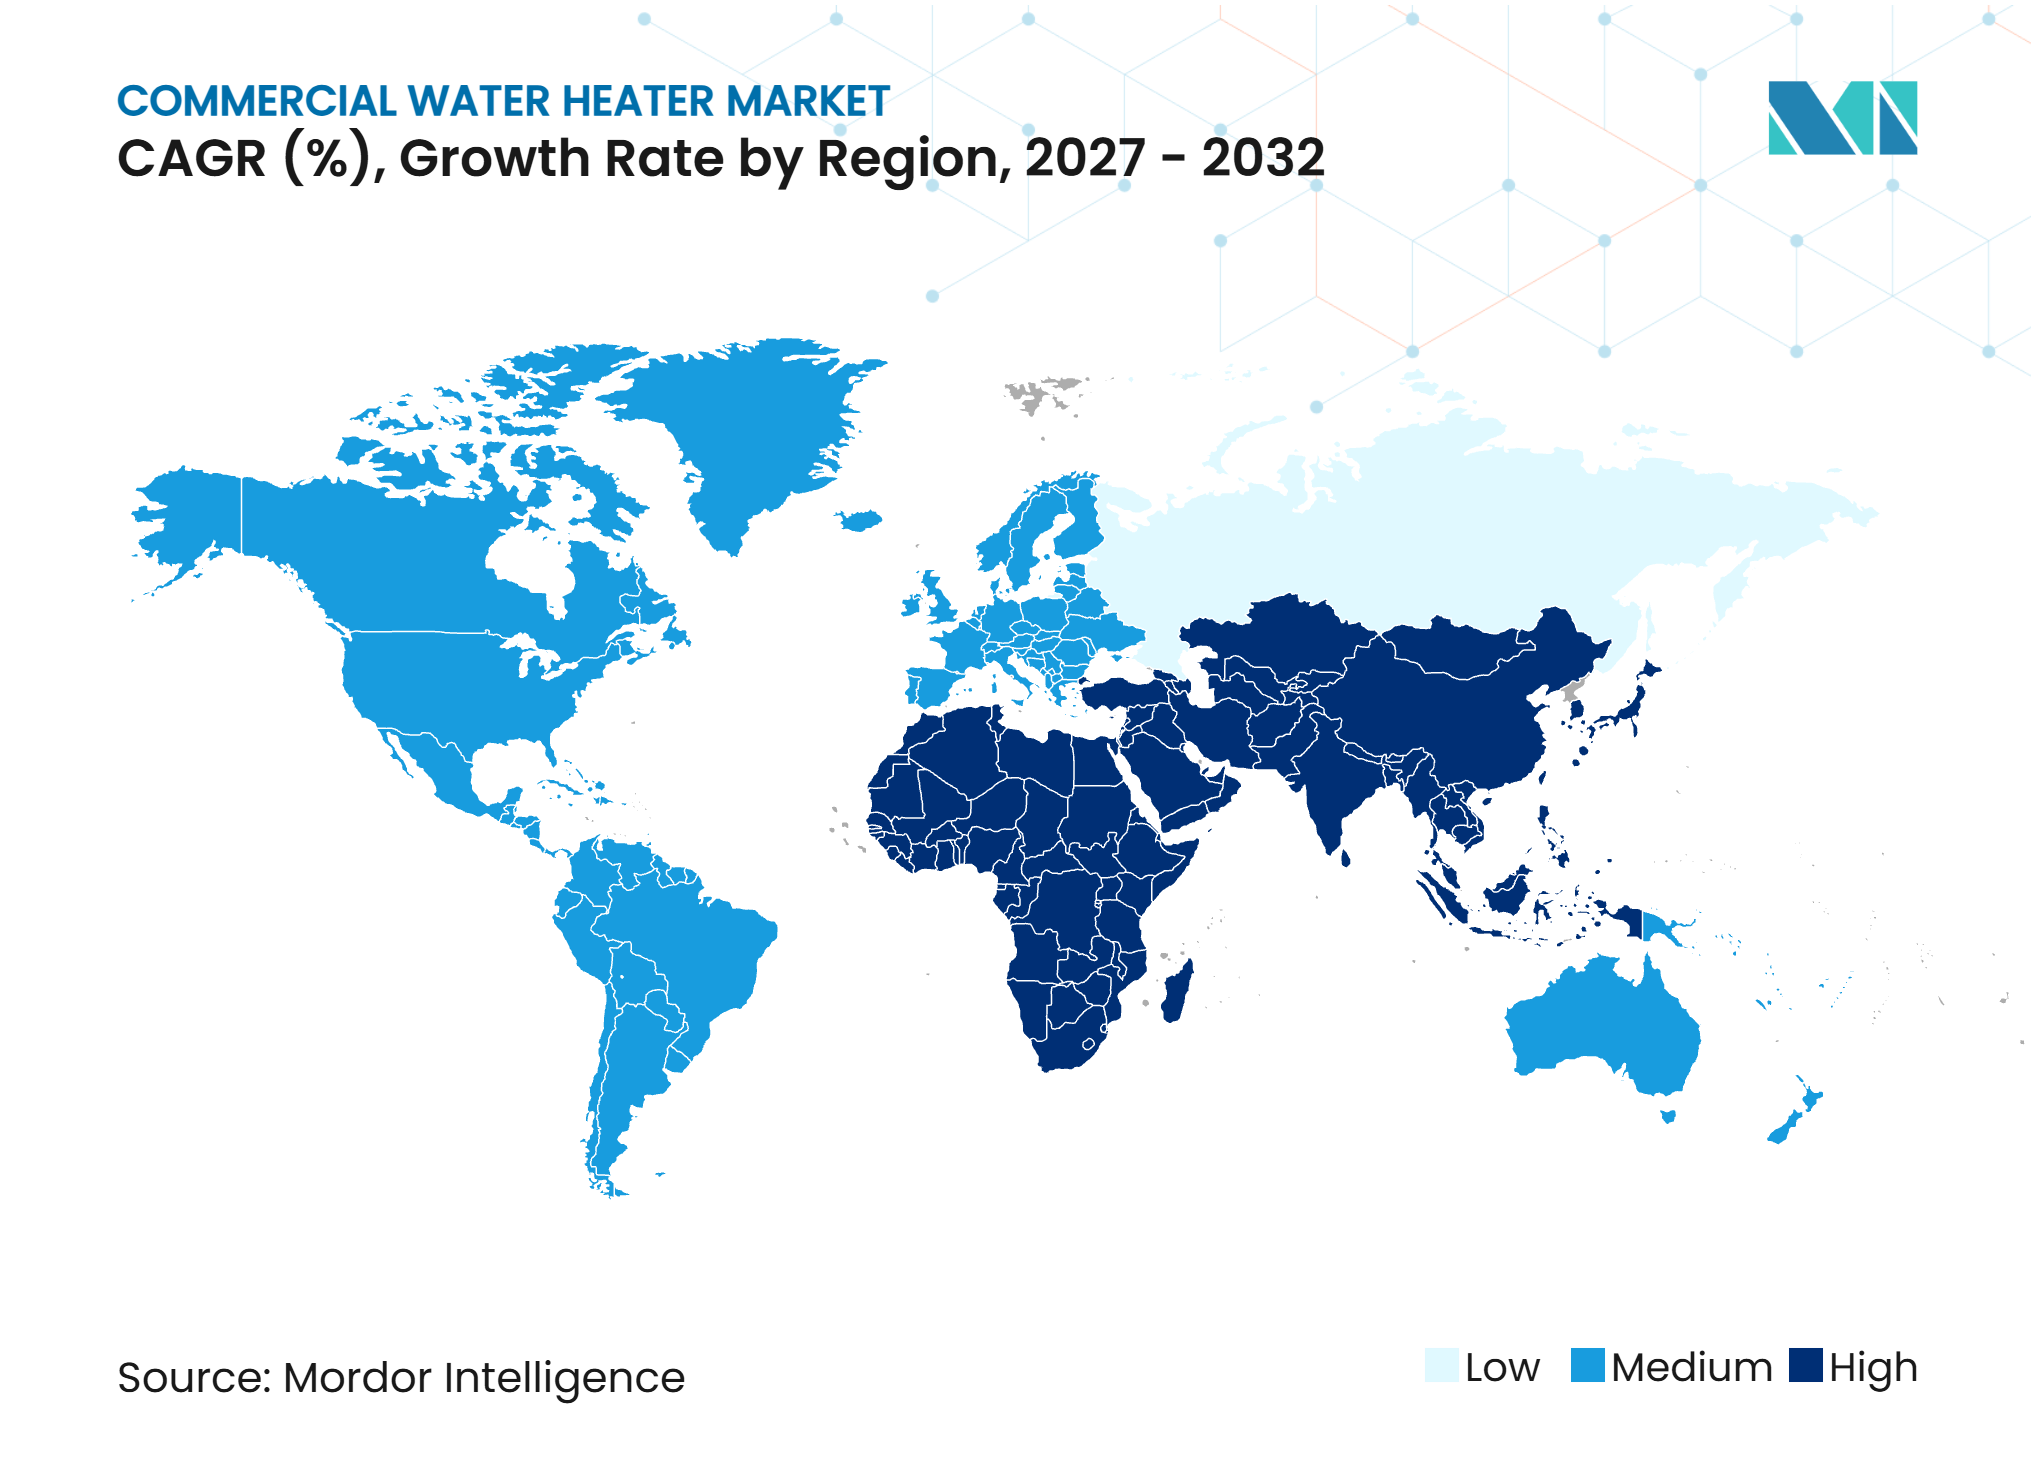
Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 35,50 % an der Nachfrage nach gewerblichen Warmwasserbereitern und soll im Zeitraum 2027 bis 2032 mit dem schnellsten CAGR von 8,69 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion im gewerblichen Bauwesen und in der Hotellerie-Infrastruktur | +1.3% | Global, mit frühen Gewinnen in den Kernmärkten des asiatisch-pazifischen Raums und den Hotelkorridoren des GCC | Mittelfristig (2–4 Jahre) |
| Gewerbliche Energieeffizienzstandards und Dekarbonisierungspolitik | +1.2% | Global, mit der stärksten Compliance-Aktivität in Nordamerika, der Europäischen Union und China | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter gewerblicher Warmwasserbereitungsanlagen | +1.1% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Wärmepumpen- und Hybridsystemen in gewerblichen Einrichtungen | +0.8% | Asiatisch-pazifischer Raum, Nordamerika und Europa, mit aufkommender Einführung bei Nachrüstungen im Gastgewerbe im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Thermische Speicherung und Demand-Response-Erlöse für gewerbliche Gebäude | +0.5% | Nordamerika, mit frühen Aktivitäten in Europa | Langfristig (≥ 4 Jahre) |
| Hoher Warmwasserbedarf aus dem Gesundheitswesen, der Gastronomie und institutionellen Einrichtungen | +0.5% | Global, mit der stärksten Nachfrage im nordamerikanischen Gesundheitswesen und bei institutionellen Entwicklungen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion im gewerblichen Bauwesen und in der Hotellerie-Infrastruktur
Das gewerbliche Bauwesen schafft eine stetige Pipeline für den Markt für gewerbliche Warmwasserbereiter, insbesondere in Hotels, Krankenhäusern, Gastronomiebetrieben und Institutionen. Die Hotelbau-Pipeline der Vereinigten Staaten umfasste Ende des zweiten Quartals 2025 6.280 Projekte und 737.036 Zimmer, und für 2027 wird die Eröffnung von 902 neuen Hotels prognostiziert[1]. Langzeitunterkünfte erfordern eine häufige Nutzung von Warmwasser für Gästezimmer und Küchenzeilen, was die Kapazitätsanforderungen an das System erhöhen kann. Hotels, Gesundheitseinrichtungen, Restaurants und Bildungscampusse benötigen zudem während der täglichen Spitzenlastzeiten einen zuverlässigen Service. Das Gastgewerbe machte 2026 25,05 % der Nachfrage aus, während das Gesundheitswesen bis 2032 mit einer Rate von 8,14 % wachsen soll. Dieser Mix unterstützt sowohl standardmäßige Ersatzgeräte als auch technisch ausgelegte Systeme für Standorte mit hohem Volumen.
Ersatz veralteter gewerblicher Warmwasserbereitungsanlagen
Die Ersatznachfrage bleibt bedeutsam, da viele in den frühen und mittleren Jahren der 2010er-Jahre installierte Systeme eine typische Nutzungsdauer von 10 bis 15 Jahren erreichen. Die Northwest Energy Efficiency Alliance stellte in ihrer Forschung von 2025 fest, dass Geräteausfälle und gesetzliche Anforderungen die Hauptauslöser für den Kauf gewerblicher Warmwasserbereiter waren. Die Vorschriften des US-amerikanischen Energieministeriums für gewerbliche gasbetriebene Geräte legen strengere Effizienzanforderungen fest, die die verfügbaren Ersatzoptionen verändern. Im April 2026 kündigte das Energieministerium Ermessensspielraum bei der Durchsetzung für vor dem 6. Oktober 2027 hergestellte Geräte an, während die Regelung von 2023 weiterhin in Kraft bleibt[1]. Gebäudeeigentümer können daher mit höheren Geräte- und Installationskosten konfrontiert werden, wenn ältere Einheiten ausfallen. Diese Bedingungen machen Produktverfügbarkeit, Auftragnehmerunterstützung und Lebenszykluskosten im Markt für gewerbliche Warmwasserbereiter wichtiger.
Einführung von Wärmepumpen- und Hybridsystemen in gewerblichen Einrichtungen
Wärmepumpen-, Hybrid- und Solarsysteme gewinnen an Aufmerksamkeit, da Gebäudeeigentümer nach geringerem Energieverbrauch und Alternativen zu konventionellen Gasgeräten suchen. Der Markt für gewerbliche Warmwasserbereiter wird durch die LEED-v5-Anforderungen gestützt, die einen kombinierten gewichteten durchschnittlichen Leistungskoeffizienten von mindestens 1,8 für die Warmwasserbereitung in anwendbaren Projekten vorschreiben[3]. ANSI/ASHRAE/IES Standard 90.1-2025 enthält ebenfalls aktualisierte Bestimmungen für gewerbliche Warmwasserbereitungsgeräte und gasbetriebene Wärmepumpen-Warmwasserbereiter. Für Solar wird ein Wachstum von 8,52 % prognostiziert, unterstützt durch das breitere Interesse an solarthermischer Kapazität für institutionelle und gewerbliche Zwecke. Das IEA-Programm für Solarheizung und -kühlung verzeichnete im Jahr 2024 weltweit 17,8 GW neu installierter Solarwärmekapazität, was 14 % unter dem Vorjahr lag. Die Einführung hängt weiterhin von den Standortbedingungen, dem verfügbaren Kapital, den Strompreisen und der Fähigkeit lokaler Auftragnehmer ab, diese Systeme zu planen und in Betrieb zu nehmen.
Thermische Speicherung und Demand-Response-Erlöse für gewerbliche Gebäude
Gewerbliche Einrichtungen können Warmwasserbereitung als flexible thermische Last nutzen, wenn Gerätesteuerungen auf Preissignale der Versorgungsunternehmen und Phasen der Netzbelastung reagieren. Demonstrationen des Lawrence Berkeley National Laboratory ergaben, dass Lastverschiebungssteuerungen je nach Tarifstruktur 29 % bis 54 % des Energieverbrauchs von Wärmepumpen-Warmwasserbereitern aus Spitzenlastzeiten verlagerten[4]. Der Markt für gewerbliche Warmwasserbereiter kann davon profitieren, wenn diese Betriebsflexibilität die Projektökonomie für Hotels, Campusse und Gesundheitseinrichtungen verbessert. Thermische Speicherung kann Einrichtungen auch dabei helfen, die Warmwasserverfügbarkeit aufrechtzuerhalten und gleichzeitig den gleichzeitigen Strombedarf zu reduzieren. Das Wertversprechen ist dort am stärksten, wo Versorgungsunternehmen Demand-Response-Programme oder zeitvariable Tarife anbieten. Eine breitere Einführung wird von der Steuerungsintegration, dem Vertrauen der Eigentümer und einer klaren Messung der Einsparungen abhängen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten für hocheffiziente Systeme | -0.7% | Global, mit der höchsten Exposition in nachrüstungsintensiven gewerblichen Gebäudebeständen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Installationskomplexität und Mangel an qualifizierten gewerblichen Auftragnehmern | -0.5% | Nordamerika und Europa, mit einem aufkommenden Engpass in den schnell wachsenden Märkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Wasserqualität, Kalkablagerungen und Korrosionsrisiko in stark genutzten Einrichtungen | -0.3% | Naher Osten und Afrika sowie Gebiete mit hartem Wasser in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Auslegung für Spitzenlast und Redundanzanforderungen für unternehmenskritische Standorte | -0.2% | Global, mit der größten Relevanz für Krankenhausgelände und große Hotelkomplexe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiten für hocheffiziente Systeme
Hohe Anfangsinvestitionen können die Einführung von Wärmepumpen-, Hybrid- und Kondensationssystemen in bestehenden gewerblichen Gebäuden einschränken. Projekte können elektrische Aufrüstungen, Bauarbeiten, Belüftungsänderungen oder Modifikationen am bestehenden Wasserverteilungssystem erfordern. Das CalNEXT-Pilotprojekt stellte fest, dass die Installationskosten je nach Standortbedingungen, Gerätekomplexität und vorhandener Warmwasserbereiterkonfiguration variierten. Kleinere Hotels, Restaurants und Kliniken priorisieren möglicherweise die niedrigsten Anfangskosten, wenn Geräte unerwartet ausfallen. Wasserqualität, Kalkablagerungen und Korrosion können den Wartungsaufwand in stark genutzten Einrichtungen erhöhen. Krankenhausgelände und große Hotels müssen zudem für Redundanz und Spitzenlastkapazität aufkommen, um einen kontinuierlichen Betrieb zu gewährleisten.
Installationskomplexität und Mangel an qualifizierten gewerblichen Auftragnehmern
Große Wärmepumpensysteme, Kondensationskessel-Kaskaden und Solar-Hybrid-Installationen erfordern Kenntnisse in Planung, Hydraulik, Steuerung und Inbetriebnahme. Die NEEA berichtete, dass Auftragnehmer und Entscheidungsträger besorgt über unbekannte Installationsanforderungen für Wärmepumpenanwendungen mit hohem Bedarf oder Zirkulation waren. Ein begrenzter Pool qualifizierter Auftragnehmer kann Projekte verzögern und die Installationskosten im Markt für gewerbliche Warmwasserbereiter erhöhen. Das Problem ist in kleineren Standorten akuter, wo spezialisiertes mechanisches Fachwissen auf wenige Unternehmen konzentriert ist. Einrichtungsbetreiber von Krankenhäusern, Hotels und anderen kritischen Standorten können unbekannte Designs meiden, wenn die Betriebszuverlässigkeit unsicher ist. Schulungen, standardisierte Systemdesigns und stärkere Herstellerunterstützung können diese Hürde im Laufe der Zeit verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Speicherwarmwasserbereiter behalten eine breite installierte BasisSpeicherwarmwasserbereiter hielten 2026 einen Anteil von 44,56 % an der Nachfrage nach gewerblichen Warmwasserbereitern. Ihre Position spiegelt zuverlässige Leistung in Hochvolumenanwendungen, eine breite Kapazitätsspanne und die Vertrautheit bei Ingenieuren und Installateuren wider. Große Speicherkonfigurationen können Krankenhäuser, Campusse, Hotels und andere Standorte mit anhaltendem Bedarf versorgen. Betreiber in kritischen Umgebungen priorisieren bei der Auswahl eines Ersatzsystems oft die Betriebskontinuität. Durchlauf- und Durchlauferhitzereinheiten bleiben für Gastronomiebetriebe und kleinere gewerbliche Standorte relevant, wo der Platz begrenzt ist. Rinnai verlängerte 2025 die Garantien für seine gewerbliche Durchlauferhitzerserie auf 12 Jahre, was das wahrgenommene Lebenszyklusrisiko für Durchlauferhitzerinstallationen reduzieren kann.
Wärmepumpen- und Hybridwarmwasserbereiter sollen zwischen 2027 und 2032 mit einer Rate von 8,71 % wachsen. Die Marktgröße für gewerbliche Warmwasserbereiter in dieser Kategorie profitiert von strengeren Effizienzerwartungen und dem Interesse an Elektrifizierung. A. O. Smith erweiterte 2025 seine gewerbliche VERITUS-Luftwärmepumpenlinie und fügte gleichzeitig das Kondensationsgas-Produkt Cyclone Flex hinzu. Dieses Produktmix gibt gewerblichen Käufern Geräteoptionen während des Übergangs von nicht-kondensierenden Gassystemen zu elektrischen Alternativen. LEED v5 legt größeren Wert auf die Effizienz der Warmwasserbereitung in qualifizierenden Projekten. Die Produktwahl wird weiterhin von Bedarfsmustern, verfügbarer elektrischer Kapazität und lokaler Installationskompetenz abhängen.



Nach Energiequelle:
Elektrische Systeme führen, während Solar an Dynamik gewinntElektrische Systeme hielten 2026 einen Anteil von 47,34 % an der Nachfrage nach gewerblichen Warmwasserbereitern. Ihre Führungsposition spiegelt die Kompatibilität mit Wärmepumpenkonfigurationen und einen einfacheren Weg zur Gebäudeelektrifizierung wider. Elektrische Speichereinheiten haben auch eine andere regulatorische Position als gasbetriebene Speichergeräte im Rahmen des bundesstaatlichen Effizienzrahmens. Erdgas und Flüssiggas versorgen weiterhin gewerbliche Immobilien an Standorten mit etablierter Gasinfrastruktur und günstigen Kraftstoffkosten. Höhere Effizienzanforderungen für gasbetriebene Speichergeräte erhöhen jedoch die Technologiehürde für Neuinstallationen. Der Markt für gewerbliche Warmwasserbereiter wird gemischt bleiben, da die Kraftstoffverfügbarkeit und die Gebäudeinfrastruktur regional stark variieren.
Solarsysteme sollen bis 2032 mit einem CAGR von 8,52 % wachsen. Das IEA-Programm für Solarheizung und -kühlung meldete 2024 106 in Betrieb genommene Solarwärmeanlagen für industrielle Prozesse, mit einem Anstieg der damit verbundenen Kapazität um 28 % gegenüber dem Vorjahr. Solarthermische Anwendungen können gewerbliche Einrichtungen unterstützen, wo Dachfläche, Sonneneinstrahlung und Warmwasserbedarf übereinstimmen. China bleibt für die globale Solarthermie-Lieferbasis und für die Nachfrage nach Ingenieur- und Institutionsprojekten wichtig. Ölbetriebene und andere Quellen behalten Nischenrollen, wo der Netz- oder Gaszugang begrenzt ist. Ihr langfristiger Ausblick ist begrenzter, da Elektrifizierung und hocheffizientere Lösungen Investitionen anziehen.
Nach Kapazität:
Kleinere Systeme führen beim Volumen, während größere Systeme schneller wachsenSysteme unter 500 Liter machten 2026 einen Anteil von 41,16 % an der Nachfrage nach gewerblichen Warmwasserbereitern aus. Diese Kategorie bedient die große Anzahl von Restaurants, Boutiquehotels, ambulanten Kliniken, Bildungseinrichtungen und Einzelhandelsstandorten. Käufer in diesen Umgebungen sind oft preissensibel und treffen Entscheidungen möglicherweise nach einem Geräteausfall. Standardkonfigurationen und etablierte Händlernetzwerke erleichtern den Ersatz für diese Kunden. Die Bereiche 500 bis 1.000 Liter und 1.000 bis 2.000 Liter bedienen Vollservicehotels und mittelgroße Krankenhäuser. Mit zunehmender Kapazität werden Systemdesign und Auftragnehmer-Spezifikation für die Kaufentscheidung wichtiger.
Systeme über 3.000 Liter sollen bis 2032 einen CAGR von 8,33 % verzeichnen. Ihre Nachfrage ist mit großen Krankenhausgeländen, Kongresshotels und institutionellen Einrichtungen verbunden, die zentrale Anlagendesigns verwenden. Diese Projekte nutzen zunehmend mehrere Einheiten in Kaskade, um Kapazität bereitzustellen und das Risiko eines einzelnen Geräteausfalls zu reduzieren. Eine Studie aus dem Jahr 2025 in der Zeitschrift Water berichtete, dass ein intelligentes Zirkulationsmanagement in einem großen Krankenhaus den täglichen elektrischen Energieverbrauch um 68,6 % reduzierte und gleichzeitig die Wassersicherheitsanforderungen erfüllte. Solche Ergebnisse unterstreichen den Wert von Steuerungen bei Hochkapazitätsinstallationen. Die Marktgröße für gewerbliche Warmwasserbereiter bei diesen Projekten wird daher sowohl durch Zuverlässigkeitsanforderungen als auch durch die Gesamtkapazität geprägt.

Nach Endnutzer:
Gastgewerbe verankert die Nachfrage, während das Gesundheitswesen expandiertDas Gastgewerbe hielt 2026 einen Anteil von 25,05 % an der Nachfrage nach gewerblichen Warmwasserbereitern. Hotels und Resorts benötigen eine konsistente Warmwasserversorgung für Gästezimmer, Küchen, Wäschereibetriebe und Gemeinschaftsbereiche. Die Hotelbau-Pipeline der Vereinigten Staaten zeigt, dass die künftige Nachfrage verschiedene Immobilientypen wie Upper-Midscale, Upscale und andere umfasst. Renovierungen und Markenumwandlungen können ebenfalls Wasseranlageaufrüstungen erfordern, auch wenn keine neuen Zimmer hinzugefügt werden. Hotelleriebetreiber balancieren oft Gästeerlebnis, Energieverbrauch, Platzbeschränkungen und Servicekontinuität. Diese Anforderungen unterstützen sowohl Speichersysteme als auch technisch ausgelegte Hybridkonfigurationen.
Das Gesundheitswesen soll bis 2032 mit einer Rate von 8,14 % wachsen. Krankenhäuser und Pflegeeinrichtungen haben strenge Anforderungen an Warmwassertemperatur und Wassermanagement, was die Nachfrage nach automatisierten und überwachten Systemen schafft. Die britische Gesundheits- und Sicherheitsbehörde gibt an, dass Warmwasser bei 60 °C oder darüber gespeichert und innerhalb von 1 Minute an den Entnahmestellen bei 50 °C oder darüber verteilt werden sollte, um das Legionellenrisiko zu kontrollieren. Die US-amerikanischen Zentren für Seuchenkontrolle und -prävention legen ebenfalls Wassermanagementmaßnahmen für Trinkwassersysteme fest. Fertigung, Wäschereien, Mehrfamilienhäuser, Gastronomiebetriebe und institutionelle Nutzer bieten stabile zusätzliche Nachfrage. Das Wachstum im Gesundheitswesen gibt Lieferanten die Möglichkeit, Temperatursteuerungen, Überwachung und Serviceunterstützung neben Geräten anzubieten.
Nach Vertriebskanal:
Händler bleiben zentral, während der Direktvertrieb expandiertHändler und Distributoren hielten 2026 einen Anteil von 76,81 % an der Nachfrage nach gewerblichen Warmwasserbereitern. Dieser Kanal bietet Produktzugang, Auftragnehmerkredit und Baustellenlogistik über lokale Sanitär- und HLK-Netzwerke. Er ist besonders wichtig für standardmäßige Ersatzprojekte, bei denen eine defekte Einheit schnell geliefert werden muss. Hotels und Krankenhäuser benötigen möglicherweise einen Zugang am selben oder nächsten Tag, um Störungen des normalen Betriebs zu begrenzen. Das Händlermodell ist daher in der routinemäßigen Ersatzaktivität verankert. Die regionale Lagerverfügbarkeit bleibt ebenfalls ein praktischer Faktor im Markt für gewerbliche Warmwasserbereiter.
Der Direktvertrieb soll zwischen 2027 und 2032 mit einem CAGR von 7,47 % wachsen. Dieser Kanal eignet sich besser für große Campusse, Krankenhausnetzwerke und Hotelgruppen mit zentralisierter Beschaffung und komplexen Systemspezifikationen. Im April 2025 schuf Rinnai eine dedizierte gewerbliche Führungsrolle sowie separate Vertriebs-, Ingenieur- und Großkundenoperationen. Hersteller können direkte Beziehungen nutzen, um Lebenszykluskosten-Analysen, Fernüberwachung, Servicevereinbarungen und Anwendungstechnik bereitzustellen. Direktes Engagement ersetzt nicht die Rolle von Installateuren und Distributoren, verändert aber, wer die Spezifikation beeinflusst. Dieser Ansatz wird voraussichtlich dort wachsen, wo Projekte größere Kapitalverpflichtungen und Leistungsanforderungen beinhalten.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt 2026 einen Anteil von 35,50 % an der Nachfrage nach gewerblichen Warmwasserbereitern und soll bis 2032 mit einer Rate von 8,69 % wachsen. China verfügt über eine erhebliche Solarthermie-Basis und bleibt für die Nachfrage nach gewerblichen Wärmepumpen- und Solargeräten wichtig. Die China Solar Thermal Industry Technology Innovation Strategic Alliance berichtete, dass die installierte Solarthermiekapazität in China bis Mitte 2025 294 GW erreichte. Die Nachfrage im Markt für gewerbliche Warmwasserbereiter in der Region wird auch durch den Bau von Hotels, Krankenhäusern und institutionellen Standorten gestützt. Chinas Standard für die Bewertung grüner Gebäude beeinflusst die Geräteauswahl in Projekten, die eine verbesserte Energieleistung anstreben. Japan bewegt sich in Richtung höherer Kapazitätsersatzzyklen und Servicemodelle, die die anfängliche Kapitalbelastung senken. Lieferanten, die Produkteffizienz, lokalisiertem Service und Installationsunterstützung kombinieren, können profitieren, wenn gewerbliche Käufer elektrifizierte Geräte bewerten.
Nordamerika
Der Markt für gewerbliche Warmwasserbereiter in Nordamerika wird durch regulatorische Compliance und Ersatzbedarf geprägt. Bundesanforderungen für gewerbliche gasbetriebene Warmwasserbereiter haben die Effizienzschwelle für neue Geräte angehoben. Kaliforniens Energiestandards für Nichtwohngebäude von 2025 fügen Anforderungen für Wärmepumpen-Warmwasserbereiter, Reserveheizung sowie Pool- und Spa-Geräte hinzu. Netzreaktive Geräte werden ebenfalls relevanter, da Eigentümer den Spitzenstromverbrauch managen möchten. Das Lawrence Berkeley National Laboratory hat gezeigt, dass Wärmepumpen-Warmwasserheizungssteuerungen einen wesentlichen Anteil des Energieverbrauchs aus Spitzenlastzeiten verlagern können. Diese Compliance- und Betriebsüberlegungen begünstigen Lieferanten, die Geräteauswahl, Inbetriebnahme und Steuerungsintegration unterstützen können.
Europa, Naher Osten und Afrika sowie Südamerika
Europa durchläuft einen Technologiewandel, da Wärmepumpen eine größere Rolle bei neuen Heizungsinstallationen übernehmen. Der Europäische Wärmepumpenverband berichtet von rund 2,63 Millionen verkauften Wohngebäude-Wärmepumpen im Jahr 2025 in 16 Ländern. Die EU-F-Gas-Verordnung beeinflusst die Kältemittelauswahl, und BDR Thermea führte eine gewerbliche R290-Wärmepumpe ein, die für Nachrüstprojekte Wassertemperaturen bis zu 80 °C liefern kann. Im Nahen Osten und Afrika können Hotels, Einkaufszentren, Fitnessstudios und öffentliche Einrichtungen die gewerbliche Nachfrage stützen, obwohl die Projektökonomie empfindlich gegenüber Installationskosten und Wasserbedingungen bleibt. In Südamerika gewinnen Solarthermiesysteme an Aufmerksamkeit, wobei die neu installierte Kollektorfläche in Brasilien 2024 um 10,8 % und in Mexiko um 10 % gestiegen ist. Das gemischte regionale Bild begünstigt Lösungen, die auf lokales Klima, Kraftstoffzugang, Kältemittelvorschriften und Gebäudebestand zugeschnitten sind.
Wettbewerbslandschaft
Marktkonzentration
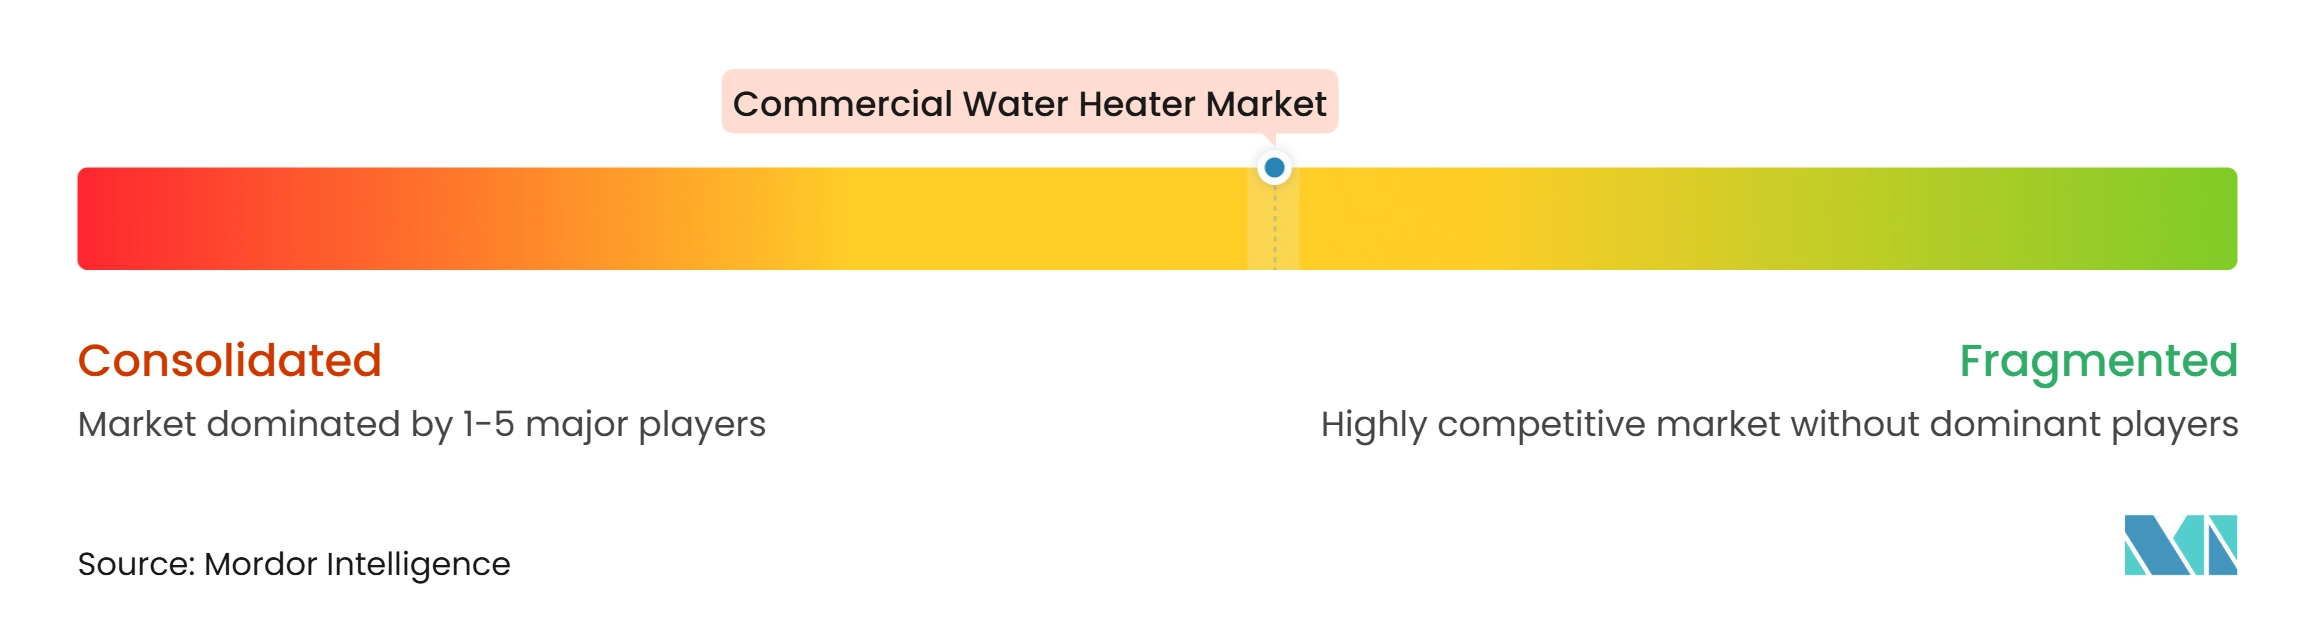
Der Markt für gewerbliche Warmwasserbereiter ist außerhalb der führenden globalen Lieferanten mäßig konzentriert, da Produktauswahl, Servicenetzwerke und regionale Spezifikationen stark variieren. Der Markt für gewerbliche Warmwasserbereiter hat etablierte multinationale Lieferanten neben vielen regionalen und spezialisierten Wettbewerbern. A. O. Smith, Rinnai, Bradford White, Ariston, Bosch und Vaillant verfügen über breite Produktportfolios in den Bereichen Speicher-, Durchlauf-, Elektro- und Wärmepumpengeräte. Chinesische Hersteller, darunter Midea und Haier, konkurrieren im asiatisch-pazifischen Raum stark mit Skalierung und erweiterten Wärmepumpensortimenten. A. O. Smith meldete 2025 einen Umsatz im nordamerikanischen Segment von 2.984,2 Millionen USD und Forschungs- und Entwicklungsausgaben von 95 Millionen USD. Diese Ausgaben unterstützen die Produktentwicklung in mehreren Technologiekategorien.
Die technologische Differenzierung konzentriert sich zunehmend auf hocheffizientes Gas, Wärmepumpen, Durchlauferhitzer, Steuerungen und Überwachungslösungen. Im Mai 2026 brachte A. O. Smith den Adapt Premium Kondensations-Gewerbewarmwasserbereiter mit einem 199.000-BTU-Modell und einer UEF-Bewertung von 0,95 auf den Markt. Rinnais Sensei-RX-Gewerbedurchlauferhitzerserie verfügt über eine UEF-Bewertung von 0,98, Smart-Connect-Inbetriebnahme und CTA-2045-Konnektivität. BDR Thermeas R290-Gewerbewärmepumpe bietet eine Wassertemperatur von 80 °C für Nachrüstungen, bei denen ältere Gebäude höhere Betriebstemperaturen benötigen. Diese Schritte zeigen, wie Lieferanten sich auf strengere Effizienzanforderungen und eine breitere Bewegung hin zu elektrischen Geräten vorbereiten. Größere Lieferanten können Produkttests, Zertifizierungen und Anwendungsunterstützung in mehreren Regionen finanzieren.
Vertriebs- und Servicemodelle sind ein weiterer Wettbewerbsbereich im Markt für gewerbliche Warmwasserbereiter. Im April 2026 eröffnete Rinnai eine gewerbliche Fertigungsanlage und ein Vertriebszentrum in Griffin, Georgia, um die Versorgung mit gewerblichen Produkten zu stärken. Im April 2025 erwarb Bradford White Bock Water Heaters und Tank Technology und fügte damit ölbetriebene gewerbliche Warmwasserbereiter und Großkapazitätsspeichertanks zu seinem Portfolio hinzu. Im Januar 2026 schloss A. O. Smith die Akquisition für 470 Millionen USD ab, um Wassertemperatur- und Durchflussregelungsfähigkeiten hinzuzufügen. Diese Maßnahmen erweitern das Geräte- und Serviceangebot für Ingenieure und Großkunden. Kleinere Spezialanbieter können durch die Fokussierung auf spezifische Anwendungen, schnelle Reaktion und Hochleistungsprodukte konkurrieren. Intellihots Nachfrageprognoseansatz für gewerbliche Durchlauferhitzergeräte zeigt auch, wie digitale Steuerungen konventionelle Großspeicherdesigns herausfordern können.
Marktführer in der Branche für gewerbliche Warmwasserbereiter
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Warmwasserbereiter Unternehmen in diesem Bericht
- A. O. Smith Corporation
- Rinnai Corporation
- Paloma Rheem Holdings / Rheem
- Midea Group Co., Ltd.
- Ariston Holding N.V.
- Haier Smart Home Co., Ltd.
- Whirlpool Corporation
- NORITZ Corporation
- Daikin Industries, Ltd.
- Gree Electric Appliances Inc. of Zhuhai
- Bradford White Corporation
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Mayekawa Mfg. Co., Ltd.
- Navien Inc.
- Intellihot Inc.
- Showa Manufacturing Co., Ltd.
- Ferroli S.p.A.
- Guangdong Vanward New Electric Co., Ltd.
- STIEBEL ELTRON GmbH & Co. KG
Neueste Industrielle Entwicklungen in Markt für gewerbliche Warmwasserbereiter
- September 2026: Rinnai America erweiterte seine RCET-Serie gewerblicher elektrischer Speicherwarmwasserbereiter auf 54 Konfigurationen in 50- und 80-Gallonen-Tankgrößen und bietet Spannungsoptionen von 208 V, 240 V, 277 V und 480 V sowie Eingangsleistungen von 12,3 bis 36 kW. Einphasige Einheiten können vor Ort auf Dreiphasenbetrieb umgerüstet werden, was sowohl Neubauten als auch Ersatzanwendungen in einem breiten Spektrum gewerblicher Einrichtungstypen abdeckt. Die Erweiterung verbreitert Rinnais gewerbliches Elektroangebot erheblich, während der Markt für gewerbliche Warmwasserbereiter auf elektrifizierte Warmwasserbereitung umstellt.
- August 2026: Bradford White brachte die gewerblichen Durchlauferhitzermodelle Infiniti GS und GR mit je 150.000 BTU/h auf den Markt, die von ENERGY STAR zertifiziert und konform mit den Ultra-Low-NOx-Emissionsstandards sind. Beide Modelle unterstützen die Installation im Innen- oder Außenbereich und können zwischen Erdgas und Propan umgestellt werden. Die GR-Variante verfügt über eine integrierte Umwälzpumpe, die Wasserverschwendung und Warmwasserwartezeiten für Gastronomie- und Hotelleriebetreiber reduziert.
- Juli 2026: Zurn Elkay Water Solutions gab die Übernahme von Intellihot bekannt, einem Unternehmen für gewerbliche Durchlauferhitzer, das Gesundheitswesen, Bildung, Gastgewerbe und andere gewerbliche Endmärkte bedient. Der Nettoumsatz von Intellihot wird für 2026 auf rund 37 Millionen USD geschätzt. Die Transaktion markierte den Einstieg von Zurn Elkay in die Warmwasserbereitung und verwies auf regulatorischen Rückenwind und die Nachfrage nach hocheffizienten Durchlauferhitzersystemen.
- April 2026: Das US-amerikanische Energieministerium kündigte Ermessensspielraum bei der Durchsetzung für vor dem 6. Oktober 2027 hergestellte Einheiten an, um die Durchsetzung überarbeiteter Wärmeeffizienzstandards für gewerbliche gasbetriebene Warmwasserbereiter zu verzögern. Die ursprünglichen Effizienzanforderungen bleiben rechtlich in Kraft, und Hersteller, die sich für die Einhaltung entscheiden, können weiterhin ausschließlich Kondensationsprodukte verkaufen.
Umfang des globalen Marktberichts für gewerbliche Warmwasserbereiter
Gewerbliche Warmwasserbereiter sind darauf ausgelegt, den hohen und kontinuierlichen Warmwasserbedarf von gewerblichen und industriellen Einrichtungen zu decken. Der Markt für gewerbliche Warmwasserbereiter ist nach Produkttyp, Energiequelle, Kapazität, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Speicherwarmwasserbereiter, Durchlauf- und Durchlauferhitzer sowie Wärmepumpen- und Hybridwarmwasserbereiter segmentiert. Nach Energiequelle ist der Markt in Strom, Erdgas und Flüssiggas, Ölbetrieb, Solar und andere Energiequellen segmentiert. Nach Kapazität ist der Markt in unter 500 Liter, 500–1.000 Liter, 1.000–2.000 Liter, 2.000–3.000 Liter und über 3.000 Liter segmentiert. Nach Endnutzer ist der Markt in Gastgewerbe (Hotels, Resorts, Unterkünfte), Gesundheitswesen (Krankenhäuser, Kliniken, Pflegeeinrichtungen), institutionelle Einrichtungen (Bildung, öffentliche Gebäude), Gastronomie (Restaurants, gewerbliche Küchen), Mehrfamilien- und gewerbliche Wohngebäude sowie Fertigung, Wäschereien und andere Einrichtungen segmentiert. Nach Vertriebskanal ist der Markt in Direktvertrieb sowie Händler und Distributoren segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Speicherwarmwasserbereiter |
| Durchlauf- und Durchlauferhitzer |
| Wärmepumpen- und Hybridwarmwasserbereiter |
| Elektrisch |
| Erdgas und Flüssiggas |
| Ölbetrieben |
| Solar |
| Andere Energiequellen |
| Unter 500 Liter |
| 500–1.000 Liter |
| 1.000–2.000 Liter |
| 2.000–3.000 Liter |
| Über 3.000 Liter |
| Gastgewerbe (Hotels, Resorts, Unterkünfte) |
| Gesundheitswesen (Krankenhäuser, Kliniken, Pflegeeinrichtungen) |
| Institutionelle Einrichtungen (Bildung, öffentliche Gebäude) |
| Gastronomie (Restaurants, gewerbliche Küchen) |
| Mehrfamilien- und gewerbliche Wohngebäude |
| Fertigung, Wäschereien und andere Einrichtungen |
| Direktvertrieb |
| Händler und Distributoren |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Speicherwarmwasserbereiter | |
| Durchlauf- und Durchlauferhitzer | ||
| Wärmepumpen- und Hybridwarmwasserbereiter | ||
| Nach Energiequelle | Elektrisch | |
| Erdgas und Flüssiggas | ||
| Ölbetrieben | ||
| Solar | ||
| Andere Energiequellen | ||
| Nach Kapazität | Unter 500 Liter | |
| 500–1.000 Liter | ||
| 1.000–2.000 Liter | ||
| 2.000–3.000 Liter | ||
| Über 3.000 Liter | ||
| Nach Endnutzer | Gastgewerbe (Hotels, Resorts, Unterkünfte) | |
| Gesundheitswesen (Krankenhäuser, Kliniken, Pflegeeinrichtungen) | ||
| Institutionelle Einrichtungen (Bildung, öffentliche Gebäude) | ||
| Gastronomie (Restaurants, gewerbliche Küchen) | ||
| Mehrfamilien- und gewerbliche Wohngebäude | ||
| Fertigung, Wäschereien und andere Einrichtungen | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Händler und Distributoren | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für gewerbliche Warmwasserbereiter?
Der Markt für gewerbliche Warmwasserbereiter soll von 2027 bis 2032 mit einem CAGR von 6,76 % wachsen und bis 2032 einen Wert von 12,77 Milliarden USD erreichen.
Welche Produktkategorie für gewerbliche Warmwasserbereiter wächst am schnellsten?
Wärmepumpen- und Hybridwarmwasserbereiter sollen zwischen 2027 und 2032 mit 8,71 % wachsen, unterstützt durch Effizienzvorschriften und Gebäudeelektrifizierung.
Welche Energiequelle führt bei der gewerblichen Warmwasserbereitung?
Wärmepumpen- und Hybridwarmwasserbereiter sollen zwischen 2027 und 2032 mit 8,71 % wachsen, unterstützt durch Effizienzvorschriften und Gebäudeelektrifizierung.
Welche Energiequelle führt bei der gewerblichen Warmwasserbereitung?
Elektrische Systeme hielten 2026 einen Anteil von 47,34 % an der Nachfrage, während Solarsysteme bis 2032 mit 8,52 % wachsen sollen.
Warum steigt die Nachfrage nach gewerblichen Warmwasserbereitern im Gesundheitswesen?
Das Gesundheitswesen soll bis 2032 mit 8,14 % wachsen, da Krankenhäuser eine zuverlässige Temperaturkontrolle und Wassermanagementpraktiken zur Legionellenprävention benötigen.
Was treibt die Ersatznachfrage nach gewerblichen Warmwasserbereitern an?
Alternde Geräte, Geräteausfälle, strengere Energieeffizienzanforderungen und der Bedarf an zuverlässigem Warmwasser beschleunigen Ersatzentscheidungen.
Welche Region wird voraussichtlich das Wachstum bei gewerblichen Warmwasserbereitern anführen?
Der asiatisch-pazifische Raum hielt 2026 einen Anteil von 35,50 % und soll mit dem schnellsten regionalen CAGR von 8,69 % bis 2032 wachsen.