
Tamanho e Participação do Mercado de Coberturas Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 47.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 65.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.53 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais por Mordor Intelligence
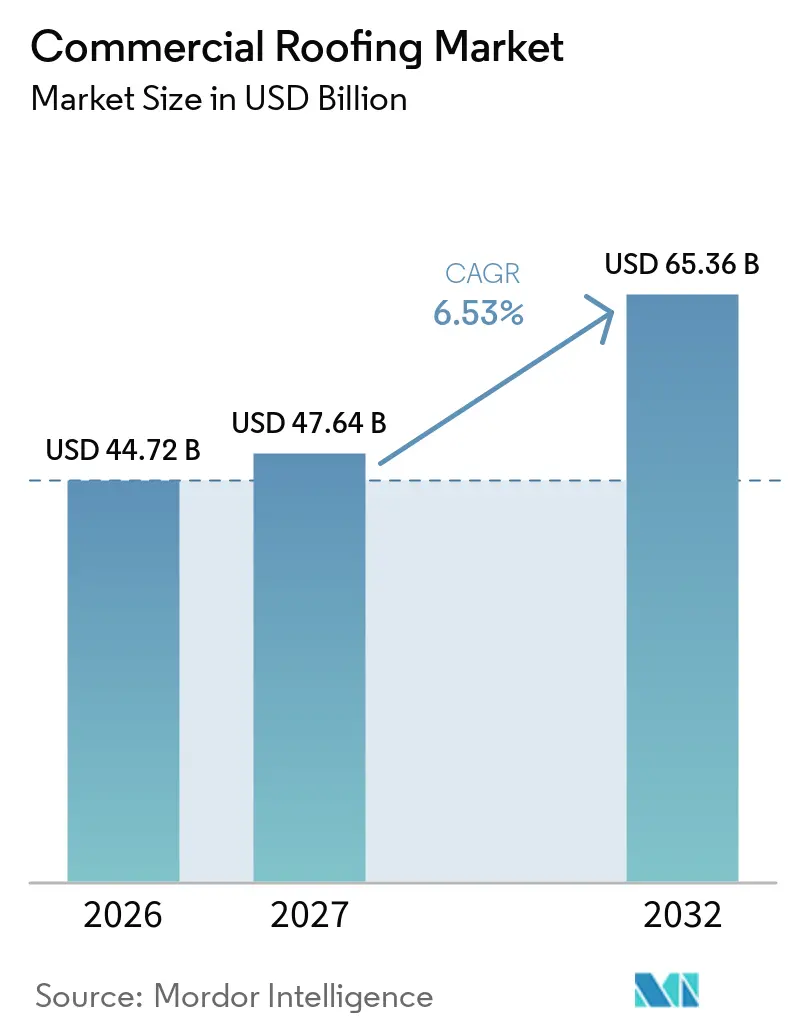
Espera-se que o tamanho do Mercado de Coberturas Comerciais aumente de 44,72 bilhões de USD em 2026 para 47,64 bilhões de USD em 2027 e atinja 65,36 bilhões de USD até 2032, crescendo a um CAGR de 6,53% no período de 2027 a 2032.
A demanda por substituição confere ao mercado de coberturas comerciais uma base mais estável do que muitas categorias de construção, pois os proprietários precisam proteger os ativos ocupados e manter o desempenho das coberturas. A demanda por recobertura é reforçada por exigências de seguradoras, credores e inquilinos, que podem persistir mesmo quando as condições de financiamento se enfraquecem. O crescimento das instalações logísticas e dos data centers também está aumentando a necessidade de grandes sistemas de cobertura de baixa inclinação. Os códigos de energia e os requisitos de energia solar em coberturas estão direcionando as especificações para conjuntos de cobertura reflexivos e duráveis. Essas condições favorecem os fornecedores que conseguem oferecer sistemas completos, instaladores treinados e suporte confiável ao produto.
Principais Conclusões do Relatório
- Por tipo de material, as membranas de camada única detinham 47,12% da participação do mercado de coberturas comerciais em 2026, enquanto outros materiais têm previsão de crescer a um CAGR de 7,14% até 2032.
- Por tipo de construção, a nova construção detinha uma participação de 65,00% em 2026, enquanto a recobertura e a substituição têm previsão de crescer a um CAGR de 7,55% até 2032.
- Por aplicação, a categoria industrial detinha uma participação de 33,2% em 2026 e tem previsão de crescer a um CAGR de 8,10% até 2032.
- Por geografia, a América do Norte detinha 34,76% da participação do mercado de coberturas comerciais em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,69% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Coberturas Comerciais
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers e Instalações Logísticas | +1.4% | América do Norte, núcleo da Ásia-Pacífico, expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Envelhecimento do Estoque de Edifícios Comerciais e Ciclos de Recobertura | +1.2% | América do Norte e Europa, expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Códigos de Energia, Coberturas Frias e Metas de Desempenho de Edifícios | +1.1% | América do Norte e Europa, expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Resiliência a Condições Climáticas Severas e Exigências de Seguros | +0.9% | América do Norte, mercados costeiros da Ásia-Pacífico, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Inspeção Preditiva de Coberturas e Manutenção Preventiva | +0.7% | Global, liderado pela América do Norte | Longo prazo (≥ 4 anos) |
| Energia Solar sob a Cobertura, Cobertura Verde e Prontidão para Eletrificação | +0.6% | Europa, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers e Instalações Logísticas
Os data centers e as instalações logísticas esto gerando demanda concentrada de novas construções para o mercado de coberturas comerciais. Seus edifícios de grande vão geralmente utilizam conjuntos de baixa inclinação adequados para membranas de camada única. A Prologis afirmou que planejava iniciar entre 4 bilhões e 5 bilhões de USD em desenvolvimentos em 2026, com 40% direcionados a data centers. Fabricantes relacionados e fornecedores de infraestrutura de energia também podem necessitar de espaço logístico próximo, estendendo o efeito da construção para além do próprio data center. Esses projetos favorecem materiais do mercado de coberturas comerciais que consigam atender a grandes áreas de cobertura, cargas mecânicas e exigências rigorosas de garantia. As especificações resultantes podem fortalecer a demanda por sistemas de membrana de poliolefina termoplástica e policloreto de vinila no mercado de coberturas comerciais.
Envelhecimento do Estoque de Edifícios Comerciais e Ciclos de Recobertura
A demanda por recobertura sustenta o mercado de coberturas comerciais porque o trabalho de substituição é frequentemente necessário, e não opcional. Os proprietários de imóveis ocupados precisam manter a impermeabilização, cumprir as exigências de seguros e proteger as operações dos inquilinos. A Carlisle declarou que a recobertura representou 70% de sua atividade de coberturas comerciais em seus resultados de 2025, o que ajudou a estabilizar a demanda enquanto a nova construção desacelerava[1]. Os projetos de recobertura podem gerar mais receita por metro quadrado porque podem exigir remoção da cobertura antiga, descarte, melhorias de isolamento e trabalho em fases em torno de operações ativas. A Wienerberger também identificou a atividade de renovação na França e na Alemanha como um suporte para o desempenho de coberturas em 2025[2]. Esse ciclo de substituição oferece aos fornecedores estabelecidos um motivo para priorizar garantias longas, relacionamentos com empreiteiros e sistemas prontos para retrofit.
Códigos de Energia, Coberturas Frias e Metas de Desempenho de Edifícios
Os requisitos de energia estão tornando os sistemas de cobertura reflexivos uma parte mais importante do mercado de coberturas comerciais. O Código de Energia Title 24 da Califórnia de 2025 entrou em vigor em 1º de janeiro de 2026 e exige que novas coberturas não residenciais qualificadas de baixa inclinação atendam a um Índice de Reflectância Solar envelhecido de 75[3]. Esses requisitos favorecem conjuntos no mercado de coberturas comerciais que consigam atender aos padrões de reflectância sem comprometer o desempenho de impermeabilização. O Laboratório Nacional de Energias Renováveis documentou que os padrões de desempenho de edifícios estabelecem metas de energia recorrentes para edifícios existentes. A substituição da cobertura pode, portanto, tornar-se parte de uma atualização de eficiência mais ampla. Os requisitos europeus para edifícios prontos para energia solar aumentam ainda mais a importância dos conjuntos de cobertura que consigam suportar equipamentos fotovoltaicos.
Resiliência a Condições Climáticas Severas e Exigências de Seguros
A exposição a condições climáticas severas está criando um gatilho de substituição mais urgente para partes do mercado de coberturas comerciais. A experiência com perdas por vento e granizo pode levar as seguradoras a aplicar condições mais rígidas para coberturas na renovação. Isso pode antecipar decisões de substituição que os proprietários, de outra forma, adiariam. Os sistemas de cobertura com classificação de classe podem tornar-se importantes onde a resistência ao impacto afeta os termos de cobertura e a gestão de risco patrimonial. Os fabricantes se beneficiam quando conseguem combinar materiais duráveis com configurações de sistema testadas e redes de instaladores aprovados. Esse impulsionador é especialmente relevante em regiões onde granizo, vento ou tempestades severas fazem parte do planejamento rotineiro de propriedades comerciais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços Voláteis de Polímeros, Betume, Metais e Isolamento | -1.3% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Instaladores Qualificados e Gargalos de Certificação | -1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Resíduos de Cobertura, Descarte de Materiais Removidos e Capacidade Limitada de Reciclagem | -0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Interrupção Operacional e Risco de Conformidade em Projetos de Edifícios Ocupados | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Polímeros, Betume, Metais e Isolamento
A volatilidade dos custos de materiais continua sendo uma restrição de curto prazo para o mercado de coberturas comerciais. O polipropileno, a resina de policloreto de vinila, o betume, a borracha de monômero de etileno propileno dieno, os metais e o isolamento podem afetar os custos de membranas e sistemas. A volatilidade é difícil para empreiteiros menores que se comprometem com trabalhos de preço fixo antes do início da instalação. Os requisitos de qualificação de fornecedores também podem prolongar os prazos de entrega de materiais de reforço durante períodos de construção ativa. Os produtores maiores podem estar melhor posicionados para gerenciar riscos por meio de escala, disciplina de compras e portfólios de produtos mais amplos. Essas condições podem pressionar as margens dos projetos sem eliminar a necessidade subjacente de substituição de coberturas.
Escassez de Instaladores Qualificados e Gargalos de Certificação
A disponibilidade de instaladores limita a velocidade com que o mercado de coberturas comerciais consegue converter a demanda em projetos concluídos. O Departamento de Estatísticas do Trabalho reportou uma taxa de vagas de emprego de 4,6% para o setor de construção dos EUA em abril de 2026. A instalação de membranas comerciais requer equipes treinadas que consigam atender aos requisitos de produto, garantia e código. Os custos de mão de obra aumentaram em 2025, o que aumentou a pressão sobre os orçamentos dos projetos e a capacidade dos empreiteiros. Os requisitos de certificação podem reduzir o rendimento mesmo quando um empreiteiro adicionou pessoal. Os fabricantes com programas de treinamento e redes estáveis de empreiteiros estão melhor posicionados para gerenciar essa restrição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Sistemas de Camada Única Definem as Especificações Comerciais
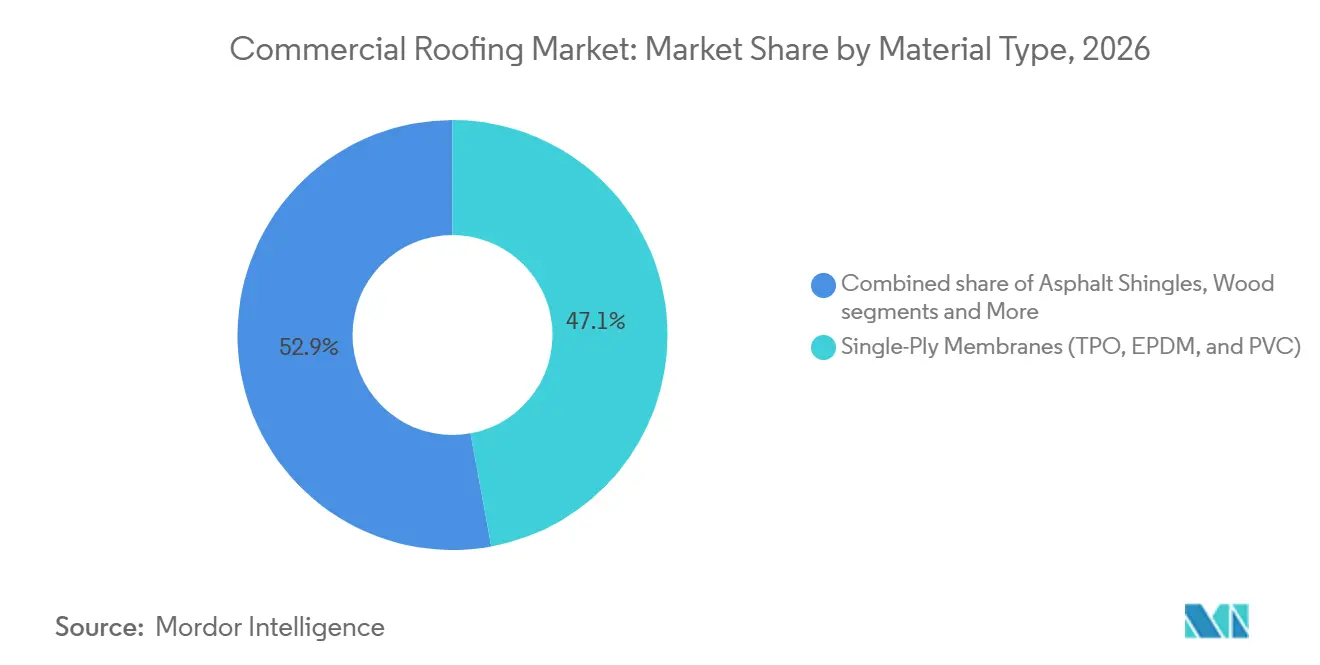
As membranas de camada única detinham uma participação de 47,12% em 2026, tornando-as a maior categoria de material. A poliolefina termoplástica, o monômero de etileno propileno dieno e o policloreto de vinila estão incluídos nessa categoria. Seu uso reflete a necessidade de instalação padronizada, desempenho de reflectância e suporte de garantia. O policloreto de vinila tem previsão de crescer a um CAGR de 7,14% até 2032, a taxa mais rápida entre as subcategorias de materiais. Sua resistência química pode ser útil em ambientes industriais com exaustores de sistemas de climatização e exposição relacionada a processos. O padrão de impermeabilização GB 55030 da China apoia a mudança para especificações de membrana de maior desempenho. A poliolefina termoplástica mantém ampla aceitação entre os empreiteiros, enquanto o monômero de etileno propileno dieno permanece relevante em climas frios e locais com exposição a granizo.
Os sistemas betuminosos e de betume modificado mantêm uma base instalada importante na Europa. A associação alemã de membranas de cobertura reportou que a participação de membranas de plástico e elastômero em coberturas planas aumentou de 37% para 39% em 2025. Esse movimento mostra como os sistemas reflexivos e de maior desempenho estão gradualmente ganhando participação das abordagens mais antigas de cobertura plana. A cobertura metálica permanece relevante para edifícios industriais e logísticos de grande vão porque o desempenho estrutural, a reciclabilidade e a longa vida útil podem justificar um custo inicial mais elevado. As telhas asfálticas, as telhas de argila, as telhas de concreto e a madeira atendem principalmente a projetos comerciais de inclinação acentuada ou arquitetônicos. A gestão de qualidade ISO 9001 e a certificação de cobertura fria ENERGY STAR são comumente utilizadas por especificadores ao qualificar fornecedores de membranas.

Por Tipo de Construção: O Impulso da Recobertura Cresce em Relação à Liderança da Nova Construção
A nova construção representou 65,00% do tamanho do mercado de coberturas comerciais em 2026, sustentada pelo desenvolvimento industrial, logístico, de data centers e de uso misto. Os novos projetos geralmente permitem uma instalação mais rápida porque o acesso ao local é menos restrito. A recobertura e a substituição têm previsão de crescer a um CAGR de 7,55% até 2032, à frente da nova construção. Isso reflete o envelhecimento dos sistemas de cobertura e a necessidade de atualizar o isolamento ou as superfícies reflexivas durante a substituição. Um centro de distribuição com recobertura pode exigir remoção, descarte, melhorias de isolamento e trabalho em fases. Esses requisitos podem aumentar a receita instalada por metro quadrado. Os resultados de 2025 da Carlisle identificaram a recobertura como a principal parte de sua atividade de coberturas comerciais.
Os padrões de desempenho de edifícios apoiam o trabalho de retrofit ao estabelecer metas de energia para propriedades comerciais existentes. Uma atualização de cobertura pode ser uma rota prática para atender a esses requisitos porque pode combinar melhorias de isolamento e de superfície reflexiva. Danos causados por tempestades e inspeções de seguros também podem criar demanda por substituição fora do ciclo normal de planejamento de capital. Na Europa, os requisitos de desempenho energético incentivam os proprietários a considerar melhorias na cobertura durante a renovação. A nova construção continuará sendo importante para grandes projetos industriais, mas a recobertura oferece uma fonte mais estável de atividade quando o desenvolvimento desacelera. Essa divisão significa que o setor de coberturas comerciais precisa tanto de especificações para novas construções quanto de capacidades de retrofit. Isso também favorece fornecedores que consigam apoiar projetos em edifícios ocupados sem interromper as operações.
Por Aplicação: A Demanda Industrial Reformula a Composição dos Contratos
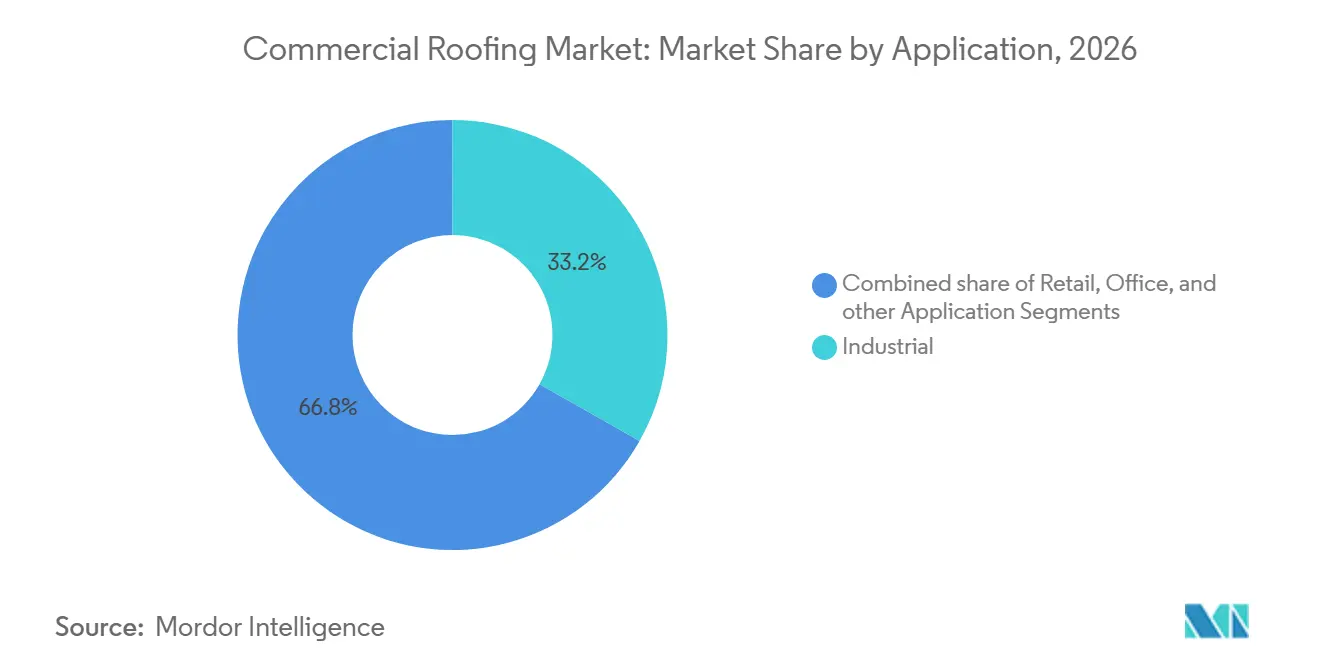
A categoria industrial detinha uma participação de mercado de 33,2% do tamanho do mercado de coberturas comerciais em 2026, e sua posição de liderança reflete a variedade de ativos industriais que requerem manutenção e substituição contínuas de coberturas. As aplicações industriais têm previsão de crescer a um CAGR de 8,10% até 2032. Armazéns, instalações de manufatura e data centers frequentemente necessitam de sistemas de cobertura de grande vão e baixa inclinação. Esses edifícios também podem suportar cargas mais pesadas de infraestrutura mecânica e de energia que requerem conjuntos projetados. O mercado de coberturas comerciais está, portanto, cada vez mais vinculado aos orçamentos de construção industrial e ao investimento relacionado à tecnologia. O desempenho do produto e a velocidade de instalação são centrais para esses projetos.
A demanda de varejo e escritório está mais estreitamente ligada ao reposicionamento e à reforma de edifícios. Os centros de varejo podem exigir atualizações de cobertura à medida que os proprietários adaptam os layouts e melhoram as propriedades mais antigas. A demanda de escritórios pode vir da modernização de espaços de Classe B e Classe C e de reformas em localizações urbanas mais fortes. A Sika introduziu o sistema de bandeja modular vegetada GRO Vista em 2025 para projetos que requerem gestão de águas pluviais e desempenho de vida útil mais longa da cobertura. O produto ilustra o papel dos sistemas de cobertura nas decisões de renovação de escritórios e de uso misto. A demanda industrial tem um prêmio de crescimento mais forte porque mais capital de construção atual está sendo direcionado para logística, manufatura e infraestrutura de dados. Essa diferença moldará onde os fornecedores alocam treinamento de empreiteiros e recursos de desenvolvimento de produtos.
Análise Geográfica
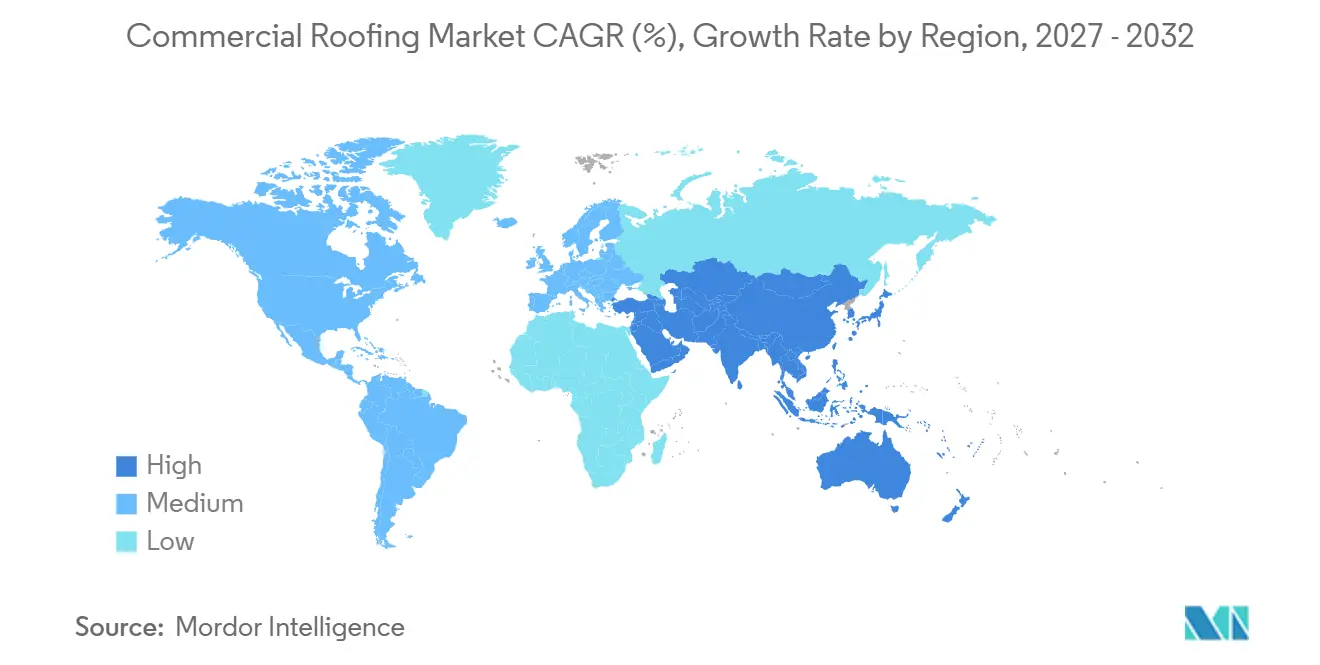
A América do Norte detinha uma participação de 34,76% em 2026, a maior posição regional. A região possui uma grande base de coberturas planas envelhecidas e uma rede bem desenvolvida de fabricantes e empreiteiros. Os produtores estabelecidos incluem GAF Materials, Carlisle Companies, IKO Industries, Atlas Roofing, TAMKO Building Products e Duro-Last. A distribuição nacional e os programas de empreiteiros certificados apoiam especificações consistentes e garantias de sistema. O atual código de energia da Califórnia apoia o maior uso de conjuntos de alta reflectância para coberturas não residenciais qualificadas de baixa inclinação. A demanda por substituição relacionada a seguros também adiciona uma fonte de atividade menos dependente das condições de investimento imobiliário.
A Ásia-Pacífico tem previsão de registrar um CAGR de 7,69% até 2032, a taxa regional mais rápida no mercado de coberturas comerciais. A Índia é apoiada pelo desenvolvimento industrial, pela expansão urbana e por especificações mais formais para a construção comercial. Os requisitos de edifícios relacionados à energia solar aumentam o valor dos sistemas de impermeabilização que consigam suportar instalações fotovoltaicas. A China continua sendo um grande mercado regional por volume, com a construção industrial e logística sustentando a demanda por sistemas de membrana. O padrão GB 55030 apoia requisitos de impermeabilização de maior desempenho na construção comercial. O Japão e a Coreia do Sul têm demanda impulsionada por renovações, enquanto o Vietnã, a Malásia e a Indonésia estão vendo especificações mais projetadas em locais industriais com investimento estrangeiro.
A Europa, a América do Sul e o Oriente Médio e África têm padrões de demanda distintos no mercado de coberturas comerciais. O volume de membranas de cobertura da Alemanha caiu 5,3% para 132,4 milhões de m² em 2025, embora as membranas de plástico e elastômero tenham registrado crescimento positivo. Os requisitos europeus de energia solar e eficiência energética devem continuar a apoiar as atualizações de coberturas planas. O Brasil e o Chile lideram a demanda sul-americana por meio de logística, varejo, infraestrutura de mineração e investimento em propriedades comerciais. Os Emirados Árabes Unidos e a Arábia Saudita apoiam especificações de cobertura premium por meio de grandes projetos de hospitalidade e comerciais. A Nigéria e a África do Sul oferecem oportunidades de ciclo mais longo por meio de construção de varejo, saúde e institucional.
Cenário Competitivo
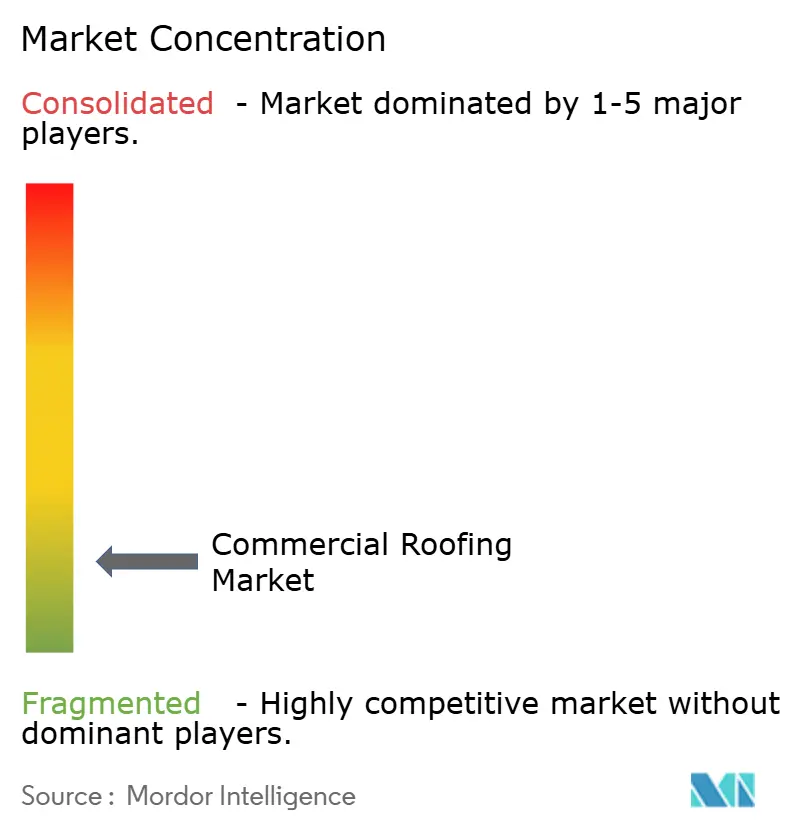
O mercado de coberturas comerciais é moderadamente fragmentado entre os fabricantes e mais fragmentado entre os empreiteiros. A concorrência centra-se no desempenho do produto, na solidez da garantia, no alcance da distribuição e na profundidade dos relacionamentos com os empreiteiros. Os principais fornecedores vendem cada vez mais sistemas integrados que combinam membrana, isolamento, adesivo, fixadores e drenagem. Essa abordagem pode simplificar a instalação e criar uma estrutura de garantia única para os proprietários. A Owens Corning reportou uma margem EBITDA ajustada de 32% para seu negócio de coberturas em 2025, demonstrando o valor da marca e do mix de produtos na categoria. O setor de coberturas comerciais, portanto, recompensa os fornecedores que combinam capacidade de materiais com suporte de campo confiável.
O investimento em capacidade continua sendo uma resposta competitiva importante no mercado de coberturas comerciais. A IKO abriu seu campus de manufatura Clay Hill na Flórida em junho de 2026, um investimento de 240 milhões de USD em 3 linhas de produção e um local de 300.000 pés quadrados. A IKO também expandiu sua capacidade de cobertura metálica por meio de sua planta em Ennis, Texas, inaugurada em julho de 2025. A Wienerberger fortaleceu sua posição em fotovoltaico integrado à cobertura ao aumentar sua participação na GSEi na França em 2025. Esses movimentos mostram que os fornecedores estão investindo em capacidade e em ofertas adjacentes de energia em coberturas, em vez de competir apenas no fornecimento básico de materiais.
A tecnologia e a sustentabilidade estão criando distinções adicionais no mercado de coberturas comerciais. As plataformas de monitoramento de condições podem ajudar os fabricantes a ampliar seu papel da instalação para o planejamento de manutenção. A Gecko Robotics e a NAES introduziram o StratoSight em 2025 para avaliações de grandes coberturas, demonstrando o crescente interesse em inspeção habilitada por tecnologia. A integração de fotovoltaico em coberturas, os sistemas vegetados e os programas de reciclagem de membranas são áreas adicionais de concorrência. As práticas de qualidade ISO 9001 e a certificação de cobertura fria ENERGY STAR podem atuar como requisitos de qualificação em projetos institucionais e corporativos. A estrutura competitiva permanece dispersa, mas a escala e as ofertas integradas podem criar uma vantagem em grandes contratos liderados por especificações.
Líderes do Setor de Coberturas Comerciais
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A IKO Industries inaugurou 2 instalações de manufatura de fibra de vidro e tapete de vidro no Condado de Chester, Carolina do Sul, concluindo um programa de investimento norte-americano de 500 milhões de USD que fortalece as capacidades de produção de telhas verticalmente integradas da empresa.
- Junho de 2026: A IKO Industries celebrou a grande inauguração de seu campus de manufatura Clay Hill no Condado de Clay, Flórida, um investimento de 240 milhões de USD em 3 linhas de produção e um campus de 300.000 pés quadrados.
- Janeiro de 2026: A IKO Industries anunciou o próximo lançamento de 2 plantas de manufatura em Chester, Carolina do Sul, e em seu campus Clay Hill, Flórida, concluindo um programa de expansão plurianual que supera 500 milhões de USD em investimento em manufatura norte-americana.
Escopo do Relatório Global do Mercado de Coberturas Comerciais
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Cobertura Metálica |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Telhas Asfálticas | |
| Telhas de Argila e Concreto | ||
| Cobertura Metálica | ||
| Membranas Betuminosas / de Betume Modificado | ||
| Membranas de Camada Única (TPO, EPDM e PVC) | ||
| Madeira | ||
| Outros | ||
| Por Tipo de Construção | Nova Construção | |
| Recobertura e Substituição | ||
| Por Aplicação | Varejo | |
| Escritório | ||
| Industrial | ||
| Outros | ||
| Por Região | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por coberturas comerciais até 2032?
As necessidades de substituição, os códigos de energia, a construção de data centers, as instalações logísticas e as atualizações relacionadas a seguros sustentam a demanda até 2032.
Qual material de cobertura comercial é o maior em 2026?
As membranas de camada única são o maior grupo de materiais, detendo uma participação de 47,12% em 2026.
Qual material de cobertura comercial está crescendo mais rapidamente?
As membranas de camada única têm previsão de crescer a um CAGR de 7,14% até 2032.
A recobertura está crescendo mais rapidamente do que a nova construção de coberturas comerciais?
Sim. A recobertura e a substituição têm previsão de crescer a um CAGR de 7,55% até 2032, enquanto a nova construção permaneceu o maior tipo de construção em 2026.
Qual aplicação está crescendo mais rapidamente para sistemas de coberturas comerciais?
As aplicações industriais têm previsão de crescer a um CAGR de 8,10% até 2032, apoiadas por projetos de logística, manufatura e data centers.
Qual região está crescendo mais rapidamente para sistemas de coberturas comerciais?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,69% até 2032.