
商業用屋根葺き市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 47.64 十億米ドル |
| 市場規模 (2032) | 65.36 十億米ドル |
| 成長率 (2027 - 2032) | 6.53 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用屋根葺き市場分析
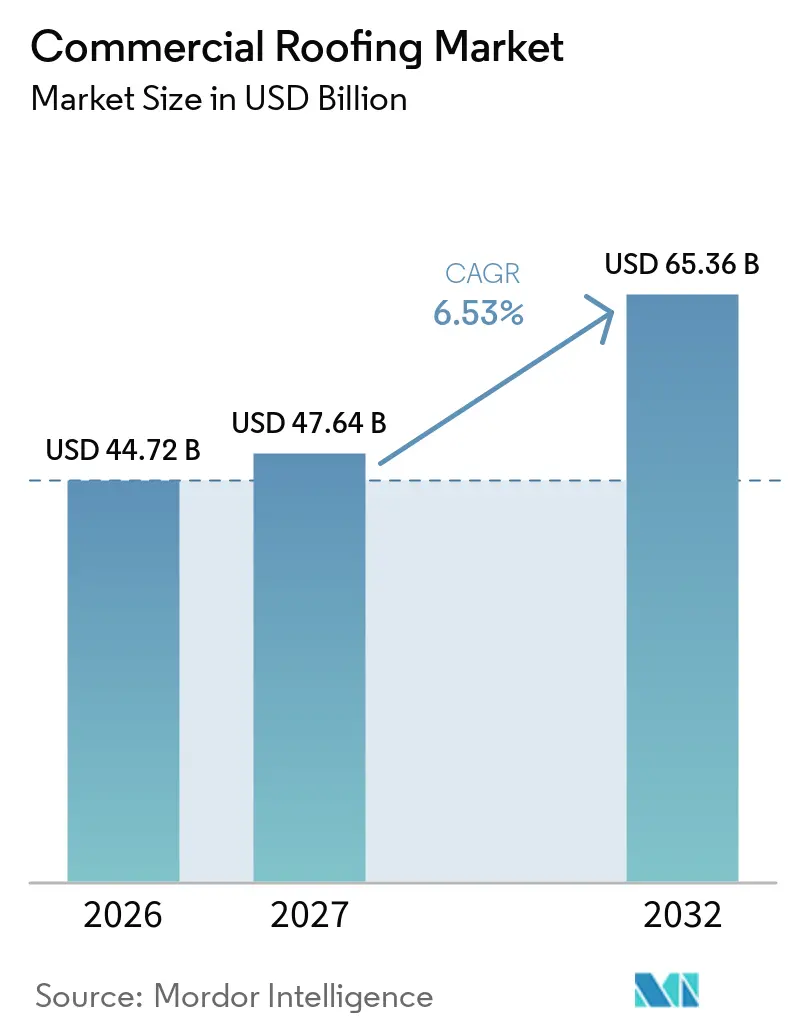
商業用屋根葺き市場規模は、2026年の447.2億米ドルから2027年には476.4億米ドルに増加し、2032年までに653.6億米ドルに達すると予測され、2027年から2032年にかけて6.53%のCAGRで成長する。
商業用屋根葺き市場は、オーナーが稼働中の資産を保護し屋根の性能を維持しなければならないため、多くの建設カテゴリーよりも安定した需要基盤を持つ。再屋根葺き需要は保険、融資機関、テナントの要件によって強化されており、融資条件が悪化した場合でも継続することがある。物流施設やデータセンターの成長も、大型の低勾配屋根システムの需要を高めている。エネルギーコードおよび屋上太陽光発電の要件は、仕様を反射性・耐久性の高い屋根組立体へとシフトさせている。こうした状況は、完全なシステム、訓練された施工業者、および信頼性の高い製品サポートを提供できるサプライヤーに有利に働く。
主要レポートのポイント
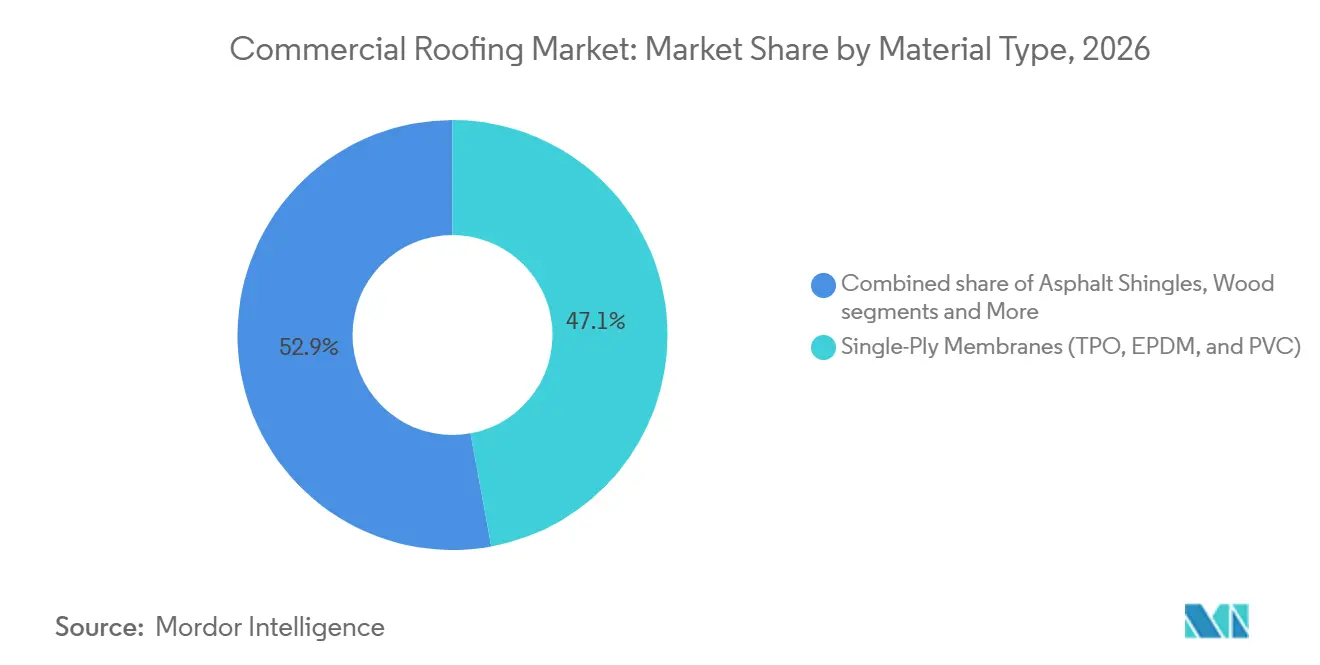
- 材料タイプ別では、単層メンブレンが2026年の商業用屋根葺き市場シェアの47.12%を占め、その他の材料は2032年までに7.14%のCAGRで成長すると予測される。
- 建設タイプ別では、新築が2026年に65.00%のシェアを占め、再屋根葺きおよび交換は2032年までに7.55%のCAGRで成長すると予測される。
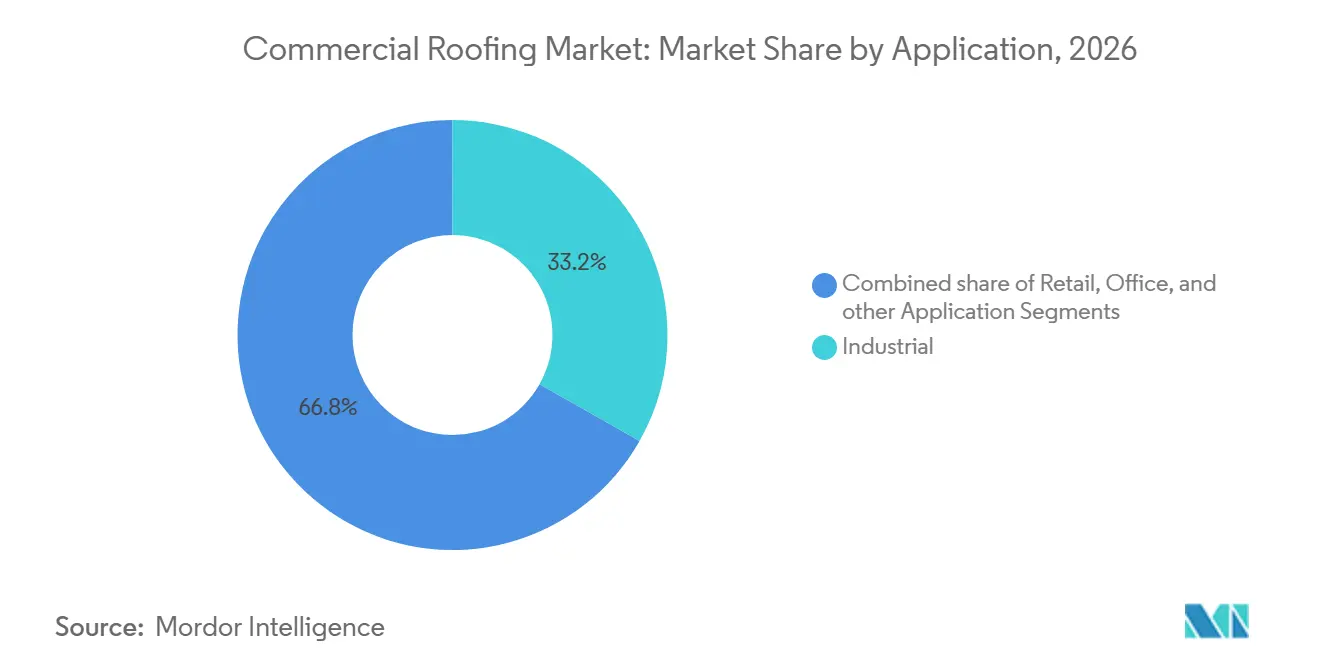
- 用途別では、産業カテゴリーが2026年に33.2%のシェアを占め、2032年までに8.10%のCAGRで成長すると予測される。
- 地域別では、北米が2026年の商業用屋根葺き市場シェアの34.76%を占め、アジア太平洋は2032年までに7.69%のCAGRで成長すると予測される。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル商業用屋根葺き市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターおよび物流施設の拡大 | +1.4% | 北米、アジア太平洋中核部、中東・アフリカへの波及 | 短期(2年以内) |
| 老朽化した商業用建築ストックおよび再屋根葺きサイクル | +1.2% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| エネルギーコード、クールルーフ、および建物性能目標 | +1.1% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 悪天候への耐性と保険要件 | +0.9% | 北米、アジア太平洋沿岸市場、中東・アフリカ | 短期(2年以内) |
| 予測的屋根点検および予防保全の採用 | +0.7% | グローバル、北米主導 | 長期(4年以上) |
| 屋根下太陽光発電、グリーンルーフ、および電化対応 | +0.6% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターおよび物流施設の拡大
データセンターおよび物流施設は、商業用屋根葺き市場において集中的な新築需要を生み出している。これらの大スパン建物は通常、単層メンブレンに適した低勾配組立体を使用する。Prologisは2026年に40億〜50億米ドルの開発着工を計画しており、そのうち40%をデータセンターに充てると述べた。関連する製造業者や電力インフラサプライヤーも近隣の物流スペースを必要とする場合があり、建設効果はデータセンター自体を超えて広がる。これらのプロジェクトは、大規模な屋根面積、機械的荷重、および厳しい保証要件に対応できる商業用屋根葺き市場の材料を優先する。その結果生じる仕様は、商業用屋根葺き市場内における熱可塑性ポリオレフィンおよびポリ塩化ビニルメンブレンシステムへの需要を強化する可能性がある。
老朽化した商業用建築ストックおよび再屋根葺きサイクル
再屋根き需要は商業用屋根葺き市場を支えており、交換工事は任意ではなく必要不可欠であることが多い。稼働中の物件のオーナーは、防水性を維持し、保険要件を満たし、テナントの業務を保護しなければならない。Carlisleは2025年の業績において、再屋根葺きが商業用屋根葺き活動の70%を占めたと述べており、これにより新築が軟化する中でも需要が安定した[1]。再屋根葺きプロジェクトは、撤去作業、廃棄、断熱改善、および稼働中の業務に合わせた段階的工事が必要となる場合があるため、1平方フィートあたりの収益が高くなることがある。Wienerbergerも、2025年の屋根葺き業績の支えとしてフランスとドイツにおける改修活動を挙げた[2]。この交換サイクルにより、既存のサプライヤーは長期保証、施工業者との関係、および改修対応システムを優先する理由を持つ。
エネルギーコード、クールルーフ、および建物性能目標
エネルギー要件により、反射性屋根システムは商業用屋根葺き市場においてより重要な位置を占めるようになっている。カリフォルニア州の2025年タイトル24エネルギーコードは2026年1月1日に施行され、対象となる新築非住宅低勾配屋根に対して、経年後の太陽反射率指数75以上を満たすことを要求している[3]。これらの要件は、防水性能を損なうことなく反射率基準を満たすことができる商業用屋根葺き市場の組立体を優遇する。国立再生可能エネルギー研究所は、建物性能基準が既存の建物に対して繰り返しエネルギー目標を課すことを文書化している。したがって、屋根の交換はより広範な省エネアップグレードの一部となり得る。太陽光発電対応建物に関する欧州の要件は、太陽光発電設備を支持できる屋根組立体の重要性をさらに高めている。
悪天候への耐性と保険要件
悪天候への暴露は、商業用屋根葺き市場の一部において、より緊急性の高い交換トリガーを生み出している。風害や雹害の損失実績により、保険会社は更新時に屋根に関するより厳しい条件を適用することがある。これにより、オーナーが本来先送りにするであろう交換決定が前倒しになる場合がある。耐衝撃性が補償条件や物件リスク管理に影響する地域では、クラス評価済みの屋根システムが重要になり得る。耐久性のある材料と試験済みのシステム構成および認定施工業者ネットワークを組み合わせることができるメーカーが恩恵を受ける。このドライバーは、雹、強風、または激しい嵐が日常的な商業用物件計画の一部となっている域において特に重要である。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー、ビチューメン、金属、断熱材の価格変動 | -1.3% | グローバル | 短期(2年以内) |
| 熟練施工業者の不足と認定のボトルネック | -1.0% | 北米および欧州 | 中期(2〜4年) |
| 屋根葺き廃棄物、撤去廃材の処理、およびリサイクル能力の限界 | -0.6% | 北米および欧州 | 長期(4年以上) |
| 稼働中建物プロジェクトにおける業務中断とコンプライアンスリスク | -0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリマー、ビチューメン、金属、断熱材の価格変動
材料コストの変動は、商業用屋根葺き市場に対する短期的な制約として残っている。ポリプロピレン、ポリ塩化ビニル樹脂、ビチューメン、エチレンプロピレンジエンモノマーゴム、金属、および断熱材は、メンブレンおよびシステムコストに影響を与える可能性がある。変動は、施工開始前に固定価格の工事を受注する小規模施工業者にとって対処が難しい。サプライヤーの資格要件も、活発な建設期間中に補強材料のリードタイムを長引かせる可能性がある。大手メーカーは、規模、購買規律、および幅広い製品ポートフォリオを通じてリスクを管理するうえでより有利な立場にある。こうした状況は、屋根交換の根本的な必要性を排除することなく、プロジェクトマージンを圧迫する可能性がある。
熟練施工業者の不足と認定のボトルネック
施工業者の確保は、商業用屋根葺き市場が需要を完成プロジェクトに転換する速度を制約している。米国労働統計局は、2026年4月の米国建設セクターの求人率が4.6%であったと報告した。商業用メンブレン施工には、製品、保証、およびコード要件を満たすことができる訓練された作業員が必要である。2025年には労務費が上昇し、プロジェクト予算と施工業者のキャパシティに対する圧力が高まった。認定要件は、施工業者がスタッフを増員した場合でも処理能力を低下させる可能性がある。研修プログラムと安定した施工業者ネットワークを持つメーカーは、この制約を管理するうえでより有利な立場にある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:単層システムが商業用仕様を定義する
単層メンブレンは2026年に47.12%のシェアを占め、最大の材料カテゴリーとなった。熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、およびポリ塩化ビニルがこのカテゴリーに含まれる。その使用は、標準化された施工、反射率性能、および保証サポートの必要性を反映している。ポリ塩化ビニルは2032年までに7.14%のCAGRで成長すると予測されており、材料サブカテゴリーの中で最も高い成長率である。その耐薬品性は、HVACの排気や工程関連の暴露がある産業環境で有用である。中国のGB 55030防水規格は、より高性能なメンブレン仕様へのシフトを支援している。熱可塑性ポリオレフィンは施工業者に広く受け入れられており、エチレンプロピレンジエンモノマーは寒冷地や雹の暴露がある地域で引き続き重要である。
ビチューメン系および改質ビチューメンシステムは、欧州において重要な既設基盤を維持している。ドイツの屋根葺きメンブレン協会は、2025年に平屋根におけるプラスチックおよびエラストマーメンブレンのシェアが37%から39%に増加したと報告した。この動きは、反射性および高性能システムが古い平屋根アプローチからシェアを徐々に奪っていることを示している。金属屋根葺きは、構造性能、リサイクル性、および長寿命が高い初期コストを正当化できるため、大スパンの産業・物流建物において引き続き重要である。アスファルトシングル、粘土タイル、コンクリートタイル、および木材は主に急勾配または建築的な商業プロジェクトに使用される。ISO 9001品質管理およびENERGY STARクールルーフ認証は、メンブレンサプライヤーを資格審査する際に仕様担当者が一般的に使用する。
注記: 全セグメントのシェアはレポート購入後に入手可能
建設タイプ別:新築のリードに対して再屋根葺きの勢いが増す
新築は2026年の商業用屋根葺き市場規模の65.00%を占め、産業、物流、データセンター、および複合用途開発に支えられた。新規プロジェクトは、現場へのアクセス制限が少ないため、より迅速な施工が可能であることが多い。再屋根葺きおよび交換は2032年までに7.55%のCAGRで成長すると予測されており、新築を上回る。これは、老朽化した屋根システムと、交換時に断熱材や反射面をアップグレードする必要性を反映している。再屋根葺きされた物流センターは、撤去、廃棄、断熱改善、および段階的工事を必要とする場合がある。これらの要件により、1平方フィートあたりの施工収益が増加する可能性がある。Carlisleの2025年業績は、再屋根葺きを商業用屋根葺き活動の主要部分として特定した。
建物性能基準は、既存の商業用物件にエネルギー目標を設定することで改修工事を支援する。屋根のアップグレードは、断熱材と反射面の改善を組み合わせることができるため、これらの要件を満たすための実用的な手段となり得る。嵐の被害や保険点検も、通常の資本計画サイクル外での交換需要を生み出す可能性がある。欧州では、エネルギー性能要件により、オーナーは改修時に屋根の改善を検討するよう促される。新築は大型産業プロジェクトにとって引き続き重要であるが、再屋根葺きは開発が鈍化した際により安定した活動源を提供する。この分割は、商業用屋根葺き産業が新築仕様と改修能力の両方を必要とすることを意味する。また、稼働中の建物プロジェクトを業務を中断することなく支援できるサプライヤーにも有利に働く。
用途別:産業需要が契約構成を再形成する
産業カテゴリーは2026年の商業用屋根葺き市場規模の33.2%の市場シェアを占め、その主導的地位は継続的な屋根保守と交換を必要とする産業資産の幅広さを反映している。産業用途は2032年までに8.10%のCAGRで成長すると予測される。倉庫、製造施設、およびデータセンターは、大スパンの低勾配屋根システムを必要とすることが多い。これらの建物は、エンジニアリングされた組立体を必要とするより重い機械的・電力インフラ荷重を担う場合もある。したがって、商業用屋根葺き市場は産業建設予算および技術関連投資とますます結びついている。製品性能と施工速度がこれらのプロジェクトの中心となる。
小売およびオフィス需要は、建物の再配置と改修により密接に結びついている。小売センターはオーナーがレイアウトを適応させ古い物件を改善するにつれて、屋根のアップグレードを必要とする場合がある。オフィス需要は、クラスBおよびクラスCスペースの近代化と、より強い都市部でのフィットアウトから生まれる可能性がある。Sikaは2025年に、雨水管理と屋根寿命の延長性能を必要とするプロジェクト向けにGRO Vista モジュラートレイ植栽屋根システムを発表した。この製品は、オフィスおよび複合用途改修決定における屋根システムの役割を示している。より多くの現在の建設資本が物流、製造、およびデータインフラに向けられているため、産業需要はより強い成長プレミアムを持つ。この差異は、サプライヤーが施工業者研修と製品開発リソースをどこに配分するかを形成するだろう。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
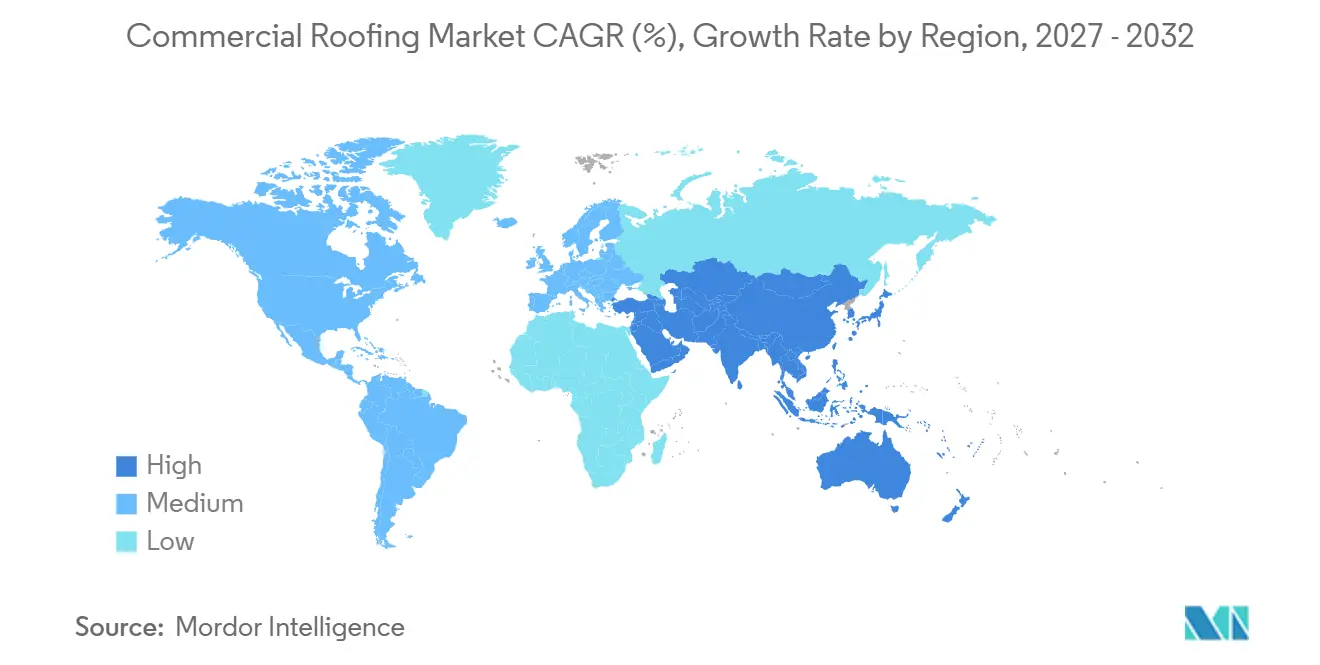
北米は2026年に34.76%のシェアを占め、最大の地域的地位を持つ。同地域には老朽化した平屋根の大規模な基盤と、発達したメーカーおよび施工業者ネットワークがある。主要な既存メーカーには、GAF Materials、Carlisle Companies、IKO Industries、Atlas Roofing、TAMKO Building Products、およびDuro-Lastが含まれる。全国的な流通と認定施工業者プログラムが、一貫した仕様とシステム保証を支援している。カリフォルニア州の現行エネルギーコードは、対象となる新築非住宅低勾配屋根における高反射率組立体の使用拡大を支援している。保険関連の交換需要も、不動産投資条件への依存度が低い活動源を加えている。
アジア太平洋は2032年までに7.69%のCAGRを記録すると予測されており、商業用屋根葺き市場において最も高い地域成長率となる。インドは産業開発、都市拡大、および商業建設のより正式な仕様によって支えられている。太陽光発電関連の建物要件は、太陽光発電設備を支持できる防水システムの価値を高めている。中国は産業・物流建設がメンブレンシステムへの需要を持続させており、依然として量的に大きな地域市場である。GB 55030規格は商業建設における高性能防水要件を支援している。日本と韓国は改修主導の需要を持ち、ベトナム、マレーシア、インドネシアでは外資系産業サイトでより高度な仕様が見られるようになっている。
欧州、南米、中東・アフリカは商業用屋根葺き市場内で異なる需要パターンを持つ。ドイツの屋根葺きメンブレン量は2025年に5.3%減少して1億3,240万m²となったが、プラスチックおよびエラストマーメンブレンはプラス成長を記録した。欧州の太陽光発電およびエネルギー要件は、平屋根のアップグレードを引き続き支援するはずである。ブラジルとチリは物流、小売、鉱業インフラ、および商業用不動産投資を通じて南米の需要をリードしている。アラブ首長国連邦とサウジアラビアは、主要なホスピタリティおよび商業プロジェクトを通じてプレミアム屋根仕様を支援している。ナイジェリアと南アフリカは、小売、医療、および機関建設を通じて長期的な機会を提供している。
競合環境
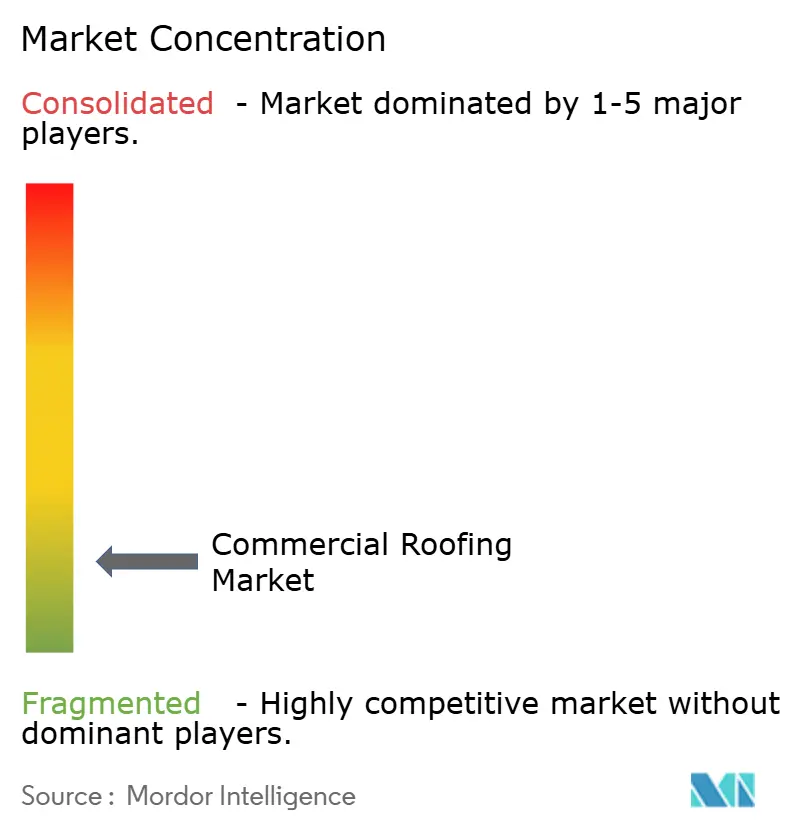
商業用屋根葺き市場は、メーカー間では中程度に分散しており、施工業者間ではより分散している。競争は製品性能、保証の強さ、流通リーチ、および施工業者関係の深さを中心に展開される。主要サプライヤーはメンブレン、断熱材、接着剤、ファスナー、および排水を組み合わせた統合システムをますます販売するようになっている。このアプローチにより施工が簡素化され、オーナーに対して単一の保証構造が生まれる。Owens Corningは2025年の屋根葺き事業において32%の調整後EBITDAマージンを報告しており、このカテゴリーにおけるブランドと製品ミックスの価値を示している。したがって、商業用屋根葺き産業は、材料能力と信頼性の高いフィールドサポートを組み合わせることができるサプライヤーに報いる。
設備投資は商業用屋根葺き市場において重要な競争対応として残っている。IKOは2026年6月にフロリダ州のClay Hill製造キャンパスを開設した。これは3本の生産ラインと30万平方フィートのサイトにわたる2億4,000万米ドルの投資である。IKOはまた、2025年7月に開設したテキサス州エニスの工場を通じて金属屋根葺き能力を拡大した。Wienerbergerは2025年にフランスのGSEiへの出資比率を引き上げることで、屋根内蔵型太陽光発電の地位を強化した。これらの動きは、サプライヤーが基本的な材料供給のみで競争するのではなく、設備能力と隣接する屋根エネルギー製品に投資していることを示している。
テクノロジーとサステナビリティは、商業用屋根葺き市場においてさらなる差別化を生み出している。状態監視プラットフォームは、メーカーが施工から保全計画へと役割を拡大するのに役立つ。Gecko RoboticsとNAESは2025年に大規模屋根評価向けのStratoSightを発表し、テクノロジーを活用した点検への関心の高まりを示した。屋上太陽光発電の統合、植栽システム、およびメンブレンリサイクルプログラムも競争の追加分野である。ISO 9001品質慣行およびENERGY STARクールルーフ認証は、機関・企業プロジェクトにおける資格要件として機能する可能性がある。競争構造は分散したままであるが、規模と統合されたオファリングは大型仕様主導の契約において優位性をもたらす可能性がある。
商業用屋根葺き産業のリーダー
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:IKO Industriesがサウスカロライナ州チェスター郡に2つのファイバーグラスおよびガラスマット製造施設を開設し、同社の垂直統合型シングル生産能力を強化する5億米ドルの北米投資プログラムを完了した。
- 2026年6月:IKO Industriesがフロリダ州クレイ郡のClay Hill製造キャンパスの盛大な開所式を祝った。これは3本の生産ラインと30万平方フィートのキャンパスにわたる2億4,000万米ドルの投資である。
- 2026年1月:IKO Industriesがサウスカロライナ州チェスターの2つの製造工場とフロリダ州Clay Hillキャンパスの近日開設を発表し、北米製造投資において5億米ドルを超える複数年にわたる拡張プログラムを完了した。
グローバル商業用屋根葺き市場レポートの範囲
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根葺き |
| ビチューメン系/改質ビチューメンメンブレン |
| 単層メンブレン(TPO、EPDM、PVC) |
| 木材 |
| その他 |
| 新築 |
| 再屋根葺きおよび交換 |
| 小売 |
| オフィス |
| 産業 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 材料タイプ別 | アスファルトシングル | |
| 粘土・コンクリートタイル | ||
| 金属屋根葺き | ||
| ビチューメン系/改質ビチューメンメンブレン | ||
| 単層メンブレン(TPO、EPDM、PVC) | ||
| 木材 | ||
| その他 | ||
| 建設タイプ別 | 新築 | |
| 再屋根葺きおよび交換 | ||
| 用途別 | 小売 | |
| オフィス | ||
| 産業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの商業用屋根葺き需要を牽引しているものは何か?
交換需要、エネルギーコード、データセンター建設、物流施設、および保険関連のアップグレードが2032年まで需要を支えている。
2026年に最大の商業用屋根材料は何か?
単層メンブレンが最大の材料グループであり、2026年に47.12%のシェアを占めている。
最も急速に成長している商業用屋根材料はどれか?
単層メンブレンは2032年までに7.14%のCAGRで成長すると予測されている。
再屋根葺きは新規商業用屋根建設よりも速く成長しているか?
はい。再屋根葺きおよび交換は2032年までに7.55%のCAGRで成長すると予測されており、新築は2026年に最大の建設タイプであり続けた。
商業用屋根システムにおいて最も急速に成長している用途どれか?
産業用途は物流、製造、およびデータセンタープロジェクトに支えられ、2032年までに8.10%のCAGRで成長すると予測されている。
商業用屋根システムにおいて最も急速に成長している地域はどこか?
アジア太平洋は2032年までに7.69%のCAGRで成長すると予測されている。