
Tamanho e Participação do Mercado de Bombas de Calor Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 21.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 35.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.20 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Calor Comerciais por Mordor Intelligence
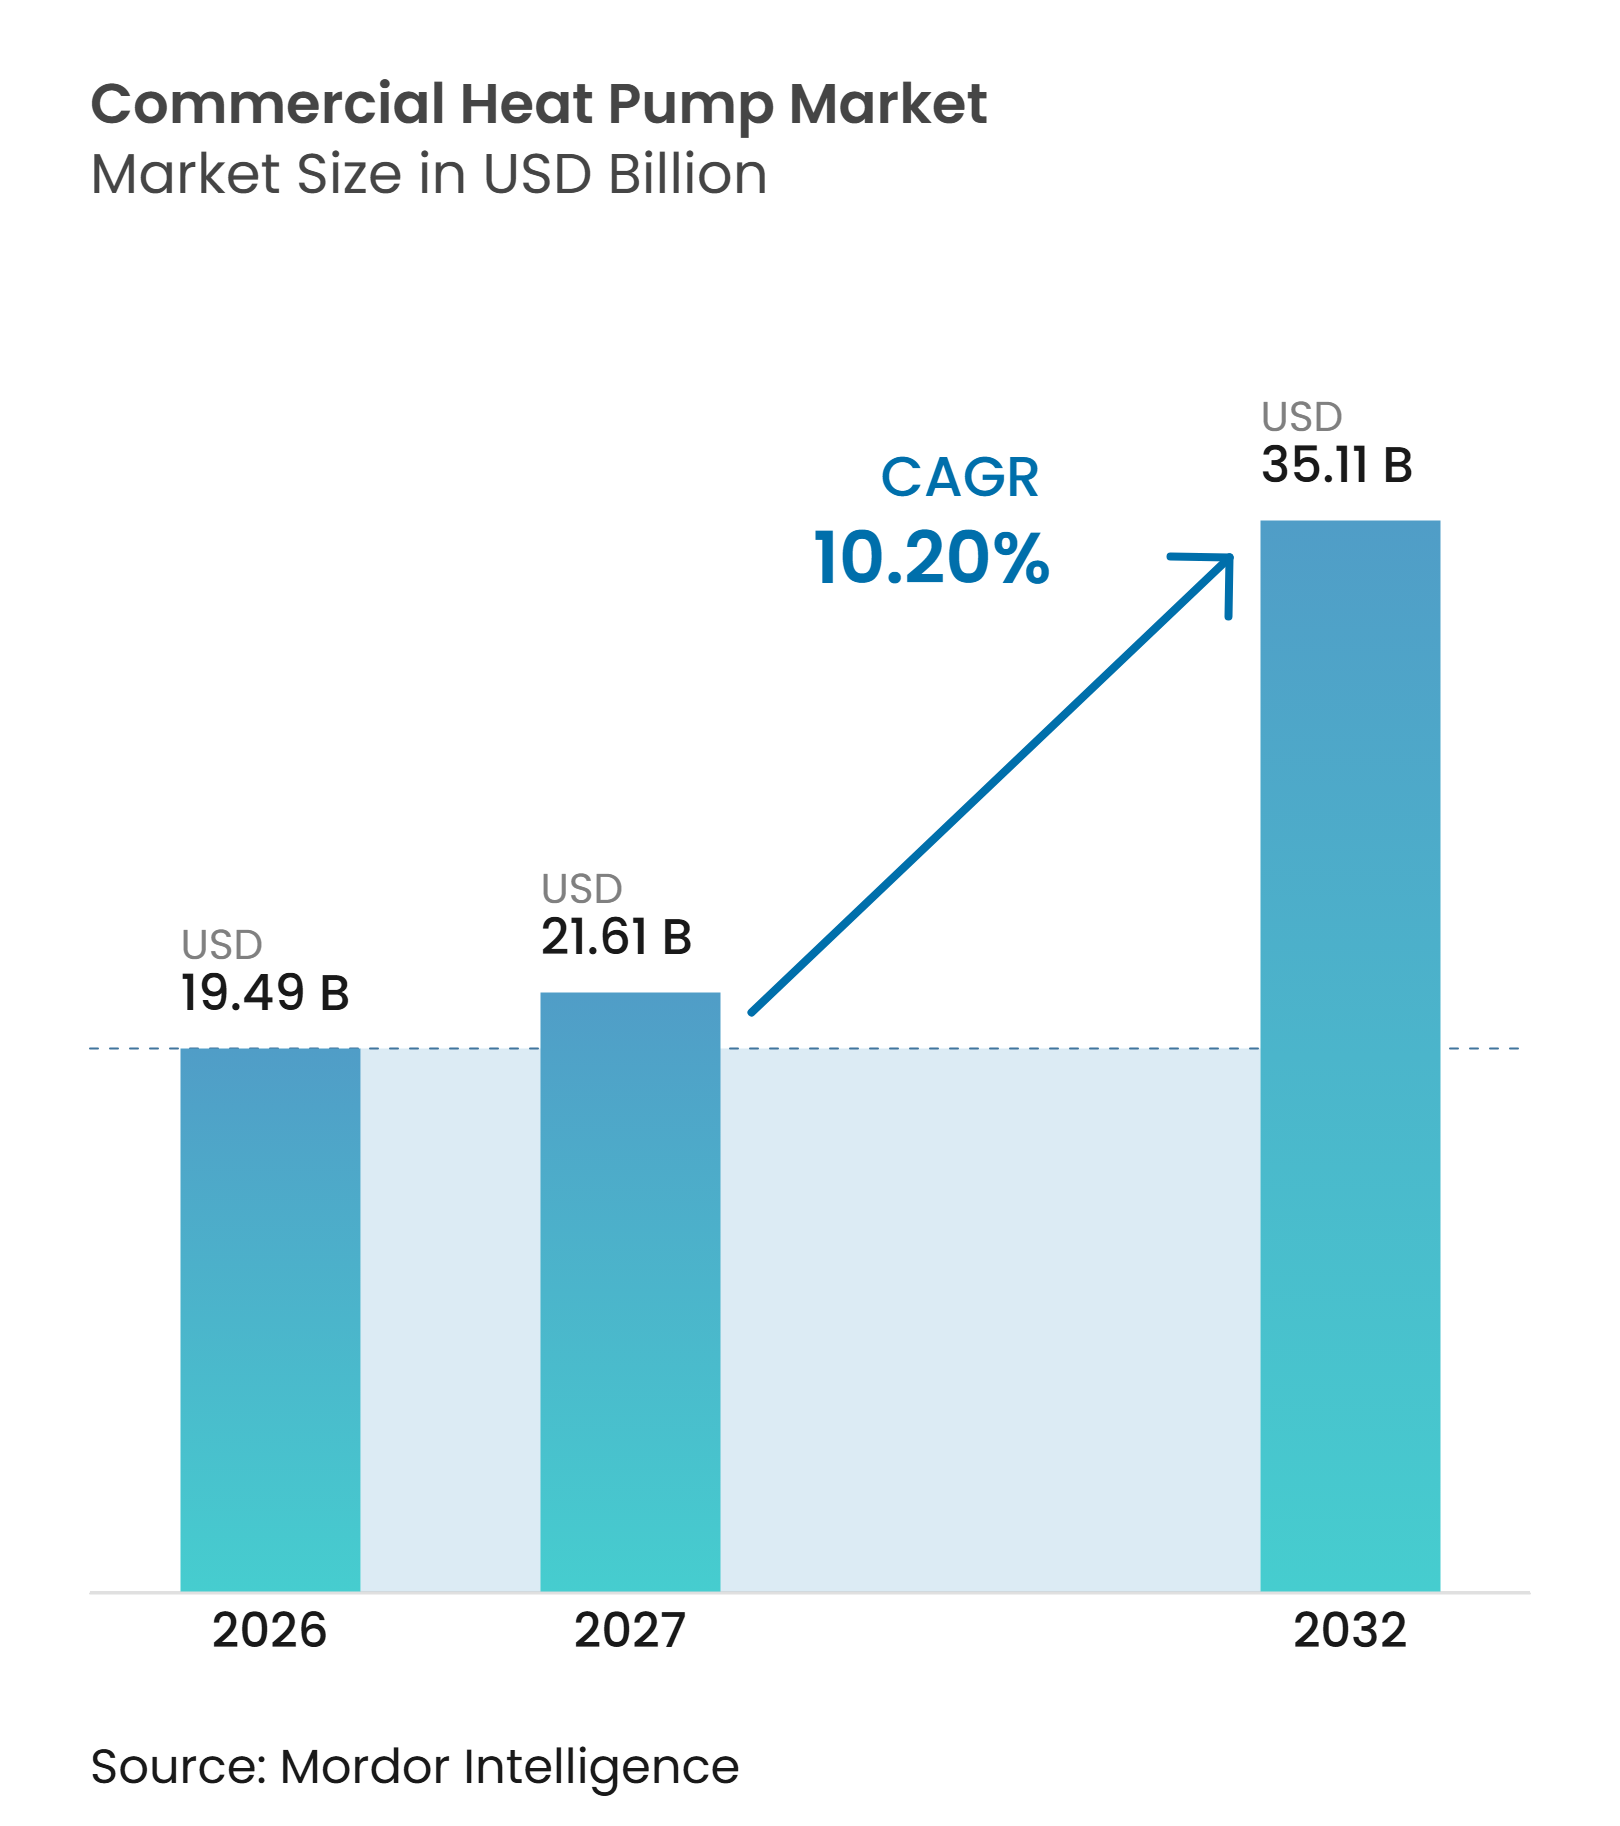
O tamanho do Mercado de Bombas de Calor Comerciais foi avaliado em 19,49 bilhões de USD em 2026 e estima-se que cresça de 21,61 bilhões de USD em 2027 para atingir 35,11 bilhões de USD até 2032, a um CAGR de 10,20% durante o período de previsão (2027-2032).
O mercado de bombas de calor comerciais está superando um ciclo de adoção impulsionado por incentivos, à medida que requisitos de substituição de caldeiras, considerações sobre preços de energia e exigências ambientais dos inquilinos afetam as decisões de aquisição em escritórios, hotéis, campi, propriedades de varejo e instalações industriais leves. Os proprietários de imóveis comerciais estão avaliando cada vez mais o aquecimento eletrificado em conjunto com as necessidades de resfriamento e água quente, em vez de tratá-lo como uma decisão de equipamento isolada, especialmente onde a demanda ao longo do ano cria uma oportunidade de recuperar calor que de outra forma seria desperdiçado. Os requisitos de conformidade nas principais economias estão reforçando a atividade de substituição em edifícios existentes, enquanto os usuários industriais estão expandindo a demanda por soluções de calor de processo de baixa temperatura que podem substituir equipamentos a combustíveis fósseis sem alterar o uso final do calor. Os fabricantes no mercado de bombas de calor comerciais estão respondendo com equipamentos de alta temperatura, configurações modulares e plataformas de refrigerantes que podem atender a requisitos mais rigorosos, ao mesmo tempo em que se adaptam às tubulações, limitações de espaço e planos de investimento em fases das propriedades comerciais existentes. O cronograma dos projetos continua sendo uma restrição prática, pois atualizações da rede elétrica, redesenho hidráulico, licenciamento e a disponibilidade de engenheiros qualificados podem atrasar as instalações, mesmo quando os proprietários identificaram claros benefícios de custo operacional ou de conformidade.
Principais Conclusões do Relatório
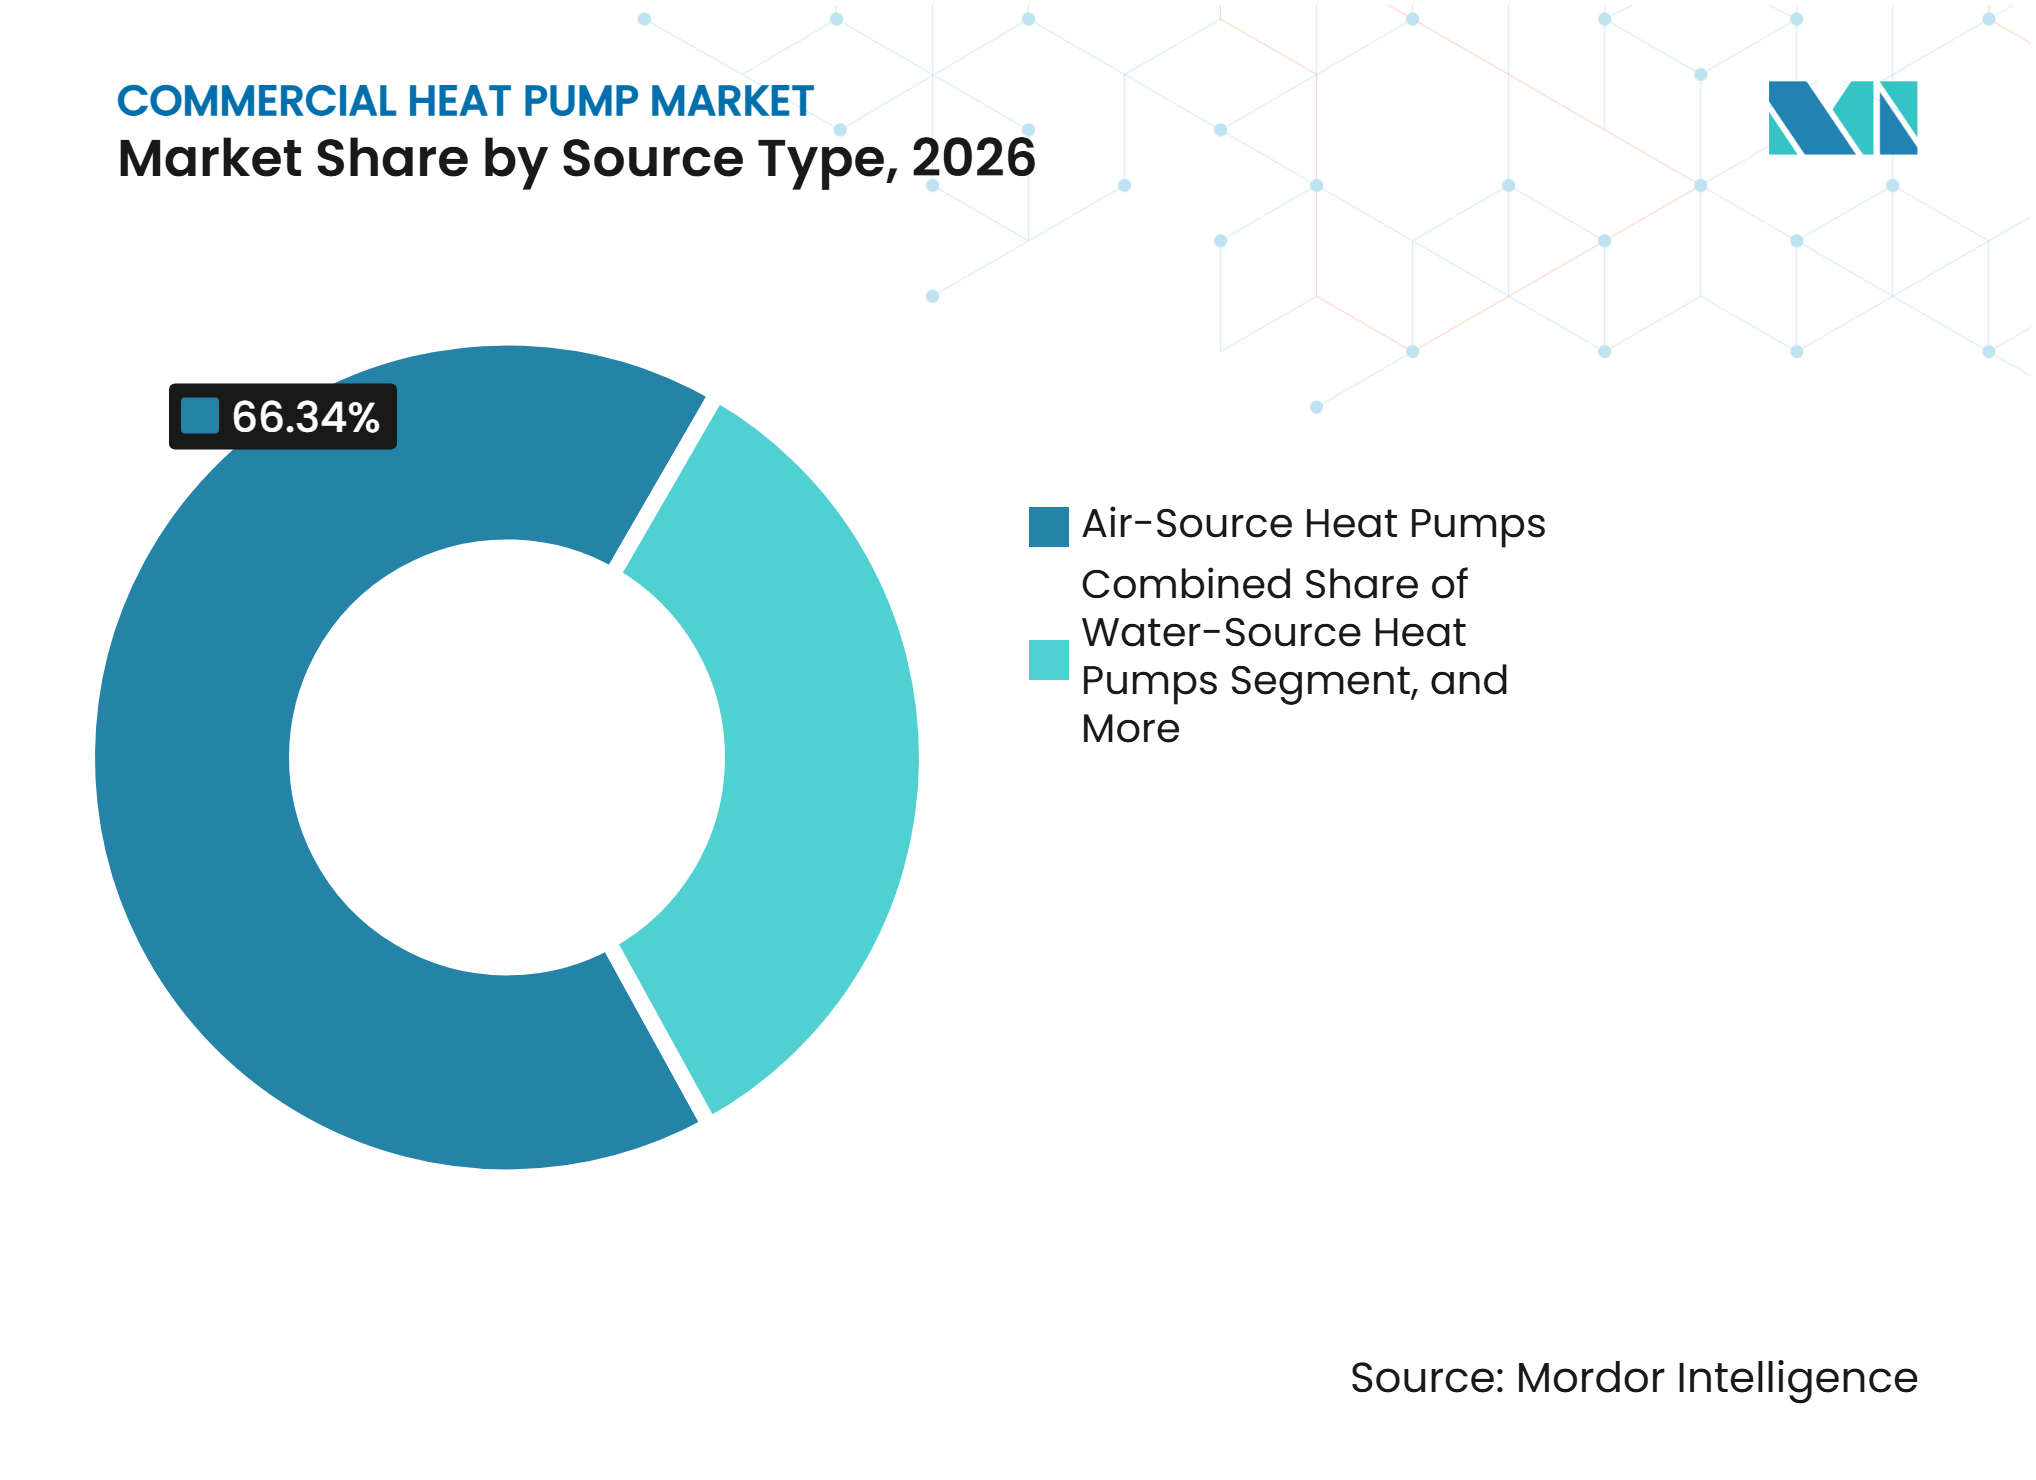
- Por tipo de fonte, as bombas de calor de fonte de ar detinham 66,34% da participação do mercado de bombas de calor comerciais em 2026, enquanto as bombas de calor de recuperação de calor devem se expandir a um CAGR de 11,01% até 2032.
- Por capacidade nominal, a faixa de 20-50 kW representou 34,29% do tamanho do mercado de bombas de calor comerciais em 2026, enquanto a faixa acima de 100 kW deve se expandir a um CAGR de 10,87% até 2032.
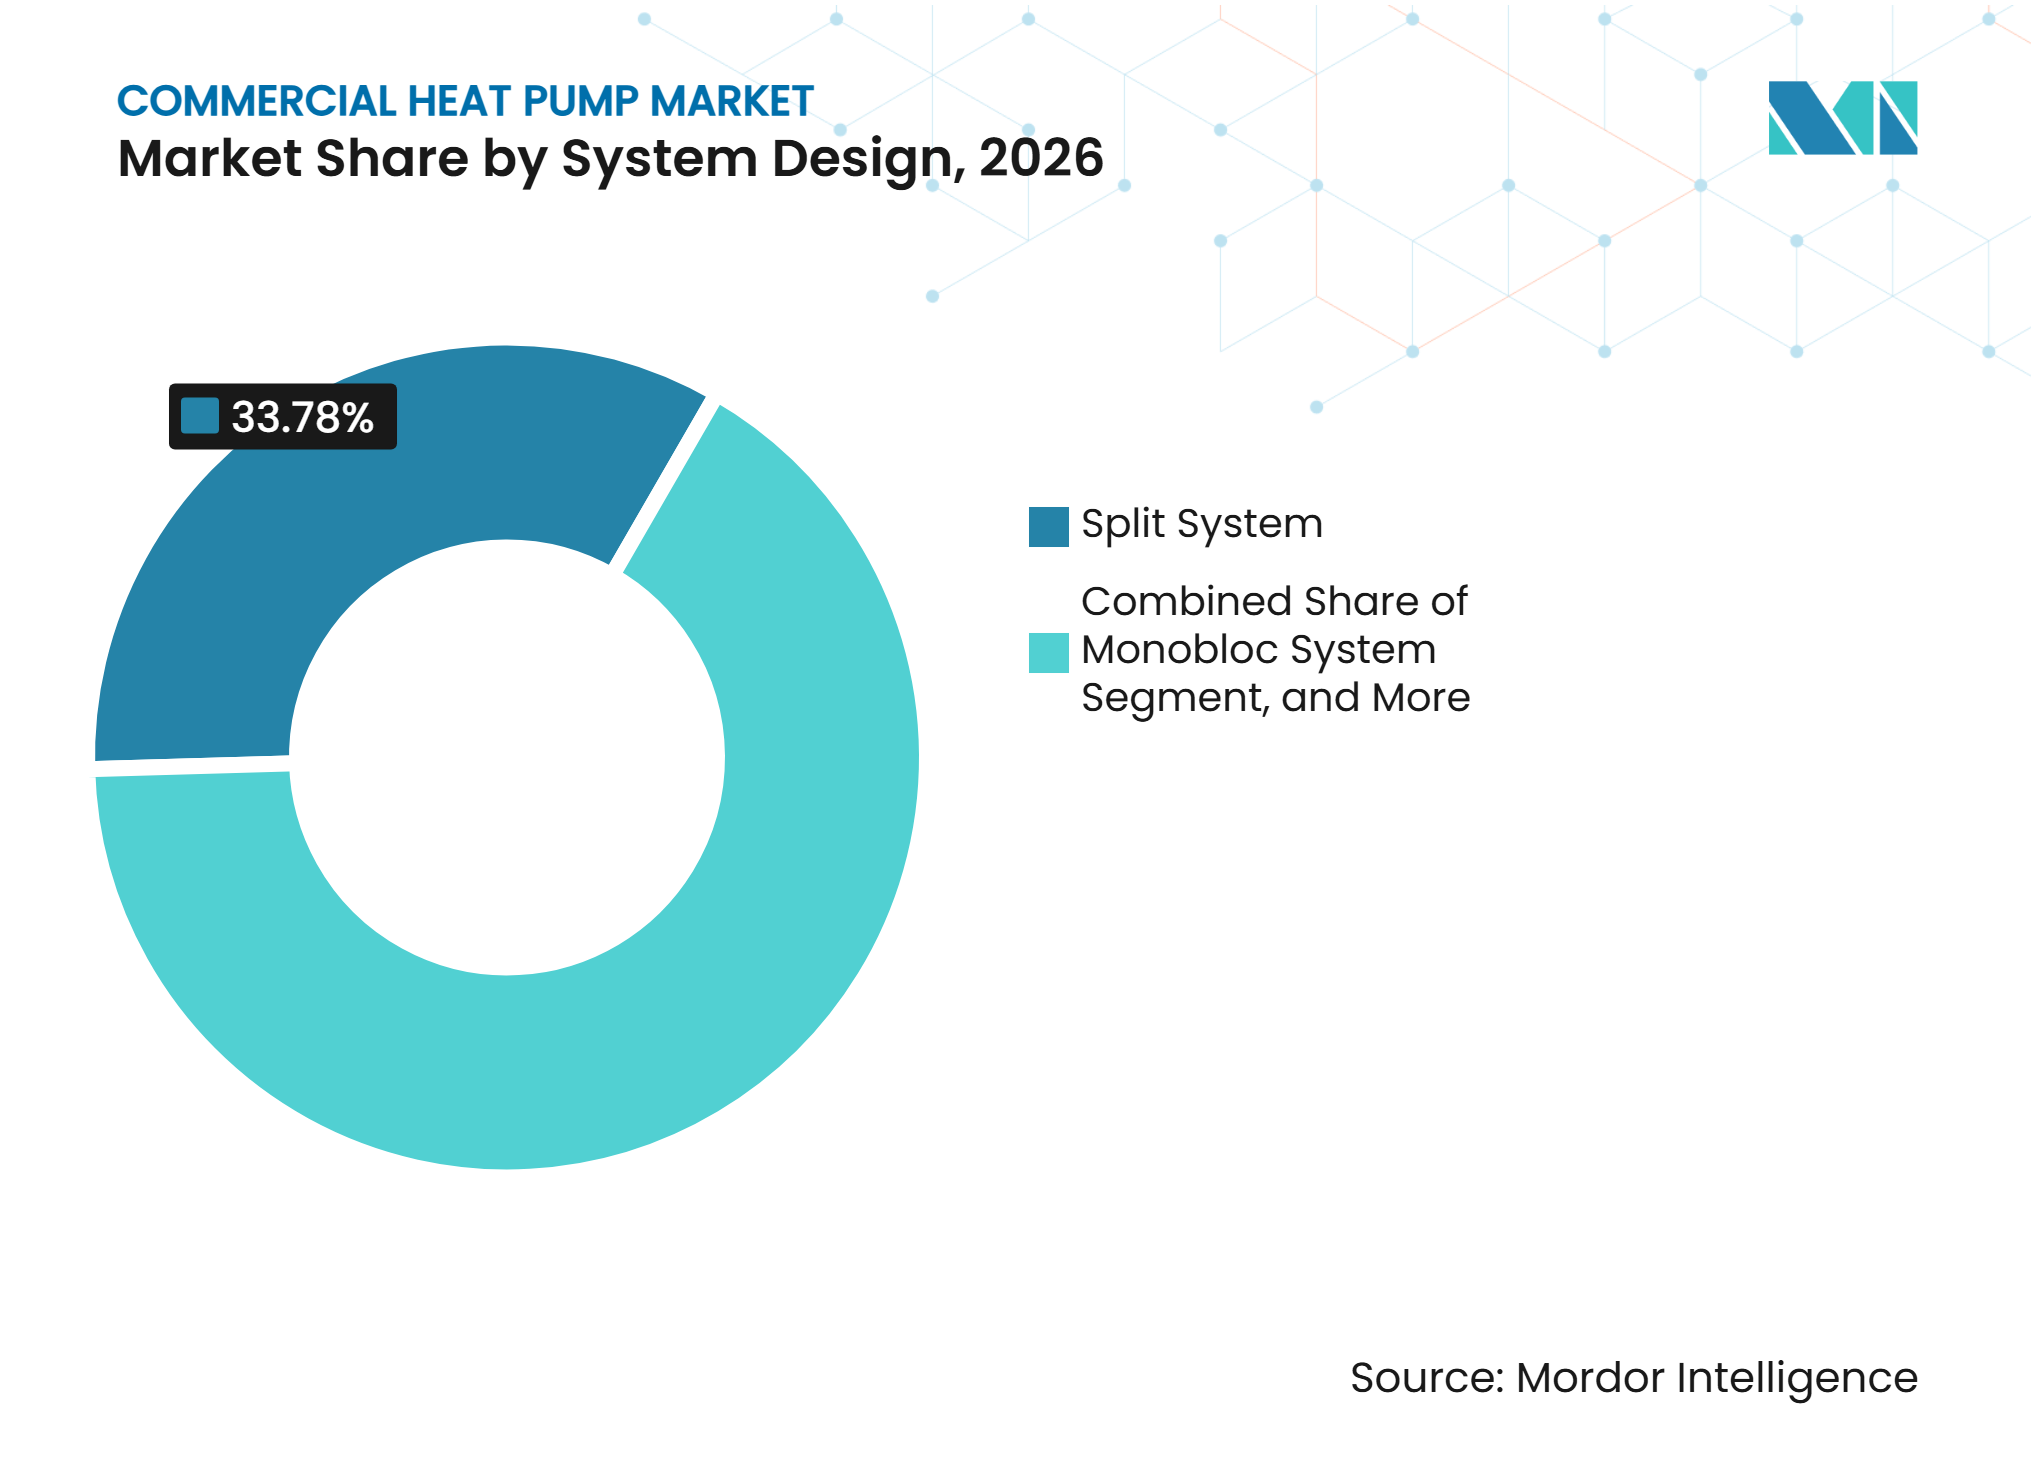
- Por design de sistema, os sistemas split detinham uma participação de 33,78% em 2026, enquanto os sistemas em cascata modular devem se expandir a um CAGR de 11,12% até 2032.
- Por aplicação, o aquecimento e resfriamento combinados representaram uma participação de 29,46% em 2026, enquanto o aquecimento de processo e industrial deve se expandir a um CAGR de 11,38% até 2032.
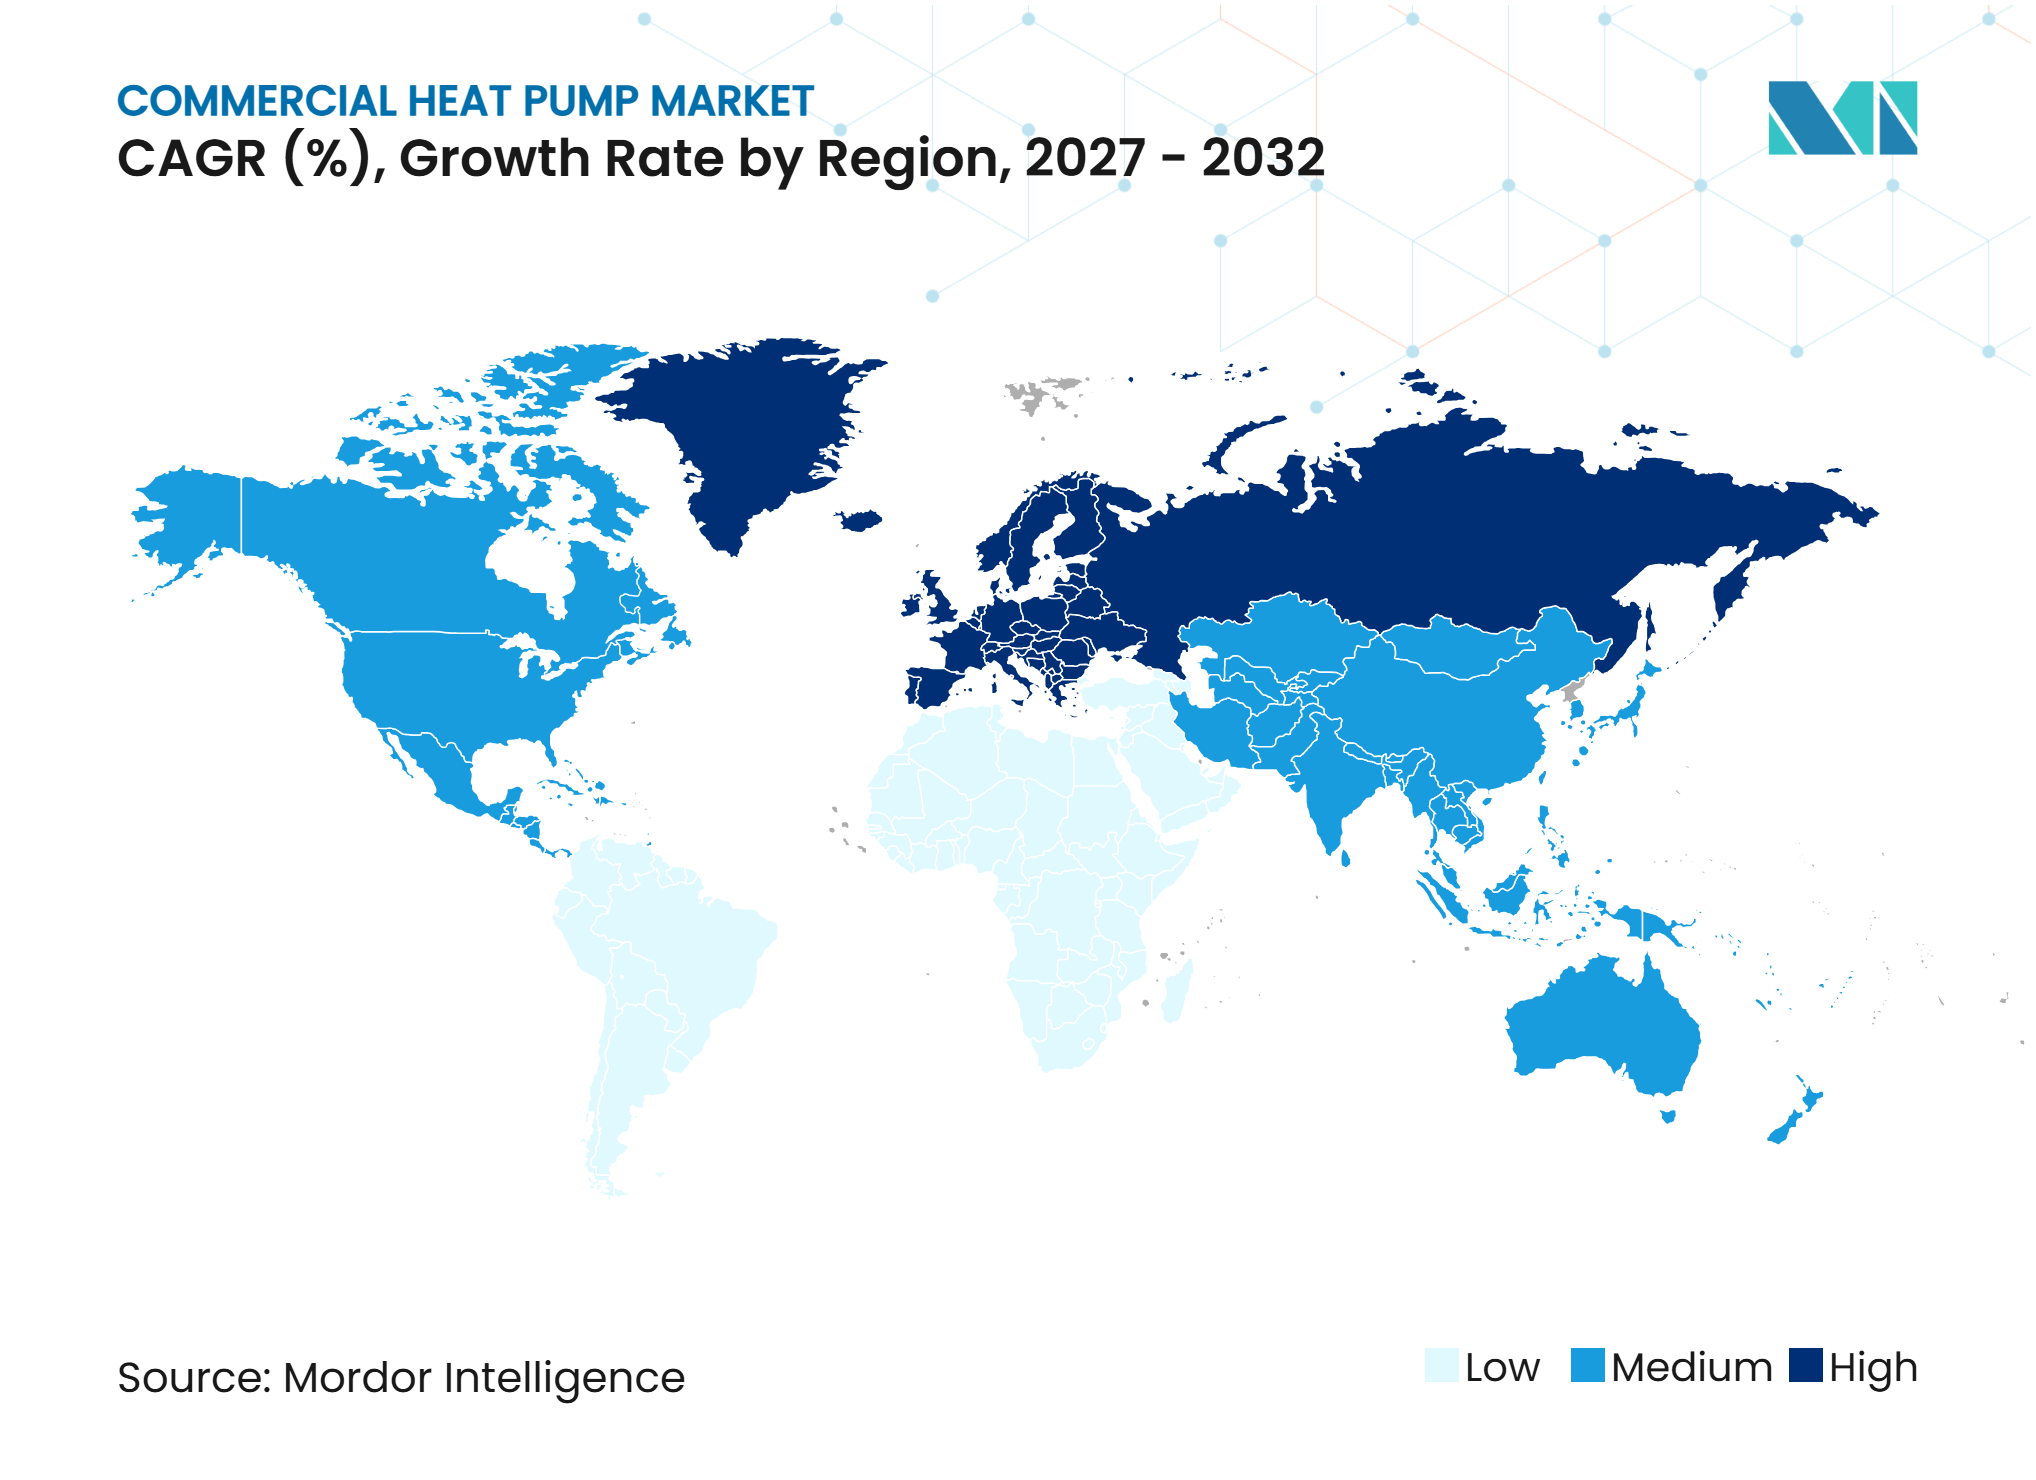
- Por geografia, a Ásia-Pacífico detinha uma participação de 41,18% em 2026, enquanto a Europa deve se expandir a um CAGR de 11,14% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Eletrificação de Edifícios e Substituição de Caldeiras a Combustíveis Fósseis | +2.8% | Global, com maior intensidade na UE, Reino Unido e China | Curto prazo (≤ 2 anos) |
| Padrões de Desempenho Energético de Edifícios Comerciais | +2.2% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Aquecimento, Resfriamento e Água Quente Integrados | +1.6% | Global, mais forte na Ásia-Pacífico e no Oriente Médio | Médio prazo (2-4 anos) |
| Descarbonização do Calor de Processo de Baixa e Média Temperatura | +1.4% | Centros industriais na UE, Japão e China | Longo prazo (≥ 4 anos) |
| Modularidade das Bombas de Calor para Projetos de Retrofit em Fases | +1.0% | América do Norte e UE, com expansão para a América do Sul | Médio prazo (2-4 anos) |
| Recuperação de Calor Residual de Instalações Comerciais e Industriais Leves | +0.6% | UE e Leste Asiático, com ganhos iniciais nos mercados nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Edifícios e Substituição de Caldeiras a Combustíveis Fósseis
As políticas nacionais estão transformando o mercado de bombas de calor comerciais de um ciclo impulsionado por incentivos em um pipeline de substituição moldado por requisitos de conformidade. A Diretiva de Desempenho Energético de Edifícios reformulada exige que os estados-membros da UE cessem os incentivos financeiros para caldeiras a combustíveis fósseis autônomas a partir de 2025, o que altera o caso de investimento comercial para equipamentos de aquecimento de substituição. Ela também estabelece um caminho para eliminar gradualmente o aquecimento a combustíveis fósseis do parque edificado até 2040, oferecendo aos proprietários e fornecedores de equipamentos um horizonte de planejamento mais longo para alocação de capital e desenvolvimento de produtos. Os novos edifícios devem atender aos padrões de emissão zero a partir de 2030 sob a diretiva, aumentando a relevância das soluções eletrificadas durante as decisões iniciais de projeto e especificação. A Alemanha registrou 299.000 vendas de bombas de calor em 2025, um aumento de 55% em relação a 2024, e as bombas de calor representaram 48% dos sistemas de aquecimento vendidos. A modernização de edifícios respondeu por 81% dessas instalações, o que indica que a demanda por substituição é central para a adoção atual.
Padrões de Desempenho Energético de Edifícios Comerciais
Para o mercado de bombas de calor comerciais, os códigos de energia para edifícios não residenciais estão cada vez mais vinculados a requisitos mínimos de desempenho e consequências financeiras, o que torna o desempenho de eficiência parte do gerenciamento de risco de ativos, bem como do planejamento energético. O Departamento de Energia dos Estados Unidos emitiu padrões de conservação atualizados para condicionadores de ar de pacote comercial e bombas de calor em maio de 2024. A conformidade com os limites de eficiência IVEC e IVHE mais elevados é exigida a partir de 1º de janeiro de 2029. A Trane Technologies concluiu o retrofit do 55 Water Street na cidade de Nova York em setembro de 2025, utilizando um sistema de recuperação de calor no edifício de escritórios de 3,8 milhões de pés quadrados. O projeto reportou 1,5 milhão de USD em economias anuais de serviços públicos e uma redução de 72% no uso de vapor. Também reportou 1,2 milhão de USD em multas anuais da Lei Local 97 evitadas e 14,5 milhões de USD em subsídios de serviços públicos e créditos fiscais federais.
Demanda por Aquecimento, Resfriamento e Água Quente Integrados
No mercado de bombas de calor comerciais, os sistemas integrados podem substituir equipamentos separados de aquecimento a gás, resfriamento elétrico e água quente doméstica por uma única instalação alimentada eletricamente. Este design é relevante para hotelaria, saúde e propriedades de uso misto, pois seus padrões operacionais podem suportar a recuperação simultânea de calor em diferentes zonas e horários do dia. A diversidade de carga sazonal pode melhorar a eficiência do compressor no nível do sistema. A China emitiu um plano de ação nacional em abril de 2025 que promove aquecedores de água com bomba de calor em escolas, hospitais, hotéis e escritórios.[1] O plano tem como meta uma melhoria de 20% nos níveis de eficiência dos principais produtos de bombas de calor até 2030. As bombas de calor na Europa, China e Japão economizaram coletivamente 53 bilhões de metros cúbicos de gás natural em 2025, indicando a escala do deslocamento de gás associado a uma implantação mais ampla.
Descarbonização do Calor de Processo de Baixa e Média Temperatura
Os operadores industriais enfrentam maior pressão para eletrificar o calor de processo abaixo de 200°C, o que amplia o mercado de bombas de calor comerciais além das aplicações em edifícios. Essa faixa de temperatura representa 37% da demanda final de energia industrial da Europa para aquecimento de processo, ou 722 TWh. As bombas de calor de alta temperatura podem usar o calor residual no local e suportar aplicações que anteriormente dependiam de caldeiras a combustíveis fósseis. Um estudo revisado por pares de 2025 constatou que esses sistemas podem fornecer custos de calor nivelados 30-60% menores do que caldeiras a hidrogênio e até 37% menores do que caldeiras a biomassa sob premissas de 2030. O armazenamento térmico diário reduziu os custos modelados em até 15% na mesma análise.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Instalação e Atualização Elétrica | -1.8% | Global, mais agudo na América do Norte e no Sul da Europa | Curto prazo (≤ 2 anos) |
| Escassez de Instaladores Qualificados de Bombas de Calor Comerciais | -1.4% | Reino Unido, Alemanha, América do Norte e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Complexidade de Redesenho e Comissionamento do Sistema Hidráulico | -0.9% | Mercados com forte atividade de retrofit na Europa e América do Norte | Médio prazo (2-4 anos) |
| Restrições de Carga de Refrigerante, Segurança contra Incêndio e Licenciamento | -0.5% | Global, mais acentuado em mercados urbanos densos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Instalação e Atualização Elétrica
Os custos totais do projeto vão além do preço do equipamento. Atualizações do serviço elétrico, comissionamento, remodelação hidráulica, integração de controles e interrupção dos inquilinos podem coletivamente igualar os custos de hardware. Essas despesas podem desafiar os ciclos de capital convencionais no setor imobiliário comercial. Os altos custos iniciais de instalação e atualização elétrica continuam sendo uma barreira material de adoção para projetos de eletrificação comercial e industrial. A questão é particularmente relevante onde as tarifas de eletricidade são elevadas e o deslocamento total do gás natural não é viável dentro do escopo inicial do projeto. A mudança da Alemanha em julho de 2026 na regra de substituição de aquecimento criou incerteza política adicional, e a BWP indicou que compromissos de subsídios ajustados poderiam afetar materialmente a demanda.
Escassez de Instaladores Qualificados de Bombas de Calor Comerciais
As instalações comerciais requerem engenheiros de refrigeração que possam concluir o comissionamento hidráulico, a integração do sistema de gerenciamento predial e o trabalho com refrigerantes de grande carga. Os percursos de treinamento geral em HVAC não fornecem consistentemente essa combinação de habilidades. O Instituto de Refrigeração identificou 4.000-7.000 vagas ativas no setor RACHP do Reino Unido durante 2026. Seu relatório constatou que 59% dos empregadores tiveram maior dificuldade em recrutar pessoal técnico e 73% esperavam que a demanda aumentasse nos 2-3 anos seguintes.[2] As lacunas mais significativas diziam respeito a refrigerantes naturais, integração de sistemas e comissionamento de bombas de calor. Essa escassez pode atrasar grandes projetos porque a categoria acima de 100 kW requer comissionamento mais complexo e validação de retorno mais longa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fonte:
A Recuperação de Calor Remodela a Base InstaladaAs bombas de calor de fonte de ar detinham 66,34% da participação do mercado de bombas de calor comerciais em 2026, pois oferecem custos de instalação mais baixos do que as alternativas de fonte terrestre e de fonte de água. Sua ampla adequação climática também suporta a implantação em diversos tipos de edifícios. As melhorias no compressor inversor reforçaram seu papel nas aplicações comerciais convencionais. Os sistemas de fonte terrestre e de fonte de água atendem a grandes campi, redes de energia de distrito e instalações industriais de alta umidade. Esses sistemas podem justificar um gasto inicial mais elevado onde as temperaturas estáveis do circuito terrestre suportam desempenho previsível, horas de operação mais longas e uma forte necessidade de gerenciar cargas sazonais de aquecimento e resfriamento.
As bombas de calor de recuperação de calor devem se expandir a um CAGR de 11,01% de 2027 a 2032, a taxa mais rápida dentro da categoria de tipo de fonte. Seu papel vai além do aquecimento de espaço, pois recuperam energia térmica de circuitos de refrigeração, exaustão de servidores e fluxos de processo. Uma instalação de bomba de calor de absorção de 200 MW em Qianxi, China, utilizou calor residual da produção de aço e demonstra a escala possível em ambientes comerciais e industriais de grande porte. Os fabricantes estão projetando equipamentos em torno de temperaturas de fornecimento mais elevadas e refrigerantes de menor PGA. Esses desenvolvimentos permitem que o calor recuperado sirva a aplicações que necessitam de uma saída térmica estável e utilizável. Eles também conferem maior importância à capacidade de engenharia quando os sistemas devem conectar cargas de refrigeração, processo e edifício.



Por Capacidade Nominal:
Unidades de Grande Capacidade Ganham Participação EstruturalA categoria de 20-50 kW representou 34,29% da receita da categoria em 2026. Ela se alinha com a base instalada de edifícios comerciais de pequeno e médio porte, como unidades de varejo, clínicas, hotéis boutique e andares de escritório independentes. A categoria de 50-100 kW atende a propriedades de médio porte e instalações industriais leves, que são uma parte central do mercado de bombas de calor comerciais. Equipamentos abaixo de 20 kW suportam operações compactas de varejo e serviços de alimentação. Esses casos de uso tornam a categoria de 20-50 kW uma parte estável do mercado de bombas de calor comerciais e conferem um prêmio a equipamentos compactos e requisitos de instalação gerenciáveis.
Dentro do mercado de bombas de calor comerciais, a categoria acima de 100 kW deve se expandir a um CAGR de 10,87% até 2032. Grandes portfólios e investimentos em aquecimento de distrito no Norte da Europa estão apoiando esse movimento, especialmente onde os proprietários de imóveis podem consolidar a demanda térmica em vários edifícios ou instalações públicas. Sistemas maiores podem suportar instalações em escala de campus e grupos de edifícios que necessitam de maior produção térmica. As instalações de bombas de calor industriais do Japão atingiram 49.227 kW em 485 unidades no ano fiscal de 2024, em comparação com 36.740 kW no ano fiscal de 2023.[3] As unidades de fonte de água tiveram uma média de 280 kW por instalação, apoiando a mudança para aplicações comerciais e industriais de maior porte.
Por Design de Sistema:
Sistemas em Cascata Modular Lideram as Especificações FuturasOs sistemas split detinham 33,78% da receita da categoria em 2026, apoiados por sua base estabelecida em edifícios de escritórios e varejo. Os sistemas monobloco oferecem uma opção eficiente em termos de espaço onde a capacidade da sala de máquinas é limitada. Os sistemas de cobertura embalados continuam sendo comuns na construção comercial norte-americana. Os sistemas híbridos combinam bombas de calor com equipamentos a gás existentes onde a substituição total da caldeira não pode ser concluída em uma única fase de capital. Essa variedade de designs permite que os proprietários adaptem as decisões de instalação ao espaço, orçamento, infraestrutura existente e ao grau em que um projeto deve manter as operações durante a construção e o comissionamento.
Os sistemas em cascata modular devem se expandir a um CAGR de 11,12% de 2027 a 2032, a taxa mais rápida para design de sistema. Eles podem abordar retrofits hidráulicos de alta temperatura enquanto permitem a implantação de capital em fases. O sistema em cascata ar-água da Trane pode fornecer água quente a até 210°F, ou 99°C, a uma temperatura ambiente de -15°F. Essa capacidade pode permitir que os proprietários de edifícios mantenham as tubulações e serpentinas terminais existentes. As configurações modulares também podem ser dimensionadas de 45 kW a 1.320 kW, oferecendo aos projetos de retrofit uma rota de implementação em fases.

Por Aplicação:
O Aquecimento de Processo Torna-se um Segmento Comercial CentralO aquecimento e resfriamento combinados detinham 29,46% da receita da categoria em 2026. A aplicação é adequada para escritórios, propriedades de hotelaria e estabelecimentos de varejo que necessitam de aquecimento perimetral e resfriamento interno simultâneos. O aquecimento de espaço continua sendo um uso secundário significativo, especialmente no Norte da Europa e no Nordeste Asiático. O aquecimento de distrito e de campus está ganhando força à medida que os municípios investem em redes de energia de menor carbono que podem conectar fontes de calor maiores, usuários, ativos de armazenamento e infraestrutura de distribuição. A Alemanha tinha 900 MW de capacidade de bomba de calor para aquecimento de distrito em construção ou planejamento.
O aquecimento de processo e industrial deve se expandir a um CAGR de 11,38% até 2032. Essa categoria está atraindo investimentos porque os equipamentos podem atender a uma gama mais ampla de cargas industriais de menor temperatura. A Associação Europeia de Bombas de Calor declarou que as bombas de calor industriais são tecnicamente maduras para temperaturas de fornecimento de até 200°C. Os programas de pesquisa e desenvolvimento têm como alvo a capacidade de 300°C até 2035. O 7º Plano Básico de Energia do Japão, adotado em fevereiro de 2025, identificou as bombas de calor comerciais e industriais como uma prioridade de descarbonização pelo lado da demanda.
Análise Geográfica
Ásia-Pacífico: Escala Estrutural Sustenta a Liderança da Demanda
A Ásia-Pacífico representou 41,18% da receita da categoria em 2026. A atividade de construção comercial da China, os programas de eletrificação de edifícios e a base de manufatura industrial sustentam a escala da região. O plano de ação nacional de abril de 2025 promove a adoção de bombas de calor em edifícios comerciais públicos, incluindo escolas, hospitais, hotéis e escritórios. O Japão tinha capacidade acumulada de bombas de calor industriais de 601.861 kW ao final do ano fiscal de 2024, com aplicações de alimentos e bebidas liderando o volume instalado. Projeções alinhadas ao governo colocam o estoque de bombas de calor industriais do Japão em 16.506.000 kW até 2040 sob um cenário de alta implantação de neutralidade de carbono.
Europa: Intensidade das Políticas Sustenta a Expansão Mais Rápida
A Europa deve se expandir a um CAGR de 11,14% no mercado de bombas de calor comerciais de 2027 a 2032. A Diretiva de Desempenho Energético de Edifícios reformulada fornece um caminho legislado para afastar o aquecimento a combustíveis fósseis no parque edificado até 2040, incentivando os proprietários a revisar os ciclos de substituição antes que as caldeiras existentes cheguem ao fim de sua vida útil. A Alemanha vendeu 299.000 bombas de calor baseadas em água em 2025, representando 48% dos sistemas de aquecimento vendidos. Os subsídios federais BEG-EM comprometeram 5,4 bilhões de EUR (5,94 bilhões de USD) para aprovações de 2025, enquanto o Programa KfW 522 forneceu um subsídio base de 30% para atualizações de edifícios não residenciais. Os fornecedores europeus estão investindo cada vez mais em plataformas de produtos com refrigerantes de menor PGA à medida que os requisitos de conformidade se tornam mais rigorosos.
América do Norte, América do Sul, Oriente Médio e África: Perfis de Demanda Distintos
A América do Norte é a segunda maior geografia de bombas de calor comerciais, e a demanda do mercado de bombas de calor comerciais é moldada por padrões de desempenho de edifícios em Nova York, Califórnia e Massachusetts, que podem incorporar custos operacionais e planejamento de conformidade nas decisões de substituição. A previsão preliminar de 2026 da ISO New England projeta que mais de 2,4 bilhões de pés quadrados de espaço comercial para aquecimento serão eletrificados até 2050, enquanto o fim dos créditos de bombas de calor do IRA dos EUA em 2025 pode direcionar a demanda de curto prazo para modelos de implantação baseados em arrendamento.[4] A América do Sul apresenta uma oportunidade em estágio inicial em aquecimento de água comercial e aplicações de processo, enquanto o Oriente Médio suporta sistemas combinados de resfriamento e água quente em portfólios de hotéis, e a Daikin iniciou a construção de uma instalação em Jeddah em novembro de 2025. O mercado de bombas de calor comerciais permanece em um estágio inicial na África, e a África do Sul é o submercado mais ativo devido à sua concentração de imóveis comerciais e à volatilidade dos custos da rede elétrica.
Cenário Competitivo
Concentração do Mercado
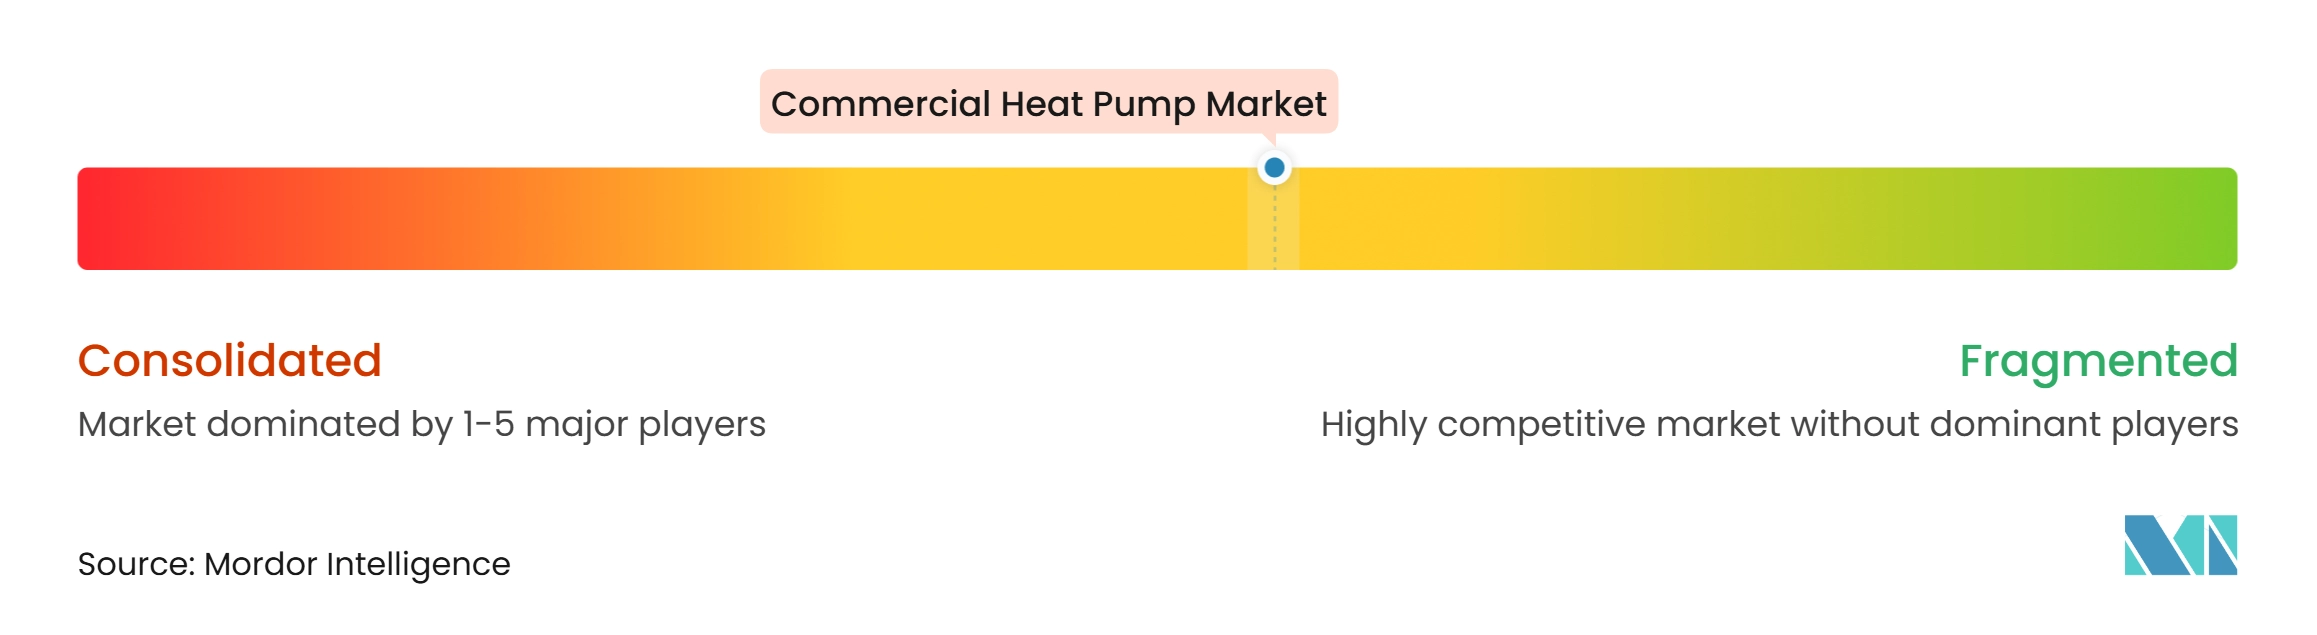
O mercado de bombas de calor comerciais é moderadamente fragmentado. DAIKIN INDUSTRIES, Ltd., Carrier Global Corporation, Mitsubishi Electric Corporation, Trane Technologies plc e Johnson Controls International plc detêm posições de liderança nas principais geografias e categorias de produtos. Sua integração de manufatura, redes de serviço e tecnologias proprietárias de compressores e refrigerantes fortalecem sua posição no mercado de bombas de calor comerciais nas categorias acima de 100 kW e industrial. NIBE Industrier AB, Vaillant GmbH e Stiebel Eltron GmbH & Co. KG mantêm papéis estabelecidos nos mercados de retrofit europeus. Midea Group Co., Ltd., Guangdong Gree Electric Appliances Inc. of Zhuhai e Haier Smart Home Co., Ltd. estão expandindo as ofertas comerciais além de suas bases domésticas por meio de manufatura competitiva em custos.
A concorrência no mercado de bombas de calor comerciais centra-se em equipamentos de alta temperatura para substituição de caldeiras, sistemas modulares para retrofits em fases e plataformas de refrigerantes que antecipam requisitos mais rigorosos. A Johnson Controls International plc inaugurou uma instalação ampliada de bombas de calor e resfriadores em Holme, Dinamarca, em maio de 2026. O local adicionou 2.300 m² de espaço de produção e um centro de testes de 1.800 m² em conformidade com a EN 14511. A expansão dobrou a capacidade de produção e deveria criar mais de 100 empregos. A Robert Bosch GmbH concluiu sua aquisição de 8 bilhões de USD do negócio de HVAC residencial e comercial leve da Johnson Controls International plc em julho de 2025, expandindo a base de manufatura da Bosch Home Comfort de 17 para 33 plantas.
As oportunidades para fornecedores permanecem concentradas em equipamentos industriais acima de 100 kW e no Oriente Médio e Sudeste Asiático, onde os projetos podem exigir sistemas maiores, engenharia especializada e capacidade combinada de resfriamento e água quente. O resfriamento combinado com aquecimento de água cria um perfil de demanda nessas áreas que difere do ciclo de substituição de caldeiras da Europa. A Carrier Global Corporation introduziu o AquaForce 23XW e 23XQ em fevereiro de 2026, com capacidade de aquecimento de 281-850 kW, capacidade de saída de 140°F e refrigerantes R-1234ze(E) ou R-515B para substituição de caldeiras comerciais. A Carrier Global Corporation também lançou o AquaSnap 30RQM em agosto de 2025, uma bomba de calor de fonte de ar reversível modular que pode conectar até 16 unidades e reflete o foco em equipamentos escaláveis de menor PGA.
Líderes do Setor de Bombas de Calor Comerciais
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Noritz Corporation
-
Mitsubishi Heavy Industries Thermal Systems, Ltd.
-
Sanden Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Calor Comerciais Empresas cobertas neste relatório
- DAIKIN INDUSTRIES, Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Johnson Controls International plc
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Trane Technologies plc
- Midea Group Co., Ltd.
- Guangdong Gree Electric Appliances Inc. of Zhuhai
- Haier Smart Home Co., Ltd.
- NIBE Industrier AB
- Ariston Holding N.V.
- Lennox International Inc.
- Samsung Electronics Co., Ltd.
- Fujitsu General Limited
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Vaillant GmbH
- Glen Dimplex Group Limited
- Kensa Heat Pumps Ltd.
- OCHSNER Wärmepumpen GmbH
- WaterFurnace International, Inc.
- Ecoforest Geotermia S.L.
- Robert Bosch GmbH
Desenvolvimentos industriais recentes em Mercado de Bombas de Calor Comerciais
- Outubro de 2026: A Rinnai Australia lançou duas novas bombas de calor comerciais ar-água, a CHP025 (25 kW) e a CHP050 (50 kW), marcando um passo significativo no compromisso da empresa com a eletrificação, eficiência energética e um futuro de menor carbono para a água quente comercial na Austrália.
- Outubro de 2026: A Clivet iniciou a produção em uma nova instalação de fabricação de bombas de calor em Feltre, Itália, em resposta à crescente demanda internacional por bombas de calor e soluções de ar-condicionado de alta eficiência. A nova instalação abrange aproximadamente 14.000 metros quadrados e representa um investimento total de 24 milhões de EUR (26,39 milhões de USD). É dedicada à produção em larga escala de bombas de calor, com foco em aplicações comerciais e refrigerantes naturais.
- Setembro de 2026: A Rheem Manufacturing Company apresentou a Bomba de Calor Comercial Ar-Água Torin, um sistema projetado para atender aos requisitos de água quente doméstica e aquecimento de espaço de instalações comerciais. Adequada para instalações internas e externas, esta solução foi projetada para atender a setores-chave como residências multifamiliares, locais de hotelaria, escritórios corporativos, escolas e campi universitários.
- Maio de 2026: A Johnson Controls International plc inaugurou sua instalação ampliada de bombas de calor e resfriadores em Holme, Dinamarca, adicionando 2.300 m² de espaço de produção e um centro de testes para clientes de 1.800 m² em conformidade com a EN 14511 para bombas de calor industriais e de aquecimento de distrito de grande capacidade. A expansão dobra a capacidade de produção e deve criar mais de 100 novos empregos.
Escopo do Relatório Global do Mercado de Bombas de Calor Comerciais
As bombas de calor comerciais são sistemas elétricos de transferência térmica de alta capacidade projetados para fornecer aquecimento de espaço, resfriamento e água quente doméstica de forma eficiente para edifícios não residenciais. Este segmento de mercado abrange tecnologias de fonte de ar, fonte terrestre e fonte de água implantadas em escritórios, espaços de varejo, locais de hotelaria, instalações de saúde e instituições de ensino.
O Relatório do Mercado de Bombas de Calor Comerciais é segmentado por Tipo de Fonte (Bombas de Calor de Fonte de Ar, Bombas de Calor de Fonte de Água, Bombas de Calor de Fonte Terrestre e Bombas de Calor de Recuperação de Calor), Capacidade Nominal (Abaixo de 20 kW, 20-50 kW, 50-100 kW e Acima de 100 kW), Sistema Split (Sistema Monobloco, Sistema de Cobertura Embalado, Sistema em Cascata Modular e Sistema Híbrido de Bomba de Calor), Aplicação (Aquecimento de Espaço, Resfriamento de Espaço, Aquecimento de Água Comercial, Aquecimento e Resfriamento Combinados, Aquecimento de Processo e Industrial e Aquecimento de Distrito e Campus) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Bombas de Calor de Fonte de Ar |
| Bombas de Calor de Fonte de Água |
| Bombas de Calor de Fonte Terrestre |
| Bombas de Calor de Recuperação de Calor |
| Abaixo de 20 kW |
| 20-50 kW |
| 50-100 kW |
| Acima de 100 kW |
| Sistema Split |
| Sistema Monobloco |
| Sistema de Cobertura Embalado |
| Sistema em Cascata Modular |
| Sistema Híbrido de Bomba de Calor |
| Aquecimento de Espaço |
| Resfriamento de Espaço |
| Aquecimento de Água Comercial |
| Aquecimento e Resfriamento Combinados |
| Aquecimento de Processo e Industrial |
| Aquecimento de Distrito e Campus |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Itália | |
| Reino Unido | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Fonte | Bombas de Calor de Fonte de Ar | |
| Bombas de Calor de Fonte de Água | ||
| Bombas de Calor de Fonte Terrestre | ||
| Bombas de Calor de Recuperação de Calor | ||
| Por Capacidade Nominal | Abaixo de 20 kW | |
| 20-50 kW | ||
| 50-100 kW | ||
| Acima de 100 kW | ||
| Por Design de Sistema | Sistema Split | |
| Sistema Monobloco | ||
| Sistema de Cobertura Embalado | ||
| Sistema em Cascata Modular | ||
| Sistema Híbrido de Bomba de Calor | ||
| Por Aplicação | Aquecimento de Espaço | |
| Resfriamento de Espaço | ||
| Aquecimento de Água Comercial | ||
| Aquecimento e Resfriamento Combinados | ||
| Aquecimento de Processo e Industrial | ||
| Aquecimento de Distrito e Campus | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Reino Unido | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bombas de calor comerciais?
O mercado de bombas de calor comerciais é estimado em 21,61 bilhões de USD em 2027 e deve atingir 35,11 bilhões de USD até 2032 a um CAGR de 10,20%. A atividade de substituição, as necessidades integradas de aquecimento e resfriamento e a eletrificação do calor de processo são os fatores de demanda descritos neste relatório.
Qual tipo de fonte lidera a adoção de bombas de calor comerciais?
As bombas de calor de fonte de ar lideraram com 66,34% de participação em 2026, enquanto as bombas de calor de recuperação de calor devem registrar a expansão mais rápida a um CAGR de 11,01% até 2032. Os equipamentos de recuperação de calor podem capturar energia térmica de circuitos de refrigeração, exaustão de servidores e fluxos de processo para aplicações de aquecimento úteis.
Qual faixa de capacidade tem a maior base de instalação comercial?
A faixa de 20-50 kW detinha 34,29% de participação em 2026, refletindo sua adequação a propriedades comerciais de pequeno e médio porte. Unidades de varejo, clínicas, hotéis boutique e andares de escritório independentes são exemplos de locais que se alinham com essa faixa de capacidade.
Qual aplicação deve se expandir mais rapidamente até 2032?
O aquecimento de processo e industrial deve se expandir a um CAGR de 11,38%, apoiado pelos esforços para eletrificar o calor industrial de menor temperatura. As bombas de calor industriais são tecnicamente maduras para temperaturas de fornecimento de até 200°C, e os programas de desenvolvimento têm como alvo capacidades mais elevadas.
Qual região lidera a demanda e qual região se expande mais rapidamente?
A Ásia-Pacífico detinha 41,18% de participação em 2026, enquanto a Europa deve se expandir a um CAGR de 11,14% até 2032. A direção política e a base de manufatura da China sustentam a demanda da Ásia-Pacífico, enquanto as regulamentações europeias e os requisitos de refrigerantes naturais apoiam as aquisições regionais.
Quais são as principais barreiras à implantação de bombas de calor comerciais?
Os custos iniciais do projeto e de atualização elétrica, a escassez de instaladores, os requisitos de redesenho hidráulico e as restrições de licenciamento podem retardar os cronogramas de instalação. Esses fatores são especialmente relevantes quando sistemas de grande porte devem operar em edifícios ocupados ou se integrar a equipamentos hidráulicos legados.