
Tamaño y Participación del Mercado de Bombas de Calor Comerciales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 21.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.20 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Calor Comerciales por Mordor Intelligence
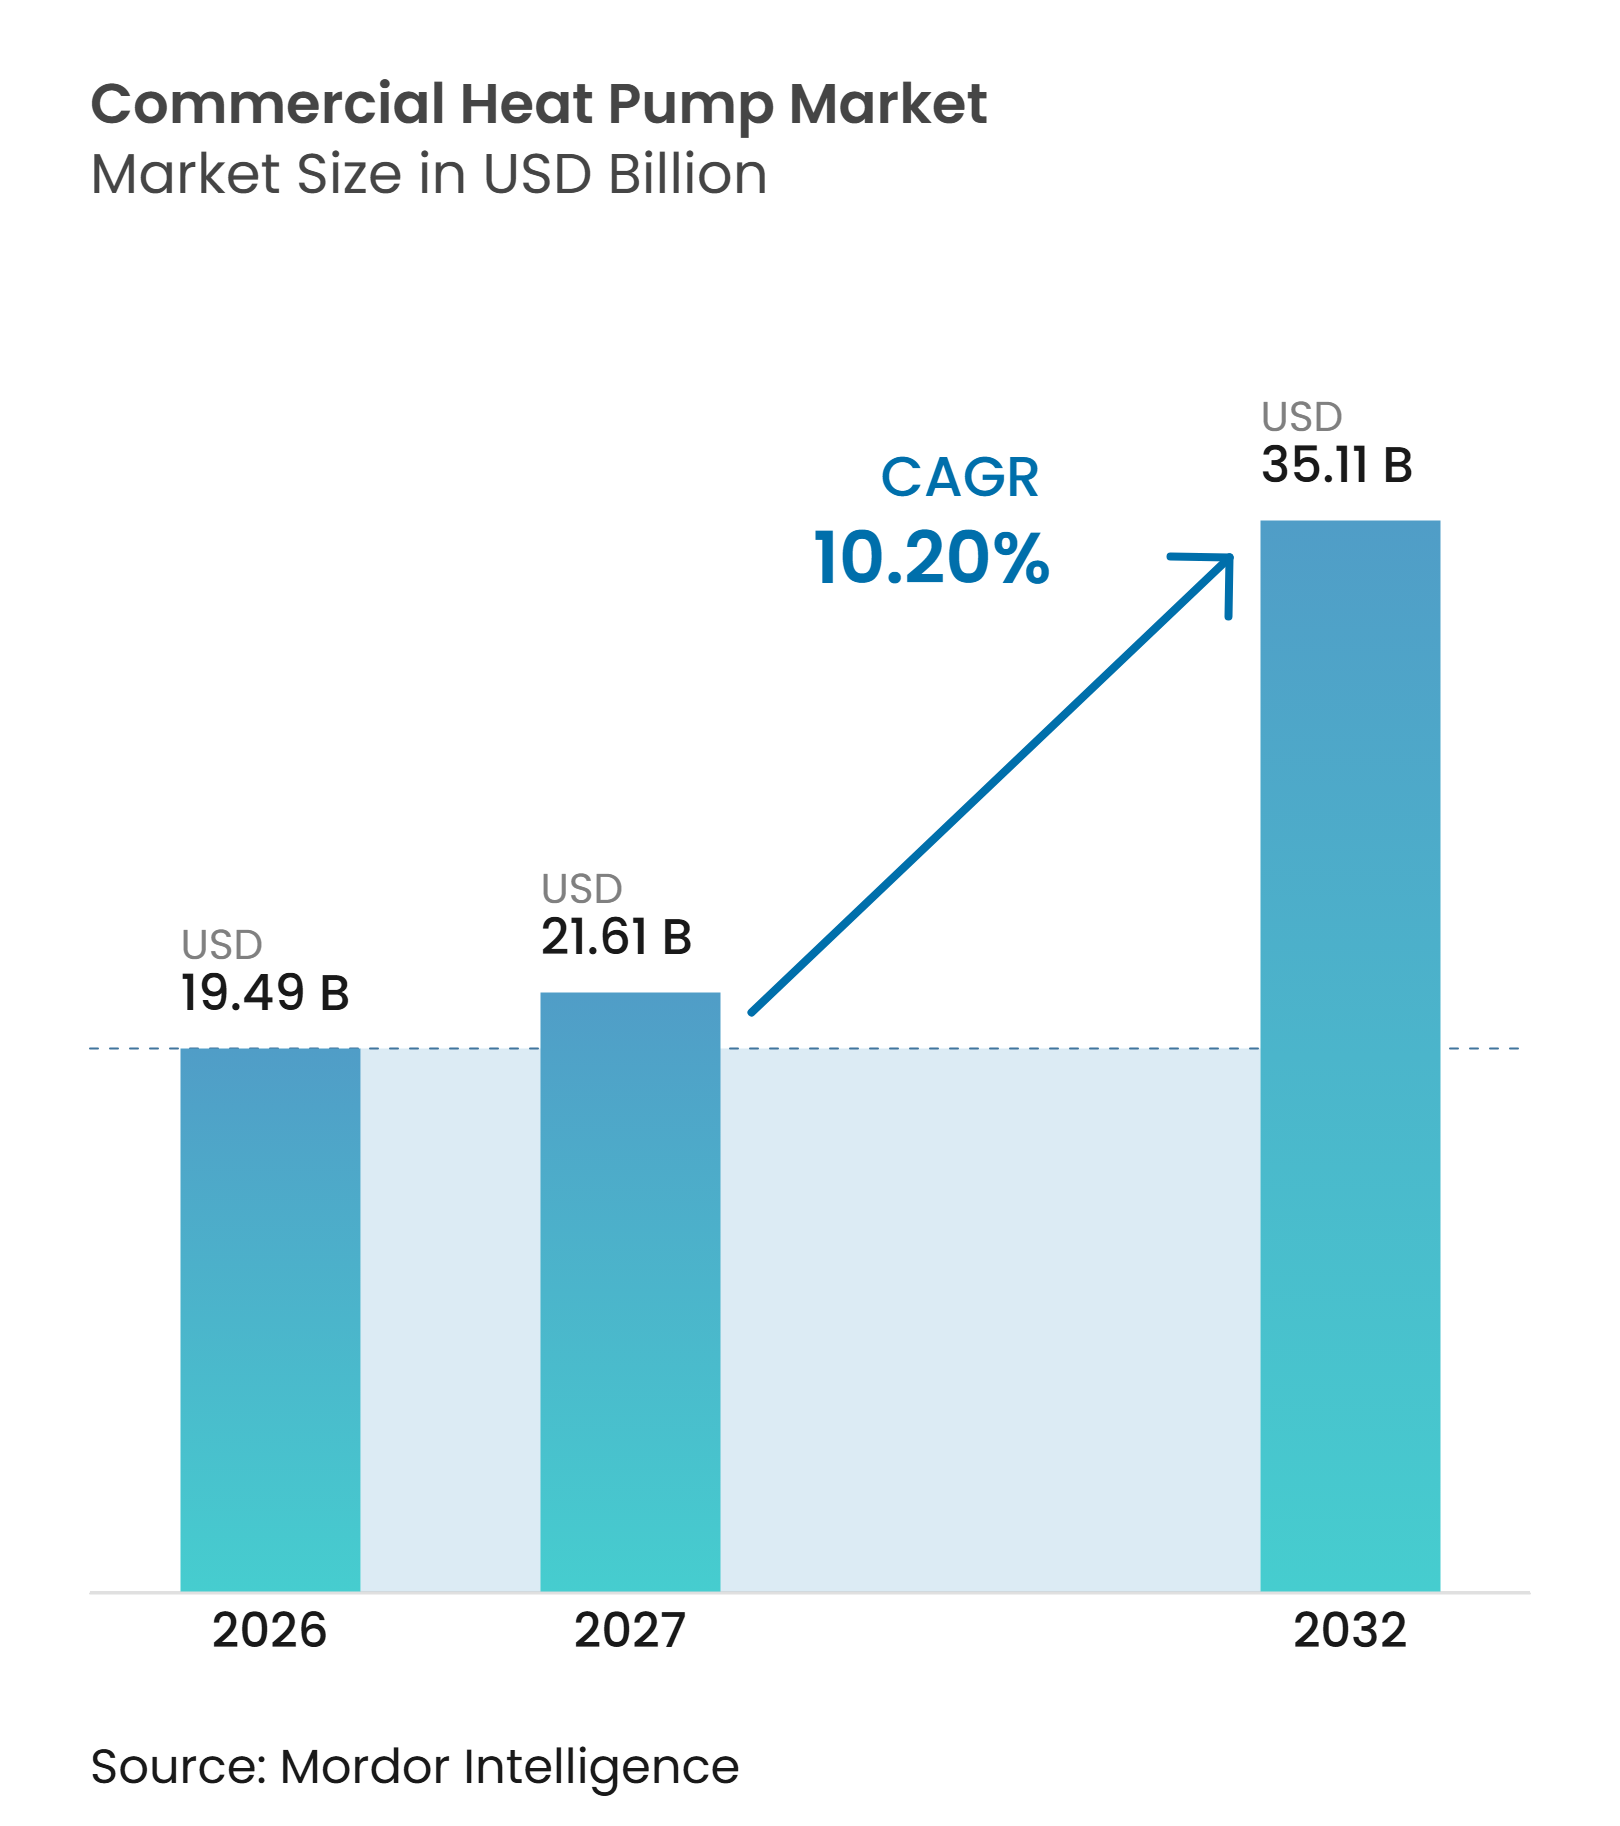
El tamaño del Mercado de Bombas de Calor Comerciales fue valorado en 19,49 mil millones de USD en 2026 y se estima que crecerá desde 21,61 mil millones de USD en 2027 hasta alcanzar los 35,11 mil millones de USD para 2032, a una CAGR del 10,20% durante el período de pronóstico (2027-2032).
El mercado de bombas de calor comerciales está superando el ciclo de adopción impulsado por incentivos, ya que los requisitos de sustitución de calderas, las consideraciones sobre el precio de la energía y los requisitos medioambientales de los inquilinos afectan a las decisiones de adquisición en oficinas, hoteles, campus, propiedades minoristas y sitios industriales ligeros. Los propietarios de inmuebles comerciales evalúan cada vez más la calefacción electrificada junto con las necesidades de refrigeración y agua caliente, en lugar de considerarla una decisión de equipamiento independiente, especialmente cuando la demanda durante todo el año crea una oportunidad para recuperar el calor que de otro modo se desperdiciaría. Los requisitos de cumplimiento normativo en las principales economías están reforzando la actividad de sustitución en los edificios existentes, mientras que los usuarios industriales están ampliando la demanda de soluciones de calor de proceso a baja temperatura que pueden reemplazar equipos de combustibles fósiles sin cambiar el uso final del calor. Los fabricantes en el mercado de bombas de calor comerciales están respondiendo con equipos de alta temperatura, configuraciones modulares y plataformas de refrigerantes que pueden cumplir requisitos más estrictos al tiempo que se adaptan a las tuberías, las limitaciones de espacio y los planes de inversión por etapas de las propiedades comerciales existentes. El calendario de los proyectos sigue siendo una limitación práctica, ya que las actualizaciones de la red eléctrica, el rediseño hidrónico, los permisos y la disponibilidad de ingenieros cualificados pueden retrasar las instalaciones incluso cuando los propietarios han identificado claros beneficios en términos de costes operativos o cumplimiento normativo.
Conclusiones Clave del Informe
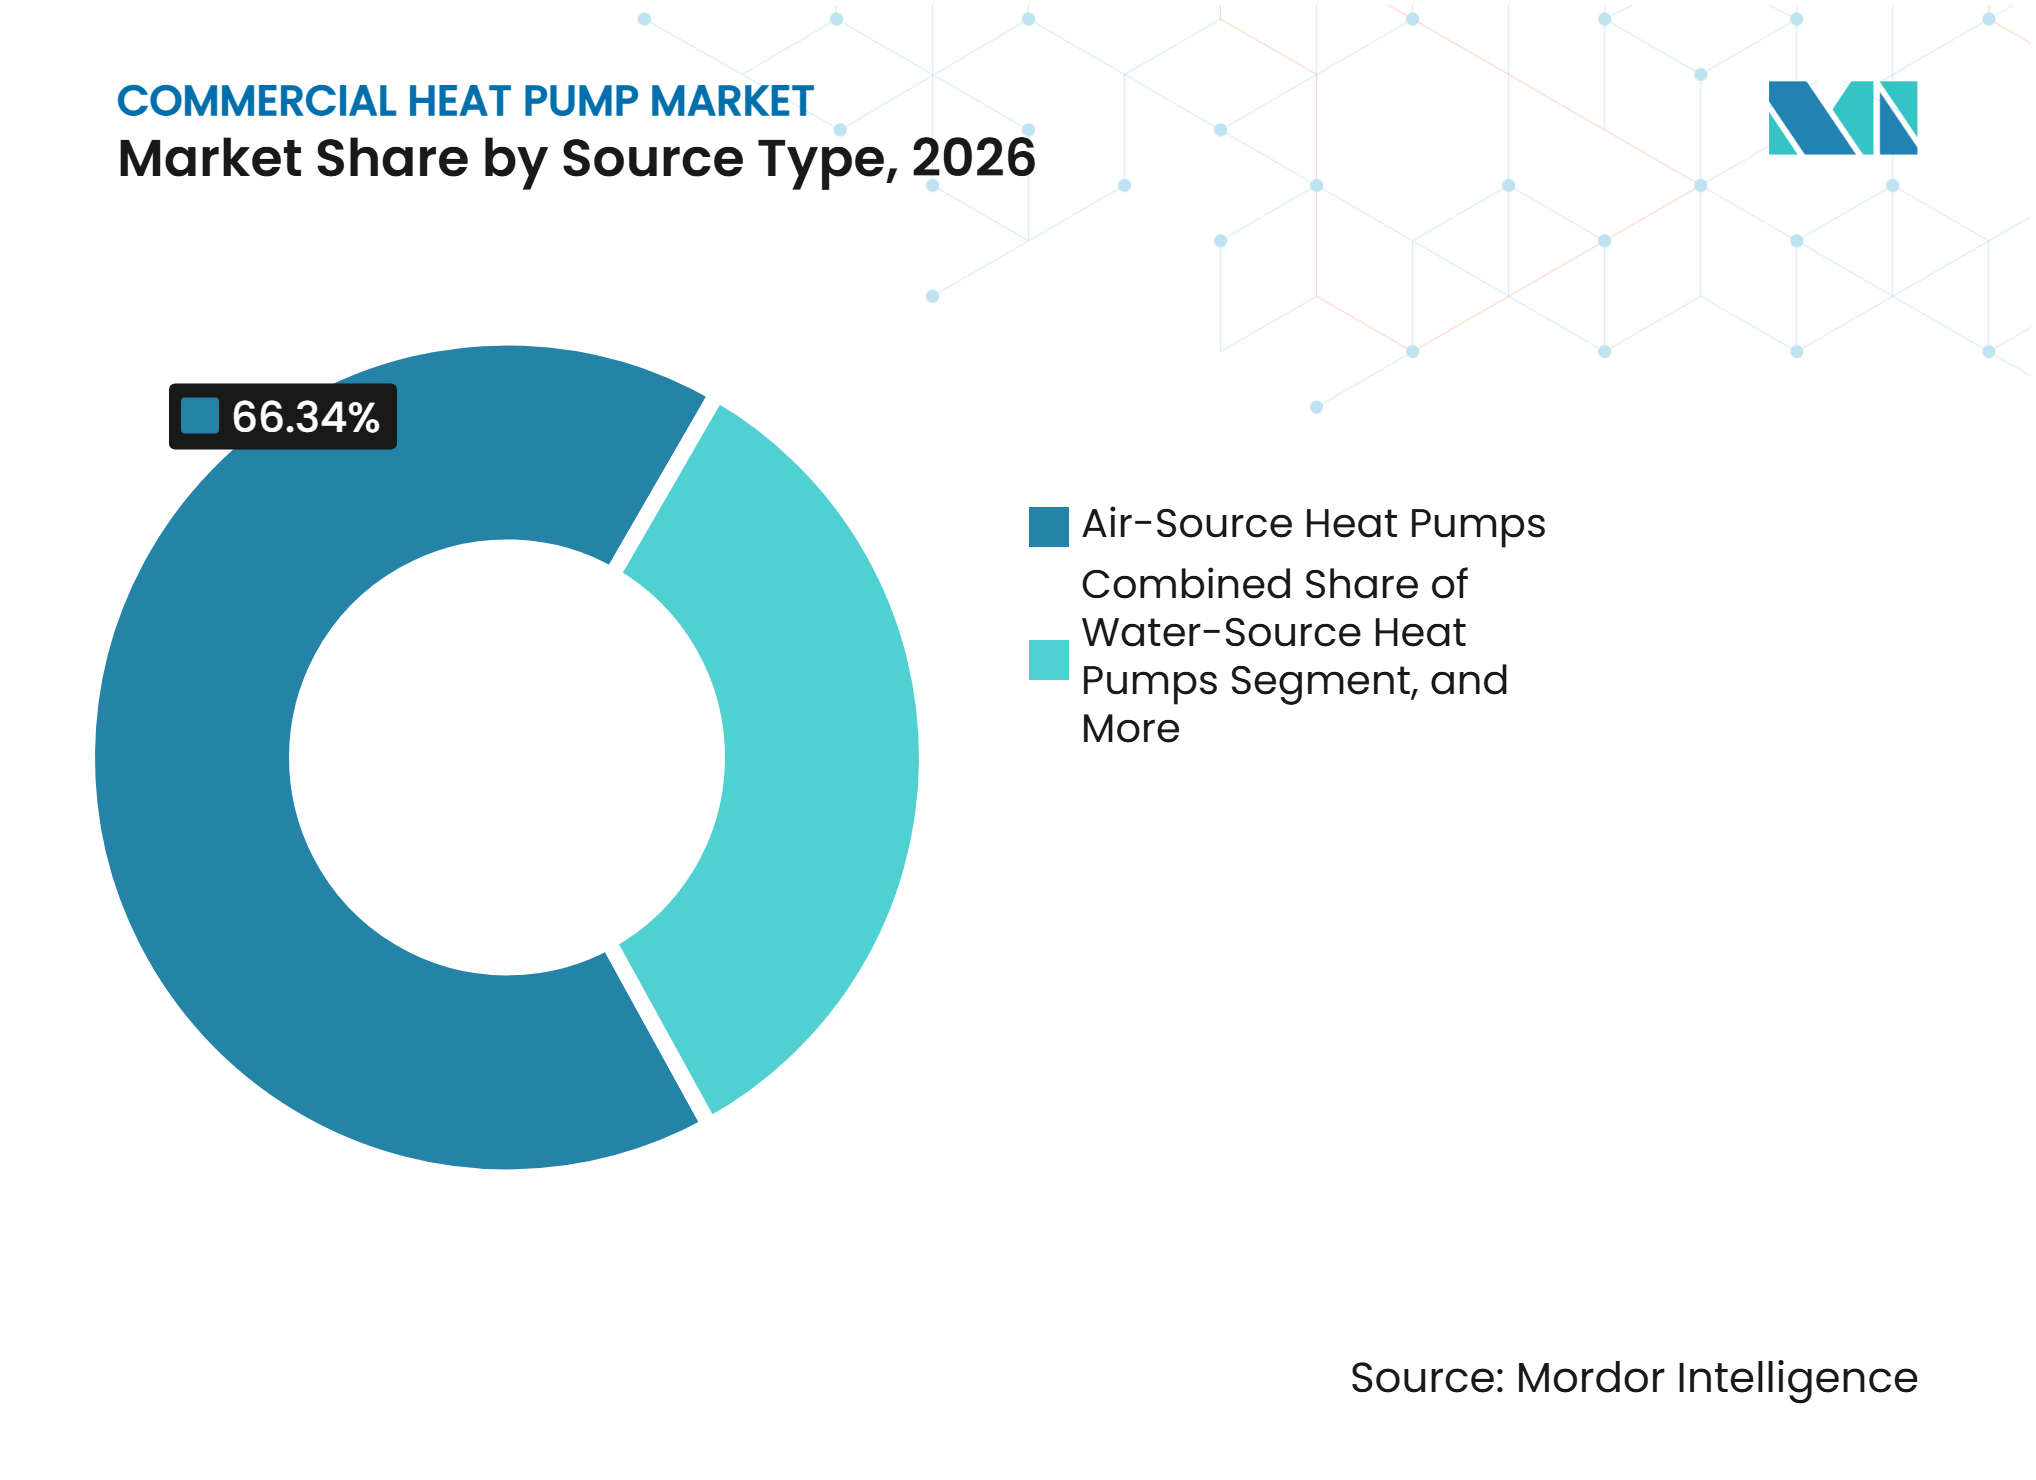
- Por tipo de fuente, las bombas de calor de fuente de aire representaron el 66,34% de la participación del mercado de bombas de calor comerciales en 2026, mientras que se proyecta que las bombas de calor de recuperación de calor se expandan a una CAGR del 11,01% hasta 2032.
- Por capacidad nominal, el rango de 20-50 kW representó el 34,29% del tamaño del mercado de bombas de calor comerciales en 2026, mientras que se espera que el rango superior a 100 kW se expanda a una CAGR del 10,87% hasta 2032.
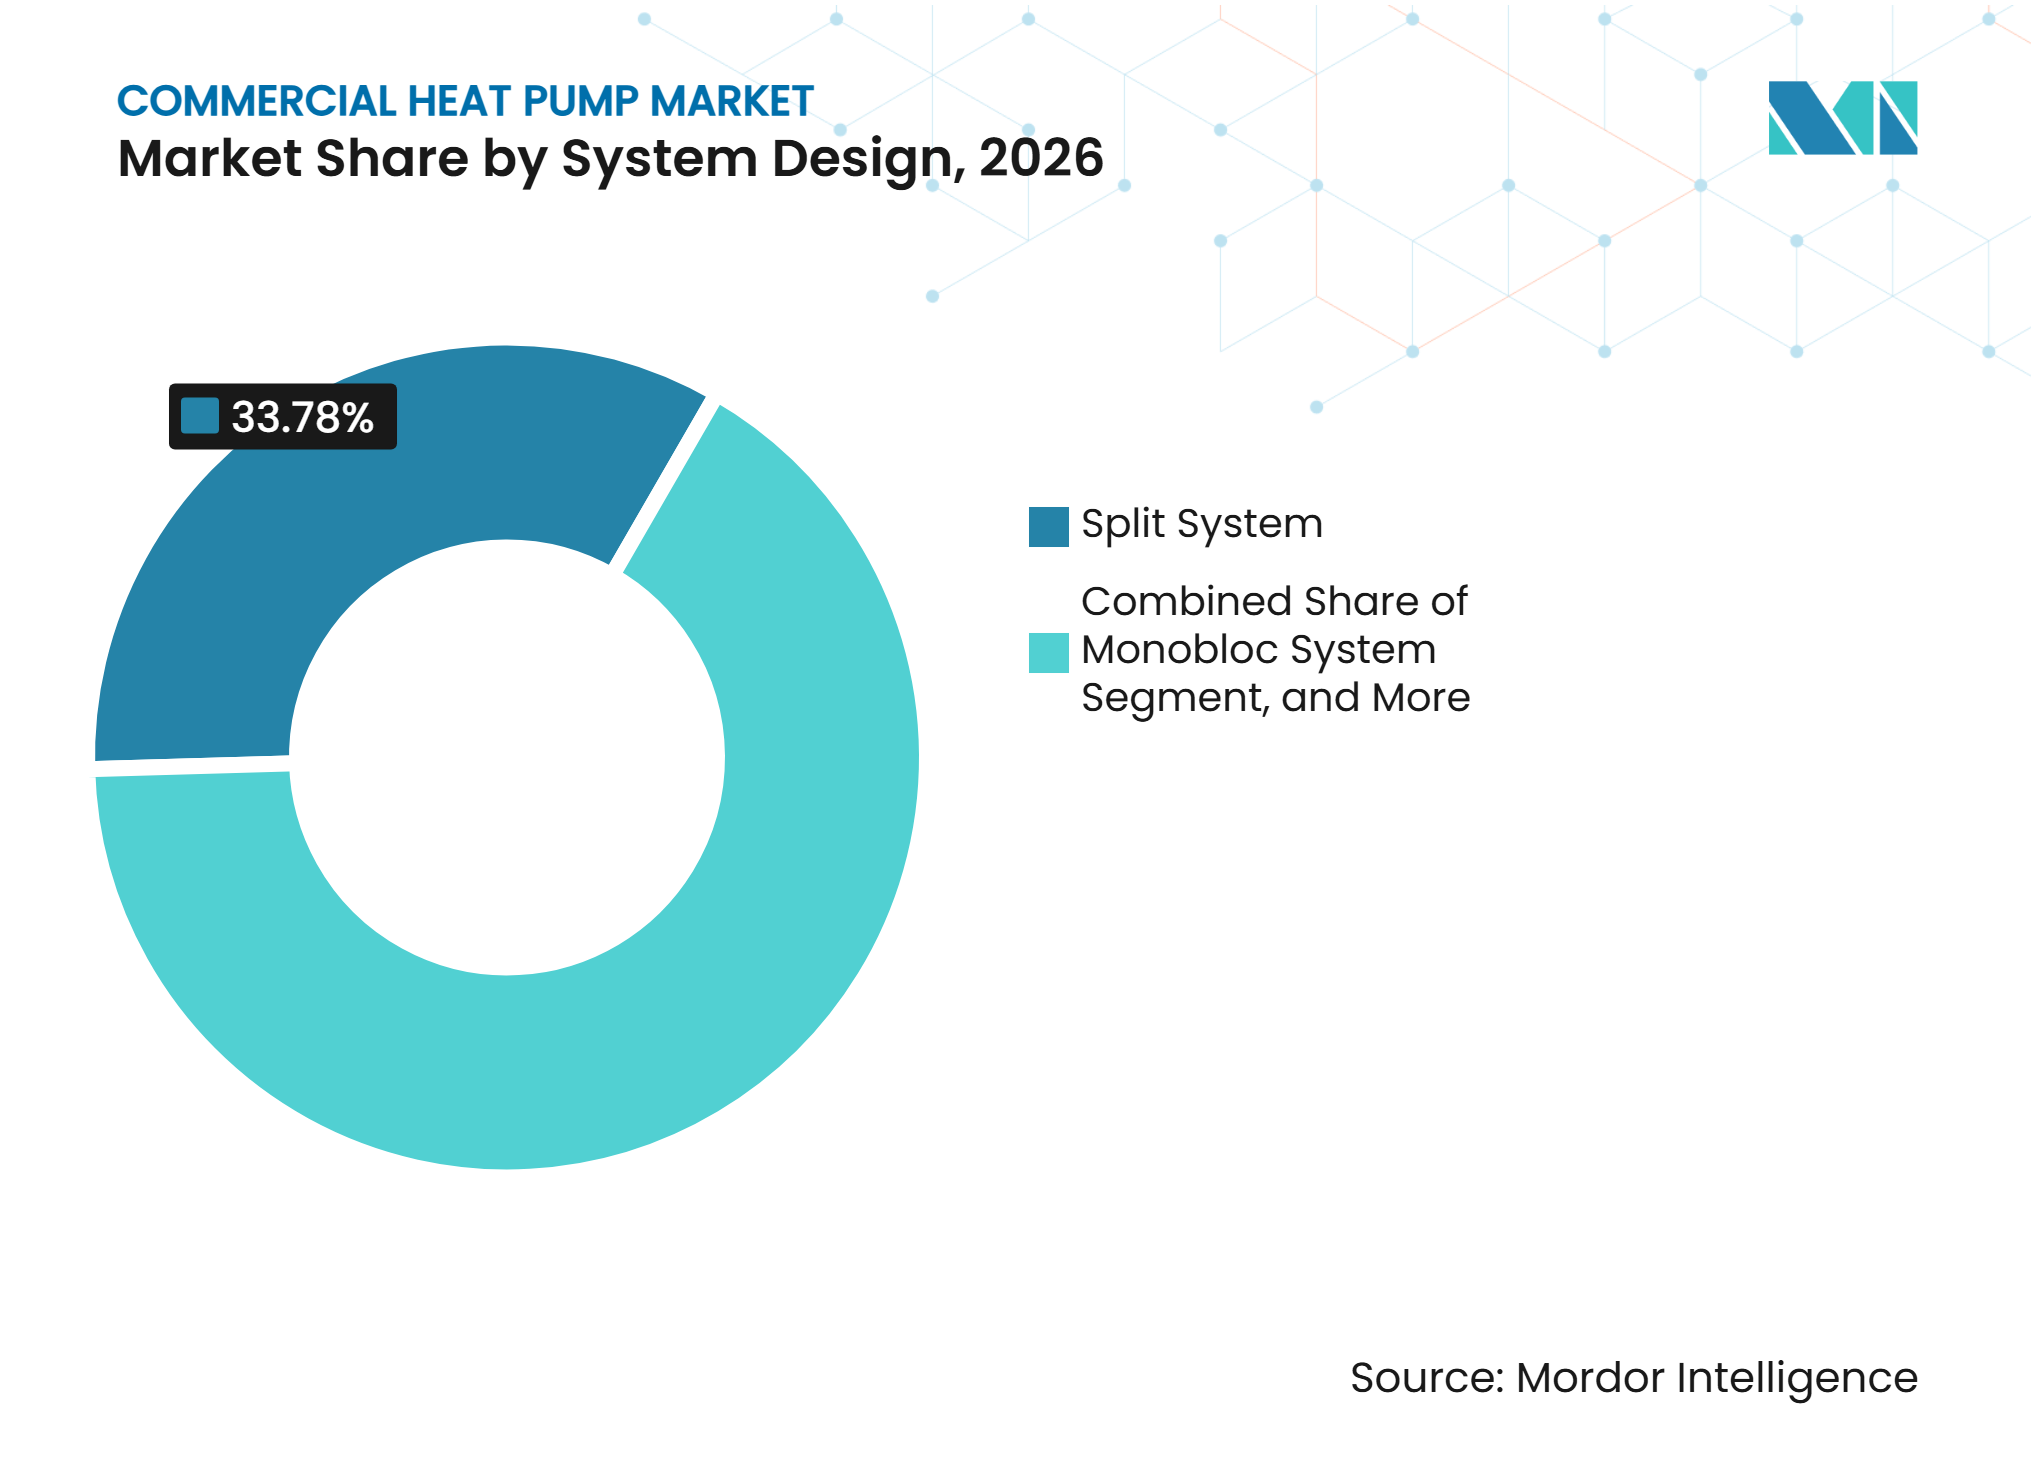
- Por diseño de sistema, los sistemas divididos representaron una participación del 33,78% en 2026, mientras que se proyecta que los sistemas de cascada modular se expandan a una CAGR del 11,12% hasta 2032.
- Por aplicación, la calefacción y refrigeración combinadas representaron una participación del 29,46% en 2026, mientras que se espera que el calentamiento de procesos e industrial se expanda a una CAGR del 11,38% hasta 2032.
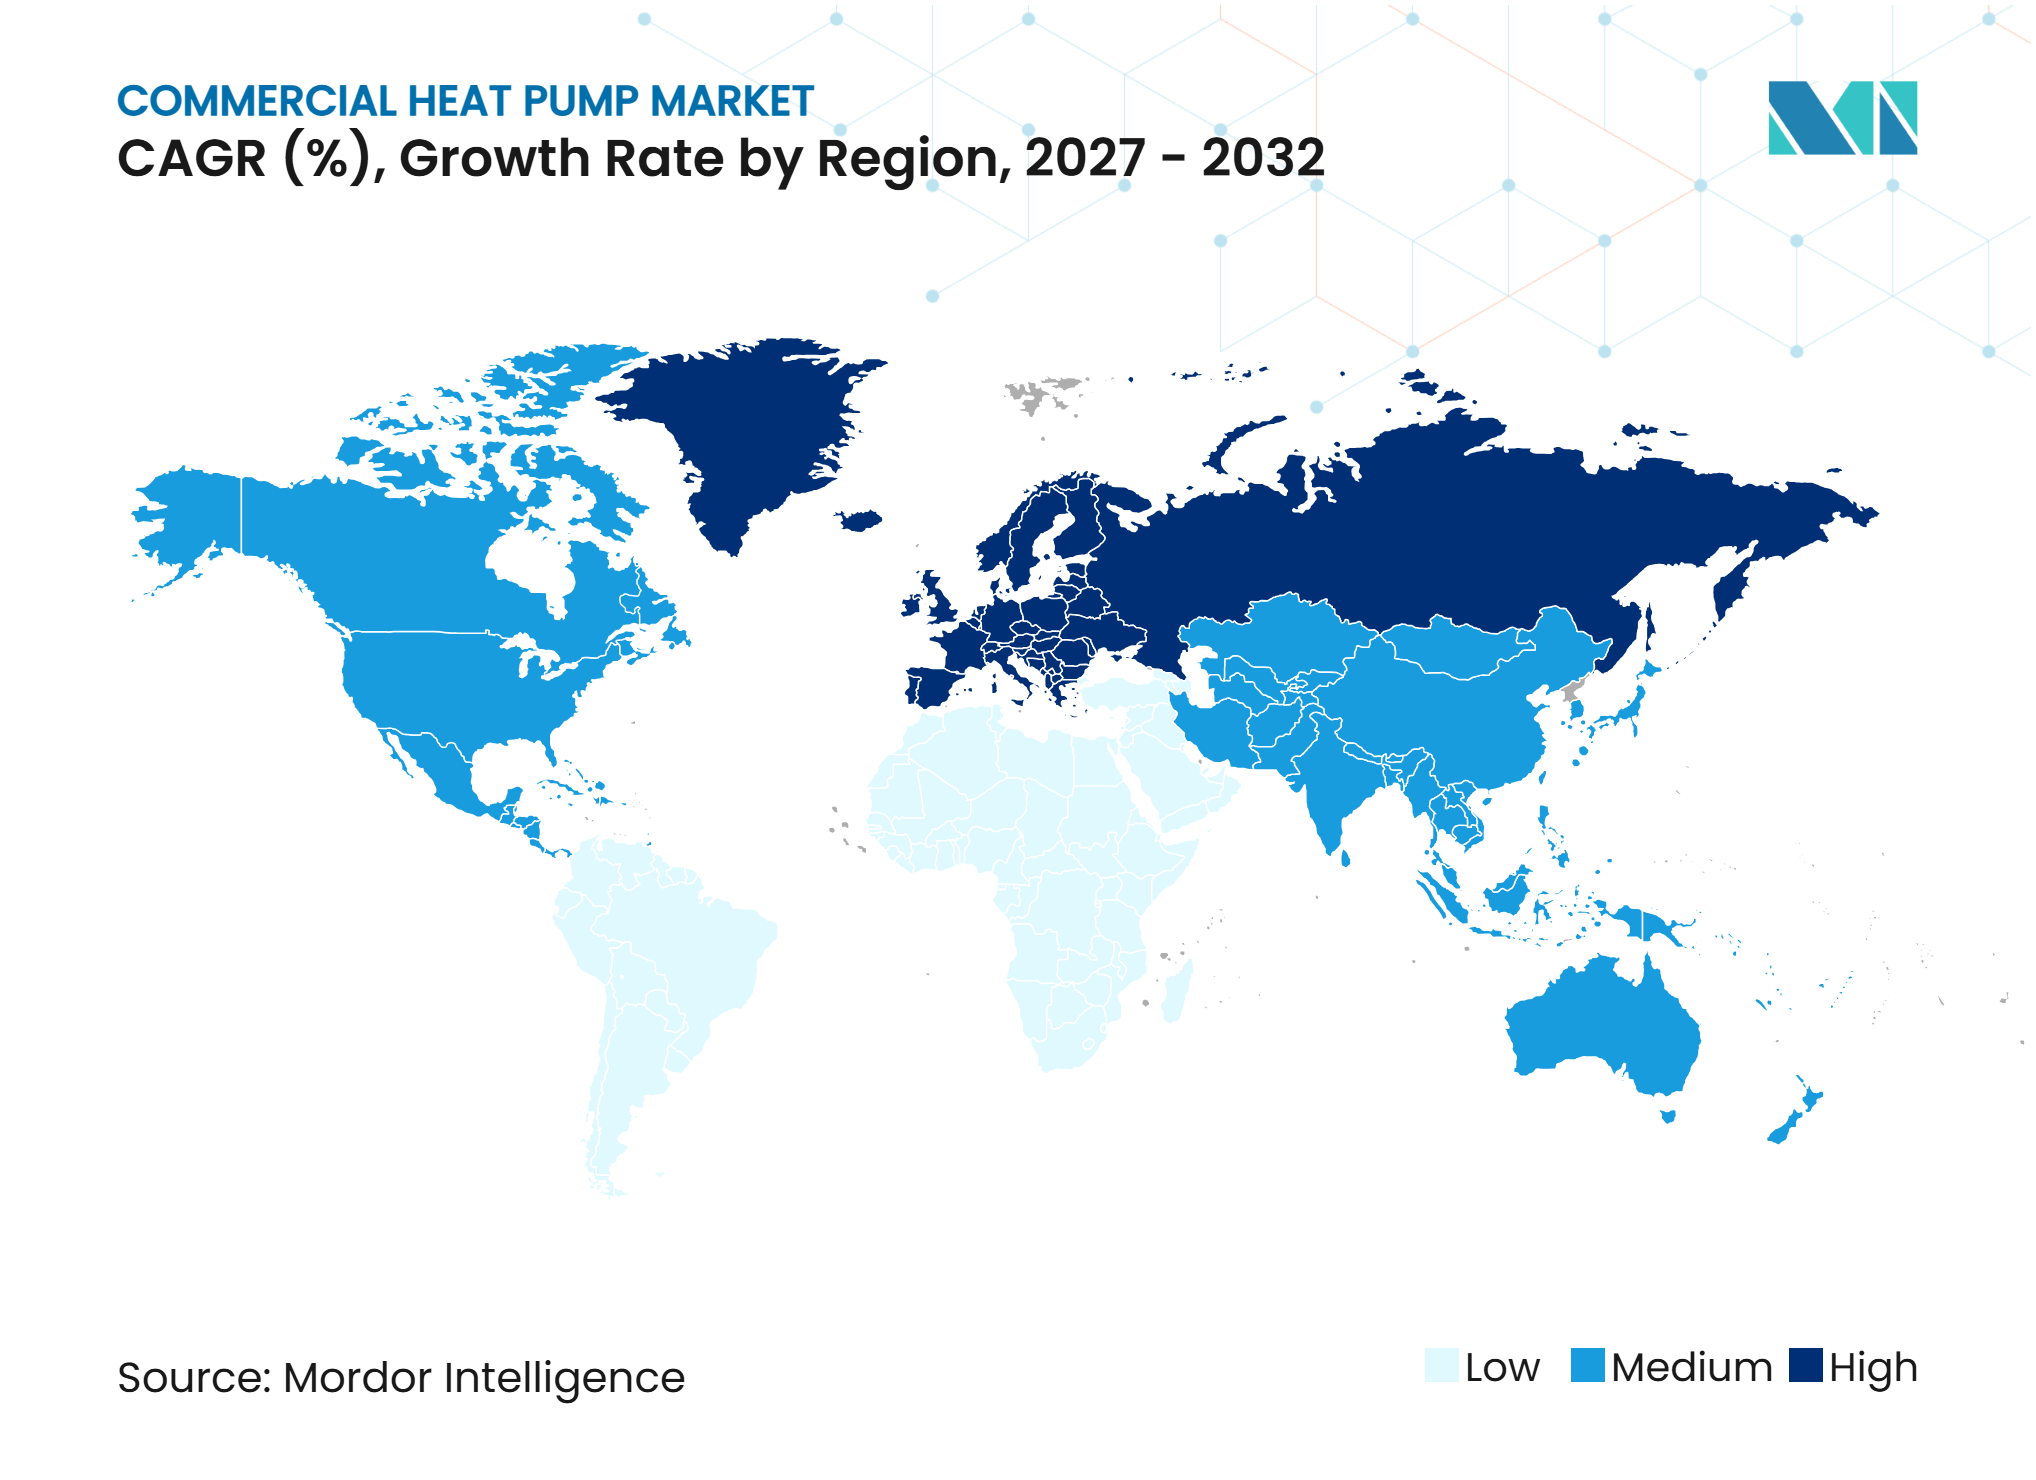
- Por geografía, Asia-Pacífico representó una participación del 41,18% en 2026, mientras que se proyecta que Europa se expanda a una CAGR del 11,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Edificios y Sustitución de Calderas de Combustibles Fósiles | +2.8% | Global, con mayor intensidad en la UE, el Reino Unido y China | Corto plazo (≤ 2 años) |
| Estándares de Eficiencia Energética en Edificios Comerciales | +2.2% | América del Norte y la UE, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Calefacción, Refrigeración y Agua Caliente Integradas | +1.6% | Global, más fuerte en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Descarbonización del Calor de Proceso a Baja y Media Temperatura | +1.4% | Centros industriales en la UE, Japón y China | Largo plazo (≥ 4 años) |
| Modularidad de las Bombas de Calor para Proyectos de Renovación por Fases | +1.0% | América del Norte y la UE, con extensión a América del Sur | Mediano plazo (2-4 años) |
| Recuperación de Calor Residual de Sitios Comerciales e Industriales Ligeros | +0.6% | La UE y Asia Oriental, con ganancias tempranas en los mercados nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Edificios y Sustitución de Calderas de Combustibles Fósiles
Las políticas nacionales están transformando el mercado de bombas de calor comerciales de un ciclo impulsado por incentivos a un proceso de sustitución definido por requisitos de cumplimiento normativo. La Directiva de Eficiencia Energética de los Edificios reformulada exige a los Estados miembros de la UE que dejen de otorgar incentivos financieros para calderas de combustibles fósiles independientes a partir de 2025, lo que modifica el análisis de inversión comercial para los equipos de calefacción de sustitución. También establece una hoja de ruta para eliminar gradualmente la calefacción con combustibles fósiles del parque de edificios para 2040, lo que ofrece a los propietarios y proveedores de equipos un horizonte de planificación más amplio para la asignación de capital y el desarrollo de productos. Los nuevos edificios deberán cumplir los estándares de emisiones cero a partir de 2030 según la directiva, lo que aumenta la relevancia de las soluciones electrificadas durante las primeras decisiones de diseño y especificación. Alemania registró 299.000 ventas de bombas de calor en 2025, un aumento del 55% respecto a 2024, y las bombas de calor representaron el 48% de los sistemas de calefacción vendidos. La modernización de edificios representó el 81% de esas instalaciones, lo que indica que la demanda de sustitución es central en la adopción actual.
Estándares de Eficiencia Energética en Edificios Comerciales
Para el mercado de bombas de calor comerciales, los códigos de energía para edificios no residenciales están cada vez más vinculados a requisitos mínimos de rendimiento y consecuencias financieras, lo que convierte el rendimiento en eficiencia en parte de la gestión del riesgo de los activos, además de la planificación energética. El Departamento de Energía de los Estados Unidos emitió estándares de conservación actualizados para acondicionadores de aire y bombas de calor comerciales empaquetados en mayo de 2024. El cumplimiento de los umbrales de eficiencia IVEC e IVHE más elevados es obligatorio a partir del 1 de enero de 2029. Trane Technologies completó la renovación del edificio 55 Water Street en la ciudad de Nueva York en septiembre de 2025, utilizando un sistema de recuperación de calor en el edificio de oficinas de 3,8 millones de pies cuadrados. El proyecto reportó 1,5 millones de USD en ahorros anuales en servicios públicos y una reducción del 72% en el uso de vapor. También reportó 1,2 millones de USD en multas anuales evitadas por la Ley Local 97 y 14,5 millones de USD en reembolsos de servicios públicos y créditos fiscales federales.
Demanda de Calefacción, Refrigeración y Agua Caliente Integradas
En el mercado de bombas de calor comerciales, los sistemas integrados pueden reemplazar equipos separados de calefacción a gas, refrigeración eléctrica y agua caliente sanitaria con una única instalación eléctrica. Este diseño es relevante para la hostelería, la sanidad y las propiedades de uso mixto, ya que sus patrones operativos pueden admitir la recuperación simultánea de calor en diferentes zonas y momentos del día. La diversidad de carga estacional puede mejorar la eficiencia del compresor a nivel de sistema. China emitió un plan de acción nacional en abril de 2025 que promueve los calentadores de agua con bomba de calor en escuelas, hospitales, hoteles y oficinas.[1] El plan tiene como objetivo una mejora del 20% en los niveles de eficiencia de los principales productos de bombas de calor para 2030. Las bombas de calor en Europa, China y Japón ahorraron colectivamente 53 bcm de gas natural en 2025, lo que indica la escala del desplazamiento de gas asociado con una implantación más amplia.
Descarbonización del Calor de Proceso a Baja y Media Temperatura
Los operadores industriales enfrentan una mayor presión para electrificar el calor de proceso por debajo de 200°C, lo que amplía el mercado de bombas de calor comerciales más allá de las aplicaciones en edificios. Este rango de temperatura representa el 37% de la demanda de energía final industrial de Europa para el calentamiento de procesos, es decir, 722 TWh. Las bombas de calor de alta temperatura pueden utilizar el calor residual in situ y dar soporte a aplicaciones que anteriormente dependían de calderas de combustibles fósiles. Un estudio revisado por pares de 2025 encontró que estos sistemas pueden ofrecer costes de calor nivelados entre un 30-60% más bajos que las calderas de hidrógeno y hasta un 37% más bajos que las calderas de biomasa bajo supuestos de 2030. El almacenamiento térmico diario redujo los costes modelados hasta en un 15% en el mismo análisis.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costes Iniciales de Instalación y Actualización Eléctrica | -1.8% | Global, más agudo en América del Norte y el sur de Europa | Corto plazo (≤ 2 años) |
| Escasez de Instaladores Cualificados de Bombas de Calor Comerciales | -1.4% | El Reino Unido, Alemania, América del Norte y los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad del Rediseño del Sistema Hidrónico y la Puesta en Marcha | -0.9% | Los mercados con gran peso de la renovación en Europa y América del Norte | Mediano plazo (2-4 años) |
| Restricciones de Carga de Refrigerante, Seguridad contra Incendios y Permisos | -0.5% | Global, más pronunciado en los mercados urbanos densos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes Iniciales de Instalación y Actualización Eléctrica
Los costes totales del proyecto van más allá del precio del equipo. Las actualizaciones del servicio eléctrico, la puesta en marcha, la remodelación hidrónica, la integración de controles y las interrupciones para los inquilinos pueden en conjunto igualar los costes del hardware. Estos gastos pueden suponer un desafío para los ciclos de capital convencionales en el sector inmobiliario comercial. Los altos costes iniciales de instalación y actualización eléctrica siguen siendo una barrera material para la adopción en proyectos de electrificación comercial e industrial. El problema es especialmente relevante donde las tarifas eléctricas son elevadas y el desplazamiento total del gas natural no es factible dentro del alcance inicial del proyecto. El cambio de Alemania en julio de 2026 a la norma de sustitución de calefacción creó incertidumbre política adicional, y BWP indicó que los compromisos de subvenciones ajustados podrían afectar materialmente a la demanda.
Escasez de Instaladores Cualificados de Bombas de Calor Comerciales
Las instalaciones comerciales requieren ingenieros de refrigeración que puedan completar la puesta en marcha hidrónica, la integración del sistema de gestión del edificio y el trabajo con refrigerantes de gran carga. Los itinerarios de formación general en HVAC no proporcionan de manera consistente esta combinación de habilidades. El Instituto de Refrigeración identificó entre 4.000 y 7.000 vacantes activas en el sector RACHP del Reino Unido durante 2026. Su informe encontró que el 59% de los empleadores tenía mayor dificultad para contratar personal técnico y el 73% esperaba que la demanda aumentara en los siguientes 2-3 años.[2] Las brechas más significativas se referían a los refrigerantes naturales, la integración de sistemas y la puesta en marcha de bombas de calor. Esta escasez puede retrasar los grandes proyectos porque la categoría superior a 100 kW requiere una puesta en marcha más compleja y una validación del período de retorno más prolongada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fuente:
La Recuperación de Calor Transforma la Base InstaladaLas bombas de calor de fuente de aire representaron el 66,34% de la participación del mercado de bombas de calor comerciales en 2026, ya que ofrecen costes de instalación más bajos que las alternativas de fuente terrestre y de fuente de agua. Su amplia idoneidad climática también favorece su implantación en diversos tipos de edificios. Las mejoras en los compresores de inversor han reforzado su papel en las aplicaciones comerciales convencionales. Los sistemas de fuente terrestre y de fuente de agua sirven a grandes campus, redes de energía de distrito y sitios industriales de alta humedad. Estos sistemas pueden justificar un mayor gasto inicial cuando las temperaturas estables del bucle terrestre respaldan un rendimiento predecible, mayores horas de operación y una fuerte necesidad de gestionar las cargas estacionales de calefacción y refrigeración.
Se proyecta que las bombas de calor de recuperación de calor se expandan a una CAGR del 11,01% de 2027 a 2032, la tasa más rápida dentro de la categoría de tipo de fuente. Su función va más allá de la calefacción de espacios, ya que recuperan energía térmica de circuitos de refrigeración, escape de servidores y flujos de proceso. Una instalación de bomba de calor de absorción de 200 MW en Qianxi, China, utilizó calor residual de la producción de acero y muestra la escala posible en entornos comerciales e industriales de gran tamaño. Los fabricantes están diseñando equipos en torno a temperaturas de suministro más altas y refrigerantes de menor potencial de calentamiento global. Estos avances permiten que el calor recuperado sirva a aplicaciones que necesitan una producción térmica estable y utilizable. También otorgan mayor importancia a la capacidad de ingeniería cuando los sistemas deben conectar cargas de refrigeración, proceso y edificio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad Nominal:
Las Unidades de Gran Capacidad Ganan Participación EstructuralLa categoría de 20-50 kW representó el 34,29% de los ingresos de la categoría en 2026. Se alinea con la huella instalada de edificios comerciales pequeños y medianos, como locales minoristas, clínicas, hoteles boutique y plantas de oficinas independientes. La categoría de 50-100 kW sirve a propiedades de mediana altura y sitios industriales ligeros, que son una parte central del mercado de bombas de calor comerciales. Los equipos por debajo de 20 kW dan soporte a operaciones compactas de comercio minorista y servicios de alimentación. Estos casos de uso hacen de la categoría de 20-50 kW una parte estable del mercado de bombas de calor comerciales y otorgan una prima a los equipos compactos y a los requisitos de instalación manejables.
Dentro del mercado de bombas de calor comerciales, se espera que la categoría superior a 100 kW se expanda a una CAGR del 10,87% hasta 2032. Las grandes carteras y la inversión en calefacción de distrito en el norte de Europa están apoyando este movimiento, especialmente donde los propietarios de inmuebles pueden consolidar la demanda térmica en varios edificios o instalaciones públicas. Los sistemas más grandes pueden dar soporte a instalaciones a escala de campus y grupos de edificios que necesitan una mayor producción térmica. Las instalaciones de bombas de calor industriales de Japón alcanzaron 49.227 kW en 485 unidades en el ejercicio fiscal 2024, en comparación con 36.740 kW en el ejercicio fiscal 2023.[3] Las unidades de fuente de agua promediaron 280 kW por instalación, lo que respalda el cambio hacia aplicaciones comerciales e industriales de mayor tamaño.
Por Diseño de Sistema:
Los Sistemas de Cascada Modular Lideran las Especificaciones FuturasLos sistemas divididos representaron el 33,78% de los ingresos de la categoría en 2026, respaldados por su base establecida en edificios de oficinas y comercio minorista. Los sistemas monobloc ofrecen una opción eficiente en espacio donde la capacidad de la sala de máquinas es limitada. Los sistemas de cubierta empaquetados siguen siendo comunes en la construcción comercial de América del Norte. Los sistemas híbridos combinan bombas de calor con equipos de gas existentes donde la sustitución total de la caldera no puede completarse en una sola fase de capital. Esta variedad de diseños permite a los propietarios adaptar las decisiones de instalación al espacio, el presupuesto, la infraestructura existente y el grado en que un proyecto debe mantener las operaciones durante la construcción y la puesta en marcha.
Se proyecta que los sistemas de cascada modular se expandan a una CAGR del 11,12% de 2027 a 2032, la tasa más rápida para el diseño de sistemas. Pueden abordar las renovaciones hidrónicas de alta temperatura al tiempo que permiten una implementación de capital por etapas. El sistema de cascada aire-agua de Trane puede suministrar agua caliente a hasta 210°F, o 99°C, a una temperatura ambiente de -15°F. Esta capacidad puede permitir a los propietarios de edificios conservar las tuberías y los serpentines terminales existentes. Las configuraciones modulares también pueden escalarse de 45 kW a 1.320 kW, lo que ofrece a los proyectos de renovación una ruta de implementación por fases.

Por Aplicación:
El Calentamiento de Procesos se Convierte en un Segmento Comercial CentralLa calefacción y refrigeración combinadas representaron el 29,46% de los ingresos de la categoría en 2026. La aplicación es adecuada para oficinas, propiedades de hostelería y locales minoristas que necesitan calefacción perimetral y refrigeración interior simultáneas. La calefacción de espacios sigue siendo un uso secundario significativo, especialmente en el norte de Europa y el noreste de Asia. La calefacción de distrito y de campus está ganando terreno a medida que los municipios invierten en redes de energía con menor contenido de carbono que pueden conectar fuentes de calor más grandes, usuarios, activos de almacenamiento e infraestructura de distribución. Alemania tenía 900 MW de capacidad de bombas de calor para calefacción de distrito en construcción o en planificación.
Se espera que el calentamiento de procesos e industrial se expanda a una CAGR del 11,38% hasta 2032. Esta categoría está atrayendo inversiones porque los equipos pueden servir a una gama más amplia de cargas industriales a baja temperatura. La Asociación Europea de Bombas de Calor declaró que las bombas de calor industriales son técnicamente maduras para temperaturas de suministro de hasta 200°C. Los programas de investigación y desarrollo tienen como objetivo alcanzar una capacidad de 300°C para 2035. El 7.º Plan Energético Básico de Japón, adoptado en febrero de 2025, identificó las bombas de calor comerciales e industriales como una prioridad de descarbonización del lado de la demanda.
Análisis Geográfico
Asia-Pacífico: La Escala Estructural Sustenta el Liderazgo en la Demanda
Asia-Pacífico representó el 41,18% de los ingresos de la categoría en 2026. La actividad de construcción comercial de China, los programas de electrificación de edificios y la base de fabricación industrial respaldan la escala de la región. El plan de acción nacional de abril de 2025 promueve la adopción de bombas de calor en edificios comerciales públicos, incluidos escuelas, hospitales, hoteles y oficinas. Japón tenía una capacidad acumulada de bombas de calor industriales de 601.861 kW al final del ejercicio fiscal 2024, con las aplicaciones de alimentos y bebidas liderando el volumen instalado. Las proyecciones alineadas con el gobierno sitúan el parque de bombas de calor industriales de Japón en 16.506.000 kW para 2040 bajo un escenario de alta implantación de neutralidad de carbono.
Europa: La Intensidad de las Políticas Respalda la Expansión más Rápida
Se proyecta que Europa se expanda a una CAGR del 11,14% en el mercado de bombas de calor comerciales de 2027 a 2032. La Directiva de Eficiencia Energética de los Edificios reformulada proporciona un camino legislado para alejarse de la calefacción con combustibles fósiles en el parque de edificios para 2040, lo que anima a los propietarios a revisar los ciclos de sustitución antes de que las calderas existentes lleguen al final de su vida útil. Alemania vendió 299.000 bombas de calor de base agua en 2025, lo que representa el 48% de los sistemas de calefacción vendidos. Las subvenciones federales BEG-EM comprometidas ascendieron a 5,4 mil millones de EUR (5,94 mil millones de USD) para las aprobaciones de 2025, mientras que el Programa KfW 522 proporcionó una subvención base del 30% para las mejoras de edificios no residenciales. Los proveedores europeos están invirtiendo cada vez más en plataformas de productos con refrigerantes de menor potencial de calentamiento global a medida que se endurecen los requisitos de cumplimiento normativo.
América del Norte, América del Sur, Oriente Medio y África: Perfiles de Demanda Diferenciados
América del Norte es la segunda geografía más grande del mercado de bombas de calor comerciales, y la demanda del mercado de bombas de calor comerciales está determinada por los estándares de rendimiento de los edificios en Nueva York, California y Massachusetts, que pueden incorporar los costes operativos y la planificación del cumplimiento normativo en las decisiones de sustitución. El pronóstico preliminar de 2026 de ISO Nueva Inglaterra proyecta que más de 2,4 mil millones de pies cuadrados de calefacción de espacios comerciales serán electrificados para 2050, mientras que el fin de los créditos fiscales para bombas de calor de la Ley de Reducción de la Inflación de los Estados Unidos en 2025 puede orientar la demanda a corto plazo hacia modelos de implantación basados en arrendamiento.[4] América del Sur presenta una oportunidad en una etapa más temprana en calentamiento de agua comercial y aplicaciones de proceso, mientras que Oriente Medio da soporte a sistemas combinados de refrigeración y agua caliente en carteras hoteleras, y Daikin comenzó la construcción de su instalación en Yeda en noviembre de 2025. El mercado de bombas de calor comerciales se encuentra en una etapa más temprana en África, y Sudáfrica es el submercado más activo debido a su concentración de bienes raíces comerciales y la volatilidad de los costes de la red eléctrica.
Panorama Competitivo
Concentración del Mercado
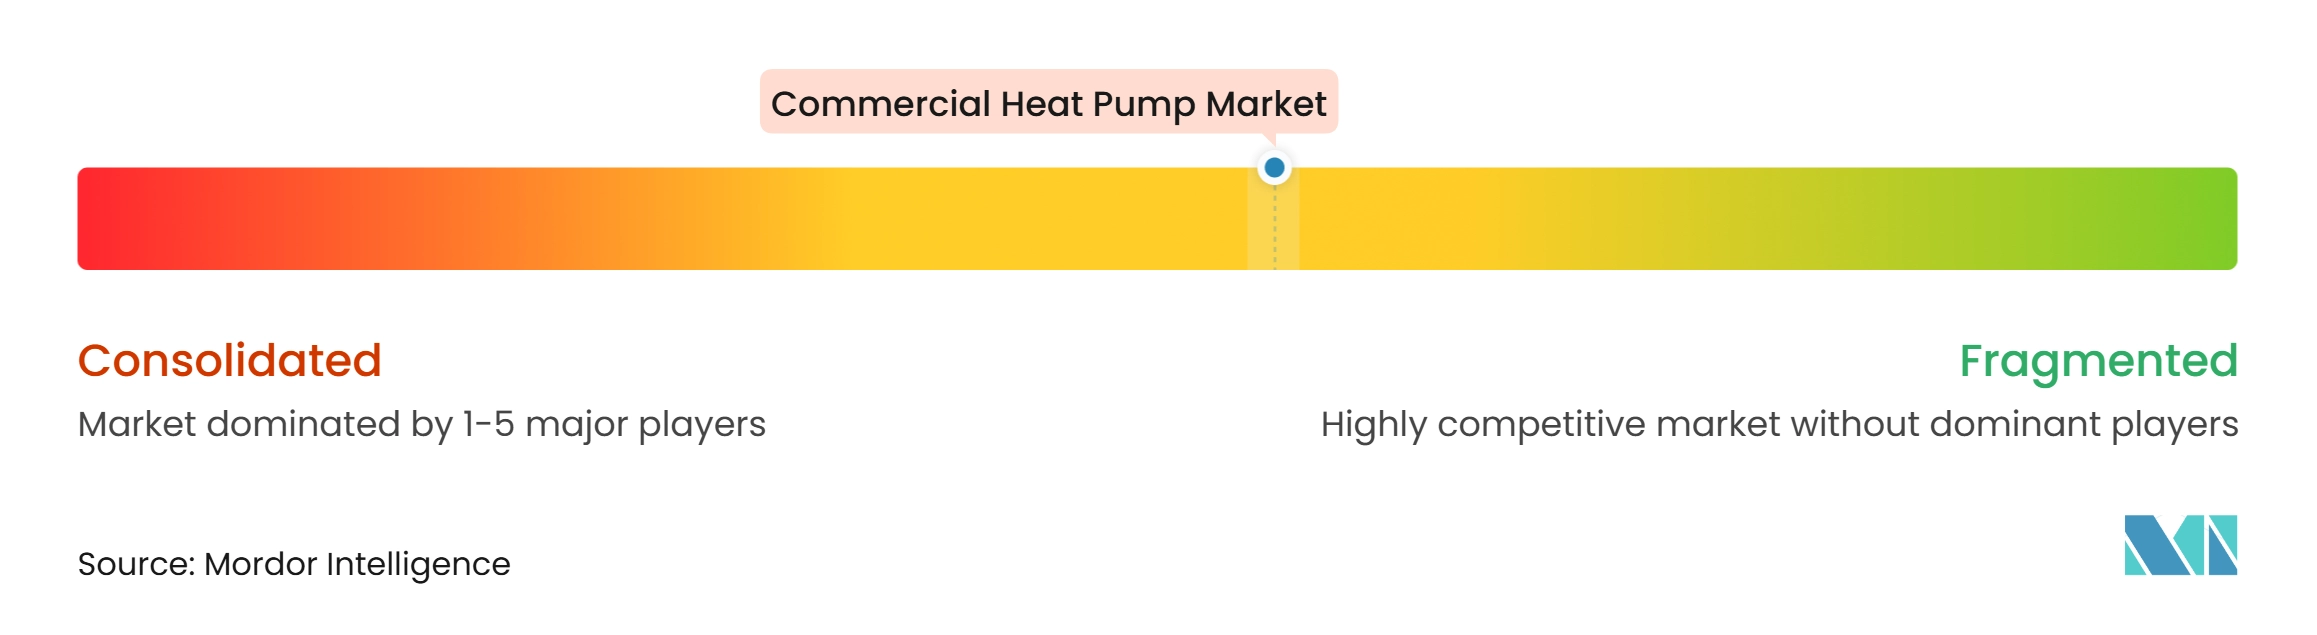
El mercado de bombas de calor comerciales está moderadamente fragmentado. DAIKIN INDUSTRIES, Ltd., Carrier Global Corporation, Mitsubishi Electric Corporation, Trane Technologies plc y Johnson Controls International plc ostentan posiciones de liderazgo en las principales geografías y categorías de productos. Su integración manufacturera, redes de servicio y tecnologías propietarias de compresores y refrigerantes refuerzan su posición en el mercado de bombas de calor comerciales en las categorías superiores a 100 kW e industriales. NIBE Industrier AB, Vaillant GmbH y Stiebel Eltron GmbH & Co. KG mantienen roles establecidos en los mercados de renovación europeos. Midea Group Co., Ltd., Guangdong Gree Electric Appliances Inc. of Zhuhai y Haier Smart Home Co., Ltd. están ampliando sus ofertas comerciales más allá de sus bases nacionales a través de una fabricación competitiva en costes.
La competencia en el mercado de bombas de calor comerciales se centra en equipos de alta temperatura para la sustitución de calderas, sistemas modulares para renovaciones por fases y plataformas de refrigerantes que anticipan requisitos más estrictos. Johnson Controls International plc inauguró una ampliada instalación de bombas de calor y enfriadores en Holme, Dinamarca, en mayo de 2026. El sitio añadió 2.300 m² de espacio de producción y un centro de pruebas de 1.800 m² conforme a la norma EN 14511. La ampliación duplicó la capacidad de producción y se esperaba que creara más de 100 puestos de trabajo. Robert Bosch GmbH completó su adquisición de 8 mil millones de USD del negocio de HVAC residencial y comercial ligero de Johnson Controls International plc en julio de 2025, ampliando la huella manufacturera de Bosch Home Comfort de 17 a 33 plantas.
Las oportunidades para los proveedores siguen concentradas en equipos industriales superiores a 100 kW y en Oriente Medio y el Sudeste Asiático, donde los proyectos pueden requerir sistemas más grandes, ingeniería especializada y capacidad combinada de refrigeración y agua caliente. La refrigeración combinada con el calentamiento de agua crea un perfil de demanda en estas áreas que difiere del ciclo de sustitución de calderas de Europa. Carrier Global Corporation presentó los modelos AquaForce 23XW y 23XQ en febrero de 2026, con una capacidad de calefacción de 281-850 kW, capacidad de salida de 140°F y refrigerantes R-1234ze(E) o R-515B para la sustitución de calderas comerciales. Carrier Global Corporation también lanzó el AquaSnap 30RQM en agosto de 2025, una bomba de calor de fuente de aire reversible modular que puede conectar hasta 16 unidades y refleja el enfoque en equipos escalables de menor potencial de calentamiento global.
Líderes de la Industria de Bombas de Calor Comerciales
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Noritz Corporation
-
Mitsubishi Heavy Industries Thermal Systems, Ltd.
-
Sanden Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Calor Comerciales Empresas cubiertas en este informe
- DAIKIN INDUSTRIES, Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Johnson Controls International plc
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Trane Technologies plc
- Midea Group Co., Ltd.
- Guangdong Gree Electric Appliances Inc. of Zhuhai
- Haier Smart Home Co., Ltd.
- NIBE Industrier AB
- Ariston Holding N.V.
- Lennox International Inc.
- Samsung Electronics Co., Ltd.
- Fujitsu General Limited
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Vaillant GmbH
- Glen Dimplex Group Limited
- Kensa Heat Pumps Ltd.
- OCHSNER Wärmepumpen GmbH
- WaterFurnace International, Inc.
- Ecoforest Geotermia S.L.
- Robert Bosch GmbH
Desarrollos recientes de la industria en Mercado de Bombas de Calor Comerciales
- Octubre de 2026: Rinnai Australia ha lanzado dos nuevas bombas de calor comerciales de aire a agua, la CHP025 (25 kW) y la CHP050 (50 kW), lo que marca un paso significativo en el compromiso de la empresa con la electrificación, la eficiencia energética y un futuro con menor contenido de carbono para el agua caliente comercial en Australia.
- Octubre de 2026: Clivet ha iniciado la producción en una nueva instalación de fabricación de bombas de calor en Feltre, Italia, en respuesta a la creciente demanda internacional de bombas de calor y soluciones de aire acondicionado de alta eficiencia. La nueva instalación abarca aproximadamente 14.000 metros cuadrados y representa una inversión total de 24 millones de EUR (26,39 millones de USD). Está dedicada a la producción a gran escala de bombas de calor, con enfoque en aplicaciones comerciales y refrigerantes naturales.
- Septiembre de 2026: Rheem Manufacturing Company ha presentado la Bomba de Calor Comercial de Aire a Agua Torin, un sistema diseñado para satisfacer los requisitos de agua caliente sanitaria y calefacción de espacios de instalaciones comerciales. Adecuada tanto para instalaciones interiores como exteriores, esta solución está diseñada para servir a sectores clave como residencias multifamiliares, establecimientos de hostelería, oficinas corporativas, escuelas y campus universitarios.
- Mayo de 2026: Johnson Controls International plc inauguró su ampliada instalación de bombas de calor y enfriadores en Holme, Dinamarca, añadiendo 2.300 m² de espacio de producción y un centro de pruebas para clientes de 1.800 m² conforme a la norma EN 14511 para bombas de calor industriales y de calefacción de distrito de gran capacidad. La ampliación duplica la capacidad de producción y se espera que cree más de 100 nuevos puestos de trabajo.
Alcance del Informe del Mercado Global de Bombas de Calor Comerciales
Las bombas de calor comerciales son sistemas eléctricos de transferencia térmica de alta capacidad diseñados para proporcionar calefacción de espacios, refrigeración y agua caliente sanitaria de manera eficiente en edificios no residenciales. Este segmento de mercado abarca tecnologías de fuente de aire, fuente terrestre y fuente de agua implantadas en oficinas, espacios minoristas, establecimientos de hostelería, instalaciones sanitarias e instituciones educativas.
El Informe del Mercado de Bombas de Calor Comerciales está segmentado por Tipo de Fuente (Bombas de Calor de Fuente de Aire, Bombas de Calor de Fuente de Agua, Bombas de Calor de Fuente Terrestre y Bombas de Calor de Recuperación de Calor), Capacidad Nominal (Por Debajo de 20 kW, 20-50 kW, 50-100 kW y Superior a 100 kW), Sistema Dividido (Sistema Monobloc, Sistema de Cubierta Empaquetado, Sistema de Cascada Modular y Sistema Híbrido de Bomba de Calor), Aplicación (Calefacción de Espacios, Refrigeración de Espacios, Calentamiento de Agua Comercial, Calefacción y Refrigeración Combinadas, Calentamiento de Procesos e Industrial y Calefacción de Distrito y de Campus) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Bombas de Calor de Fuente de Aire |
| Bombas de Calor de Fuente de Agua |
| Bombas de Calor de Fuente Terrestre |
| Bombas de Calor de Recuperación de Calor |
| Por Debajo de 20 kW |
| 20-50 kW |
| 50-100 kW |
| Superior a 100 kW |
| Sistema Dividido |
| Sistema Monobloc |
| Sistema de Cubierta Empaquetado |
| Sistema de Cascada Modular |
| Sistema Híbrido de Bomba de Calor |
| Calefacción de Espacios |
| Refrigeración de Espacios |
| Calentamiento de Agua Comercial |
| Calefacción y Refrigeración Combinadas |
| Calentamiento de Procesos e Industrial |
| Calefacción de Distrito y de Campus |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Fuente | Bombas de Calor de Fuente de Aire | |
| Bombas de Calor de Fuente de Agua | ||
| Bombas de Calor de Fuente Terrestre | ||
| Bombas de Calor de Recuperación de Calor | ||
| Por Capacidad Nominal | Por Debajo de 20 kW | |
| 20-50 kW | ||
| 50-100 kW | ||
| Superior a 100 kW | ||
| Por Diseño de Sistema | Sistema Dividido | |
| Sistema Monobloc | ||
| Sistema de Cubierta Empaquetado | ||
| Sistema de Cascada Modular | ||
| Sistema Híbrido de Bomba de Calor | ||
| Por Aplicación | Calefacción de Espacios | |
| Refrigeración de Espacios | ||
| Calentamiento de Agua Comercial | ||
| Calefacción y Refrigeración Combinadas | ||
| Calentamiento de Procesos e Industrial | ||
| Calefacción de Distrito y de Campus | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bombas de calor comerciales?
El mercado de bombas de calor comerciales se estima en 21,61 mil millones de USD en 2027 y se proyecta que alcance los 35,11 mil millones de USD para 2032 a una CAGR del 10,20%. La actividad de sustitución, las necesidades integradas de calefacción y refrigeración y la electrificación del calor de proceso son los factores de demanda descritos en este informe.
¿Qué tipo de fuente lidera la adopción de bombas de calor comerciales?
Las bombas de calor de fuente de aire lideraron con una participación del 66,34% en 2026, mientras que se proyecta que las bombas de calor de recuperación de calor registren la expansión más rápida a una CAGR del 11,01% hasta 2032. Los equipos de recuperación de calor pueden capturar energía térmica de circuitos de refrigeración, escape de servidores y flujos de proceso para aplicaciones de calefacción útil.
¿Qué rango de capacidad tiene la mayor base de instalación comercial?
El rango de 20-50 kW representó una participación del 34,29% en 2026, lo que refleja su adecuación a propiedades comerciales pequeñas y medianas. Los locales minoristas, las clínicas, los hoteles boutique y las plantas de oficinas independientes son ejemplos de ubicaciones que se alinean con este rango de capacidad.
¿Qué aplicación se espera que se expanda más rápidamente hasta 2032?
Se espera que el calentamiento de procesos e industrial se expanda a una CAGR del 11,38%, respaldado por los esfuerzos para electrificar el calor industrial a baja temperatura. Las bombas de calor industriales son técnicamente maduras para temperaturas de suministro de hasta 200°C, y los programas de desarrollo tienen como objetivo alcanzar una mayor capacidad.
¿Qué región lidera la demanda y cuál se expande más rápidamente?
Asia-Pacífico representó una participación del 41,18% en 2026, mientras que se proyecta que Europa se expanda a una CAGR del 11,14% hasta 2032. La orientación política de China y su base manufacturera sustentan la demanda de Asia-Pacífico, mientras que las normativas europeas y los requisitos de refrigerantes naturales respaldan la adquisición regional.
¿Cuáles son las principales barreras para la implantación de bombas de calor comerciales?
Los costes iniciales del proyecto y de actualización eléctrica, la escasez de instaladores, los requisitos de rediseño hidrónico y las restricciones de permisos pueden ralentizar los calendarios de instalación. Estos factores son especialmente relevantes cuando los sistemas de gran tamaño deben operar en edificios ocupados o integrarse con equipos hidrónicos heredados.