
Größe und Marktanteil des Marktes für gewerbliche Wärmepumpen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
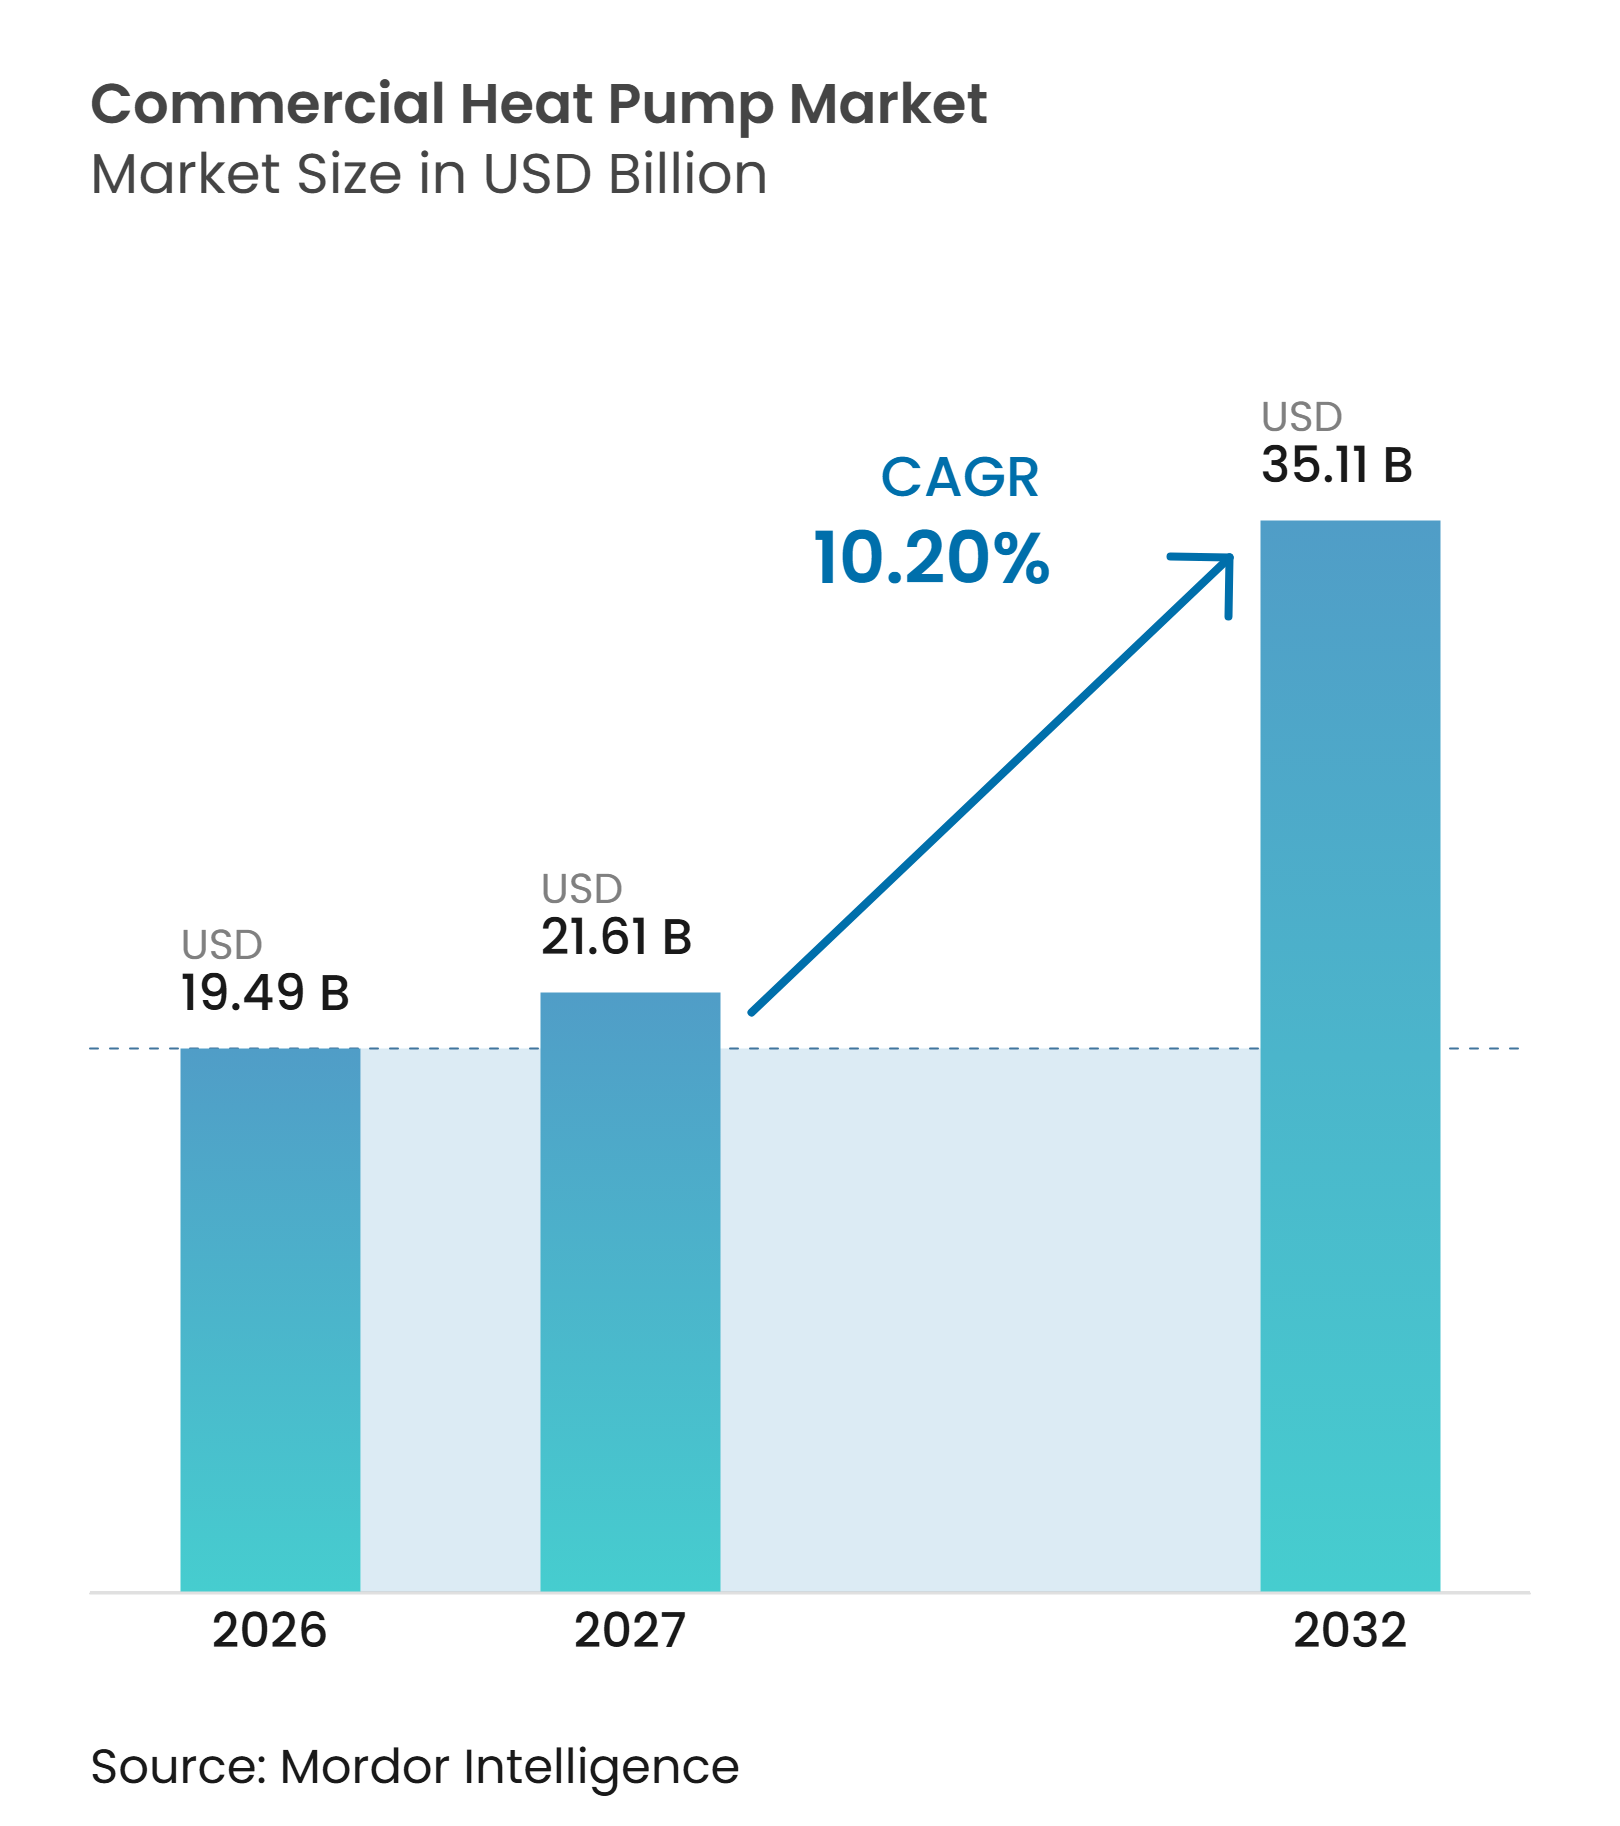
| Marktgröße (2027) | 21.61 Milliarden US-Dollar |
| Marktgröße (2032) | 35.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.20 % |
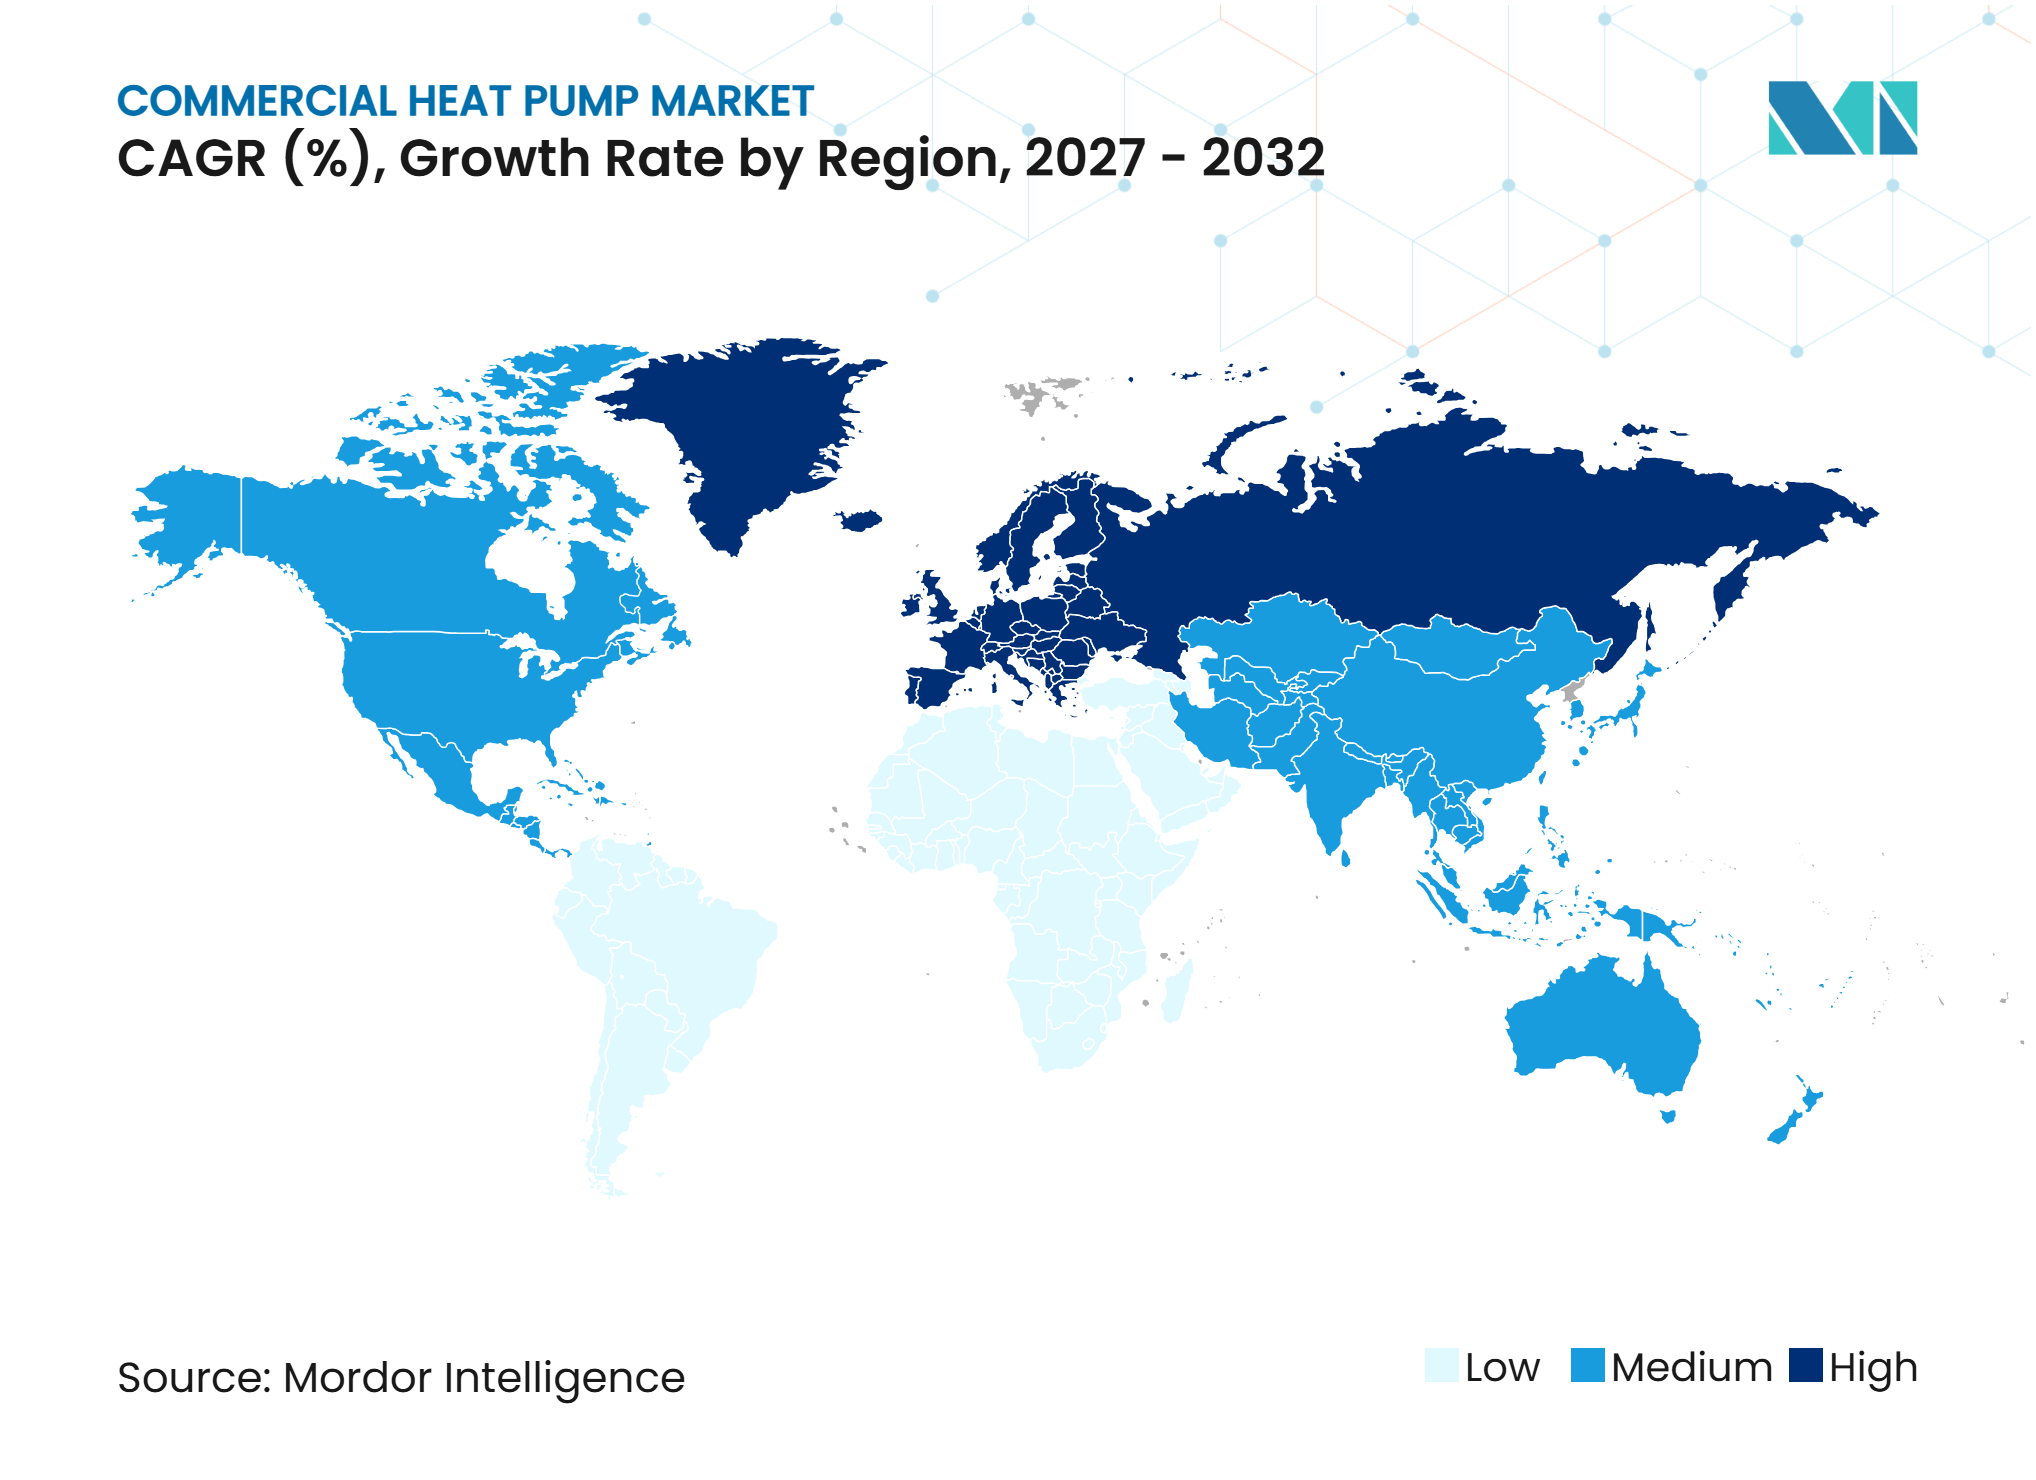
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Wärmepumpen von Mordor Intelligence
Die Marktgröße für gewerbliche Wärmepumpen wurde im Jahr 2026 auf 19,49 Milliarden USD geschätzt und wird voraussichtlich von 21,61 Milliarden USD im Jahr 2027 auf 35,11 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,20 % während des Prognosezeitraums (2027–2032).
Der Markt für gewerbliche Wärmepumpen entwickelt sich über einen anreizgetriebenen Adoptionszyklus hinaus, da Anforderungen zum Kesseltausch, Energiepreiserwägungen und ökologische Anforderungen von Mietern die Beschaffungsentscheidungen in Büros, Hotels, Campusanlagen, Einzelhandelsimmobilien und leichtindustriellen Standorten beeinflussen. Gewerbliche Immobilieneigentümer bewerten elektrifizierte Heizlösungen zunehmend gemeinsam mit Kühl- und Warmwasserbedarf, anstatt sie als eigenständige Gerätebeschaffung zu betrachten – insbesondere dort, wo eine ganzjährige Nachfrage die Möglichkeit bietet, andernfalls verlorene Wärme zurückzugewinnen. Compliance-Anforderungen in wichtigen Volkswirtschaften verstärken die Austauschaktivitäten in Bestandsgebäuden, während Industrienutzer die Nachfrage nach Niedertemperatur-Prozesswärmelösungen ausweiten, die fossile Brennstoffanlagen ersetzen können, ohne den Endverbrauch der Wärme zu verändern. Hersteller im Markt für gewerbliche Wärmepumpen reagieren mit Hochtemperaturgeräten, modularen Konfigurationen und Kältemittelplattformen, die strengere Anforderungen erfüllen und gleichzeitig in die Rohrleitungen, Platzbeschränkungen und gestaffelten Investitionspläne bestehender Gewerbeimmobilien passen. Der Projektzeitplan bleibt eine praktische Einschränkung, da Netzaufrüstungen, hydraulische Neugestaltung, Genehmigungsverfahren und die Verfügbarkeit qualifizierter Ingenieure Installationen verzögern können, selbst wenn Eigentümer klare Betriebskosten- oder Compliance-Vorteile identifiziert haben.
Wichtigste Erkenntnisse des Berichts
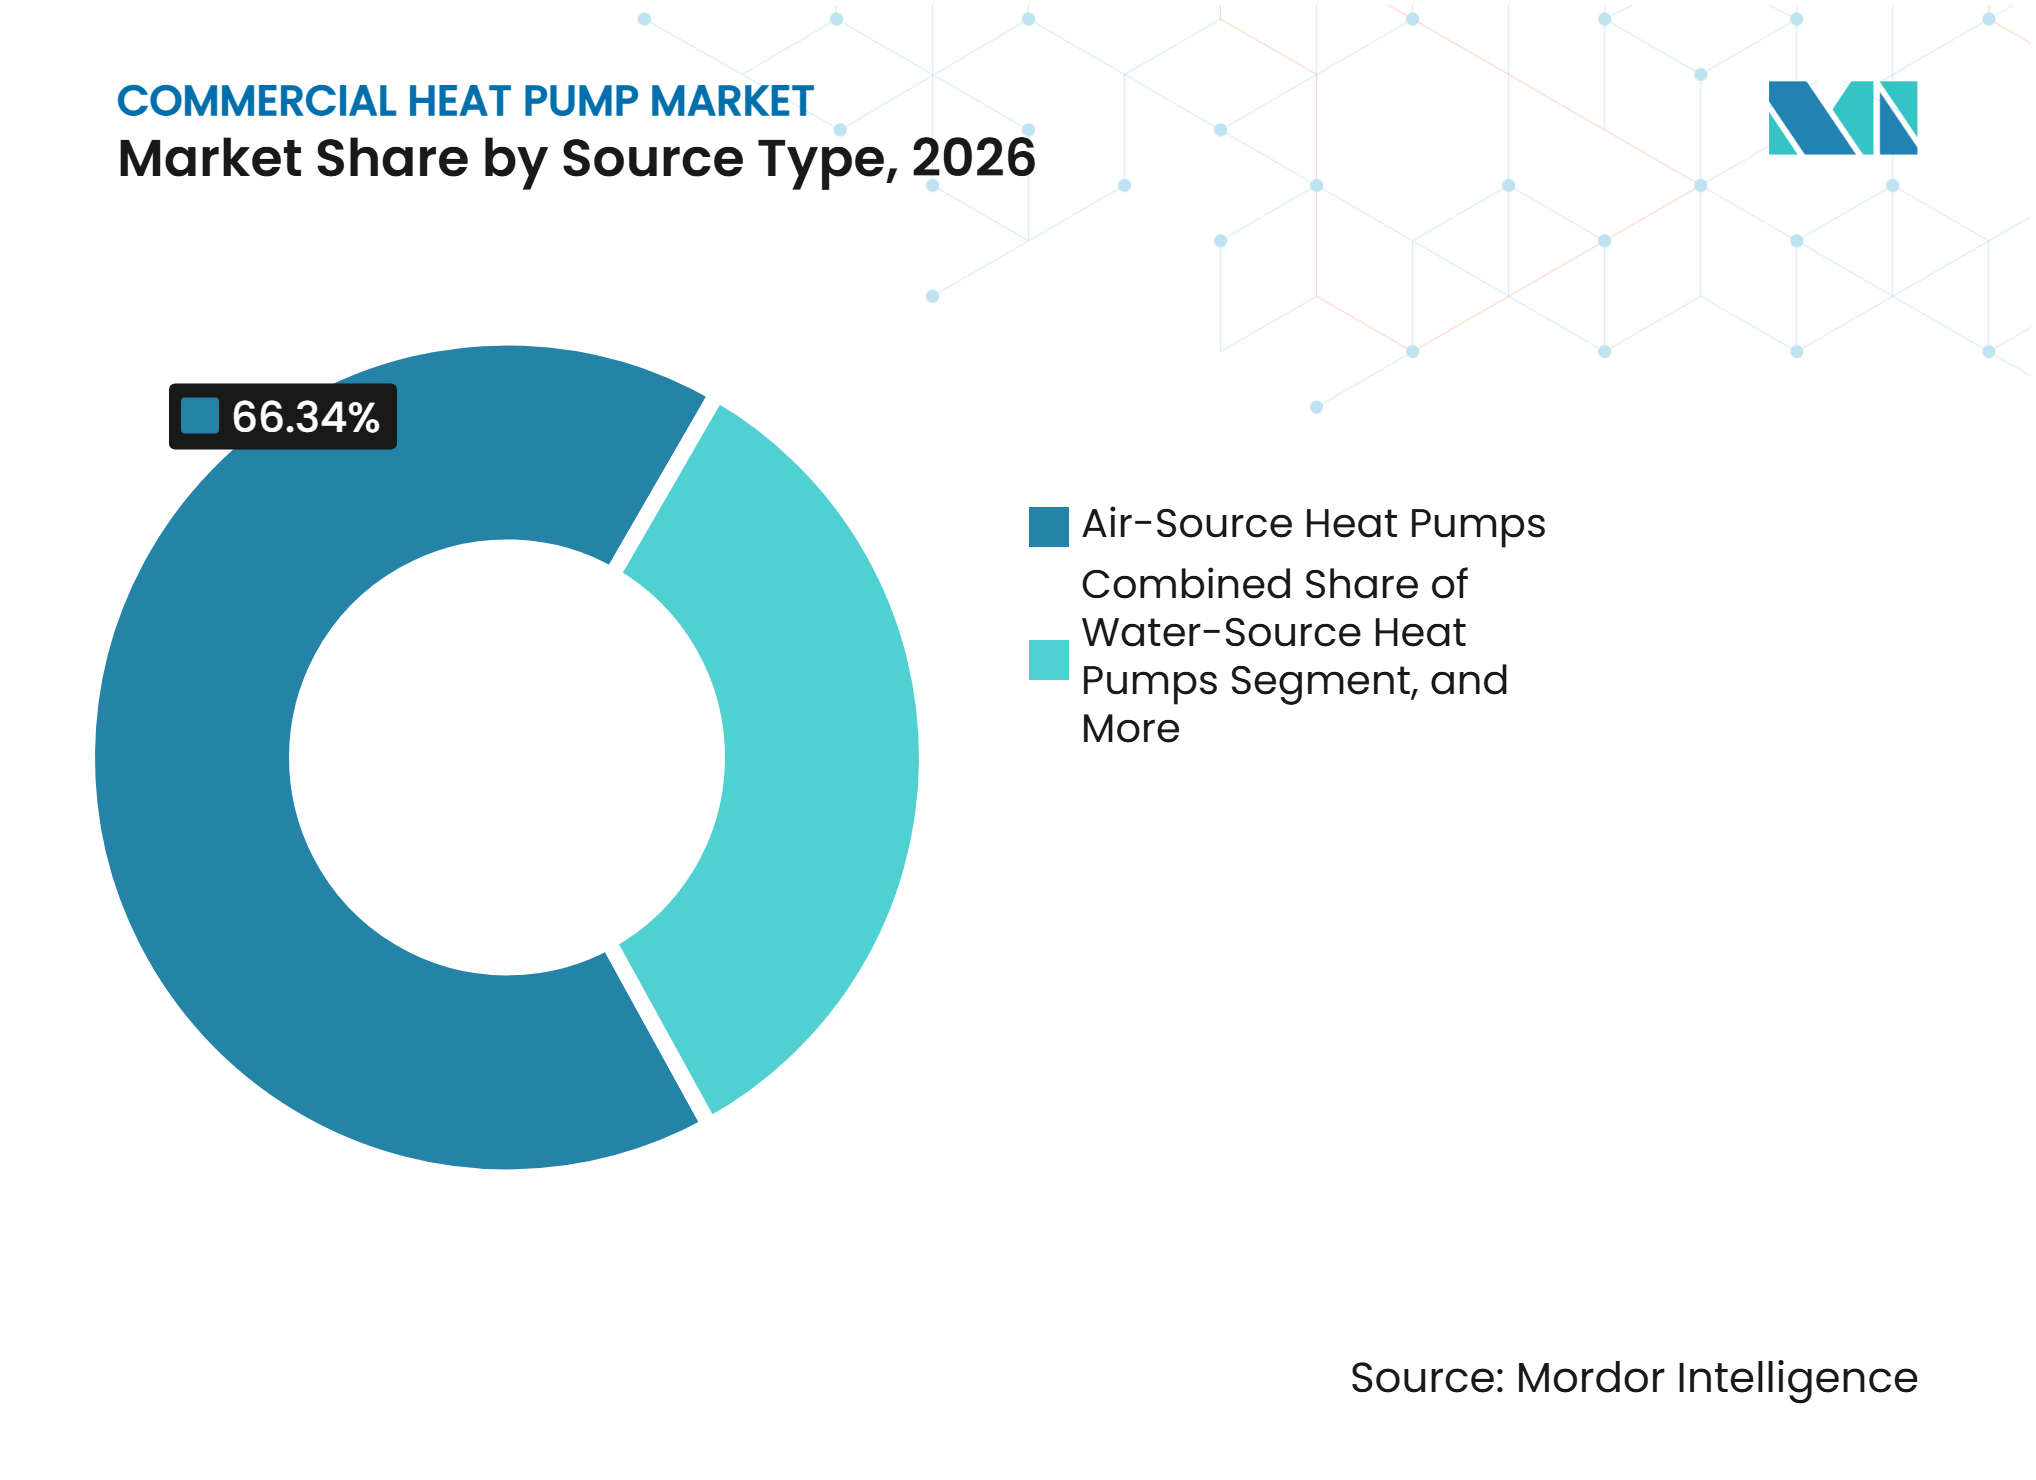
- Nach Quellentyp hielten Luftwärmepumpen im Jahr 2026 einen Marktanteil von 66,34 % am Markt für gewerbliche Wärmepumpen, während Wärmerückgewinnungs-Wärmepumpen bis 2032 voraussichtlich mit einem CAGR von 11,01 % wachsen werden.
- Nach Nennleistung entfiel auf den Bereich 20–50 kW im Jahr 2026 ein Anteil von 34,29 % an der Marktgröße für gewerbliche Wärmepumpen, während der Bereich über 100 kW bis 2032 voraussichtlich mit einem CAGR von 10,87 % wachsen wird.
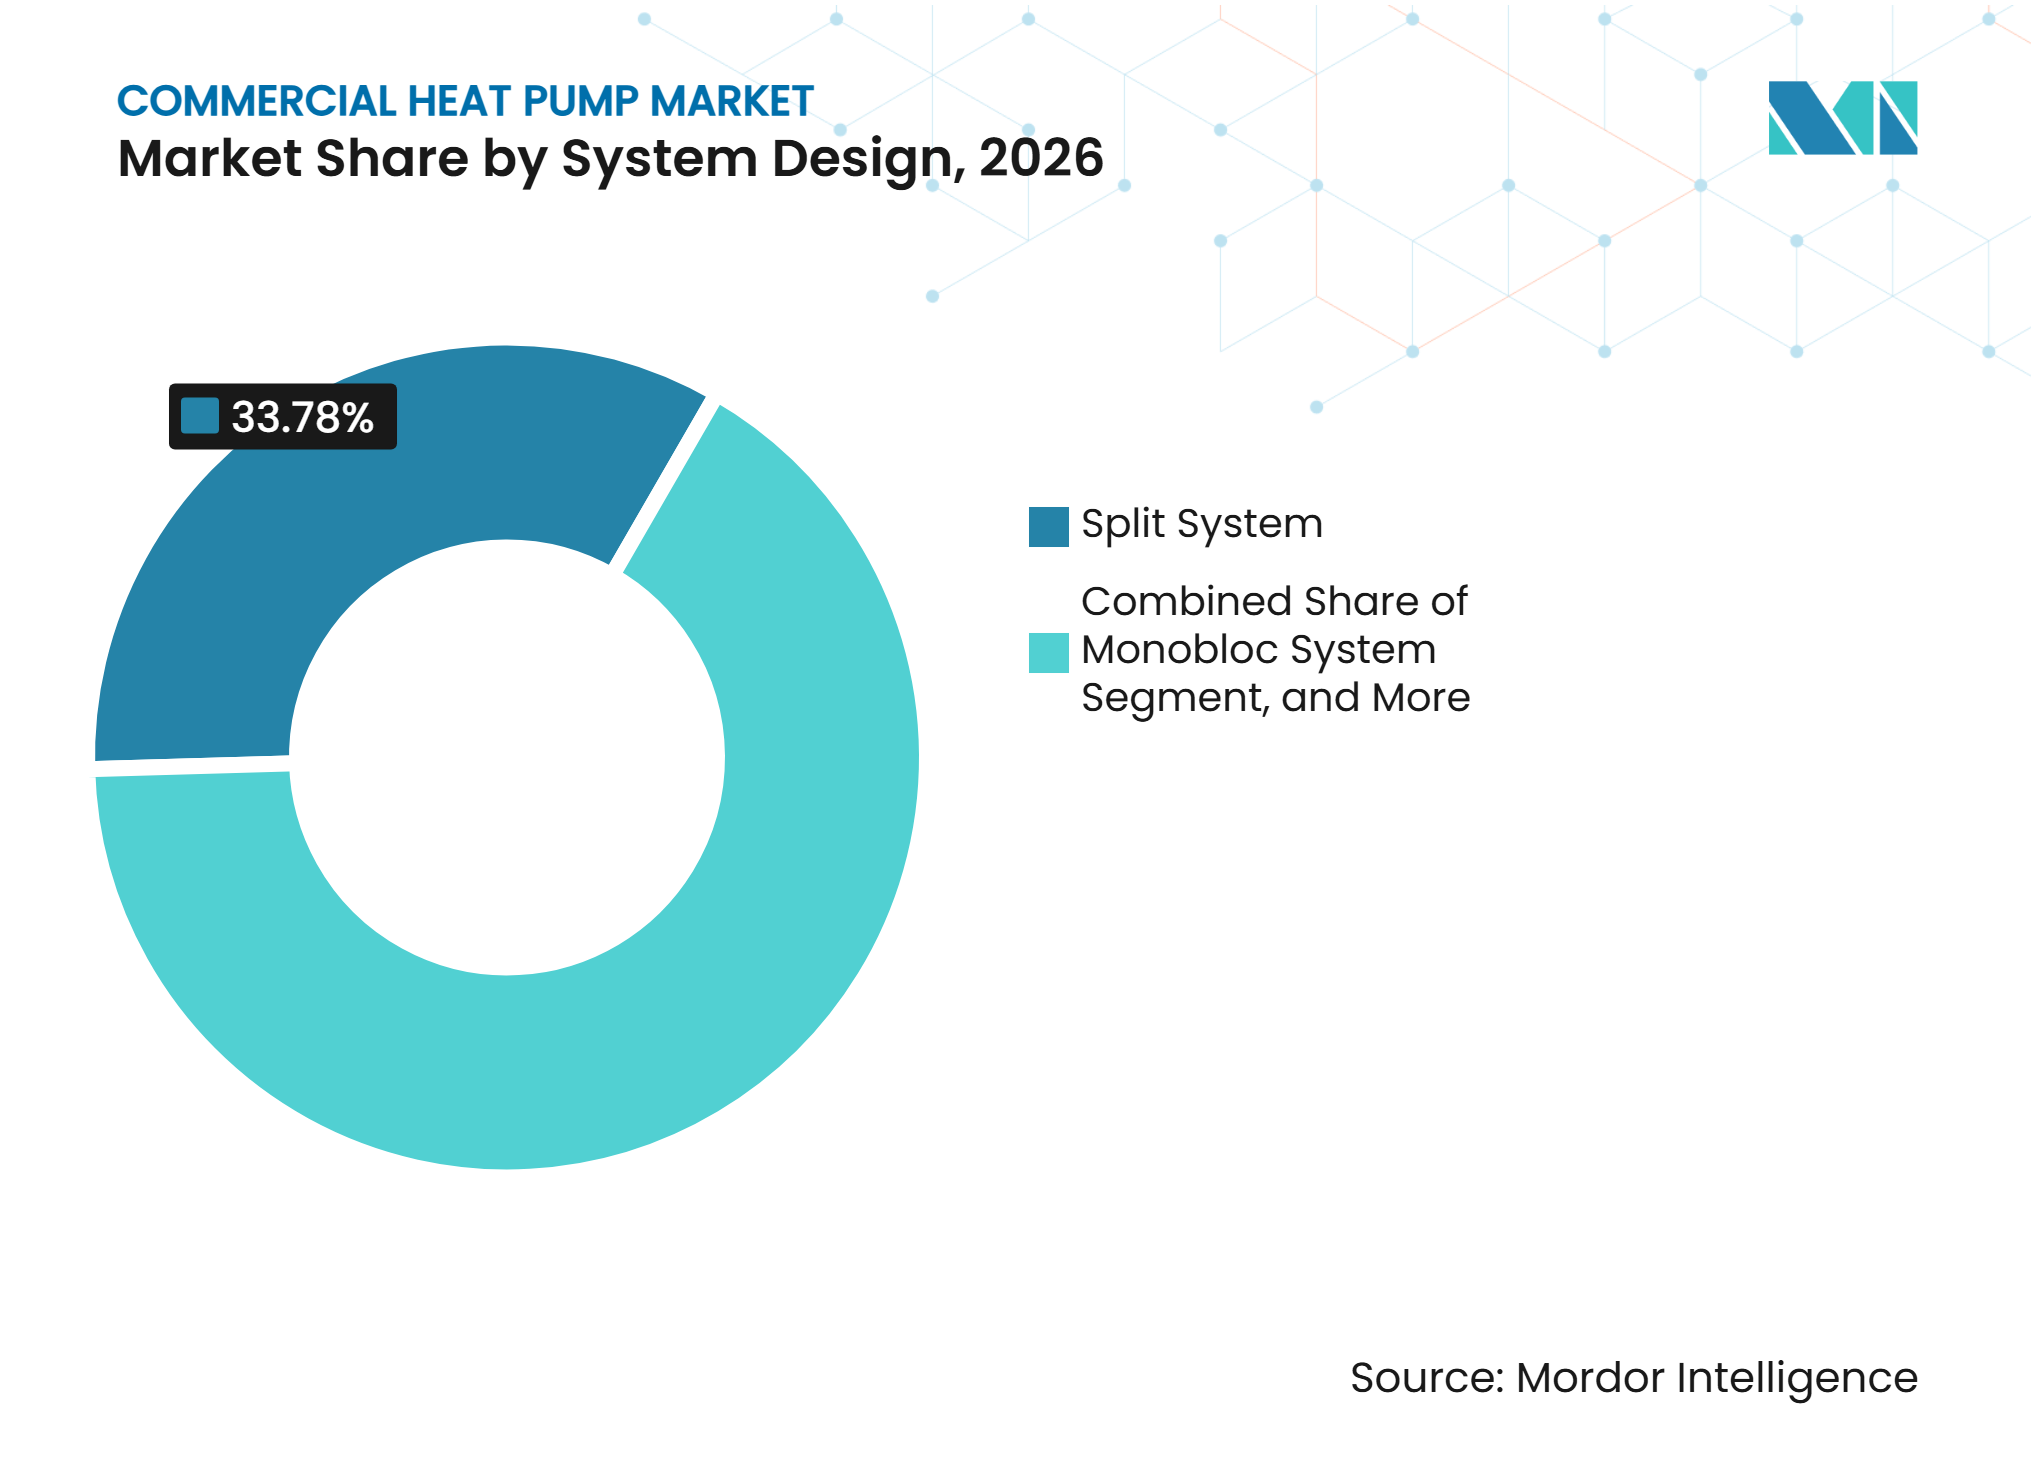
- Nach Systemdesign hielten Split-Systeme im Jahr 2026 einen Anteil von 33,78 %, während modulare Kaskadensysteme bis 2032 voraussichtlich mit einem CAGR von 11,12 % wachsen werden.
- Nach Anwendung entfiel auf kombinierte Heizung und Kühlung im Jahr 2026 ein Anteil von 29,46 %, während Prozess- und Industrieheizung bis 2032 voraussichtlich mit einem CAGR von 11,38 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 41,18 %, während Europa bis 2032 voraussichtlich mit einem CAGR von 11,14 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebäudeelektrifizierung und Ersatz von Heizkesseln mit fossilen Brennstoffen | +2.8% | Global, mit führender Intensität in der EU, dem Vereinigten Königreich und China | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienzstandards für Gewerbegebäude | +2.2% | Nordamerika und die EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach integrierter Heizung, Kühlung und Warmwasserbereitung | +1.6% | Global, am stärksten in Asien-Pazifik und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung von Niedertemperatur- und Mitteltemperatur-Prozesswärme | +1.4% | Industriezentren in der EU, Japan und China | Langfristig (≥ 4 Jahre) |
| Modularität von Wärmepumpen für stufenweise Sanierungsprojekte | +1.0% | Nordamerika und die EU, mit Ausstrahlungseffekten auf Südamerika | Mittelfristig (2–4 Jahre) |
| Abwärmerückgewinnung von gewerblichen und leichtindustriellen Standorten | +0.6% | Die EU und Ostasien, mit frühen Gewinnen in nordischen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebäudeelektrifizierung und Ersatz von Heizkesseln mit fossilen Brennstoffen
Nationale Politiken wandeln den Markt für gewerbliche Wärmepumpen von einem anreizgetriebenen Zyklus in eine durch Compliance-Anforderungen geprägte Austauschpipeline um. Die überarbeitete Gebäudeenergieeffizienzrichtlinie verpflichtet die EU-Mitgliedstaaten, ab 2025 finanzielle Anreize für eigenständige Heizkessel mit fossilen Brennstoffen einzustellen, was die gewerbliche Investitionsrechnung für Ersatzheizungsanlagen verändert. Sie legt auch einen Pfad zur Abschaffung fossiler Brennstoffheizungen im Gebäudebestand bis 2040 fest und gibt Eigentümern und Gerätelieferanten einen längeren Planungshorizont für die Kapitalallokation und Produktentwicklung. Neubauten müssen ab 2030 gemäß der Richtlinie Nullemissionsstandards erfüllen, was die Relevanz elektrifizierter Lösungen bei frühen Planungs- und Spezifikationsentscheidungen erhöht. Deutschland verzeichnete im Jahr 2025 299.000 Wärmepumpenverkäufe, ein Anstieg von 55 % gegenüber 2024, und Wärmepumpen machten 48 % der verkauften Heizsysteme aus. Die Gebäudemodernisierung entfiel auf 81 % dieser Installationen, was darauf hindeutet, dass die Ersatznachfrage zentral für die aktuelle Adoption ist.
Energieeffizienzstandards für Gewerbegebäude
Für den Markt für gewerbliche Wärmepumpen sind Energiecodes für Nichtwohngebäude zunehmend mit Mindestleistungsanforderungen und finanziellen Konsequenzen verknüpft, was die Effizienzleistung zu einem Teil des Asset-Risikomanagements sowie der Energieplanung macht. Das US-Energieministerium veröffentlichte im Mai 2024 aktualisierte Energieeinsparstandards für gewerbliche Paket-Klimaanlagen und Wärmepumpen. Die Einhaltung der höheren IVEC- und IVHE-Effizienzgrenzwerte ist ab dem 1. Januar 2029 erforderlich. Trane Technologies schloss im September 2025 die Sanierung des Gebäudes 55 Water Street in New York City ab und verwendete dabei ein Wärmerückgewinnungssystem in dem 353.000 m² großen Bürogebäude. Das Projekt meldete jährliche Einsparungen bei den Betriebskosten von 1,5 Millionen USD und eine Reduzierung des Dampfverbrauchs um 72 %. Es wurden auch vermiedene jährliche Bußgelder gemäß Local Law 97 in Höhe von 1,2 Millionen USD sowie Versorgungsrabatte und Bundessteuergutschriften in Höhe von 14,5 Millionen USD gemeldet.
Nachfrage nach integrierter Heizung, Kühlung und Warmwasserbereitung
Im Markt für gewerbliche Wärmepumpen können integrierte Systeme separate Gasheizungen, elektrische Kühlanlagen und Warmwasserbereitungsanlagen durch eine einzige elektrisch betriebene Installation ersetzen. Dieses Design ist für Gastgewerbe, Gesundheitswesen und gemischt genutzte Immobilien relevant, da deren Betriebsmuster eine gleichzeitige Wärmerückgewinnung über verschiedene Zonen und Tageszeiten hinweg unterstützen können. Saisonale Lastdiversität kann die Verdichtereffizienz auf Systemebene verbessern. China veröffentlichte im April 2025 einen nationalen Aktionsplan, der Wärmepumpen-Warmwasserbereiter in Schulen, Krankenhäusern, Hotels und Büros fördert.[1] Der Plan zielt auf eine Verbesserung der Effizienz wichtiger Wärmepumpenprodukte um 20 % bis 2030 ab. Wärmepumpen in Europa, China und Japan haben im Jahr 2025 gemeinsam 53 Milliarden Kubikmeter Erdgas eingespart, was das Ausmaß der Gasverdrängung im Zusammenhang mit einer breiteren Verbreitung verdeutlicht.
Dekarbonisierung von Niedertemperatur- und Mitteltemperatur-Prozesswärme
Industriebetreiber stehen unter zunehmendem Druck, Prozesswärme unter 200 °C zu elektrifizieren, was den Markt für gewerbliche Wärmepumpen über Gebäudeanwendungen hinaus erweitert. Dieser Temperaturbereich repräsentiert 37 % des industriellen Endenergieverbrauchs für Prozessheizung in Europa, also 722 TWh. Hochtemperatur-Wärmepumpen können Abwärme vor Ort nutzen und Anwendungen unterstützen, die bisher von Heizkesseln mit fossilen Brennstoffen abhängig waren. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass diese Systeme unter Annahmen für 2030 Wärmegestehungskosten erzielen können, die 30–60 % niedriger sind als bei Wasserstoffkesseln und bis zu 37 % niedriger als bei Biomassekesseln. Tägliche thermische Speicherung reduzierte die modellierten Kosten in derselben Analyse um bis zu 15 %.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Elektroaufrüstungskosten | -1.8% | Global, am stärksten ausgeprägt in Nordamerika und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Installateuren für gewerbliche Wärmepumpen | -1.4% | Das Vereinigte Königreich, Deutschland, Nordamerika und aufstrebende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Komplexität der hydraulischen Systemumgestaltung und Inbetriebnahme | -0.9% | Sanierungsintensive Märkte in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Kältemittelfüllung, Brandschutz und Genehmigungsverfahren | -0.5% | Global, verstärkt in dicht besiedelten städtischen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Elektroaufrüstungskosten
Die Gesamtprojektkosten gehen über den Gerätepreis hinaus. Elektroinstallationsaufrüstungen, Inbetriebnahme, hydraulische Umrüstung, Steuerungsintegration und Mieterbeeinträchtigungen können zusammen die Hardwarekosten erreichen. Diese Ausgaben können herkömmliche Kapitalzyklen in der Gewerbeimmobilienbranche herausfordern. Hohe Anfangsinvestitions- und Elektroaufrüstungskosten bleiben ein wesentliches Adoptionshemmnis für gewerbliche und industrielle Elektrifizierungsprojekte. Das Problem ist besonders relevant, wo die Strompreise hoch sind und eine vollständige Verdrängung von Erdgas im Rahmen des ursprünglichen Projektumfangs nicht realisierbar ist. Deutschlands Änderung der Heizungsersatzregel im Juli 2026 schuf zusätzliche politische Unsicherheit, und der BWP wies darauf hin, dass angepasste Förderzusagen die Nachfrage wesentlich beeinflussen könnten.
Mangel an qualifizierten Installateuren für gewerbliche Wärmepumpen
Gewerbliche Installationen erfordern Kältetechniker, die hydraulische Inbetriebnahme, Integration von Gebäudemanagementsystemen und Arbeiten mit großen Kältemittelfüllmengen durchführen können. Allgemeine HLK-Ausbildungswege vermitteln diese Kombination von Fähigkeiten nicht durchgängig. Das Institut für Kältetechnik identifizierte im Jahr 2026 4.000–7.000 offene Stellen im britischen RACHP-Sektor. Der Bericht stellte fest, dass 59 % der Arbeitgeber größere Schwierigkeiten bei der Rekrutierung von Fachpersonal hatten und 73 % erwarteten, dass die Nachfrage in den folgenden 2–3 Jahren steigen würde.[2] Die bedeutendsten Lücken betrafen natürliche Kältemittel, Systemintegration und Wärmepumpeninbetriebnahme. Dieser Mangel kann große Projekte verzögern, da die Kategorie über 100 kW eine komplexere Inbetriebnahme und eine längere Amortisationsvalidierung erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quellentyp:
Wärmerückgewinnung gestaltet den installierten Bestand umLuftwärmepumpen hielten im Jahr 2026 einen Marktanteil von 66,34 % am Markt für gewerbliche Wärmepumpen, da sie im Vergleich zu Erdreich- und Wasserquellen-Alternativen niedrigere Installationskosten bieten. Ihre breite Klimaeignung unterstützt auch den Einsatz in verschiedenen Gebäudetypen. Verbesserungen bei Inverter-Verdichtern haben ihre Rolle in gängigen gewerblichen Anwendungen gestärkt. Erdreich- und Wasserquellensysteme bedienen große Campusanlagen, Fernwärmenetze und feuchtigkeitsintensive Industriestandorte. Diese Systeme können höhere Anfangsinvestitionen rechtfertigen, wo stabile Erdreichtemperaturen eine vorhersehbare Leistung, längere Betriebsstunden und einen starken Bedarf zur Steuerung saisonaler Heiz- und Kühllasten unterstützen.
Wärmerückgewinnungs-Wärmepumpen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,01 % wachsen, der schnellsten Rate innerhalb der Quellentyp-Kategorie. Ihre Rolle geht über die Raumheizung hinaus, da sie thermische Energie aus Kältekreisläufen, Serverabluft und Prozessströmen zurückgewinnen. Eine 200-MW-Absorptionswärmepumpenanlage in Qianxi, China, nutzte Abwärme aus der Stahlproduktion und zeigt das in großen gewerblichen und industriellen Umgebungen mögliche Ausmaß. Hersteller entwickeln Geräte für höhere Vorlauftemperaturen und Kältemittel mit niedrigerem Treibhauspotenzial. Diese Entwicklungen ermöglichen es, zurückgewonnene Wärme für Anwendungen zu nutzen, die eine stabile und nutzbare thermische Leistung benötigen. Sie legen auch größeren Wert auf technische Kompetenz, wenn Systeme Kälte-, Prozess- und Gebäudelasten verbinden müssen.



Nach Nennleistung:
Großkapazitätseinheiten gewinnen strukturellen MarktanteilDie Kategorie 20–50 kW entfiel im Jahr 2026 auf 34,29 % des Kategorieumsatzes. Sie entspricht dem installierten Bestand kleinerer und mittelgroßer Gewerbegebäude wie Einzelhandelseinheiten, Kliniken, Boutique-Hotels und eigenständigen Büroetagen. Die Kategorie 50–100 kW bedient mittelhohe Gebäude und leichtindustrielle Standorte, die ein Kernsegment des Marktes für gewerbliche Wärmepumpen darstellen. Geräte unter 20 kW unterstützen kompakte Einzelhandels- und Gastronomiebetriebe. Diese Anwendungsfälle machen die Kategorie 20–50 kW zu einem stabilen Teil des Marktes für gewerbliche Wärmepumpen und legen einen Schwerpunkt auf kompakte Geräte und handhabbare Installationsanforderungen.
Innerhalb des Marktes für gewerbliche Wärmepumpen wird erwartet, dass die Kategorie über 100 kW bis 2032 mit einem CAGR von 10,87 % wächst. Große Portfolios und Investitionen in die Fernwärme in Nordeuropa unterstützen diese Entwicklung, insbesondere dort, wo Immobilieneigentümer den Wärmebedarf mehrerer Gebäude oder öffentlicher Einrichtungen bündeln können. Größere Systeme können Campus-Installationen und Gebäudegruppen unterstützen, die eine höhere thermische Leistung benötigen. Japans industrielle Wärmepumpeninstallationen erreichten im Geschäftsjahr 2024 49.227 kW über 485 Einheiten, verglichen mit 36.740 kW im Geschäftsjahr 2023.[3] Wasserquellen-Einheiten hatten eine durchschnittliche Leistung von 280 kW pro Installation, was den Trend zu größeren gewerblichen und industriellen Anwendungen unterstützt.
Nach Systemdesign:
Modulare Kaskadensysteme führen die zukünftige Spezifikation anSplit-Systeme hielten im Jahr 2026 einen Anteil von 33,78 % am Kategorieumsatz, gestützt durch ihre etablierte Basis in Büro- und Einzelhandelsgebäuden. Monoblock-Systeme bieten eine platzsparende Option, wo die Kapazität des Technikraums begrenzt ist. Verpackte Dachsysteme bleiben im nordamerikanischen Gewerbebau verbreitet. Hybridsysteme kombinieren Wärmepumpen mit vorhandenen Gasanlagen, wo ein vollständiger Kesselaustausch nicht in einer Kapitalphase abgeschlossen werden kann. Diese Bandbreite an Designs ermöglicht es Eigentümern, Installationsentscheidungen an Platz, Budget, vorhandene Infrastruktur und den Grad anzupassen, in dem ein Projekt den Betrieb während Bau und Inbetriebnahme aufrechterhalten muss.
Modulare Kaskadensysteme werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,12 % wachsen, der schnellsten Rate für Systemdesign. Sie können Hochtemperatur-Hydrauliksanierungen bewältigen und gleichzeitig eine gestaffelte Kapitalbereitstellung ermöglichen. Tranes Luft-Wasser-Kaskadensystem kann Warmwasser bei bis zu 99 °C bei einer Umgebungstemperatur von -26 °C liefern. Diese Fähigkeit kann Gebäudeeigentümern ermöglichen, vorhandene Rohrleitungen und Endverbrauchergeräte beizubehalten. Modulare Konfigurationen können auch von 45 kW auf 1.320 kW skaliert werden, was Sanierungsprojekten einen stufenweisen Umsetzungsweg bietet.

Nach Anwendung:
Prozessheizung wird zu einem zentralen gewerblichen SegmentKombinierte Heizung und Kühlung hielt im Jahr 2026 einen Anteil von 29,46 % am Kategorieumsatz. Die Anwendung eignet sich für Büros, Gastgewerbeimmobilien und Einzelhandelsflächen, die gleichzeitig Perimeter-Heizung und Innenkühlung benötigen. Raumheizung bleibt eine bedeutende sekundäre Nutzung, insbesondere in Nordeuropa und Nordostasien. Fernwärme und Campus-Heizung gewinnen an Bedeutung, da Kommunen in kohlenstoffärmere Energienetze investieren, die größere Wärmequellen, Verbraucher, Speicheranlagen und Verteilungsinfrastruktur verbinden können. Deutschland hatte 900 MW Fernwärme-Wärmepumpenkapazität im Bau oder in Planung.
Prozess- und Industrieheizung wird voraussichtlich bis 2032 mit einem CAGR von 11,38 % wachsen. Diese Kategorie zieht Investitionen an, da Geräte ein breiteres Spektrum an Niedertemperatur-Industrielasten bedienen können. Der Europäische Wärmepumpenverband erklärte, dass industrielle Wärmepumpen für Vorlauftemperaturen bis zu 200 °C technisch ausgereift sind. Forschungs- und Entwicklungsprogramme zielen auf eine Leistungsfähigkeit von 300 °C bis 2035 ab. Japans 7. Grundlegender Energieplan, der im Februar 2025 verabschiedet wurde, identifizierte gewerbliche und industrielle Wärmepumpen als nachfrageseitige Dekarbonisierungspriorität.
Geografische Analyse
Asien-Pazifik: Strukturelle Größe untermauert die Nachfrageführerschaft
Asien-Pazifik entfiel im Jahr 2026 auf 41,18 % des Kategorieumsatzes. Chinas gewerbliche Bautätigkeit, Gebäudeelektrifizierungsprogramme und industrielle Fertigungsbasis unterstützen die Größe der Region. Der nationale Aktionsplan vom April 2025 fördert die Wärmepumpenadoption in öffentlichen Gewerbegebäuden, einschließlich Schulen, Krankenhäusern, Hotels und Büros. Japan hatte am Ende des Geschäftsjahres 2024 eine kumulierte industrielle Wärmepumpenkapazität von 601.861 kW, wobei Anwendungen in der Lebensmittel- und Getränkeindustrie das installierte Volumen anführten. Regierungsnahe Prognosen setzen Japans industriellen Wärmepumpenbestand bis 2040 unter einem Hocheinsatz-Klimaneutralitätsszenario auf 16.506.000 kW an.
Europa: Politische Intensität unterstützt die schnellste Expansion
Europa wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,14 % im Markt für gewerbliche Wärmepumpen wachsen. Die überarbeitete Gebäudeenergieeffizienzrichtlinie bietet einen gesetzlich verankerten Weg weg von fossilen Brennstoffheizungen im Gebäudebestand bis 2040 und ermutigt Eigentümer, Austauschzyklen zu überprüfen, bevor bestehende Heizkessel das Ende ihrer Nutzungsdauer erreichen. Deutschland verkaufte im Jahr 2025 299.000 wasserbasierte Wärmepumpen, was 48 % der verkauften Heizsysteme entspricht. Bundesförderung für effiziente Gebäude – Einzelmaßnahmen (BEG-EM) genehmigte Förderzusagen in Höhe von 5,4 Milliarden EUR (5,94 Milliarden USD) für 2025, während das KfW-Programm 522 einen Basissubventionssatz von 30 % für Sanierungen von Nichtwohngebäuden bereitstellte. Europäische Lieferanten investieren zunehmend in Produktplattformen mit Kältemitteln niedrigeren Treibhauspotenzials, da die Compliance-Anforderungen verschärft werden.
Nordamerika, Südamerika, der Nahe Osten und Afrika: Unterschiedliche Nachfrageprofile
Nordamerika ist die zweitgrößte Geografie für gewerbliche Wärmepumpen, und die Nachfrage im Markt für gewerbliche Wärmepumpen wird durch Gebäudeleistungsstandards in New York, Kalifornien und Massachusetts geprägt, die Betriebskosten und Compliance-Planung in Ersatzentscheidungen einbeziehen können. Die Entwurfsprognose 2026 von ISO New England prognostiziert, dass bis 2050 mehr als 223 Millionen m² gewerbliche Raumheizfläche elektrifiziert werden, während das Ende der US-amerikanischen IRA-Wärmepumpengutschriften im Jahr 2025 die kurzfristige Nachfrage in Richtung leasingbasierter Einsatzmodelle verschieben kann.[4] Südamerika bietet eine Chance in einem früheren Stadium bei gewerblicher Warmwasserbereitung und Prozessanwendungen, während der Nahe Osten kombinierte Kühl- und Warmwassersysteme in Hotelportfolios unterstützt und Daikin im November 2025 mit dem Bau einer Anlage in Dschidda begann. Der Markt für gewerbliche Wärmepumpen befindet sich in Afrika noch in einem früheren Stadium, und Südafrika ist der aktivste Teilmarkt aufgrund seiner Konzentration an Gewerbeimmobilien und der Volatilität der Netzkosten.
Wettbewerbslandschaft
Marktkonzentration
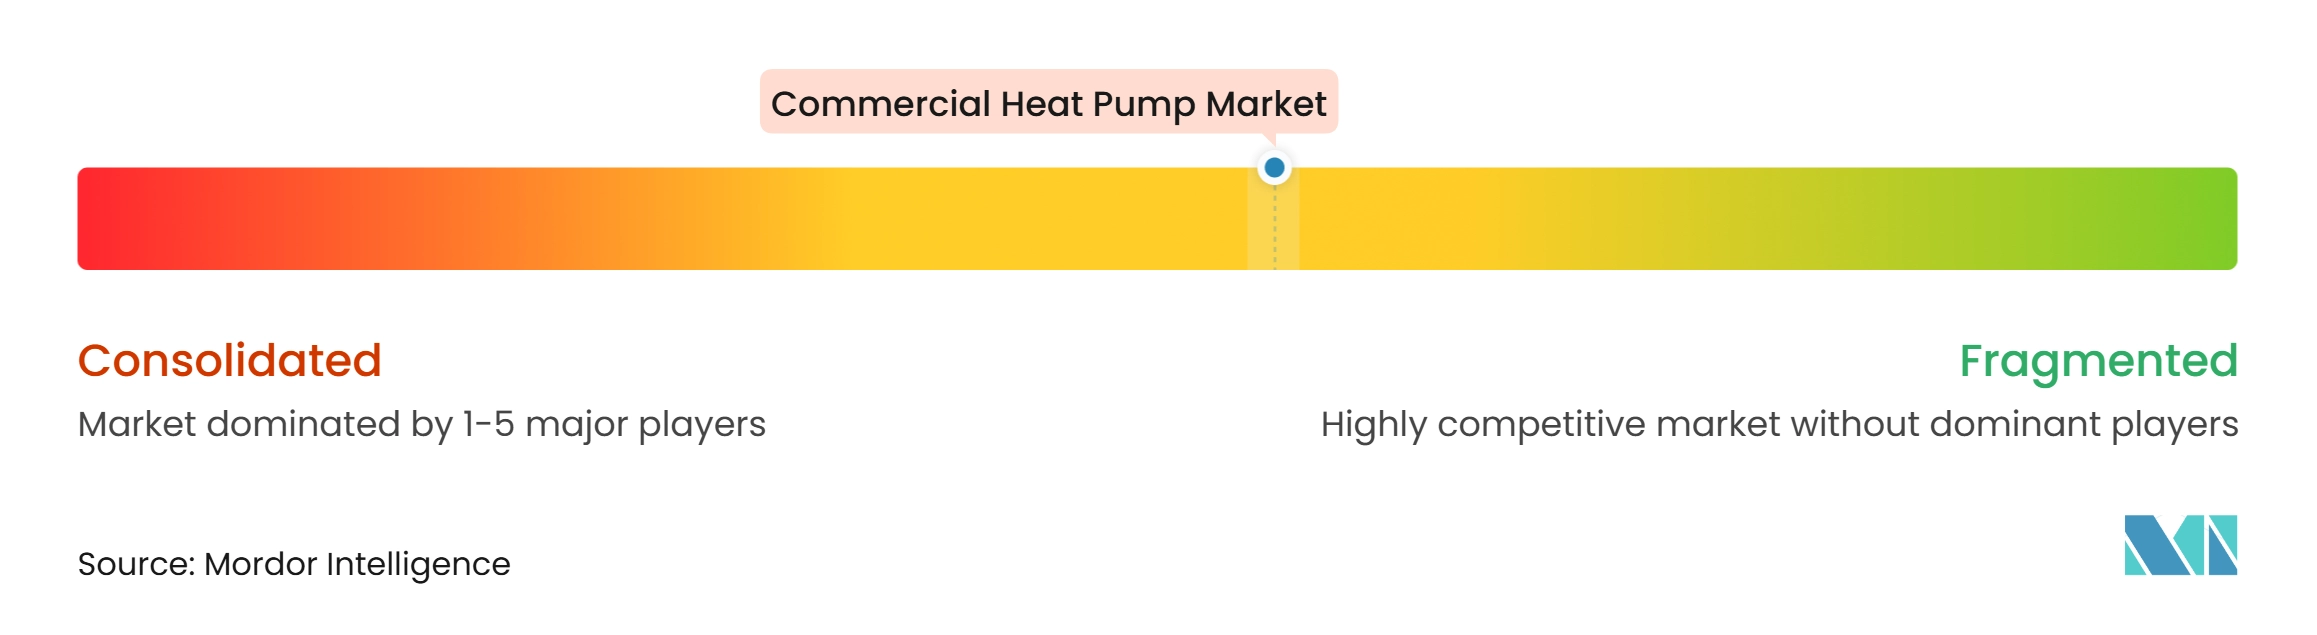
Der Markt für gewerbliche Wärmepumpen ist mäßig fragmentiert. DAIKIN INDUSTRIES, Ltd., Carrier Global Corporation, Mitsubishi Electric Corporation, Trane Technologies plc und Johnson Controls International plc nehmen Führungspositionen in wichtigen Geografien und Produktkategorien ein. Ihre Fertigungsintegration, Servicenetzwerke sowie proprietäre Verdichter- und Kältemitteltechnologien stärken ihre Position im Markt für gewerbliche Wärmepumpen in den Kategorien über 100 kW und im Industriebereich. NIBE Industrier AB, Vaillant GmbH und Stiebel Eltron GmbH & Co. KG behalten etablierte Rollen in europäischen Sanierungsmärkten. Midea Group Co., Ltd., Guangdong Gree Electric Appliances Inc. of Zhuhai und Haier Smart Home Co., Ltd. erweitern ihre gewerblichen Angebote über ihre heimischen Märkte hinaus durch kosteneffiziente Fertigung.
Der Wettbewerb im Markt für gewerbliche Wärmepumpen konzentriert sich auf Hochtemperaturgeräte für den Kesselaustausch, modulare Systeme für stufenweise Sanierungen und Kältemittelplattformen, die strengere Anforderungen antizipieren. Johnson Controls International plc eröffnete im Mai 2026 eine erweiterte Wärmepumpen- und Kältemaschinenanlage in Holme, Dänemark. Der Standort erhielt 2.300 m² zusätzliche Produktionsfläche und ein 1.800 m² großes Testzentrum gemäß EN 14511. Die Erweiterung verdoppelte die Produktionskapazität und sollte mehr als 100 Arbeitsplätze schaffen. Robert Bosch GmbH schloss im Juli 2025 die Übernahme des Wohn- und leichtgewerblichen HLK-Geschäfts von Johnson Controls International plc für 8 Milliarden USD ab und erweiterte damit den Fertigungsstandort von Bosch Home Comfort von 17 auf 33 Werke.
Lieferantenmöglichkeiten konzentrieren sich weiterhin auf industrielle Geräte über 100 kW sowie auf den Nahen Osten und Südostasien, wo Projekte größere Systeme, spezialisiertes Engineering und kombinierte Kühl- und Warmwasserkapazität erfordern können. Kühlung kombiniert mit Warmwasserbereitung schafft in diesen Gebieten ein Nachfrageprofil, das sich vom europäischen Kesselaustauschzyklus unterscheidet. Carrier Global Corporation stellte im Februar 2026 die AquaForce 23XW und 23XQ vor, mit einer Heizkapazität von 281–850 kW, einer Ausgangstemperatur von 60 °C und den Kältemitteln R-1234ze(E) oder R-515B für den gewerblichen Kesselaustausch. Carrier Global Corporation brachte im August 2025 auch die AquaSnap 30RQM auf den Markt, eine modulare reversible Luftwärmepumpe, die bis zu 16 Einheiten verbinden kann und den Fokus auf skalierbare Geräte mit niedrigerem Treibhauspotenzial widerspiegelt.
Marktführer in der Branche für gewerbliche Wärmepumpen
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Noritz Corporation
-
Mitsubishi Heavy Industries Thermal Systems, Ltd.
-
Sanden Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Wärmepumpen Unternehmen in diesem Bericht
- DAIKIN INDUSTRIES, Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Johnson Controls International plc
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Trane Technologies plc
- Midea Group Co., Ltd.
- Guangdong Gree Electric Appliances Inc. of Zhuhai
- Haier Smart Home Co., Ltd.
- NIBE Industrier AB
- Ariston Holding N.V.
- Lennox International Inc.
- Samsung Electronics Co., Ltd.
- Fujitsu General Limited
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Vaillant GmbH
- Glen Dimplex Group Limited
- Kensa Heat Pumps Ltd.
- OCHSNER Wärmepumpen GmbH
- WaterFurnace International, Inc.
- Ecoforest Geotermia S.L.
- Robert Bosch GmbH
Neueste Industrielle Entwicklungen in Markt für gewerbliche Wärmepumpen
- Oktober 2026: Rinnai Australia hat zwei neue gewerbliche Luft-Wasser-Wärmepumpen vorgestellt, die CHP025 (25 kW) und CHP050 (50 kW), was einen bedeutenden Schritt im Engagement des Unternehmens für Elektrifizierung, Energieeffizienz und eine kohlenstoffärmere Zukunft für gewerbliche Warmwasserbereitung in Australien darstellt.
- Oktober 2026: Clivet hat in Feltre, Italien, die Produktion in einer neuen Wärmepumpenfertigungsanlage aufgenommen, als Reaktion auf die wachsende internationale Nachfrage nach Wärmepumpen und hocheffizienten Klimatisierungslösungen. Die neue Anlage umfasst rund 14.000 Quadratmeter und repräsentiert eine Gesamtinvestition von 24 Millionen EUR (26,39 Millionen USD). Sie ist der Großserienproduktion von Wärmepumpen gewidmet, mit Schwerpunkt auf gewerblichen Anwendungen und natürlichen Kältemitteln.
- September 2026: Rheem Manufacturing Company hat die gewerbliche Luft-Wasser-Wärmepumpe Torin vorgestellt, ein System, das entwickelt wurde, um den Warmwasser- und Raumheizungsbedarf gewerblicher Einrichtungen zu decken. Diese Lösung ist sowohl für Innen- als auch für Außeninstallationen geeignet und wurde entwickelt, um Schlüsselsektoren wie Mehrfamilienhäuser, Gastgewerbeeinrichtungen, Unternehmensbüros, Schulen und Universitätscampus zu bedienen.
- Mai 2026: Johnson Controls International plc eröffnete seine erweiterte Wärmepumpen- und Kältemaschinenanlage in Holme, Dänemark, mit 2.300 m² zusätzlicher Produktionsfläche und einem 1.800 m² großen, EN 14511-konformen Kundentestzentrum für großkapazitive industrielle Wärmepumpen und Fernwärme-Wärmepumpen. Die Erweiterung verdoppelt die Produktionskapazität und soll mehr als 100 neue Arbeitsplätze schaffen.
Umfang des globalen Marktberichts für gewerbliche Wärmepumpen
Gewerbliche Wärmepumpen sind elektrische Hochleistungs-Wärmeübertragungssysteme, die für eine effiziente Raumheizung, Kühlung und Warmwasserbereitung in Nichtwohngebäuden entwickelt wurden. Dieses Marktsegment umfasst Luft-, Erdreich- und Wasserquellentechnologien, die in Büros, Einzelhandelsflächen, Gastgewerbeeinrichtungen, Gesundheitseinrichtungen und Bildungseinrichtungen eingesetzt werden.
Der Marktbericht für gewerbliche Wärmepumpen ist segmentiert nach Quellentyp (Luftwärmepumpen, Wasserquellen-Wärmepumpen, Erdreich-Wärmepumpen und Wärmerückgewinnungs-Wärmepumpen), Nennleistung (unter 20 kW, 20–50 kW, 50–100 kW und über 100 kW), Systemdesign (Monoblock-System, verpacktes Dachsystem, modulares Kaskadensystem und hybrides Wärmepumpensystem), Anwendung (Raumheizung, Raumkühlung, gewerbliche Warmwasserbereitung, kombinierte Heizung und Kühlung, Prozess- und Industrieheizung sowie Fernwärme und Campus-Heizung) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftwärmepumpen |
| Wasserquellen-Wärmepumpen |
| Erdreich-Wärmepumpen |
| Wärmerückgewinnungs-Wärmepumpen |
| Unter 20 kW |
| 20–50 kW |
| 50–100 kW |
| Über 100 kW |
| Split-System |
| Monoblock-System |
| Verpacktes Dachsystem |
| Modulares Kaskadensystem |
| Hybrides Wärmepumpensystem |
| Raumheizung |
| Raumkühlung |
| Gewerbliche Warmwasserbereitung |
| Kombinierte Heizung und Kühlung |
| Prozess- und Industrieheizung |
| Fernwärme und Campus-Heizung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| ASEAN | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Quellentyp | Luftwärmepumpen | |
| Wasserquellen-Wärmepumpen | ||
| Erdreich-Wärmepumpen | ||
| Wärmerückgewinnungs-Wärmepumpen | ||
| Nach Nennleistung | Unter 20 kW | |
| 20–50 kW | ||
| 50–100 kW | ||
| Über 100 kW | ||
| Nach Systemdesign | Split-System | |
| Monoblock-System | ||
| Verpacktes Dachsystem | ||
| Modulares Kaskadensystem | ||
| Hybrides Wärmepumpensystem | ||
| Nach Anwendung | Raumheizung | |
| Raumkühlung | ||
| Gewerbliche Warmwasserbereitung | ||
| Kombinierte Heizung und Kühlung | ||
| Prozess- und Industrieheizung | ||
| Fernwärme und Campus-Heizung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für gewerbliche Wärmepumpen?
Der Markt für gewerbliche Wärmepumpen wird im Jahr 2027 auf 21,61 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einem CAGR von 10,20 % einen Wert von 35,11 Milliarden USD erreichen. Austauschaktivitäten, integrierter Heizungs- und Kühlungsbedarf sowie die Elektrifizierung von Prozesswärme sind die in diesem Bericht beschriebenen Nachfragefaktoren.
Welcher Quellentyp führt die Adoption gewerblicher Wärmepumpen an?
Luftwärmepumpen führten im Jahr 2026 mit einem Anteil von 66,34 %, während Wärmerückgewinnungs-Wärmepumpen voraussichtlich die schnellste Expansion mit einem CAGR von 11,01 % bis 2032 verzeichnen werden. Wärmerückgewinnungsgeräte können thermische Energie aus Kältekreisläufen, Serverabluft und Prozessströmen für nützliche Heizanwendungen gewinnen.
Welcher Leistungsbereich hat die größte gewerbliche Installationsbasis?
Der Bereich 20–50 kW hielt im Jahr 2026 einen Anteil von 34,29 %, was seiner Eignung für kleine und mittelgroße Gewerbeimmobilien entspricht. Einzelhandelseinheiten, Kliniken, Boutique-Hotels und eigenständige Büroetagen sind Beispiele für Standorte, die diesem Leistungsbereich entsprechen.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Prozess- und Industrieheizung wird voraussichtlich mit einem CAGR von 11,38 % wachsen, unterstützt durch Bemühungen zur Elektrifizierung von Niedertemperatur-Industriewärme. Industrielle Wärmepumpen sind für Vorlauftemperaturen bis zu 200 °C technisch ausgereift, und Entwicklungsprogramme zielen auf höhere Leistungsfähigkeit ab.
Welche Region führt die Nachfrage an und welche Region wächst am schnellsten?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,18 %, während Europa bis 2032 voraussichtlich mit einem CAGR von 11,14 % wachsen wird. Chinas politische Ausrichtung und Fertigungsbasis untermauern die Nachfrage in Asien-Pazifik, während europäische Vorschriften und Anforderungen an natürliche Kältemittel die regionale Beschaffung unterstützen.
Was sind die wichtigsten Hindernisse für den Einsatz gewerblicher Wärmepumpen?
Anfängliche Projekt- und Elektroaufrüstungskosten, Installateursengpässe, hydraulische Umgestaltungsanforderungen und Genehmigungsbeschränkungen können Installationspläne verlangsamen. Diese Faktoren sind besonders relevant, wenn große Systeme in bewohnten Gebäuden betrieben werden müssen oder mit vorhandenen hydraulischen Altanlagen integriert werden müssen.