
商業用ヒートポンプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 21.61 十億米ドル |
| 市場規模 (2032) | 35.11 十億米ドル |
| 成長率 (2027 - 2032) | 10.20 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用ヒートポンプ市場分析
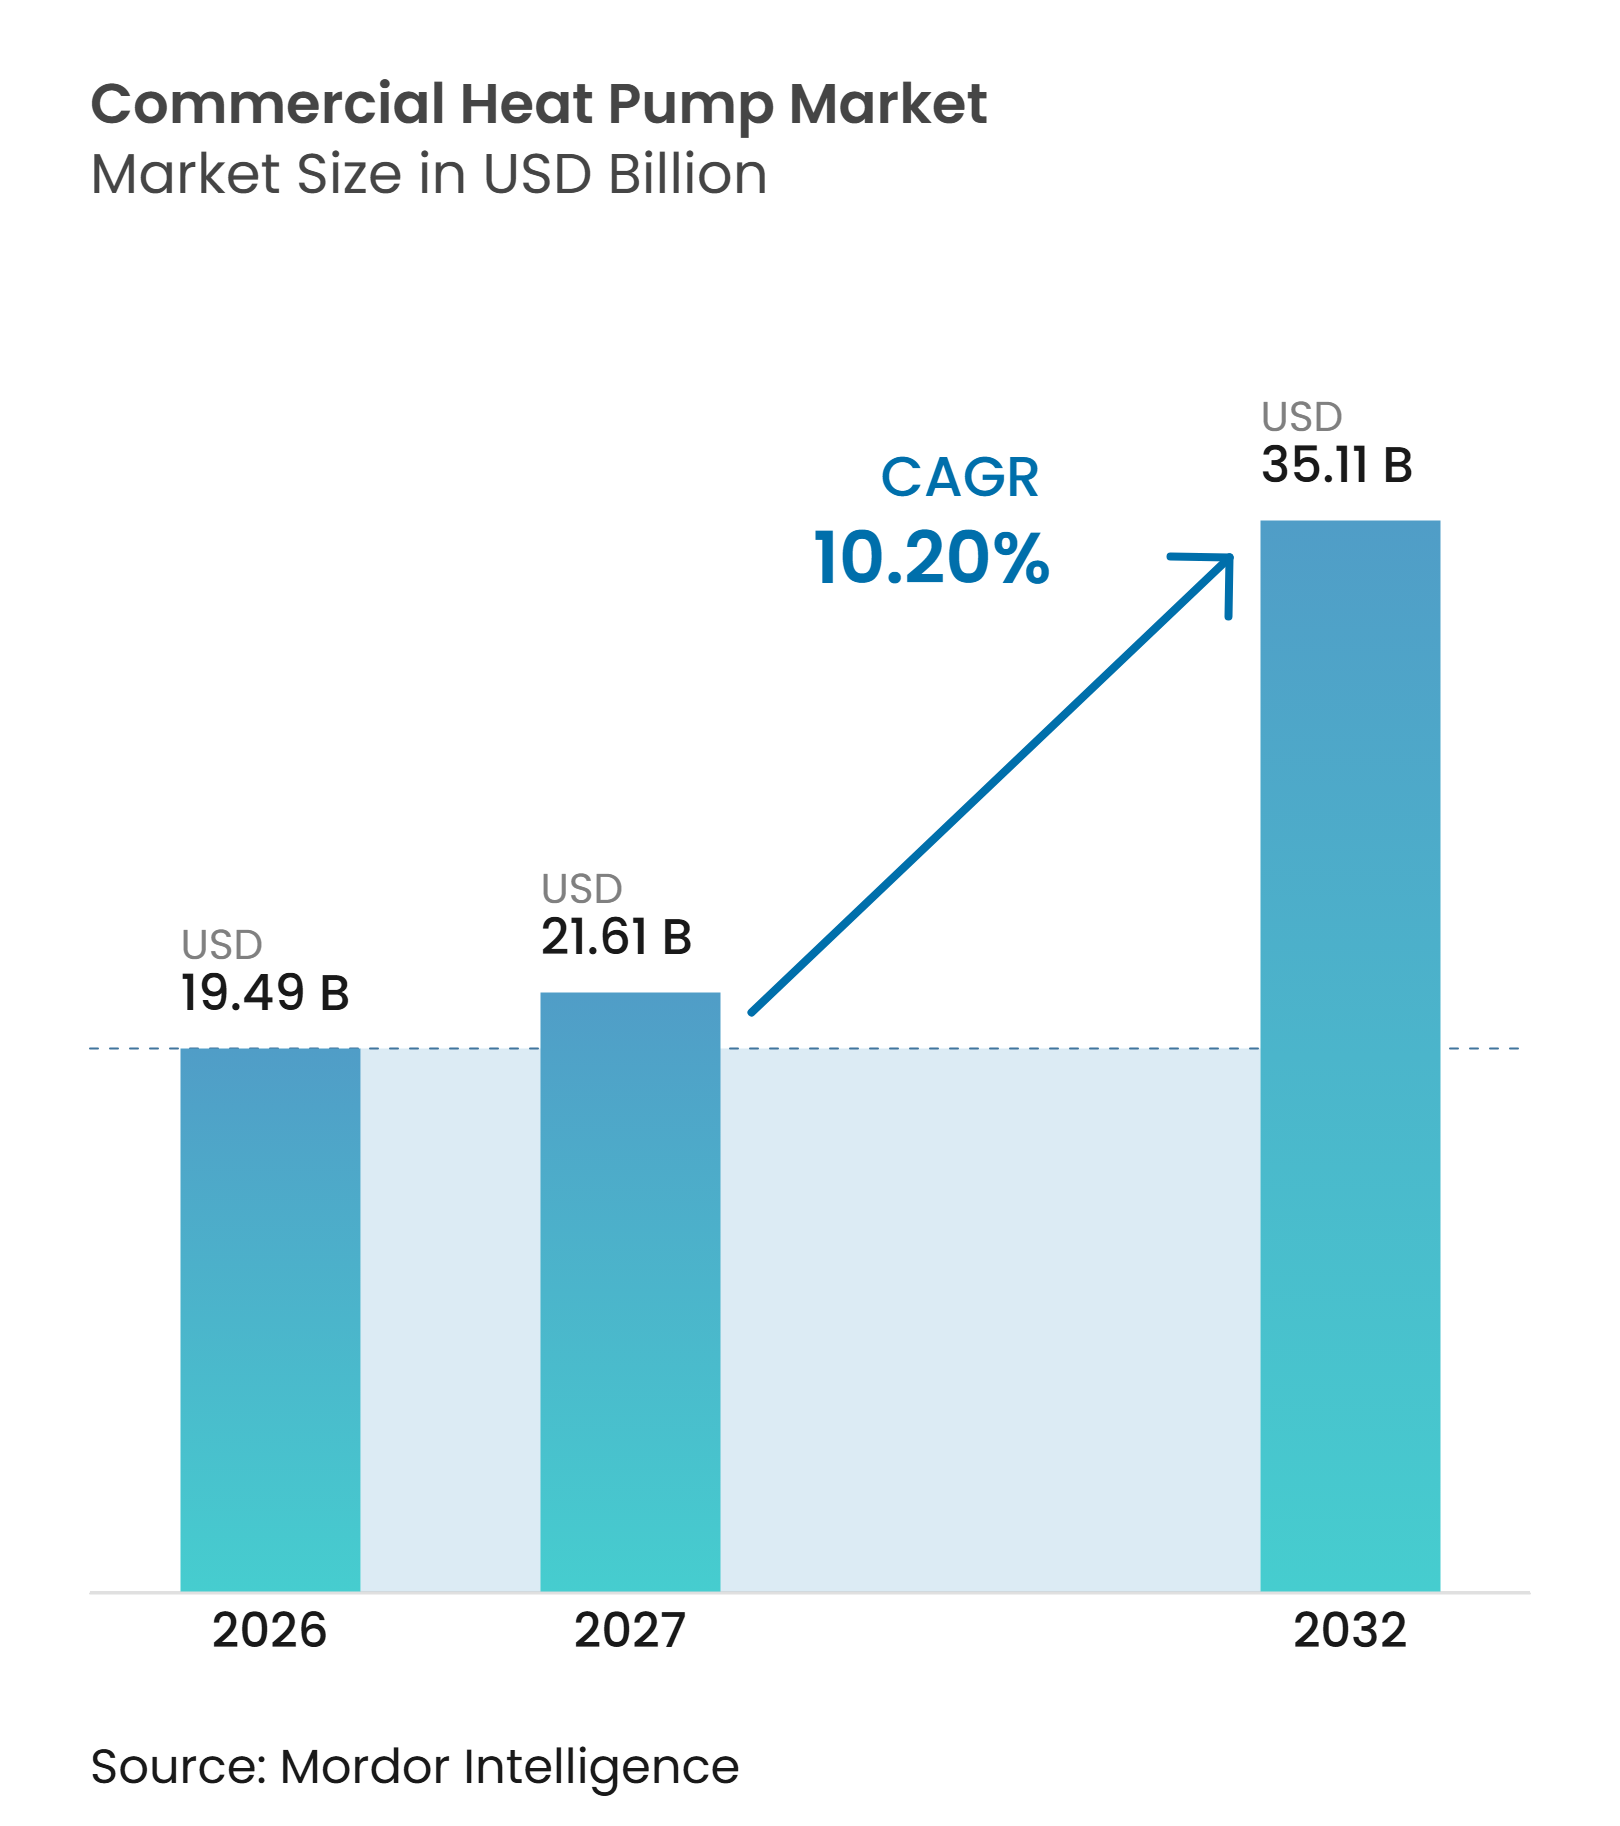
商業用ヒートポンプ市場規模は2026年に19.49 ビリオン 米ドルと評価され、2027年の21.61 ビリオン 米ドルから2032年には35.11 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは10.20%です。
商業用ヒートポンプ市場は、ボイラー交換要件、エネルギー価格の考慮事項、およびテナントの環境要件がオフィス、ホテル、キャンパス、小売物件、軽工業施設における調達決定に影響を与えるにつれて、インセンティブ主導の普及サイクルを超えた段階へと移行しています。商業用不動産オーナーは、特に年間を通じた需要が廃熱回収の機会を生み出す場合、電化暖房を単独の設備決定としてではなく、冷房および給湯ニーズと合わせて評価するケースが増えています。主要経済圏におけるコンプライアンス要件が既存建物の交換活動を後押しする一方、産業ユーザーは化石燃料設備を熱の最終用途を変えることなく代替できる低温プロセス熱ソリューションへの需要を拡大しています。商業用ヒートポンプ市場のメーカーは、既存の商業用物件の配管、スペース制約、および段階的な投資計画に適合しながら、より厳しい要件を満たすことができる高温機器、モジュール構成、および冷媒プラッフォームで対応しています。電力網のアップグレード、水力設計の見直し、許認可取得、および資格を持つエンジニアの確保が、オーナーが明確な運用コストまたはコンプライアンス上のメリットを確認した後でも設置を遅らせる可能性があるため、プロジェクトのタイミングは依然として実務上の制約となっています。
レポートの主要ポイント
- 熱源タイプ別では、空気熱源ヒートポンプが2026年の商業用ヒートポンプ市場シェアの66.34%を占め、熱回収ヒートポンプは2032年までに11.01%のCAGRで拡大すると予測されています。
- 定格容量別では、20~50kWの範囲が2026年の商業用ヒートポンプ市場規模の34.29%を占め、100kW超の範囲は2032年までに10.87%のCAGRで拡大すると予測されています。
- システム設計別では、スプリットシステムが2026年に33.78%のシェアを占め、モジュラーカスケードシステムは2032年までに11.12%のCAGRで拡大すると予測されています。
- 用途別では、冷暖房一体型が2026年に29.46%のシェアを占め、プロセスおよび産業用加熱は2032年までに11.38%のCAGRで拡大すると予測されています。
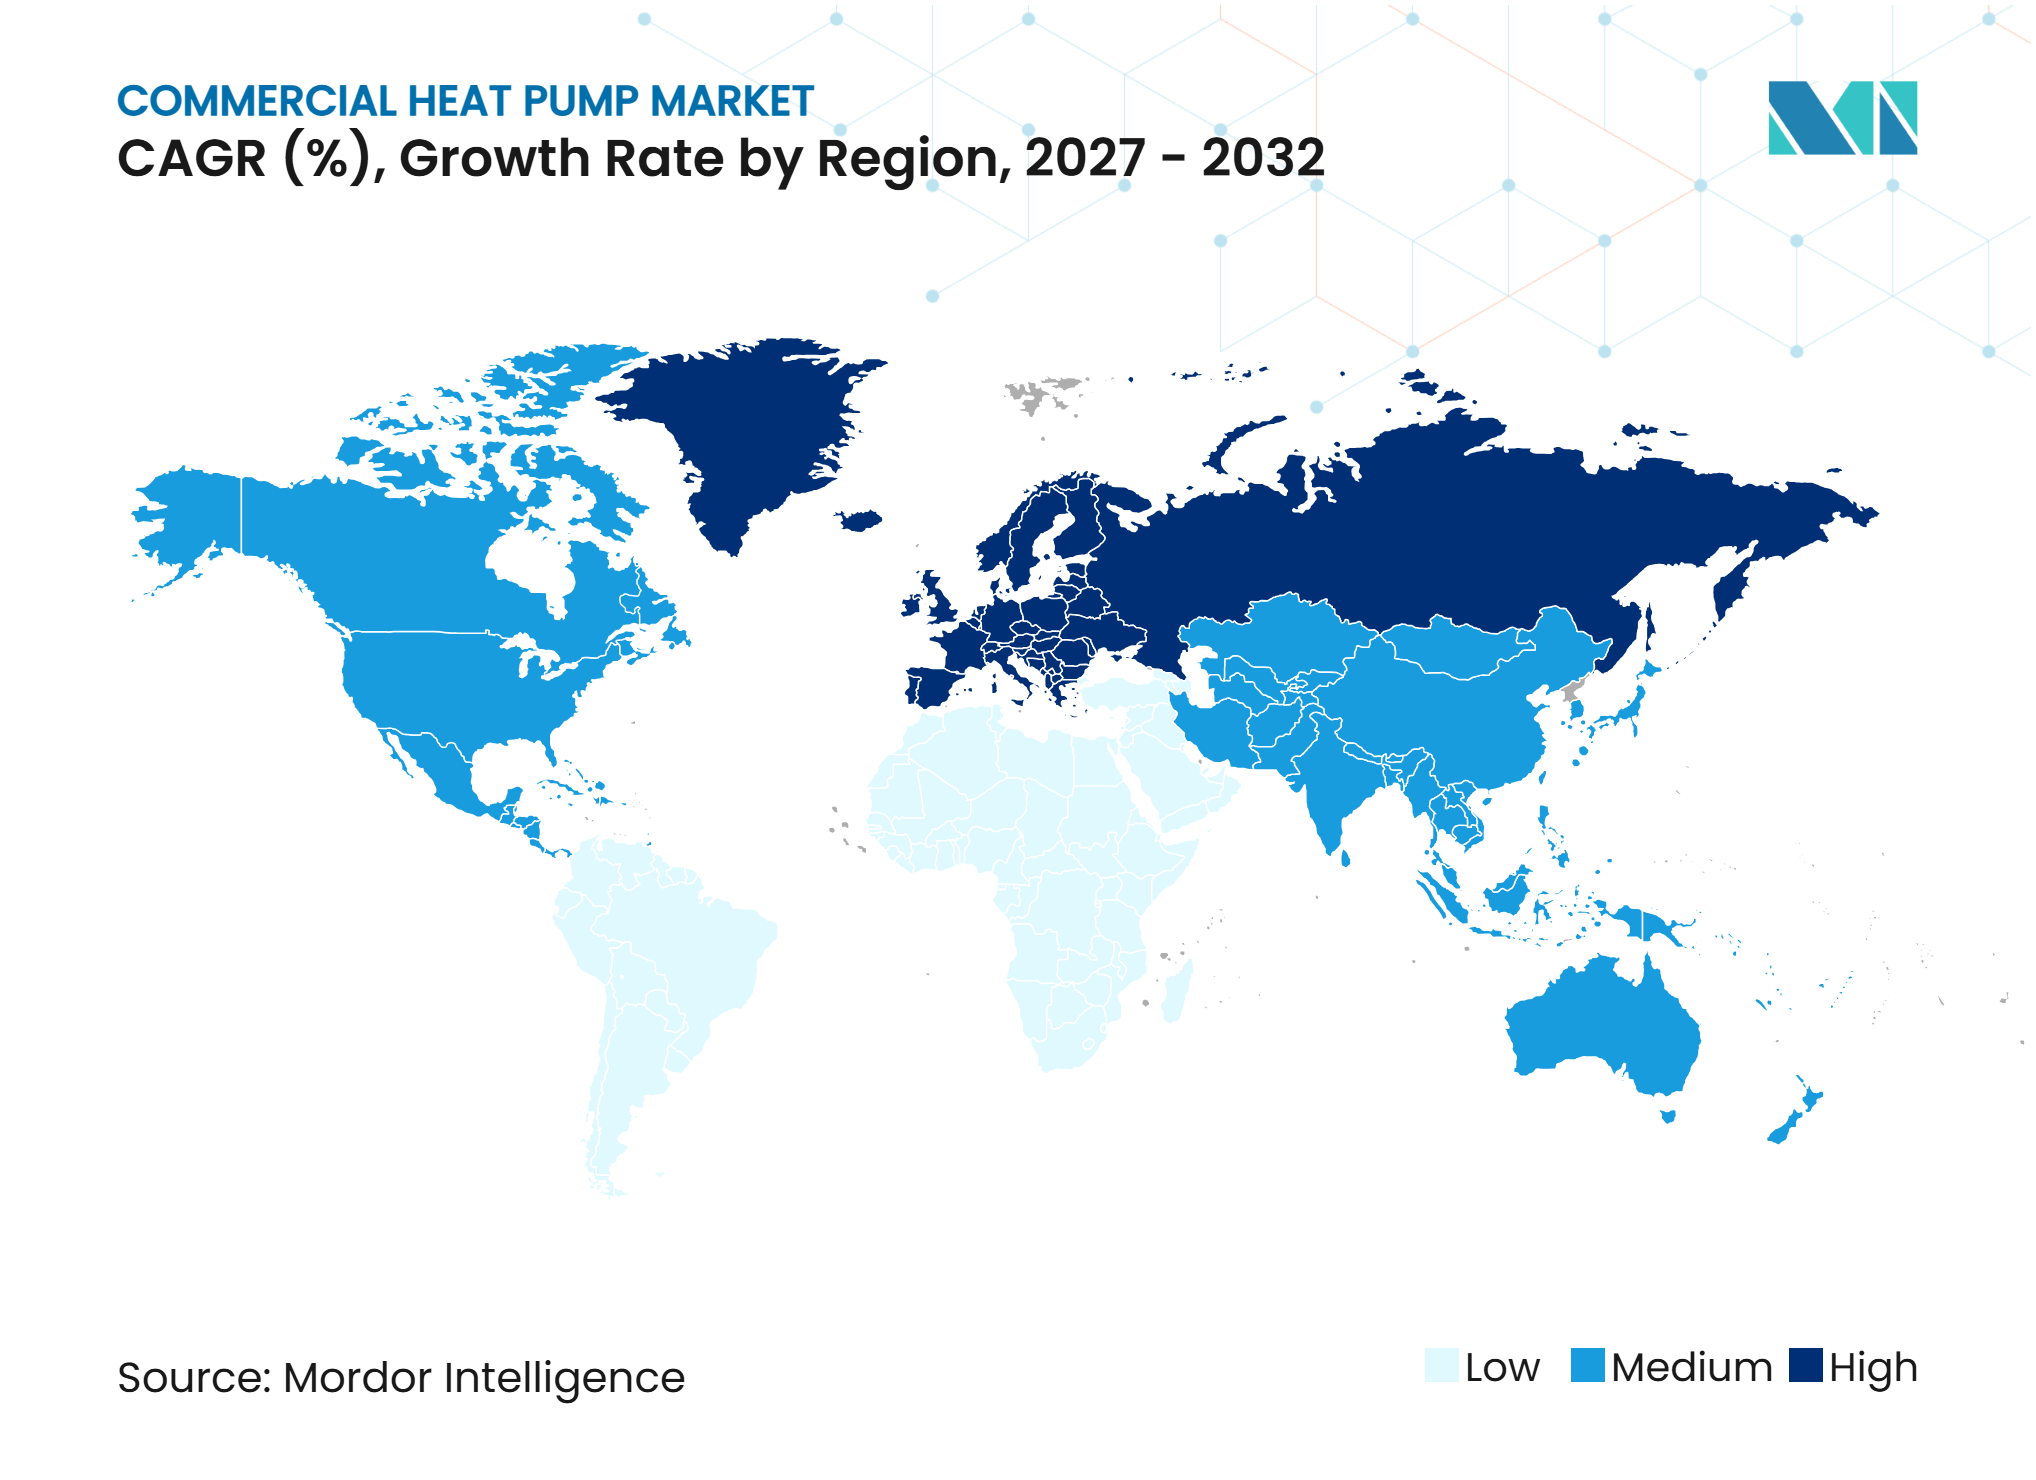
- 地域別では、アジア太平洋地域が2026年に41.18%のシェアを占め、欧州は2032年までに11.14%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建物の電化と化石燃料ボイラーの交換 | +2.8% | 世界規模、EUおよび英国、中国で特に高い強度 | 短期(2年以内) |
| 商業ビルのエネルギー性能基準 | +2.2% | 北米およびEU、アジア太平洋地域への波及あり | 中期(2~4年) |
| 暖房・冷房・給湯の統合需要 | +1.6% | 世界規模、アジア太平洋地域および中東で最も強い | 中期(2~4年) |
| 低・中温プロセス熱の脱炭素化 | +1.4% | EUおよび日本、中国の産業集積地 | 長期(4年以上) |
| 段階的な改修プロジェクト向けヒートポンプのモジュール性 | +1.0% | 北米およびEU、南への波及あり | 中期(2~4年) |
| 商業・軽工業施設からの廃熱回収 | +0.6% | EUおよび東アジア、北欧市場での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建物の電化と化石燃料ボイラーの交換
国家政は、商業用ヒートポンプ市場をインセンティブ主導のサイクルから、コンプライアンス要件によって形成される交換パイプラインへと変えつつあります。改正建物エネルギー性能指令は、EU加盟国に対して2025年から単独の化石燃料ボイラーへの財政的インセンティブを停止することを求めており、これにより交換用暖房設備に対する商業的な投資判断が変わります。また、2040年までに建物ストックから化石燃料暖房を段階的に廃止する道筋を示しており、オーナーと設備サプライヤーに資本配分と製品開発のための長期的な計画期間を与えています。新築建物は、指令の下で2030年からゼロエミッション基準を満たす必要があり、設計・仕様決定の初期段階における電化ソリューションの重要性が高まっています。ドイツは2025年に299,000台のヒートポンプを販売し、2024年比で55%増加し、ヒートポンプは販売された暖房システムの48%を占めました。建物の近代化がそれらの設置の81%を占めており、交換需要が現在の普及の中心であることを示しています。
商業ビルのエネルギー性能基準
商業用ヒートンプ市場において、非住宅建物のエネルギーコードは最低性能要件と財務的影響にますます結びついており、効率性能はエネルギー計画だけでなく資産リスク管理の一部となっています。米国エネルギー省は2024年5月に商業用パッケージ型空調機およびヒートポンプの更新された省エネ基準を発行しました。より高いIVECおよびIVHE効率閾値への準拠は2029年1月1日から義務付けられます。Trane Technologiesは2025年9月にニューヨーク市の55ウォーターストリートの改修を完了し、延床面積380万平方フィートのオフィスビルに熱回収システムを使用しました。このプロジェクトは年間150万米ドルの光熱費削減と蒸気使用量の72%削減を報告しました。また、年間120万米ドルのローカルロー97の罰金回避と1,450万米ドルの光熱費リベートおよび連邦税額控除も報告されました。
暖房・冷房・給湯の統合需要
商業用ヒートポンプ市場において、統合システムは別々のガス暖房、電気冷房、および家庭用給湯設備を単一の電力駆動設備に置き換えることができます。この設計は、異なるゾーンと時間帯にわたる同時熱回収をポートできる運用パターンを持つホスピタリティ、ヘルスケア、および複合用途物件に関連しています。季節的な負荷の多様性はシステムレベルでの圧縮機効率を向上させることができます。中国は2025年4月に学校、病院、ホテル、オフィスにおけるヒートポンプ給湯器の普及を促進する国家行動計画を発表しました。[1]この計画は2030年までに主要なヒートポンプ製品の効率レベルを20%改善することを目標としています。欧州、中国、日本のヒートポンプは2025年に合計530億立方メートルの天然ガスを節約しており、より広範な普及に伴うガス代替の規模を示しています。
低・中温プロセス熱の脱炭素化
産業オペレーターは200℃以下のプロセス熱を電化するよう大きな圧力に直面しており、これにより商業用ヒートポン市場は建物用途を超えて拡大しています。この温度範囲は、欧州のプロセス加熱に対する産業最終エネルギー需要の37%、すなわち722TWhを占めています。高温ヒートポンプは現場の廃熱を利用し、以前は化石燃料ボイラーに依存していた用途をサポートできます。2025年の査読済み研究では、これらのシステムは2030年の前提条件の下で水素ボイラーより30~60%低く、バイオマスボイラーより最大37%低い均等化熱コストを実現できることが示されました。同分析では、日次熱貯蔵によりモデル化されたコストが最大15%削減されました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設置費用および電気設備アップグレードコスト | -1.8% | 世界規模、北米および南欧で最も深刻 | 短期(2年以内) |
| 資格を持つ商業用ヒートポンプ設置業者の不足 | -1.4% | 英国、ドイツ、北米、およびアジア太平洋の新興市場 | 中期(2~4年) |
| 水力システムの再設計と試運転の複雑さ | -0.9% | 欧州の改修重視市場および北米 | 中期(2~4年) |
| 冷媒充填量、防火安全、および許認可の制約 | -0.5% | 世界規模、高密度都市市場で高まる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設置費用および電気設備アップグレードコスト
プロジェクトの総費用は設備価格を超えます。電気サービスのアップグレード、試運転、水力系統の改修、制御システムの統合、およびテナントへの影響が合わさると、ハードウェアコストに匹敵する場合があります。これらの費用は、商業用不動産における従来の資本サイクルに課題をもたらす可能性があります。高い初期設置費用および電気設備アップグレードコストは、商業・産業の電化プロジェクトにとって重大な普及障壁であり続けています。この問題は、電気料金が高く、初期プロジェクト範囲内での天然ガスの完全代替が実現不可能な場合に特に関連します。ドイツの2026年7月の暖房交換規則の変更により追加的な政策の不確実性が生じ、BWPは補助金コミットメントの調整が需要に重大な影響を与える可能性があると指摘しました。
資格を持つ商業用ヒートポンプ設置業者の不足
商業用設置には、水力試運転、ビル管理システムの統合、および大容量冷媒作業を完了できる冷凍エンジニアが必要です。一般的なHVAC訓練ルートでは、このスキルの組み合わせが一貫して提供されるわけではありません。冷凍協会は2026年中に英国のRACHPセクターで4,000~7,000件の求人があることを確認しました。同報告書では、雇用主の59%が技術スタッフの採用がより困難になっており、73%が今後2~3年で需要が増加すると予想していることが示されました。[2]最も重大なギャップは、自然冷媒、システム統合、およびヒートポンプの試運転に関するものでした。この不足は、100kW超のカテゴリーがより複雑な試運転と長い回収期間の検証を必要とするため、大規模プロジェクトを遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
熱源タイプ別:
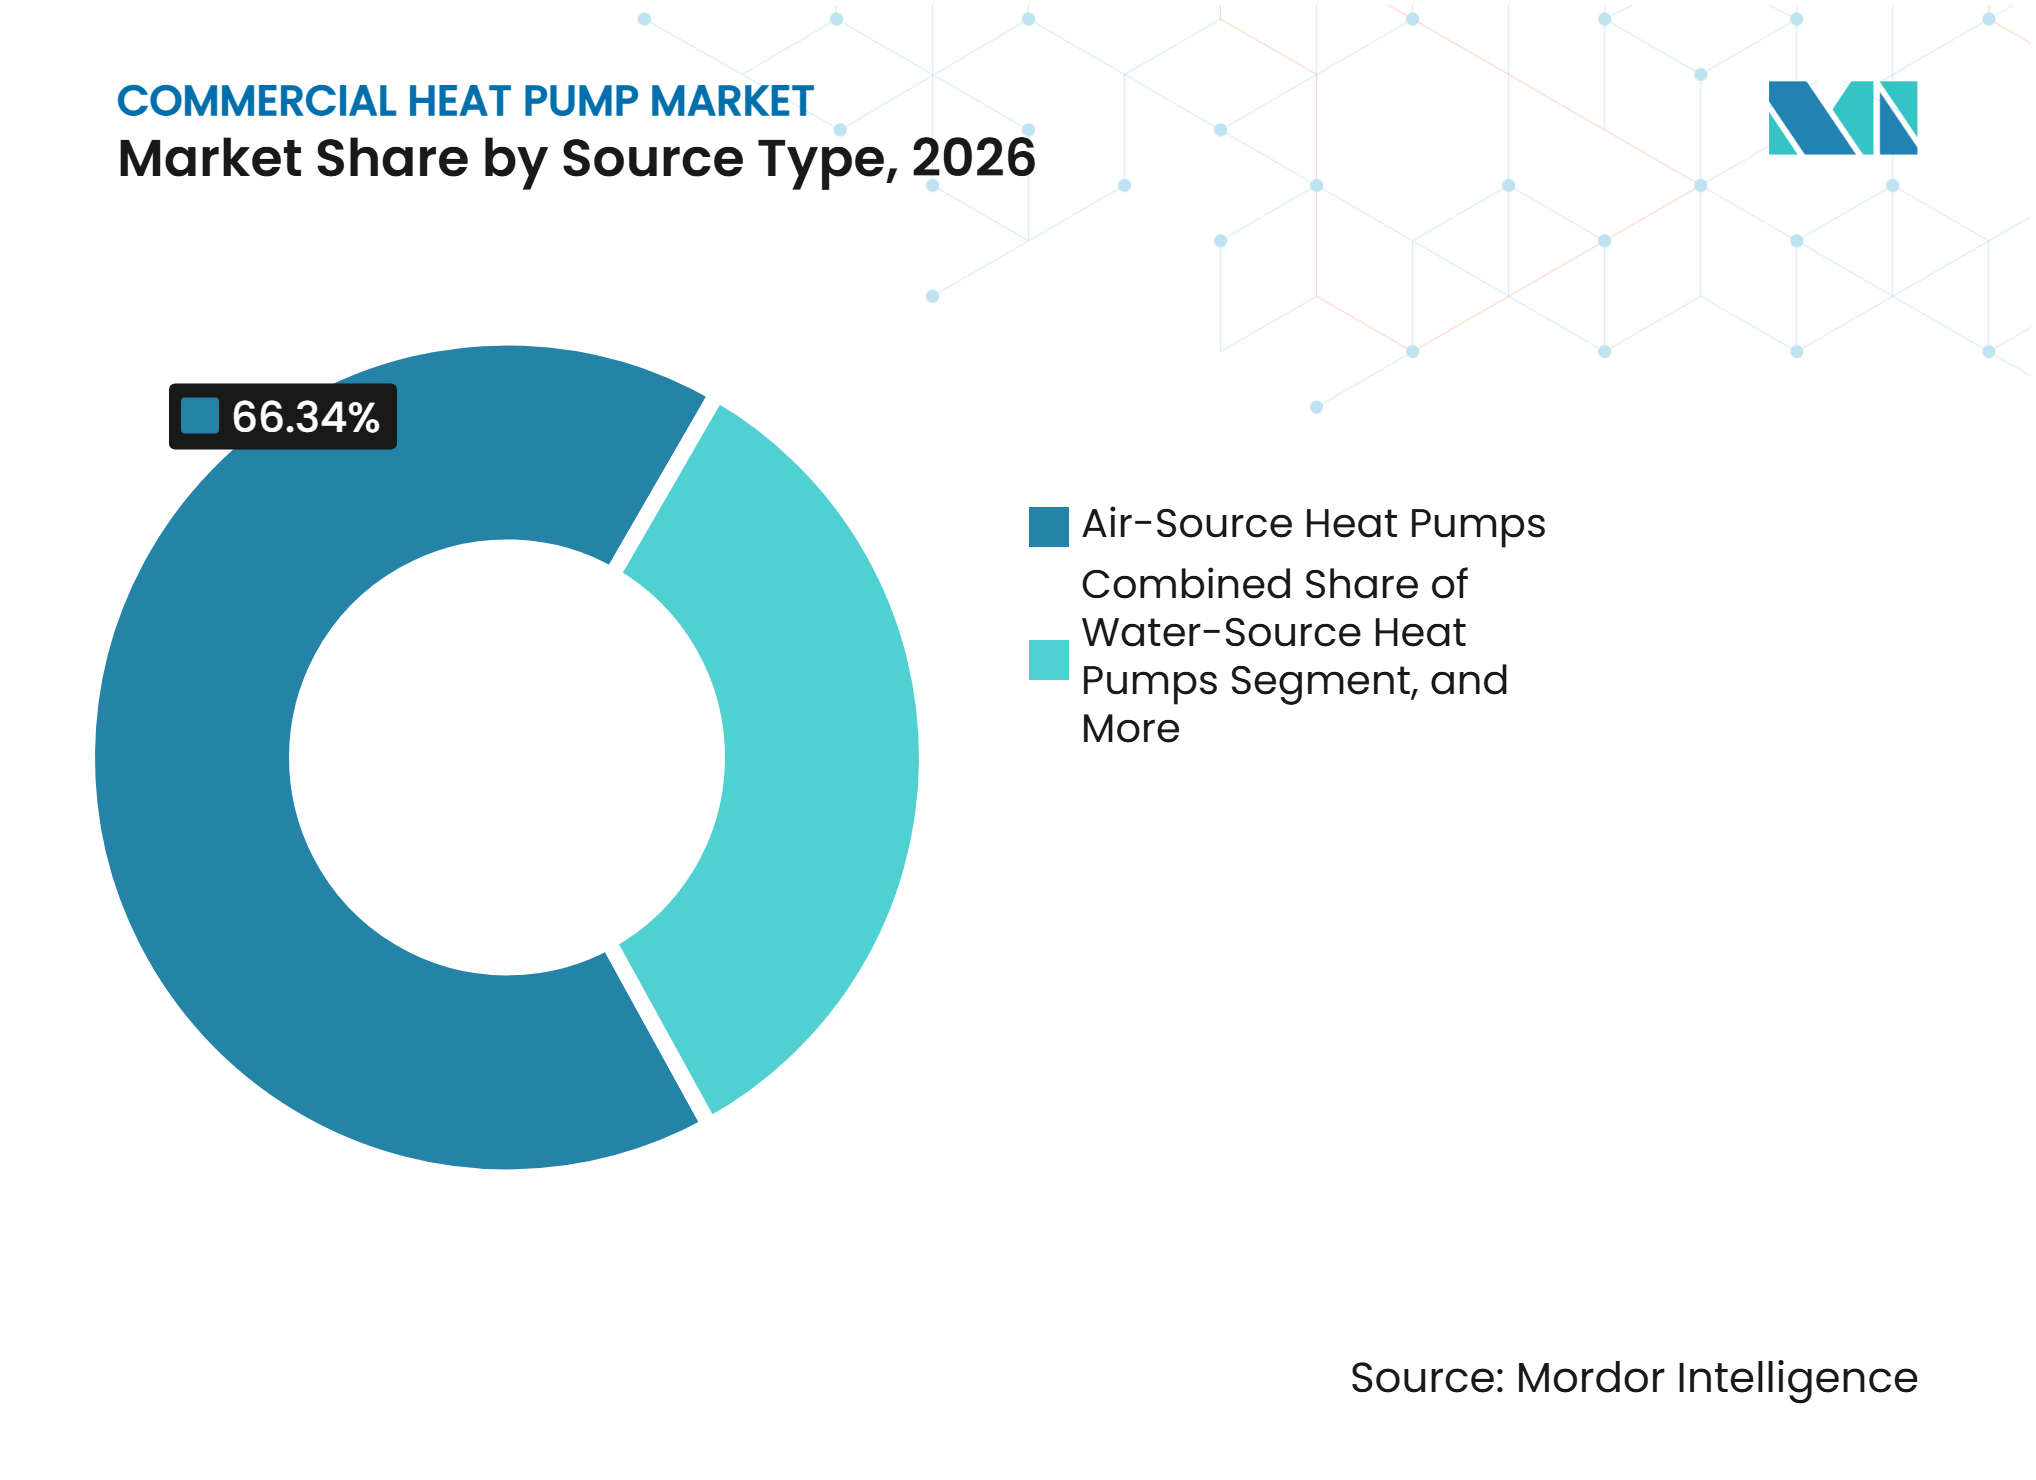
熱回収が設置基盤を再形成空気熱源ヒートポンプは、地中熱源および水熱源の代替品よりも低い設置コストを提供するため、2026年の商業用ヒートポンプ市場シェアの66.34%を占めました。幅広い気候への適合性も、多様な建物タイプへの展開を支援しています。インバーター圧縮機の改善により、主流の商業用途におけるその役割が強化されています。地中熱源および水熱源システムは、大規模キャンパス、地域エネルギーネットワーク、および高湿度の産業施設に対応しています。これらのシステムは、安定した地中ループ温度が予測可能な性能、長い稼働時間、および季節的な暖冷房負荷を管理する強いニーズをサポートする場合に、高い初期費用を正当化できます。
熱回収ヒートポンプは2027年から2032年にかけて11.01%のCAGRで拡大すると予測されており、熱源タイプカテゴリー内で最も速い成長率です。その役割は空間暖房を超えており、冷凍回路、サーバー排熱、およびプロセスストリームから熱エネルギーを回収します。中国の貴渓における200MWの吸収式ヒートポンプ設置は、製鉄生産からの廃熱を利用しており、大規模な商業・産業環境で可能な規模を示しています。メーカーはより高い供給温度と低GWP冷媒を中心に機器を設計しています。これらの開発により、回収された熱は安定した使用可能な熱出力を必要とする用途に対応できます。また、システムが冷凍、プロセス、および建物負荷を接続する必要がある場合に、エンジニアリング能力の重要性が高まります。



定格容量別:
大容量ユニットが構造的シェアを獲得20~50kWカテゴリーは2026年のカテゴリー収益の34.29%を占めました。これは、小売ユニット、クリニック、ブティックホテル、独立したオフィスフロアなどの小・中規模商業ビルの設置フットプリントと一致しています。50~100kWカテゴリーは、商業用ヒートポンプ市場の中核部分である中層建物および軽工業施設に対応しています。20kW未満の機器はコンパクトな小売および飲食サービス事業をサポートします。これらのユースケースにより、20~50kWカテゴリーは商業用ヒートポンプ市場の安定した部分となり、コンパクトな機器と管理しやすい設置要件に高い価値が置かれます。
商業用ヒートポンプ市場において、100kW超カテゴリーは2032年までに10.87%のCAGRで拡大すると予測されています。北欧における大規模ポートフォリオと地域暖房投資がこの動きを支援しており、特に不動産オーナーが複数の建物や公共施設にわたって熱需要を統合できる場合に顕著です。大型システムはキャンパス規模の設置や高い熱出力を必要とする建物グループをサポートできます。日本の産業用ヒートポンプ設置量は2024年度に485台で49,227kWに達し、2023年度の36,740kWと比較して増加しました。[3]水熱源ユニットは設置あたり平均280kWであり、より大規模な商業・産業用途へのシフトを支持しています。
システム設計別:
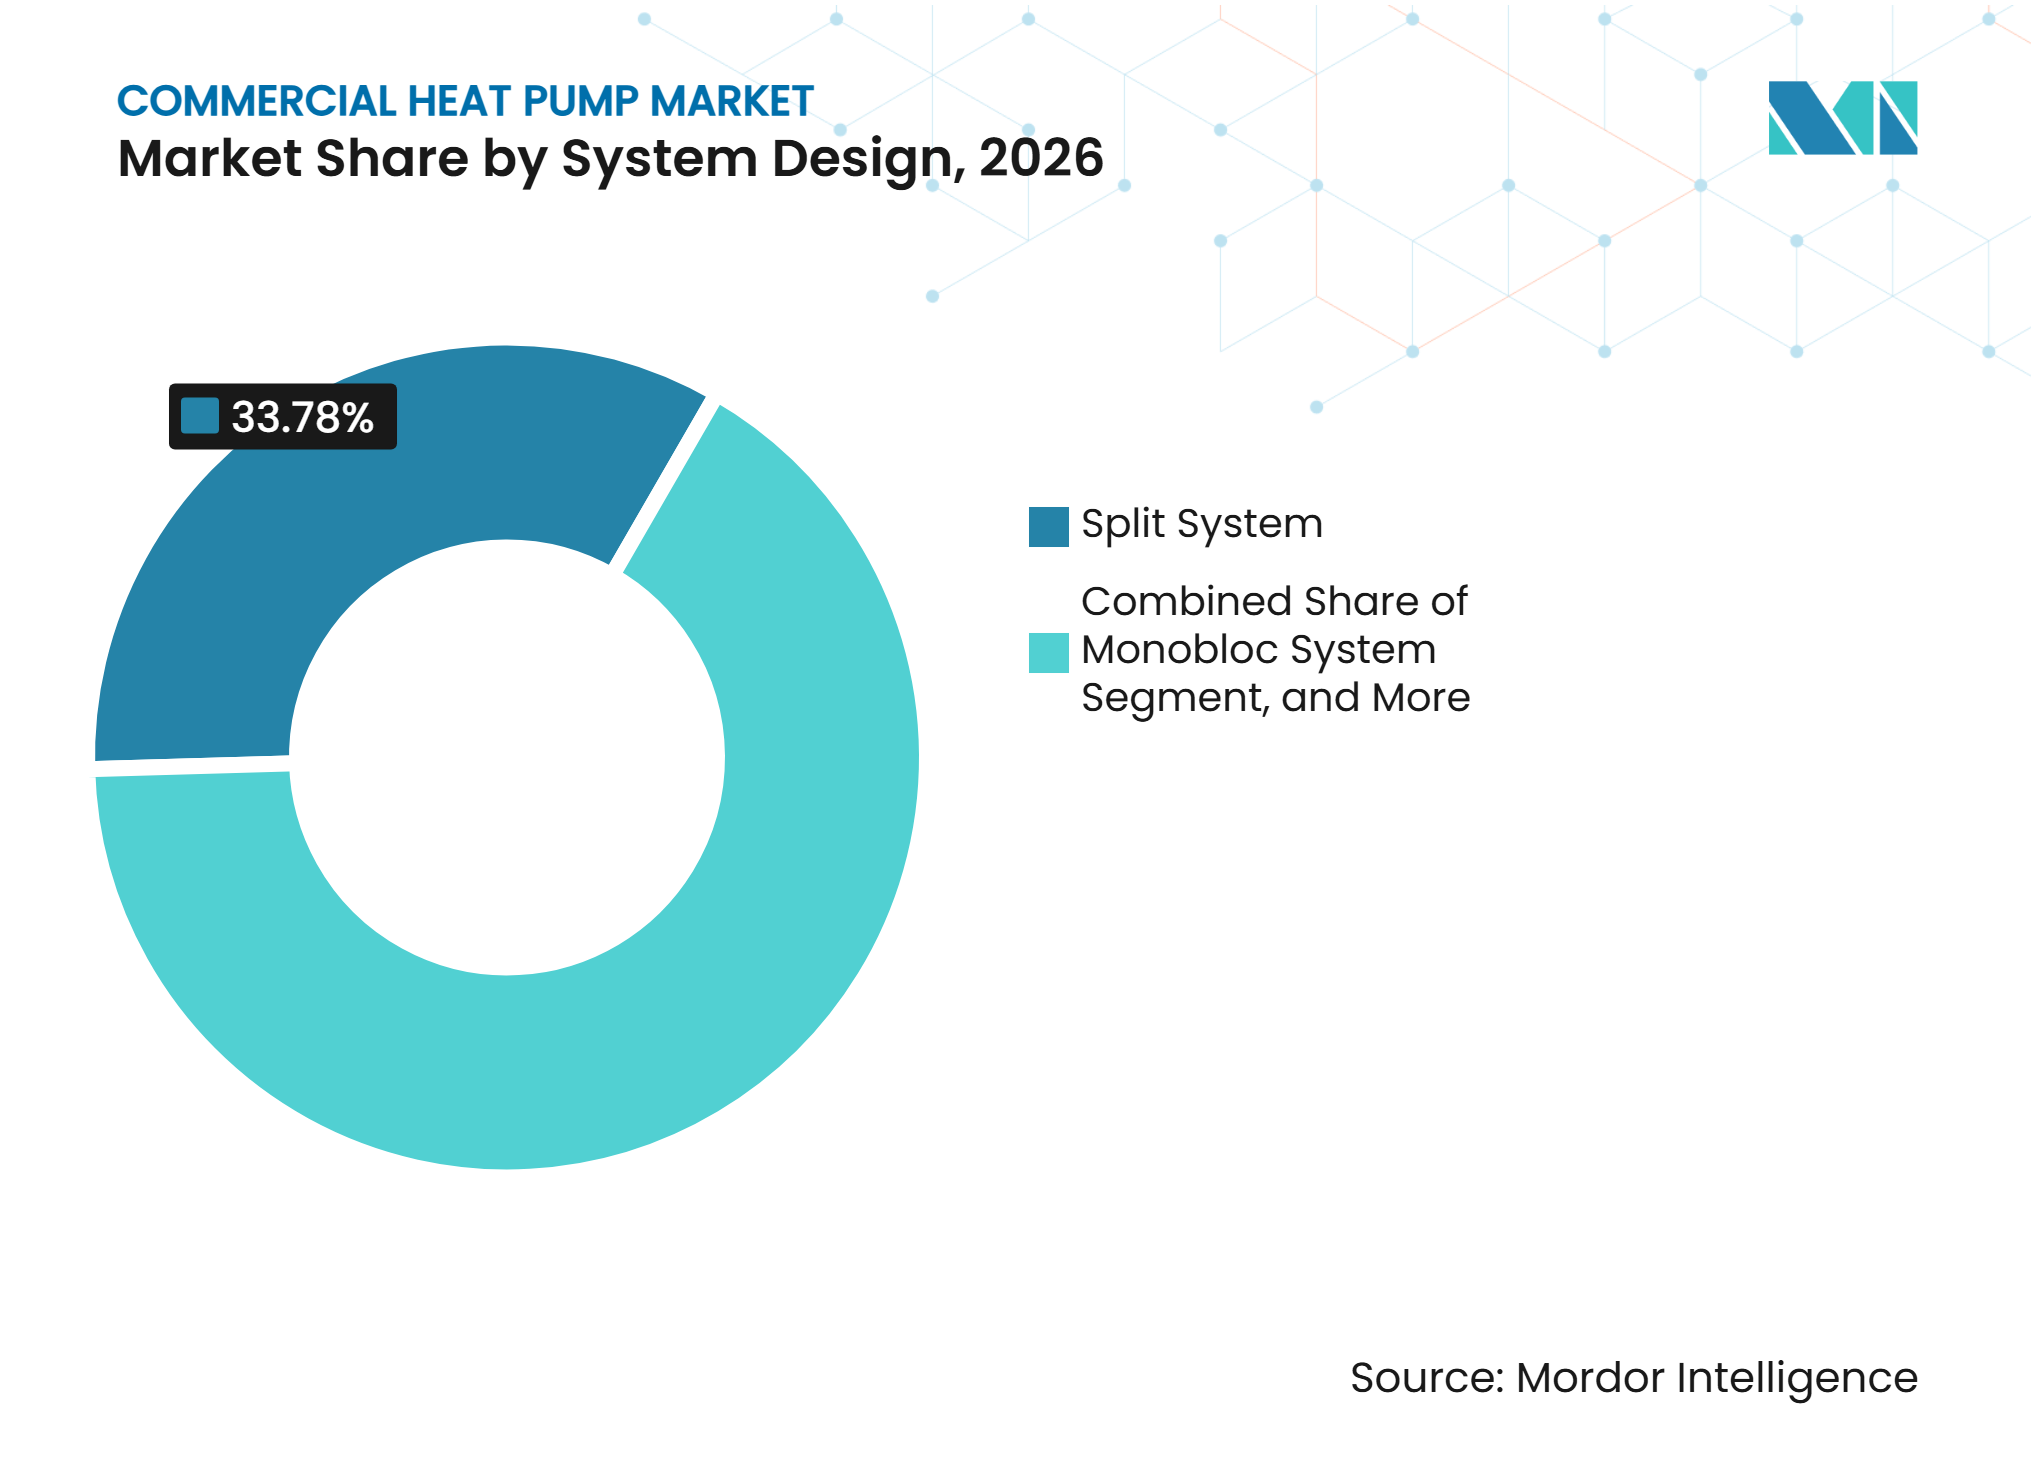
モジュラーカスケードシステムが将来の仕様をリードスプリットシステムは2026年のカテゴリー収益の33.78%を占め、オフィスおよび小売ビルにおける確立された基盤に支えられています。モノブロックシステムは、機械室の容量が限られている場合にスペース効率の良い選択肢を提供します。パッケージ屋上設置型システムは北米の商業建設において一般的です。ハイブリッドシステムは、1つの資本フェーズでボイラーの完全交換が完了できない場合に、ヒートポンプと既存のガス設備を組み合わせます。この多様な設計により、オーナーはスペース、予算、既存インフラ、および建設・試運転中に業務を維持する必要がある程度に応じて設置決定を合わせることができます。
モジュラーカスケードシステムは2027年から2032年にかけて11.12%のCAGRで拡大すると予測されており、システム設計において最も速い成長率です。高温水力改修に対応しながら、段階的な資本展開を可能にします。Traneの空気対水カスケードシステムは、周囲温度が-15°Fの条件下で最高210°F(99°C)の温水を供給できます。この能力により、建物オーナーは既存の配管と端末コイルを維持できます。モジュール構成は45kWから1,320kWまでスケールアップでき、改修プロジェクトに段階的な実施ルートを提供します。

用途別:
プロセス加熱が主要な商業分野に冷暖房一体型は2026年のカテゴリー収益の29.46%を占めました。この用途は、周辺部の暖房と内部の冷房を同時に必要とするオフィス、ホスピタリティ物件、および小売施設に適しています。空間暖房は特に北欧および北東アジアで重要な二次用途として残っています。地域・キャンパス暖房は、自治体がより大きな熱源、ユーザー、蓄熱資産、および配電インフラを接続できる低炭素エネルギーネットワークに投資するにつれて注目を集めています。ドイツでは900MWの地域暖房ヒートポンプ容量が建設中または計画中でした。
プロセスおよび産業用加熱は2032年までに11.38%のCAGRで拡大すると予測されています。このカテゴリーは、機器がより広範な低温産業負荷に対応できるため投資を集めています。欧州ヒートポンプ協会は、産業用ヒートポンプが供給温度200℃まで技術的に成熟していると述べています。研究開発プログラムは2035年までに300℃の能力を目標としています。2025年2月に採択された日本の第7次エネルギー基本計画は、商業・産業用ヒートポンプを需要側の脱炭素化の優先事項として特定しました。
地域分析
アジア太平洋地域:構造的模が需要リーダーシップを支える
アジア太平洋地域は2026年のカテゴリー収益の41.18%を占めました。中国の商業建設活動、建物電化プログラム、および産業製造基盤が地域の規模を支えています。2025年4月の国家行動計画は、学校、病院、ホテル、オフィスを含む公共商業ビルにおけるヒートポンプの普及を促進しています。日本の累積産業用ヒートポンプ容量は2024年度末に601,861kWに達し、食品・飲料用途が設置量をリードしています。政府に沿った予測では、高普及の脱炭素中立シナリオの下で、日本の産業用ヒートポンプストックは2040年までに16,506,000kWに達するとされています。
欧州:政策の強度が最速の拡大を支援
欧州は2027年から2032年にかけて11.14%の商業用ヒートポンプ市場CAGRで拡大すると予測されています。改正EPBDは2040年までに建物ストックから化石燃料暖房を廃止する法的な道筋を提供しており、オーナーが既存のボイラーが耐用年数に達する前に交換サイクルを見直すよう促しています。ドイツは2025年に299,000台の水熱源ヒートポンプを販売し、販売された暖房システムの48%を占ました。連邦BEG-EM補助金は2025年の承認に対して54億ユーロ(59.4億米ドル)をコミットし、KfWプログラム522は非住宅建物のアップグレードに30%の基本補助金を提供しました。欧州のサプライヤーは、コンプライアンス要件が厳しくなるにつれて、低GWP冷媒製品プラットフォームへの投資を増やしています。
北米、南米、中東、およびアフリカ:異なる需要プロファイル
北米は商業用ヒートポンプの第2位の地域であり、商業用ヒートポンプ市場の需要はニューヨーク、カリフォルニア、マサチューセッツの建物性能基準によって形成されており、これらは運用コストとコンプライアンス計画を交換決定に組み込む可能性があります。ISOニューイングランドの2026年草案予測では、2050年までに22億4,000万平方フィート超の商業用空間暖房が電化されると予測されており、2025年の米国IRAヒートポンプクレジットの終了により、近期の需要がリースベースの展開モデルにシフトする可能性があります。[4]南米は商業用給湯およびプロセス用途において初期段階の機会を提供し、中東はホテルポートフォリオにおける冷暖房一体型および給湯システムをサポートしており、DAIKIN INDUSTRIES, Ltd.は2025年11月にジェッダ施設の建設を開始しました。商業用ヒートポンプ市場はアフリカでは依然として初期段階にあり、南アフリカは商業用不動産の集中と電力コストの変動性から最も活発なサブ市場となっています。
競合環境
市場集中度
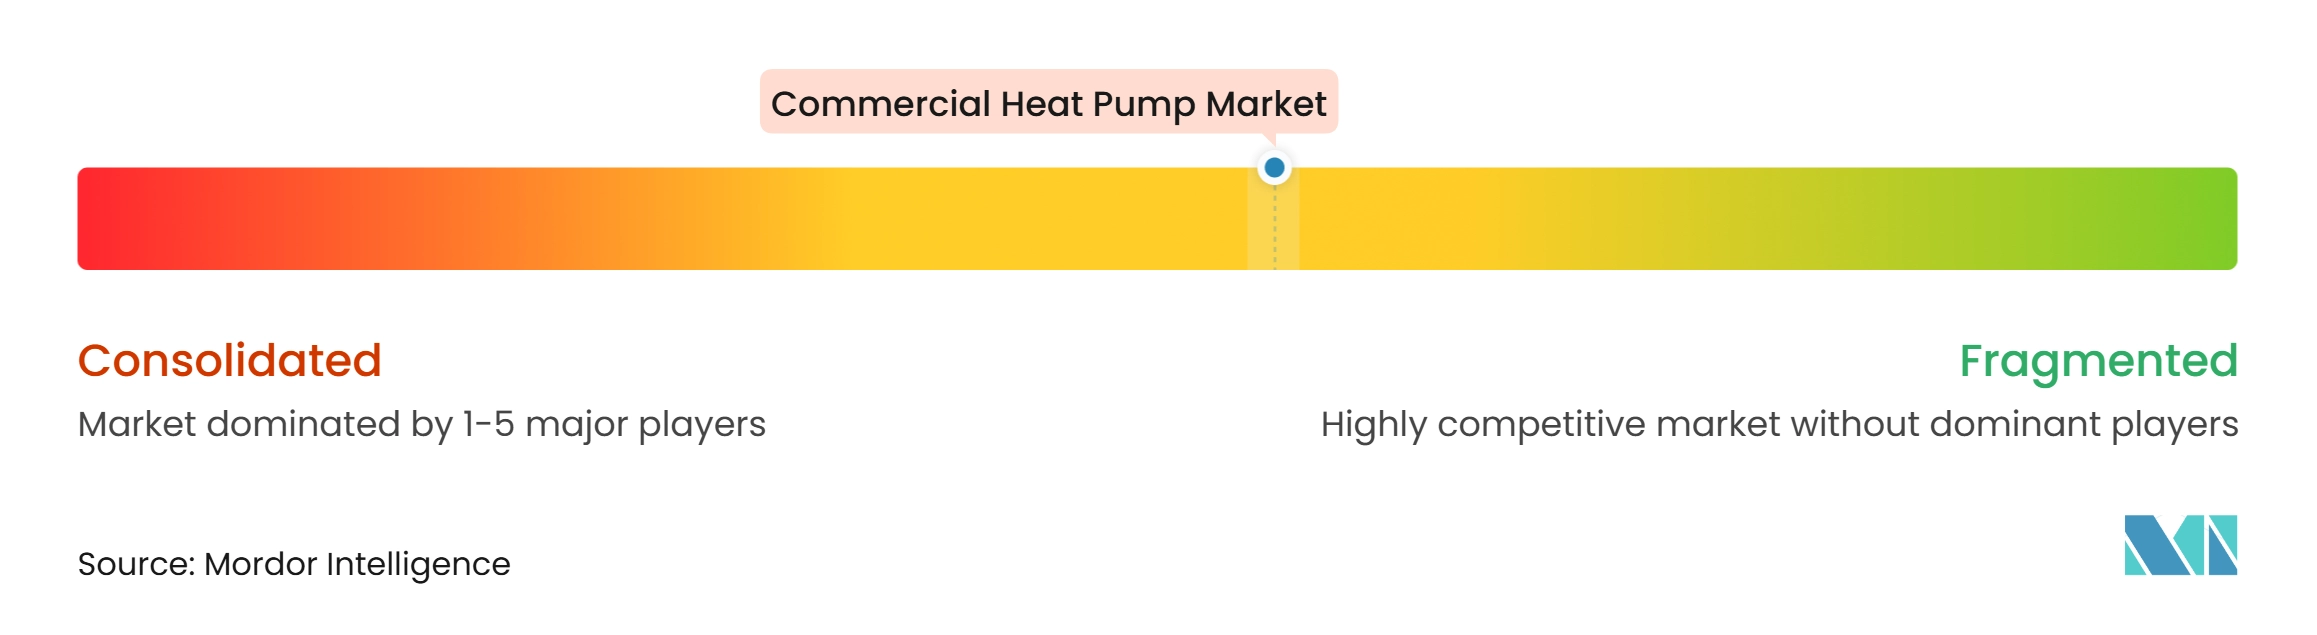
商業用ヒートポンプ市場は適度に分散しています。DAIKIN INDUSTRIES, Ltd.、Carrier Global Corporation、Mitsubishi Electric Corporation、Trane Technologies plc、およびJohnson Controls International plcは主要地域および製品カテゴリーにわたってリーダーシップの役割を担っています。製造統合、サービスネットワーク、および独自の圧縮機・冷媒技術が、100kW超および産業カテゴリーにおける商業用ヒートポンプ市場での地位を強化しています。NIBE Industrier AB、Vaillant GmbH、およびStiebel Eltron GmbH & Co. KGは欧州の改修市場において確立された役割を維持しています。Midea Group Co., Ltd.、Guangdong Gree Electric Appliances Inc. of Zhuhai、およびHaier Smart Home Co., Ltd.は、コスト競争力のある製造を通じて国内基盤を超えて商業用製品を拡大しています。
商業用ヒートポンプ市場における競争は、ボイラー交換向け高温機器、段階的改修向けモジュールシステム、およびより厳しい要件を見越した冷媒プラットフォームに集中しています。Johnson Controls International plcは2026年5月にデンマークのホルムに拡張されたヒートポンプおよびチラー施設を開設しました。この施設は2,300平方メートルの生産スペースとEN 14511に準拠した1,800平方メトルの試験センターを追加しました。この拡張により生産能力が倍増し、100名以上の雇用創出が見込まれました。Robert Bosch GmbHは2025年7月にJohnson Controls International plcの住宅・軽商業HVACビジネスの80億米ドルの買収を完了し、ボッシュホームコンフォートの製造拠点を17工場から33工場に拡大しました。
サプライヤーの機会は100kW超の産業機器と、より大型のシステム、専門的なエンジニアリング、および冷暖房一体型・給湯能力を必要とするプロジェクトが多い中東および東南アジアに集中しています。給湯と組み合わせた冷房は、欧州のボイラー交換サイクルとは異なる需要プロファイルをこれらの地域に生み出しています。Carrier Global Corporationは2026年2月にAquaForce 23XWおよび23XQを発表し、281~850kWの暖房容量、140°Fの出力能力、および商業用ボイラー交換向けのR-1234ze(E)またはR-515B冷媒を備えています。Carrier Global Corporationはまた2025年8月にAquaSnap 30RQMを発売しました。これは最大16台をリンクできるモジュラー可逆式空気熱源ヒートポンプであり、スケーラブルで低GWP機器への注力を反映しています。
商業用ヒートポンプ産業のリーダー企業
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Noritz Corporation
-
Mitsubishi Heavy Industries Thermal Systems, Ltd.
-
Sanden Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
商業用ヒートポンプ市場 このレポートでカバーされる企業
- DAIKIN INDUSTRIES, Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Johnson Controls International plc
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Trane Technologies plc
- Midea Group Co., Ltd.
- Guangdong Gree Electric Appliances Inc. of Zhuhai
- Haier Smart Home Co., Ltd.
- NIBE Industrier AB
- Ariston Holding N.V.
- Lennox International Inc.
- Samsung Electronics Co., Ltd.
- Fujitsu General Limited
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Vaillant GmbH
- Glen Dimplex Group Limited
- Kensa Heat Pumps Ltd.
- OCHSNER Wärmepumpen GmbH
- WaterFurnace International, Inc.
- Ecoforest Geotermia S.L.
- Robert Bosch GmbH
最近の産業開発事情 商業用ヒートポンプ市場
- 2026年10月:リンナイオーストラリアは、2つの新しい商業用空気対水ヒートポンプ、CHP025(25kW)およびCHP050(50kW)を発売し、オーストラリアにおける商業用給湯の電化、エネルギー効率、および低炭素の未来に向けた同社のコミットメントにおける重要な前進を示しました。
- 2026年10月:Clivetは、ヒートポンプおよび高効率空調ソリューションに対する国際的な需要の高まりに応えて、イタリアのフェルトレに新しいヒートポンプ製造施設での生産を開始しました。新施設は約14,000平方メートルにわたり、総投資額は2,400万ユーロ(2,639万米ドル)です。商業用途と自然冷媒に焦点を当てたヒートポンプの大規模生産に特化しています。
- 2026年9月:Rheem Manufacturing Companyは、商業施設の家庭用給湯および空間暖房要件を満たすように設計されたシステムであるTorin商業用空気対水ヒートポンプを発表しました。屋内外の両方の設置に適したこのソリューションは、集合住宅、ホスピタリティ施設、企業オフィス、学校、および大学キャンパスなどの主要セクターに対応するよう設計されています。
- 2026年5月:Johnson Controls International plcはデンマークのホルムに拡張されたヒートポンプおよびチラー施設を開設し、2,300平方メートルの生産スペースと大容量産業・地域暖房ヒートポンプ向けのEN 14511準拠の1,800平方メートルの顧客試験センターを追加しました。この拡張により生産能力が倍増し、100名以上の新規雇用創出が見込まれています。
世界の商業用ヒートポンプ市場レポートの範囲
商業用ヒートポンプは、非住宅建物に効率的な空間暖房、冷房、および家庭用給湯を提供するために設計された大容量電気熱移動システムです。この市場セグメントは、オフィス、小売スペース、ホスピタリティ施設、医療施設、および教育機関に展開される空気熱源、地中熱源、および水熱源技術を包含しています。
商業用ヒートポンプ市場レポートは、熱源タイプ(空気熱源ヒートポンプ、水熱源ヒートポンプ、地中熱源ヒートポンプ、および熱回収ヒートポンプ)、定格容量(20kW未満、20~50kW、50~100kW、および100kW超)、システム方式(モノブロックシステム、パッケージ屋上設置型システム、モジュラーカスケードシステム、およびハイブリッドヒートポンプシステム)、用途(空間暖房、空間冷房、業務用給湯、冷暖房一体型、プロセスおよび産業用加熱、ならびに地域・キャンパス暖房)、および地域(北米、南米、欧州、ジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 空気熱源ヒートポンプ |
| 水熱源ヒートポンプ |
| 地中熱源ヒートポンプ |
| 熱回収ヒートポンプ |
| 20kW未満 |
| 20~50kW |
| 50~100kW |
| 100kW超 |
| スプリットシステム |
| モノブロックシステム |
| パッケージ屋上設置型システム |
| モジュラーカスケードシステム |
| ハイブリッドヒートポンプシステム |
| 空間暖房 |
| 空間冷房 |
| 業務用給湯 |
| 冷暖房一体型 |
| プロセスおよび産業用加熱 |
| 地域・キャンパス暖房 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 熱源タイプ別 | 空気熱源ヒートポンプ | |
| 水熱源ヒートポンプ | ||
| 地中熱源ヒートポンプ | ||
| 熱回収ヒートポンプ | ||
| 定格容量別 | 20kW未満 | |
| 20~50kW | ||
| 50~100kW | ||
| 100kW超 | ||
| システム設計別 | スプリットシステム | |
| モノブロックシステム | ||
| パッケージ屋上設置型システム | ||
| モジュラーカスケードシステム | ||
| ハイブリッドヒートポンプシステム | ||
| 用途別 | 空間暖房 | |
| 空間冷房 | ||
| 業務用給湯 | ||
| 冷暖房一体型 | ||
| プロセスおよび産業用加熱 | ||
| 地域・キャンパス暖房 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
商業用ヒートポンプ市場の規模はどのくらいですか?
商業用ヒートポンプ市場は2027年に21.61 ビリオン 米ドルと推定され、10.20%のCAGRで2032年までに35.11 ビリオン 米ドルに達すると予測されています。交換活動、統合暖冷房ニーズ、およびプロセス熱の電化が、本レポートで説明されている需要要因です。
どの熱源タイプが商業用ヒートポンプの普及をリードしていますか?
空気熱源ヒートポンプは2026年に66.34%のシェアでリードし、熱回収ヒートポンプは2032年までに11.01%のCAGRで最速の拡大を記録すると予測されています。熱回収機器は、冷凍回路、サーバー排熱、およびプロセスストリームから有用な暖房用途のための熱エネルギーを回収できます。
最大の商業用設置基盤を持つ容量範囲はどれですか?
20~50kWの範囲は2026年に34.29%のシェアを占め、小・中規模商業物件への適合性を反映しています。小売ユニット、クリニック、ブティックホテル、および独立したオフィスフロアがこの容量範囲に適合する場所の例です。
2032年までに最も速く拡大すると予測される用途はどれですか?
プロセスおよび産業用加熱は11.38%のCAGRで拡大すると予測されており、低温産業熱の電化への取り組みに支えられています。産業用ヒートポンプは供給温度200℃まで技術的に成熟しており、開発プログラムはより高い能力を目標としています。
どの地域が需要をリードし、どの地域が最も速く拡大しますか?
アジア太平洋地域は2026年に41.18%のシェアを占め、欧州は2032年までに11.14%のCAGRで拡大すると予測されています。中国の政策方向性と製造基盤がアジア太平洋の需要を支え、欧州の規制と自然冷媒要件が地域の調達を支援しています。
商業用ヒートポンプ展開の主要な障壁は何ですか?
初期プロジェクトおよび電気設備アップグレードコスト、設置業者不足、水力再設計要件、および許認可の制約が設置スケジュールを遅らせ可能性があります。これらの要因は、大型システムが稼働中の建物で運用されなければならない場合や、既存の水力機器と統合する必要がある場合に特に関連します。