
Taille et part du marché des pompes à chaleur commerciales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 21.61 Milliards de dollars |
| Taille du Marché (2032) | 35.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.20 % |
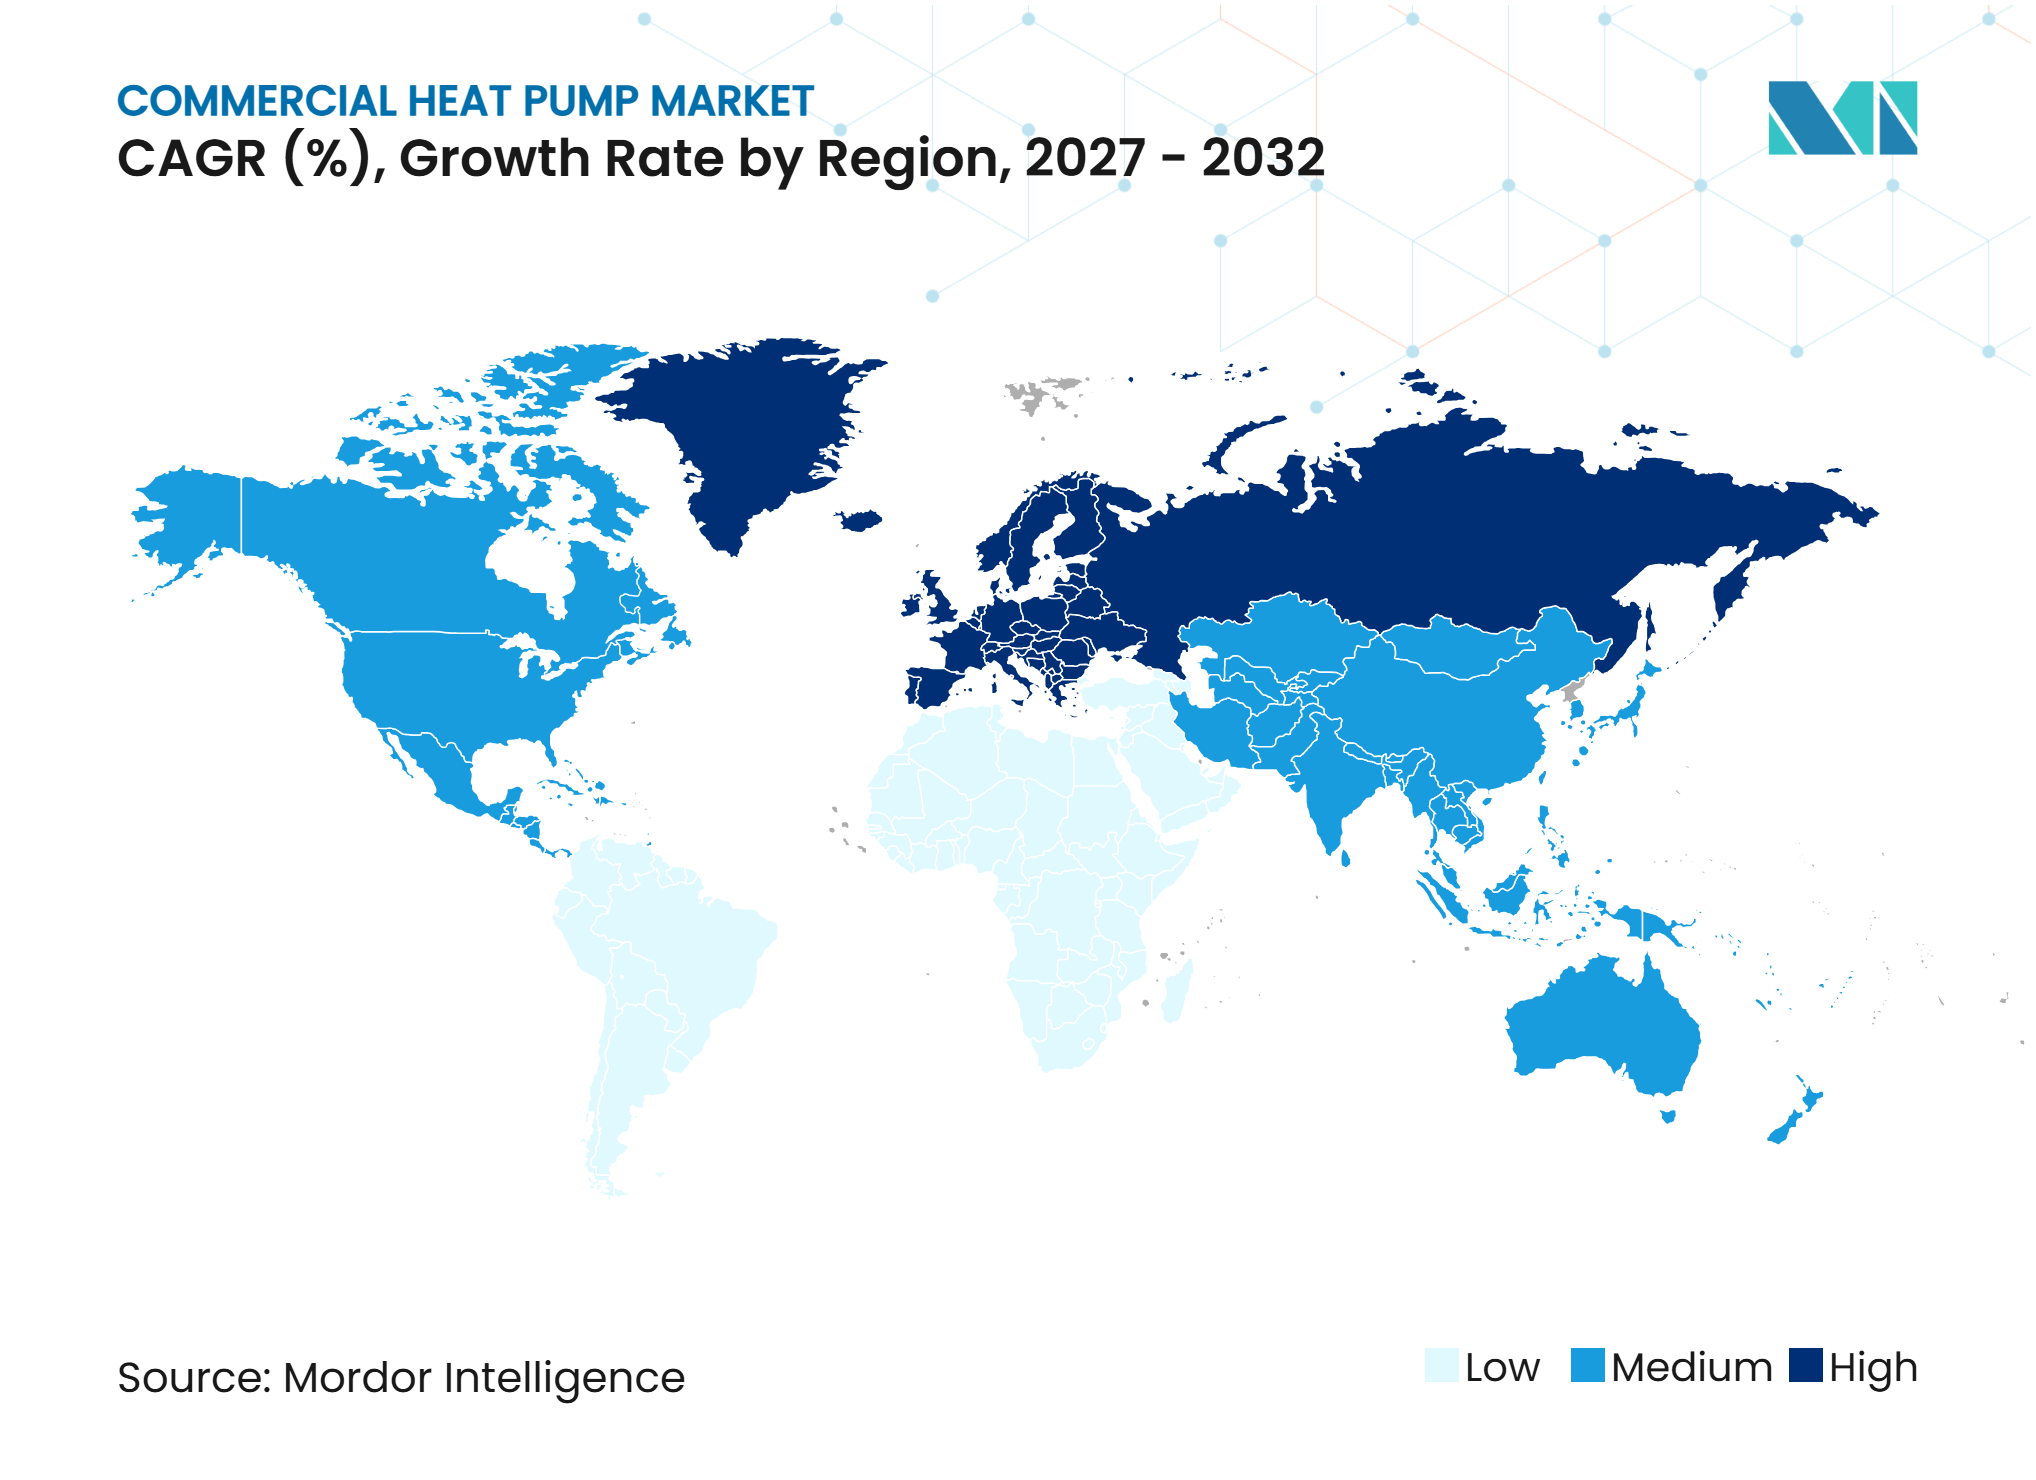
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes à chaleur commerciales par Mordor Intelligence
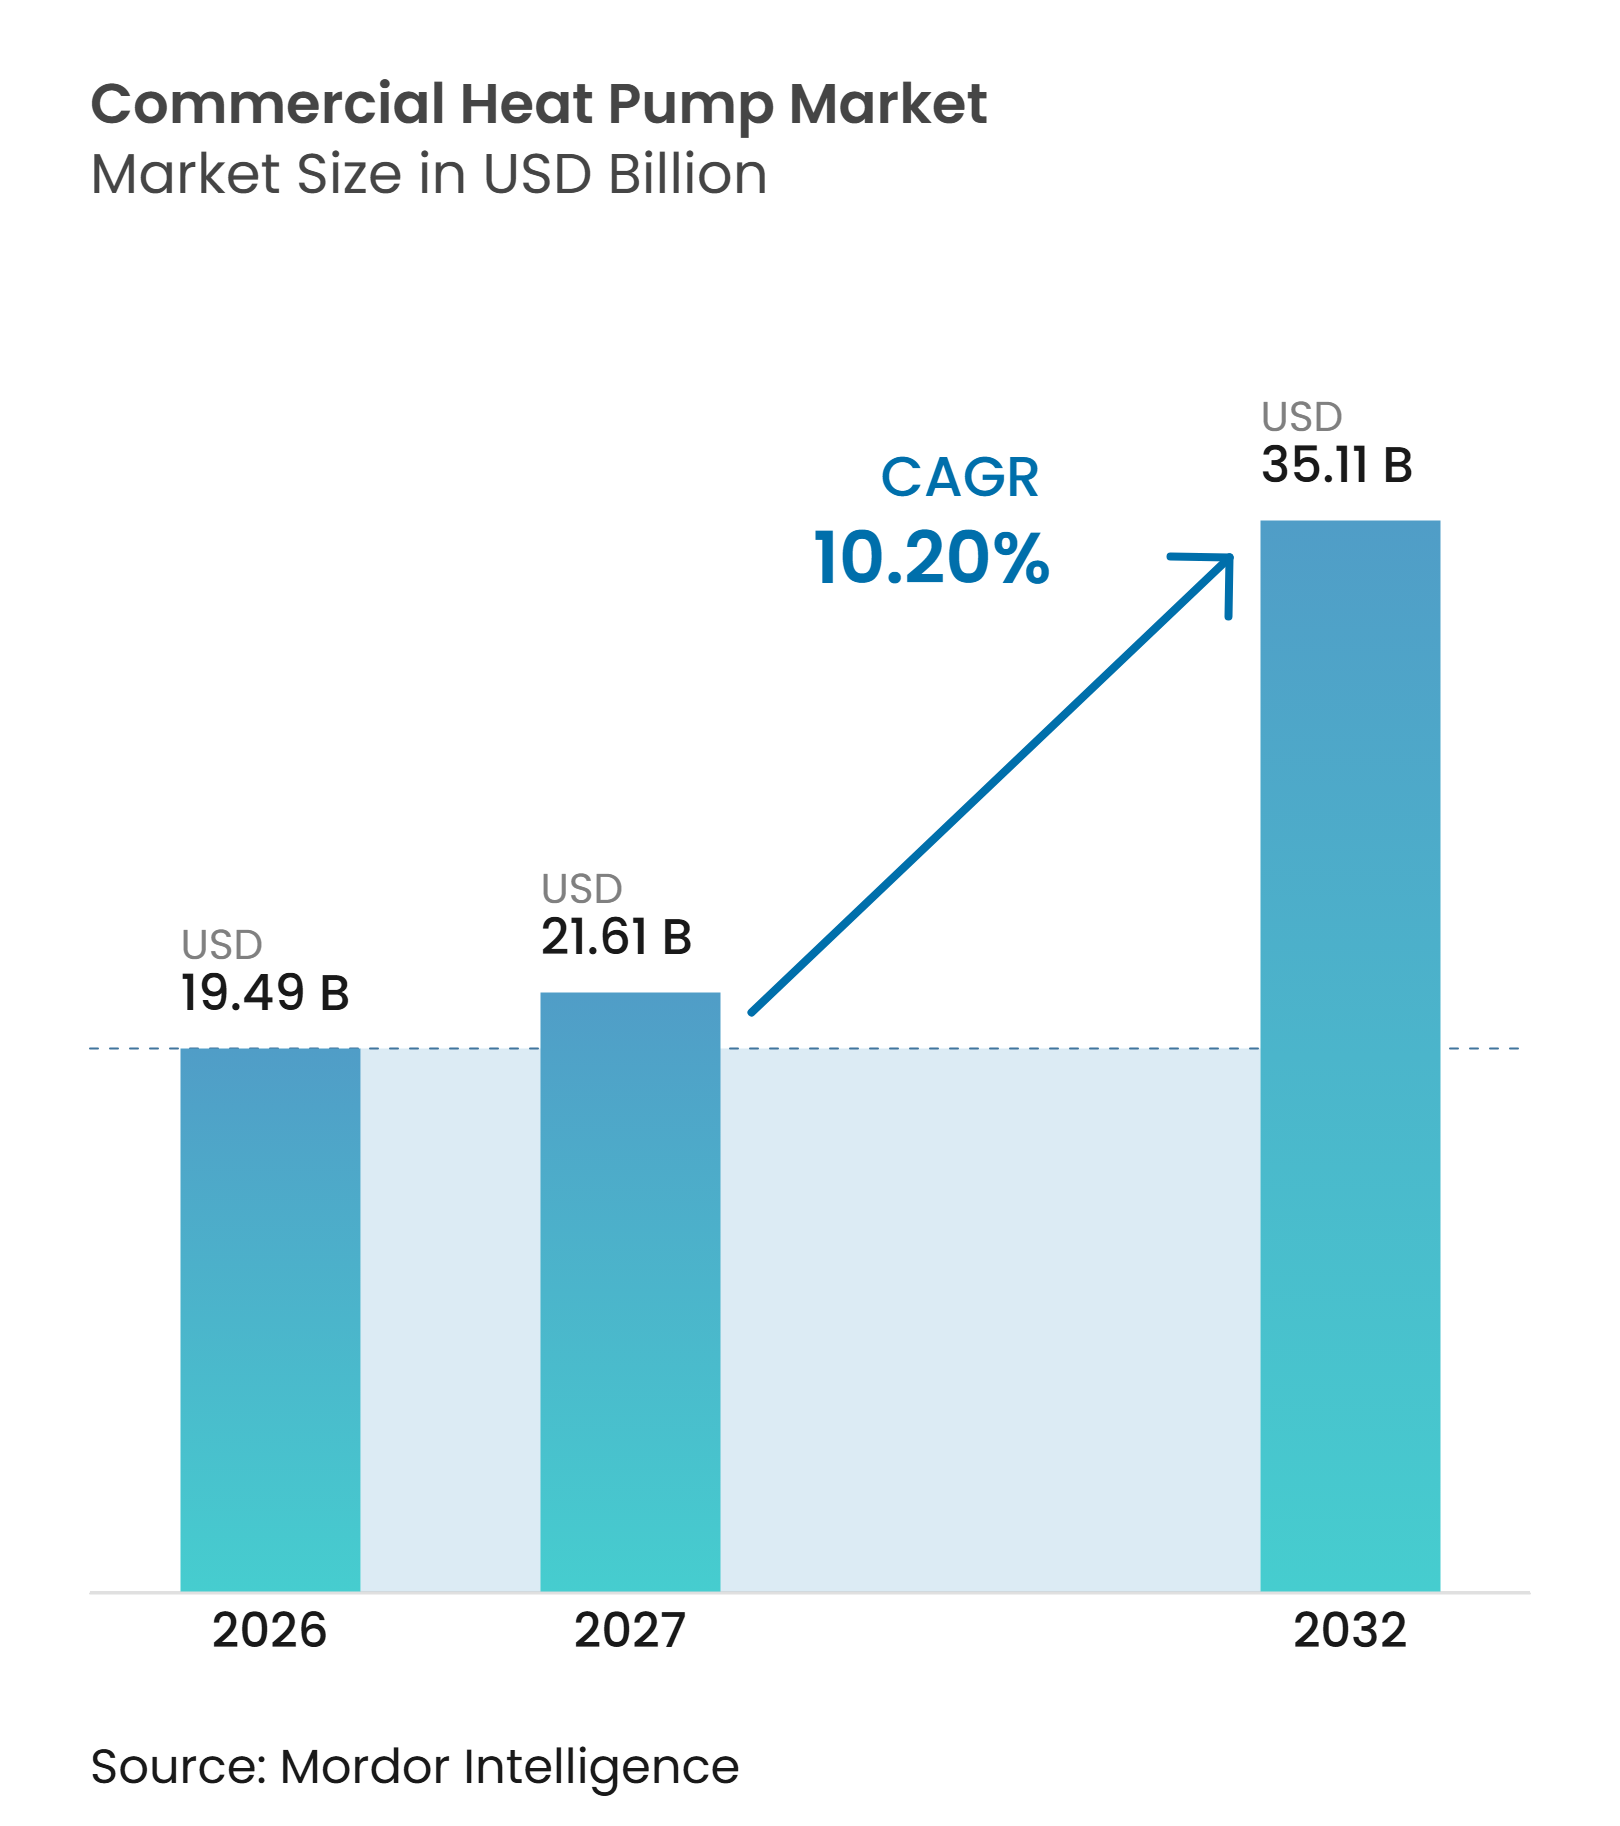
La taille du marché des pompes à chaleur commerciales était évaluée à 19,49 milliards USD en 2026 et devrait croître de 21,61 milliards USD en 2027 pour atteindre 35,11 milliards USD d'ici 2032, à un CAGR de 10,20 % durant la période de prévision (2027-2032).
Le marché des pompes à chaleur commerciales dépasse le cycle d'adoption fondé sur les incitations, car les exigences de remplacement des chaudières, les considérations liées aux prix de l'énergie et les exigences environnementales des locataires influencent les décisions d'achat dans les bureaux, les hôtels, les campus, les commerces de détail et les sites industriels légers. Les propriétaires de biens commerciaux évaluent de plus en plus le chauffage électrifié en parallèle avec les besoins en climatisation et en eau chaude sanitaire, plutôt que comme une décision d'équipement autonome, notamment lorsque la demande annuelle crée une opportunité de récupérer la chaleur qui serait autrement perdue. Les exigences de conformité dans les grandes économies renforcent l'activité de remplacement dans les bâtiments existants, tandis que les utilisateurs industriels élargissent la demande de solutions de chaleur de process à basse température pouvant remplacer les équipements à combustibles fossiles sans modifier l'utilisation finale de la chaleur. Les fabricants du marché des pompes à chaleur commerciales répondent avec des équipements haute température, des configurations modulaires et des plateformes de fluides frigorigènes capables de satisfaire des exigences plus strictes tout en s'adaptant aux contraintes de tuyauterie, d'espace et aux plans d'investissement par phases des propriétés commerciales existantes. Le calendrier des projets reste une contrainte pratique, car les mises à niveau du réseau électrique, la reconception hydraulique, les permis et la disponibilité d'ingénieurs qualifiés peuvent retarder les installations même lorsque les propriétaires ont identifié des avantages clairs en termes de coûts d'exploitation ou de conformité.
Principaux enseignements du rapport
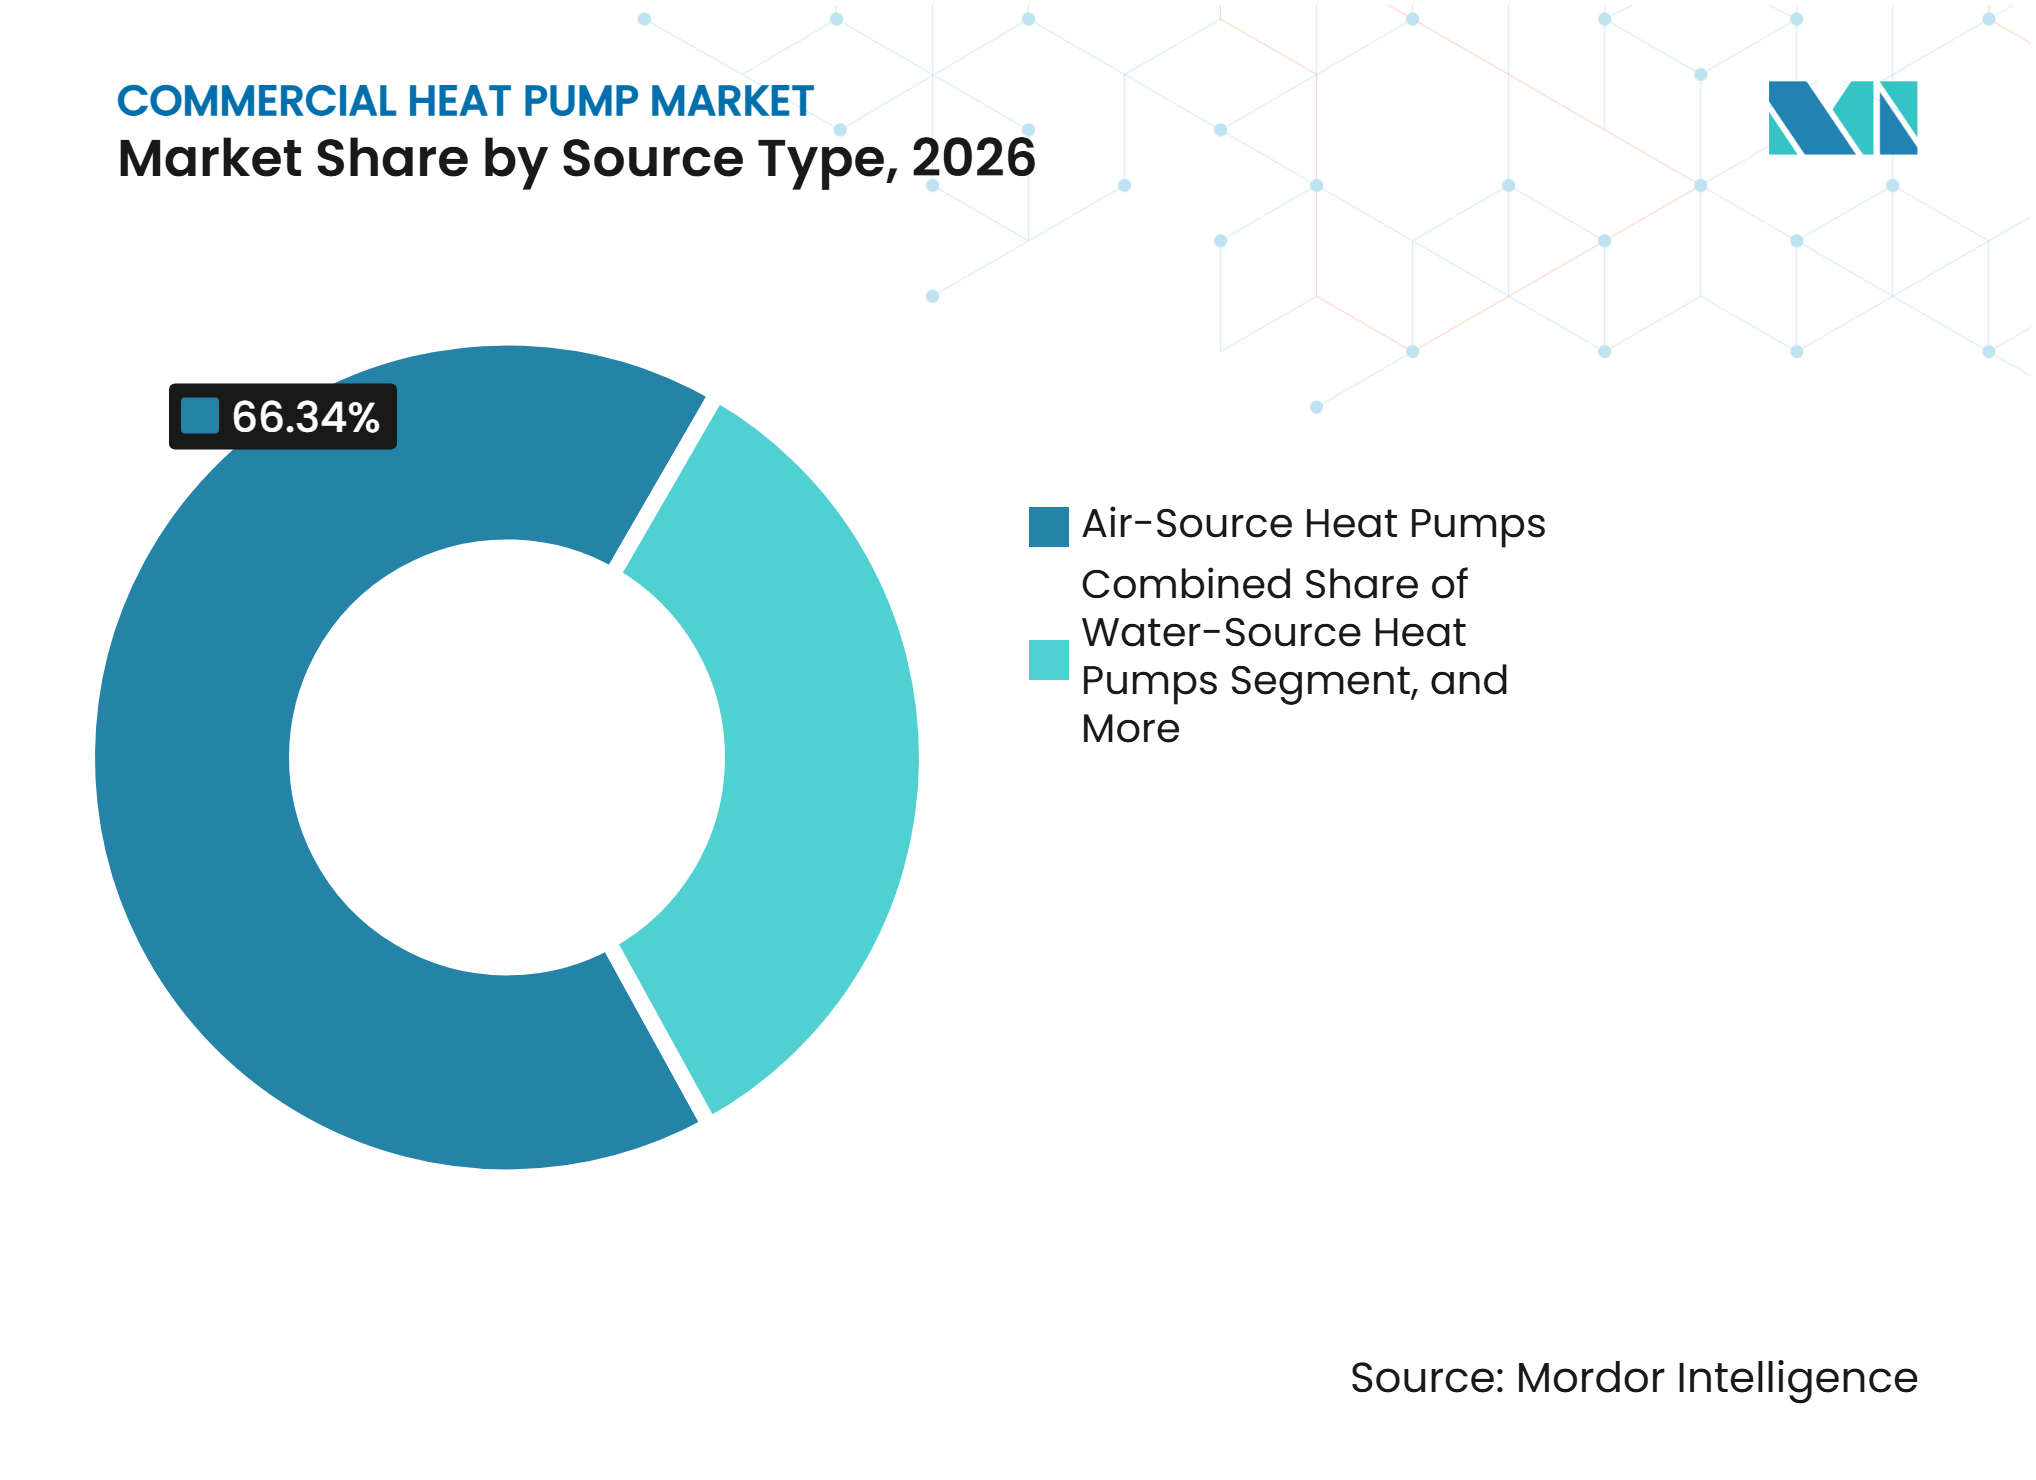
- Par type de source, les pompes à chaleur air-air détenaient 66,34 % de la part du marché des pompes à chaleur commerciales en 2026, tandis que les pompes à chaleur à récupération de chaleur devraient se développer à un CAGR de 11,01 % jusqu'en 2032.
- Par capacité nominale, la gamme 20-50 kW représentait 34,29 % de la taille du marché des pompes à chaleur commerciales en 2026, tandis que la gamme supérieure à 100 kW devrait se développer à un CAGR de 10,87 % jusqu'en 2032.
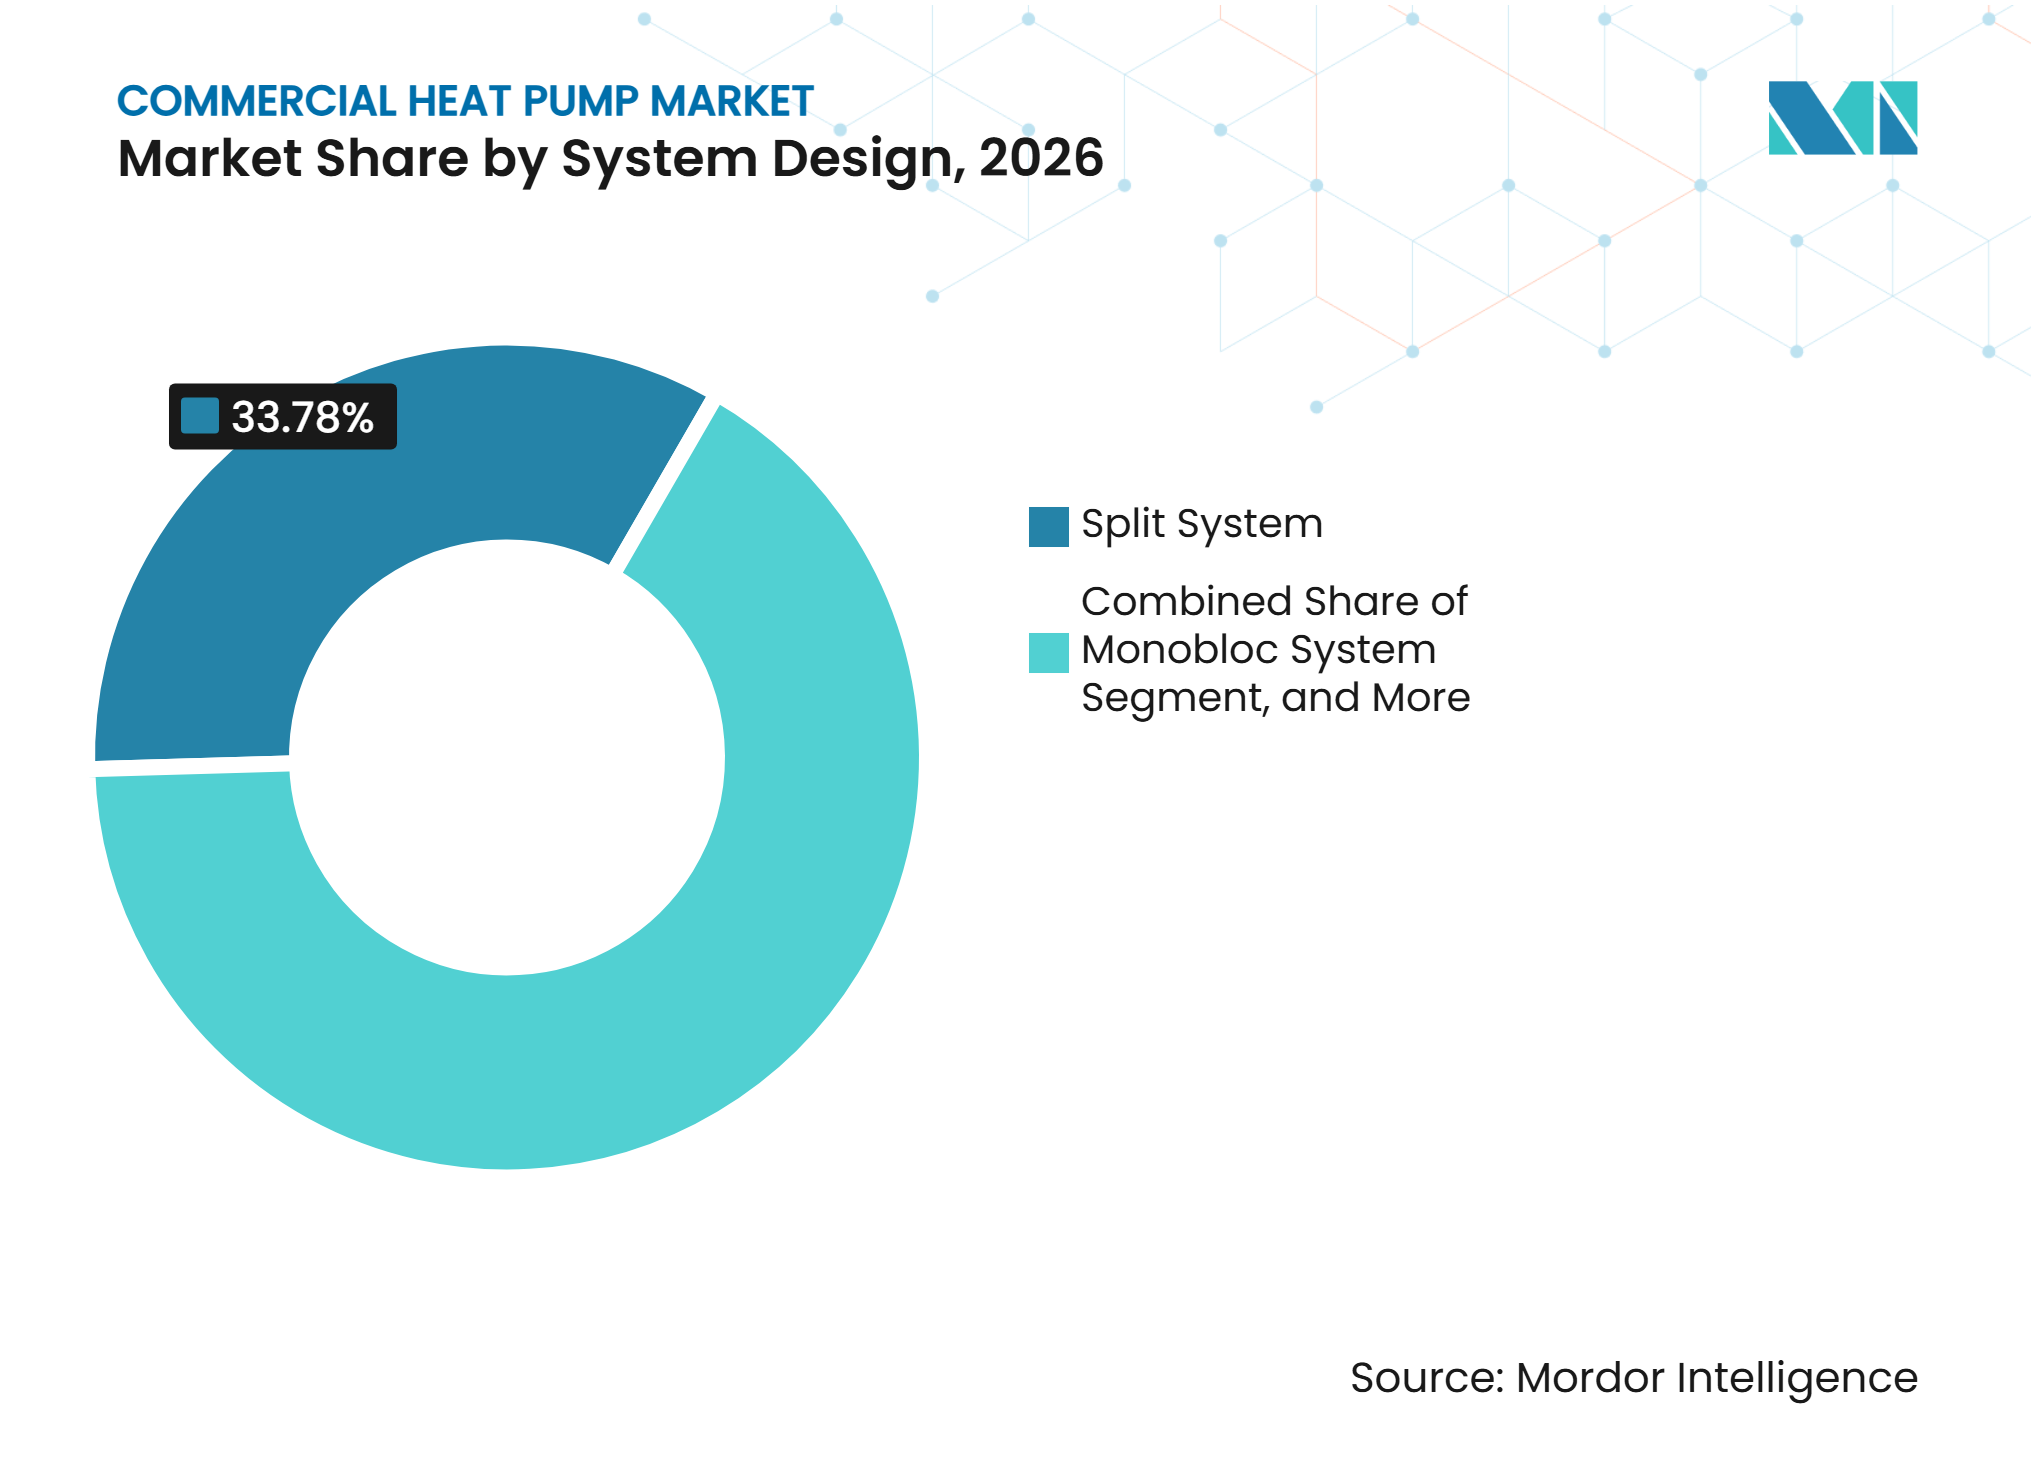
- Par conception de système, les systèmes split détenaient une part de 33,78 % en 2026, tandis que les systèmes en cascade modulaires devraient se développer à un CAGR de 11,12 % jusqu'en 2032.
- Par application, le chauffage et la climatisation combinés représentaient une part de 29,46 % en 2026, tandis que le chauffage de process et industriel devrait se développer à un CAGR de 11,38 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 41,18 % en 2026, tandis que l'Europe devrait se développer à un CAGR de 11,14 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification des bâtiments et remplacement des chaudières à combustibles fossiles | +2.8% | Mondial, avec une intensité de premier plan dans l'UE, au Royaume-Uni et en Chine | Court terme (≤ 2 ans) |
| Normes de performance énergétique des bâtiments commerciaux | +2.2% | Amérique du Nord et UE, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de chauffage, de climatisation et d'eau chaude sanitaire intégrés | +1.6% | Mondial, plus fort en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Décarbonation de la chaleur de process à basse et moyenne température | +1.4% | Centres industriels dans l'UE, au Japon et en Chine | Long terme (≥ 4 ans) |
| Modularité des pompes à chaleur pour les projets de rénovation par phases | +1.0% | Amérique du Nord et UE, avec des répercussions en Amérique du Sud | Moyen terme (2-4 ans) |
| Récupération de chaleur résiduelle sur les sites commerciaux et industriels légers | +0.6% | L'UE et l'Asie de l'Est, avec des gains précoces dans les marchés nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des bâtiments et remplacement des chaudières à combustibles fossiles
Les politiques nationales font évoluer le marché des pompes à chaleur commerciales d'un cycle fondé sur les incitations vers un pipeline de remplacement façonné par les exigences de conformité. La directive sur la performance énergétique des bâtiments révisée impose aux États membres de l'UE de cesser les incitations financières pour les chaudières autonomes à combustibles fossiles à partir de 2025, ce qui modifie le modèle économique commercial pour les équipements de chauffage de remplacement. Elle établit également une trajectoire visant à éliminer progressivement le chauffage aux combustibles fossiles du parc immobilier d'ici 2040, offrant aux propriétaires et aux fournisseurs d'équipements un horizon de planification plus long pour l'allocation des capitaux et le développement des produits. Les nouveaux bâtiments devront satisfaire aux normes zéro émission à partir de 2030 en vertu de la directive, ce qui renforce la pertinence des solutions électrifiées lors des premières décisions de conception et de spécification. L'Allemagne a enregistré 299 000 ventes de pompes à chaleur en 2025, soit une augmentation de 55 % par rapport à 2024, et les pompes à chaleur représentaient 48 % des systèmes de chauffage vendus. La modernisation des bâtiments représentait 81 % de ces installations, ce qui indique que la demande de remplacement est au cœur de l'adoption actuelle.
Normes de performance énergétique des bâtiments commerciaux
Pour le marché des pompes à chaleur commerciales, les codes énergétiques pour les bâtiments non résidentiels sont de plus en plus liés à des exigences de performance minimale et à des conséquences financières, ce qui fait de la performance en matière d'efficacité énergétique un élément de la gestion du risque patrimonial ainsi que de la planification énergétique. Le Département américain de l'Énergie a publié des normes de conservation actualisées pour les climatiseurs et pompes à chaleur commerciaux packagés en mai 2024. La conformité aux seuils d'efficacité IVEC et IVHE plus élevés est requise à partir du 1er janvier 2029. Trane Technologies a achevé la rénovation du 55 Water Street à New York en septembre 2025, en utilisant un système de récupération de chaleur dans cet immeuble de bureaux de 3,8 millions de pieds carrés. Le projet a rapporté 1,5 million USD d'économies annuelles sur les charges et une réduction de 72 % de la consommation de vapeur. Il a également permis d'éviter 1,2 million USD d'amendes annuelles au titre de la Local Law 97 et de bénéficier de 14,5 millions USD de remises sur les charges et de crédits d'impôt fédéraux.
Demande de chauffage, de climatisation et d'eau chaude sanitaire intégrés
Sur le marché des pompes à chaleur commerciales, les systèmes intégrés peuvent remplacer des équipements distincts de chauffage au gaz, de climatisation électrique et d'eau chaude sanitaire par une installation électrique unique. Cette conception est pertinente pour l'hôtellerie, la santé et les propriétés à usage mixte, car leurs modes de fonctionnement peuvent permettre une récupération simultanée de chaleur dans différentes zones et à différents moments de la journée. La diversité des charges saisonnières peut améliorer l'efficacité du compresseur au niveau du système. La Chine a publié un plan d'action national en avril 2025 qui promeut les chauffe-eau à pompe à chaleur dans les écoles, les hôpitaux, les hôtels et les bureaux.[1] Le plan vise une amélioration de 20 % des niveaux d'efficacité des principaux produits de pompes à chaleur d'ici 2030. Les pompes à chaleur en Europe, en Chine et au Japon ont collectivement économisé 53 milliards de mètres cubes de gaz naturel en 2025, ce qui indique l'ampleur du déplacement du gaz associé à un déploiement plus large.
Décarbonation de la chaleur de process à basse et moyenne température
Les opérateurs industriels font face à une pression croissante pour électrifier la chaleur de process en dessous de 200°C, ce qui élargit le marché des pompes à chaleur commerciales au-delà des applications dans les bâtiments. Cette plage de température représente 37 % de la demande d'énergie finale industrielle de l'Europe pour le chauffage de process, soit 722 TWh. Les pompes à chaleur haute température peuvent utiliser la chaleur résiduelle sur site et prendre en charge des applications qui dépendaient auparavant de chaudières à combustibles fossiles. Une étude évaluée par des pairs en 2025 a révélé que ces systèmes peuvent fournir des coûts de chaleur actualisés 30 à 60 % inférieurs à ceux des chaudières à hydrogène et jusqu'à 37 % inférieurs à ceux des chaudières à biomasse selon les hypothèses de 2030. Le stockage thermique journalier a réduit les coûts modélisés jusqu'à 15 % dans la même analyse.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation initiale et de mise à niveau électrique | -1.8% | Mondial, plus aigu en Amérique du Nord et en Europe du Sud | Court terme (≤ 2 ans) |
| Pénurie d'installateurs qualifiés de pompes à chaleur commerciales | -1.4% | Royaume-Uni, Allemagne, Amérique du Nord et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité de la reconception du système hydraulique et de la mise en service | -0.9% | Marchés européens à forte rénovation et Amérique du Nord | Moyen terme (2-4 ans) |
| Contraintes liées à la charge en fluide frigorigène, à la sécurité incendie et aux permis | -0.5% | Mondial, accentué dans les marchés urbains denses | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation initiale et de mise à niveau électrique
Les coûts totaux du projet vont au-delà du prix de l'équipement. Les mises à niveau du service électrique, la mise en service, la révision hydraulique, l'intégration des systèmes de régulation et les perturbations pour les locataires peuvent collectivement égaler les coûts matériels. Ces dépenses peuvent remettre en question les cycles d'investissement conventionnels dans l'immobilier commercial. Les coûts élevés d'installation initiale et de mise à niveau électrique restent un obstacle matériel à l'adoption pour les projets d'électrification commerciaux et industriels. La question est particulièrement pertinente lorsque les tarifs d'électricité sont élevés et que le remplacement total du gaz naturel n'est pas réalisable dans le cadre du projet initial. La modification de la règle de remplacement du chauffage en Allemagne en juillet 2026 a créé une incertitude politique supplémentaire, et le BWP a indiqué que les engagements de subventions ajustés pourraient affecter sensiblement la demande.
Pénurie d'installateurs qualifiés de pompes à chaleur commerciales
Les installations commerciales nécessitent des ingénieurs en réfrigération capables d'effectuer la mise en service hydraulique, l'intégration au système de gestion technique du bâtiment et les travaux sur les fluides frigorigènes à grande charge. Les filières de formation générale en CVC ne fournissent pas systématiquement cette combinaison de compétences. L'Institut de réfrigération a identifié 4 000 à 7 000 postes vacants actifs dans le secteur RACHP du Royaume-Uni en 2026. Son rapport a révélé que 59 % des employeurs avaient plus de difficultés à recruter du personnel technique et que 73 % s'attendaient à ce que la demande augmente au cours des 2 à 3 années suivantes.[2] Les lacunes les plus importantes concernaient les fluides frigorigènes naturels, l'intégration des systèmes et la mise en service des pompes à chaleur. Cette pénurie peut retarder les grands projets, car la catégorie supérieure à 100 kW nécessite une mise en service plus complexe et une validation plus longue du retour sur investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de source :
la récupération de chaleur remodèle le parc installéLes pompes à chaleur air-air détenaient 66,34 % de la part du marché des pompes à chaleur commerciales en 2026, car elles offrent des coûts d'installation inférieurs à ceux des alternatives géothermiques et eau-eau. Leur large adaptabilité climatique favorise également leur déploiement dans des types de bâtiments variés. Les améliorations des compresseurs à vitesse variable ont renforcé leur rôle dans les applications commerciales courantes. Les systèmes géothermiques et eau-eau servent les grands campus, les réseaux de chaleur urbains et les sites industriels à forte humidité. Ces systèmes peuvent justifier des dépenses initiales plus élevées lorsque des températures stables de la boucle géothermique permettent des performances prévisibles, des heures de fonctionnement plus longues et un fort besoin de gérer les charges saisonnières de chauffage et de climatisation.
Les pompes à chaleur à récupération de chaleur devraient se développer à un CAGR de 11,01 % de 2027 à 2032, soit le taux le plus rapide au sein de la catégorie par type de source. Leur rôle va au-delà du chauffage des locaux, car elles récupèrent l'énergie thermique des circuits de réfrigération, des rejets thermiques des serveurs et des flux de process. Une installation de pompe à chaleur à absorption de 200 MW à Qianxi, en Chine, a utilisé la chaleur résiduelle de la production d'acier et illustre l'échelle possible dans les grands contextes commerciaux et industriels. Les fabricants conçoivent des équipements autour de températures d'alimentation plus élevées et de fluides frigorigènes à faible PRG. Ces développements permettent à la chaleur récupérée de servir des applications nécessitant une production thermique stable et utilisable. Ils accordent également une plus grande importance aux capacités d'ingénierie lorsque les systèmes doivent connecter des charges de réfrigération, de process et de bâtiment.



Par capacité nominale :
les unités de grande capacité gagnent une part structurelleLa catégorie 20-50 kW représentait 34,29 % du chiffre d'affaires de la catégorie en 2026. Elle correspond à l'empreinte installée des bâtiments commerciaux de petite et moyenne taille tels que les commerces de détail, les cliniques, les hôtels boutique et les plateaux de bureaux indépendants. La catégorie 50-100 kW sert les propriétés de hauteur moyenne et les sites industriels légers, qui constituent une partie essentielle du marché des pompes à chaleur commerciales. Les équipements inférieurs à 20 kW soutiennent les opérations de commerce de détail compact et de restauration. Ces cas d'usage font de la catégorie 20-50 kW une partie stable du marché des pompes à chaleur commerciales et accordent une prime aux équipements compacts et aux exigences d'installation gérables.
Au sein du marché des pompes à chaleur commerciales, la catégorie supérieure à 100 kW devrait se développer à un CAGR de 10,87 % jusqu'en 2032. Les grands portefeuilles et les investissements dans le chauffage urbain en Europe du Nord soutiennent ce mouvement, notamment lorsque les propriétaires peuvent consolider la demande thermique de plusieurs bâtiments ou installations publiques. Les systèmes plus grands peuvent prendre en charge des installations à l'échelle d'un campus et des groupes de bâtiments nécessitant une production thermique plus élevée. Les installations de pompes à chaleur industrielles au Japon ont atteint 49 227 kW sur 485 unités au cours de l'exercice 2024, contre 36 740 kW au cours de l'exercice 2023.[3] Les unités eau-eau affichaient une moyenne de 280 kW par installation, soutenant l'évolution vers des applications commerciales et industrielles plus importantes.
Par conception de système :
les systèmes en cascade modulaires guident les spécifications futuresLes systèmes split détenaient 33,78 % du chiffre d'affaires de la catégorie en 2026, soutenus par leur base établie dans les immeubles de bureaux et les commerces de détail. Les systèmes monoblocs offrent une option économe en espace lorsque la capacité de la chaufferie est limitée. Les systèmes de toiture packagés restent courants dans la construction commerciale nord-américaine. Les systèmes hybrides associent des pompes à chaleur à des équipements à gaz existants lorsque le remplacement complet de la chaudière ne peut pas être réalisé en une seule phase d'investissement. Cette gamme de conceptions permet aux propriétaires d'adapter les décisions d'installation à l'espace, au budget, à l'infrastructure existante et au degré auquel un projet doit maintenir les opérations pendant la construction et la mise en service.
Les systèmes en cascade modulaires devraient se développer à un CAGR de 11,12 % de 2027 à 2032, soit le taux le plus rapide pour la conception de système. Ils peuvent répondre aux rénovations hydrauliques haute température tout en permettant un déploiement progressif des capitaux. Le système en cascade air-eau de Trane peut fournir de l'eau chaude jusqu'à 210°F, soit 99°C, à une température ambiante de -15°F. Cette capacité peut permettre aux propriétaires de bâtiments de conserver la tuyauterie existante et les serpentins terminaux. Les configurations modulaires peuvent également être dimensionnées de 45 kW à 1 320 kW, offrant aux projets de rénovation une voie de mise en œuvre par phases.

Par application :
le chauffage de process devient un secteur commercial essentielLe chauffage et la climatisation combinés détenaient 29,46 % du chiffre d'affaires de la catégorie en 2026. L'application convient aux bureaux, aux établissements hôteliers et aux commerces de détail qui ont besoin d'un chauffage périphérique et d'une climatisation intérieure simultanés. Le chauffage des locaux reste une utilisation secondaire importante, notamment en Europe du Nord et en Asie du Nord-Est. Le chauffage urbain et de campus gagne du terrain à mesure que les municipalités investissent dans des réseaux énergétiques à faible émission de carbone pouvant connecter de plus grandes sources de chaleur, des utilisateurs, des actifs de stockage et des infrastructures de distribution. L'Allemagne disposait de 900 MW de capacité de pompes à chaleur pour le chauffage urbain en construction ou en planification.
Le chauffage de process et industriel devrait se développer à un CAGR de 11,38 % jusqu'en 2032. Cette catégorie attire des investissements car les équipements peuvent servir une gamme plus large de charges industrielles à basse température. L'Association européenne des pompes à chaleur a déclaré que les pompes à chaleur industrielles sont techniquement matures pour des températures d'alimentation jusqu'à 200°C. Les programmes de recherche et développement visent une capacité de 300°C d'ici 2035. Le 7e plan énergétique de base du Japon, adopté en février 2025, a identifié les pompes à chaleur commerciales et industrielles comme une priorité de décarbonation du côté de la demande.
Analyse géographique
Asie-Pacifique : l'échelle structurelle soutient le leadership de la demande
L'Asie-Pacifique représentait 41,18 % du chiffre d'affaires de la catégorie en 2026. L'activité de construction commerciale en Chine, les programmes d'électrification des bâtiments et la base de fabrication industrielle soutiennent l'échelle de la région. Le plan d'action national d'avril 2025 promeut l'adoption des pompes à chaleur dans les bâtiments commerciaux publics, notamment les écoles, les hôpitaux, les hôtels et les bureaux. Le Japon disposait d'une capacité cumulée de pompes à chaleur industrielles de 601 861 kW à la fin de l'exercice 2024, avec les applications agroalimentaires en tête du volume installé. Les projections alignées sur les politiques gouvernementales placent le parc de pompes à chaleur industrielles du Japon à 16 506 000 kW d'ici 2040 dans le cadre d'un scénario de neutralité carbone à fort déploiement.
Europe : l'intensité des politiques soutient l'expansion la plus rapide
L'Europe devrait se développer à un CAGR de 11,14 % sur le marché des pompes à chaleur commerciales de 2027 à 2032. La directive sur la performance énergétique des bâtiments révisée fournit une voie législative pour s'éloigner du chauffage aux combustibles fossiles dans le parc immobilier d'ici 2040, encourageant les propriétaires à revoir les cycles de remplacement avant que les chaudières existantes n'atteignent la fin de leur durée de vie utile. L'Allemagne a vendu 299 000 pompes à chaleur à eau en 2025, représentant 48 % des systèmes de chauffage vendus. Les subventions fédérales BEG-EM engagées s'élevaient à 5,4 milliards EUR (5,94 milliards USD) pour les approbations de 2025, tandis que le programme KfW 522 offrait une subvention de base de 30 % pour les rénovations de bâtiments non résidentiels. Les fournisseurs européens investissent de plus en plus dans des plateformes de produits à fluides frigorigènes à faible PRG à mesure que les exigences de conformité se renforcent.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique : des profils de demande distincts
L'Amérique du Nord est la deuxième géographie du marché des pompes à chaleur commerciales, et la demande sur ce marché est façonnée par les normes de performance des bâtiments à New York, en Californie et au Massachusetts, qui peuvent intégrer les coûts d'exploitation et la planification de la conformité dans les décisions de remplacement. Les prévisions préliminaires 2026 d'ISO New England projettent que plus de 2,4 milliards de pieds carrés d'espace commercial de chauffage seront électrifiés d'ici 2050, tandis que la fin des crédits IRA américains pour les pompes à chaleur en 2025 peut orienter la demande à court terme vers des modèles de déploiement basés sur la location.[4] L'Amérique du Sud présente une opportunité à un stade plus précoce dans le chauffage commercial de l'eau et les applications de process, tandis que le Moyen-Orient soutient les systèmes combinés de climatisation et d'eau chaude dans les portefeuilles hôteliers, et Daikin a commencé la construction de son installation de Djeddah en novembre 2025. Le marché des pompes à chaleur commerciales en est à un stade plus précoce en Afrique, et l'Afrique du Sud est le sous-marché le plus actif en raison de sa concentration dans l'immobilier commercial et de la volatilité des coûts du réseau électrique.
Paysage concurrentiel
Concentration du Marché
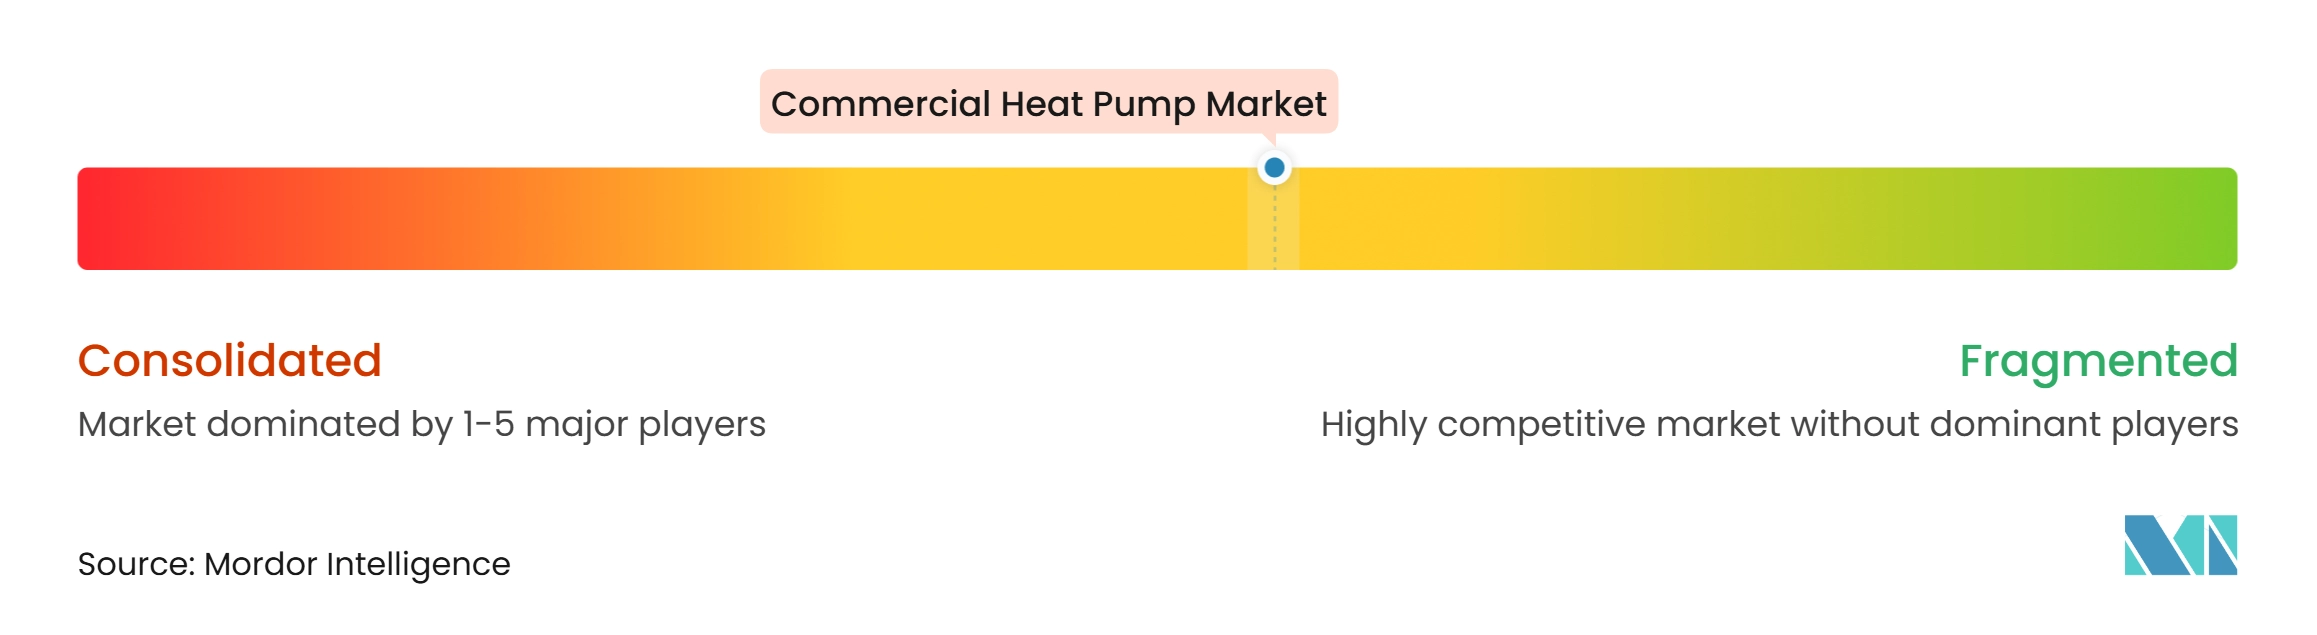
Le marché des pompes à chaleur commerciales est modérément fragmenté. Daikin Industries, Carrier Global, Mitsubishi Electric, Trane Technologies et Johnson Controls occupent des positions de leadership dans les principales zones géographiques et catégories de produits. Leur intégration manufacturière, leurs réseaux de services et leurs technologies propriétaires de compresseurs et de fluides frigorigènes renforcent leur position sur le marché des pompes à chaleur commerciales dans les catégories supérieures à 100 kW et industrielles. NIBE Industrier, Vaillant et Stiebel Eltron conservent des rôles établis sur les marchés européens de la rénovation. Midea, Gree et Haier étendent leurs offres commerciales au-delà de leurs bases nationales grâce à une fabrication compétitive en termes de coûts.
La concurrence sur le marché des pompes à chaleur commerciales se concentre sur les équipements haute température pour le remplacement des chaudières, les systèmes modulaires pour les rénovations par phases et les plateformes de fluides frigorigènes qui anticipent des exigences plus strictes. Johnson Controls a ouvert une installation élargie de pompes à chaleur et de refroidisseurs à Holme, au Danemark, en mai 2026. Le site a ajouté 2 300 m² d'espace de production et un centre d'essais de 1 800 m² conforme à la norme EN 14511. L'expansion a doublé la capacité de production et devrait créer plus de 100 emplois. Bosch a finalisé son acquisition de 8 milliards USD de l'activité CVC résidentielle et commerciale légère de Johnson Controls en juillet 2025, étendant l'empreinte manufacturière de Bosch Home Comfort de 17 à 33 usines.
Les opportunités pour les fournisseurs restent concentrées dans les équipements industriels supérieurs à 100 kW et au Moyen-Orient et en Asie du Sud-Est, où les projets peuvent nécessiter des systèmes plus grands, une ingénierie spécialisée et une capacité combinée de climatisation et d'eau chaude sanitaire. La climatisation combinée au chauffage de l'eau crée dans ces zones un profil de demande qui diffère du cycle de remplacement des chaudières en Europe. Carrier a présenté les AquaForce 23XW et 23XQ en février 2026, avec une capacité de chauffage de 281 à 850 kW, une capacité de sortie à 140°F et des fluides frigorigènes R-1234ze(E) ou R-515B pour le remplacement des chaudières commerciales. Carrier a également lancé l'AquaSnap 30RQM en août 2025, une pompe à chaleur air-eau réversible modulaire pouvant relier jusqu'à 16 unités et reflétant l'accent mis sur des équipements évolutifs à faible PRG.
Leaders du secteur des pompes à chaleur commerciales
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Noritz Corporation
-
Mitsubishi Heavy Industries Thermal Systems, Ltd.
-
Sanden Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes à chaleur commerciales Entreprises couvertes dans ce rapport
- DAIKIN INDUSTRIES, Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Johnson Controls International plc
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Trane Technologies plc
- Midea Group Co., Ltd.
- Guangdong Gree Electric Appliances Inc. of Zhuhai
- Haier Smart Home Co., Ltd.
- NIBE Industrier AB
- Ariston Holding N.V.
- Lennox International Inc.
- Samsung Electronics Co., Ltd.
- Fujitsu General Limited
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Vaillant GmbH
- Glen Dimplex Group Limited
- Kensa Heat Pumps Ltd.
- OCHSNER Wärmepumpen GmbH
- WaterFurnace International, Inc.
- Ecoforest Geotermia S.L.
- Robert Bosch GmbH
Développements industriels récents dans Marché des pompes à chaleur commerciales
- Octobre 2026 : Rinnai Australia a lancé deux nouvelles pompes à chaleur air-eau commerciales, la CHP025 (25 kW) et la CHP050 (50 kW), marquant une étape importante dans l'engagement de l'entreprise en faveur de l'électrification, de l'efficacité énergétique et d'un avenir à faible émission de carbone pour l'eau chaude sanitaire commerciale en Australie.
- Octobre 2026 : Clivet a commencé la production dans une nouvelle installation de fabrication de pompes à chaleur à Feltre, en Italie, en réponse à la demande internationale croissante de pompes à chaleur et de solutions de climatisation à haute efficacité. La nouvelle installation s'étend sur environ 14 000 mètres carrés et représente un investissement total de 24 millions EUR (26,39 millions USD). Elle est dédiée à la production à grande échelle de pompes à chaleur, avec un accent sur les applications commerciales et les fluides frigorigènes naturels.
- Septembre 2026 : Rheem Manufacturing Company a présenté la pompe à chaleur air-eau commerciale Torin, un système conçu pour répondre aux besoins en eau chaude sanitaire et en chauffage des locaux des établissements commerciaux. Adaptée aux installations intérieures et extérieures, cette solution est conçue pour servir des secteurs clés tels que les résidences multifamiliales, les établissements hôteliers, les bureaux d'entreprise, les écoles et les campus universitaires.
- Mai 2026 : Johnson Controls a inauguré son installation élargie de pompes à chaleur et de refroidisseurs à Holme, au Danemark, ajoutant 2 300 m² d'espace de production et un centre d'essais clients de 1 800 m² conforme à la norme EN 14511 pour les pompes à chaleur industrielles et de chauffage urbain à grande capacité. L'expansion double la capacité de production et devrait créer plus de 100 nouveaux emplois.
Périmètre du rapport sur le marché mondial des pompes à chaleur commerciales
Les pompes à chaleur commerciales sont des systèmes de transfert thermique électrique à haute capacité conçus pour assurer un chauffage des locaux, une climatisation et une production d'eau chaude sanitaire efficaces pour les bâtiments non résidentiels. Ce segment de marché englobe les technologies air-air, géothermiques et eau-eau déployées dans les bureaux, les commerces de détail, les établissements hôteliers, les établissements de santé et les établissements d'enseignement.
Le rapport sur le marché des pompes à chaleur commerciales est segmenté par type de source (pompes à chaleur air-air, pompes à chaleur eau-eau, pompes à chaleur géothermiques et pompes à chaleur à récupération de chaleur), capacité nominale (moins de 20 kW, 20-50 kW, 50-100 kW et plus de 100 kW), système split (système monobloc, système de toiture packagé, système en cascade modulaire et système hybride de pompe à chaleur), application (chauffage des locaux, climatisation des locaux, production d'eau chaude sanitaire commerciale, chauffage et climatisation combinés, chauffage de process et industriel, et chauffage urbain et de campus), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pompes à chaleur air-air |
| Pompes à chaleur eau-eau |
| Pompes à chaleur géothermiques |
| Pompes à chaleur à récupération de chaleur |
| Moins de 20 kW |
| 20-50 kW |
| 50-100 kW |
| Plus de 100 kW |
| Système split |
| Système monobloc |
| Système de toiture packagé |
| Système en cascade modulaire |
| Système hybride de pompe à chaleur |
| Chauffage des locaux |
| Climatisation des locaux |
| Production d'eau chaude sanitaire commerciale |
| Chauffage et climatisation combinés |
| Chauffage de process et industriel |
| Chauffage urbain et de campus |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de source | Pompes à chaleur air-air | |
| Pompes à chaleur eau-eau | ||
| Pompes à chaleur géothermiques | ||
| Pompes à chaleur à récupération de chaleur | ||
| Par capacité nominale | Moins de 20 kW | |
| 20-50 kW | ||
| 50-100 kW | ||
| Plus de 100 kW | ||
| Par conception de système | Système split | |
| Système monobloc | ||
| Système de toiture packagé | ||
| Système en cascade modulaire | ||
| Système hybride de pompe à chaleur | ||
| Par application | Chauffage des locaux | |
| Climatisation des locaux | ||
| Production d'eau chaude sanitaire commerciale | ||
| Chauffage et climatisation combinés | ||
| Chauffage de process et industriel | ||
| Chauffage urbain et de campus | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des pompes à chaleur commerciales ?
Le marché des pompes à chaleur commerciales est estimé à 21,61 milliards USD en 2027 et devrait atteindre 35,11 milliards USD d'ici 2032 à un CAGR de 10,20 %. Le remplacement des équipements, les besoins intégrés de chauffage et de climatisation, et l'électrification de la chaleur de process sont les facteurs de demande décrits dans ce rapport.
Quel type de source domine l'adoption des pompes à chaleur commerciales ?
Les pompes à chaleur air-air étaient en tête avec une part de 66,34 % en 2026, tandis que les pompes à chaleur à récupération de chaleur devraient enregistrer l'expansion la plus rapide à un CAGR de 11,01 % jusqu'en 2032. Les équipements à récupération de chaleur peuvent capturer l'énergie thermique des circuits de réfrigération, des rejets thermiques des serveurs et des flux de process pour des applications de chauffage utiles.
Quelle gamme de capacité dispose de la plus grande base d'installations commerciales ?
La gamme 20-50 kW détenait une part de 34,29 % en 2026, reflétant son adéquation avec les propriétés commerciales de petite et moyenne taille. Les commerces de détail, les cliniques, les hôtels boutique et les plateaux de bureaux indépendants sont des exemples d'emplacements correspondant à cette gamme de capacité.
Quelle application devrait se développer le plus rapidement jusqu'en 2032 ?
Le chauffage de process et industriel devrait se développer à un CAGR de 11,38 %, soutenu par les efforts d'électrification de la chaleur industrielle à basse température. Les pompes à chaleur industrielles sont techniquement matures pour des températures d'alimentation jusqu'à 200°C, et des programmes de développement visent des capacités plus élevées.
Quelle région est en tête de la demande et quelle région se développe le plus rapidement ?
L'Asie-Pacifique détenait une part de 41,18 % en 2026, tandis que l'Europe devrait se développer à un CAGR de 11,14 % jusqu'en 2032. L'orientation politique de la Chine et sa base manufacturière soutiennent la demande en Asie-Pacifique, tandis que les réglementations européennes et les exigences en matière de fluides frigorigènes naturels soutiennent les achats régionaux.
Quels sont les principaux obstacles au déploiement des pompes à chaleur commerciales ?
Les coûts initiaux du projet et de la mise à niveau électrique, les pénuries d'installateurs, les exigences de reconception hydraulique et les contraintes de permis peuvent ralentir les calendriers d'installation. Ces facteurs sont particulièrement pertinents lorsque des systèmes de grande taille doivent fonctionner dans des bâtiments occupés ou s'intégrer à des équipements hydrauliques existants.