
Tamanho e Participação do Mercado de Sistemas de Atuação para Aeronaves Comerciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
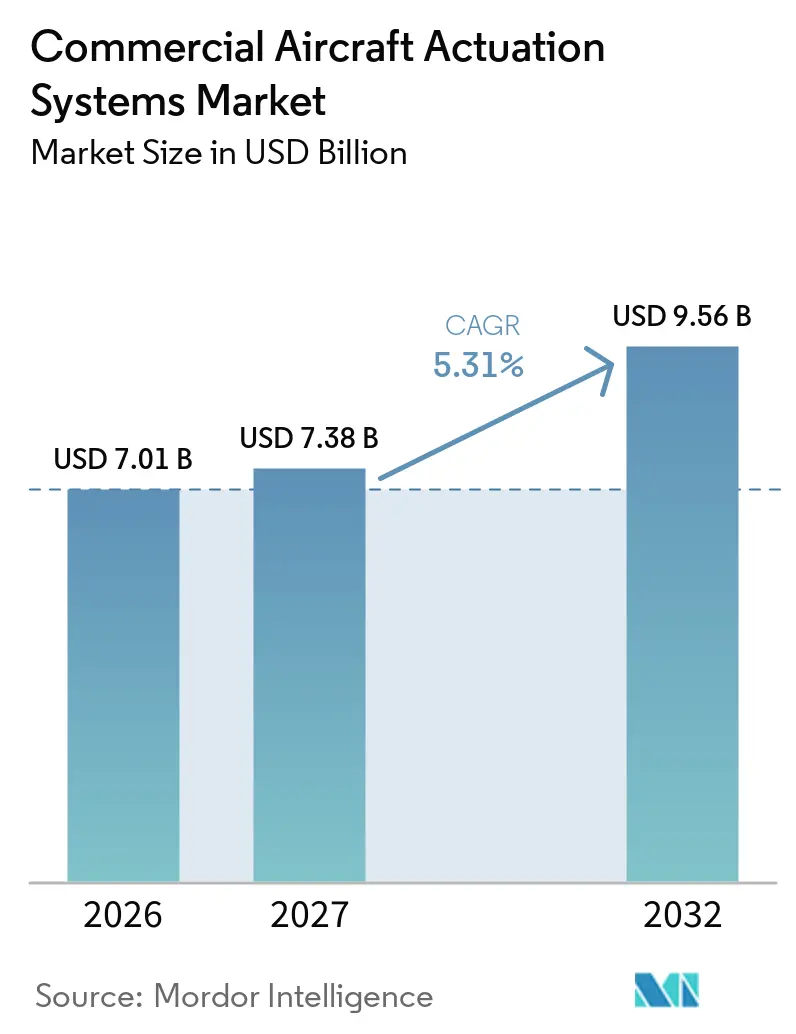
| Tamanho do Mercado (2027) | 7.38 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Atuação para Aeronaves Comerciais por Mordor Intelligence
O tamanho do mercado de sistemas de atuação para aeronaves comerciais foi avaliado em 7,01 bilhões de USD em 2026 e prevê-se que cresça de 7,38 bilhões de USD em 2027 para atingir 9,56 bilhões de USD até 2032, a um CAGR de 5,31% durante o período de previsão (2027-2032). Os fabricantes de aeronaves comerciais estão aumentando a produção de aeronaves de fuselagem estreita, o que sustenta um fluxo mais estável de pedidos de atuadores. O mercado também se beneficia da demanda por substituição, pois os sistemas hidráulicos requerem trabalhos aprovados de manutenção, reparo e revisão ao longo da vida útil de uma aeronave. Os programas de aeronaves mais elétricas estão aumentando o papel dos sistemas eletromecânicos, embora os equipamentos hidráulicos estabelecidos permaneçam essenciais para muitas funções críticas de voo. Os fornecedores estão, portanto, investindo tanto em novos projetos elétricos quanto no suporte ao ciclo de vida das frotas hidráulicas instaladas. O mercado de sistemas de atuação para aeronaves comerciais é moldado por longos ciclos de certificação, restrições de produção e pela necessidade de comprovar desempenho seguro em condições operacionais exigentes.
Principais Conclusões do Relatório
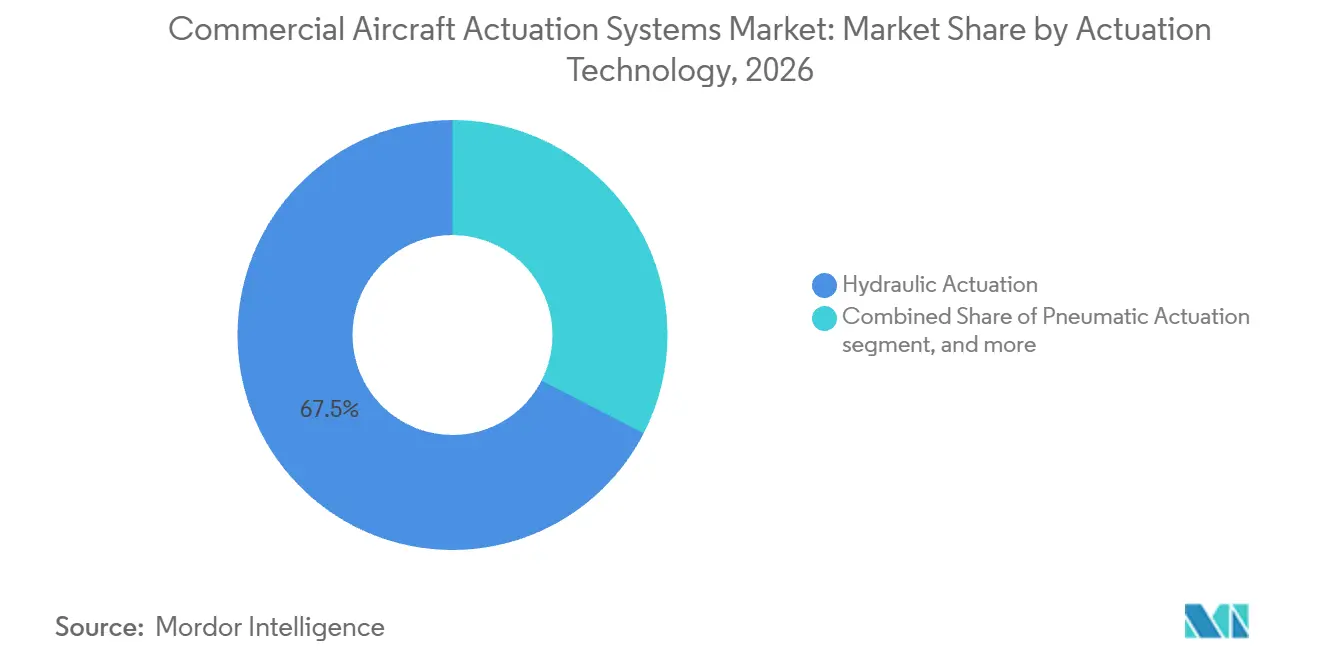
- Por tecnologia de atuação, a atuação hidráulica detinha 67,45% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026, enquanto a atuação eletromecânica tem previsão de crescer a um CAGR de 7,21% até 2032.
- Por tipo, os sistemas lineares detinham 69,76% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026, enquanto os sistemas rotativos têm previsão de crescer a um CAGR de 6,89% até 2032.
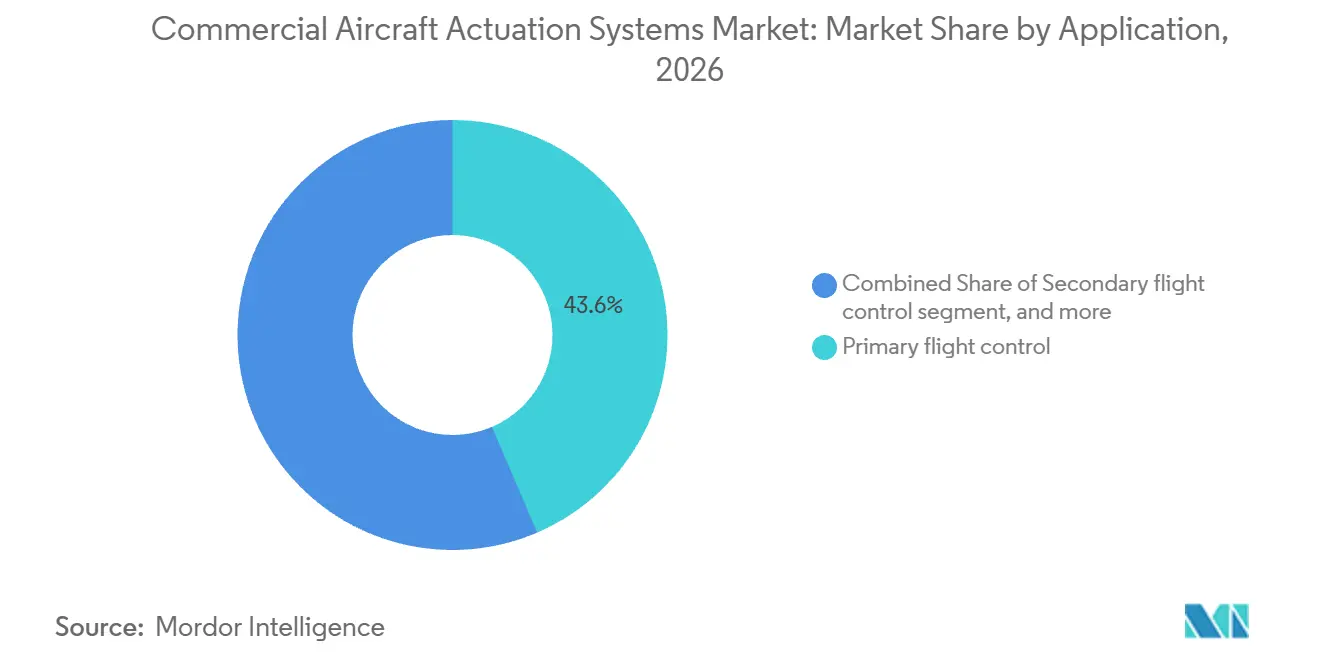
- Por aplicação, o controle de voo primário detinha 43,56% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026, enquanto o reversor de empuxo e a nacela têm previsão de crescer a um CAGR de 7,14% até 2032.
- Por tipo de aeronave, as aeronaves de fuselagem estreita detinham 59,86% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026 e têm previsão de crescer a um CAGR de 6,23% até 2032.
- Por tipo de instalação, o mercado de pós-venda detinha 56,89% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026, enquanto as instalações OEM têm previsão de crescer a um CAGR de 6,76% até 2032.
- Por geografia, a América do Norte detinha 34,78% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,55% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na produção de aeronaves de fuselagem estreita e expansão de frota | +1.40% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de arquitetura de aeronaves mais elétricas | +1.20% | Global, liderado por programas OEM europeus e norte-americanos | Longo prazo (≥ 4 anos) |
| Demanda por atuadores prontos para manutenção preditiva | +0.80% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento do conteúdo de atuadores por aeronave | +0.70% | Global | Longo prazo (≥ 4 anos) |
| Ciclos de substituição e retrofit de aeronaves comerciais | +0.60% | Global, concentrado na Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Fabricação aditiva e consolidação de peças | +0.50% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Atrasos em Aeronaves de Fuselagem Estreita Criam um Patamar de Demanda Estruturalmente Elevado
A demanda do mercado de sistemas de atuação para aeronaves comerciais ganha suporte dos atrasos na produção de aeronaves de fuselagem estreita e da expansão de frota. A Airbus reportou um backlog recorde em seus resultados do primeiro semestre de 2026 e continuou a planejar uma taxa de produção mensal da Família A320 de 70 a 75 aeronaves até o final de 2027. Uma maior produção de aeronaves aumenta os volumes de pedidos de equipamentos de controle de voo, trem de pouso, reversor de empuxo e controle de combustível. A mesma atividade de produção apoia os fabricantes de componentes que fornecem peças para integradores de atuação de Nível 1. A produção de aeronaves de fuselagem larga também fornece uma base de demanda, pois aeronaves como o B787 e o A350 requerem sistemas complexos de alta sustentação e controle de voo primário. O mercado de sistemas de atuação para aeronaves comerciais, portanto, tem visibilidade de demanda em programas de fuselagem estreita e larga, embora as aeronaves de fuselagem estreita permaneçam o maior impulsionador de volume. Essa visibilidade não elimina a pressão para cumprir rigorosos compromissos de qualidade e prazo de entrega. No entanto, oferece aos fornecedores uma base mais clara para planejamento de produção, alocação de mão de obra e aquisição de materiais de longo prazo.
A Arquitetura de Aeronaves Mais Elétricas Reestrutura as Cadeias de Suprimento de Atuadores
O mercado de sistemas de atuação para aeronaves comerciais também está sendo remodelado pela arquitetura de aeronaves mais elétricas. A Safran declarou que o programa Asa do Futuro da Airbus pode exigir mais unidades de atuadores devido ao seu design de asa de alta razão de aspecto e ponta de asa dobrável. A atuação elétrica cria oportunidades para fornecedores de motores, eletrônica de potência, sensores e software de controle. As especificações de aeronavegabilidade continuada da EASA para aeronaves de propulsão elétrica e híbrida mostram que os requisitos de conformidade estão sendo formalizados à medida que a eletrificação avança. Os equipamentos hidráulicos permanecerão necessários onde a demanda de força, a redundância e as evidências de certificação ainda favorecem projetos de sistemas comprovados. A mudança é, consequentemente, uma alteração no mix de sistemas, e não uma substituição uniforme dos equipamentos hidráulicos. Isso cria a necessidade de fornecedores capazes de integrar capacidades mecânicas, hidráulicas, elétricas e digitais.
Manutenção Preditiva e Ciclos de Substituição Sustentam a Demanda ao Longo do Ciclo de Vida
A manutenção preditiva, os ciclos de substituição e a atividade de retrofit fortalecem a posição do mercado de pós-venda no mercado de sistemas de atuação para aeronaves comerciais. A Moog renovou seu acordo de suporte total com a All Nippon Airways para os atuadores de controle de voo primário e de alta sustentação do B787 por 10 anos sob uma estrutura de horas de voo.[1] Tais acordos recompensam os fornecedores que evitam remoções não programadas por meio de monitoramento de condição e reparos oportunos. Os fornecedores podem usar dados de desgaste de parafuso de esferas, padrões de vazamento hidráulico e desempenho de isolamento de motor para planejar intervenções de serviço. A HAECO e a Safran Electronics & Defense estabeleceram uma parceria para manutenção de controles de voo hidráulicos do A320 e A330 em Xiamen em 2026.[2] A capacidade de manutenção regional apoia as frotas à medida que amadurecem, enquanto o maior conteúdo de atuadores por nova aeronave aumenta a base de equipamentos que exigirá serviços futuros. Esses programas também valorizam os tempos de retorno de reparo e o histórico documentado de componentes. As companhias aéreas podem usar essas capacidades para reduzir interrupções causadas por remoções não planejadas de atuadores.
A Fabricação Aditiva Apoia Projetos de Atuação Mais Compactos
A fabricação aditiva e a consolidação de peças apoiam o desenvolvimento de novos produtos no mercado de sistemas de atuação para aeronaves comerciais. A Liebherr apresentou um bloco de válvulas fabricado de forma aditiva para o sistema de atuação da porta de carga inferior do A350 que havia entrado em produção em série. A empresa também apresentou um trocador de calor ar-líquido destinado a melhorar o gerenciamento térmico em sistemas de aeronaves eletrificadas. Essas abordagens podem reduzir a contagem de peças e ajudar os engenheiros a trabalhar dentro de espaços de instalação restritos. A Eaton abriu um centro europeu de fabricação aditiva aeroespacial em 2026 que reúne atividades de design, engenharia, impressão e validação. Seu valor depende de controles de qualidade repetíveis e qualificação de acordo com normas aeroespaciais, particularmente quando os componentes servem a funções críticas de segurança da aeronave. As equipes de design podem usar processos aditivos para combinar componentes que anteriormente exigiam múltiplas etapas de fabricação. A abordagem permanece sujeita a validação antes de poder ser aplicada em peças de controle de voo de alta carga.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ônus de certificação para atuação crítica de segurança | -1.50% | Global, principalmente Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Limites de gerenciamento térmico para atuadores eletromecânicos | -1.00% | Global | Médio prazo (2-4 anos) |
| Concentração de fornecimento para ímãs de alto desempenho e eletrônica de potência | -0.80% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Tempo de inatividade da frota e risco de integração durante programas de retrofit | -0.60% | Global, concentrado na Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Requisitos de Conformidade Regulatória Retardam as Transições de Atuação Crítica de Segurança
Os requisitos de certificação podem retardar a transição para novos equipamentos no mercado de sistemas de atuação para aeronaves comerciais. A FAA emitiu uma diretiva de aeronavegabilidade em fevereiro de 2025 exigindo modificações adicionais nos atuadores de empuxo e estabilizador horizontal em aeronaves A330 e A340 especificadas. A ação mostra que mesmo projetos de atuadores estabelecidos requerem trabalho contínuo de conformidade. Novos sistemas eletromecânicos requerem evidências extensas sobre redundância, comportamento em falha, resistência ambiental e operação segura. A CS-25 da EASA e a Parte 25 da FAA permanecem estruturas centrais para a arquitetura de controle de voo de aeronaves de categoria de transporte. Os fornecedores menores enfrentam um desafio particular porque as campanhas de qualificação requerem recursos de engenharia, capacidade de teste e longo envolvimento com fabricantes de aeronaves e reguladores. O processo de certificação pode prolongar o caminho de um projeto promissor até um programa de aeronave gerador de receita. Ele também confere aos fornecedores estabelecidos uma vantagem onde já possuem projetos aprovados e evidências de testes anteriores.
Riscos Térmicos, de Cadeia de Suprimento e de Retrofit Limitam uma Adoção Mais Rápida
Limites térmicos, concentração de fornecimento e interrupção de retrofit podem restringir o mercado de sistemas de atuação para aeronaves comerciais. Os programas de retrofit podem impor tempo de inatividade da frota e risco de integração, pois os operadores devem equilibrar o trabalho de modificação com a disponibilidade das aeronaves. A dependência de ímãs especializados e eletrônica de potência adiciona exposição de aquisição para projetos que utilizam motores elétricos e sistemas de controle avançados. Os fornecedores devem levar em conta esses riscos ao selecionar materiais e desenvolver fontes alternativas. A necessidade de manter as aeronaves disponíveis pode tornar as companhias aéreas cautelosas em relação aos cronogramas de retrofit, mesmo quando um novo sistema oferece benefícios operacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Atuação:
A Dominância Hidráulica Persiste ao Lado do Impulso EletromecânicoOs sistemas hidráulicos detinham 67,45% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026, enquanto os sistemas eletromecânicos têm previsão de crescer a um CAGR de 7,21% até 2032. Os projetos hidráulicos mantêm sua posição de liderança porque oferecem alta densidade de força para controles primários, trem de pouso e outros usos exigentes. Sua base instalada é extensa em frotas comerciais em serviço. Seu comportamento de falha conhecido também está profundamente refletido nas práticas de certificação de aeronaves. Os sistemas pneumáticos servem a funções mais limitadas, incluindo algumas aplicações de ar sangrado e portas. O mercado de sistemas de atuação para aeronaves comerciais continuará a depender de serviços de manutenção hidráulica à medida que as companhias aéreas mantêm as aeronaves existentes em operação.
Os equipamentos eletromecânicos ganham importância à medida que os fabricantes de aeronaves buscam reduzir a complexidade dos sistemas hidráulicos. Motores elétricos e eletrônica de potência podem suportar arquiteturas distribuídas e novas abordagens de controle. No entanto, o travamento mecânico, a carga térmica e a qualificação da eletrônica de potência permanecem questões de projeto relevantes. A Safran adquiriu as atividades de controle de voo e atuação da Collins Aerospace em 2025, enquanto a Woodward adquiriu o negócio de atuação eletromecânica norte-americano da Safran.[3] Essas transações mostram como os fornecedores estão se posicionando tanto para as frotas hidráulicas instaladas quanto para as plataformas elétricas emergentes. Elas também ressaltam a importância de deter as capacidades necessárias para suportar uma aeronave ao longo de toda a sua vida útil. Um fornecedor com ambas as famílias de tecnologia pode atender às necessidades atuais da frota enquanto se prepara para futuros modelos de aeronaves.

Por Tipo:
As Soluções Lineares Ancoram o Volume enquanto as Aplicações Rotativas Ganham ImpulsoOs atuadores lineares detinham 69,76% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026. Eles são amplamente utilizados onde os sistemas de aeronaves requerem movimento translacional controlado. Superfícies de controle primário, retração do trem de pouso, portas de carga e reversores de empuxo utilizam esse padrão de movimento. A ampla base de aplicações torna as unidades lineares o alicerce de volume do mercado de sistemas de atuação para aeronaves comerciais. Seus requisitos de projeto e suporte variam de acordo com a carga, o ciclo de trabalho e a redundância do sistema. Os fornecedores também devem manter controles de qualidade para componentes utilizados em sistemas de aeronaves críticos para a segurança.
Os atuadores rotativos têm previsão de expandir a um CAGR de 6,89% até 2032. Seu crescimento está ligado a projetos eletromecânicos que utilizam motores elétricos rotativos com mecanismos de parafuso de esferas ou parafuso de rolos. Esses equipamentos podem ser usados em controles secundários, direção do trem de pouso e sistemas integrados compactos. Os testes ambientais RTCA DO-160G permanecem relevantes para a qualificação de equipamentos. Os requisitos de gestão da qualidade AS9100 e EN 9100:2018 também influenciam os processos dos fornecedores à medida que os métodos de fabricação evoluem. As soluções rotativas devem demonstrar desempenho confiável em condições de vibração, temperatura e outras condições ambientais. Isso mantém a disciplina de qualificação central para seu uso mais amplo em aeronaves comerciais.
Por Aplicação:
Os Controles Primários Lideram enquanto a Eletrificação do Reversor de Empuxo AceleraO controle de voo primário detinha 43,56% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026. Os sistemas de aileron, profundor e leme utilizam arranjos de atuação redundantes para atender aos requisitos de segurança de aeronaves de transporte. Essa necessidade de múltiplas unidades ativas ou em espera sustenta sua participação de liderança. Os controles secundários incluem flaps, slats e spoilers, enquanto outras aplicações incluem trem de pouso, direção, frenagem, motores e sistemas de combustível. Cada categoria tem cargas, intervalos de serviço e necessidades de integração distintos. O mercado se beneficia dessa diversidade, pois os fornecedores podem atender a múltiplos subsistemas de aeronaves.
O reversor de empuxo e a nacela têm previsão de crescer a um CAGR de 7,14% até 2032. A Collins Aerospace declarou que seu sistema elecTRAS havia registrado mais de 15 milhões de horas de voo e 2,2 milhões de ciclos de voo em mais de 700 aeronaves A350 até 2025. O sistema pode reduzir o peso da nacela em 15% a 20% no nível integrado. A Collins abriu seu Centro de Excelência de Engenharia de Wolverhampton em 2026 para apoiar o desenvolvimento e a certificação de reversores de empuxo elétricos. Essas implantações apoiam a adoção em futuros programas de aeronaves de fuselagem estreita. Elas também fornecem aos fabricantes de aeronaves experiência operacional com atuação elétrica em uma aplicação de nacela exigente. Os fornecedores podem se basear nessa experiência ao buscar aplicações adicionais que exijam redução de peso e interfaces mais simples.
Por Tipo de Aeronave:
As Aeronaves de Fuselagem Estreita Impulsionam tanto a Escala quanto o Crescimento do MercadoAs aeronaves de fuselagem estreita detinham 59,86% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026 e têm previsão de crescer a um CAGR de 6,23% até 2032. Sua posição reflete a alta importância de produção das aeronaves de corredor único para as redes globais de companhias aéreas. O aumento da produção de aeronaves da Família A320 e do B737 cria demanda recorrente por equipamentos de controle de voo, trem de pouso e nacela. Esses programas também criam uma base instalada substancial para provedores de manutenção. O mercado de sistemas de atuação para aeronaves comerciais está fortemente exposto à renovação da frota de fuselagem estreita. Os fabricantes de aeronaves e seus fornecedores ainda devem gerenciar a qualidade da aceleração de produção e o desempenho da cadeia de suprimento. Um atraso em qualquer nível de atuador pode afetar um cronograma de entrega de aeronaves mais amplo. Isso torna a coordenação estável dos fornecedores tão importante quanto a própria oportunidade de volume.
As aeronaves de fuselagem larga representam volumes unitários menores, mas podem carregar maior conteúdo de atuação por célula. Superfícies de controle maiores e sistemas de múltipla redundância aumentam as necessidades de equipamentos. A Airbus descreveu arquiteturas de controle de voo que combinam fontes de energia hidráulica e elétrica para melhorar a resiliência do sistema. Os jatos regionais têm atividade de novos programas mais limitada, embora sistemas eletromecânicos compactos atraiam interesse para aeronaves híbrido-elétricas menores. A esse respeito, a Parker-Hannifin reportou 7,06 bilhões de USD em vendas líquidas de Sistemas Aeroespaciais durante o exercício fiscal de 2026, refletindo uma ampla demanda em aplicações de transporte comercial, transporte regional e aviação executiva. Isso também mostra por que os grandes integradores buscam exposição em várias categorias de aeronaves em vez de depender de um único programa. Uma cobertura mais ampla pode ajudar a equilibrar diferentes ciclos de produção.
Por Tipo de Instalação:
O Mercado de Pós-venda Retém a Maioria enquanto os Canais OEM AceleramO mercado de pós-venda representou 56,89% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026. A frota instalada requer substituição programada, reparo, revisão e atualizações de desempenho ao longo de sua vida operacional. Os sistemas hidráulicos criam demanda de serviço duradoura por vedações, pistões, servoválvulas e componentes relacionados. A atividade de manutenção deve seguir procedimentos aprovados e requisitos das autoridades de aviação. O acordo de Xiamen de 2026 da HAECO com a Safran Electronics & Defense cobre a manutenção de componentes de controle de voo hidráulico primário e secundário nas frotas A320 e A330. Esse investimento mostra a importância da capacidade de reparo regional à medida que as frotas da Ásia-Pacífico crescem.
As instalações OEM têm previsão de crescer a um CAGR de 6,76% até 2032. O crescimento acompanha a aceleração de entregas planejada na Airbus e na Boeing. As novas aeronaves também apresentam um nível crescente de equipamentos eletromecânicos. A Moog identificou os controles de voo primário e de alta sustentação do B787 e do A350 como principais compromissos comerciais em seu relatório anual de 2025. O fornecedor também reportou pedidos, vendas e backlog recordes no exercício fiscal de 2025. À medida que novas aeronaves entram em serviço, elas se somam à futura base de reparo. Esse vínculo entre novas instalações e manutenção futura ajuda a estabilizar o mercado de sistemas de atuação para aeronaves comerciais. Os fornecedores OEM podem, portanto, construir futuras oportunidades de serviço ao entregar componentes para novos modelos de aeronaves. O mix de nova produção e suporte à frota pode reduzir a dependência de um único canal de demanda.
Análise Geográfica
A América do Norte detinha 34,78% da participação do mercado de sistemas de atuação para aeronaves comerciais em 2026. A região abriga grandes fornecedores, incluindo Honeywell, Parker-Hannifin, Moog, Woodward, RTX e várias operações comerciais da Boeing. A Parker-Hannifin reportou 7,06 bilhões de USD em vendas líquidas de Sistemas Aeroespaciais no exercício fiscal de 2026, após 6,19 bilhões de USD no exercício fiscal de 2025. A taxa de pedidos aeroespaciais do quarto trimestre do exercício fiscal de 2025 cresceu 12%, sustentada pela atividade OEM comercial e de pós-venda. A FAA define os requisitos de certificação e aeronavegabilidade continuada para equipamentos de aeronaves na região. Os fornecedores norte-americanos também estão trabalhando para garantir materiais para motores elétricos e eletrônica avançada para futuros sistemas eletromecânicos. Isso adiciona uma dimensão de cadeia de suprimento à transição tecnológica da região. As capacidades estabelecidas de engenharia e teste permanecem importantes à medida que os projetos de atuação elétrica avançam na certificação.
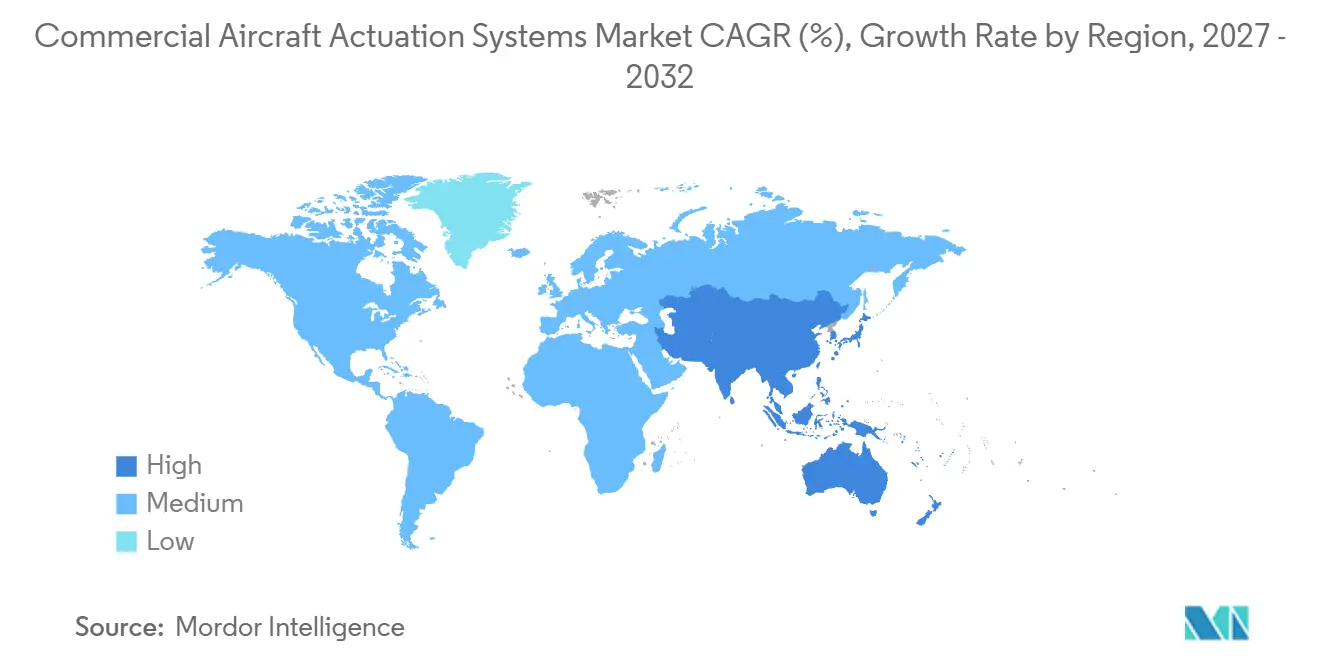
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,55% até 2032, a maior taxa no mercado de sistemas de atuação para aeronaves comerciais. A Airbus prevê que a região precisará de 19.560 novas aeronaves de passageiros nos próximos 20 anos, representando 46% da demanda global. China, Índia e Sudeste Asiático são centrais para a expansão da frota da região. A HAECO e a Safran Electronics & Defense estabeleceram seu acordo de manutenção de Xiamen antes desse crescimento esperado da frota. Esses investimentos em serviços posicionam os fornecedores mais próximos dos operadores que precisam de capacidade de reparo e revisão de componentes. A escala da região pode justificar estoque localizado, capacidade de reparo e suporte técnico. Isso pode encurtar os tempos de retorno para os operadores à medida que a utilização da frota aumenta.
A Europa permanece um ponto focal para o desenvolvimento de atuação, enquanto o Oriente Médio, a América do Sul e a África têm oportunidades distintas de frota e serviço. Cada região, portanto, contribui por meio de uma combinação diferente de atividade de engenharia, renovação de frota e demanda de manutenção. Esse perfil regional variado amplia a base de clientes para os principais integradores.
Cenário Competitivo
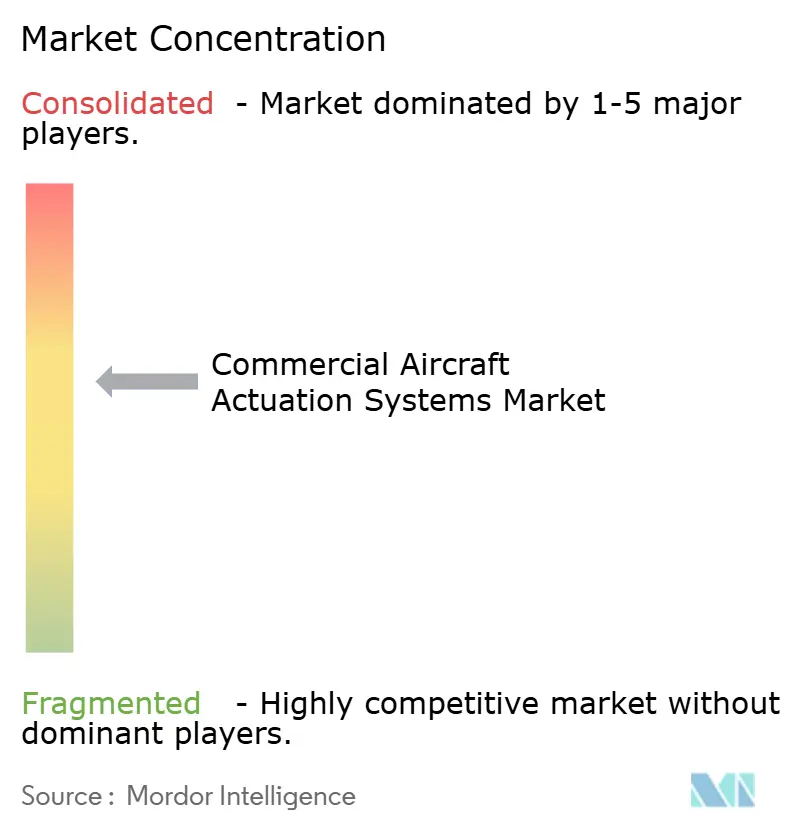
O mercado de sistemas de atuação para aeronaves comerciais é moderadamente concentrado entre grandes fornecedores de Nível 1. Safran SA, RTX Corporation, Honeywell Aerospace, Inc., Moog Inc. e Parker-Hannifin Corporation fornecem equipamentos de controle de voo primário e secundário em grandes plataformas de aeronaves. Suas posições refletem aprovações de projeto estabelecidas, capacidade de fabricação e redes de pós-venda. A Safran SA concluiu sua aquisição das atividades de controle de voo e atuação da Collins Aerospace em julho de 2025. A transação reuniu capacidades hidráulicas, mecânicas e eletromecânicas em 180 plataformas de aeronaves. A concorrência se concentra em confiabilidade de equipamentos, acesso a programas, capacidade de certificação e cobertura de serviço ao longo do ciclo de vida. Espera-se que as empresas líderes mantenham tanto o desempenho de fabricação quanto a profundidade de engenharia ao longo de longos ciclos de programas de aeronaves. Isso torna uma base instalada comprovada especialmente valiosa quando companhias aéreas e fabricantes de aeronaves selecionam fornecedores.
Os fornecedores estão ampliando suas posições por meio de acordos de suporte de longo prazo e investimentos em eletrificação. A renovação de suporte de 10 anos da Moog com a All Nippon Airways é um exemplo de contrato de manutenção por horas de voo que pode gerar receita recorrente. A instalação de Wolverhampton da RTX combina trabalho de design, teste e certificação para sistemas de reversor de empuxo elétrico. A Liebherr foi selecionada pela Wisk Aero para o sistema de atuação eletromecânica da Geração 6. Esses movimentos mostram que as empresas estão construindo experiência em sistemas elétricos tanto em aeronaves convencionais quanto em programas de aviação adjacentes. O monitoramento digital e as soluções térmicas compactas estão se tornando áreas importantes de diferenciação. Essas capacidades podem apoiar a manutenção baseada em condição e ajudar a gerenciar os limites de projeto dos sistemas elétricos. Elas também conectam o fornecimento de componentes a relacionamentos de serviço de longo prazo.
O ambiente competitivo ainda favorece empresas com profundos recursos de certificação e relacionamentos estabelecidos com clientes. Os novos entrantes enfrentam requisitos de qualificação exigentes para aplicações críticas de segurança. Eles também devem demonstrar desempenho de produção confiável durante as acelerações de produção de aeronaves. A fabricação aditiva pode fornecer um caminho para componentes mais compactos, mas cada aplicação requer validação e controles de qualidade. Os fornecedores com expertise na base instalada hidráulica retêm uma vantagem nas atividades de reparo e revisão. Ao mesmo tempo, as empresas que podem fornecer atuação elétrica, sensores, monitoramento de saúde e contratos de suporte têm oportunidades em futuros programas de aeronaves. O mercado de sistemas de atuação para aeronaves comerciais, portanto, apoia a concorrência entre fornecedores integrados, em vez de uma substituição rápida dos líderes estabelecidos. As empresas devem equilibrar o investimento em novas tecnologias com o suporte confiável às aeronaves existentes. Esse equilíbrio favorece os fornecedores que podem combinar engenharia de produtos, certificação e operações de pós-venda.
Líderes do Setor de Sistemas de Atuação para Aeronaves Comerciais
-
Honeywell Aerospace Inc.
-
RTX Corporation
-
Parker-Hannifin Corporation
-
Moog Inc.
-
Safran SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Atuação para Aeronaves Comerciais Empresas cobertas neste relatório
- Honeywell Aerospace Inc.
- RTX Corporation
- Parker-Hannifin Corporation
- Moog Inc.
- Safran SA
- Eaton Corporation plc
- Woodward, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Nabtesco Corporation
- Crane Company
- BAE Systems plc
- Triumph Group, Inc.
- Héroux-Devtek Inc.
- ITT Inc.
- AMETEK, Inc.
- Astronics Corporation
- Electromech Technologies LLC
- Whippany Actuation Systems LLC (TransDigm Group)
- Arkwin Industries, Inc.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Atuação para Aeronaves Comerciais
- Outubro de 2026: A Woodward, Inc. anunciou que fornecerá um sistema de atuação para apoiar a atividade de pesquisa de Asa Dobrável da Airbus. O demonstrador em solo tem como objetivo explorar como asas mais longas podem reduzir o arrasto e melhorar a eficiência aerodinâmica para futuras aeronaves.
- Fevereiro de 2026: A Salient Motion anunciou uma parceria com a Aviointeriors para fornecer Sistemas de Controle de Atuação de Assento para os programas de assentos de classe executiva Allegra e Allegra HD. O contrato cobre sistemas de atuadores para algumas centenas de assentos a serem instalados por duas companhias aéreas em aeronaves Airbus e Boeing de fuselagem estreita.
- Julho de 2025: A Woodward, Inc. anunciou a conclusão de sua aquisição do negócio de atuação eletromecânica da Safran Electronics & Defense, com operações nos EUA, México e Canadá.
Escopo do Relatório Global do Mercado de Sistemas de Atuação para Aeronaves Comerciais
O mercado de sistemas de atuação para aeronaves comerciais compreende sistemas mecânicos, hidráulicos, pneumáticos e eletromecânicos projetados para controlar e operar componentes móveis em aeronaves comerciais. O escopo inclui atuadores lineares e rotativos fornecidos para a produção de novas aeronaves comerciais, modernização de frota, substituição de componentes e programas de pós-venda. O mercado se concentra exclusivamente em aplicações de aeronaves comerciais, excluindo aeronaves militares, helicópteros, jatos executivos e drones.
O mercado de sistemas de atuação para aeronaves comerciais é segmentado por tecnologia de atuação, tipo, aplicação, tipo de aeronave, tipo de instalação e geografia. Por tecnologia de atuação, o mercado é segmentado em atuação hidráulica, atuação pneumática, atuação eletromecânica e outros. Por tipo, o mercado é segmentado em atuadores lineares e rotativos. Por aplicação, o mercado é segmentado em controle de voo primário, controle de voo secundário, trem de pouso, direção e frenagem, reversor de empuxo e nacela, controle de motor e combustível e outras aplicações. Por tipo de aeronave, o mercado é segmentado em aeronaves de fuselagem estreita, aeronaves de fuselagem larga e jatos regionais. Por tipo de instalação, o mercado é segmentado em fabricante de equipamento original (OEM) e pós-venda. O relatório também cobre tamanhos de mercado e previsões para o mercado de sistemas de atuação para aeronaves comerciais nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Atuação Hidráulica |
| Atuação Pneumática |
| Atuação Eletromecânica |
| Outros |
| Linear |
| Rotativo |
| Controle de Voo Primário |
| Controle de Voo Secundário |
| Trem de Pouso, Direção e Frenagem |
| Reversor de Empuxo e Nacela |
| Controle de Motor e Combustível |
| Outras Aplicações |
| Aeronaves de Fuselagem Estreita |
| Aeronaves de Fuselagem Larga |
| Jatos Regionais |
| Fabricante de Equipamento Original (OEM) |
| Pós-venda |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tecnologia de Atuação | Atuação Hidráulica | ||
| Atuação Pneumática | |||
| Atuação Eletromecânica | |||
| Outros | |||
| Por Tipo | Linear | ||
| Rotativo | |||
| Por Aplicação | Controle de Voo Primário | ||
| Controle de Voo Secundário | |||
| Trem de Pouso, Direção e Frenagem | |||
| Reversor de Empuxo e Nacela | |||
| Controle de Motor e Combustível | |||
| Outras Aplicações | |||
| Por Tipo de Aeronave | Aeronaves de Fuselagem Estreita | ||
| Aeronaves de Fuselagem Larga | |||
| Jatos Regionais | |||
| Por Tipo de Instalação | Fabricante de Equipamento Original (OEM) | ||
| Pós-venda | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por sistemas de atuação para aeronaves comerciais?
O mercado de sistemas de atuação para aeronaves comerciais é avaliado em 7,01 bilhões de USD em 2026 e tem previsão de atingir 9,56 bilhões de USD até 2032, impulsionado pela maior produção de aeronaves de fuselagem estreita, substituição de frota e necessidade de suporte de manutenção.
Qual tecnologia de atuação lidera as aplicações em aeronaves comerciais?
Os sistemas hidráulicos lideram com 67,45% de participação em 2026 porque oferecem desempenho comprovado de alta força e suportam uma grande frota instalada.
Por que os atuadores eletromecânicos estão crescendo mais rapidamente?
A atuação eletromecânica tem previsão de crescer a um CAGR de 7,21% até 2032 porque os fabricantes de aeronaves estão buscando arquiteturas mais elétricas e sistemas distribuídos.
Qual categoria de aeronave cria a maior demanda por atuadores?
As aeronaves de fuselagem estreita representam 59,86% de participação em 2026 e têm previsão de crescer a um CAGR de 6,23% até 2032.
Qual é a maior aplicação para atuadores de aeronaves comerciais?
O controle de voo primário lidera com 43,56% de participação em 2026 porque os sistemas de aileron, profundor e leme requerem arranjos de atuação redundantes.
Qual região está crescendo mais rapidamente no mercado de sistemas de atuação para aeronaves comerciais?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,55% até 2032, sustentada pela expansão de frota na China, Índia e Sudeste Asiático.