
Marktgröße und Marktanteil für kommerzielle Flugzeugaktuatorsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 7.38 Milliarden US-Dollar |
| Marktgröße (2032) | 9.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kommerzielle Flugzeugaktuatorsysteme von Mordor Intelligence
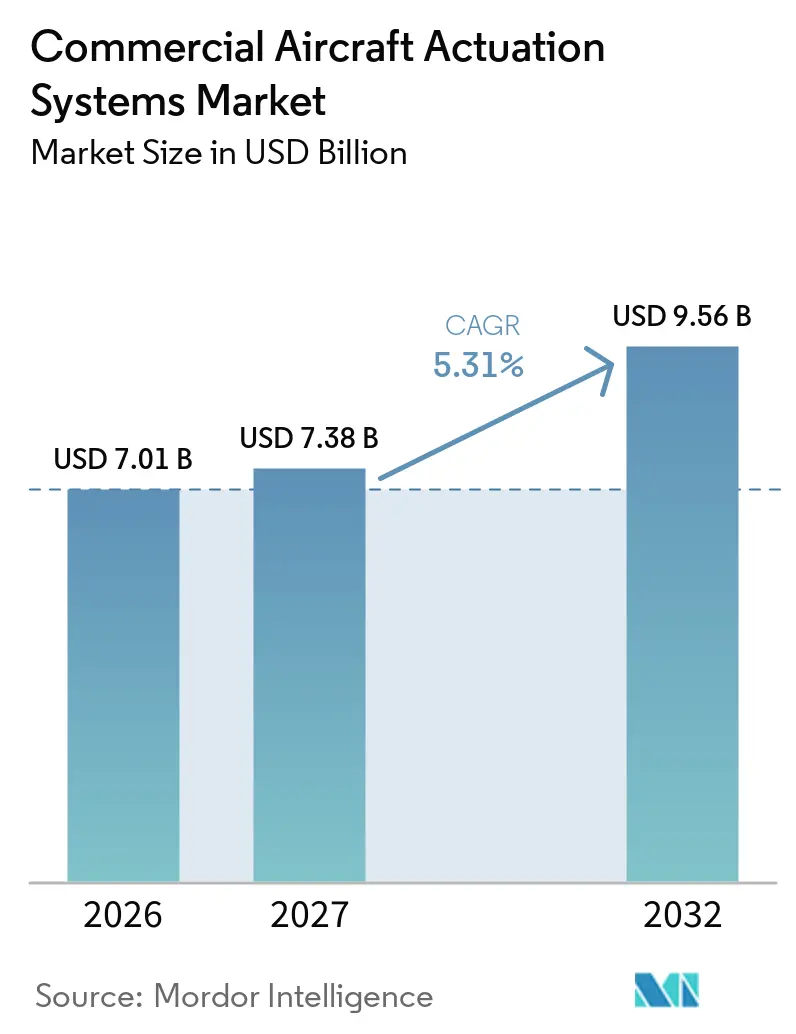
Die Marktgröße für kommerzielle Flugzeugaktuatorsysteme wurde im Jahr 2026 auf 7,01 Milliarden USD geschätzt und wird voraussichtlich von 7,38 Milliarden USD im Jahr 2027 auf 9,56 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,31 % während des Prognosezeitraums (2027–2032). Hersteller kommerzieller Flugzeuge steigern die Produktion von Schmalrumpfflugzeugen, was einen gleichmäßigeren Auftragsfluss für Aktuatoren unterstützt. Der Markt profitiert auch von der Ersatznachfrage, da hydraulische Systeme während der gesamten Betriebslebensdauer eines Flugzeugs zugelassene Wartungs-, Reparatur- und Überholungsarbeiten erfordern. Mehr-Elektro-Flugzeugprogramme erhöhen die Bedeutung elektromechanischer Systeme, obwohl etablierte hydraulische Ausrüstung für viele flugsicherheitskritische Funktionen weiterhin unverzichtbar bleibt. Lieferanten investieren daher sowohl in neue elektrische Designs als auch in die Lebenszyklusunterstützung für installierte hydraulische Flotten. Der Markt für kommerzielle Flugzeugaktuatorsysteme wird durch lange Zertifizierungszyklen, Produktionsbeschränkungen und die Notwendigkeit geprägt, sichere Leistung unter anspruchsvollen Betriebsbedingungen nachzuweisen.
Wichtigste Erkenntnisse des Berichts
- Nach Aktuatortechnologie hielt die hydraulische Aktuierung im Jahr 2026 einen Marktanteil von 67,45 % am Markt für kommerzielle Flugzeugaktuatorsysteme, während die elektromechanische Aktuierung bis 2032 voraussichtlich mit einem CAGR von 7,21 % wachsen wird.
- Nach Typ hielten lineare Systeme im Jahr 2026 einen Marktanteil von 69,76 % am Markt für kommerzielle Flugzeugaktuatorsysteme, während rotative Systeme bis 2032 voraussichtlich mit einem CAGR von 6,89 % wachsen werden.
- Nach Anwendung hielt die primäre Flugsteuerung im Jahr 2026 einen Marktanteil von 43,56 % am Markt für kommerzielle Flugzeugaktuatorsysteme, während Schubumkehrer und Triebwerksgondeln bis 2032 voraussichtlich mit einem CAGR von 7,14 % wachsen werden.
- Nach Flugzeugtyp hielten Schmalrumpfflugzeuge im Jahr 2026 einen Marktanteil von 59,86 % am Markt für kommerzielle Flugzeugaktuatorsysteme und werden bis 2032 voraussichtlich mit einem CAGR von 6,23 % wachsen.
- Nach Installationstyp hielt der Aftermarket im Jahr 2026 einen Marktanteil von 56,89 % am Markt für kommerzielle Flugzeugaktuatorsysteme, während OEM-Installationen bis 2032 voraussichtlich mit einem CAGR von 6,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,78 % am Markt für kommerzielle Flugzeugaktuatorsysteme, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 7,55 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Produktionsrückstände bei Schmalrumpfflugzeugen und Flottenexpansion | +1.40% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung von Mehr-Elektro-Flugzeugarchitekturen | +1.20% | Global, angeführt von europäischen und nordamerikanischen OEM-Programmen | Langfristig (≥ 4 Jahre) |
| Nachfrage nach wartungsbereit ausgelegten Aktuatoren | +0.80% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Aktuatorinhalt pro Flugzeug | +0.70% | Global | Langfristig (≥ 4 Jahre) |
| Ersatz- und Nachrüstungszyklen für kommerzielle Flugzeuge | +0.60% | Global, konzentriert in dem asiatisch-pazifischen Raum und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Additive Fertigung und Teilekonsolidierung | +0.50% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktionsrückstände bei Schmalrumpfflugzeugen schaffen ein strukturell erhöhtes Nachfrageniveau
Die Nachfrage im Markt für kommerzielle Flugzeugaktuatorsysteme wird durch Produktionsrückstände bei Schmalrumpfflugzeugen und die Flottenexpansion gestützt. Airbus meldete in seinen Halbjahresergebnissen 2026 einen Rekordauftragsbestand und plante weiterhin eine monatliche Produktionsrate der A320-Familie von 70–75 Flugzeugen bis Ende 2027. Eine höhere Flugzeugproduktion erhöht die Abrufmengen für Flugsteuerungs-, Fahrwerks-, Schubumkehrer- und Kraftstoffsteuerungsausrüstung. Dieselbe Produktionstätigkeit unterstützt Komponentenhersteller, die Teile an Tier-1-Aktuatorintegratoren liefern. Die Weitkörperproduktion bietet ebenfalls eine Nachfragebasis, da Flugzeuge wie die B787 und die A350 komplexe Hochauftrieb- und Primärflugsteuerungssysteme erfordern. Der Markt für kommerzielle Flugzeugaktuatorsysteme verfügt daher über Nachfragesichtbarkeit über Schmalrumpf- und Weitkörperprogramme hinweg, auch wenn Schmalrumpfflugzeuge der größere Volumentreiber bleiben. Diese Sichtbarkeit beseitigt nicht den Druck, strenge Lieferqualitäts- und Terminverpflichtungen zu erfüllen. Sie gibt Lieferanten jedoch eine klarere Grundlage für die Produktionsplanung, Personalallokation und die Beschaffung von Materialien mit langen Vorlaufzeiten.
Mehr-Elektro-Flugzeugarchitektur strukturiert Aktuatorlieferketten um
Der Markt für kommerzielle Flugzeugaktuatorsysteme wird auch durch die Mehr-Elektro-Flugzeugarchitektur neu gestaltet. Safran erklärte, dass das Airbus-Programm „Wing of Tomorrow” aufgrund seines Flügels mit hohem Streckungsverhältnis und des klappbaren Flügelspitzendesigns möglicherweise mehr Aktuatoreinheiten erfordern könnte. Elektrische Aktuierung schafft Chancen für Lieferanten von Elektromotoren, Leistungselektronik, Sensoren und Steuerungssoftware. Die Weiterbetriebsspezifikationen der EASA für elektrische und hybride Antriebsflugzeuge zeigen, dass Konformitätsanforderungen formalisiert werden, während die Elektrifizierung voranschreitet. Hydraulische Ausrüstung bleibt dort notwendig, wo Kraftbedarf, Redundanz und Zertifizierungsnachweise weiterhin bewährte Systemdesigns bevorzugen. Der Wandel ist folglich eine Veränderung im Systemmix und kein einheitlicher Ersatz hydraulischer Ausrüstung. Dies schafft einen Bedarf an Lieferanten, die mechanische, hydraulische, elektrische und digitale Fähigkeiten integrieren können.
Vorausschauende Wartung und Ersatzzyklen stützen die Lebenszyklusnachfrage
Vorausschauende Wartung, Ersatzzyklen und Nachrüstungsaktivitäten stärken die Aftermarket-Position des Marktes für kommerzielle Flugzeugaktuatorsysteme. Moog erneuerte seinen Gesamtsupportvertrag mit All Nippon Airways für die primären und hochauftriebserzeugenden Flugsteuerungsaktuatoren der B787 für 10 Jahre im Rahmen einer Flugstundenstruktur.[1] Solche Vereinbarungen belohnen Lieferanten, die ungeplante Ausfälle durch Zustandsüberwachung und rechtzeitige Reparatur verhindern. Lieferanten können Daten aus dem Kugelgewindespindelverschleiß, hydraulischen Leckagemuster und der Motorwicklungsleistung nutzen, um Serviceeingriffe zu planen. HAECO und Safran Electronics & Defense gründeten 2026 eine Partnerschaft für die Wartung hydraulischer Flugsteuerungen der A320 und A330 in Xiamen.[2] Regionale Wartungskapazitäten unterstützen Flotten, während diese reifen, während ein höherer Aktuatorinhalt pro neuem Flugzeug zur Gerätebasis beiträgt, die künftig gewartet werden muss. Diese Programme legen auch Wert auf Reparaturdurchlaufzeiten und dokumentierte Komponentenhistorie. Fluggesellschaften können diese Fähigkeiten nutzen, um Störungen durch ungeplante Aktuatorausfälle zu reduzieren.
Additive Fertigung unterstützt kompaktere Aktuatordesigns
Additive Fertigung und Teilekonsolidierung unterstützen die Neuentwicklung von Produkten im Markt für kommerzielle Flugzeugaktuatorsysteme. Liebherr präsentierte einen additiv gefertigten Ventilblock für das Aktuatorsystem der unteren Frachttür der A350, der in die Serienproduktion eingetreten war. Das Unternehmen zeigte auch einen Luft-Flüssigkeits-Wärmetauscher, der das Wärmemanagement in elektrifizierten Flugzeugsystemen verbessern soll. Diese Ansätze können die Teileanzahl reduzieren und Ingenieuren helfen, innerhalb beengter Einbauräume zu arbeiten. Eaton eröffnete 2026 ein europäisches Luft- und Raumfahrt-Zentrum für additive Fertigung, das Design-, Ingenieur-, Druck- und Validierungsaktivitäten zusammenführt. Ihr Wert hängt von wiederholbaren Qualitätskontrollen und der Qualifizierung gemäß Luft- und Raumfahrtstandards ab, insbesondere wenn Komponenten sicherheitskritische Flugzeugfunktionen erfüllen. Designteams können additive Verfahren nutzen, um Komponenten zu kombinieren, die zuvor mehrere Fertigungsschritte erforderten. Der Ansatz bleibt der Validierung unterworfen, bevor er auf hochbelastete Flugsteuerungsteile angewendet werden kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zertifizierungsaufwand für sicherheitskritische Aktuierung | -1.50% | Global, hauptsächlich Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wärmemanagementgrenzen für elektromechanische Aktuatoren | -1.00% | Global | Mittelfristig (2–4 Jahre) |
| Lieferkonzentration für Hochleistungsmagnete und Leistungselektronik | -0.80% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Flottenausfallzeiten und Integrationsrisiken bei Nachrüstungsprogrammen | -0.60% | Global, konzentriert in dem asiatisch-pazifischen Raum und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Konformitätsanforderungen verlangsamen Übergänge bei sicherheitskritischer Aktuierung
Zertifizierungsanforderungen können den Übergang zu neuer Ausrüstung im Markt für kommerzielle Flugzeugaktuatorsysteme verlangsamen. Die FAA erließ im Februar 2025 eine Lufttüchtigkeitsanweisung, die weitere Modifikationen an Schub- und Höhenleitwerk-Aktuatoren bestimmter A330- und A340-Flugzeuge vorschreibt. Die Maßnahme zeigt, dass selbst etablierte Aktuatordesigns fortlaufende Konformitätsarbeiten erfordern. Neuartige elektromechanische Systeme erfordern umfangreiche Nachweise zu Redundanz, Fehlerverhalten, Umweltbeständigkeit und sicherem Betrieb. EASA CS-25 und FAA Part 25 bleiben zentrale Rahmenwerke für die Flugsteuerungsarchitektur von Transportflugzeugen. Kleinere Lieferanten stehen vor einer besonderen Herausforderung, da Qualifizierungskampagnen Ingenieurressourcen, Testkapazitäten und eine langfristige Zusammenarbeit mit Flugzeugherstellern und Regulierungsbehörden erfordern. Der Zertifizierungsprozess kann den Weg von einem vielversprechenden Design zu einem umsatzgenerierenden Flugzeugprogramm verlängern. Er verschafft etablierten Lieferanten auch einen Vorteil, wo sie bereits zugelassene Designs und frühere Testnachweise besitzen.
Thermische, lieferkettenbezogene und nachrüstungsbedingte Risiken begrenzen eine schnellere Einführung
Thermische Grenzen, Lieferkonzentration und Nachrüstungsstörungen können den Markt für kommerzielle Flugzeugaktuatorsysteme hemmen. Nachrüstungsprogramme können Flottenausfallzeiten und Integrationsrisiken verursachen, da Betreiber Modifikationsarbeiten mit der Flugzeugverfügbarkeit in Einklang bringen müssen. Die Abhängigkeit von spezialisierten Magneten und Leistungselektronik erhöht das Beschaffungsrisiko für Designs, die Elektromotoren und fortschrittliche Steuerungssysteme verwenden. Lieferanten müssen diese Risiken bei der Materialauswahl und der Entwicklung alternativer Quellen berücksichtigen. Die Notwendigkeit, Flugzeuge verfügbar zu halten, kann Fluggesellschaften bei Nachrüstungsplänen vorsichtig machen, selbst wenn ein neues System Betriebsvorteile bietet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aktuatortechnologie:
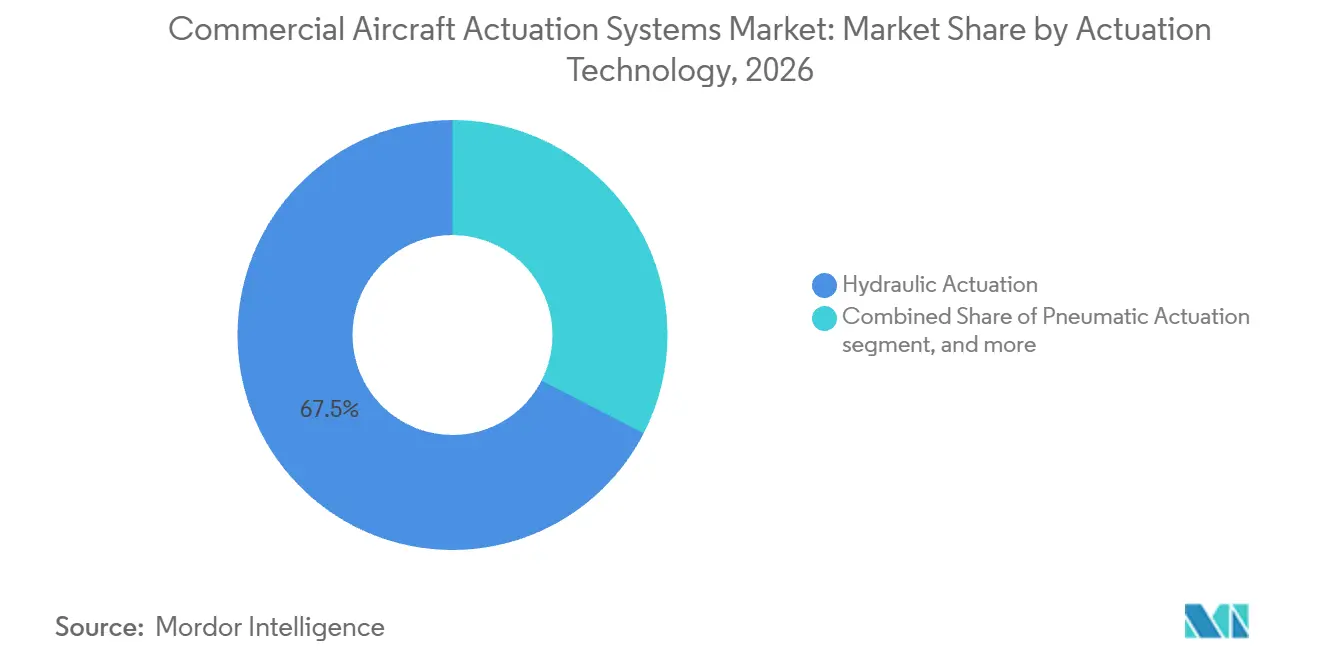
Hydraulische Dominanz bleibt bestehen, während elektromechanischer Schwung zunimmtHydraulische Systeme hielten im Jahr 2026 einen Marktanteil von 67,45 % am Markt für kommerzielle Flugzeugaktuatorsysteme, während elektromechanische Systeme bis 2032 voraussichtlich mit einem CAGR von 7,21 % wachsen werden. Hydraulische Designs behalten ihre führende Position, da sie eine hohe Kraftdichte für Primärsteuerungen, Fahrwerke und andere anspruchsvolle Anwendungen liefern. Ihre installierte Basis ist in den im Betrieb befindlichen kommerziellen Flotten umfangreich. Ihr bekanntes Fehlerverhalten ist auch tief in den Flugzeugzertifizierungspraktiken verankert. Pneumatische Systeme dienen begrenzeteren Funktionen, einschließlich einiger Zapfluft- und Türanwendungen. Der Markt für kommerzielle Flugzeugaktuatorsysteme wird weiterhin auf hydraulische Wartungsdienstleistungen angewiesen sein, da Fluggesellschaften bestehende Flugzeuge im Betrieb halten.
Elektromechanische Ausrüstung gewinnt an Bedeutung, da Flugzeughersteller die Komplexität hydraulischer Systeme reduzieren möchten. Elektromotoren und Leistungselektronik können verteilte Architekturen und neue Steuerungsansätze unterstützen. Mechanisches Klemmen, thermische Belastung und die Qualifizierung von Leistungselektronik bleiben jedoch wesentliche Designprobleme. Safran erwarb 2025 die Flugsteuerungs- und Aktuierungsaktivitäten von Collins Aerospace, während Woodward das nordamerikanische elektromechanische Aktuierungsgeschäft von Safran erwarb.[3] Diese Transaktionen zeigen, wie sich Lieferanten sowohl für installierte hydraulische Flotten als auch für aufkommende elektrische Plattformen positionieren. Sie unterstreichen auch die Bedeutung, die Fähigkeiten zu besitzen, die erforderlich sind, um ein Flugzeug über seine gesamte Betriebslebensdauer zu unterstützen. Ein Lieferant mit beiden Technologiefamilien kann aktuelle Flottenanforderungen erfüllen und sich gleichzeitig auf zukünftige Flugzeugzellen vorbereiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ:
Lineare Lösungen verankern das Volumen, während rotative Anwendungen an Schwung gewinnenLineare Aktuatoren hielten im Jahr 2026 einen Marktanteil von 69,76 % am Markt für kommerzielle Flugzeugaktuatorsysteme. Sie werden häufig dort eingesetzt, wo Flugzeugsysteme eine kontrollierte Translationsbewegung erfordern. Primäre Steuerflächen, Fahrwerkseinziehung, Frachttüren und Schubumkehrer verwenden alle dieses Bewegungsmuster. Die breite Anwendungsbasis macht lineare Einheiten zur Volumenbasis des Marktes für kommerzielle Flugzeugaktuatorsysteme. Ihre Design- und Supportanforderungen variieren je nach Last, Betriebszyklus und Systemredundanz. Lieferanten müssen auch Qualitätskontrollen für Komponenten aufrechterhalten, die in sicherheitskritischen Flugzeugsystemen eingesetzt werden.
Rotative Aktuatoren werden bis 2032 voraussichtlich mit einem CAGR von 6,89 % wachsen. Ihr Wachstum ist mit elektromechanischen Designs verbunden, die rotative Elektromotoren mit Kugelgewindespindel- oder Rollengewindemechanismen verwenden. Solche Ausrüstung kann in Sekundärsteuerungen, Fahrwerkslenkung und kompakten integrierten Systemen eingesetzt werden. Die Umweltprüfung nach RTCA DO-160G bleibt für die Ausrüstungsqualifizierung relevant. Die Qualitätsmanagementsanforderungen nach AS9100 und EN 9100:2018 beeinflussen auch die Lieferantenprozesse, da sich die Fertigungsmethoden weiterentwickeln. Rotative Lösungen müssen eine zuverlässige Leistung unter Vibrations-, Temperatur- und anderen Umweltbedingungen nachweisen. Dies hält die Qualifizierungsdisziplin für ihre breitere Verwendung in kommerziellen Flugzeugen zentral.
Nach Anwendung:
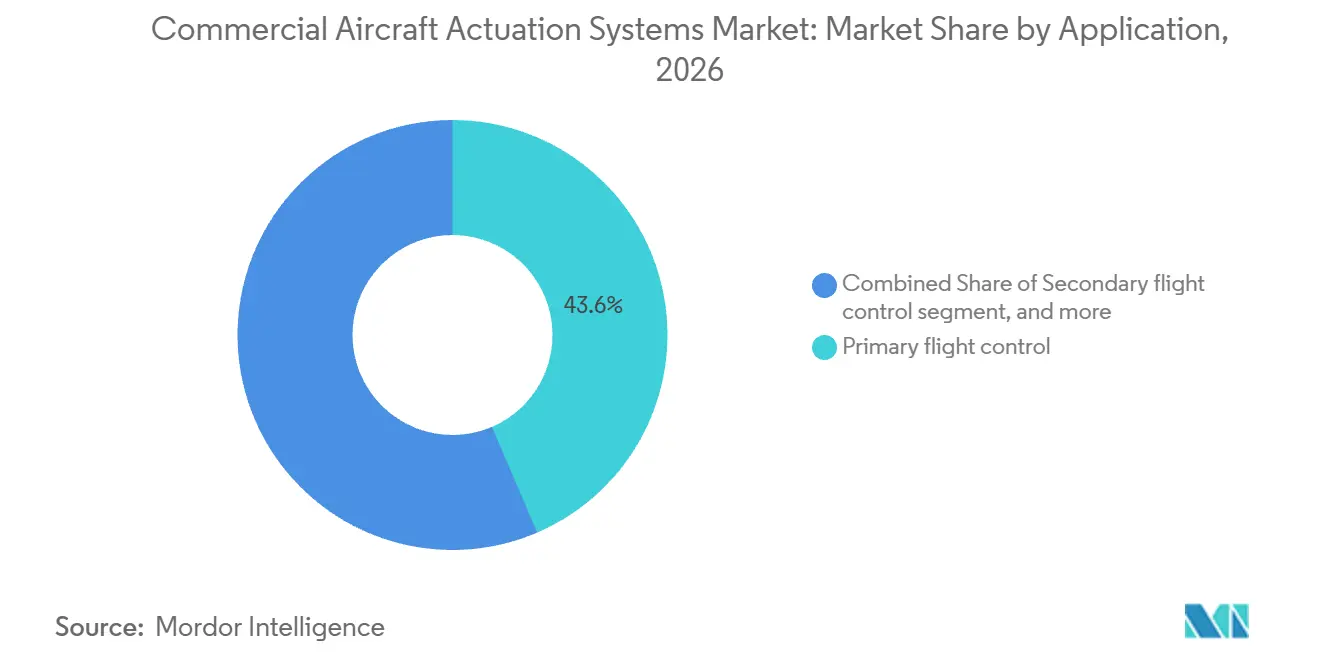
Primärsteuerungen führen, während die Elektrifizierung von Schubumkehrern beschleunigtDie primäre Flugsteuerung hielt im Jahr 2026 einen Marktanteil von 43,56 % am Markt für kommerzielle Flugzeugaktuatorsysteme. Quer-, Höhen- und Seitenrudersysteme verwenden redundante Aktuierungsanordnungen, um die Sicherheitsanforderungen von Transportflugzeugen zu erfüllen. Dieser Bedarf an mehreren aktiven oder Standby-Einheiten unterstützt ihren führenden Anteil. Sekundärsteuerungen umfassen Klappen, Vorflügel und Spoiler, während andere Anwendungen Fahrwerk, Lenkung, Bremsung, Triebwerke und Kraftstoffsysteme umfassen. Jede Kategorie hat unterschiedliche Lasten, Wartungsintervalle und Integrationsanforderungen. Der Markt profitiert von dieser Vielfalt, da Lieferanten mehrere Flugzeugsubsysteme bedienen können.
Schubumkehrer und Triebwerksgondeln werden bis 2032 voraussichtlich mit einem CAGR von 7,14 % wachsen. Collins Aerospace erklärte, dass sein elecTRAS-System bis 2025 mehr als 15 Millionen Flugstunden und 2,2 Millionen Flugzyklen auf mehr als 700 A350-Flugzeugen absolviert hatte. Das System kann das Gondelgewicht auf integrierter Ebene um 15 % bis 20 % reduzieren. Collins eröffnete 2026 sein Wolverhampton Engineering Center of Excellence zur Unterstützung der Entwicklung und Zertifizierung elektrischer Schubumkehrer. Diese Einsätze unterstützen die Einführung bei zukünftigen Schmalrumpfprogrammen. Sie geben Flugzeugherstellern auch Betriebserfahrung mit elektrischer Aktuierung in einer anspruchsvollen Gondelanwendung. Lieferanten können auf diese Erfahrung zurückgreifen, wenn sie zusätzliche Anwendungen verfolgen, die Gewichtsreduzierung und einfachere Schnittstellen erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Flugzeugtyp:
Schmalrumpfflugzeuge treiben sowohl Marktvolumen als auch WachstumSchmalrumpfflugzeuge hielten im Jahr 2026 einen Marktanteil von 59,86 % am Markt für kommerzielle Flugzeugaktuatorsysteme und werden bis 2032 voraussichtlich mit einem CAGR von 6,23 % wachsen. Ihre Position spiegelt die hohe Produktionsbedeutung von Eingangsflugzeugen für globale Flugliniennetze wider. Die steigende Produktion von Flugzeugen der A320-Familie und der B737 schafft wiederkehrende Nachfrage nach Flugsteuerungs-, Fahrwerks- und Gondelausrüstung. Diese Programme schaffen auch eine erhebliche installierte Basis für Wartungsanbieter. Der Markt für kommerzielle Flugzeugaktuatorsysteme ist stark der Erneuerung von Schmalrumpfflotten ausgesetzt. Flugzeughersteller und ihre Lieferanten müssen dennoch die Qualität beim Hochfahren der Produktion und die Lieferkettenleistung managen. Eine Verzögerung auf einer beliebigen Aktuatorebene kann einen breiteren Flugzeuglieferplan beeinflussen. Dies macht eine stabile Lieferantenkoordination ebenso wichtig wie die Volumenchance selbst.
Weitkörperflugzeuge weisen geringere Stückzahlen auf, können jedoch einen höheren Aktuatorinhalt pro Flugzeugzelle aufweisen. Größere Steuerflächen und Mehrfachredundanzsysteme erhöhen den Ausrüstungsbedarf. Airbus hat Flugsteuerungsarchitekturen beschrieben, die hydraulische und elektrische Energiequellen kombinieren, um die Systemresilienz zu verbessern. Regionalflugzeuge haben begrenztere Aktivitäten bei neuen Programmen, obwohl kompakte elektromechanische Systeme für kleinere Hybrid-Elektro-Flugzeuge Interesse wecken. In diesem Zusammenhang meldete Parker-Hannifin im Geschäftsjahr 2026 einen Nettoumsatz von 7,06 Milliarden USD im Bereich Aerospace Systems, was eine breite Nachfrage über kommerzielle Transport-, Regionaltransport- und Geschäftsluftfahrtanwendungen hinweg widerspiegelt. Es zeigt auch, warum große Integratoren eine Präsenz über mehrere Flugzeugkategorien hinweg anstreben, anstatt sich auf ein einzelnes Programm zu verlassen. Eine breitere Abdeckung kann helfen, unterschiedliche Produktionszyklen auszugleichen.
Nach Installationstyp:
Aftermarket behält Mehrheit, während OEM-Kanäle hochfahrenDer Aftermarket machte im Jahr 2026 einen Marktanteil von 56,89 % am Markt für kommerzielle Flugzeugaktuatorsysteme aus. Die installierte Flotte erfordert während ihrer gesamten Betriebslebensdauer planmäßigen Austausch, Reparatur, Überholung und Leistungsverbesserungen. Hydraulische Systeme schaffen eine dauerhafte Servicenachfrage nach Dichtungen, Kolben, Servoventilen und verwandten Komponenten. Wartungsaktivitäten müssen zugelassenen Verfahren und den Anforderungen der Luftfahrtbehörden folgen. Die Xiamen-Vereinbarung von HAECO aus dem Jahr 2026 mit Safran Electronics & Defense umfasst die Wartung primärer und sekundärer hydraulischer Flugsteuerungskomponenten für A320- und A330-Flotten. Diese Investition zeigt die Bedeutung regionaler Reparaturkapazitäten, da die Flotten im asiatisch-pazifischen Raum wachsen.
OEM-Installationen werden bis 2032 voraussichtlich mit einem CAGR von 6,76 % wachsen. Das Wachstum folgt dem geplanten Lieferanstieg bei Airbus und Boeing. Neue Flugzeuge weisen auch ein zunehmendes Maß an elektromechanischer Ausrüstung auf. Moog identifizierte die primären und hochauftriebserzeugenden Flugsteuerungen der B787 und A350 als wesentliche kommerzielle Verpflichtungen in seinem Jahresbericht 2025. Der Lieferant meldete auch Rekordaufträge, Umsätze und Auftragsbestand im Geschäftsjahr 2025. Wenn neue Flugzeuge in Betrieb genommen werden, erweitern sie die zukünftige Reparaturbasis. Diese Verbindung zwischen neuen Installationen und späterer Wartung hilft, den Markt für kommerzielle Flugzeugaktuatorsysteme zu stabilisieren. OEM-Lieferanten können daher zukünftige Servicemöglichkeiten aufbauen, indem sie Komponenten für neue Flugzeugzellen liefern. Die Mischung aus Neuproduktion und Flottenunterstützung kann die Abhängigkeit von einem einzigen Nachfragekanal reduzieren.
Geografische Analyse
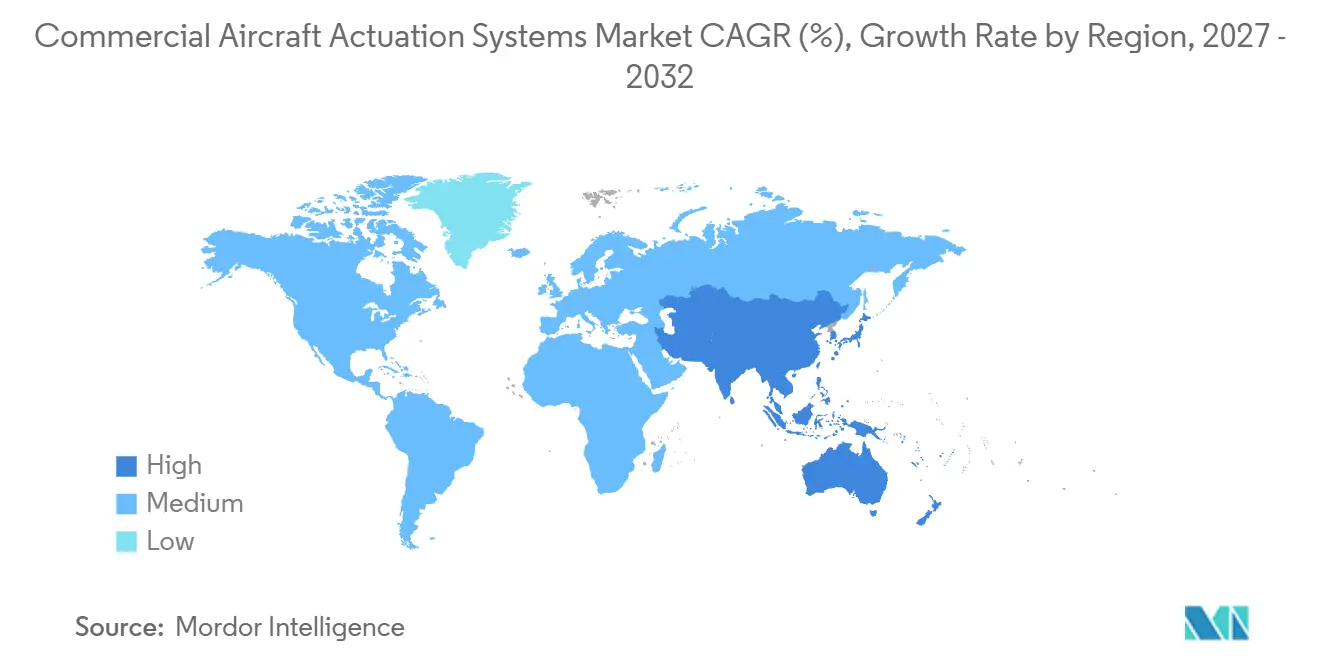
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,78 % am Markt für kommerzielle Flugzeugaktuatorsysteme. Die Region beherbergt bedeutende Lieferanten wie Honeywell, Parker-Hannifin, Moog, Woodward, RTX und mehrere kommerzielle Boeing-Betriebe. Parker-Hannifin meldete im Geschäftsjahr 2026 einen Nettoumsatz von 7,06 Milliarden USD im Bereich Aerospace Systems, nach 6,19 Milliarden USD im Geschäftsjahr 2025. Die Auftragsrate im vierten Quartal des Geschäftsjahres 2025 im Luft- und Raumfahrtbereich stieg um 12 %, unterstützt durch kommerzielle OEM- und Aftermarket-Aktivitäten. Die FAA gestaltet die Zertifizierungs- und Weiterbetriebsanforderungen für Flugzeugausrüstung in der Region. Nordamerikanische Lieferanten arbeiten auch daran, Elektromotormaterialien und fortschrittliche Elektronik für zukünftige elektromechanische Systeme zu sichern. Dies fügt der Technologietransition der Region eine Lieferkettendimension hinzu. Etablierte Ingenieur- und Testfähigkeiten bleiben wichtig, da elektrische Aktuierungsdesigns die Zertifizierung durchlaufen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,55 % wachsen, der höchsten Rate im Markt für kommerzielle Flugzeugaktuatorsysteme. Airbus prognostiziert, dass die Region in den nächsten 20 Jahren 19.560 neue Passagierflugzeuge benötigen wird, was 46 % der globalen Nachfrage entspricht. China, Indien und Südostasien stehen im Mittelpunkt der Flottenexpansion der Region. HAECO und Safran Electronics & Defense schlossen ihre Xiamen-Wartungsvereinbarung vor diesem erwarteten Flottenwachstum. Diese Serviceinvestitionen positionieren Lieferanten näher an Betreibern, die Komponentenreparatur- und Überholungskapazitäten benötigen. Das Ausmaß der Region kann lokalisierte Lagerbestände, Reparaturkapazitäten und technischen Support rechtfertigen. Dies kann die Durchlaufzeiten für Betreiber verkürzen, wenn die Flottenauslastung steigt.
Europa bleibt ein Schwerpunkt für die Aktuierungsentwicklung, während der Nahe Osten, Südamerika und Afrika unterschiedliche Flotten- und Servicemöglichkeiten bieten. Jede Region trägt daher durch eine unterschiedliche Kombination aus Ingenieuraktivitäten, Flottenneuerung und Wartungsnachfrage bei. Dieses vielfältige regionale Profil verbreitert die Kundenbasis für große Integratoren.
Wettbewerbslandschaft
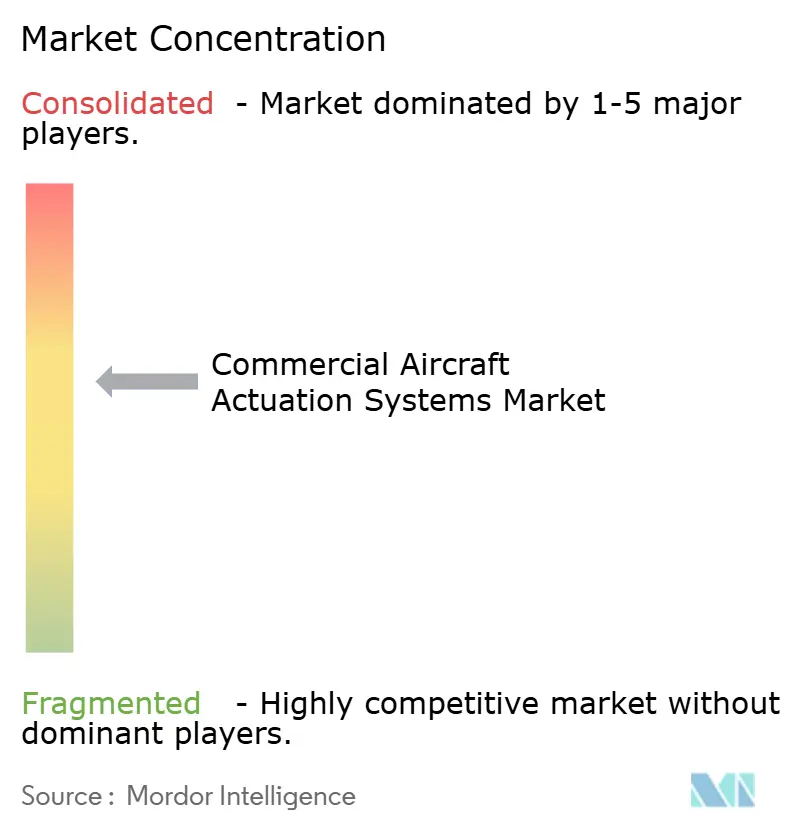
Der Markt für kommerzielle Flugzeugaktuatorsysteme ist mäßig unter großen Tier-1-Lieferanten konzentriert. Safran SA, RTX Corporation, Honeywell Aerospace, Inc., Moog Inc. und Parker-Hannifin Corporation liefern primäre und sekundäre Flugsteuerungsausrüstung für wichtige Flugzeugplattformen. Ihre Positionen spiegeln etablierte Designzulassungen, Fertigungskapazitäten und Aftermarket-Netzwerke wider. Safran SA schloss im Juli 2025 die Übernahme der Flugsteuerungs- und Aktuierungsaktivitäten von Collins Aerospace ab. Die Transaktion brachte hydraulische, mechanische und elektromechanische Fähigkeiten über 180 Flugzeugplattformen zusammen. Der Wettbewerb konzentriert sich auf Ausrüstungszuverlässigkeit, Programmzugang, Zertifizierungsfähigkeit und Lebenszyklusserviceabdeckung. Führende Unternehmen werden voraussichtlich sowohl Fertigungsleistung als auch Ingenieurtiefe über lange Flugzeugprogrammzyklen aufrechterhalten. Dies macht eine bewährte installierte Basis besonders wertvoll, wenn Fluggesellschaften und Flugzeughersteller Lieferanten auswählen.
Lieferanten erweitern ihre Positionen durch langfristige Supportvereinbarungen und Elektrifizierungsinvestitionen. Die 10-jährige Supportverlängerung von Moog mit All Nippon Airways ist ein Beispiel für einen Flugstunden-Wartungsvertrag, der wiederkehrende Einnahmen aufbauen kann. Die Wolverhampton-Anlage von RTX kombiniert Design-, Test- und Zertifizierungsarbeiten für elektrische Schubumkehrersysteme. Liebherr wurde von Wisk Aero für das elektromechanische Aktuierungssystem der Generation 6 ausgewählt. Diese Schritte zeigen, dass Unternehmen Erfahrung mit elektrischen Systemen sowohl bei konventionellen Flugzeugen als auch bei angrenzenden Luftfahrtprogrammen aufbauen. Digitale Überwachung und kompakte Wärmelösungen werden zu wichtigen Differenzierungsbereichen. Diese Fähigkeiten können zustandsbasierte Wartung unterstützen und helfen, die Designgrenzen elektrischer Systeme zu managen. Sie verbinden auch die Komponentenlieferung mit längerfristigen Servicebeziehungen.
Das Wettbewerbsumfeld begünstigt weiterhin Unternehmen mit umfangreichen Zertifizierungsressourcen und etablierten Kundenbeziehungen. Neue Marktteilnehmer stehen vor anspruchsvollen Qualifizierungsanforderungen für sicherheitskritische Anwendungen. Sie müssen auch eine zuverlässige Produktionsleistung während der Hochlaufphasen von Flugzeugen nachweisen. Additive Fertigung kann einen Weg zu kompakteren Komponenten bieten, aber jede Anwendung erfordert Validierung und Qualitätskontrollen. Lieferanten mit Expertise in der installierten hydraulischen Basis behalten einen Vorteil bei Reparatur- und Überholungsaktivitäten. Gleichzeitig haben Unternehmen, die elektrische Aktuierung, Sensoren, Zustandsüberwachung und Supportverträge anbieten können, Chancen bei zukünftigen Flugzeugprogrammen. Der Markt für kommerzielle Flugzeugaktuatorsysteme unterstützt daher den Wettbewerb zwischen integrierten Lieferanten und keinen raschen Ersatz etablierter Marktführer. Unternehmen müssen Investitionen in neue Technologien mit zuverlässiger Unterstützung für bestehende Flugzeuge in Einklang bringen. Dieses Gleichgewicht begünstigt Lieferanten, die Produktentwicklung, Zertifizierung und Aftermarket-Betrieb kombinieren können.
Marktführer in der Branche für kommerzielle Flugzeugaktuatorsysteme
-
Honeywell Aerospace Inc.
-
RTX Corporation
-
Parker-Hannifin Corporation
-
Moog Inc.
-
Safran SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Flugzeugaktuatorsysteme Unternehmen in diesem Bericht
- Honeywell Aerospace Inc.
- RTX Corporation
- Parker-Hannifin Corporation
- Moog Inc.
- Safran SA
- Eaton Corporation plc
- Woodward, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Nabtesco Corporation
- Crane Company
- BAE Systems plc
- Triumph Group, Inc.
- Héroux-Devtek Inc.
- ITT Inc.
- AMETEK, Inc.
- Astronics Corporation
- Electromech Technologies LLC
- Whippany Actuation Systems LLC (TransDigm Group)
- Arkwin Industries, Inc.
Neueste Industrielle Entwicklungen in Markt für kommerzielle Flugzeugaktuatorsysteme
- Oktober 2026: Woodward, Inc. gab bekannt, dass das Unternehmen ein Aktuatorsystem zur Unterstützung der Forschungsaktivitäten von Airbus zum Klappflügel bereitstellen wird. Der bodengestützte Demonstrator zielt darauf ab, zu untersuchen, wie längere Flügel den Luftwiderstand reduzieren und die aerodynamische Effizienz für zukünftige Flugzeuge verbessern können.
- Februar 2026: Salient Motion gab eine Partnerschaft mit Aviointeriors bekannt, um Sitzaktuierungssteuerungssysteme für die Geschäftsklasse-Sitzprogramme Allegra und Allegra HD bereitzustellen. Der Vertrag umfasst Aktuatorsysteme für einige hundert Sitze, die von zwei Fluggesellschaften auf Schmalrumpfflugzeugen von Airbus und Boeing installiert werden sollen.
- Juli 2025: Woodward, Inc. gab den Abschluss der Übernahme des elektromechanischen Aktuierungsgeschäfts von Safran Electronics & Defense bekannt, das in den USA, Mexiko und Kanada tätig ist.
Globaler Berichtsumfang für den Markt für kommerzielle Flugzeugaktuatorsysteme
Der Markt für kommerzielle Flugzeugaktuatorsysteme umfasst mechanische, hydraulische, pneumatische und elektromechanische Systeme, die zur Steuerung und zum Betrieb beweglicher Komponenten in kommerziellen Flugzeugen entwickelt wurden. Der Umfang umfasst lineare und rotative Aktuatoren, die für die Neuproduktion kommerzieller Flugzeuge, die Flottenmodernisierung, den Komponentenaustausch und Aftermarket-Programme geliefert werden. Der Markt konzentriert sich ausschließlich auf kommerzielle Flugzeuganwendungen und schließt Militärflugzeuge, Hubschrauber, Geschäftsflugzeuge und Drohnen aus.
Der Markt für kommerzielle Flugzeugaktuatorsysteme ist nach Aktuatortechnologie, Typ, Anwendung, Flugzeugtyp, Installationstyp und Geografie segmentiert. Nach Aktuatortechnologie ist der Markt in hydraulische Aktuierung, pneumatische Aktuierung, elektromechanische Aktuierung und sonstige segmentiert. Nach Typ ist der Markt in lineare und rotative Aktuatoren segmentiert. Nach Anwendung ist der Markt in primäre Flugsteuerung, sekundäre Flugsteuerung, Fahrwerk, Lenkung und Bremsung, Schubumkehrer und Triebwerksgondeln, Triebwerks- und Kraftstoffsteuerung sowie sonstige Anwendungen segmentiert. Nach Flugzeugtyp ist der Markt in Schmalrumpfflugzeuge, Weitkörperflugzeuge und Regionalflugzeuge segmentiert. Nach Installationstyp ist der Markt in Originalausrüstungshersteller (OEM) und Aftermarket segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für kommerzielle Flugzeugaktuatorsysteme in den wichtigsten Ländern der Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Hydraulische Aktuierung |
| Pneumatische Aktuierung |
| Elektromechanische Aktuierung |
| Sonstige |
| Linear |
| Rotativ |
| Primäre Flugsteuerung |
| Sekundäre Flugsteuerung |
| Fahrwerk, Lenkung und Bremsung |
| Schubumkehrer und Triebwerksgondeln |
| Triebwerks- und Kraftstoffsteuerung |
| Sonstige Anwendungen |
| Schmalrumpfflugzeuge |
| Weitkörperflugzeuge |
| Regionalflugzeuge |
| Originalausrüstungshersteller (OEM) |
| Aftermarket |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Aktuatortechnologie | Hydraulische Aktuierung | ||
| Pneumatische Aktuierung | |||
| Elektromechanische Aktuierung | |||
| Sonstige | |||
| Nach Typ | Linear | ||
| Rotativ | |||
| Nach Anwendung | Primäre Flugsteuerung | ||
| Sekundäre Flugsteuerung | |||
| Fahrwerk, Lenkung und Bremsung | |||
| Schubumkehrer und Triebwerksgondeln | |||
| Triebwerks- und Kraftstoffsteuerung | |||
| Sonstige Anwendungen | |||
| Nach Flugzeugtyp | Schmalrumpfflugzeuge | ||
| Weitkörperflugzeuge | |||
| Regionalflugzeuge | |||
| Nach Installationstyp | Originalausrüstungshersteller (OEM) | ||
| Aftermarket | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach kommerziellen Flugzeugaktuatorsystemen?
Der Markt für kommerzielle Flugzeugaktuatorsysteme wird im Jahr 2026 auf 7,01 Milliarden USD geschätzt und wird voraussichtlich bis 2032 9,56 Milliarden USD erreichen, angetrieben durch eine höhere Schmalrumpfproduktion, den Flottenersatz und den Bedarf an Wartungsunterstützung.
Welche Aktuatortechnologie führt bei kommerziellen Flugzeuganwendungen?
Hydraulische Systeme führen mit einem Anteil von 67,45 % im Jahr 2026, da sie eine bewährte Hochkraftleistung bieten und eine große installierte Flotte unterstützen.
Warum wachsen elektromechanische Aktuatoren schneller?
Elektromechanische Aktuierung wird bis 2032 voraussichtlich mit einem CAGR von 7,21 % wachsen, da Flugzeughersteller Mehr-Elektro-Architekturen und verteilte Systeme verfolgen.
Welche Flugzeugkategorie schafft die größte Nachfrage nach Aktuatoren?
Schmalrumpfflugzeuge machen im Jahr 2026 einen Anteil von 59,86 % aus und werden bis 2032 voraussichtlich mit einem CAGR von 6,23 % wachsen.
Was ist die größte Anwendung für kommerzielle Flugzeugaktuatoren?
Die primäre Flugsteuerung führt mit einem Anteil von 43,56 % im Jahr 2026, da Quer-, Höhen- und Seitenrudersysteme redundante Aktuierungsanordnungen erfordern.
Welche Region wächst am schnellsten bei kommerziellen Flugzeugaktuatorsystemen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,55 % wachsen, unterstützt durch die Flottenexpansion in China, Indien und Südostasien.