
民間航空機アクチュエーションシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
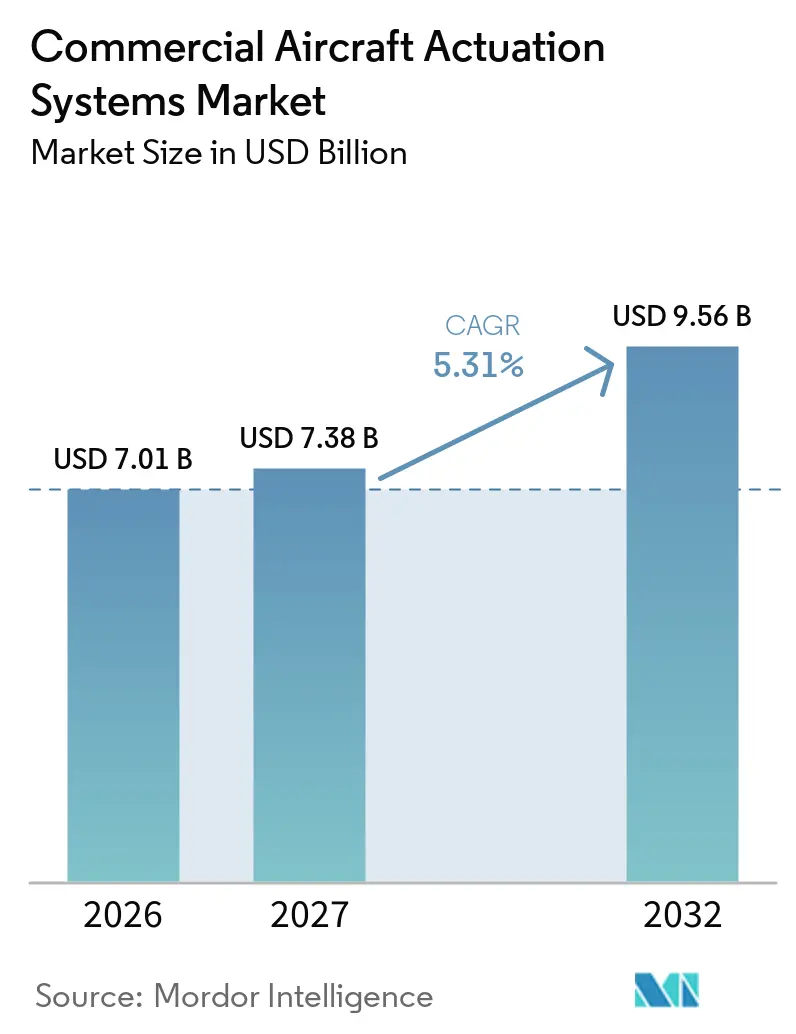
| 市場規模 (2027) | 7.38 十億米ドル |
| 市場規模 (2032) | 9.56 十億米ドル |
| 成長率 (2027 - 2032) | 5.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる民間航空機アクチュエーションシステム市場分析
民間航空機アクチュエーションシステムの市場規模は2026年に7.01 ビリオン 米ドルと評価され、2027年の7.38 ビリオン 米ドルから2032年には9.56 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に5.31%のCAGRで成長します。民間航空機メーカーはナローボディの生産量を増加させており、これがアクチュエーター受注の安定的な流れを支えています。また、油圧システムは航空機の耐用年数を通じて認定された整備・修理・オーバーホール作業を必要とするため、交換需要も市場に恩恵をもたらしています。より電動化された航空機プログラムは電気機械システムの役割を拡大していますが、確立された油圧機器は多くの飛行クリティカル機能において依然として不可欠です。そのため、サプライヤーは新しい電動設計と設置済み油圧フリートのライフサイクルサポートの両方に投資しています。民間航空機アクチュエーションシステム市場は、長い認証サイクル、生産上の制約、および厳しい運用条件下での安全なパフォーマンスを実証する必要性によって形成されています。
主要レポートのポイント
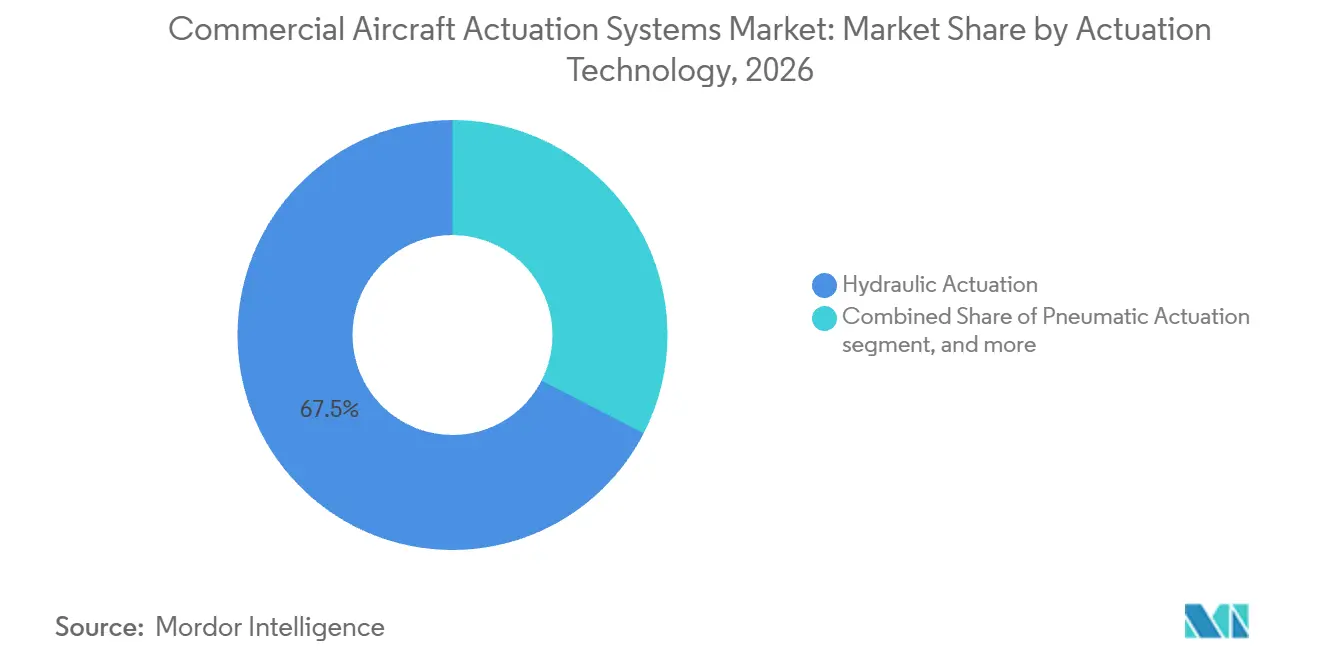
- アクチュエーション技術別では、油圧アクチュエーションが2026年の民間航空機アクチュエーションシステム市場シェアの67.45%を占め、電気機械アクチュエーションは2032年まで7.21%のCAGRで成長すると予測されています。
- タイプ別では、リニアシステムが2026年の民間航空機アクチュエーションシステム市場シェアの69.76%を占め、ロータリーシステムは2032年まで6.89%のCAGRで成長すると予測されています。
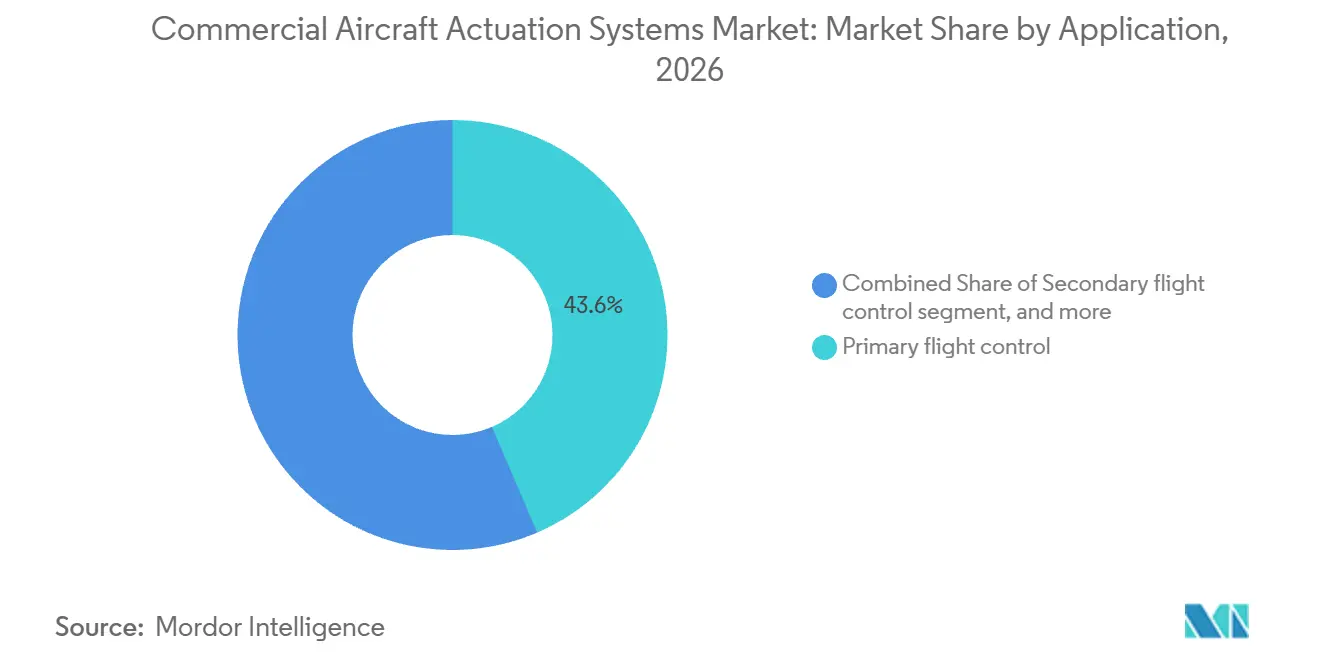
- 用途別では、主飛行制御が2026年の民間航空機アクチュエーションシステム市場シェアの43.56%を占め、スラストリバーサーおよびナセルは2032年まで7.14%のCAGRで成長すると予測されています。
- 航空機タイプ別では、ナローボディ航空機が2026年の民間航空機アクチュエーションシステム市場シェアの59.86%を占め、2032年まで6.23%のCAGRで成長すると予測されています。
- 設置タイプ別では、アフターマーケットが2026年の民間航空機アクチュエーションシステム市場シェアの56.89%を占め、OEM設置は2032年まで6.76%のCAGRで成長すると予測されています。
- 地域別は、北米が2026年の民間航空機アクチュエーションシステム市場シェアの34.78%を占め、アジア太平洋地域は2032年まで7.55%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナローボディの生産バックログとフリート拡大 | +1.40% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| より電動化された航空機アーキテクチャの採用 | +1.20% | グローバル、欧州および北米のOEMプログラムが主導 | 長期(4年以上) |
| 予知保全対応アクチュエーターの需要 | +0.80% | グローバル、北米および欧州での早期採用 | 中期(2~4年) |
| 航空機1機あたりのアクチュエーター搭載量の増加 | +0.70% | グローバル | 長期(4年以上) |
| 民間航空機の交換およびレトロフィットサイクル | +0.60% | グローバル、アジア太平洋地域および中東に集中 | 中期(2~4年) |
| 積層造形と部品統合 | +0.50% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ナローボディのバックログが構造的に高い需要の底上げを形成
民間航空機アクチュエーションシステム市場の需要は、ナローボディの生産バックログとフリート拡大から支援を受けています。エアバスは2026年の半期決算で過去最高のバックログを報告し、2027年末までにA320ファミリーの月産機数を70~75機に引き上げる計画を継続しています。航空機生産量の増加は、飛行制御、着陸装置、スラストリバーサー、および燃料制御機器のコールオフ量を増加させます。同じ生産活動が、ティア1アクチュエーション統合業者に部品を供給するコンポーネントメーカーを支援します。B787やA350などの航空機は複雑な高揚力および主飛行制御システムを必要とするため、ワイドボディの生産量も需要基盤を提供します。したがって、民間航空機アクチュエーションシステム市場は、ナローボディ航空機が依然として大きな数量ドライバーであるものの、ナローボディおよびワイドボディプログラム全体にわたって需要の可視性を持っています。この可視性は、厳格な納品品質とスケジールコミットメントを満たすプレッシャーを取り除くものではありません。しかし、サプライヤーに対して生産計画、人員配置、および長納期材料調達のより明確な基盤を提供します。
より電動化された航空機アーキテクチャがアクチュエーターのサプライチェーンを再構築
民間航空機アクチュエーションシステム市場は、より電動化された航空機アーキテクチャによっても再形成されています。Safranは、エアバスのWing of Tomorrowプログラムが高アスペクト比の翼と折り畳み式ウィングチップ設計により、より多くのアクチュエーターユニットを必要とする可能性があると述べました。電動アクチュエーションは、モーター、パワーエレクトロニクス、センサー、および制御ソフトウェアのサプライヤーに機会をもたらします。電動および混合推進航空機に関するEASAの耐空性継続仕様は、電動化の進展に伴いコンプライアンス要件が正式化されていることを示しています。油圧機器は、力の需要、冗長性、および認証証拠が依然として実績あるシステム設計を支持する場合に必要であり続けます。したがって、この変化は油圧機器の一律な置き換えではなく、システムミックスの変化です。これにより、機械的、油圧的、電気的、およびデジタル機能を統合できるサライヤーの必要性が生まれます。
予知保全と交換サイクルがライフサイクル需要を支援
予知保全、交換サイクル、およびレトロフィット活動が、民間航空機アクチュエーションシステム市場のアフターマーケットポジションを強化しています。Moogは、全日本空輸(ANA)とのB787主飛行制御および高揚力飛行制御アクチュエーターに関する総合サポート契約を、フライトアワー構造で10年間更新しました。[1] このような契約は、状態監視とタイムリーな修理によって計画外の取り外しを防ぐサプライヤーに報酬を与えます。サプライヤーは、ボールスクリューの摩耗、油圧漏れパターン、およびモーター絶縁性能からのデータを使用して、サービス介入を計画することができます。HAECOとSafran Electronics & Defenseは、2026年に厦門でA320およびA330の油圧飛行制御整備に関するパートナーシップを確立しました。[2] 地域の整備能力はフリートの成熟に伴いサポートし、新しい航空機1機あたりのアクチュエーター搭載量の増加は将来のサービスを必要とする機器ベースに加わります。これらのプログラムはまた、修理のターンアラウンドタイムと文書化されたコンポーネント履歴に価値を置きます。航空会社はこれらの機能を使用して、計画外のアクチュエーター取り外しによる混乱を軽減することができます。
積層造形がよりコンパクトなアクチュエーション設計を支援
積層造形と部品統合が、民間航空機アクチュエーションシステム市場における新製品開発を支援しています。Liebherrは、量産に入ったA350下部貨物ドアアクチュエーションシステム用の積層造形バルブブロックを発表しました。同社はまた、電動化航空機システムの熱管理を改善することを目的とした空気液体熱交換器も展示しました。これらのアプローチは部品点数を削減し、エンジニアが制約された設置スペース内で作業するのに役立ちます。イートンは2026年に欧州航空宇宙積層造形センターを開設し、設計、エンジニアリング、印刷、および検証活動を統合しました。その価値は、繰り返し可能な品質管理と航空宇宙規格に従った認定に依存しており、特にコンポーネントが安全クリティカルな航空機機能を担う場合はなおさらです。設計チームは積層造形プロセスを使用して、以前は複数の製造工程を必要としたコンポーネントを統合することができます。このアプローチは、高負荷飛行制御部品に適用される前に検証が必要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 安全クリティカルなアクチュエーションの認証負担 | -1.50% | グローバル、主に欧州および北米 | 長期(4年以上) |
| 電気機械アクチュエーターの熱管理の限界 | -1.00% | グローバル | 中期(2~4年) |
| 高性能磁石およびパワーエレクトロニクスの供給集中 | -0.80% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| レトロフィットプログラム中のフリートダウンタイムと統合リスク | -0.60% | グローバル、アジア太平洋地域および中東に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
規制コンプライアンス要件が安全クリティカルなアクチュエーション移行を遅らせる
認証要件は、民間航空機アクチュエーションシステム市場における新機器への移行を遅らせる可能性があります。FAAは2025年2月に、特定のA330およびA340航空機のスラストおよび水平安定板アクチュエーターへのさらなる改修を要求する耐空性指令を発行しました。この措置は、確立されたアクチュエーター設計でさえ継続的なコンプライアンス作業を必要とすることを示しています。新しい電気機械システムは、冗長性、故障挙動、環境耐久性、および安全な運用に関する広範な証拠を必要とします。EASA CS-25およびFAA Part 25は、輸送カテゴリー航空機の飛行制御アーキテクチャの中心的なフレームワークであり続けます。小規模なサプライヤーは、認定キャンペーンにエンジニアリングリソース、試験能力、および航空機メーカーや規制当局との長期的な関与が必要なため、特別な課題に直面しています。認証プロセスは、有望な設計から収益を生む航空機プログラムへの道のりを長くする可能性があります。また、既承認の設計と以前の試験証拠を持つ確立されたサプライヤーに優位性を与えます。
熱的制約、サプライチェーン、およびレトロフィットリスクがより速い採用を制限
熱的制約、供給集中、およびレトロフィットの混乱が民間航空機アクチュエーションシステム市場を制約する可能性があります。レトロフィットプログラムは、オペレーターが改修作業と航空機の可用性のバランスを取る必要があるため、フリートのダウンタイムと統合リスクをもたらす可能性があります。特殊な磁石とパワーエレクトロニクスへの依存は、電気モーターと高度な制御システムを使用する設計の調達リスクを高めます。サプライヤーは材料を選択し代替ソースを開発する際にこれらのリスクを考慮する必要があります。航空機の可用性を維持する必要性は、新しいシステムが運用上の利点を提供する場合でも、航空会社がレトロフィットスケジュールに慎重になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アクチュエーション技術別:
電気機械の勢いと並行して油圧の優位性が持続油圧システムは2026年の民間航空機アクチュエーションシステム市場シェアの67.45%を占め、電気機械システムは2032年まで7.21%のCAGRで成長すると予測されています。油圧設計は、主制御、着陸装置、およびその他の要求の高い用途に対して高い力密度を提供するため、その主導的な地位を維持しています。そのインストールベースは就航中の民間フリート全体に広く普及しています。その既知の故障挙動も航空機認証慣行に深く反映されています。空気圧システムは、一部のブリードエアおよびドアアプリケーションを含む、より限定的な機能を担います。民間航空機アクチュエーションシステム市場は、航空会社が既存の航空機を運用し続ける中、油圧整備サービスに引き続き依存します。
電気機械機器は、航空機メーカーが油圧シテムの複雑さを軽減しようとするにつれて重要性を増しています。電気モーターとパワーエレクトロニクスは、分散型アーキテクチャと新しい制御アプローチをサポートできます。しかし、機械的ジャミング、熱負荷、およびパワーエレクトロニクスの認定は依然として重要な設計上の課題です。Safranは2025年にCollins Aerospaceの飛行制御およびアクチュエーション事業を買収し、WoodwardはSafranの北米電気機械アクチュエーション事業を買収しました。[3] これらの取引は、サプライヤーが設置済み油圧フリートと新興電動プラットフォームの両方に向けてどのようにポジショニングしているかを示しています。また、航空機の全耐用年数にわたってサポートするために必要な能力を保持することの重要性を強調しています。両方の技術ファミリーを持つサプライヤーは、現在のフリートのニーズに対応しながら将来の機体に備えることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
ロータリー用途が勢いを増す中、リニアソリューションが数量の基盤を形成リニアアクチュエーターは2026年の民間航空機アクチュエーションシステム市場シェアの69.76%を占めました。これらは、航空機システムが制御された並進運動を必要とする場所に広く使用されています。主制御面、着陸装置の格納、貨物ドア、およびスラストリバーサーはすべてこの運動パターンを使用します。広範な用途ベースにより、リニアユニットは民間航空機アクチュエーションシステム市場の数量基盤となっています。その設計とサポート要件は、負荷、デューティサイクル、およびシステム冗長性によって異なります。サプライヤーはまた、安全クリティカルな航空機システムに使用されるコンポーネントの品質管理を維持する必要があります。
ロータリーアクチュエーターは2032年まで6.89%のCAGRで拡大すると予測されています。その成長は、ボールスクリューまたはローラースクリュー機構を持つロータリー電気モーターを使用する電気機械設計に関連しています。このような機器は、二次制御、着陸装置ステアリング、およびコンパクトな統合システムに使用できます。RTCA DO-160G環境試験は機器認定に引き続き関連しています。AS9100およびEN 9100:2018品質管理要件も、製造方法が進化するにつれてサプライヤープロセスに影響を与えます。ロータリーソリューションは、振動、温度、およびその他の環境条件全体にわたって信頼性の高いパフーマンスを実証する必要があります。これにより、認定規律が民間航空機での広範な使用の中心に置かれます。
用途別:
スラストリバーサーの電動化が加速する中、主制御がリード主飛行制御は2026年の民間航空機アクチュエーションシステム市場シェアの43.56%を占めました。エルロン、エレベーター、およびラダーシステムは、輸送航空機の安全要件を満たすために冗長なアクチュエーション配置を使用します。複数のアクティブまたはスタンバイユニットの必要性が、その主導的なシェアを支えています。二次制御にはフラップ、スラット、およびスポイラーが含まれ、その他の用途には着陸装置、ステアリング、ブレーキ、エンジン、および燃料システムが含まれます。各カテゴリーには異なる負荷、サービス間隔、および統合ニーズがあります。サプライヤーが複数の航空機サブシステムにサービスを提供できるため、市場はこの多様性から恩恵を受けます。
スラストリバーサーおよびナセルは2032年まで7.14%のCAGRで成長すると予測されています。Collins Aerospaceは、そのelecTRASシステムが2025年までに700機以上のA350航空機で1,500万フライトアワーおよび220万フライトサイクルを記録したと述べました。このシステムは統合レベルでナセル重量を15%から20%削減できます。Collinsは2026年にウォルバーハンプトンエンジニアリングセンターオブエクセレンスを開設し、電動スラストリバーサーの開発と認定をサポートしています。これらの展開は将来のナローボディプログラムでの採用を支援します。また、航空機メーカーに要求の高いナセル用途での電動アクチュエーションの運用経験を提供します。サプライヤーは、重量削減とシンプルなインターフェースを必要とする追加用途を追求する際に、この経験を活用することができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
航空機タイプ別:
ナローボディ航空機が市場規模と成長の両方を牽引ナローボディ航空機は2026年の民間航空機アクチュエーションシステム市場シェアの59.86%を占め、2032年まで6.23%のCAGRで成長すると予測されています。その地位は、グローバルな航空会社ネットワークにおける単通路航空機の高い生産重要性を反映しています。A320ファミリー航空機およびB737航空機の生産量増加は、飛行制御、着陸装置、およびナセル機器への継続的な需要を生み出します。これらのプログラムはまた、整備プロバイダーにとって相当なインストールベースを形成します。民間航空機アクチュエーションシステム市場はナローボディフリートの更新に強く影響されます。航空機メーカーとそのサプライヤーは依然として生産増加の品質とサプライチェーンのパフォーマンスを管理する必要があります。アクチュエーターのいずれかティアでの遅延は、より広い航空機納品スケジュールに影響を与える可能性があります。これにより、安定したサプライヤーの調整が数量の機会自体と同様に重要になります。
ワイドボディ航空機は単位数量は少ないですが、機体あたりより高いアクチュエーション搭載量を持つ可能性があります。より大きな制御面と多重冗長システムが機器ニーズを高めます。エアバスは、システムの回復力を向上させるために油圧と電力源を組み合わせた飛行制御アーキテクチャを説明しています。リージョナルジェットは新プログラムの活動が限られていますが、コンパクトな電気機械システムは小型ハイブリッド電動航空機への関心を集めています。この点に関して、Parker-Hannifin社はFY2026に航空宇宙システムの純売上高として7.06 ビリオン 米ドルを報告しており、民間輸送、地域輸送、およびビジネス航空用途全体にわたる広範な需要を反映しています。また、大規模な統合業者が単一のプログラムに依存するのではなく、複数の航空機カテゴリーにわたってエクスポージャーを求める理由も示しています。より広いカバレッジは異なる生産サイクルのバランスを取るのに役立ちます。
設置タイプ別:
OEMチャネルが増加する中、アフターマーケットが過半数を維持アフターマーケットは2026年の民間航空機アクチュエーションシステム市場シェアの56.89%を占めました。設置済みフリートは、その運用寿命を通じて定期的な交換、修理、オーバーホール、およびパフォーマンスアップグレードを必要とします。油圧システムは、シール、ピストン、サーボバルブ、および関連コンポーネントに対する耐久的なサービス需要を生み出します。整備活動は承認された手順と航空当局の要件に従う必要があります。HAECOの2026年厦門協定とSafran Electronics & Defenseは、A320およびA330フリートの主および二次油圧飛行制御コンポーネントの整備をカバーしています。この投資は、アジア太平洋地域のフリートが成長するにつれて地域の修理能力の重要性を示しています。
OEM設置は2032年まで6.76%のCAGRで成長すると予測されています。成長はエアバスとボーイングでの計画された納品増加に続きます。新しい航空機にはまた、増加した電気機械機器が搭載されています。Moogは2025年の年次報告書でB787およびA350の主飛行制御および高揚力飛行制御を主要な民間コミットメントとして特定しました。同サプライヤーはまた、2025年度に過去最高の受注、売上、およびバックログを報告しました。新しい航空機が就航するにつれて、将来の修理ベースに加わります。新規設置と後の整備との間のこのリンクが民間航空機アクチュエーションシステム市場を安定させるのに役立ちます。したがって、OEMサプライヤーは新しい機体のコンポーネントを納品することで将来のサービス機会を構築することができます。新規生産とフリートサポートの組み合わせは、一つの需要チャネルへの依存を軽減することができます。
地域分析
北米は2026年の民間航空機アクチュエーションシステム市場シェアの34.78%を占めました。この地域には、Honeywell、Parker-Hannifin、Moog、Woodward、RTX、およびいくつかのボーイング民間事業を含む主要サプライヤーが拠点を置いています。Parker-Hannifin社はFY2026に航空宇宙システムの純売上高として7.06 ビリオン 米ドルを報告し、FY2025の6.19 ビリオン 米ドルに続くものです。FY2025第4四半期の航空宇宙受注率は、民OEMおよびアフターマーケット活動に支えられ12%上昇しました。FAAはこの地域の航空機機器の認定および耐空性継続要件を形成しています。北米のサプライヤーはまた、将来の電気機械システム向けの電気モーター材料と高度なエレクトロニクスの確保に取り組んでいます。これにより、地域の技術移行にサプライチェーンの側面が加わります。電動アクチュエーション設計が認定を通過するにつれて、確立されたエンジニアリングおよび試験能力が引き続き重要です。
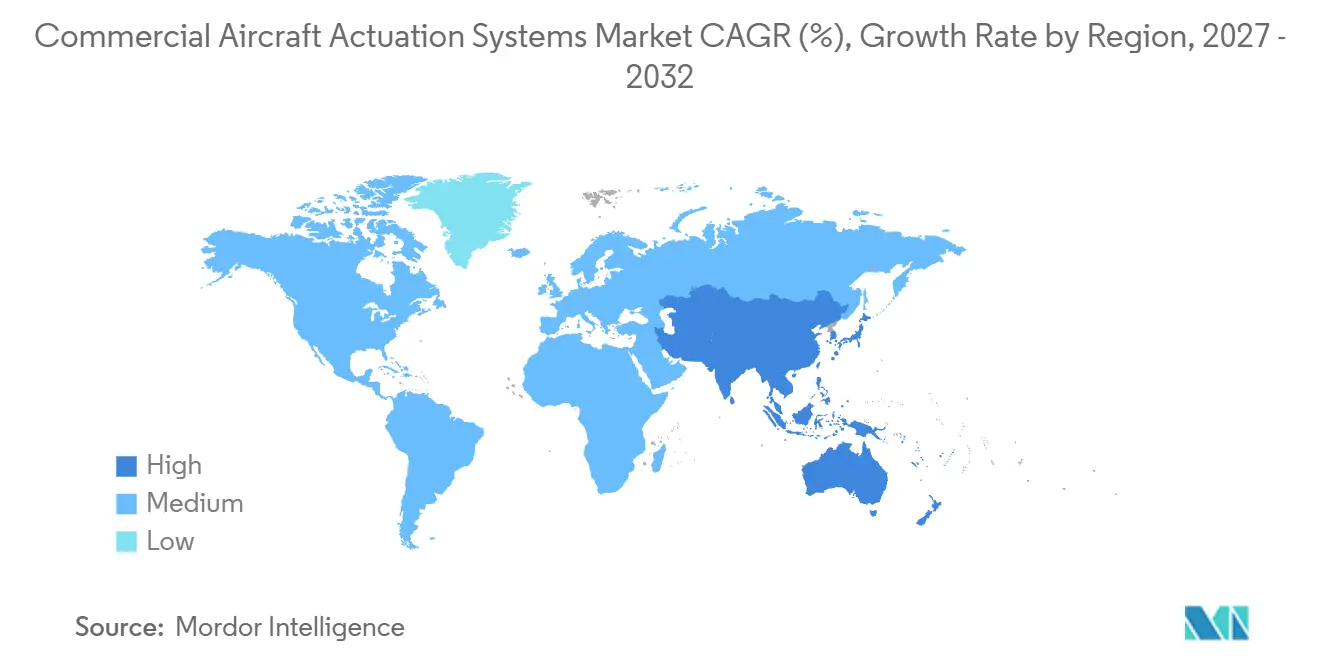
アジア太平洋地域は2032年まで7.55%のCAGRで成長すると予測されており、民間航空機アクチュエーションシステム市場で最も高い成長率です。エアバスは、この地域が今後20年間で19,560機の新しい旅客機を必要とし、世界需要の46%を占めると予測しています。中国、インド、および東南アジアが地域のフリート拡大の中心です。HAECOとSafran Electronics & Defenseは、この予想されるフリート成長の前に厦門整備協定を確立しました。これらのサービス投資は、コンポーネントの修理とオーバーホール能力を必要とするオペレーターの近くにサプライヤーを配置します。地域の規模は、ローカライズされた在庫、修理能力、および技術サポートを正当化できます。これにより、フリートの稼働率が上昇するにつれてオペレーターのターンアラウンドタイムが短縮される可能性があります。
欧州はアクチュエーション開発の焦点であり続け、中東、南米、およびアフリカには異なるフリートおよびサービスの機会があります。したがって、各地域はエンジニアリング活動、フリート更新、および整備需要の異なる組み合わせを通じて貢献しています。この多様な地域プロファイルは、主要な統合業者の顧客基盤を広げます。
競合環境
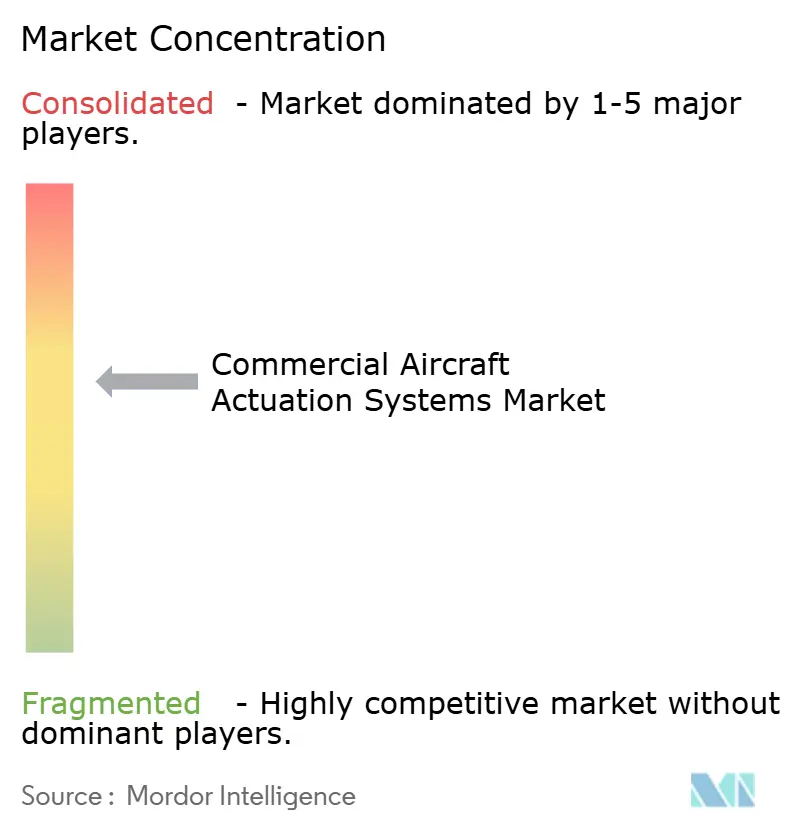
民間航空機アクチュエーションシステム市場は、大規模なティア1サプライヤーの間で適度に集中しています。Safran SA、RTX Corporation、Honeywell Aerospace, Inc.、Moog Inc.、およびParker-Hannifin Corporationは、主要な航空機プラットフォーム全体にわたって主および二次飛行制御機器を供給しています。その地位は、確立された設計承認、製造能力、およびアフターマーケットネットワークを反映しています。Safran SAは2025年7月にCollins Aerospaceの飛行制御およびアクチュエーション事業の買収を完了しました。この取引により、180の航空機プラットフォームにわたって油圧、機械、および電気機械の能力が統合されました。競争は機器の信頼性、プログラムへのアクセス、認定能力、およびライフサイクルサービスカバレッジを中心に展開されます。主要企業は、長い航空機プログラムサイクルにわたって製造パフォーマンスとエンジニアリングの深さの両方を維持することが期待されています。これにより、航空会社と航空機メーカーがサプライヤーを選択する際に、実績のあるインストールベースが特に価値を持ちます。
サプライヤーは長期サポート契約と電動化投資を通じてポジションを拡大しています。Moogの全日本空輸(ANA)との10年間サポート更新は、継続的な収益を構築できるフライトアワー整備契約の一例です。RTXのウォルバーハンプトン施設は、電動スラストリバーサーシステムの設計、試験、および認定作業を統合しています。LiebherrはWisk Aeroによって第6世代電気機械アクチュエーションシステムに選定されました。これらの動きは、企業が従来の航空機と隣接する航空プログラムの両方にわたって電動システムの経験を構築していることを示しています。デジタル監視とコンパクトな熱ソリューションは、差別化の重要な領域になりつつあります。これらの能力は、状態ベースの整備をサポートし、電動システムの設計限界を管理するのに役立ちます。また、コンポーネント供給をより長期的なサービス関係に結びつけます。
競争環境は依然として、深い認定リソースと確立された顧客関係を持つ企業に有利です。新規参入者は安全クリティカルな用途に対して厳しい認定要件に直面します。また、航空機の生産増加中に信頼性の高い生産パフォーマンスを実証する必要があります。積層造形はよりコンパクトなコンポーネントへの道を提供できますが、各用途には検証と品質管理が必要です。油圧インストールベースの専門知識を持つサプライヤーは、修理とオーバーホール活動において優位性を維持します。同時に、電動アクチュエーション、センサー、健全性監視、およびサポート契約を提供できる企業は、将来の航空機プログラムに機会があります。したがって、民間航空機アクチュエーションシステム市場は、確立されたリーダーの急速な置き換えではなく、統合されたサプライヤー間の競争を支持します。企業は新技術への投資と既存航空機への信頼性の高いサポートのバランスを取る必要があります。このバランスは、製品エンジニアリング、認定、およびアフターマーケット運営を組み合わせることができるサプライヤーに有利です。
民間航空機アクチュエーションシステム業界のリーダー企業
-
Honeywell Aerospace Inc.
-
RTX Corporation
-
Parker-Hannifin Corporation
-
Moog Inc.
-
Safran SA
- 注:主要企業の掲載順は順位を示すものではありません。
民間航空機アクチュエーションシステム市場 このレポートでカバーされる企業
- Honeywell Aerospace Inc.
- RTX Corporation
- Parker-Hannifin Corporation
- Moog Inc.
- Safran SA
- Eaton Corporation plc
- Woodward, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Nabtesco Corporation
- Crane Company
- BAE Systems plc
- Triumph Group, Inc.
- Héroux-Devtek Inc.
- ITT Inc.
- AMETEK, Inc.
- Astronics Corporation
- Electromech Technologies LLC
- Whippany Actuation Systems LLC (TransDigm Group)
- Arkwin Industries, Inc.
最近の産業開発事情 民間航空機アクチュエーションシステム市場
- 2026年10月:Woodward, Inc.は、エアバスの折り畳み翼研究活動をサポートするアクチュエーションシステムを提供すると発表しました。地上ベースのデモンストレーターは、将来の航空機の抗力を低減し空力効率を向上させるために、より長い翼がどのように機能するかを探ることを目的としています。
- 2026年2月:Salient Motionは、AllegraおよびAllegra HDビジネスクラスシーティングプログラム向けにシートアクチュエーション制御システムを提供するためにAviointeriosとのパートナーシップを発表しました。この契約は、ナローボディのエアバスおよびボーイング航空機に2つの航空会社が設置する数百席のアクチュエーターシステムをカバーしています。
- 2025年7月:Woodward, Inc.は、米国、メキシコ、およびカナダで事業を展開するSafranのElectronics & Defense電気機械アクチュエーション事業の買収完了を発表しました。
民間航空機アクチュエーションシステム市場のグローバルレポートスコープ
民間航空機アクチュエーションシステム市場は、民間航空機全体の可動コンポーネントを制御および操作するために設計された機械的、油圧的、空気圧的、および電気機械システムで構成されています。スコープには、新しい民間航空機の生産、フリートの近代化、コンポーネントの交換、およびアフターマーケットプログラム向けに供給されるリニアおよびロータリーアクチュエーターが含まれます。市場は民間航空機用途のみに焦点を当てており、軍用航空機、ヘリコプター、ビジネスジェット、およびドローンは除外されます。
民間航空機アクチュエーションシステム市場は、アクチュエーション技術、タイプ、用途、航空機タイプ、設置タイプ、および地域別にセグメント化されています。アクチュエーション技術別では、市場は油圧アクチュエーション、空気圧アクチュエーション、電気機械アクチュエーション、およびその他にセグメント化されています。タイプ別では、市場はリニアおよびロータリーアクチュエーターにセグメント化されています。用途別では、市場は主飛行制御、二次飛行制御、着陸装置、ステアリングおよびブレーキ、スラストリバーサーおよびナセル、エンジンおよび燃料制御、およびその他の用途にセグメント化されています。航空機タイプ別では、市場はナローボディ航空機、ワイドボディ航空機、およびリージョナルジェットにセグメント化されています。設置タイプ別では、市場は完成機メーカー(OEM)およびアフターマーケットにセグメント化されています。レポートはまた、各地域の主要国における民間航空機アクチュエーションシステム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)で提供されます。
セグメンテーション概要
| 油圧アクチュエーション |
| 空気圧アクチュエーション |
| 電気機械アクチュエーション |
| その他 |
| リニア |
| ロータリー |
| 主飛行制御 |
| 二次飛行制御 |
| 着陸装置、ステアリング、およびブレーキ |
| スラストリバーサーおよびナセル |
| エンジンおよび燃料制御 |
| その他の用途 |
| ナローボディ航空機 |
| ワイドボディ航空機 |
| リージョナルジェット |
| 完成機メーカー(OEM) |
| アフターマーケット |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| アクチュエーション技術別 | 油圧アクチュエーション | ||
| 空気圧アクチュエーション | |||
| 電気機械アクチュエーション | |||
| その他 | |||
| タイプ別 | リニア | ||
| ロータリー | |||
| 用途別 | 主飛行制御 | ||
| 二次飛行制御 | |||
| 着陸装置、ステアリング、およびブレーキ | |||
| スラストリバーサーおよびナセル | |||
| エンジンおよび燃料制御 | |||
| その他の用途 | |||
| 航空機タイプ別 | ナローボディ航空機 | ||
| ワイドボディ航空機 | |||
| リージョナルジェット | |||
| 設置タイプ別 | 完成機メーカー(OEM) | ||
| アフターマーケット | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
民間航空機アクチュエーションシステムの需要を牽引しているものは何ですか?
民間航空機アクチュエーションシステム市場は2026年に7.01 ビリオン 米ドルと評価され、ナローボディの生産増加、フリートの交換、および整備サポートの必要性に牽引されて2032年までに9.56 ビリオン 米ドルに達すると予測されています。
民間航空機用途でどのアクチュエーション技術がリードしていますか?
油圧システムは、実証済みの高力パフォーマンスを提供し、大規模なインストールフリートをサポートするため、2026年に67.45%のシェアでリードしています。
電気機械アクチュエーターはなぜより速く成長しているのですか?
電気機械アクチュエーションは、航空機メーカーがより電動化されたアーキテクチャと分散型システムを追求しているため、2032年まで7.21%のCAGRで成長すると予測されています。
どの航空機カテゴリーがアクチュエーターに対する最大の需要を生み出していますか?
ナローボディ航空機は2026年に59.86%のシェアを占め、2032年まで6.23%のCAGRで成長すると予測されています。
民間航空機アクチュエーターの最大の用途は何ですか?
エルロン、エレベーター、およびラダーシステムが冗長なアクチュエーション配置を必要とするため、主飛行制御が2026年に43.56%のシェアでリードしています。
民間航空機アクチュエーションシステムで最も速く成長している地域はどこですか?
アジア太平洋地域は、中国、インド、および東南アジアのフリート拡大に支えられ、2032年まで7.55%のCAGRで成長すると予測されています。