
Tamaño y Participación del Mercado de Sistemas de Actuación para Aeronaves Comerciales
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
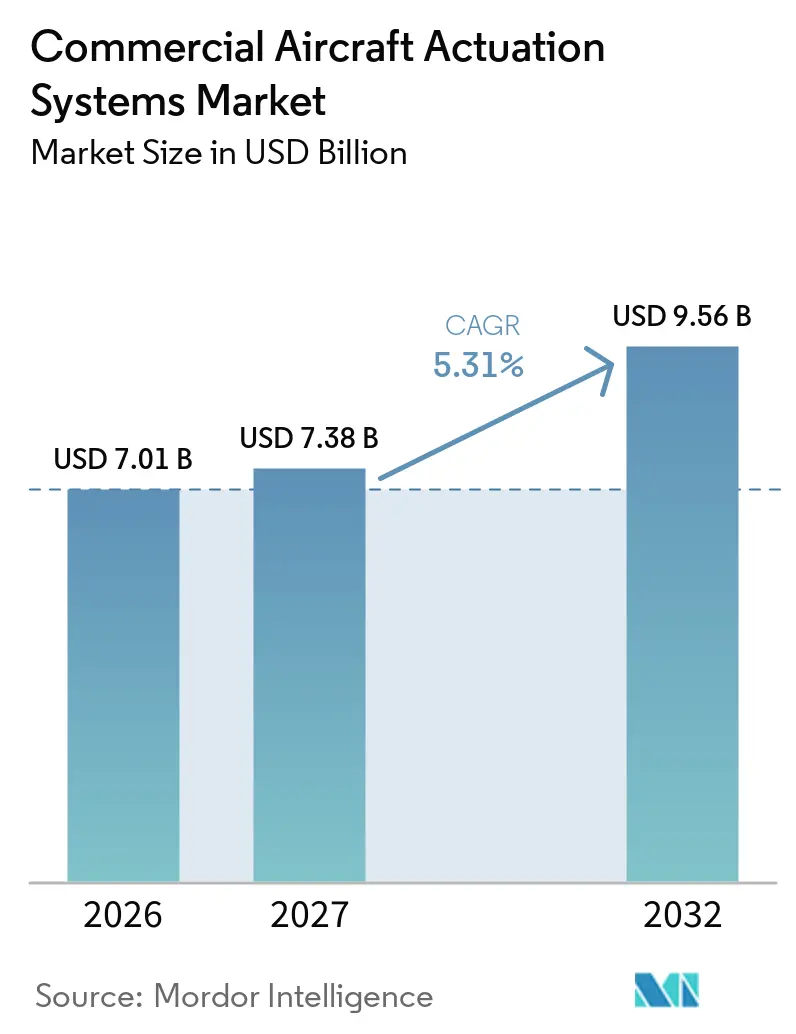
| Tamaño del Mercado (2027) | 7.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Actuación para Aeronaves Comerciales por Mordor Intelligence
El tamaño del mercado de sistemas de actuación para aeronaves comerciales fue valorado en 7,01 mil millones de USD en 2026 y se prevé que crezca desde 7,38 mil millones de USD en 2027 hasta alcanzar los 9,56 mil millones de USD para 2032, a una CAGR del 5,31% durante el período de pronóstico (2027-2032). Los fabricantes de aeronaves comerciales están aumentando la producción de fuselaje estrecho, lo que respalda un flujo más estable de pedidos de actuadores. El mercado también se beneficia de la demanda de reemplazo, ya que los sistemas hidráulicos requieren trabajos aprobados de mantenimiento, reparación y revisión a lo largo de la vida útil de una aeronave. Los programas de aeronaves más eléctricas están incrementando el papel de los sistemas electromecánicos, aunque los equipos hidráulicos establecidos siguen siendo esenciales para muchas funciones críticas de vuelo. Los proveedores están, por tanto, invirtiendo tanto en nuevos diseños eléctricos como en soporte de ciclo de vida para flotas hidráulicas instaladas. El mercado de sistemas de actuación para aeronaves comerciales está determinado por largos ciclos de certificación, restricciones de producción y la necesidad de demostrar un rendimiento seguro en condiciones operativas exigentes.
Conclusiones Clave del Informe
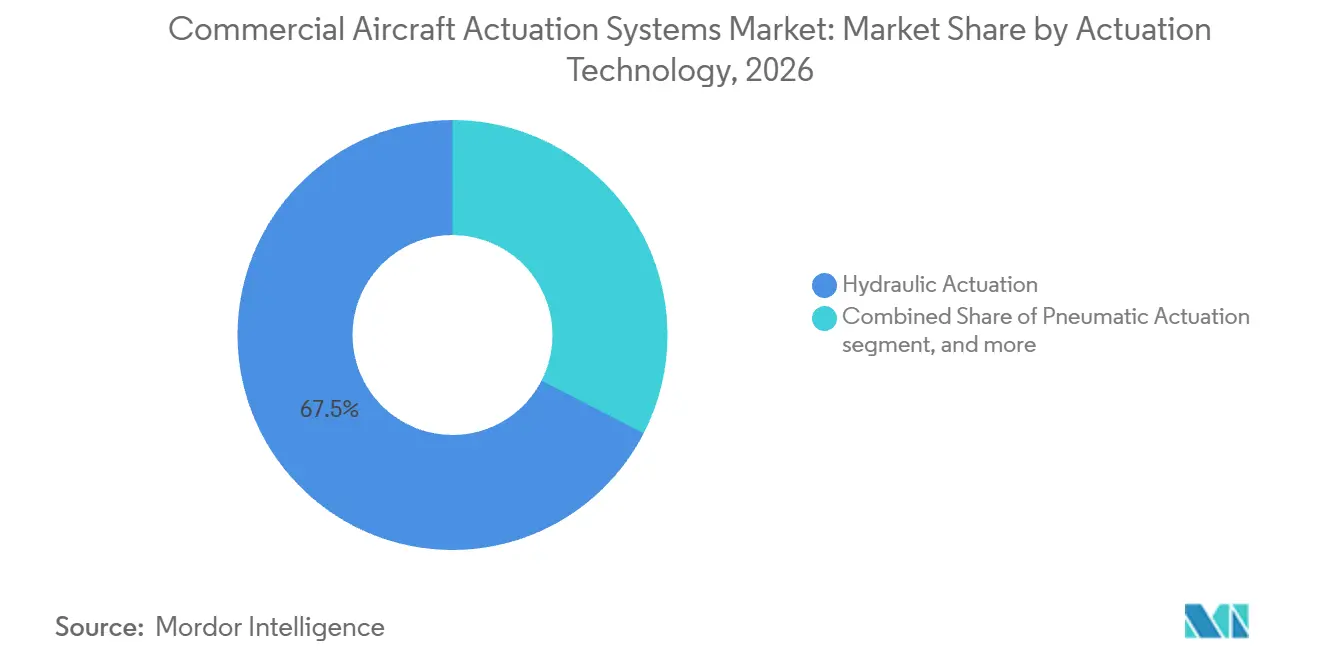
- Por tecnología de actuación, la actuación hidráulica representó el 67,45% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026, mientras que se prevé que la actuación electromecánica crezca a una CAGR del 7,21% hasta 2032.
- Por tipo, los sistemas lineales representaron el 69,76% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026, mientras que se prevé que los sistemas rotativos crezcan a una CAGR del 6,89% hasta 2032.
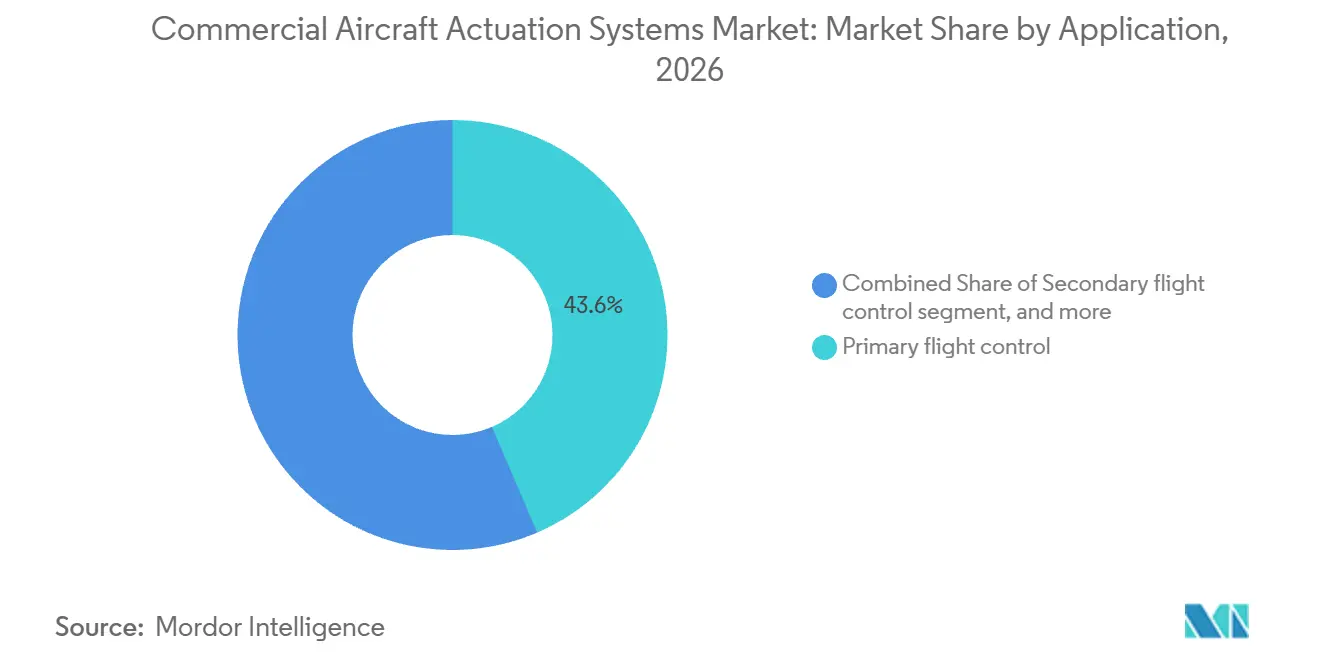
- Por aplicación, el control de vuelo primario representó el 43,56% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026, mientras que se prevé que el inversor de empuje y la góndola crezcan a una CAGR del 7,14% hasta 2032.
- Por tipo de aeronave, las aeronaves de fuselaje estrecho representaron el 59,86% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026 y se prevé que crezcan a una CAGR del 6,23% hasta 2032.
- Por tipo de instalación, el mercado de posventa representó el 56,89% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026, mientras que se prevé que las instalaciones OEM crezcan a una CAGR del 6,76% hasta 2032.
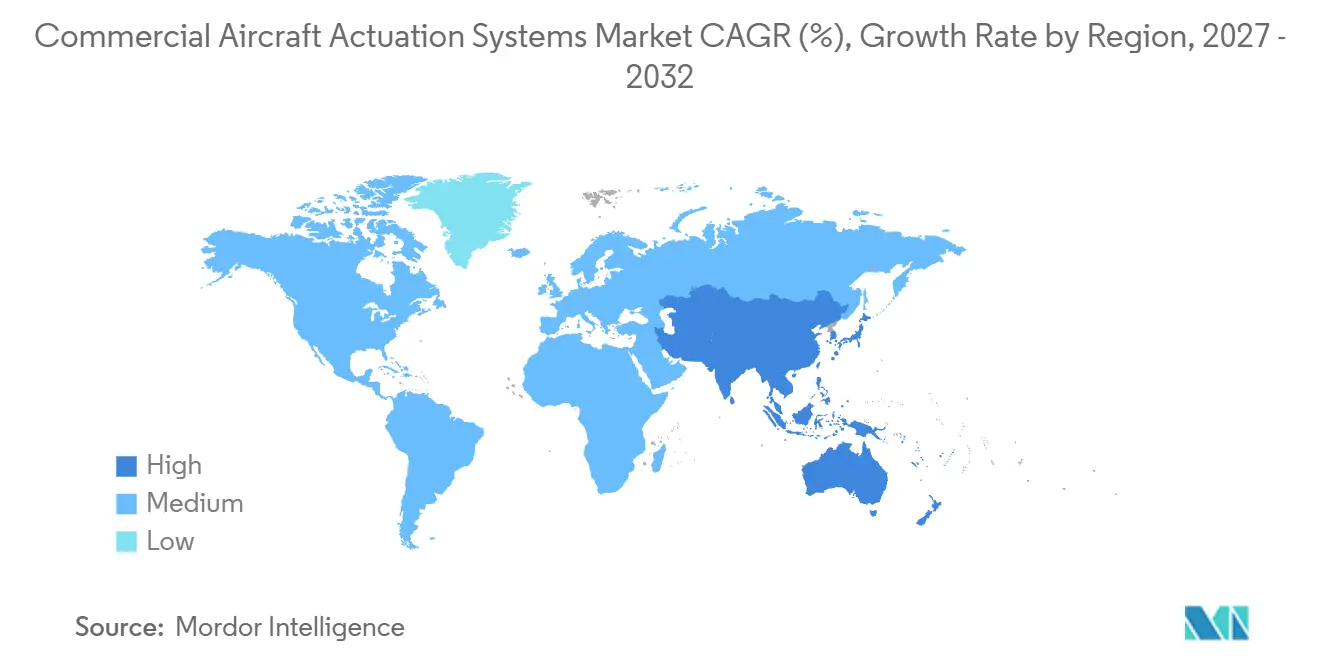
- Por geografía, América del Norte representó el 34,78% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,55% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Acumulación de pedidos de producción de fuselaje estrecho y expansión de flota | +1.40% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de arquitectura de aeronaves más eléctricas | +1.20% | Global, liderado por programas OEM europeos y norteamericanos | Largo plazo (≥ 4 años) |
| Demanda de actuadores preparados para el mantenimiento predictivo | +0.80% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento del contenido de actuadores por aeronave | +0.70% | Global | Largo plazo (≥ 4 años) |
| Ciclos de reemplazo y modernización de aeronaves comerciales | +0.60% | Global, concentrado en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fabricación aditiva y consolidación de piezas | +0.50% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Pedidos Pendientes de Fuselaje Estrecho Crean un Nivel de Demanda Estructuralmente Elevado
La demanda del mercado de sistemas de actuación para aeronaves comerciales recibe apoyo de los pedidos pendientes de producción de fuselaje estrecho y la expansión de flota. Airbus reportó un pedido pendiente récord en sus resultados del primer semestre de 2026 y continuó planificando una tasa de producción mensual de la Familia A320 de 70-75 aeronaves para finales de 2027. Una mayor producción de aeronaves incrementa los volúmenes de pedidos de equipos de control de vuelo, tren de aterrizaje, inversor de empuje y control de combustible. La misma actividad de producción respalda a los fabricantes de componentes que suministran piezas a los integradores de actuación de Nivel 1. La producción de fuselaje ancho también proporciona una base de demanda, ya que aeronaves como el B787 y el A350 requieren sistemas complejos de alta sustentación y control de vuelo primario. El mercado de sistemas de actuación para aeronaves comerciales tiene, por tanto, visibilidad de demanda en programas de fuselaje estrecho y ancho, aunque las aeronaves de fuselaje estrecho siguen siendo el mayor impulsor de volumen. Esta visibilidad no elimina la presión de cumplir con estrictos compromisos de calidad y calendario de entrega. Sin embargo, ofrece a los proveedores una base más clara para la planificación de la producción, la asignación de mano de obra y la adquisición de materiales de largo plazo.
La Arquitectura de Aeronaves Más Eléctricas Reestructura las Cadenas de Suministro de Actuadores
El mercado de sistemas de actuación para aeronaves comerciales también está siendo reconfigurado por la arquitectura de aeronaves más eléctricas. Safran SA declaró que el programa Ala del Mañana de Airbus podría requerir más unidades de actuadores debido a su diseño de ala de alta relación de aspecto y punta de ala plegable. La actuación eléctrica crea oportunidades para proveedores de motores, electrónica de potencia, sensores y software de control. Las especificaciones de aeronavegabilidad continua de EASA para aeronaves de propulsión eléctrica e híbrida muestran que los requisitos de cumplimiento se están formalizando a medida que avanza la electrificación. Los equipos hidráulicos seguirán siendo necesarios donde la demanda de fuerza, la redundancia y la evidencia de certificación aún favorecen los diseños de sistemas probados. El cambio es, en consecuencia, un cambio en la combinación de sistemas más que un reemplazo uniforme de los equipos hidráulicos. Esto crea la necesidad de proveedores capaces de integrar capacidades mecánicas, hidráulicas, eléctricas y digitales.
El Mantenimiento Predictivo y los Ciclos de Reemplazo Respaldan la Demanda del Ciclo de Vida
El mantenimiento predictivo, los ciclos de reemplazo y la actividad de modernización fortalecen la posición del mercado de posventa del mercado de sistemas de actuación para aeronaves comerciales. Moog renovó su acuerdo de soporte total con All Nippon Airways para los actuadores de control de vuelo primario y de alta sustentación del B787 por 10 años bajo una estructura de horas de vuelo.[1] Dichos acuerdos recompensan a los proveedores que previenen las retiradas no programadas mediante el monitoreo de condición y la reparación oportuna. Los proveedores pueden utilizar datos del desgaste del tornillo de bolas, patrones de fugas hidráulicas y el rendimiento del aislamiento del motor para planificar las intervenciones de servicio. HAECO y Safran Electronics & Defense establecieron una asociación para el mantenimiento de controles de vuelo hidráulicos del A320 y A330 en Xiamen en 2026.[2] La capacidad de mantenimiento regional respalda a las flotas a medida que maduran, mientras que el mayor contenido de actuadores por nueva aeronave se suma a la base de equipos que requerirá servicio futuro. Estos programas también otorgan valor a los tiempos de respuesta de reparación y al historial documentado de componentes. Las aerolíneas pueden utilizar estas capacidades para reducir las interrupciones causadas por retiradas no planificadas de actuadores.
La Fabricación Aditiva Respalda Diseños de Actuación Más Compactos
La fabricación aditiva y la consolidación de piezas respaldan el desarrollo de nuevos productos en el mercado de sistemas de actuación para aeronaves comerciales. Liebherr presentó un bloque de válvulas fabricado de forma aditiva para el sistema de actuación de la puerta de carga inferior del A350 que había entrado en producción en serie. La empresa también mostró un intercambiador de calor aire-líquido destinado a mejorar la gestión térmica en sistemas de aeronaves electrificadas. Estos enfoques pueden reducir el número de piezas y ayudar a los ingenieros a trabajar dentro de espacios de instalación restringidos. Eaton abrió un centro europeo de fabricación aditiva aeroespacial en 2026 que reúne actividades de diseño, ingeniería, impresión y validación. Su valor depende de controles de calidad repetibles y la calificación de acuerdo con las normas aeroespaciales, especialmente cuando los componentes sirven funciones críticas de seguridad en aeronaves. Los equipos de diseño pueden utilizar procesos aditivos para combinar componentes que anteriormente requerían múltiples pasos de fabricación. El enfoque sigue sujeto a validación antes de poder aplicarse en piezas de control de vuelo de alta carga.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de certificación para actuación crítica de seguridad | -1.50% | Global, principalmente Europa y América del Norte | Largo plazo (≥ 4 años) |
| Límites de gestión térmica para actuadores electromecánicos | -1.00% | Global | Mediano plazo (2-4 años) |
| Concentración de suministro de imanes de alto rendimiento y electrónica de potencia | -0.80% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Tiempo de inactividad de flota y riesgo de integración durante programas de modernización | -0.60% | Global, concentrado en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Requisitos de Cumplimiento Normativo Ralentizan las Transiciones de Actuación Crítica de Seguridad
Los requisitos de certificación pueden ralentizar la transición hacia nuevos equipos en el mercado de sistemas de actuación para aeronaves comerciales. La FAA emitió una directiva de aeronavegabilidad en febrero de 2025 que requería modificaciones adicionales en los actuadores de empuje y estabilizador horizontal en aeronaves A330 y A340 especificadas. La acción demuestra que incluso los diseños de actuadores establecidos requieren trabajo de cumplimiento continuo. Los nuevos sistemas electromecánicos requieren evidencia extensa sobre redundancia, comportamiento ante fallos, resistencia ambiental y operación segura. EASA CS-25 y FAA Part 25 siguen siendo los marcos centrales para la arquitectura de control de vuelo de aeronaves de categoría de transporte. Los proveedores más pequeños enfrentan un desafío particular porque las campañas de calificación requieren recursos de ingeniería, capacidad de prueba y un largo compromiso con los fabricantes de aeronaves y los reguladores. El proceso de certificación puede alargar el camino desde un diseño prometedor hasta un programa de aeronave generador de ingresos. También otorga a los proveedores establecidos una ventaja donde ya cuentan con diseños aprobados y evidencia de pruebas previas.
Los Riesgos Térmicos, de Cadena de Suministro y de Modernización Limitan una Adopción Más Rápida
Los límites térmicos, la concentración de suministro y la interrupción por modernización pueden restringir el mercado de sistemas de actuación para aeronaves comerciales. Los programas de modernización pueden imponer tiempo de inactividad de flota y riesgo de integración porque los operadores deben equilibrar el trabajo de modificación con la disponibilidad de aeronaves. La dependencia de imanes especializados y electrónica de potencia añade exposición en la adquisición para diseños que utilizan motores eléctricos y sistemas de control avanzados. Los proveedores deben tener en cuenta estos riesgos al seleccionar materiales y desarrollar fuentes alternativas. La necesidad de mantener las aeronaves disponibles puede hacer que las aerolíneas sean cautelosas con los calendarios de modernización, incluso cuando un nuevo sistema ofrece beneficios operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Actuación:
La Dominancia Hidráulica Persiste junto al Impulso ElectromecánicoLos sistemas hidráulicos representaron el 67,45% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026, mientras que se prevé que los sistemas electromecánicos crezcan a una CAGR del 7,21% hasta 2032. Los diseños hidráulicos mantienen su posición de liderazgo porque ofrecen alta densidad de fuerza para controles primarios, tren de aterrizaje y otros usos exigentes. Su base instalada es extensa en las flotas comerciales en servicio. Su comportamiento de fallo conocido también está profundamente reflejado en las prácticas de certificación de aeronaves. Los sistemas neumáticos sirven funciones más limitadas, incluidas algunas aplicaciones de aire de sangrado y puertas. El mercado de sistemas de actuación para aeronaves comerciales seguirá dependiendo de los servicios de mantenimiento hidráulico a medida que las aerolíneas mantengan las aeronaves existentes en operación.
Los equipos electromecánicos ganan importancia a medida que los fabricantes de aeronaves buscan reducir la complejidad de los sistemas hidráulicos. Los motores eléctricos y la electrónica de potencia pueden respaldar arquitecturas distribuidas y nuevos enfoques de control. Sin embargo, el bloqueo mecánico, la carga térmica y la calificación de la electrónica de potencia siguen siendo problemas de diseño materiales. Safran SA adquirió las actividades de control de vuelo y actuación de Collins Aerospace en 2025, mientras que Woodward adquirió el negocio de actuación electromecánica norteamericano de Safran.[3] Esas transacciones muestran cómo los proveedores se están posicionando tanto para las flotas hidráulicas instaladas como para las plataformas eléctricas emergentes. También subrayan la importancia de contar con las capacidades necesarias para dar soporte a una aeronave durante toda su vida útil. Un proveedor con ambas familias tecnológicas puede atender las necesidades actuales de la flota mientras se prepara para futuros fuselajes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo:
Las Soluciones Lineales Anclan el Volumen mientras las Aplicaciones Rotativas Ganan ImpulsoLos actuadores lineales representaron el 69,76% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026. Se utilizan ampliamente donde los sistemas de aeronaves requieren movimiento traslacional controlado. Las superficies de control primario, la retracción del tren de aterrizaje, las puertas de carga y los inversores de empuje utilizan este patrón de movimiento. La amplia base de aplicaciones hace de las unidades lineales el fundamento de volumen del mercado de sistemas de actuación para aeronaves comerciales. Sus requisitos de diseño y soporte varían según la carga, el ciclo de trabajo y la redundancia del sistema. Los proveedores también deben mantener controles de calidad para los componentes utilizados en sistemas de aeronaves críticos para la seguridad.
Se prevé que los actuadores rotativos se expandan a una CAGR del 6,89% hasta 2032. Su crecimiento está vinculado a diseños electromecánicos que utilizan motores eléctricos rotativos con mecanismos de tornillo de bolas o tornillo de rodillos. Dicho equipo puede utilizarse en controles secundarios, dirección del tren de aterrizaje y sistemas integrados compactos. Las pruebas ambientales RTCA DO-160G siguen siendo relevantes para la calificación de equipos. Los requisitos de gestión de calidad AS9100 y EN 9100:2018 también influyen en los procesos de los proveedores a medida que evolucionan los métodos de fabricación. Las soluciones rotativas deben demostrar un rendimiento fiable en condiciones de vibración, temperatura y otras condiciones ambientales. Esto mantiene la disciplina de calificación como elemento central para su uso más amplio en aeronaves comerciales.
Por Aplicación:
Los Controles Primarios Lideran mientras la Electrificación del Inversor de Empuje se AceleraEl control de vuelo primario representó el 43,56% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026. Los sistemas de alerón, elevador y timón utilizan disposiciones de actuación redundantes para cumplir con los requisitos de seguridad de las aeronaves de transporte. Esta necesidad de múltiples unidades activas o de reserva respalda su participación líder. Los controles secundarios incluyen flaps, slats y spoilers, mientras que otras aplicaciones incluyen tren de aterrizaje, dirección, frenado, motores y sistemas de combustible. Cada categoría tiene cargas, intervalos de servicio y necesidades de integración distintos. El mercado se beneficia de esta diversidad, ya que los proveedores pueden atender múltiples subsistemas de aeronaves.
Se prevé que el inversor de empuje y la góndola crezcan a una CAGR del 7,14% hasta 2032. Collins Aerospace declaró que su sistema elecTRAS había registrado más de 15 millones de horas de vuelo y 2,2 millones de ciclos de vuelo en más de 700 aeronaves A350 para 2025. El sistema puede reducir el peso de la góndola entre un 15% y un 20% a nivel integrado. Collins abrió su Centro de Excelencia de Ingeniería de Wolverhampton en 2026 para apoyar el desarrollo y la certificación de inversores de empuje eléctricos. Estos despliegues respaldan la adopción en futuros programas de fuselaje estrecho. También brindan a los fabricantes de aeronaves experiencia operativa con actuación eléctrica en una exigente aplicación de góndola. Los proveedores pueden aprovechar esta experiencia al buscar aplicaciones adicionales que requieran reducción de peso e interfaces más simples.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aeronave:
Las Aeronaves de Fuselaje Estrecho Impulsan tanto la Escala del Mercado como el CrecimientoLas aeronaves de fuselaje estrecho representaron el 59,86% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026 y se prevé que crezcan a una CAGR del 6,23% hasta 2032. Su posición refleja la alta importancia de producción de las aeronaves de pasillo único para las redes de aerolíneas globales. El aumento de la producción de aeronaves de la Familia A320 y aeronaves B737 crea una demanda recurrente de equipos de control de vuelo, tren de aterrizaje y góndola. Estos programas también crean una base instalada sustancial para los proveedores de mantenimiento. El mercado de sistemas de actuación para aeronaves comerciales está fuertemente expuesto a la renovación de flotas de fuselaje estrecho. Los fabricantes de aeronaves y sus proveedores aún deben gestionar la calidad del aumento de producción y el rendimiento de la cadena de suministro. Un retraso en cualquier nivel de actuadores puede afectar un calendario de entrega de aeronaves más amplio. Esto hace que la coordinación estable de proveedores sea tan importante como la oportunidad de volumen en sí misma.
Las aeronaves de fuselaje ancho representan menores volúmenes unitarios pero pueden llevar mayor contenido de actuación por fuselaje. Las superficies de control más grandes y los sistemas de múltiple redundancia aumentan las necesidades de equipos. Airbus ha descrito arquitecturas de control de vuelo que combinan fuentes de energía hidráulica y eléctrica para mejorar la resiliencia del sistema. Los jets regionales tienen una actividad de nuevos programas más limitada, aunque los sistemas electromecánicos compactos atraen interés para aeronaves híbrido-eléctricas más pequeñas. En este sentido, Parker-Hannifin reportó 7,06 mil millones de USD en ventas netas de Sistemas Aeroespaciales durante el ejercicio fiscal 2026, lo que refleja una amplia demanda en aplicaciones de transporte comercial, transporte regional y aviación de negocios. También muestra por qué los grandes integradores buscan exposición en varias categorías de aeronaves en lugar de depender de un solo programa. Una cobertura más amplia puede ayudar a equilibrar los diferentes ciclos de producción.
Por Tipo de Instalación:
El Mercado de Posventa Mantiene la Mayoría mientras los Canales OEM AumentanEl mercado de posventa representó el 56,89% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026. La flota instalada requiere reemplazo programado, reparación, revisión y actualizaciones de rendimiento a lo largo de su vida operativa. Los sistemas hidráulicos crean una demanda de servicio duradera para sellos, pistones, servoválvulas y componentes relacionados. La actividad de mantenimiento debe seguir los procedimientos aprobados y los requisitos de las autoridades aeronáuticas. El acuerdo de Xiamen de HAECO en 2026 con Safran Electronics & Defense cubre el mantenimiento de componentes de control de vuelo hidráulico primario y secundario en flotas A320 y A330. Esta inversión muestra la importancia de la capacidad de reparación regional a medida que crecen las flotas de Asia-Pacífico.
Se prevé que las instalaciones OEM crezcan a una CAGR del 6,76% hasta 2032. El crecimiento sigue el aumento de entregas planificado en Airbus y Boeing. Las nuevas aeronaves también presentan un nivel creciente de equipos electromecánicos. Moog identificó los controles de vuelo primario y de alta sustentación del B787 y A350 como compromisos comerciales importantes en su informe anual de 2025. El proveedor también reportó pedidos, ventas y cartera de pedidos récord en el ejercicio fiscal 2025. A medida que las nuevas aeronaves entran en servicio, se suman a la futura base de reparación. Este vínculo entre las nuevas instalaciones y el mantenimiento posterior ayuda a estabilizar el mercado de sistemas de actuación para aeronaves comerciales. Los proveedores OEM pueden, por tanto, construir futuras oportunidades de servicio entregando componentes para nuevos fuselajes. La combinación de nueva producción y soporte de flota puede reducir la dependencia de un único canal de demanda.
Análisis Geográfico
América del Norte representó el 34,78% de la participación del mercado de sistemas de actuación para aeronaves comerciales en 2026. La región alberga a importantes proveedores como Honeywell, Parker-Hannifin, Moog, Woodward, RTX y varias operaciones comerciales de Boeing. Parker-Hannifin reportó 7,06 mil millones de USD en ventas netas de Sistemas Aeroespaciales en el ejercicio fiscal 2026, tras 6,19 mil millones de USD en el ejercicio fiscal 2025. Su tasa de pedidos aeroespaciales del cuarto trimestre del ejercicio fiscal 2025 aumentó un 12%, respaldada por la actividad OEM comercial y del mercado de posventa. La FAA define los requisitos de certificación y aeronavegabilidad continua para los equipos de aeronaves en la región. Los proveedores norteamericanos también están trabajando para asegurar materiales de motores eléctricos y electrónica avanzada para futuros sistemas electromecánicos. Esto añade una dimensión de cadena de suministro a la transición tecnológica de la región. Las capacidades establecidas de ingeniería y pruebas siguen siendo importantes a medida que los diseños de actuación eléctrica avanzan en la certificación.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,55% hasta 2032, la tasa más alta en el mercado de sistemas de actuación para aeronaves comerciales. Airbus prevé que la región necesitará 19.560 nuevas aeronaves de pasajeros en los próximos 20 años, lo que representa el 46% de la demanda global. China, India y el Sudeste Asiático son centrales para la expansión de la flota de la región. HAECO y Safran Electronics & Defense establecieron su acuerdo de mantenimiento en Xiamen antes de este esperado crecimiento de la flota. Estas inversiones en servicios posicionan a los proveedores más cerca de los operadores que necesitan capacidad de reparación y revisión de componentes. La escala de la región puede justificar inventario localizado, capacidad de reparación y soporte técnico. Esto puede acortar los tiempos de respuesta para los operadores a medida que aumenta la utilización de la flota.
Europa sigue siendo un punto focal para el desarrollo de actuación, mientras que Oriente Medio, América del Sur y África tienen oportunidades distintas de flota y servicio. Cada región contribuye, por tanto, a través de una combinación diferente de actividad de ingeniería, renovación de flota y demanda de mantenimiento. Este variado perfil regional amplía la base de clientes para los principales integradores.
Panorama Competitivo
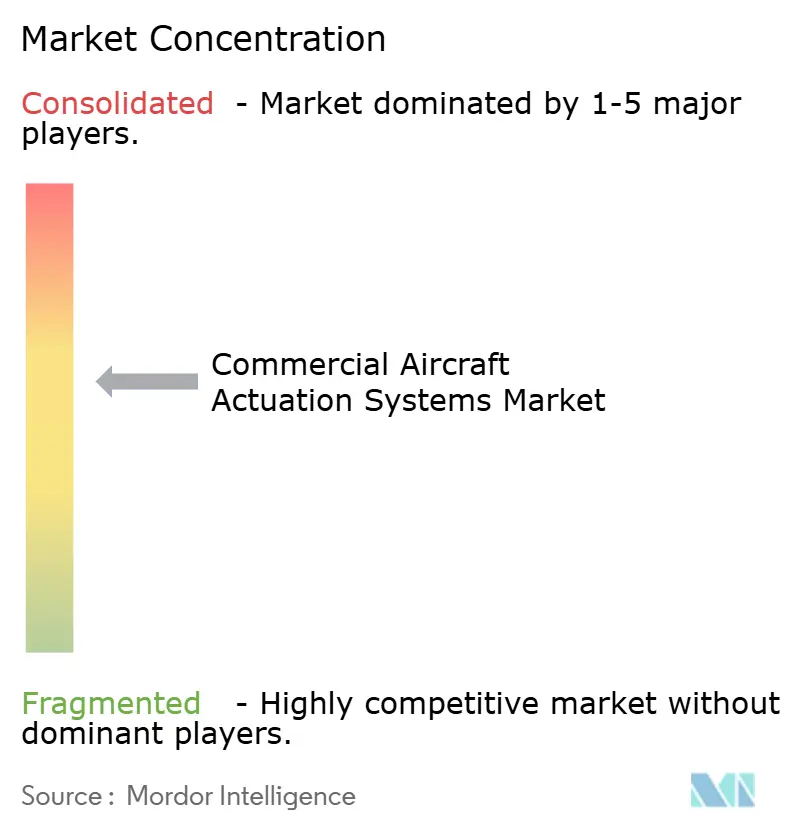
El mercado de sistemas de actuación para aeronaves comerciales está moderadamente concentrado entre grandes proveedores de Nivel 1. Safran SA, RTX Corporation, Honeywell Aerospace, Inc., Moog Inc. y Parker-Hannifin Corporation suministran equipos de control de vuelo primario y secundario en las principales plataformas de aeronaves. Sus posiciones reflejan aprobaciones de diseño establecidas, capacidad de fabricación y redes de posventa. Safran SA completó su adquisición de las actividades de control de vuelo y actuación de Collins Aerospace en julio de 2025. La transacción reunió capacidades hidráulicas, mecánicas y electromecánicas en 180 plataformas de aeronaves. La competencia se centra en la fiabilidad del equipo, el acceso a programas, la capacidad de certificación y la cobertura del servicio de ciclo de vida. Se espera que las empresas líderes mantengan tanto el rendimiento de fabricación como la profundidad de ingeniería a lo largo de los largos ciclos de los programas de aeronaves. Esto hace que una base instalada probada sea especialmente valiosa cuando las aerolíneas y los fabricantes de aeronaves seleccionan proveedores.
Los proveedores están ampliando sus posiciones a través de acuerdos de soporte a largo plazo e inversión en electrificación. La renovación del soporte de 10 años de Moog con All Nippon Airways es un ejemplo de un contrato de mantenimiento por horas de vuelo que puede generar ingresos recurrentes. Las instalaciones de RTX en Wolverhampton combinan trabajo de diseño, pruebas y certificación para sistemas de inversores de empuje eléctricos. Liebherr fue seleccionado por Wisk Aero para el sistema de actuación electromecánica de la Generación 6. Estos movimientos muestran que las empresas están acumulando experiencia en sistemas eléctricos tanto en aeronaves convencionales como en programas de aviación adyacentes. El monitoreo digital y las soluciones térmicas compactas se están convirtiendo en áreas importantes de diferenciación. Estas capacidades pueden respaldar el mantenimiento basado en condición y ayudar a gestionar los límites de diseño de los sistemas eléctricos. También conectan el suministro de componentes con relaciones de servicio a más largo plazo.
El entorno competitivo sigue favoreciendo a las empresas con amplios recursos de certificación y relaciones establecidas con los clientes. Los nuevos participantes enfrentan exigentes requisitos de calificación para aplicaciones críticas de seguridad. También deben demostrar un rendimiento de producción confiable durante los aumentos de producción de aeronaves. La fabricación aditiva puede proporcionar una vía hacia componentes más compactos, pero cada aplicación requiere validación y controles de calidad. Los proveedores con experiencia en la base instalada hidráulica conservan una ventaja en la actividad de reparación y revisión. Al mismo tiempo, las empresas que pueden proporcionar actuación eléctrica, sensores, monitoreo de salud y contratos de soporte tienen oportunidades en futuros programas de aeronaves. El mercado de sistemas de actuación para aeronaves comerciales, por tanto, respalda la competencia entre proveedores integrados en lugar de un reemplazo rápido de los líderes establecidos. Las empresas deben equilibrar la inversión en nueva tecnología con el soporte confiable de las aeronaves existentes. Este equilibrio favorece a los proveedores que pueden combinar ingeniería de productos, certificación y operaciones de posventa.
Líderes de la Industria de Sistemas de Actuación para Aeronaves Comerciales
-
Honeywell Aerospace Inc.
-
RTX Corporation
-
Parker-Hannifin Corporation
-
Moog Inc.
-
Safran SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Actuación para Aeronaves Comerciales Empresas cubiertas en este informe
- Honeywell Aerospace Inc.
- RTX Corporation
- Parker-Hannifin Corporation
- Moog Inc.
- Safran SA
- Eaton Corporation plc
- Woodward, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Nabtesco Corporation
- Crane Company
- BAE Systems plc
- Triumph Group, Inc.
- Héroux-Devtek Inc.
- ITT Inc.
- AMETEK, Inc.
- Astronics Corporation
- Electromech Technologies LLC
- Whippany Actuation Systems LLC (TransDigm Group)
- Arkwin Industries, Inc.
Desarrollos recientes de la industria en Mercado de Sistemas de Actuación para Aeronaves Comerciales
- Octubre de 2026: Woodward, Inc. anunció que proporcionará un sistema de actuación para apoyar la actividad de investigación de Ala Plegable de Airbus. El demostrador en tierra tiene como objetivo explorar cómo las alas más largas pueden reducir la resistencia aerodinámica y mejorar la eficiencia aerodinámica para futuras aeronaves.
- Febrero de 2026: Salient Motion anunció una asociación con Aviointeriors para proporcionar Sistemas de Control de Actuación de Asientos para los programas de asientos de clase ejecutiva Allegra y Allegra HD. El contrato cubre sistemas de actuadores para unos cientos de asientos que serán instalados por dos aerolíneas en aeronaves Airbus y Boeing de fuselaje estrecho.
- Julio de 2025: Woodward, Inc. anunció la finalización de su adquisición del negocio de actuación electromecánica de Safran Electronics & Defense, con operaciones en Estados Unidos, México y Canadá.
Alcance del Informe Global del Mercado de Sistemas de Actuación para Aeronaves Comerciales
El mercado de sistemas de actuación para aeronaves comerciales comprende sistemas mecánicos, hidráulicos, neumáticos y electromecánicos diseñados para controlar y operar componentes móviles en aeronaves comerciales. El alcance incluye actuadores lineales y rotativos suministrados para la producción de nuevas aeronaves comerciales, modernización de flotas, reemplazo de componentes y programas de posventa. El mercado se centra exclusivamente en aplicaciones de aeronaves comerciales, excluyendo aeronaves militares, helicópteros, jets de negocios y drones.
El mercado de sistemas de actuación para aeronaves comerciales está segmentado por tecnología de actuación, tipo, aplicación, tipo de aeronave, tipo de instalación y geografía. Por tecnología de actuación, el mercado está segmentado en actuación hidráulica, actuación neumática, actuación electromecánica y otros. Por tipo, el mercado está segmentado en actuadores lineales y rotativos. Por aplicación, el mercado está segmentado en control de vuelo primario, control de vuelo secundario, tren de aterrizaje, dirección y frenado, inversor de empuje y góndola, control de motor y combustible, y otras aplicaciones. Por tipo de aeronave, el mercado está segmentado en aeronaves de fuselaje estrecho, aeronaves de fuselaje ancho y jets regionales. Por tipo de instalación, el mercado está segmentado en fabricante de equipo original (OEM) y posventa. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de actuación para aeronaves comerciales en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Actuación Hidráulica |
| Actuación Neumática |
| Actuación Electromecánica |
| Otros |
| Lineal |
| Rotativo |
| Control de Vuelo Primario |
| Control de Vuelo Secundario |
| Tren de Aterrizaje, Dirección y Frenado |
| Inversor de Empuje y Góndola |
| Control de Motor y Combustible |
| Otras Aplicaciones |
| Aeronaves de Fuselaje Estrecho |
| Aeronaves de Fuselaje Ancho |
| Jets Regionales |
| Fabricante de Equipo Original (OEM) |
| Posventa |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tecnología de Actuación | Actuación Hidráulica | ||
| Actuación Neumática | |||
| Actuación Electromecánica | |||
| Otros | |||
| Por Tipo | Lineal | ||
| Rotativo | |||
| Por Aplicación | Control de Vuelo Primario | ||
| Control de Vuelo Secundario | |||
| Tren de Aterrizaje, Dirección y Frenado | |||
| Inversor de Empuje y Góndola | |||
| Control de Motor y Combustible | |||
| Otras Aplicaciones | |||
| Por Tipo de Aeronave | Aeronaves de Fuselaje Estrecho | ||
| Aeronaves de Fuselaje Ancho | |||
| Jets Regionales | |||
| Por Tipo de Instalación | Fabricante de Equipo Original (OEM) | ||
| Posventa | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de sistemas de actuación para aeronaves comerciales?
El mercado de sistemas de actuación para aeronaves comerciales está valorado en 7,01 mil millones de USD en 2026 y se prevé que alcance los 9,56 mil millones de USD para 2032, impulsado por una mayor producción de fuselaje estrecho, la renovación de flotas y la necesidad de soporte de mantenimiento.
¿Qué tecnología de actuación lidera las aplicaciones de aeronaves comerciales?
Los sistemas hidráulicos lideran con una participación del 67,45% en 2026 porque proporcionan un rendimiento de alta fuerza probado y dan soporte a una gran flota instalada.
¿Por qué los actuadores electromecánicos crecen más rápido?
Se prevé que la actuación electromecánica crezca a una CAGR del 7,21% hasta 2032 porque los fabricantes de aeronaves están adoptando arquitecturas más eléctricas y sistemas distribuidos.
¿Qué categoría de aeronave genera la mayor demanda de actuadores?
Las aeronaves de fuselaje estrecho representan el 59,86% de la participación en 2026 y se prevé que crezcan a una CAGR del 6,23% hasta 2032.
¿Cuál es la mayor aplicación para los actuadores de aeronaves comerciales?
El control de vuelo primario lidera con una participación del 43,56% en 2026 porque los sistemas de alerón, elevador y timón requieren disposiciones de actuación redundantes.
¿Qué región crece más rápido en sistemas de actuación para aeronaves comerciales?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,55% hasta 2032, respaldado por la expansión de flotas en China, India y el Sudeste Asiático.