
Taille et part du marché des systèmes d'actionnement pour aéronefs commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.38 Milliards de dollars |
| Taille du Marché (2032) | 9.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'actionnement pour aéronefs commerciaux par Mordor Intelligence
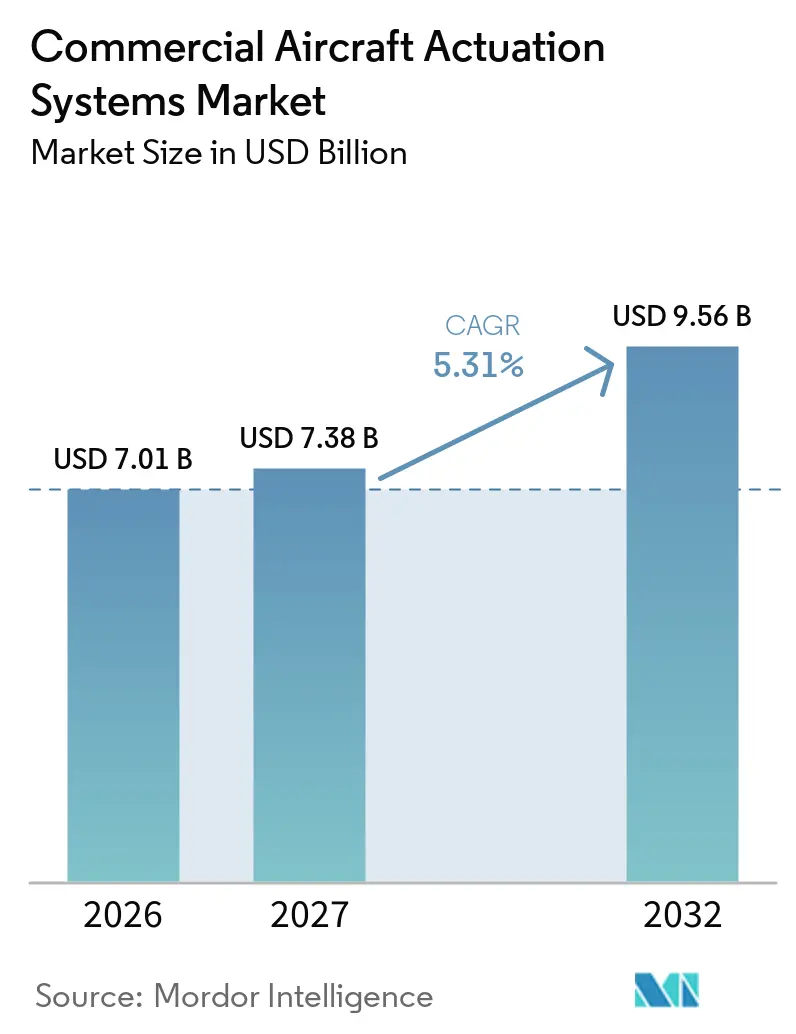
La taille du marché des systèmes d'actionnement pour aéronefs commerciaux était évaluée à 7,01 milliards USD en 2026 et devrait croître de 7,38 milliards USD en 2027 pour atteindre 9,56 milliards USD d'ici 2032, à un CAGR de 5,31 % durant la période de prévision (2027-2032). Les fabricants d'aéronefs commerciaux augmentent leur production de monocouloirs, ce qui soutient un flux plus régulier de commandes d'actionneurs. Le marché bénéficie également de la demande de remplacement, car les systèmes hydrauliques nécessitent des travaux de maintenance, de réparation et de révision approuvés tout au long de la durée de vie opérationnelle d'un aéronef. Les programmes d'aéronefs plus électriques accroissent le rôle des systèmes électromécaniques, bien que les équipements hydrauliques établis restent essentiels pour de nombreuses fonctions critiques de vol. Les fournisseurs investissent donc à la fois dans de nouvelles conceptions électriques et dans le soutien au cycle de vie des flottes hydrauliques installées. Le marché des systèmes d'actionnement pour aéronefs commerciaux est façonné par de longs cycles de certification, des contraintes de production et la nécessité de démontrer des performances sûres dans des conditions d'exploitation exigeantes.
Principaux enseignements du rapport
- Par technologie d'actionnement, l'actionnement hydraulique détenait 67,45 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026, tandis que l'actionnement électromécanique devrait croître à un CAGR de 7,21 % jusqu'en 2032.
- Par type, les systèmes linéaires détenaient 69,76 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026, tandis que les systèmes rotatifs devraient croître à un CAGR de 6,89 % jusqu'en 2032.
- Par application, la commande de vol primaire détenait 43,56 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026, tandis que l'inverseur de poussée et la nacelle devraient croître à un CAGR de 7,14 % jusqu'en 2032.
- Par type d'aéronef, les aéronefs monocouloirs détenaient 59,86 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026 et devraient croître à un CAGR de 6,23 % jusqu'en 2032.
- Par type d'installation, l'après-vente détenait 56,89 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026, tandis que les installations équipementiers d'origine devraient croître à un CAGR de 6,76 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 34,78 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,55 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Carnets de commandes de monocouloirs et expansion de la flotte | +1.40% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption d'architectures d'aéronefs plus électriques | +1.20% | Mondial, porté par les programmes des équipementiers d'origine européens et nord-américains | Long terme (≥ 4 ans) |
| Demande d'actionneurs prêts pour la maintenance prédictive | +0.80% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Augmentation du contenu en actionneurs par aéronef | +0.70% | Mondial | Long terme (≥ 4 ans) |
| Cycles de remplacement et de modernisation des aéronefs commerciaux | +0.60% | Mondial, concentré en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Fabrication additive et consolidation des pièces | +0.50% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les carnets de commandes de monocouloirs créent un plancher de demande structurellement élevé
La demande sur le marché des systèmes d'actionnement pour aéronefs commerciaux est soutenue par les carnets de commandes de monocouloirs et l'expansion de la flotte. Airbus a annoncé un carnet de commandes record dans ses résultats du premier semestre 2026 et a continué de planifier un taux de production mensuel de 70 à 75 aéronefs de la famille A320 d'ici fin 2027. Une production d'aéronefs plus élevée accroît les volumes de commandes pour les équipements de commande de vol, de train d'atterrissage, d'inverseur de poussée et de contrôle du carburant. Cette même activité de production soutient les fabricants de composants qui approvisionnent les intégrateurs d'actionnement de rang 1. La production de gros-porteurs constitue également une base de demande, car des aéronefs tels que le B787 et l'A350 nécessitent des systèmes complexes de becs de bord d'attaque et de commande de vol primaire. Le marché des systèmes d'actionnement pour aéronefs commerciaux bénéficie donc d'une visibilité de la demande sur les programmes monocouloirs et gros-porteurs, même si les aéronefs monocouloirs restent le principal moteur de volume. Cette visibilité ne supprime pas la pression liée au respect des engagements stricts en matière de qualité de livraison et de calendrier. Elle offre cependant aux fournisseurs une base plus claire pour la planification de la production, l'allocation des effectifs et l'approvisionnement en matériaux à long délai.
L'architecture des aéronefs plus électriques restructure les chaînes d'approvisionnement en actionneurs
Le marché des systèmes d'actionnement pour aéronefs commerciaux est également reconfiguré par l'architecture des aéronefs plus électriques. Safran a indiqué que le programme Airbus Wing of Tomorrow pourrait nécessiter davantage d'unités d'actionnement en raison de son aile à grand allongement et de sa conception à extrémités d'aile repliables. L'actionnement électrique crée des opportunités pour les fournisseurs de moteurs, d'électronique de puissance, de capteurs et de logiciels de commande. Les spécifications de navigabilité continue de l'EASA pour les aéronefs à propulsion électrique et hybride montrent que les exigences de conformité sont formalisées à mesure que l'électrification progresse. Les équipements hydrauliques resteront nécessaires là où la demande de force, la redondance et les preuves de certification favorisent encore les conceptions de systèmes éprouvées. Le changement est par conséquent une évolution du mix de systèmes plutôt qu'un remplacement uniforme des équipements hydrauliques. Cela crée un besoin de fournisseurs capables d'intégrer des capacités mécaniques, hydrauliques, électriques et numériques.
La maintenance prédictive et les cycles de remplacement soutiennent la demande sur le cycle de vie
La maintenance prédictive, les cycles de remplacement et l'activité de modernisation renforcent la position après-vente du marché des systèmes d'actionnement pour aéronefs commerciaux. Moog a renouvelé son accord de soutien total avec All Nippon Airways pour les actionneurs de commande de vol primaire et de becs de bord d'attaque du B787 pour 10 ans dans le cadre d'une structure basée sur les heures de vol.[1] De tels accords récompensent les fournisseurs qui préviennent les retraits non programmés grâce à la surveillance de l'état et à des réparations en temps opportun. Les fournisseurs peuvent utiliser les données relatives à l'usure des vis à billes, aux schémas de fuite hydraulique et aux performances d'isolation des moteurs pour planifier les interventions de maintenance. HAECO et Safran Electronics & Defense ont établi un partenariat pour la maintenance des commandes de vol hydrauliques de l'A320 et de l'A330 à Xiamen en 2026.[2] La capacité de maintenance régionale soutient les flottes à mesure qu'elles vieillissent, tandis qu'un contenu en actionneurs plus élevé par nouvel aéronef s'ajoute à la base d'équipements qui nécessitera une maintenance future. Ces programmes accordent également de la valeur aux délais de réparation et à l'historique documenté des composants. Les compagnies aériennes peuvent utiliser ces capacités pour réduire les perturbations causées par les retraits non planifiés d'actionneurs.
La fabrication additive soutient des conceptions d'actionnement plus compactes
La fabrication additive et la consolidation des pièces soutiennent le développement de nouveaux produits sur le marché des systèmes d'actionnement pour aéronefs commerciaux. Liebherr a présenté un bloc de vannes fabriqué de manière additive pour le système d'actionnement de la porte de soute inférieure de l'A350, qui était entré en production en série. La société a également présenté un échangeur de chaleur air-liquide destiné à améliorer la gestion thermique dans les systèmes d'aéronefs électrifiés. Ces approches peuvent réduire le nombre de pièces et aider les ingénieurs à travailler dans des espaces d'installation contraints. Eaton a ouvert un centre européen de fabrication additive arospatiale en 2026, qui regroupe des activités de conception, d'ingénierie, d'impression et de validation. Leur valeur dépend de contrôles de qualité reproductibles et d'une qualification conforme aux normes aérospatiales, en particulier lorsque les composants remplissent des fonctions critiques pour la sécurité des aéronefs. Les équipes de conception peuvent utiliser les procédés additifs pour combiner des composants qui nécessitaient auparavant plusieurs étapes de fabrication. L'approche reste soumise à validation avant de pouvoir être appliquée aux pièces de commande de vol à forte charge.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge de certification pour l'actionnement critique pour la sécurité | -1.50% | Mondial, principalement en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Limites de gestion thermique pour les actionneurs électromécaniques | -1.00% | Mondial | Moyen terme (2-4 ans) |
| Concentration de l'approvisionnement en aimants haute performance et en électronique de puissance | -0.80% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Immobilisation de la flotte et risque d'intégration lors des programmes de modernisation | -0.60% | Mondial, concentré en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les exigences de conformité réglementaire ralentissent les transitions d'actionnement critiques pour la sécurité
Les exigences de certification peuvent ralentir la transition vers de nouveaux équipements sur le marché des systèmes d'actionnement pour aéronefs commerciaux. La FAA a émis une directive de navigabilité en février 2025 exigeant des modifications supplémentaires des actionneurs de poussée et de stabilisateur horizontal sur certains aéronefs A330 et A340. Cette mesure montre que même les conceptions d'actionneurs établies nécessitent un travail de conformité continu. Les nouveaux systèmes électromécaniques nécessitent des preuves étendues sur la redondance, le comportement en cas de défaillance, l'endurance environnementale et le fonctionnement sûr. L'EASA CS-25 et la FAA Part 25 restent les cadres centraux pour l'architecture de commande de vol des aéronefs de transport. Les fournisseurs de plus petite taille font face à un défi particulier, car les campagnes de qualification nécessitent des ressources d'ingénierie, des capacités d'essai et un engagement prolongé avec les fabricants d'aéronefs et les régulateurs. Le processus de certification peut allonger le chemin entre une conception prometteuse et un programme d'aéronef générateur de revenus. Il confère également aux fournisseurs établis un avantage lorsqu'ils disposent déjà de conceptions approuvées et de preuves d'essais antérieures.
Les risques thermiques, de chaîne d'approvisionnement et de modernisation limitent une adoption plus rapide
Les limites thermiques, la concentration de l'approvisionnement et les perturbations liées à la modernisation peuvent freiner le marché des systèmes d'actionnement pour aéronefs commerciaux. Les programmes de modernisation peuvent imposer une immobilisation de la flotte et un risque d'intégration, car les opérateurs doivent équilibrer les travaux de modification avec la disponibilité des aéronefs. La dépendance à l'égard d'aimants spécialisés et d'électronique de puissance ajoute une exposition aux achats pour les conceptions utilisant des moteurs électriques et des systèmes de commande avancés. Les fournisseurs doivent tenir compte de ces risques lors de la sélection des matériaux et du développement de sources alternatives. La nécessité de maintenir les aéronefs disponibles peut rendre les compagnies aériennes prudentes quant aux calendriers de modernisation, même lorsqu'un nouveau système offre des avantages opérationnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'actionnement :
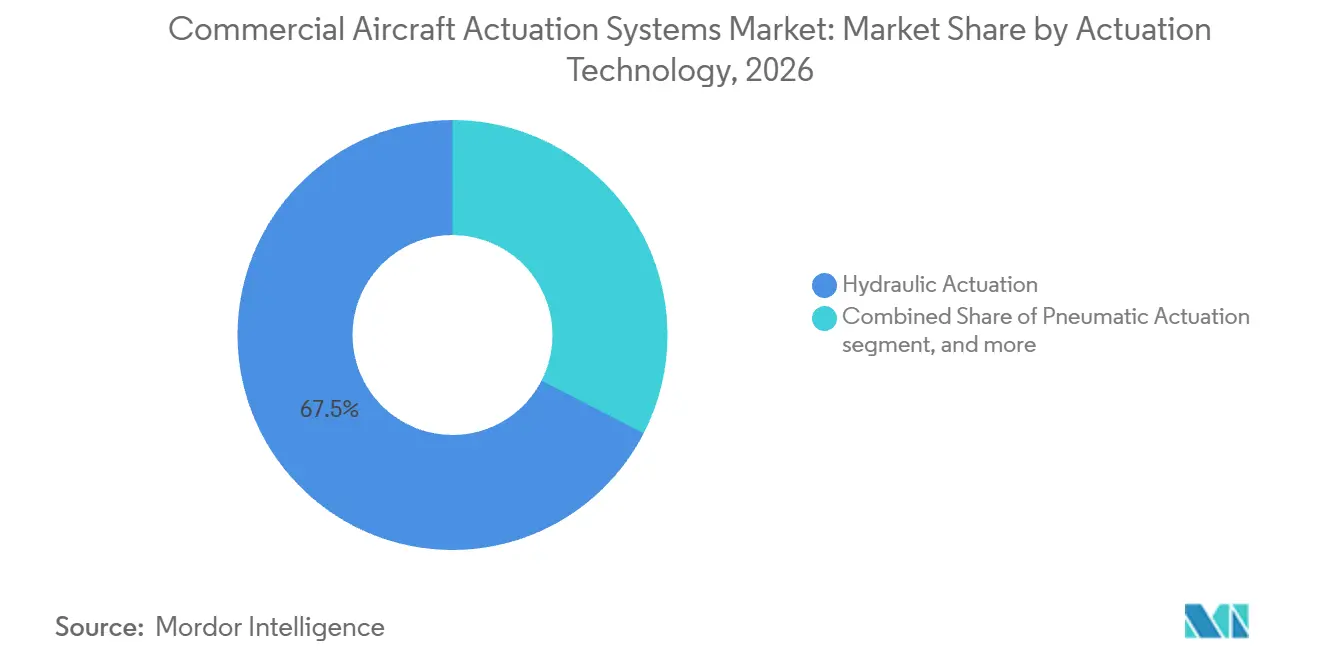
la prédominance hydraulique persiste aux côtés de la dynamique électromécaniqueLes systèmes hydrauliques détenaient 67,45 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026, tandis que les systèmes électromécaniques devraient croître à un CAGR de 7,21 % jusqu'en 2032. Les conceptions hydrauliques conservent leur position dominante car elles offrent une haute densité de force pour les commandes primaires, le train d'atterrissage et d'autres utilisations exigeantes. Leur base installée est étendue dans les flottes commerciales en service. Leur comportement en cas de défaillance connu est également profondément reflété dans les pratiques de certification des aéronefs. Les systèmes pneumatiques remplissent des fonctions plus limitées, notamment certaines applications de prélèvement d'air et de portes. Le marché des systèmes d'actionnement pour aéronefs commerciaux continuera de dépendre des services de maintenance hydraulique à mesure que les compagnies aériennes maintiennent leurs aéronefs existants en exploitation.
Les équipements électromécaniques gagnent en importance à mesure que les constructeurs d'aéronefs cherchent à réduire la complexité des systèmes hydrauliques. Les moteurs électriques et l'électronique de puissance peuvent soutenir des architectures distribuées et de nouvelles approches de commande. Cependant, le blocage mécanique, la charge thermique et la qualification de l'électronique de puissance restent des problèmes de conception importants. Safran a acquis les activités de commande de vol et d'actionnement de Collins Aerospace en 2025, tandis que Woodward a acquis l'activité d'actionnement électromécanique nord-américaine de Safran.[3] Ces transactions montrent comment les fournisseurs se positionnent à la fois pour les flottes hydrauliques installées et les plateformes électriques émergentes. Elles soulignent également l'importance de détenir les capacités nécessaires pour soutenir un aéronef tout au long de sa durée de vie opérationnelle. Un fournisseur maîtrisant les deux familles technologiques peut répondre aux besoins actuels de la flotte tout en se préparant aux futurs aéronefs.

Par type :
les solutions linéaires ancrent le volume tandis que les applications rotatives prennent de l'élanLes actionneurs linéaires détenaient 69,76 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026. Ils sont largement utilisés là où les systèmes d'aéronefs nécessitent un mouvement de translation contrôlé. Les surfaces de commande primaires, la rétraction du train d'atterrissage, les portes de soute et les inverseurs de poussée utilisent tous ce schéma de mouvement. La large base d'applications fait des unités linéaires le fondement volumique du marché des systèmes d'actionnement pour aéronefs commerciaux. Leurs exigences de conception et de soutien varient selon la charge, le cycle de service et la redondance du système. Les fournisseurs doivent également maintenir des contrôles de qualité pour les composants utilisés dans les systèmes d'aéronefs critiques pour la sécurité.
Les actionneurs rotatifs devraient se développer à un CAGR de 6,89 % jusqu'en 2032. Leur croissance est liée aux conceptions électromécaniques qui utilisent des moteurs électriques rotatifs avec des mécanismes à vis à billes ou à rouleaux. Ces équipements peuvent être utilisés dans les commandes secondaires, la direction du train d'atterrissage et les systèmes intégrés compacts. Les essais environnementaux RTCA DO-160G restent pertinents pour la qualification des équipements. Les exigences de gestion de la qualité AS9100 et EN 9100:2018 influencent également les processus des fournisseurs à mesure que les méthodes de fabrication évoluent. Les solutions rotatives doivent démontrer des performances fiables dans des conditions de vibration, de température et d'autres conditions environnementales. Cela maintient la discipline de qualification au cœur de leur utilisation plus large dans les aéronefs commerciaux.
Par application :
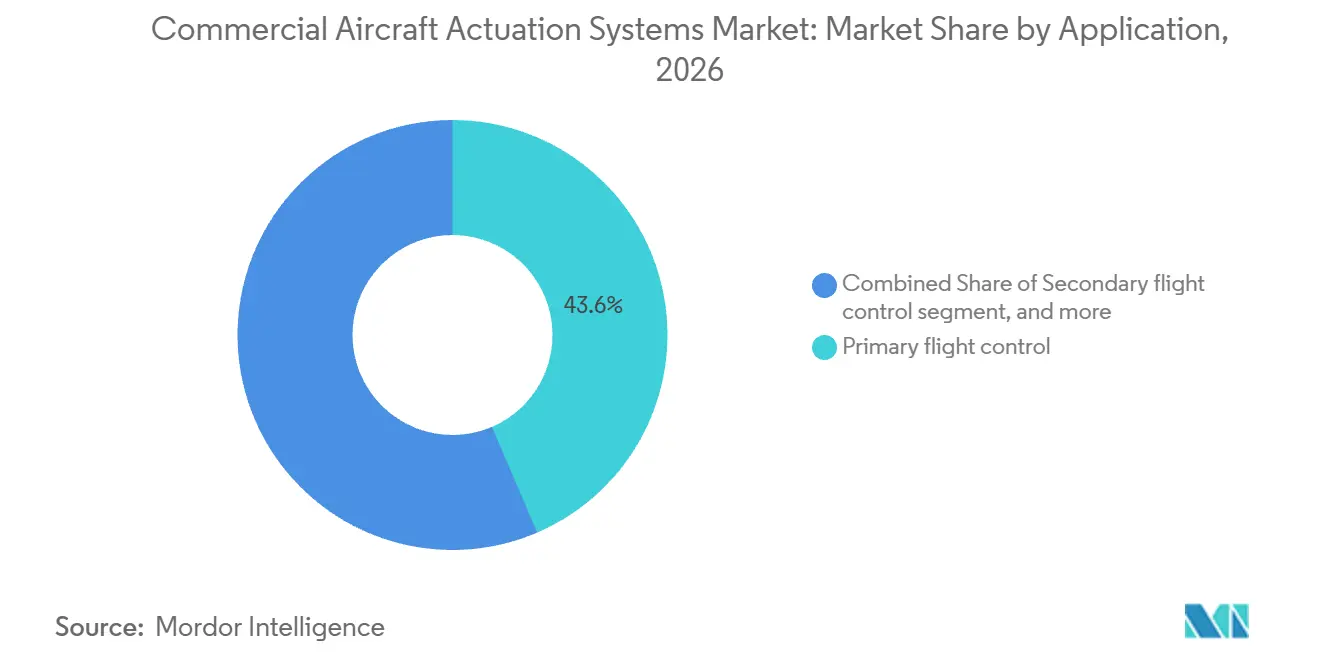
les commandes primaires en tête tandis que l'électrification des inverseurs de poussée s'accélèreLa commande de vol primaire détenait 43,56 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026. Les systèmes d'aileron, de gouverne de profondeur et de gouverne de direction utilisent des dispositifs d'actionnement redondants pour répondre aux exigences de sécurité des aéronefs de transport. Ce besoin de plusieurs unités actives ou de secours soutient leur part dominante. Les commandes secondaires comprennent les volets, les becs et les aérofreins, tandis que les autres applications comprennent le train d'atterrissage, la direction, le freinage, les moteurs et les systèmes carburant. Chaque catégorie a des charges, des intervalles de maintenance et des besoins d'intégration distincts. Le marché bénéficie de cette diversité, car les fournisseurs peuvent servir plusieurs sous-systèmes d'aéronefs.
L'inverseur de poussée et la nacelle devraient croître à un CAGR de 7,14 % jusqu'en 2032. Collins Aerospace a indiqué que son système elecTRAS avait enregistré plus de 15 millions d'heures de vol et 2,2 millions de cycles de vol sur plus de 700 aéronefs A350 d'ici 2025. Le système peut réduire la masse de la nacelle de 15 % à 20 % au niveau intégré. Collins a ouvert son Centre d'excellence d'ingénierie de Wolverhampton en 2026 pour soutenir le développement et la certification des inverseurs de poussée électriques. Ces déploiements soutiennent l'adoption sur les futurs programmes monocouloirs. Ils donnent également aux constructeurs d'aéronefs une expérience opérationnelle avec l'actionnement électrique dans une application de nacelle exigeante. Les fournisseurs peuvent s'appuyer sur cette expérience pour poursuivre des applications supplémentaires nécessitant une réduction de masse et des interfaces plus simples.
Par type d'aéronef :
les aéronefs monocouloirs tirent à la fois l'échelle et la croissance du marchéLes aéronefs monocouloirs détenaient 59,86 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026 et devraient croître à un CAGR de 6,23 % jusqu'en 2032. Leur position reflète l'importance élevée de la production d'aéronefs à couloir unique pour les réseaux des compagnies aériennes mondiales. L'augmentation de la production d'aéronefs de la famille A320 et d'aéronefs B737 crée une demande récurrente pour les équipements de commande de vol, de train d'atterrissage et de nacelle. Ces programmes créent également une base installée substantielle pour les prestataires de maintenance. Le marché des systèmes d'actionnement pour aéronefs commerciaux est fortement exposé au renouvellement de la flotte monocouloir. Les constructeurs d'aéronefs et leurs fournisseurs doivent encore gérer la qualité de la montée en cadence et les performances de la chaîne d'approvisionnement. Un retard à n'importe quel niveau d'actionneur peut affecter un calendrier de livraison d'aéronef plus large. Cela rend la coordination stable des fournisseurs aussi importante que l'opportunité de volume elle-même.
Les aéronefs gros-porteurs représentent des volumes unitaires plus faibles mais peuvent embarquer un contenu d'actionnement plus élevé par cellule. Des surfaces de commande plus grandes et des systèmes à redondance multiple augmentent les besoins en équipements. Airbus a décrit des architectures de commande de vol combinant des sources d'alimentation hydrauliques et électriques pour améliorer la résilience du système. Les jets régionaux ont une activité de nouveaux programmes plus limitée, bien que les systèmes électromécaniques compacts suscitent de l'intérêt pour les aéronefs hybrides-électriques plus petits. À ce sujet, Parker-Hannifin a déclaré 7,06 milliards USD de ventes nettes des systèmes aérospatiaux au cours de l'exercice 2026, reflétant une large demande dans les applications de transport commercial, de transport régional et d'aviation d'affaires. Cela montre également pourquoi les grands intégrateurs cherchent à s'exposer à plusieurs catégories d'aéronefs plutôt que de dépendre d'un seul programme. Une couverture plus large peut aider à équilibrer les différents cycles de production.
Par type d'installation :
l'après-vente conserve la majorité tandis que les canaux équipementiers d'origine montent en cadenceL'après-vente représentait 56,89 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026. La flotte installée nécessite des remplacements programmés, des réparations, des révisions et des mises à niveau de performance tout au long de sa durée de vie opérationnelle. Les systèmes hydrauliques créent une demande de service durable pour les joints, les pistons, les servo-vannes et les composants associés. L'activité de maintenance doit suivre les procédures approuvées et les exigences des autorités aéronautiques. L'accord de Xiamen de 2026 entre HAECO et Safran Electronics & Defense couvre la maintenance des composants de commande de vol hydraulique primaire et secondaire sur les flottes A320 et A330. Cet investissement montre l'importance de la capacité de réparation régionale à mesure que les flottes Asie-Pacifique se développent.
Les installations équipementiers d'origine devraient croître à un CAGR de 6,76 % jusqu'en 2032. La croissance suit la montée en cadence de livraison planifiée chez Airbus et Boeing. Les nouveaux aéronefs comportent également un niveau croissant d'équipements électromécaniques. Moog a identifié les commandes de vol primaires et de becs de bord d'attaque du B787 et de l'A350 comme des engagements commerciaux majeurs dans son rapport annuel 2025. Le fournisseur a également déclaré des commandes, des ventes et un carnet de commandes records au cours de l'exercice 2025. À mesure que les nouveaux aéronefs entrent en service, ils s'ajoutent à la future base de réparation. Ce lien entre les nouvelles installations et la maintenance ultérieure contribue à stabiliser le marché des systèmes d'actionnement pour aéronefs commerciaux. Les fournisseurs équipementiers d'origine peuvent donc construire de futures opportunités de service en livrant des composants pour de nouveaux aéronefs. Le mix de nouvelle production et de soutien à la flotte peut réduire la dépendance à un seul canal de demande.
Analyse géographique
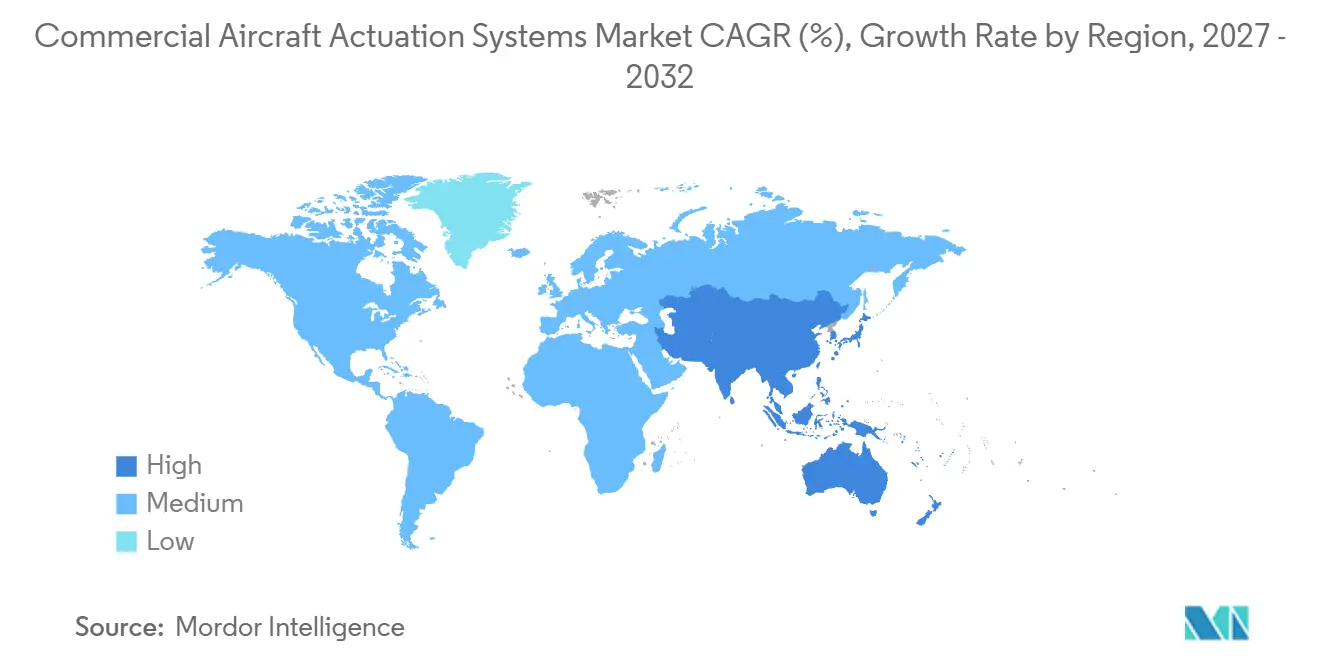
L'Amérique du Nord détenait 34,78 % de la part du marché des systèmes d'actionnement pour aéronefs commerciaux en 2026. La région accueille des fournisseurs majeurs dont Honeywell, Parker-Hannifin, Moog, Woodward, RTX et plusieurs opérations commerciales de Boeing. Parker-Hannifin a déclaré 7,06 milliards USD de ventes nettes des systèmes aérospatiaux au cours de l'exercice 2026, après 6,19 milliards USD au cours de l'exercice 2025. Le taux de commandes aérospatiales du quatrième trimestre de l'exercice 2025 a augmenté de 12 %, soutenu par l'activité des équipementiers d'origine commerciaux et de l'après-vente. La FAA définit les exigences de certification et de navigabilité continue pour les équipements aéronautiques dans la région. Les fournisseurs nord-américains travaillent également à sécuriser les matériaux pour moteurs électriques et l'électronique avancée pour les futurs systèmes électromécaniques. Cela ajoute une dimension de chaîne d'approvisionnement à la transition technologique de la région. Les capacités d'ingénierie et d'essai établies restent importantes à mesure que les conceptions d'actionnement électrique progressent dans la certification.
L'Asie-Pacifique devrait croître à un CAGR de 7,55 % jusqu'en 2032, le taux le plus élevé du marché des systèmes d'actionnement pour aéronefs commerciaux. Airbus prévoit que la région aura besoin de 19 560 nouveaux aéronefs de passagers au cours des 20 prochaines années, représentant 46 % de la demande mondiale. La Chine, l'Inde et l'Asie du Sud-Est sont au cœur de l'expansion de la flotte de la région. HAECO et Safran Electronics & Defense ont établi leur accord de maintenance de Xiamen avant cette croissance attendue de la flotte. Ces investissements de service positionnent les fournisseurs plus près des opérateurs qui ont besoin de capacités de réparation et de révision de composants. L'échelle de la région peut justifier des stocks localisés, des capacités de réparation et un soutien technique. Cela peut raccourcir les délais de traitement pour les opérateurs à mesure que l'utilisation de la flotte augmente.
L'Europe reste un point focal pour le développement de l'actionnement, tandis que le Moyen-Orient, l'Amérique du Sud et l'Afrique ont des opportunités distinctes en matière de flotte et de services. Chaque région contribue donc par une combinaison différente d'activité d'ingénierie, de renouvellement de flotte et de demande de maintenance. Ce profil régional varié élargit la base de clients pour les grands intégrateurs.
Paysage concurrentiel
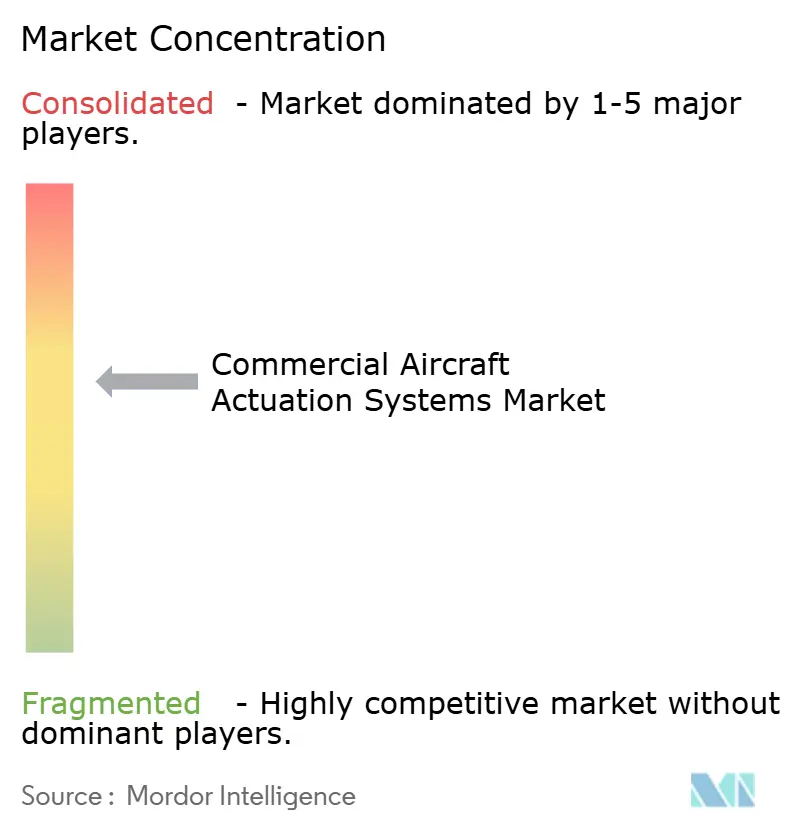
Le marché des systèmes d'actionnement pour aéronefs commerciaux est modérément concentré parmi les grands fournisseurs de rang 1. Safran SA, RTX Corporation, Honeywell Aerospace, Inc., Moog Inc. et Parker-Hannifin Corporation fournissent des équipements de commande de vol primaire et secondaire sur les principales plateformes d'aéronefs. Leurs positions reflètent des approbations de conception établies, des capacités de fabrication et des réseaux après-vente. Safran SA a finalisé son acquisition des activités de commande de vol et d'actionnement de Collins Aerospace en juillet 2025. La transaction a regroupé des capacités hydrauliques, mécaniques et électromécaniques sur 180 plateformes d'aéronefs. La concurrence porte sur la fiabilité des équipements, l'accès aux programmes, la capacité de certification et la couverture des services sur le cycle de vie. Les entreprises leaders devraient maintenir à la fois leurs performances de fabrication et leur profondeur d'ingénierie sur de longs cycles de programmes d'aéronefs. Cela rend une base installée éprouvée particulièrement précieuse lorsque les compagnies aériennes et les constructeurs d'aéronefs sélectionnent leurs fournisseurs.
Les fournisseurs étendent leurs positions grâce à des accords de soutien à long terme et à des investissements dans l'électrification. Le renouvellement du contrat de soutien de 10 ans de Moog avec All Nippon Airways est un exemple de contrat de maintenance basé sur les heures de vol pouvant générer des revenus récurrents. L'installation de Wolverhampton de RTX combine des travaux de conception, d'essai et de certification pour les systèmes d'inverseurs de poussée électriques. Liebherr a été sélectionné par Wisk Aero pour le système d'actionnement électromécanique de la génération 6. Ces mouvements montrent que les entreprises développent leur expérience des systèmes électriques à la fois sur les aéronefs conventionnels et les programmes d'aviation adjacents. La surveillance numérique et les solutions thermiques compactes deviennent des domaines importants de différenciation. Ces capacités peuvent soutenir la maintenance basée sur l'état et aider à gérer les limites de conception des systèmes électriques. Elles relient également l'approvisionnement en composants à des relations de service à plus long terme.
L'environnement concurrentiel favorise encore les entreprises disposant de ressources de certification approfondies et de relations clients établies. Les nouveaux entrants font face à des exigences de qualification exigeantes pour les applications critiques pour la sécurité. Ils doivent également démontrer des performances de production fiables lors des montées en cadence des aéronefs. La fabrication additive peut offrir une voie vers des composants plus compacts, mais chaque application nécessite une validation et des contrôles de qualité. Les fournisseurs disposant d'une expertise sur la base installée hydraulique conservent un avantage dans les activités de réparation et de révision. Dans le même temps, les entreprises capables de fournir de l'actionnement électrique, des capteurs, de la surveillance de l'état de santé et des contrats de soutien ont des opportunités sur les futurs programmes d'aéronefs. Le marché des systèmes d'actionnement pour aéronefs commerciaux soutient donc la concurrence entre fournisseurs intégrés plutôt qu'un remplacement rapide des leaders établis. Les entreprises doivent équilibrer l'investissement dans les nouvelles technologies avec un soutien fiable aux aéronefs existants. Cet équilibre favorise les fournisseurs capables de combiner ingénierie produit, certification et opérations après-vente.
Leaders du secteur des systèmes d'actionnement pour aéronefs commerciaux
-
Honeywell Aerospace Inc.
-
RTX Corporation
-
Parker-Hannifin Corporation
-
Moog Inc.
-
Safran SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'actionnement pour aéronefs commerciaux Entreprises couvertes dans ce rapport
- Honeywell Aerospace Inc.
- RTX Corporation
- Parker-Hannifin Corporation
- Moog Inc.
- Safran SA
- Eaton Corporation plc
- Woodward, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Nabtesco Corporation
- Crane Company
- BAE Systems plc
- Triumph Group, Inc.
- Héroux-Devtek Inc.
- ITT Inc.
- AMETEK, Inc.
- Astronics Corporation
- Electromech Technologies LLC
- Whippany Actuation Systems LLC (TransDigm Group)
- Arkwin Industries, Inc.
Développements industriels récents dans Marché des systèmes d'actionnement pour aéronefs commerciaux
- Octobre 2026 : Woodward, Inc. a annoncé qu'il fournira un système d'actionnement pour soutenir l'activité de recherche sur les ailes repliables d'Airbus. Le démonstrateur au sol vise à explorer comment des ailes plus longues peuvent réduire la traînée et améliorer l'efficacité aérodynamique pour les futurs aéronefs.
- Février 2026 : Salient Motion a annoncé un partenariat avec Aviointeriors pour fournir des systèmes de commande d'actionnement de sièges pour les programmes de sièges de classe affaires Allegra et Allegra HD. Le contrat couvre les systèmes d'actionneurs pour quelques centaines de sièges devant être installés par deux compagnies aériennes sur des aéronefs Airbus et Boeing monocouloirs.
- Juillet 2025 : Woodward, Inc. a annoncé la finalisation de son acquisition de l'activité d'actionnement électromécanique d'Electronics & Defense de Safran, opérant aux États-Unis, au Mexique et au Canada.
Périmètre du rapport mondial sur le marché des systèmes d'actionnement pour aéronefs commerciaux
Le marché des systèmes d'actionnement pour aéronefs commerciaux comprend les systèmes mécaniques, hydrauliques, pneumatiques et électromécaniques conçus pour commander et actionner les composants mobiles des aéronefs commerciaux. Le périmètre inclut les actionneurs linéaires et rotatifs fournis pour la production de nouveaux aéronefs commerciaux, la modernisation de la flotte, le remplacement de composants et les programmes après-vente. Le marché se concentre exclusivement sur les applications d'aéronefs commerciaux, à l'exclusion des aéronefs militaires, des hélicoptères, des jets d'affaires et des drones.
Le marché des systèmes d'actionnement pour aéronefs commerciaux est segmenté par technologie d'actionnement, type, application, type d'aéronef, type d'installation et géographie. Par technologie d'actionnement, le marché est segmenté en actionnement hydraulique, actionnement pneumatique, actionnement électromécanique et autres. Par type, le marché est segmenté en actionneurs linéaires et rotatifs. Par application, le marché est segmenté en commande de vol primaire, commande de vol secondaire, train d'atterrissage, direction et freinage, inverseur de poussée et nacelle, commande moteur et carburant, et autres applications. Par type d'aéronef, le marché est segmenté en aéronefs monocouloirs, aéronefs gros-porteurs et jets régionaux. Par type d'installation, le marché est segmenté en équipementier d'origine (OEM) et après-vente. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes d'actionnement pour aéronefs commerciaux dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Actionnement hydraulique |
| Actionnement pneumatique |
| Actionnement électromécanique |
| Autres |
| Linéaire |
| Rotatif |
| Commande de vol primaire |
| Commande de vol secondaire |
| Train d'atterrissage, direction et freinage |
| Inverseur de poussée et nacelle |
| Commande moteur et carburant |
| Autres applications |
| Aéronefs monocouloirs |
| Aéronefs gros-porteurs |
| Jets régionaux |
| Équipementier d'origine (OEM) |
| Après-vente |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par technologie d'actionnement | Actionnement hydraulique | ||
| Actionnement pneumatique | |||
| Actionnement électromécanique | |||
| Autres | |||
| Par type | Linéaire | ||
| Rotatif | |||
| Par application | Commande de vol primaire | ||
| Commande de vol secondaire | |||
| Train d'atterrissage, direction et freinage | |||
| Inverseur de poussée et nacelle | |||
| Commande moteur et carburant | |||
| Autres applications | |||
| Par type d'aéronef | Aéronefs monocouloirs | ||
| Aéronefs gros-porteurs | |||
| Jets régionaux | |||
| Par type d'installation | Équipementier d'origine (OEM) | ||
| Après-vente | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de systèmes d'actionnement pour aéronefs commerciaux ?
Le marché des systèmes d'actionnement pour aéronefs commerciaux est évalué à 7,01 milliards USD en 2026 et devrait atteindre 9,56 milliards USD d'ici 2032, porté par une production monocouloir plus élevée, le renouvellement de la flotte et le besoin de soutien à la maintenance.
Quelle technologie d'actionnement est en tête des applications pour aéronefs commerciaux ?
Les systèmes hydrauliques sont en tête avec une part de 67,45 % en 2026, car ils offrent des performances de force élevée éprouvées et soutiennent une grande flotte installée.
Pourquoi les actionneurs électromécaniques croissent-ils plus rapidement ?
L'actionnement électromécanique devrait croître à un CAGR de 7,21 % jusqu'en 2032, car les constructeurs d'aéronefs poursuivent des architectures plus électriques et des systèmes distribués.
Quelle catégorie d'aéronef crée la plus grande demande d'actionneurs ?
Les aéronefs monocouloirs représentent une part de 59,86 % en 2026 et devraient croître à un CAGR de 6,23 % jusqu'en 2032.
Quelle est la principale application pour les actionneurs d'aéronefs commerciaux ?
La commande de vol primaire est en tête avec une part de 43,56 % en 2026, car les systèmes d'aileron, de gouverne de profondeur et de gouverne de direction nécessitent des dispositifs d'actionnement redondants.
Quelle région connaît la croissance la plus rapide pour les systèmes d'actionnement pour aéronefs commerciaux ?
L'Asie-Pacifique devrait croître à un CAGR de 7,55 % jusqu'en 2032, soutenue par l'expansion de la flotte en Chine, en Inde et en Asie du Sud-Est.