
Tamanho e Participação do Mercado de Instalação de Cogeração
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
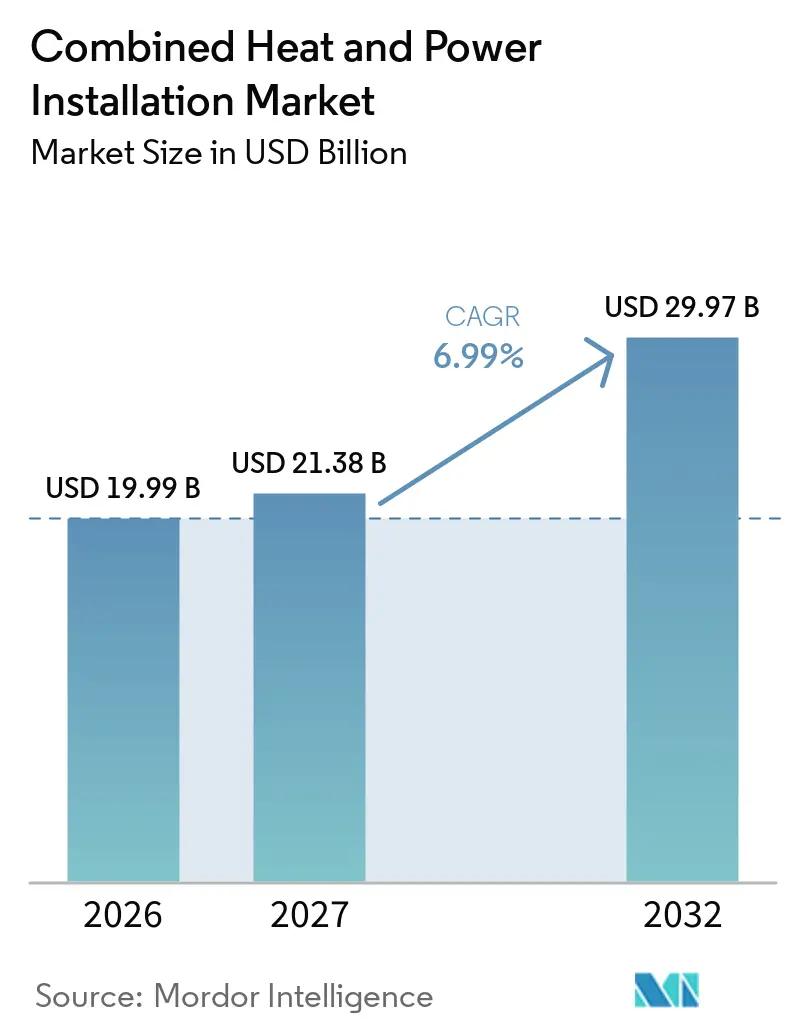
| Tamanho do Mercado (2027) | 21.38 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.97 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.99 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Instalação de Cogeração por Mordor Intelligence
O tamanho do Mercado de Instalação de Cogeração foi avaliado em 19,99 bilhões de USD em 2026 e estima-se que cresça de 21,38 bilhões de USD em 2027 para atingir 29,97 bilhões de USD até 2032, a um CAGR de 6,99% durante o período de previsão (2027-2032). O mercado global de instalação de cogeração se beneficia da capacidade dos sistemas de cogeração de produzir eletricidade e calor utilizável a partir de uma única fonte de combustível. A cogeração pode converter de 65% a 80% da entrada de combustível em energia utilizável, em comparação com 50% quando a eletricidade da rede e caldeiras independentes são usadas separadamente. Essa vantagem apoia o investimento onde a demanda de energia e calor ocorre no mesmo local e ao mesmo tempo. A demanda de eletricidade de data centers, regras de emissões mais rígidas e equipamentos prontos para hidrogênio estão moldando as decisões de aquisição no mercado global de instalação de cogeração. As empresas também estão combinando o fornecimento de equipamentos com contratos de serviço, o que pode melhorar a certeza do projeto para os clientes e criar receita recorrente para os fornecedores. Os custos de combustível, atrasos de conexão e licenciamento permanecem como limitações relevantes, particularmente para projetos menores.
Principais Conclusões do Relatório
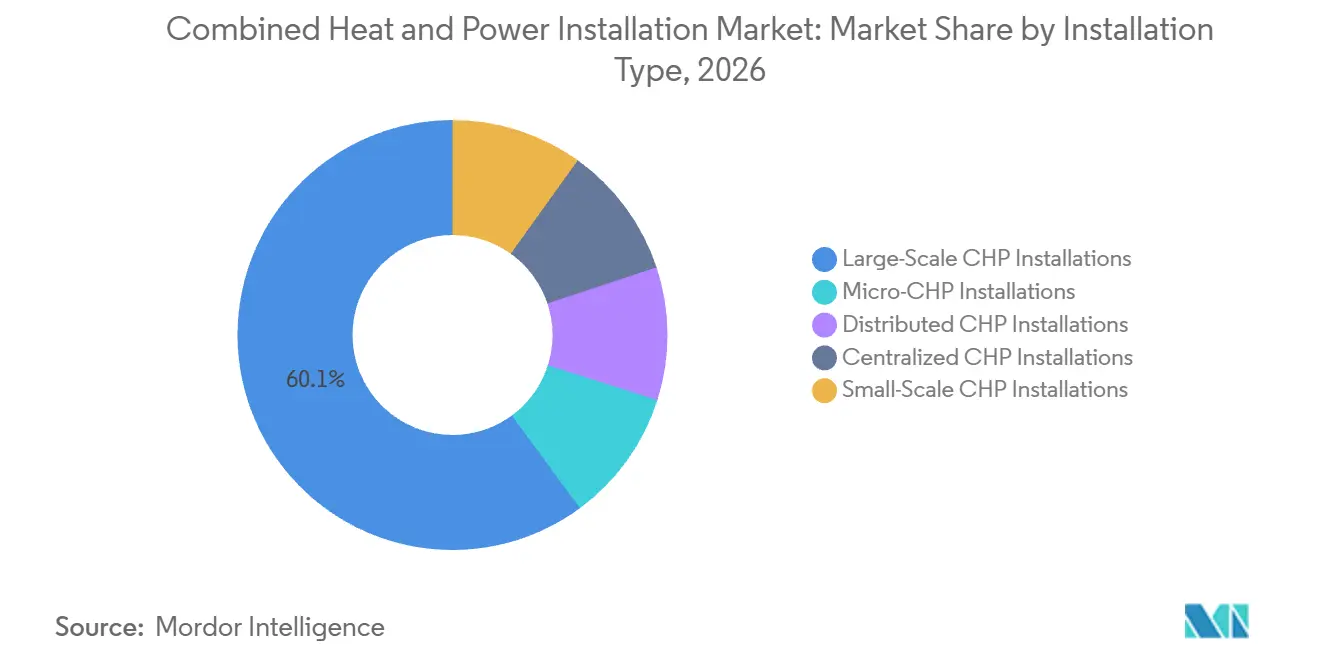
- Por tipo de instalação, as instalações de cogeração de grande escala detinham 60,1% do mercado global de instalação de cogeração em 2026, enquanto as instalações de pequena escala têm previsão de crescer a um CAGR de 7,1% até 2032.
- Por capacidade, a faixa de 10 a 50 MW representou 28,4% da receita em 2026, enquanto as instalações abaixo de 1 MW têm previsão de crescer a um CAGR de 7,9% até 2032.
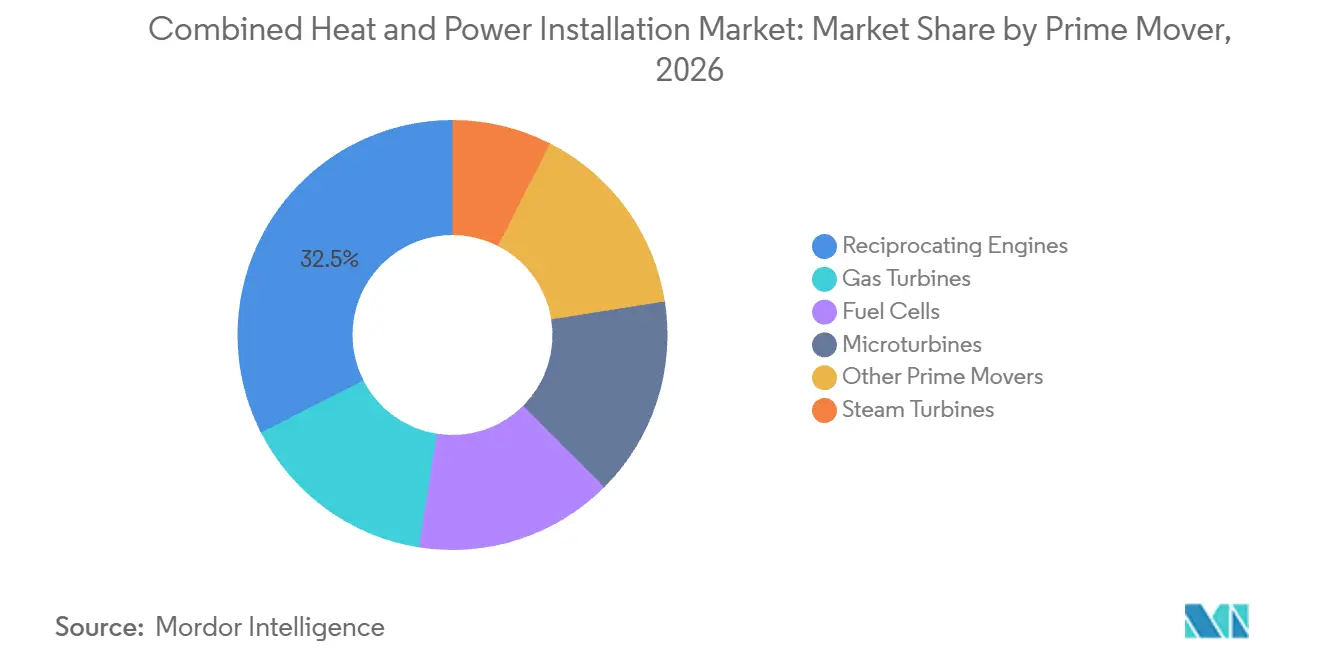
- Por motor principal, os motores alternativos detinham 32,5% da receita em 2026, enquanto as microturbinas têm previsão de crescer a um CAGR de 8,2% até 2032.
- Por usuário final, os clientes industriais representaram 81,3% da receita em 2026, enquanto as concessionárias e operadores de energia de distrito têm previsão de crescer a um CAGR de 7,6% até 2032.
- Por geografia, a Europa detinha 51,9% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Calor e Energia Eficientes no Local | +1.3% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança Energética e Resiliência da Rede | +1.1% | Global, concentrado na Europa e América do Norte | Médio prazo (2-4 anos) |
| Políticas de Descarbonização Industrial e Redução de Emissões | +0.9% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão das Redes de Aquecimento e Resfriamento de Distrito | +0.7% | Europa e Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Integração da Cogeração com Combustíveis Renováveis e Hidrogênio | +0.5% | Global, com atividade inicial na Europa e no Japão | Longo prazo (≥ 4 anos) |
| Cogeração Flexível e Armazenamento Térmico para Balanceamento de Renováveis | +0.4% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Calor e Energia Eficientes no Local
O mercado global de instalação de cogeração é apoiado por instalações que necessitam de calor e eletricidade ao longo do dia. Os sistemas de cogeração podem atingir eficiência de 65% a 75%, enquanto um fornecimento separado de eletricidade e calor pode entregar 50% de eficiência.[1] Preços mais elevados de eletricidade no varejo fortalecem o argumento para a geração no local onde a demanda térmica é estável. Instalações químicas, de alimentos e bebidas, farmacêuticas e de celulose e papel são bem adequadas porque suas necessidades de calor de processo são previsíveis. Os sistemas embalados reduziram os requisitos de engenharia e o tempo de instalação para locais comerciais e institucionais de médio porte. O Departamento de Energia dos EUA constatou que os equipamentos embalados representaram mais de 85% das instalações de cogeração com motores alternativos até o início dos anos 2020.[2]
Requisitos de Segurança Energética e Resiliência da Rede
A confiabilidade da rede tornou-se uma preocupação operacional maior para hospitais, campi, parques industriais e data centers. A cogeração pode fornecer eletricidade despachável no local quando restrições de transmissão ou interrupções afetam o sistema mais amplo. Um estudo de janeiro de 2025 apresentado pela B.KWK identificou uma necessidade de 17 a 21 GW de capacidade despachável na Alemanha até 2030, à medida que a capacidade a carvão é desativada. Uma análise da B.KWK publicada em fevereiro de 2026 constatou que as usinas de cogeração operam amplamente quando a produção renovável não consegue atender à carga residual. Esse padrão operacional apoia o papel da geração flexível ao lado da energia renovável variável. As redes de aquecimento de distrito e o armazenamento térmico também podem ajudar os operadores a utilizar a produção de calor da cogeração quando as necessidades do sistema elétrico são mais elevadas.
Políticas de Descarbonização Industrial e Redução de Emissões
O mercado global de instalação de cogeração é influenciado por políticas voltadas para a redução das emissões industriais. A Comissão Europeia lançou o Pacto Industrial Limpo em 26 de fevereiro de 2025, com uma meta de redução de 90% das emissões líquidas de gases de efeito estufa para 2040. A cogeração pode reduzir o uso de combustível onde substitui a geração de energia separada e a produção de calor baseada em caldeiras. Também fornece infraestrutura no local que pode apoiar uma mudança posterior para gás renovável ou hidrogênio. A Aliança de Cogeração afirma que o hidrogênio pode reduzir as emissões da cogeração quando os equipamentos e o fornecimento de combustível estão preparados para a transição. Essas condições políticas favorecem projetos que combinam eficiência energética, flexibilidade da rede e um caminho credível para combustíveis de menor teor de carbono.
Energia de Distrito, Combustíveis Renováveis e Integração com Hidrogênio
Os sistemas de aquecimento e resfriamento de distrito criam uma saída estável para o calor da cogeração e apoiam projetos maiores em áreas urbanas densas. O Programa LIFE da UE incluiu uma chamada de financiamento de 2025 para redes de aquecimento e resfriamento de distrito dentro de uma rodada de financiamento de 600 milhões de EUR. O gás natural renovável e o biogás podem reduzir a dependência do gás natural convencional sem substituir todos os equipamentos de cogeração existentes. A Capstone Green Energy anunciou um projeto de biogás de 6,6 MW na Carolina do Norte em janeiro de 2026, que utiliza resíduos suínos convertidos por pirólise. Motores e turbinas prontos para hidrogênio podem estender a vida útil dos equipamentos recém-instalados, embora o prazo dependa da disponibilidade e do custo do hidrogênio. Usinas flexíveis e armazenamento térmico também ajudam a alinhar a produção de energia e calor com a variação da produção renovável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Instalação e Integração à Rede | -0.7% | Global, mais agudo na América do Norte e nos mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Exposição ao Preço, Fornecimento e Gasoduto de Gás Natural | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Complexidade de Licenciamento, Interconexão e Mercado Local de Calor | -0.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Gestão de Impurezas do Biogás e Degradação do Motor Principal | -0.3% | Global, mais agudo nos mercados com grande uso de biogás | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais, Licenciamento e Complexidade de Interconexão
Os requisitos de capital continuam sendo uma restrição importante para usuários menores de cogeração. As orientações do Departamento de Energia dos EUA publicadas em 2024 identificaram os custos e atrasos de interconexão como obstáculos que podem tornar projetos viáveis de cogeração e recuperação de calor residual financeiramente pouco atrativos. Projetos industriais e de concessionárias de grande porte podem distribuir os custos fixos de projeto, licenciamento e conexão à rede em maior capacidade. Projetos comerciais e residenciais menores enfrentam um caso de financiamento mais difícil e podem depender de incentivos locais ou contratos de compra de energia. As condições locais de demanda de calor também importam porque um projeto precisa de um uso confiável para a energia térmica recuperada. As unidades embaladas e em contêineres reduzem o trabalho de engenharia no local, mas não eliminam as taxas das concessionárias ou os requisitos de aprovação.
Exposição ao Preço do Combustível, Fornecimento e Qualidade do Biogás
O gás natural continua sendo o principal combustível para grande parte do mercado global de instalação de cogeração. Essa dependência expõe os projetos a oscilações no preço do combustível e à disponibilidade de gasodutos, especialmente quando usuários menores não conseguem proteger os custos tão efetivamente quanto clientes industriais maiores. O estudo apoiado pela B.KWK da Alemanha em 2025 identificou a volatilidade dos preços do gás como uma razão pela qual o financiamento para a expansão da cogeração pode ser difícil. O biogás e o gás natural renovável podem fornecer uma fonte alternativa de combustível, mas o fornecimento de matéria-prima e os custos de limpeza do gás variam por localização. As impurezas podem afetar o desempenho dos equipamentos e aumentar os requisitos de manutenção de motores e turbinas. Essas condições podem atrasar as decisões de migrar do gás fóssil, mesmo quando os equipamentos são tecnicamente capazes de usar combustíveis alternativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Instalação:
Usinas de Grande Escala Fornecem a Maior Base de ReceitaAs usinas de grande escala representaram 60,1% da participação do mercado global de instalação de cogeração em 2026. Concessionárias, grupos industriais e operadores de energia de distrito utilizam essas instalações porque a alta produção pode diluir os custos fixos de conexão à rede e de licenciamento. As usinas de grande porte também têm maior probabilidade de ter acordos definidos de fornecimento térmico com clientes industriais ou municipais. A GE Vernova iniciou as operações comerciais na Usina de Cogeração ISPP de Jafurah, na Arábia Saudita, em novembro de 2025, fornecendo até 320 MW de eletricidade e 314 toneladas de vapor por hora.
A cogeração centralizada apoia redes de aquecimento de distrito em escala urbana e grandes instalações industriais. As configurações distribuídas atendem a parques industriais, campi e operadores comerciais de múltiplos locais que buscam um grau de independência energética. O mercado global de instalação de cogeração, portanto, mantém funções distintas para ativos centralizados e distribuídos. Sistemas de grande porte podem acomodar configurações mais complexas de turbinas, recuperação de calor e serviços. Sua economia depende de demanda sustentada de energia e calor, e não apenas da produção de eletricidade.
As instalações de pequena escala têm previsão de crescer a um CAGR de 7,1% até 2032. Os menores custos dos sistemas embalados e os preços mais elevados de eletricidade melhoram sua adequação para edifícios comerciais, hospitais e instalações industriais menores. A demanda por energia atrás do medidor em data centers e instalações de saúde também apoia a adoção. Os padrões dos EUA na 40 CFR Parte 60 Subparte KKKKa influenciam a seleção de equipamentos para novos projetos de turbinas de combustão comissionados após dezembro de 2024.
A microcogeração permanece menor em receita, mas tem apoio no Japão e na Coreia do Sul por meio de programas de eficiência em nível de edificação. Sistemas pequenos podem ser instalados com menos engenharia específica do local do que grandes usinas. O mercado global de instalação de cogeração pode se beneficiar quando hospitais combinam demanda confiável de calor com necessidades de resiliência. Esses projetos permanecem expostos a custos de financiamento e interconexão.

Por Capacidade:
A Capacidade de Médio Porte Lidera Enquanto as Unidades Pequenas Crescem Mais RápidoA faixa de 10 a 50 MW representou 28,4% do mercado global de instalação de cogeração em 2026. Essa faixa corresponde aos requisitos de energia de muitas instalações químicas, de processamento de alimentos, de celulose e papel e automotivas. Oferece escala suficiente para uma recuperação de calor significativa sem a complexidade de engenharia dos maiores projetos. A faixa de 1 a 10 MW atende a clientes comerciais e industriais leves, enquanto a faixa de 50 a 150 MW apoia a indústria pesada e aplicações de energia de distrito.
Projetos acima de 150 MW são menos numerosos, mas têm alto valor por instalação. Estão concentrados entre concessionárias, complexos industriais integrados e programas nacionais de energia. A escolha de capacidade depende da demanda de calor, do fornecimento de gás, das condições da rede local e do nível desejado de independência energética. O mercado global de instalação de cogeração inclui todas essas classes de capacidade porque as cargas dos usuários finais variam amplamente. Grande capacidade não produz automaticamente melhores resultados econômicos quando a demanda térmica é limitada.
As instalações abaixo de 1 MW têm previsão de crescer a um CAGR de 7,9% até 2032. Motores alternativos embalados e microturbinas tornam essa faixa relevante para hospitais, hotéis, universidades e locais de data centers menores. A Capstone Green Energy recebeu um pedido de microturbina de 5,8 MW para instalações de fabricação de alimentos no México em agosto de 2025. Sua instalação de hospitalidade de abril de 2026 em Utah também utilizou recuperação de calor residual.
Sistemas pequenos podem atuar como um campo de testes inicial para misturas de hidrogênio e operação dedicada a hidrogênio. Eles podem exigir menos mudanças de infraestrutura do que instalações de turbinas muito grandes. A INNIO afirma que seus motores da série J estão prontos para misturas de hidrogênio de até 25% em volume e podem ser convertidos para operação com 100% de hidrogênio. O setor global de instalação de cogeração pode usar essas unidades para ganhar experiência operacional antes que uma infraestrutura de hidrogênio mais ampla esteja disponível. O fornecimento de combustível e os custos de conversão determinarão a rapidez com que esse caminho se desenvolve.
Por Motor Principal:
Motores Alternativos Lideram e Microturbinas Crescem Mais RápidoOs motores alternativos detinham 32,5% da receita de motores principais em 2026. Sua posição reflete eficiência em carga parcial, ampla compatibilidade de combustível e menor custo de capital em escalas pequenas e médias. Podem operar com gás natural, biogás, gás de aterro sanitário e misturas de hidrogênio quando as especificações do equipamento permitem. Isso os torna adequados para locais com cargas elétricas variáveis e fornecimentos de combustível acessíveis.
As turbinas a gás mantm um papel importante em aplicações acima de 10 MW devido à densidade de potência e à sua adequação com configurações de ciclo combinado. A GE Vernova relatou que sua frota de classe H ultrapassou 200 unidades no quarto trimestre de 2025. As turbinas a vapor continuam relevantes onde as instalações industriais já possuem sistemas de vapor de alta pressão. As células de combustível têm uma base instalada menor, mas podem ser adequadas para locais com requisitos rigorosos de qualidade do ar. A seleção do motor principal continua dependendo da capacidade, do uso térmico, da qualidade do combustível e das necessidades de emissões.
As microturbinas têm previsão de crescer a um CAGR de 8,2% até 2032, a maior taxa entre os motores principais. A demanda vem de projetos de data centers atrás do medidor, locais de hospitalidade, edifícios comerciais e aplicações de biogás para energia. Um estudo publicado em periódico em 2024 relatou que as microturbinas a gás historicamente representaram 25% das instalações de cogeração na faixa de 100 kW a 1 MW. Projetos embalados e em contêineres podem reduzir os requisitos de preparação do local.
A usina de cogeração Leipzig Süd da Siemens Energy utiliza 2 pacotes de turbinas a gás SGT-800, tem eficiência de utilização de combustível de 94%, produz 125 MW de eletricidade e 163 MW de calor, e é certificada como pronta para hidrogênio pelo TÜV Süd. Este projeto ilustra o papel dos sistemas prontos para hidrogênio em projetos maiores de cogeração. O mercado global de instalação de cogeração também utiliza gás natural renovável como uma opção prática de combustível de curto prazo. A Aliança de Cogeração identifica o hidrogênio e o gás natural renovável como caminhos para as frotas de motores principais existentes. Essas rotas dependem da disponibilidade de combustível, dos padrões locais e da economia do projeto.
Por Usuário Final:
A Demanda Industrial Lidera Enquanto a Energia de Distrito se ExpandeOs usuários industriais representaram 81,3% do mercado global de instalação de cogeração em 2026. Locais químicos, de refino, de metais, de processamento de alimentos e farmacêuticos têm cargas térmicas contínuas próximas aos equipamentos de geração. Isso permite alta recuperação de calor e apoia o caso financeiro para a cogeração. A cogeração industrial no leste da China, no Vale do Ruhr e na Costa do Golfo dos EUA reflete a co-localização de longo prazo das necessidades de eletricidade e calor de processo.
Essa base de demanda é estrutural porque o fornecimento separado de energia da rede e calor de caldeira pode usar mais combustível do que um fornecimento integrado. Os compradores comerciais, incluindo escritórios, instalações de varejo e data centers, representam uma fonte menor, mas crescente, de demanda incremental. Os grandes ativos industriais podem permanecer em serviço durante as transições de combustível porque suas redes de calor e infraestrutura de geração no local já estão estabelecidas. O mercado global de instalação de cogeração, portanto, provavelmente manterá os usuários industriais em seu centro. A demanda comercial é mais sensível às tarifas da rede, aos custos de construção e às necessidades locais de resiliência.
As concessionárias e os operadores de energia de distrito têm previsão de crescer a um CAGR de 7,6% até 2032. Eles combinam a eletricidade da cogeração com redes de distribuição de calor que podem atender a áreas urbanas densas. Grandes projetos urbanos podem exigir capital substancial e planejamento com múltiplas partes. O mercado global de instalação de cogeração pode se beneficiar de redes de calor estabelecidas que aumentam o uso da energia recuperada.
A chamada de financiamento do Programa LIFE da UE fornece apoio para projetos de redes de aquecimento e resfriamento de distrito. Os usuários residenciais e institucionais permanecem categorias menores. Os sistemas residenciais de células de combustível japoneses e a cogeração em universidades na Europa e na América do Norte mostram demanda direcionada em vez de adoção ampla. As concessionárias exigem demanda local estável de calor e economia clara da rede antes de comprometer capital. O mercado global de instalação de cogeração permanece restrito onde os sistemas de aquecimento de distrito não estão estabelecidos.
Análise Geográfica
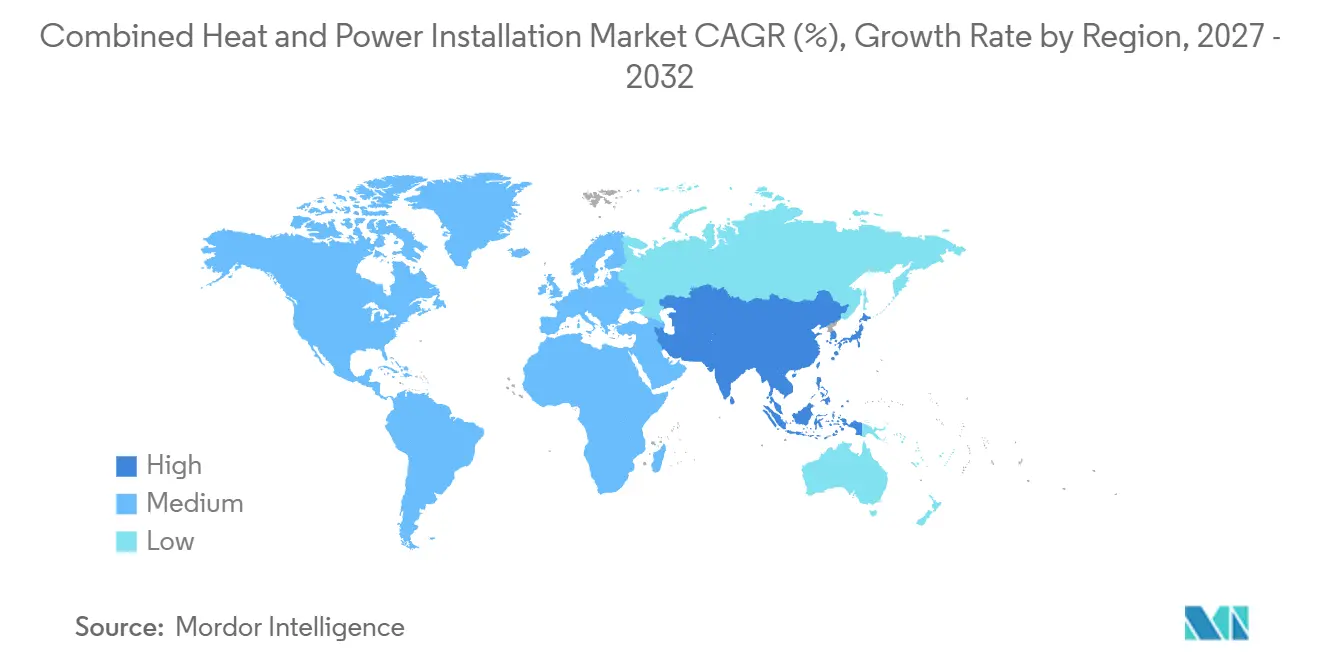
A Europa detinha 51,9% da receita no mercado global de instalação de cogeração em 2026. A infraestrutura de aquecimento de distrito, os altos preços de eletricidade no varejo e o apoio político fornecem a base para a demanda regional. Esse contexto político afeta se os locais planejados avançam para a construção. Em setembro de 2026, o Ministério Federal de Assuntos Econômicos e Energia da Alemanha introduziu uma estrutura para uma nova emenda que estenderia a elegibilidade para o comissionamento de cogeração até 2035 e incentivaria a operação flexível. A Alemanha também enfrenta uma necessidade de capacidade despachável de 17 a 21 GW até 2030, de acordo com o estudo apoiado pela B.KWK.
A atividade de aprovação na Alemanha caiu entre 2020 e 2023, o que mostrou como a incerteza política pode atrasar projetos. A instalação Leipzig Süd da Siemens Energy mostra o uso de turbinas a gás prontas para hidrogênio na região. O projeto Bydgoszcz II da Polônia utiliza uma unidade de cogeração de 52,6 MWe e 50,8 MWt para substituir caldeiras a carvão. França, Itália, Reino Unido e países nórdicos também apoiam a demanda industrial e de energia de distrito. O mercado global de instalação de cogeração na Europa também se beneficia de redes de calor estabelecidas.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,3% até 2032, a taxa mais rápida entre as regiões. A China tem uso extensivo de cogeração em aço, produtos químicos e cimento, e está migrando para sistemas a gás natural e biomassa à medida que os padrões ambientais se tornam mais rigorosos. Índia, Coreia do Sul e Sudeste Asiático adicionam demanda por meio do crescimento industrial e das necessidades de segurança energética. O Japão apoia a microcogeração com motores a gás e células de combustível em edifícios comerciais por meio de requisitos de eficiência. Vietnã, Indonésia e Tailândia oferecem oportunidades para equipamentos a biomassa e a gás no agronegócio, cimento e têxteis.
A América do Norte ganhou demanda de data centers e infraestrutura de inteligência artificial. A Cummins assinou um contrato de fornecimento estratégico de vários anos com a Circe Energy em junho de 2026 para entregar conjuntos geradores a gás natural de alta eficiência (plataformas HSK78 e QSK60) para um campus de data center de computação de alto desempenho para inteligência artificial no oeste do Texas. A América do Sul tem demanda por ativos de energia flexíveis à medida que a produção hidrelétrica varia, ilustrada pelos acordos de 371 MW da Wärtsilä com a Origem Energia no Brasil. A demanda do Oriente Médio e África está concentrada em projetos de utilidades industriais, incluindo a instalação de Jafurah na Arábia Saudita.
A América do Norte ganhou demanda de data centers e infraestrutura de inteligência artificial no mercado global de instalação de cogeração. A Cummins assinou um contrato de fornecimento estratégico de vários anos com a Circe Energy em junho de 2026 para conjuntos geradores a gás natural de alta eficiência para data centers de computação de alto desempenho no oeste do Texas. A América do Sul tem demanda por ativos de energia flexíveis à medida que a produção hidrelétrica varia, ilustrada pelos acordos de 371 MW da Wärtsilä com a Origem Energia no Brasil. A demanda do Oriente Médio e África está concentrada em projetos de utilidades industriais, incluindo a instalação de Jafurah na Arábia Saudita.
Cenário Competitivo
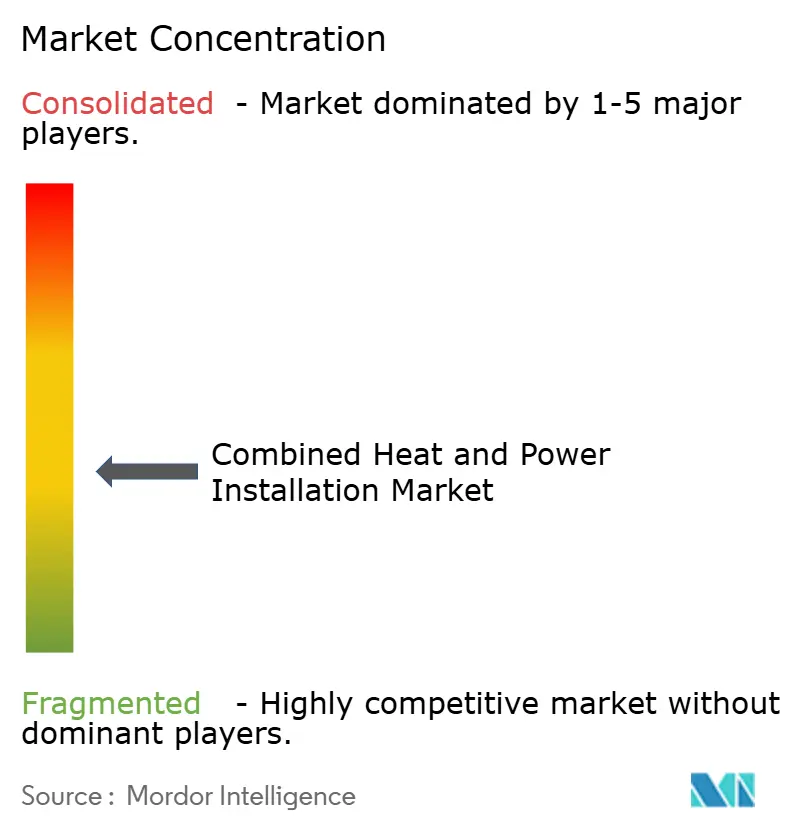
O mercado global de instalação de cogeração é moderadamente fragmentado. O mercado global de instalação de cogeração tem um grupo concentrado de grandes fornecedores para projetos de turbinas a gás e turbinas a vapor de grande porte, enquanto as faixas de menor capacidade permanecem mais fragmentadas. GE Vernova, Siemens Energy, Mitsubishi Heavy Industries e Wärtsilä competem em aplicações de grandes equipamentos. Especialistas, incluindo 2G Energy e Capstone Green Energy, competem em motores, microturbinas, serviços e sistemas embalados. Os fornecedores de células de combustível competem onde os requisitos locais de emissões e localização urbana são importantes. A concorrência é moldada pela eficiência dos equipamentos, flexibilidade de combustível, prazos de entrega e capacidade de apoiar o ativo após a instalação.
Os contratos de serviço de longo prazo são centrais para a estratégia dos fornecedores. O projeto Jafurah da GE Vernova incluiu um contrato de serviço de 20 anos. Esses contratos fornecem aos clientes suporte de manutenção estruturado, ao mesmo tempo em que proporcionam aos fabricantes receita recorrente ao longo da vida útil do equipamento. Os fornecedores também estão desenvolvendo plataformas prontas para hidrogênio e em contêineres para locais que valorizam velocidade e resiliência. A INNIO garantiu um pedido de motor a gás de 1,1 GW para um campus de data center nos EUA em julho de 2026.
O mercado global de instalação de cogeração oferece oportunidades em sistemas de células de combustível para locais urbanos, híbridos de armazenamento térmico e modernizações de usinas de cogeração a carvão envelhecidas. A certificação de prontidão para hidrogênio da Siemens Energy em Leipzig Süd fornece um modelo para a conversão de equipamentos de cogeração com turbinas a gás. O monitoramento remoto e o despacho otimizado estão se tornando formas importantes de diferenciar as ofertas de serviços à medida que os equipamentos principais se tornam mais amplamente disponíveis, embora uma pontuação de concentração não possa ser atribuída sem as participações combinadas dos principais players.
Líderes do Setor de Instalação de Cogeração
-
Siemens Energy AG
-
GE Vernova Inc.
-
MITSUBISHI HEAVY INDUSTRIES, LTD.
-
Wärtsilä Oyj Abp
-
Veolia Environnement S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Instalação de Cogeração Empresas cobertas neste relatório
- 2G Energy AG
- ABB Ltd.
- BDR Thermea Group
- Capstone Green Energy Holdings, Inc.
- Caterpillar Inc.
- CENTRAX Gas Turbines
- Centrica plc
- Clarke Energy
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- E.ON SE
- FuelCell Energy, Inc.
- GE Vernova Inc.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Robert Bosch GmbH
- Siemens Energy AG
- Tecogen Inc.
- Veolia Environnement S.A.
- Viessmann Climate Solutions Berlin GmbH
- Wartsila Oyj Abp
Desenvolvimentos industriais recentes em Mercado de Instalação de Cogeração
- Julho de 2026: A INNIO garantiu um pedido de motor a gás de 1,1 GW para um grande campus de data center não divulgado nos Estados Unidos, com mais de 200 motores Jenbacher J624 fornecendo energia principal inteiramente atrás do medidor. As entregas são escalonadas, proporcionando visibilidade de receita por vários anos e representando um dos maiores pedidos na história da INNIO.
- Junho de 2026: A Cummins assinou um contrato de fornecimento estratégico de vários anos com a Circe Energy para entregar conjuntos geradores a gás natural de alta eficiência (plataformas HSK78 e QSK60) para um campus de data center de computação de alto desempenho para inteligência artificial no oeste do Texas. As entregas estão programadas de 2026 a 2030, com o primeiro lote entrando em operação de teste no quarto trimestre de 2026.
- Junho de 2026: A GE Vernova garantiu um pedido de duas turbinas a gás 9HA.02 para a usina de energia de ciclo combinado baseada em GNL Quang Trach II da Vietnam Electricity, com previsão de gerar mais de 1,6 GW com operações comerciais previstas para 2030.
Escopo do Relatório do Mercado Global de Instalação de Cogeração
A Cogeração, também conhecida como cogeração de calor e energia, é uma tecnologia energeticamente eficiente que gera simultaneamente eletricidade e energia térmica útil (calor) a partir de uma única fonte de combustível por meio de um sistema integrado. Ao contrário das usinas de energia convencionais, que descartam aproximadamente 60% de sua energia como calor residual para a atmosfera, os sistemas de cogeração capturam esse subproduto térmico e o utilizam para aquecimento de espaços, água quente, geração de vapor ou processos industriais.
O mercado global de instalação de cogeração é segmentado por tipo de instalação, capacidade, motor principal, usuário final e geografia. Por tipo de instalação, o mercado é segmentado em instalações de cogeração de grande escala, instalações de cogeração de pequena escala, instalações de microcogeração, instalações de cogeração distribuída e instalações de cogeração centralizada. Por capacidade, o mercado é segmentado em até 1 MW, 1–10 MW, 10–50 MW, 50–150 MW, 151–300 MW e acima de 300 MW. Por motor principal, o mercado é segmentado em turbinas a gás, turbinas a vapor, motores alternativos, células de combustível, microturbinas e outros motores principais. Por usuário final, o mercado é segmentado em industrial, comercial, residencial, concessionárias e energia de distrito, e instalações institucionais e governamentais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de instalação de cogeração em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Instalações de Cogeração de Grande Escala |
| Instalações de Cogeração de Pequena Escala |
| Instalações de Microcogeração |
| Instalações de Cogeração Distribuída |
| Instalações de Cogeração Centralizada |
| Até 1 MW |
| 1-10 MW |
| 10-50 MW |
| 50-150 MW |
| 151-300 MW |
| Acima de 300 MW |
| Turbinas a Gás |
| Turbinas a Vapor |
| Motores Alternativos |
| Células de Combustível |
| Microturbinas |
| Outros Motores Principais |
| Industrial |
| Comercial |
| Residencial |
| Concessionárias e Energia de Distrito |
| Instalações Institucionais e Governamentais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África | |
| África | África do Sul |
| Egito | |
| Marrocos | |
| Nigéria | |
| Restante da África |
| Por Tipo de Instalação | Instalações de Cogeração de Grande Escala | |
| Instalações de Cogeração de Pequena Escala | ||
| Instalações de Microcogeração | ||
| Instalações de Cogeração Distribuída | ||
| Instalações de Cogeração Centralizada | ||
| Por Capacidade | Até 1 MW | |
| 1-10 MW | ||
| 10-50 MW | ||
| 50-150 MW | ||
| 151-300 MW | ||
| Acima de 300 MW | ||
| Por Motor Principal | Turbinas a Gás | |
| Turbinas a Vapor | ||
| Motores Alternativos | ||
| Células de Combustível | ||
| Microturbinas | ||
| Outros Motores Principais | ||
| Por Usuário Final | Industrial | |
| Comercial | ||
| Residencial | ||
| Concessionárias e Energia de Distrito | ||
| Instalações Institucionais e Governamentais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
| África | África do Sul | |
| Egito | ||
| Marrocos | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado global de instalação de cogeração?
O tamanho do Mercado de Instalação de Cogeração foi avaliado em 19,99 bilhões de USD em 2026 e estima-se que cresça de 21,38 bilhões de USD em 2027 para atingir 29,97 bilhões de USD até 2032, a um CAGR de 6,99% durante o período de previsão (2027-2032).
Qual tipo de instalação gera mais receita?
As instalações de grande escala lideraram com 60,1% da receita em 2026, porque os projetos industriais, de concessionárias e de energia de distrito podem distribuir os custos fixos em maior capacidade.
Qual faixa de capacidade de cogeração está crescendo mais rápido?
Os sistemas abaixo de 1 MW têm projeção de crescer a um CAGR de 7,9% até 2032, apoiados por unidades embaladas para hospitais, hotéis, universidades e data centers menores.
Por que as instalações industriais utilizam sistemas de cogeração?
Os clientes industriais representaram 81,3% da receita de 2026 porque a demanda contínua de calor de processo melhora o valor da recuperação de energia térmica no local.
Qual região tem expectativa de crescer mais rápido?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,3% até 2032, liderada pela atividade industrial na China e pelo crescimento da demanda na Índia, Coreia do Sul e Sudeste Asiático.
Como os sistemas de cogeração prontos para hidrogênio afetam as decisões de compra?
Motores e turbinas prontos para hidrogênio podem permitir que os operadores usem gás hoje e migrem para misturas de hidrogênio mais elevadas ou hidrogênio puro posteriormente, quando o fornecimento de combustível e a economia do projeto permitirem.