
Marktgröße und Marktanteile für Kraft-Wärme-Kopplungsanlagen
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Marktgröße (2027) | 21.38 Milliarden US-Dollar |
| Marktgröße (2032) | 29.97 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kraft-Wärme-Kopplungsanlagen von Mordor Intelligence
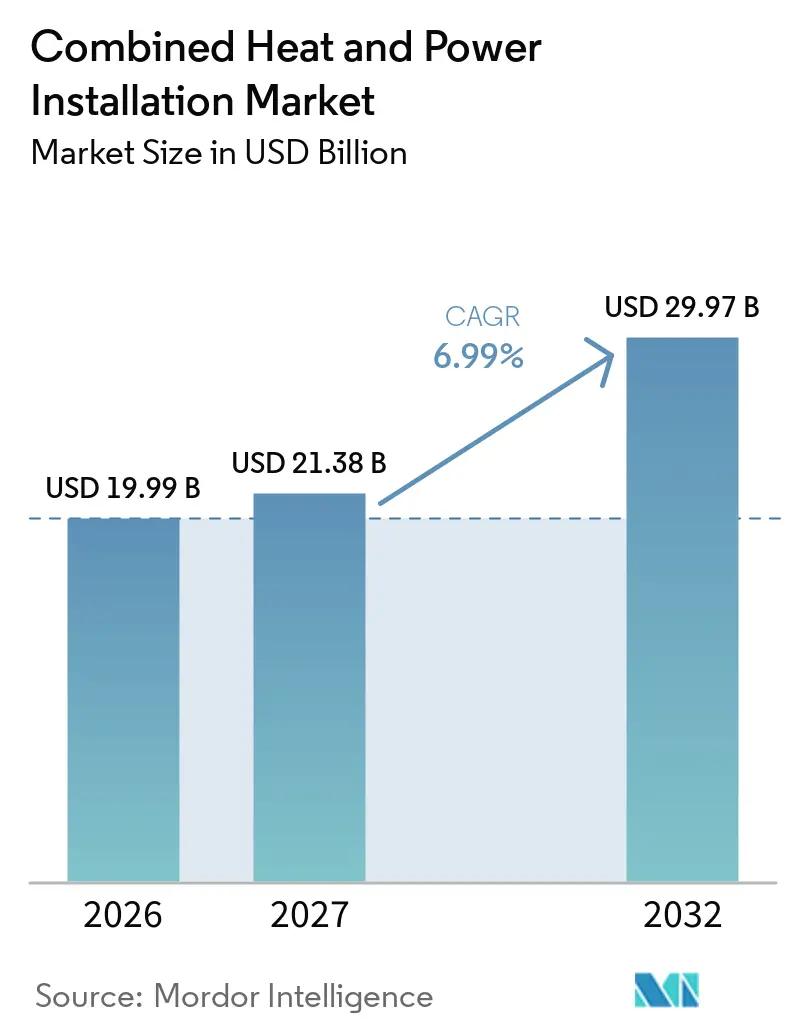
Die Marktgröße für Kraft-Wärme-Kopplungsanlagen wurde im Jahr 2026 auf 19,99 Milliarden USD geschätzt und soll von 21,38 Milliarden USD im Jahr 2027 auf 29,97 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,99 % während des Prognosezeitraums (2027–2032). Der globale Markt für Kraft-Wärme-Kopplungsanlagen profitiert von der Fähigkeit der KWK-Systeme, aus einem einzigen Brennstoffstrom sowohl Strom als auch nutzbare Wärme zu erzeugen. KWK kann 65 % bis 80 % des Brennstoffeinsatzes in nutzbare Energie umwandeln, verglichen mit 50 %, wenn Netzstrom und eigenständige Kessel separat eingesetzt werden. Dieser Vorteil unterstützt Investitionen dort, wo Strom- und Wärmebedarf am selben Standort und zur selben Zeit auftreten. Die Stromnachfrage von Rechenzentren, strengere Emissionsvorschriften und wasserstoffbereite Anlagen prägen die Beschaffungsentscheidungen im globalen Markt für Kraft-Wärme-Kopplungsanlagen. Unternehmen kombinieren zudem die Gerätelieferung mit Serviceverträgen, was die Projektplanungssicherheit für Kunden verbessern und wiederkehrende Einnahmen für Lieferanten schaffen kann. Brennstoffkosten, Netzanschlussverz ögerungen und Genehmigungsverfahren bleiben wesentliche Einschränkungen, insbesondere für kleinere Projekte.
Wichtigste Erkenntnisse des Berichts
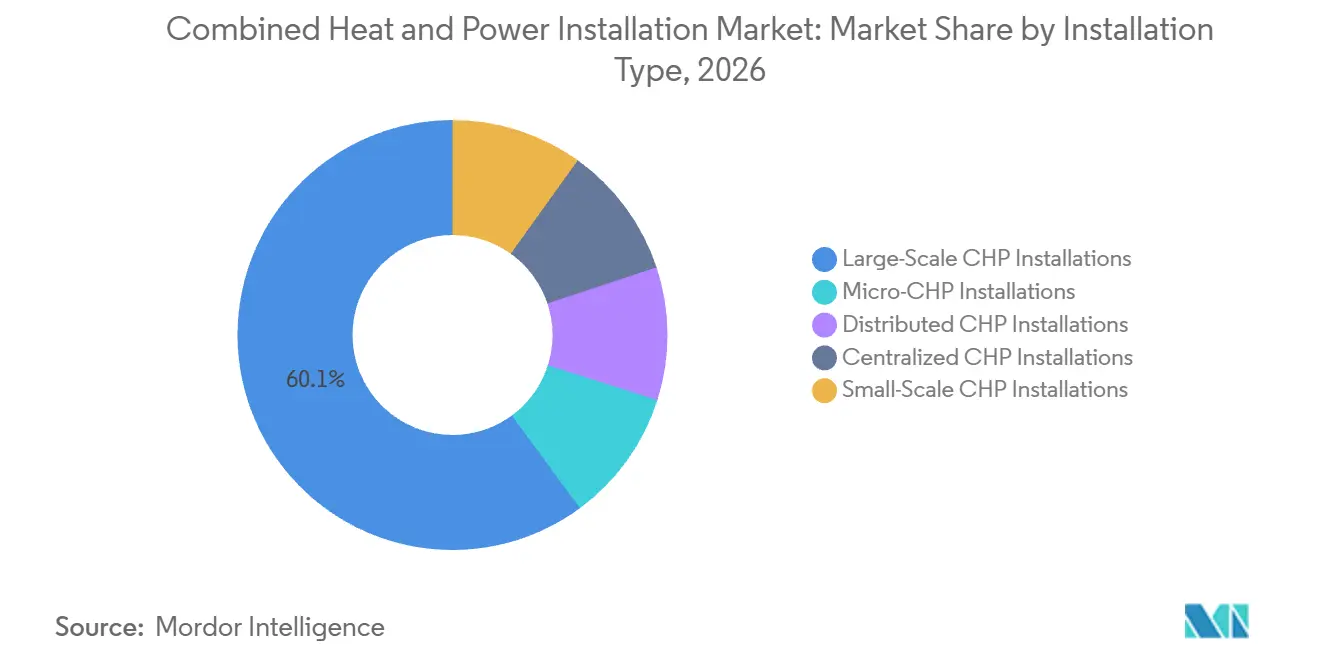
- Nach Installationstyp hielten Großanlagen der Kraft-Wärme-Kopplung im Jahr 2026 einen Anteil von 60,1 % am globalen Markt für Kraft-Wärme-Kopplungsanlagen, während Kleinanlagen bis 2032 mit einem CAGR von 7,1 % wachsen sollen.
- Nach Kapazität entfiel auf den Bereich 10 bis 50 MW im Jahr 2026 ein Umsatzanteil von 28,4 %, während Anlagen unter 1 MW bis 2032 mit einem CAGR von 7,9 % wachsen sollen.
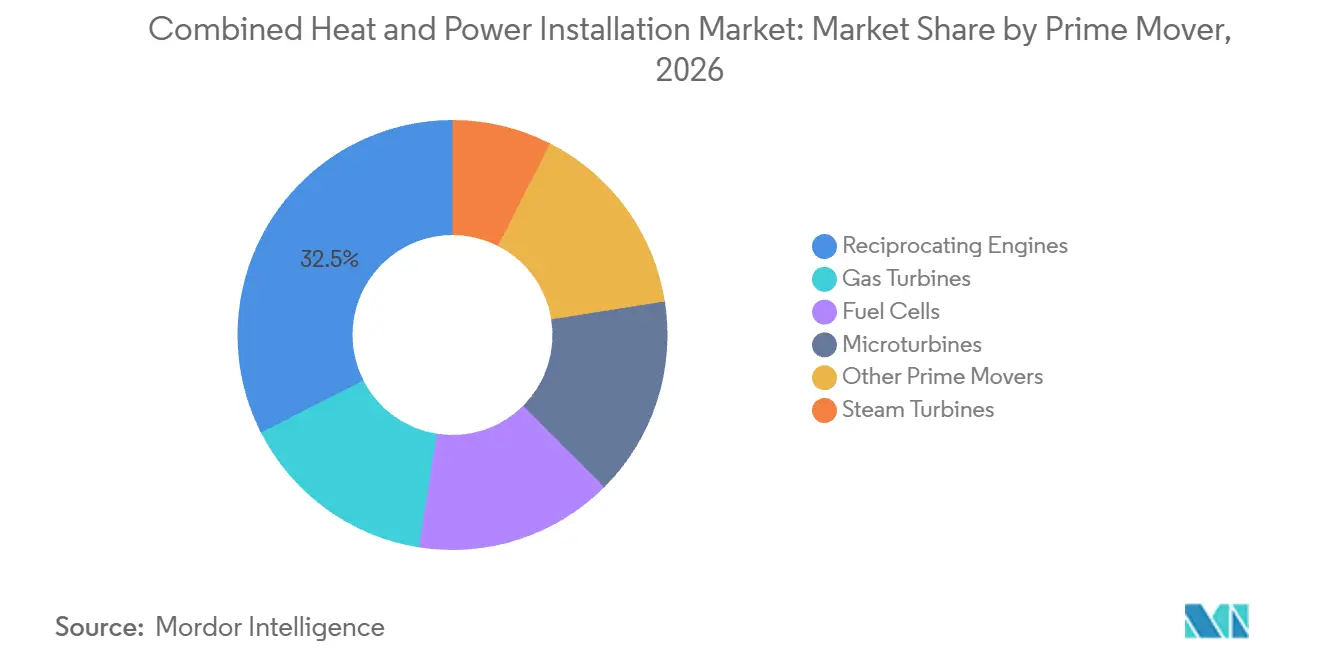
- Nach Antriebsmaschine hielten Kolbenmotoren im Jahr 2026 einen Umsatzanteil von 32,5 %, während Mikroturbinen bis 2032 mit einem CAGR von 8,2 % wachsen sollen.
- Nach Endnutzer entfielen auf Industriekunden im Jahr 2026 81,3 % des Umsatzes, während Versorgungsunternehmen und Fernwärmebetreiber bis 2032 mit einem CAGR von 7,6 % wachsen sollen.
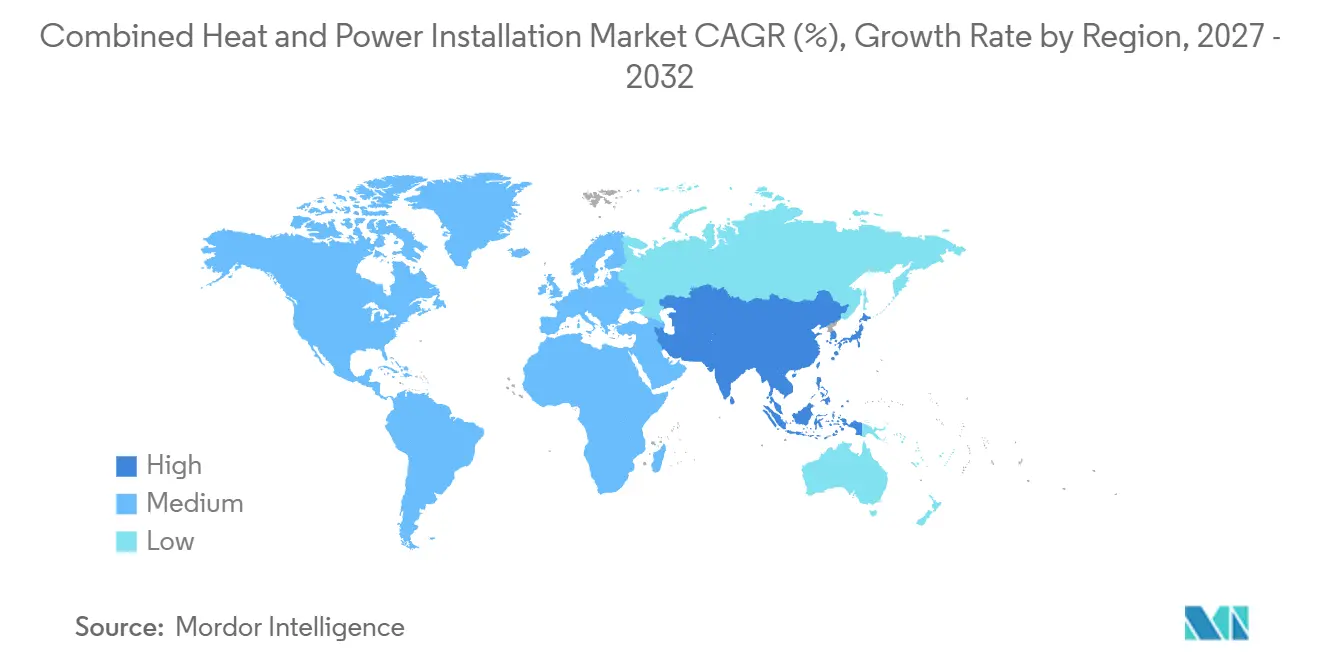
- Nach Geografie hielt Europa im Jahr 2026 einen Umsatzanteil von 51,9 %, während Asien-Pazifik bis 2032 mit einem CAGR von 7,3 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach effizienter dezentraler Wärme- und Stromerzeugung | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Energiesicherheit und Netzresilienz | +1.1% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Industrielle Dekarbonisierung und Emissionsminderungspolitik | +0.9% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau von Fernwärme- und Fernkältenetzen | +0.7% | Europa und Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KWK-Integration mit erneuerbaren Brennstoffen und Wasserstoff | +0.5% | Global, mit früher Aktivität in Europa und Japan | Langfristig (≥ 4 Jahre) |
| Flexible KWK und thermische Speicherung für den Ausgleich erneuerbarer Energien | +0.4% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach effizienter dezentraler Wärme- und Stromerzeugung
Der globale Markt für Kraft-Wärme-Kopplungsanlagen wird von Einrichtungen gestützt, die den ganzen Tag über Wärme und Strom benötigen. KWK-Systeme können einen Wirkungsgrad von 65 % bis 75 % erreichen, während eine getrennte Versorgung mit Strom und Wärme einen Wirkungsgrad von 50 % erzielen kann.[1] Höhere Endkundenpreise für Strom stärken die Argumentation für die dezentrale Erzeugung, wo der Wärmebedarf stabil ist. Chemie-, Lebensmittel- und Getränke-, Pharma- sowie Zellstoff- und Papieranlagen sind gut geeignet, da ihr Prozesswärmebedarf vorhersehbar ist. Kompaktsysteme haben den Engineering-Aufwand und die Installationszeit für mittelgroße Gewerbe- und institutionelle Standorte reduziert. Das U.S. Department of Energy stellte fest, dass Kompaktanlagen bis in die frühen 2020er Jahre mehr als 85 % der KWK-Installationen mit Kolbenmotoren ausmachten.[2]
Anforderungen an Energiesicherheit und Netzresilienz
Die Netzstabilität ist für Krankenhäuser, Campusgelände, Industrieparks und Rechenzentren zu einem größeren betrieblichen Anliegen geworden. KWK kann disponierbaren dezentralen Strom bereitstellen, wenn Übertragungsengpässe oder Ausfälle das übergeordnete System beeinträchtigen. Eine im Januar 2025 von B.KWK vorgestellte Studie identifizierte einen Bedarf von 17 bis 21 GW an disponierbarer Kapazität in Deutschland bis 2030, wenn Kohlekraftwerkskapazitäten stillgelegt werden. Eine im Februar 2026 veröffentlichte B.KWK-Analyse ergab, dass KWK-Anlagen überwiegend dann betrieben werden, wenn die erneuerbare Erzeugung die Residuallast nicht decken kann. Dieses Betriebsmuster unterstützt die Rolle flexibler Erzeugung neben variabler erneuerbarer Energie. Fernwärmenetze und thermische Speicher können Betreibern auch dabei helfen, die KWK-Wärmeproduktion zu nutzen, wenn der Bedarf des Stromsystems am höchsten ist.
Industrielle Dekarbonisierung und Emissionsminderungspolitik
Der globale Markt für Kraft-Wärme-Kopplungsanlagen wird von Maßnahmen zur Senkung industrieller Emissionen beeinflusst. Die Europäische Kommission startete am 26. Februar 2025 den Sauberen Industriepakt mit einem Ziel zur Reduzierung der Netto-Treibhausgasemissionen um 90 % bis 2040. KWK kann den Brennstoffverbrauch senken, wo sie separate Stromerzeugung und kesselbasierte Wärmeproduktion ersetzt. Sie bietet zudem eine dezentrale Infrastruktur, die einen späteren Umstieg auf erneuerbares Gas oder Wasserstoff unterstützen kann. Die CHP Alliance erklärt, dass Wasserstoff die Emissionen aus KWK senken kann, wenn Anlagen und Brennstoffversorgung auf den Übergang vorbereitet sind. Diese politischen Rahmenbedingungen begünstigen Projekte, die Energieeffizienz, Netzflexibilität und einen glaubwürdigen Weg zu kohlenstoffärmeren Brennstoffen verbinden.
Fernenergie, erneuerbare Brennstoffe und Wasserstoffintegration
Fernwärme- und Fernkältesysteme schaffen einen stabilen Absatzkanal für KWK-Wärme und unterstützen größere Projekte in dicht besiedelten städtischen Gebieten. Das EU-LIFE-Programm umfasste 2025 einen Förderaufruf für Fernwärme- und Fernkältenetze im Rahmen einer Förderrunde von 600 Millionen EUR. Erneuerbares Erdgas und Biogas können die Abhängigkeit von konventionellem Erdgas verringern, ohne alle vorhandenen KWK-Anlagen ersetzen zu müssen. Capstone Green Energy kündigte im Januar 2026 ein 6,6-MW-Biogasprojekt in North Carolina an, das Schweinegülle durch Pyrolyse verwertet. Wasserstoffbereite Motoren und Turbinen können die Nutzungsdauer neu installierter Anlagen verlängern, obwohl der Zeitplan von der Verfügbarkeit und den Kosten von Wasserstoff abhängt. Flexible Anlagen und thermische Speicher helfen zudem dabei, die Strom- und Wärmeproduktion an die sich ändernde erneuerbare Erzeugung anzupassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Netzintegrationskosten | -0.7% | Global, am stärksten in Nordamerika und aufstrebenden Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Erdgaspreis, Versorgung und Pipeline-Abhängigkeit | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Genehmigung, Netzanschluss und Komplexität des lokalen Wärmemarkts | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Biogasverunreinigungsmanagement und Degradation der Antriebsmaschine | -0.3% | Global, am stärksten in biogasintensiven Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten, Genehmigung und Komplexität des Netzanschlusses
Der Kapitalbedarf bleibt eine wesentliche Einschränkung für kleinere KWK-Nutzer. Ein 2024 veröffentlichter Leitfaden des U.S. Department of Energy identifizierte Netzanschlusskosten und -verzögerungen als Hindernisse, die wirtschaftlich tragfähige KWK- und Abwärmeprojekte finanziell unattraktiv machen können. Große Industrie- und Versorgungsprojekte können die fixen Planungs-, Genehmigungs- und Netzanschlusskosten auf eine größere Kapazität verteilen. Kleinere Gewerbe- und Wohnprojekte stehen vor einem schwierigeren Finanzierungsfall und können von lokalen Anreizen oder Stromabnahmeverträgen abhängig sein. Auch die lokalen Wärmebedarfsbedingungen spielen eine Rolle, da ein Projekt eine zuverlässige Nutzung für die zurückgewonnene Wärmeenergie benötigt. Kompakt- und Containereinheiten reduzieren den standortspezifischen Engineering-Aufwand, beseitigen jedoch keine Netzgebühren oder Genehmigungsanforderungen.
Brennstoffpreis, Versorgung und Biogasqualitätsrisiken
Erdgas bleibt der primäre Brennstoff für einen Großteil des globalen Marktes für Kraft-Wärme-Kopplungsanlagen. Diese Abhängigkeit setzt Projekte Brennstoffpreisschwankungen und der Pipeline-Verfügbarkeit aus, insbesondere wenn kleine Nutzer Kosten nicht so effektiv absichern können wie größere Industriekunden. Die von B.KWK unterstützte deutsche Studie aus dem Jahr 2025 identifizierte volatile Gaspreise als Grund dafür, dass die Finanzierung des KWK-Ausbaus schwierig sein kann. Biogas und erneuerbares Erdgas können eine alternative Brennstoffquelle bieten, aber Rohstoffversorgung und Gasreinigungskosten variieren je nach Standort. Verunreinigungen können die Anlagenleistung beeinträchtigen und den Wartungsaufwand für Motoren und Turbinen erhöhen. Diese Bedingungen können Entscheidungen zur Abkehr von fossilem Gas verzögern, selbst wenn die Anlagen technisch in der Lage sind, alternative Brennstoffe zu verwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Installationstyp:
Großanlagen bilden die größte UmsatzbasisGroßanlagen machten im Jahr 2026 einen Anteil von 60,1 % am globalen Markt für Kraft-Wärme-Kopplungsanlagen aus. Versorgungsunternehmen, Industriegruppen und Fernwärmebetreiber nutzen diese Anlagen, da eine hohe Leistung die fixen Netzanschluss- und Genehmigungskosten amortisieren kann. Großanlagen haben auch häufiger definierte Wärmeabnahmevereinbarungen mit Industrie- oder Kommunalkunden. GE Vernova nahm im November 2025 den kommerziellen Betrieb des Jafurah Cogeneration ISPP in Saudi-Arabien auf und liefert bis zu 320 MW Strom und 314 Tonnen Dampf pro Stunde.
Zentralisierte KWK unterstützt stadtweite Fernwärmenetze und große Industriestandorte. Dezentrale Konfigurationen bedienen Industrieparks, Campusgelände und gewerbliche Betreiber mit mehreren Standorten, die ein gewisses Maß an Energieunabhängigkeit anstreben. Der globale Markt für Kraft-Wärme-Kopplungsanlagen behält daher unterschiedliche Rollen für zentralisierte und dezentrale Anlagen. Große Systeme können komplexere Turbinen-, Wärmerückgewinnungs- und Servicekonfigurationen aufnehmen. Ihre Wirtschaftlichkeit hängt von einem anhaltenden Strom- und Wärmebedarf ab, nicht nur von der Stromerzeugung allein.
Kleinanlagen sollen bis 2032 mit einem CAGR von 7,1 % wachsen. Niedrigere Kosten für Kompaktsysteme und höhere Strompreise verbessern ihre Eignung für Gewerbegebäude, Krankenhäuser und kleinere Industrieanlagen. Die Nachfrage nach dezentraler Stromerzeugung in Rechenzentren und Gesundheitseinrichtungen unterstützt ebenfalls die Verbreitung. Die US-amerikanischen Normen in 40 CFR Part 60 Subpart KKKKa beeinflussen die Anlagenauswahl für neue Verbrennungsturbinenprojekte, die nach Dezember 2024 in Betrieb genommen werden.
Mikro-KWK ist umsatzmäßig kleiner, wird aber in Japan und Südkorea durch gebäudebezogene Effizienzprogramme unterstützt. Kleine Systeme können mit weniger standortspezifischem Engineering als Großanlagen installiert werden. Der globale Markt für Kraft-Wärme-Kopplungsanlagen kann davon profitieren, wenn Krankenhäuser einen zuverlässigen Wärmebedarf mit Resilienzanforderungen verbinden. Diese Projekte bleiben Finanzierungs- und Netzanschlusskosten ausgesetzt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kapazität:
Mittlerer Kapazitätsbereich führt, während kleine Einheiten schneller wachsenDer Bereich 10 bis 50 MW machte im Jahr 2026 einen Anteil von 28,4 % am globalen Markt für Kraft-Wärme-Kopplungsanlagen aus. Dieser Bereich entspricht dem Energiebedarf vieler Chemie-, Lebensmittelverarbeitungs-, Zellstoff- und Papier- sowie Automobilanlagen. Er bietet ausreichende Größe für eine sinnvolle Wärmerückgewinnung ohne die Engineering-Komplexität der größten Projekte. Der Bereich 1 bis 10 MW bedient Gewerbe- und Leichtindustriekunden, während der Bereich 50 bis 150 MW die Schwerindustrie und Fernwärmeanwendungen unterstützt.
Projekte über 150 MW sind zahlenmäßig geringer, weisen jedoch einen hohen Wert pro Installation auf. Sie konzentrieren sich auf Versorgungsunternehmen, integrierte Industriekomplexe und nationale Energieprogramme. Die Kapazitätswahl hängt vom Wärmebedarf, der Gasversorgung, den lokalen Netzbedingungen und dem gewünschten Grad an Energieunabhängigkeit ab. Der globale Markt für Kraft-Wärme-Kopplungsanlagen umfasst alle diese Kapazitätsklassen, da die Lasten der Endnutzer stark variieren. Eine große Kapazität führt nicht automatisch zu einer besseren Wirtschaftlichkeit, wenn der Wärmebedarf begrenzt ist.
Anlagen unter 1 MW sollen bis 2032 mit einem CAGR von 7,9 % wachsen. Kompakte Kolbenmotoren und Mikroturbinen machen diesen Bereich für Krankenhäuser, Hotels, Universitäten und kleinere Rechenzentrumsstandorte relevant. Capstone Green Energy erhielt im August 2025 einen Auftrag über 5,8 MW Mikroturbinen für Lebensmittelverarbeitungsanlagen in Mexiko. Die Hospitality-Installation in Utah im April 2026 nutzte ebenfalls Abwärmerückgewinnung.
Kleine Systeme können als frühes Testfeld für Wasserstoffbeimischungen und den dedizierten Wasserstoffbetrieb dienen. Sie erfordern möglicherweise weniger Infrastrukturänderungen als sehr große Turbineninstallationen. INNIO gibt an, dass seine J-Baureihe-Motoren für Wasserstoffbeimischungen bis zu 25 Vol.-% bereit sind und für den 100-%-Wasserstoffbetrieb umgerüstet werden können. Der globale Markt für Kraft-Wärme-Kopplungsanlagen kann diese Einheiten nutzen, um Betriebserfahrungen zu sammeln, bevor eine breitere Wasserstoffinfrastruktur verfügbar ist. Die Brennstoffversorgung und die Umrüstungskosten werden bestimmen, wie schnell sich dieser Weg entwickelt.
Nach Antriebsmaschine:
Kolbenmotoren führen und Mikroturbinen wachsen am schnellstenKolbenmotoren hielten im Jahr 2026 einen Anteil von 32,5 % am Umsatz der Antriebsmaschinen. Ihre Position spiegelt den Teillastwirkungsgrad, die breite Brennstoffkompatibilität und die niedrigeren Kapitalkosten bei kleinen und mittleren Größen wider. Sie können mit Erdgas, Biogas, Deponiegas und Wasserstoffbeimischungen betrieben werden, wenn die Anlagenspezifikationen dies erlauben. Dies macht sie für Standorte mit variablen elektrischen Lasten und zugänglicher Brennstoffversorgung geeignet.
Gasturbinen behalten eine starke Rolle in Anwendungen über 10 MW aufgrund ihrer Leistungsdichte und ihrer Eignung für Kombikraftwerkkonfigurationen. GE Vernova berichtete, dass seine H-Klasse-Flotte im vierten Quartal 2025 mehr als 200 Einheiten überschritt. Dampfturbinen bleiben relevant, wo Industrieanlagen bereits Hochdruckdampfsysteme haben. Brennstoffzellen haben eine kleinere installierte Basis, können aber für Standorte mit strengen Luftqualitätsanforderungen geeignet sein. Die Auswahl der Antriebsmaschine hängt weiterhin von Kapazität, Wärmenutzung, Brennstoffqualität und Emissionsanforderungen ab.
Mikroturbinen sollen bis 2032 mit einem CAGR von 8,2 % wachsen, der höchsten Rate unter den Antriebsmaschinen. Die Nachfrage kommt von dezentralen Rechenzentrum-Projekten, Hospitality-Standorten, Gewerbegebäuden und Biogas-zu-Strom-Anwendungen. Eine Fachzeitschriftsstudie aus dem Jahr 2024 berichtete, dass Mikrogasturbinen historisch gesehen 25 % der KWK-Installationen im Bereich 100 kW bis 1 MW ausmachten. Kompakt- und Containerdesigns können den Standortvorbereitungsaufwand reduzieren.
Das Leipziger Süd-KWK-Kraftwerk von Siemens Energy verwendet 2 SGT-800-Gasturbinenpakete, hat einen Brennstoffnutzungsgrad von 94 %, erzeugt 125 MW Strom und 163 MW Wärme und ist von TÜV Süd als wasserstoffbereit zertifiziert. Dieses Projekt veranschaulicht die Rolle wasserstoffbereiter Systeme in größeren KWK-Projekten. Der globale Markt für Kraft-Wärme-Kopplungsanlagen nutzt auch erneuerbares Erdgas als praktische kurzfristige Brennstoffoption. Die CHP Alliance identifiziert Wasserstoff und erneuerbares Erdgas als Wege für bestehende Antriebsmaschinenflotten. Diese Wege hängen von der Brennstoffverfügbarkeit, lokalen Standards und der Projektökonomie ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Industrielle Nachfrage führt, während Fernenergie expandiertIndustrielle Nutzer machten im Jahr 2026 einen Anteil von 81,3 % am globalen Markt für Kraft-Wärme-Kopplungsanlagen aus. Chemie-, Raffinerie-, Metall-, Lebensmittelverarbeitungs- und Pharmabetriebe haben kontinuierliche Wärmelasten in der Nähe der Erzeugungsanlagen. Dies ermöglicht eine hohe Wärmerückgewinnung und unterstützt die wirtschaftliche Argumentation für die Kraft-Wärme-Kopplung. Industrielle KWK in Ostchina, dem Ruhrgebiet und der US-amerikanischen Golfküste spiegelt den langfristigen Verbund von Strom- und Prozesswärmebedarf wider.
Diese Nachfragebasis ist struktureller Natur, da separate Netzstromversorgung und Kesselwärme mehr Brennstoff verbrauchen können als eine integrierte Versorgung. Gewerbliche Käufer, darunter Büros, Einzelhandelseinrichtungen und Rechenzentren, stellen eine kleinere, aber wachsende Quelle inkrementeller Nachfrage dar. Große Industrieanlagen können durch Brennstoffübergänge hindurch in Betrieb bleiben, da ihre Wärmenetze und dezentrale Erzeugungsinfrastruktur bereits etabliert sind. Der globale Markt für Kraft-Wärme-Kopplungsanlagen wird daher wahrscheinlich industrielle Nutzer in seinem Mittelpunkt behalten. Die gewerbliche Nachfrage reagiert empfindlicher auf Netzgebühren, Baukosten und lokale Resilienzanforderungen.
Versorgungsunternehmen und Fernwärmebetreiber sollen bis 2032 mit einem CAGR von 7,6 % wachsen. Sie kombinieren KWK-Strom mit Wärmeverteilungsnetzen, die dicht besiedelte städtische Gebiete versorgen können. Große städtische Projekte können erhebliches Kapital und eine Planung mit mehreren Beteiligten erfordern. Der globale Markt für Kraft-Wärme-Kopplungsanlagen kann von etablierten Wärmenetzen profitieren, die die Nutzung zurückgewonnener Energie steigern.
Der EU-LIFE-Förderaufruf bietet Unterstützung für Fernwärme- und Fernkältenetzprojekte. Wohn- und institutionelle Nutzer bleiben kleinere Kategorien. Japanische Wohnbrennstoffzellensysteme und KWK an Universitäten in Europa und Nordamerika zeigen eine gezielte Nachfrage statt einer breiten Verbreitung. Versorgungsunternehmen benötigen einen stabilen lokalen Wärmebedarf und eine klare Netzwirtschaftlichkeit, bevor sie Kapital einsetzen. Der globale Markt für Kraft-Wärme-Kopplungsanlagen bleibt dort eingeschränkt, wo Fernwärmesysteme nicht etabliert sind.
Geografische Analyse
Europa hielt im Jahr 2026 einen Anteil von 51,9 % am Umsatz des globalen Marktes für Kraft-Wärme-Kopplungsanlagen. Fernwärmeinfrastruktur, hohe Endkundenpreise für Strom und politische Unterstützung bilden die Grundlage für die regionale Nachfrage. Dieser politische Kontext beeinflusst, ob geplante Standorte bis zur Bauphase voranschreiten. Im September 2026 führte das Bundesministerium für Wirtschaft und Energie einen Rahmen für eine weitere Änderung ein, der die KWK-Inbetriebnahmeförderung bis 2035 verlängern und den flexiblen Betrieb fördern würde. Deutschland steht laut der von B.KWK unterstützten Studie bis 2030 auch vor einem Bedarf von 17 bis 21 GW an disponierbarer Kapazität.
Die Genehmigungsaktivität in Deutschland ging zwischen 2020 und 2023 zurück, was zeigte, wie politische Unsicherheit Projekte verzögern kann. Das Leipziger Süd-Kraftwerk von Siemens Energy zeigt den Einsatz wasserstoffbereiter Gasturbinen in der Region. Das Bydgoszcz-II-Projekt in Polen verwendet eine 52,6-MWe- und 50,8-MWt-Kraft-Wärme-Kopplungseinheit, um Kohlekessel zu ersetzen. Frankreich, Italien, das Vereinigte Königreich und die nordischen Länder unterstützen ebenfalls die industrielle und Fernwärmenachfrage. Der globale Markt für Kraft-Wärme-Kopplungsanlagen in Europa profitiert auch von etablierten Wärmenetzen.
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,3 % wachsen, der schnellsten Rate unter den Regionen. China hat eine umfangreiche KWK-Nutzung in Stahl, Chemie und Zement und wechselt zu erdgas- und biomassebefeuerten Systemen, da die Umweltstandards strenger werden. Indien, Südkorea und Südostasien steigern die Nachfrage durch Industriewachstum und Energiesicherheitsbedürfnisse. Japan unterstützt Gasmotor- und Brennstoffzellen-Mikro-KWK in Gewerbegebäuden durch Effizienzanforderungen. Vietnam, Indonesien und Thailand bieten Möglichkeiten für Biomasse- und gasbefeuerte Anlagen in der Agrarwirtschaft, im Zement- und Textilbereich.
Nordamerika hat durch Rechenzentren und Infrastruktur für künstliche Intelligenz an Nachfrage gewonnen. Cummins unterzeichnete im Juni 2026 einen mehrjährigen Liefervertrag mit Circe Energy für hocheffiziente Erdgas-Generatorsätze für ein KI-Hochleistungsrechenzentrum in West Texas. Südamerika hat einen Bedarf an flexiblen Stromerzeugungsanlagen, da die Wasserkraftproduktion variiert, wie die 371-MW-Vereinbarungen von Wärtsilä mit Origem Energia in Brasilien zeigen. Die Nachfrage im Nahen Osten und Afrika konzentriert sich auf industrielle Versorgungsprojekte, einschließlich der Jafurah-Anlage in Saudi-Arabien.
Nordamerika hat im globalen Markt für Kraft-Wärme-Kopplungsanlagen durch Rechenzentren und Infrastruktur für künstliche Intelligenz an Nachfrage gewonnen. Cummins unterzeichnete im Juni 2026 einen mehrjährigen Liefervertrag mit Circe Energy für hocheffiziente Erdgas-Generatorsätze für ein KI-Hochleistungsrechenzentrum in West Texas. Südamerika hat einen Bedarf an flexiblen Stromerzeugungsanlagen, da die Wasserkraftproduktion variiert, wie die 371-MW-Vereinbarungen von Wärtsilä mit Origem Energia in Brasilien zeigen. Die Nachfrage im Nahen Osten und Afrika konzentriert sich auf industrielle Versorgungsprojekte, einschließlich der Jafurah-Anlage in Saudi-Arabien.
Wettbewerbslandschaft
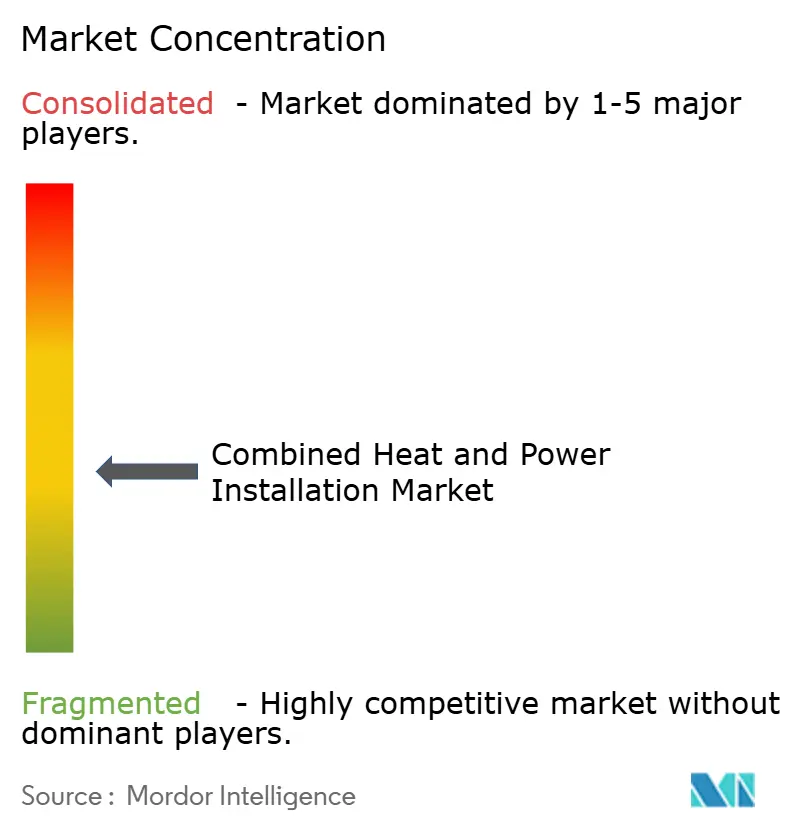
Der globale Markt für Kraft-Wärme-Kopplungsanlagen ist mäßig fragmentiert. Der globale Markt für Kraft-Wärme-Kopplungsanlagen hat eine konzentrierte Gruppe großer Lieferanten für große Gasturbinen- und Dampfturbinenprojekte, während kleinere Kapazitätsbereiche stärker fragmentiert bleiben. GE Vernova, Siemens Energy, Mitsubishi Heavy Industries und Wärtsilä konkurrieren in Großanlagenapplikationen. Spezialisten, darunter 2G Energy und Capstone Green Energy, konkurrieren in den Bereichen Motoren, Mikroturbinen, Service und Kompaktsysteme. Brennstoffzellenanbieter konkurrieren dort, wo lokale Emissionsanforderungen und städtische Standortanforderungen wichtig sind. Der Wettbewerb wird durch Anlageneffizienz, Brennstoffflexibilität, Lieferzeiten und die Fähigkeit zur Unterstützung der Anlage nach der Installation geprägt.
Langfristige Serviceverträge sind zentral für die Lieferantenstrategie. Das Jafurah-Projekt von GE Vernova umfasste einen 20-jährigen Servicevertrag. Solche Verträge bieten Kunden strukturierte Wartungsunterstützung und verschaffen Herstellern wiederkehrende Einnahmen über die Lebensdauer der Anlage. Lieferanten entwickeln auch wasserstoffbereite und containerisierte Plattformen für Standorte, die Geschwindigkeit und Resilienz schätzen. INNIO sicherte sich im Juli 2026 einen Gasmotor-Auftrag über 1,1 GW für einen US-amerikanischen Rechenzentrum-Campus.
Der globale Markt für Kraft-Wärme-Kopplungsanlagen bietet Chancen in Brennstoffzellensystemen für städtische Standorte, thermischen Speicherhybriden und der Modernisierung alternder kohlebefeuerter Kraft-Wärme-Kopplungsanlagen. Die wasserstoffbereite Zertifizierung von Siemens Energy in Leipzig Süd bietet ein Modell für die Umrüstung von Gasturbinen-KWK-Anlagen. Fernüberwachung und optimierter Einsatz werden zu wichtigen Möglichkeiten der Differenzierung von Serviceangeboten, da Kernanlagen breiter verfügbar werden, obwohl ein Konzentrationsindex ohne kombinierte führende Spieleranteile nicht zugewiesen werden kann.
Branchenführer im Bereich Kraft-Wärme-Kopplungsanlagen
-
Siemens Energy AG
-
GE Vernova Inc.
-
MITSUBISHI HEAVY INDUSTRIES, LTD.
-
Wärtsilä Oyj Abp
-
Veolia Environnement S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kraft-Wärme-Kopplungsanlagen Unternehmen in diesem Bericht
- 2G Energy AG
- ABB Ltd.
- BDR Thermea Group
- Capstone Green Energy Holdings, Inc.
- Caterpillar Inc.
- CENTRAX Gas Turbines
- Centrica plc
- Clarke Energy
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- E.ON SE
- FuelCell Energy, Inc.
- GE Vernova Inc.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Robert Bosch GmbH
- Siemens Energy AG
- Tecogen Inc.
- Veolia Environnement S.A.
- Viessmann Climate Solutions Berlin GmbH
- Wartsila Oyj Abp
Neueste Industrielle Entwicklungen in Markt für Kraft-Wärme-Kopplungsanlagen
- Juli 2026: INNIO sicherte sich einen Gasmotor-Auftrag über 1,1 GW für einen großen, nicht genannten Rechenzentrum-Campus in den Vereinigten Staaten, wobei mehr als 200 Jenbacher J624-Motoren vollständig dezentrale Primärleistung bereitstellen. Die Lieferungen erfolgen phasenweise und bieten mehrjährige Umsatzsichtbarkeit; es handelt sich um einen der größten Aufträge in der Geschichte von INNIO.
- Juni 2026: Cummins unterzeichnete einen mehrjährigen strategischen Liefervertrag mit Circe Energy zur Lieferung hocheffizienter Erdgas-Generatorsätze (HSK78- und QSK60-Plattformen) für einen KI-Hochleistungsrechenzentrum-Campus in West Texas. Die Lieferungen sind von 2026 bis 2030 geplant, wobei die erste Charge im vierten Quartal 2026 den Probebetrieb aufnimmt.
- Juni 2026: GE Vernova sicherte sich einen Auftrag für zwei 9HA.02-Gasturbinen für das LNG-basierte Kombikraftwerk Quang Trach II von Vietnam Electricity, das voraussichtlich mehr als 1,6 GW erzeugen wird und bis 2030 den kommerziellen Betrieb aufnehmen soll.
Berichtsumfang des globalen Marktes für Kraft-Wärme-Kopplungsanlagen
Kraft-Wärme-Kopplung (KWK), auch bekannt als Kraft-Wärme-Kopplung oder Kopplung, ist eine energieeffiziente Technologie, die gleichzeitig Strom und nutzbare Wärmeenergie aus einer einzigen Brennstoffquelle durch ein integriertes System erzeugt. Im Gegensatz zu konventionellen Kraftwerken, die etwa 60 % ihrer Energie als Abwärme an die Atmosphäre abgeben, erfassen KWK-Systeme dieses thermische Nebenprodukt und nutzen es für Raumheizung, Warmwasser, Dampferzeugung oder industrielle Prozesse.
Der globale Markt für Kraft-Wärme-Kopplungsanlagen ist nach Installationstyp, Kapazität, Antriebsmaschine, Endnutzer und Geografie segmentiert. Nach Installationstyp ist der Markt in Großanlagen der Kraft-Wärme-Kopplung, Kleinanlagen der Kraft-Wärme-Kopplung, Mikro-KWK-Anlagen, dezentrale KWK-Anlagen und zentralisierte KWK-Anlagen segmentiert. Nach Kapazität ist der Markt in bis zu 1 MW, 1–10 MW, 10–50 MW, 50–150 MW, 151–300 MW und über 300 MW segmentiert. Nach Antriebsmaschine ist der Markt in Gasturbinen, Dampfturbinen, Kolbenmotoren, Brennstoffzellen, Mikroturbinen und sonstige Antriebsmaschinen segmentiert. Nach Endnutzer ist der Markt in Industrie, Gewerbe, Wohngebäude, Versorgungsunternehmen und Fernwärme sowie institutionelle und staatliche Einrichtungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Kraft-Wärme-Kopplungsanlagen in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Großanlagen der Kraft-Wärme-Kopplung |
| Kleinanlagen der Kraft-Wärme-Kopplung |
| Mikro-KWK-Anlagen |
| Dezentrale KWK-Anlagen |
| Zentralisierte KWK-Anlagen |
| Bis zu 1 MW |
| 1–10 MW |
| 10–50 MW |
| 50–150 MW |
| 151–300 MW |
| Über 300 MW |
| Gasturbinen |
| Dampfturbinen |
| Kolbenmotoren |
| Brennstoffzellen |
| Mikroturbinen |
| Sonstige Antriebsmaschinen |
| Industrie |
| Gewerbe |
| Wohngebäude |
| Versorgungsunternehmen und Fernwärme |
| Institutionelle und staatliche Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika | |
| Afrika | Südafrika |
| Ägypten | |
| Marokko | |
| Nigeria | |
| Übriges Afrika |
| Nach Installationstyp | Großanlagen der Kraft-Wärme-Kopplung | |
| Kleinanlagen der Kraft-Wärme-Kopplung | ||
| Mikro-KWK-Anlagen | ||
| Dezentrale KWK-Anlagen | ||
| Zentralisierte KWK-Anlagen | ||
| Nach Kapazität | Bis zu 1 MW | |
| 1–10 MW | ||
| 10–50 MW | ||
| 50–150 MW | ||
| 151–300 MW | ||
| Über 300 MW | ||
| Nach Antriebsmaschine | Gasturbinen | |
| Dampfturbinen | ||
| Kolbenmotoren | ||
| Brennstoffzellen | ||
| Mikroturbinen | ||
| Sonstige Antriebsmaschinen | ||
| Nach Endnutzer | Industrie | |
| Gewerbe | ||
| Wohngebäude | ||
| Versorgungsunternehmen und Fernwärme | ||
| Institutionelle und staatliche Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Marokko | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den globalen Markt für Kraft-Wärme-Kopplungsanlagen?
Die Marktgröße für Kraft-Wärme-Kopplungsanlagen wurde im Jahr 2026 auf 19,99 Milliarden USD geschätzt und soll von 21,38 Milliarden USD im Jahr 2027 auf 29,97 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,99 % während des Prognosezeitraums (2027–2032).
Welcher Installationstyp erzielt den höchsten Umsatz?
Großanlagen führten im Jahr 2026 mit einem Umsatzanteil von 60,1 %, da Industrie-, Versorgungs- und Fernwärmeprojekte die Fixkosten auf eine größere Kapazität verteilen können.
Welcher KWK-Kapazitätsbereich wächst am schnellsten?
Systeme unter 1 MW sollen bis 2032 mit einem CAGR von 7,9 % wachsen, unterstützt durch Kompakteinheiten für Krankenhäuser, Hotels, Universitäten und kleinere Rechenzentren.
Warum nutzen Industrieanlagen Kraft-Wärme-Kopplungssysteme?
Industriekunden machten im Jahr 2026 81,3 % des Umsatzes aus, da ein kontinuierlicher Prozesswärmebedarf den Wert der dezentralen Wärmerückgewinnung steigert.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,3 % wachsen, angeführt von industrieller Aktivität in China und Nachfragewachstum in Indien, Südkorea und Südostasien.
Wie beeinflussen wasserstoffbereite KWK-Systeme Kaufentscheidungen?
Wasserstoffbereite Motoren und Turbinen können Betreibern ermöglichen, heute Gas zu nutzen und später auf höhere Wasserstoffbeimischungen oder reinen Wasserstoff umzusteigen, wenn Brennstoffversorgung und Projektökonomie dies erlauben.