
Taille et part du marché des installations de cogénération
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 21.38 Milliards de dollars |
| Taille du Marché (2032) | 29.97 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.99 % |
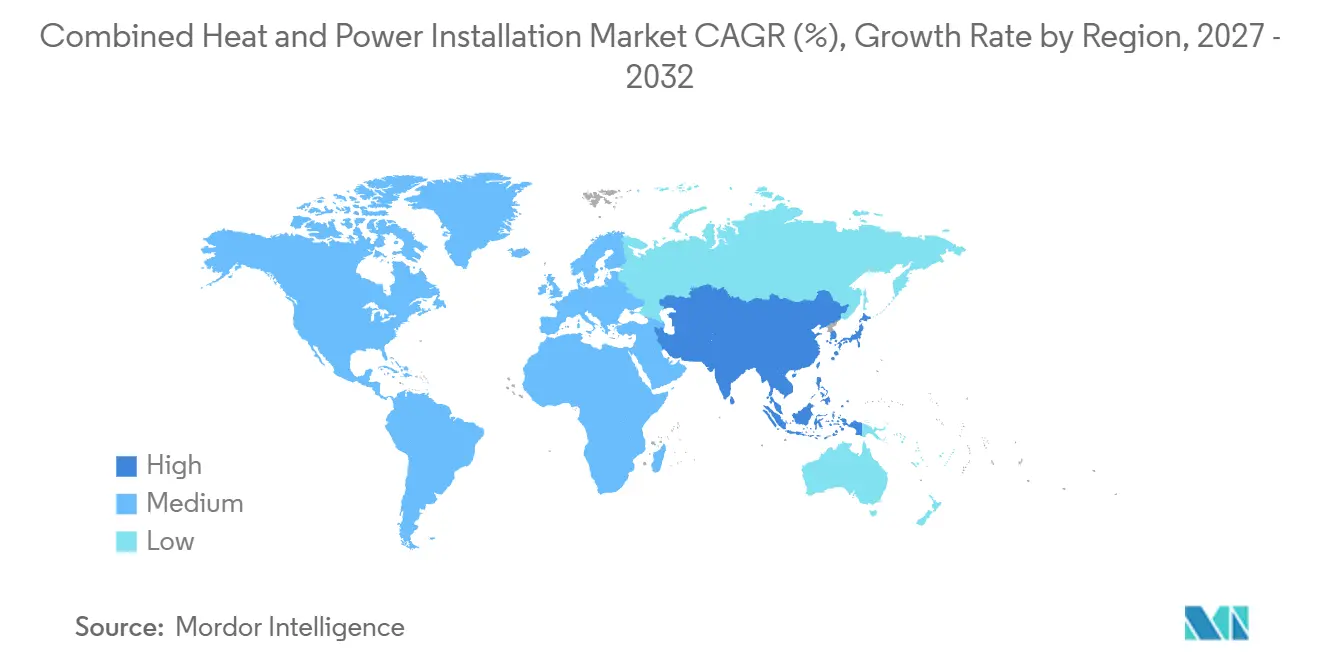
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
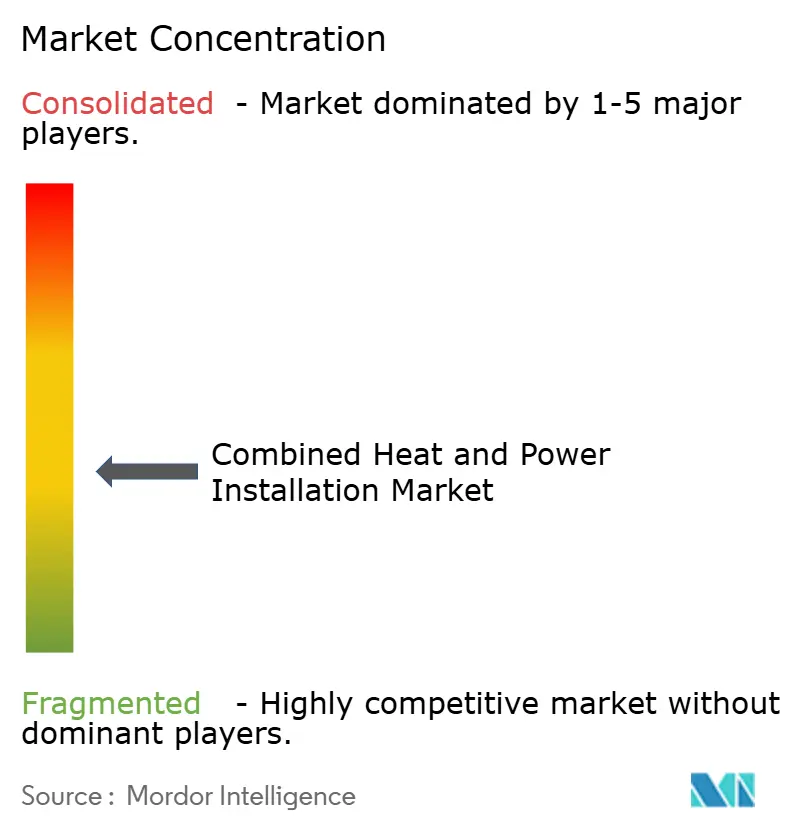
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des installations de cogénération par Mordor Intelligence
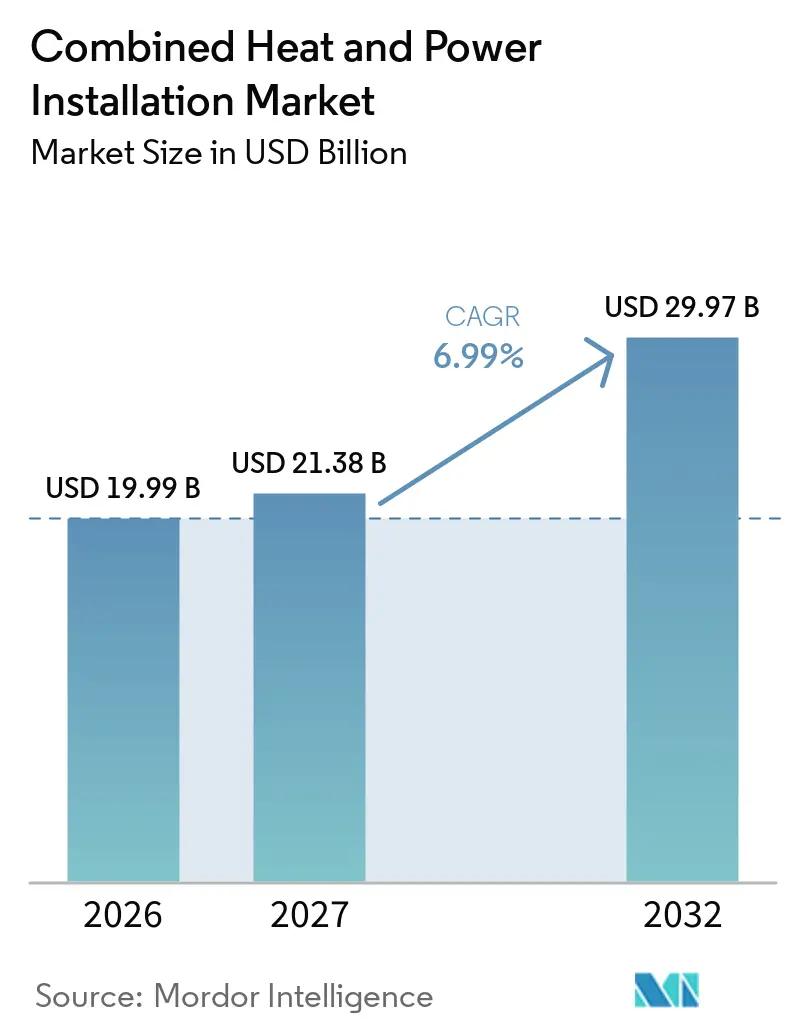
La taille du marché des installations de cogénération était évaluée à 19,99 milliards USD en 2026 et devrait croître de 21,38 milliards USD en 2027 pour atteindre 29,97 milliards USD d'ici 2032, à un CAGR de 6,99 % pendant la période de prévision (2027-2032). Le marché mondial des installations de cogénération bénéficie de la capacité des systèmes de cogénération à produire de l'électricité et de la chaleur utilisable à partir d'un seul flux de combustible. La cogénération peut convertir 65 % à 80 % de l'énergie entrante en énergie utilisable, contre 50 % lorsque l'électricité du réseau et les chaudières autonomes sont utilisées séparément. Cet avantage soutient l'investissement là où la demande de puissance et de chaleur se produit sur le même site et au même moment. La demande d'électricité des centres de données, le renforcement des réglementations sur les émissions et les équipements prêts pour l'hydrogène façonnent les décisions d'approvisionnement sur le marché mondial des installations de cogénération. Les entreprises associent également la fourniture d'équipements à des contrats de service, ce qui peut améliorer la certitude des projets pour les clients et créer des revenus récurrents pour les fournisseurs. Les coûts de combustible, les délais de raccordement et les autorisations restent des contraintes importantes, en particulier pour les projets de plus petite taille.
Principaux enseignements du rapport
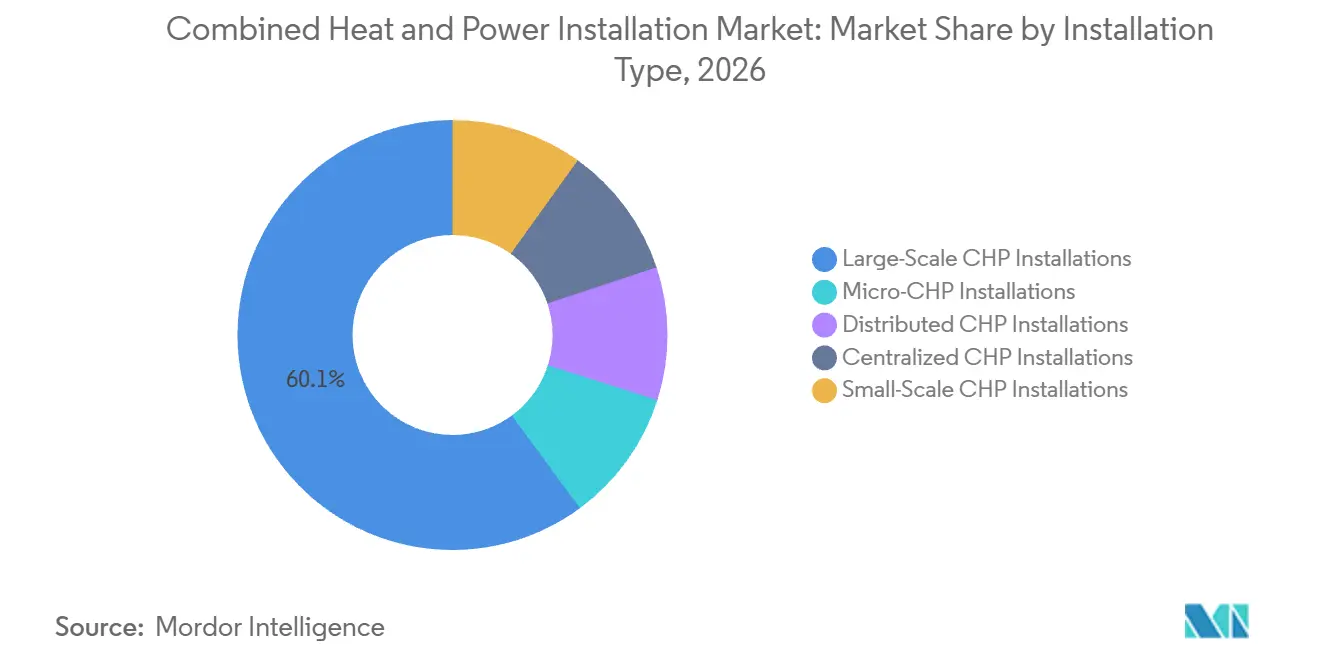
- Par type d'installation, les installations de cogénération à grande échelle représentaient 60,1 % du marché mondial des installations de cogénération en 2026, tandis que les installations à petite échelle devraient croître à un CAGR de 7,1 % jusqu'en 2032.
- Par capacité, la tranche de 10 à 50 MW représentait 28,4 % des revenus en 2026, tandis que les installations inférieures à 1 MW devraient croître à un CAGR de 7,9 % jusqu'en 2032.
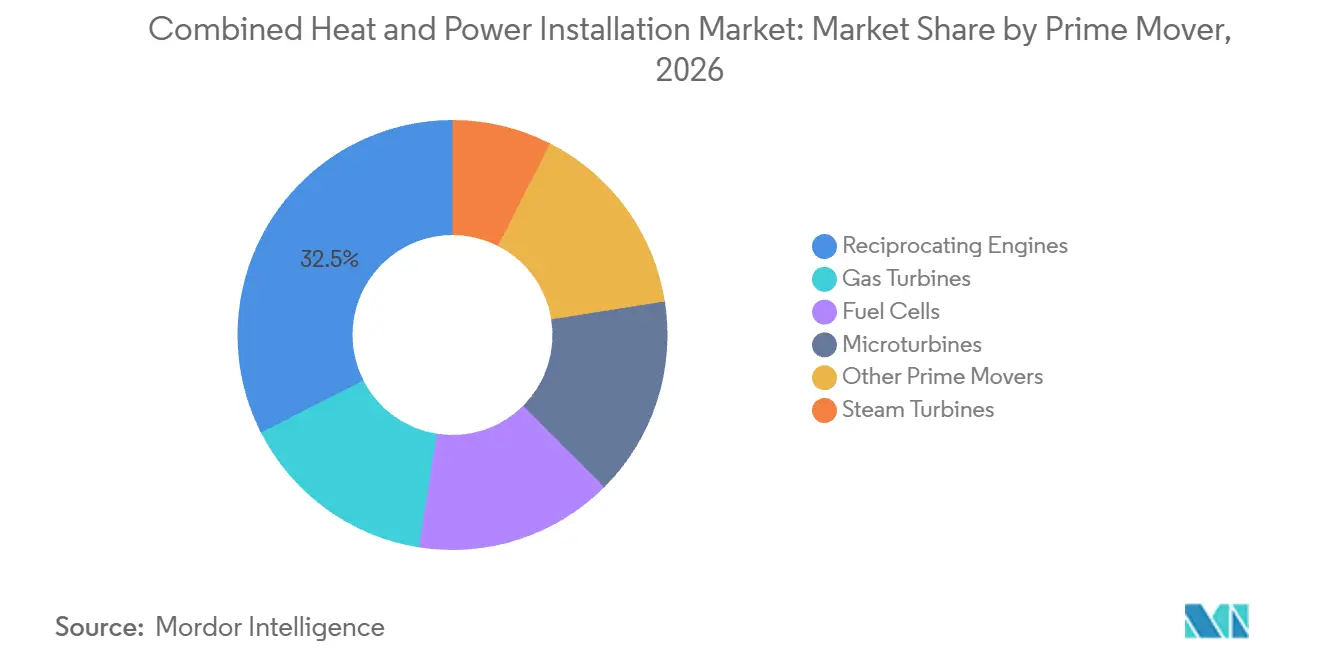
- Par moteur principal, les moteurs alternatifs représentaient 32,5 % des revenus en 2026, tandis que les microturbines devraient croître à un CAGR de 8,2 % jusqu'en 2032.
- Par utilisateur final, les clients industriels représentaient 81,3 % des revenus en 2026, tandis que les services publics et les opérateurs de réseaux de chaleur urbains devraient croître à un CAGR de 7,6 % jusqu'en 2032.
- Par géographie, l'Europe représentait 51,9 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de chaleur et d'électricité efficaces sur site | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Exigences en matière de sécurité énergétique et de résilience du réseau | +1.1% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Politiques de décarbonation industrielle et de réduction des émissions | +0.9% | Europe et Amérique du Nord, avec des répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des réseaux de chaleur et de froid urbains | +0.7% | Europe et Asie-Pacifique, avec des répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Intégration de la cogénération avec les combustibles renouvelables et l'hydrogène | +0.5% | Mondial, avec une activité précoce en Europe et au Japon | Long terme (≥ 4 ans) |
| Cogénération flexible et stockage thermique pour l'équilibrage des énergies renouvelables | +0.4% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de chaleur et d'électricité efficaces sur site
Le marché mondial des installations de cogénération est soutenu par les installations qui ont besoin de chaleur et d'électricité tout au long de la journée. Les systèmes de cogénération peuvent atteindre une efficacité de 65 % à 75 %, tandis qu'une fourniture séparée d'électricité et de chaleur peut offrir une efficacité de 50 %.[1] Des prix de détail de l'électricité plus élevés renforcent l'argument en faveur de la production sur site là où la demande thermique est stable. Les installations chimiques, agroalimentaires, pharmaceutiques et de pâte et papier sont bien adaptées car leurs besoins en chaleur de procédé sont prévisibles. Les systèmes préfabriqués ont réduit les exigences d'ingénierie et le temps d'installation pour les sites commerciaux et institutionnels de taille moyenne. Le Département américain de l'Énergie a constaté que les équipements préfabriqués représentaient plus de 85 % des installations de cogénération à moteurs alternatifs jusqu'au début des années 2020.[2]
Exigences en matière de sécurité énergétique et de résilience du réseau
La fiabilité du réseau est devenue une préoccupation opérationnelle plus importante pour les hôpitaux, les campus, les parcs industriels et les centres de données. La cogénération peut fournir de l'électricité distribuable sur site lorsque des contraintes de transmission ou des pannes affectent le système plus large. Une étude de janvier 2025 présentée par B.KWK a identifié un besoin de 17 à 21 GW de capacité distribuable en Allemagne d'ici 2030, à mesure que les capacités au charbon se retirent. Une analyse de B.KWK publiée en février 2026 a révélé que les centrales de cogénération fonctionnent principalement lorsque la production renouvelable ne peut pas satisfaire la charge résiduelle. Ce mode de fonctionnement soutient le rôle de la production flexible aux côtés de l'énergie renouvelable variable. Les réseaux de chaleur urbains et le stockage thermique peuvent également aider les opérateurs à utiliser la chaleur produite par la cogénération lorsque les besoins du système électrique sont les plus élevés.
Politiques de décarbonation industrielle et de réduction des émissions
Le marché mondial des installations de cogénération est influencé par les politiques visant à réduire les émissions industrielles. La Commission européenne a lancé le Pacte industriel propre le 26 février 2025, avec un objectif de réduction nette des émissions de gaz à effet de serre de 90 % pour 2040. La cogénération peut réduire la consommation de combustible là où elle remplace la production d'électricité séparée et la production de chaleur par chaudière. Elle fournit également une infrastructure sur site pouvant soutenir une transition ultérieure vers le gaz renouvelable ou l'hydrogène. L'Alliance de la cogénération affirme que l'hydrogène peut réduire les émissions de la cogénération lorsque les équipements et l'approvisionnement en combustible sont préparés pour la transition. Ces conditions politiques favorisent les projets qui combinent efficacité énergétique, flexibilité du réseau et une voie crédible vers des combustibles à faible teneur en carbone.
Énergie de quartier, combustibles renouvelables et intégration de l'hydrogène
Les systèmes de chaleur et de froid urbains créent un débouché stable pour la chaleur de cogénération et soutiennent des projets plus importants dans les zones urbaines denses. Le programme LIFE de l'UE comprenait un appel à financement 2025 pour les réseaux de chaleur et de froid urbains dans le cadre d'un cycle de financement de 600 millions EUR. Le gaz naturel renouvelable et le biogaz peuvent réduire la dépendance au gaz naturel conventionnel sans remplacer tous les équipements de cogénération existants. Capstone Green Energy a annoncé un projet de biogaz de 6,6 MW en Caroline du Nord en janvier 2026, utilisant des déchets porcins convertis par pyrolyse. Les moteurs et turbines prêts pour l'hydrogène peuvent prolonger la durée de vie utile des équipements nouvellement installés, bien que le calendrier dépende de la disponibilité et du coût de l'hydrogène. Les centrales flexibles et le stockage thermique aident également à aligner la production d'électricité et de chaleur sur l'évolution de la production renouvelable.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'installation initiale et d'intégration au réseau | -0.7% | Mondial, plus aigu en Amérique du Nord et dans les marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Prix du gaz naturel, approvisionnement et exposition aux gazoducs | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Complexité des autorisations, du raccordement et du marché local de la chaleur | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Gestion des impuretés du biogaz et dégradation des moteurs principaux | -0.3% | Mondial, plus aigu dans les marchés à forte utilisation de biogaz | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés, autorisations et complexité du raccordement
Les exigences en capital restent une contrainte majeure pour les petits utilisateurs de cogénération. Les orientations du Département américain de l'Énergie publiées en 2024 ont identifié les coûts et les délais de raccordement comme des obstacles pouvant rendre financièrement peu attractifs des projets viables de cogénération et de récupération de chaleur perdue. Les grands projets industriels et de services publics peuvent répartir les coûts fixes de conception, d'autorisation et de raccordement au réseau sur une plus grande capacité. Les projets commerciaux et résidentiels plus petits font face à un dossier de financement plus difficile et peuvent dépendre d'incitations locales ou de contrats d'achat d'électricité. Les conditions locales de demande de chaleur sont également importantes car un projet a besoin d'une utilisation fiable de l'énergie thermique récupérée. Les unités préfabriquées et conteneurisées réduisent le travail d'ingénierie sur site, mais elles ne suppriment pas les frais des services publics ni les exigences d'approbation.
Exposition aux prix des combustibles, à l'approvisionnement et à la qualité du biogaz
Le gaz naturel reste le principal combustible pour une grande partie du marché mondial des installations de cogénération. Cette dépendance expose les projets aux fluctuations des prix des combustibles et à la disponibilité des gazoducs, surtout lorsque les petits utilisateurs ne peuvent pas couvrir les coûts aussi efficacement que les grands clients industriels. L'étude soutenue par B.KWK en Allemagne en 2025 a identifié la volatilité des prix du gaz comme une raison pour laquelle le financement de l'expansion de la cogénération peut être difficile. Le biogaz et le gaz naturel renouvelable peuvent fournir une source de combustible alternative, mais l'approvisionnement en matières premières et les coûts d'épuration du gaz varient selon les sites. Les impuretés peuvent affecter les performances des équipements et augmenter les exigences de maintenance pour les moteurs et les turbines. Ces conditions peuvent retarder les décisions de s'éloigner du gaz fossile même lorsque les équipements sont techniquement capables d'utiliser des combustibles alternatifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'installation :
les grandes centrales constituent la base de revenus la plus importanteLes grandes centrales représentaient 60,1 % de la part du marché mondial des installations de cogénération en 2026. Les services publics, les groupes industriels et les opérateurs de réseaux de chaleur urbains utilisent ces installations car une production élevée peut diluer les coûts fixes de raccordement au réseau et d'autorisation. Les grandes centrales sont également plus susceptibles d'avoir des arrangements définis de fourniture thermique avec des clients industriels ou municipaux. GE Vernova a commencé les opérations commerciales à la centrale de cogénération ISPP de Jafurah en Arabie saoudite en novembre 2025, fournissant jusqu'à 320 MW d'électricité et 314 tonnes de vapeur par heure.
La cogénération centralisée soutient les réseaux de chaleur urbains à l'échelle de la ville et les grands sites industriels. Les configurations distribuées servent les parcs industriels, les campus et les opérateurs commerciaux multi-sites cherchant un certain degré d'indépendance énergétique. Le marché mondial des installations de cogénération conserve donc des rôles distincts pour les actifs centralisés et distribués. Les grands systèmes peuvent accueillir des configurations de turbines, de récupération de chaleur et de services plus complexes. Leur économie dépend d'une demande soutenue de puissance et de chaleur plutôt que de la seule production d'électricité.
Les installations à petite échelle devraient croître à un CAGR de 7,1 % jusqu'en 2032. La baisse des coûts des systèmes préfabriqués et la hausse des prix de l'électricité améliorent leur adéquation pour les bâtiments commerciaux, les hôpitaux et les installations industrielles plus petites. La demande d'électricité derrière le compteur dans les centres de données et les sites de santé soutient également l'adoption. Les normes américaines du 40 CFR Partie 60 Sous-partie KKKKa influencent la sélection des équipements pour les nouveaux projets de turbines à combustion mis en service après décembre 2024.
La micro-cogénération reste plus petite en termes de revenus mais bénéficie d'un soutien au Japon et en Corée du Sud grâce à des programmes d'efficacité au niveau des bâtiments. Les petits systèmes peuvent être installés avec moins d'ingénierie spécifique au site que les grandes centrales. Le marché mondial des installations de cogénération peut bénéficier lorsque les hôpitaux associent une demande de chaleur fiable à des besoins de résilience. Ces projets restent exposés aux coûts de financement et de raccordement.

Par capacité :
la capacité intermédiaire est en tête tandis que les petites unités croissent plus rapidementLa tranche de 10 à 50 MW représentait 28,4 % du marché mondial des installations de cogénération en 2026. Cette tranche correspond aux besoins énergétiques de nombreuses installations chimiques, de transformation alimentaire, de pâte et papier et automobiles. Elle offre une échelle suffisante pour une récupération de chaleur significative sans la complexité d'ingénierie des plus grands projets. La tranche de 1 à 10 MW sert les clients commerciaux et industriels légers, tandis que la tranche de 50 à 150 MW soutient l'industrie lourde et les applications de réseaux de chaleur urbains.
Les projets de plus de 150 MW sont moins nombreux mais ont une valeur élevée par installation. Ils sont concentrés parmi les services publics, les complexes industriels intégrés et les programmes énergétiques nationaux. Le choix de la capacité dépend de la demande de chaleur, de l'approvisionnement en gaz, des conditions du réseau local et du niveau souhaité d'indépendance énergétique. Le marché mondial des installations de cogénération comprend toutes ces classes de capacité car les charges des utilisateurs finaux varient considérablement. Une grande capacité ne produit pas automatiquement de meilleures économies lorsque la demande thermique est limitée.
Les installations inférieures à 1 MW devraient croître à un CAGR de 7,9 % jusqu'en 2032. Les moteurs alternatifs préfabriqués et les microturbines rendent cette tranche pertinente pour les hôpitaux, les hôtels, les universités et les centres de données de plus petite taille. Capstone Green Energy a reçu une commande de microturbines de 5,8 MW pour des installations de fabrication alimentaire au Mexique en août 2025. Son installation hôtelière d'avril 2026 dans l'Utah a également utilisé la récupération de chaleur perdue.
Les petits systèmes peuvent servir de terrain d'essai précoce pour les mélanges d'hydrogène et le fonctionnement dédié à l'hydrogène. Ils peuvent nécessiter moins de changements d'infrastructure que les très grandes installations de turbines. INNIO indique que ses moteurs de la série J sont prêts pour des mélanges d'hydrogène jusqu'à 25 % en volume et peuvent être convertis pour un fonctionnement à 100 % à l'hydrogène. Le secteur mondial des installations de cogénération peut utiliser ces unités pour acquérir une expérience opérationnelle avant que l'infrastructure hydrogène plus large ne soit disponible. L'approvisionnement en combustible et les coûts de conversion détermineront la rapidité avec laquelle cette voie se développera.
Par moteur principal :
les moteurs alternatifs sont en tête et les microturbines connaissent la croissance la plus rapideLes moteurs alternatifs représentaient 32,5 % des revenus des moteurs principaux en 2026. Leur position reflète l'efficacité à charge partielle, la large compatibilité avec les combustibles et le coût en capital plus faible aux petites et moyennes échelles. Ils peuvent fonctionner au gaz naturel, au biogaz, au gaz de décharge et aux mélanges d'hydrogène lorsque les spécifications des équipements le permettent. Cela les rend adaptés aux sites avec des charges électriques variables et des approvisionnements en combustible accessibles.
Les turbines à gaz conservent un rôle important dans les applications de plus de 10 MW en raison de leur densité de puissance et de leur adéquation avec les configurations en cycle combiné. GE Vernova a rapporté que sa flotte de classe H a dépassé 200 unités au quatrième trimestre 2025. Les turbines à vapeur restent pertinentes là où les installations industrielles disposent déjà de systèmes à vapeur haute pression. Les piles à combustible ont une base installée plus petite mais peuvent convenir aux sites soumis à des exigences strictes en matière de qualité de l'air. La sélection du moteur principal continue de dépendre de la capacité, de l'utilisation thermique, de la qualité du combustible et des besoins en matière d'émissions.
Les microturbines devraient croître à un CAGR de 8,2 % jusqu'en 2032, le taux le plus élevé parmi les moteurs principaux. La demande provient des projets de centres de données derrière le compteur, des sites hôteliers, des bâtiments commerciaux et des applications de valorisation du biogaz. Une étude publiée dans une revue en 2024 a rapporté que les micro-turbines à gaz représentaient historiquement 25 % des installations de cogénération dans la tranche de 100 kW à 1 MW. Les conceptions préfabriquées et conteneurisées peuvent réduire les exigences de préparation du site.
La centrale de cogénération Leipzig Süd de Siemens Energy utilise 2 ensembles de turbines à gaz SGT-800, affiche une efficacité d'utilisation du combustible de 94 %, produit 125 MW d'électricité et 163 MW de chaleur, et est certifiée prête pour l'hydrogène par TÜV Süd. Ce projet illustre le rôle des systèmes prêts pour l'hydrogène dans les grands projets de cogénération. Le marché mondial des installations de cogénération utilise également le gaz naturel renouvelable comme option de combustible pratique à court terme. L'Alliance de la cogénération identifie l'hydrogène et le gaz naturel renouvelable comme des voies pour les flottes de moteurs principaux existantes. Ces voies dépendent de la disponibilité du combustible, des normes locales et de l'économie des projets.
Par utilisateur final :
la demande industrielle est en tête tandis que l'énergie de quartier se développeLes utilisateurs industriels représentaient 81,3 % du marché mondial des installations de cogénération en 2026. Les sites chimiques, de raffinage, métallurgiques, de transformation alimentaire et pharmaceutiques ont des charges thermiques continues proches des équipements de production. Cela permet une récupération de chaleur élevée et soutient l'argument financier en faveur de la cogénération. La cogénération industrielle dans l'est de la Chine, la vallée de la Ruhr et la côte du Golfe américaine reflète la co-localisation à long terme des besoins en électricité et en chaleur de procédé.
Cette base de demande est structurelle car l'électricité du réseau et la chaleur de chaudière séparées peuvent consommer plus de combustible qu'un approvisionnement intégré. Les acheteurs commerciaux, notamment les bureaux, les commerces de détail et les centres de données, représentent une source plus petite mais croissante de demande incrémentale. Les grands actifs industriels peuvent rester en service pendant les transitions de combustible car leurs réseaux de chaleur et leur infrastructure de production sur site sont déjà établis. Le marché mondial des installations de cogénération est donc susceptible de maintenir les utilisateurs industriels en son centre. La demande commerciale est plus sensible aux charges de réseau, aux coûts de construction et aux besoins locaux de résilience.
Les services publics et les opérateurs de réseaux de chaleur urbains devraient croître à un CAGR de 7,6 % jusqu'en 2032. Ils combinent l'électricité de cogénération avec des réseaux de distribution de chaleur pouvant desservir des zones urbaines denses. Les grands projets urbains peuvent nécessiter des capitaux importants et une planification multipartite. Le marché mondial des installations de cogénération peut bénéficier de réseaux de chaleur établis qui augmentent l'utilisation de l'énergie récupérée.
L'appel à financement LIFE de l'UE apporte un soutien aux projets de réseaux de chaleur et de froid urbains. Les utilisateurs résidentiels et institutionnels restent des catégories plus petites. Les systèmes résidentiels à pile à combustible japonais et la cogénération dans les universités en Europe et en Amérique du Nord montrent une demande ciblée plutôt qu'une adoption généralisée. Les services publics ont besoin d'une demande de chaleur locale stable et d'une économie de réseau claire avant d'engager des capitaux. Le marché mondial des installations de cogénération reste contraint là où les systèmes de chaleur urbaine ne sont pas établis.
Analyse géographique
L'Europe représentait 51,9 % des revenus du marché mondial des installations de cogénération en 2026. L'infrastructure de chaleur urbaine, les prix de détail élevés de l'électricité et le soutien politique constituent la base de la demande régionale. Ce contexte politique influe sur la progression des sites planifiés vers la construction. En septembre 2026, le ministère fédéral allemand des Affaires économiques et de l'Énergie a introduit un cadre pour un nouvel amendement qui prolongerait l'éligibilité à la mise en service de cogénération jusqu'en 2035 et encouragerait une exploitation flexible. L'Allemagne fait également face à un besoin de capacité distribuable de 17 à 21 GW d'ici 2030, selon l'étude soutenue par B.KWK.
L'activité d'approbation en Allemagne a diminué entre 2020 et 2023, ce qui a montré comment l'incertitude politique peut retarder les projets. L'installation Leipzig Süd de Siemens Energy illustre l'utilisation de turbines à gaz prêtes pour l'hydrogène dans la région. Le projet Bydgoszcz II en Pologne utilise une unité de cogénération de 52,6 MWe et 50,8 MWt pour remplacer des chaudières à charbon. La France, l'Italie, le Royaume-Uni et les pays nordiques soutiennent également la demande industrielle et de réseaux de chaleur urbains. Le marché mondial des installations de cogénération en Europe bénéficie également de réseaux de chaleur établis.
L'Asie-Pacifique devrait croître à un CAGR de 7,3 % jusqu'en 2032, le taux le plus rapide parmi les régions. La Chine utilise largement la cogénération dans l'acier, la chimie et le ciment, et se tourne vers des systèmes alimentés au gaz naturel et à la biomasse à mesure que les normes environnementales se renforcent. L'Inde, la Corée du Sud et l'Asie du Sud-Est ajoutent de la demande grâce à la croissance industrielle et aux besoins de sécurité énergétique. Le Japon soutient la micro-cogénération à moteur à gaz et à pile à combustible dans les bâtiments commerciaux grâce à des exigences d'efficacité. Le Vietnam, l'Indonésie et la Thaïlande offrent des opportunités pour les équipements à biomasse et à gaz dans l'agro-industrie, le ciment et le textile.
L'Amérique du Nord a enregistré une demande accrue provenant des centres de données et de l'infrastructure d'intelligence artificielle. Cummins a signé un contrat d'approvisionnement stratégique pluriannuel avec Circe Energy en juin 2026 pour la fourniture de groupes électrogènes à gaz naturel haute efficacité pour un campus de centres de données de calcul haute performance au Texas occidental. L'Amérique du Sud a une demande d'actifs de production flexible à mesure que la production hydroélectrique varie, illustrée par les accords de 371 MW de Wärtsilä avec Origem Energia au Brésil. La demande au Moyen-Orient et en Afrique est concentrée dans les projets de services publics industriels, notamment l'installation de Jafurah en Arabie saoudite.
L'Amérique du Nord a enregistré une demande accrue provenant des centres de données et de l'infrastructure d'intelligence artificielle sur le marché mondial des installations de cogénération. Cummins a signé un contrat d'approvisionnement stratégique pluriannuel avec Circe Energy en juin 2026 pour la fourniture de groupes électrogènes à gaz naturel haute efficacité pour un campus de centres de données de calcul haute performance au Texas occidental. L'Amérique du Sud a une demande d'actifs de production flexible à mesure que la production hydroélectrique varie, illustrée par les accords de 371 MW de Wärtsilä avec Origem Energia au Brésil. La demande au Moyen-Orient et en Afrique est concentrée dans les projets de services publics industriels, notamment l'installation de Jafurah en Arabie saoudite.
Paysage concurrentiel
Le marché mondial des installations de cogénération est modérément fragmenté. Le marché mondial des installations de cogénération compte un groupe concentré de grands fournisseurs pour les grands projets de turbines à gaz et à vapeur, tandis que les tranches de capacité plus petites restent plus fragmentées. GE Vernova, Siemens Energy, Mitsubishi Heavy Industries et Wärtsilä sont en concurrence dans les applications de grands équipements. Des spécialistes, notamment 2G Energy et Capstone Green Energy, sont en concurrence dans les moteurs, les microturbines, les services et les systèmes préfabriqués. Les fournisseurs de piles à combustible sont en concurrence là où les exigences locales en matière d'émissions et d'implantation urbaine sont importantes. La concurrence est façonnée par l'efficacité des équipements, la flexibilité des combustibles, les délais de livraison et la capacité à soutenir l'actif après l'installation.
Les contrats de service à long terme sont au cœur de la stratégie des fournisseurs. Le projet Jafurah de GE Vernova comprenait un contrat de service de 20 ans. De tels contrats offrent aux clients un soutien à la maintenance structuré tout en procurant aux fabricants des revenus récurrents sur la durée de vie de l'équipement. Les fournisseurs développent également des plateformes prêtes pour l'hydrogène et conteneurisées pour les sites qui valorisent la rapidité et la résilience. INNIO a obtenu une commande de moteurs à gaz de 1,1 GW pour un campus de centres de données américain en juillet 2026.
Le marché mondial des installations de cogénération offre des opportunités dans les systèmes à piles à combustible pour les sites urbains, les hybrides de stockage thermique et la modernisation des centrales de cogénération au charbon vieillissantes. La certification prête pour l'hydrogène de Siemens Energy à Leipzig Süd fournit un modèle pour la conversion des équipements de cogénération à turbines à gaz. La surveillance à distance et la répartition optimisée deviennent des moyens importants de différencier les offres de services à mesure que les équipements de base deviennent plus largement disponibles, bien qu'un score de concentration ne puisse être attribué sans les parts combinées des principaux acteurs.
Leaders du secteur des installations de cogénération
-
Siemens Energy AG
-
GE Vernova Inc.
-
MITSUBISHI HEAVY INDUSTRIES, LTD.
-
Wärtsilä Oyj Abp
-
Veolia Environnement S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des installations de cogénération Entreprises couvertes dans ce rapport
- 2G Energy AG
- ABB Ltd.
- BDR Thermea Group
- Capstone Green Energy Holdings, Inc.
- Caterpillar Inc.
- CENTRAX Gas Turbines
- Centrica plc
- Clarke Energy
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- E.ON SE
- FuelCell Energy, Inc.
- GE Vernova Inc.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Robert Bosch GmbH
- Siemens Energy AG
- Tecogen Inc.
- Veolia Environnement S.A.
- Viessmann Climate Solutions Berlin GmbH
- Wartsila Oyj Abp
Développements industriels récents dans Marché des installations de cogénération
- Juillet 2026 : INNIO a obtenu une commande de moteurs à gaz de 1,1 GW pour un grand campus de centres de données non divulgué aux États-Unis, avec plus de 200 moteurs Jenbacher J624 fournissant entièrement de l'énergie principale derrière le compteur. Les livraisons sont échelonnées, offrant une visibilité des revenus sur plusieurs années et représentant l'une des plus grandes commandes de l'histoire d'INNIO.
- Juin 2026 : Cummins a signé un contrat d'approvisionnement stratégique pluriannuel avec Circe Energy pour livrer des groupes électrogènes à gaz naturel haute efficacité (plateformes HSK78 et QSK60) pour un campus de centres de données de calcul haute performance pour l'intelligence artificielle au Texas occidental. Les livraisons sont prévues de 2026 à 2030, avec le premier lot entrant en exploitation d'essai au quatrième trimestre 2026.
- Juin 2026 : GE Vernova a obtenu une commande pour deux turbines à gaz 9HA.02 pour la centrale électrique en cycle combiné alimentée au GNL de Quang Trach II de Vietnam Electricity, dont la production devrait dépasser 1,6 GW avec des opérations commerciales ciblées pour 2030.
Portée du rapport sur le marché mondial des installations de cogénération
La cogénération, également connue sous le nom de production combinée de chaleur et d'électricité, est une technologie écoénergétique qui génère simultanément de l'électricité et de l'énergie thermique utile (chaleur) à partir d'une seule source de combustible via un système intégré. Contrairement aux centrales électriques conventionnelles, qui rejettent environ 60 % de leur énergie sous forme de chaleur perdue dans l'atmosphère, les systèmes de cogénération captent ce sous-produit thermique et l'utilisent pour le chauffage des locaux, l'eau chaude, la production de vapeur ou les procédés industriels.
Le marché mondial des installations de cogénération est segmenté par type d'installation, capacité, moteur principal, utilisateur final et géographie. Par type d'installation, le marché est segmenté en installations de cogénération à grande échelle, installations de cogénération à petite échelle, installations de micro-cogénération, installations de cogénération distribuée et installations de cogénération centralisée. Par capacité, le marché est segmenté en jusqu'à 1 MW, 1–10 MW, 10–50 MW, 50–150 MW, 151–300 MW et plus de 300 MW. Par moteur principal, le marché est segmenté en turbines à gaz, turbines à vapeur, moteurs alternatifs, piles à combustible, microturbines et autres moteurs principaux. Par utilisateur final, le marché est segmenté en industriel, commercial, résidentiel, services publics et énergie de quartier, et installations institutionnelles et gouvernementales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des installations de cogénération dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Installations de cogénération à grande échelle |
| Installations de cogénération à petite échelle |
| Installations de micro-cogénération |
| Installations de cogénération distribuée |
| Installations de cogénération centralisée |
| Jusqu'à 1 MW |
| 1-10 MW |
| 10-50 MW |
| 50-150 MW |
| 151-300 MW |
| Plus de 300 MW |
| Turbines à gaz |
| Turbines à vapeur |
| Moteurs alternatifs |
| Piles à combustible |
| Microturbines |
| Autres moteurs principaux |
| Industriel |
| Commercial |
| Résidentiel |
| Services publics et énergie de quartier |
| Installations institutionnelles et gouvernementales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique | |
| Afrique | Afrique du Sud |
| Égypte | |
| Maroc | |
| Nigéria | |
| Reste de l'Afrique |
| Par type d'installation | Installations de cogénération à grande échelle | |
| Installations de cogénération à petite échelle | ||
| Installations de micro-cogénération | ||
| Installations de cogénération distribuée | ||
| Installations de cogénération centralisée | ||
| Par capacité | Jusqu'à 1 MW | |
| 1-10 MW | ||
| 10-50 MW | ||
| 50-150 MW | ||
| 151-300 MW | ||
| Plus de 300 MW | ||
| Par moteur principal | Turbines à gaz | |
| Turbines à vapeur | ||
| Moteurs alternatifs | ||
| Piles à combustible | ||
| Microturbines | ||
| Autres moteurs principaux | ||
| Par utilisateur final | Industriel | |
| Commercial | ||
| Résidentiel | ||
| Services publics et énergie de quartier | ||
| Installations institutionnelles et gouvernementales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Maroc | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché mondial des installations de cogénération ?
La taille du marché des installations de cogénération était évaluée à 19,99 milliards USD en 2026 et devrait croître de 21,38 milliards USD en 2027 pour atteindre 29,97 milliards USD d'ici 2032, à un CAGR de 6,99 % pendant la période de prévision (2027-2032).
Quel type d'installation génère le plus de revenus ?
Les installations à grande échelle étaient en tête avec 60,1 % des revenus en 2026, car les projets industriels, de services publics et de réseaux de chaleur urbains peuvent répartir les coûts fixes sur une plus grande capacité.
Quelle tranche de capacité de cogénération connaît la croissance la plus rapide ?
Les systèmes inférieurs à 1 MW devraient croître à un CAGR de 7,9 % jusqu'en 2032, soutenus par des unités préfabriquées pour les hôpitaux, les hôtels, les universités et les centres de données plus petits.
Pourquoi les installations industrielles utilisent-elles des systèmes de cogénération ?
Les clients industriels représentaient 81,3 % des revenus de 2026 car la demande continue de chaleur de procédé améliore la valeur de la récupération de l'énergie thermique sur site.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,3 % jusqu'en 2032, portée par l'activité industrielle en Chine et la croissance de la demande en Inde, en Corée du Sud et en Asie du Sud-Est.
Comment les systèmes de cogénération prêts pour l'hydrogène influencent-ils les décisions d'achat ?
Les moteurs et turbines prêts pour l'hydrogène peuvent permettre aux opérateurs d'utiliser du gaz aujourd'hui et de passer à des mélanges d'hydrogène plus élevés ou à l'hydrogène pur ultérieurement, lorsque l'approvisionnement en combustible et l'économie du projet le permettent.