
Tamaño y Participación del Mercado de Instalación de Cogeneración
Visión General del Mercado
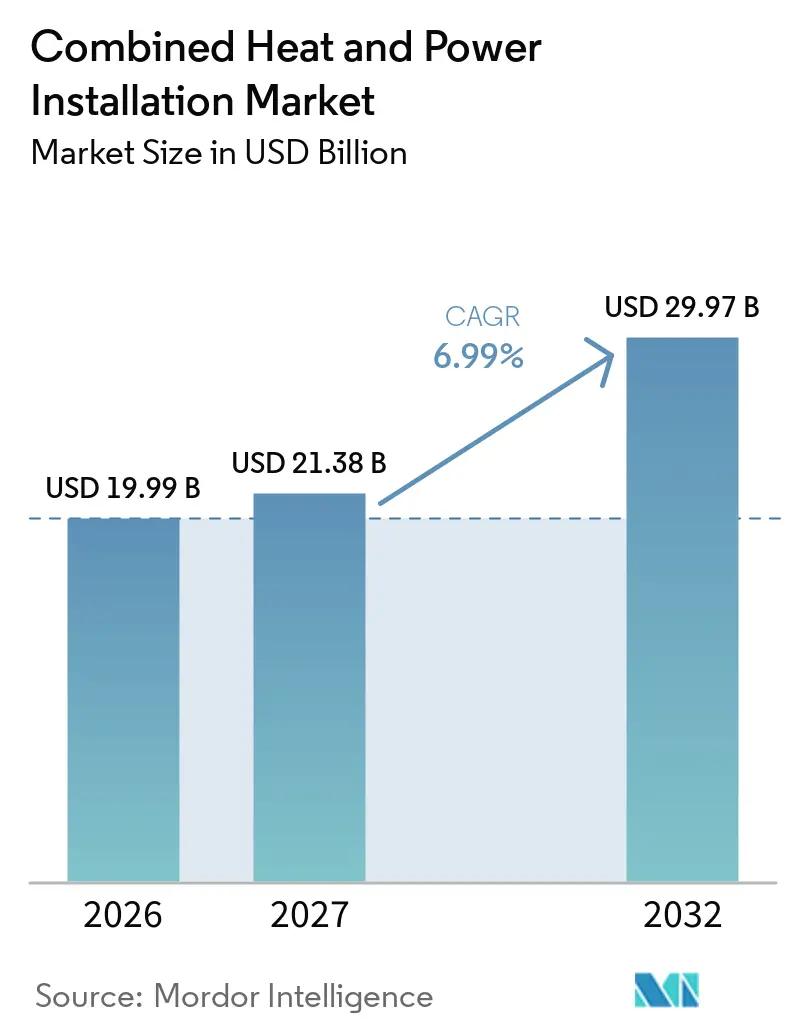
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 21.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.97 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.99 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Instalación de Cogeneración por Mordor Intelligence
El tamaño del Mercado de Instalación de Cogeneración se valoró en 19,99 mil millones de USD en 2026 y se estima que crecerá desde 21,38 mil millones de USD en 2027 hasta alcanzar 29,97 mil millones de USD en 2032, a una CAGR del 6,99% durante el período de pronóstico (2027-2032). El mercado global de instalación de cogeneración se beneficia de la capacidad de los sistemas de cogeneración para producir electricidad y calor utilizable a partir de una sola corriente de combustible. La cogeneración puede convertir entre el 65% y el 80% del insumo de combustible en energía utilizable, en comparación con el 50% cuando la electricidad de la red y las calderas independientes se utilizan por separado. Esta ventaja respalda la inversión donde la demanda de energía y calor se produce en el mismo sitio y al mismo tiempo. La demanda de electricidad de los centros de datos, las normas de emisiones más estrictas y los equipos preparados para hidrógeno están configurando las decisiones de adquisición en el mercado global de instalación de cogeneración. Las empresas también están combinando el suministro de equipos con acuerdos de servicio, lo que puede mejorar la certeza del proyecto para los clientes y crear ingresos recurrentes para los proveedores. Los costos de combustible, los retrasos en la conexión y los permisos siguen siendo limitaciones materiales, especialmente para proyectos más pequeños.
Conclusiones Clave del Informe
- Por tipo de instalación, las instalaciones de cogeneración a gran escala representaron el 60,1% del mercado global de instalación de cogeneración en 2026, mientras que se prevé que las instalaciones a pequeña escala crezcan a una CAGR del 7,1% hasta 2032.
- Por capacidad, el rango de 10 a 50 MW representó el 28,4% de los ingresos en 2026, mientras que se prevé que las instalaciones por debajo de 1 MW crezcan a una CAGR del 7,9% hasta 2032.
- Por motor principal, los motores alternativos representaron el 32,5% de los ingresos en 2026, mientras que se prevé que las microturbinas crezcan a una CAGR del 8,2% hasta 2032.
- Por usuario final, los clientes industriales representaron el 81,3% de los ingresos en 2026, mientras que se prevé que los servicios públicos y los operadores de energía de distrito crezcan a una CAGR del 7,6% hasta 2032.
- Por geografía, Europa representó el 51,9% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Calor y Energía Eficientes en el Sitio | +1.3% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad Energética y Resiliencia de la Red | +1.1% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Políticas de Descarbonización Industrial y Reducción de Emisiones | +0.9% | Europa y América del Norte, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Redes de Calefacción y Refrigeración de Distrito | +0.7% | Europa y Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Integración de la Cogeneración con Combustibles Renovables e Hidrógeno | +0.5% | Global, con actividad temprana en Europa y Japón | Largo plazo (≥ 4 años) |
| Cogeneración Flexible y Almacenamiento Térmico para el Equilibrio de Energías Renovables | +0.4% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Calor y Energía Eficientes en el Sitio
El mercado global de instalación de cogeneración está respaldado por instalaciones que necesitan calor y electricidad durante todo el día. Los sistemas de cogeneración pueden alcanzar una eficiencia del 65% al 75%, mientras que un suministro separado de electricidad y calor puede ofrecer una eficiencia del 50%.[1] Los precios más altos de la electricidad al por menor refuerzan el argumento a favor de la generación en el sitio donde la demanda térmica es estable. Las instalaciones químicas, de alimentos y bebidas, farmacéuticas y de pasta y papel son muy adecuadas porque sus necesidades de calor de proceso son predecibles. Los sistemas empaquetados han reducido los requisitos de ingeniería y el tiempo de instalación para sitios comerciales e institucionales de tamaño mediano. El Departamento de Energía de EE. UU. encontró que los equipos empaquetados representaron más del 85% de las instalaciones de cogeneración con motores alternativos hasta principios de la década de 2020.[2]
Requisitos de Seguridad Energética y Resiliencia de la Red
La fiabilidad de la red se ha convertido en una preocupación operativa mayor para hospitales, campus, parques industriales y centros de datos. La cogeneración puede proporcionar electricidad despachable en el sitio cuando las restricciones de transmisión o los cortes afectan al sistema más amplio. Un estudio de enero de 2025 presentado por B.KWK identificó una necesidad de 17 a 21 GW de capacidad despachable en Alemania para 2030 a medida que se retira la capacidad de carbón. Un análisis de B.KWK publicado en febrero de 2026 encontró que las plantas de cogeneración operan principalmente cuando la producción renovable no puede satisfacer la carga residual. Este patrón de operación respalda el papel de la generación flexible junto con la energía renovable variable. Las redes de calefacción de distrito y el almacenamiento térmico también pueden ayudar a los operadores a utilizar la producción de calor de cogeneración cuando las necesidades del sistema eléctrico son más altas.
Políticas de Descarbonización Industrial y Reducción de Emisiones
El mercado global de instalación de cogeneración está influenciado por políticas orientadas a reducir las emisiones industriales. La Comisión Europea lanzó el Pacto Industrial Limpio el 26 de febrero de 2025, con un objetivo de reducción del 90% de las emisiones netas de gases de efecto invernadero para 2040. La cogeneración puede reducir el uso de combustible cuando desplaza la generación de energía separada y la producción de calor basada en calderas. También proporciona infraestructura en el sitio que puede respaldar un cambio posterior a gas renovable o hidrógeno. La Alianza de Cogeneración afirma que el hidrógeno puede reducir las emisiones de la cogeneración cuando el equipo y el suministro de combustible están preparados para la transición. Estas condiciones de política favorecen proyectos que combinan eficiencia energética, flexibilidad de la red y una vía creíble hacia combustibles con menor contenido de carbono.
Energía de Distrito, Combustibles Renovables e Integración del Hidrógeno
Los sistemas de calefacción y refrigeración de distrito crean una salida estable para el calor de cogeneración y respaldan proyectos más grandes en áreas urbanas densas. El Programa LIFE de la UE incluyó una convocatoria de financiación de 2025 para redes de calefacción y refrigeración de distrito dentro de una ronda de financiación de 600 millones de EUR. El gas natural renovable y el biogás pueden reducir la dependencia del gas natural convencional sin reemplazar todos los equipos de cogeneración existentes. Capstone Green Energy anunció un proyecto de biogás de 6,6 MW en Carolina del Norte en enero de 2026 que utiliza residuos porcinos convertidos mediante pirólisis. Los motores y turbinas preparados para hidrógeno pueden extender la vida útil de los equipos recién instalados, aunque el calendario depende de la disponibilidad y el costo del hidrógeno. Las plantas flexibles y el almacenamiento térmico también ayudan a alinear la producción de energía y calor con la variación de la producción renovable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Instalación e Integración a la Red | -0.7% | Global, más agudo en América del Norte y los mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Exposición al Precio, Suministro y Gasoducto del Gas Natural | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Complejidad de Permisos, Interconexión y Mercado Local de Calor | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Gestión de Impurezas del Biogás y Degradación del Motor Principal | -0.3% | Global, más agudo en mercados con alto uso de biogás | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales, Permisos y Complejidad de Interconexión
Los requisitos de capital siguen siendo una restricción importante para los usuarios más pequeños de cogeneración. La guía del Departamento de Energía de EE. UU. publicada en 2024 identificó los costos y retrasos de interconexión como obstáculos que pueden hacer que proyectos viables de cogeneración y recuperación de calor residual sean financieramente poco atractivos. Los grandes proyectos industriales y de servicios públicos pueden distribuir los costos fijos de diseño, permisos y conexión a la red en mayor capacidad. Los proyectos comerciales y residenciales más pequeños enfrentan un caso de financiamiento más difícil y pueden depender de incentivos locales o acuerdos de compra de energía. Las condiciones locales de demanda de calor también importan porque un proyecto necesita un uso confiable para la energía térmica recuperada. Las unidades empaquetadas y en contenedores reducen el trabajo de ingeniería en el sitio, pero no eliminan las tarifas de servicios públicos ni los requisitos de aprobación.
Exposición al Precio del Combustible, Suministro y Calidad del Biogás
El gas natural sigue siendo el combustible principal para gran parte del mercado global de instalación de cogeneración. Esta dependencia expone los proyectos a fluctuaciones en el precio del combustible y a la disponibilidad de gasoductos, especialmente cuando los usuarios pequeños no pueden cubrir los costos tan eficazmente como los grandes clientes industriales. El estudio respaldado por B.KWK de Alemania en 2025 identificó la volatilidad de los precios del gas como una razón por la que el financiamiento para la expansión de la cogeneración puede ser difícil. El biogás y el gas natural renovable pueden proporcionar una fuente de combustible alternativa, pero el suministro de materias primas y los costos de limpieza del gas varían según la ubicación. Las impurezas pueden afectar el rendimiento del equipo y aumentar los requisitos de mantenimiento de motores y turbinas. Estas condiciones pueden retrasar las decisiones de alejarse del gas fósil incluso cuando el equipo es técnicamente capaz de utilizar combustibles alternativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Instalación:
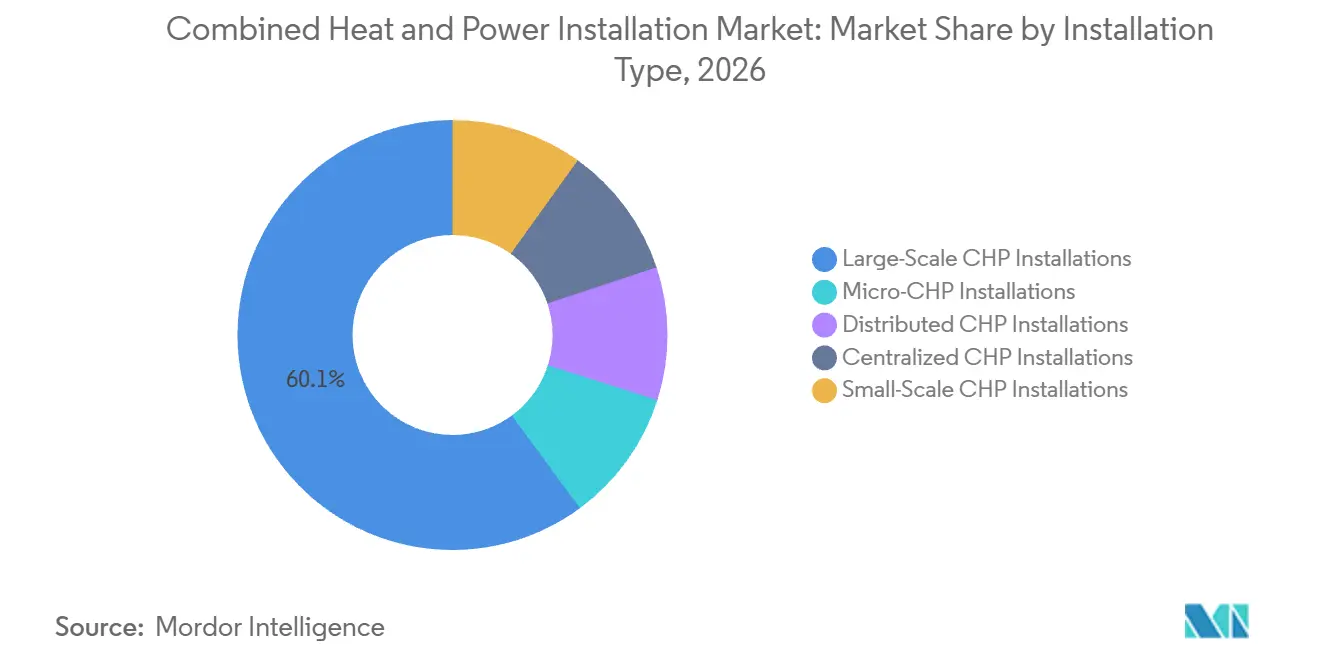
Las Plantas a Gran Escala Proporcionan la Mayor Base de IngresosLas plantas a gran escala representaron el 60,1% de la participación del mercado global de instalación de cogeneración en 2026. Los servicios públicos, los grupos industriales y los operadores de energía de distrito utilizan estas instalaciones porque la alta producción puede diluir los costos fijos de conexión a la red y de permisos. Las plantas grandes también tienen más probabilidades de tener acuerdos definidos de suministro térmico con clientes industriales o municipales. GE Vernova inició operaciones comerciales en la Planta de Cogeneración ISPP de Jafurah en Arabia Saudita en noviembre de 2025, suministrando hasta 320 MW de electricidad y 314 toneladas de vapor por hora.
La cogeneración centralizada respalda las redes de calefacción de distrito a escala urbana y los principales sitios industriales. Las configuraciones distribuidas sirven a parques industriales, campus y operadores comerciales de múltiples sitios que buscan un grado de independencia energética. El mercado global de instalación de cogeneración, por lo tanto, mantiene roles distintos para los activos centralizados y distribuidos. Los sistemas grandes pueden acomodar configuraciones más complejas de turbinas, recuperación de calor y servicio. Su economía depende de una demanda sostenida de energía y calor en lugar de solo de la producción de electricidad.
Se prevé que las instalaciones a pequeña escala crezcan a una CAGR del 7,1% hasta 2032. Los menores costos de los sistemas empaquetados y los precios más altos de la electricidad mejoran su adecuación para edificios comerciales, hospitales e instalaciones industriales más pequeñas. La demanda de energía detrás del medidor en centros de datos y sitios de atención médica también respalda la adopción. Las normas de EE. UU. en 40 CFR Parte 60 Subapartado KKKKa influyen en la selección de equipos para nuevos proyectos de turbinas de combustión encargados después de diciembre de 2024.
La micro-cogeneración sigue siendo más pequeña en ingresos, pero cuenta con apoyo en Japón y Corea del Sur a través de programas de eficiencia a nivel de edificios. Los sistemas pequeños se pueden instalar con menos ingeniería específica del sitio que las plantas principales. El mercado global de instalación de cogeneración puede beneficiarse cuando los hospitales combinan una demanda de calor confiable con necesidades de resiliencia. Estos proyectos siguen expuestos a costos de financiamiento e interconexión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
La Capacidad de Rango Medio Lidera Mientras las Unidades Pequeñas Crecen Más RápidoEl rango de 10 a 50 MW representó el 28,4% del mercado global de instalación de cogeneración en 2026. Esta banda se ajusta a los requisitos energéticos de muchas instalaciones químicas, de procesamiento de alimentos, de pasta y papel y automotrices. Ofrece suficiente escala para una recuperación de calor significativa sin la complejidad de ingeniería de los proyectos más grandes. La banda de 1 a 10 MW sirve a clientes comerciales e industriales ligeros, mientras que la banda de 50 a 150 MW respalda la industria pesada y las aplicaciones de energía de distrito.
Los proyectos por encima de 150 MW son menos numerosos pero tienen un alto valor por instalación. Están concentrados entre servicios públicos, complejos industriales integrados y programas energéticos nacionales. La elección de capacidad depende de la demanda de calor, el suministro de gas, las condiciones de la red local y el nivel deseado de independencia energética. El mercado global de instalación de cogeneración incluye todas estas clases de capacidad porque las cargas de los usuarios finales difieren ampliamente. Una gran capacidad no produce automáticamente mejores resultados económicos cuando la demanda térmica es limitada.
Se prevé que las instalaciones por debajo de 1 MW crezcan a una CAGR del 7,9% hasta 2032. Los motores alternativos empaquetados y las microturbinas hacen que este rango sea relevante para hospitales, hoteles, universidades y ubicaciones de centros de datos más pequeños. Capstone Green Energy recibió un pedido de microturbinas de 5,8 MW para instalaciones de fabricación de alimentos en México en agosto de 2025. Su instalación hotelera de abril de 2026 en Utah también utilizó recuperación de calor residual.
Los sistemas pequeños pueden actuar como un campo de pruebas inicial para mezclas de hidrógeno y operación dedicada con hidrógeno. Pueden requerir menos cambios de infraestructura que las instalaciones de turbinas muy grandes. INNIO afirma que sus motores de la serie J están listos para mezclas de hidrógeno de hasta el 25% en volumen y pueden convertirse para operación con 100% de hidrógeno. La industria global de instalación de cogeneración puede utilizar estas unidades para adquirir experiencia operativa antes de que esté disponible una infraestructura de hidrógeno más amplia. El suministro de combustible y los costos de conversión determinarán la rapidez con que se desarrolle esta vía.
Por Motor Principal:
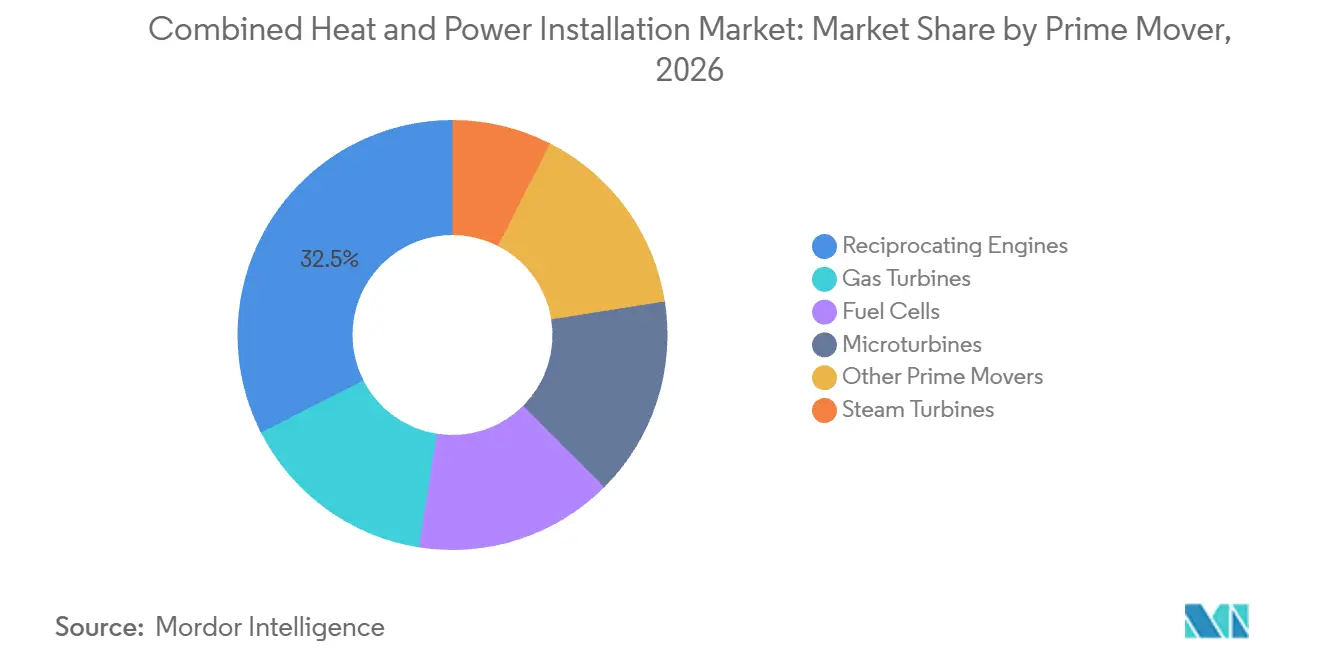
Los Motores Alternativos Lideran y las Microturbinas Crecen Más RápidoLos motores alternativos representaron el 32,5% de los ingresos por motor principal en 2026. Su posición refleja la eficiencia a carga parcial, la amplia compatibilidad de combustibles y el menor costo de capital a escalas pequeñas y medianas. Pueden operar con gas natural, biogás, gas de vertedero y mezclas de hidrógeno cuando las especificaciones del equipo lo permiten. Esto los hace adecuados para sitios con cargas eléctricas variables y suministros de combustible accesibles.
Las turbinas de gas mantienen un papel importante en aplicaciones por encima de 10 MW debido a la densidad de potencia y su adecuación con configuraciones de ciclo combinado. GE Vernova informó que su flota de clase H superó las 200 unidades en el cuarto trimestre de 2025. Las turbinas de vapor siguen siendo relevantes donde las instalaciones industriales ya cuentan con sistemas de vapor de alta presión. Las celdas de combustible tienen una base instalada más pequeña, pero pueden ser adecuadas para ubicaciones con estrictos requisitos de calidad del aire. La selección del motor principal sigue dependiendo de la capacidad, el uso térmico, la calidad del combustible y las necesidades de emisiones.
Se prevé que las microturbinas crezcan a una CAGR del 8,2% hasta 2032, la tasa más alta entre los motores principales. La demanda proviene de proyectos de centros de datos detrás del medidor, sitios de hostelería, edificios comerciales y aplicaciones de biogás a energía. Un estudio de revista de 2024 informó que las microturbinas de gas históricamente representaron el 25% de las instalaciones de cogeneración en el rango de 100 kW a 1 MW. Los diseños empaquetados y en contenedores pueden reducir los requisitos de preparación del sitio.
La planta de cogeneración Leipzig Süd de Siemens Energy utiliza 2 paquetes de turbinas de gas SGT-800, tiene una eficiencia de utilización de combustible del 94%, produce 125 MW de electricidad y 163 MW de calor, y está certificada como lista para hidrógeno por TÜV Süd. Este proyecto ilustra el papel de los sistemas preparados para hidrógeno en proyectos de cogeneración más grandes. El mercado global de instalación de cogeneración también utiliza el gas natural renovable como una opción de combustible práctica a corto plazo. La Alianza de Cogeneración identifica el hidrógeno y el gas natural renovable como vías para las flotas de motores principales existentes. Estas rutas dependen de la disponibilidad de combustible, las normas locales y la economía del proyecto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Demanda Industrial Lidera Mientras la Energía de Distrito se ExpandeLos usuarios industriales representaron el 81,3% del mercado global de instalación de cogeneración en 2026. Los sitios químicos, de refinación, de metales, de procesamiento de alimentos y farmacéuticos tienen cargas térmicas continuas cercanas a los equipos de generación. Esto permite una alta recuperación de calor y respalda el caso financiero de la cogeneración. La cogeneración industrial en el este de China, el Valle del Ruhr y la Costa del Golfo de EE. UU. refleja la co-ubicación a largo plazo de las necesidades de electricidad y calor de proceso.
Esta base de demanda es estructural porque el suministro separado de energía de la red y calor de calderas puede consumir más combustible que un suministro integrado. Los compradores comerciales, incluidas oficinas, instalaciones minoristas y centros de datos, representan una fuente más pequeña pero creciente de demanda incremental. Los grandes activos industriales pueden permanecer en servicio durante las transiciones de combustible porque sus redes de calor y la infraestructura de generación en el sitio ya están establecidas. Por lo tanto, es probable que el mercado global de instalación de cogeneración mantenga a los usuarios industriales en su centro. La demanda comercial es más sensible a los cargos de la red, los costos de construcción y las necesidades de resiliencia local.
Se prevé que los servicios públicos y los operadores de energía de distrito crezcan a una CAGR del 7,6% hasta 2032. Combinan la electricidad de cogeneración con redes de distribución de calor que pueden servir a áreas urbanas densas. Los grandes proyectos urbanos pueden requerir capital sustancial y planificación con múltiples partes. El mercado global de instalación de cogeneración puede beneficiarse de las redes de calor establecidas que aumentan el uso de la energía recuperada.
La convocatoria de financiación del Programa LIFE de la UE proporciona apoyo para proyectos de redes de calefacción y refrigeración de distrito. Los usuarios residenciales e institucionales siguen siendo categorías más pequeñas. Los sistemas de celdas de combustible residenciales japoneses y la cogeneración en universidades de Europa y América del Norte muestran una demanda específica en lugar de una adopción amplia. Los servicios públicos requieren una demanda de calor local estable y una economía de red clara antes de comprometer capital. El mercado global de instalación de cogeneración sigue siendo limitado donde los sistemas de calefacción de distrito no están establecidos.
Análisis Geográfico
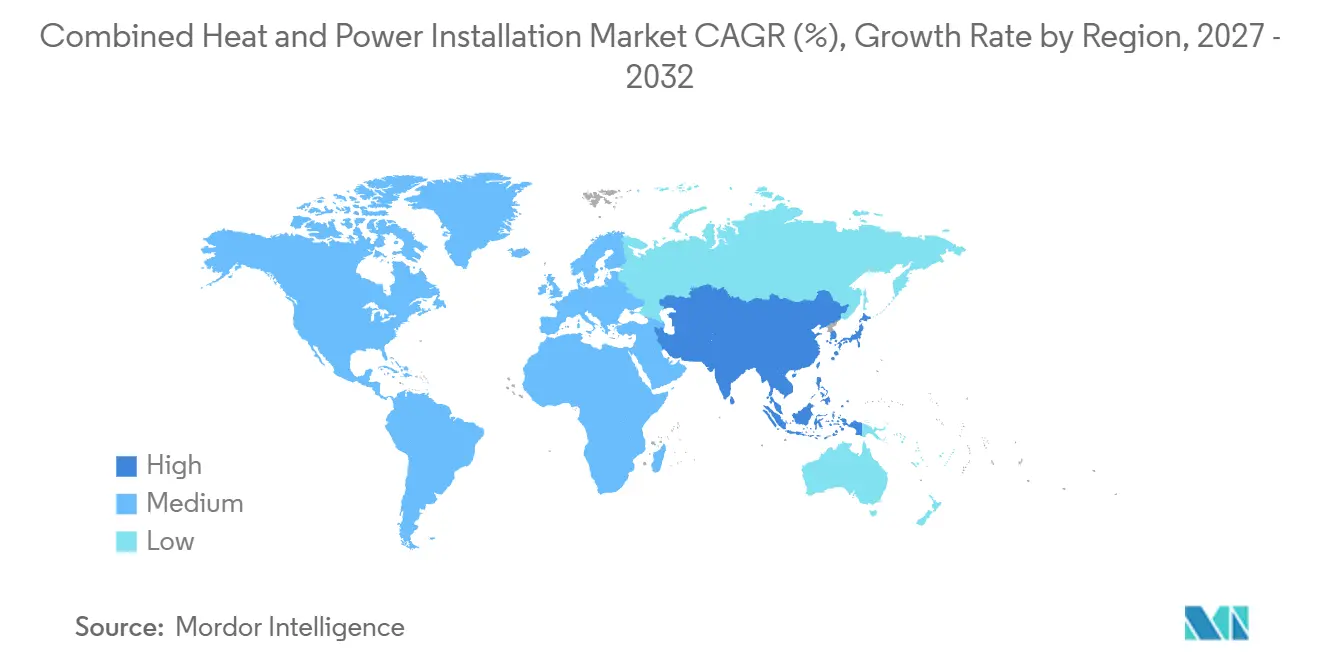
Europa representó el 51,9% de los ingresos en el mercado global de instalación de cogeneración en 2026. La infraestructura de calefacción de distrito, los altos precios de la electricidad al por menor y el apoyo de políticas proporcionan la base para la demanda regional. Este contexto de política afecta si los sitios planificados avanzan hacia la construcción. En septiembre de 2026, el Ministerio Federal de Asuntos Económicos y Energía de Alemania introdujo un marco para una enmienda adicional que extendería la elegibilidad de puesta en marcha de cogeneración hasta 2035 y fomentaría la operación flexible. Alemania también enfrenta una necesidad de capacidad despachable de 17 a 21 GW para 2030, según el estudio respaldado por B.KWK.
La actividad de aprobación en Alemania cayó entre 2020 y 2023, lo que mostró cómo la incertidumbre de las políticas puede retrasar los proyectos. La instalación Leipzig Süd de Siemens Energy muestra el uso de turbinas de gas preparadas para hidrógeno en la región. El proyecto Bydgoszcz II de Polonia utiliza una unidad de cogeneración de 52,6 MWe y 50,8 MWt para reemplazar calderas de carbón. Francia, Italia, el Reino Unido y los países nórdicos también respaldan la demanda industrial y de energía de distrito. El mercado global de instalación de cogeneración en Europa también se beneficia de las redes de calor establecidas.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,3% hasta 2032, la tasa más rápida entre las regiones. China tiene un uso extensivo de cogeneración en acero, productos químicos y cemento, y está avanzando hacia sistemas alimentados con gas natural y biomasa a medida que se endurecen las normas ambientales. India, Corea del Sur y el Sudeste Asiático añaden demanda a través del crecimiento industrial y las necesidades de seguridad energética. Japón respalda la micro-cogeneración con motores de gas y celdas de combustible en edificios comerciales a través de requisitos de eficiencia. Vietnam, Indonesia y Tailandia ofrecen oportunidades para equipos de biomasa y gas en agroindustria, cemento y textiles.
América del Norte ha ganado demanda de la infraestructura de centros de datos e inteligencia artificial. Cummins firmó un contrato de suministro estratégico plurianual con Circe Energy en junio de 2026 para entregar grupos electrógenos de gas natural de alta eficiencia (plataformas HSK78 y QSK60) para un campus de centros de datos de computación de alto rendimiento para inteligencia artificial en el oeste de Texas. América del Sur tiene una demanda de activos de energía flexible a medida que varía la producción hidroeléctrica, ilustrada por los acuerdos de 371 MW de Wärtsilä con Origem Energia en Brasil. La demanda de Oriente Medio y África se concentra en proyectos de servicios públicos industriales, incluida la instalación de Jafurah en Arabia Saudita.
América del Norte ha ganado demanda de la infraestructura de centros de datos e inteligencia artificial en el mercado global de instalación de cogeneración. Cummins firmó un contrato de suministro estratégico plurianual con Circe Energy en junio de 2026 para grupos electrógenos de gas natural para centros de datos de computación de alto rendimiento en el oeste de Texas. América del Sur tiene una demanda de activos de energía flexible a medida que varía la producción hidroeléctrica, ilustrada por los acuerdos de 371 MW de Wärtsilä con Origem Energia en Brasil. La demanda de Oriente Medio y África se concentra en proyectos de servicios públicos industriales, incluida la instalación de Jafurah en Arabia Saudita.
Panorama Competitivo
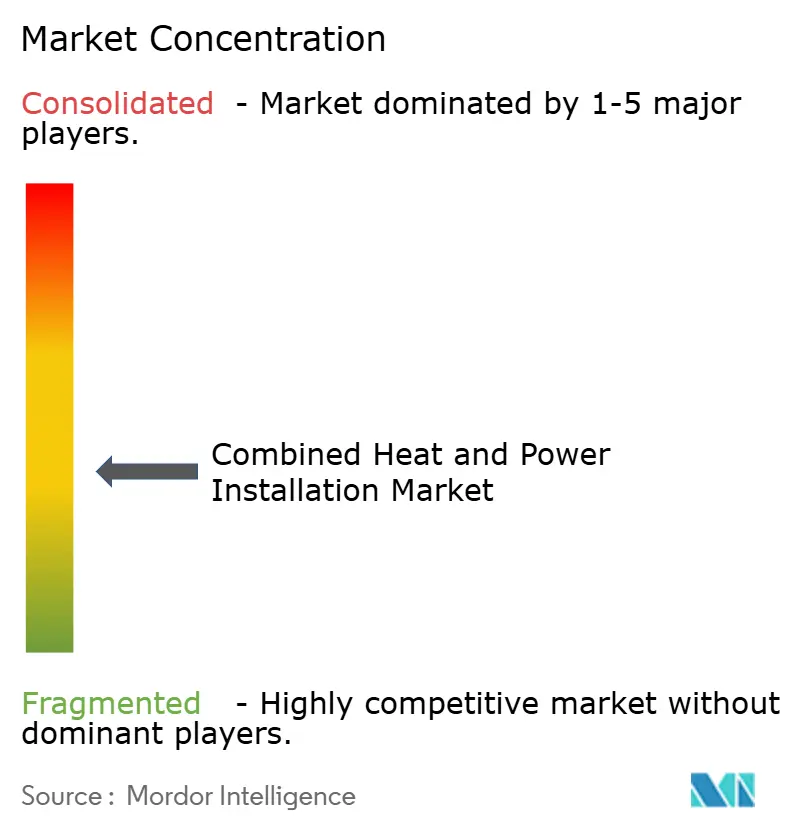
El mercado global de instalación de cogeneración está moderadamente fragmentado. El mercado global de instalación de cogeneración tiene un grupo concentrado de grandes proveedores para proyectos de turbinas de gas y vapor de gran escala, mientras que los rangos de menor capacidad siguen siendo más fragmentados. GE Vernova, Siemens Energy, Mitsubishi Heavy Industries y Wärtsilä compiten en aplicaciones de equipos grandes. Los especialistas, incluidos 2G Energy y Capstone Green Energy, compiten en motores, microturbinas, servicio y sistemas empaquetados. Los proveedores de celdas de combustible compiten donde los requisitos locales de emisiones y ubicación urbana son importantes. La competencia está determinada por la eficiencia del equipo, la flexibilidad de combustible, los plazos de entrega y la capacidad de dar soporte al activo después de la instalación.
Los acuerdos de servicio a largo plazo son fundamentales para la estrategia de los proveedores. El proyecto Jafurah de GE Vernova incluyó un acuerdo de servicio de 20 años. Dichos contratos proporcionan a los clientes soporte de mantenimiento estructurado mientras dan a los fabricantes ingresos recurrentes durante la vida útil del equipo. Los proveedores también están desarrollando plataformas preparadas para hidrógeno y en contenedores para sitios que valoran la velocidad y la resiliencia. INNIO obtuvo un pedido de motores de gas de 1,1 GW para un campus de centros de datos en EE. UU. en julio de 2026.
El mercado global de instalación de cogeneración ofrece oportunidades en sistemas de celdas de combustible para sitios urbanos, híbridos de almacenamiento térmico y actualizaciones de plantas de cogeneración de carbón envejecidas. La certificación de preparación para hidrógeno de Siemens Energy en Leipzig Süd proporciona un modelo para convertir equipos de cogeneración con turbinas de gas. El monitoreo remoto y el despacho optimizado se están convirtiendo en formas importantes de diferenciar las ofertas de servicio a medida que el equipo central se vuelve más ampliamente disponible, aunque no se puede asignar una puntuación de concentración sin las participaciones combinadas de los principales actores.
Líderes de la Industria de Instalación de Cogeneración
-
Siemens Energy AG
-
GE Vernova Inc.
-
MITSUBISHI HEAVY INDUSTRIES, LTD.
-
Wärtsilä Oyj Abp
-
Veolia Environnement S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Instalación de Cogeneración Empresas cubiertas en este informe
- 2G Energy AG
- ABB Ltd.
- BDR Thermea Group
- Capstone Green Energy Holdings, Inc.
- Caterpillar Inc.
- CENTRAX Gas Turbines
- Centrica plc
- Clarke Energy
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- E.ON SE
- FuelCell Energy, Inc.
- GE Vernova Inc.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Robert Bosch GmbH
- Siemens Energy AG
- Tecogen Inc.
- Veolia Environnement S.A.
- Viessmann Climate Solutions Berlin GmbH
- Wartsila Oyj Abp
Desarrollos recientes de la industria en Mercado de Instalación de Cogeneración
- Julio de 2026: INNIO obtuvo un pedido de motores de gas de 1,1 GW para un importante campus de centros de datos no divulgado en los Estados Unidos, con más de 200 motores Jenbacher J624 que proporcionan energía principal completamente detrás del medidor. Las entregas son escalonadas, lo que proporciona visibilidad de ingresos plurianual y representa uno de los pedidos más grandes en la historia de INNIO.
- Junio de 2026: Cummins firmó un contrato de suministro estratégico plurianual con Circe Energy para entregar grupos electrógenos de gas natural de alta eficiencia (plataformas HSK78 y QSK60) para un campus de centros de datos de computación de alto rendimiento para inteligencia artificial en el oeste de Texas. Las entregas están programadas desde 2026 hasta 2030, con el primer lote entrando en operación de prueba en el cuarto trimestre de 2026.
- Junio de 2026: GE Vernova obtuvo un pedido de dos turbinas de gas 9HA.02 para la planta de energía de ciclo combinado basada en GNL Quang Trach II de Vietnam Electricity, que se espera genere más de 1,6 GW con operaciones comerciales previstas para 2030.
Alcance del Informe del Mercado Global de Instalación de Cogeneración
La Cogeneración, también conocida como cogeneración, es una tecnología energéticamente eficiente que genera simultáneamente electricidad y energía térmica útil (calor) a partir de una sola fuente de combustible a través de un sistema integrado. A diferencia de las centrales eléctricas convencionales, que descartan aproximadamente el 60% de su energía como calor residual a la atmósfera, los sistemas de cogeneración capturan este subproducto térmico y lo utilizan para calefacción de espacios, agua caliente, generación de vapor o procesos industriales.
El mercado global de instalación de cogeneración está segmentado por tipo de instalación, capacidad, motor principal, usuario final y geografía. Por tipo de instalación, el mercado está segmentado en instalaciones de cogeneración a gran escala, instalaciones de cogeneración a pequeña escala, instalaciones de micro-cogeneración, instalaciones de cogeneración distribuida e instalaciones de cogeneración centralizada. Por capacidad, el mercado está segmentado en hasta 1 MW, 1–10 MW, 10–50 MW, 50–150 MW, 151–300 MW y más de 300 MW. Por motor principal, el mercado está segmentado en turbinas de gas, turbinas de vapor, motores alternativos, celdas de combustible, microturbinas y otros motores principales. Por usuario final, el mercado está segmentado en industrial, comercial, residencial, servicios públicos y energía de distrito, e instalaciones institucionales y gubernamentales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de instalación de cogeneración en 26 países en las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Instalaciones de Cogeneración a Gran Escala |
| Instalaciones de Cogeneración a Pequeña Escala |
| Instalaciones de Micro-Cogeneración |
| Instalaciones de Cogeneración Distribuida |
| Instalaciones de Cogeneración Centralizada |
| Hasta 1 MW |
| 1-10 MW |
| 10-50 MW |
| 50-150 MW |
| 151-300 MW |
| Más de 300 MW |
| Turbinas de Gas |
| Turbinas de Vapor |
| Motores Alternativos |
| Celdas de Combustible |
| Microturbinas |
| Otros Motores Principales |
| Industrial |
| Comercial |
| Residencial |
| Servicios Públicos y Energía de Distrito |
| Instalaciones Institucionales y Gubernamentales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África | |
| África | Sudáfrica |
| Egipto | |
| Marruecos | |
| Nigeria | |
| Resto de África |
| Por Tipo de Instalación | Instalaciones de Cogeneración a Gran Escala | |
| Instalaciones de Cogeneración a Pequeña Escala | ||
| Instalaciones de Micro-Cogeneración | ||
| Instalaciones de Cogeneración Distribuida | ||
| Instalaciones de Cogeneración Centralizada | ||
| Por Capacidad | Hasta 1 MW | |
| 1-10 MW | ||
| 10-50 MW | ||
| 50-150 MW | ||
| 151-300 MW | ||
| Más de 300 MW | ||
| Por Motor Principal | Turbinas de Gas | |
| Turbinas de Vapor | ||
| Motores Alternativos | ||
| Celdas de Combustible | ||
| Microturbinas | ||
| Otros Motores Principales | ||
| Por Usuario Final | Industrial | |
| Comercial | ||
| Residencial | ||
| Servicios Públicos y Energía de Distrito | ||
| Instalaciones Institucionales y Gubernamentales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
| África | Sudáfrica | |
| Egipto | ||
| Marruecos | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado global de instalación de cogeneración?
El tamaño del Mercado de Instalación de Cogeneración se valoró en 19,99 mil millones de USD en 2026 y se estima que crecerá desde 21,38 mil millones de USD en 2027 hasta alcanzar 29,97 mil millones de USD en 2032, a una CAGR del 6,99% durante el período de pronóstico (2027-2032).
¿Qué tipo de instalación genera más ingresos?
Las instalaciones a gran escala lideraron con el 60,1% de los ingresos en 2026 porque los proyectos industriales, de servicios públicos y de energía de distrito pueden distribuir los costos fijos en mayor capacidad.
¿Qué rango de capacidad de cogeneración está creciendo más rápido?
Se proyecta que los sistemas por debajo de 1 MW crezcan a una CAGR del 7,9% hasta 2032, respaldados por unidades empaquetadas para hospitales, hoteles, universidades y centros de datos más pequeños.
¿Por qué las instalaciones industriales utilizan sistemas de cogeneración?
Los clientes industriales representaron el 81,3% de los ingresos de 2026 porque la demanda continua de calor de proceso mejora el valor de recuperar energía térmica en el sitio.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,3% hasta 2032, liderada por la actividad industrial en China y el crecimiento de la demanda en India, Corea del Sur y el Sudeste Asiático.
¿Cómo afectan los sistemas de cogeneración preparados para hidrógeno a las decisiones de compra?
Los motores y turbinas preparados para hidrógeno pueden permitir a los operadores utilizar gas hoy y cambiar a mezclas de mayor contenido de hidrógeno o hidrógeno puro más adelante, cuando el suministro de combustible y la economía del proyecto lo permitan.