
コジェネレーション設備市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 21.38 十億米ドル |
| 市場規模 (2032) | 29.97 十億米ドル |
| 成長率 (2027 - 2032) | 6.99 % |
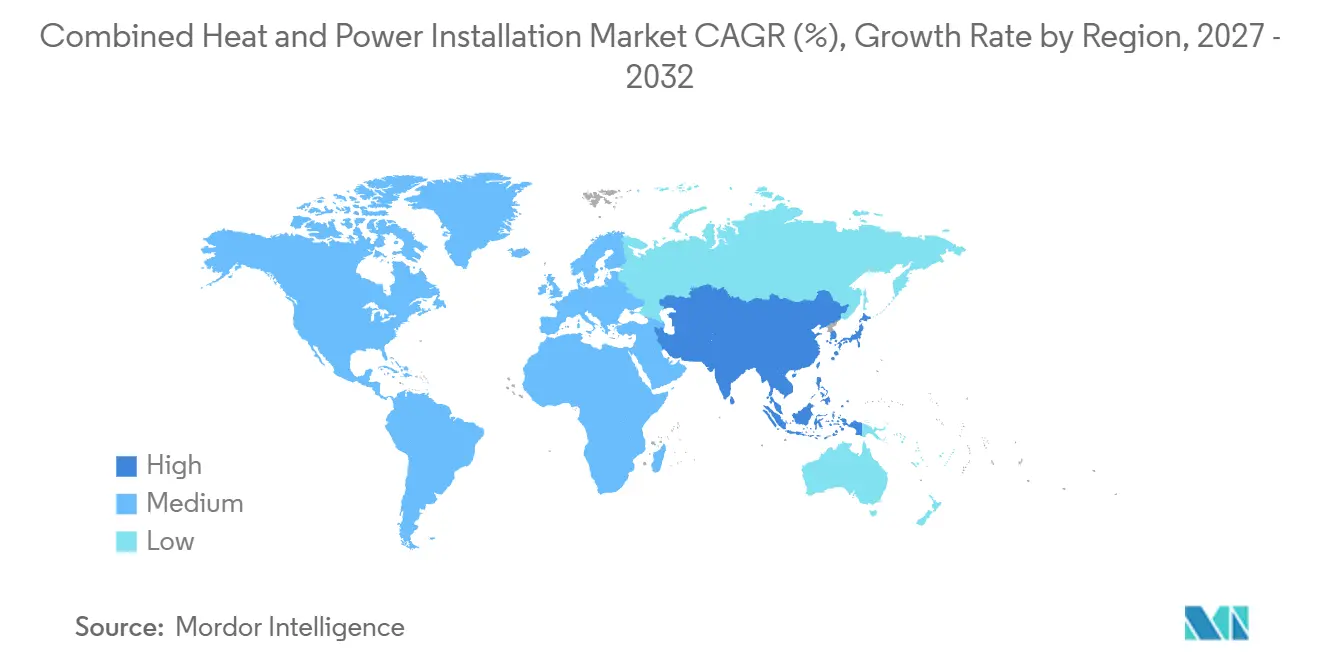
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
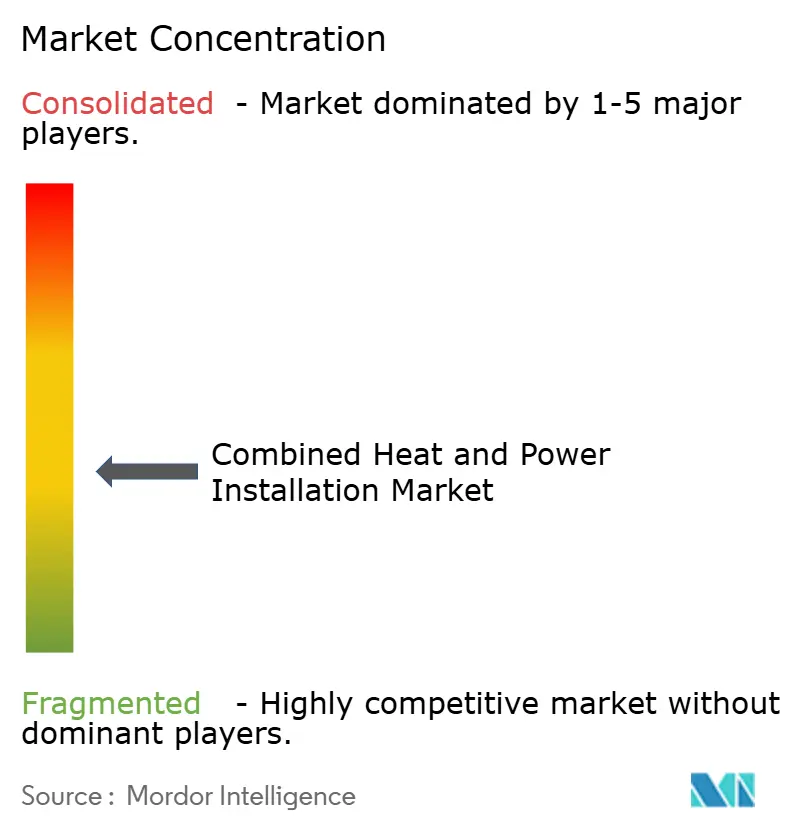
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコジェネレーション設備市場分析
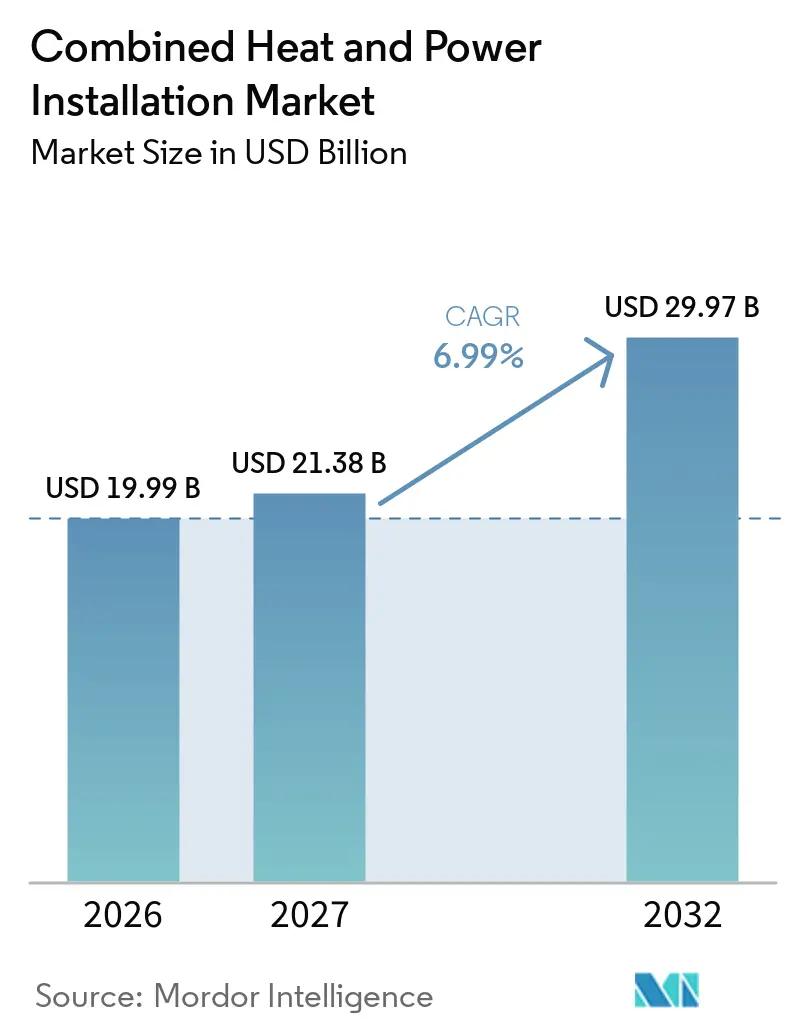
コジェネレーション設備市場の規模は2026年に19.99 ビリオン 米ドルと評価され、2027年の21.38 ビリオン 米ドルから2032年には29.97 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.99%となっています。世界のコジェネレーション設備市場は、CHPシステムが単一の燃料流から電力と有用な熱を生産できる能力から恩恵を受けています。CHPは燃料投入量の65%から80%を有用なエネルギーに変換できますが、系統電力と独立型ボイラーを別々に使用した場合は50%にとどまります。この優位性は、電力と熱の需要が同一サイトで同時に発生する場所への投資を支援します。データセンターの電力需要、より厳しい排出規制、および水素対応設備が、世界のコジェネレーション設備市場全体の調達決定を形成しています。企業はまた、設備供給とサービス契約を組み合わせており、これにより顧客のプロジェクト確実性が向上し、サプライヤーに継続的な収益をもたらすことができます。燃料コスト、接続の遅延、および許認可は、特に小規模プロジェクトにとって依然として重大な制約となっています。
主要レポートのポイント
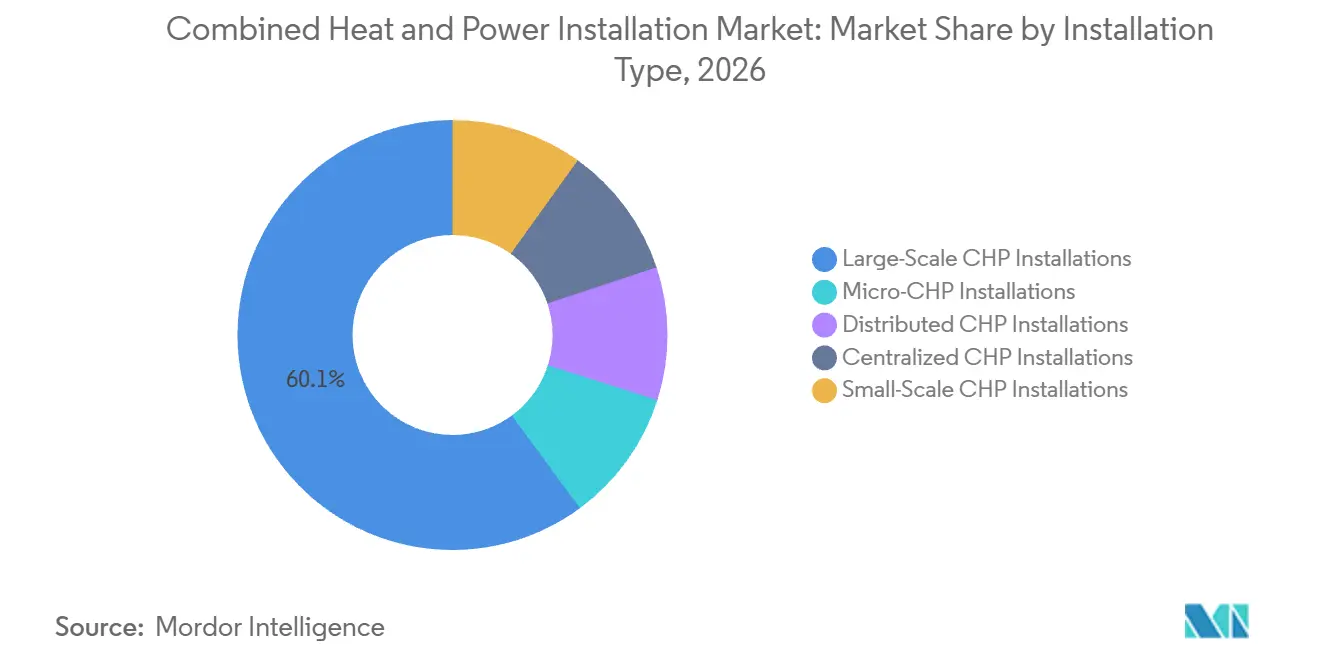
- 設備タイプ別では、大規模CHP設備が2026年の世界コジェネレーション設備市場の60.1%を占め、小規模設備は2032年まで7.1%のCAGRで成長すると予測されています。
- 容量別では、10~50MWの範囲が2026年の収益の28.4%を占め、1MW未満の設備は2032年まで7.9%のCAGRで成長すると予測されています。
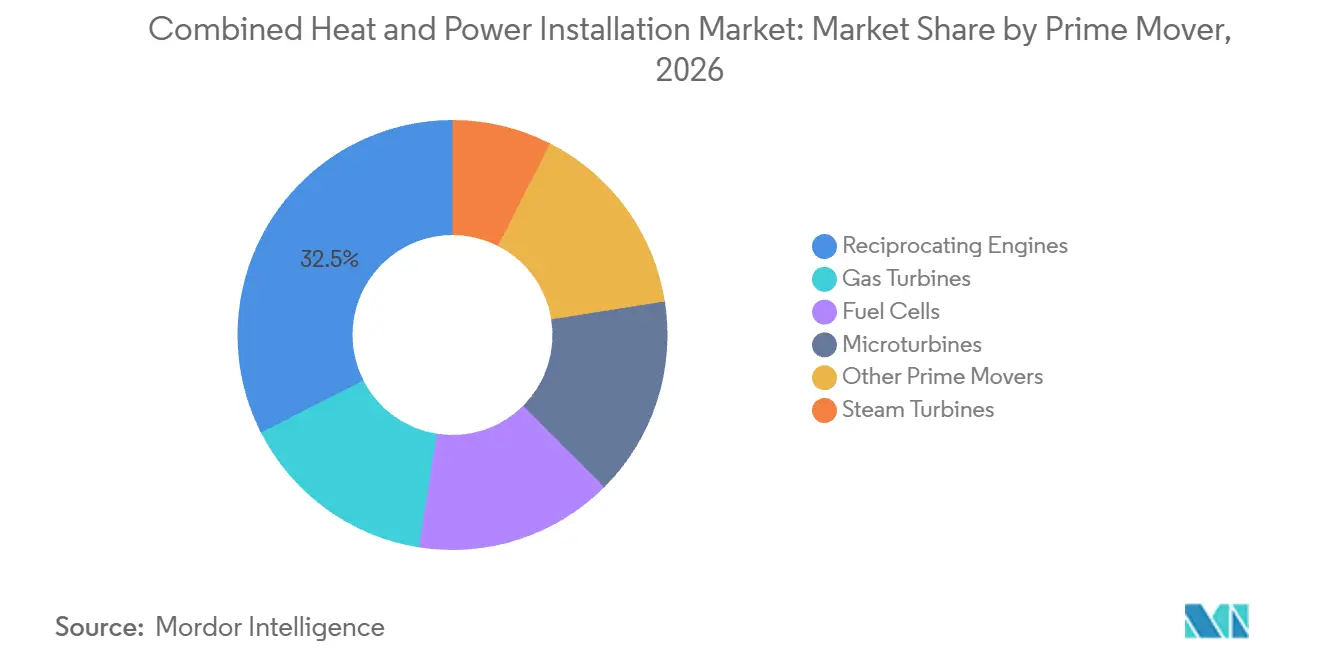
- 原動機別では、レシプロエンジンが2026年の収益の32.5%を占め、マイクロタービンは2032年まで8.2%のCAGRで成長すると予測されています。
- エンドユーザー別では、産業顧客が2026年の収益の81.3%を占め、電力会社および地域エネルギー事業者は2032年まで7.6%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年の収益の51.9%を占め、アジア太平洋は2032年まで7.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 効率的なオンサイト熱・電力への需要の高まり | +1.3% | グローバル | 短期(2年以内) |
| エネルギー安全保障とグリッドレジリエンスの要件 | +1.1% | グローバル、欧州および北米に集中 | 中期(2~4年) |
| 産業の脱炭素化と排出削減政策 | +0.9% | 欧州および北米、アジア太平洋への波及あり | 中期(2~4年) |
| 地域冷暖房ネットワークの拡大 | +0.7% | 欧州およびアジア太平洋、中東・アフリカへの波及あり | 中期(2~4年) |
| 再生可能燃料・水素とのCHP統合 | +0.5% | グローバル、欧州および日本での早期活動あり | 長期(4年以上) |
| 再生可能エネルギーバランシングのための柔軟なCHPと熱貯蔵 | +0.4% | 欧州およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
効率的なオンサイト熱・電力への需要の高まり
世界のコジェネレーション設備市場は、一日を通じて熱と電力を必要とする施設によって支えられています。CHPシステムは65%から75%の効率を達成できますが、電力と熱を別々に供給した場合は50%の効率にとどまります。[1] 小売電力価格の上昇は、熱需要が安定している場所でのオンサイト発電の根拠を強化します。化学、食品・飲料、製薬、パルプ・製紙施設は、プロセス熱需要が予測可能であるため、適しています。パッケージシステムは、中規模の商業・機関サイトのエンジニアリング要件と設置時間を削減しました。米国エネルギー省は、2020年代初頭までにパッケージ設備がレシプロエンジンCHP設備の85%以上を占めていたことを確認しました。[2]
エネルギー安全保障とグリッドレジリエンスの要件
グリッドの信頼性は、病院、キャンパス、工業団地、データセンターにとってより大きな運用上の懸念事項となっています。CHPは、送電制約や停電が広域システムに影響を与える際に、オンサイトで給電可能な電力を提供できます。2025年1月にB.KWKが発表した研究では、石炭火力発電容量の廃止に伴い、2030年までにドイツで17~21GWの給電可能容量の必要性が特定されました。2026年2月に発表されたB.KWKの分析では、CHP設備は再生可能エネルギーの出力が残余負荷を満たせない場合に主に稼働することが判明しました。この運用パターンは、変動する再生可能電力と並行した柔軟な発電の役割を支持します。地域暖房ネットワークと熱貯蔵も、電力システムの需要が最も高い時にCHP熱出力を活用するのに役立ちます。
産業の脱炭素化と排出削減政策
世界のコジェネレーション設備市場は、産業排出量の削減を目的とした政策の影響を受けています。欧州委員会は2025年2月26日にクリーン産業ディールを開始し、2040年に向けて温室効果ガス排出量を90%削減する目標を掲げました。CHPは、独立した電力発電とボイラーベースの熱生産を代替することで燃料使用量を削減できます。また、後に再生可能ガスや水素への切り替えを支援できるオンサイトインフラを提供します。CHPアライアンスは、設備と燃料供給が移行に向けて準備されている場合、水素がCHPからの排出量を削減できると述べています。これらの政策条件は、エネルギー効率、グリッドの柔軟性、および低炭素燃料への信頼できる道筋を組み合わせたプロジェクトを支持します。
地域エネルギー、再生可能燃料、および水素統合
地域冷暖房システムはCHP熱の安定した出口を生み出し、密集した都市部でのより大規模なプロジェクトを支援します。EU LIFEプログラムは、6億ユーロの資金調達ラウンドの中で、地域冷暖房ネットワーク向けの2025年資金調達公募を含みました。再生可能天然ガスとバイオガスは、既存のCHP設備をすべて交換することなく、従来の天然ガスへの依存を低減できます。Capstone Green Energyは2026年1月、ノースカロライナ州で熱分解によって変換された豚廃棄物を使用する6.6MWのバイオガスプロジェクトを発表しました。水素対応エンジンとタービンは新規設置設備の耐用年数を延長できますが、そのタイミングは水素の入手可能性とコストに依存します。柔軟なプラントと熱貯蔵も、変化する再生可能エネルギー出力に合わせて電力と熱の生産を調整するのに役立ちます。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期設置費用とグリッド統合コスト | -0.7% | グローバル、北米および新興アジア太平洋市場で最も深刻 | 短期(2年以内) |
| 天然ガス価格、供給、およびパイプラインへの依存 | -0.5% | 北米および欧州 | 中期(2~4年) |
| 許認可、系統連系、および地域熱市場の複雑性 | -0.4% | 北米および欧州 | 中期(2~4年) |
| バイオガス不純物管理と原動機の劣化 | -0.3% | グローバル、バイオガス比率の高い市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コスト、許認可、および系統連系の複雑性
資本要件は、小規模CHPユーザーにとって依然として大きな制約です。2024年に発表された米国エネルギー省のガイダンスでは、系統連系コストと遅延が、実行可能なCHPおよび廃熱プロジェクトを財務的に魅力のないものにする可能性がある障害として特定されました。大規模な産業・電力プロジェクトは、固定の設計、許認可、およびグリッド接続コストをより多くの容量に分散させることができます。小規模な商業・住宅プロジェクトは、より困難な資金調達状況に直面しており、地域のインセンティブや電力購入契約に依存する場合があります。プロジェクトには回収された熱エネルギーの信頼できる用途が必要であるため、地域の熱需要条件も重要です。パッケージおよびコンテナ型ユニットはオンサイトのエンジニアリング作業を削減しますが、電力会社の手数料や承認要件を排除するものではありません。
燃料価格、供給、およびバイオガス品質へのエクスポージャー
天然ガスは、世のコジェネレーション設備市場の大部分において依然として主要な燃料です。この依存性は、プロジェクトを燃料価格の変動とパイプラインの入手可能性にさらします。特に小規模ユーザーは、大規模産業顧客ほど効果的にコストをヘッジできません。ドイツの2025年B.KWK支援研究では、不安定なガス価格がCHP拡大への資金調達を困難にする理由として特定されました。バイオガスと再生可能天然ガスは代替燃料源を提供できますが、原料供給とガス精製コストは場所によって異なります。不純物は設備性能に影響を与え、エンジンとタービンのメンテナンス要件を増加させる可能性があります。これらの条件は、設備が技術的に代替燃料を使用できる場合でも、化石ガスからの移行決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
大規模プラントが最大の収益基盤を提供大規模プラントは2026年の世界コジェネレーション設備市場シェアの60.1%を占めました。電力会社、産業グループ、および地域エネルギー事業者は、高い出力が固定のグリッド接続・許認可コストを希薄化できるため、これらの施設を利用します。大規模プラントはまた、産業または自治体顧客との明確な熱供給契約を持つ可能性が高くなります。GE Vernovaは2025年11月、サウジアラビアのジャフラコジェネレーションISPPで商業運転を開始し、最大320MWの電力と毎時314トンの蒸気を供給しています。
集中型CHPは、都市規模の地域暖房ネットワークと主要な産業サイトを支援します。分散型構成は、ある程度の電力独立性を求める工業団地、キャンパス、および複数サイトの商業事業者にサービスを提供します。したがって、世界のコジェネレーション設備市場は、集中型と分散型資産に対して明確な役割を保持しています。大規模システムは、より複雑なタービン、熱回収、およびサービス構成に対応できます。その経済性は、電力出力だけでなく、持続的な電力と熱の需要に依存します。
小規模設備は2032年まで7.1%のCAGRで成長すると予測されています。パッケージシステムコストの低下と電力価格の上昇により、商業ビル、病院、および小規模産業施設への適合性が向上しています。データセンターや医療施設での自家消費電力への需要も普及を支援しています。40 CFR第60部サブパートKKKKaの米国基準は、2024年12月以降に稼働する新規燃焼タービンプロジェクトの設備選定に影響を与えます。
マイクロCHPは収益規模では小さいものの、建物レベルの効率化プログラムを通じて日本と韓国で支持されています。小規模システムは、大規模プラントよりもサイト固有のエンジニアリングが少なく設置できます。病院が信頼性の高い熱需要とレジリエンスニーズを組み合わせる場合、世界のコジェネレーション設備市場は恩恵を受けることができます。これらのプロジェクトは依然として資金調達と系統連系コストにさらされています。

容量別:
中規模容量がリードし、小規模ユニットがより速く成長10~50MWの範囲は2026年の世界コジェネレーション設備市場の28.4%を占めました。この帯域は、多くの化学、食品加工、パルプ・製紙、および自動車施設のエネルギー要件に合致しています。最大規模のプロジェクトのエンジニアリングの複雑さを伴わずに、意味のある熱回収のための十分な規模を提供します。1~10MWの帯域は商業・軽工業顧客にサービスを提供し、50~150MWの帯域は重工業と地域エネルギーアプリケーションを支援します。
150MW超のプロジェクトは数は少ないものの、設置あたりの価値は高くなっています。これらは電力会社、統合産業複合体、および国家エネルギープログラムに集中しています。容量の選択は、熱需要、ガス供給、地域ネットワーク条件、および望ましい電力独立性のレベルに依存します。世界のコジェネレーション設備市場には、エンドユーザーの負荷が大きく異なるため、これらすべての容量クラスが含まれます。熱需要が限られている場合、大容量が自動的に優れた経済性をもたらすわけではありません。
1MW未満の設備は2032年まで7.9%のCAGRで成長すると予測されています。パッケージ型レシプロエンジンとマイクロタービンにより、この範囲は病院、ホテル、大学、および小規模データセンターに関連性を持ちます。Capstone Green Energyは2025年8月、メキシコの食品製造施設向けに5.8MWのマイクロタービン受注を受けました。2026年4月のユタ州でのホスピタリティ設置でも廃熱回収が使用されました。
小規模システムは、水素ブレンドおよび専用水素運転の早期テスト場として機能できます。非常に大規模なタービン設備よりもインフラ変更が少なくて済む場合があります。INNIOは、Jシリーズエンジンが体積比25%までの水素ブレンドに対応しており、100%水素運転への転換が可能であると述べています。世界のコジェネレーション設備産業は、より広範な水素インフラが整備される前に、これらのユニットを使用して運転経験を積むことができます。この経路がどれだけ速く発展するかは、燃料供給と転換コストによって決まります。
原動機別:
レシプロエンジンがリードし、マイクロタービンが最速で成長レシプロエンジンは2026年の原動機収益の32.5%を占めました。その地位は、部分負荷効率、幅広い燃料適合性、および小中規模での低い資本コストを反映しています。設備仕様が許す場合、天然ガス、バイオガス、埋立地ガス、および水素ブレンドで運転できます。これにより、変動する電気負荷とアクセス可能な燃料供給を持つサイトに適しています。
ガスタービンは、電力密度とコンバインドサイクル構成への適合性から、10MW超のアプリケーションで依然として強い役割を果たしています。GE Vernovaは、Hクラスフリートが2025年第4四半期に200ユニットを超えたと報告しました。蒸気タービンは、産業施設がすでに高圧蒸気システムを持っている場所で依然として関連性があります。燃料電池は設置基盤が小さいものの、厳格な大気質要件を持つ場所に適しています。原動機の選択は、容量、熱利用、燃料品質、および排出ニーズに引き続き依存します。
マイクロタービンは2032年まで8.2%のCAGRで成長すると予測されており、原動機の中で最高の成長率です。需要は、自家消費型データセンタープロジェクト、ホスピタリティサイト、商業ビル、およびバイオガス電アプリケーションから来ています。2024年の学術誌研究では、マイクロガスタービンが歴史的に100kW~1MWの範囲のCHP設備の25%を占めていたと報告されました。パッケージおよびコンテナ型設計はサイト準備要件を削減できます。
Siemens EnergyのライプツィヒSüd CHP設備は2基のSGT-800ガスタービンパッケージを使用し、94%の燃料利用効率を持ち、125MWの電力と163MWの熱を生産し、TÜV Südによって水素対応認定を受けています。このプロジェクトは、より大規模なCHPプロジェクトにおける水素対応システムの役割を示しています。世界のコジェネレーション設備市場はまた、実用的な近期燃料オプションとして再生可能天然ガスを使用しています。CHPアライアンスは、水素と再生可能天然ガスを既存の原動機フリートの経路として特定しています。これらの経路は、燃料の入手可能性、地域基準、およびプロジェクト経済性に依存します。
エンドユーザー別:
産業需要がリードし、地域エネルギーが拡大産業ユーザーは2026年の世界コジェネレーション設備市場の81.3%を占めました。化学、精製、金属、食品加工、および製薬サイトは、発電設備に近接した継続的な熱負荷を持っています。これにより高い熱回収が可能となり、コジェネレーションの財務的根拠を支援します。中国東部、ルール地方、および米国ガルフコーストの産業CHPは、電力とプロセス熱需要の長期的な共存を反映しています。
この需要基盤は構造的なものです。なぜなら、独立した系統電力とボイラー熱は、統合供給よりも多くの燃料を使用する可能性があるからです。オフィス、小売施設、データセンターを含む商業バイヤーは、より小さいものの増加する追加需要源を代表しています。大規模産業資産は、熱ネットワークとオンサイト発電インフラがすでに確立されているため、燃料移行を通じて稼働し続ける可能性があります。したがって、世界のコジェネレーション設備市場は産業ユーザーを中心に置き続ける可能性が高いです。商業需要は、グリッド料金、建設コスト、および地域のレジリエンスニーズに対してより敏感です。
電力会社と地域エネルギー事業者は2032年まで7.6%のCAGRで成長すると予測されています。これらはCHP電力と、密集した都市部にサービスを提供できる熱配給ネットワークを組み合わせています。大規模な都市プロジェクトには、相当な資本と多者間計画が必要になる場合があります。世界のコジェネレーション設備市場は、回収エネルギーの利用を増加させる確立された熱ネットワークから恩恵を受けることができます。
EU LIFEの資金調達公募は、地域冷暖房ネットワークプロジェクトへの支援を提供します。住宅および機関ユーザーは依然として小さなカテゴリーです。日本の住宅用燃料電池システムと欧州・北米の大学でのCHPは、広範な普及ではなく、ターゲットを絞った需要を示していま。電力会社は、資本を投入する前に安定した地域熱需要と明確なネットワーク経済性を必要とします。世界のコジェネレーション設備市場は、地域暖房システムが確立されていない場所では依然として制約を受けています。
地域分析
欧州は2026年の世界コジェネレーション設備市場の収益の51.9%を占めました。地域暖房インフラ、高い小売電力価格、および政策支援が地域需要の基盤を提供しています。この政策的背景は、計画されたサイトが建設に進むかどうかに影響します。2026年9月、ドイツ連邦経済・エネルギー省は、CHP稼働資格を2035年まで延長し、柔軟な運転を奨励するさらなる改正のための枠組みを導入しました。B.KWK支援研究によると、ドイツは2030年までに17~21GWの給電可能容量の必要性にも直面しています。
ドイツでの承認活動は2020年から2023年の間に減少し、政策の不確実性がプロジェクトを遅らせる可能性を示しました。Siemens EnergyのライプツィヒSüd施設は、この地域での水素対応ガスタービンの使用を示しています。ポーランドのビドゴシュチュIIプロジェクトは、石炭ボイラーを置き換えるために52.6MWe・50.8MWtのコジェネレーションユニットを使用しています。フランス、イタリア、英国、および北欧諸国も産業・地域エネルギー需要を支援しています。欧州の世界コジェネレーション設備市場は、確立された熱ネットワークからも恩恵を受けています。
アジア太平洋は2032年まで7.3%のCAGRで成長すると予測されており、地域の中で最速の成長率です。中国は鉄鋼、化学、セメントで広範なCHP利用があり、環境基準の強化に伴い天然ガスおよびバイオマス燃焼システムへの移行が進んでいます。インド、韓国、および東南アジアは、産業成長とエネルギー安全保障ニーズを通じて需要を追加しています。日本は、効率要件を通じて商業ビルでのガスエンジンおよび燃料電池マイクロCHPを支援しています。ベトナム、インドネシア、タイは、農業、セメント、繊維でのバイオマスおよびガス燃焼設備の機会を提供しています。
北米は、データセンターおよび人工知能インフラからの需要を獲得しています。Cumminsは2026年6月、西テキサスの高性能コンピューティングデータセンターキャンパス向けに天然ガス発電機セットを供給するためにCirce Energyと複数年の供給契約を締結しました。南米は、水力発電出力が変動するため柔軟な電力資産への需要があり、WärtsiläのブラジルのOrigem Energiaとの371MWの契約がその例として挙げられます。中東・アフリカの需要は、サウジアラビアのジャフラ施設を含む産業電力プロジェクトに集中しています。
北米は、世界のコジェネレーション設備市場においてデータセンターおよび人工知能インフラからの需要を獲得しています。Cumminsは2026年6月、西テキサスの高性能コンピューティングデータセンターキャンパス向けに天然ガス発電機セットを供給するためにCirce Energyと複数年の供給契約を締結しました。南米は、水力発電出力が変動するため柔軟な電力資産への需要があり、WärtsiläのブラジルのOrigem Energiaとの371MWの契約がその例として挙げられます。中東・アフリカの需要は、サウジアラビアのジャフラ施設を含む産業電力プロジェクトに集中しています。
競合環境
世界のコジェネレーション設備市場は中程度に分散しています。世界のコジェネレーション設備市場は、大型ガスタービンおよび蒸気タービンプロジェクトの主要サプライヤーが集中している一方、小容量の範囲はより分散しています。GE Vernova、Siemens Energy、三菱重工業、およびWärtsiläは大型設備アプリケーションで競合しています。2G EnergyCとCapstone Green Energyを含む専門企業は、エンジン、マイクロタービン、サービス、およびパッケージシステムで競合しています。燃料電池プロバイダーは、地域の排出規制と都市立地要件が重要な場所で競合しています。競争は、設備効率、燃料柔軟性、納期、および設置後の資産サポート能力によって形成されています。
長期サービス契約はサプライヤー戦略の中心です。GE Vernovaのジャフラプロジェクトには20年のサービス契約が含まれていました。このような契約は、顧客に構造化されたメンテナンスサポートを提供しながら、メーカーに設備の耐用年数にわたる継続的な収益をもたらします。サプライヤーはまた、スピードとレジリエンスを重視するサイト向けに水素対応およびコンテナ型プラットフォームを開発しています。INNIOは2026年7月、米国のデータセンターキャンパス向けに1.1GWのガスエンジン受注を確保しました。
世界のコジェネレーション設備市場は、都市サイト向け燃料電池システム、熱貯蔵ハイブリッド、および老朽化した石炭火力コジェネレーションプラントのアップグレードに機会を提供しています。Siemens EnergyのライプツィヒSüdでの水素対応認定は、ガスタービンCHP設備の転換モデルを提供しています。コア設備がより広く入手可能になるにつれて、リモートモニタリングと最適化されたディスパッチがサービス提供を差別化する重要な方法になりつつありますが、主要プレーヤーの合算シェアなしには集中度スコアを割り当てることはできません。
コジェネレーション設備産業のリーダー
-
Siemens Energy AG
-
GE Vernova Inc.
-
MITSUBISHI HEAVY INDUSTRIES, LTD.
-
Wärtsilä Oyj Abp
-
Veolia Environnement S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
コジェネレーション設備市場 このレポートでカバーされる企業
- 2G Energy AG
- ABB Ltd.
- BDR Thermea Group
- Capstone Green Energy Holdings, Inc.
- Caterpillar Inc.
- CENTRAX Gas Turbines
- Centrica plc
- Clarke Energy
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- E.ON SE
- FuelCell Energy, Inc.
- GE Vernova Inc.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Robert Bosch GmbH
- Siemens Energy AG
- Tecogen Inc.
- Veolia Environnement S.A.
- Viessmann Climate Solutions Berlin GmbH
- Wartsila Oyj Abp
最近の産業開発事情 コジェネレーション設備市場
- 2026年7月:INNIOは米国の主要な非公開データセンターキャンパス向けに1.1GWのガスエンジン受注を確保し、200基以上のJenbacher J624エンジンが完全に自家消費型の主電源を提供します。納入は段階的に行われ、複数年の収益見通しを提供し、INNIOの歴史上最大の受注の一つとなっています。
- 2026年6月:Cumminsは、西テキサスのAI高性能コンピューティングデータセンターキャンパス向けに高効率天然ガス発電機セット(HSK78およびQSK60プラットフォーム)を供給するためにCirce Energyと複数年の戦略的供給契約を締結しました。納入は2026年から2030年にかけて予定されており、最初のバッチは2026年第4四半期に試運転に入ります。
- 2026年6月:GE Vernovaは、ベトナム電力のクアンチャックII LNGベースのコンバインドサイクル発電所向けに2基の9HA.02ガスタービンの受注を確保し、2030年までに商業運転を目標として1.6GW超を発電する見込みです。
世界のコジェネレーション設備市場レポートの範囲
コジェネレーション(CHP)は、コジェネレーションとも呼ばれ、統合システムを通じて単一の燃料源から電力と有用な熱エネルギー(熱)を同時に生成するエネルギー効率の高い技術です。大気中に約60%のエネルギーを廃熱として廃棄する従来の発電所とは異なり、CHPシステムはこの熱副産物を捕捉し、空間暖房、給湯、蒸気生成、または産業プロセスに使用します。
世界のコジェネレーション設備市場は、設備タイプ、容量、原動機、エンドユーザー、および地域別にセグメント化されています。設備タイプ別では、市場は大規模CHP設備、小規模CHP設備、マイクロCHP設備、分散型CHP設備、および集中型CHP設備にセグメント化されています。容量別では、市場は1MW以下、1~10MW、10~50MW、50~150MW、151~300MW、および300MW超にセグメント化されています。原動機別では、市場はガスタービン、蒸気タービン、レシプロエンジン、燃料電池、マイクロタービン、およびその他の原動機にセグメント化されています。エンドユーザー別では、市場は産業、商業、住宅、電力会社および地域エネルギー、ならびに機関・政府施設にセグメント化されています。レポートはまた、主要地域の26カ国における世界のコジェネレーション設備市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 大規模CHP設備 |
| 小規模CHP設備 |
| マイクロCHP設備 |
| 分散型CHP設備 |
| 集中型CHP設備 |
| 1MW以下 |
| 1~10MW |
| 10~50MW |
| 50~150MW |
| 151~300MW |
| 300MW超 |
| ガスタービン |
| 蒸気タービン |
| レシプロエンジン |
| 燃料電池 |
| マイクロタービン |
| その他の原動機 |
| 産業 |
| 商業 |
| 住宅 |
| 電力会社および地域エネルギー |
| 機関・政府施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| モロッコ | |
| ナイジェリア | |
| アフリカその他 |
| 設備タイプ別 | 大規模CHP設備 | |
| 小規模CHP設備 | ||
| マイクロCHP設備 | ||
| 分散型CHP設備 | ||
| 集中型CHP設備 | ||
| 容量別 | 1MW以下 | |
| 1~10MW | ||
| 10~50MW | ||
| 50~150MW | ||
| 151~300MW | ||
| 300MW超 | ||
| 原動機別 | ガスタービン | |
| 蒸気タービン | ||
| レシプロエンジン | ||
| 燃料電池 | ||
| マイクロタービン | ||
| その他の原動機 | ||
| エンドユーザー別 | 産業 | |
| 商業 | ||
| 住宅 | ||
| 電力会社および地域エネルギー | ||
| 機関・政府施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| モロッコ | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
世界のコジェネレーション設備市場の予測は?
コジェネレーション設備市場の規模は2026年に19.99 ビリオン 米ドルと評価され、2027年の21.38 ビリオン 米ドルから2032年には29.97 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.99%となっています。
どの設備タイプが最も多くの収益を生み出しますか?
大規模設備は2026年の収益の60.1%をリードしました。産業、電力会社、および地域エネルギープロジェクトが固定コストをより大きな容量に分散できるためです。
どのCHP容量範囲が最も速く成長していますか?
1MW未満のシステムは2032年まで7.9%のCAGRで成長すると予測されており、病院、ホテル、大学、および小規模データセンター向けのパッケージユニットによって支えられています。
なぜ産業施設はコジェネレーションシステムを使用するのですか?
産業顧客は2026年の収益の81.3%を占めました。継続的なプロセス熱需要がオンサイトでの熱エネルギー回収の価値を高めるためです。
どの地域が最も速く成長すると予想されますか?
アジア太平洋は2032年まで7.3%のCAGRで成長すると予測されており、中国の産業活動とインド、韓国、東南アジアの需要成長がけん引しています。
水素対応CHPシステムは購買決定にどのような影響を与えますか?
水素対応エンジンとタービンにより、事業者は今日ガスを使用し、燃料供給とプロジェクト経済性が許す場合に後でより高い水素ブレンドまたは水素に移行することができます。