
Tamanho e Participação do Mercado de Bombas de Calor para Climas Frios
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 24.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 40.06 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.52 % |
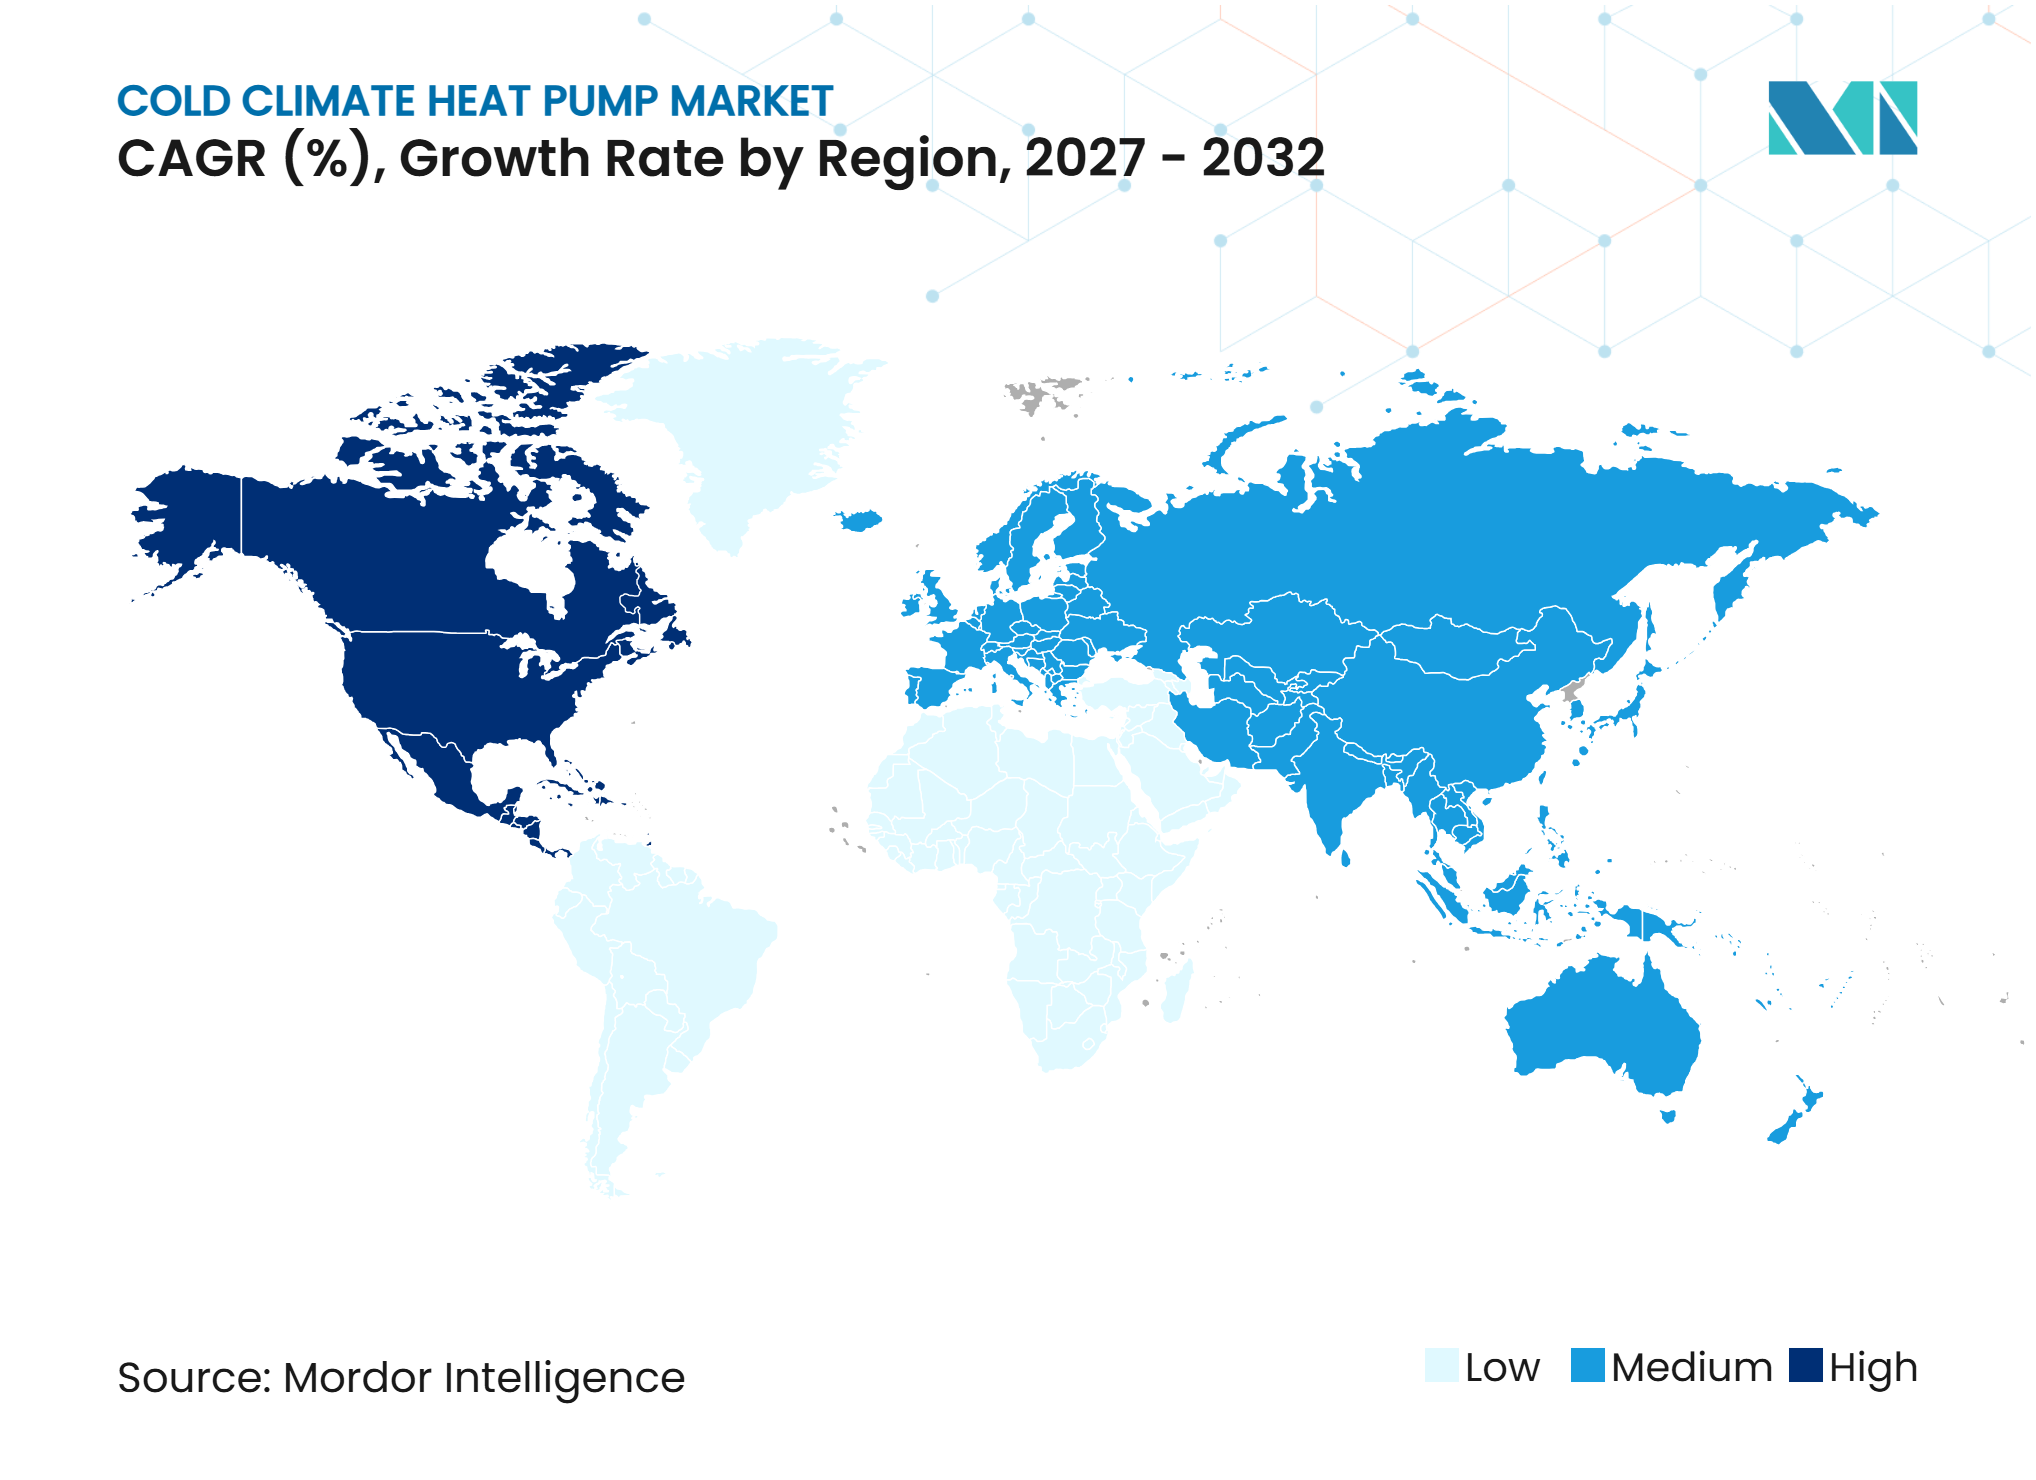
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Calor para Climas Frios por Mordor Intelligence
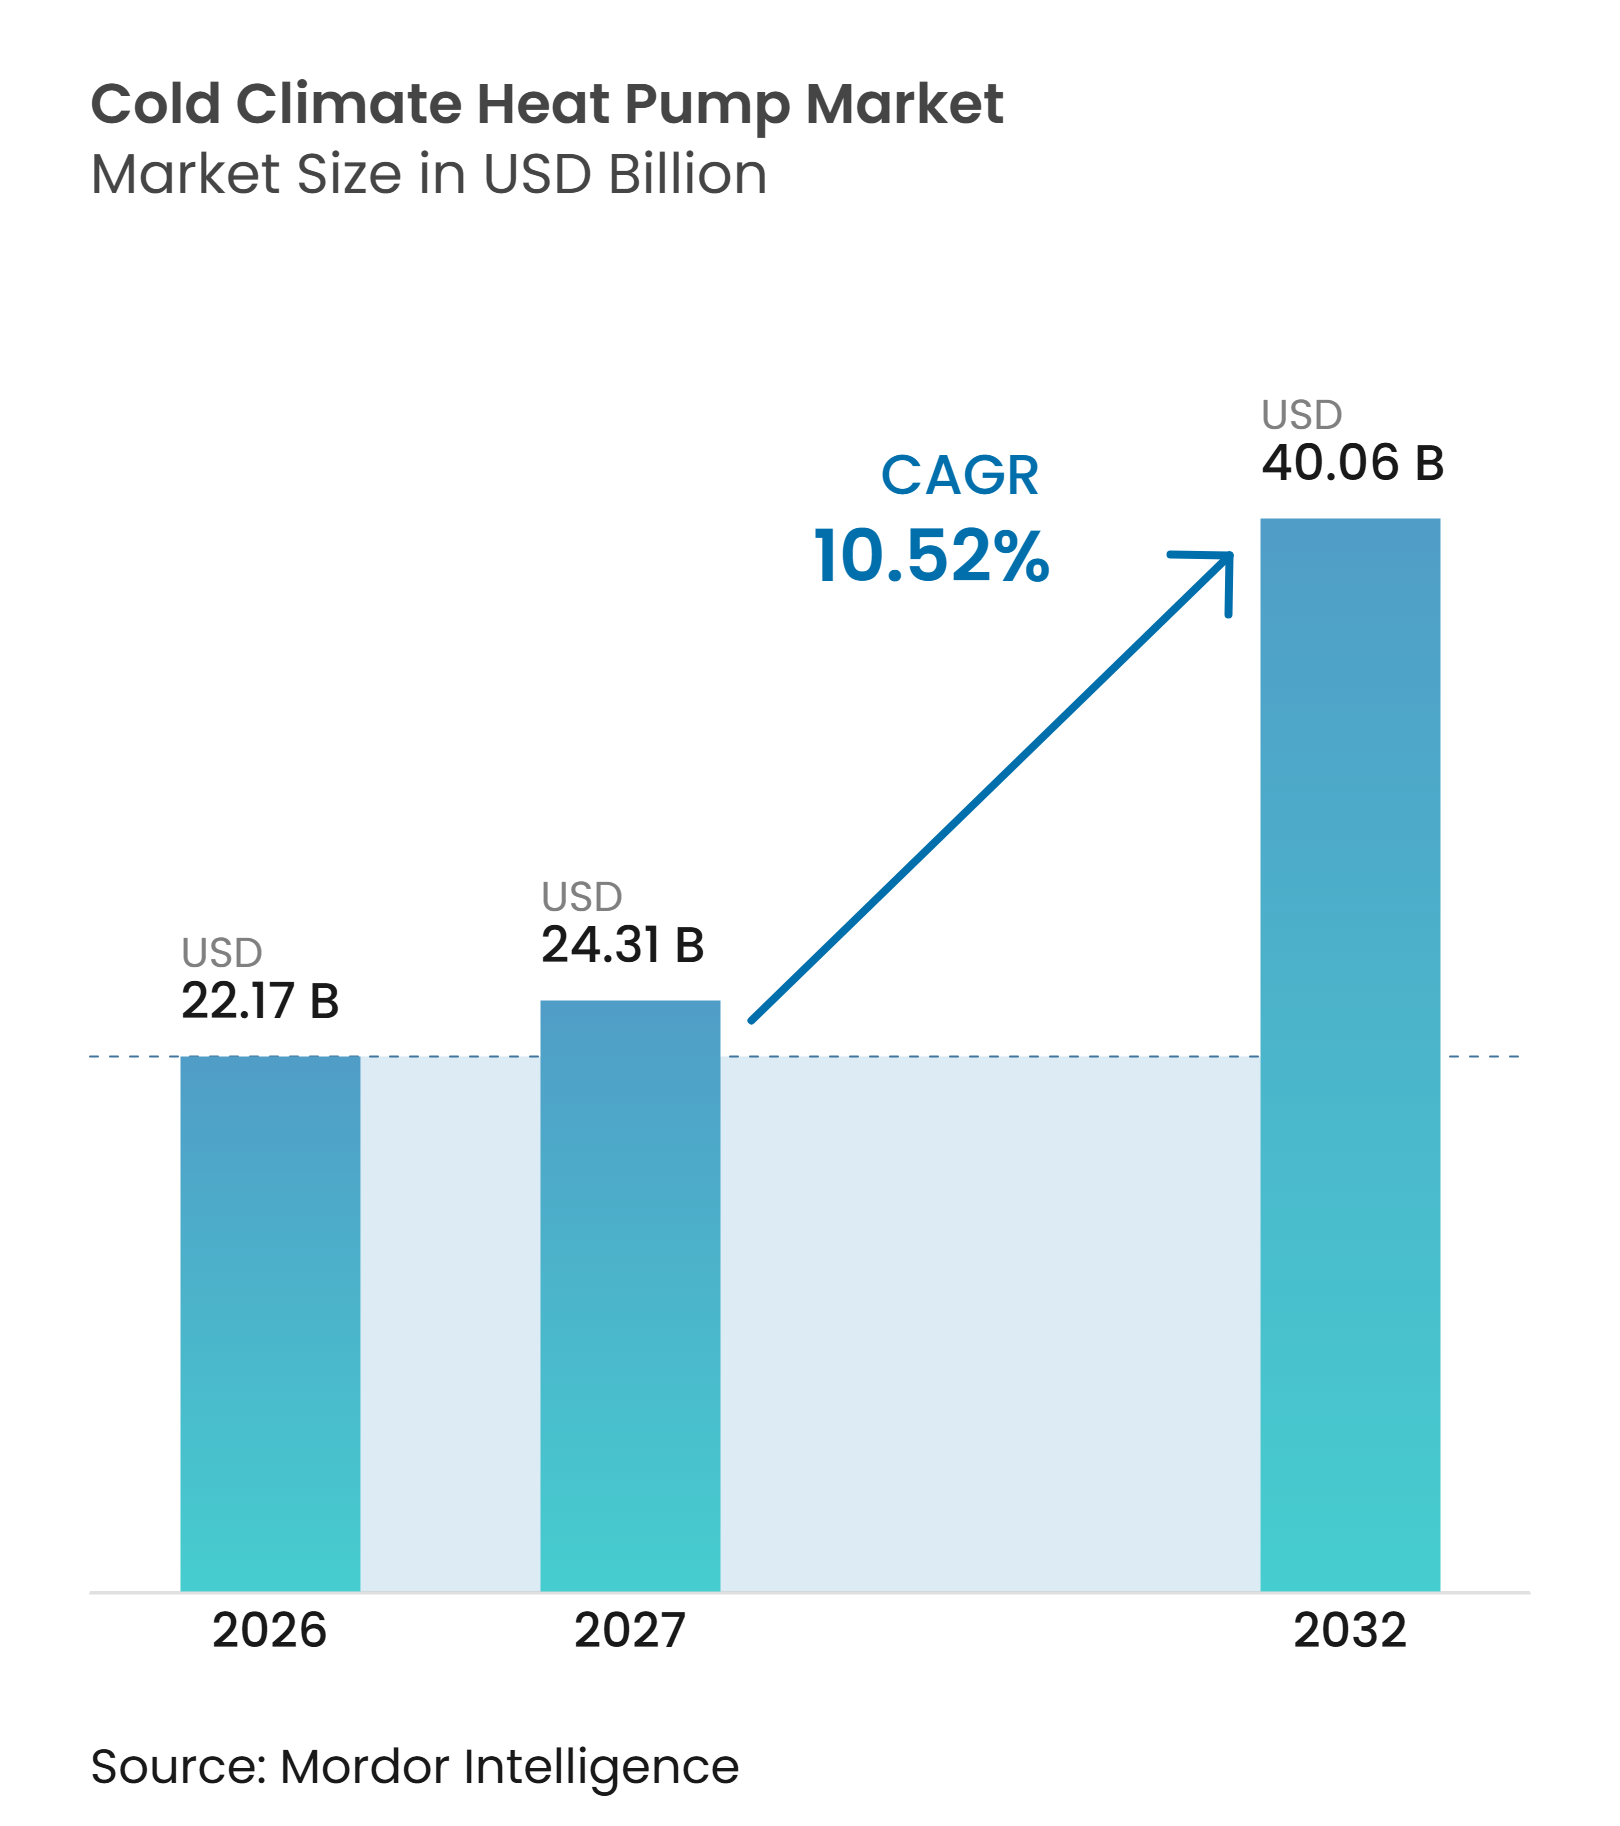
O tamanho do Mercado de Bombas de Calor para Climas Frios está projetado em 22,17 bilhões de USD em 2026, 24,31 bilhões de USD em 2027, e deve atingir 40,06 bilhões de USD até 2032, crescendo a um CAGR de 10,52% de 2027 a 2032.
Mandatos de eletrificação de edifícios, preços variáveis do gás natural e melhor desempenho de equipamentos em baixas temperaturas sustentam a demanda em regiões frias. Compressores de velocidade variável e injeção de vapor aprimorada ampliaram a faixa operacional dos sistemas de fonte de ar abaixo de -25°C, reduzindo uma preocupação histórica de desempenho em locais mais frios. O mercado de bombas de calor para climas frios também se beneficia à medida que operadores de rede e formuladores de políticas tratam a eletrificação de edifícios como parte do planejamento de segurança energética, e não apenas como uma medida de redução de emissões. As normas sobre refrigerantes estão acelerando os ciclos de substituição de produtos e favorecendo fornecedores capazes de coordenar conformidade, certificação e lançamentos de produtos. Os preços da eletricidade, as restrições na rede de distribuição e o alto custo das obras de retrofit continuam sendo limitações importantes para a adoção em partes da América do Norte e da Europa.
Principais Conclusões do Relatório
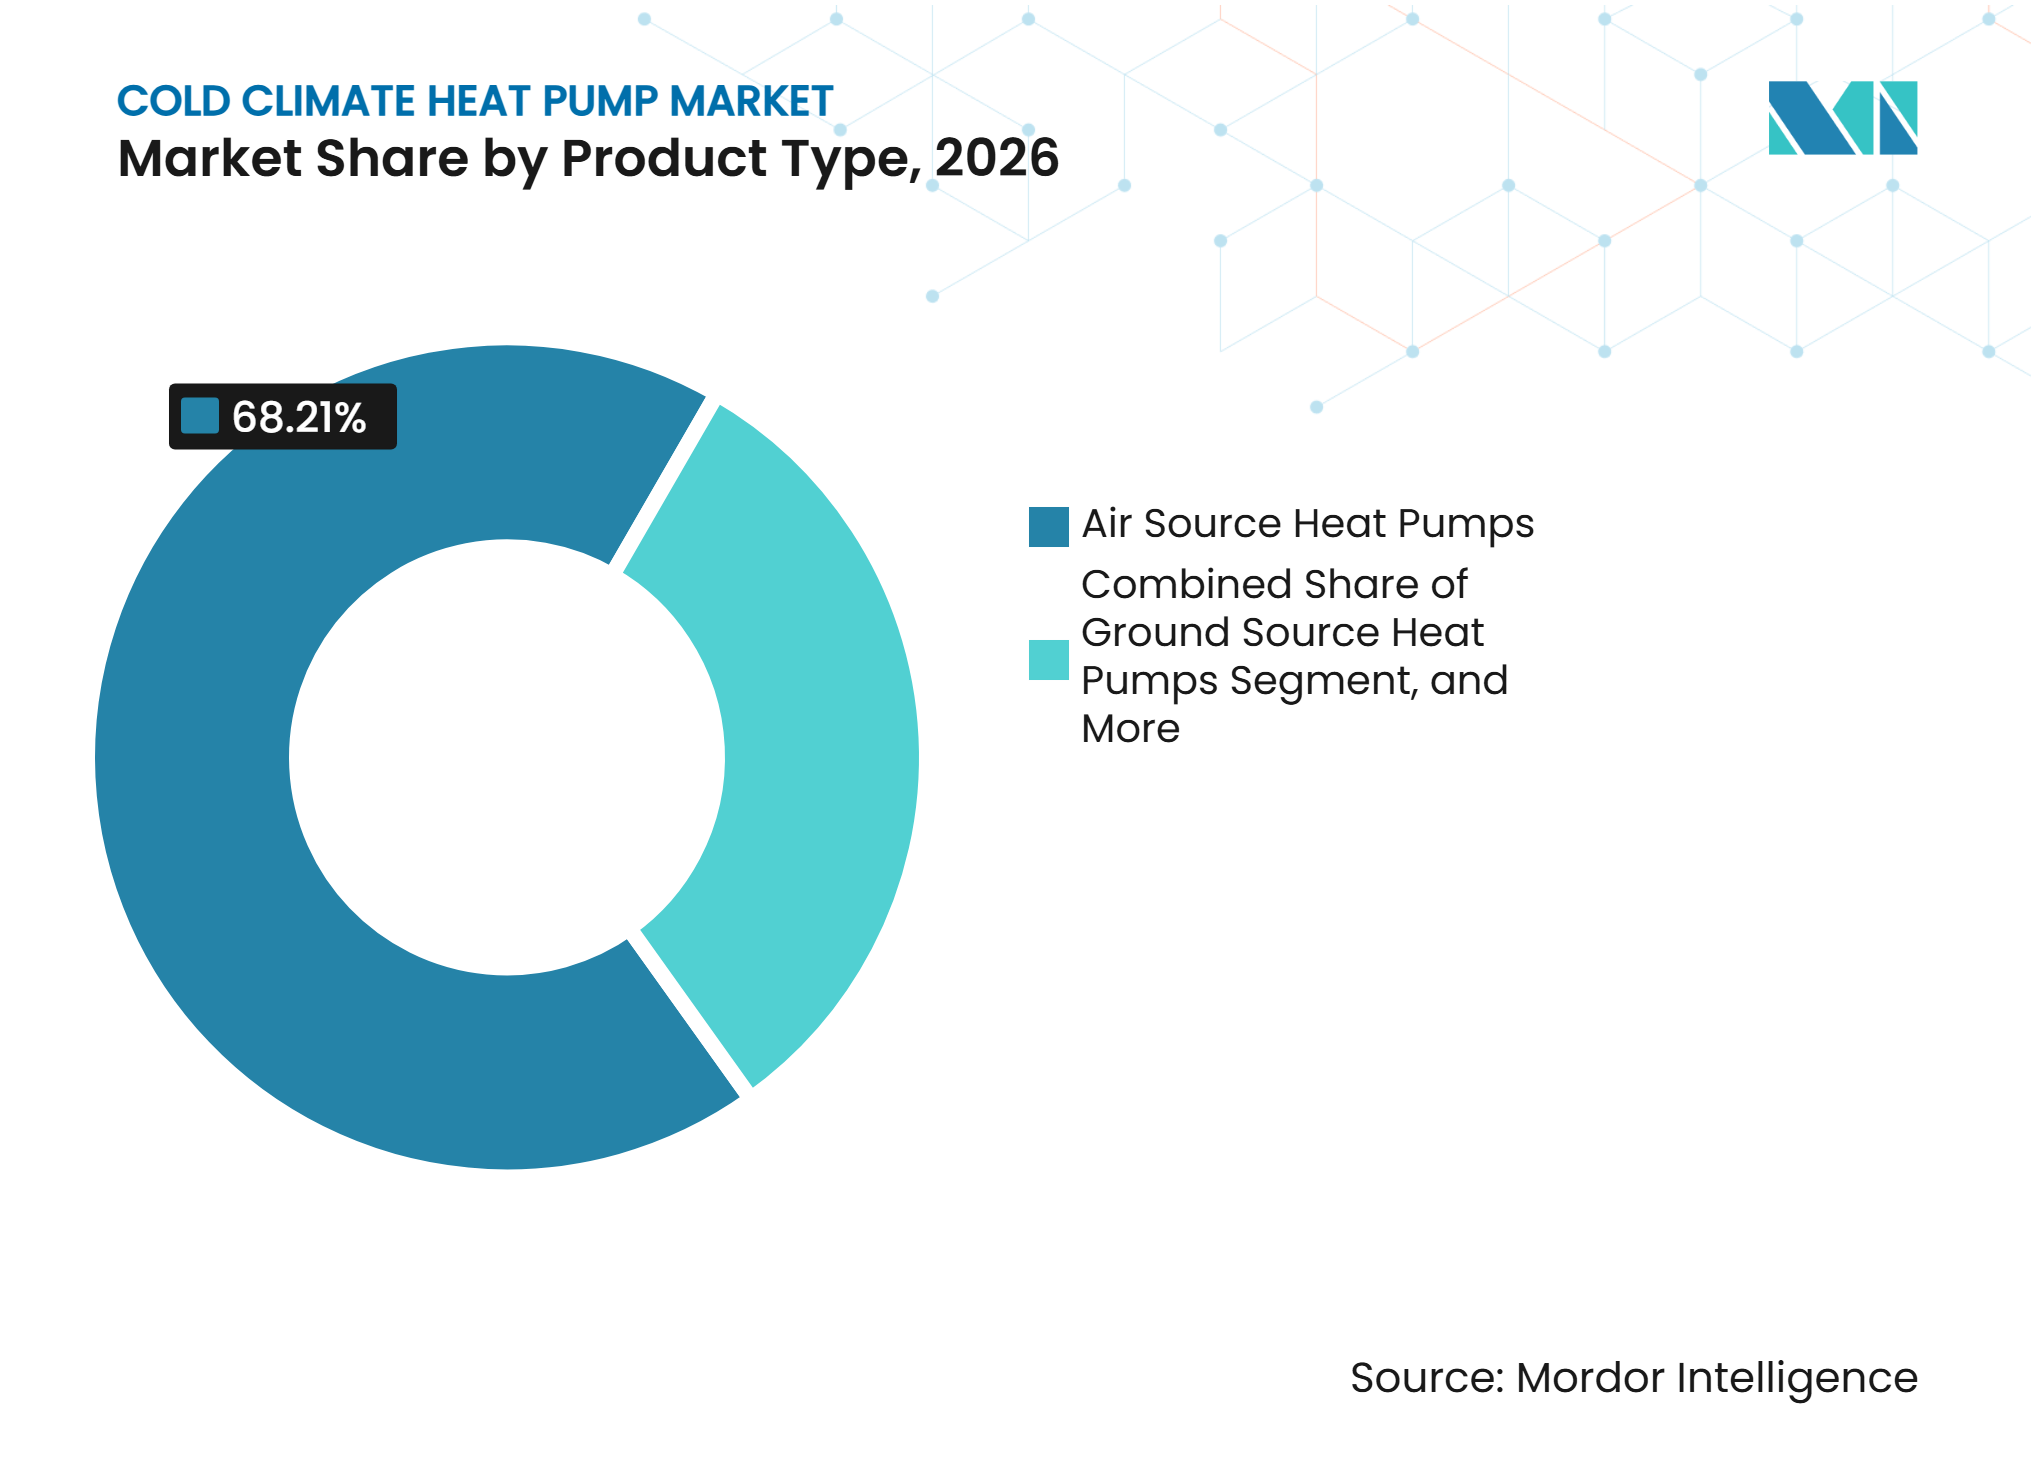
- Por tipo de produto, as bombas de calor de fonte de ar detinham 68,21% da participação do mercado de bombas de calor para climas frios em 2026, enquanto as bombas de calor de fonte geotérmica devem expandir a um CAGR de 11,32% até 2032.
- Por configuração do sistema, os sistemas split detinham 48,74% do valor de mercado em 2026, enquanto os sistemas em cascata e multiunitários devem expandir a um CAGR de 11,27% até 2032.
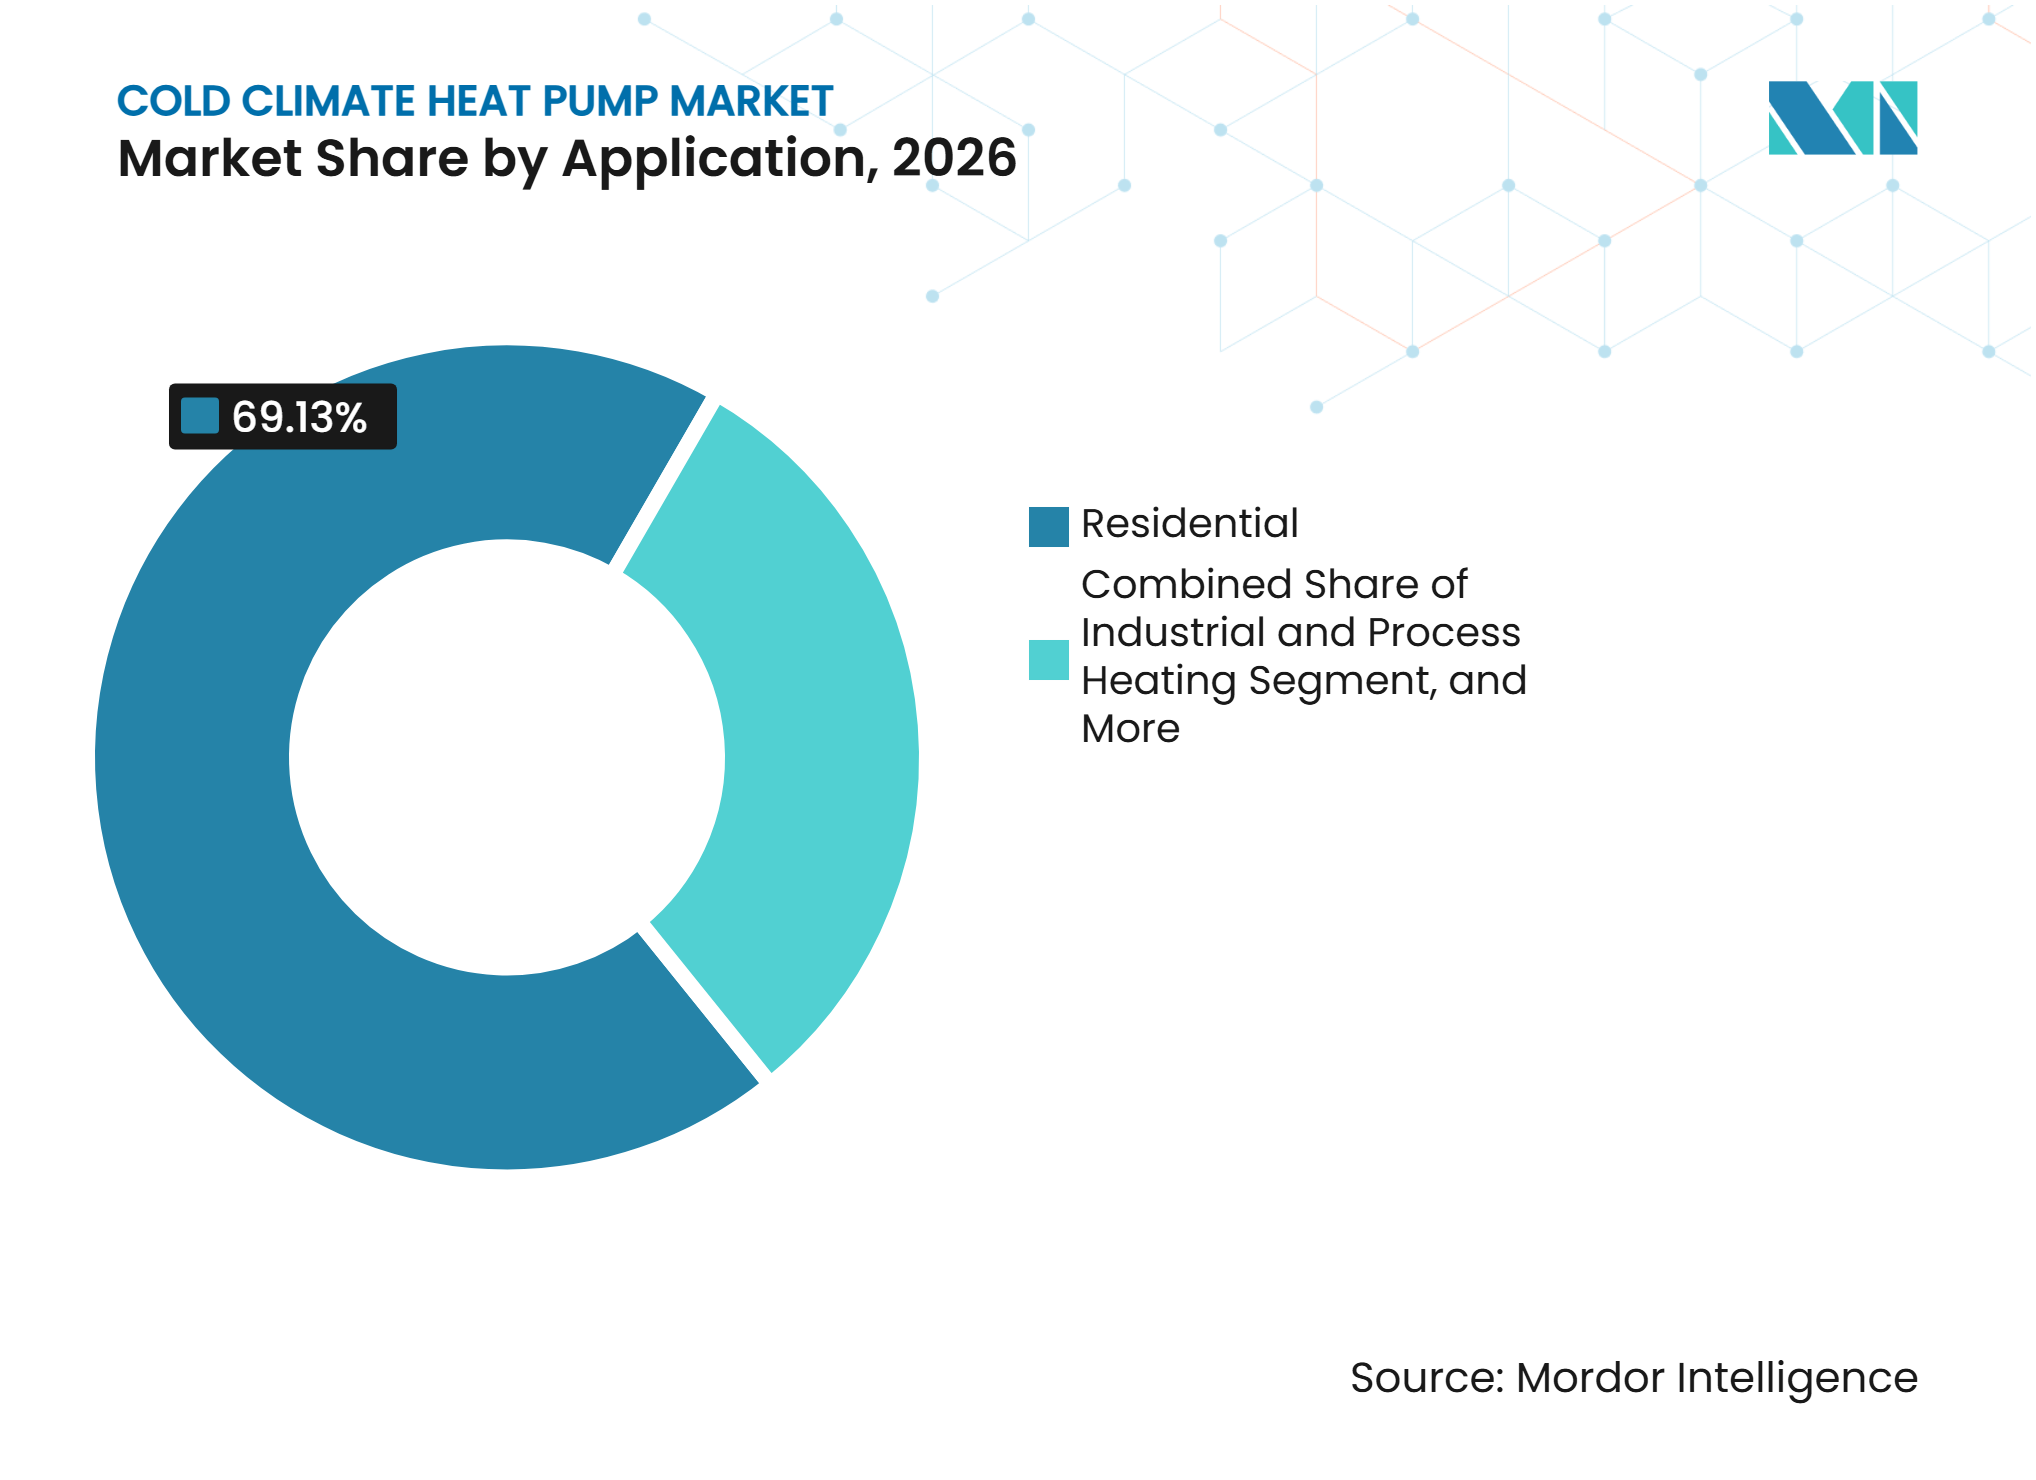
- Por aplicação, os sistemas residenciais detinham 69,13% da participação do mercado de bombas de calor para climas frios em 2026, enquanto o aquecimento urbano e a energia comunitária devem expandir a um CAGR de 11,19% até 2032.
- Por capacidade, o segmento de até 10 kW detinha 49,83% do valor de mercado em 2026, enquanto os sistemas acima de 100 kW e em escala de megawatt devem expandir a um CAGR de 11,24% até 2032.
- Por geografia, a Europa detinha 36,29% da participação do mercado de bombas de calor para climas frios em 2026, enquanto a América do Norte deve expandir a um CAGR de 11,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Políticas de Eletrificação de Edifícios e Subsídios ao Consumidor | +2.8% | Global, com efeito concentrado no curto prazo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços dos Combustíveis Fósseis e Prioridades de Segurança Energética | +2.3% | Global, com maior intensidade na Europa, no Reino Unido e no Nordeste da América do Norte | Médio prazo (2-4 anos) |
| Ganhos de Compressão de Velocidade Variável e Injeção de Vapor Aprimorada | +1.9% | Global, particularmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda de Substituição em Frotas Envelhecidas de Caldeiras e Fornos | +1.6% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Qualificação para Climas Frios e Confiança dos Instaladores a partir de Testes Padronizados | +1.2% | América do Norte e Europa, com ganhos iniciais na Coreia do Sul e no Japão | Médio prazo (2-4 anos) |
| Demanda de Aquecimento e Resfriamento de Uso Duplo em Regiões do Norte em Aquecimento | +0.9% | América do Norte, Norte da Europa e regiões frias da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Políticas de Eletrificação de Edifícios e Subsídios ao Consumidor
Os programas de política estão evoluindo do suporte amplo à eficiência para certificação e incentivos a equipamentos comprovados em baixas temperaturas. O programa New York State Clean Heat ofereceu incentivos de até 85% dos custos do projeto em comunidades desfavorecidas designadas para sistemas qualificados de fonte de ar e fonte geotérmica.[1] A Califórnia promulgou a SB222 em 2026 para simplificar o licenciamento de bombas de calor em todo o estado, reduzindo uma barreira prática à instalação. A Diretiva revisada de Desempenho Energético de Edifícios da União Europeia eliminou os subsídios a caldeiras de combustíveis fósseis e reforçou os requisitos mínimos de desempenho energético de edifícios. Essas medidas favorecem produtos que satisfazem tanto as expectativas de desempenho em clima frio quanto os requisitos de qualificação dos instaladores. Elas também criam condições de demanda mais claras para o mercado de bombas de calor para climas frios. A Coreia do Sul alocou 36,1 bilhões de KRW (26,5 milhões de USD) em subsídios nacionais e locais para residências unifamiliares em 2026 e vinculou a elegibilidade futura à certificação Eco-label baseada na norma EN 14825.
Volatilidade dos Preços dos Combustíveis Fósseis e Prioridades de Segurança Energética
A segurança energética tornou-se uma base importante para a política de bombas de calor na Europa e na América do Norte. As bombas de calor evitaram o uso de 53 bcm de gás natural para aquecimento de edifícios na Europa e no Japão durante 2025. Essa base instalada continua a deslocar o consumo de combustível mesmo quando as vendas anuais de equipamentos variam. O plano da União Europeia de encerrar as importações de gás russo por gasoduto até 2027 mantém a segurança energética como argumento central para o aquecimento eletrificado. Sistemas que deslocam o uso de eletricidade para períodos de menor preço e armazenam calor também podem reduzir a exposição a variações nos preços da eletricidade. A NIBE identificou sinais de recuperação na Alemanha, nos Países Baixos e na Suécia durante 2025, mostrando que esse argumento é relevante nos mercados estabelecidos do norte da Europa.
Ganhos de Desempenho por Compressão de Velocidade Variável e Injeção de Vapor Aprimorada
O Desafio de Bombas de Calor para Climas Frios do Departamento de Energia dos Estados Unidos estabeleceu uma meta para que sistemas residenciais mantenham 100% da capacidade nominal a 5°F, ou -15°C, em comparação com 47°F, ou 8,3°C. Atingir essa meta requer controle aprimorado do compressor e gerenciamento de refrigerante em baixas temperaturas. A Copeland lançou sua plataforma de scroll de velocidade variável YAW em agosto de 2025 com tecnologia de injeção de vapor aprimorada. A empresa declarou que a plataforma pode aumentar a capacidade de aquecimento em ambiente frio em até 25% e a eficiência em até 10%, operando até -25°F, ou -31,7°C. Um estudo da IEEE de 2025 constatou que a injeção de vapor aprimorada melhorou o desempenho em uma média de 11,0% em condições ambientes equivalentes. A maior disponibilidade desses componentes torna a capacidade para climas frios mais acessível aos fabricantes de equipamentos.
Demanda de Substituição em Frotas Envelhecidas de Caldeiras e Fornos
A demanda de substituição é uma rota central para a adoção, pois caldeiras e fornos envelhecidos precisam de renovação independentemente da atividade de novas construções. O estoque instalado inclui muitas caldeiras antigas não condensadoras que estão se aproximando do fim de sua vida útil. As vendas de bombas de calor superaram as vendas de fornos a gás nos Estados Unidos em 26% até julho de 2025, com 2,4 milhões de bombas de calor vendidas em comparação com 1,9 milhão de fornos a gás. O Programa de Atualização de Caldeiras do Reino Unido registrou mais de 125.000 vendas de bombas de calor em 2025 e um aumento de 40% nas instalações apoiadas pelo programa. Residências no norte que substituem sistemas a óleo ou gás requerem equipamentos classificados para condições abaixo de zero. Esse requisito sustenta a parcela premium do mercado de bombas de calor para climas frios durante o ciclo de substituição mais amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Instalação e Trabalho de Retrofit no Balanço do Sistema | -1.8% | Global, com maior intensidade de barreira no setor de renovação da América do Norte e do Reino Unido | Curto prazo (≤ 2 anos) |
| Pico de Eletricidade no Inverno e Restrições na Rede de Distribuição | -1.3% | América do Norte, Norte da Europa e regiões frias da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Instaladores Qualificados e Capacidade de Comissionamento | -0.9% | Global, mais aguda na América do Norte e no Reino Unido | Médio prazo (2-4 anos) |
| Penalidades de Desempenho por Degelo, Condensado, Ruído e Frio Extremo | -0.6% | América do Norte, Norte da Europa e regiões frias da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Instalação e Trabalho de Retrofit no Balanço do Sistema
O custo de instalação continua sendo uma barreira maior do que o preço do equipamento para muitos projetos em climas frios. O Oregon documentou custos de instalação residencial de 9.000 a 11.000 USD para sistemas de bomba de calor unifamiliares em 2025. O relatório constatou que esse custo era 57,7% superior ao de uma instalação equivalente de forno a gás. Atualizações do painel elétrico, alterações em dutos, melhorias no envelope do edifício e comissionamento em clima frio respondem por grande parte da diferença. O governo do Reino Unido também relatou uma diferença de custo de 9.000 GBP antes do subsídio entre uma bomba de calor e a substituição de um sistema de aquecimento a combustível fóssil, enquanto os custos de instalação haviam caído apenas 11% desde 2022. O dimensionamento preciso para condições abaixo de zero aumenta a mão de obra e pode prolongar os prazos dos projetos de retrofit.
Pico de Eletricidade no Inverno e Restrições na Rede de Distribuição
Ondas de frio criam uma carga elétrica concentrada que as redes de distribuição podem não estar preparadas para atender. As bombas de calor para climas frios consomem menos eletricidade no pico do que o aquecimento por resistência, mas a adoção em larga escala ainda pode aumentar materialmente a demanda no inverno. O Acadia Center constatou que as bombas de calor podem operar com um coeficiente de desempenho de 2,0 durante frio extremo e usar 50% menos eletricidade no pico por residência do que o aquecimento por resistência elétrica. Um estudo da Universidade de Victoria constatou que sistemas híbridos podem reduzir a capacidade elétrica de pico necessária em até 20% em redes regionais mais frias.[2] O planejamento do sistema de Ontário identifica a eletrificação do aquecimento de espaços como uma importante incerteza de demanda de longo prazo. As atualizações de distribuição frequentemente requerem anos de planejamento e construção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Fonte de Ar Lidera Enquanto Fonte Geotérmica AceleraOs sistemas de fonte de ar detinham 68,21% do valor de mercado em 2026 porque têm custos de instalação mais baixos e se adaptam à infraestrutura residencial existente. São amplamente utilizados em residências onde os proprietários estão substituindo fornos ou caldeiras sem realizar um retrofit completo do edifício. Modelos de fonte de ar classificados para climas frios agora operam a -25°C ou abaixo, reduzindo preocupações sobre seu uso durante condições severas de inverno. A Daikin introduziu o Altherma 4 H com R290 em setembro de 2025 para aplicações de água em temperaturas mais elevadas. A Mitsubishi Heavy Industries expandiu sua linha Hydrolution EZY R290 em dezembro de 2025.[3] A LG também recebeu o Prêmio de Inovação AHR 2025 por um produto residencial para clima frio. Esses lançamentos mostram por que os produtos de fonte de ar continuam sendo centrais no mercado de bombas de calor para climas frios.
Os sistemas de fonte geotérmica devem expandir a um CAGR de 11,32% até 2032 porque oferecem desempenho sazonal estável em condições climáticas severas. Seu maior custo inicial limita a adoção residencial, mas são bem adequados para instalações institucionais, redes de aquecimento urbano e projetos com longos horizontes operacionais. A Suécia tinha 690.000 sistemas geotérmicos rasos instalados que forneciam 28,4 TWh de calor por ano. Uma em cada 4 residências unifamiliares na Suécia utilizava um sistema de fonte geotérmica, indicando a escala possível em um ambiente maduro de clima frio. Essas condições criam uma base estável para o mercado de bombas de calor para climas frios em locais com recursos de perfuração adequados. Os sistemas de ar de exaustão desempenham um papel mais restrito em casas passivas onde a ventilação mecânica é padrão. Os produtos de fonte hídrica estão ganhando atenção à medida que os operadores de redes utilizam fontes de calor de lagos, rios e águas residuais em maior escala.



Por Configuração do Sistema:
Sistemas Split Lideram Enquanto Cascatas Viabilizam Projetos MaioresOs sistemas split detinham 48,74% do tamanho do mercado de bombas de calor para climas frios em 2026, sustentados pela familiaridade dos instaladores e pelos layouts de instalação flexíveis. Seu design se alinha com os sistemas de climatização residencial estabelecidos na América do Norte e na Europa. As unidades externas e internas podem ser dispostas para se adequar a diferentes formas de edifícios e restrições de renovação. Os produtos monobloco e compactos estão ganhando espaço em residências europeias porque simplificam o manuseio de refrigerantes. O regulamento F-Gas da União Europeia está tornando a escolha do refrigerante e a conformidade do produto mais importantes no processo de seleção. Os sistemas híbridos e de duplo combustível continuam relevantes onde a infraestrutura de gás não pode ser desativada imediatamente. Eles também oferecem uma opção intermediária em locais com preços elevados de eletricidade ou capacidade limitada de rede.
Os sistemas em cascata e multiunitários devem expandir a um CAGR de 11,27% até 2032, refletindo a demanda por projetos em etapas e de maior capacidade. Proprietários de imóveis comerciais e municípios utilizam múltiplas unidades onde uma única máquina não consegue atender à carga de aquecimento necessária. Essa configuração suporta redundância e adições de capacidade em fases em ambientes de aquecimento urbano e comercial. A EGEC relatou mais de 500 projetos de aquecimento urbano geotérmico em desenvolvimento na Europa, representando 6 GWth de capacidade planejada. Esses projetos precisarão de equipamentos do lado da rede e arranjos que funcionem com múltiplas unidades de bomba de calor. A NIBE adquiriu as linhas de produtos de unidades de interface de calor e subestações Pioneer da Cetetherm em agosto de 2025 para fortalecer essa capacidade de integração. Isso torna os sistemas em cascata uma rota importante para o mercado de bombas de calor para climas frios atender a instalações maiores.
Por Aplicação:
Residencial Ancora a Demanda Enquanto o Aquecimento Urbano AvançaAs aplicações residenciais detinham 69,13% do valor de mercado em 2026, tornando-as a maior aplicação no setor de bombas de calor para climas frios. As residências unifamiliares em regiões mais frias fornecem uma grande base instalada para a substituição de aquecimento a óleo e gás. Os programas de subsídios domésticos também concentram grande parte da demanda de curto prazo nessa aplicação. Os edifícios comerciais estão adotando bombas de calor à medida que os requisitos de desempenho energético se tornam mais exigentes. Escritórios, hotéis, campi de saúde e estabelecimentos de varejo podem usar um único sistema para aquecimento de espaços, água quente e resfriamento. As aplicações industriais e de processo permanecem menores, embora sistemas que fornecem temperaturas de água de até 75°C estejam abrindo aplicações que anteriormente eram difíceis de atender. O mix de aplicações, portanto, se estende desde a substituição de equipamentos domésticos até sistemas integrados de aquecimento e resfriamento para edifícios maiores.
O aquecimento urbano e a energia comunitária devem expandir a um CAGR de 11,19% até 2032. Os programas municipais de descarbonização e o desenvolvimento de redes geotérmicas sustentam essa aplicação. A Comissão Europeia relatou que as bombas de calor de grande escala aumentaram sua participação no mix de combustíveis de aquecimento urbano em 44% ano a ano em 2023. Os recursos geotérmicos de menor temperatura podem abastecer redes quando combinados com bombas de calor de grande porte adequadas. A Dinamarca tinha 14 redes termonet em operação e 2 grandes projetos em desenvolvimento. Esses sistemas mostram como as redes em escala comunitária podem conectar múltiplos edifícios a uma infraestrutura térmica compartilhada. O mercado de bombas de calor para climas frios pode, portanto, se beneficiar quando os municípios combinam investimentos em redes com programas de substituição em nível de edifício. O modelo está sendo aplicado em todo o Norte e Centro da Europa, onde o planejamento municipal apoia a implantação de redes.

Por Capacidade:
Escala Residencial Mantém o Volume Enquanto Sistemas de Megawatt AvançamA categoria de até 10 kW detinha 49,83% do valor de mercado em 2026 porque se alinha diretamente com a demanda de residências unifamiliares. Os principais fabricantes de equipamentos originais oferecem amplas linhas de produtos nesse nível de capacidade. As unidades menores são particularmente relevantes para novas residências e propriedades bem isoladas. A Mitsubishi Electric introduziu modelos Ecodan R290 de 4 kW e 6 kW em novembro de 2026 para novas residências no Reino Unido. Esses produtos visam cargas residenciais menores e apoiam a preparação para o Padrão de Futuras Residências de 2027. A categoria de 10-20 kW atende residências maiores, pequenas propriedades multifamiliares e edifícios comerciais de pequeno porte. A faixa de 20-100 kW suporta escolas, hotéis e projetos de retrofit comercial que requerem temperaturas de fluxo mais elevadas e operação mais ampla em carga parcial.
Os sistemas acima de 100 kW e em escala de megawatt devem expandir a um CAGR de 11,24% até 2032. Essa faixa de capacidade suporta redes de aquecimento urbano, universidades, hospitais e grandes instalações comerciais. Esses projetos precisam de capacidade modular e operação confiável em cargas de aquecimento variáveis. A Comissão Europeia identificou as bombas de calor de grande escala como um desenvolvimento importante no mix de combustíveis de aquecimento urbano. A Mitsubishi Electric Trane HVAC US lançou o ecodan Pro CAHV no primeiro semestre de 2026 para sistemas comerciais e institucionais escaláveis. Esses projetos frequentemente utilizam várias unidades e requerem maior coordenação entre fornecedores de equipamentos, empreiteiros e operadores de rede. A mudança de capacidade oferece ao mercado de bombas de calor para climas frios um pipeline de projetos maior além das substituições residenciais. Os fornecedores devem suportar tanto a seleção de equipamentos quanto a integração de sistemas.
Análise Geográfica
Europa
A Europa detinha 36,29% da participação do mercado de bombas de calor para climas frios em 2026. A região tinha 25,5 milhões de unidades de bombas de calor instaladas em 19 países até o final de 2024, equivalente a 12% dos domicílios europeus.[4] As vendas caíram para 2,31 milhões de unidades em 2024, mas a Agência Internacional de Energia relatou um retorno ao crescimento de dois dígitos durante 2025 e o primeiro trimestre de 2026. Essa base instalada oferece ao mercado de bombas de calor para climas frios uma substancial oportunidade de substituição e manutenção em toda a Europa. O encerramento planejado das importações de gás russo por gasoduto até 2027 continua a reforçar o argumento de segurança energética para o aquecimento eletrificado. A Diretiva revisada de Desempenho Energético de Edifícios também elimina os subsídios a caldeiras de combustíveis fósseis. O aquecimento urbano geotérmico está se expandindo, com mais de 500 projetos em desenvolvimento representando 6 GWth de capacidade planejada. A estratégia de produto também é moldada pela conformidade com o regulamento F-Gas. A Comissão Europeia concedeu uma isenção temporária até o final de 2027 para determinadas bombas de calor monobloco de 20-50 kW instaladas em ambientes internos sem alternativas de baixo PGA disponíveis no mercado.
América do Norte
A América do Norte deve expandir a um CAGR de 11,36% até 2032, a maior taxa entre as regiões listadas. Créditos fiscais federais e programas estaduais estão apoiando conversões em locais de clima frio. Essas medidas melhoram a visibilidade dos projetos para empreiteiros que participam do mercado de bombas de calor para climas frios. As bombas de calor superaram as vendas de fornos a gás nos Estados Unidos em 26% até julho de 2025. O programa Clean Heat de Nova York ofereceu incentivos de até 85% em locais qualificados, enquanto a SB222 da Califórnia simplificou o licenciamento em todo o estado. Quebec tem alta dependência de aquecimento elétrico por resistência de rodapé, com 54-56% dos domicílios utilizando esse sistema. O Acadia Center estimou que a conversão de metade dos 2 milhões de residências aquecidas por resistência de rodapé do Quebec poderia reduzir a demanda de pico no inverno em 5.346 MW. A WaterFurnace International e a Enertech Global continuam relevantes em sistemas de fonte geotérmica, enquanto o investimento da Carrier em manufatura no Texas reflete a crescente demanda comercial.
Novas Fronteiras Além dos Mercados Principais
O Japão tem um perfil maduro e estável, com aquecedores de água com bomba de calor de CO₂ Eco-cute respondendo por cerca de 15% da demanda residencial de aquecimento de água. A Coreia do Sul está trabalhando para atingir 3,5 milhões de bombas de calor de alta eficiência até 2035 e vinculou a elegibilidade futura de subsídios à certificação Eco-label baseada na norma EN 14825. A China está apoiando o aquecimento eletrificado distribuído em distritos urbanos do norte por meio de programas de substituição de carvão por eletricidade. A Academia Chinesa de Pesquisa em Construção relatou protótipos de fonte de ar em cascata de CO₂ com coeficiente de desempenho acima de 2,2 a -30°C. Esses resultados podem melhorar o argumento técnico para o mercado de bombas de calor para climas frios nas cidades do norte da China. A América do Sul tem uma oportunidade menor concentrada no sul do Brasil, na Patagônia e nos contrafortes andinos, onde condições mais frias criam demanda. A Turquia é o local mais ativo do Oriente Médio para equipamentos de clima frio, enquanto o planalto de Highveld na África do Sul é a principal área viável na África. Essas regiões têm incentivos e treinamento de instaladores menos desenvolvidos do que os mercados principais, o que limita o volume no curto prazo. Equipamentos capazes de manter o desempenho em temperaturas mais baixas podem ampliar a geografia endereçável ao longo do tempo.
Cenário Competitivo
Concentração do Mercado
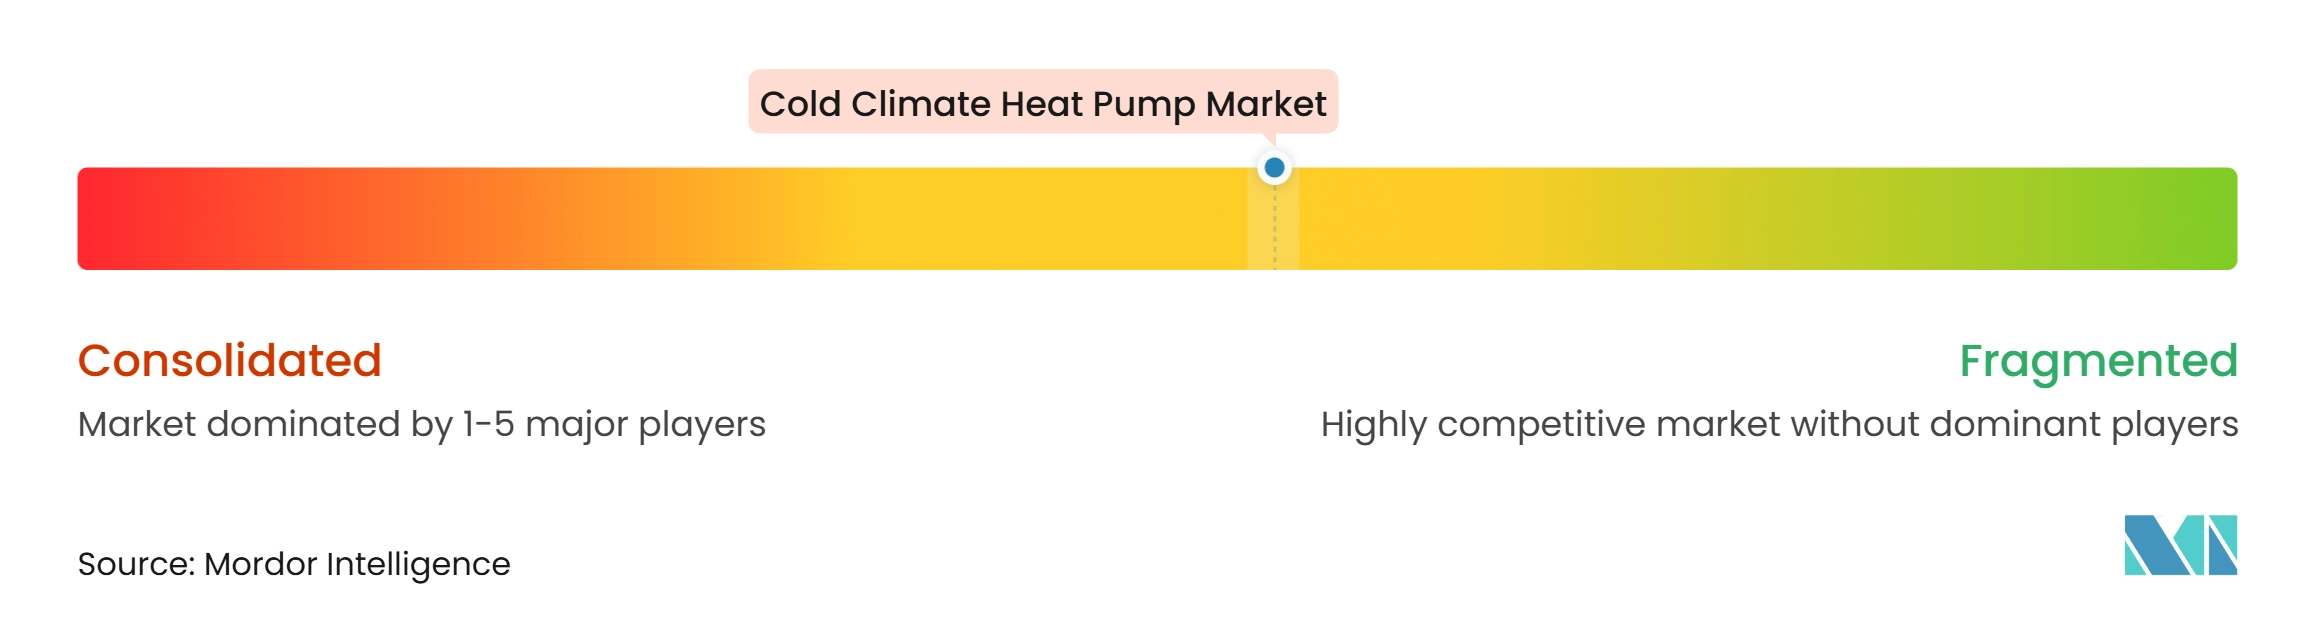
O mercado de bombas de calor para climas frios tem uma estrutura de fabricantes de equipamentos originais moderadamente fragmentada. Daikin, Mitsubishi Electric, Panasonic e Fujitsu General têm uma forte presença combinada em equipamentos de fonte de ar. NIBE, Vaillant e Viessmann Climate Solutions são proeminentes nas categorias hidráulicas e de fonte geotérmica. Ciclos de vendas mais longos e relacionamentos de serviço reforçam as posições nessas categorias. A Midea está migrando para equipamentos de clima frio de maior desempenho a partir de uma base de fabricação verticalmente integrada. A Agência Internacional de Energia declarou que a manufatura chinesa pode produzir bombas de calor a custos nivelados 35-50% abaixo de outras regiões. Essa estrutura de custos suporta a competição em equipamentos residenciais e comerciais de nível intermediário. Também torna os preços e o serviço local considerações competitivas importantes no mercado de bombas de calor para climas frios.
A transição de refrigerantes está moldando os planos de produtos das empresas e criando uma barreira para fornecedores menores. A Daikin lançou o Altherma 4 H com R290 em setembro de 2025, inserindo um produto com refrigerante natural em seu portfólio europeu. A Mitsubishi Heavy Industries adicionou modelos monobloco Hydrolution EZY R290 de 6 kW e 7,1 kW em dezembro de 2025. A LG conquistou o Prêmio de Inovação AHR 2025 por um sistema residencial para clima frio e vinculou seu desenvolvimento a pesquisas em 12 universidades em 5 países. Essas ações mostram como a validação de produtos, a prontidão para refrigerantes e as parcerias de pesquisa estão se tornando diferenciais comerciais no mercado de bombas de calor para climas frios. Fornecedores com recursos para gerenciar conformidade e testes podem lançar produtos revisados no mercado mais rapidamente. Fornecedores menores enfrentam uma janela mais estreita quando mudanças de produtos e prazos regulatórios ocorrem simultaneamente.
A competição também está se estendendo dos fabricantes de equipamentos originais para componentes e integração de sistemas. A plataforma YAW da Copeland oferece aos fabricantes de equipamentos acesso à capacidade de injeção de vapor aprimorada para sistemas de baixa temperatura. A aquisição da Cetetherm pela NIBE expande sua capacidade de fornecer equipamentos do lado da rede junto com bombas de calor. Empresas especializadas, incluindo Kensa Heat Pumps, Arctic Heat Pumps e WaterFurnace International, continuam a atender nichos de fonte geotérmica e frio extremo. Essa parte do mercado de bombas de calor para climas frios depende do conhecimento do produto, da capacidade local de perfuração ou instalação e do suporte de serviço de longo prazo. Projetos de grande capacidade requerem cada vez mais equipamentos, conectividade de gerenciamento predial e capacidade de despacho de rede na mesma proposta. O mercado de bombas de calor para climas frios, portanto, atribui peso adicional a fornecedores capazes de apoiar licitações comerciais e municipais complexas.
Líderes do Setor de Bombas de Calor para Climas Frios
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
-
NIBE Industrier AB
-
Fujitsu General Limited
-
Robert Bosch GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Calor para Climas Frios Empresas cobertas neste relatório
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- NIBE Industrier AB
- Panasonic Holdings Corporation
- Fujitsu General Limited
- LG Electronics Inc.
- Vaillant GmbH
- Viessmann Climate Solutions Berlin GmbH
- Robert Bosch GmbH
- STIEBEL ELTRON GmbH & Co. KG
- Rheem Manufacturing Company
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Midea Group Co., Ltd.
- Arçelik Anonim Şirketi
- Glen Dimplex Thermal Solutions
- Kensa Heat Pumps Ltd.
- WaterFurnace International, Inc.
- Enertech Global, LLC
- Thermia AB
- Alpha-Innotec GmbH
- ait-deutschland GmbH
- Hoval Aktiengesellschaft
- OCHSNER Wärmepumpen GmbH
- Arctic Heat Pumps Inc.
Desenvolvimentos industriais recentes em Mercado de Bombas de Calor para Climas Frios
- Novembro de 2026: A Mitsubishi Electric anunciou o Ecodan
Little One,
uma bomba de calor compacta ar-água com R290 nos modelos de 4 kW e 6 kW projetada especificamente para novas residências no Reino Unido, alcançando classificações de eficiência energética A+++ com um design de ventilador patenteado sem suporte que reduz o peso da unidade para 58 kg. O produto visa o Padrão de Futuras Residências de 2027 e elimina as restrições de instalação em zona de proteção por meio de uma carga de R290 com odorizante incorporado, ampliando a flexibilidade dos incorporadores em lotes urbanos compactos. - Outubro de 2026: A Trane Technologies lançou bombas de calor residenciais avançadas para climas frios sob suas marcas Trane® e American Standard® Heating & Air Conditioning: a Bomba de Calor para Clima Frio TruComfort™ 20 da Trane com WeatherGuard™ e a Bomba de Calor para Clima Frio AccuComfort™ Platinum 20 da American Standard com All Weather®. O lançamento marca as primeiras bombas de calor para climas frios da Trane Technologies projetadas e fabricadas para o mercado residencial.
- Julho de 2026: A Daikin Industries introduziu a Série X, seu primeiro sistema residencial de bomba de calor integrando aquecimento e resfriamento ar-ar com aquecimento hidráulico ar-água e água quente doméstica a partir de uma única unidade externa. O produto foi lançado nos mercados europeus em setembro de 2026, visando propriedades de até 150 m² em aplicações de nova construção e retrofit, expandindo a oferta total de sistemas residenciais da Daikin além das configurações de função única.
- Fevereiro de 2026: A Samsung HVAC North America LLC introduziu a próxima geração do Hylex™, seu sistema avançado de bomba de calor elétrica projetado para fornecer desempenho de aquecimento confiável em climas frios e variáveis, apoiando a crescente transição da região para a eletrificação.
Escopo do Relatório Global do Mercado de Bombas de Calor para Climas Frios
Uma bomba de calor para climas frios refere-se a um sistema elétrico avançado de aquecimento e resfriamento projetado para manter alta eficiência térmica e capacidade total de aquecimento em temperaturas ambiente abaixo de zero. Ao contrário das bombas de calor convencionais, que perdem eficiência significativa em frio extremo, este segmento de mercado abrange tecnologias especializadas de fonte de ar e inversores de velocidade variável utilizadas em aplicações residenciais, comerciais e industriais para substituir sistemas de aquecimento baseados em combustíveis fósseis.
O Relatório do Mercado de Bombas de Calor para Climas Frios é segmentado por Tipo de Produto (Bombas de Calor de Fonte de Ar, Bombas de Calor de Fonte Geotérmica, Bombas de Calor de Ar de Exaustão, Bombas de Calor de Fonte Hídrica), Configuração do Sistema (Sistemas Split, Sistemas Monobloco e Compactos, Sistemas Híbridos e de Duplo Combustível e Sistemas em Cascata e Multiunitários), Aplicação (Residencial, Comercial, Aquecimento Industrial e de Processo e Aquecimento Urbano e Energia Comunitária), Capacidade (Até 10 kW, 10-20 kW, 20-100 kW e Acima de 100 kW e Sistemas em Escala de Megawatt) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Bombas de Calor de Fonte de Ar |
| Bombas de Calor de Fonte Geotérmica |
| Bombas de Calor de Ar de Exaustão |
| Bombas de Calor de Fonte Hídrica |
| Sistemas Split |
| Sistemas Monobloco e Compactos |
| Sistemas Híbridos e de Duplo Combustível |
| Sistemas em Cascata e Multiunitários |
| Residencial |
| Comercial |
| Aquecimento Industrial e de Processo |
| Aquecimento Urbano e Energia Comunitária |
| Até 10 kW |
| 10-20 kW |
| 20-100 kW |
| Acima de 100 kW |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Itália | |
| Reino Unido | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Produto | Bombas de Calor de Fonte de Ar | |
| Bombas de Calor de Fonte Geotérmica | ||
| Bombas de Calor de Ar de Exaustão | ||
| Bombas de Calor de Fonte Hídrica | ||
| Por Configuração do Sistema | Sistemas Split | |
| Sistemas Monobloco e Compactos | ||
| Sistemas Híbridos e de Duplo Combustível | ||
| Sistemas em Cascata e Multiunitários | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Aquecimento Industrial e de Processo | ||
| Aquecimento Urbano e Energia Comunitária | ||
| Por Capacidade | Até 10 kW | |
| 10-20 kW | ||
| 20-100 kW | ||
| Acima de 100 kW | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Reino Unido | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de bombas de calor para climas frios?
O tamanho do mercado de bombas de calor para climas frios está projetado em 22,17 bilhões de USD em 2026, 24,31 bilhões de USD em 2027 e 40,06 bilhões de USD até 2032, a um CAGR de 10,52%. Os valores reportados utilizam a unidade de bilhões de USD e mantêm os anos de previsão declarados. Abrange os anos declarados de 2026, 2027 e 2032 sem ajuste.
Qual tipo de produto lidera a adoção de bombas de calor para climas frios?
Os sistemas de fonte de ar lideraram com 68,21% do valor de mercado em 2026 porque têm custos de instalação mais baixos e funcionam com a infraestrutura residencial existente.
Qual aplicação deve expandir mais rapidamente até 2032?
O aquecimento urbano e a energia comunitária devem expandir a um CAGR de 11,19% até 2032, sustentados por programas municipais de descarbonização e projetos de redes geotérmicas.
Por que os sistemas para climas frios custam mais para instalar?
Atualizações elétricas, alterações em dutos, melhorias no envelope do edifício e comissionamento detalhado em baixas temperaturas adicionam custo aos projetos de retrofit.
Qual região deve expandir mais rapidamente?
A América do Norte deve expandir a um CAGR de 11,36% até 2032, sustentada por créditos fiscais federais, subsídios estaduais e programas de licenciamento simplificado.
Como as normas sobre refrigerantes afetam os fornecedores de bombas de calor?
Os requisitos do regulamento F-Gas aumentam a necessidade de redesenhos de produtos com baixo PGA, testes e planejamento de conformidade, o que pode favorecer fornecedores com maiores recursos de desenvolvimento de produtos.