
寒冷地ヒートポンプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 24.31 十億米ドル |
| 市場規模 (2032) | 40.06 十億米ドル |
| 成長率 (2027 - 2032) | 10.52 % |
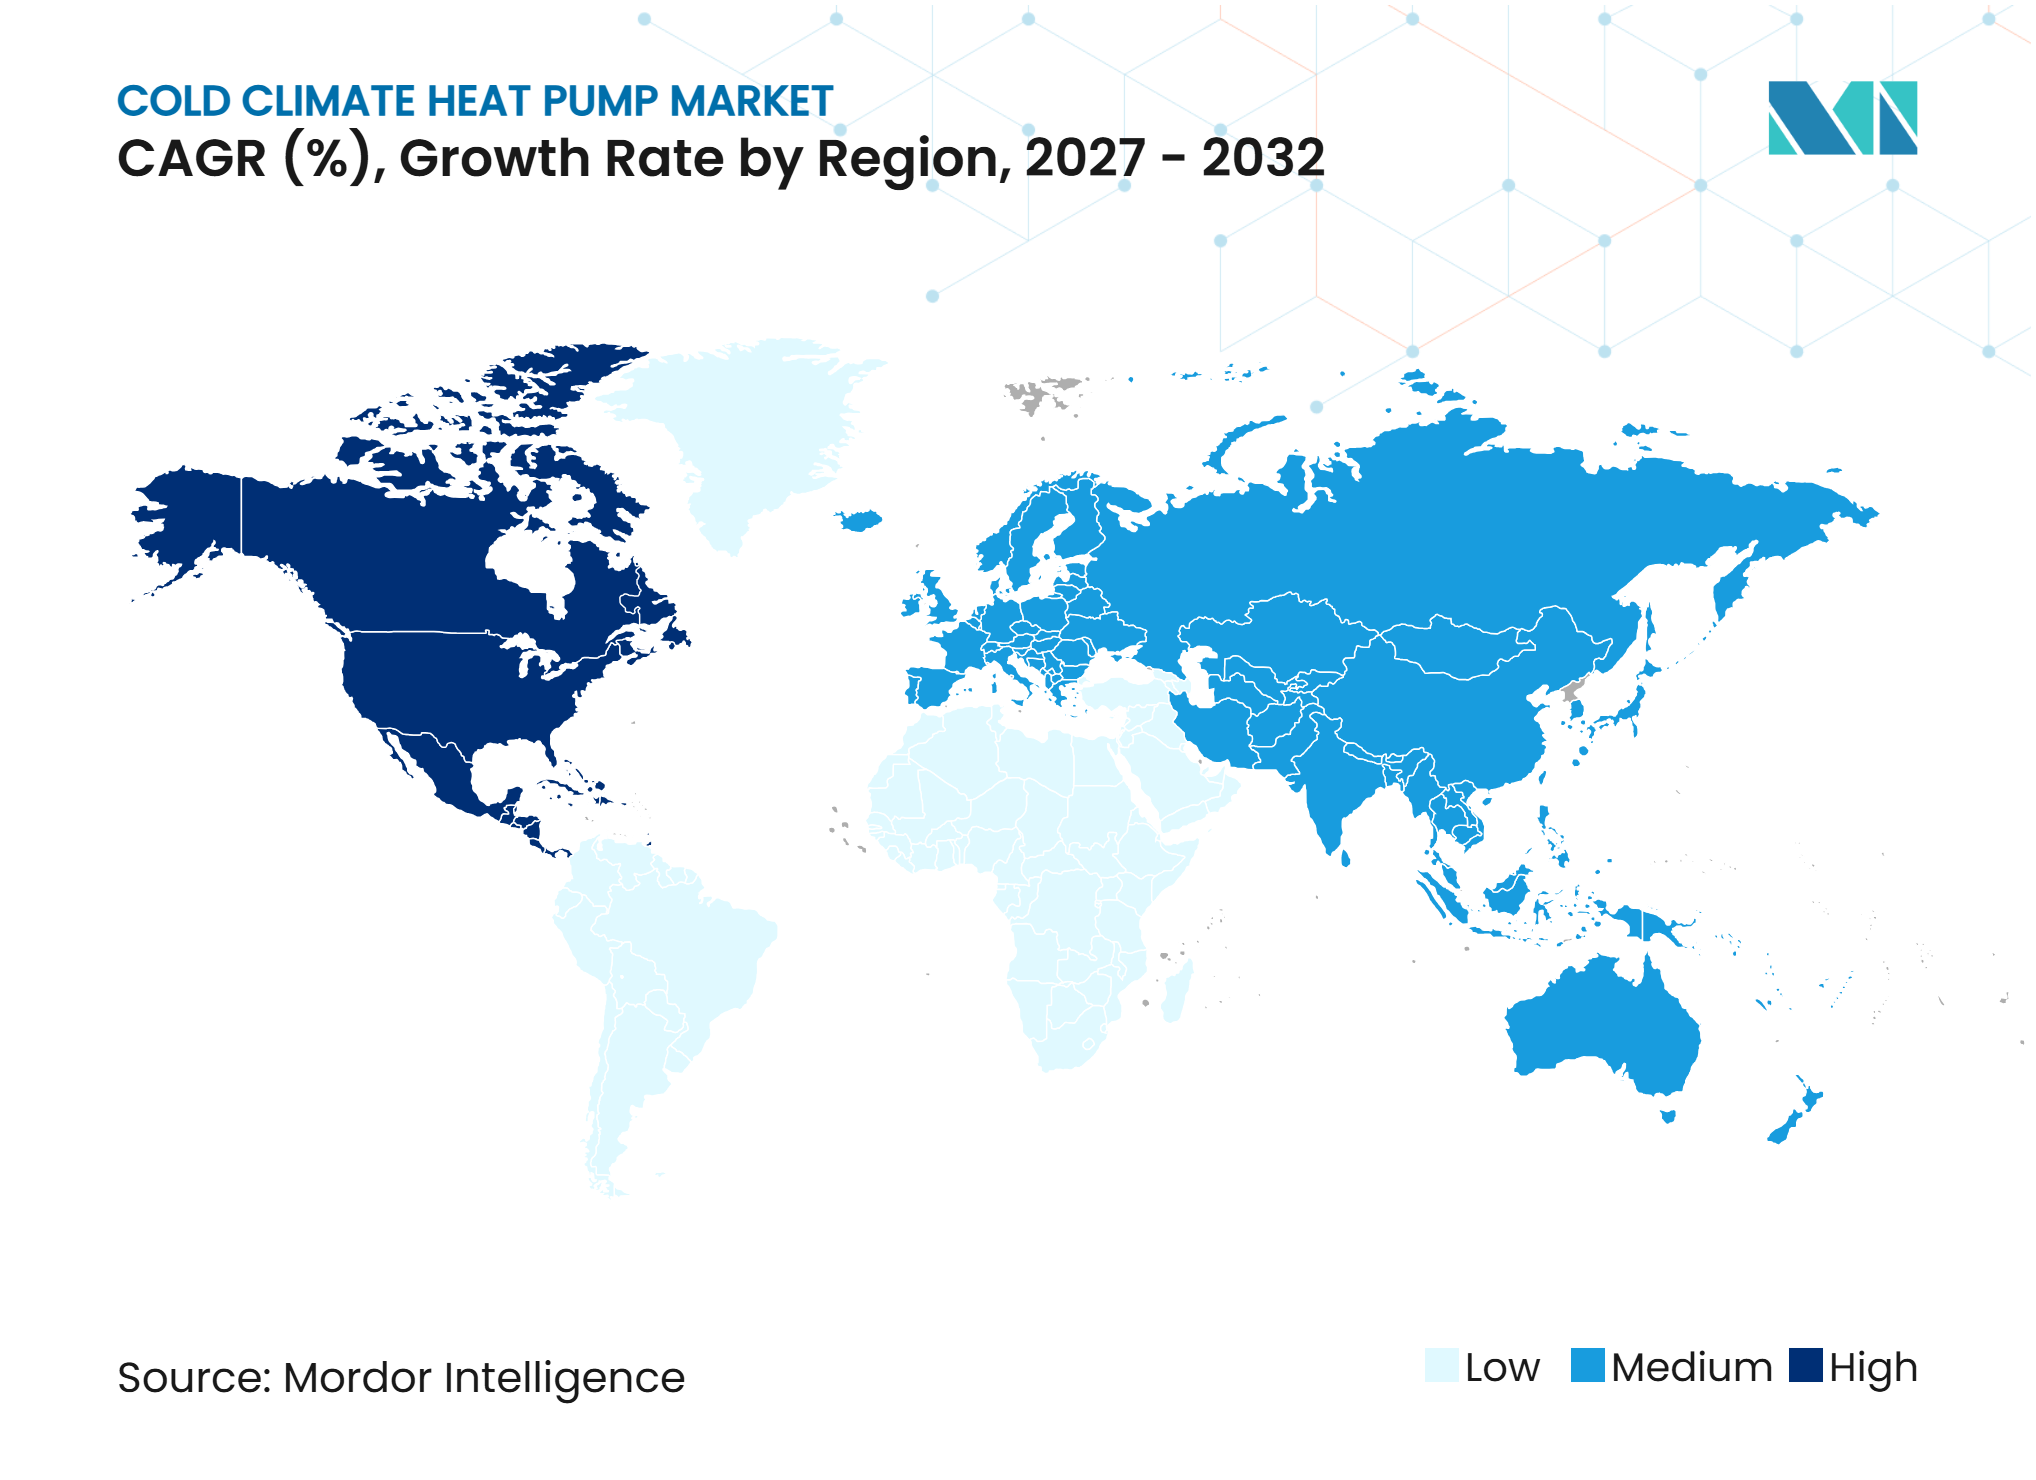
| 最も急速に成長している市場 | 北米 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる寒冷地ヒートポンプ市場分析
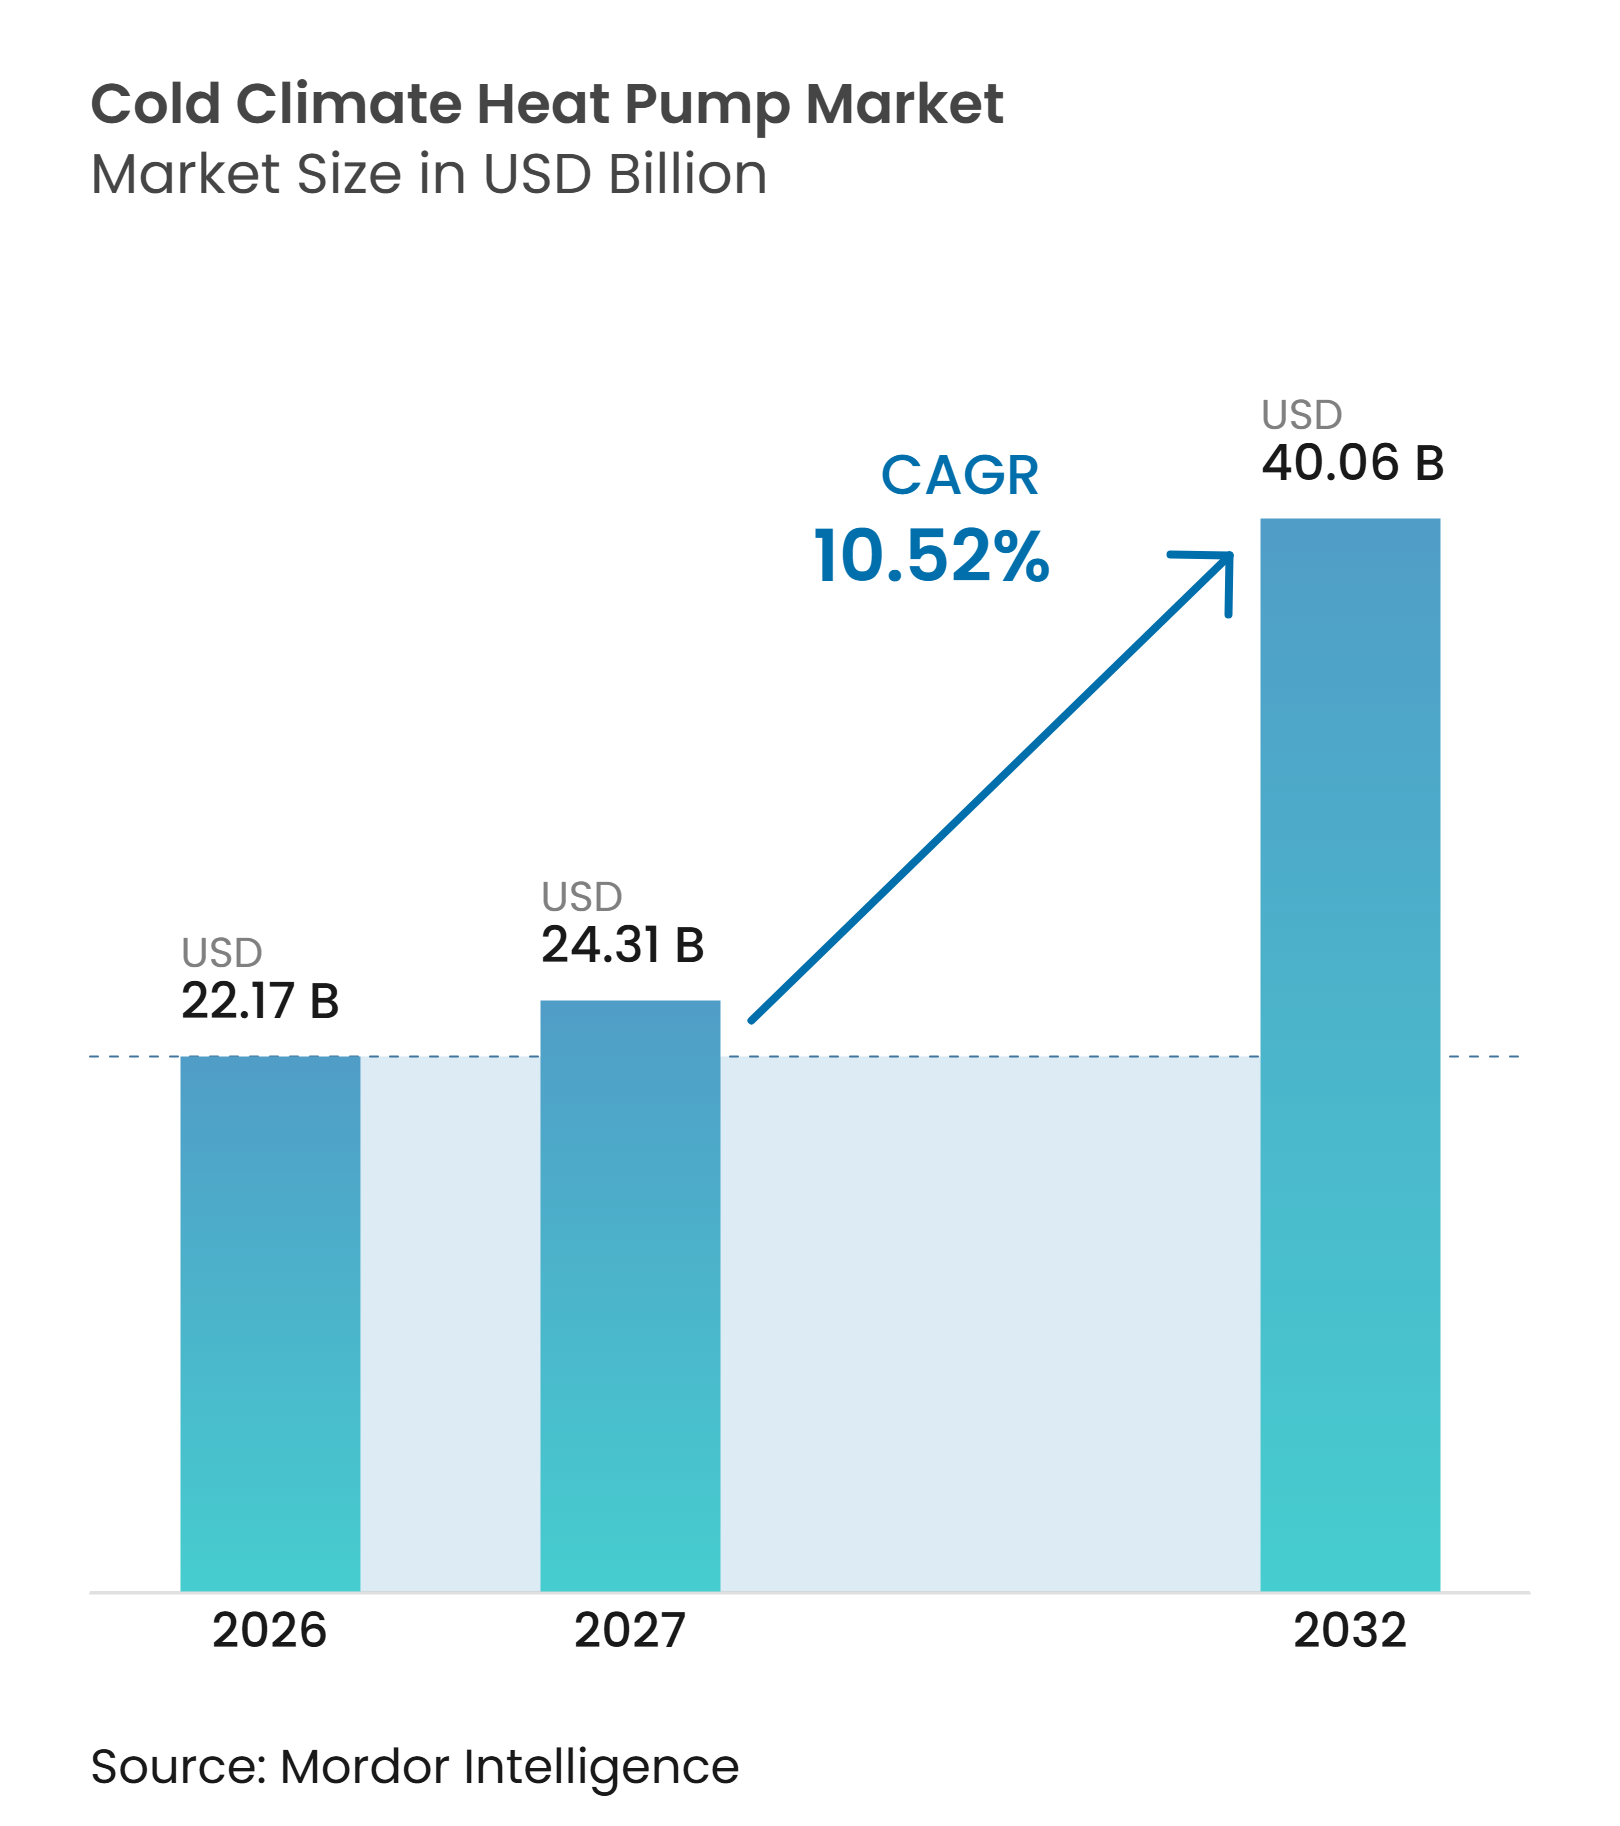
寒冷地ヒートポンプ市場規模は、2026年に22.17 ビリオン 米ドル、2027年に24.31 ビリオン 米ドルと予測され、2027年から2032年にかけて10.52%のCAGRで成長し、2032年までに40.06 ビリオン 米ドルに達する見込みです。
建物電化義務、天然ガス価格の変動、および低温域での機器性能の向上が、寒冷地域全体の需要を支えています。可変速コンプレッサーと強化蒸気噴射技術により、空気熱源システムの動作範囲が-25℃以下まで拡大し、寒冷地における長年の性能上の懸念が軽減されています。寒冷地ヒートポンプ市場は、グリッド事業者や政策立案者が建物電化を単なる排出削減策としてではなくエネルギー安全保障計画の一環として位置づけるにつれて恩恵を受けています。冷媒規制は製品の更新サイクルを加速させており、コンプライアンス、認証、製品投入を調整できるサプライヤーに有利に働いています。電力価格、配電網の制約、および改修工事の高コストは、北米とヨーロッパの一部地域における普及の重要な制限要因として残っています。
主要レポートのポイント
- 製品タイプ別では、空気熱源ヒートポンプが2026年の寒冷地ヒートポンプ市場シェアの68.21%を占め、地中熱源ヒートポンプは2032年にかけて11.32%のCAGRで拡大する見込みです。
- システム構成別では、スプリットシステムが2026年の市場価値の48.74%を占め、カスケードおよびマルチユニットシステムは2032年にかけて11.27%のCAGRで拡大する見込みです。
- 用途別では、住宅用システムが2026年の寒冷地ヒートポンプ市場シェアの69.13%を占め、地域熱供給およびコミュニティエネルギーは2032年にかけて11.19%のCAGRで拡大する見込みです。
- 容量別では、10kW以下のセグメントが2026年の市場価値の49.83%を占め、100kW超およびメガワット規模のシステムは2032年にかけて11.24%のCAGRで拡大する見込みです。
- 地域別では、ヨーロッパが2026年の寒冷地ヒートポンプ市場シェアの36.29%を占め、北米は2032年にかけて11.36%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建物電化政策および消費者向けリベート | +2.8% | グローバル、特に北米とヨーロッパへの近期集中効果 | 短期(2年以内) |
| 化石燃料価格の変動とエネルギー安全保障の優先事項 | +2.3% | グローバル、特にヨーロッパ、英国、北米北東部での高い影響度 | 中期(2〜4年) |
| 可変速圧縮および強化蒸気噴射の性能向上 | +1.9% | グローバル、特に北米とヨーロッパ | 中期(2〜4年) |
| 老朽化したボイラーおよびファーネス設備の更新需要 | +1.6% | ヨーロッパおよび北米、アジア太平洋への波及 | 長期(4年以上) |
| 標準化試験による寒冷地認定と設置業者の信頼向上 | +1.2% | 北米とヨーロッパ、韓国と日本での初期成果 | 中期(2〜4年) |
| 温暖化が進む北方地域における暖冷房デュアルユース需要 | +0.9% | 北米、北ヨーロッパ、寒冷なアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建物電化政策および消費者向けリベート
政策プログラムは、幅広い省エネ支援から、低温環境での性能が実証された機器に対する認証とインセンティブへと移行しています。ニューヨーク州クリーンヒートプログラムは、適格な空気熱源および地中熱源システムに対し、指定された不利なコミュニティにおいてプロジェクトコストの最大85%のインセンティブを提供しました。[1] カリフォルニア州は2026年にSB222を制定し、州全体のヒートポンプ許可取得を簡素化することで、設置における実際の障壁を軽減しました。改訂されたEU建物エネルギー性能指令は、化石燃料ボイラーへの補助金を廃止し、建物の最低エネルギー性能要件を強化しました。これらの措置は、寒冷地での性能要件と設置業者の資格要件の両方を満たす製品に有利に働きます。また、寒冷地ヒートポンプ市場に対してより明確な需要条件を生み出しています。韓国は2026年に一戸建て住宅向けに361億ウォン(2,650万 米ドル)の国家・地方補助金を割り当て、将来の補助金適格性をEN 14825ベースのエコラベル認証に連動させました。
化石燃料価格の変動とエネルギー安全保障の優先事項
エネルギー安全保障は、ヨーロッパと北米におけるヒートポンプ政策の主要な根拠となっています。ヒートポンプは2025年にヨーロッパと日本の建物暖房において530億立方メートルの天然ガス使用を回避しました。この設置済みベースは、年間機器販売量が変動しても燃料使用量を継続的に代替し続けています。欧州連合が2027年までにロシアのパイプラインガス輸入を終了する計画は、電化暖房の根拠としてエネルギー安全保障を中心的な位置に保ち続けています。電力使用を低価格時間帯にシフトさせ熱を蓄積できるシステムは、変動する電力価格へのエクスポージャーを低減することもできます。NIBEは2025年にドイツ、オランダ、スウェーデンで回復シグナルを確認しており、この根拠が確立された北ヨーロッパ市場においても有効であることを示しています。
可変速圧縮および強化蒸気噴射の性能向上
米国エネルギー省の寒冷地ヒートポンプチャレンジは、住宅用システムが47°F(8.3℃)比で5°F(-15℃)において定格容量の100%を維持するという目標を設定しました。この目標を達成するには、コンプレッサー制御と低温冷媒管理の改善が必要です。Copelandは2025年8月に強化蒸気噴射技術を搭載したYAW可変速スクロールプラットフォームを発売しました。同社は、このプラットフォームが低外気温暖房容量を最大25%、効率を最大10%向上させ、-25°F(-31.7℃)まで動作可能であると述べています。2025年のIEEE研究では、強化蒸気噴射が同一外気条件下で平均11.0%の性能向上をもたらすことが確認されました。これらのコンポーネントの普及により、機器メーカーにとって寒冷地対応能力がより利用しやすくなっています。
老朽化したボイラーおよびファーネス設備の更新需要
老朽化したボイラーやファーネスは新築活動に関わらず更新が必要であるため、更新需要は普及への中心的な経路となっています。設置済みストックには、耐用年数の終わりに近づいている多くの旧式非凝縮型ボイラーが含まれています。米国では2025年7月までにヒートポンプの販売がガスファーネスの販売を26%上回り、ヒートポンプが240万台、ガスファーネスが190万台販売されました。英国のボイラーアップグレードスキームは2025年に12万5,000台以上のヒートポンプ販売を報告し、スキーム支援による設置件数が40%増加しました。石油またはガスシステムを交換する北方の住宅には、氷点下条件に対応した機器が必要です。この要件は、より広範な更新サイクルにおける寒冷地ヒートポンプ市場のプレミアム部分を支えています。
制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置コストと改修時のバランスオブシステム工事 | -1.8% | グローバル、特に北米と英国の改修セクターでの高い障壁 | 短期(2年以内) |
| 冬季ピーク電力と配電網の制約 | -1.3% | 北米、北ヨーロッパ、寒冷なアジア太平洋地域 | 中期(2〜4年) |
| 熟練設置業者と試運転能力の不足 | -0.9% | グローバル、特に北米と英国で深刻 | 中期(2〜4年) |
| デフロスト、凝縮水、騒音、極寒時の性能低下 | -0.6% | 北米、北ヨーロッパ、寒冷なアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設置コストと改修時のバランスオブシステム工事
設置コストは、多くの寒冷地プロジェクトにおいて機器価格よりも大きな障壁となっています。オレゴン州は2025年に一戸建て住宅のヒートポンプシステムの設置コストが9,000〜11,000 米ドルであることを記録しました。このコストは同等のガスファーネス設置より57.7%高いことが報告で明らかになりました。電気パネルのアップグレード、ダクトの変更、外皮改善、および寒冷地試運転がコスト差の大部分を占めています。英国政府もヒートポンプと化石燃料暖房の交換における補助金適用前のコスト差が9,000ポンドであり、設置コストは2022年以降わずか11%しか低下していないと報告しました。氷点下条件に対する精密なサイジングは労力を要し、改修プロジェクトのタイムラインを延長する可能性があります。
冬季ピーク電力と配電網の制約
寒波は配電網が対応できない可能性のある集中的な電力負荷を生み出します。寒冷地ヒートポプは電気抵抗暖房よりもピーク電力消費が少ないですが、大規模な普及は依然として冬季需要を大幅に増加させる可能性があります。アカディアセンターは、ヒートポンプが極寒時に成績係数2.0で動作し、電気抵抗暖房と比較して世帯あたりのピーク電力消費を50%削減できることを確認しました。ビクトリア大学の研究では、ハイブリッドシステムが寒冷地域の電力網において必要なピーク電力容量を最大20%削減できることが明らかになりました。[2] オンタリオ州のシステム計画は、スペース暖房の電化を重要な長期需要の不確実性として特定しています。配電アップグレードには多くの場合、数年にわたる計画と建設が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
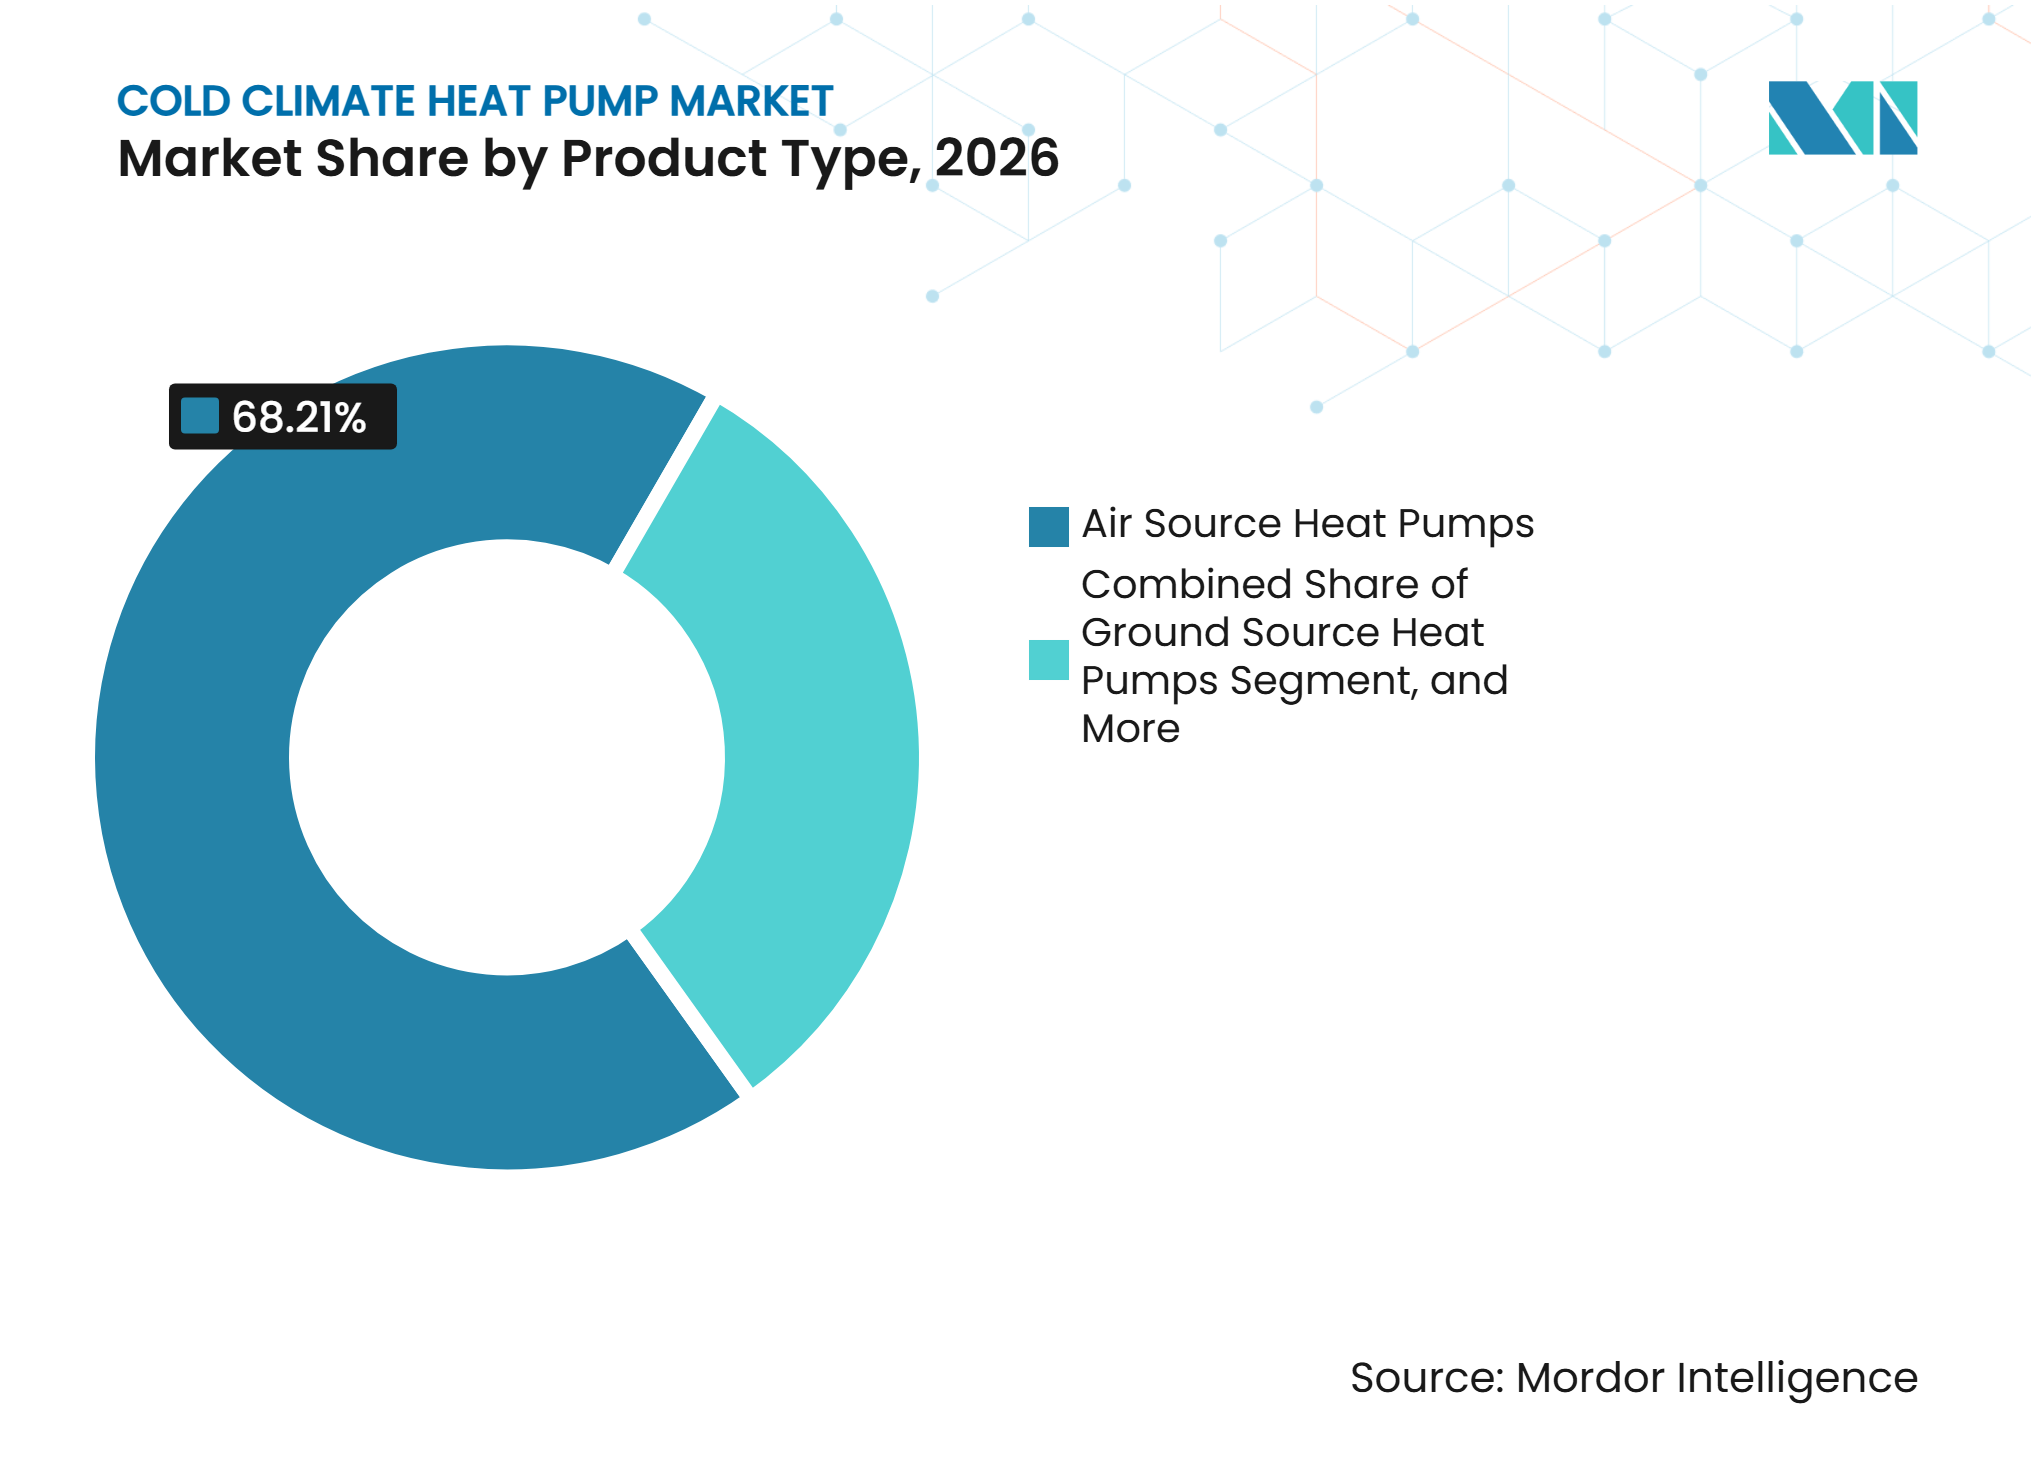
空気熱源が主導し地中熱源が加速空気熱源システムは、設置コストが低く既存の住宅インフラに適合するため、2026年の市場価値の68.21%を占めました。建物全体の改修を行わずにファーネスやボイラーを交換する住宅所有者に広く使用されています。寒冷地対応の空気熱源モデルは現在-25℃以下で動作し、厳しい冬季気象条件での使用に関する懸念が軽減されています。Daikin Industriesは2025年9月に高温水温用途向けにR290を搭載したAltherma 4 Hを発売しました。Mitsubishi Heavy Industriesは2025年12月にHydrolution EZY R290シリーズを拡張しました。[3] LG Electronics Inc.も住宅用寒冷地製品で2025年AHRイノベーションアワードを受賞しました。これらの発売は、空気熱源製品が寒冷地ヒートポンプ市場の中心であり続ける理由を示しています。
地中熱源システムは、厳しい気象条件において安定した季節性能を提供するため、2032年にかけて11.32%のCAGRで拡大する見込みです。初期コストの高さが家庭での普及を制限していますが、施設サイト、地域ネットワーク、長期運用を見据えたプロジェクトに適しています。スウェーデンには69万台の浅層地熱システムが設置されており、年間28.4テラワット時の熱を供給しています。スウェーデンの一戸建て住宅の4軒に1軒が地中熱源システムを使用しており、成熟した寒冷地環境で可能な規模を示しています。これらの条件は、適切な掘削資源を持つ地域における寒冷地ヒートポンプ市場の安定した基盤を生み出しています。排気熱源システムは、機械換気が標準となっているパッシブハウスにおいてより限定的な役割を果たしています。水熱源製品は、地域事業者が湖、河川、廃水熱源をより大規模に活用するにつれて注目を集めています。


注記: 個別セグメンのシェアはレポート購入後にご確認いただけます
システム構成別:
スプリットシステムが主導しカスケードが大規模プロジェクトを可能にスプリットシステムは、設置業者の習熟度と柔軟な設置レイアウトに支えられ、2026年の寒冷地ヒートポンプ市場規模の48.74%を占めました。その設計は北米とヨーロッパの既存住宅用HVACシステムと整合しています。室外機と室内機は、異なる建物形状や改修上の制約に合わせて配置することができます。モノブロックおよびパッケージ製品は、冷媒取り扱いを簡素化するためヨーロッパの住宅で普及が進んでいます。EU Fガス規制により、冷媒の選択と製品コンプライアンスが選定プロセスにおいてより重要になっています。ハイブリッドおよびデュアルフューエルシステムは、ガスインフラをすぐに廃止できない場所では引き続き有効です。また、電力価格が高い場所やグリッド容量が限られている場所での暫定的な選択肢も提供しています。
カスケードおよびマルチユニットシステムは、段階的な大容量プロジェクトへの需要を反映し、2032年にかけて11.27%のCAGRで拡大する見込みです。商業用不動産オーナーや自治体は、単一の機器で必要な暖房負荷を満たせない場合に複数のユニットを使用します。この構成は、地域および商業環境における冗長性と段階的な容量追加をサポートします。EGECは、ヨーロッパで500件以上の地熱地域熱供給プロジェクトが開発中であり、計画容量は6GWthに上ると報告しました。これらのプロジェクトには、複数のヒートポンプユニットと連携するネットワーク側の機器と配置が必要です。NIBEは2025年8月にCetethermのPioneerヒートインターフェースユニットおよびサブステーション製品ラインを買収し、その統合能力を強化しました。これにより、カスケードシステムは寒冷地ヒートポンプ市場が大規模サイトにサービスを提供するための重要な経路となっています。
用途別:
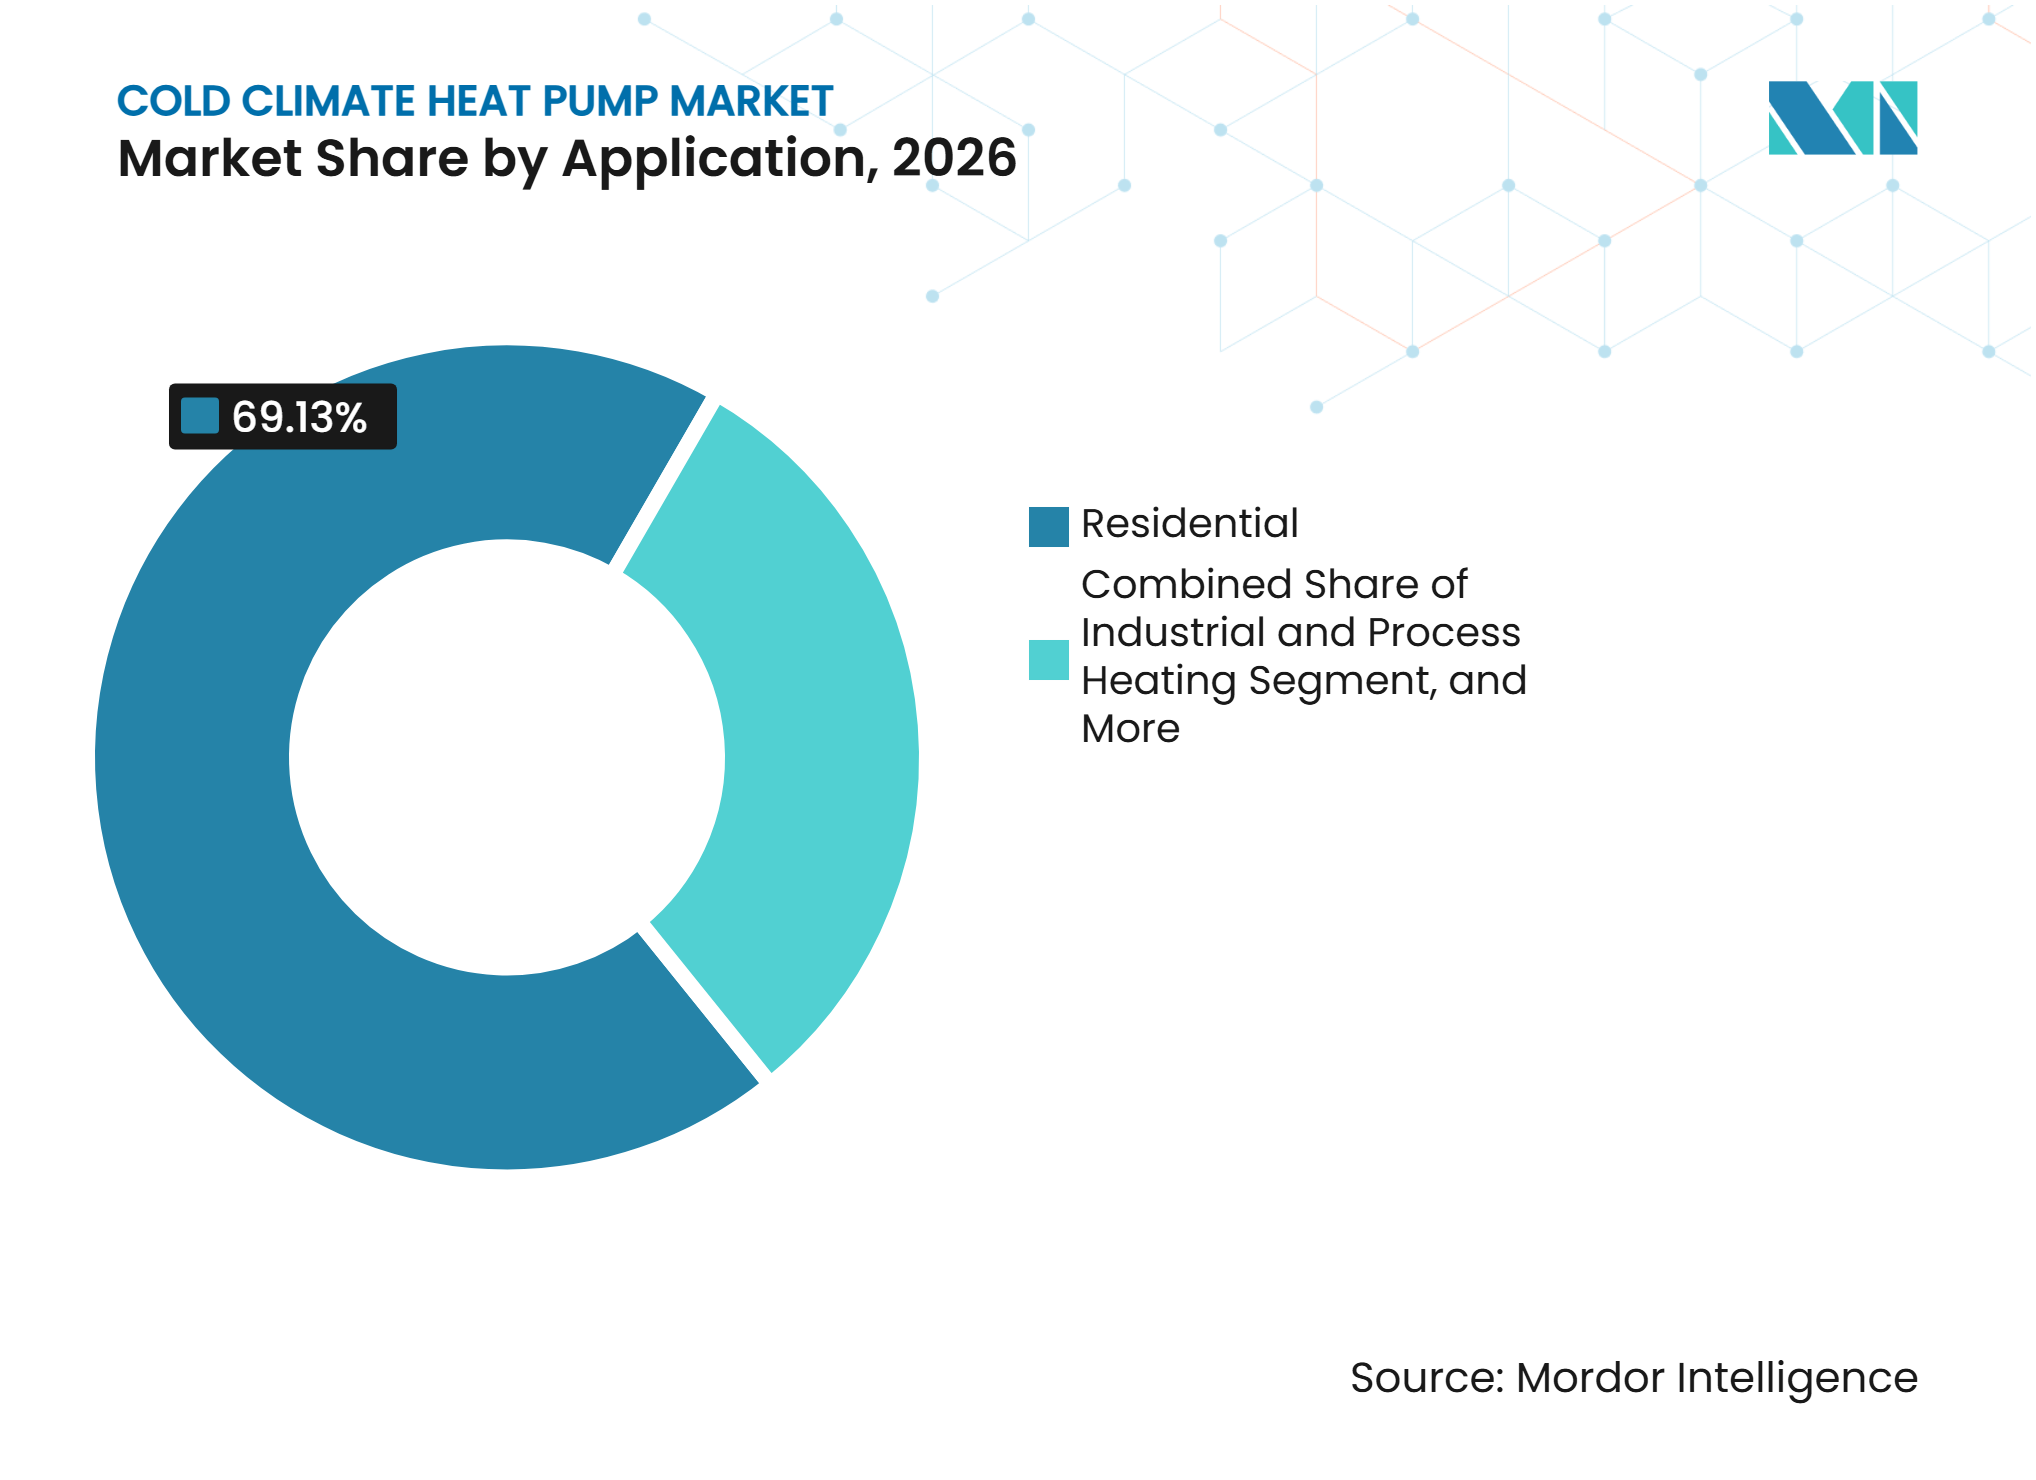
住宅用が需要を支え地域熱供給が進展住宅用途は2026年の市場価値の69.13%を占め、寒冷地ヒートポンプ産業において最大の用途となっています。寒冷地域の一戸建て住宅は、石油・ガス暖房の交換に向けた大規模な設置済みベースを提供しています。家庭向けリベートプログラムも、この用途における近期需要の多くを集中させています。商業ビルは、エネルギー性能要件がより厳しくなるにつれてヒートポンプを採用しています。オフィス、ホテル、医療キャンパス、小売サイトは、スペース暖房、給湯、冷房に1つのシステムを使用できます。産業・プロセス用途は依然として小規模ですが、最高75℃の水温を提供するシステムが、以前は対応が困難だった用途を開拓しています。用途の組み合わせは、家庭用機器の交換から大型建物向けの統合暖冷房システムまで広がっています。
地域熱供給およびコミュニティエネルギーは、2032年にかけて11.19%のCAGRで拡大する見込みです。自治体の脱炭素化プログラムと地熱ネットワークの開発がこの用途を支えています。欧州委員会は、大規模ヒートポンプが2023年に地域熱給燃料ミックスにおけるシェアを前年比44%増加させたと報告しました。低温地熱資源は、適切な大型ヒートポンプと組み合わせることでネットワークに供給できます。デンマークには14の稼働中のテルモネットグリッドと2つの主要開発プロジェクトがありました。これらのシステムは、コミュニティ規模のネットワークが複数の建物を共有熱インフラに接続する方法を示しています。自治体がネットワーク投資と建物レベルの交換プログラムを組み合わせる場合、寒冷地ヒートポンプ市場はその恩恵を受けることができます。このモデルは、自治体計画がネットワーク展開を支援する北ヨーロッパおよび中央ヨーロッパ全体で適用されています。

容量別:
住宅規模が数量を維持しメガワットシステムが進展10kW以下のカテゴリーは、一戸建て住宅の需要と直接一致するため、2026年の市場価値の49.83%を占めました。主要な機器メーカーはこの容量レベルで幅広い製品ラインを提供しています。小型ユニットは特に新築住宅や断熱性能の高い物件に適しています。Mitsubishi Electric Corporationは2026年11月に英国の新築住宅向けに4kWおよび6kWのEcodan R290モデルを発売しました。これらの製品は小規模住宅負荷をターゲットとし、2027年フューチャーホームズスタンダードへの準備を支援します。10〜20kWカテゴリーは、大型住宅、小規模集合住宅、軽商業ビルに対応します。20〜100kWの範囲は、より高い流量温度と幅広い部分負荷運転を必要とする学校、ホテル、商業改修プロジェクトをサポートします。
100kW超およびメガワット規模のシステムは、2032年にかけて11.24%のCAGRで拡大する見込みです。この容量範囲は、地域熱供給ネットワーク、大学、病院、大型商業サイトをサポートします。このようなプロジェクトには、変動する暖房負荷に対応したモジュール式容量と信頼性の高い運転が必要です。欧州委員会は、大規模ヒートポンプを地域熱供給燃料ミックスにおける主要な発展として特定しました。Mitsubishi Electric Trane HVAC USは2026年上半期にスケーラブルな商業・施設システム向けにecodan Pro CAHVを発売しました。これらのプロジェクトでは多くの場合、複数のユニットを使用し、機器サプライヤー、請負業者、ネットワーク事業者間のより強固な調整が必要です。この容量シフトにより、寒冷地ヒートポンプ市場は家庭用交換を超えたより大規模なプロジェクトパイプラインを持つことになります。サプライヤーは機器選定とシステム統合の両方をサポートする必要があります。
地域分析
ヨーロッパ
ヨーロッパは2026年の寒冷地ヒートポンプ市場シェアの36.29%を占めました。同地域は2024年末までに19カ国で2,550万台のヒートポンプユニットが設置されており、ヨーロッパの世帯の12%に相当します。[4] 販売台数は2024年に231万台に減少しましたが、国際エネルギー機関は2025年および2026年第1四半期に二桁成長への回帰を報告しました。この設置済みベースは、ヨーロッパ全体で寒冷地ヒートポンプ市場に相当な交換・サービス機会を提供しています。2027年までにロシアのパイプラインガス輸入を終了する計画は、電化暖房のエネルギー安全保障上の根拠を引き続き強化しています。改訂された建物エネルギー性能指令も化石燃料ボイラーへの補助金を廃止しています。地熱地域熱供給は拡大しており、計画容量6GWthを代表する500件以上のプロジェクトが開発中です。製品戦略もFガスコンプライアンスによって形成されています。欧州委員会は、市場対応の低GWP代替品がない特定の屋内設置型20〜50kWモノブロックヒートポンプに対して2027年末まで一時的な適用除外を設けました。
北米
北米は2032年にかけて11.36%のCAGRで拡大する見込みであり、記載された地域の中で最も高い成長率です。連邦税額控除と州プログラムが寒冷地での転換を支援しています。これらの措置は、寒冷地ヒートポンプ市場に参加する請負業者のプロジェクト可視性を向上させています。米国では2025年7月までにヒートポンプがガスファーネスの販売を26%上回りました。ニューヨーク州のクリーンヒートプログラムは適格な場所で最大85%のインセンティブを提供し、カリフォルニア州のSB222は州全体の許可取得を簡素化しました。ケベック州は電気ベースボード暖房への依存度が高く、54〜56%の世帯がこのシステムを使用しています。アカディアセンターは、ケベック州の200万世帯のベースボード暖房住宅の半数を転換することで、冬季ピーク需要を5,346MW削減できると推定しました。WaterFurnace InternationalとEnertech Globalは地中熱源システムで引き続き存在感を示しており、Carrier Global Corporationのテキサス州製造投資は商業需要の高まりを反映しています。
コア市場を超えた新たなフロンティア
日本は成熟した安定したプロファイルを持ち、エコキュートCO₂ヒートポンプ給湯器が住宅用給湯需要の約15%を占めています。韓国は2035年までに350万台の高効率ヒートポンプを目指しており、将来の補助金適格性をEN 14825ベースのエコラベル認証に連動させています。中国は石炭から電力への転換プログラムを通じて北部都市部での分散型電化暖房を支援しています。中国建築科学研究院は、-30℃で成績係数2.2以上のCO₂カスケード空気熱源プロトタイプを報告しました。これらの結果は、中国北部の都市における寒冷地ヒートポンプ市場の技術的根拠を強化できます。南米では、ブラジル南部、パタゴニア、アンデス山麓に集中した小規模な機会があり、寒冷な条件が需要を生み出しています。トルコは寒冷地機器において中東で最も活発な場所であり、南アフリカのハイフェルト高原がアフリカにおける主要な実行可能地域です。これらの地域はコア市場と比較してインセンティブと設置業者トレーニングの整備が遅れており、短期的な数量を制限しています。低温での性能を維持できる機器は、時間をかけて対応可能な地理的範囲を広げる可能性があります。
競合環境
市場集中度
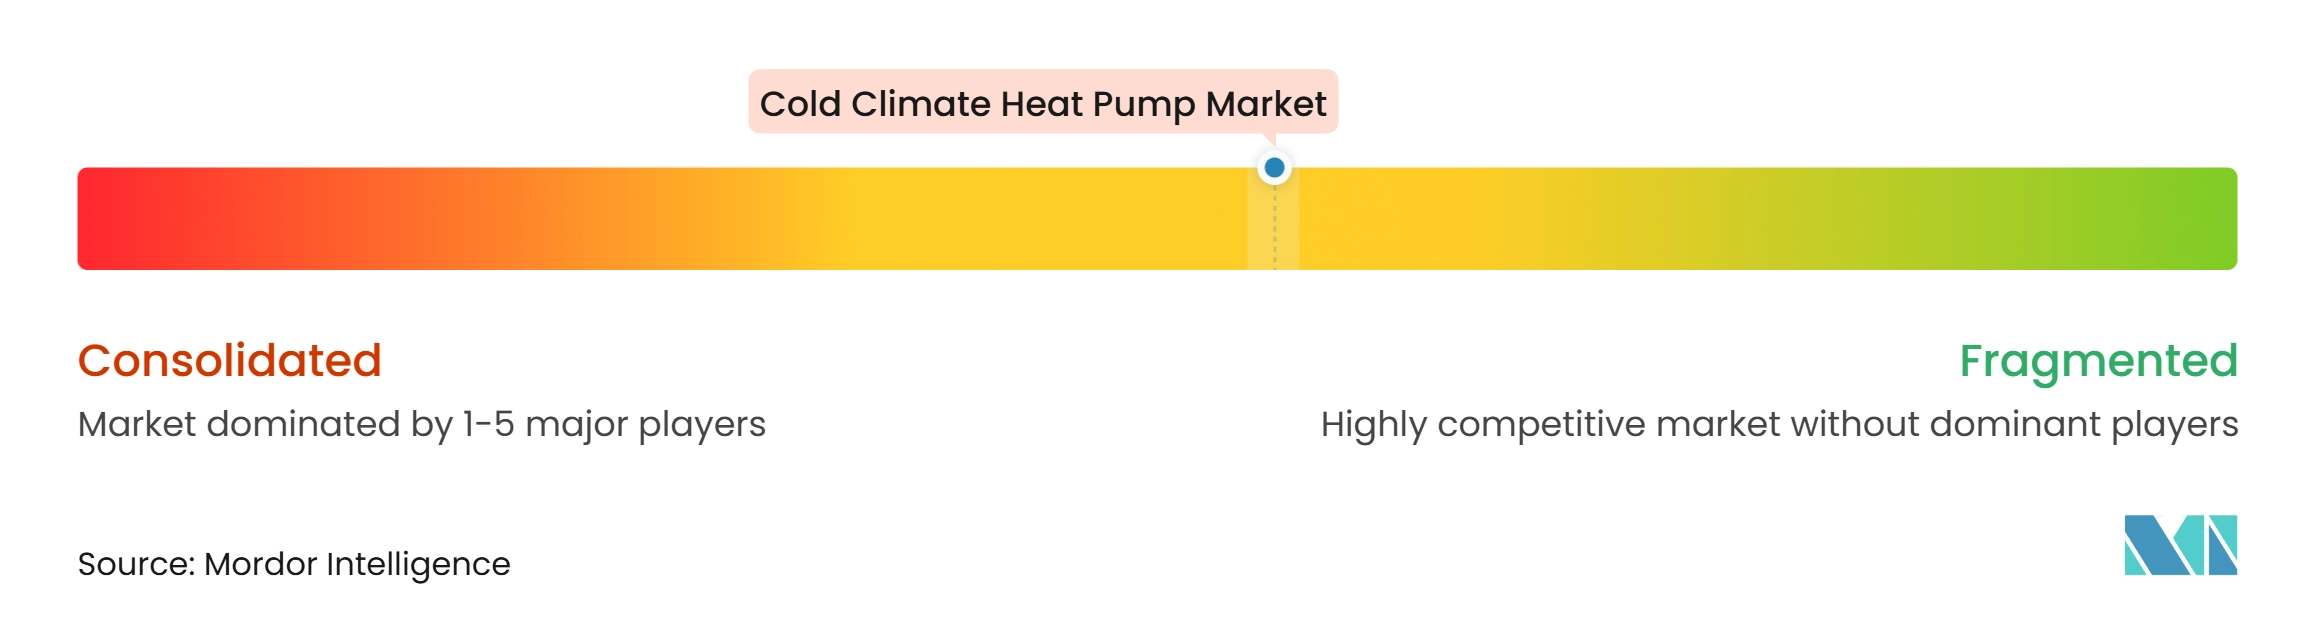
寒冷地ヒートポンプ市場は、機器メーカー構造が適度に分散しています。Daikin Industries, Ltd.、Mitsubishi Electric Corporation、Panasonic Holdings Corporation、Fujitsu General Limitedは空気熱源機器において強力な合計プレゼンスを持っています。NIBE Industrier AB、Vaillant GmbH、Viessmann Climate Solutions Berlin GmbHは、ハイドロニックおよび地中熱源カテゴリーで著名です。長い販売サイクルとサービス関係がこれらのカテゴリーでのポジションを強化しています。Midea Group Co., Ltd.は垂直統合された製造基盤から高性能寒冷地機器へと移行しています。国際エネルギー機関は、中国の製造業が他の地域より35〜50%低い均等化コストでヒートポンプを生産できると述べています。このコスト構造は、中間層の住宅用および商業用機器における競争を支えています。また、寒冷地ヒートポンプ市場において価格とローカルサービスを重要な競争上の考慮事項にしています。
冷媒の移行は企業の製品計画を形成し、小規模サプライヤーにとっての障壁を生み出しています。Daikin Industries, Ltd.は2025年9月にR290を搭載したAltherma 4 Hを発売し、欧州ポートフォリオに自然冷媒製品を加えました。Mitsubishi Heavy Industriesは2025年12月に6kWおよび7.1kWのHydrolution EZY R290モノブロックモデルを追加しました。LG Electronics Inc.は住宅用寒冷地システムで2025年AHRイノベーションアワードを獲得し、その開発を5カ国12大学にわたる研究と結びつけました。これらの行動は、製品検証、冷媒対応、研究パートナーシップが寒冷地ヒートポンプ市場における商業的差別化要因になりつつあることを示しています。コンプライアンスとテストを管理するリソースを持つサプライヤーは、改訂製品をより迅速に市場投入できます。小規模サプライヤーは、製品変更と規制上の期限が同時に発生する場合、より狭い機会の窓に直面します。
競争は機器メーカーからコンポーネントおよびシステム統合にも拡大しています。CopelandのYAWプラットフォームは、機器メーカーに低温システム向けの強化蒸気噴射能力へのアクセスを提供します。NIBEのCetetherm買収は、ヒートポンプと並行してネットワーク側機器を提供する能力を拡大します。Kensa Heat Pumps Ltd.、Arctic Heat Pumps Inc.、WaterFurnace International, Inc.を含む専門企業は、地中熱源および極寒ニッチ市場への対応を継続しています。寒冷地ヒートポンプ市場のこの部分は、製品知識、地域の掘削または設置能力、および長期サービスサポートに依存しています。大容量プロジェクトでは、機器、建物管理接続性、グリッドディスパッチ能力を同一の提案に含めることがますます求められています。したがって、寒冷地ヒートポンプ市場は、複雑な商業・自治体入札をサポートできるサプライヤーにさらなる重みを与えています。
寒冷地ヒートポンプ産業リーダー
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
-
NIBE Industrier AB
-
Fujitsu General Limited
-
Robert Bosch GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
寒冷地ヒートポンプ市場 このレポートでカバーされる企業
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- NIBE Industrier AB
- Panasonic Holdings Corporation
- Fujitsu General Limited
- LG Electronics Inc.
- Vaillant GmbH
- Viessmann Climate Solutions Berlin GmbH
- Robert Bosch GmbH
- STIEBEL ELTRON GmbH & Co. KG
- Rheem Manufacturing Company
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Midea Group Co., Ltd.
- Arçelik Anonim Şirketi
- Glen Dimplex Thermal Solutions
- Kensa Heat Pumps Ltd.
- WaterFurnace International, Inc.
- Enertech Global, LLC
- Thermia AB
- Alpha-Innotec GmbH
- ait-deutschland GmbH
- Hoval Aktiengesellschaft
- OCHSNER Wärmepumpen GmbH
- Arctic Heat Pumps Inc.
最近の産業開発事情 寒冷地ヒートポンプ市場
- 2026年11月:Mitsubishi Electric Corporationは、英国の新築住宅向けに特別設計された4kWおよび6kWモデルのコンパクトなR290空気熱源ヒートポンプ「Ecodan『リトルワン』」を発表しました。特許取得済みのボスレスファン設計により本体重量を58kgに抑え、A+++エネルギー効率評価を達成しています。この製品は2027年フューチャーホームズスタンダードをターゲットとし、臭気剤配合R290チャージにより保護ゾーン設置制限を撤廃することで、コンパクトな都市型区画での開発者の柔軟性を拡大しています。
- 2026年10月:Trane Technologies plcは、Trane®およびAmerican Standard® Heating & Air Conditioningブランドにわたって先進的な住宅用寒冷地ヒートポンプを発売しました。TraneのWeatherGuard™搭載20 TruComfort™寒冷地ヒートポンプと、American StandardのAll Weather®搭載AccuComfort™ Platinum 20寒冷地ヒートポンプです。この発売はTrane Technologies plcが住宅市場向けに設計・製造した初の寒冷地ヒートポンプとなります。
- 2026年7月:Daikin Industries, Ltd.はXシリーズを発売しました。これは単一の室外機から空気熱源の暖冷房と空気熱源のハイドロニック暖房および家庭用給湯を統合した初の住宅用ヒートポンプシステムです。この製品は2026年9月にヨーロッパ市場全体で発売され、新築および改修用途において最大150m²の物件をターゲットとし、Daikin Industries, Ltd.の住宅用システム全体の提供を単機能構成を超えて拡大しています。
- 2026年2月:Samsung HVAC North America LLCは、寒冷および変動する気候において信頼性の高い暖房性能を提供しながら、地域の電化への移行の高まりを支援するよう設計された先進的な電気ヒートポンプシステムHylex™の次世代モデルを発表しました。
グローバル寒冷地ヒートポンプ市場レポートの調査範囲
寒冷地ヒートポンプとは、氷点下の外気温においても高い熱効率と完全な暖房容量を維持するよう設計された先進的な電気暖冷房システムを指します。極寒時に効率が大幅に低下する従来型ヒートポンプとは異なり、この市場セグメントは、化石燃料ベースの暖房システムを代替するために住宅用、商業用、産業用途にわたって利用される特な空気熱源および可変速インバーター技術を包含しています。
寒冷地ヒートポンプ市場レポートは、製品タイプ(空気熱源ヒートポンプ、地中熱源ヒートポンプ、排気熱源ヒートポンプ、水熱源ヒートポンプ)、システム構成(スプリットシステム、モノブロックおよびパッケージシステム、ハイブリッドおよびデュアルフューエルシステム、カスケードおよびマルチユニットシステム)、用途(住宅用、商業用、産業・プロセス暖房、地域熱供給およびコミュニティエネルギー)、容量(10kW以下、10〜20kW、20〜100kW、100kW超およびメガワット規模システム)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 空気熱源ヒートポンプ |
| 地中熱源ヒートポンプ |
| 排気熱源ヒートポンプ |
| 水熱源ヒートポンプ |
| スプリットシステム |
| モノブロックおよびパッケージシステム |
| ハイブリッドおよびデュアルフューエルシステム |
| カスケードおよびマルチユニットシステム |
| 住宅用 |
| 商業用 |
| 産業・プロセス暖房 |
| 地域熱供給およびコミュニティエネルギー |
| 10kW以下 |
| 10〜20kW |
| 20〜100kW |
| 100kW超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 製品タイプ別 | 空気熱源ヒートポンプ | |
| 地中熱源ヒートポンプ | ||
| 排気熱源ヒートポンプ | ||
| 水熱源ヒートポンプ | ||
| システム構成別 | スプリットシステム | |
| モノブロックおよびパッケージシステム | ||
| ハイブリッドおよびデュアルフューエルシステム | ||
| カスケードおよびマルチユニットシステム | ||
| 用途別 | 住宅用 | |
| 商業用 | ||
| 産業・プロセス暖房 | ||
| 地域熱供給およびコミュニティエネルギー | ||
| 容量別 | 10kW以下 | |
| 10〜20kW | ||
| 20〜100kW | ||
| 100kW超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
寒冷地ヒートポンプ市場の規模はどのくらいですか?
寒冷地ヒートポンプ市場規模は、2026年に22.17 ビリオン 米ドル、2027年に24.31 ビリオン 米ドル、2032年までに40.06 ビリオン 米ドルと予測されており、CAGRは10.52%です。報告された数値は米ドルビリオン単位を使用し、記載された予測年を維持しています。調整なしに記載された2026年、2027年、2032年をカバーしています。
どの製品タイプが寒冷地ヒートポンプの普及をリードしていますか?
空気熱源システムは、設置コストが低く既存の住宅インフラと適合するため、2026年の市場価値の68.21%でリードしました。
2032年にかけて最も速く拡大すると予測される用途はどれですか?
地域熱供給およびコミュニティエネルギーは、自治体の脱炭素化と地熱ネットワークプロジェクトに支えられ、2032年にかけて11.19%のCAGRで拡大する見込みです。
寒冷地システムの設置コストが高い理由は何ですか?
電気系統のアップグレード、ダクト工事の変更、建物外皮の改善、および詳細な低温試運転が改修プロジェクトのコストを増加させます。
最も速く拡大すると予測される地域はどこですか?
北米は、連邦税額控除、州リベート、よび許可取得の簡素化プログラムに支えられ、2032年にかけて11.36%のCAGRで拡大する見込みです。
冷媒規制はヒートポンプサプライヤーにどのような影響を与えますか?
Fガス要件により、低GWP製品の再設計、試験、コンプライアンス計画の必要性が高まり、より強力な製品開発リソースを持つサプライヤーに有利に働く可能性があります。