
Taille et part du marché des pompes à chaleur pour climat froid
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.31 Milliards de dollars |
| Taille du Marché (2032) | 40.06 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.52 % |
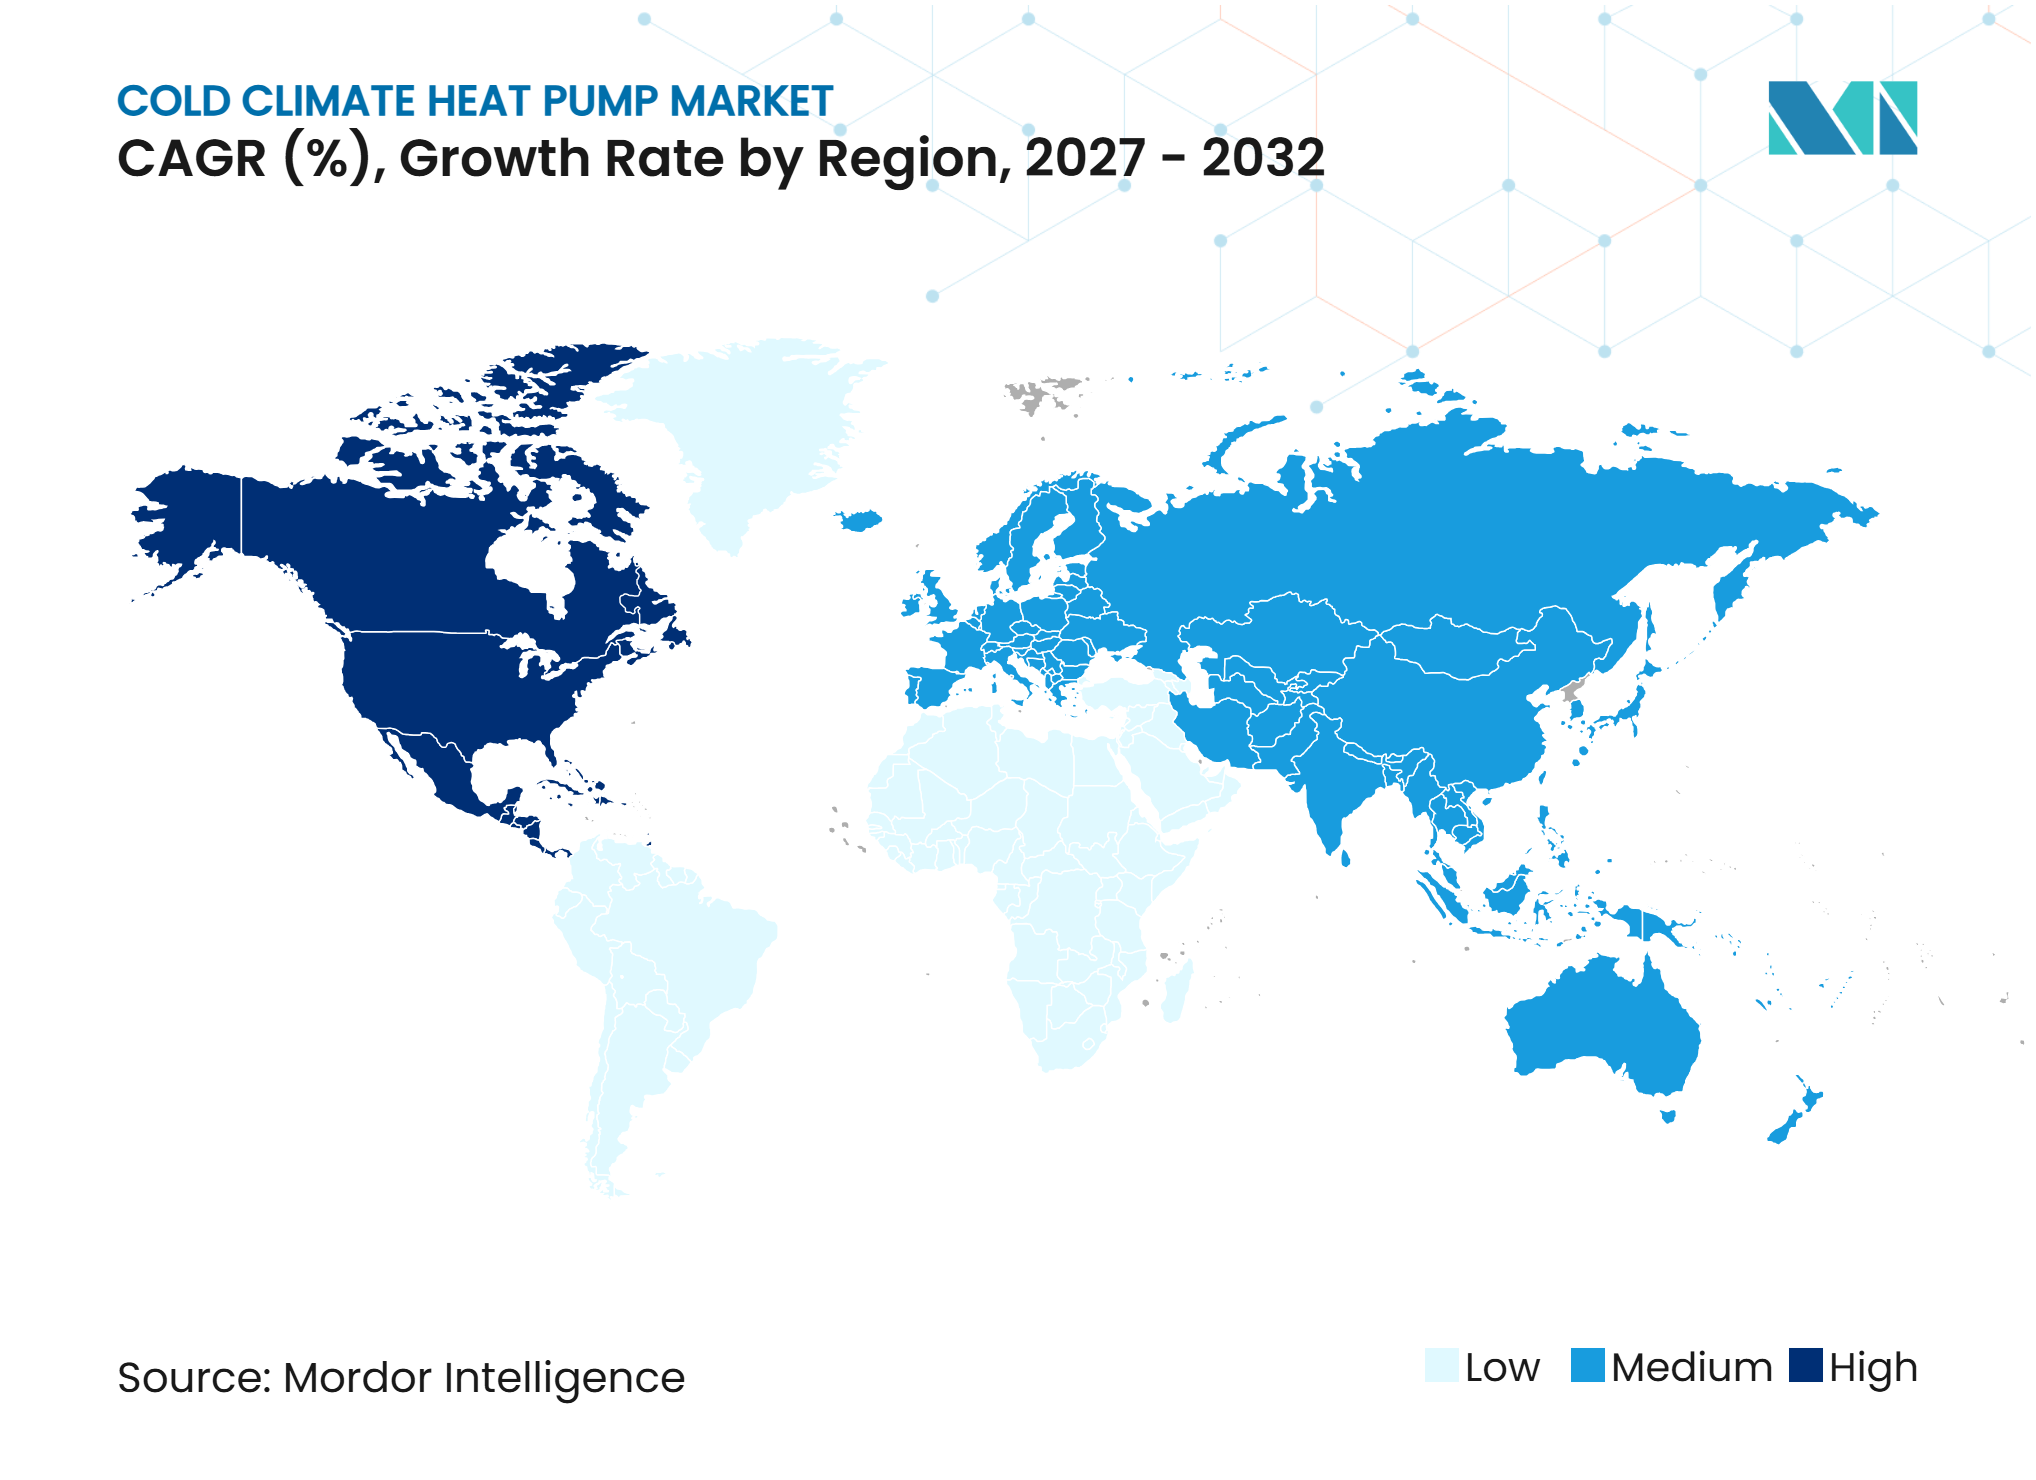
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes à chaleur pour climat froid par Mordor Intelligence
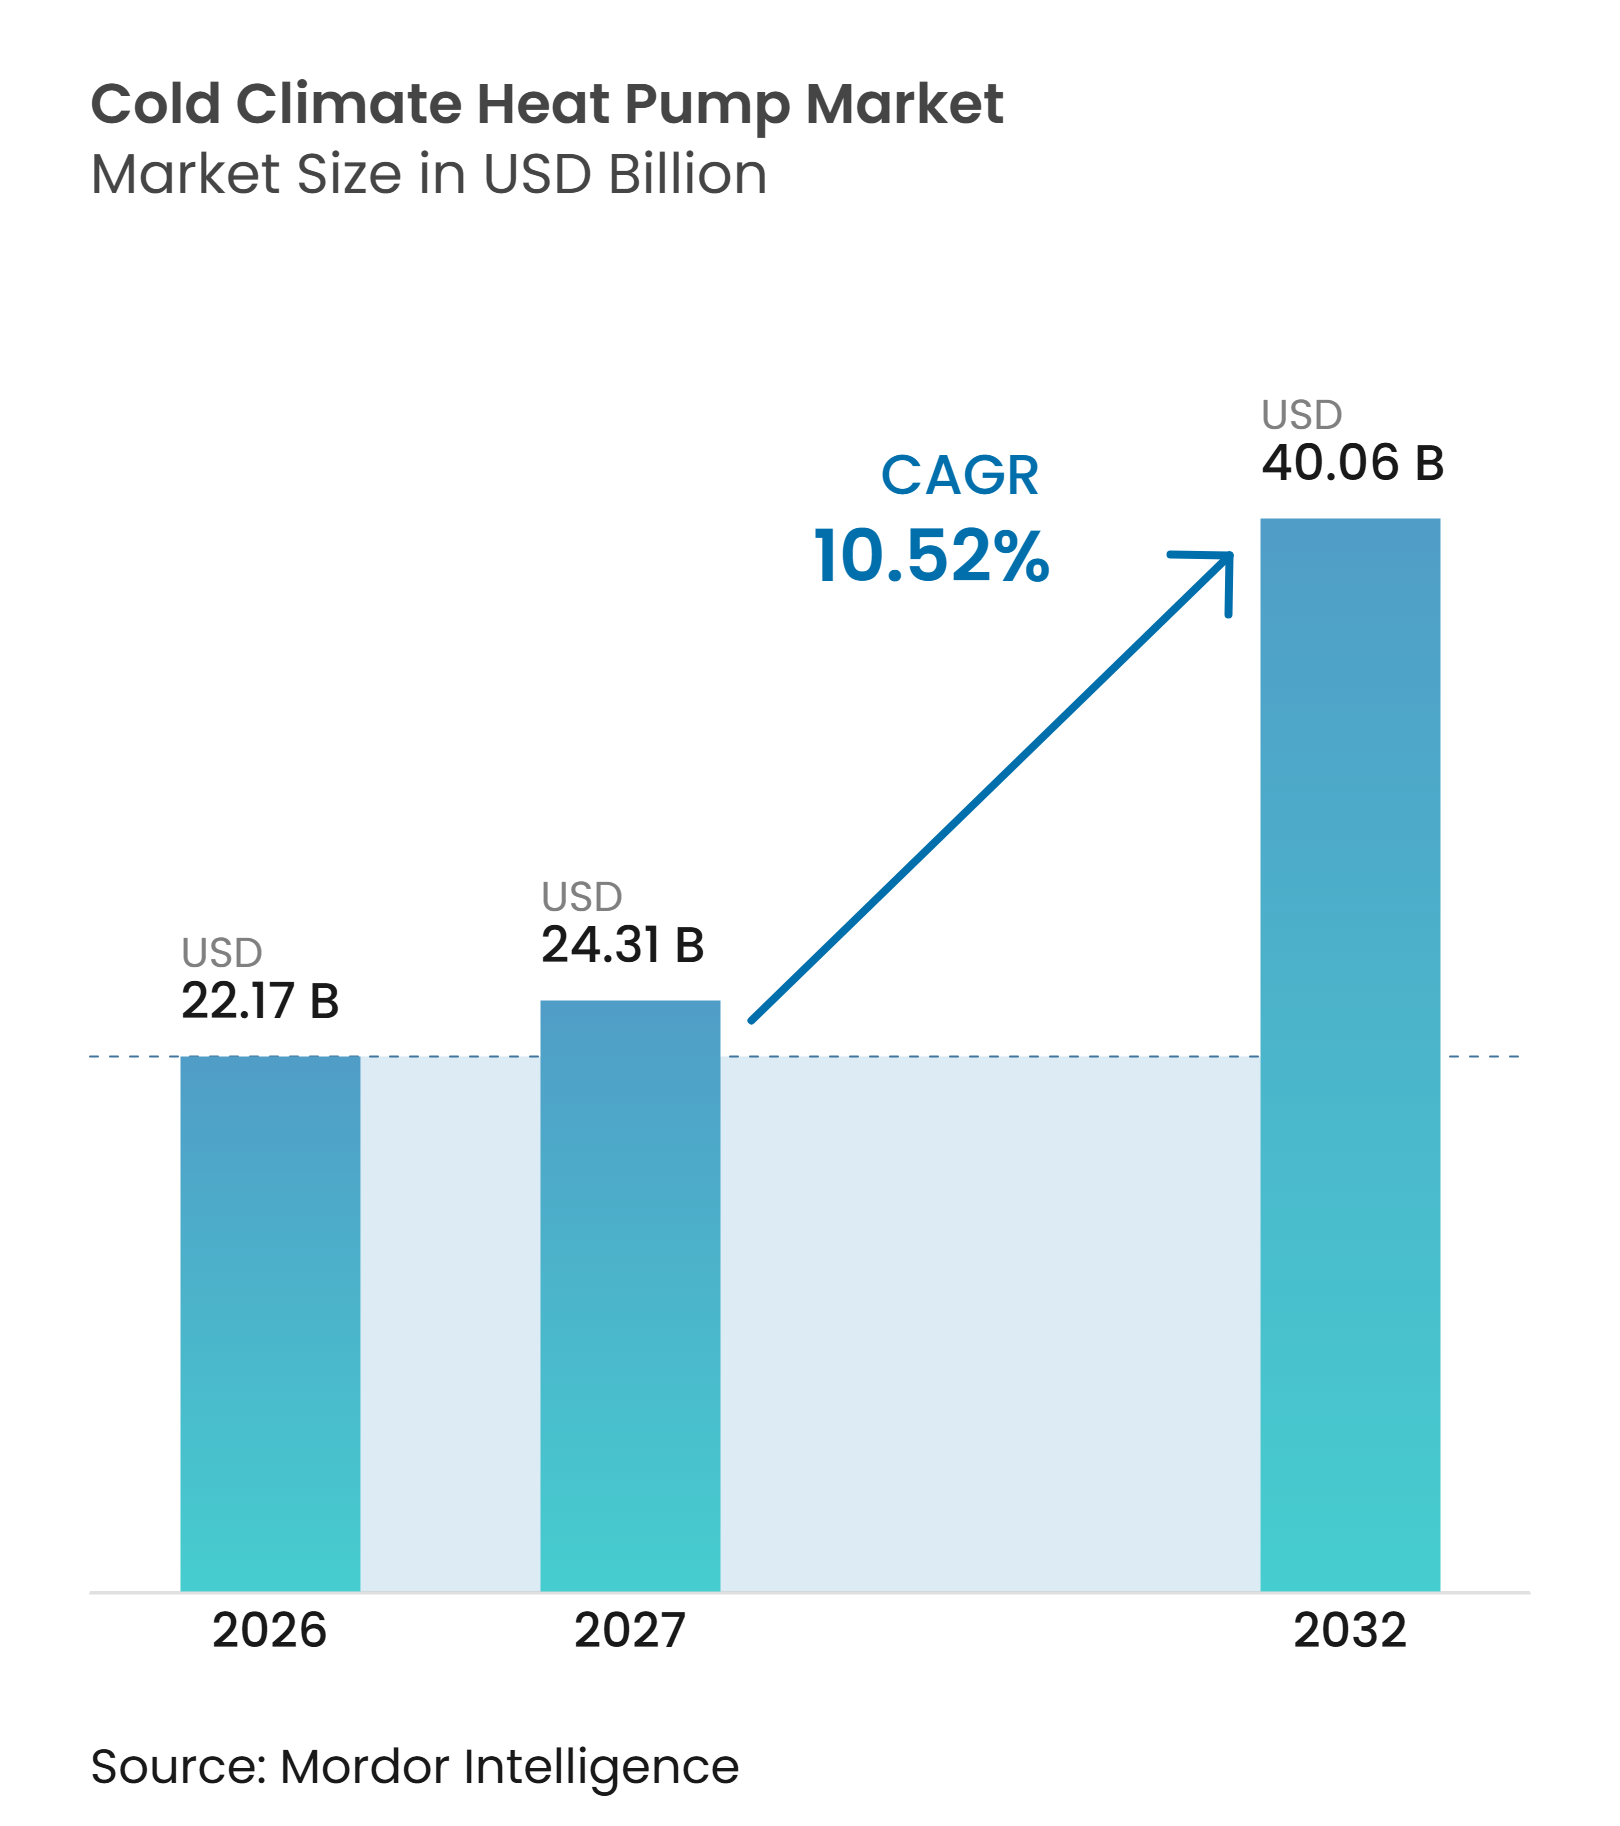
La taille du marché des pompes à chaleur pour climat froid est projetée à 22,17 milliards USD en 2026, 24,31 milliards USD en 2027, et devrait atteindre 40,06 milliards USD d'ici 2032, avec un CAGR de 10,52 % de 2027 à 2032.
Les mandats d'électrification des bâtiments, la variabilité des prix du gaz naturel et l'amélioration des performances des équipements à basse température soutiennent la demande dans les régions froides. Les compresseurs à vitesse variable et l'injection de vapeur améliorée ont élargi la plage de fonctionnement des systèmes air-air en dessous de -25°C, réduisant une préoccupation de longue date concernant les performances dans les zones plus froides. Le marché des pompes à chaleur pour climat froid bénéficie également du fait que les opérateurs de réseau et les décideurs politiques traitent l'électrification des bâtiments comme un élément de la planification de la sécurité énergétique plutôt que comme une simple mesure de réduction des émissions. Les réglementations sur les réfrigérants accélèrent les cycles de remplacement des produits et favorisent les fournisseurs capables de coordonner la conformité, la certification et les lancements de produits. La tarification de l'électricité, les contraintes liées au réseau de distribution et le coût élevé des travaux de rénovation demeurent des freins importants à l'adoption dans certaines parties de l'Amérique du Nord et de l'Europe.
Points clés du rapport
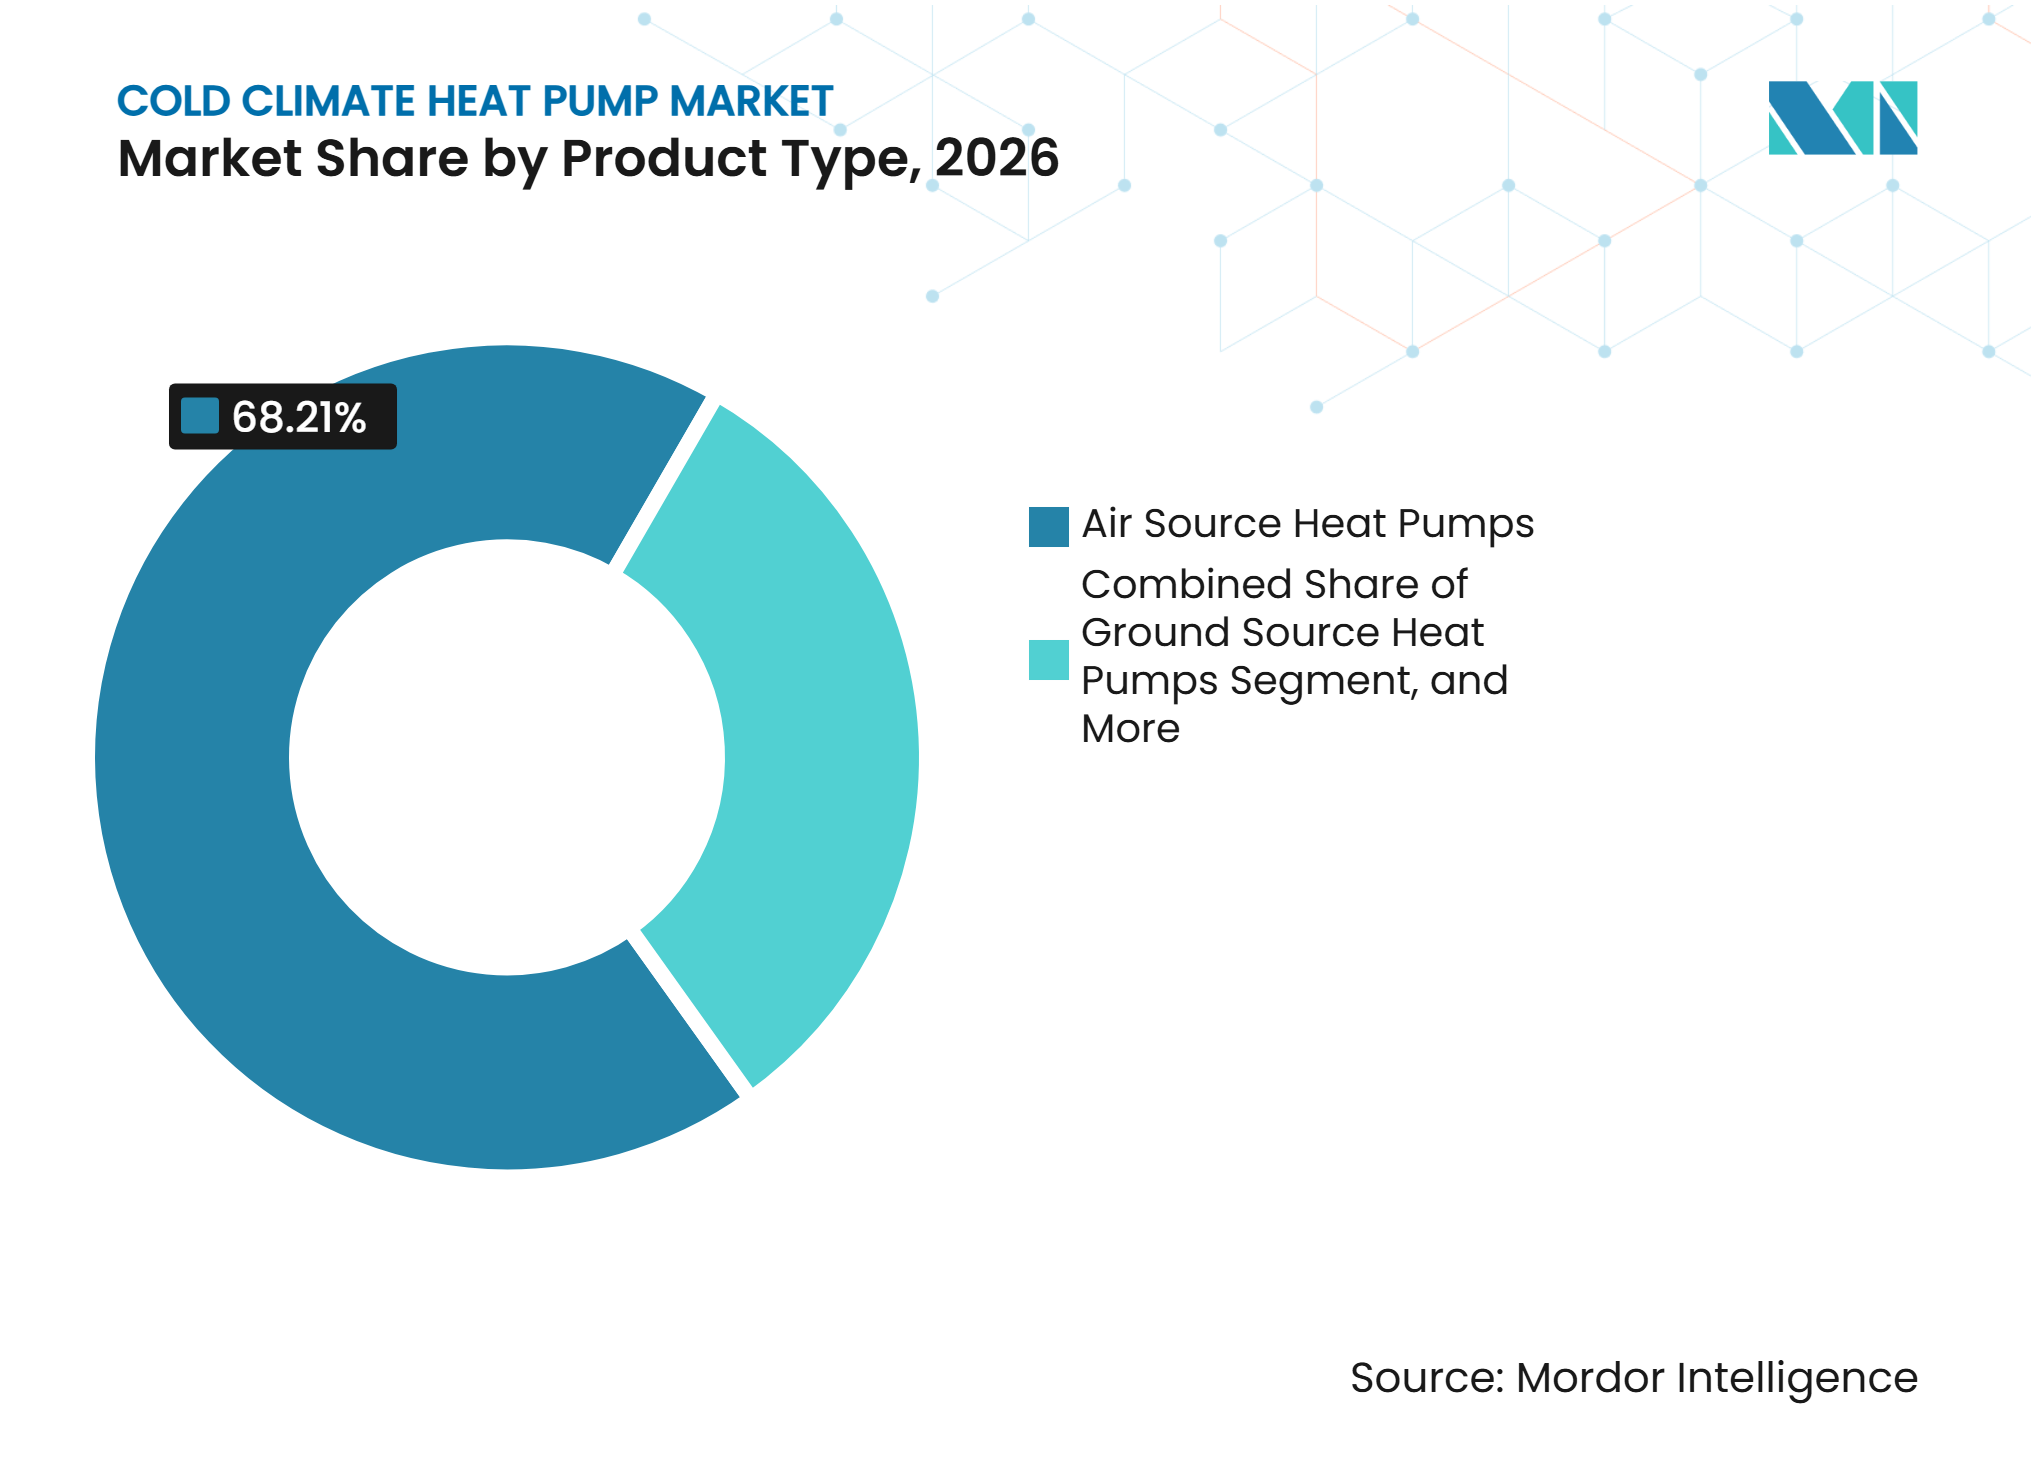
- Par type de produit, les pompes à chaleur air-air ont représenté 68,21 % de la part du marché des pompes à chaleur pour climat froid en 2026, tandis que les pompes à chaleur géothermiques devraient progresser à un CAGR de 11,32 % jusqu'en 2032.
- Par configuration système, les systèmes split ont représenté 48,74 % de la valeur du marché en 2026, tandis que les systèmes en cascade et multi-unités devraient progresser à un CAGR de 11,27 % jusqu'en 2032.
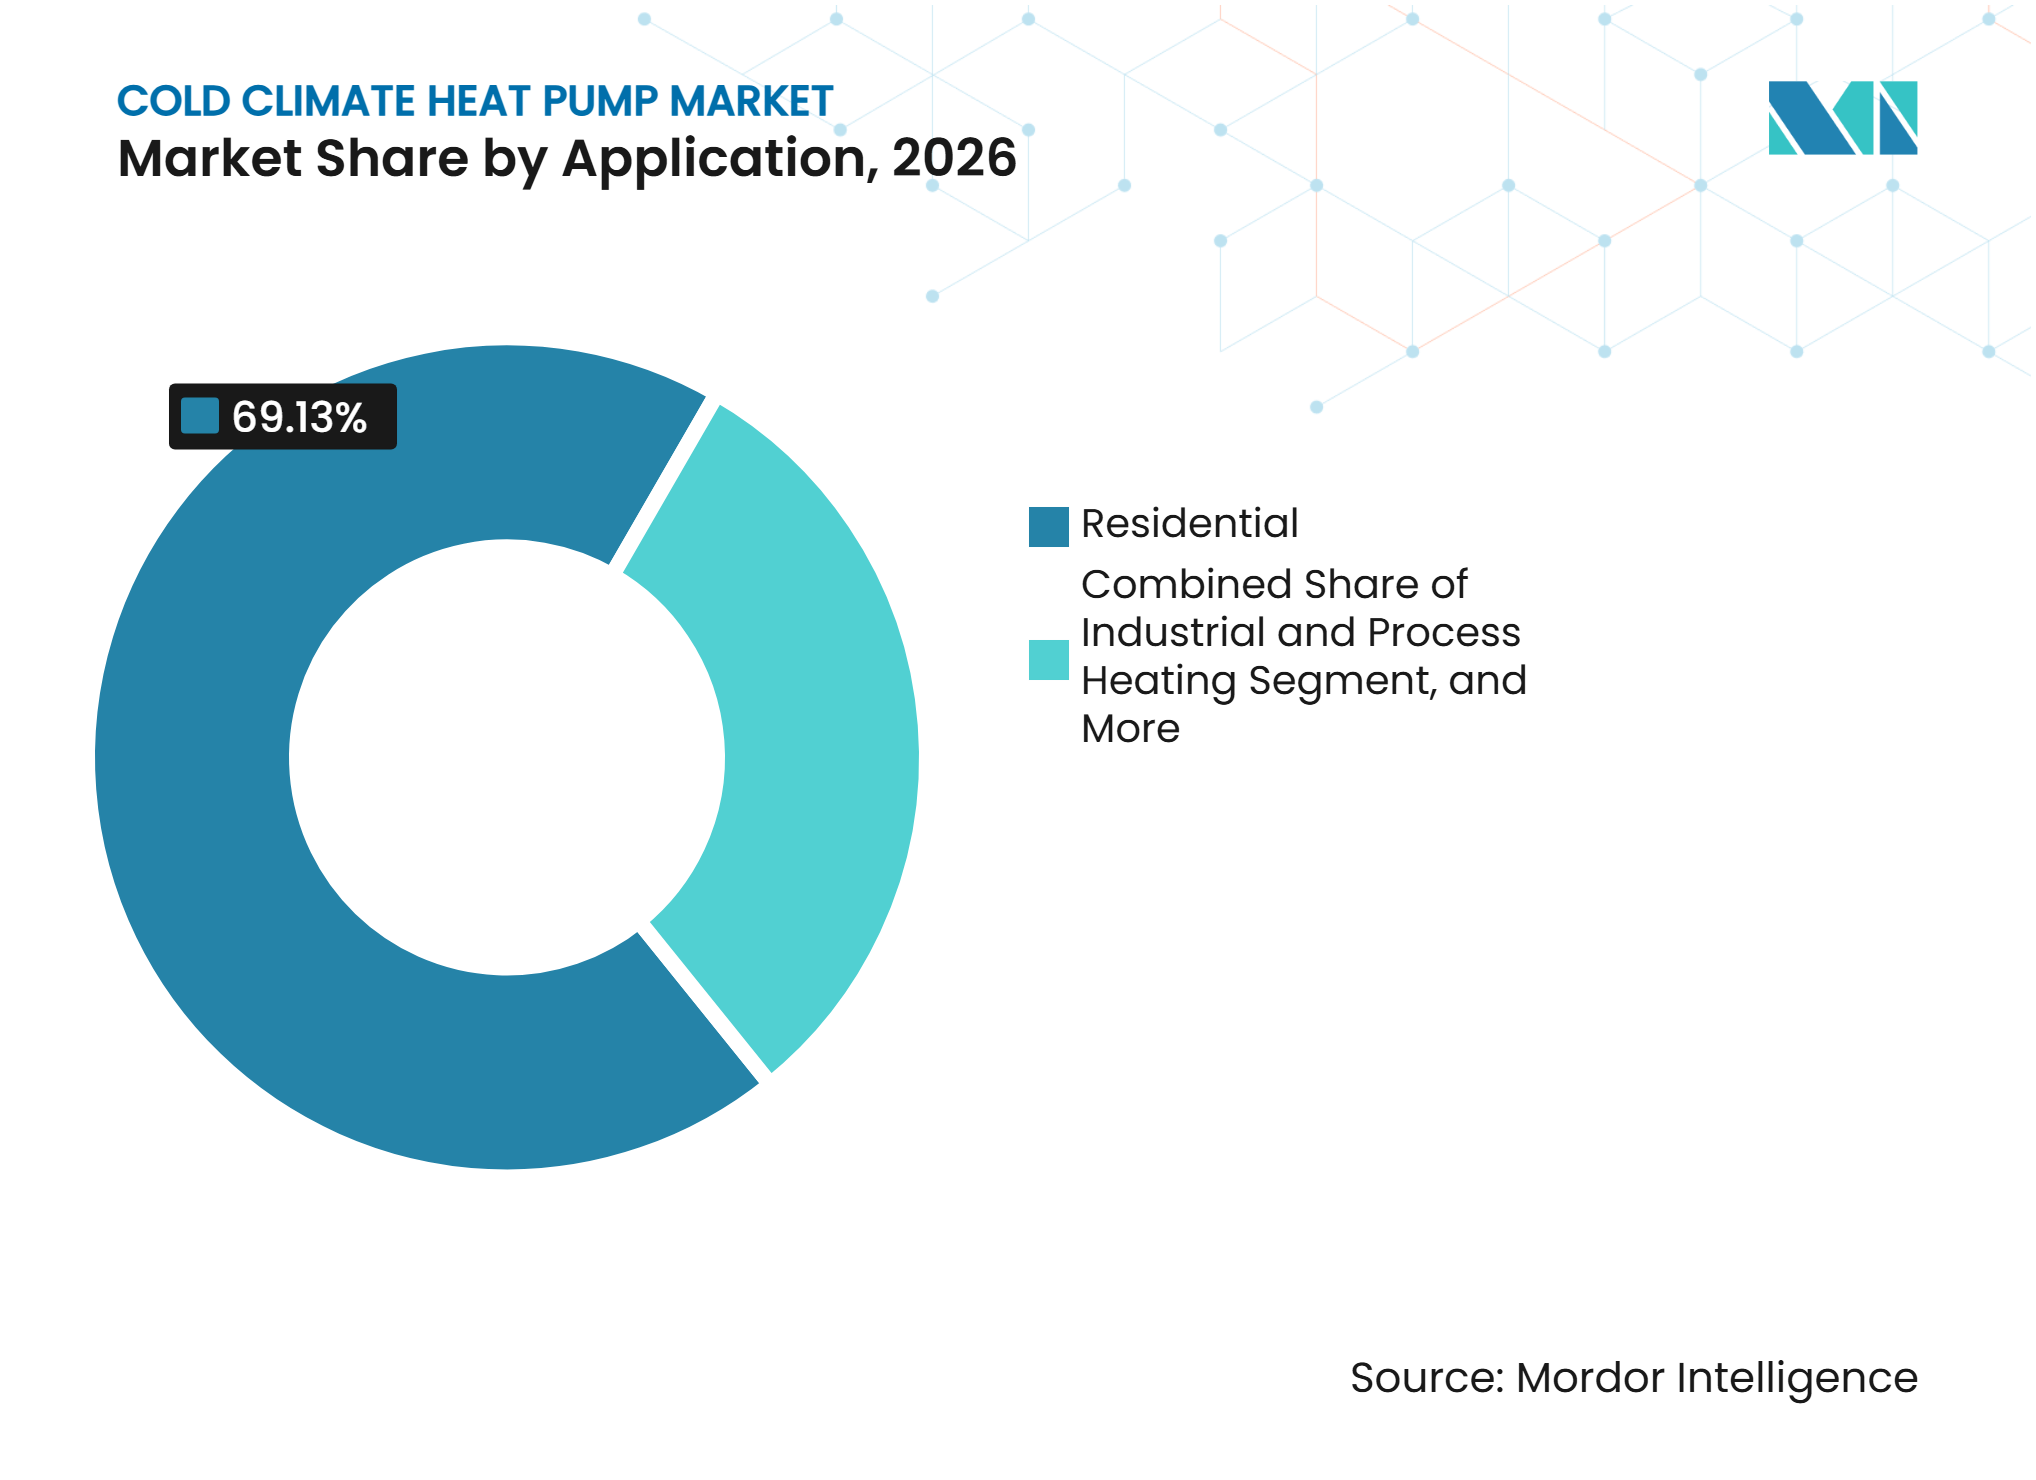
- Par application, les systèmes résidentiels ont représenté 69,13 % de la part du marché des pompes à chaleur pour climat froid en 2026, tandis que le chauffage urbain et l'énergie communautaire devraient progresser à un CAGR de 11,19 % jusqu'en 2032.
- Par capacité, le segment jusqu'à 10 kW a représenté 49,83 % de la valeur du marché en 2026, tandis que les systèmes supérieurs à 100 kW et à l'échelle du mégawatt devraient progresser à un CAGR de 11,24 % jusqu'en 2032.
- Par géographie, l'Europe a représenté 36,29 % de la part du marché des pompes à chaleur pour climat froid en 2026, tandis que l'Amérique du Nord devrait progresser à un CAGR de 11,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Politiques d'électrification des bâtiments et remises aux consommateurs | +2.8% | Mondial, avec un effet à court terme concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Volatilité des prix des combustibles fossiles et priorités en matière de sécurité énergétique | +2.3% | Mondial, avec la plus forte intensité en Europe, au Royaume-Uni et dans le nord-est de l'Amérique du Nord | Moyen terme (2-4 ans) |
| Gains liés à la compression à vitesse variable et à l'injection de vapeur améliorée | +1.9% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande de remplacement dans les parcs vieillissants de chaudières et de fournaises | +1.6% | Europe et Amérique du Nord, avec des retombées vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Qualification pour les climats froids et confiance des installateurs grâce aux essais normalisés | +1.2% | Amérique du Nord et Europe, avec des gains précoces en Corée du Sud et au Japon | Moyen terme (2-4 ans) |
| Demande de chauffage et de climatisation à double usage dans les régions nordiques en réchauffement | +0.9% | Amérique du Nord, nord de l'Europe et régions froides d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Politiques d'électrification des bâtiments et remises aux consommateurs
Les programmes politiques évoluent au-delà du soutien général à l'efficacité énergétique vers la certification et les incitations pour les équipements dont les performances à basse température sont avérées. Le programme New York State Clean Heat a offert des incitations allant jusqu'à 85 % des coûts de projet dans les communautés défavorisées désignées pour les systèmes air-air et géothermiques éligibles.[1] La Californie a promulgué la loi SB222 en 2026 pour simplifier les procédures d'autorisation des pompes à chaleur à l'échelle de l'État, réduisant ainsi un obstacle pratique à l'installation. La directive révisée de l'Union européenne sur la performance énergétique des bâtiments a supprimé les subventions aux chaudières à combustibles fossiles et renforcé les exigences minimales de performance énergétique des bâtiments. Ces mesures favorisent les produits qui satisfont à la fois aux exigences de performance par temps froid et aux conditions de qualification des installateurs. Elles créent également des conditions de demande plus claires pour le marché des pompes à chaleur pour climat froid. La Corée du Sud a alloué 36,1 milliards KRW (26,5 millions USD) en subventions nationales et locales pour les maisons individuelles en 2026 et a lié l'éligibilité future à la certification Éco-label basée sur la norme EN 14825.
Volatilité des prix des combustibles fossiles et priorités en matière de sécurité énergétique
La sécurité énergétique est devenue un fondement majeur de la politique en faveur des pompes à chaleur en Europe et en Amérique du Nord. Les pompes à chaleur ont permis d'éviter l'utilisation de 53 milliards de mètres cubes de gaz naturel pour le chauffage des bâtiments en Europe et au Japon en 2025. Ce parc installé continue de se substituer à la consommation de combustibles même lorsque les ventes annuelles d'équipements varient. Le plan de l'Union européenne visant à mettre fin aux importations de gaz russe par gazoduc d'ici 2027 maintient la sécurité énergétique au cœur de l'argumentaire en faveur du chauffage électrifié. Les systèmes qui décalent la consommation d'électricité vers les périodes à prix bas et stockent la chaleur peuvent également réduire l'exposition aux variations des prix de l'électricité. NIBE a identifié des signaux de reprise en Allemagne, aux Pays-Bas et en Suède en 2025, montrant que cette logique est pertinente sur les marchés établis du nord de l'Europe.
Gains de performance liés à la compression à vitesse variable et à l'injection de vapeur améliorée
Le défi lancé par le Département américain de l'énergie sur les pompes à chaleur pour climat froid a fixé un objectif pour les systèmes résidentiels consistant à maintenir 100 % de la capacité nominale à 5°F, soit -15°C, par rapport à 47°F, soit 8,3°C. Atteindre cet objectif nécessite un meilleur contrôle du compresseur et une gestion du réfrigérant à basse température. Copeland a lancé sa plateforme à spirale à vitesse variable YAW en août 2025 avec une technologie d'injection de vapeur améliorée. La société a déclaré que la plateforme peut augmenter la capacité de chauffage en ambiance froide jusqu'à 25 % et l'efficacité jusqu'à 10 %, tout en fonctionnant jusqu'à -25°F, soit -31,7°C. Une étude IEEE de 2025 a révélé que l'injection de vapeur améliorée améliorait les performances de 11,0 % en moyenne dans des conditions ambiantes identiques. La disponibilité plus large de ces composants rend la capacité à fonctionner en climat froid plus accessible aux fabricants d'équipements.
Demande de remplacement dans les parcs vieillissants de chaudières et de fournaises
La demande de remplacement constitue une voie centrale vers l'adoption, car les chaudières et fournaises vieillissantes nécessitent un renouvellement indépendamment de l'activité de construction neuve. Le parc installé comprend de nombreuses anciennes chaudières non-condensation qui approchent de la fin de leur durée de vie. Les ventes de pompes à chaleur ont dépassé les ventes de fournaises à gaz aux États-Unis de 26 % jusqu'en juillet 2025, avec 2,4 millions de pompes à chaleur vendues contre 1,9 million de fournaises à gaz. Le programme britannique Boiler Upgrade Scheme a enregistré plus de 125 000 ventes de pompes à chaleur en 2025 et une augmentation de 40 % des installations soutenues par le programme. Les habitations nordiques qui remplacent leurs systèmes au fioul ou au gaz nécessitent des équipements homologués pour des conditions inférieures à zéro. Cette exigence soutient le segment haut de gamme du marché des pompes à chaleur pour climat froid lors du cycle de remplacement plus large.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'installation élevé et travaux de rénovation du système périphérique | -1.8% | Mondial, avec la plus forte intensité de barrière en Amérique du Nord et dans le secteur de la rénovation au Royaume-Uni | Court terme (≤ 2 ans) |
| Contraintes liées aux pics d'électricité hivernaux et au réseau de distribution | -1.3% | Amérique du Nord, nord de l'Europe et régions froides d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénuries d'installateurs qualifiés et de capacités de mise en service | -0.9% | Mondial, plus aigu en Amérique du Nord et au Royaume-Uni | Moyen terme (2-4 ans) |
| Pénalités de performance liées au dégivrage, aux condensats, au bruit et aux températures extrêmes | -0.6% | Amérique du Nord, nord de l'Europe et régions froides d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation élevé et travaux de rénovation du système périphérique
Le coût d'installation reste un frein plus important que le prix de l'équipement pour de nombreux projets en climat froid. L'Oregon a documenté des coûts d'installation résidentielle de 9 000 à 11 000 USD pour des systèmes de pompes à chaleur en maison individuelle en 2025. Le rapport a constaté que ce coût était 57,7 % plus élevé qu'une installation équivalente de fournaise à gaz. Les mises à niveau du tableau électrique, les modifications des gaines, les améliorations de l'enveloppe du bâtiment et la mise en service en conditions de froid extrême représentent une grande partie de la différence. Le gouvernement britannique a également signalé une différence de coût avant subvention de 9 000 GBP entre une pompe à chaleur et un remplacement de chauffage à combustible fossile, tandis que les coûts d'installation n'avaient baissé que de 11 % depuis 2022. Le dimensionnement précis pour les conditions de grand froid ajoute de la main-d'œuvre et peut allonger les délais des projets de rénovation.
Contraintes liées aux pics d'électricité hivernaux et au réseau de distribution
Les vagues de froid créent une charge électrique concentrée que les réseaux de distribution peuvent ne pas être en mesure de supporter. Les pompes à chaleur pour climat froid consomment moins d'électricité en pointe que le chauffage par résistance, mais une adoption à grande échelle peut néanmoins augmenter sensiblement la demande hivernale. Acadia Center a constaté que les pompes à chaleur peuvent fonctionner avec un coefficient de performance de 2,0 par grand froid et consommer 50 % moins d'électricité en pointe par foyer que le chauffage électrique par résistance. Une étude de l'Université de Victoria a révélé que les systèmes hybrides peuvent réduire la capacité électrique de pointe requise jusqu'à 20 % dans les réseaux régionaux plus froids.[2] La planification du système ontarien identifie l'électrification du chauffage des locaux comme une incertitude importante de la demande à long terme. Les mises à niveau de la distribution nécessitent souvent des années de planification et de construction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes air-air dominent tandis que les systèmes géothermiques accélèrentLes systèmes air-air ont représenté 68,21 % de la valeur du marché en 2026 en raison de leurs coûts d'installation plus faibles et de leur compatibilité avec l'infrastructure résidentielle existante. Ils sont largement utilisés dans les habitations où les propriétaires remplacent des fournaises ou des chaudières sans entreprendre une rénovation complète du bâtiment. Les modèles air-air homologués pour le froid fonctionnent désormais à -25°C ou en dessous, réduisant les préoccupations quant à leur utilisation lors de conditions hivernales sévères. Daikin a lancé l'Altherma 4 H avec R290 en septembre 2025 pour les applications à haute température d'eau. Mitsubishi Heavy Industries a élargi sa gamme Hydrolution EZY R290 en décembre 2025.[3] LG a également reçu le prix AHR Innovation 2025 pour un produit résidentiel en climat froid. Ces lancements illustrent pourquoi les produits air-air restent au cœur du marché des pompes à chaleur pour climat froid.
Les systèmes géothermiques devraient progresser à un CAGR de 11,32 % jusqu'en 2032 en raison de leurs performances saisonnières stables par temps sévère. Leur coût initial plus élevé limite l'adoption par les ménages, mais ils sont bien adaptés aux sites institutionnels, aux réseaux de chaleur urbains et aux projets à long horizon d'exploitation. La Suède comptait 690 000 systèmes géothermiques de faible profondeur installés fournissant 28,4 TWh de chaleur par an. Une maison individuelle sur quatre en Suède utilisait un système géothermique, indiquant l'échelle possible dans un contexte de climat froid mature. Ces conditions créent une base stable pour le marché des pompes à chaleur pour climat froid dans les zones disposant de ressources de forage adaptées. Les systèmes à air extrait jouent un rôle plus restreint dans les maisons passives où la ventilation mécanique est standard. Les produits à source d'eau attirent l'attention à mesure que les opérateurs de réseaux de chaleur urbains utilisent à plus grande échelle les sources de chaleur des lacs, des rivières et des eaux usées.



Par configuration système :
les systèmes split dominent tandis que les cascades permettent des projets de plus grande envergureLes systèmes split ont représenté 48,74 % de la taille du marché des pompes à chaleur pour climat froid en 2026, soutenus par la familiarité des installateurs et la flexibilité des configurations d'installation. Leur conception s'aligne sur les systèmes CVC résidentiels établis en Amérique du Nord et en Europe. Les unités extérieure et intérieure peuvent être disposées pour s'adapter à différentes formes de bâtiments et contraintes de rénovation. Les produits monobloc et packagés gagnent du terrain dans les habitations européennes car ils simplifient la manipulation des réfrigérants. Le cadre F-Gas de l'Union européenne rend le choix du réfrigérant et la conformité des produits plus importants dans le processus de sélection. Les systèmes hybrides et bi-énergie restent pertinents là où l'infrastructure gazière ne peut pas être abandonnée immédiatement. Ils offrent également une option intermédiaire dans les zones à prix de l'électricité élevés ou à capacité de réseau limitée.
Les systèmes en cascade et multi-unités devraient progresser à un CAGR de 11,27 % jusqu'en 2032, reflétant la demande pour des projets échelonnés de plus grande capacité. Les propriétaires commerciaux et les municipalités utilisent plusieurs unités lorsqu'une seule machine ne peut pas satisfaire la charge de chauffage requise. Cette configuration favorise la redondance et les ajouts de capacité par phases dans les contextes de chauffage urbain et commercial. L'EGEC a signalé plus de 500 projets de chauffage urbain géothermique en développement en Europe, représentant 6 GWth de capacité planifiée. Ces projets nécessiteront des équipements côté réseau et des configurations compatibles avec plusieurs unités de pompes à chaleur. NIBE a acquis les gammes de produits Pioneer d'unités d'interface thermique et de sous-stations de Cetetherm en août 2025 pour renforcer cette capacité d'intégration. Les systèmes en cascade constituent ainsi une voie importante pour le marché des pompes à chaleur pour climat froid afin de desservir les sites de plus grande taille.
Par application :
le résidentiel ancre la demande tandis que le chauffage urbain progresseLes applications résidentielles ont représenté 69,13 % de la valeur du marché en 2026, ce qui en fait la principale application dans le secteur des pompes à chaleur pour climat froid. Les maisons individuelles dans les régions plus froides constituent un large parc installé pour le remplacement du chauffage au fioul et au gaz. Les programmes de remises aux ménages concentrent également une grande partie de la demande à court terme dans cette application. Les bâtiments commerciaux adoptent les pompes à chaleur à mesure que les exigences de performance énergétique deviennent plus contraignantes. Les bureaux, hôtels, campus de santé et sites de commerce de détail peuvent utiliser un seul système pour le chauffage des locaux, l'eau chaude sanitaire et la climatisation. Les applications industrielles et de traitement restent plus modestes, bien que les systèmes fournissant des températures d'eau jusqu'à 75°C ouvrent des applications qui étaient auparavant difficiles à desservir. La répartition des applications s'étend donc du remplacement d'équipements ménagers aux systèmes de chauffage et de climatisation intégrés pour les bâtiments de plus grande taille.
Le chauffage urbain et l'énergie communautaire devraient progresser à un CAGR de 11,19 % jusqu'en 2032. Les programmes de décarbonation municipaux et le développement des réseaux géothermiques soutiennent cette application. La Commission européenne a signalé que les pompes à chaleur à grande échelle ont augmenté leur part dans le mix énergétique du chauffage urbain de 44 % d'une année sur l'autre en 2023. Les ressources géothermiques à basse température peuvent alimenter les réseaux lorsqu'elles sont couplées à des pompes à chaleur de grande taille adaptées. Le Danemark comptait 14 réseaux termonet en exploitation et 2 projets majeurs en développement. Ces systèmes montrent comment les réseaux à l'échelle communautaire peuvent connecter plusieurs bâtiments à une infrastructure thermique partagée. Le marché des pompes à chaleur pour climat froid peut donc bénéficier lorsque les municipalités combinent l'investissement dans les réseaux avec des programmes de remplacement au niveau des bâtiments. Ce modèle est appliqué dans toute l'Europe du Nord et centrale, où la planification municipale soutient le déploiement des réseaux.

Par capacité :
l'échelle résidentielle maintient le volume tandis que les systèmes à l'échelle du mégawatt progressentLa catégorie jusqu'à 10 kW a représenté 49,83 % de la valeur du marché en 2026 car elle correspond directement à la demande des maisons individuelles. Les principaux fabricants d'équipements d'origine proposent de larges gammes de produits à ce niveau de capacité. Les unités de plus petite taille sont particulièrement pertinentes pour les maisons neuves et les propriétés bien isolées. Mitsubishi Electric a lancé des modèles Ecodan R290 de 4 kW et 6 kW en novembre 2026 pour les nouvelles constructions résidentielles au Royaume-Uni. Ces produits ciblent les charges résidentielles plus faibles et soutiennent la préparation à la norme Future Homes Standard 2027. La catégorie 10-20 kW dessert les maisons plus grandes, les petites propriétés multifamiliales et les bâtiments commerciaux légers. La gamme 20-100 kW soutient les écoles, hôtels et projets de rénovation commerciale nécessitant des températures de départ plus élevées et une plage de fonctionnement à charge partielle plus large.
Les systèmes supérieurs à 100 kW et à l'échelle du mégawatt devraient progresser à un CAGR de 11,24 % jusqu'en 2032. Cette gamme de capacité soutient les réseaux de chaleur urbains, les universités, les hôpitaux et les grands sites commerciaux. Ces projets nécessitent une capacité modulaire et un fonctionnement fiable sur des charges de chauffage variables. La Commission européenne a identifié les pompes à chaleur à grande échelle comme un développement majeur dans le mix énergétique du chauffage urbain. Mitsubishi Electric Trane HVAC US a lancé l'ecodan Pro CAHV au premier semestre 2026 pour les systèmes commerciaux et institutionnels évolutifs. Ces projets utilisent souvent plusieurs unités et nécessitent une coordination plus étroite entre les fournisseurs d'équipements, les entrepreneurs et les opérateurs de réseau. L'évolution des capacités offre au marché des pompes à chaleur pour climat froid un pipeline de projets plus large au-delà des remplacements ménagers. Les fournisseurs doivent soutenir à la fois la sélection des équipements et l'intégration des systèmes.
Analyse géographique
Europe
L'Europe a représenté 36,29 % de la part du marché des pompes à chaleur pour climat froid en 2026. La région comptait 25,5 millions d'unités de pompes à chaleur installées dans 19 pays à fin 2024, soit 12 % des ménages européens.[4] Les ventes ont reculé à 2,31 millions d'unités en 2024, mais l'Agence internationale de l'énergie a signalé un retour à une croissance à deux chiffres en 2025 et au premier trimestre 2026. Ce parc installé offre au marché des pompes à chaleur pour climat froid une opportunité substantielle de remplacement et de service à travers l'Europe. La fin programmée des importations de gaz russe par gazoduc d'ici 2027 continue de renforcer l'argumentaire de sécurité énergétique en faveur du chauffage électrifié. La directive révisée sur la performance énergétique des bâtiments supprime également les subventions aux chaudières à combustibles fossiles. Le chauffage urbain géothermique se développe, avec plus de 500 projets en développement représentant 6 GWth de capacité planifiée. La stratégie produit est également façonnée par la conformité F-Gas. La Commission européenne a accordé une exemption temporaire jusqu'à fin 2027 pour certaines pompes à chaleur monobloc de 20-50 kW installées en intérieur sans alternatives à faible PRG disponibles sur le marché.
Amérique du Nord
L'Amérique du Nord devrait progresser à un CAGR de 11,36 % jusqu'en 2032, le taux le plus élevé parmi les régions répertoriées. Les crédits d'impôt fédéraux et les programmes étatiques soutiennent les conversions dans les zones à climat froid. Ces mesures améliorent la visibilité des projets pour les entrepreneurs participant au marché des pompes à chaleur pour climat froid. Les pompes à chaleur ont dépassé les ventes de fournaises à gaz aux États-Unis de 26 % jusqu'en juillet 2025. Le programme Clean Heat de New York a offert des incitations allant jusqu'à 85 % dans les zones éligibles, tandis que la loi SB222 de Californie a simplifié les procédures d'autorisation à l'échelle de l'État. Le Québec présente une forte dépendance au chauffage électrique par plinthes, avec 54 à 56 % des ménages utilisant ce système. Acadia Center a estimé que la conversion de la moitié des 2 millions de foyers québécois chauffés par plinthes pourrait réduire la demande de pointe hivernale de 5 346 MW. WaterFurnace International et Enertech Global restent pertinents dans les systèmes géothermiques, tandis que l'investissement de Carrier dans la fabrication au Texas reflète la hausse de la demande commerciale.
Nouvelles frontières au-delà des marchés principaux
Le Japon présente un profil mature et stable, avec des chauffe-eau thermodynamiques Eco-cute au CO₂ représentant près de 15 % de la demande résidentielle en eau chaude sanitaire. La Corée du Sud vise 3,5 millions de pompes à chaleur à haute efficacité d'ici 2035 et a lié l'éligibilité future aux subventions à la certification Éco-label basée sur la norme EN 14825. La Chine soutient le chauffage électrifié distribué dans les quartiers urbains du nord dans le cadre de programmes de conversion du charbon vers l'électricité. L'Académie chinoise de recherche sur le bâtiment a signalé des prototypes de systèmes air-air en cascade au CO₂ avec un coefficient de performance supérieur à 2,2 à -30°C. Ces résultats peuvent renforcer l'argumentaire technique en faveur du marché des pompes à chaleur pour climat froid dans les villes du nord de la Chine. L'Amérique du Sud présente une opportunité plus modeste concentrée dans le sud du Brésil, en Patagonie et dans les contreforts des Andes, où les conditions plus froides créent une demande. La Turquie est la zone du Moyen-Orient la plus active pour les équipements en climat froid, tandis que le plateau du Highveld en Afrique du Sud est la principale zone viable en Afrique. Ces régions disposent d'incitations et de formations d'installateurs moins développées que les marchés principaux, ce qui limite les volumes à court terme. Les équipements capables de maintenir leurs performances à des températures plus basses pourraient élargir la géographie adressable au fil du temps.
Paysage concurrentiel
Concentration du Marché
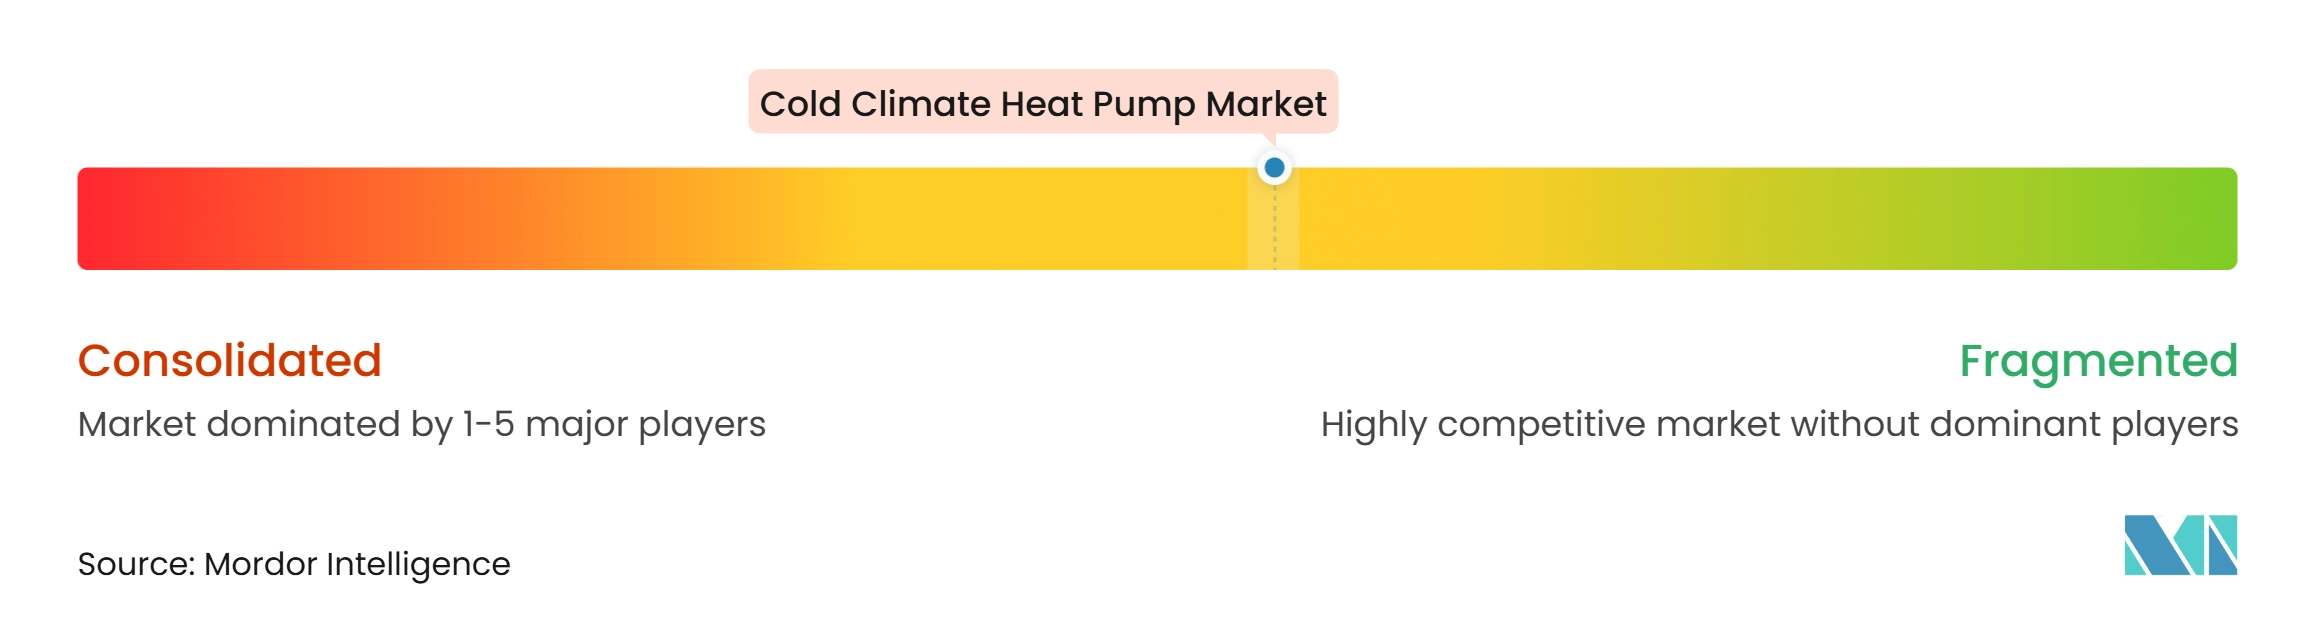
Le marché des pompes à chaleur pour climat froid présente une structure de fabricants d'équipements d'origine modérément fragmentée. Daikin, Mitsubishi Electric, Panasonic et Fujitsu General ont une forte présence combinée dans les équipements air-air. NIBE, Vaillant et Viessmann Climate Solutions sont bien implantés dans les catégories hydroniques et géothermiques. Les cycles de vente plus longs et les relations de service renforcent les positions dans ces catégories. Midea s'oriente vers des équipements en climat froid à plus haute performance à partir d'une base de fabrication intégrée verticalement. L'Agence internationale de l'énergie a déclaré que la fabrication chinoise peut produire des pompes à chaleur à des coûts actualisés inférieurs de 35 à 50 % à ceux des autres régions. Cette structure de coûts soutient la concurrence dans les équipements résidentiels et commerciaux de milieu de gamme. Elle fait galement de la tarification et du service local des considérations concurrentielles importantes sur le marché des pompes à chaleur pour climat froid.
La transition vers de nouveaux réfrigérants façonne les plans produits des entreprises et crée une barrière pour les fournisseurs plus petits. Daikin a lancé l'Altherma 4 H avec R290 en septembre 2025, plaçant un produit à réfrigérant naturel dans son portefeuille européen. Mitsubishi Heavy Industries a ajouté des modèles monobloc Hydrolution EZY R290 de 6 kW et 7,1 kW en décembre 2025. LG a obtenu le prix AHR Innovation 2025 pour un système résidentiel en climat froid et a lié son développement à des recherches menées dans 12 universités de 5 pays. Ces actions montrent comment la validation des produits, la préparation aux nouveaux réfrigérants et les partenariats de recherche deviennent des différenciateurs commerciaux sur le marché des pompes à chaleur pour climat froid. Les fournisseurs disposant des ressources nécessaires pour gérer la conformité et les tests peuvent mettre sur le marché des produits révisés plus rapidement. Les fournisseurs plus petits disposent d'une fenêtre plus étroite lorsque les modifications de produits et les échéances réglementaires surviennent simultanément.
La concurrence s'étend également des fabricants d'équipements d'origine aux composants et à l'intégration des systèmes. La plateforme YAW de Copeland donne aux fabricants d'équipements accès à la capacité d'injection de vapeur améliorée pour les systèmes à basse température. L'acquisition de Cetetherm par NIBE élargit sa capacité à fournir des équipements côté réseau aux côtés des pompes à chaleur. Des entreprises spécialisées, notamment Kensa Heat Pumps, Arctic Heat Pumps et WaterFurnace International, continuent de desservir les niches géothermiques et de grand froid. Cette partie du marché des pompes à chaleur pour climat froid dépend de la connaissance des produits, de la capacité locale de forage ou d'installation et du support de service à long terme. Les projets de grande capacité nécessitent de plus en plus des équipements, une connectivité à la gestion des bâtiments et une capacité de pilotage par le réseau dans la même proposition. Le marché des pompes à chaleur pour climat froid accorde donc un poids supplémentaire aux fournisseurs capables de soutenir des appels d'offres commerciaux et municipaux complexes.
Leaders du secteur des pompes à chaleur pour climat froid
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
-
NIBE Industrier AB
-
Fujitsu General Limited
-
Robert Bosch GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes à chaleur pour climat froid Entreprises couvertes dans ce rapport
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- NIBE Industrier AB
- Panasonic Holdings Corporation
- Fujitsu General Limited
- LG Electronics Inc.
- Vaillant GmbH
- Viessmann Climate Solutions Berlin GmbH
- Robert Bosch GmbH
- STIEBEL ELTRON GmbH & Co. KG
- Rheem Manufacturing Company
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Midea Group Co., Ltd.
- Arçelik Anonim Şirketi
- Glen Dimplex Thermal Solutions
- Kensa Heat Pumps Ltd.
- WaterFurnace International, Inc.
- Enertech Global, LLC
- Thermia AB
- Alpha-Innotec GmbH
- ait-deutschland GmbH
- Hoval Aktiengesellschaft
- OCHSNER Wärmepumpen GmbH
- Arctic Heat Pumps Inc.
Développements industriels récents dans Marché des pompes à chaleur pour climat froid
- Novembre 2026 : Mitsubishi Electric a annoncé l'Ecodan
Little One,
une pompe à chaleur air-eau compacte au R290 en modèles de 4 kW et 6 kW conçue spécifiquement pour les nouvelles constructions résidentielles au Royaume-Uni, atteignant des cotes d'efficacité énergétique A+++ avec un design de ventilateur breveté sans moyeu réduisant le poids de l'unité à 58 kg. Le produit cible la norme Future Homes Standard 2027 et supprime les restrictions d'installation en zone protégée grâce à une charge de R290 incorporant un odorant, élargissant la flexibilité des promoteurs sur les terrains urbains compacts. - Octobre 2026 : Trane Technologies a lancé des pompes à chaleur résidentielles avancées pour climat froid sous ses marques Trane® et American Standard® Heating & Air Conditioning : la pompe à chaleur pour climat froid Trane 20 TruComfort™ avec WeatherGuard™ et la pompe à chaleur pour climat froid AccuComfort™ Platinum 20 d'American Standard avec All Weather®. Ce lancement marque les premières pompes à chaleur pour climat froid de Trane Technologies conçues et fabriquées pour le marché résidentiel.
- Juillet 2026 : Daikin Industries a lancé la gamme X Series, son premier système de pompe à chaleur résidentiel intégrant le chauffage et la climatisation air-air avec le chauffage hydronique air-eau et l'eau chaude sanitaire à partir d'une seule unité extérieure. Le produit a été lancé sur les marchés européens en septembre 2026, ciblant les propriétés jusqu'à 150 m² en construction neuve et en rénovation, élargissant l'offre système résidentielle totale de Daikin au-delà des configurations mono-fonction.
- Février 2026 : Samsung HVAC North America LLC a lancé la nouvelle génération de Hylex™, son système avancé de pompe à chaleur électrique conçu pour fournir des performances de chauffage fiables dans les climats froids et variables tout en soutenant la transition croissante de la région vers l'électrification.
Périmètre du rapport sur le marché mondial des pompes à chaleur pour climat froid
Une pompe à chaleur pour climat froid désigne un système électrique avancé de chauffage et de climatisation conçu pour maintenir une efficacité thermique élevée et une capacité de chauffage totale à des températures ambiantes inférieures à zéro. Contrairement aux pompes à chaleur conventionnelles qui perdent une efficacité significative par grand froid, ce segment de marché englobe des technologies spécialisées air-air et à onduleur à vitesse variable utilisées dans les applications résidentielles, commerciales et industrielles pour remplacer les systèmes de chauffage à base de combustibles fossiles.
Le rapport sur le marché des pompes à chaleur pour climat froid est segmenté par type de produit (pompes à chaleur air-air, pompes à chaleur géothermiques, pompes à chaleur à air extrait, pompes à chaleur à source d'eau), configuration système (systèmes split, systèmes monobloc et packagés, systèmes hybrides et bi-énergie, et systèmes en cascade et multi-unités), application (résidentiel, commercial, chauffage industriel et de traitement, et chauffage urbain et énergie communautaire), capacité (jusqu'à 10 kW, 10-20 kW, 20-100 kW, et supérieur à 100 kW et systèmes à l'échelle du mégawatt) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pompes à chaleur air-air |
| Pompes à chaleur géothermiques |
| Pompes à chaleur à air extrait |
| Pompes à chaleur à source d'eau |
| Systèmes split |
| Systèmes monobloc et packagés |
| Systèmes hybrides et bi-énergie |
| Systèmes en cascade et multi-unités |
| Résidentiel |
| Commercial |
| Chauffage industriel et de traitement |
| Chauffage urbain et énergie communautaire |
| Jusqu'à 10 kW |
| 10-20 kW |
| 20-100 kW |
| Supérieur à 100 kW |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de produit | Pompes à chaleur air-air | |
| Pompes à chaleur géothermiques | ||
| Pompes à chaleur à air extrait | ||
| Pompes à chaleur à source d'eau | ||
| Par configuration système | Systèmes split | |
| Systèmes monobloc et packagés | ||
| Systèmes hybrides et bi-énergie | ||
| Systèmes en cascade et multi-unités | ||
| Par application | Résidentiel | |
| Commercial | ||
| Chauffage industriel et de traitement | ||
| Chauffage urbain et énergie communautaire | ||
| Par capacité | Jusqu'à 10 kW | |
| 10-20 kW | ||
| 20-100 kW | ||
| Supérieur à 100 kW | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des pompes à chaleur pour climat froid ?
La taille du marché des pompes à chaleur pour climat froid est projetée à 22,17 milliards USD en 2026, 24,31 milliards USD en 2027 et 40,06 milliards USD d'ici 2032, avec un CAGR de 10,52 %. Les chiffres communiqués utilisent l'unité milliard USD et conservent les années de prévision indiquées. Ils couvrent les années 2026, 2027 et 2032 indiquées sans ajustement.
Quel type de produit domine l'adoption des pompes à chaleur pour climat froid ?
Les systèmes air-air ont dominé avec 68,21 % de la valeur du marché en 2026 en raison de leurs coûts d'installation plus faibles et de leur compatibilité avec l'infrastructure résidentielle existante.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Le chauffage urbain et l'énergie communautaire devraient progresser à un CAGR de 11,19 % jusqu'en 2032, soutenus par les programmes de décarbonation municipaux et les projets de réseaux géothermiques.
Pourquoi les systèmes en climat froid coûtent-ils plus cher à installer ?
Les mises à niveau électriques, les modifications des gaines, les améliorations de l'enveloppe du bâtiment et la mise en service détaillée à basse température ajoutent des coûts aux projets de rénovation.
Quelle région devrait progresser le plus rapidement ?
L'Amérique du Nord devrait progresser à un CAGR de 11,36 % jusqu'en 2032, soutenue par les crédits d'impôt fédéraux, les remises étatiques et les programmes d'autorisation simplifiés.
Comment les réglementations sur les réfrigérants affectent-elles les fournisseurs de pompes à chaleur ?
Les exigences F-Gas accroissent la nécessité de reconceptions de produits à faible PRG, de tests et de planification de la conformité, ce qui peut favoriser les fournisseurs disposant de ressources de développement de produits plus solides.