
Tamaño y Participación del Mercado de Bombas de Calor para Climas Fríos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 24.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 40.06 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.52 % |
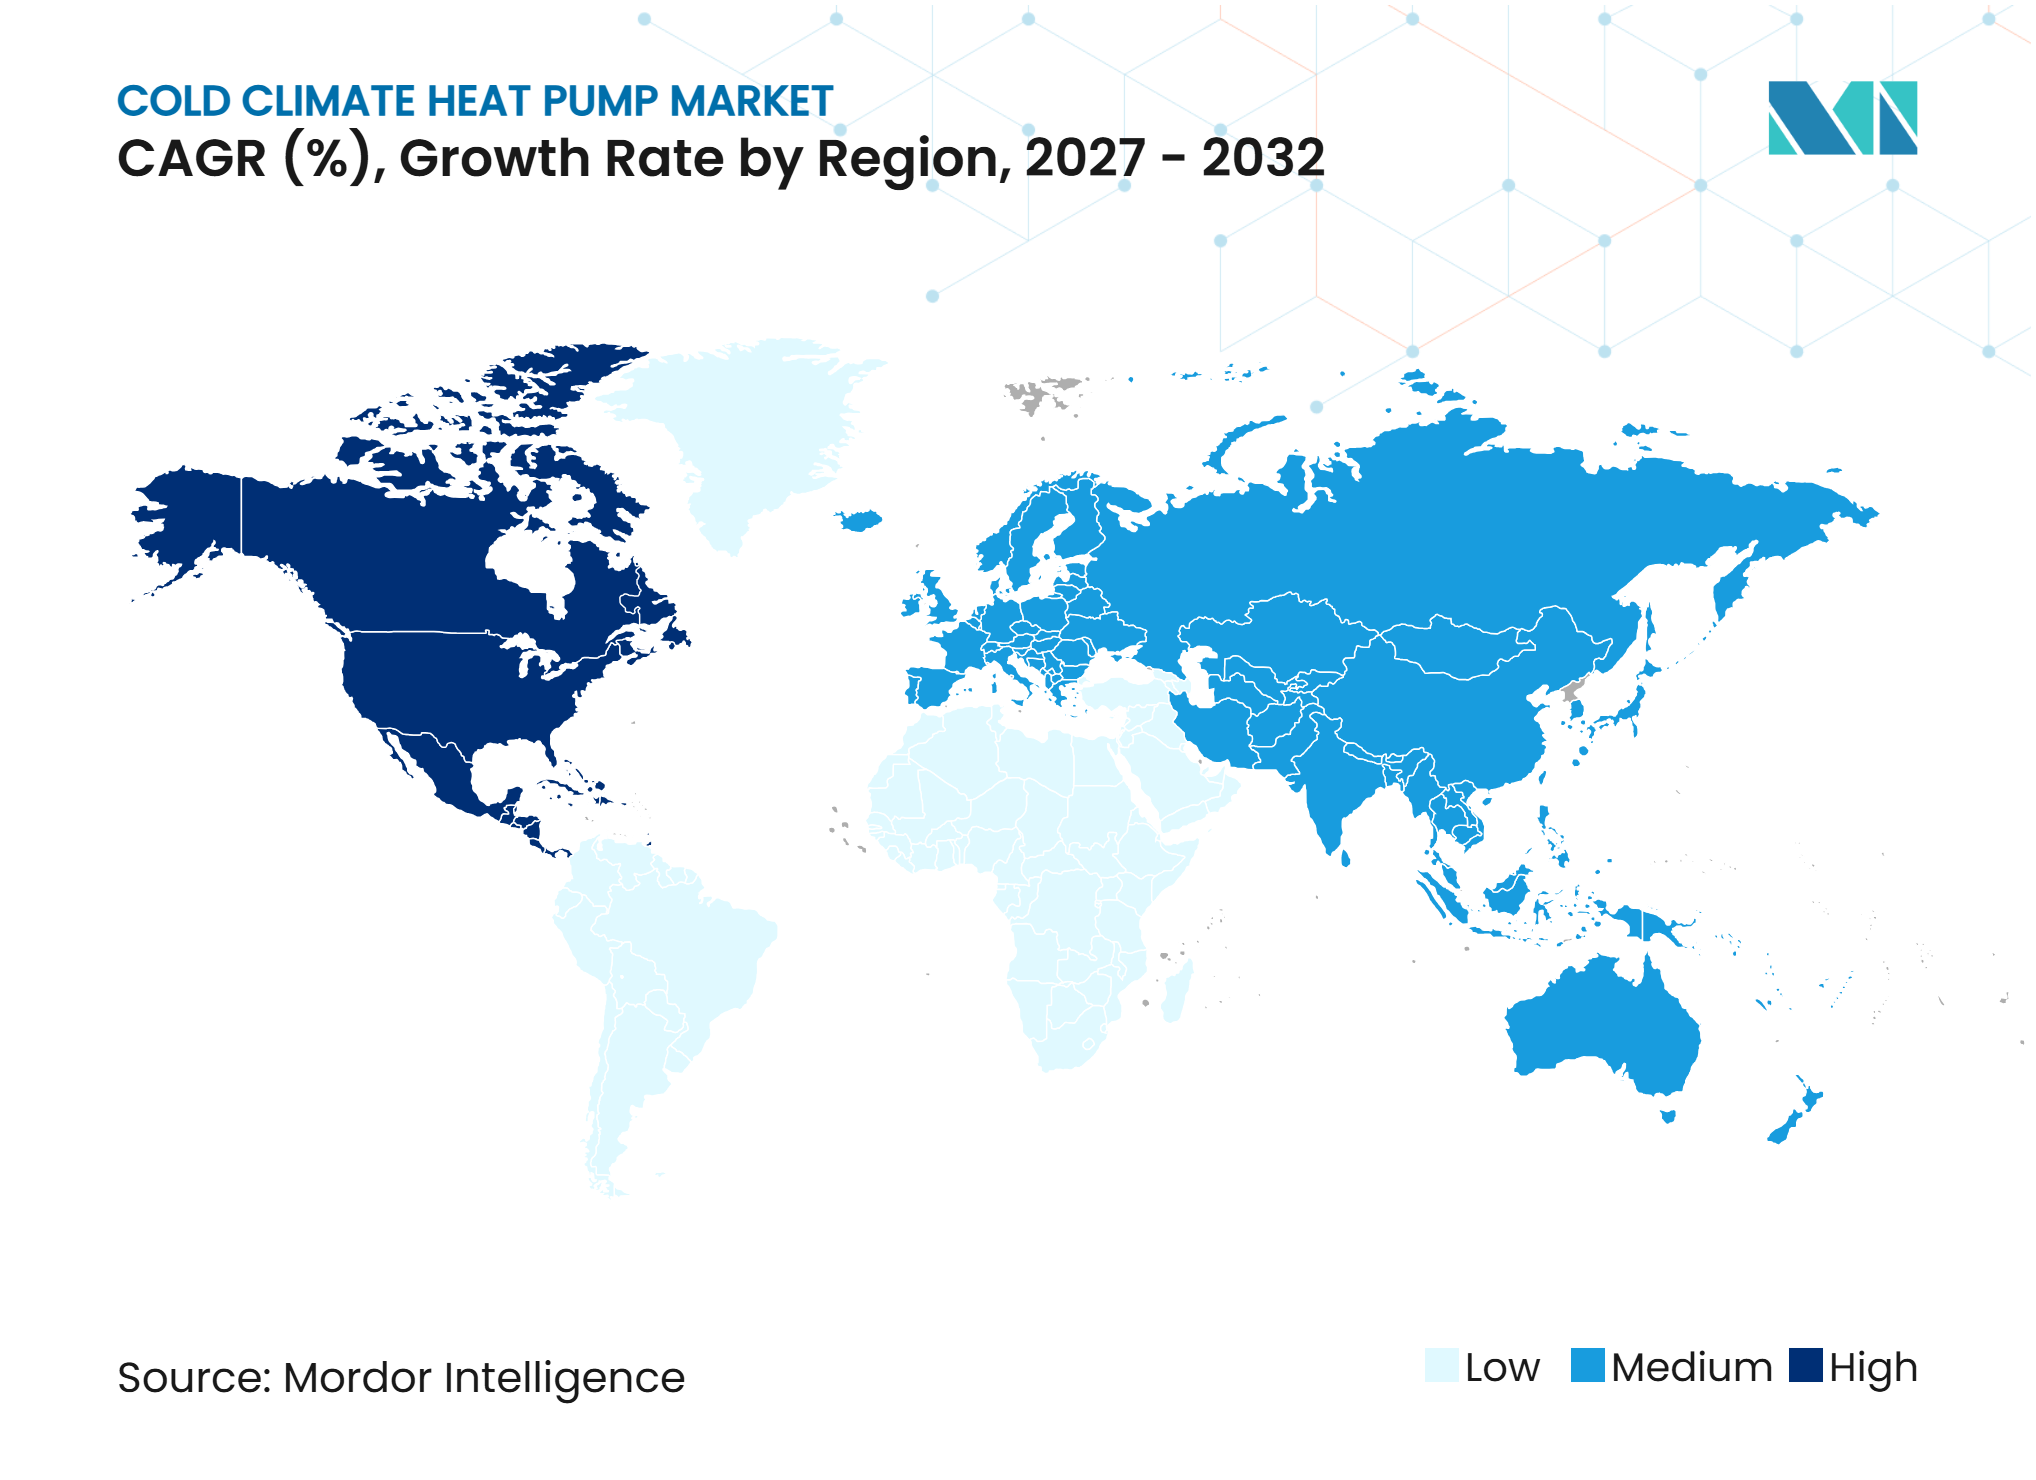
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Calor para Climas Fríos por Mordor Intelligence
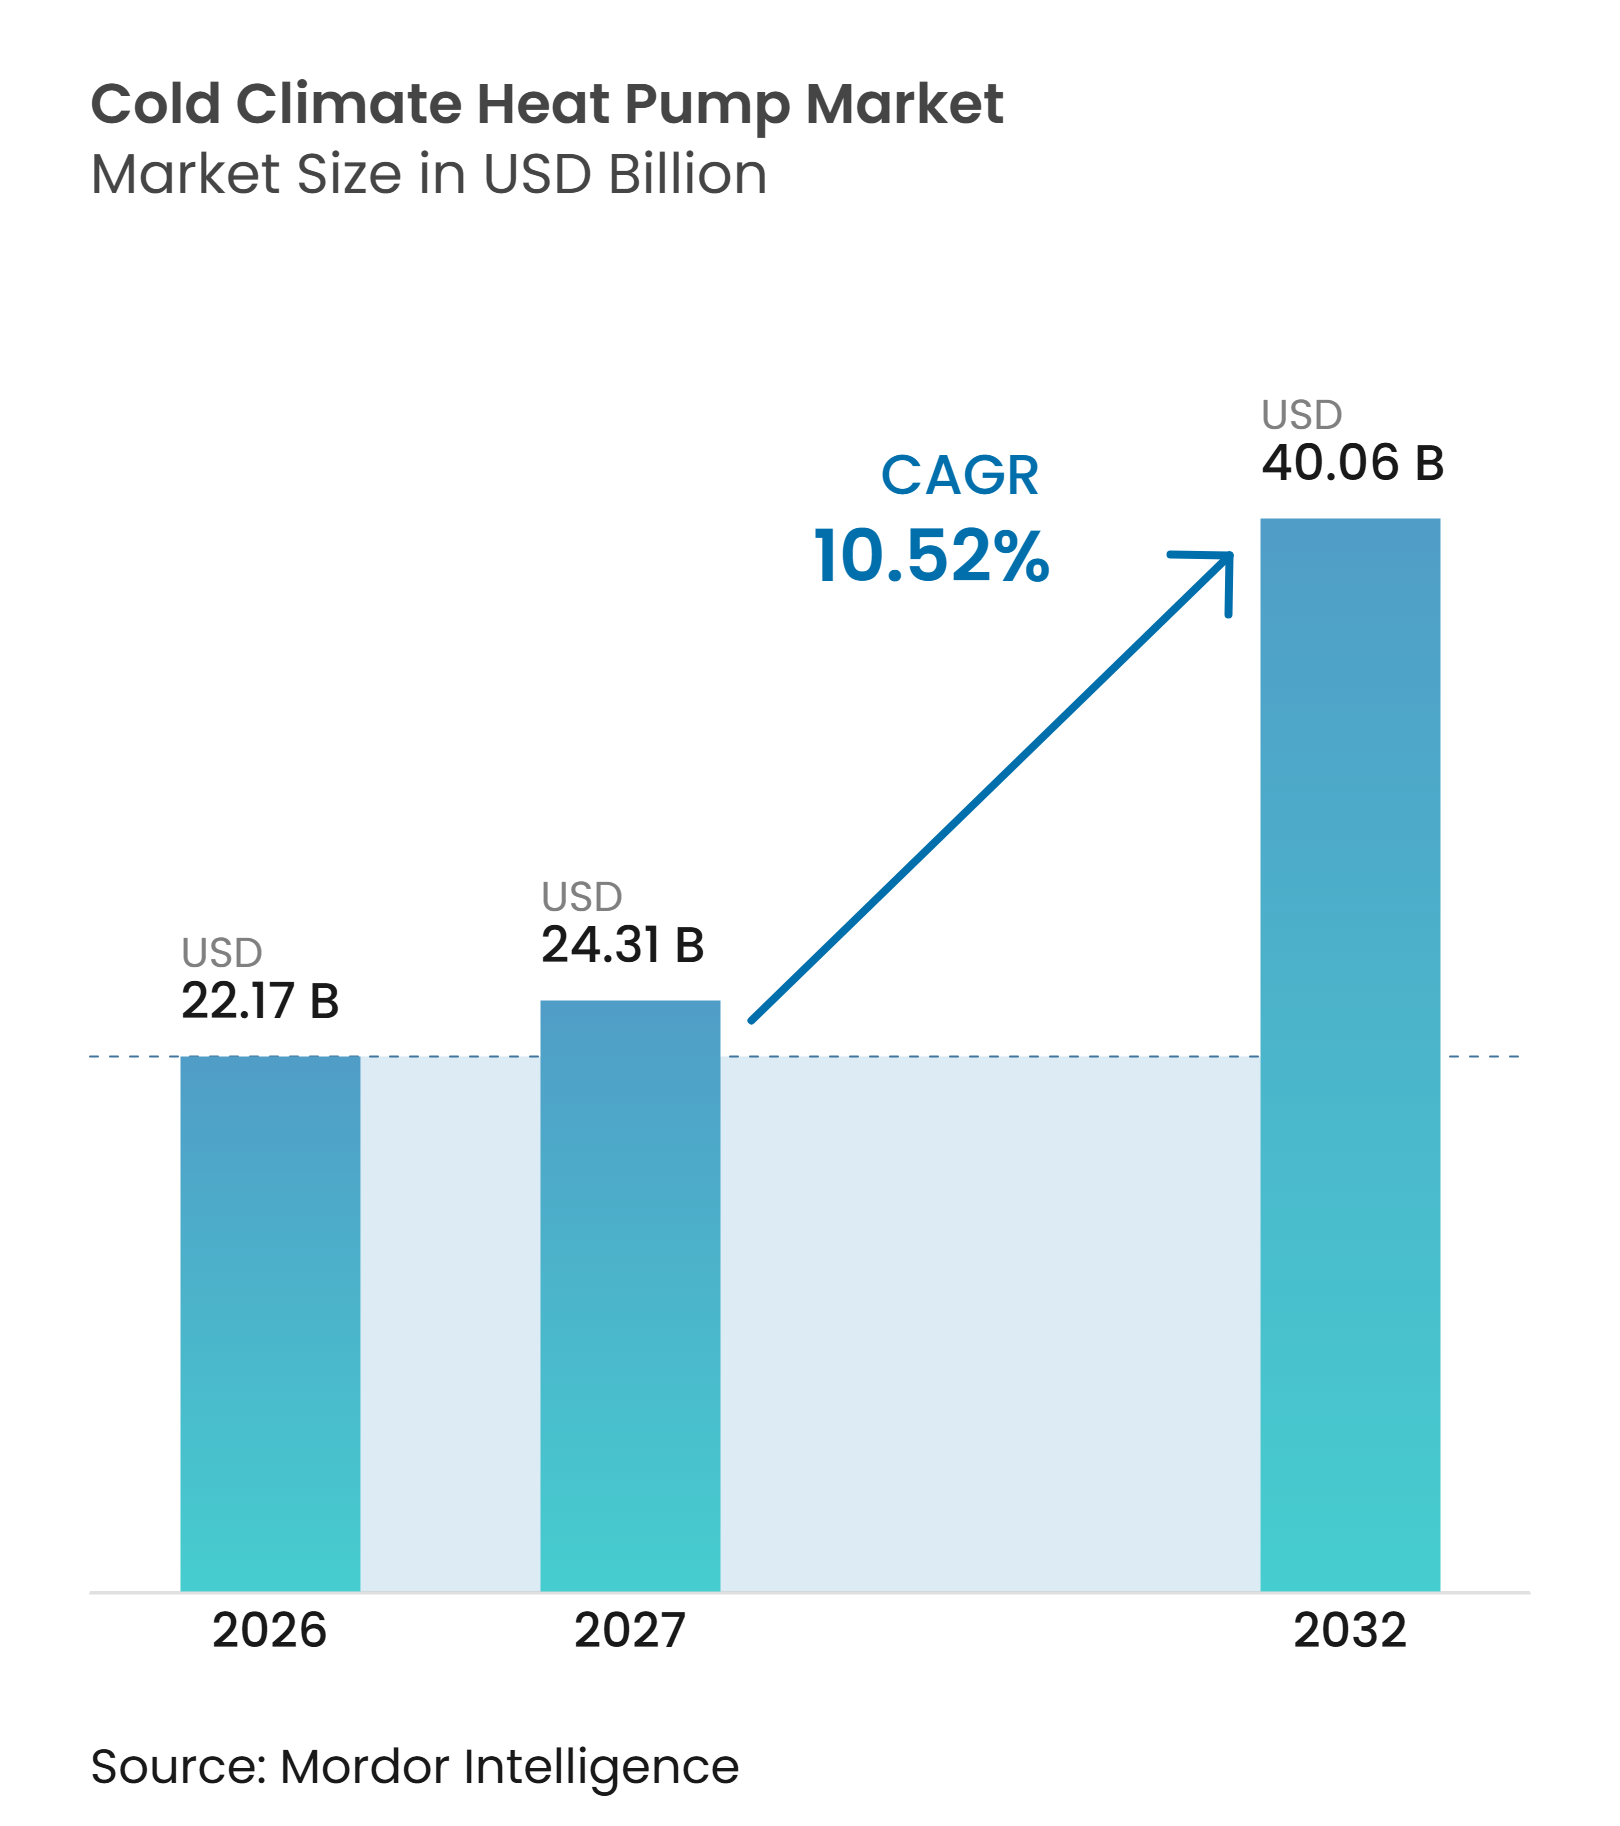
Se proyecta que el tamaño del Mercado de Bombas de Calor para Climas Fríos sea de 22,17 mil millones de USD en 2026, 24,31 mil millones de USD en 2027, y alcance los 40,06 mil millones de USD para 2032, creciendo a una CAGR del 10,52% de 2027 a 2032.
Los mandatos de electrificación de edificios, los precios variables del gas natural y la mejora del rendimiento de los equipos a bajas temperaturas respaldan la demanda en las regiones frías. Los compresores de velocidad variable y la inyección de vapor mejorada han ampliado el rango operativo de los sistemas de fuente de aire por debajo de -25°C, reduciendo una preocupación histórica de rendimiento en ubicaciones más frías. El mercado de bombas de calor para climas fríos también se beneficia a medida que los operadores de red y los responsables de políticas tratan la electrificación de edificios como parte de la planificación de seguridad energética y no únicamente como una medida de reducción de emisiones. Las normativas sobre refrigerantes están acelerando los ciclos de reemplazo de productos y favoreciendo a los proveedores que pueden coordinar el cumplimiento normativo, la certificación y el lanzamiento de productos. Los precios de la electricidad, las restricciones de la red de distribución y el alto costo de las obras de reforma siguen siendo límites importantes para la adopción en partes de América del Norte y Europa.
Conclusiones Clave del Informe
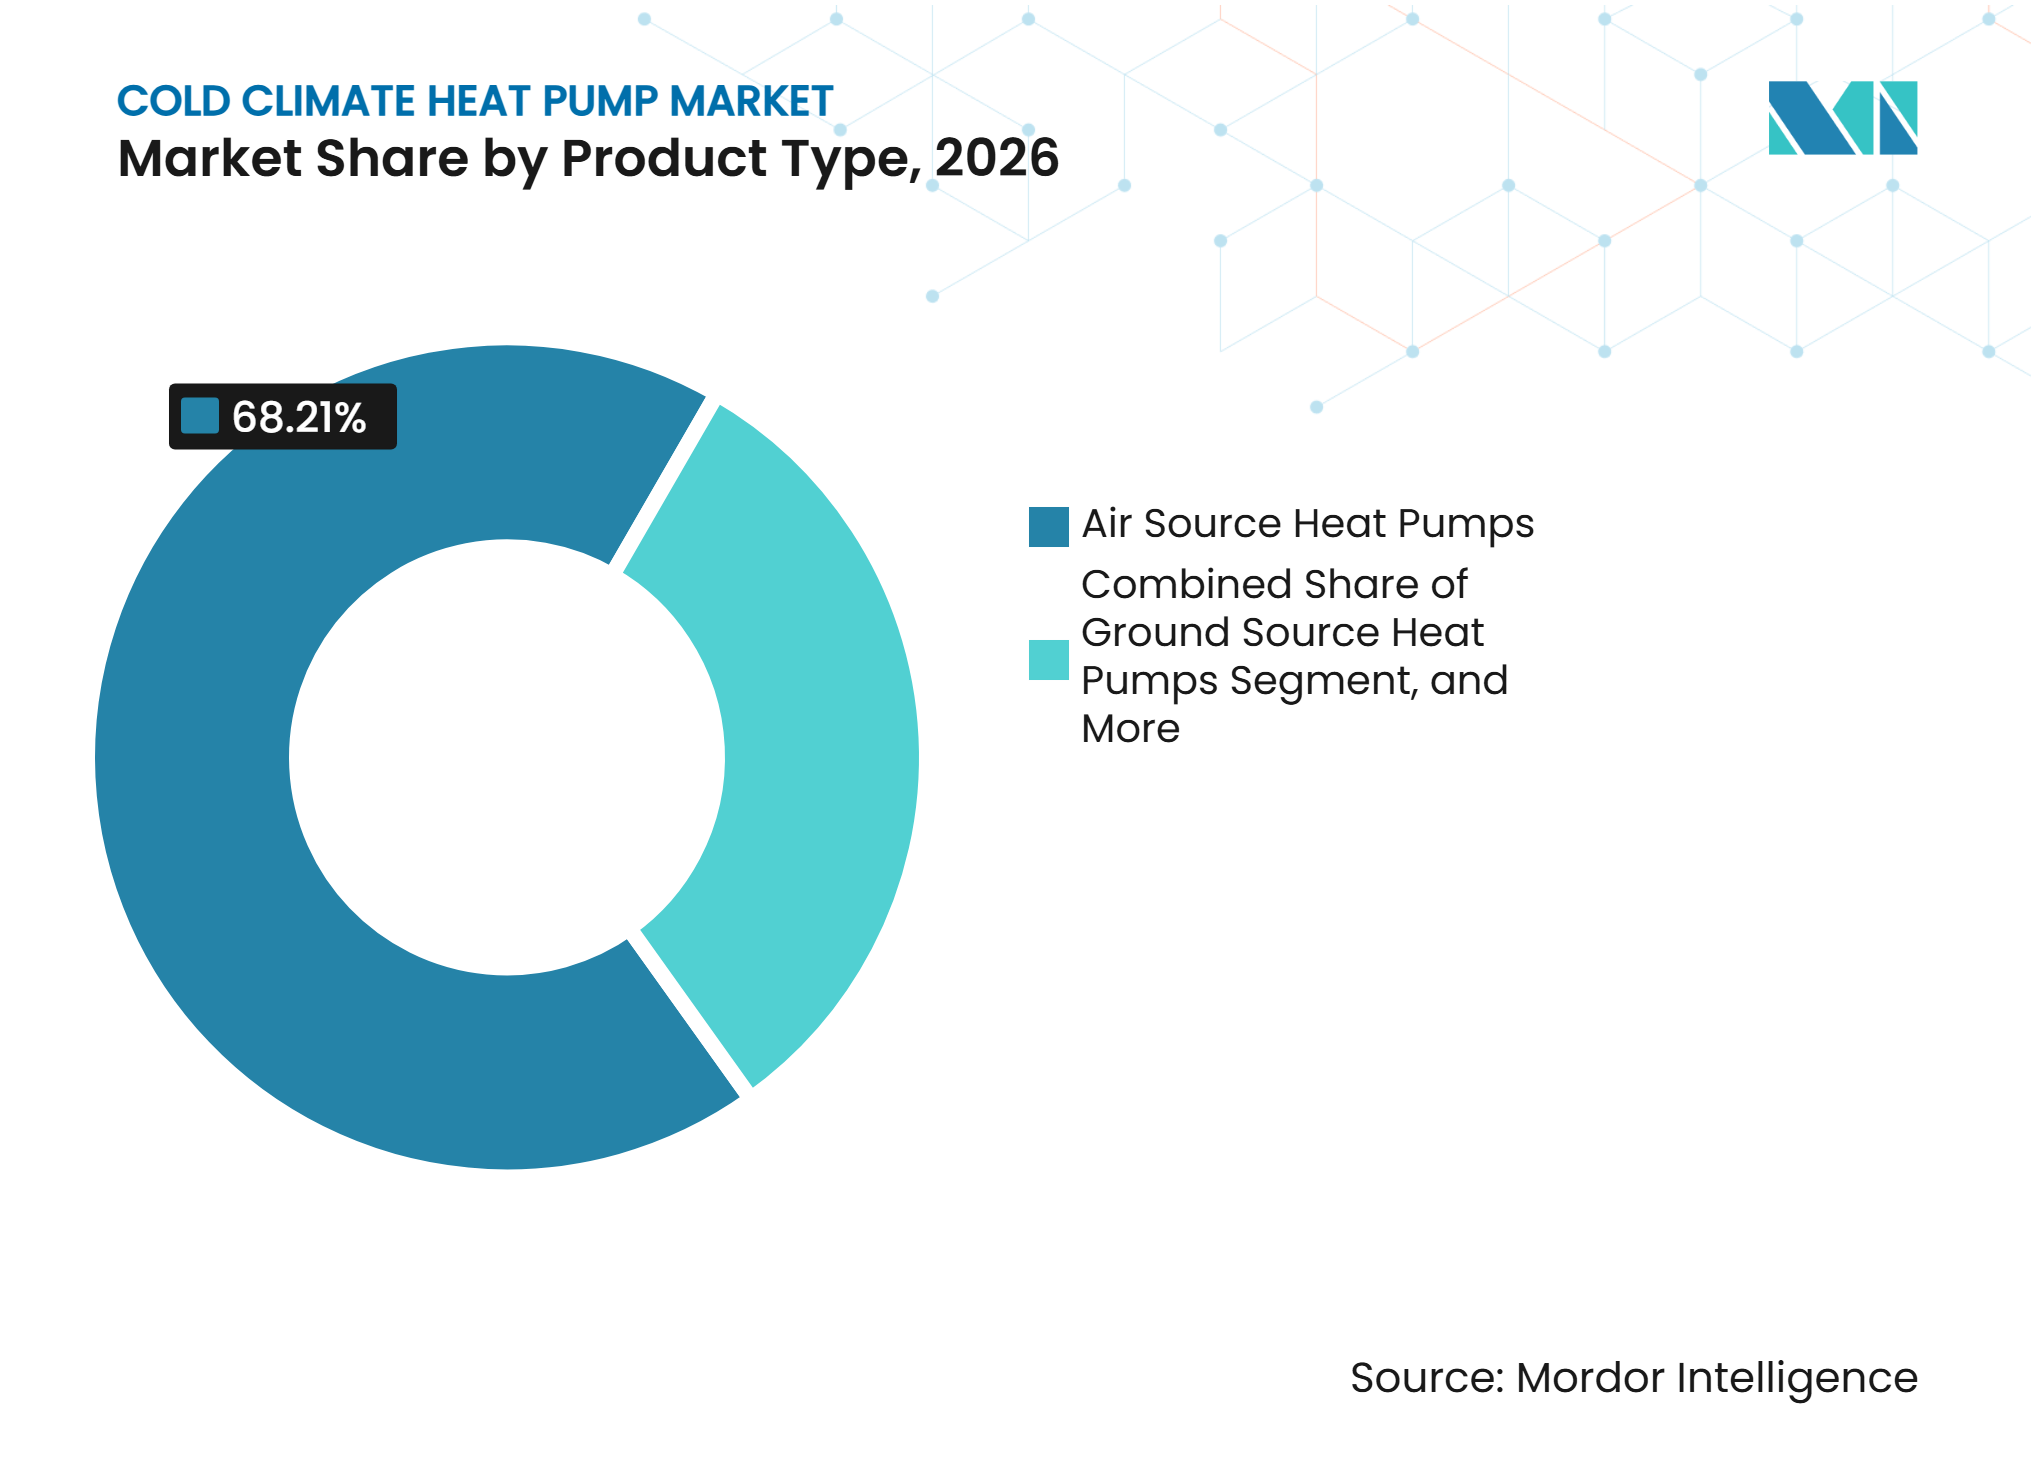
- Por tipo de producto, las bombas de calor de fuente de aire representaron el 68,21% de la participación del mercado de bombas de calor para climas fríos en 2026, mientras que se proyecta que las bombas de calor de fuente terrestre se expandan a una CAGR del 11,32% hasta 2032.
- Por configuración del sistema, los sistemas split representaron el 48,74% del valor del mercado en 2026, mientras que se proyecta que los sistemas en cascada y de múltiples unidades se expandan a una CAGR del 11,27% hasta 2032.
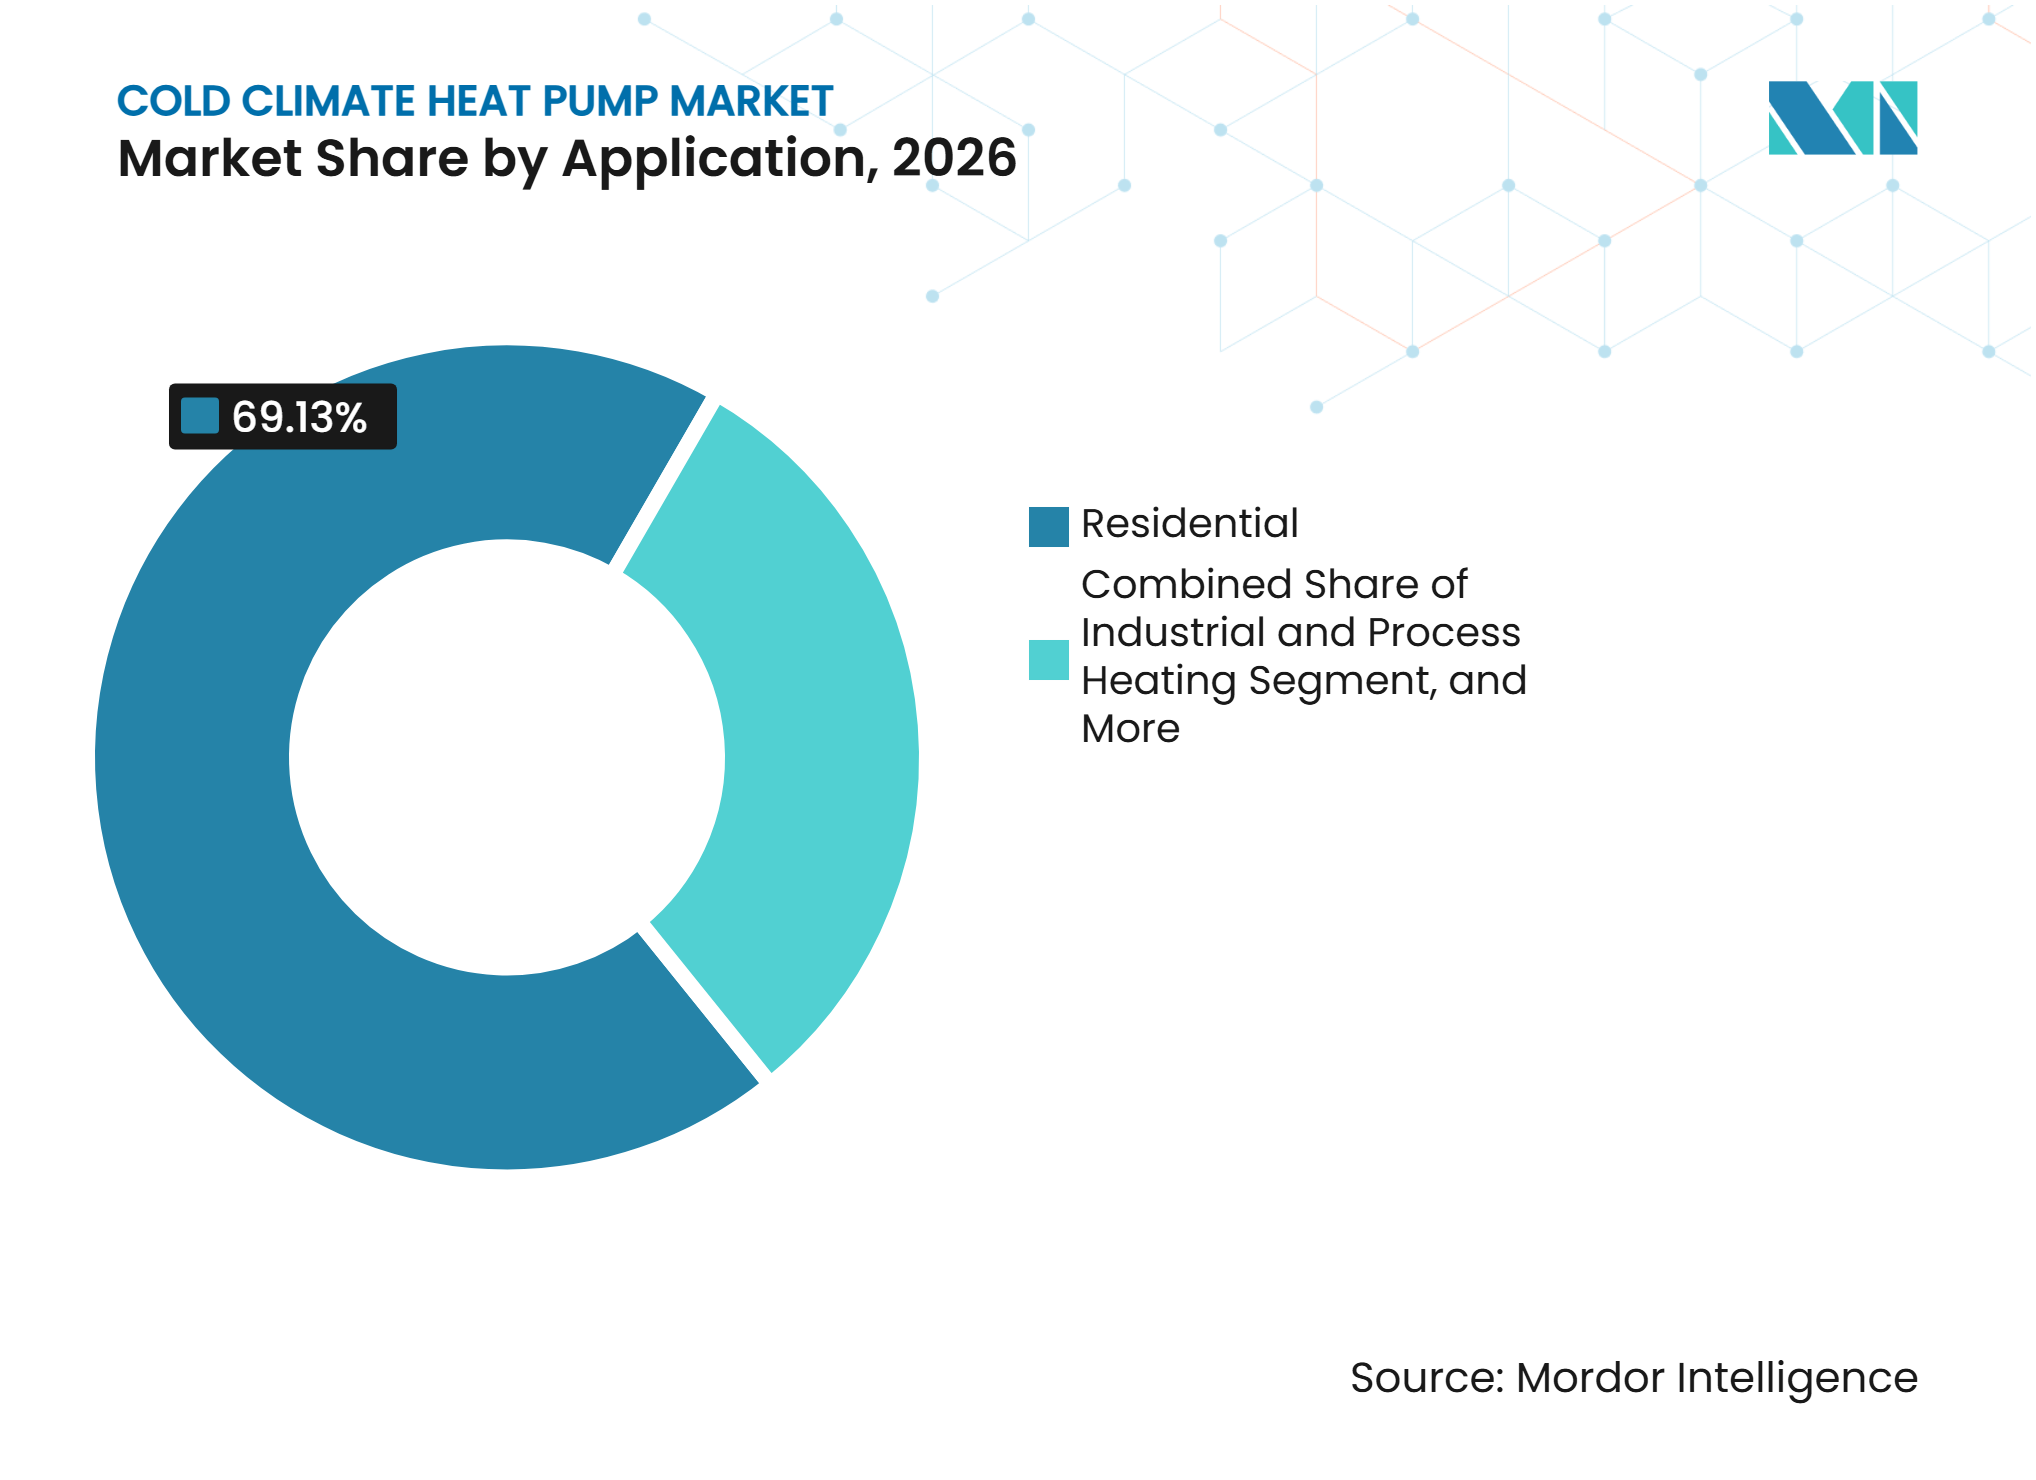
- Por aplicación, los sistemas residenciales representaron el 69,13% de la participación del mercado de bombas de calor para climas fríos en 2026, mientras que se proyecta que la calefacción urbana y la energía comunitaria se expandan a una CAGR del 11,19% hasta 2032.
- Por capacidad, el segmento de hasta 10 kW representó el 49,83% del valor del mercado en 2026, mientras que se proyecta que los sistemas de más de 100 kW y a escala de megavatio se expandan a una CAGR del 11,24% hasta 2032.
- Por geografía, Europa representó el 36,29% de la participación del mercado de bombas de calor para climas fríos en 2026, mientras que se proyecta que América del Norte se expanda a una CAGR del 11,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Políticas de Electrificación de Edificios y Reembolsos a los Consumidores | +2.8% | Global, con efecto concentrado a corto plazo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad de los Precios de los Combustibles Fósiles y Prioridades de Seguridad Energética | +2.3% | Global, con mayor intensidad en Europa, el Reino Unido y el noreste de América del Norte | Mediano plazo (2-4 años) |
| Avances en Compresión de Velocidad Variable e Inyección de Vapor Mejorada | +1.9% | Global, particularmente en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de Reemplazo en Flotas Envejecidas de Calderas y Hornos | +1.6% | Europa y América del Norte, con extensión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Certificación para Climas Fríos y Confianza de los Instaladores a partir de Pruebas Estandarizadas | +1.2% | América del Norte y Europa, con avances tempranos en Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Demanda de Calefacción y Refrigeración de Uso Dual en Regiones Norteñas en Calentamiento | +0.9% | América del Norte, Norte de Europa y regiones frías de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Políticas de Electrificación de Edificios y Reembolsos a los Consumidores
Los programas de política están evolucionando más allá del apoyo general a la eficiencia hacia la certificación e incentivos para equipos probados en bajas temperaturas. El programa New York State Clean Heat ofreció incentivos de hasta el 85% de los costos del proyecto en comunidades desfavorecidas designadas para sistemas de fuente de aire y fuente terrestre calificados.[1] California promulgó la SB222 en 2026 para agilizar los permisos de bombas de calor en todo el estado, reduciendo una barrera práctica para la instalación. La Directiva revisada de la UE sobre el Rendimiento Energético de los Edificios eliminó los subsidios a las calderas de combustibles fósiles y reforzó los requisitos mínimos de rendimiento energético de los edificios. Estas medidas favorecen los productos que satisfacen tanto las expectativas de rendimiento en climas fríos como los requisitos de cualificación de los instaladores. También crean condiciones de demanda más claras para el mercado de bombas de calor para climas fríos. Corea del Sur asignó 36,1 mil millones de KRW (26,5 millones de USD) en subsidios nacionales y locales para viviendas unifamiliares en 2026 y vinculó la elegibilidad futura a la certificación Eco-label basada en la norma EN 14825.
Volatilidad de los Precios de los Combustibles Fósiles y Prioridades de Seguridad Energética
La seguridad energética se ha convertido en una base fundamental de la política de bombas de calor en Europa y América del Norte. Las bombas de calor evitaron el uso de 53 bcm de gas natural para calefacción de edificios en Europa y Japón durante 2025. Esta base instalada continúa desplazando el consumo de combustible incluso cuando las ventas anuales de equipos varían. El plan de la Unión Europea de poner fin a las importaciones de gas ruso por gasoducto para 2027 mantiene la seguridad energética como argumento central a favor de la calefacción electrificada. Los sistemas que desplazan el uso de electricidad hacia períodos de menor precio y almacenan calor también pueden reducir la exposición a los cambios en los precios de la electricidad. NIBE identificó señales de recuperación en Alemania, los Países Bajos y Suecia durante 2025, lo que demuestra que este argumento es relevante en los mercados establecidos del norte de Europa.
Avances en Rendimiento de Compresión de Velocidad Variable e Inyección de Vapor Mejorada
El Desafío de Bombas de Calor para Climas Fríos del Departamento de Energía de los Estados Unidos estableció un objetivo para que los sistemas residenciales mantengan el 100% de la capacidad nominal a 5°F, o -15°C, en comparación con 47°F, o 8,3°C. Alcanzar ese objetivo requiere un control mejorado del compresor y una gestión del refrigerante a bajas temperaturas. Copeland lanzó su plataforma de espiral de velocidad variable YAW en agosto de 2025 con tecnología de inyección de vapor mejorada. La empresa declaró que la plataforma puede aumentar la capacidad de calefacción en ambientes fríos hasta en un 25% y la eficiencia hasta en un 10%, mientras opera hasta -25°F, o -31,7°C. Un estudio del IEEE de 2025 encontró que la inyección de vapor mejorada mejoró el rendimiento en un promedio del 11,0% en condiciones ambientales equivalentes. La mayor disponibilidad de estos componentes hace que la capacidad para climas fríos sea más accesible para los fabricantes de equipos.
Demanda de Reemplazo en Flotas Envejecidas de Calderas y Hornos
La demanda de reemplazo es una vía central hacia la adopción, ya que las calderas y los hornos envejecidos necesitan renovación independientemente de la actividad de nueva construcción. El parque instalado incluye muchas calderas antiguas no condensantes que se están acercando al final de su vida útil. Las ventas de bombas de calor superaron las ventas de hornos de gas en los Estados Unidos en un 26% hasta julio de 2025, con 2,4 millones de bombas de calor vendidas frente a 1,9 millones de hornos de gas. El Programa de Actualización de Calderas del Reino Unido reportó más de 125.000 ventas de bombas de calor en 2025 y un aumento del 40% en las instalaciones respaldadas por el programa. Los hogares del norte que reemplazan sistemas de petróleo o gas requieren equipos certificados para condiciones bajo cero. Este requisito respalda el segmento premium del mercado de bombas de calor para climas fríos durante el ciclo de reemplazo más amplio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Instalación y Trabajos de Reforma del Sistema de Balance | -1.8% | Global, con la mayor intensidad de barrera en el sector de renovación de América del Norte y el Reino Unido | Corto plazo (≤ 2 años) |
| Restricciones de la Red de Distribución y Electricidad en Picos de Invierno | -1.3% | América del Norte, Norte de Europa y regiones frías de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Instaladores Cualificados y Capacidad de Puesta en Marcha | -0.9% | Global, más aguda en América del Norte y el Reino Unido | Mediano plazo (2-4 años) |
| Penalizaciones de Rendimiento por Deshielo, Condensado, Ruido y Frío Extremo | -0.6% | América del Norte, Norte de Europa y regiones frías de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Instalación y Trabajos de Reforma del Sistema de Balance
El costo de instalación sigue siendo una barrera mayor que el precio del equipo para muchos proyectos en climas fríos. Oregón documentó costos de instalación residencial de 9.000 a 11.000 USD para sistemas de bombas de calor unifamiliares en 2025. El informe encontró que este costo era un 57,7% más alto que una instalación equivalente de horno de gas. Las actualizaciones del panel eléctrico, los cambios en los conductos, las mejoras en la envolvente del edificio y la puesta en marcha para climas fríos representan gran parte de la diferencia. El gobierno del Reino Unido también reportó una diferencia de costo previo a la subvención de 9.000 GBP entre una bomba de calor y un reemplazo de calefacción por combustibles fósiles, mientras que los costos de instalación solo habían caído un 11% desde 2022. El dimensionamiento preciso para condiciones bajo cero añade mano de obra y puede extender los plazos de los proyectos de reforma.
Restricciones de la Red de Distribución y Electricidad en Picos de Invierno
Las olas de frío crean una carga eléctrica concentrada que las redes de distribución pueden no estar preparadas para atender. Las bombas de calor para climas fríos usan menos electricidad en horas pico que la calefacción por resistencia, pero la adopción a gran escala puede aumentar materialmente la demanda invernal. Acadia Center encontró que las bombas de calor pueden operar con un coeficiente de rendimiento de 2,0 durante el frío extremo y usar un 50% menos de electricidad en horas pico por hogar que la calefacción por resistencia eléctrica. Un estudio de la Universidad de Victoria encontró que los sistemas híbridos pueden reducir la capacidad eléctrica máxima requerida hasta en un 20% en redes regionales más frías.[2] La planificación del sistema de Ontario identifica la electrificación de la calefacción de espacios como una importante incertidumbre de demanda a largo plazo. Las actualizaciones de distribución suelen requerir años de planificación y construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Fuente de Aire Lidera Mientras la Fuente Terrestre AceleraLos sistemas de fuente de aire representaron el 68,21% del valor del mercado en 2026 debido a sus menores costos de instalación y su compatibilidad con la infraestructura residencial existente. Se utilizan ampliamente en hogares donde los propietarios reemplazan hornos o calderas sin emprender una reforma completa del edificio. Los modelos de fuente de aire certificados para climas fríos ahora operan a -25°C o por debajo, reduciendo las preocupaciones sobre su uso durante condiciones invernales severas. Daikin introdujo el Altherma 4 H con R290 en septiembre de 2025 para aplicaciones de agua a mayor temperatura. Mitsubishi Heavy Industries amplió su gama Hydrolution EZY R290 en diciembre de 2025.[3] LG también recibió el Premio a la Innovación AHR 2025 por un producto residencial para climas fríos. Estos lanzamientos muestran por qué los productos de fuente de aire siguen siendo centrales en el mercado de bombas de calor para climas fríos.
Se proyecta que los sistemas de fuente terrestre se expandan a una CAGR del 11,32% hasta 2032 debido a que ofrecen un rendimiento estacional estable en condiciones meteorológicas severas. Su mayor costo inicial limita la adopción doméstica, pero son muy adecuados para sitios institucionales, redes de calefacción urbana y proyectos con largos horizontes operativos. Suecia tenía 690.000 sistemas geotérmicos superficiales instalados que suministraban 28,4 TWh de calor al año. Cada 4.ª vivienda unifamiliar en Suecia utilizaba un sistema de fuente terrestre, lo que indica la escala posible en un entorno maduro de clima frío. Estas condiciones crean una base estable para el mercado de bombas de calor para climas fríos en ubicaciones con recursos de perforación adecuados. Los sistemas de aire de extracción desempeñan un papel más limitado en las casas pasivas donde la ventilación mecánica es estándar. Los productos de fuente de agua están ganando atención a medida que los operadores de redes de calefacción urbana utilizan fuentes de calor de lagos, ríos y aguas residuales a mayor escala.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Configuración del Sistema:
Los Sistemas Split Lideran Mientras los Sistemas en Cascada Habilitan Proyectos de Mayor EscalaLos sistemas split representaron el 48,74% del tamaño del mercado de bombas de calor para climas fríos en 2026, respaldados por la familiaridad de los instaladores y los diseños de instalación flexibles. Su diseño se alinea con los sistemas de climatización residencial establecidos en América del Norte y Europa. Las unidades exterior e interior pueden disponerse para adaptarse a diferentes formas de edificios y restricciones de reforma. Los productos monobloc y compactos están ganando terreno en los hogares europeos porque simplifican el manejo del refrigerante. El marco de gases fluorados de la UE está haciendo que la elección del refrigerante y el cumplimiento del producto sean más importantes en el proceso de selección. Los sistemas híbridos y de doble combustible siguen siendo relevantes donde la infraestructura de gas no puede retirarse de inmediato. También proporcionan una opción intermedia en ubicaciones con precios de electricidad elevados o capacidad de red limitada.
Se proyecta que los sistemas en cascada y de múltiples unidades se expandan a una CAGR del 11,27% hasta 2032, reflejando la demanda de proyectos escalonados de mayor capacidad. Los propietarios de inmuebles comerciales y los municipios utilizan múltiples unidades cuando una sola máquina no puede satisfacer la carga de calefacción requerida. Esta configuración admite redundancia y adiciones de capacidad por fases en entornos de calefacción urbana y comerciales. EGEC reportó más de 500 proyectos de calefacción urbana geotérmica en desarrollo en Europa, que representan 6 GWth de capacidad planificada. Estos proyectos necesitarán equipos del lado de la red y configuraciones que funcionen con múltiples unidades de bombas de calor. NIBE adquirió las líneas de productos de unidades de interfaz de calor y subestaciones Pioneer de Cetetherm en agosto de 2025 para fortalecer esa capacidad de integración. Esto convierte a los sistemas en cascada en una vía importante para que el mercado de bombas de calor para climas fríos atienda sitios de mayor tamaño.
Por Aplicación:
El Sector Residencial Ancla la Demanda Mientras la Calefacción Urbana AvanzaLas aplicaciones residenciales representaron el 69,13% del valor del mercado en 2026, convirtiéndolas en la mayor aplicación de la industria de bombas de calor para climas fríos. Las viviendas unifamiliares en regiones más frías proporcionan una gran base instalada para el reemplazo de calefacción por petróleo y gas. Los programas de reembolso para hogares también concentran gran parte de la demanda a corto plazo en esta aplicación. Los edificios comerciales están adoptando bombas de calor a medida que los requisitos de rendimiento energético se vuelven más exigentes. Las oficinas, hoteles, campus sanitarios y establecimientos comerciales pueden usar un solo sistema para calefacción de espacios, agua caliente y refrigeración. Las aplicaciones industriales y de proceso siguen siendo menores, aunque los sistemas que proporcionan temperaturas de agua de hasta 75°C están abriendo aplicaciones que anteriormente eran difíciles de atender. La combinación de aplicaciones se extiende, por tanto, desde el reemplazo de equipos domésticos hasta sistemas integrados de calefacción y refrigeración para edificios de mayor tamaño.
Se proyecta que la calefacción urbana y la energía comunitaria se expandan a una CAGR del 11,19% hasta 2032. Los programas municipales de descarbonización y el desarrollo de redes geotérmicas respaldan esta aplicación. La Comisión Europea reportó que las bombas de calor a gran escala aumentaron su participación en la combinación de combustibles de calefacción urbana en un 44% interanual en 2023. Los recursos geotérmicos de menor temperatura pueden abastecer redes cuando se combinan con grandes bombas de calor adecuadas. Dinamarca tenía 14 redes termonet en funcionamiento y 2 proyectos importantes en desarrollo. Estos sistemas muestran cómo las redes a escala comunitaria pueden conectar múltiples edificios a una infraestructura térmica compartida. El mercado de bombas de calor para climas fríos puede, por tanto, beneficiarse cuando los municipios combinan la inversión en redes con programas de reemplazo a nivel de edificio. El modelo se está aplicando en el norte y centro de Europa, donde la planificación municipal respalda el despliegue de redes.

Por Capacidad:
La Escala Residencial Mantiene el Volumen Mientras los Sistemas de Megavatio AvanzanLa categoría de hasta 10 kW representó el 49,83% del valor del mercado en 2026 porque se alinea directamente con la demanda de viviendas unifamiliares. Los principales fabricantes de equipos originales ofrecen amplias gamas de productos en este nivel de capacidad. Las unidades más pequeñas son especialmente relevantes para viviendas nuevas y propiedades bien aisladas. Mitsubishi Electric introdujo modelos Ecodan R290 de 4 kW y 6 kW en noviembre de 2026 para viviendas nuevas en el Reino Unido. Estos productos se dirigen a cargas residenciales más pequeñas y apoyan la preparación para la Norma de Viviendas Futuras 2027. La categoría de 10-20 kW atiende viviendas más grandes, pequeñas propiedades multifamiliares y edificios comerciales ligeros. El rango de 20-100 kW da soporte a escuelas, hoteles y proyectos de reforma comercial que requieren temperaturas de flujo más altas y una operación más amplia a carga parcial.
Se proyecta que los sistemas de más de 100 kW y a escala de megavatio se expandan a una CAGR del 11,24% hasta 2032. Este rango de capacidad da soporte a redes de calefacción urbana, universidades, hospitales y grandes sitios comerciales. Dichos proyectos necesitan capacidad modular y operación fiable en cargas de calefacción cambiantes. La Comisión Europea identificó las bombas de calor a gran escala como un desarrollo importante en la combinación de combustibles de calefacción urbana. Mitsubishi Electric Trane HVAC US lanzó el ecodan Pro CAHV en el primer semestre de 2026 para sistemas comerciales e institucionales escalables. Estos proyectos suelen utilizar varias unidades y requieren una mayor coordinación entre los proveedores de equipos, los contratistas y los operadores de redes. El cambio de capacidad ofrece al mercado de bombas de calor para climas fríos una cartera de proyectos más amplia más allá de los reemplazos domésticos. Los proveedores deben dar soporte tanto a la selección de equipos como a la integración del sistema.
Análisis Geográfico
Europa
Europa representó el 36,29% de la participación del mercado de bombas de calor para climas fríos en 2026. La región tenía 25,5 millones de unidades de bombas de calor instaladas en 19 países a finales de 2024, equivalente al 12% de los hogares europeos.[4] Las ventas cayeron a 2,31 millones de unidades en 2024, pero la Agencia Internacional de Energía reportó un retorno al crecimiento de dos dígitos durante 2025 y el primer trimestre de 2026. Esta base instalada ofrece al mercado de bombas de calor para climas fríos una importante oportunidad de reemplazo y servicio en toda Europa. El fin planificado de las importaciones de gas ruso por gasoducto para 2027 continúa reforzando el argumento de seguridad energética a favor de la calefacción electrificada. La Directiva revisada sobre el Rendimiento Energético de los Edificios también elimina los subsidios a las calderas de combustibles fósiles. La calefacción urbana geotérmica se está expandiendo, con más de 500 proyectos en desarrollo que representan 6 GWth de capacidad planificada. La estrategia de producto también está condicionada por el cumplimiento de la normativa de gases fluorados. La Comisión Europea concedió una exención temporal hasta finales de 2027 para ciertas bombas de calor monobloc de 20-50 kW instaladas en interiores sin alternativas de bajo potencial de calentamiento global disponibles en el mercado.
América del Norte
Se proyecta que América del Norte se expanda a una CAGR del 11,36% hasta 2032, la tasa más alta entre las regiones enumeradas. Los créditos fiscales federales y los programas estatales están apoyando las conversiones en ubicaciones de clima frío. Estas medidas mejoran la visibilidad del proyecto para los contratistas que participan en el mercado de bombas de calor para climas fríos. Las bombas de calor superaron en ventas a los hornos de gas en los Estados Unidos en un 26% hasta julio de 2025. El programa Clean Heat de Nueva York ofreció incentivos de hasta el 85% en ubicaciones calificadas, mientras que la SB222 de California simplificó los permisos en todo el estado. Quebec tiene una alta dependencia de la calefacción eléctrica por zócalos, con el 54-56% de los hogares utilizando este sistema. Acadia Center estimó que convertir la mitad de los 2 millones de hogares de Quebec con calefacción por zócalos podría reducir la demanda máxima invernal en 5.346 MW. WaterFurnace International y Enertech Global siguen siendo relevantes en los sistemas de fuente terrestre, mientras que la inversión de Carrier en fabricación en Texas refleja la creciente demanda comercial.
Nuevas Fronteras Más Allá de los Mercados Principales
Japón tiene un perfil maduro y estable, con calentadores de agua de bomba de calor Eco-cute de CO₂ que representan cerca del 15% de la demanda residencial de calentamiento de agua. Corea del Sur está trabajando hacia 3,5 millones de bombas de calor de alta eficiencia para 2035 y ha vinculado la elegibilidad futura de los subsidios a la certificación Eco-label basada en la norma EN 14825. China está apoyando la calefacción electrificada distribuida en los distritos urbanos del norte a través de programas de conversión del carbón a la electricidad. La Academia China de Investigación de la Construcción reportó prototipos de fuente de aire en cascada de CO₂ con un coeficiente de rendimiento superior a 2,2 a -30°C. Estos resultados pueden mejorar el argumento técnico para el mercado de bombas de calor para climas fríos en las ciudades del norte de China. América del Sur tiene una oportunidad menor concentrada en el sur de Brasil, la Patagonia y las estribaciones andinas, donde las condiciones más frías crean demanda. Turquía es la ubicación más activa de Oriente Medio para equipos de clima frío, mientras que la meseta de Highveld en Sudáfrica es la principal área viable en África. Estas regiones tienen incentivos y formación de instaladores menos desarrollados que los mercados principales, lo que limita el volumen a corto plazo. Los equipos capaces de mantener el rendimiento a temperaturas más bajas pueden ampliar la geografía direccionable con el tiempo.
Panorama Competitivo
Concentración del Mercado
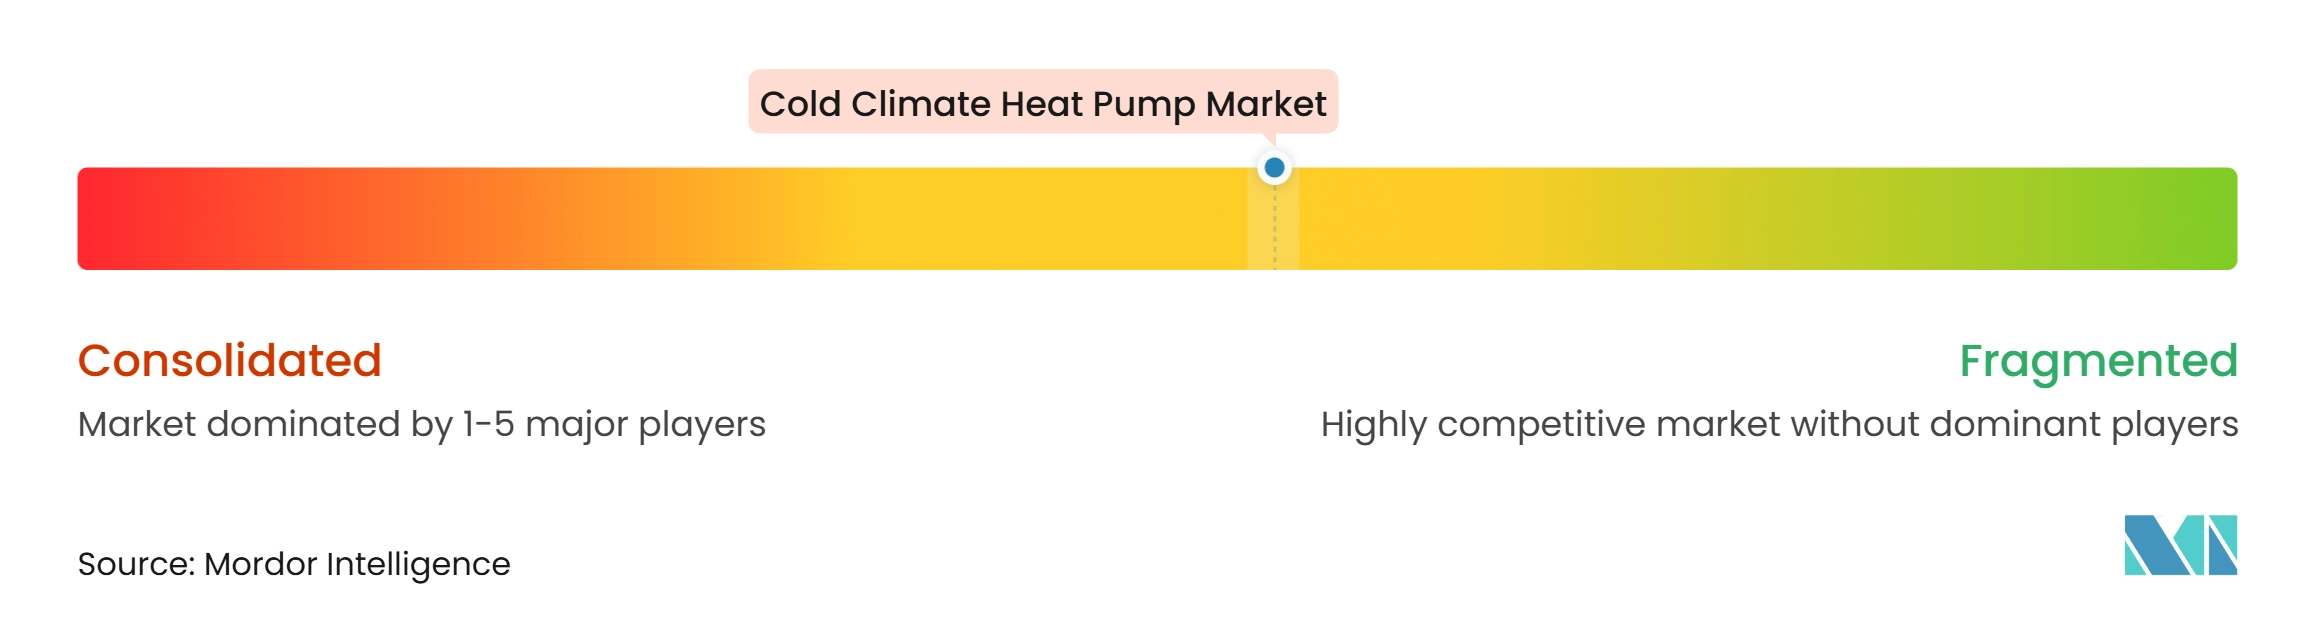
El mercado de bombas de calor para climas fríos tiene una estructura de fabricantes de equipos originales moderadamente fragmentada. Daikin, Mitsubishi Electric, Panasonic y Fujitsu General tienen una fuerte presencia combinada en equipos de fuente de aire. NIBE, Vaillant y Viessmann Climate Solutions son prominentes en las categorías hidrónicas y de fuente terrestre. Los ciclos de venta más largos y las relaciones de servicio refuerzan las posiciones en esas categorías. Midea está incursionando en equipos de mayor rendimiento para climas fríos desde una base de fabricación verticalmente integrada. La Agencia Internacional de Energía declaró que la fabricación china puede producir bombas de calor a costos nivelados un 35-50% por debajo de otras regiones. Esta estructura de costos respalda la competencia en equipos residenciales y comerciales de gama media. También hace que los precios y el servicio local sean consideraciones competitivas importantes en el mercado de bombas de calor para climas fríos.
La transición de refrigerantes está dando forma a los planes de productos de las empresas y creando una barrera para los proveedores más pequeños. Daikin lanzó el Altherma 4 H con R290 en septiembre de 2025, incorporando un producto con refrigerante natural en su cartera europea. Mitsubishi Heavy Industries añadió modelos monobloc Hydrolution EZY R290 de 6 kW y 7,1 kW en diciembre de 2025. LG obtuvo el Premio a la Innovación AHR 2025 por un sistema residencial para climas fríos y vinculó su desarrollo a investigaciones en 12 universidades de 5 países. Estas acciones muestran cómo la validación de productos, la preparación para el cambio de refrigerante y las asociaciones de investigación se están convirtiendo en diferenciadores comerciales en el mercado de bombas de calor para climas fríos. Los proveedores con recursos para gestionar el cumplimiento normativo y las pruebas pueden llevar productos revisados al mercado más rápidamente. Los proveedores más pequeños enfrentan una ventana más estrecha cuando los cambios de producto y los plazos regulatorios coinciden.
La competencia también se está extendiendo desde los fabricantes de equipos originales hacia los componentes y la integración de sistemas. La plataforma YAW de Copeland ofrece a los fabricantes de equipos acceso a la capacidad de inyección de vapor mejorada para sistemas de baja temperatura. La adquisición de Cetetherm por parte de NIBE amplía su capacidad para proporcionar equipos del lado de la red junto con bombas de calor. Las empresas especializadas, incluidas Kensa Heat Pumps, Arctic Heat Pumps y WaterFurnace International, continúan atendiendo los nichos de fuente terrestre y frío extremo. Esta parte del mercado de bombas de calor para climas fríos depende del conocimiento del producto, la capacidad local de perforación o instalación y el soporte de servicio a largo plazo. Los proyectos de gran capacidad requieren cada vez más equipos, conectividad de gestión de edificios y capacidad de despacho de red en la misma propuesta. El mercado de bombas de calor para climas fríos, por tanto, otorga mayor peso a los proveedores que pueden dar soporte a licitaciones comerciales y municipales complejas.
Líderes de la Industria de Bombas de Calor para Climas Fríos
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
-
NIBE Industrier AB
-
Fujitsu General Limited
-
Robert Bosch GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Calor para Climas Fríos Empresas cubiertas en este informe
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- NIBE Industrier AB
- Panasonic Holdings Corporation
- Fujitsu General Limited
- LG Electronics Inc.
- Vaillant GmbH
- Viessmann Climate Solutions Berlin GmbH
- Robert Bosch GmbH
- STIEBEL ELTRON GmbH & Co. KG
- Rheem Manufacturing Company
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Midea Group Co., Ltd.
- Arçelik Anonim Şirketi
- Glen Dimplex Thermal Solutions
- Kensa Heat Pumps Ltd.
- WaterFurnace International, Inc.
- Enertech Global, LLC
- Thermia AB
- Alpha-Innotec GmbH
- ait-deutschland GmbH
- Hoval Aktiengesellschaft
- OCHSNER Wärmepumpen GmbH
- Arctic Heat Pumps Inc.
Desarrollos recientes de la industria en Mercado de Bombas de Calor para Climas Fríos
- Noviembre de 2026: Mitsubishi Electric anunció el Ecodan
Little One,
una bomba de calor compacta de aire a agua con R290 en modelos de 4 kW y 6 kW diseñada específicamente para viviendas nuevas en el Reino Unido, logrando calificaciones de eficiencia energética A+++ con un diseño de ventilador patentado sin cubo que reduce el peso de la unidad a 58 kg. El producto se dirige a la Norma de Viviendas Futuras 2027 y elimina las restricciones de instalación en zonas de protección mediante una carga de R290 con odorizante incorporado, ampliando la flexibilidad del promotor en parcelas urbanas compactas. - Octubre de 2026: Trane Technologies lanzó bombas de calor residenciales avanzadas para climas fríos bajo sus marcas Trane® y American Standard® Heating & Air Conditioning: la Bomba de Calor para Climas Fríos TruComfort™ 20 de Trane con WeatherGuard™ y la Bomba de Calor para Climas Fríos AccuComfort™ Platinum 20 de American Standard con All Weather®. El lanzamiento marca las primeras bombas de calor para climas fríos de Trane Technologies diseñadas y fabricadas para el mercado residencial.
- Julio de 2026: Daikin Industries introdujo la Serie X, su primer sistema de bomba de calor residencial que integra calefacción y refrigeración de aire a aire con calefacción hidrónica de aire a agua y agua caliente doméstica desde una sola unidad exterior. El producto se lanzó en los mercados europeos en septiembre de 2026, dirigido a propiedades de hasta 150 m² en aplicaciones de obra nueva y reforma, ampliando la oferta total de sistemas residenciales de Daikin más allá de las configuraciones de función única.
- Febrero de 2026: Samsung HVAC North America LLC introdujo la próxima generación de Hylex™, su sistema avanzado de bomba de calor eléctrica diseñado para ofrecer un rendimiento de calefacción fiable en climas fríos y variables, apoyando al mismo tiempo el creciente avance de la región hacia la electrificación.
Alcance del Informe del Mercado Global de Bombas de Calor para Climas Fríos
Una bomba de calor para climas fríos se refiere a un sistema eléctrico avanzado de calefacción y refrigeración diseñado para mantener una alta eficiencia térmica y plena capacidad de calefacción en temperaturas ambiente bajo cero. A diferencia de las bombas de calor convencionales que pierden eficiencia significativa en el frío extremo, este segmento del mercado abarca tecnologías especializadas de fuente de aire e inversores de velocidad variable utilizadas en aplicaciones residenciales, comerciales e industriales para reemplazar los sistemas de calefacción basados en combustibles fósiles.
El Informe del Mercado de Bombas de Calor para Climas Fríos está segmentado por Tipo de Producto (Bombas de Calor de Fuente de Aire, Bombas de Calor de Fuente Terrestre, Bombas de Calor de Aire de Extracción, Bombas de Calor de Fuente de Agua), Configuración del Sistema (Sistemas Split, Sistemas Monobloc y Compactos, Sistemas Híbridos y de Doble Combustible, y Sistemas en Cascada y de Múltiples Unidades), Aplicación (Residencial, Comercial, Calefacción Industrial y de Proceso, y Calefacción Urbana y Energía Comunitaria), Capacidad (Hasta 10 kW, 10-20 kW, 20-100 kW, y Más de 100 kW y Sistemas a Escala de Megavatio) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Bombas de Calor de Fuente de Aire |
| Bombas de Calor de Fuente Terrestre |
| Bombas de Calor de Aire de Extracción |
| Bombas de Calor de Fuente de Agua |
| Sistemas Split |
| Sistemas Monobloc y Compactos |
| Sistemas Híbridos y de Doble Combustible |
| Sistemas en Cascada y de Múltiples Unidades |
| Residencial |
| Comercial |
| Calefacción Industrial y de Proceso |
| Calefacción Urbana y Energía Comunitaria |
| Hasta 10 kW |
| 10-20 kW |
| 20-100 kW |
| Más de 100 kW |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Producto | Bombas de Calor de Fuente de Aire | |
| Bombas de Calor de Fuente Terrestre | ||
| Bombas de Calor de Aire de Extracción | ||
| Bombas de Calor de Fuente de Agua | ||
| Por Configuración del Sistema | Sistemas Split | |
| Sistemas Monobloc y Compactos | ||
| Sistemas Híbridos y de Doble Combustible | ||
| Sistemas en Cascada y de Múltiples Unidades | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Calefacción Industrial y de Proceso | ||
| Calefacción Urbana y Energía Comunitaria | ||
| Por Capacidad | Hasta 10 kW | |
| 10-20 kW | ||
| 20-100 kW | ||
| Más de 100 kW | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bombas de calor para climas fríos?
Se proyecta que el tamaño del mercado de bombas de calor para climas fríos sea de 22,17 mil millones de USD en 2026, 24,31 mil millones de USD en 2027 y 40,06 mil millones de USD para 2032, a una CAGR del 10,52%. Las cifras reportadas utilizan la unidad de miles de millones de USD y conservan los años de pronóstico indicados. Cubre los años 2026, 2027 y 2032 indicados sin ajuste.
¿Qué tipo de producto lidera la adopción de bombas de calor para climas fríos?
Los sistemas de fuente de aire lideraron con el 68,21% del valor del mercado en 2026 debido a sus menores costos de instalación y su compatibilidad con la infraestructura residencial existente.
¿Qué aplicación se proyecta que se expanda más rápido hasta 2032?
Se proyecta que la calefacción urbana y la energía comunitaria se expandan a una CAGR del 11,19% hasta 2032, respaldadas por la descarbonización municipal y los proyectos de redes geotérmicas.
¿Por qué los sistemas para climas fríos cuestan más de instalar?
Las actualizaciones eléctricas, los cambios en los conductos, las mejoras en la envolvente del edificio y la puesta en marcha detallada a bajas temperaturas añaden costo a los proyectos de reforma.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que América del Norte se expanda a una CAGR del 11,36% hasta 2032, respaldada por créditos fiscales federales, reembolsos estatales y programas de permisos simplificados.
¿Cómo afectan las normativas sobre refrigerantes a los proveedores de bombas de calor?
Los requisitos de gases fluorados aumentan la necesidad de rediseños de productos de bajo potencial de calentamiento global, pruebas y planificación del cumplimiento normativo, lo que puede favorecer a los proveedores con mayores recursos de desarrollo de productos.