
Marktgröße und Marktanteil für Kälteklima-Wärmepumpen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 24.31 Milliarden US-Dollar |
| Marktgröße (2032) | 40.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.52 % |
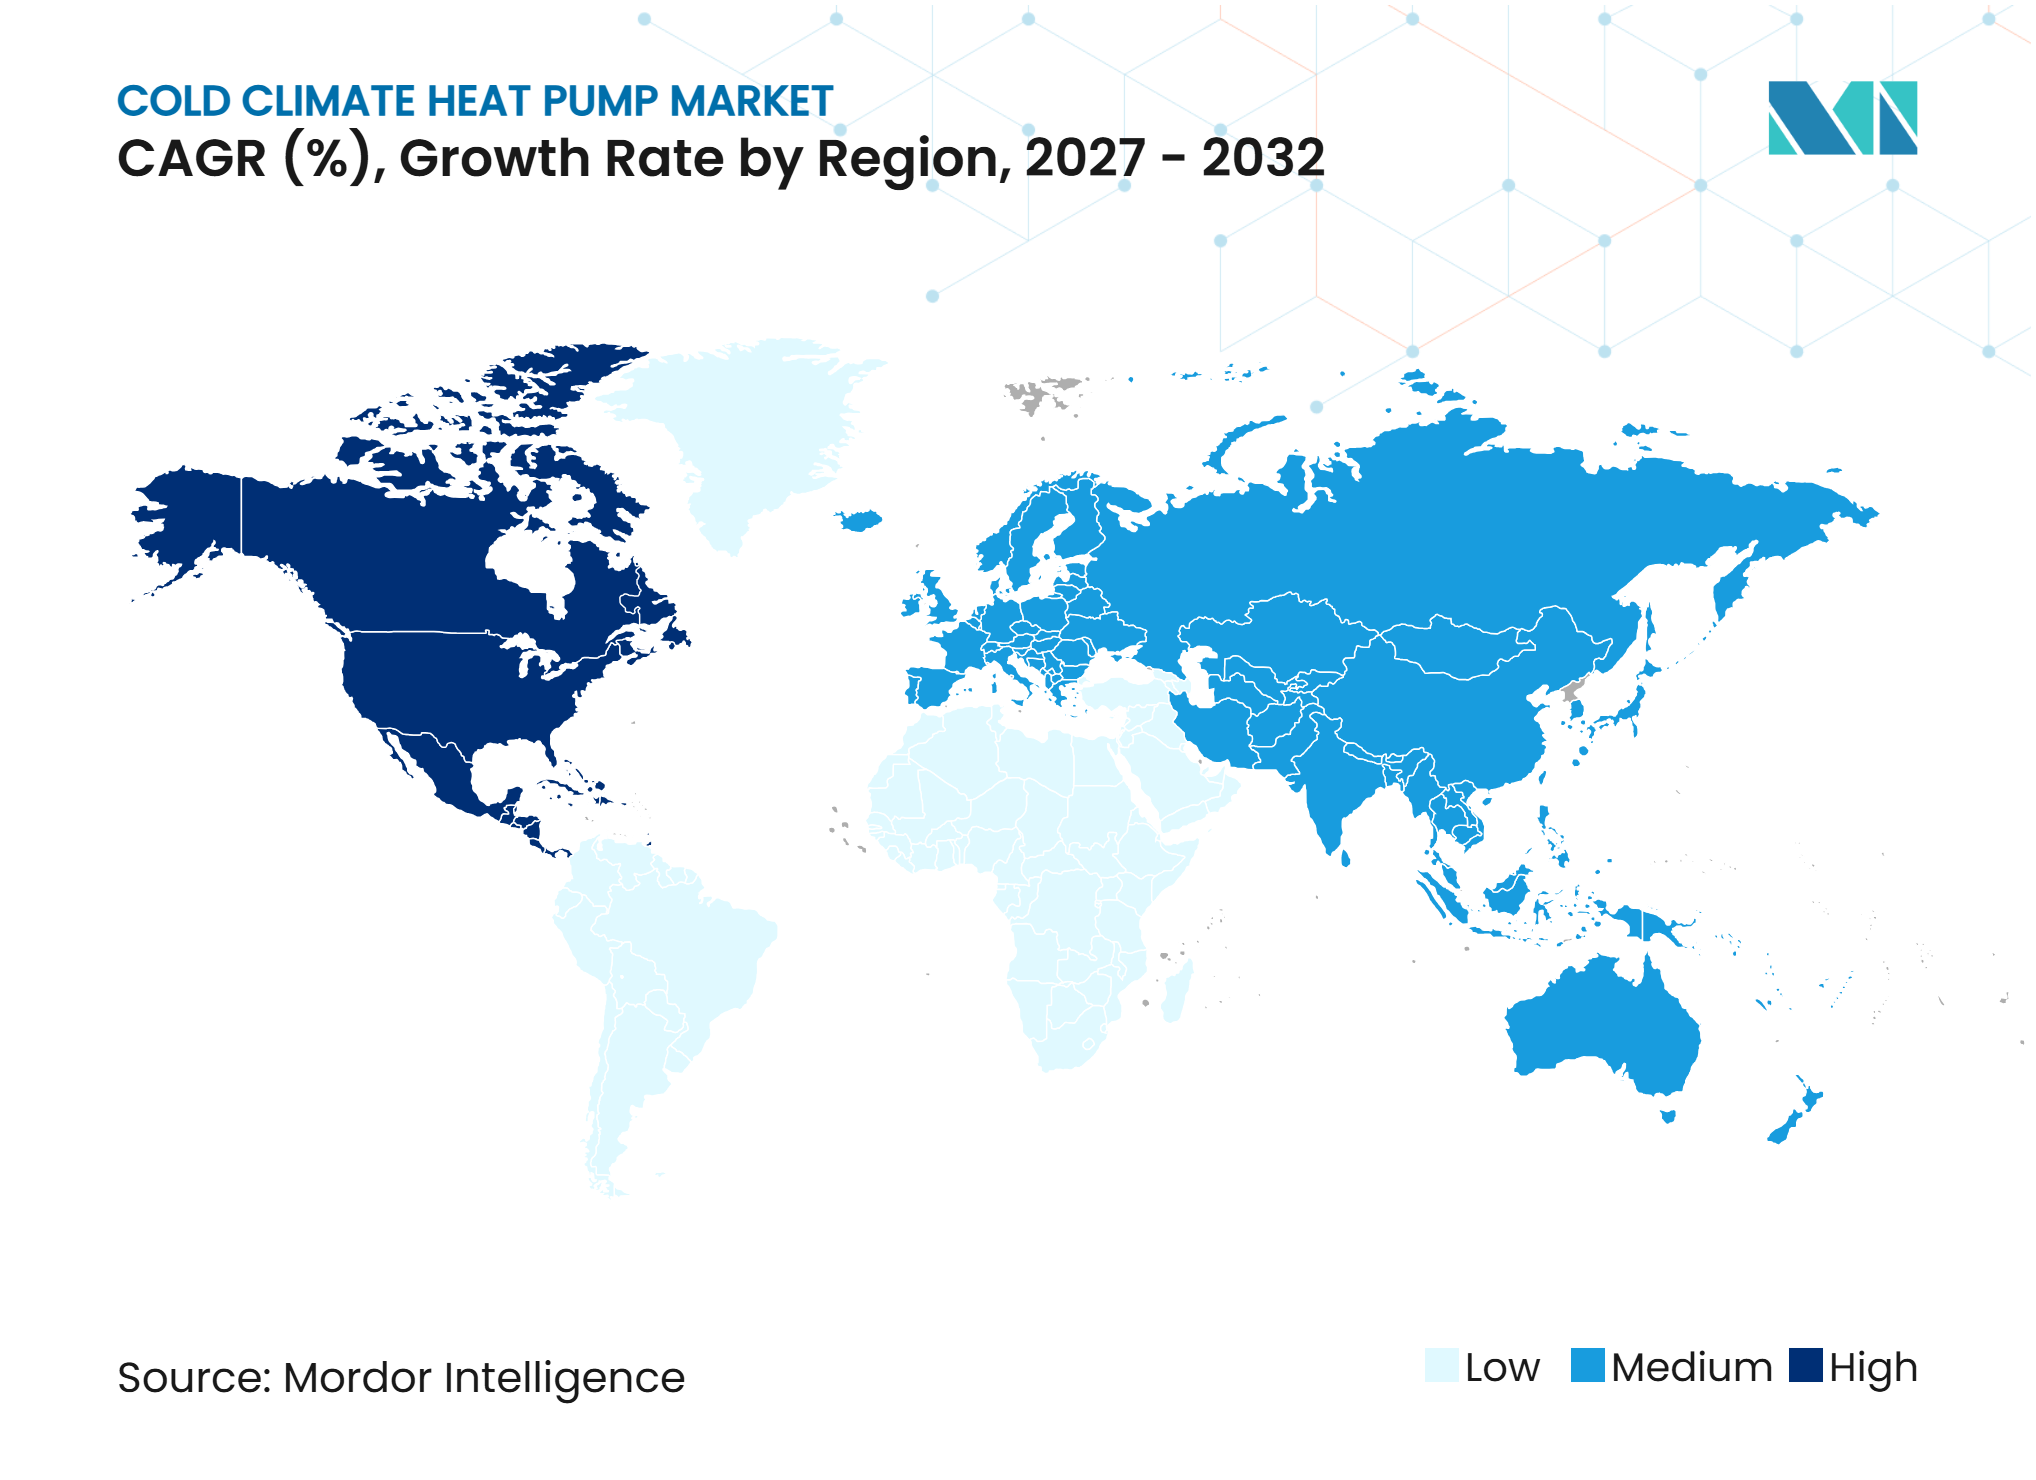
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kälteklima-Wärmepumpen von Mordor Intelligence
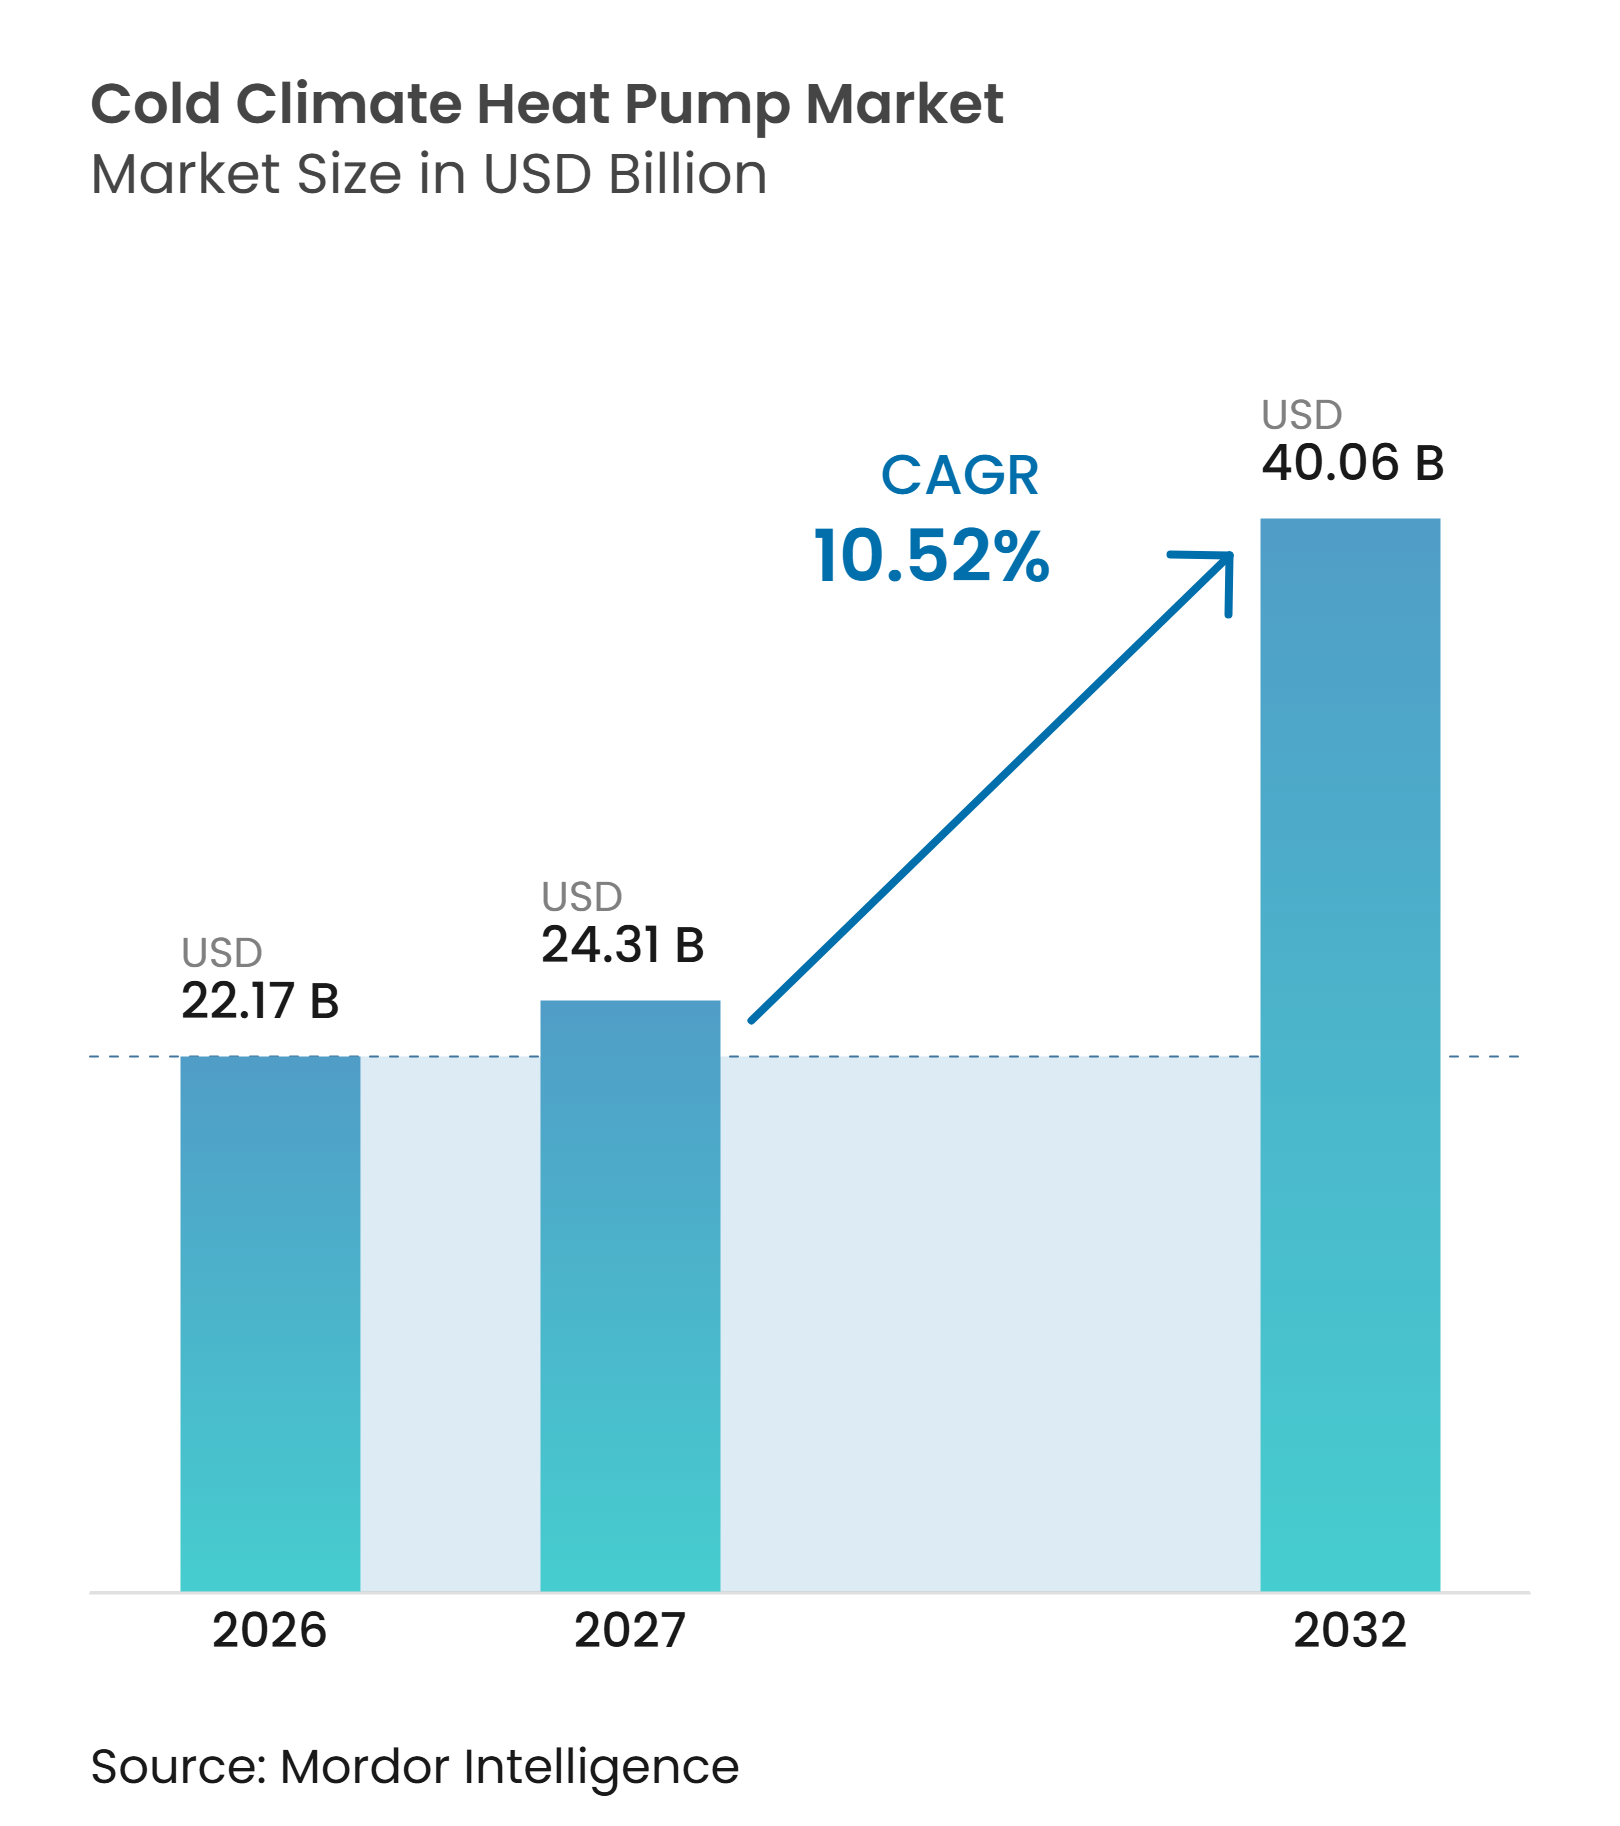
Die Marktgröße für Kälteklima-Wärmepumpen wird für 2026 auf 22,17 Milliarden USD, für 2027 auf 24,31 Milliarden USD und bis 2032 auf 40,06 Milliarden USD prognostiziert, mit einer CAGR von 10,52 % von 2027 bis 2032.
Mandate zur Gebäudeelektrifizierung, schwankende Erdgaspreise und verbesserte Geräteleistung bei niedrigen Temperaturen stützen die Nachfrage in kalten Regionen. Drehzahlvariable Verdichter und verbesserte Dampfeinspritzung haben den Betriebsbereich von Luftwärmepumpen auf unter -25°C ausgeweitet und damit ein langjähriges Leistungsproblem in kälteren Regionen verringert. Der Markt für Kälteklima-Wärmepumpen profitiert auch davon, dass Netzbetreiber und politische Entscheidungsträger die Gebäudeelektrifizierung als Teil der Energieversorgungssicherheitsplanung und nicht ausschließlich als Emissionsmaßnahme betrachten. Kältemittelvorschriften beschleunigen die Produktersatzzyklen und begünstigen Lieferanten, die Compliance, Zertifizierung und Produkteinführungen koordinieren können. Strompreise, Verteilnetzengpässe und die hohen Kosten für Sanierungsarbeiten bleiben wichtige Hemmnisse für die Akzeptanz in Teilen Nordamerikas und Europas.
Wichtigste Erkenntnisse des Berichts
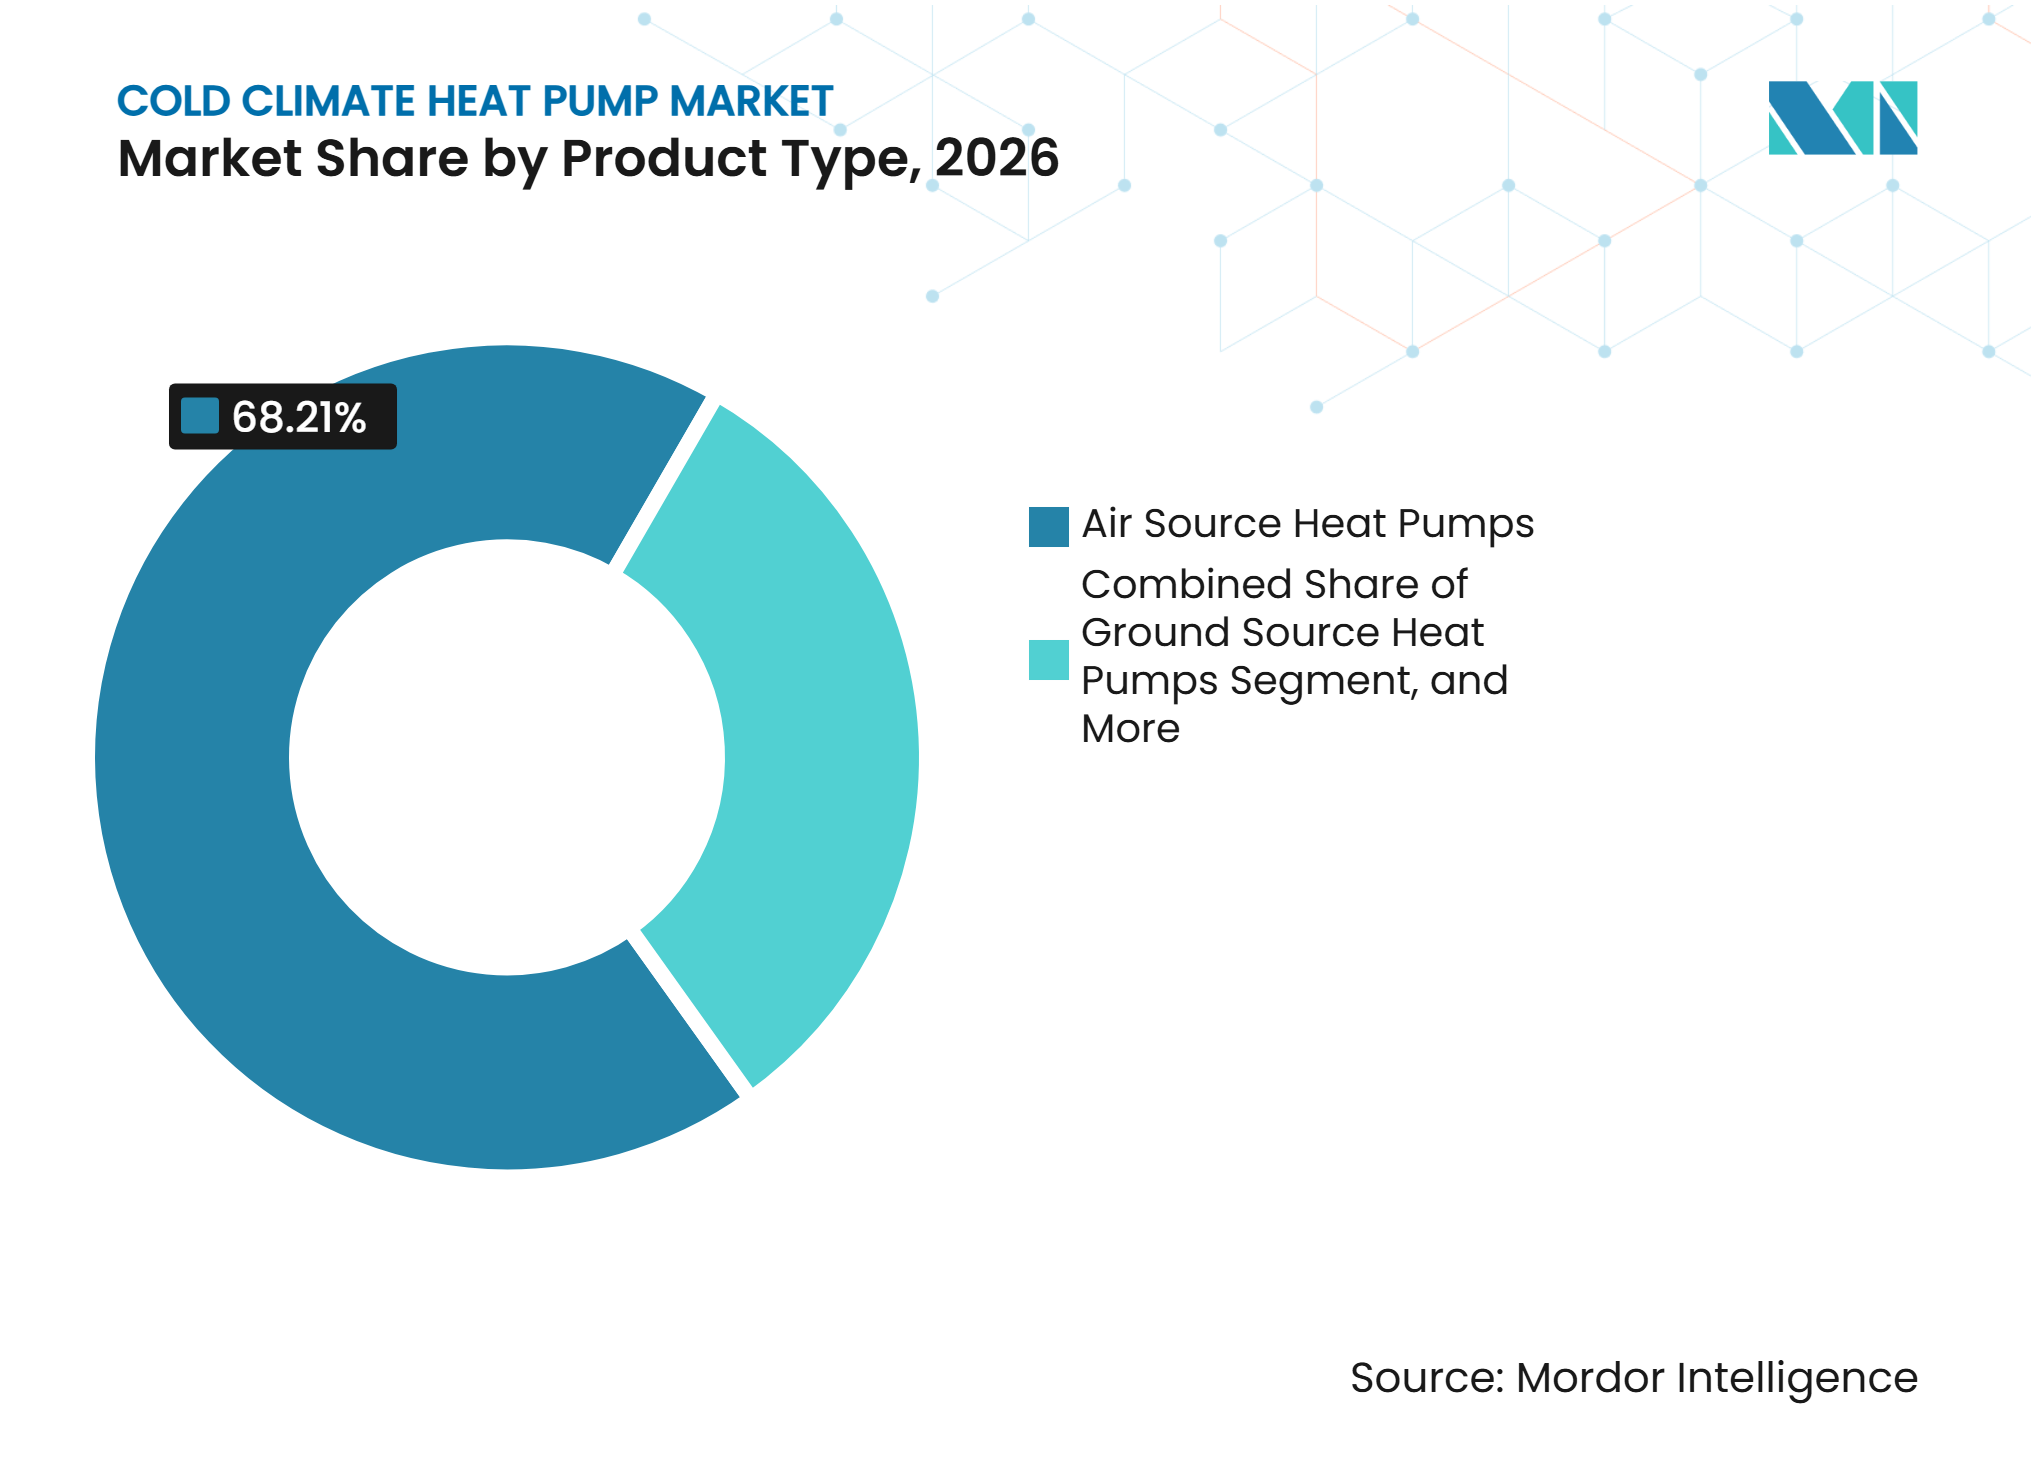
- Nach Produkttyp hielten Luftwärmepumpen im Jahr 2026 einen Marktanteil von 68,21 % am Markt für Kälteklima-Wärmepumpen, während Erdwärmepumpen bis 2032 voraussichtlich mit einer CAGR von 11,32 % wachsen werden.
- Nach Systemkonfiguration hielten Split-Systeme im Jahr 2026 einen Marktanteil von 48,74 %, während Kaskaden- und Mehraggregatsysteme bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
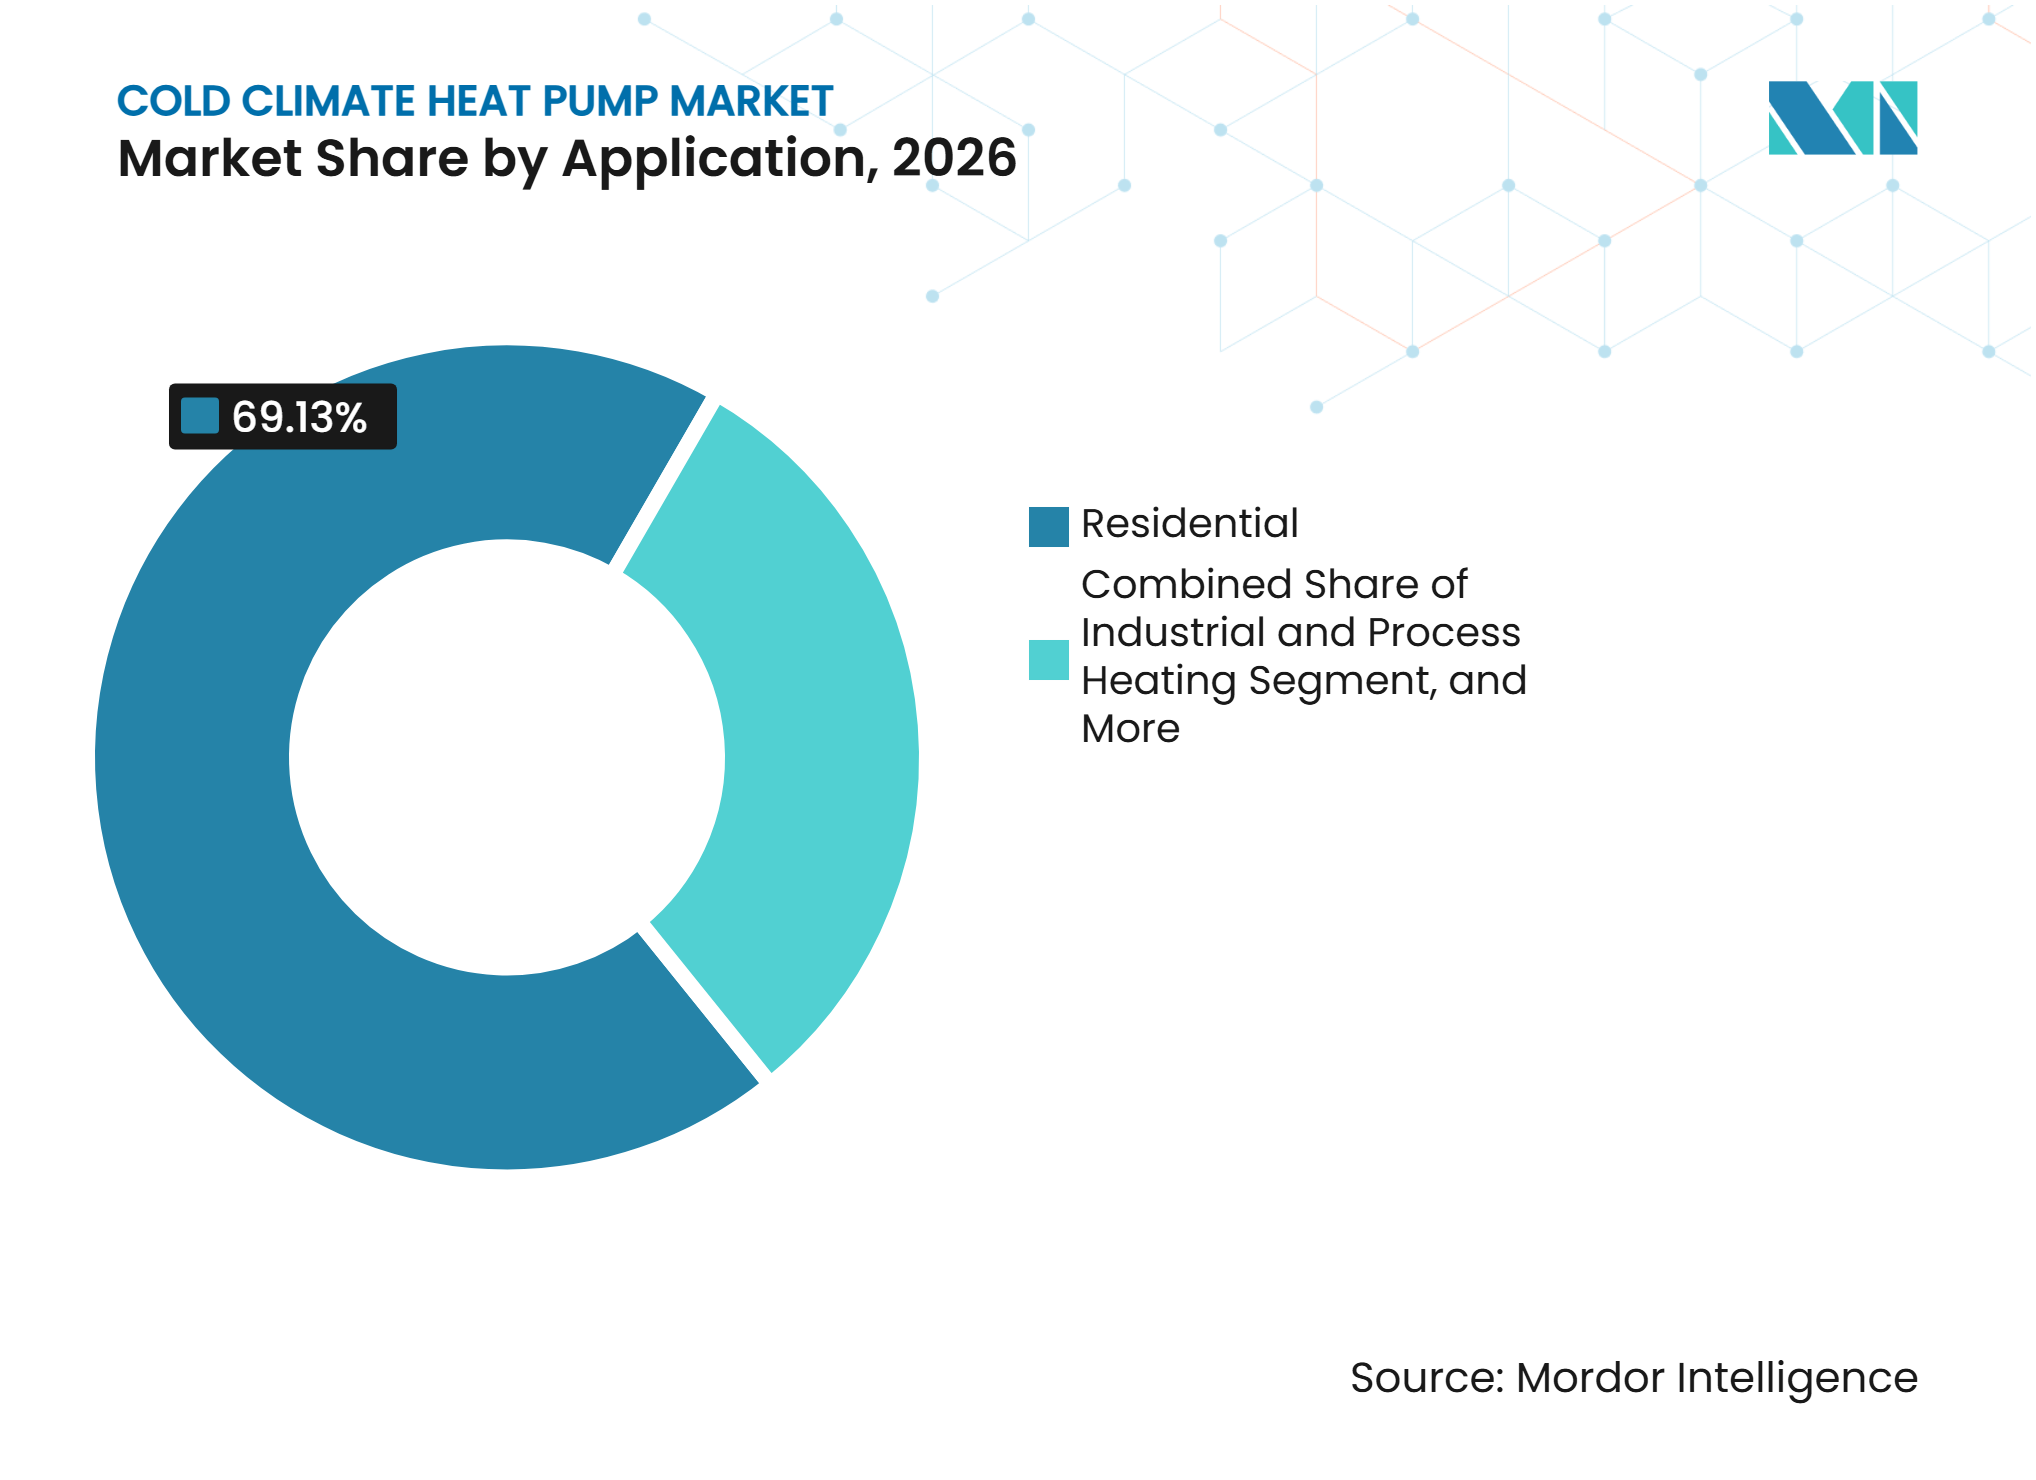
- Nach Anwendung hielten Wohngebäudesysteme im Jahr 2026 einen Marktanteil von 69,13 % am Markt für Kälteklima-Wärmepumpen, während Fernwärme und kommunale Energieversorgung bis 2032 voraussichtlich mit einer CAGR von 11,19 % wachsen werden.
- Nach Leistung hielt das Segment bis 10 kW im Jahr 2026 einen Marktanteil von 49,83 %, während Systeme über 100 kW und im Megawatt-Maßstab bis 2032 voraussichtlich mit einer CAGR von 11,24 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 36,29 % am Markt für Kälteklima-Wärmepumpen, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 11,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebäudeelektrifizierungsrichtlinien und Verbraucherrabatte | +2.8% | Global, mit konzentrierter kurzfristiger Wirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei fossilen Brennstoffen und Prioritäten der Energieversorgungssicherheit | +2.3% | Global, mit höchster Intensität in Europa, dem Vereinigten Königreich und dem nordöstlichen Nordamerika | Mittelfristig (2–4 Jahre) |
| Leistungsgewinne durch drehzahlvariable Verdichtung und verbesserte Dampfeinspritzung | +1.9% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ersatznachfrage bei alternden Kessel- und Ofenbeständen | +1.6% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Kälteklima-Qualifizierung und Installateursvertrauen durch standardisierte Prüfverfahren | +1.2% | Nordamerika und Europa, mit frühen Gewinnen in Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Doppelnutzung für Heizung und Kühlung in sich erwärmenden nördlichen Regionen | +0.9% | Nordamerika, Nordeuropa und kalte asiatisch-pazifische Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebäudeelektrifizierungsrichtlinien und Verbraucherrabatte
Förderprogramme gehen über eine breite Effizienzunterstützung hinaus und richten sich auf Zertifizierungen und Anreize für Geräte aus, die bei niedrigen Temperaturen erprobt sind. Das New York State Clean Heat-Programm bot Anreize von bis zu 85 % der Projektkosten in ausgewiesenen benachteiligten Gemeinden für qualifizierte Luft- und Erdwärmepumpensysteme.[1] Kalifornien verabschiedete 2026 das Gesetz SB222, um die Genehmigung von Wärmepumpen landesweit zu vereinfachen und damit eine praktische Installationshürde zu senken. Die überarbeitete EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden strich Subventionen für Gaskessel und verstärkte die Mindestanforderungen an die Gesamtenergieeffizienz von Gebäuden. Diese Maßnahmen begünstigen Produkte, die sowohl die Leistungserwartungen bei Kälte als auch die Qualifikationsanforderungen für Installateure erfüllen. Sie schaffen auch klarere Nachfragebedingungen für den Markt für Kälteklima-Wärmepumpen. Südkorea stellte 2026 nationale und lokale Subventionen in Höhe von 36,1 Milliarden KRW (26,5 Millionen USD) für Einfamilienhäuser bereit und verknüpfte die künftige Förderfähigkeit mit der auf EN 14825 basierenden Ökolabel-Zertifizierung.
Preisvolatilität bei fossilen Brennstoffen und Prioritäten der Energieversorgungssicherheit
Die Energieversorgungssicherheit ist in Europa und Nordamerika zu einem wichtigen Grundpfeiler der Wärmepumpenpolitik geworden. Wärmepumpen vermieden 2025 in Europa und Japan einen Erdgasverbrauch von 53 Milliarden Kubikmetern für die Gebäudeheizung. Dieser installierte Bestand verdrängt weiterhin den Brennstoffverbrauch, auch wenn die jährlichen Geräteverkäufe schwanken. Der Plan der Europäischen Union, russische Pipeline-Gasimporte bis 2027 zu beenden, hält die Energieversorgungssicherheit als zentrales Argument für elektrifizierte Heizung aufrecht. Systeme, die den Stromverbrauch in Niedrigpreiszeiten verlagern und Wärme speichern, können auch die Anfälligkeit gegenüber schwankenden Strompreisen verringern. NIBE identifizierte 2025 Erholungssignale in Deutschland, den Niederlanden und Schweden, was zeigt, dass dieses Argument in etablierten nordeuropäischen Märkten relevant ist.
Leistungsgewinne durch drehzahlvariable Verdichtung und verbesserte Dampfeinspritzung
Die Herausforderung des US-amerikanischen Energieministeriums für Kälteklima-Wärmepumpen setzte ein Ziel für Wohngebäudesysteme, bei 5°F bzw. -15°C 100 % der Nennleistung im Vergleich zu 47°F bzw. 8,3°C zu halten. Die Erfüllung dieses Ziels erfordert eine verbesserte Verdichtersteuerung und ein Kältemittelmanagement bei niedrigen Temperaturen. Copeland brachte im August 2025 seine drehzahlvariable Scrollverdichterplattform YAW mit verbesserter Dampfeinspritztechnologie auf den Markt. Das Unternehmen erklärte, dass die Plattform die Heizkapazität bei niedrigen Umgebungstemperaturen um bis zu 25 % und die Effizienz um bis zu 10 % steigern kann, während sie bis zu -25°F bzw. -31,7°C betrieben werden kann. Eine IEEE-Studie aus dem Jahr 2025 ergab, dass die verbesserte Dampfeinspritzung die Leistung unter vergleichbaren Umgebungsbedingungen im Durchschnitt um 11,0 % verbesserte. Die breitere Verfügbarkeit dieser Komponenten macht die Kälteklima-Fähigkeit für Gerätehersteller zugänglicher.
Ersatznachfrage bei alternden Kessel- und Ofenbeständen
Die Ersatznachfrage ist ein zentraler Weg zur Akzeptanz, da alternde Kessel und Öfen unabhängig von der Neubautätigkeit erneuert werden müssen. Der installierte Bestand umfasst viele ältere Niedertemperaturkessel, die das Ende ihrer Nutzungsdauer erreichen. Die Wärmepumpenverkäufe übertrafen in den USA bis Juli 2025 die Gasofenverkäufe um 26 %, wobei 2,4 Millionen Wärmepumpen im Vergleich zu 1,9 Millionen Gasöfen verkauft wurden. Das britische Boiler Upgrade Scheme meldete mehr als 125.000 Wärmepumpenverkäufe im Jahr 2025 und einen Anstieg der programm-geförderten Installationen um 40 %. Häuser im Norden, die Öl- oder Gassysteme ersetzen, benötigen Geräte, die für Temperaturen unter dem Gefrierpunkt ausgelegt sind. Diese Anforderung stützt das Premiumsegment des Marktes für Kälteklima-Wärmepumpen während des allgemeinen Ersatzzyklus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten und Sanierungsarbeiten am Gesamtsystem | -1.8% | Global, mit der höchsten Barrierenintensität in Nordamerika und dem britischen Sanierungssektor | Kurzfristig (≤ 2 Jahre) |
| Winterliche Stromspitzen und Engpässe im Verteilnetz | -1.3% | Nordamerika, Nordeuropa und kalte asiatisch-pazifische Regionen | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Installateuren und Inbetriebnahmekapazitäten | -0.9% | Global, am stärksten ausgeprägt in Nordamerika und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Leistungseinbußen durch Abtauung, Kondensat, Lärm und extreme Kälte | -0.6% | Nordamerika, Nordeuropa und kalte asiatisch-pazifische Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten und Sanierungsarbeiten am Gesamtsystem
Die Installationskosten bleiben für viele Kälteklima-Projekte eine größere Hürde als der Gerätepreis. Oregon dokumentierte 2025 Installationskosten für Wohngebäude von 9.000 bis 11.000 USD für Einfamilienhaus-Wärmepumpensysteme. Der Bericht stellte fest, dass diese Kosten 57,7 % höher waren als eine vergleichbare Gasofeninstallation. Elektrische Tafelaufrüstungen, Kanaländerungen, Gebäudehüllenverbesserungen und Kälteklima-Inbetriebnahme machen einen Großteil des Unterschieds aus. Die britische Regierung meldete ebenfalls einen Kostenunterschied von 9.000 GBP vor Förderung zwischen einer Wärmepumpe und einem Ersatz einer Heizung mit fossilen Brennstoffen, während die Installationskosten seit 2022 nur um 11 % gesunken waren. Die genaue Dimensionierung für Temperaturen unter dem Gefrierpunkt erhöht den Arbeitsaufwand und kann die Zeitpläne für Sanierungsprojekte verlängern.
Winterliche Stromspitzen und Engpässe im Verteilnetz
Kälteeinbrüche erzeugen eine konzentrierte Stromlast, auf die Verteilnetze möglicherweise nicht vorbereitet sind. Kälteklima-Wärmepumpen verbrauchen weniger Spitzenstrom als Widerstandsheizungen, aber eine großflächige Einführung kann den Winterbedarf dennoch erheblich steigern. Das Acadia Center stellte fest, dass Wärmepumpen bei extremer Kälte mit einem Leistungskoeffizienten von 2,0 betrieben werden können und 50 % weniger Spitzenstrom pro Haushalt als elektrische Widerstandsheizungen verbrauchen. Eine Studie der Universität Victoria ergab, dass Hybridsysteme den erforderlichen elektrischen Spitzenbedarf in kälteren regionalen Netzen um bis zu 20 % reduzieren können.[2] Die Systemplanung in Ontario identifiziert die Elektrifizierung der Raumheizung als eine wichtige langfristige Nachfrageunsicherheit. Verteilnetzaufrüstungen erfordern oft jahrelange Planung und Bau.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Luftwärmepumpen führen, während Erdwärmepumpen zulegenLuftwärmepumpensysteme hielten 2026 einen Marktanteil von 68,21 %, da sie niedrigere Installationskosten haben und zur bestehenden Wohngebäudeinfrastruktur passen. Sie werden häufig in Häusern eingesetzt, in denen Eigentümer Öfen oder Kessel ersetzen, ohne eine vollständige Gebäudesanierung durchzuführen. Kälteklima-geeignete Luftwärmepumpenmodelle arbeiten jetzt bei -25°C oder darunter, was Bedenken hinsichtlich ihrer Nutzung bei strengem Winterwetter verringert. Daikin führte im September 2025 die Altherma 4 H mit R290 für Hochtemperatur-Warmwasseranwendungen ein. Mitsubishi Heavy Industries erweiterte im Dezember 2025 seine Hydrolution EZY R290-Reihe.[3] LG erhielt außerdem einen AHR Innovation Award 2025 für ein Wohngebäude-Kälteklima-Produkt. Diese Markteinführungen zeigen, warum Luftwärmepumpenprodukte im Markt für Kälteklima-Wärmepumpen zentral bleiben.
Erdwärmepumpensysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,32 % wachsen, da sie bei extremen Wetterbedingungen eine stabile saisonale Leistung bieten. Ihre höheren Vorabkosten begrenzen die Akzeptanz bei Haushalten, aber sie eignen sich gut für institutionelle Standorte, Fernwärmenetze und Projekte mit langen Betriebshorizonten. Schweden verfügte über 690.000 installierte oberflächennahe Geothermiesysteme, die jährlich 28,4 TWh Wärme lieferten. Jedes 4. Einfamilienhaus in Schweden nutzte ein Erdwärmepumpensystem, was das in einem reifen Kälteklima-Umfeld mögliche Ausmaß verdeutlicht. Diese Bedingungen schaffen eine stabile Grundlage für den Markt für Kälteklima-Wärmepumpen an Standorten mit geeigneten Bohrressourcen. Abluft-Wärmepumpen spielen eine engere Rolle in Passivhäusern, in denen mechanische Lüftung Standard ist. Wasserwärmepumpenprodukte gewinnen an Aufmerksamkeit, da Fernwärmebetreiber See-, Fluss- und Abwasserwärmequellen in größerem Maßstab nutzen.



Nach Systemkonfiguration:
Split-Systeme führen, während Kaskaden größere Projekte ermöglichenSplit-Systeme hielten 2026 einen Anteil von 48,74 % an der Marktgröße für Kälteklima-Wärmepumpen, unterstützt durch die Vertrautheit der Installateure und flexible Installationslayouts. Ihr Design ist auf etablierte Wohngebäude-HLK-Systeme in Nordamerika und Europa abgestimmt. Die Außen- und Inneneinheiten können je nach Gebäudeform und Sanierungsanforderungen angeordnet werden. Monoblock- und Kompaktprodukte gewinnen in europäischen Häusern an Bedeutung, da sie die Kältemittelhandhabung vereinfachen. Der EU-F-Gas-Rahmen macht die Kältemittelwahl und die Produktkonformität im Auswahlprozess wichtiger. Hybrid- und Zweistoffsysteme bleiben relevant, wo die Gasinfrastruktur nicht sofort stillgelegt werden kann. Sie bieten auch eine Übergangsoption an Standorten mit hohen Strompreisen oder begrenzter Netzkapazität.
Kaskaden- und Mehraggregatsysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen, was die Nachfrage nach gestaffelten Projekten mit größerer Kapazität widerspiegelt. Gewerbliche Immobilieneigentümer und Kommunen nutzen mehrere Einheiten, wenn eine einzelne Maschine die erforderliche Heizlast nicht decken kann. Diese Konfiguration unterstützt Redundanz und phasenweise Kapazitätserweiterungen in Fernwärme- und Gewerbeumgebungen. EGEC meldete mehr als 500 geothermische Fernwärmeprojekte in der Entwicklung in Europa, die eine geplante Kapazität von 6 GWth repräsentieren. Diese Projekte benötigen netzseitige Ausrüstung und Anordnungen, die mit mehreren Wärmepumpeneinheiten funktionieren. NIBE erwarb im August 2025 die Pioneer-Wärmeübergabestation und Unterstation-Produktlinien von Cetetherm, um diese Integrationsfähigkeit zu stärken. Dies macht Kaskadensysteme zu einem wichtigen Weg für den Markt für Kälteklima-Wärmepumpen, um größere Standorte zu bedienen.
Nach Anwendung:
Wohngebäude verankern die Nachfrage, während Fernwärme voranschreitetWohngebäudeanwendungen hielten 2026 einen Marktanteil von 69,13 % und sind damit die größte Anwendung in der Kälteklima-Wärmepumpenbranche. Einfamilienhäuser in kälteren Regionen bieten eine große installierte Basis für den Ersatz von Öl- und Gasheizungen. Haushaltsrabattierungsprogramme konzentrieren auch einen Großteil der kurzfristigen Nachfrage in dieser Anwendung. Gewerbegebäude setzen Wärmepumpen ein, da die Anforderungen an die Energieeffizienz anspruchsvoller werden. Büros, Hotels, Gesundheitscampusse und Einzelhandelsstandorte können ein System für Raumheizung, Warmwasser und Kühlung nutzen. Industrie- und Prozessanwendungen bleiben kleiner, obwohl Systeme, die Wassertemperaturen bis zu 75°C liefern, Anwendungen erschließen, die zuvor schwer zu bedienen waren. Der Anwendungsmix reicht daher vom Haushaltsgerätewechsel bis hin zu integrierten Heizungs- und Kühlsystemen für größere Gebäude.
Fernwärme und kommunale Energieversorgung werden bis 2032 voraussichtlich mit einer CAGR von 11,19 % wachsen. Kommunale Dekarbonisierungsprogramme und die Entwicklung geothermischer Netze unterstützen diese Anwendung. Die Europäische Kommission berichtete, dass großtechnische Wärmepumpen ihren Anteil am Fernwärme-Brennstoffmix im Jahr 2023 um 44 % gegenüber dem Vorjahr erhöhten. Geothermische Ressourcen mit niedrigerer Temperatur können Netze versorgen, wenn sie mit geeigneten großen Wärmepumpen kombiniert werden. Dänemark hatte 14 in Betrieb befindliche Termonet-Netze und 2 große Projekte in der Entwicklung. Diese Systeme zeigen, wie kommunale Netze mehrere Gebäude mit gemeinsamer Wärmeinfrastruktur verbinden können. Der Markt für Kälteklima-Wärmepumpen kann daher profitieren, wenn Kommunen Netzinvestitionen mit gebäudeseitigen Ersatzprogrammen kombinieren. Das Modell wird in Nord- und Mitteleuropa angewendet, wo die kommunale Planung den Netzausbau unterstützt.

Nach Leistung:
Wohngebäudemaßstab hält das Volumen, während Megawatt-Systeme voranschreitenDie Kategorie bis 10 kW hielt 2026 einen Marktanteil von 49,83 %, da sie direkt auf die Nachfrage von Einfamilienhäusern ausgerichtet ist. Große Originalgerätehersteller bieten auf dieser Leistungsstufe breite Produktpaletten an. Kleinere Einheiten sind besonders relevant für Neubauten und gut gedämmte Immobilien. Mitsubishi Electric führte im November 2026 Ecodan R290-Modelle mit 4 kW und 6 kW für britische Neubauten ein. Diese Produkte zielen auf kleinere Wohnlasten ab und unterstützen die Vorbereitung auf den Future Homes Standard 2027. Die Kategorie 10–20 kW bedient größere Häuser, kleine Mehrfamilienhäuser und leichte Gewerbegebäude. Der Bereich 20–100 kW unterstützt Schulen, Hotels und gewerbliche Sanierungsprojekte, die höhere Vorlauftemperaturen und einen breiteren Teillastbetrieb erfordern.
Systeme über 100 kW und im Megawatt-Maßstab werden bis 2032 voraussichtlich mit einer CAGR von 11,24 % wachsen. Dieser Leistungsbereich unterstützt Fernwärmenetze, Universitäten, Krankenhäuser und große Gewerbestandorte. Solche Projekte benötigen modulare Kapazität und zuverlässigen Betrieb über wechselnde Heizlasten hinweg. Die Europäische Kommission identifizierte großtechnische Wärmepumpen als eine wichtige Entwicklung im Fernwärme-Brennstoffmix. Mitsubishi Electric Trane HVAC US brachte in der ersten Hälfte des Jahres 2026 die ecodan Pro CAHV für skalierbare Gewerbe- und Institutionssysteme auf den Markt. Diese Projekte nutzen oft mehrere Einheiten und erfordern eine stärkere Koordination zwischen Gerätelieferanten, Auftragnehmern und Netzbetreibern. Die Kapazitätsverschiebung gibt dem Markt für Kälteklima-Wärmepumpen eine größere Projektpipeline über Haushaltsersatz hinaus. Lieferanten müssen sowohl die Geräteauswahl als auch die Systemintegration unterstützen.
Geografische Analyse
Europa
Europa hielt 2026 einen Marktanteil von 36,29 % am Markt für Kälteklima-Wärmepumpen. Die Region hatte bis Ende 2024 25,5 Millionen installierte Wärmepumpeneinheiten in 19 Ländern, was 12 % der europäischen Haushalte entspricht.[4] Die Verkäufe gingen 2024 auf 2,31 Millionen Einheiten zurück, aber die Internationale Energieagentur meldete eine Rückkehr zu zweistelligem Wachstum im Jahr 2025 und im ersten Quartal 2026. Dieser installierte Bestand bietet dem Markt für Kälteklima-Wärmepumpen eine erhebliche Ersatz- und Servicemöglichkeit in ganz Europa. Das geplante Ende der russischen Pipeline-Gasimporte bis 2027 stärkt weiterhin das Energieversorgungssicherheitsargument für elektrifizierte Heizung. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden streicht auch Subventionen für Gaskessel. Die geothermische Fernwärme expandiert, mit mehr als 500 Projekten in der Entwicklung, die eine geplante Kapazität von 6 GWth repräsentieren. Die Produktstrategie wird auch durch die F-Gas-Konformität geprägt. Die Europäische Kommission gewährte eine vorübergehende Ausnahme bis Ende 2027 für bestimmte innen installierte 20–50 kW Monoblock-Wärmepumpen ohne marktreife Alternativen mit niedrigem Treibhauspotenzial.
Nordamerika
Nordamerika wird bis 2032 voraussichtlich mit einer CAGR von 11,36 % wachsen, der höchsten Rate unter den aufgeführten Regionen. Bundessteuergutschriften und staatliche Programme unterstützen Umrüstungen an Kälteklima-Standorten. Diese Maßnahmen verbessern die Projektsichtbarkeit für Auftragnehmer, die am Markt für Kälteklima-Wärmepumpen teilnehmen. Wärmepumpen übertrafen in den USA bis Juli 2025 die Gasofenverkäufe um 26 %. Das Clean Heat-Programm in New York bot Anreize von bis zu 85 % an qualifizierenden Standorten, während das kalifornische Gesetz SB222 die landesweite Genehmigung vereinfachte. Quebec ist stark auf elektrische Sockelheizungen angewiesen, wobei 54–56 % der Haushalte dieses System nutzen. Das Acadia Center schätzte, dass die Umrüstung der Hälfte der 2 Millionen sockelbeheizten Häuser in Quebec den winterlichen Spitzenbedarf um 5.346 MW reduzieren könnte. WaterFurnace International und Enertech Global bleiben bei Erdwärmepumpensystemen relevant, während Carriers Fertigungsinvestition in Texas die steigende gewerbliche Nachfrage widerspiegelt.
Neue Horizonte jenseits der Kernmärkte
Japan hat ein reifes und stabiles Profil, wobei Eco-cute CO₂-Wärmepumpen-Warmwasserbereiter nahezu 15 % des Warmwasserbedarfs in Wohngebäuden decken. Südkorea arbeitet auf 3,5 Millionen hocheffiziente Wärmepumpen bis 2035 hin und hat die künftige Förderfähigkeit an die auf EN 14825 basierende Ökolabel-Zertifizierung geknüpft. China unterstützt die dezentrale elektrifizierte Heizung in nördlichen Stadtbezirken durch Kohle-zu-Strom-Programme. Die Chinesische Akademie für Gebäudeforschung berichtete über CO₂-Kaskaden-Luftwärmepumpen-Prototypen mit einem Leistungskoeffizienten über 2,2 bei -30°C. Diese Ergebnisse können den technischen Fall für den Markt für Kälteklima-Wärmepumpen in nordchinesischen Städten verbessern. Südamerika hat eine kleinere Chance, die sich auf das südliche Brasilien, Patagonien und die Andenhänge konzentriert, wo kältere Bedingungen Nachfrage erzeugen. Die Türkei ist der aktivste Standort im Nahen Osten für Kälteklima-Geräte, während das südafrikanische Highveld-Plateau das wichtigste geeignete Gebiet in Afrika ist. Diese Regionen haben weniger entwickelte Anreize und Installateursschulungen als Kernmärkte, was das kurzfristige Volumen begrenzt. Geräte, die bei niedrigeren Temperaturen ihre Leistung behalten, können die adressierbare Geografie im Laufe der Zeit erweitern.
Wettbewerbslandschaft
Marktkonzentration
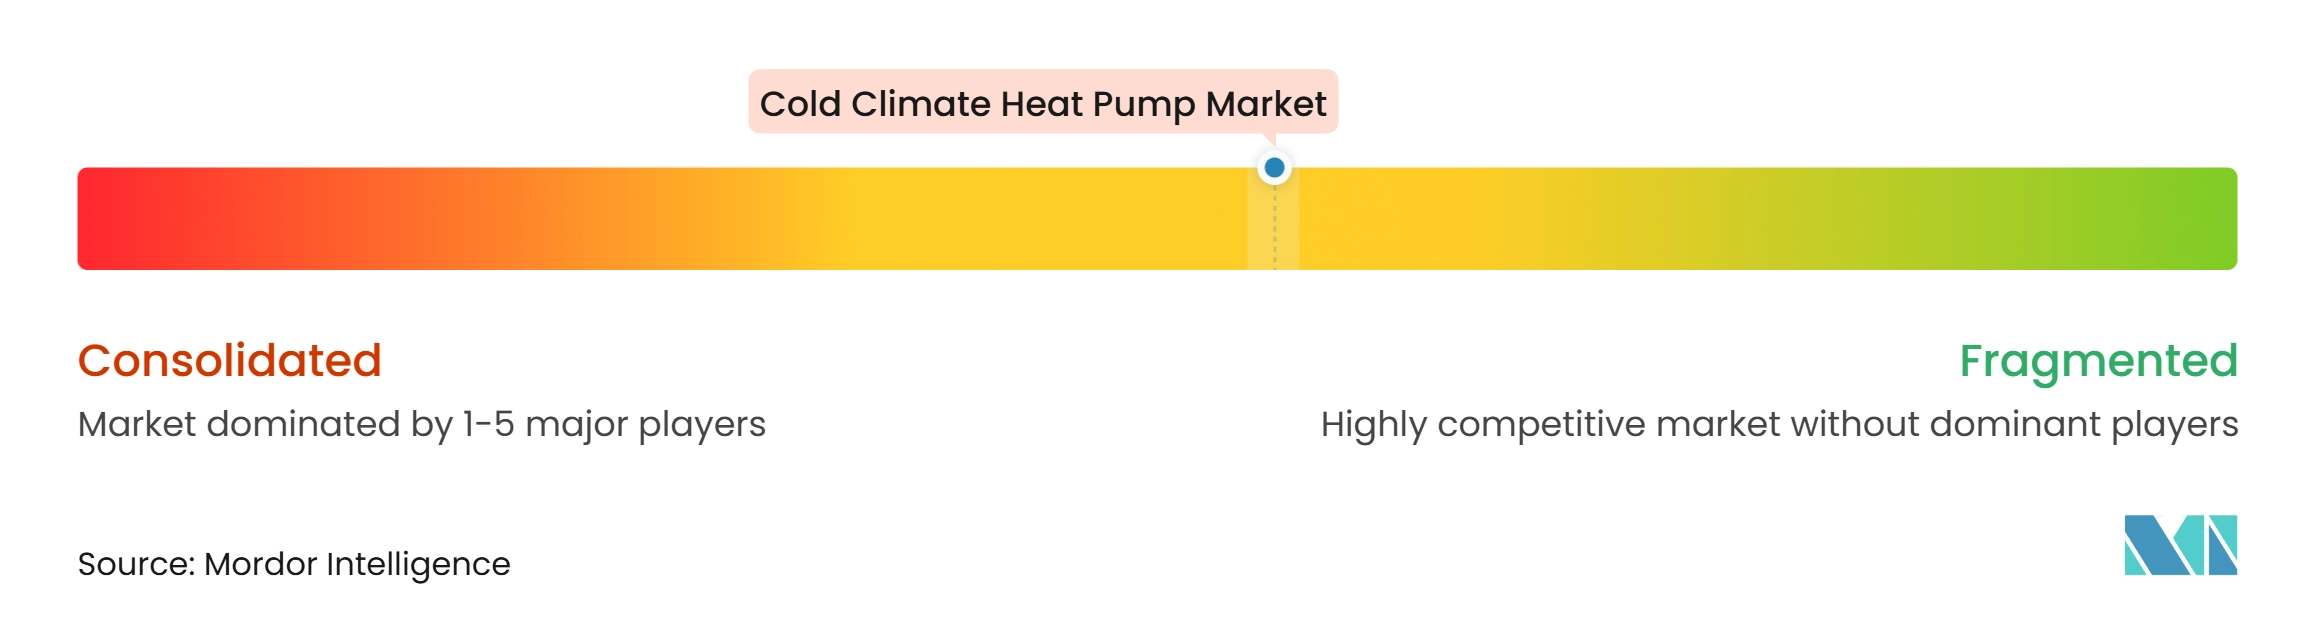
Der Markt für Kälteklima-Wärmepumpen weist eine mäßig fragmentierte Originalgerätehersteller-Struktur auf. Daikin, Mitsubishi Electric, Panasonic und Fujitsu General haben eine starke kombinierte Präsenz bei Luftwärmepumpengeräten. NIBE, Vaillant und Viessmann Climate Solutions sind in den Kategorien Hydronik und Erdwärmepumpen prominent. Längere Verkaufszyklen und Servicebeziehungen stärken die Positionen in diesen Kategorien. Midea dringt von einer vertikal integrierten Fertigungsbasis aus in leistungsstärkere Kälteklima-Geräte vor. Die Internationale Energieagentur erklärte, dass die chinesische Fertigung Wärmepumpen zu Gestehungskosten produzieren kann, die 35–50 % unter anderen Regionen liegen. Diese Kostenstruktur unterstützt den Wettbewerb im mittleren Wohngebäude- und Gewerbesegment. Sie macht auch Preisgestaltung und lokaler Service zu wichtigen Wettbewerbsüberlegungen im Markt für Kälteklima-Wärmepumpen.
Der Kältemittelübergang prägt die Produktpläne der Unternehmen und schafft eine Hürde für kleinere Lieferanten. Daikin brachte im September 2025 die Altherma 4 H mit R290 auf den Markt und platzierte damit ein Produkt mit natürlichem Kältemittel in seinem europäischen Portfolio. Mitsubishi Heavy Industries fügte im Dezember 2025 Hydrolution EZY R290 Monoblock-Modelle mit 6 kW und 7,1 kW hinzu. LG erhielt einen AHR Innovation Award 2025 für ein Wohngebäude-Kälteklima-System und verknüpfte seine Entwicklung mit Forschung an 12 Universitäten in 5 Ländern. Diese Maßnahmen zeigen, wie Produktvalidierung, Kältemittelbereitschaft und Forschungspartnerschaften zu kommerziellen Differenzierungsmerkmalen im Markt für Kälteklima-Wärmepumpen werden. Lieferanten mit den Ressourcen zur Verwaltung von Compliance und Tests können überarbeitete Produkte schneller auf den Markt bringen. Kleinere Lieferanten haben ein engeres Zeitfenster, wenn Produktänderungen und regulatorische Fristen zusammenfallen.
Der Wettbewerb erstreckt sich auch von Originalgeräteherstellern auf Komponenten und Systemintegration. Copelands YAW-Plattform gibt Geräteherstellern Zugang zu verbesserter Dampfeinspritztechnologie für Niedertemperatursysteme. NIBEs Cetetherm-Akquisition erweitert seine Fähigkeit, netzseitige Ausrüstung neben Wärmepumpen bereitzustellen. Spezialisierte Unternehmen, darunter Kensa Heat Pumps, Arctic Heat Pumps und WaterFurnace International, bedienen weiterhin Erdwärmepumpen- und Extremkälte-Nischen. Dieser Teil des Marktes für Kälteklima-Wärmepumpen hängt von Produktkenntnissen, lokalen Bohr- oder Installationsfähigkeiten und langfristiger Serviceunterstützung ab. Großkapazitätsprojekte erfordern zunehmend Ausrüstung, Gebäudemanagementsystemkonnektivität und Netzsteuerungsfähigkeit in einem einzigen Angebot. Der Markt für Kälteklima-Wärmepumpen gibt daher Lieferanten, die komplexe Gewerbe- und Kommunalausschreibungen unterstützen können, zusätzliches Gewicht.
Marktführer in der Kälteklima-Wärmepumpenbranche
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
-
NIBE Industrier AB
-
Fujitsu General Limited
-
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kälteklima-Wärmepumpen Unternehmen in diesem Bericht
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- NIBE Industrier AB
- Panasonic Holdings Corporation
- Fujitsu General Limited
- LG Electronics Inc.
- Vaillant GmbH
- Viessmann Climate Solutions Berlin GmbH
- Robert Bosch GmbH
- STIEBEL ELTRON GmbH & Co. KG
- Rheem Manufacturing Company
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Midea Group Co., Ltd.
- Arçelik Anonim Şirketi
- Glen Dimplex Thermal Solutions
- Kensa Heat Pumps Ltd.
- WaterFurnace International, Inc.
- Enertech Global, LLC
- Thermia AB
- Alpha-Innotec GmbH
- ait-deutschland GmbH
- Hoval Aktiengesellschaft
- OCHSNER Wärmepumpen GmbH
- Arctic Heat Pumps Inc.
Neueste Industrielle Entwicklungen in Markt für Kälteklima-Wärmepumpen
- November 2026: Mitsubishi Electric kündigte die Ecodan
Little One
an, eine kompakte R290-Luft-Wasser-Wärmepumpe in 4-kW- und 6-kW-Modellen, die speziell für britische Neubauten entwickelt wurde und A+++-Energieeffizienzklassen mit einem patentierten Bossless-Fan-Design erreicht, das das Gerätegewicht auf 58 kg reduziert. Das Produkt zielt auf den Future Homes Standard 2027 ab und hebt Installationsbeschränkungen für Schutzzonen durch eine geruchsstoffhaltige R290-Füllung auf, was die Flexibilität für Entwickler auf kompakten städtischen Grundstücken erhöht. - Oktober 2026: Trane Technologies brachte fortschrittliche Wohngebäude-Kälteklima-Wärmepumpen unter seinen Marken Trane® und American Standard® Heating & Air Conditioning auf den Markt: Tranes 20 TruComfort™ Kälteklima-Wärmepumpe mit WeatherGuard™ und American Standards AccuComfort™ Platinum 20 Kälteklima-Wärmepumpe mit All Weather®. Die Markteinführung markiert Trane Technologies' erste Kälteklima-Wärmepumpen, die für den Wohngebäudemarkt entwickelt und hergestellt wurden.
- Juli 2026: Daikin Industries stellte die X Series vor, ihr erstes Wohngebäude-Wärmepumpensystem, das Luft-Luft-Heizung und -Kühlung mit Luft-Wasser-Hydronikheizung und Warmwasserbereitung aus einer einzigen Außeneinheit integriert. Das Produkt wurde im September 2026 auf europäischen Märkten eingeführt und zielt auf Immobilien bis 150 m² in Neubau- und Sanierungsanwendungen ab, wodurch Daikins gesamtes Wohngebäudesystemangebot über Einzelfunktionskonfigurationen hinaus erweitert wird.
- Februar 2026: Samsung HVAC North America LLC stellte die nächste Generation von Hylex™ vor, sein fortschrittliches elektrisches Wärmepumpensystem, das eine zuverlässige Heizleistung in kalten und wechselhaften Klimazonen bieten soll und gleichzeitig den wachsenden Trend zur Elektrifizierung in der Region unterstützt.
Globaler Berichtsumfang für den Markt für Kälteklima-Wärmepumpen
Eine Kälteklima-Wärmepumpe bezeichnet ein fortschrittliches elektrisches Heizungs- und Kühlsystem, das so konstruiert ist, dass es bei Umgebungstemperaturen unter dem Gefrierpunkt eine hohe thermische Effizienz und volle Heizkapazität aufrechterhält. Im Gegensatz zu herkömmlichen Wärmepumpen, die bei extremer Kälte erheblich an Effizienz verlieren, umfasst dieses Marktsegment spezialisierte Luftwärmepumpen- und drehzahlvariable Wechselrichtertechnologien, die in Wohngebäude-, Gewerbe- und Industrieanwendungen eingesetzt werden, um auf fossilen Brennstoffen basierende Heizsysteme zu ersetzen.
Der Bericht über den Markt für Kälteklima-Wärmepumpen ist segmentiert nach Produkttyp (Luftwärmepumpen, Erdwärmepumpen, Abluft-Wärmepumpen, Wasserwärmepumpen), Systemkonfiguration (Split-Systeme, Monoblock- und Kompaktsysteme, Hybrid- und Zweistoffsysteme sowie Kaskaden- und Mehraggregatsysteme), Anwendung (Wohngebäude, Gewerbe, Industrie- und Prozessheizung sowie Fernwärme und kommunale Energieversorgung), Leistung (bis 10 kW, 10–20 kW, 20–100 kW sowie über 100 kW und Megawatt-Maßstab-Systeme) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftwärmepumpen |
| Erdwärmepumpen |
| Abluft-Wärmepumpen |
| Wasserwärmepumpen |
| Split-Systeme |
| Monoblock- und Kompaktsysteme |
| Hybrid- und Zweistoffsysteme |
| Kaskaden- und Mehraggregatsysteme |
| Wohngebäude |
| Gewerbe |
| Industrie- und Prozessheizung |
| Fernwärme und kommunale Energieversorgung |
| Bis 10 kW |
| 10–20 kW |
| 20–100 kW |
| Über 100 kW |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Luftwärmepumpen | |
| Erdwärmepumpen | ||
| Abluft-Wärmepumpen | ||
| Wasserwärmepumpen | ||
| Nach Systemkonfiguration | Split-Systeme | |
| Monoblock- und Kompaktsysteme | ||
| Hybrid- und Zweistoffsysteme | ||
| Kaskaden- und Mehraggregatsysteme | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbe | ||
| Industrie- und Prozessheizung | ||
| Fernwärme und kommunale Energieversorgung | ||
| Nach Leistung | Bis 10 kW | |
| 10–20 kW | ||
| 20–100 kW | ||
| Über 100 kW | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kälteklima-Wärmepumpen?
Die Marktgröße für Kälteklima-Wärmepumpen wird für 2026 auf 22,17 Milliarden USD, für 2027 auf 24,31 Milliarden USD und bis 2032 auf 40,06 Milliarden USD prognostiziert, mit einer CAGR von 10,52 %. Die angegebenen Zahlen verwenden die Einheit Milliarden USD und behalten die angegebenen Prognosejahre bei. Sie umfassen die angegebenen Jahre 2026, 2027 und 2032 ohne Anpassung.
Welcher Produkttyp führt bei der Einführung von Kälteklima-Wärmepumpen?
Luftwärmepumpensysteme führten 2026 mit einem Marktanteil von 68,21 %, da sie niedrigere Installationskosten haben und mit der bestehenden Wohngebäudeinfrastruktur kompatibel sind.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Fernwärme und kommunale Energieversorgung werden bis 2032 voraussichtlich mit einer CAGR von 11,19 % wachsen, unterstützt durch kommunale Dekarbonisierung und geothermische Netzprojekte.
Warum sind die Installationskosten für Kälteklima-Systeme höher?
Elektrische Aufrüstungen, Kanaländerungen, Verbesserungen der Gebäudehülle und eine detaillierte Niedertemperatur-Inbetriebnahme erhöhen die Kosten für Sanierungsprojekte.
Welche Region wird voraussichtlich am schnellsten wachsen?
Nordamerika wird bis 2032 voraussichtlich mit einer CAGR von 11,36 % wachsen, unterstützt durch Bundessteuergutschriften, staatliche Rabatte und vereinfachte Genehmigungsprogramme.
Wie wirken sich Kältemittelvorschriften auf Wärmepumpenlieferanten aus?
F-Gas-Anforderungen erhöhen den Bedarf an Produktneugestaltungen mit niedrigem Treibhauspotenzial, Tests und Compliance-Planung, was Lieferanten mit stärkeren Produktentwicklungsressourcen begünstigen kann.