
Tamanho e Participação do Mercado de Equipamentos de Cogeração
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 36.38 Bilhões de dólares |
| Tamanho do Mercado (2032) | 55.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.65 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
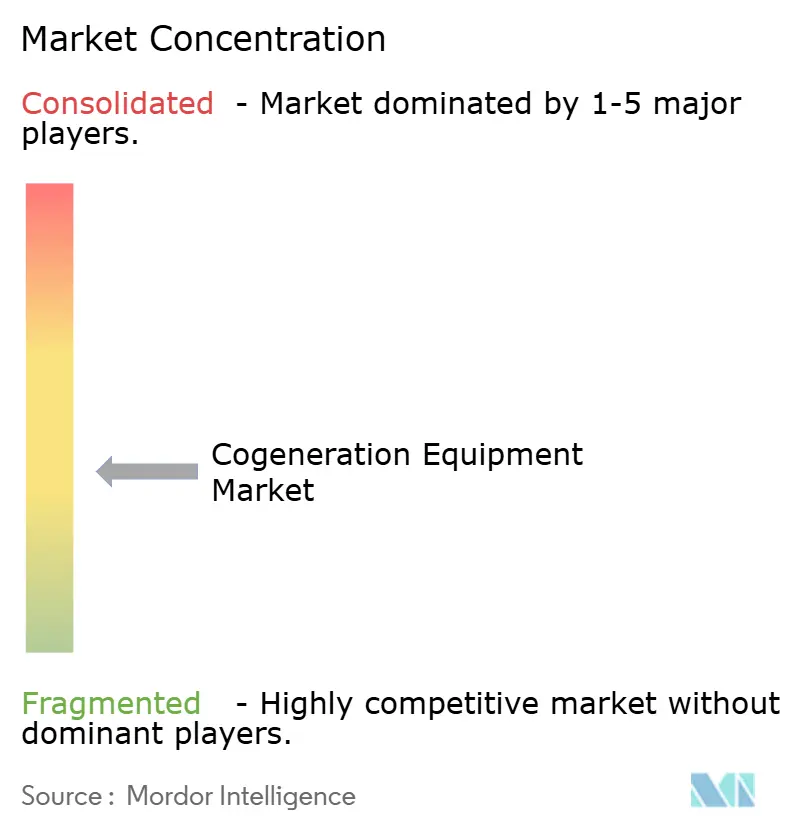
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Cogeração por Mordor Intelligence
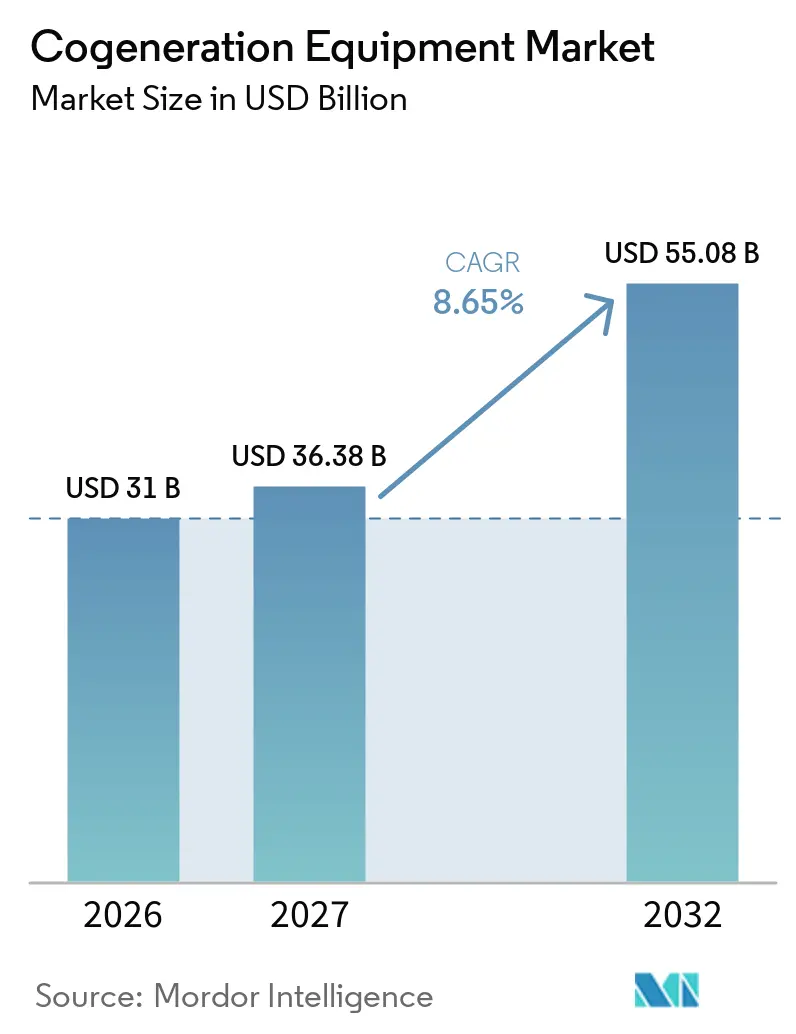
O tamanho do mercado de equipamentos de cogeração foi avaliado em 31 bilhões de USD em 2026 e estima-se que cresça de 36,38 bilhões de USD em 2027 para atingir 55,08 bilhões de USD até 2032, a um CAGR de 8,65% durante o período de previsão (2027-2032). Os sistemas de cogeração recuperam o calor que a geração convencional normalmente liberaria, permitindo que as instalações utilizem o combustível para cargas elétricas e térmicas simultaneamente. Este modelo operacional sustenta a demanda onde as tarifas industriais e os custos de conformidade com o carbono afetam as decisões energéticas. A Doosan Fuel Cell apresentou seu PureCell Model 400, um sistema compacto de célula de combustível de ácido fosfórico de 460 kW. O mercado de equipamentos de cogeração também se beneficia quando instalações industriais necessitam de energia local confiável e calor de processo ao mesmo tempo. Os fornecedores de equipamentos competem cada vez mais em flexibilidade de combustível, cobertura de serviços e capacidade de suportar instalações distribuídas. Os longos prazos de desenvolvimento para licenças e conexões à rede permanecem como uma restrição, particularmente para projetos que exigem coordenação com diversas autoridades.
Principais Conclusões do Relatório
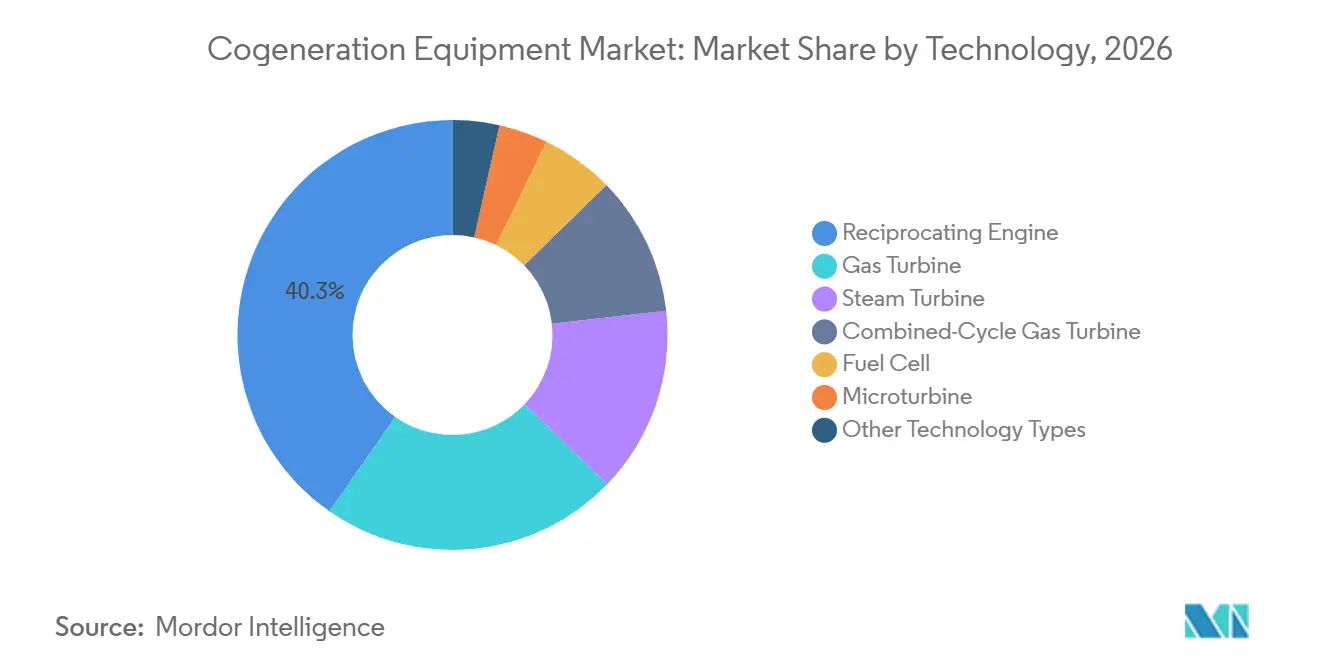
- Por tecnologia, os motores de combustão interna detinham 40,3% da participação do mercado de equipamentos de cogeração em 2026, enquanto as células de combustível têm projeção de registrar o maior CAGR de 10,7% até 2032.
- Por capacidade, a faixa de 1 MW a 10 MW representou 29,4% do tamanho do mercado de equipamentos de cogeração em 2026, enquanto a faixa de até 50 kW tem previsão de crescer a um CAGR de 9,1% até 2032.
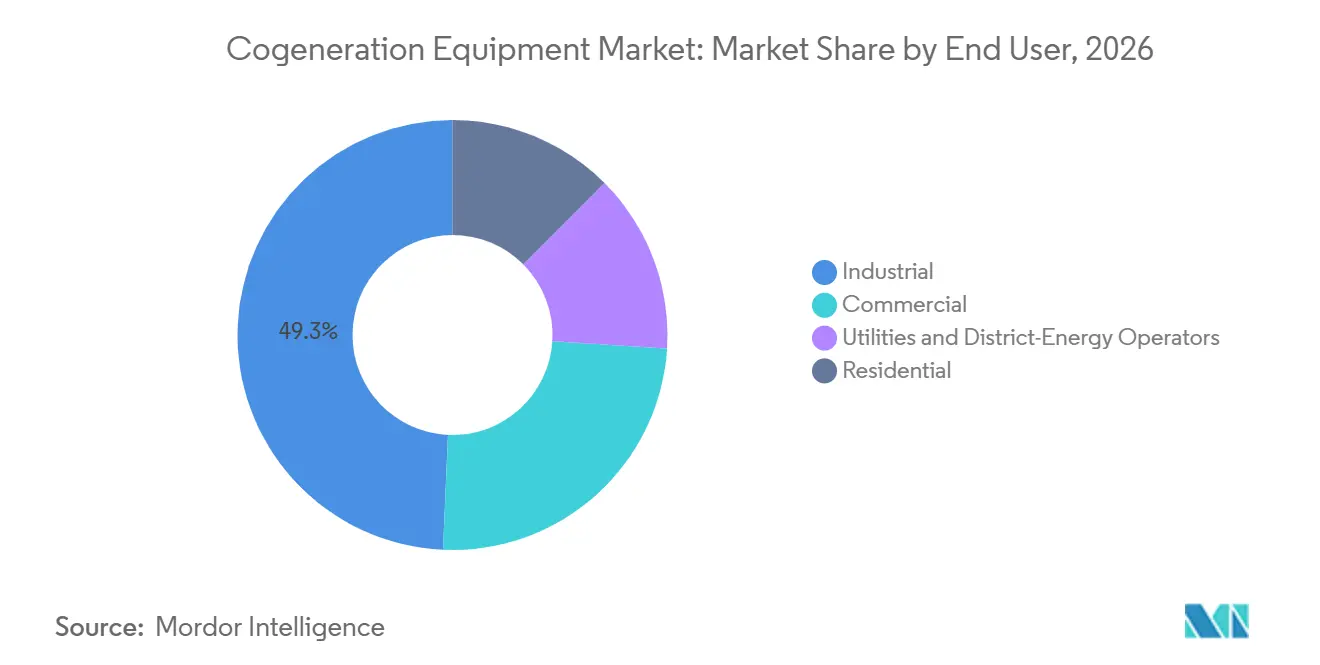
- Por usuário final, os usuários industriais detinham 49,3% da participação de receita em 2026, enquanto os operadores de serviços públicos e energia de distrito têm projeção de registrar o maior CAGR de 8,9% até 2032.
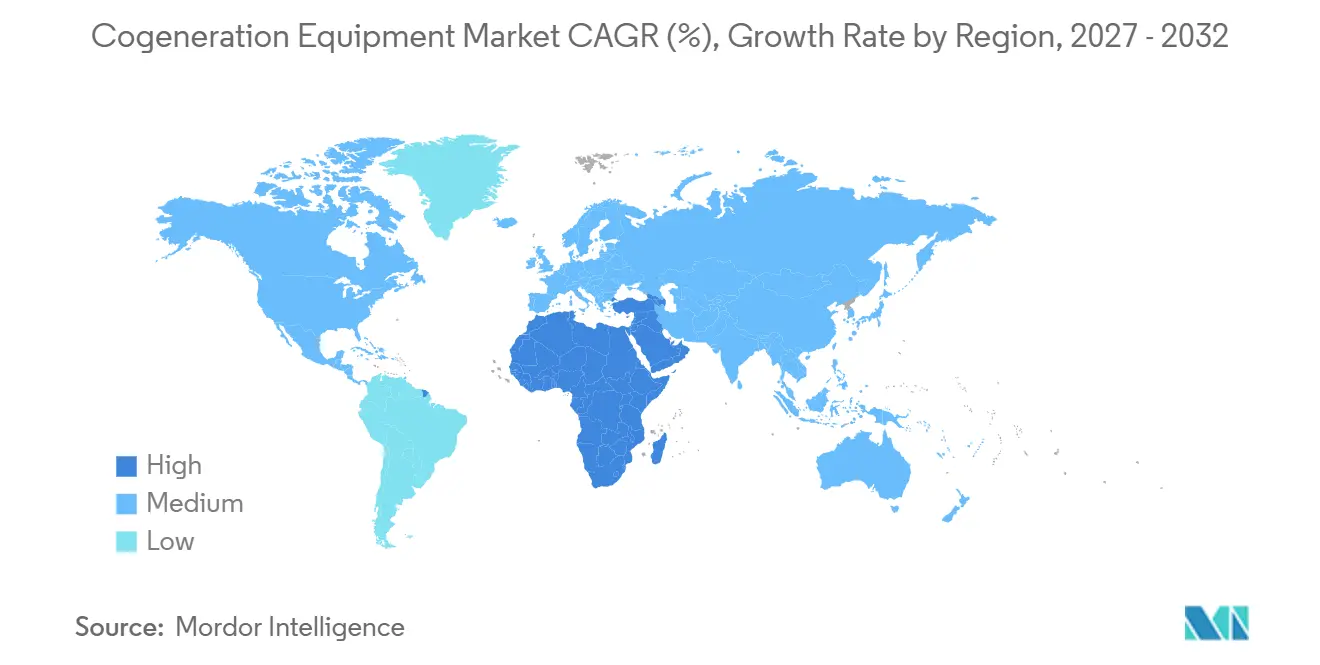
- Por geografia, a Ásia-Pacífico detinha 41,2% da participação de receita em 2026, enquanto o Oriente Médio e África tem previsão de crescer a um CAGR de 9,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Equipamentos de Cogeração
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eficiência Energética Industrial e Pressão sobre os Custos Operacionais | +1.8% | Global | Médio prazo (2-4 anos) |
| Crescente Demanda Industrial e Comercial por Eletricidade e Energia Térmica | +1.5% | Núcleo APAC, com expansão para MEA e América do Sul | Médio prazo (2-4 anos) |
| Requisitos de Resiliência da Rede e Geração Distribuída | +1.3% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Políticas de Transição Energética e Mandatos de Redução de Emissões | +1.0% | UE, global | Longo prazo (≥ 4 anos) |
| Crescimento da Carga de Data Centers e Gargalos de Interconexão à Rede | +1.2% | América do Norte, com expansão inicial para UE e APAC | Curto prazo (≤ 2 anos) |
| Compatibilidade com Hidrogênio, Biogás e Gás Renovável | +0.7% | Europa, APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eficiência Energética Industrial e Pressão sobre os Custos Operacionais
As instalações industriais podem reduzir os custos de energia utilizando calor e energia elétrica a partir do mesmo insumo de combustível, especialmente onde as operações têm demanda térmica constante. Os sistemas de Calor e Energia Combinados (CHP) podem recuperar o calor da geração de eletricidade para uso em processos, reduzindo a necessidade de caldeiras separadas e compras da rede.[1] A Diretiva de Eficiência Energética da UE exige avaliações de custo-benefício para instalações térmicas novas ou substancialmente reformadas acima de 20 MW.[2] A diretiva também estabelece uma meta de redução do consumo final de energia da UE de 11,7% até 2030. Instalações nos setores de química, cimento e refino podem utilizar essa configuração porque suas cargas de calor e eletricidade frequentemente operam em paralelo. O Esquema de Negociação de Créditos de Carbono da Índia notificou metas de intensidade de emissões de gases de efeito estufa para 490 entidades em 7 setores de uso intensivo de energia entre outubro de 2025 e janeiro de 2026.[3]
Crescimento da Carga de Data Centers e Gargalos de Interconexão à Rede
Os data centers estão avaliando a geração local quando os prazos de conexão à rede atrasam a nova capacidade. A Bloom Energy entregou um sistema de célula de combustível de óxido sólido à Oracle em 55 dias, mais rápido do que seu prazo padrão de 90 dias.[4] Em abril de 2026, a Bloom Energy e a Oracle expandiram seu acordo para implantar até 2,8 GW de capacidade de células de combustível. O acordo incluiu uma capacidade contratada inicial de 1,2 GW em instalações da Oracle. Essa demanda oferece aos fornecedores de células de combustível um caminho para instalações que precisam de energia firme sem aguardar nova infraestrutura de serviços públicos. O mercado de equipamentos de cogeração pode, portanto, registrar maior interesse em sistemas modulares que possam ser instalados junto a cargas computacionais críticas.
Políticas de Transição Energética e Mandatos de Redução de Emissões
O apoio político pode melhorar o caso de investimento para plantas que fornecem eletricidade e calor útil simultaneamente. A emenda de 2025 à Lei Alemã de Calor e Energia Combinados (Kraft-Wärme-Kopplungsgesetz - KWKG) entrou em vigor em 1º de abril de 2025 e estendeu a elegibilidade de apoio além de dezembro de 2026 para projetos qualificados. Os projetos poderiam manter a elegibilidade quando as licenças ou ordens de comissionamento vinculantes estivessem em vigor até o final de 2026. A emenda também introduziu um limite de 270 g de CO₂ por kWh para novas plantas. Essas regras fornecem uma base mais clara para os desenvolvedores que vinculam ativos de Calor e Energia Combinados (CHP) a redes de calor e armazenamento térmico. As obrigações de eficiência da Índia ampliam o grupo de instalações industriais que devem abordar a intensidade de emissões, apoiando a consideração de equipamentos CHP.
Compatibilidade com Hidrogênio, Biogás e Gás Renovável
A flexibilidade de combustível está se tornando mais relevante à medida que os operadores avaliam a vida útil dos ativos de gás natural. A Clarke Energy reportou uma base instalada de biogás de 1,4 GW, demonstrando a escala existente de geração utilizando fluxos de combustível agrícola e baseado em resíduos. O biogás pode apoiar projetos onde um operador tem um fluxo local de resíduos e uma demanda térmica contínua. Equipamentos que aceitam diferentes combustíveis gasosos podem reduzir as preocupações de que um ativo se torne inadequado à medida que as regras de emissões se tornem mais rígidas. Essa capacidade é importante para refinarias e processadores de alimentos que consideram as escolhas de combustível nas avaliações de custo de propriedade. O mercado de equipamentos de cogeração tende a recompensar os fornecedores que conseguem combinar desempenho comprovado com opções claras de conversão de combustível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Capital Inicial e Longos Períodos de Retorno | -1.2% | Global, agudo em MEA e América do Sul | Médio prazo (2-4 anos) |
| Complexidade de Interconexão à Rede e Licenciamento | -0.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Incompatibilidade de Carga Térmica e Risco de Descarte de Calor | -0.5% | Global | Médio prazo (2-4 anos) |
| Restrições de Qualidade de Combustível, Componentes Críticos e Serviços Especializados | -0.4% | MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capital Inicial e Longos Períodos de Retorno
Os custos instalados para sistemas de Calor e Energia Combinados (CHP) com motor de combustão interna e turbina a gás podem atingir de 1.500 a 3.000 USD por kW. Esse nível de investimento de capital pode dissuadir instalações que não dispõem de financiamento de projetos de longo prazo ou acesso a crédito verde. Os compradores corporativos podem preferir projetos com períodos de retorno mais curtos, mesmo quando o CHP pode oferecer benefícios ao longo de uma vida operacional mais longa. O problema de financiamento é mais pronunciado em regiões sem estruturas maduras de empresas de serviços de energia. Os acordos de garantia e manutenção também podem elevar os custos esperados de propriedade para os desenvolvedores. Os modelos de energia como serviço podem reduzir o ônus inicial, mas esses acordos permanecem menos estabelecidos fora da América do Norte e da Europa Ocidental.
Complexidade de Interconexão à Rede e Licenciamento
Os procedimentos de conexão à rede podem atrasar projetos após uma instalação ter aprovado um investimento. O processo pode exigir análises por parte de concessionárias, agências ambientais e autoridades de código de construção. Os sistemas baseados em combustão também podem exigir licenças separadas para óxidos de nitrogênio e dióxido de carbono. Esses requisitos criam um ônus maior para compradores menores, pois os custos regulatórios não diminuem proporcionalmente ao tamanho da unidade. A restrição pode afetar a demanda por sistemas menores nas faixas de até 50 kW e de 50 kW a 500 kW. Como resultado, o prazo prático de implantação pode depender tanto da administração local quanto do desempenho do equipamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Motores de Combustão Interna Detêm a Maior Posição, Enquanto as Células de Combustível Crescem Mais Rapidamente
Os motores de combustão interna detinham 40,3% do segmento de tecnologia em 2026. Sua base instalada abrange instalações de celulose e papel, complexos químicos, processadores de alimentos e campi hospitalares com perfis de carga consistentes. O equipamento pode ser fornecido em blocos modulares de 500 kW a 20 MW. Essa modularidade permite que os operadores escalonem o investimento em projetos greenfield e expansões de instalações existentes. Também ajuda as instalações a alinhar a capacidade de geração com a infraestrutura de recuperação de calor disponível. A tecnologia permanece relevante para cargas industriais abaixo de 50 MW porque o equipamento possui um histórico operacional bem estabelecido.
As células de combustível têm previsão de crescer a um CAGR de 10,7% de 2027 a 2032. O acordo da Bloom Energy com a Oracle em abril de 2026 abrange a implantação de até 2,8 GW de capacidade de células de combustível de óxido sólido. A empresa reportou um compromisso inicial de 1,2 GW no âmbito do acordo. As células de combustível evitam a combustão no ponto de uso, o que pode ajudar projetos próximos a restrições de qualidade do ar urbano. As turbinas a gás continuam a atender aplicações industriais e de serviços públicos de maior porte, particularmente acima de 50 MW. As turbinas a vapor mantêm uso em refino e petroquímica onde há vapor excedente disponível. As microturbinas permanecem relevantes para aplicações remotas e comerciais que valorizam menores requisitos de manutenção e compatibilidade com biogás.

Por Capacidade: A Faixa de 1 MW a 10 MW Lidera a Receita, Enquanto o Micro-CHP se Expande
A faixa de 1 MW a 10 MW representou 29,4% do tamanho do mercado de equipamentos de cogeração por capacidade em 2026. Essa faixa atende instalações cujas necessidades de calor e energia justificam o CHP, mas não requerem financiamento em escala de serviços públicos. Inclui muitos sites de química, processamento de alimentos, têxteis e farmacêuticos. Os geradores de vapor de recuperação de calor nessas instalações podem fornecer vapor para linhas de processo. A faixa de capacidade também é adequada para usuários que desejam desenvolvimento faseado em vez de uma única instalação de grande porte. Sua ampla adequação entre usuários de médio porte sustenta sua posição de liderança no setor de equipamentos de cogeração.
A categoria de até 50 kW tem previsão de expandir a um CAGR de 9,1% de 2027 a 2032. A demanda está ligada a edifícios comerciais, nós de energia de distrito e agrupamentos residenciais. Unidades menores podem ser combinadas em capacidade distribuída em um campus ou rede local. A Doosan Fuel Cell apresentou seu PureCell Model 400, um sistema compacto de célula de combustível de ácido fosfórico de 400 kW, na CES 2026 por meio de sua subsidiária americana HyAxiom. A faixa de 50 kW a 500 kW atende usuários comerciais e industriais leves que precisam de geração local. A faixa de 500 kW a 1 MW frequentemente atende agrupamentos de processamento de alimentos e campi de múltiplos edifícios. As faixas de capacidade de 10 MW a 50 MW e acima de 50 MW permanecem mais estreitamente associadas a turbinas e sistemas de ciclo combinado para serviços públicos e grandes instalações industriais.
Por Usuário Final: Instalações Industriais Lideram a Receita, Enquanto Serviços Públicos e Energia de Distrito Crescem Mais Rapidamente
Os usuários industriais detinham 49,3% do segmento de usuários finais em 2026. Química, refino, celulose e papel, e cimento requerem eletricidade e calor durante longos ciclos de produção. Esses setores podem operar por mais de 7.000 horas por ano. As altas horas de operação podem melhorar o caso financeiro para a recuperação de calor no local de produção. Esse grupo de usuários também tem demanda térmica constante que sustenta a utilização dos equipamentos. A base industrial, portanto, fornece uma fonte consistente de demanda para o mercado de equipamentos de cogeração.
Os operadores de serviços públicos e energia de distrito têm previsão de crescer a um CAGR de 8,9% até 2032. Sua demanda está ligada a redes de calor que buscam maiores participações de calor renovável e recuperado. Essa aplicação suporta sistemas CHP maiores que podem fornecer produção despachável junto ao fornecimento térmico. Os usuários comerciais, incluindo hospitais, data centers, universidades e hotéis, também valorizam a resiliência energética local. A adoção residencial permanece menor globalmente, mas continua no Japão, Alemanha e Países Baixos. As estruturas de tarifas de alimentação e as redes de gás estabelecidas apoiam o uso de micro-CHP em edifícios multifamiliares. O mix de usuários finais oferece aos fornecedores oportunidades de atender tanto sistemas de calor centralizados quanto instalações individuais.
Análise Geográfica
A Ásia-Pacífico detinha 41,2% da receita global em 2026. A base de CHP da China está concentrada em química, aço e aquecimento de distrito. Limites mais rígidos de óxidos de nitrogênio incentivam a substituição de caldeiras a carvão por sistemas CHP a gás. A Índia está expandindo o uso de CHP nos setores têxtil, farmacêutico e de processamento de alimentos. O Esquema de Negociação de Créditos de Carbono notificou metas de intensidade de gases de efeito estufa para 490 entidades em 7 setores de uso intensivo de energia. Essas obrigações aumentam a importância dos investimentos em eficiência energética nos locais cobertos. Vietnã, Tailândia e Indonésia utilizam CHP a biomassa e gás natural em operações de açúcar, óleo de palma e cimento.
Europa e América do Norte formam o segundo maior bloco de demanda para o mercado de equipamentos de cogeração. A Europa tem uma alta participação de trabalhos de substituição e atualização, apoiada pela infraestrutura de aquecimento de distrito. A emenda de 2025 à Lei Alemã de Calor e Energia Combinados (KWKG) estendeu a elegibilidade para projetos CHP qualificados além de 2026.[5] Em março de 2026, a Atlas Energy Solutions concordou em adquirir 1,4 GW de conjuntos geradores de combustão interna a gás natural da Caterpillar por 840 milhões de USD.[6] Em abril de 2026, a unidade PROPWR da ProPetro celebrou um acordo-quadro com a Caterpillar para até 2,1 GW de ativos de geração até 2031. O Brasil também recebeu um pedido da Wärtsilä de 371 MW para capacidade de geração flexível em 2026.
O Oriente Médio e África tem previsão de crescer a um CAGR de 9,3% de 2027 a 2032. Os corredores industriais do Golfo estão avaliando sistemas CHP cativos à medida que os governos reformam subsídios e aplicam metas de eficiência. Os usuários petroquímicos e de dessalinização têm requisitos substanciais e simultâneos de energia e calor. Em julho de 2026, a Clarke Energy garantiu um contrato para uma planta de trigeração a gás natural de 4 MW na instalação de massas da Capraci em Abidjan. O sistema recuperará calor de exaustão a 130 °C para processamento e produzirá água gelada a 11 °C por meio de um resfriador de absorção. Um estudo científico de 2026 constatou que sistemas de cogeração baseados em fotovoltaico térmico (PVT) em ambientes rurais da região MENA podem produzir de 9 kW a 55 kW de eletricidade e de 18 kW a 143 kW de energia térmica. O estudo também reportou produção de água doce de 8 m³ a 14 m³ por dia.
Cenário Competitivo
O mercado global de equipamentos de cogeração inclui grandes fabricantes de equipamentos e especialistas em tecnologia regionais. Caterpillar, GE Vernova, Siemens Energy, Bloom Energy e Mitsubishi Heavy Industries competem em diferentes tipos de equipamentos. Fornecedores como INNIO Group, Wärtsilä, MAN Energy Solutions, 2G Energy, Yanmar, Tedom e BDR Thermea têm posições focadas em tecnologias ou regiões selecionadas. A concorrência no mercado de equipamentos de cogeração centra-se cada vez mais na flexibilidade de combustível, prontidão para hidrogênio e suporte contínuo de operações e manutenção. A confiabilidade dos equipamentos permanece importante porque os compradores exigem calor e energia contínuos em locais críticos. O mercado de equipamentos de cogeração também recompensa os fornecedores que conseguem adequar o design do equipamento aos requisitos de combustível, térmicos e de serviço do cliente.
A Wärtsilä combinou o fornecimento de equipamentos com um acordo de operações e manutenção de 10 anos para seu projeto de 452 MW em Pecos, Texas. Essa abordagem confere ao fornecedor um papel operacional contínuo após o comissionamento. O acordo expandido da Bloom Energy com a Oracle posiciona células de combustível de óxido sólido dentro da infraestrutura de energia planejada para grande capacidade computacional. Também demonstra como um fornecedor pode utilizar um acordo-mestre em vez de um único pedido de equipamento. A Siemens Energy garantiu contratos para 6 turbinas a gás classe F e acordos de serviço de 20 anos para projetos em Omã totalizando 2,6 GW. Esses contratos demonstram o valor de acordos de serviço de longo prazo para grandes projetos de energia.
As instalações industriais e comerciais menores abaixo de 500 kW permanecem uma abertura importante para fornecedores turnkey. Esses projetos situam-se entre a economia das grandes turbinas e os sistemas residenciais de micro-CHP. Os fornecedores que agrupam equipamentos, instalação e serviço podem reduzir a complexidade para compradores com recursos técnicos limitados. Os sistemas de trigeração que conectam a recuperação de calor a resfriadores de absorção são outra área de foco. Tais sistemas podem fornecer eletricidade, calor e resfriamento onde um local tem demanda para as 3 saídas. O projeto Capraci de 4 MW na Costa do Marfim combina geração por motor, calor de processo a 130 °C e água gelada a 11 °C. Esse tipo de instalação destaca o papel do design térmico integrado nas ofertas competitivas.
Líderes do Setor de Equipamentos de Cogeração
-
Caterpillar Inc.
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Bloom Energy Corporation
-
Mitsubishi Heavy Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Clarke Energy, uma empresa do grupo Rehlko, garantiu um contrato para entregar uma planta de trigeração a gás natural de 4 MW para a instalação de fabricação de massas da Capraci em Abidjan, Costa do Marfim. A instalação utiliza a tecnologia de motor a gás INNIO Jenbacher para produzir simultaneamente eletricidade, calor de processo a 130 °C e água gelada a 11 °C a partir de uma única fonte de combustível, melhorando a eficiência energética e a confiabilidade gerais.
- Junho de 2026: A Siemens Energy AG anunciou contratos para fornecer equipamentos de geração de energia e acordos de serviço de 20 anos para os projetos de Produtor Independente de Energia (IPP) de Misfah e Duqm em Omã, que adicionarão quase 2,6 GW de capacidade de geração de energia de ciclo combinado à rede elétrica do país. Espera-se que as duas plantas aumentem a capacidade total de geração de energia de Omã em quase 20% e forneçam eletricidade para mais de 2 milhões de pessoas. O escopo da Siemens Energy inclui a entrega de seis turbinas a gás SGT5-4000F, seis geradores SGen5-2000P e serviços de manutenção de longo prazo, com os equipamentos fabricados na Alemanha.
- Maio de 2026: A Wärtsilä assinou dois contratos de fornecimento de equipamentos com a Origem Energia para apoiar o desenvolvimento de 371 MW de projetos de energia de balanceamento no Brasil, fornecendo um total de 36 motores a gás natural Wärtsilä 34SG em múltiplas usinas. Os projetos, concedidos no âmbito do Leilão de Capacidade de Reserva do Brasil 2026 (LRCAP), incluem as usinas Pilar e Pilar Nova com previsão de início de operações em outubro de 2028, e os projetos Manguaba I-V com previsão de início de operações em agosto de 2029.
- Abril de 2026: A Bloom Energy e a Oracle expandiram sua parceria estratégica por meio de um acordo de serviços mestre pelo qual a Oracle pretende adquirir até 2,8 GW de capacidade de células de combustível da Bloom Energy para apoiar a expansão de sua infraestrutura de IA e computação em nuvem. Um total inicial de 1,2 GW foi contratado, com implantações em andamento nos projetos da Oracle nos Estados Unidos e continuando no ano seguinte. Os sistemas de células de combustível de óxido sólido da Bloom Energy fornecem energia local confiável, capaz de suportar cargas de trabalho de IA de alta densidade, permitindo implantação mais rápida do que a infraestrutura de rede tradicional, ao mesmo tempo em que reduz os riscos do projeto.
Escopo do Relatório Global do Mercado de Equipamentos de Cogeração
Os equipamentos de cogeração referem-se a um conjunto de máquinas, como turbinas, motores e sistemas de recuperação de calor, utilizados para produzir simultaneamente eletricidade e energia térmica útil a partir de uma única fonte de combustível. Também conhecidos como sistemas de Calor e Energia Combinados (CHP), esses equipamentos capturam o calor residual que as usinas de energia convencionais normalmente descartam no meio ambiente. Ao utilizar esse calor para processos industriais, aquecimento de espaços ou água quente, o equipamento opera em níveis de eficiência mais elevados do que os sistemas de energia convencionais independentes.
O mercado global de equipamentos de cogeração é segmentado por tecnologia em motores de combustão interna, turbinas a gás, turbinas a vapor e outros. Por capacidade, o mercado é segmentado em até 50 kW, 50 kW a 500 kW, 500 kW a 1 MW, 1 MW a 10 MW, 10 MW a 50 MW e mais de 50 MW. Por usuário final, o mercado é segmentado em industrial, comercial, residencial e operadores de serviços públicos e energia de distrito. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de equipamentos de cogeração em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base em valor (USD).
| Motor de Combustão Interna |
| Turbina a Gás |
| Turbina a Vapor |
| Turbina a Gás de Ciclo Combinado |
| Célula de Combustível |
| Microturbina |
| Outros Tipos de Tecnologia |
| Até 50 kW |
| 50 kW a 500 kW |
| 500 kW a 1 MW |
| 1 MW a 10 MW |
| 10 MW a 50 MW |
| Mais de 50 MW |
| Industrial |
| Comercial |
| Residencial |
| Operadores de Serviços Públicos e Energia de Distrito |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Motor de Combustão Interna | |
| Turbina a Gás | ||
| Turbina a Vapor | ||
| Turbina a Gás de Ciclo Combinado | ||
| Célula de Combustível | ||
| Microturbina | ||
| Outros Tipos de Tecnologia | ||
| Por Capacidade | Até 50 kW | |
| 50 kW a 500 kW | ||
| 500 kW a 1 MW | ||
| 1 MW a 10 MW | ||
| 10 MW a 50 MW | ||
| Mais de 50 MW | ||
| Por Usuário Final | Industrial | |
| Comercial | ||
| Residencial | ||
| Operadores de Serviços Públicos e Energia de Distrito | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de equipamentos de cogeração até 2032?
O mercado de equipamentos de cogeração tem projeção de atingir 55,08 bilhões de USD até 2032, crescendo a um CAGR de 8,65% a partir de 2027.
O que está impulsionando a demanda por equipamentos de cogeração?
A demanda é sustentada pela eficiência energética industrial, resiliência da rede, crescentes necessidades térmicas e de eletricidade, e políticas de emissões que incentivam o fornecimento eficiente de calor.
Qual tecnologia está crescendo mais rapidamente em equipamentos de cogeração?
As células de combustível têm previsão de crescer a um CAGR de 10,7% até 2032. Seu papel está se expandindo onde os clientes precisam de energia local e menores emissões no ponto de uso.
Qual faixa de capacidade lidera a receita de equipamentos de cogeração?
A faixa de 1 MW a 10 MW detinha uma participação de 29,4% da receita do segmento de capacidade em 2026. Essa faixa atende instalações de médio porte que precisam tanto de calor de processo quanto de energia.
Qual usuário final tem a maior demanda por equipamentos de cogeração?
Os usuários industriais detinham uma participação de 49,3% em 2026 porque os locais de fabricação precisam de eletricidade e calor de processo simultaneamente. Suas longas horas de operação podem suportar maior utilização dos equipamentos.