
Tamaño y Participación del Mercado de Equipos de Cogeneración
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 36.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 55.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.65 % |
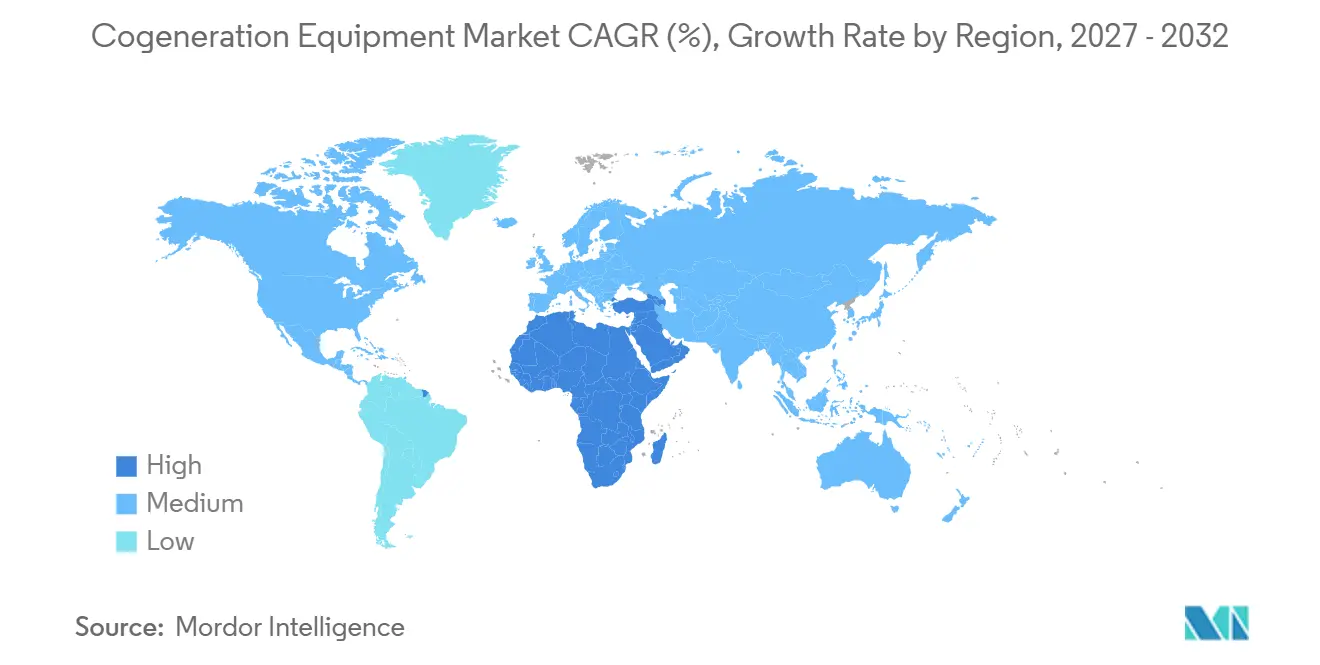
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
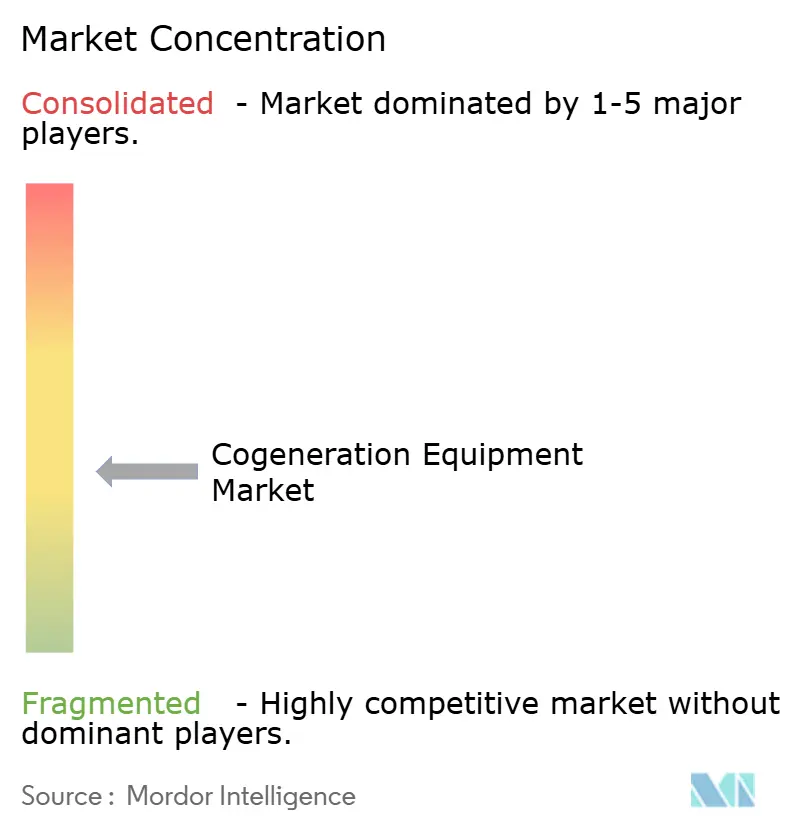
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Cogeneración por Mordor Intelligence
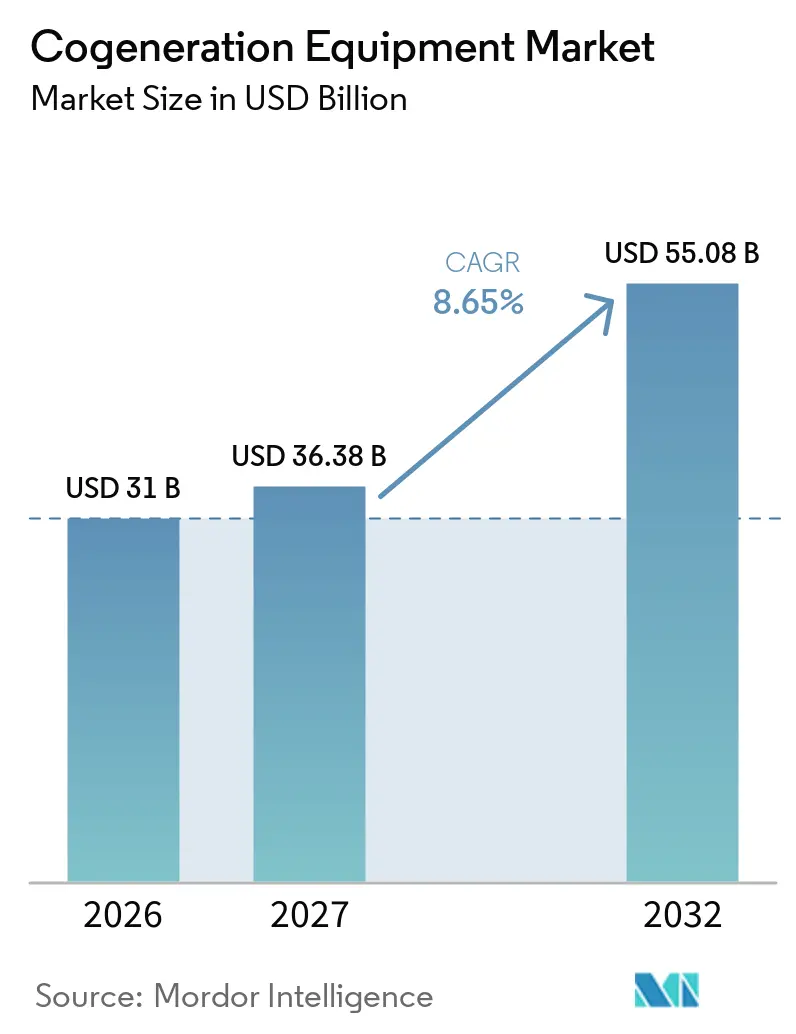
El tamaño del mercado de equipos de cogeneración fue valorado en 31 mil millones de USD en 2026 y se estima que crecerá desde 36,38 mil millones de USD en 2027 hasta alcanzar los 55,08 mil millones de USD para 2032, a una CAGR del 8,65% durante el período de pronóstico (2027-2032). Los sistemas de cogeneración recuperan el calor que la generación convencional de otro modo liberaría, permitiendo a las instalaciones utilizar el combustible para cargas eléctricas y térmicas de forma conjunta. Este modelo operativo respalda la demanda donde las tarifas industriales y los costos de cumplimiento de carbono afectan las decisiones energéticas. Doosan Fuel Cell presentó su PureCell Model 400, un sistema compacto de celda de combustible de ácido fosfórico de 460 kW. El mercado de equipos de cogeneración también se beneficia cuando los sitios industriales necesitan energía confiable en el lugar y calor de proceso al mismo tiempo. Los proveedores de equipos compiten cada vez más en flexibilidad de combustible, cobertura de servicio y la capacidad de apoyar instalaciones distribuidas. Los largos plazos de desarrollo para permisos y conexiones a la red siguen siendo una limitación, particularmente para proyectos que requieren coordinación con varias autoridades.
Conclusiones Clave del Informe
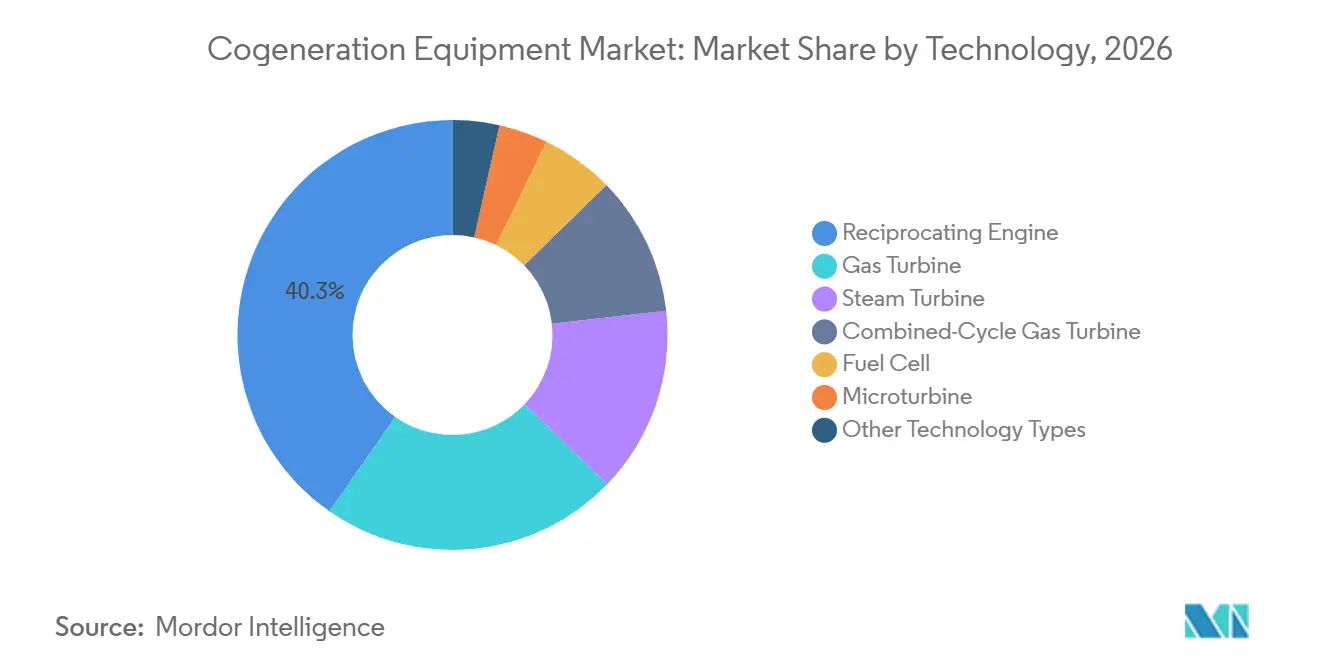
- Por tecnología, los motores de émbolo alternativo representaron el 40,3% de la participación del mercado de equipos de cogeneración en 2026, mientras que se proyecta que las celdas de combustible registren la CAGR más alta del 10,7% hasta 2032.
- Por capacidad, el rango de 1 MW a 10 MW representó el 29,4% del tamaño del mercado de equipos de cogeneración en 2026, mientras que se prevé que el rango de hasta 50 kW crezca a una CAGR del 9,1% hasta 2032.
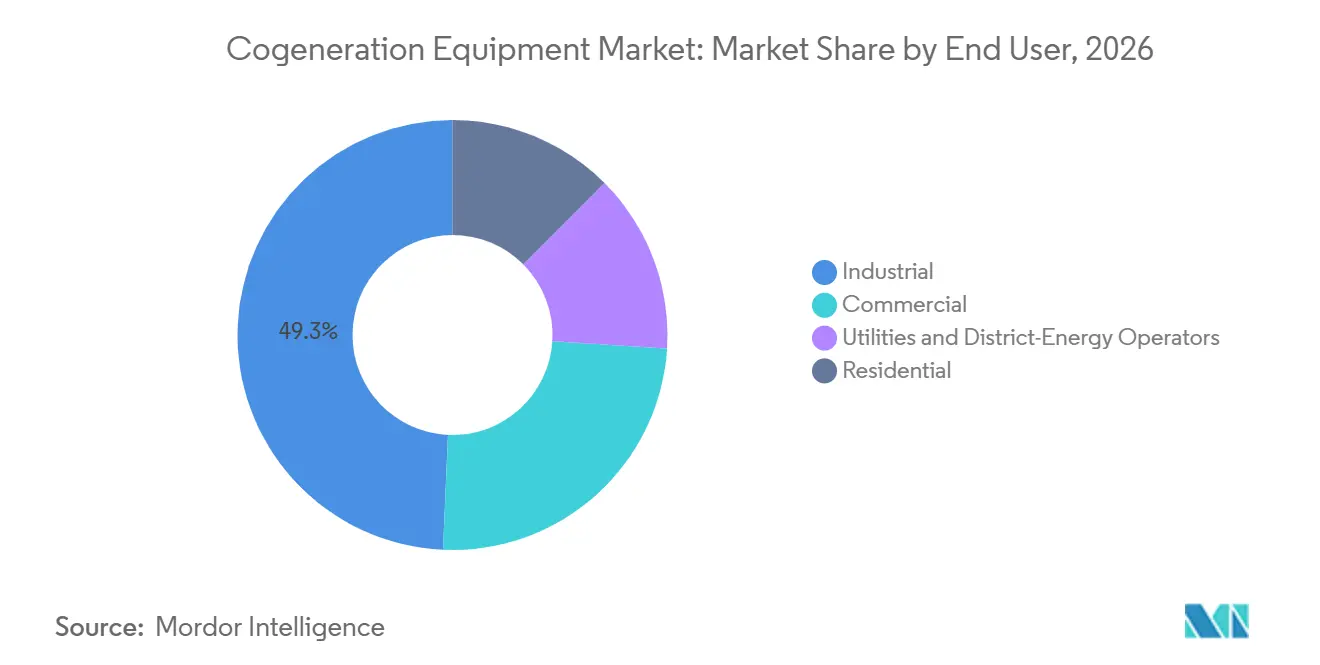
- Por usuario final, los usuarios industriales tuvieron una participación en los ingresos del 49,3% en 2026, mientras que se proyecta que los operadores de servicios públicos y energía de distrito registren la CAGR más alta del 8,9% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación en los ingresos del 41,2% en 2026, mientras que se prevé que Oriente Medio y África crezca a una CAGR del 9,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Equipos de Cogeneración
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Eficiencia Energética Industrial y Presión sobre los Costos Operativos | +1.8% | Global | Mediano plazo (2-4 años) |
| Creciente Demanda Industrial y Comercial de Electricidad y Energía Térmica | +1.5% | Núcleo APAC, con expansión hacia MEA y América del Sur | Mediano plazo (2-4 años) |
| Resiliencia de la Red y Requisitos de Generación Distribuida | +1.3% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Políticas de Transición Energética y Mandatos de Reducción de Emisiones | +1.0% | UE, global | Largo plazo (≥ 4 años) |
| Crecimiento de la Carga de Centros de Datos y Cuellos de Botella en la Interconexión a la Red | +1.2% | América del Norte, con expansión temprana hacia UE y APAC | Corto plazo (≤ 2 años) |
| Compatibilidad con Hidrógeno, Biogás y Gas Renovable | +0.7% | Europa, APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Eficiencia Energética Industrial y Presión sobre los Costos Operativos
Las instalaciones industriales pueden reducir los costos de energía utilizando calor y electricidad de la misma entrada de combustible, especialmente donde las operaciones tienen una demanda térmica constante. Los sistemas de Calor y Energía Combinados (CHP) pueden recuperar el calor de la generación eléctrica para uso en procesos, reduciendo la necesidad de calderas separadas y compras a la red.[1] La Directiva de Eficiencia Energética de la UE exige evaluaciones de costo-beneficio para instalaciones térmicas nuevas o sustancialmente renovadas por encima de 20 MW.[2] La directiva también establece un objetivo de reducción del consumo final de energía de la UE del 11,7% para 2030. Las instalaciones en los sectores de química, cemento y refinación pueden utilizar esta configuración porque sus cargas de calor y electricidad suelen operar en paralelo. El Esquema de Comercio de Créditos de Carbono de India notificó objetivos de intensidad de emisiones de gases de efecto invernadero para 490 entidades en 7 sectores de uso intensivo de energía entre octubre de 2025 y enero de 2026.[3]
Crecimiento de la Carga de Centros de Datos y Cuellos de Botella en la Interconexión a la Red
Los centros de datos están evaluando la generación en el lugar cuando los plazos de conexión a la red retrasan la nueva capacidad. Bloom Energy entregó un sistema de celda de combustible de óxido sólido a Oracle en 55 días, más rápido que su cronograma estándar de 90 días.[4] En abril de 2026, Bloom Energy y Oracle ampliaron su acuerdo para desplegar hasta 2,8 GW de capacidad de celdas de combustible. El acuerdo incluyó una capacidad contratada inicial de 1,2 GW en los sitios de Oracle. Esta demanda ofrece a los proveedores de celdas de combustible una vía de acceso a instalaciones que necesitan energía firme sin esperar nueva infraestructura de servicios públicos. El mercado de equipos de cogeneración podría, por tanto, ver mayor interés en sistemas modulares que puedan instalarse junto a cargas de computación críticas.
Políticas de Transición Energética y Mandatos de Reducción de Emisiones
El apoyo de políticas puede mejorar el caso de inversión para plantas que suministran electricidad y calor útil de forma conjunta. La enmienda de 2025 a la Ley de Calor y Energía Combinados de Alemania (Kraft-Wärme-Kopplungsgesetz, KWKG) entró en vigor el 1 de abril de 2025 y amplió la elegibilidad de apoyo más allá de diciembre de 2026 para proyectos calificados. Los proyectos podían mantener la elegibilidad cuando los permisos u órdenes de puesta en servicio vinculantes estuvieran en vigor antes de finales de 2026. La enmienda también introdujo un límite de 270 g de CO₂ por kWh para nuevas plantas. Estas normas proporcionan una base más clara para los desarrolladores que vinculan activos de Calor y Energía Combinados (CHP) con redes de calor y almacenamiento térmico. Las obligaciones de eficiencia de India amplían el grupo de sitios industriales que deben abordar la intensidad de emisiones, apoyando la consideración de equipos CHP.
Compatibilidad con Hidrógeno, Biogás y Gas Renovable
La flexibilidad de combustible se está volviendo más relevante a medida que los operadores evalúan la vida útil de los activos de gas natural. Clarke Energy reportó una base instalada de biogás de 1,4 GW, mostrando la escala existente de generación utilizando flujos de combustible agrícola y basado en residuos. El biogás puede apoyar proyectos donde un operador tiene un flujo de residuos local y una demanda térmica continua. Los equipos que aceptan diferentes combustibles gaseosos pueden reducir las preocupaciones de que un activo se vuelva inadecuado a medida que se endurecen las normas de emisiones. Esta capacidad es importante para las refinerías y los procesadores de alimentos que consideran las opciones de combustible en las evaluaciones del costo de propiedad. El mercado de equipos de cogeneración probablemente recompensará a los proveedores que puedan combinar un rendimiento probado con opciones claras de conversión de combustible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Capital Inicial y Largos Períodos de Recuperación de la Inversión | -1.2% | Global, agudo en MEA y América del Sur | Mediano plazo (2-4 años) |
| Complejidad de Interconexión a la Red y Permisos | -0.8% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Desajuste de Carga Térmica y Riesgo de Disipación de Calor | -0.5% | Global | Mediano plazo (2-4 años) |
| Restricciones de Calidad del Combustible, Componentes Críticos y Servicios Especializados | -0.4% | MEA y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Capital Inicial y Largos Períodos de Recuperación de la Inversión
Los costos instalados para sistemas de Calor y Energía Combinados (CHP) con motor de émbolo alternativo y turbina de gas pueden alcanzar entre 1.500 y 3.000 USD por kW. Este nivel de gasto de capital puede disuadir a las instalaciones que carecen de financiamiento de proyectos a largo plazo o acceso a préstamos verdes. Los compradores corporativos pueden favorecer proyectos con períodos de recuperación más cortos, incluso cuando el CHP puede ofrecer beneficios durante una vida operativa más larga. El problema de financiamiento es más pronunciado en regiones sin estructuras maduras de empresas de servicios energéticos. Los acuerdos de garantía y mantenimiento también pueden aumentar los costos de propiedad esperados para los desarrolladores. Los modelos de energía como servicio pueden reducir la carga inicial, pero estos acuerdos siguen siendo menos establecidos fuera de América del Norte y Europa Occidental.
Complejidad de Interconexión a la Red y Permisos
Los procedimientos de conexión a la red pueden retrasar los proyectos después de que una instalación haya aprobado una inversión. El proceso puede requerir revisiones por parte de empresas de servicios públicos, agencias ambientales y autoridades de códigos de construcción. Los sistemas basados en combustión también pueden requerir permisos separados para óxidos de nitrógeno y dióxido de carbono. Estos requisitos crean una mayor carga para los compradores más pequeños porque los costos regulatorios no disminuyen en proporción al tamaño de la unidad. La restricción puede afectar la demanda de sistemas más pequeños en los rangos de hasta 50 kW y de 50 kW a 500 kW. Como resultado, el calendario práctico de despliegue puede depender tanto de la administración local como del rendimiento del equipo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Los Motores de Émbolo Alternativo Ocupan la Mayor Posición, Mientras que las Celdas de Combustible Crecen Más Rápido
Los motores de émbolo alternativo representaron el 40,3% del segmento tecnológico en 2026. Su base instalada abarca instalaciones de pulpa y papel, complejos químicos, procesadores de alimentos y campus hospitalarios con perfiles de carga consistentes. El equipo puede suministrarse en bloques modulares de 500 kW a 20 MW. Esta modularidad permite a los operadores escalonar la inversión en proyectos de nueva construcción y ampliaciones de sitios existentes. También ayuda a las instalaciones a alinear la capacidad de generación con la infraestructura de recuperación de calor disponible. La tecnología sigue siendo relevante para cargas industriales por debajo de 50 MW porque el equipo tiene un historial operativo bien establecido.
Se prevé que las celdas de combustible crezcan a una CAGR del 10,7% de 2027 a 2032. El acuerdo de Bloom Energy con Oracle de abril de 2026 cubre el despliegue de hasta 2,8 GW de capacidad de celdas de combustible de óxido sólido. La empresa reportó un compromiso inicial de 1,2 GW bajo el acuerdo. Las celdas de combustible evitan la combustión en el punto de uso, lo que puede ayudar a los proyectos cerca de restricciones de calidad del aire urbano. Las turbinas de gas continúan sirviendo a aplicaciones industriales y de servicios públicos más grandes, particularmente por encima de 50 MW. Las turbinas de vapor mantienen su uso en refinerías y petroquímicas donde hay vapor excedente disponible. Las microturbinas siguen siendo relevantes para aplicaciones remotas y comerciales que valoran menores requisitos de mantenimiento y compatibilidad con biogás.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad: El Rango de 1 MW a 10 MW Lidera los Ingresos, Mientras que el Micro-CHP se Expande
La banda de 1 MW a 10 MW representó el 29,4% del tamaño del mercado de equipos de cogeneración por capacidad en 2026. Este rango sirve a instalaciones cuyas necesidades de calor y energía justifican el CHP pero no requieren financiamiento a escala de servicios públicos. Incluye muchos sitios químicos, de procesamiento de alimentos, textiles y farmacéuticos. Los generadores de vapor de recuperación de calor en estas instalaciones pueden proporcionar vapor para líneas de proceso. El rango de capacidad también es adecuado para usuarios que desean un desarrollo por fases en lugar de una sola instalación grande. Su amplia adaptación a usuarios de escala media respalda su posición líder dentro de la industria de equipos de cogeneración.
Se prevé que la categoría de hasta 50 kW se expanda a una CAGR del 9,1% de 2027 a 2032. La demanda está vinculada a edificios comerciales, nodos de energía de distrito y agrupaciones residenciales. Las unidades más pequeñas pueden combinarse en capacidad distribuida a través de un campus o red local. Doosan Fuel Cell presentó su PureCell Model 400, un sistema compacto de celda de combustible de ácido fosfórico de 400 kW, en CES 2026 a través de su filial estadounidense HyAxiom. La banda de 50 kW a 500 kW apoya a usuarios comerciales e industriales ligeros que necesitan generación en el lugar. El rango de 500 kW a 1 MW suele servir a agrupaciones de procesamiento de alimentos y campus de múltiples edificios. Los niveles de capacidad de 10 MW a 50 MW y por encima de 50 MW siguen estando más estrechamente asociados con turbinas y sistemas de ciclo combinado para servicios públicos y grandes sitios industriales.
Por Usuario Final: Los Sitios Industriales Lideran los Ingresos, Mientras que los Servicios Públicos y la Energía de Distrito Crecen Más Rápido
Los usuarios industriales representaron el 49,3% del segmento de usuarios finales en 2026. Los sectores de química, refinación, pulpa y papel, y cemento requieren electricidad y calor durante largos ciclos de producción. Estos sectores pueden operar más de 7.000 horas al año. Las altas horas de operación pueden mejorar el caso financiero para recuperar calor en el sitio de producción. Este grupo de usuarios también tiene una demanda térmica constante que respalda la utilización del equipo. La base industrial proporciona, por tanto, una fuente consistente de demanda para el mercado de equipos de cogeneración.
Se prevé que los operadores de servicios públicos y energía de distrito crezcan a una CAGR del 8,9% hasta 2032. Su demanda está vinculada a redes de calor que buscan mayores participaciones de calor renovable y recuperado. Esta aplicación apoya sistemas CHP más grandes que pueden proporcionar producción despachable junto con el suministro térmico. Los usuarios comerciales, incluidos hospitales, centros de datos, universidades y hoteles, también valoran la resiliencia energética en el lugar. La adopción residencial sigue siendo menor a nivel mundial, pero continúa en Japón, Alemania y los Países Bajos. Las estructuras de alimentación a la red y las redes de gas establecidas apoyan el uso de micro-CHP en edificios multifamiliares. La combinación de usuarios finales ofrece a los proveedores oportunidades para atender tanto a sistemas de calor centralizados como a instalaciones individuales.
Análisis Geográfico
Asia-Pacífico representó el 41,2% de los ingresos globales en 2026. La base de CHP de China está concentrada en química, acero y calefacción de distrito. Los límites más estrictos de óxidos de nitrógeno fomentan la sustitución de calderas de carbón por sistemas CHP de gas. India está expandiendo el uso de CHP en textiles, productos farmacéuticos y procesamiento de alimentos. El Esquema de Comercio de Créditos de Carbono notificó objetivos de intensidad de gases de efecto invernadero para 490 entidades en 7 sectores de uso intensivo de energía. Estas obligaciones aumentan la importancia de las inversiones en eficiencia energética en los sitios cubiertos. Vietnam, Tailandia e Indonesia utilizan CHP de biomasa y gas natural en operaciones de azúcar, aceite de palma y cemento.
Europa y América del Norte forman el segundo bloque de demanda principal para el mercado de equipos de cogeneración. Europa tiene una alta participación de trabajos de reemplazo y actualización, respaldada por infraestructura de calefacción de distrito. La enmienda de 2025 a la Ley de Calor y Energía Combinados de Alemania (KWKG) amplió la elegibilidad para proyectos CHP calificados más allá de 2026.[5] En marzo de 2026, Atlas Energy Solutions acordó adquirir 1,4 GW de grupos electrógenos de motor de émbolo alternativo de gas natural de Caterpillar por 840 millones de USD.[6] En abril de 2026, la unidad PROPWR de ProPetro celebró un acuerdo marco con Caterpillar para hasta 2,1 GW de activos de generación hasta 2031. Brasil también recibió un pedido de Wärtsilä de 371 MW para capacidad de generación flexible en 2026.
Se prevé que Oriente Medio y África crezca a una CAGR del 9,3% de 2027 a 2032. Los corredores industriales del Golfo están evaluando sistemas CHP cautivos a medida que los gobiernos reforman los subsidios y aplican objetivos de eficiencia. Los usuarios petroquímicos y de desalinización tienen requisitos sustanciales y concurrentes de energía y calor. En julio de 2026, Clarke Energy aseguró un contrato para una planta de trigeneración de gas natural de 4 MW en la instalación de pasta de Capraci en Abiyán. El sistema recuperará calor de escape a 130 °C para procesamiento y producirá agua fría a 11 °C mediante un enfriador de absorción. Un estudio científico de 2026 encontró que los sistemas de cogeneración basados en fotovoltaica térmica (PVT) en entornos rurales de MENA pueden producir entre 9 kW y 55 kW de electricidad y entre 18 kW y 143 kW de energía térmica. El estudio también reportó una producción de agua dulce de 8 m³ a 14 m³ por día.
Panorama Competitivo
El mercado global de equipos de cogeneración incluye grandes fabricantes de equipos y especialistas tecnológicos regionales. Caterpillar, GE Vernova, Siemens Energy, Bloom Energy y Mitsubishi Heavy Industries compiten en diferentes tipos de equipos. Proveedores como INNIO Group, Wärtsilä, MAN Energy Solutions, 2G Energy, Yanmar, Tedom y BDR Thermea tienen posiciones enfocadas en tecnologías o regiones seleccionadas. La competencia en el mercado de equipos de cogeneración se centra cada vez más en la flexibilidad de combustible, la preparación para el hidrógeno y el soporte continuo de operaciones y mantenimiento. La fiabilidad del equipo sigue siendo importante porque los compradores requieren calor y energía continuos en sitios críticos. El mercado de equipos de cogeneración también recompensa a los proveedores que pueden adaptar el diseño del equipo a los requisitos de combustible, térmicos y de servicio del cliente.
Wärtsilä combinó el suministro de equipos con un acuerdo de operaciones y mantenimiento de 10 años para su proyecto de 452 MW en Pecos, Texas. Este enfoque le da al proveedor un papel operativo continuo después de la puesta en marcha. El acuerdo ampliado de Bloom Energy con Oracle coloca celdas de combustible de óxido sólido dentro de la infraestructura de energía planificada para una capacidad de computación importante. También muestra cómo un proveedor puede utilizar un acuerdo marco en lugar de un pedido único de equipos. Siemens Energy aseguró contratos para 6 turbinas de gas de clase F y acuerdos de servicio de 20 años para proyectos en Omán que totalizan 2,6 GW. Estos contratos muestran el valor de los acuerdos de servicio a largo plazo para grandes proyectos de energía.
Las instalaciones industriales y comerciales más pequeñas por debajo de 500 kW siguen siendo una apertura importante para los proveedores llave en mano. Estos proyectos se sitúan entre la economía de las grandes turbinas y los sistemas residenciales de micro-CHP. Los proveedores que agrupan equipos, instalación y servicio pueden reducir la complejidad para los compradores con recursos técnicos limitados. Los sistemas de trigeneración que conectan la recuperación de calor con enfriadores de absorción son otra área de enfoque. Dichos sistemas pueden suministrar electricidad, calor y refrigeración donde un sitio tiene demanda de los 3 productos. El proyecto Capraci de 4 MW en Costa de Marfil combina generación con motor, calor de proceso a 130 °C y agua fría a 11 °C. Este tipo de instalación destaca el papel del diseño térmico integrado en las ofertas competitivas.
Líderes de la Industria de Equipos de Cogeneración
-
Caterpillar Inc.
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Bloom Energy Corporation
-
Mitsubishi Heavy Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Clarke Energy, una empresa de Rehlko, aseguró un contrato para entregar una planta de trigeneración de gas natural de 4 MW para la instalación de fabricación de pasta de Capraci en Abiyán, Costa de Marfil. La instalación utiliza tecnología de motor de gas INNIO Jenbacher para producir simultáneamente electricidad, calor de proceso a 130 °C y agua fría a 11 °C a partir de una única fuente de combustible, mejorando la eficiencia energética general y la fiabilidad.
- Junio de 2026: Siemens Energy AG anunció contratos para suministrar equipos de generación de energía y acuerdos de servicio de 20 años para los proyectos de Productor Independiente de Energía (IPP) de Misfah y Duqm en Omán, que añadirán casi 2,6 GW de capacidad de generación de energía de ciclo combinado a la red eléctrica del país. Se espera que las dos plantas aumenten la capacidad total de generación de energía de Omán en casi un 20% y proporcionen electricidad a más de 2 millones de personas. El alcance de Siemens Energy incluye la entrega de seis turbinas de gas SGT5-4000F, seis generadores SGen5-2000P y servicios de mantenimiento a largo plazo, con el equipo fabricado en Alemania.
- Mayo de 2026: Wärtsilä firmó dos contratos de suministro de equipos con Origem Energia para apoyar el desarrollo de 371 MW de proyectos de energía de equilibrio en Brasil, suministrando un total de 36 motores de gas natural Wärtsilä 34SG en múltiples plantas de energía. Los proyectos, adjudicados en la Subasta de Capacidad de Reserva de Brasil 2026 (LRCAP), incluyen las plantas de energía Pilar y Pilar Nova programadas para comenzar operaciones en octubre de 2028, y los proyectos Manguaba I-V con inicio de operaciones previsto para agosto de 2029.
- Abril de 2026: Bloom Energy y Oracle ampliaron su asociación estratégica a través de un acuerdo de servicios marco bajo el cual Oracle tiene la intención de adquirir hasta 2,8 GW de capacidad de celdas de combustible de Bloom Energy para apoyar la expansión de su infraestructura de IA y computación en la nube. Se han contratado inicialmente 1,2 GW, con despliegues en curso en proyectos de Oracle en los Estados Unidos y continuando en el año siguiente. Los sistemas de celdas de combustible de óxido sólido de Bloom Energy proporcionan energía confiable en el lugar, capaz de soportar cargas de trabajo de IA de alta densidad, permitiendo un despliegue más rápido que la infraestructura de red tradicional y reduciendo los riesgos del proyecto.
Alcance del Informe Global del Mercado de Equipos de Cogeneración
Los equipos de cogeneración se refieren a un conjunto de maquinaria, como turbinas, motores y sistemas de recuperación de calor, utilizados para producir simultáneamente electricidad y energía térmica útil a partir de una única fuente de combustible. También conocidos como sistemas de Calor y Energía Combinados (CHP), estos equipos capturan el calor residual que las plantas de energía convencionales típicamente liberan al medio ambiente. Al utilizar este calor para procesos industriales, calefacción de espacios o agua caliente, el equipo opera a niveles de eficiencia más altos que los sistemas de energía independientes convencionales.
El mercado global de equipos de cogeneración está segmentado por tecnología en motores de émbolo alternativo, turbinas de gas, turbinas de vapor y otros. Por capacidad, el mercado está segmentado en hasta 50 kW, 50 kW a 500 kW, 500 kW a 1 MW, 1 MW a 10 MW, 10 MW a 50 MW y más de 50 MW. Por usuario final, el mercado está segmentado en industrial, comercial, residencial y operadores de servicios públicos y energía de distrito. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de equipos de cogeneración en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Motor de Émbolo Alternativo |
| Turbina de Gas |
| Turbina de Vapor |
| Turbina de Gas de Ciclo Combinado |
| Celda de Combustible |
| Microturbina |
| Otros Tipos de Tecnología |
| Hasta 50 kW |
| 50 kW a 500 kW |
| 500 kW a 1 MW |
| 1 MW a 10 MW |
| 10 MW a 50 MW |
| Más de 50 MW |
| Industrial |
| Comercial |
| Residencial |
| Operadores de Servicios Públicos y Energía de Distrito |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología | Motor de Émbolo Alternativo | |
| Turbina de Gas | ||
| Turbina de Vapor | ||
| Turbina de Gas de Ciclo Combinado | ||
| Celda de Combustible | ||
| Microturbina | ||
| Otros Tipos de Tecnología | ||
| Por Capacidad | Hasta 50 kW | |
| 50 kW a 500 kW | ||
| 500 kW a 1 MW | ||
| 1 MW a 10 MW | ||
| 10 MW a 50 MW | ||
| Más de 50 MW | ||
| Por Usuario Final | Industrial | |
| Comercial | ||
| Residencial | ||
| Operadores de Servicios Públicos y Energía de Distrito | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de equipos de cogeneración para 2032?
Se proyecta que el mercado de equipos de cogeneración alcance los 55,08 mil millones de USD para 2032, creciendo a una CAGR del 8,65% desde 2027.
¿Qué está impulsando la demanda de equipos de cogeneración?
La demanda está respaldada por la eficiencia energética industrial, la resiliencia de la red, las crecientes necesidades térmicas y eléctricas, y las políticas de emisiones que fomentan el suministro eficiente de calor.
¿Qué tecnología está creciendo más rápido en equipos de cogeneración?
Se prevé que las celdas de combustible crezcan a una CAGR del 10,7% hasta 2032. Su papel se está expandiendo donde los clientes necesitan energía en el lugar y menores emisiones en el punto de uso.
¿Qué rango de capacidad lidera los ingresos de equipos de cogeneración?
El rango de 1 MW a 10 MW tuvo una participación del 29,4% de los ingresos del segmento de capacidad en 2026. Este rango sirve a instalaciones de escala media que necesitan tanto calor de proceso como energía.
¿Qué usuario final tiene la mayor demanda de equipos de cogeneración?
Los usuarios industriales tuvieron una participación del 49,3% en 2026 porque los sitios de fabricación necesitan electricidad y calor de proceso de forma conjunta. Sus largas horas de operación pueden respaldar una mayor utilización del equipo.