
コジェネレーション設備市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 36.38 十億米ドル |
| 市場規模 (2032) | 55.08 十億米ドル |
| 成長率 (2027 - 2032) | 8.65 % |
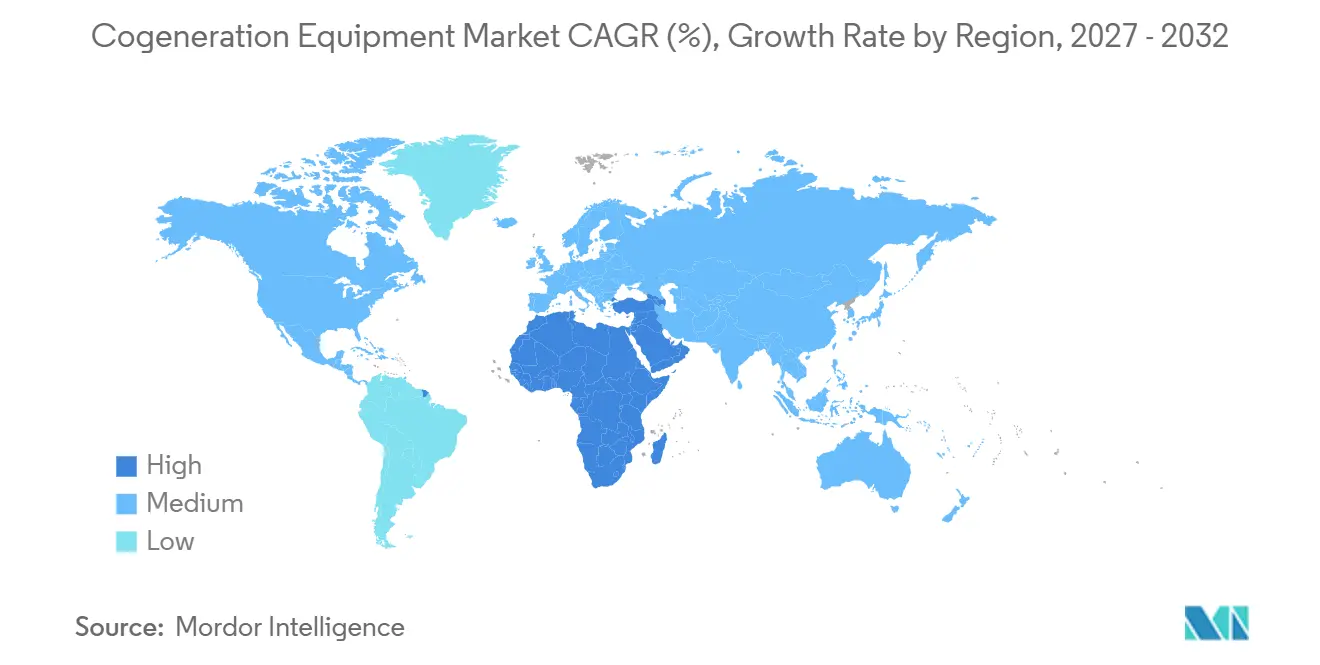
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
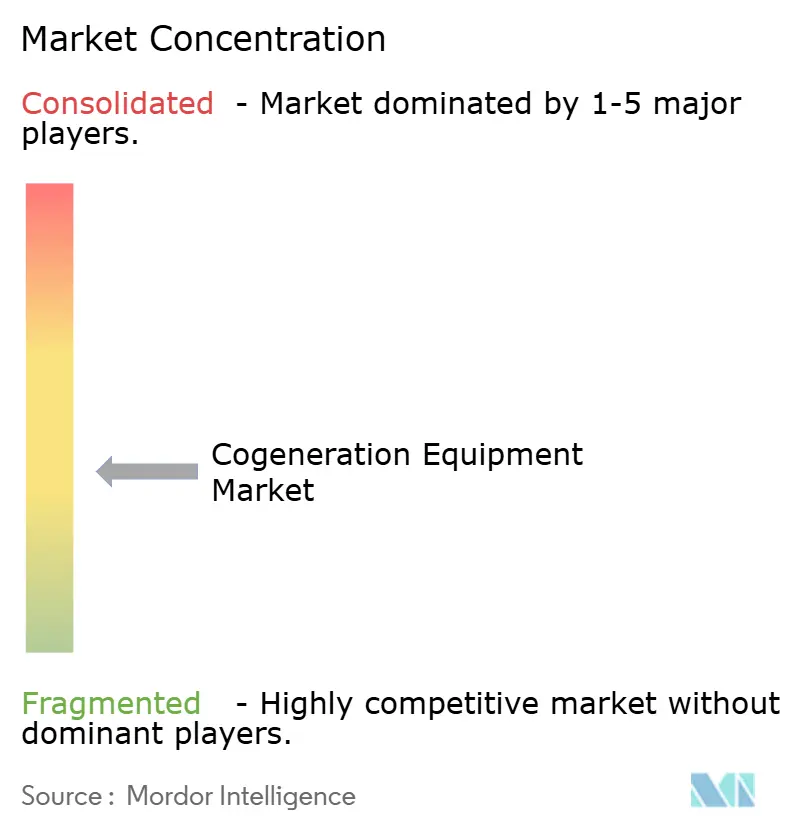
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコジェネレーション設備市場分析
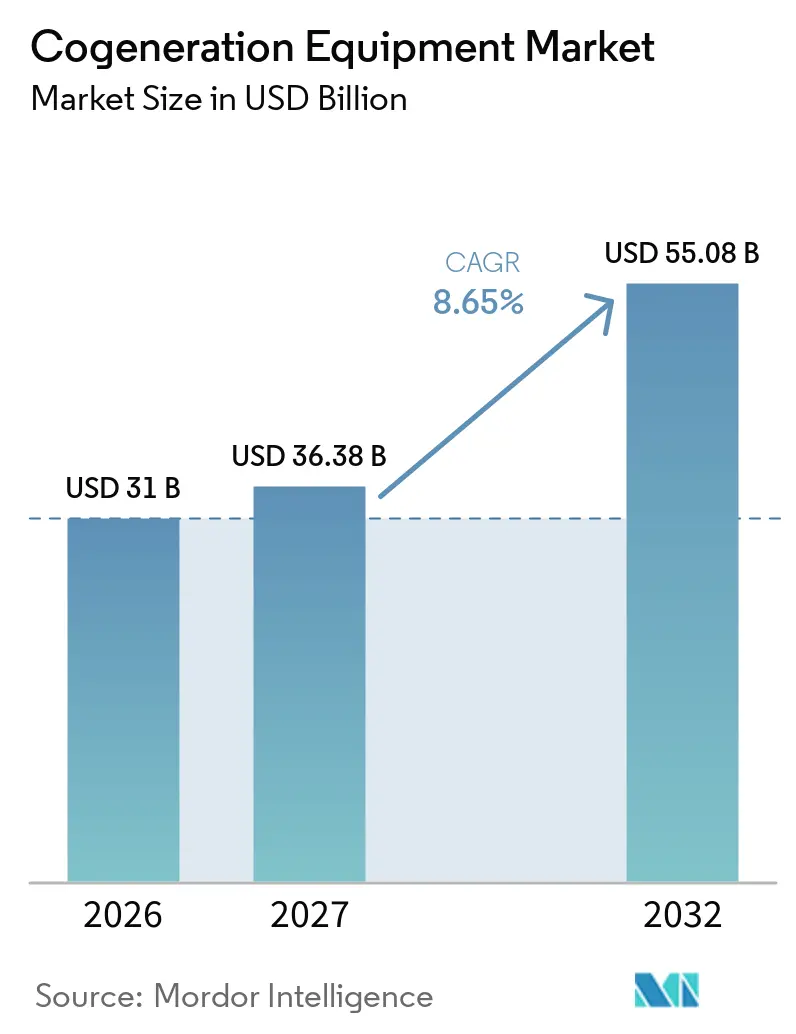
コジェネレーション設備市場規模は2026年に31 ビリオン 米ドルと評価され、2027年の36.38 ビリオン 米ドルから2032年には55.08 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.65%です。コジェネレーションシステムは、従来の発電であれば放出していた熱を回収し、施設が電力と熱負荷の両方に同一の燃料を使用できるようにします。この運用モデルは、産業用料金と炭素コンプライアンスコストがエネルギー決定に影響を与える需要を支えています。Doosan Fuel Cell社は460 kWのコンパクトなリン酸型燃料電池システムであるPureCell Model 400を展示しました。コジェネレーション設備市場は、産業サイトが信頼性高いオンサイト電力とプロセス熱を同時に必要とする場合にも恩恵を受けます。設備サプライヤーは、燃料柔軟性、サービスカバレッジ、および分散型設置のサポート能力においてますます競争しています。許可証とグリッド接続の長い開発タイムラインは、特に複数の当局との調整が必要なプロジェクトにとって依然として制約となっています。
主要レポートのポイント
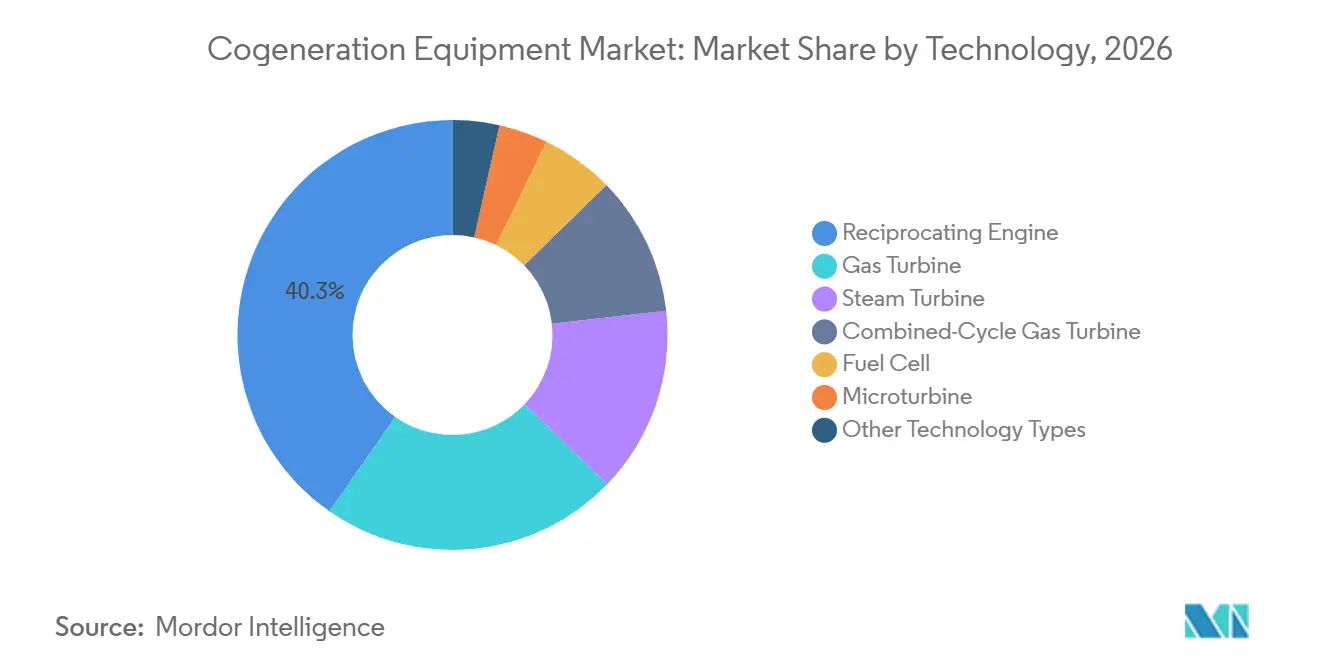
- 技術別では、レシプロエンジンが2026年のコジェネレーション設備市場シェアの40.3%を占め、燃料電池は2032年までに最高のCAGR 10.7%を記録すると予測されています。
- 容量別では、1 MW~10 MWの範囲が2026年のコジェネレーション設備市場規模の29.4%を占め、50 kW以下の範囲は2032年までに9.1%のCAGRで成長すると予測されています。
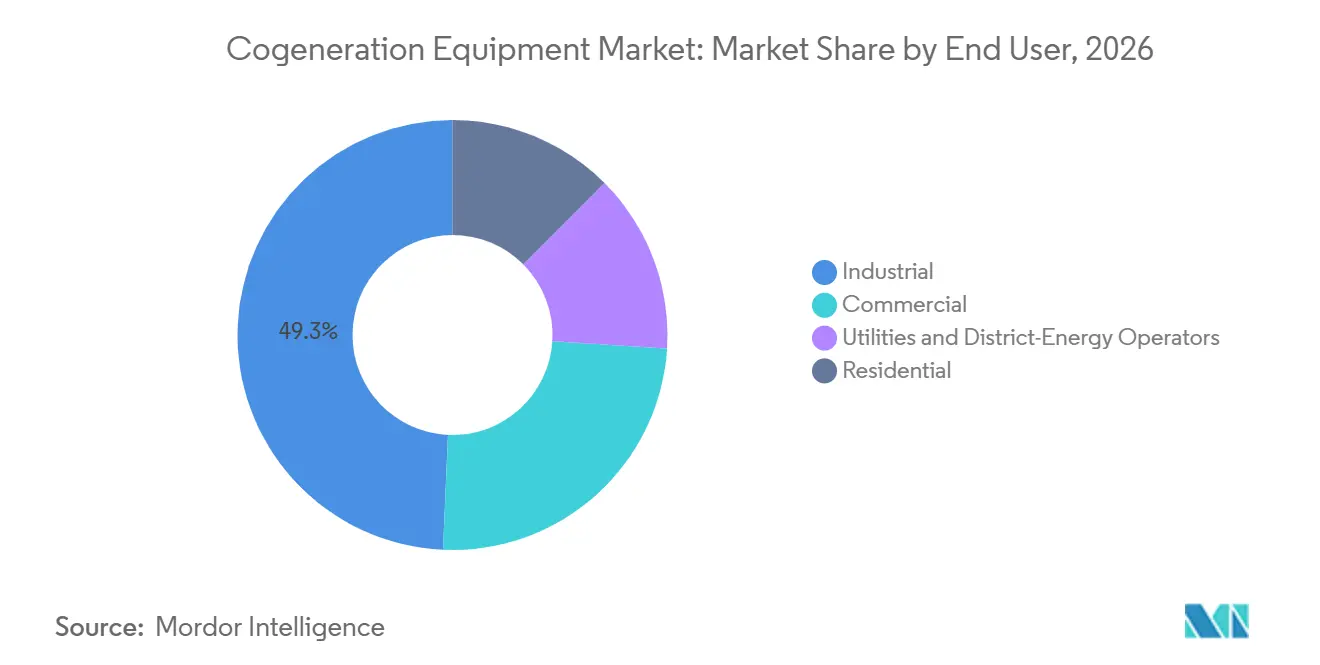
- エンドユーザー別では、産業ユーザーが2026年に49.3%の収益シェアを保有し、公益事業・地域エネルギー事業者は2032年までに最高のCAGR 8.9%を記録すると予測されています。
- 地域別では、アジア太平洋が2026年に41.2%の収益シェアを保有し、中東・アフリカは2032年までに9.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルコジェネレーション設備市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業用エネルギー効率と運営コスト圧力 | +1.8% | グローバル | 中期(2~4年) |
| 産業・商業用電力および熱エネルギー需要の増加 | +1.5% | APACが中心、MEAおよび南米への波及 | 中期(2~4年) |
| グリッドレジリエンスと分散型発電の要件 | +1.3% | 北米およびEU | 短期(2年以内) |
| エネルギー転換政策と排出削減義務 | +1.0% | EU、グローバル | 長期(4年以上) |
| データセンターの負荷増大とグリッド接続のボトルネック | +1.2% | 北米、EUおよびAPACへの早期波及あり | 短期(2年以内) |
| 水素、バイオガス、再生可能ガスとの適合性 | +0.7% | 欧州、APAC | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業用エネルギー効率と運営コスト圧力
産業施設は、特に安定した熱需要がある場合、同一の燃料投入から熱と電力を使用することでエネルギーコストを削減できます。コンバインド・ヒート・アンド・パワー(CHP)システムは、発電からの熱をプロセス利用のために回収し、独立したボイラーとグリッド購入の必要性を低減できます。[1] EUエネルギー効率指令は、20 MWを超える新規または大幅に改修された熱設備に対してコスト便益評価を義務付けています。[2] 同指令はまた、2030年までにEUの最終エネルギー消費量を11.7%削減する目標を設定しています。化学、セメント、精製分野の施設は、熱と電力の負荷が並行して稼働することが多いため、この構成を利用できます。インドの炭素クレジット取引制度は、2025年10月から2026年1月にかけて、7つのエネルギー集約型セクターにわたる490の事業体に対して温室効果ガス排出強度目標を通知しました。[3]
データセンターの負荷増大とグリッド接続のボトルネック
データセンターは、グリッド接続のタイムラインが新規容量を遅延させる場合にオンサイト発電を評価しています。Bloom Energy社は固体酸化物型燃料電池システムをOracleに55日で納入し、標準の90日スケジュールより早く完了しました。[4] 2026年4月、Bloom EnergyとOracleは最大2.8 GWの燃料電池容量を展開する契約を拡大しました。この契約にはOracleサイト全体で1.2 GWの初期契約容量が含まれていました。この需要により、燃料電池サプライヤーは新しい公益事業インフラを待たずに確実な電力を必要とする施設への参入ルートを得ます。コジェネレーション設備市場は、重要なコンピューティング負荷と並行して設置できるモジュール式システムへの関心が高まる可能性があります。
エネルギー転換政策と排出削減義務
政策支援は、電力と有用な熱を共に供給するプラントへの投資ケースを改善できます。ドイツの熱電併給法(KWKG)2025年改正は2025年4月1日に発効し、適格プロジェクトに対する支援適格性を2026年12月以降に延長しました。プロジェクトは、2026年末までに許可証または拘束力のある試運転命令が整っている場合に適格性を維持できました。改正はまた、新規プラントに対して1 kWhあたり270 g CO₂の上限を導入しました。これらの規則は、コンバインド・ヒート・アンド・パワー(CHP)資産を熱ネットワークおよび熱貯蔵と連携させる開発者に対してより明確な根拠を提供します。インドの効率義務は、排出強度に対処しなければならない産業サイトのグループを拡大し、CHP設備の検討を支援します。
水素、バイオガス、再生可能ガスとの適合性
オペレーターが天然ガス資産の耐用年数を評価するにつれて、燃料柔軟性はより重要になっています。Clarke Energy社は1.4 GWの設置済みバイオガスベースを報告しており、農業および廃棄物由来の燃料ストリームを使用した発電の既存規模を示しています。バイオガスは、オペレーターが地域の廃棄物ストリームと継続的な熱需要を持つプロジェクトを支援できます。異なるガス燃料を受け入れられる設備は、排出規制が厳しくなるにつれて資産が不適切になるという懸念を軽減できます。この能力は、所有コスト評価において燃料選択を検討する精製所や食品加工業者にとって重要です。コジェネレーション設備市場は、実績のある性能と明確な燃料転換オプションを組み合わせられるサプライヤーを評価する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期資本と長い回収期間 | -1.2% | グローバル、MEAおよび南米で深刻 | 中期(2~4年) |
| グリッド接続と許認可の複雑さ | -0.8% | 北米およびEU | 短期(2年以内) |
| 熱負荷の不一致と熱廃棄リスク | -0.5% | グローバル | 中期(2~4年) |
| 燃料品質、重要部品、専門サービスの制約 | -0.4% | MEAおよび南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本と長い回収期間
レシプロエンジンおよびガスタービンのコンバインド・ヒート・アンド・パワー(CHP)システムの設置コストは、1 kWあたり1,500 米ドルから3,000 米ドルに達する可能性があります。この水準の資本支出は、長期プロジェクトファイナンスやグリーンレンディングへのアクセスが不足している施設を抑制する可能性があります。企業の購入者は、CHPがより長い運用期間にわたって利益をもたらせる場合でも、回収期間が短いプロジェクトを好む場合があります。この資金調達の問題は、成熟したエネルギーサービス会社の構造がない地域でより顕著です。保証およびメンテナンスの取り決めも、開発者の予想所有コストを引き上げる可能性があります。エネルギー・アズ・ア・サービスモデルは初期負担を軽減できますが、これらの取り決めは北米および西欧以外ではあまり確立されていません。
グリッド接続と許認可の複雑さ
グリッド接続手続きは、施設が投資を承認した後にプロジェクトを遅延させる可能性があります。このプロセスには、公益事業者、環境機関、建築基準当局によるレビューが必要な場合があります。燃焼ベースのシステムは、窒素酸化物と二酸化炭素に対して別途許可証が必要な場合もあります。規制コストはユニットサイズに比例して低下しないため、これらの要件は小規模な購入者にとってより大きな負担となります。この制約は、50 kW以下および50 kW~500 kWの範囲における小型システムの需要に影響を与える可能性があります。その結果、実際の展開タイミングは、設備性能と同様に地域の行政に依存する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:レシプロエンジンが最大のポジションを保持し、燃料電池が最も速く成長
レシプロエンジンは2026年に技術セグメントの40.3%を占めました。その設置ベースは、一貫した負荷プロファイルを持つパルプ・製紙施設、化学コンプレックス、食品加工業者、病院キャンパスにわたっています。設備は500 kWから20 MWのモジュール式ブロックで供給できます。このモジュール性により、オペレーターはグリーンフィールドプロジェクトと既存サイトの拡張にわたって投資を段階的に行うことができます。また、施設が利用可能な熱回収インフラに合わせて発電容量を調整するのにも役立ちます。この技術は、設備が確立された運用実績を持つため、50 MW以下の産業負荷に対して引き続き関連性があります。
燃料電池は2027年から2032年にかけて10.7%のCAGRで成長すると予測されています。Bloom Energyの2026年4月のOracle契約は、最大2.8 GWの固体酸化物型燃料電池容量の展開をカバーしています。同社はこの取り決めの下で1.2 GWの初期コミットメントを報告しました。燃料電池は使用地点での燃焼を回避するため、都市部の大気質規制に近いプロジェクトを支援できます。ガスタービンは、特に50 MW以上の大規模産業および公益事業用途に引き続き対応しています。蒸気タービンは、余剰蒸気が利用可能な精製および石油化学分野での使用を維持ています。マイクロタービンは、低いメンテナンス要件とバイオガス適合性を重視する遠隔地および商業用途に引き続き関連性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
容量別:1 MW~10 MWの範囲が収益をリード、マイクロCHPが拡大
1 MW~10 MWの帯域は2026年の容量別コジェネレーション設備市場規模の29.4%を占めました。この範囲は、熱と電力のニーズがCHPを正当化するが公益事業規模の資金調達を必要としない施設に対応しています。多くの化学、食品加工、繊維、製薬サイトが含まれます。これらの施設の廃熱回収蒸気発生器はプロセスラインに蒸気を供給できます。この容量範囲はまた、単一の大型設置よりも段階的な開発を望むユーザーにも適しています。中規模ユーザー全体への幅広い適合性が、コジェネレーション設備産業内でのリーディングポジションを支えています。
50 kW以下のカテゴリーは2027年から2032年にかけて9.1%のCAGRで拡大すると予測されています。需要は商業ビル、地域エネルギーノード、住宅クラスターと関連しています。小型ユニットはキャンパスまたはローカルネットワーク全体の分散型容量に組み合わせることができます。Doosan Fuel Cell社は、米国子会社HyAxiomを通じてCES 2026で400 kWのコンパクトなリン酸型燃料電池システムであるPureCell Model 400を展示しました。50 kW~500 kWの帯域は、オンサイト発電を必要とする商業および軽工業ユーザーを支援します。500 kW~1 MWの範囲は食品加工クラスターおよびマルチビルディングキャンパスに対応することが多いです。10 MW~50 MWおよび50 MW超の容量層は、公益事業および大規模産業サイト向けのタービンおよびコンバインドサイクルシステムとより密接に関連しています。
エンドユーザー別:産業サイトが収益をリード、公益事業・地域エネルギーが最も速く成長
産業ユーザーは2026年にエンドユーザーセグメントの49.3%を占めました。化学、精製、パルプ・製紙、セメントは長い生産サイクル中に電力と熱を必要とします。これらのセクターは年間7,000時間以上稼働できます。高い稼働時間は、生産サイトでの熱回収の財務的ケースを改善できます。このユーザーグループはまた、設備稼働率を支える安定した熱需要を持っています。産業ベースはしたがって、コジェネレーション設備市場に対して一貫した需要源を提供します。
公益事業・地域エネルギー事業者は2032年までに8.9%のCAGRで成長すると予測されています。その需要は、再生可能エネルギーと回収熱のより高いシェアを求める熱ネットワークと関連しています。このアプリケーションは、熱供給と並行してディスパッチ可能な出力を提供できる大型CHPシステムを支援します。病院、データセンター、大学、ホテルを含む商業ユーザーも、オンサイトエネルギーレジリエンスを重視しています。住宅での採用はグローバルに小規模にとどまっていますが、日本、ドイツ、オランダでは継続しています。フィードイン構造と確立されたガスネットワークが集合住宅でのマイクロCHP使用を支援しています。エンドユーザーミックスにより、サプライヤーは集中型熱システムと個別施設の両方に対応する機会を得ます。
地域分析
アジア太平洋は2026年にグローバル収益の41.2%を占めました。中国のCHPベースは化学、鉄鋼、地域暖房に集中しています。より厳しい窒素酸化物規制が石炭焚きボイラーからガス焚きCHPシステムへの置き換えを促進しています。インドは繊維、製薬、食品加工全体でCHP使用を拡大しています。炭素クレジット取引制度は7つのエネルギー集約型セクターの490の事業体に温室効果ガス強度目標を通知しました。これらの義務は、対象サイトでのエネルギー効率投資の重要性を高めます。ベトナム、タイ、インドネシアは砂糖、パーム油、セメント事業でバイオマスおよび天然ガスCHPを使用しています。
欧州と北米はコジェネレーション設備市場の第2の主要需要ブロックを形成しています。欧州は地域暖房インフラに支えられた置き換えおよびアップグレード作業の高いシェアを持っています。ドイツの熱電併給法(KWKG)2025年改正は、適格CHPプロジェクトの適格性を2026年以降に延長しました。[5] 2026年3月、Atlas Energy Solutionsは8億4,000万 米ドルでCaterpillarから1.4 GWの天然ガスレシプロ発電機セットを購入することに合意しました。[6] 2026年4月、ProPetroのPROPWRユニットは2031年まで最大2.1 GWの発電資産についてCaterpillarとフレームワーク契約を締結しました。ブラジルもまた2026年に柔軟な発電容量のためのWärtsilä 371 MW受注を受けました。
中東・アフリカは2027年から2032年にかけて9.3%のCAGRで成長すると予測されています。湾岸の産業回廊は、政府が補助金を改革し効率目標を適用するにつれて、自家用CHPシステムを評価しています。石油化学および淡水化ユーザーは、電力と熱の両方に対して実質的かつ同時の要件を持っています。2026年7月、Clarke EnergyはアビジャンのCapraciのパスタ施設向けに4 MWの天然ガストリジェネレーションプラントの契約を確保しました。このシステムは130 °Cの排熱を加工用に回収し、吸収式チラーを通じて11 °Cの冷水を生産します。2026年の科学的研究では、農村部のMENA地域における太陽光熱(PVT)ベースのコジェネレーションシスムが9 kWから55 kWの電力と18 kWから143 kWの熱エネルギーを生産できることが判明しました。この研究はまた、1日あたり8 m³から14 m³の淡水出力も報告しました。
競合環境
グローバルコジェネレーション設備市場には、大型設備メーカーと地域技術専門企業が含まれます。Caterpillar、GE Vernova、Siemens Energy、Bloom Energy、Mitsubishi Heavy Industriesは異なる設備タイプにわたって競合しています。INNIO Group、Wärtsilä、MAN Energy Solutions、2G Energy、Yanmar、Tedom、BDR Thermeaなどのサプライヤーは、特定の技術または地域に集中したポジションを持っています。コジェネレーション設備市場における競争は、燃料柔軟性、水素対応、および継続的な運用・保守サポートにますます集中しています。購入者が重要なサイトで継続的な熱と電力を必要とするため、設備の信頼性は引き続き重要です。コジェネレーション設備市場はまた、設備設計を顧客の燃料、熱、サービス要件に合わせられるサプライヤーを評価します。
Wärtsilä社はテキサス州ペコスの452 MWプロジェクトで設備供給と10年間の運用・保守契約を組み合わせました。このアプローチにより、サプライヤーは試運転後も継続的な運用役割を担います。Bloom EnergyのOracleとの拡大契約は、主要なコンピューティング容量のための計画された電力インフラ内に固体酸化物型燃料電池を配置します。また、サプライヤーが単一の設備注文ではなくマスター契約を使用できることも示しています。Siemens Energyは、合計2.6 GWのオマーンのプロジェクトに対して6基のFクラスガスタービンと20年間のサービス契約を確保しました。これらの契約は、大型電力プロジェクトにおける長期サービス取り決めの価値を示しています。
500 kW以下の小規模産業および商業設置は、ターンキープロバイダーにとって引き続き重要な機会です。これらのプロジェクトは、大型タービンの経済性と住宅用マイクロCHPシステムの間に位置しています。設備、設置、サービスをパッケージ化できるサプライヤーは、技術リソースが限られた購入者の複雑さを軽減できます。熱回収と吸収式チラーを接続するトリジェネレーションシステムも注目の分野です。このようなシステムは、サイトが3つの出力すべてに対して需要を持つ場合に電力、熱、冷却を供給できます。コートジボワールの4 MW Capraciプロジェクトは、エンジン発電、130 °Cのプロセス熱、11 °Cの冷水を組み合わせています。このタイプの設置は、競争力のある提供における統合熱設計の役割を強調しています。
コジェネレーション設備産業のリーダー
-
Caterpillar Inc.
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Bloom Energy Corporation
-
Mitsubishi Heavy Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Rehlkoグループ企業のClarke Energy社は、コートジボワールのアビジャンにあるCapraciのパスタ製造施設向けに4 MWの天然ガス焚きトリジェネレーションプラントを納入する契約を確保しました。この施設はINNIO Jenbacherガスエンジン技術を使用して、単一の燃料源から電力、130 °Cのプロセス熱、11 °Cの冷水を同時に生産し、全体的なエネルギー効率と信頼性を向上させます。
- 2026年6月:Siemens Energy AG社は、オマーンのMisfah独立発電事業(IPP)プロジェクトおよびDuqm独立発電事業(IPP)プロジェクトに対して発電設備と20年間のサービス契約を供給する契約を発表しました。これにより同国の電力網に約2.6 GWのコンバインドサイクル発電容量が追加されます。2つのプラントはオマーンの総発電容量を約20%増加させ、200万人以上に電力を供給することが期待されています。Siemens Energyの範囲には、ドイツで製造された6基のSGT5-4000Fガスタービン、6基のSGen5-2000P発電機、および長期メンテナンスサービスの納入が含まれます。
- 2026年5月:Wärtsilä社はOrigem Energiaと2件の設備供給契約を締結し、ブラジルにおける371 MWのバランシング電力プロジェクトの開発を支援するため、複数の発電所に合計36基のWärtsilä 34SG天然ガスエンジンを供給します。ブラジルの予備容量オークション2026(LRCAP)で落札されたこれらのプロジェクトには、2028年10月に運転開始予定のPilarおよびPilar Nova発電所と、2029年8月に運転開始予定のManguaba I-Vプロジェクトが含まれます。
- 2026年4月:Bloom EnergyとOracleはマスターサービス契約を通じて戦略的パートナーシップを拡大し、OracleはAIおよびクラウドコンピューティングインフラの拡張を支援するためにBloom Energyの燃料電池容量を最大2.8 GW調達する意向を示しました。初期1.2 GWが契約済みで、米国のOracleプロジェクト全体で展開が進行中であり、翌年も継続します。Bloom Energyの固体酸化物型燃料電池システムは、高密度AIワークロードをサポートできる信頼性の高いオンサイト電力を提供し、従来のグリッドインフラよりも迅速な展開を可能にしながらプロジェクトリスクを軽減します。
グローバルコジェネレーション設備市場レポートの範囲
コジェネレーション設備とは、単一の燃料源から電力と有用な熱エネルギーを同時に生産するために使用されるタービン、エンジン、熱回収システムなどの機械類のセットを指します。コンバインド・ヒート・アンド・パワー(CHP)システムとも呼ばれるこの備は、従来の発電所が通常環境に放出する副産物の熱を回収します。この熱を産業プロセス、空間暖房、または温水に利用することで、設備は従来のスタンドアロン電力システムよりも高い効率レベルで稼働します。
グローバルコジェネレーション設備市場は、技術別にレシプロエンジン、ガスタービン、蒸気タービン、その他にセグメント化されています。容量別では、市場は50 kW以下、50 kW~500 kW、500 kW~1 MW、1 MW~10 MW、10 MW~50 MW、50 MW超にセグメント化されています。エンドユーザー別では、市場は産業、商業、住宅、公益事業・地域エネルギー事業者にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルコジェネレーション設備市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| レシプロエンジン |
| ガスタービン |
| 蒸気タービン |
| コンバインドサイクルガスタービン |
| 燃料電池 |
| マイクロタービン |
| その他の技術タイプ |
| 50 kW以下 |
| 50 kW~500 kW |
| 500 kW~1 MW |
| 1 MW~10 MW |
| 10 MW~50 MW |
| 50 MW超 |
| 産業 |
| 商業 |
| 住宅 |
| 公益事業・地域エネルギー事業者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 技術別 | レシプロエンジン | |
| ガスタービン | ||
| 蒸気タービン | ||
| コンバインドサイクルガスタービン | ||
| 燃料電池 | ||
| マイクロタービン | ||
| その他の技術タイプ | ||
| 容量別 | 50 kW以下 | |
| 50 kW~500 kW | ||
| 500 kW~1 MW | ||
| 1 MW~10 MW | ||
| 10 MW~50 MW | ||
| 50 MW超 | ||
| エンドユーザー別 | 産業 | |
| 商業 | ||
| 住宅 | ||
| 公益事業・地域エネルギー事業者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのコジェネレーション設備市場の予測規模は?
コジェネレーション設備市場は2032年までに55.08 ビリオン 米ドルに達すると予測されており、2027年から8.65%のCAGRで成長します。
コジェネレーション設備の需要を促進しているものは何ですか?
需要は、産業用エネルギー効率、グリッドレジリエンス、熱と電力の需要増加、および効率的な熱供給を奨励する排出政策によって支えられています。
コジェネレーション設備において最も速く成長している技術はどれですか?
燃料電池は2032年までに10.7%のCAGRで成長すると予測されています。オンサイト電力と低い使用地点排出を必要とする顧客において、その役割が拡大しています。
コジェネレーション設備の収益をリードしている容量範囲はどれですか?
1 MW~10 MWの範囲は2026年に容量セグメント収益の29.4%のシェアを占めました。この範囲は、プロセス熱と電力の両方を必要とする中規模施設に対応しています。
コジェネレーション設備にして最大の需要を持つエンドユーザーはどれですか?
産業ユーザーは2026年に49.3%のシェアを占めました。製造サイトが電力とプロセス熱を同時に必要とするためです。長い稼働時間が高い設備稼働率を支えることができます。