
Marktgröße und Marktanteile für Kraft-Wärme-Kopplungsanlagen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 36.38 Milliarden US-Dollar |
| Marktgröße (2032) | 55.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.65 % |
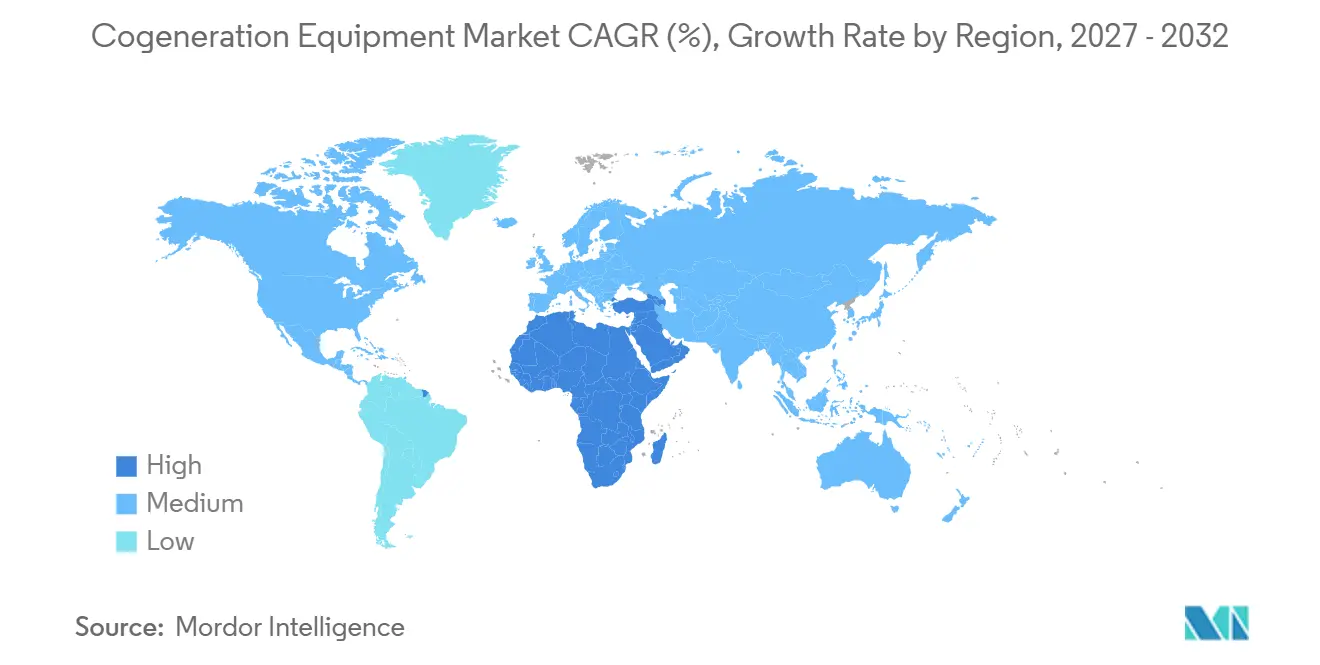
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
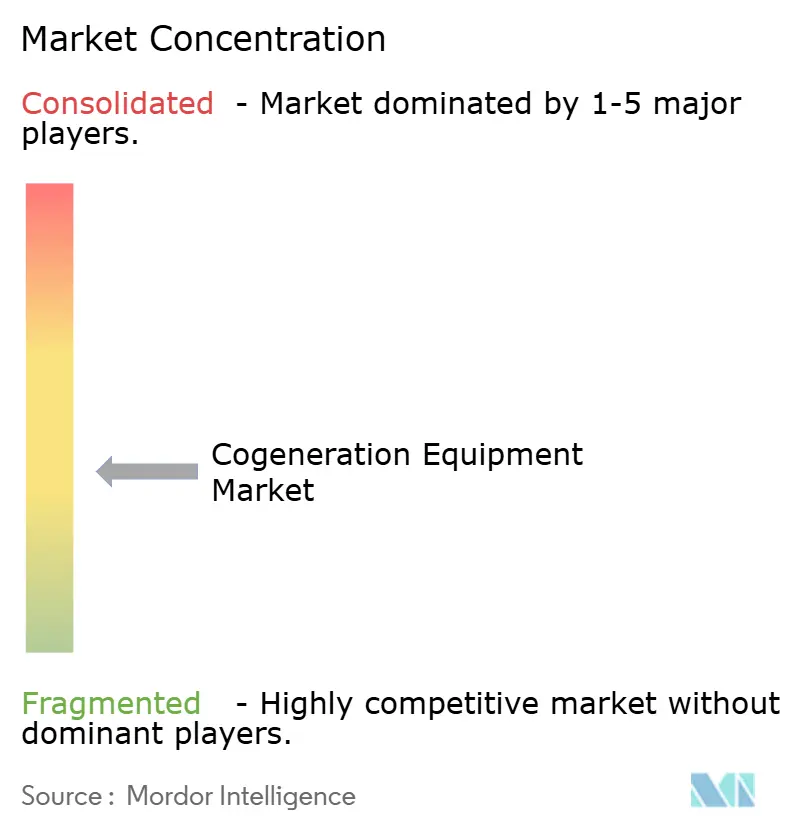
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kraft-Wärme-Kopplungsanlagen von Mordor Intelligence
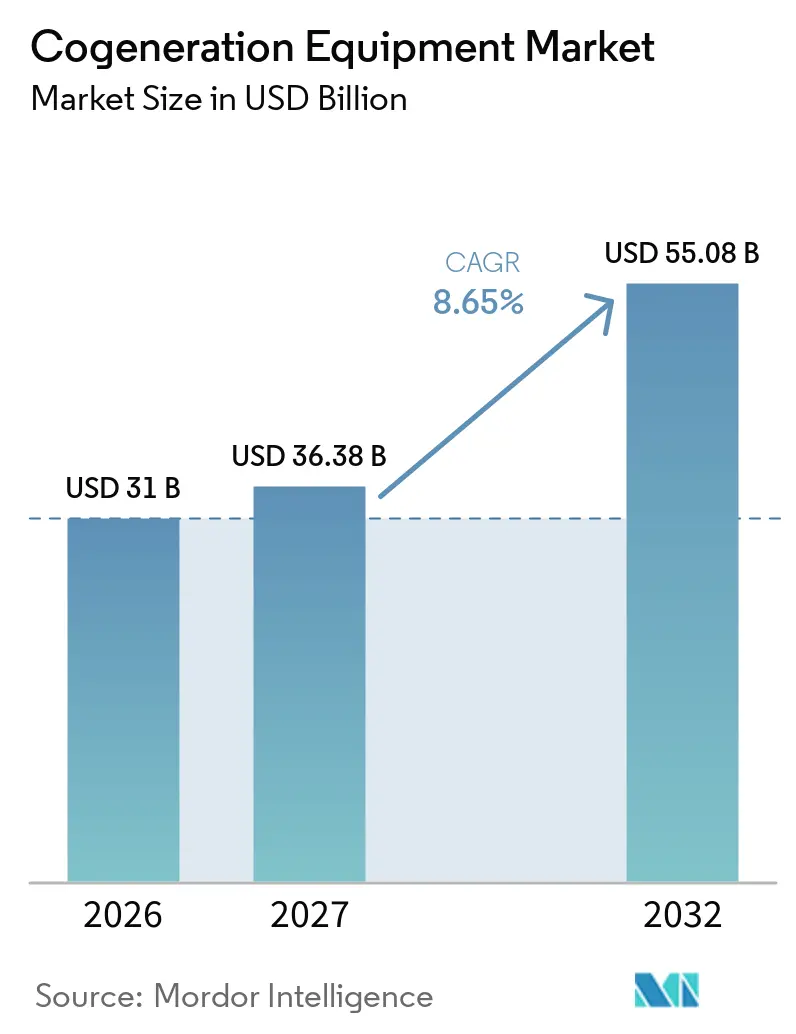
Die Marktgröße für Kraft-Wärme-Kopplungsanlagen wurde im Jahr 2026 auf 31 Milliarden USD geschätzt und soll von 36,38 Milliarden USD im Jahr 2027 auf 55,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,65 % während des Prognosezeitraums (2027–2032). Kraft-Wärme-Kopplungssysteme gewinnen die Wärme zurück, die bei der konventionellen Stromerzeugung sonst abgegeben würde, sodass Anlagen den Brennstoff gleichzeitig für Strom- und Wärmelasten nutzen können. Dieses Betriebsmodell unterstützt die Nachfrage dort, wo industrielle Tarife und Kosten für die CO₂-Compliance Energieentscheidungen beeinflussen. Doosan Fuel Cell präsentierte sein PureCell Model 400, ein kompaktes 460-kW-Phosphorsäure-Brennstoffzellensystem. Der Markt für Kraft-Wärme-Kopplungsanlagen profitiert auch dann, wenn Industriestandorte gleichzeitig zuverlässige Vor-Ort-Stromversorgung und Prozesswärme benötigen. Anlagenlieferanten konkurrieren zunehmend über Brennstoffflexibilität, Serviceabdeckung und die Fähigkeit, dezentrale Installationen zu unterstützen. Lange Entwicklungszeiträume für Genehmigungen und Netzanschlüsse bleiben eine Einschränkung, insbesondere für Projekte, die eine Koordination mit mehreren Behörden erfordern.
Wichtigste Erkenntnisse des Berichts
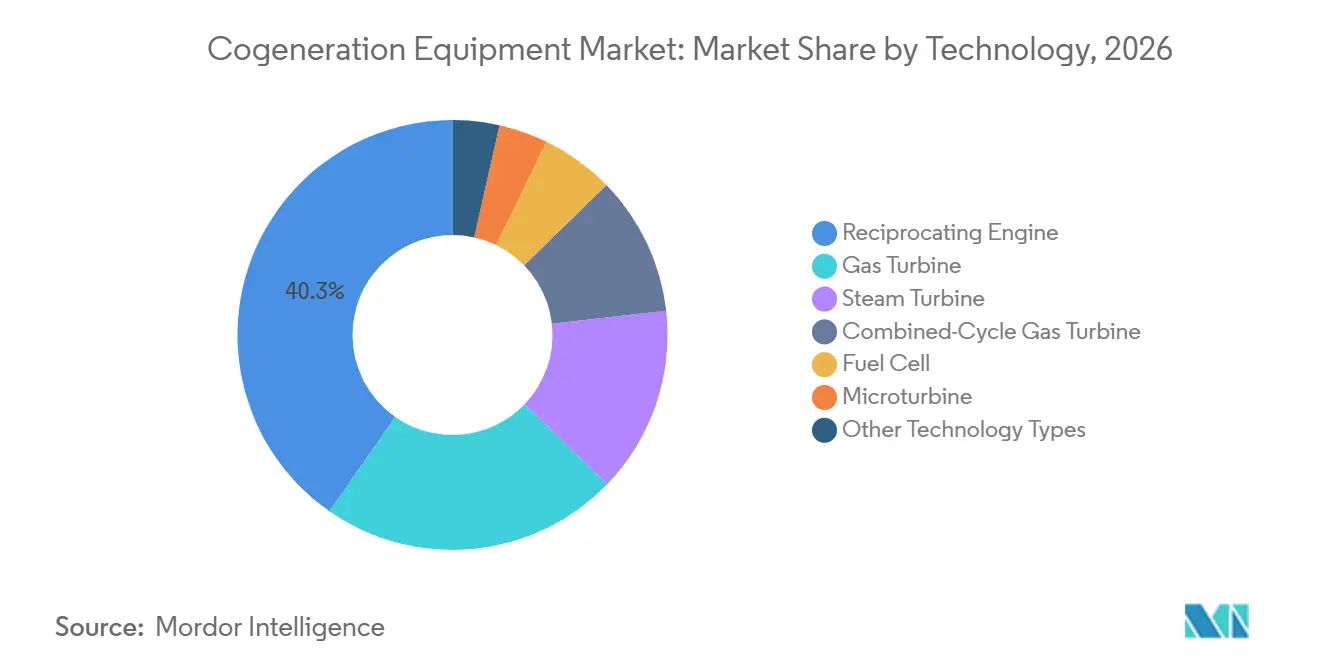
- Nach Technologie hielten Hubkolbenmotoren im Jahr 2026 einen Marktanteil von 40,3 % am Markt für Kraft-Wärme-Kopplungsanlagen, während Brennstoffzellen bis 2032 die höchste CAGR von 10,7 % verzeichnen sollen.
- Nach Kapazität entfiel auf den Bereich 1 MW bis 10 MW im Jahr 2026 ein Anteil von 29,4 % an der Marktgröße für Kraft-Wärme-Kopplungsanlagen, während der Bereich bis zu 50 kW bis 2032 mit einer CAGR von 9,1 % wachsen soll.
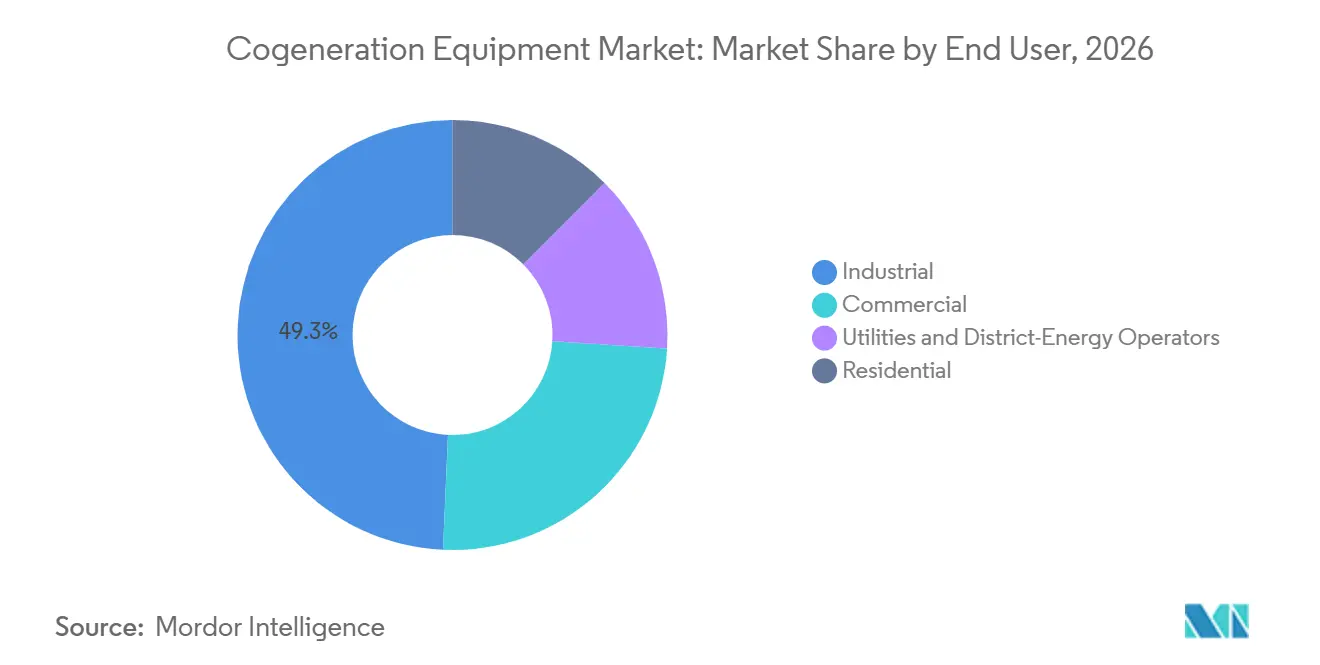
- Nach Endnutzer hielten Industrienutzer im Jahr 2026 einen Umsatzanteil von 49,3 %, während Versorgungsunternehmen und Fernwärmebetreiber bis 2032 die höchste CAGR von 8,9 % verzeichnen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 41,2 %, während der Nahe Osten und Afrika bis 2032 mit einer CAGR von 9,3 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Kraft-Wärme-Kopplungsanlagen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Energieeffizienz und Betriebskostendruck | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Steigende industrielle und gewerbliche Nachfrage nach Strom und Wärmeenergie | +1.5% | APAC als Kernmarkt, Ausstrahlungseffekte auf MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Netzresilienz und dezentrale Stromerzeugung | +1.3% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Energiewendepolitik und Mandate zur Emissionsreduzierung | +1.0% | EU, global | Langfristig (≥ 4 Jahre) |
| Wachstum der Rechenzentrumslasten und Engpässe beim Netzanschluss | +1.2% | Nordamerika, mit frühen Ausstrahlungseffekten auf EU und APAC | Kurzfristig (≤ 2 Jahre) |
| Kompatibilität mit Wasserstoff, Biogas und erneuerbaren Gasen | +0.7% | Europa, APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Energieeffizienz und Betriebskostendruck
Industrieanlagen können Energiekosten senken, indem sie Wärme und Strom aus demselben Brennstoffeinsatz nutzen, insbesondere dort, wo der Betrieb einen gleichmäßigen Wärmebedarf aufweist. Kraft-Wärme-Kopplungssysteme (KWK) können die Wärme aus der Stromerzeugung für Prozesszwecke zurückgewinnen und so den Bedarf an separaten Kesseln und Netzbezug reduzieren.[1] Die EU-Energieeffizienzrichtlinie schreibt Kosten-Nutzen-Bewertungen für neue oder wesentlich renovierte Wärmeanlagen über 20 MW vor.[2] Die Richtlinie legt außerdem ein EU-Ziel zur Reduzierung des Endenergieverbrauchs um 11,7 % bis 2030 fest. Anlagen in der Chemie-, Zement- und Raffineriebranche können diese Konfiguration nutzen, da ihre Wärme- und Stromlasten häufig parallel betrieben werden. Indiens Carbon Credit Trading Scheme hat zwischen Oktober 2025 und Januar 2026 Treibhausgasemissionsintensitätsziele für 490 Unternehmen in 7 energieintensiven Sektoren festgelegt.[3]
Wachstum der Rechenzentrumslasten und Engpässe beim Netzanschluss
Rechenzentren prüfen die Vor-Ort-Stromerzeugung, wenn Netzanschlussfristen neue Kapazitäten verzögern. Bloom Energy lieferte ein Festoxid-Brennstoffzellensystem an Oracle in 55 Tagen, schneller als der übliche 90-Tage-Zeitplan.[4] Im April 2026 weiteten Bloom Energy und Oracle ihre Vereinbarung aus, um bis zu 2,8 GW Brennstoffzellenkapazität bereitzustellen. Die Vereinbarung umfasste eine anfängliche vertraglich gesicherte Kapazität von 1,2 GW über Oracle-Standorte. Diese Nachfrage eröffnet Brennstoffzellenlieferanten einen Zugang zu Anlagen, die gesicherte Stromversorgung benötigen, ohne auf neue Versorgungsinfrastruktur warten zu müssen. Der Markt für Kraft-Wärme-Kopplungsanlagen könnte daher ein stärkeres Interesse an modularen Systemen verzeichnen, die neben kritischen Rechenlasten installiert werden können.
Energiewendepolitik und Mandate zur Emissionsreduzierung
Politische Unterstützung kann die Investitionsgrundlage für Anlagen verbessern, die gleichzeitig Strom und nutzbare Wärme liefern. Die Novelle des deutschen Kraft-Wärme-Kopplungsgesetzes (KWKG) 2025 trat am 1. April 2025 in Kraft und verlängerte die Förderungsberechtigung für qualifizierte Projekte über Dezember 2026 hinaus. Projekte konnten die Förderberechtigung behalten, wenn bis Ende 2026 Genehmigungen oder verbindliche Inbetriebnahmeaufträge vorlagen. Die Novelle führte außerdem eine Grenze von 270 g CO₂ pro kWh für neue Anlagen ein. Diese Regelungen bieten eine klarere Grundlage für Projektentwickler, die Kraft-Wärme-Kopplungsanlagen mit Wärmenetzen und Wärmespeichern verknüpfen. Indiens Effizienzpflichten erweitern den Kreis der Industriestandorte, die ihre Emissionsintensität adressieren müssen, und unterstützen die Berücksichtigung von KWK-Anlagen.
Kompatibilität mit Wasserstoff, Biogas und erneuerbaren Gasen
Brennstoffflexibilität gewinnt an Bedeutung, da Betreiber die Nutzungsdauer von Erdgasanlagen bewerten. Clarke Energy meldete eine installierte Biogasbasis von 1,4 GW, was den bestehenden Umfang der Stromerzeugung aus landwirtschaftlichen und abfallbasierten Brennstoffströmen zeigt. Biogas kann Projekte unterstützen, bei denen ein Betreiber über einen lokalen Abfallstrom und einen anhaltenden Wärmebedarf verfügt. Anlagen, die verschiedene gasförmige Brennstoffe akzeptieren, können Bedenken verringern, dass ein Anlagegut ungeeignet wird, wenn sich die Emissionsvorschriften verschärfen. Diese Fähigkeit ist für Raffinerien und Lebensmittelproduzenten relevant, die Brennstoffoptionen in Gesamtkostenbewertungen berücksichtigen. Der Markt für Kraft-Wärme-Kopplungsanlagen wird voraussichtlich Lieferanten belohnen, die bewährte Leistung mit klaren Brennstoffkonversionsmöglichkeiten verbinden können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -1.2% | Global, besonders ausgeprägt in MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Komplexität bei Netzanschluss und Genehmigungsverfahren | -0.8% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Fehlanpassung der Wärmelast und Risiko der Wärmeabfuhr | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Brennstoffqualität, kritischen Komponenten und spezialisierten Dienstleistungen | -0.4% | MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Die Installationskosten für Kraft-Wärme-Kopplungssysteme mit Hubkolbenmotoren und Gasturbinen können 1.500 bis 3.000 USD pro kW erreichen. Dieses Investitionsniveau kann Anlagen abschrecken, denen langfristige Projektfinanzierung oder Zugang zu grünen Krediten fehlt. Unternehmenskäufer bevorzugen möglicherweise Projekte mit kürzeren Amortisationszeiten, auch wenn KWK über eine längere Betriebsdauer Vorteile bieten kann. Das Finanzierungsproblem ist in Regionen ohne ausgereifte Energiedienstleistungsunternehmen ausgeprägter. Garantie- und Wartungsvereinbarungen können auch die erwarteten Eigentumskosten für Projektentwickler erhöhen. Energie-als-Dienstleistung-Modelle können die anfängliche Belastung reduzieren, aber diese Vereinbarungen sind außerhalb Nordamerikas und Westeuropas weniger etabliert.
Komplexität bei Netzanschluss und Genehmigungsverfahren
Netzanschlussverfahren können Projekte verzögern, nachdem eine Anlage eine Investition genehmigt hat. Das Verfahren kann Prüfungen durch Versorgungsunternehmen, Umweltbehörden und Baubehörden erfordern. Verbrennungsbasierte Systeme können auch separate Genehmigungen für Stickoxide und Kohlendioxid erfordern. Diese Anforderungen stellen eine größere Belastung für kleinere Käufer dar, da die Regulierungskosten nicht proportional zur Anlagengröße sinken. Die Einschränkung kann die Nachfrage nach kleineren Systemen im Bereich bis zu 50 kW und 50 kW bis 500 kW beeinflussen. Infolgedessen kann der praktische Einsatzzeitplan ebenso sehr von der lokalen Verwaltung abhängen wie von der Anlagenleistung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Hubkolbenmotoren halten die größte Position, während Brennstoffzellen am schnellsten wachsen
Hubkolbenmotoren hielten im Jahr 2026 einen Anteil von 40,3 % am Technologiesegment. Ihre installierte Basis umfasst Zellstoff- und Papieranlagen, Chemiekomplexe, Lebensmittelproduzenten und Krankenhausgelände mit gleichmäßigen Lastprofilen. Die Anlagen können in modularen Blöcken von 500 kW bis 20 MW geliefert werden. Diese Modularität ermöglicht es Betreibern, Investitionen über Greenfield-Projekte und bestehende Standorterweiterungen zu staffeln. Sie hilft Anlagen auch dabei, die Erzeugungskapazität mit der verfügbaren Wärmerückgewinnungsinfrastruktur abzustimmen. Die Technologie bleibt für industrielle Lasten unter 50 MW relevant, da die Anlagen über eine gut etablierte Betriebshistorie verfügen.
Brennstoffzellen sollen von 2027 bis 2032 mit einer CAGR von 10,7 % wachsen. Die Oracle-Vereinbarung von Bloom Energy vom April 2026 umfasst den Einsatz von bis zu 2,8 GW Festoxid-Brennstoffzellenkapazität. Das Unternehmen meldete eine anfängliche Verpflichtung von 1,2 GW im Rahmen der Vereinbarung. Brennstoffzellen vermeiden Verbrennung am Einsatzort, was Projekten in der Nähe städtischer Luftqualitätsbeschränkungen helfen kann. Gasturbinen bedienen weiterhin größere Industrie- und Versorgungsanwendungen, insbesondere über 50 MW. Dampfturbinen werden weiterhin in der Raffinerie und Petrochemie eingesetzt, wo überschüssiger Dampf verfügbar ist. Mikroturbinen bleiben für abgelegene und gewerbliche Anwendungen relevant, die geringere Wartungsanforderungen und Biogaskompatibilität schätzen.

Nach Kapazität: Der Bereich 1 MW bis 10 MW führt beim Umsatz, während Mikro-KWK expandiert
Der Bereich 1 MW bis 10 MW repräsentierte im Jahr 2026 29,4 % der Marktgröße für Kraft-Wärme-Kopplungsanlagen nach Kapazität. Dieser Bereich bedient Anlagen, deren Wärme- und Strombedarf KWK rechtfertigt, aber keine versorgungsmaßstäbliche Finanzierung erfordert. Er umfasst viele Chemie-, Lebensmittelverarbeitungs-, Textil- und Pharmaunternehmen. Abhitzekessel in diesen Anlagen können Dampf für Prozesslinien bereitstellen. Der Kapazitätsbereich eignet sich auch für Nutzer, die eine schrittweise Entwicklung statt einer einzigen großen Installation bevorzugen. Seine breite Eignung für mittelgroße Nutzer unterstützt seine führende Position in der Kraft-Wärme-Kopplungsanlagenbranche.
Die Kategorie bis zu 50 kW soll von 2027 bis 2032 mit einer CAGR von 9,1 % wachsen. Die Nachfrage ist mit Gewerbegebäuden, Fernwärmeknoten und Wohngebäudeclustern verbunden. Kleinere Einheiten können zu dezentraler Kapazität über einen Campus oder ein lokales Netz kombiniert werden. Doosan Fuel Cell präsentierte sein PureCell Model 400, ein kompaktes 400-kW-Phosphorsäure-Brennstoffzellensystem, auf der CES 2026 über seine US-Tochtergesellschaft HyAxiom. Der Bereich 50 kW bis 500 kW unterstützt gewerbliche und leichtindustrielle Nutzer, die Vor-Ort-Stromerzeugung benötigen. Der Bereich 500 kW bis 1 MW bedient häufig Lebensmittelverarbeitungscluster und Mehrgebäudecampus. Kapazitätsstufen von 10 MW bis 50 MW und über 50 MW sind weiterhin stärker mit Turbinen und Kombikraftwerkssystemen für Versorgungsunternehmen und große Industriestandorte verbunden.
Nach Endnutzer: Industriestandorte führen beim Umsatz, während Versorgungsunternehmen und Fernwärme am schnellsten wachsen
Industrienutzer hielten im Jahr 2026 einen Anteil von 49,3 % am Endnutzersegment. Chemie, Raffinerie, Zellstoff und Papier sowie Zement benötigen Strom und Wärme während langer Produktionszyklen. Diese Sektoren können mehr als 7.000 Stunden pro Jahr in Betrieb sein. Hohe Betriebsstunden können die wirtschaftliche Grundlage für die Wärmerückgewinnung am Produktionsstandort verbessern. Diese Nutzergruppe hat auch einen gleichmäßigen Wärmebedarf, der die Anlagenauslastung unterstützt. Die Industriebasis bietet daher eine konsistente Nachfragequelle für den Markt für Kraft-Wärme-Kopplungsanlagen.
Versorgungsunternehmen und Fernwärmebetreiber sollen bis 2032 mit einer CAGR von 8,9 % wachsen. Ihre Nachfrage ist mit Wärmenetzen verbunden, die höhere Anteile erneuerbarer und rückgewonnener Wärme anstreben. Diese Anwendung unterstützt größere KWK-Systeme, die dispatchierbare Leistung neben der Wärmeversorgung bereitstellen können. Gewerbliche Nutzer, darunter Krankenhäuser, Rechenzentren, Universitäten und Hotels, schätzen ebenfalls die Energieresilienz vor Ort. Die Wohnadoption bleibt global kleiner, setzt sich aber in Japan, Deutschland und den Niederlanden fort. Einspeisevergütungsstrukturen und etablierte Gasnetze unterstützen die Mikro-KWK-Nutzung in Mehrfamilienhäusern. Der Endnutzermix bietet Lieferanten Möglichkeiten, sowohl zentralisierte Wärmesysteme als auch einzelne Anlagen zu bedienen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,2 % am globalen Umsatz. Chinas KWK-Basis konzentriert sich auf Chemie, Stahl und Fernwärme. Strengere Stickoxidgrenzwerte fördern den Ersatz kohlebefeuerter Kessel durch gasbefeuerte KWK-Systeme. Indien weitet die KWK-Nutzung in den Bereichen Textil, Pharmazeutika und Lebensmittelverarbeitung aus. Das Carbon Credit Trading Scheme hat Treibhausgasintensitätsziele für 490 Unternehmen in 7 energieintensiven Sektoren festgelegt. Diese Verpflichtungen erhöhen die Bedeutung von Energieeffizienzinvestitionen an betroffenen Standorten. Vietnam, Thailand und Indonesien nutzen Biomasse- und Erdgas-KWK in der Zucker-, Palmöl- und Zementindustrie.
Europa und Nordamerika bilden den zweiten großen Nachfrageblock für den Markt für Kraft-Wärme-Kopplungsanlagen. Europa hat einen hohen Anteil an Ersatz- und Modernisierungsarbeiten, unterstützt durch Fernwärmeinfrastruktur. Die Novelle des deutschen Kraft-Wärme-Kopplungsgesetzes (KWKG) 2025 verlängerte die Förderberechtigung für qualifizierte KWK-Projekte über 2026 hinaus.[5] Im März 2026 vereinbarte Atlas Energy Solutions den Kauf von 1,4 GW erdgasbetriebener Hubkolbengeneratorsätze von Caterpillar für 840 Millionen USD.[6] Im April 2026 schloss ProPetros PROPWR-Einheit eine Rahmenvereinbarung mit Caterpillar über bis zu 2,1 GW Erzeugungsanlagen bis 2031. Brasilien erhielt 2026 außerdem einen Wärtsilä-Auftrag über 371 MW für flexible Erzeugungskapazität.
Der Nahe Osten und Afrika sollen von 2027 bis 2032 mit einer CAGR von 9,3 % wachsen. Industriekorridore am Golf prüfen firmeneigene KWK-Systeme, da Regierungen Subventionen reformieren und Effizienzzielvorgaben anwenden. Petrochemie- und Entsalzungsnutzer haben erhebliche und gleichzeitige Strom- und Wärmeanforderungen. Im Juli 2026 sicherte sich Clarke Energy einen Auftrag für eine 4-MW-Erdgas-Trigeneration-Anlage für Capracis Nudelwerk in Abidjan. Das System wird Abwärme bei 130 °C für die Verarbeitung zurückgewinnen und über einen Absorptionskühler Kühlwasser bei 11 °C erzeugen. Eine wissenschaftliche Studie aus dem Jahr 2026 ergab, dass photovoltaisch-thermische (PVT)-basierte Kraft-Wärme-Kopplungssysteme in ländlichen MENA-Umgebungen 9 kW bis 55 kW Strom und 18 kW bis 143 kW Wärmeenergie erzeugen können. Die Studie berichtete auch von einer Süßwasserproduktion von 8 m³ bis 14 m³ pro Tag.
Wettbewerbslandschaft
Der globale Markt für Kraft-Wärme-Kopplungsanlagen umfasst große Anlagenhersteller und regionale Technologiespezialisten. Caterpillar, GE Vernova, Siemens Energy, Bloom Energy und Mitsubishi Heavy Industries konkurrieren in verschiedenen Anlagentypen. Lieferanten wie INNIO Group, Wärtsilä, MAN Energy Solutions, 2G Energy, Yanmar, Tedom und BDR Thermea haben fokussierte Positionen in ausgewählten Technologien oder Regionen. Der Wettbewerb im Markt für Kraft-Wärme-Kopplungsanlagen konzentriert sich zunehmend auf Brennstoffflexibilität, Wasserstoffbereitschaft sowie laufende Betriebs- und Wartungsunterstützung. Die Zuverlässigkeit der Anlagen bleibt wichtig, da Käufer an kritischen Standorten kontinuierliche Wärme- und Stromversorgung benötigen. Der Markt für Kraft-Wärme-Kopplungsanlagen belohnt auch Lieferanten, die das Anlagendesign auf die Brennstoff-, Wärme- und Serviceanforderungen eines Kunden abstimmen können.
Wärtsilä kombinierte die Anlagenlieferung mit einem 10-jährigen Betriebs- und Wartungsvertrag für sein 452-MW-Projekt in Pecos, Texas. Dieser Ansatz gibt dem Lieferanten eine laufende Betriebsrolle nach der Inbetriebnahme. Die erweiterte Vereinbarung von Bloom Energy mit Oracle platziert Festoxid-Brennstoffzellen innerhalb der geplanten Strominfrastruktur für große Rechenkapazitäten. Sie zeigt auch, wie ein Lieferant eine Rahmenvereinbarung statt eines einzelnen Anlagenauftrags nutzen kann. Siemens Energy sicherte sich Verträge für 6 F-Klasse-Gasturbinen und 20-jährige Servicevereinbarungen für Projekte im Oman mit einer Gesamtkapazität von 2,6 GW. Diese Verträge zeigen den Wert langfristiger Servicevereinbarungen für große Stromerzeugungsprojekte.
Kleinere Industrie- und Gewerbeinstallationen unter 500 kW bleiben eine wichtige Möglichkeit für Schlüsselfertiganbieter. Diese Projekte liegen zwischen der Wirtschaftlichkeit großer Turbinen und Wohngebäude-Mikro-KWK-Systemen. Lieferanten, die Anlagen, Installation und Service bündeln, können die Komplexität für Käufer mit begrenzten technischen Ressourcen reduzieren. Trigenerationssysteme, die Wärmerückgewinnung mit Absorptionskühlern verbinden, sind ein weiterer Schwerpunktbereich. Solche Systeme können Strom, Wärme und Kälte liefern, wo ein Standort Bedarf an allen 3 Outputs hat. Das 4-MW-Capraci-Projekt in Côte d'Ivoire kombiniert Motorstromerzeugung, 130 °C Prozesswärme und 11 °C Kühlwasser. Diese Art von Installation unterstreicht die Rolle des integrierten Wärmedesigns in wettbewerbsfähigen Angeboten.
Marktführer in der Kraft-Wärme-Kopplungsanlagenbranche
-
Caterpillar Inc.
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Bloom Energy Corporation
-
Mitsubishi Heavy Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Clarke Energy, ein Unternehmen von Rehlko, sicherte sich einen Auftrag zur Lieferung einer 4-MW-erdgasbefeuerten Trigenerations-Anlage für Capracis Nudelherstellungswerk in Abidjan, Côte d'Ivoire. Die Anlage nutzt INNIO Jenbacher Gasmotortechnologie, um gleichzeitig Strom, 130 °C Prozesswärme und 11 °C Kühlwasser aus einer einzigen Brennstoffquelle zu erzeugen, was die Gesamtenergieeffizienz und Zuverlässigkeit verbessert.
- Juni 2026: Siemens Energy AG gab Verträge zur Lieferung von Stromerzeugungsanlagen und 20-jährigen Servicevereinbarungen für die unabhängigen Stromerzeugungsprojekte Misfah und Duqm im Oman bekannt, die dem Stromnetz des Landes nahezu 2,6 GW kombinierter Stromerzeugungskapazität hinzufügen werden. Die beiden Kraftwerke sollen Omans gesamte Stromerzeugungskapazität um fast 20 % erhöhen und mehr als 2 Millionen Menschen mit Strom versorgen. Der Leistungsumfang von Siemens Energy umfasst die Lieferung von sechs SGT5-4000F-Gasturbinen, sechs SGen5-2000P-Generatoren und langfristigen Wartungsdienstleistungen, wobei die Anlagen in Deutschland gefertigt werden.
- Mai 2026: Wärtsilä unterzeichnete zwei Anlagenlieferverträge mit Origem Energia zur Unterstützung der Entwicklung von 371 MW Ausgleichsstromprojekten in Brasilien und liefert insgesamt 36 Wärtsilä 34SG-Erdgasmotoren über mehrere Kraftwerke. Die Projekte, die im Rahmen der brasilianischen Reservekapazitätsauktion 2026 (LRCAP) vergeben wurden, umfassen die Kraftwerke Pilar und Pilar Nova, die im Oktober 2028 den Betrieb aufnehmen sollen, sowie die Projekte Manguaba I–V, die voraussichtlich im August 2029 in Betrieb gehen.
- April 2026: Bloom Energy und Oracle weiteten ihre strategische Partnerschaft durch eine Rahmendienstleistungsvereinbarung aus, unter der Oracle beabsichtigt, bis zu 2,8 GW Brennstoffzellenkapazität von Bloom Energy zu beschaffen, um die Expansion seiner KI- und Cloud-Computing-Infrastruktur zu unterstützen. Anfänglich wurden 1,2 GW vertraglich vereinbart, mit laufenden Einsätzen über Oracle-Projekte in den Vereinigten Staaten und Fortsetzung im Folgejahr. Die Festoxid-Brennstoffzellensysteme von Bloom Energy liefern zuverlässige Vor-Ort-Stromversorgung, die hochdichte KI-Arbeitslasten unterstützen kann, eine schnellere Bereitstellung als traditionelle Netzinfrastruktur ermöglicht und Projektrisiken reduziert.
Berichtsumfang des globalen Marktes für Kraft-Wärme-Kopplungsanlagen
Kraft-Wärme-Kopplungsanlagen bezeichnen eine Reihe von Maschinen, wie Turbinen, Motoren und Wärmerückgewinnungssysteme, die gleichzeitig Strom und nutzbare Wärmeenergie aus einer einzigen Brennstoffquelle erzeugen. Auch als Kraft-Wärme-Kopplungssysteme (KWK) bekannt, gewinnt diese Ausrüstung die Abwärme zurück, die konventionelle Kraftwerke typischerweise an die Umwelt abgeben. Durch die Nutzung dieser Wärme für industrielle Prozesse, Raumheizung oder Warmwasser arbeitet die Anlage mit höheren Effizienzgraden als konventionelle eigenständige Stromerzeugungssysteme.
Der globale Markt für Kraft-Wärme-Kopplungsanlagen ist nach Technologie in Hubkolbenmotoren, Gasturbinen, Dampfturbinen und sonstige segmentiert. Nach Kapazität ist der Markt in bis zu 50 kW, 50 kW bis 500 kW, 500 kW bis 1 MW, 1 MW bis 10 MW, 10 MW bis 50 MW und mehr als 50 MW segmentiert. Nach Endnutzer ist der Markt in Industrie, Gewerbe, Wohnbereich sowie Versorgungsunternehmen & Fernwärmebetreiber segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Kraft-Wärme-Kopplungsanlagen in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Hubkolbenmotor |
| Gasturbine |
| Dampfturbine |
| Kombikraftwerk-Gasturbine |
| Brennstoffzelle |
| Mikroturbine |
| Sonstige Technologietypen |
| Bis zu 50 kW |
| 50 kW bis 500 kW |
| 500 kW bis 1 MW |
| 1 MW bis 10 MW |
| 10 MW bis 50 MW |
| Mehr als 50 MW |
| Industrie |
| Gewerbe |
| Wohnbereich |
| Versorgungsunternehmen und Fernwärmebetreiber |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Hubkolbenmotor | |
| Gasturbine | ||
| Dampfturbine | ||
| Kombikraftwerk-Gasturbine | ||
| Brennstoffzelle | ||
| Mikroturbine | ||
| Sonstige Technologietypen | ||
| Nach Kapazität | Bis zu 50 kW | |
| 50 kW bis 500 kW | ||
| 500 kW bis 1 MW | ||
| 1 MW bis 10 MW | ||
| 10 MW bis 50 MW | ||
| Mehr als 50 MW | ||
| Nach Endnutzer | Industrie | |
| Gewerbe | ||
| Wohnbereich | ||
| Versorgungsunternehmen und Fernwärmebetreiber | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Kraft-Wärme-Kopplungsanlagen bis 2032?
Der Markt für Kraft-Wärme-Kopplungsanlagen soll bis 2032 einen Wert von 55,08 Milliarden USD erreichen und von 2027 an mit einer CAGR von 8,65 % wachsen.
Was treibt die Nachfrage nach Kraft-Wärme-Kopplungsanlagen an?
Die Nachfrage wird durch industrielle Energieeffizienz, Netzresilienz, steigende Wärme- und Strombedürfnisse sowie Emissionsrichtlinien gestützt, die eine effiziente Wärmeversorgung fördern.
Welche Technologie wächst am schnellsten bei Kraft-Wärme-Kopplungsanlagen?
Brennstoffzellen sollen bis 2032 mit einer CAGR von 10,7 % wachsen. Ihre Rolle wächst dort, wo Kunden Vor-Ort-Stromversorgung und geringere Emissionen am Einsatzort benötigen.
Welcher Kapazitätsbereich führt beim Umsatz für Kraft-Wärme-Kopplungsanlagen?
Der Bereich 1 MW bis 10 MW hielt im Jahr 2026 einen Anteil von 29,4 % am Kapazitätssegmentumsatz. Dieser Bereich bedient mittelgroße Anlagen, die sowohl Prozesswärme als auch Strom benötigen.
Welcher Endnutzer hat die größte Nachfrage nach Kraft-Wärme-Kopplungsanlagen?
Industrienutzer hielten im Jahr 2026 einen Anteil von 49,3 %, da Fertigungsstandorte gleichzeitig Strom und Prozesswärme benötigen. Ihre langen Betriebsstunden können eine höhere Anlagenauslastung unterstützen.