
Taille et part du marché des équipements de cogénération
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 36.38 Milliards de dollars |
| Taille du Marché (2032) | 55.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.65 % |
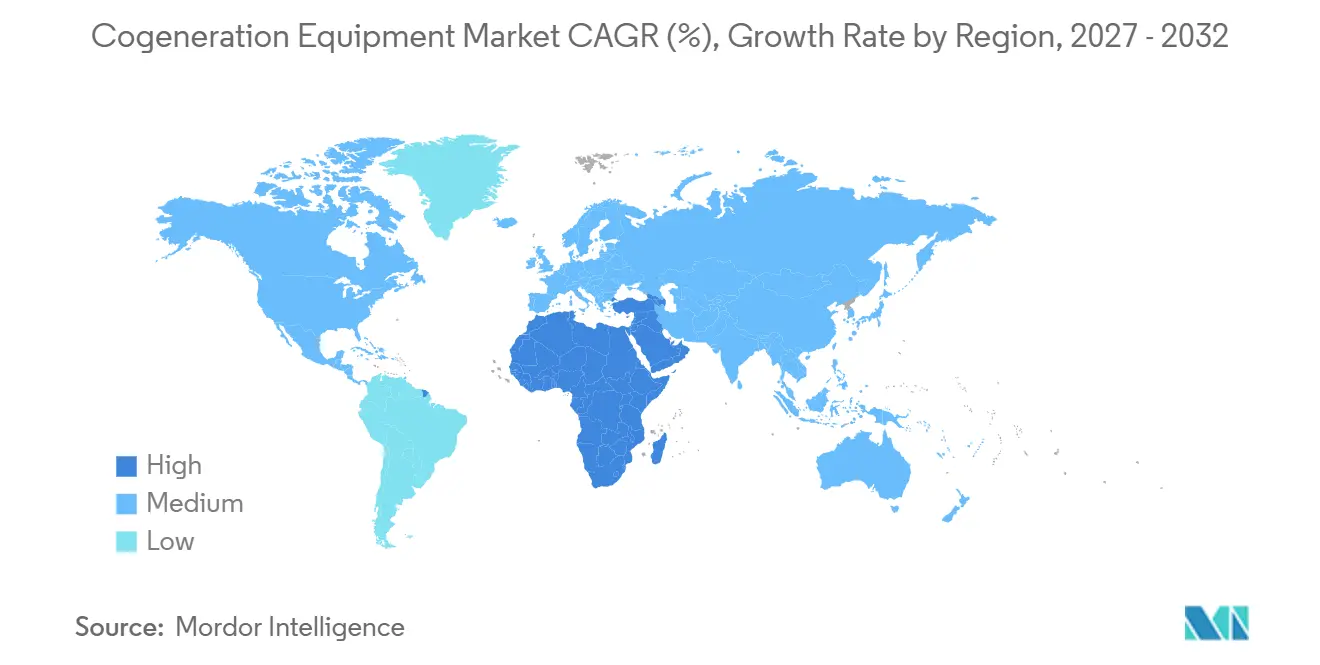
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
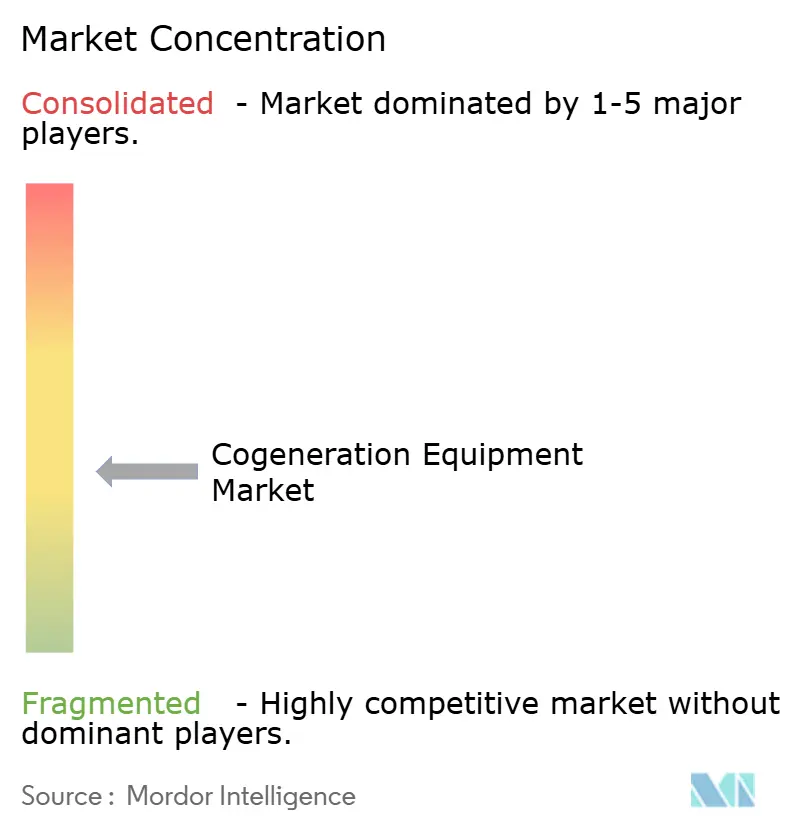
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de cogénération par Mordor Intelligence
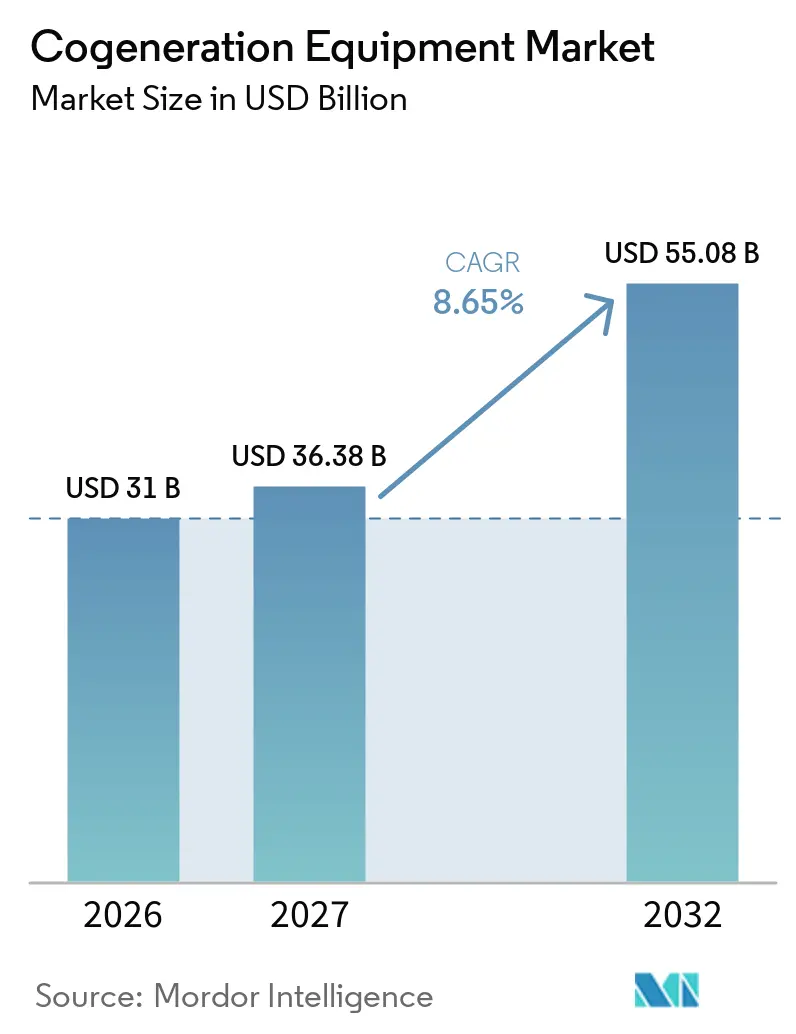
La taille du marché des équipements de cogénération était évaluée à 31 milliards USD en 2026 et devrait croître de 36,38 milliards USD en 2027 pour atteindre 55,08 milliards USD d'ici 2032, à un CAGR de 8,65 % durant la période de prévision (2027-2032). Les systèmes de cogénération récupèrent la chaleur que la production conventionnelle libèrerait autrement, permettant aux installations d'utiliser le combustible pour l'électricité et les charges thermiques simultanément. Ce modèle d'exploitation soutient la demande là où les tarifs industriels et les coûts de conformité carbone influencent les décisions énergétiques. Doosan Fuel Cell a présenté son PureCell Model 400, un système de pile à combustible à acide phosphorique compact de 460 kW. Le marché des équipements de cogénération bénéficie également lorsque les sites industriels ont besoin d'une alimentation sur site fiable et d'une chaleur de process simultanément. Les fournisseurs d'équipements se font de plus en plus concurrence sur la flexibilité des combustibles, la couverture des services et la capacité à soutenir les installations distribuées. Les longs délais de développement pour les permis et les raccordements au réseau restent une contrainte, en particulier pour les projets nécessitant une coordination avec plusieurs autorités.
Points clés du rapport
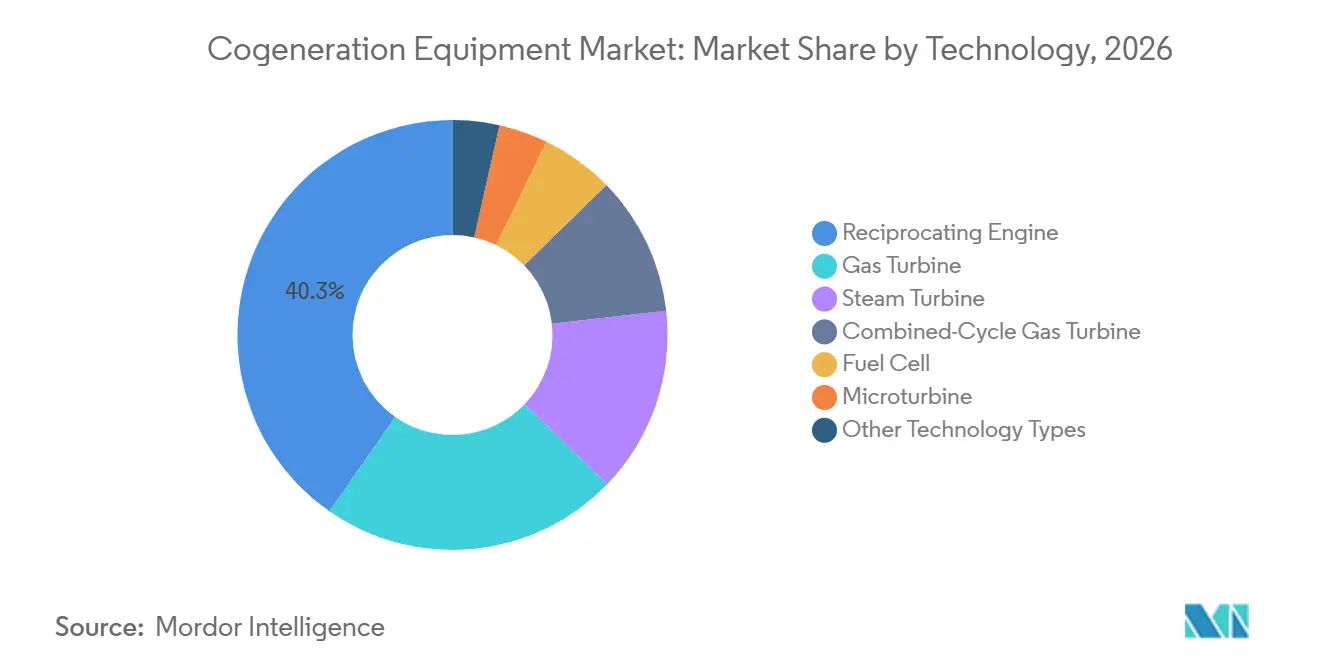
- Par technologie, les moteurs alternatifs détenaient 40,3 % de la part du marché des équipements de cogénération en 2026, tandis que les piles à combustible devraient enregistrer le CAGR le plus élevé à 10,7 % jusqu'en 2032.
- Par capacité, la tranche 1 MW à 10 MW représentait 29,4 % de la taille du marché des équipements de cogénération en 2026, tandis que la tranche jusqu'à 50 kW devrait croître à un CAGR de 9,1 % jusqu'en 2032.
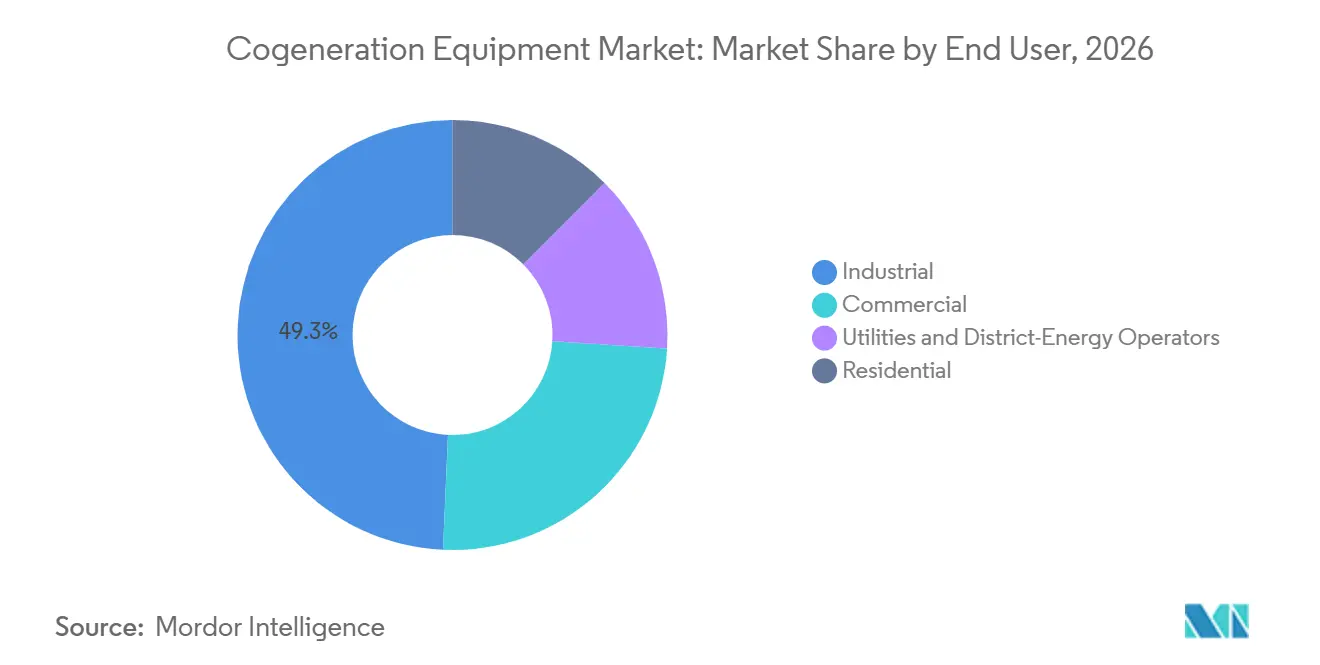
- Par utilisateur final, les utilisateurs industriels détenaient 49,3 % de la part des revenus en 2026, tandis que les opérateurs de services publics et de réseaux de chaleur devraient enregistrer le CAGR le plus élevé à 8,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 41,2 % de la part des revenus en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des équipements de cogénération
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Efficacité énergétique industrielle et pression sur les coûts d'exploitation | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante d'électricité et d'énergie thermique dans les secteurs industriel et commercial | +1.5% | Cœur APAC, avec extension vers MEA et Amérique du Sud | Moyen terme (2-4 ans) |
| Exigences de résilience du réseau et de production décentralisée | +1.3% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Politiques de transition énergétique et mandats de réduction des émissions | +1.0% | UE, mondial | Long terme (≥ 4 ans) |
| Croissance de la charge des centres de données et goulets d'étranglement du raccordement au réseau | +1.2% | Amérique du Nord, avec extension précoce vers l'UE et l'APAC | Court terme (≤ 2 ans) |
| Compatibilité avec l'hydrogène, le biogaz et les gaz renouvelables | +0.7% | Europe, APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Efficacité énergétique industrielle et pression sur les coûts d'exploitation
Les installations industrielles peuvent réduire leurs coûts énergétiques en utilisant la chaleur et l'électricité issues d'une même source de combustible, notamment lorsque les opérations présentent une demande thermique stable. Les systèmes de Cogénération (CHP) peuvent récupérer la chaleur issue de la production d'électricité pour un usage en process, réduisant ainsi le recours à des chaudières séparées et aux achats sur le réseau.[1] La directive européenne sur l'efficacité énergétique impose des évaluations coûts-bénéfices pour les nouvelles installations thermiques ou celles ayant subi une rénovation substantielle au-dessus de 20 MW.[2] La directive fixe également un objectif de réduction de la consommation finale d'énergie de l'UE de 11,7 % d'ici 2030. Les installations des secteurs de la chimie, du ciment et du raffinage peuvent utiliser cette configuration car leurs charges thermiques et électriques fonctionnent souvent en parallèle. Le régime indien d'échange de crédits carbone a notifié des objectifs d'intensité d'émissions de gaz à effet de serre pour 490 entités dans 7 secteurs à forte intensité énergétique entre octobre 2025 et janvier 2026.[3]
Croissance de la charge des centres de données et goulets d'étranglement du raccordement au réseau
Les centres de données évaluent la production sur site lorsque les délais de raccordement au réseau retardent les nouvelles capacités. Bloom Energy a livré un système de pile à combustible à oxyde solide à Oracle en 55 jours, plus rapidement que son délai standard de 90 jours.[4] En avril 2026, Bloom Energy et Oracle ont élargi leur accord pour déployer jusqu'à 2,8 GW de capacité de piles à combustible. L'accord comprenait une capacité contractée initiale de 1,2 GW sur les sites Oracle. Cette demande offre aux fournisseurs de piles à combustible un accès aux installations qui ont besoin d'une alimentation ferme sans attendre de nouvelles infrastructures de services publics. Le marché des équipements de cogénération pourrait donc susciter davantage d'intérêt pour les systèmes modulaires pouvant être installés à proximité des charges informatiques critiques.
Politiques de transition énergétique et mandats de réduction des émissions
Le soutien politique peut améliorer le bilan d'investissement des installations qui fournissent simultanément de l'électricité et de la chaleur utile. L'amendement 2025 de la loi allemande sur la cogénération (Kraft-Wärme-Kopplungsgesetz - KWKG) est entré en vigueur le 1er avril 2025 et a prolongé l'éligibilité au soutien au-delà de décembre 2026 pour les projets qualifiés. Les projets pouvaient conserver leur éligibilité lorsque les permis ou les ordres de mise en service contraignants étaient en place avant fin 2026. L'amendement a également introduit une limite de 270 g de CO₂ par kWh pour les nouvelles installations. Ces règles fournissent une base plus claire pour les développeurs qui associent des actifs de Cogénération (CHP) à des réseaux de chaleur et à des stockages thermiques. Les obligations d'efficacité de l'Inde élargissent le groupe de sites industriels devant traiter l'intensité des émissions, soutenant la prise en compte des équipements CHP.
Compatibilité avec l'hydrogène, le biogaz et les gaz renouvelables
La flexibilité des combustibles devient de plus en plus pertinente à mesure que les opérateurs évaluent la durée de vie utile des actifs au gaz naturel. Clarke Energy a déclaré une base de biogaz installée de 1,4 GW, illustrant l'échelle existante de la production utilisant des flux de combustibles agricoles et issus des déchets. Le biogaz peut soutenir des projets où un opérateur dispose d'un flux de déchets local et d'une demande thermique continue. Les équipements acceptant différents combustibles gazeux peuvent réduire les craintes qu'un actif devienne inadapté à mesure que les règles sur les émissions se renforcent. Cette capacité est importante pour les raffineries et les transformateurs alimentaires qui prennent en compte les choix de combustibles dans les évaluations du coût de possession. Le marché des équipements de cogénération est susceptible de récompenser les fournisseurs capables de combiner des performances éprouvées avec des options claires de conversion de combustibles.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et longues périodes de retour sur investissement | -1.2% | Mondial, aigu en MEA et en Amérique du Sud | Moyen terme (2-4 ans) |
| Complexité du raccordement au réseau et des procédures d'autorisation | -0.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Inadéquation de la charge thermique et risque de rejet de chaleur | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Contraintes liées à la qualité du combustible, aux composants critiques et aux services spécialisés | -0.4% | MEA et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et longues périodes de retour sur investissement
Les coûts installés des systèmes de Cogénération (CHP) à moteur alternatif et à turbine à gaz peuvent atteindre 1 500 à 3 000 USD par kW. Ce niveau de dépenses en capital peut dissuader les installations qui ne disposent pas d'un financement de projet à long terme ou d'un accès à des prêts verts. Les acheteurs institutionnels peuvent privilégier des projets à délais de retour sur investissement plus courts, même lorsque la CHP peut apporter des avantages sur une durée d'exploitation plus longue. Le problème de financement est plus prononcé dans les régions dépourvues de structures matures de sociétés de services énergétiques. Les dispositions de garantie et de maintenance peuvent également augmenter les coûts de possession attendus pour les développeurs. Les modèles d'énergie en tant que service peuvent réduire la charge initiale, mais ces arrangements restent moins établis en dehors de l'Amérique du Nord et de l'Europe occidentale.
Complexité du raccordement au réseau et des procédures d'autorisation
Les procédures de raccordement au réseau peuvent retarder les projets après qu'une installation a approuvé un investissement. Le processus peut nécessiter des examens par les services publics, les agences environnementales et les autorités de réglementation de la construction. Les systèmes à combustion peuvent également nécessiter des permis séparés pour les oxydes d'azote et le dioxyde de carbone. Ces exigences créent une charge plus importante pour les petits acheteurs, car les coûts réglementaires ne diminuent pas proportionnellement à la taille de l'unité. La contrainte peut affecter la demande de systèmes plus petits dans les tranches jusqu'à 50 kW et 50 kW à 500 kW. Par conséquent, le calendrier de déploiement pratique peut dépendre autant de l'administration locale que des performances des équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : les moteurs alternatifs occupent la position la plus importante, tandis que les piles à combustible connaissent la croissance la plus rapide
Les moteurs alternatifs détenaient 40,3 % du segment technologique en 2026. Leur base installée couvre les installations de pâte à papier et de papier, les complexes chimiques, les transformateurs alimentaires et les campus hospitaliers présentant des profils de charge stables. L'équipement peut être fourni en blocs modulaires de 500 kW à 20 MW. Cette modularité permet aux opérateurs d'échelonner les investissements sur des projets en construction neuve et des extensions de sites existants. Elle aide également les installations à aligner la capacité de production avec l'infrastructure de récupération de chaleur disponible. La technologie reste pertinente pour les charges industrielles inférieures à 50 MW car l'équipement dispose d'un historique d'exploitation bien établi.
Les piles à combustible devraient croître à un CAGR de 10,7 % de 2027 à 2032. L'accord d'avril 2026 entre Bloom Energy et Oracle couvre le déploiement de jusqu'à 2,8 GW de capacité de piles à combustible à oxyde solide. La société a déclaré un engagement initial de 1,2 GW dans le cadre de cet accord. Les piles à combustible évitent la combustion au point d'utilisation, ce qui peut aider les projets situés à proximité de restrictions de qualité de l'air urbain. Les turbines à gaz continuent de servir les applications industrielles et de services publics plus importantes, notamment au-dessus de 50 MW. Les turbines à vapeur restent utilisées dans le raffinage et la pétrochimie où de la vapeur excédentaire est disponible. Les microturbines restent pertinentes pour les applications éloignées et commerciales qui valorisent des exigences de maintenance réduites et la compatibilité avec le biogaz.

Par capacité : la tranche 1 MW à 10 MW domine les revenus, tandis que la micro-CHP se développe
La tranche 1 MW à 10 MW représentait 29,4 % de la taille du marché des équipements de cogénération par capacité en 2026. Cette tranche sert les installations dont les besoins en chaleur et en électricité justifient la CHP sans nécessiter un financement à l'échelle des services publics. Elle comprend de nombreux sites chimiques, de transformation alimentaire, textiles et pharmaceutiques. Les générateurs de vapeur à récupération de chaleur dans ces installations peuvent fournir de la vapeur pour les lignes de process. La tranche de capacité convient également aux utilisateurs souhaitant un développement par phases plutôt qu'une installation unique de grande envergure. Son adéquation large aux utilisateurs de taille intermédiaire soutient sa position dominante au sein du secteur des équipements de cogénération.
La catégorie jusqu'à 50 kW devrait se développer à un CAGR de 9,1 % de 2027 à 2032. La demande est liée aux bâtiments commerciaux, aux nœuds de réseaux de chaleur et aux ensembles résidentiels. Les unités plus petites peuvent se combiner en capacité distribuée sur un campus ou un réseau local. Doosan Fuel Cell a présenté son PureCell Model 400, un système de pile à combustible à acide phosphorique compact de 400 kW, au CES 2026 par l'intermédiaire de sa filiale américaine HyAxiom. La tranche 50 kW à 500 kW soutient les utilisateurs commerciaux et industriels légers ayant besoin d'une production sur site. La tranche 500 kW à 1 MW sert souvent les groupements de transformation alimentaire et les campus multi-bâtiments. Les tranches de capacité de 10 MW à 50 MW et au-dessus de 50 MW restent plus étroitement associées aux turbines et aux systèmes à cycle combiné pour les services publics et les grands sites industriels.
Par utilisateur final : les sites industriels dominent les revenus, tandis que les services publics et les réseaux de chaleur connaissent la croissance la plus rapide
Les utilisateurs industriels détenaient 49,3 % du segment des utilisateurs finaux en 2026. La chimie, le raffinage, la pâte à papier et le papier, et le ciment nécessitent de l'électricité et de la chaleur lors de longs cycles de production. Ces secteurs peuvent fonctionner plus de 7 000 heures par an. Un nombre élevé d'heures de fonctionnement peut améliorer le bilan financier de la récupération de chaleur sur le site de production. Ce groupe d'utilisateurs présente également une demande thermique stable qui soutient l'utilisation des équipements. La base industrielle fournit donc une source de demande constante pour le marché des équipements de cogénération.
Les opérateurs de services publics et de réseaux de chaleur devraient croître à un CAGR de 8,9 % jusqu'en 2032. Leur demande est liée aux réseaux de chaleur qui cherchent à augmenter la part des énergies renouvelables et de la chaleur récupérée. Cette application soutient des systèmes CHP plus importants capables de fournir une production pilotable en parallèle de l'approvisionnement thermique. Les utilisateurs commerciaux, notamment les hôpitaux, les centres de données, les universités et les hôtels, valorisent également la résilience énergétique sur site. L'adoption résidentielle reste plus limitée à l'échelle mondiale, mais se poursuit au Japon, en Allemagne et aux Pays-Bas. Les structures de tarifs d'injection et les réseaux de gaz établis soutiennent l'utilisation de la micro-CHP dans les immeubles collectifs. La diversité des utilisateurs finaux offre aux fournisseurs des opportunités de servir à la fois les systèmes de chaleur centralisés et les installations individuelles.
Analyse géographique
L'Asie-Pacifique détenait 41,2 % des revenus mondiaux en 2026. La base CHP de la Chine est concentrée dans la chimie, l'acier et le chauffage urbain. Des limites plus strictes sur les oxydes d'azote encouragent le remplacement des chaudières au charbon par des systèmes CHP au gaz. L'Inde développe l'utilisation de la CHP dans les secteurs du textile, de la pharmacie et de la transformation alimentaire. Le régime d'échange de crédits carbone a notifié des objectifs d'intensité de gaz à effet de serre pour 490 entités dans 7 secteurs à forte intensité énergétique. Ces obligations accroissent l'importance des investissements en efficacité énergétique sur les sites concernés. Le Vietnam, la Thaïlande et l'Indonésie utilisent la CHP à la biomasse et au gaz naturel dans les opérations sucrières, d'huile de palme et de ciment.
L'Europe et l'Amérique du Nord constituent le deuxième bloc de demande majeur pour le marché des équipements de cogénération. L'Europe présente une forte proportion de travaux de remplacement et de modernisation, soutenue par l'infrastructure de chauffage urbain. L'amendement 2025 de la loi allemande sur la cogénération (KWKG) a prolongé l'éligibilité des projets CHP qualifiés au-delà de 2026.[5] En mars 2026, Atlas Energy Solutions a accepté d'acheter 1,4 GW de groupes électrogènes alternatifs au gaz naturel auprès de Caterpillar pour 840 millions USD.[6] En avril 2026, l'unité PROPWR de ProPetro a conclu un accord-cadre avec Caterpillar pour jusqu'à 2,1 GW d'actifs de production jusqu'en 2031. Le Brésil a également reçu une commande Wärtsilä de 371 MW pour une capacité de production flexible en 2026.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,3 % de 2027 à 2032. Les corridors industriels du Golfe évaluent les systèmes CHP captifs à mesure que les gouvernements réforment les subventions et appliquent des objectifs d'efficacité. Les utilisateurs pétrochimiques et de dessalement ont des besoins substantiels et simultanés en électricité et en énergie thermique. En juillet 2026, Clarke Energy a décroché un contrat pour une centrale de trigénération au gaz naturel de 4 MW pour l'usine de pâtes Capraci à Abidjan. Le système récupérera la chaleur des gaz d'échappement à 130 °C pour le process et produira de l'eau glacée à 11 °C via un refroidisseur à absorption. Une étude scientifique de 2026 a révélé que les systèmes de cogénération basés sur le photovoltaïque thermique (PVT) dans les zones rurales de la région MENA peuvent produire de 9 kW à 55 kW d'électricité et de 18 kW à 143 kW d'énergie thermique. L'étude a également rapporté une production d'eau douce de 8 m³ à 14 m³ par jour.
Paysage concurrentiel
Le marché mondial des équipements de cogénération comprend de grands fabricants d'équipements et des spécialistes technologiques régionaux. Caterpillar, GE Vernova, Siemens Energy, Bloom Energy et Mitsubishi Heavy Industries sont en concurrence sur différents types d'équipements. Des fournisseurs tels qu'INNIO Group, Wärtsilä, MAN Energy Solutions, 2G Energy, Yanmar, Tedom et BDR Thermea occupent des positions ciblées dans certaines technologies ou régions. La concurrence sur le marché des équipements de cogénération se concentre de plus en plus sur la flexibilité des combustibles, la compatibilité avec l'hydrogène et le soutien continu aux opérations et à la maintenance. La fiabilité des équipements reste importante car les acheteurs exigent une chaleur et une électricité continues sur les sites critiques. Le marché des équipements de cogénération récompense également les fournisseurs capables d'adapter la conception des équipements aux exigences de combustible, thermiques et de service du client.
Wärtsilä a combiné la fourniture d'équipements avec un accord d'exploitation et de maintenance de 10 ans pour son projet de 452 MW à Pecos, au Texas. Cette approche confère au fournisseur un rôle opérationnel continu après la mise en service. L'accord élargi de Bloom Energy avec Oracle intègre des piles à combustible à oxyde solide dans l'infrastructure d'alimentation planifiée pour une capacité informatique majeure. Il montre également comment un fournisseur peut utiliser un accord-cadre plutôt qu'une commande d'équipement unique. Siemens Energy a décroché des contrats pour 6 turbines à gaz de classe F et des accords de service de 20 ans pour des projets en Oman totalisant 2,6 GW. Ces contrats illustrent la valeur des arrangements de service à long terme pour les grands projets d'énergie.
Les installations industrielles et commerciales plus petites inférieures à 500 kW restent une ouverture importante pour les prestataires clés en main. Ces projets se situent entre l'économie des grandes turbines et les systèmes micro-CHP résidentiels. Les fournisseurs qui regroupent équipements, installation et service peuvent réduire la complexité pour les acheteurs disposant de ressources techniques limitées. Les systèmes de trigénération qui associent la récupération de chaleur aux refroidisseurs à absorption constituent un autre domaine d'intérêt. Ces systèmes peuvent fournir de l'électricité, de la chaleur et du froid là où un site présente une demande pour les 3 sorties. Le projet Capraci de 4 MW en Côte d'Ivoire combine la production par moteur, la chaleur de process à 130 °C et l'eau glacée à 11 °C. Ce type d'installation met en évidence le rôle de la conception thermique intégrée dans les offres concurrentielles.
Leaders du secteur des équipements de cogénération
-
Caterpillar Inc.
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Bloom Energy Corporation
-
Mitsubishi Heavy Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : Clarke Energy, une société du groupe Rehlko, a décroché un contrat pour livrer une centrale de trigénération au gaz naturel de 4 MW pour l'usine de fabrication de pâtes Capraci à Abidjan, en Côte d'Ivoire. L'installation utilise la technologie des moteurs à gaz INNIO Jenbacher pour produire simultanément de l'électricité, de la chaleur de process à 130 °C et de l'eau glacée à 11 °C à partir d'une seule source de combustible, améliorant ainsi l'efficacité énergétique globale et la fiabilité.
- Juin 2026 : Siemens Energy AG a annoncé des contrats pour la fourniture d'équipements de production d'énergie et des accords de service de 20 ans pour les projets de producteurs d'électricité indépendants (IPP) de Misfah et Duqm en Oman, qui ajouteront près de 2,6 GW de capacité de production d'énergie à cycle combiné au réseau électrique du pays. Les deux centrales devraient augmenter la capacité totale de production d'électricité d'Oman de près de 20 % et fournir de l'électricité à plus de 2 millions de personnes. Le périmètre de Siemens Energy comprend la livraison de six turbines à gaz SGT5-4000F, de six générateurs SGen5-2000P et de services de maintenance à long terme, avec des équipements fabriqués en Allemagne.
- Mai 2026 : Wärtsilä a signé deux contrats de fourniture d'équipements avec Origem Energia pour soutenir le développement de 371 MW de projets d'énergie d'équilibrage au Brésil, fournissant un total de 36 moteurs à gaz naturel Wärtsilä 34SG sur plusieurs centrales électriques. Les projets, attribués dans le cadre de l'appel d'offres brésilien pour la capacité de réserve 2026 (LRCAP), comprennent les centrales de Pilar et Pilar Nova dont le démarrage est prévu en octobre 2028, et les projets Manguaba I-V dont le démarrage est attendu en août 2029.
- Avril 2026 : Bloom Energy et Oracle ont élargi leur partenariat stratégique par le biais d'un accord-cadre de services en vertu duquel Oracle entend acquérir jusqu'à 2,8 GW de capacité de piles à combustible Bloom Energy pour soutenir l'expansion de son infrastructure d'IA et d'informatique en nuage. Un premier engagement de 1,2 GW a été contracté, avec des déploiements en cours sur les projets Oracle aux États-Unis et se poursuivant l'année suivante. Les systèmes de piles à combustible à oxyde solide de Bloom Energy fournissent une alimentation fiable sur site capable de supporter des charges de travail IA à haute densité, permettant un déploiement plus rapide que l'infrastructure de réseau traditionnelle tout en réduisant les risques du projet.
Périmètre du rapport mondial sur le marché des équipements de cogénération
Les équipements de cogénération désignent un ensemble de machines, telles que des turbines, des moteurs et des systèmes de récupération de chaleur, utilisés pour produire simultanément de l'électricité et de l'énergie thermique utile à partir d'une seule source de combustible. Également connus sous le nom de systèmes de Cogénération (CHP), ces équipements captent la chaleur résiduelle que les centrales électriques conventionnelles rejettent généralement dans l'environnement. En utilisant cette chaleur pour les processus industriels, le chauffage des locaux ou l'eau chaude sanitaire, l'équipement fonctionne à des niveaux d'efficacité supérieurs à ceux des systèmes d'alimentation conventionnels autonomes.
Le marché mondial des équipements de cogénération est segmenté par technologie en moteurs alternatifs, turbines à gaz, turbines à vapeur et autres. Par capacité, le marché est segmenté en jusqu'à 50 kW, 50 kW à 500 kW, 500 kW à 1 MW, 1 MW à 10 MW, 10 MW à 50 MW et plus de 50 MW. Par utilisateur final, le marché est segmenté en industriel, commercial, résidentiel, et opérateurs de services publics et de réseaux de chaleur. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des équipements de cogénération dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Moteur alternatif |
| Turbine à gaz |
| Turbine à vapeur |
| Turbine à gaz à cycle combiné |
| Pile à combustible |
| Microturbine |
| Autres types de technologies |
| Jusqu'à 50 kW |
| 50 kW à 500 kW |
| 500 kW à 1 MW |
| 1 MW à 10 MW |
| 10 MW à 50 MW |
| Plus de 50 MW |
| Industriel |
| Commercial |
| Résidentiel |
| Opérateurs de services publics et de réseaux de chaleur |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Moteur alternatif | |
| Turbine à gaz | ||
| Turbine à vapeur | ||
| Turbine à gaz à cycle combiné | ||
| Pile à combustible | ||
| Microturbine | ||
| Autres types de technologies | ||
| Par capacité | Jusqu'à 50 kW | |
| 50 kW à 500 kW | ||
| 500 kW à 1 MW | ||
| 1 MW à 10 MW | ||
| 10 MW à 50 MW | ||
| Plus de 50 MW | ||
| Par utilisateur final | Industriel | |
| Commercial | ||
| Résidentiel | ||
| Opérateurs de services publics et de réseaux de chaleur | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des équipements de cogénération d'ici 2032 ?
Le marché des équipements de cogénération devrait atteindre 55,08 milliards USD d'ici 2032, avec un CAGR de 8,65 % à partir de 2027.
Quels sont les facteurs qui soutiennent la demande d'équipements de cogénération ?
La demande est soutenue par l'efficacité énergétique industrielle, la résilience du réseau, la hausse des besoins thermiques et électriques, et les politiques d'émissions qui encouragent un approvisionnement thermique efficace.
Quelle technologie connaît la croissance la plus rapide dans les équipements de cogénération ?
Les piles à combustible devraient croître à un CAGR de 10,7 % jusqu'en 2032. Leur rôle se développe là où les clients ont besoin d'une alimentation sur site et d'émissions réduites au point d'utilisation.
Quelle tranche de capacité domine les revenus des équipements de cogénération ?
La tranche 1 MW à 10 MW détenait une part de 29,4 % des revenus du segment de capacité en 2026. Cette tranche sert les installations de taille intermédiaire ayant besoin à la fois de chaleur de process et d'électricité.
Quel utilisateur final présente la plus forte demande d'équipements de cogénération ?
Les utilisateurs industriels détenaient une part de 49,3 % en 2026 car les sites de fabrication ont besoin simultanément d'électricité et de chaleur de process. Leurs longues heures de fonctionnement peuvent soutenir une utilisation plus élevée des équipements.