
Tamanho e Participação do Mercado de Coffee Shop
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 105.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 142.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.08 % |
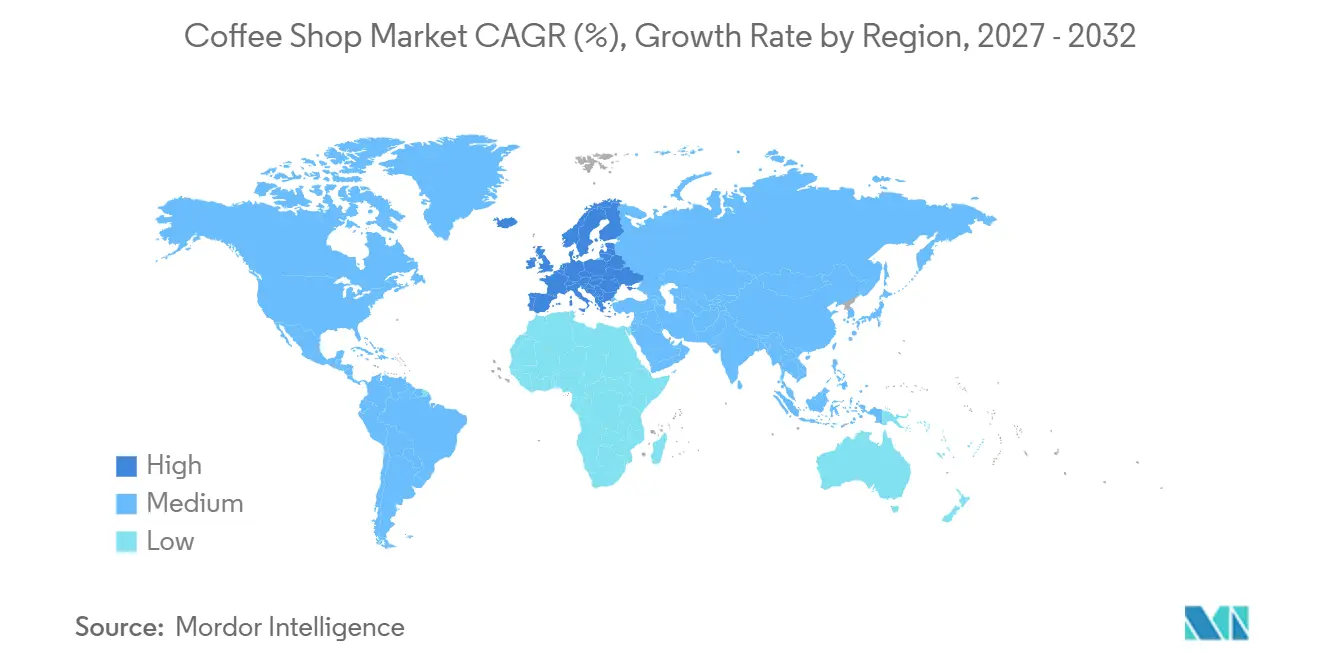
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Europa |
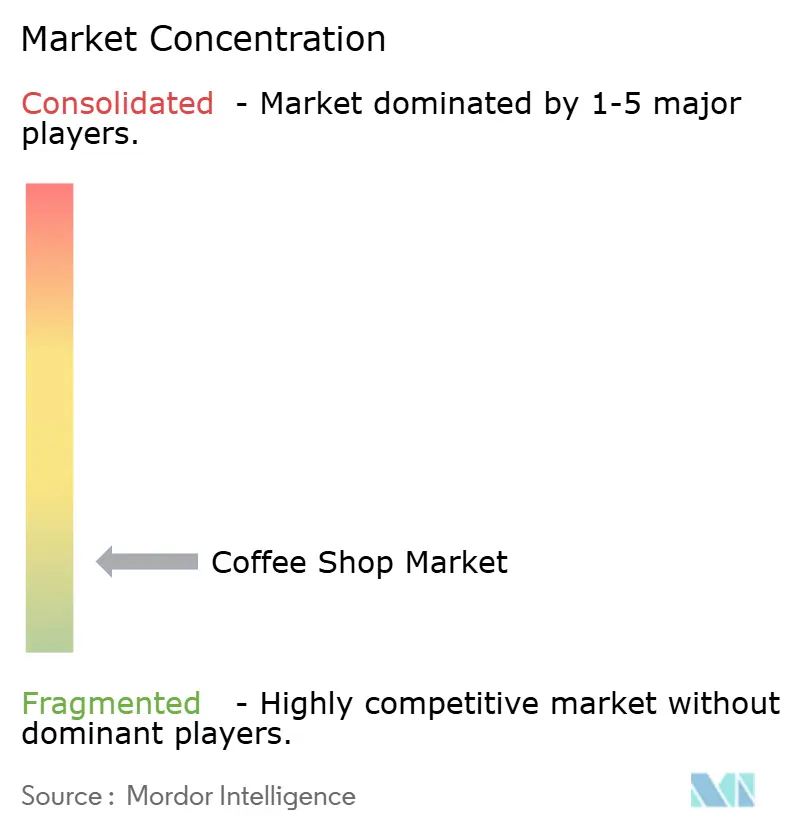
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coffee Shop por Mordor Intelligence
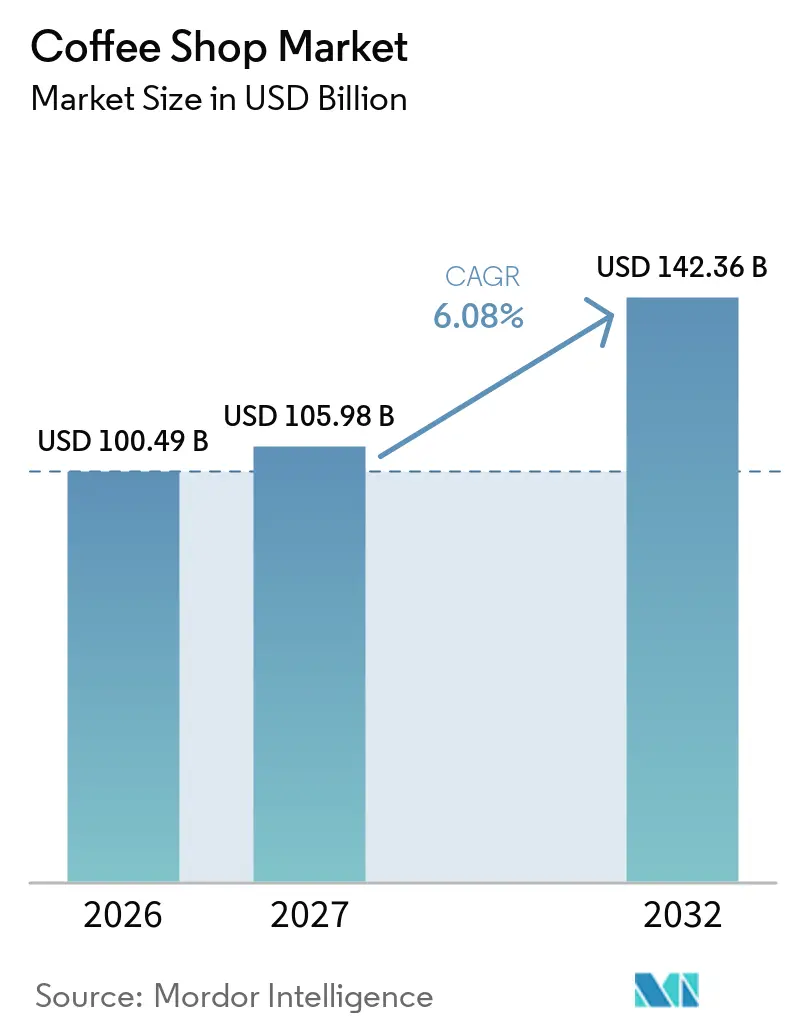
O tamanho do mercado de coffee shop está projetado em 100,49 bilhões de USD em 2026, 105,98 bilhões de USD em 2027, e deve atingir 142,36 bilhões de USD até 2032, crescendo a um CAGR de 6,08% de 2027 a 2032. O aumento do consumo de café continua a sustentar o crescimento do mercado. De acordo com o Serviço Agrícola Estrangeiro do USDA, o consumo global de café é estimado em 173,5 milhões de sacas de 60 quilogramas em 2025/26[1]. O consumo fora do lar permanece um importante impulsionador de demanda, pois as cafeterias atendem a ocasiões sociais, de trabalho e de lazer que o preparo doméstico não consegue replicar completamente. Os operadores estão aprimorando as experiências de consumo no local enquanto expandem as capacidades de entrega e pedidos digitais, permitindo-lhes gerar vendas em múltiplas ocasiões de consumo, em vez de simplesmente transferir compras dos balcões das lojas. A concorrência também está se intensificando, pois redes bem financiadas aproveitam dados de fidelidade, cumprimento de pedidos mais rápido e escala na cadeia de suprimentos para ampliar seu alcance. Ao mesmo tempo, o aumento dos preços do café verde está aumentando as pressões de custo sobre os operadores menores.
Principais Conclusões do Relatório
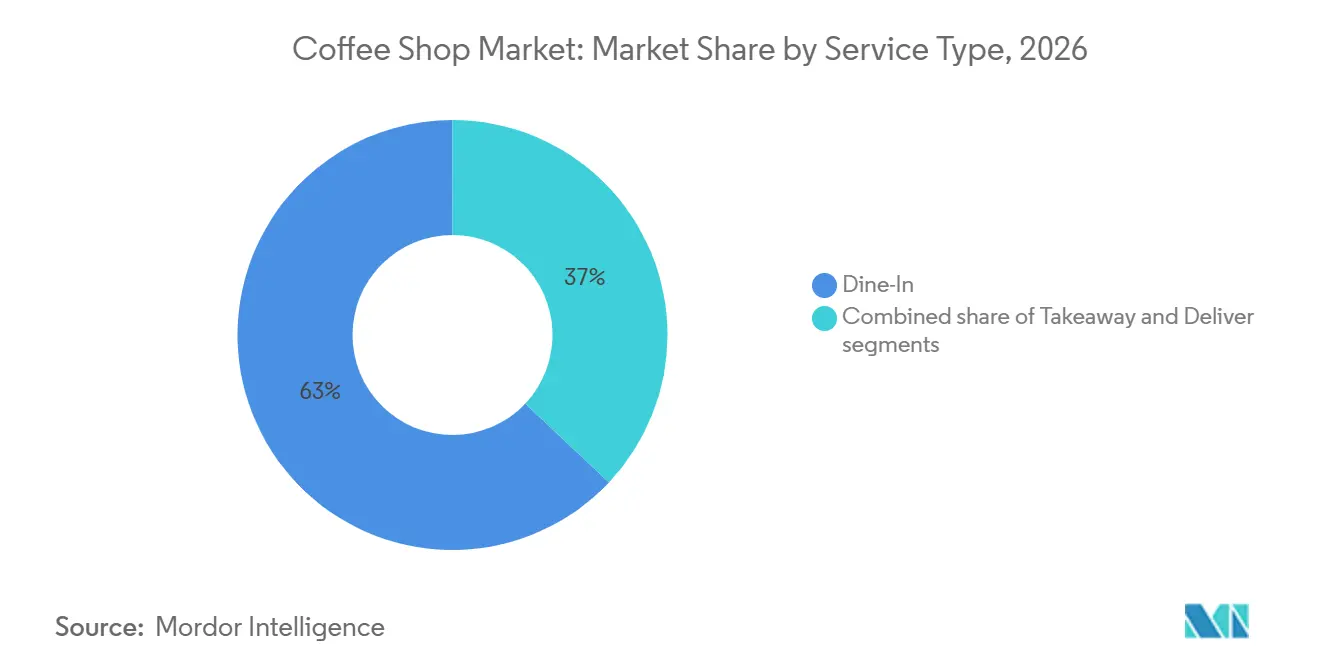
- Por tipo de serviço, o consumo no local detinha 62,34% da participação do mercado de coffee shop em 2026, enquanto a entrega tem previsão de crescer a um CAGR de 6,81% até 2032.
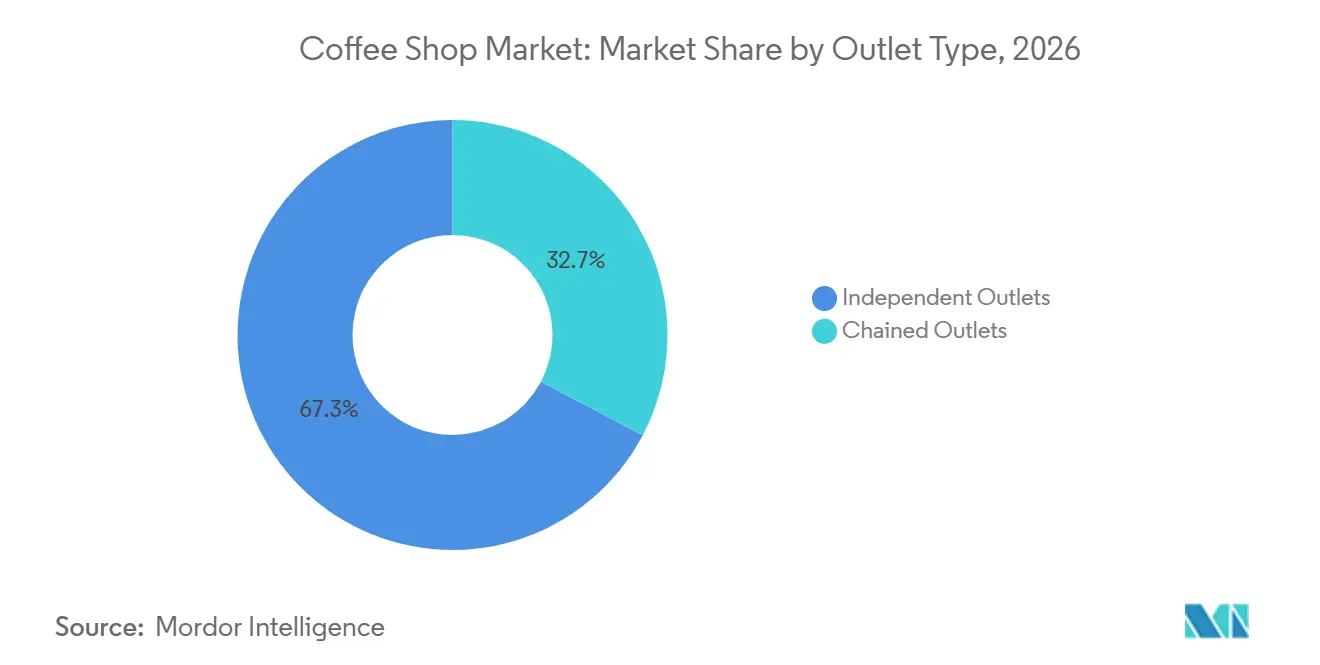
- Por tipo de ponto de venda, os pontos de venda independentes detinham 67,27% da participação do mercado de coffee shop em 2026, enquanto os pontos de venda em rede têm previsão de crescer a um CAGR de 6,69% até 2032.
- Por localização, os estabelecimentos autônomos detinham 76,45% de participação em 2026, enquanto as localizações vinculadas a viagens têm previsão de crescer a um CAGR de 6,56% até 2032.
- Por geografia, a Europa detinha 34,71% de participação em 2026, enquanto o Oriente Médio e África tem previsão de crescer a um CAGR de 6,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Cultura e do Consumo Global de Café | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Experiências de Café Especial | +1.2% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Redes de Coffee Shop Internacionais e Regionais | +1.0% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Crescente Popularidade de Experiências Sociais em Cafeterias | +0.8% | Oriente Médio e África, Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Plataformas de Pedidos Digitais | +0.7% | América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Bebidas de Café Inovadoras | +0.6% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Cultura e do Consumo Global de Café
A demanda global por café entrou em uma fase que muitos analistas estruturais não anteciparam. O USDA projeta crescimento contínuo no consumo global de café, estendendo uma tendência de crescimento ininterrupta de uma década. O consumo de café na China mais do que dobrou na década anterior, atingindo 5,6 milhões de sacas em 2024/25 e tornando o país o sexto maior consumidor de café do mundo. Para os operadores de cafeterias, a origem geográfica da nova demanda tem importância estratégica. Em mercados historicamente consumidores de chá, como Índia, Indonésia e Vietnã, os consumidores descobrem cada vez mais o café por meio de formatos de cafeterias em rede acessíveis, em vez do preparo doméstico. Como resultado, o canal fora do lar serve tanto como mecanismo de criação de mercado quanto como principal ponto de captação de receita. Essa dinâmica cria uma vantagem estrutural para os operadores de redes que entram nesses mercados cedo, pois os hábitos iniciais de consumo fora do lar frequentemente persistem mesmo com o aumento da renda per capita e a maior acessibilidade das opções de preparo doméstico. A Alemanha registrou seu maior consumo de café fora do lar de todos os tempos, com 125.500 toneladas em 2025, indicando que mesmo os mercados maduros continuam a expandir sua participação no canal de cafeterias, de acordo com o Deutscher Kaffeeverband (abril de 2026).
Crescente Demanda por Experiências de Café Especial
O segmento de café especial passou de uma categoria de nicho para uma oferta mainstream em vários mercados importantes, criando oportunidades diretas de receita para os operadores de cafeterias. Nos Estados Unidos, 46% dos adultos consumiram café especial no dia anterior em junho de 2025, representando uma máxima de 14 anos[2]. Pela primeira vez, o consumo de café especial no dia anterior superou o consumo de café tradicional, com 46% contra 42%, de acordo com o Relatório de Café Especial da Associação Nacional do Café (junho de 2025). Os consumidores de café especial no dia anterior têm 1,75 vezes mais probabilidade do que os consumidores de café tradicional de comprar café fora de casa, com 35% em comparação com 20%. Essa tendência amplia a base de receita endereçável para os operadores físicos de cafeterias. A recente classificação da FDA do café puro como "saudável" provavelmente sustentará a demanda contínua por café especial, em vez de causar uma estagnação do crescimento, pois a consciência sobre saúde se correlaciona fortemente com as preferências por café especial. Na Europa, os segmentos de café especial em expansão na França, Alemanha e Península Ibérica estão criando oportunidades de posicionamento premium que permanecem relativamente isoladas da concorrência por custo-benefício que afeta as redes de nível médio, de acordo com o World Coffee Portal (abril de 2025). Na França, o café especial representa 8% das vendas de cafeterias e está crescendo a uma taxa anual de 15%, com uma nova cafeteria abrindo a cada semana, de acordo com o Collectif Café (2025).
Adoção Crescente de Plataformas de Pedidos Digitais
A infraestrutura de pedidos digitais tornou-se um determinante competitivo estrutural, e não um recurso adicional. Em abril de 2025, a Starbucks licenciou um software proprietário de sequenciamento de pedidos da Empower Delivery e nomeou o fundador da empresa como seu diretor de desenvolvimento de lojas. A iniciativa tem como alvo o cumprimento de bebidas em menos de quatro minutos e reflete o reconhecimento da empresa de que o gerenciamento de pedidos móveis é agora fundamental para a recuperação das vendas nas mesmas lojas, de acordo com a Associação Nacional de Lojas de Conveniência (abril de 2025)[3]. No mesmo mês, a Bluestone Lane implantou a plataforma integrada da Square em todas as 65 unidades nos EUA. A empresa relatou um aumento de 50% na velocidade de processamento de pedidos e integração de dados em tempo real em folha de pagamento, entrega e análises. Os pedidos digitais também permitem que os operadores coletem dados comportamentais em escala, incluindo preferências de fidelidade, frequência de pedidos e padrões por período do dia. Os operadores que agregam e utilizam esses dados de forma eficaz podem gerar vantagens compostas de economia unitária. Na Espanha, os pedidos de entrega de café pelo Glovo aumentaram 15% em relação ao ano anterior durante os seis meses encerrados em outubro de 2025. Os períodos de brunch de fim de semana (09h00–12h00) representaram 50% do volume de entrega de cafeterias, indicando que o crescimento do canal digital é incremental ao consumo no local, e não canibalístico.
Expansão de Redes de Coffee Shop Internacionais e Regionais
O cenário de expansão global de cafeterias mudou estruturalmente, com o crescimento internacional mais agressivo originando-se agora da Ásia, América Latina e Oriente Médio. A Cotti Coffee, fundada em outubro de 2022 por ex-executivos da Luckin Coffee Inc., opera mais de 18.000 pontos de venda em 28 países. A empresa planeja entrar no mercado do Reino Unido em fevereiro de 2026 com unidades na Middlesex Street e na Camden High Street em Londres, após sua expansão para França, Alemanha e Espanha. A The Coffee, com sede no Brasil e que opera 275 unidades globalmente, está captando aproximadamente 10 milhões de USD em capital privado para apoiar a expansão para os Estados Unidos, África e Oceania, com 90 aberturas planejadas em um período de quatro meses. A Juan Valdez, da Colômbia, anunciou uma parceria com o Grupo Trinity para abrir 140 novas cafeterias na Espanha nos próximos sete anos. Esses operadores multinacionais emergentes se beneficiam de estruturas de custo mais baixas, forte economia unitária em seus mercados domésticos e modelos operacionais com foco digital, ampliando substancialmente o cenário competitivo para os operadores locais estabelecidos tanto em mercados desenvolvidos quanto em mercados de alto crescimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços e Oferta de Grãos de Café | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Altos Custos de Aluguel e Operacionais | -0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Intensificação da Concorrência de Varejistas de Bebidas Alternativas | -0.6% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Preferência do Consumidor por Café Preparado em Casa | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços e Oferta de Grãos de Café
A pressão sobre os custos de insumos representa a restrição de curto prazo mais aguda em todo o mercado global de coffee shop. Os futuros de café arábica devem atingir uma máxima histórica de 4,38 USD por libra em 23 de outubro de 2026, estendendo uma alta sustentada impulsionada por condições climáticas adversas no Brasil, esgotamento dos estoques certificados globais e incerteza em torno da política tarifária dos EUA. A Revisão Anual 2024/25 da Organização Internacional do Café indica que o preço do indicador composto teve uma média de 306,6 centavos de USD por libra, 118,3% acima da média de 10 anos, comprimindo as margens em toda a cadeia de suprimentos de cafeterias. Os operadores independentes suportam uma parcela desproporcional dessa volatilidade de custos porque carecem dos contratos de aquisição de longo prazo e das capacidades de hedge disponíveis para as grandes redes. Essa desvantagem é um fator-chave de consolidação do mercado. Os preços dos cardápios no varejo também estão aumentando em resposta: o preço médio do cappuccino na Europa subiu 7,6% para EUR 3,69. No entanto, a Organização das Nações Unidas para Alimentação e Agricultura estima que os choques de preços a montante levam aproximadamente 12 meses para se refletir completamente nos preços dos cardápios ao consumidor, criando um período sustentado de compressão de margens até 2027. Os desenvolvimentos regulatórios sob as regras de comércio agrícola da Organização Mundial do Comércio e os marcos tarifários de importação específicos de cada país também requerem monitoramento próximo. Em particular, a autoridade executiva dos EUA sobre as importações de café verde brasileiro representa uma consideração material de conformidade para as equipes de aquisição em todo o setor.
Altos Custos de Aluguel e Operacionais
Os altos custos de aluguel e operacionais restringem a lucratividade e a expansão de estabelecimentos focados em café, particularmente os operadores independentes que dependem exclusivamente das vendas de bebidas. Localizações privilegiadas próximas a escritórios, centros de transporte e distritos comerciais de grande fluxo exigem custos de ocupação substanciais, enquanto salários, eletricidade, manutenção de equipamentos e aquisição de café aumentam ainda mais as despesas operacionais. De acordo com o relatório de setembro de 2025 da Associação Nacional de Restaurantes, os custos de ocupação representaram uma mediana de 6% das vendas entre restaurantes de serviço limitado em áreas urbanas em 2024. Além disso, sua análise de julho de 2026 estimou que as despesas totais de restaurantes aumentaram 36% entre 2019 e 2026. Essas pressões de custo podem forçar os estabelecimentos exclusivamente de café a aumentar os preços das bebidas, potencialmente enfraquecendo a acessibilidade e a retenção de clientes, ou a absorver as despesas por meio de margens menores, restringindo o investimento e a expansão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Entrega Lidera o Crescimento enquanto o Consumo no Local Ancora a Receita do MercadoO consumo no local detinha 62,34% da receita em 2026, tornando-o o maior formato de serviço no mercado de coffee shop. A posição reflete o papel da cafeteria como um lugar para se reunir, trabalhar e passar o tempo de lazer. Esses usos são difíceis de replicar pela entrega, pois o cliente valoriza o ambiente tanto quanto a bebida. Um ambiente de loja confortável pode, portanto, permanecer uma parte significativa da retenção de clientes. Também pode apoiar pedidos maiores quando os clientes ficam mais tempo, encontram outras pessoas ou combinam café com comida. A entrega tem previsão de crescer a um CAGR de 6,81% até 2032, o ritmo mais rápido entre os formatos de serviço. Essa expansão é sustentada pela maior aceitação da entrega de alimentos e bebidas e por sistemas que coordenam pedidos de mais de um canal.
A entrega pode adicionar vendas durante ocasiões em que uma visita à cafeteria é menos conveniente, incluindo pedidos em casa, no escritório e nos fins de semana. O investimento da Starbucks em 2025 no gerenciamento mais rápido de pedidos móveis reflete a importância de uma entrega clara e do sequenciamento de pedidos à medida que o volume digital cresce. A melhoria relatada de 50% no processamento de pedidos da Bluestone Lane após a implantação de uma plataforma integrada também ilustra o valor operacional de sistemas conectados. O serviço para viagem ocupa o meio-termo entre esses formatos porque enfatiza velocidade e acesso em vez de uma visita prolongada. É particularmente relevante em áreas urbanas densas e nos períodos de deslocamento matinal. O setor de coffee shop se beneficia quando os operadores protegem a experiência de consumo no local enquanto tornam a entrega e o serviço para viagem simples de usar.

Por Tipo de Ponto de Venda:
Os Formatos em Rede Atraem Capital enquanto a Escala Independente Permanece DominanteOs pontos de venda independentes detinham 67,27% da receita em 2026, preservando a maior posição por tipo de ponto de venda no mercado de coffee shop. Essa posição reflete a ampla base de cafeterias locais em economias em desenvolvimento e localizações especializadas em mercados maduros. Os independentes podem construir fidelidade por meio do conhecimento local, cardápios diferenciados e atendimento personalizado. Seu tamanho menor também pode ajudá-los a adaptar o design da loja e a seleção de produtos às necessidades do bairro. Os relacionamentos locais também podem ajudá-los a responder rapidamente quando os clientes preferem uma nova bebida, um período diferente do dia ou um estilo de serviço mais pessoal. No entanto, sua flexibilidade financeira pode ser limitada quando os custos de café, mão de obra e ocupação aumentam ao mesmo tempo. Os dados de preços 2024/25 da Organização Internacional do Café (OIC) mostram por que a volatilidade de aquisição é uma questão operacional importante para cafeterias sem escala.
Os pontos de venda em rede têm previsão de expandir a um CAGR de 6,69% até 2032, a taxa mais rápida nessa segmentação. Os operadores de redes podem distribuir investimentos em fidelidade, planejamento de suprimentos, pedidos digitais e processos de equipe em uma rede maior. Essas ferramentas podem melhorar a precisão dos pedidos e ajudar os operadores a entender quais produtos e períodos do dia geram demanda recorrente. O trabalho da Square com a Bluestone Lane mostra como uma plataforma compartilhada pode conectar dados operacionais em múltiplas localizações. O crescimento das redes não elimina a necessidade de uma oferta local clara, pois os clientes ainda comparam qualidade, conveniência e preço. O mercado de coffee shop provavelmente recompensará os independentes que mantêm uma proposta diferenciada e as redes que combinam escala com execução consistente.
Por Localização:
Estabelecimentos Autônomos Ancoram a Receita enquanto os Formatos de Viagem Registram o Crescimento Mais RápidoOs estabelecimentos autônomos detinham 76,45% da receita em 2026, tornando-os o principal formato de localização no mercado de coffee shop. O formato abrange a ampla gama de cafeterias em nível de rua e de bairro utilizadas por clientes urbanos e suburbanos. Sua escala reflete a importância de localizações diárias acessíveis para compras rotineiras e reuniões informais. O consumo de café fora do lar na Alemanha atingiu 125.500 toneladas em 2025, sustentando a relevância contínua de cafeterias, restaurantes e pontos de venda adjacentes a escritórios, de acordo com o DEUTSCHER KAFFEEVERBAND. As cafeterias autônomas também podem servir como pontos de contato visíveis da marca local. Elas oferecem aos operadores mais controle sobre horários de funcionamento, apresentação do cardápio, assentos e a jornada do cliente do que muitas localizações de concessão. Sua exposição aos aluguéis comuns do varejo significa que a produtividade da loja e a frequência dos clientes permanecem centrais para a viabilidade.
As localizações vinculadas a viagens têm previsão de crescer a um CAGR de 6,56% até 2032, a taxa mais alta entre os tipos de localização. Aeroportos, estações ferroviárias e outros centros de trânsito fornecem demanda concentrada de clientes com tempo limitado e menos alternativas. Esses locais podem justificar custos de concessão mais altos quando os volumes de tráfego e a confiabilidade operacional são fortes. As localizações de lazer podem se beneficiar quando as cafeterias estão incluídas em ambientes culturais, de entretenimento e de eventos. Os formatos integrados ao varejo também oferecem uma maneira para os varejistas adicionarem uma visita de serviço de alimentação a uma viagem de compras rotineira. Essa parte do mercado de coffee shop depende de um serviço confiável, pois os clientes frequentemente fazem compras sob pressão de tempo. Os formatos vinculados à hospedagem enfrentam uma oportunidade mais seletiva, embora as cafeterias de hotéis possam atrair tráfego local quando operam como espaços de bairro acolhedores.
Análise Geográfica
Europa
A Europa detinha 34,71% da receita global em 2026, conferindo ao mercado de coffee shop sua maior base regional. A região se beneficia de hábitos estabelecidos de cafeteria e de uma ampla gama de formatos, desde lojas de bairro diárias até conceitos especializados premium. A Alemanha registrou 125.500 toneladas de consumo de café fora do lar em 2025, um nível recorde que confirma a demanda contínua além do lar, de acordo com o DEUTSCHER KAFFEEVERBAND. A mesma fonte relatou que o volume de grãos inteiros mais do que dobrou em 10 anos, o que aponta para um interesse duradouro em qualidade e preparo. Isso pode favorecer os operadores que comunicam claramente a qualidade do produto e oferecem uma experiência confiável na loja. Os clientes também podem usar as cafeterias como espaços flexíveis para reuniões e trabalho individual, o que ajuda a sustentar o papel da loja física. Ao mesmo tempo, os preços mais altos dos grãos, as despesas com energia e os aluguéis testam os operadores de nível médio que não podem competir apenas com base no preço. Os requisitos de segurança alimentar e as regras locais de emprego permanecem fatores de conformidade relevantes quando os operadores se expandem pelos mercados europeus.
Oriente Médio e África
O Oriente Médio e África tem previsão de crescer a um CAGR de 6,75% de 2027 a 2032, tornando-se a geografia de crescimento mais rápido no mercado de coffee shop. Uma população jovem e o crescente interesse em experiências de cafeterias de marca sustentam a expansão da região. A oportunidade é mais forte onde o desenvolvimento urbano, o investimento no varejo e o uso social de cafeterias estão se desenvolvendo juntos. As redes internacionais podem usar parcerias de franquia para entrar na região enquanto adaptam cardápios e formatos de loja à demanda local. Novas localizações também podem se tornar parte das rotinas de compras, sociais e de trabalho onde os formatos formais de cafeteria ainda estão se desenvolvendo. Processos consistentes de segurança alimentar e práticas de divulgação de franquias são fatores de conformidade importantes para novos operadores. As crescentes expectativas dos clientes por produtos especializados e espaços sociais confortáveis também dão às marcas regionais espaço para se desenvolver. Os operadores que equilibram o posicionamento premium com preços acessíveis estão melhor posicionados para alcançar uma ampla base de clientes.
América do Norte, Ásia-Pacífico e América do Sul
A América do Norte permanece um grande mercado de café onde a conveniência digital, o acesso por drive-through e os produtos especializados moldam as escolhas dos clientes. O consumo de café especial nos EUA atingiu uma máxima de 14 anos em junho de 2025, com 46% dos adultos relatando consumo no dia anterior, de acordo com a Associação Nacional do Café. A Ásia-Pacífico oferece maior potencial de expansão de pontos de venda porque o consumo de café ainda está se desenvolvendo em vários países populosos. O consumo da China atingiu 5,6 milhões de sacas em 2024/25 após mais do que dobrar na década anterior, de acordo com o USDA FAS. Índia, Indonésia e Vietnã são importantes porque os formatos de cafeteria acessíveis podem estabelecer hábitos de consumo fora do lar entre novos clientes. A América do Sul combina uma cultura de café estabelecida com marcas de cafeterias que buscam expandir além de seus países de origem. As preferências dos consumidores não são idênticas nessas regiões, portanto, os formatos que funcionam em um país podem exigir mudanças no cardápio, preço e design da loja em outros lugares. Nessas geografias diversas, os pedidos digitais, as ferramentas de fidelidade e os formatos de loja claros podem ajudar os operadores a se adaptar ao comportamento local dos clientes.
Cenário Competitivo
O mercado de coffee shop é altamente fragmentado, sem nenhum operador único detendo poder dominante além das fronteiras. Essa estrutura deixa espaço para operadores locais, redes regionais e marcas globais competirem nas mesmas cidades. Também significa que a execução na loja pode importar mais do que o amplo reconhecimento de marca em muitos mercados locais. As redes maiores estão investindo em gerenciamento de pedidos, dados de clientes e sistemas de suprimentos para tornar suas redes mais eficientes. Isso pode melhorar os pedidos recorrentes, reduzir erros de serviço e ajudar as lojas a lidar com períodos de pico com mais consistência. O acordo de gerenciamento de pedidos da Starbucks em abril de 2025 mostra como a tecnologia se tornou parte da resposta às necessidades de serviço no nível da loja. A Luckin Coffee Inc. reportou 31.048 lojas e 49.288,1 milhões de RMB em receita no exercício fiscal de 2025, enquanto sua base cumulativa de clientes transacionantes superou 450 milhões.
Os operadores liderados por tecnologia podem usar históricos de pedidos, atividade de fidelidade e padrões por período do dia para melhorar promoções e alocação de pessoal. Essa capacidade cria uma pressão competitiva diferente da expansão tradicional baseada em localização. A implantação da Square pela Bluestone Lane em 65 lojas nos EUA conectou pedidos, entrega, fidelidade, folha de pagamento e análises em um único sistema operacional. A melhoria relatada de 50% no processamento ilustra por que esses sistemas podem afetar a economia das lojas movimentadas. Uma melhor visibilidade também pode ajudar os gerentes a ajustar a alocação de pessoal e a disponibilidade do cardápio à medida que a demanda muda ao longo do dia. Os grandes operadores ainda precisam de qualidade de bebidas, localizações convenientes e valor credível, pois as ferramentas de dados por si só não criam visitas recorrentes. As cafeterias menores podem permanecer competitivas quando têm uma posição especializada clara, forte relevância no bairro ou melhor serviço em uma área focada.
A concorrência também se estende às plataformas de fornecimento e café embalado, o que pode influenciar o que os operadores de cafeterias pagam pelo suprimento e como estruturam parcerias. O anúncio de financiamento da Keurig Dr. Pepper em fevereiro de 2026 para a aquisição da JDE Peet's N.V. indicou planos de formar uma Global Coffee Co e uma Beverage Co. A transação mostra o interesse contínuo em escala vertical no café. Os novos entrantes precisam cumprir os requisitos locais de segurança alimentar, rotulagem, franquia e emprego à medida que adicionam lojas. Um processo de conformidade bem definido pode evitar atrasos no lançamento e apoiar operações mais consistentes em uma rede em crescimento. Na Índia, a Autoridade de Segurança e Padrões Alimentares da Índia é um órgão regulador fundamental para empresas do setor alimentício. Em outros mercados, as regras de divulgação de franquias e as licenças municipais locais podem moldar a velocidade e o custo da expansão. O campo competitivo, portanto, favorece os operadores que combinam conformidade disciplinada com um modelo de loja financeiramente sustentável.
Líderes do Setor de Coffee Shop
-
Starbucks Corporation
-
Luckin Coffee Inc.
-
Costa Coffee Limited
-
JDE Peet's N.V.
-
Dutch Bros Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coffee Shop Empresas cobertas neste relatório
- Starbucks Corporation
- Luckin Coffee Inc.
- Costa Coffee Limited
- JDE Peet’s N.V.
- Luigi Lavazza S.p.A. / Lavazza
- Dutch Bros Inc.
- Caffè Nero Group Ltd
- Blue Bottle Coffee, Inc.
- Caribou Coffee Operating Company, Inc.
- Tully’s Coffee
- Doutor Coffee Co., Ltd.
- Ediya Coffee Co., Ltd.
- Coffee Day Global Limited / Café Coffee Day
- Barista Coffee Company Limited
- Gloria Jean’s Coffees
- The Coffee Bean & Tea Leaf
- Intelligentsia Coffee, Inc.
- Stumptown Coffee Roasters, Inc.
- % Arabica
- Scooter’s Coffee
Desenvolvimentos industriais recentes em Mercado de Coffee Shop
- Setembro de 2026: A Starbucks abriu sua primeira cafeteria em Tegucigalpa, Honduras, marcando sua chegada à capital do país e a 1.900ª cafeteria na América Latina e no Caribe. Operada pela Premium Restaurants of America, o estabelecimento fortaleceu a presença regional da marca e ampliou o acesso às suas ofertas de café.
- Agosto de 2025: A rede grega de cafeterias Coffee Island abriu seu segundo estabelecimento na Índia, em Hyderabad, após sua entrada inicial por Gurugram. A abertura expandiu sua presença na Índia por meio de uma parceria de franquia e apoiou sua estratégia de introduzir ofertas de café especial em novos mercados internacionais.
- Julho de 2025: A Luckin Coffee Inc. iniciou a abertura suave de suas primeiras duas lojas de retirada nos EUA em Manhattan, Nova York, marcando sua entrada no mercado americano. As localizações visavam áreas de alto tráfego próximas ao Washington Square Park e ao Midtown, apoiando a estratégia de expansão internacional da empresa.
Escopo do Relatório Global do Mercado de Coffee Shop
Uma coffee shop é um estabelecimento pequeno e informal que serve principalmente café. O mercado global de coffee shop é segmentado por tipo de serviço, ponto de venda, localização e geografia. Por tipo de serviço, o mercado é segmentado em consumo no local, para viagem e entrega. Por ponto de venda, o mercado é segmentado em pontos de venda em rede e pontos de venda independentes. Por localização, o mercado é segmentado em autônomo, varejo, viagem, lazer e hospedagem. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Consumo no Local |
| Para Viagem |
| Entrega |
| Pontos de Venda em Rede |
| Pontos de Venda Independentes |
| Autônomo |
| Varejo |
| Viagem |
| Lazer |
| Hospedagem |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Consumo no Local | |
| Para Viagem | ||
| Entrega | ||
| Por Ponto de Venda | Pontos de Venda em Rede | |
| Pontos de Venda Independentes | ||
| Por Localização | Autônomo | |
| Varejo | ||
| Viagem | ||
| Lazer | ||
| Hospedagem | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do setor de coffee shop até 2032?
O mercado de coffee shop tem previsão de atingir 142,36 bilhões de USD até 2032, crescendo a partir de 105,98 bilhões de USD em 2027 a um CAGR de 6,08%.
Qual formato de serviço está crescendo mais rapidamente para as coffee shops?
A entrega tem previsão de crescer a um CAGR de 6,81% até 2032, enquanto o consumo no local permanece o maior formato com 62,34% de participação na receita em 2026.
Por que as coffee shops independentes ainda detêm uma grande posição?
Os pontos de venda independentes detinham 67,27% da receita em 2026 porque as cafeterias locais e as lojas especializadas permanecem amplamente utilizadas tanto em economias maduras quanto em economias em desenvolvimento.
Qual formato de localização tem a perspectiva de crescimento mais forte?
Os estabelecimentos vinculados a viagens têm previsão de crescer a um CAGR de 6,56% até 2032, sustentados pela demanda em aeroportos, estações ferroviárias e outros pontos de trânsito.