
Kaffeeshop-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 105.98 Milliarden US-Dollar |
| Marktgröße (2032) | 142.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.08 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kaffeeshop-Marktanalyse von Mordor Intelligence
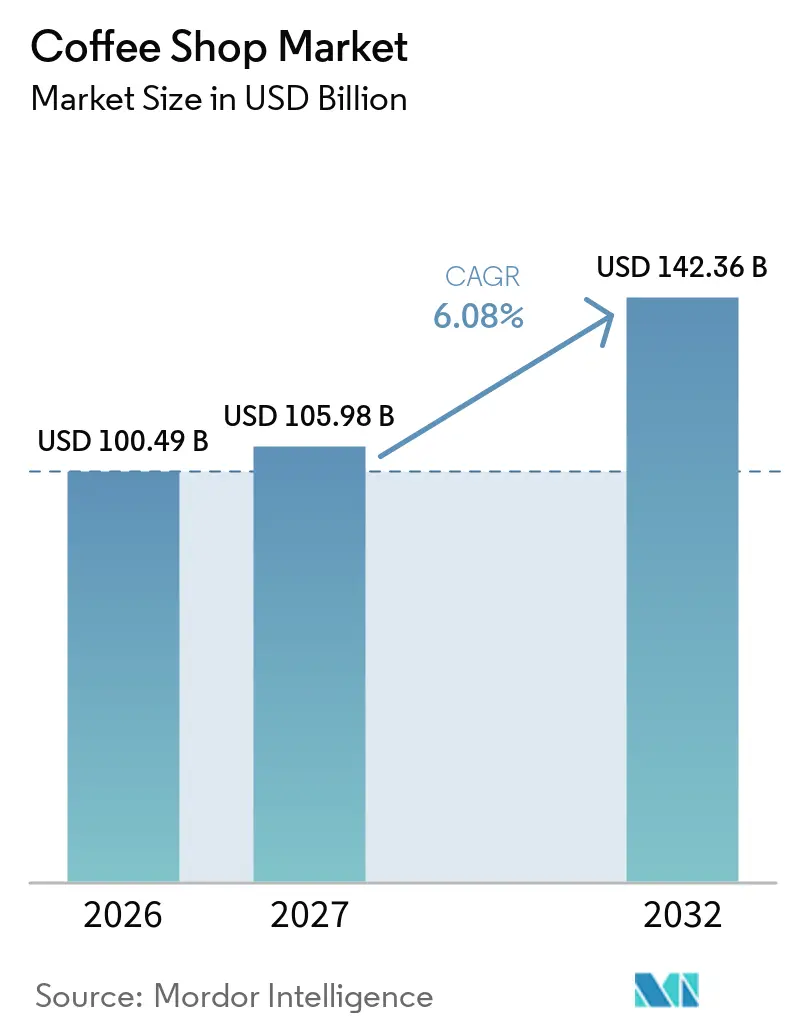
Die Größe des Kaffeeshop-Marktes wird voraussichtlich im Jahr 2026 100,49 Milliarden USD, im Jahr 2027 105,98 Milliarden USD betragen und bis 2032 einen Wert von 142,36 Milliarden USD erreichen, mit einem CAGR von 6,08 % von 2027 bis 2032. Der steigende Kaffeekonsum unterstützt weiterhin das Marktwachstum. Laut dem USDA Foreign Agricultural Service wird der weltweite Kaffeekonsum im Jahr 2025/26 auf 173,5 Millionen 60-Kilogramm-Säcke geschätzt[1]. Der Außer-Haus-Konsum bleibt ein wichtiger Nachfragetreiber, da Cafés soziale, berufliche und Freizeitanlässe bedienen, die das Heimbrauen nicht vollständig ersetzen kann. Betreiber verbessern das Vor-Ort-Erlebnis und erweitern gleichzeitig ihre Liefer- und digitalen Bestellmöglichkeiten, sodass sie Umsätze über mehrere Konsumgelegenheiten hinweg erzielen können, anstatt lediglich Käufe von den Ladentheken zu verlagern. Der Wettbewerb verschärft sich ebenfalls, da gut finanzierte Ketten Treuedaten, eine schnellere Auftragsabwicklung und Lieferkettenskalierung nutzen, um ihre Reichweite auszubauen. Gleichzeitig erhöhen steigende Rohkaffeepreise den Kostendruck auf kleinere Betreiber.
Wichtigste Erkenntnisse des Berichts
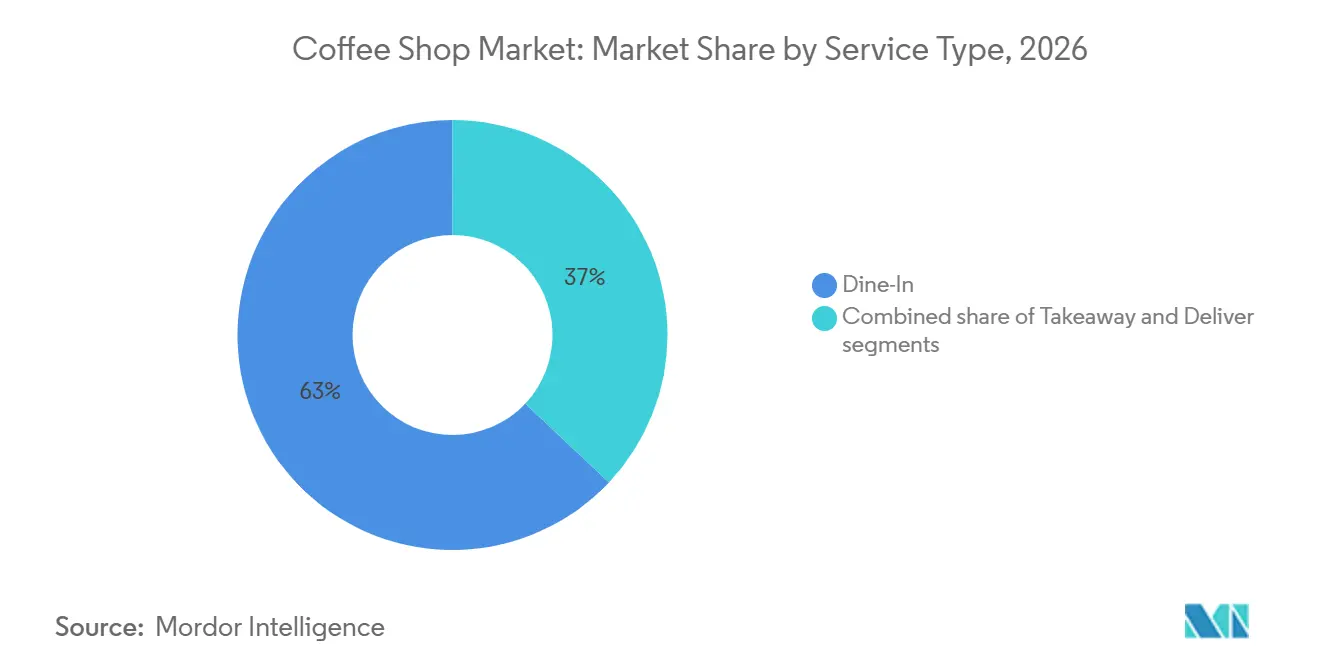
- Nach Servicetyp hielt der Vor-Ort-Verzehr im Jahr 2026 einen Kaffeeshop-Marktanteil von 62,34 %, während die Lieferung bis 2032 mit einem CAGR von 6,81 % wachsen soll.
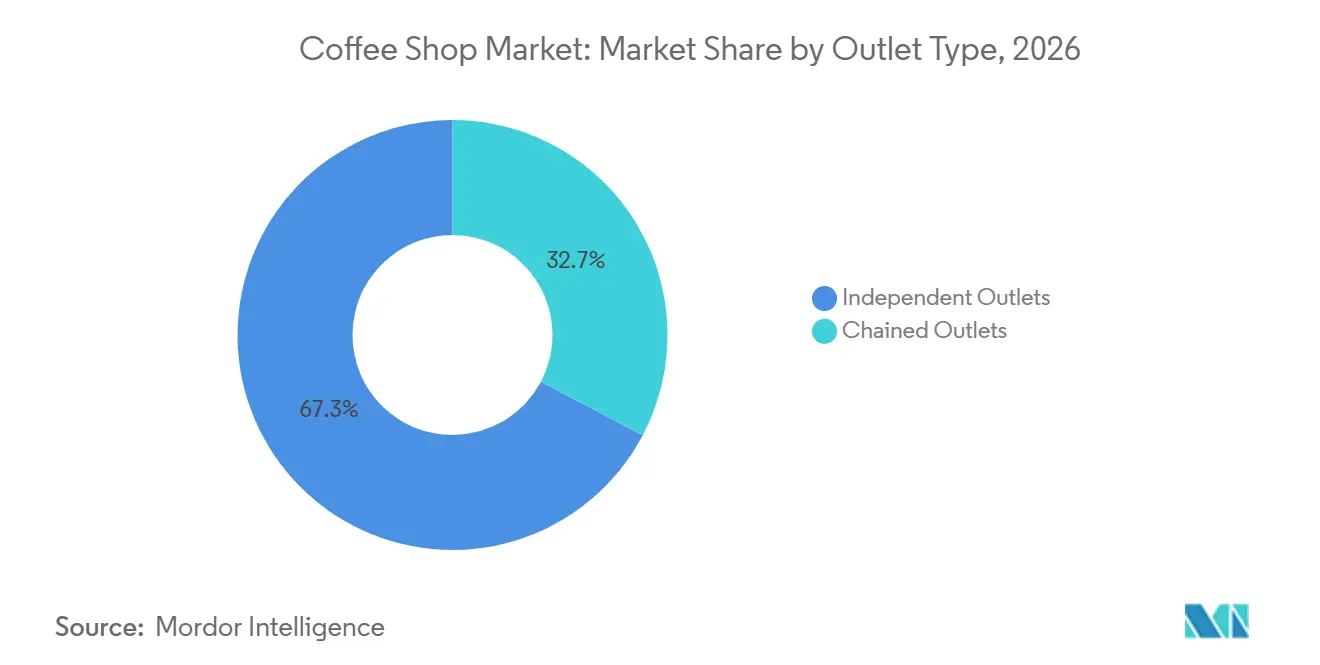
- Nach Verkaufsstellentyp hielten unabhängige Verkaufsstellen im Jahr 2026 einen Kaffeeshop-Marktanteil von 67,27 %, während Kettenverkaufsstellen bis 2032 mit einem CAGR von 6,69 % wachsen sollen.
- Nach Standort hielten eigenständige Standorte im Jahr 2026 einen Anteil von 76,45 %, während reisebezogene Standorte bis 2032 mit einem CAGR von 6,56 % wachsen sollen.
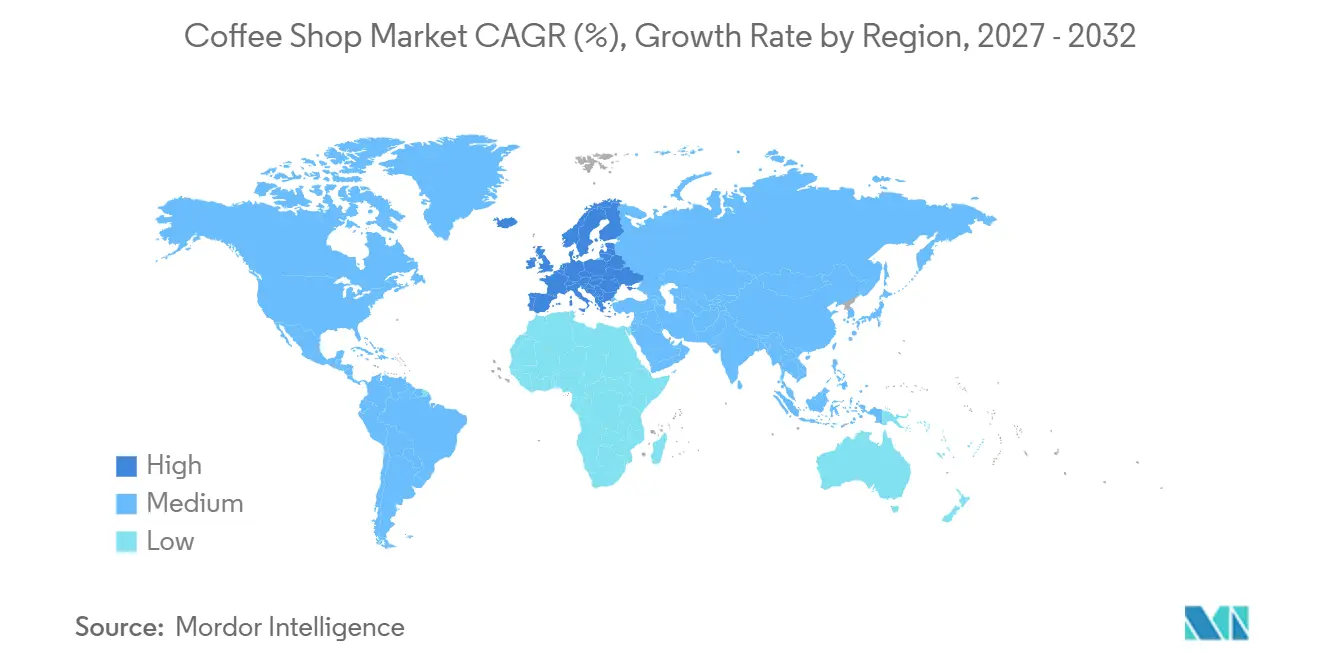
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 34,71 %, während der Nahe Osten und Afrika bis 2032 mit einem CAGR von 6,75 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende globale Kaffeekultur und steigender Konsum | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Spezialitätenkaffee-Erlebnissen | +1.2% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion internationaler und regionaler Kaffeeshop-Ketten | +1.0% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit café-basierter sozialer Erlebnisse | +0.8% | Naher Osten und Afrika, Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung digitaler Bestellplattformen | +0.7% | Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach innovativen Kaffeegetränken | +0.6% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende globale Kaffeekultur und steigender Konsum
Die globale Kaffeenachfrage hat eine Phase erreicht, die viele Strukturanalysten nicht erwartet hatten. Das USDA prognostiziert ein anhaltendes Wachstum des weltweiten Kaffeekonsums und setzt damit einen ununterbrochenen jahrzehntelangen Wachstumstrend fort. Chinas Kaffeekonsum hat sich im vergangenen Jahrzehnt mehr als verdoppelt, erreichte 2024/25 5,6 Millionen Säcke und machte das Land zum sechstgrößten Kaffeekonsumenten der Welt. Für Café-Betreiber ist die geografische Herkunft der neuen Nachfrage von strategischer Bedeutung. In traditionell teetrinkenden Märkten wie Indien, Indonesien und Vietnam entdecken Verbraucher Kaffee zunehmend über erschwingliche Ketten-Café-Formate und nicht über das Heimbrauen. Infolgedessen dient der Außer-Haus-Kanal sowohl als Marktschaffungsmechanismus als auch als primärer Umsatzerfassungspunkt. Diese Dynamik schafft einen strukturellen Vorteil für Kettenbetreiber, die frühzeitig in diese Märkte eintreten, da anfängliche Außer-Haus-Konsumgewohnheiten oft bestehen bleiben, selbst wenn das Pro-Kopf-Einkommen steigt und Heimbrau-Optionen zugänglicher werden. Deutschland verzeichnete 2025 mit 125.500 Tonnen seinen bisher höchsten Außer-Haus-Kaffeekonsum, was darauf hindeutet, dass selbst reife Märkte ihren Café-Kanalanteil weiter ausbauen, so der Deutscher Kaffeeverband (April 2026).
Steigende Nachfrage nach Spezialitätenkaffee-Erlebnissen
Das Spezialitätenkaffee-Segment hat sich von einer Nischenkategorie zu einem Mainstream-Angebot in mehreren großen Märkten entwickelt und schafft direkte Umsatzmöglichkeiten für Café-Betreiber. In den Vereinigten Staaten konsumierten im Juni 2025 46 % der Erwachsenen Spezialitätenkaffee am Vortag, was einem 14-Jahres-Hoch entspricht[2]. Zum ersten Mal überstieg der Spezialitätenkaffeekonsum am Vortag den traditionellen Kaffeekonsum, mit 46 % gegenüber 42 %, laut dem Spezialitätenkaffee-Bericht der National Coffee Association (Juni 2025). Spezialitätenkaffeetrinker am Vortag kaufen 1,75-mal häufiger Kaffee außer Haus als traditionelle Kaffeetrinker, mit 35 % gegenüber 20 %. Dieser Trend erweitert die adressierbare Umsatzbasis für physische Café-Betreiber. Die jüngste Klassifizierung von reinem Kaffee als „gesund” durch die FDA dürfte die anhaltende Nachfrage nach Spezialitätenkaffee eher unterstützen als ein Wachstumsplateau verursachen, da das Gesundheitsbewusstsein stark mit Spezialitätenkaffeepräferenzen korreliert. In Europa schaffen die wachsenden Spezialitätenkaffee-Segmente in Frankreich, Deutschland und der Iberischen Halbinsel Premium-Positionierungsmöglichkeiten, die relativ unberührt vom Preis-Leistungs-Wettbewerb bleiben, der mittelständische Ketten betrifft, so das World Coffee Portal (April 2025). In Frankreich macht Spezialitätenkaffee 8 % des Café-Umsatzes aus und wächst mit einer jährlichen Rate von 15 %, wobei jede Woche ein neuer Kaffeeshop eröffnet, laut Collectif Café (2025).
Zunehmende Nutzung digitaler Bestellplattformen
Die digitale Bestellinfrastruktur ist zu einem strukturellen Wettbewerbsfaktor geworden und nicht mehr nur ein Zusatzfeature. Im April 2025 lizenzierte Starbucks proprietre Auftragssequenzierungssoftware von Empower Delivery und ernannte den Gründer des Unternehmens zum Chief Store Development Officer. Die Initiative zielt auf eine Getränkeabwicklung in unter vier Minuten ab und spiegelt die Erkenntnis des Unternehmens wider, dass das Management mobiler Bestellungen nun entscheidend für die Erholung der Umsätze in bestehenden Filialen ist, so die National Association of Convenience Stores (April 2025)[3]. Im selben Monat implementierte Bluestone Lane die integrierte Plattform von Square in allen 65 US-Standorten. Das Unternehmen berichtete von einer 50-prozentigen Steigerung der Auftragsverarbeitungsgeschwindigkeit und einer Echtzeit-Datenintegration über Gehaltsabrechnung, Lieferung und Analysen hinweg. Digitale Bestellungen ermöglichen es Betreibern auch, Verhaltensdaten in großem Maßstab zu erfassen, einschließlich Treuepräferenzen, Bestellhäufigkeit und Tageszeitmuster. Betreiber, die diese Daten effektiv aggregieren und nutzen, können kumulative Vorteile bei der Filialwirtschaftlichkeit erzielen. In Spanien stiegen die Kaffeelieferbestellungen über Glovo im Sechsmonatszeitraum bis Oktober 2025 um 15 % im Jahresvergleich. Wochenend-Brunch-Zeiten (09:00–12:00 Uhr) machten 50 % des Café-Liefervolumens aus, was darauf hindeutet, dass das Wachstum des digitalen Kanals zusätzlich zum Vor-Ort-Verzehr erfolgt und nicht auf dessen Kosten.
Expansion internationaler und regionaler Kaffeeshop-Ketten
Die globale Café-Expansionslandschaft hat sich strukturell verändert, wobei das aggressivste internationale Wachstum nun aus Asien, Lateinamerika und dem Nahen Osten stammt. Cotti Coffee, gegründet im Oktober 2022 von ehemaligen Luckin Coffee-Führungskräften, betreibt mehr als 18.000 Verkaufsstellen in 28 Ländern. Das Unternehmen plant, im Februar 2026 in den britischen Markt einzutreten, mit Standorten in der Middlesex Street und der Camden High Street in London, nachdem es sich in Frankreich, Deutschland und Spanien ausgedehnt hat. The Coffee aus Brasilien, das 275 Einheiten weltweit betreibt, sammelt rund 10 Millionen USD an privatem Beteiligungskapital ein, um die Expansion in die Vereinigten Staaten, Afrika und Ozeanien zu unterstützen, mit 90 geplanten Eröffnungen über einen Zeitraum von vier Monaten. Kolumbiens Juan Valdez hat eine Partnerschaft mit Grupo Trinity angekündigt, um in den nächsten sieben Jahren 140 neue Cafés in Spanien zu eröffnen. Diese aufstrebenden multinationalen Betreiber profitieren von niedrigeren Kostenstrukturen, starker Filialwirtschaftlichkeit in ihren Heimatmärkten und digital-first-Betriebsmodellen, was die Wettbewerbslandschaft für lokale Platzhirsche in entwickelten und wachstumsstarken Märkten erheblich erweitert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kaffeebohnenpreise und Versorgung | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Miet- und Betriebskosten | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb durch alternative Getränkehändler | -0.6% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für selbst gebrühten Kaffee | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kaffeebohnenpreise und Versorgung
Der Inputkostendruck stellt die akuteste kurzfristige Einschränkung im globalen Kaffeeshop-Markt dar. Arabica-Kaffeefutures sollen am 23. Oktober 2026 mit 4,38 USD pro Pfund ein Allzeithoch erreichen, was eine anhaltende Rallye verlängert, die durch ungünstige Wetterbedingungen in Brasilien, die Erschöpfung der globalen zertifizierten Bestände und Unsicherheiten bezüglich der US-Zollpolitik angetrieben wird. Der Jahresbericht 2024/25 der Internationalen Kaffeeorganisation zeigt, dass der zusammengesetzte Indikatorpreis durchschnittlich 306,6 US-Cent pro Pfund betrug, was 118,3 % über dem 10-Jahres-Durchschnitt liegt und die Margen in der gesamten Café-Lieferkette komprimiert. Unabhängige Betreiber tragen einen unverhältnismäßig großen Anteil dieser Kostenvolatilität, da ihnen die langfristigen Beschaffungsverträge und Absicherungsmöglichkeiten fehlen, die großen Ketten zur Verfügung stehen. Dieser Nachteil ist ein wesentlicher Treiber der Marktkonsolidierung. Auch die Menüpreise im Einzelhandel steigen als Reaktion: Europas durchschnittlicher Cappuccino-Preis stieg um 7,6 % auf 3,69 EUR. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen schätzt jedoch, dass vorgelagerte Preisschocks etwa 12 Monate benötigen, um vollständig an die Verbraucher-Menüpreise weitergegeben zu werden, was bis 2027 zu einer anhaltenden Phase der Margenkompression führt. Regulatorische Entwicklungen im Rahmen der Agrarhandelsregeln der Welthandelsorganisation und länderspezifische Importzollrahmen erfordern ebenfalls eine genaue Beobachtung. Insbesondere die US-Exekutivbefugnis über brasilianische Rohkaffeeimporte stellt eine wesentliche Compliance-Überlegung für Beschaffungsteams in der gesamten Branche dar.
Hohe Miet- und Betriebskosten
Hohe Miet- und Betriebskosten schränken die Rentabilität und Expansion von kaffeefokussierten Geschäften ein, insbesondere bei unabhängigen Betreibern, die ausschließlich auf Getränkeverkäufe angewiesen sind. Erstklassige Lagen in der Nähe von Büros, Verkehrsknotenpunkten und stark frequentierten Geschäftsvierteln erfordern erhebliche Mietkosten, während Löhne, Strom, Gerätewartung und Kaffeebeschaffung die Betriebskosten weiter erhöhen. Laut dem Bericht der National Restaurant Association vom September 2025 machten die Mietkosten im Jahr 2024 einen Median von 6 % des Umsatzes bei Schnellrestaurants in städtischen Gebieten aus. Darüber hinaus schätzte ihre Analyse vom Juli 2026, dass die Gesamtrestaurantausgaben zwischen 2019 und 2026 um 36 % gestiegen sind. Dieser Kostendruck kann kaffeespezifische Verkaufsstellen dazu zwingen, die Getränkepreise zu erhöhen, was die Erschwinglichkeit und Kundenbindung potenziell schwächt, oder die Ausgaben durch niedrigere Margen zu absorbieren, was Investitionen und Expansion einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Lieferung treibt Wachstum an, während Vor-Ort-Verzehr den Marktumsatz verankertDer Vor-Ort-Verzehr hielt im Jahr 2026 62,34 % des Umsatzes und ist damit das größte Serviceformat im Kaffeeshop-Markt. Diese Position spiegelt die Rolle des Cafés als Ort zum Treffen, Arbeiten und Verbringen von Freizeit wider. Diese Nutzungen sind für die Lieferung schwer zu replizieren, da der Kunde das Ambiente ebenso schätzt wie das Getränk. Eine komfortable Ladenumgebung kann daher ein bedeutender Bestandteil der Kundenbindung bleiben. Sie kann auch größere Bestellungen unterstützen, wenn Kunden länger bleiben, andere treffen oder Kaffee mit Speisen kombinieren. Die Lieferung soll bis 2032 mit einem CAGR von 6,81 % wachsen, dem schnellsten Tempo unter den Serviceformaten. Diese Expansion wird durch eine breitere Akzeptanz der Lieferung von Speisen und Getränken sowie durch Systeme unterstützt, die Bestellungen aus mehr als einem Kanal koordinieren.
Die Lieferung kann Umsätze bei Gelegenheiten hinzufügen, bei denen ein Café-Besuch weniger bequem ist, einschließlich Heim-, Büro- und Wochenendbestellungen. Starbucks' Investition im Jahr 2025 in eine schnellere Abwicklung mobiler Bestellungen spiegelt die Bedeutung einer klaren Übergabe und Auftragssequenzierung wider, da das digitale Volumen wächst. Die berichtete 50-prozentige Verbesserung des Auftragsdurchsatzes bei Bluestone Lane nach der Implementierung einer integrierten Plattform veranschaulicht ebenfalls den betrieblichen Wert vernetzter Systeme. Mitnahme nimmt die Mitte zwischen diesen Formaten ein, da sie Geschwindigkeit und Zugänglichkeit statt eines längeren Besuchs betont. Sie ist besonders relevant in dicht besiedelten städtischen Gebieten und in den Morgenpendlerzeiten. Die Kaffeeshop-Branche profitiert, wenn Betreiber das Vor-Ort-Erlebnis schützen und gleichzeitig Lieferung und Mitnahme einfach nutzbar machen.

Nach Verkaufsstellentyp:
Kettenformate ziehen Kapital an, während die Dominanz unabhängiger Verkaufsstellen bestehen bleibtUnabhängige Verkaufsstellen hielten im Jahr 2026 67,27 % des Umsatzes und bewahrten damit die größte Position nach Verkaufsstellentyp im Kaffeeshop-Markt. Diese Position spiegelt die breite Basis lokaler Cafés in Entwicklungsländern und Spezialitätenstandorten in reifen Märkten wider. Unabhängige Betreiber können durch lokales Wissen, unverwechselbare Speisekarten und persönlichen Service Loyalität aufbauen. Ihre geringere Größe kann ihnen auch helfen, Ladengestaltung und Produktauswahl an die Bedürfnisse des Stadtteils anzupassen. Lokale Beziehungen können ihnen auch helfen, schnell zu reagieren, wenn Kunden ein neues Getränk, eine andere Tageszeit oder einen persönlicheren Servicestil bevorzugen. Ihre finanzielle Flexibilität kann jedoch eingeschränkt sein, wenn Kaffee-, Arbeits- und Mietkosten gleichzeitig steigen. Die Preisdaten der Internationalen Kaffeeorganisation (ICO) für 2024/25 zeigen, warum die Beschaffungsvolatilität ein wichtiges Betriebsthema für Cafés ohne Skalierung ist.
Kettenverkaufsstellen sollen bis 2032 mit einem CAGR von 6,69 % expandieren, der schnellsten Rate in dieser Segmentierung. Kettenbetreiber können Investitionen in Loyalität, Versorgungsplanung, digitale Bestellungen und Mitarbeiterprozesse über ein größeres Netzwerk verteilen. Diese Werkzeuge können die Bestellgenauigkeit verbessern und Betreibern helfen zu verstehen, welche Produkte und Tageszeiten Wiederholungsnachfrage erzeugen. Die Arbeit von Square mit Bluestone Lane zeigt, wie eine gemeinsame Plattform operative Daten über mehrere Standorte hinweg verbinden kann. Kettenwachstum beseitigt nicht die Notwendigkeit eines klaren lokalen Angebots, da Kunden weiterhin Qualität, Bequemlichkeit und Preis vergleichen. Der Kaffeeshop-Markt wird wahrscheinlich unabhängige Betreiber belohnen, die ein differenziertes Angebot aufrechterhalten, und Ketten, die Skalierung mit konsequenter Ausführung verbinden.
Nach Standort:
Eigenständige Standorte verankern den Umsatz, während reisebezogene Formate das stärkste Wachstum verzeichnenEigenständige Standorte hielten im Jahr 2026 76,45 % des Umsatzes, was sie zum führenden Standortformat im Kaffeeshop-Markt macht. Das Format umfasst die breite Palette von Straßen- und Stadtteilcafés, die von städtischen und vorstädtischen Kunden genutzt werden. Seine Größe spiegelt die Bedeutung zugänglicher täglicher Standorte für Routinekäufe und informelle Treffen wider. Deutschlands Außer-Haus-Kaffeekonsum erreichte 2025 125.500 Tonnen und unterstützt die anhaltende Relevanz von Cafés, Restaurants und büronahen Verkaufspunkten, so der DEUTSCHER KAFFEEVERBAND. Eigenständige Cafés können auch als sichtbare lokale Marken-Touchpoints dienen. Sie geben Betreibern mehr Kontrolle über Öffnungszeiten, Menüpräsentation, Sitzgelegenheiten und die Customer Journey als viele Konzessionsstandorte. Ihre Exposition gegenüber normalen Einzelhandelsmieten bedeutet, dass Filialproduktivität und Kundenfrequenz für die Rentabilität zentral bleiben.
Reisebezogene Standorte sollen bis 2032 mit einem CAGR von 6,56 % wachsen, der höchsten Rate unter den Standorttypen. Flughäfen, Bahnhöfe und andere Verkehrsknotenpunkte bieten konzentrierte Nachfrage von Kunden mit begrenzter Zeit und weniger Alternativen. Diese Standorte können höhere Konzessionskosten rechtfertigen, wenn Verkehrsvolumen und Betriebszuverlässigkeit stark sind. Freizeitstandorte können profitieren, wenn Cafés in kulturellen, Unterhaltungs- und Veranstaltungsumgebungen integriert sind. Im Einzelhandel eingebettete Formate bieten Einzelhändlern auch eine Möglichkeit, einem routinemäßigen Einkaufsausflug einen Gastronomiebesuch hinzuzufügen. Dieser Teil des Kaffeeshop-Marktes hängt von zuverlässigem Service ab, da Kunden Käufe oft unter Zeitdruck tätigen. Beherbergungsbezogene Formate stehen vor einer selektiveren Chance, obwohl Hotel-Cafés lokalen Verkehr anziehen können, wenn sie als einladende Nachbarschaftsräume betrieben werden.
Geografische Analyse
Europa
Europa hielt im Jahr 2026 34,71 % des globalen Umsatzes und bildet damit die größte regionale Basis des Kaffeeshop-Marktes. Die Region profitiert von etablierten Café-Gewohnheiten und einer breiten Palette von Formaten, von täglichen Stadtteilgeschäften bis hin zu Premium-Spezialitätenkonzepten. Deutschland verzeichnete 2025 mit 125.500 Tonnen einen Rekordwert beim Außer-Haus-Kaffeekonsum, der die anhaltende Nachfrage jenseits des Zuhauses bestätigt, so der DEUTSCHER KAFFEEVERBAND. Dieselbe Quelle berichtete, dass das Volumen ganzer Bohnen sich über 10 Jahre mehr als verdoppelt hatte, was auf ein dauerhaftes Interesse an Qualität und Zubereitung hindeutet. Dies kann Betreibern zugutekommen, die Produktqualität klar kommunizieren und ein zuverlässiges In-Store-Erlebnis bieten. Kunden können Cafés auch als flexible Orte für Meetings und individuelle Arbeit nutzen, was die Rolle des physischen Geschäfts stärkt. Gleichzeitig testen höhere Bohnenpreise, Energiekosten und Mieten mittelständische Betreiber, die nicht allein über den Preis konkurrieren können. Lebensmittelsicherheitsanforderungen und lokale Beschäftigungsregeln bleiben relevante Compliance-Faktoren, wenn Betreiber in europäischen Märkten expandieren.
Naher Osten und Afrika
Der Nahe Osten und Afrika sollen von 2027 bis 2032 mit einem CAGR von 6,75 % wachsen, was die Region zur am schnellsten wachsenden Geografie im Kaffeeshop-Markt macht. Eine junge Bevölkerung und ein wachsendes Interesse an Marken-Café-Erlebnissen unterstützen die Expansion der Region. Die Chance ist am stärksten dort, wo Stadtentwicklung, Einzelhandelsinvestitionen und soziale Café-Nutzung gemeinsam wachsen. Internationale Ketten können Franchise-Partnerschaften nutzen, um in die Region einzutreten und gleichzeitig Speisekarten und Ladenformate an die lokale Nachfrage anzupassen. Neue Standorte können auch Teil von Einkaufs-, Sozial- und Arbeitsroutinen werden, wo formale Café-Formate noch in der Entwicklung sind. Konsistente Lebensmittelsicherheitsprozesse und Franchise-Offenlegungspraktiken sind wichtige Compliance-Faktoren für neue Betreiber. Wachsende Kundenerwartungen an Spezialitätenprodukte und komfortable Sozialräume geben regionalen Marken auch Raum zur Entwicklung. Betreiber, die Premium-Positionierung mit zugänglicher Preisgestaltung verbinden, sind besser positioniert, um eine breite Kundenbasis zu erreichen.
Nordamerika, Asien-Pazifik und Südamerika
Nordamerika bleibt ein großer Kaffeemarkt, in dem digitale Bequemlichkeit, Drive-Through-Zugang und Spezialitätenprodukte die Kundenwahl prägen. Der US-amerikanische Spezialitätenkaffeekonsum erreichte im Juni 2025 ein 14-Jahres-Hoch, wobei 46 % der Erwachsenen einen Konsum am Vortag meldeten, laut der National Coffee Association. Asien-Pazifik bietet ein stärkeres Potenzial für die Expansion von Verkaufsstellen, da der Kaffeekonsum in mehreren bevölkerungsreichen Ländern noch in der Entwicklung ist. Chinas Konsum erreichte 2024/25 5,6 Millionen Säcke, nachdem er sich im vorangegangenen Jahrzehnt mehr als verdoppelt hatte, laut USDA FAS. Indien, Indonesien und Vietnam sind wichtig, da erschwingliche Café-Formate bei neuen Kunden Außer-Haus-Gewohnheiten etablieren können. Südamerika verbindet eine etablierte Kaffeekultur mit Café-Marken, die über ihre Heimatländer hinaus expandieren möchten. Die Verbraucherpräferenzen sind in diesen Regionen nicht identisch, sodass Formate, die in einem Land funktionieren, in einem anderen möglicherweise Änderungen bei Speisekarte, Preis und Ladengestaltung erfordern. In diesen gemischten Geografien können digitale Bestellungen, Treuewerkzeuge und klare Ladenformate Betreibern helfen, sich an das lokale Kundenverhalten anzupassen.
Wettbewerbslandschaft
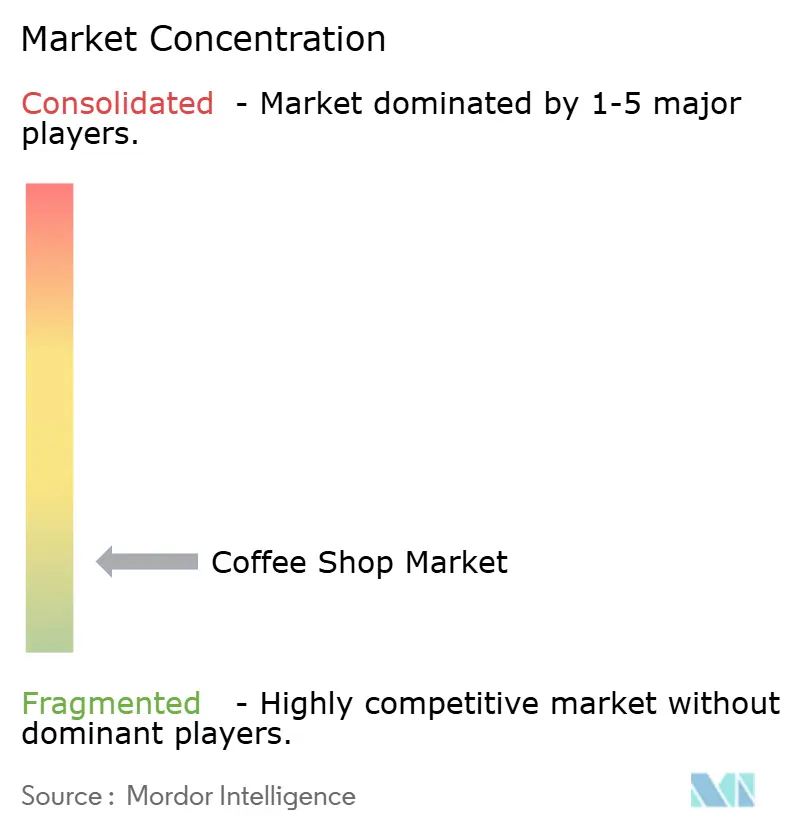
Der Kaffeeshop-Markt ist stark fragmentiert, wobei kein einzelner Betreiber eine dominante Stellung über Grenzen hinweg innehat. Diese Struktur lässt Raum für lokale Betreiber, regionale Ketten und globale Marken, um in denselben Städten zu konkurrieren. Sie bedeutet auch, dass die Filialausführung in vielen lokalen Märkten wichtiger sein kann als breite Markenbekanntheit. Größere Ketten investieren in Auftragsmanagement, Kundendaten und Versorgungssysteme, um ihre Netzwerke effizienter zu gestalten. Dies kann Wiederholungsbestellungen verbessern, Servicefehler reduzieren und Filialen helfen, Stoßzeiten konsistenter zu bewältigen. Starbucks' Auftragsmanagement-Vereinbarung vom April 2025 zeigt, wie Technologie Teil der Reaktion auf filialspezifische Servicebedürfnisse geworden ist. Luckin Coffee meldete 31.048 Filialen und einen Umsatz von 49.288,1 Millionen RMB im Geschäftsjahr 2025, während seine kumulative transaktionale Kundenbasis 450 Millionen überstieg.
Technologiegeführte Betreiber können Bestellhistorien, Treuaktivitäten und Tageszeitmuster nutzen, um Werbeaktionen und Personalbesetzung zu verbessern. Diese Fähigkeit schafft einen anderen Wettbewerbsdruck als die traditionelle standortgeführte Expansion. Bluestone Lanes Implementierung von Square in 65 US-Filialen verknüpfte Bestellungen, Lieferung, Loyalität, Gehaltsabrechnung und Analysen in einem einzigen Betriebssystem. Die berichtete 50-prozentige Verbesserung des Durchsatzes veranschaulicht, warum solche Systeme die Wirtschaftlichkeit stark frequentierter Filialen beeinflussen können. Bessere Transparenz kann Managern auch helfen, Personalplanung und Menüverfügbarkeit anzupassen, wenn sich die Nachfrage im Laufe des Tages ändert. Große Betreiber benötigen weiterhin Getränkequalität, bequeme Standorte und glaubwürdigen Wert, da Datenwerkzeuge allein keine Wiederholungsbesuche erzeugen. Kleinere Cafés können wettbewerbsfähig bleiben, wenn sie eine klare Spezialitätenposition, starke Stadtteilrelevanz oder besseren Service in einem fokussierten Bereich haben.
Der Wettbewerb erstreckt sich auch auf Beschaffungs- und verpackte Kaffeeplattformen, die beeinflussen können, was Café-Betreiber für die Versorgung zahlen und wie sie Partnerschaften strukturieren. Keurig Dr. Peppers Finanzierungsankündigung vom Februar 2026 für die Übernahme von JDE Peet's deutete auf Pläne hin, eine Global Coffee Co und eine Beverage Co zu gründen. Die Transaktion zeigt das anhaltende Interesse an vertikaler Skalierung im Kaffeebereich. Neue Marktteilnehmer müssen beim Hinzufügen von Filialen lokale Lebensmittelsicherheits-, Kennzeichnungs-, Franchise- und Beschäftigungsanforderungen einhalten. Ein klar definierter Compliance-Prozess kann Startverzögerungen verhindern und konsistentere Abläufe in einem wachsenden Netzwerk unterstützen. In Indien ist die Food Safety and Standards Authority of India eine wichtige Regulierungsbehörde für Lebensmittelunternehmen. In anderen Märkten können Franchise-Offenlegungsregeln und lokale kommunale Genehmigungen die Geschwindigkeit und die Kosten des Rollouts beeinflussen. Das Wettbewerbsfeld begünstigt daher Betreiber, die disziplinierte Compliance mit einem finanziell nachhaltigen Filialmodell verbinden.
Führende Unternehmen der Kaffeeshop-Branche
-
Starbucks Corporation
-
Luckin Coffee Inc.
-
Costa Coffee Limited
-
JDE Peet's N.V.
-
Dutch Bros Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kaffeeshop-Markt Unternehmen in diesem Bericht
- Starbucks Corporation
- Luckin Coffee Inc.
- Costa Coffee Limited
- JDE Peet’s N.V.
- Luigi Lavazza S.p.A. / Lavazza
- Dutch Bros Inc.
- Caffè Nero Group Ltd
- Blue Bottle Coffee, Inc.
- Caribou Coffee Operating Company, Inc.
- Tully’s Coffee
- Doutor Coffee Co., Ltd.
- Ediya Coffee Co., Ltd.
- Coffee Day Global Limited / Café Coffee Day
- Barista Coffee Company Limited
- Gloria Jean’s Coffees
- The Coffee Bean & Tea Leaf
- Intelligentsia Coffee, Inc.
- Stumptown Coffee Roasters, Inc.
- % Arabica
- Scooter’s Coffee
Neueste Industrielle Entwicklungen in Kaffeeshop-Markt
- September 2026: Starbucks eröffnete sein erstes Kaffeehaus in Tegucigalpa, Honduras, und markierte damit seine Ankunft in der Hauptstadt des Landes sowie das 1.900. Kaffeehaus in Lateinamerika und der Karibik. Die von Premium Restaurants of America betriebene Verkaufsstelle stärkte die regionale Präsenz der Marke und erweiterte den Zugang zu ihrem Kaffeeangebot.
- August 2025: Die griechische Kaffeehauskettte Coffee Island eröffnete ihre zweite indische Verkaufsstelle in Hyderabad, nachdem sie zunächst in Gurugram eingetreten war. Die Eröffnung erweiterte ihren indischen Fußabdruck durch eine Franchise-Partnerschaft und unterstützte ihre Strategie, Spezialitätenkaffee-Angebote in neue internationale Märkte einzuführen.
- Juli 2025: Luckin Coffee begann mit der Soft-Eröffnung seiner ersten zwei US-Abholgeschäfte in Manhattan, New York, und markierte damit seinen Eintritt in den amerikanischen Markt. Die Standorte zielten auf stark frequentierte Bereiche in der Nähe des Washington Square Park und Midtown ab und unterstützten die internationale Expansionsstrategie des Unternehmens.
Globaler Kaffeeshop-Markt – Berichtsumfang
Ein Kaffeeshop ist ein kleines, informelles Etablissement, das hauptsächlich Kaffee serviert. Der globale Kaffeeshop-Markt ist nach Servicetyp, Verkaufsstelle, Standort und Geografie segmentiert. Nach Servicetyp ist der Markt in Vor-Ort-Verzehr, Mitnahme und Lieferung segmentiert. Nach Verkaufsstelle ist der Markt in Kettenverkaufsstellen und unabhängige Verkaufsstellen segmentiert. Nach Standort ist der Markt in eigenständig, Einzelhandel, Reise, Freizeit und Beherbergung segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vor-Ort-Verzehr |
| Mitnahme |
| Lieferung |
| Kettenverkaufsstellen |
| Unabhängige Verkaufsstellen |
| Eigenständig |
| Einzelhandel |
| Reise |
| Freizeit |
| Beherbergung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Vor-Ort-Verzehr | |
| Mitnahme | ||
| Lieferung | ||
| Nach Verkaufsstelle | Kettenverkaufsstellen | |
| Unabhängige Verkaufsstellen | ||
| Nach Standort | Eigenständig | |
| Einzelhandel | ||
| Reise | ||
| Freizeit | ||
| Beherbergung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Kaffeeshop-Sektor bis 2032 voraussichtlich sein?
Der Kaffeeshop-Markt soll bis 2032 einen Wert von 142,36 Milliarden USD erreichen, ausgehend von 105,98 Milliarden USD im Jahr 2027 bei einem CAGR von 6,08 %.
Welches Serviceformat wächst bei Kaffeeshops am schnellsten?
Die Lieferung soll bis 2032 mit einem CAGR von 6,81 % wachsen, während der Vor-Ort-Verzehr mit einem Umsatzanteil von 62,34 % im Jahr 2026 das größte Format bleibt.
Warum halten unabhängige Kaffeeshops noch eine große Marktposition?
Unabhängige Verkaufsstellen hielten im Jahr 2026 67,27 % des Umsatzes, da lokale Cafés und Spezialitätengeschäfte sowohl in reifen als auch in sich entwickelnden Volkswirtschaften weit verbreitet sind.
Welches Standortformat hat die stärksten Wachstumsaussichten?
Reisebezogene Standorte sollen bis 2032 mit einem CAGR von 6,56 % wachsen, unterstützt durch die Nachfrage an Flughäfen, Bahnhöfen und anderen Verkehrsknotenpunkten.