
Taille et part du marché du coffee shop
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
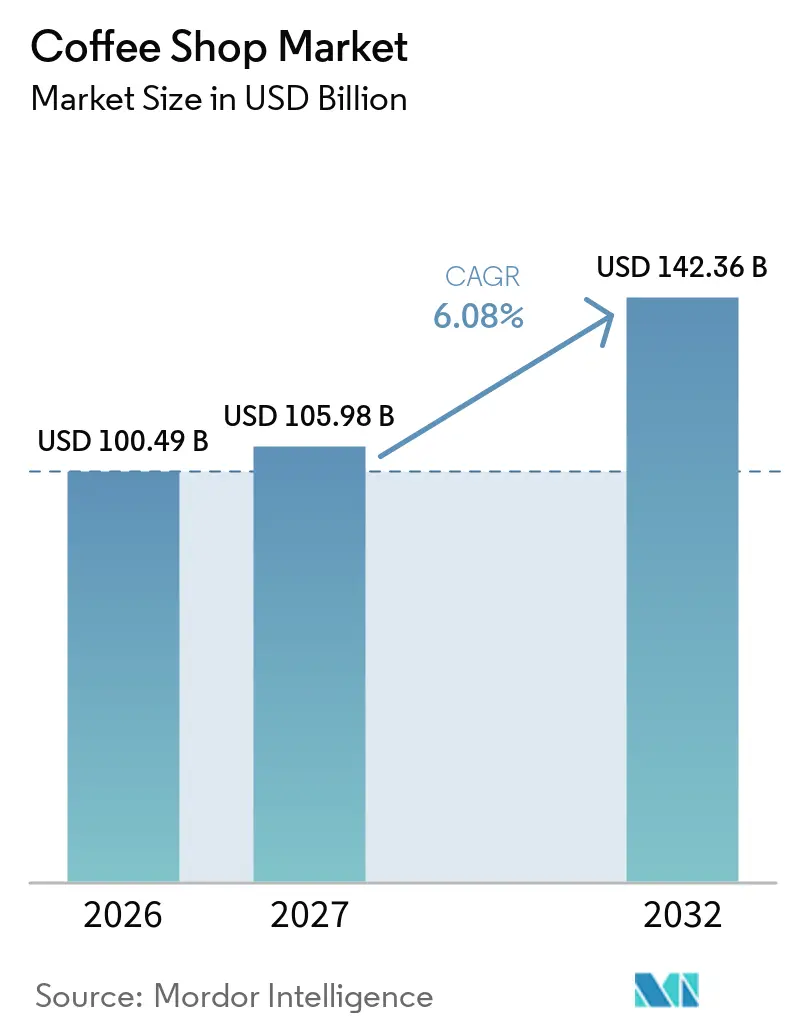
| Taille du Marché (2027) | 105.98 Milliards de dollars |
| Taille du Marché (2032) | 142.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.08 % |
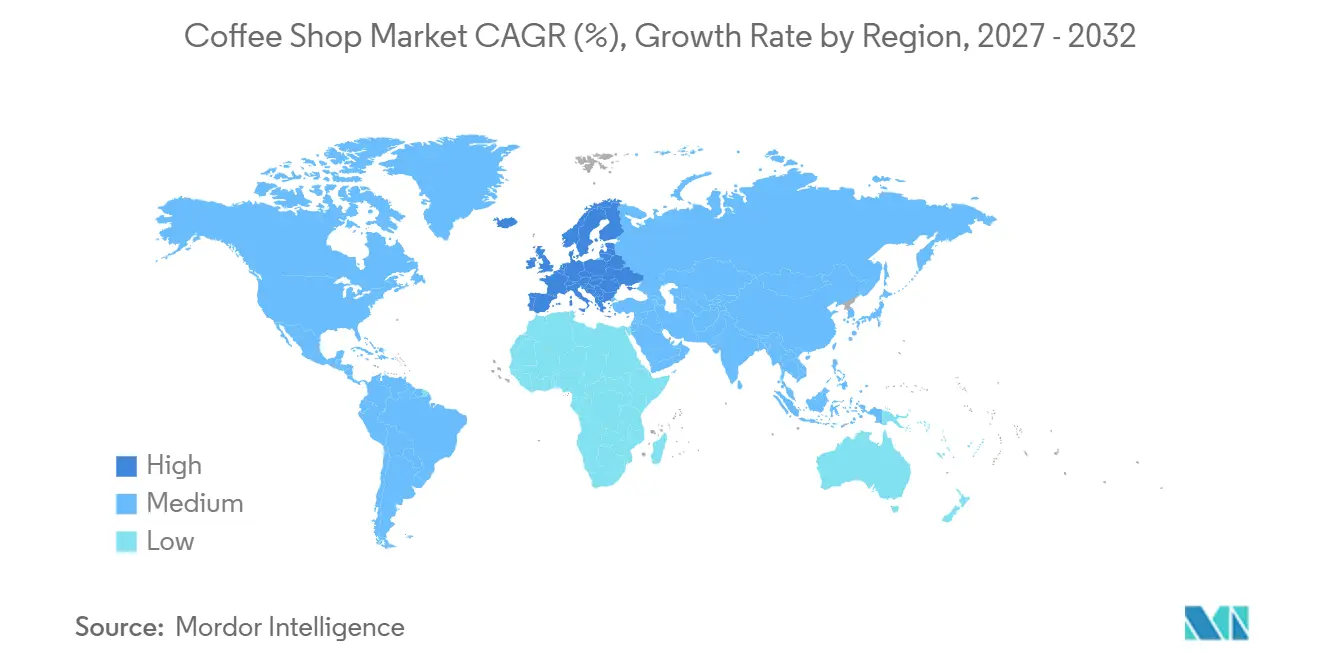
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Europe |
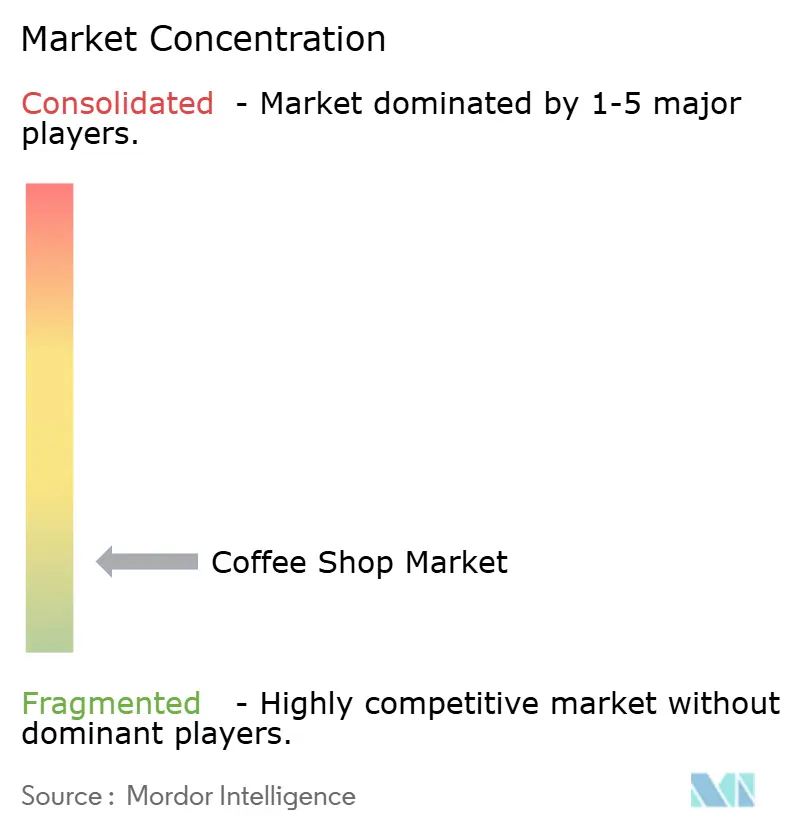
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du coffee shop par Mordor Intelligence
La taille du marché du coffee shop devrait s'établir à 100,49 milliards USD en 2026, à 105,98 milliards USD en 2027, et atteindre 142,36 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,08 % de 2027 à 2032. La consommation croissante de café continue de soutenir la croissance du marché. Selon le Service agricole étranger de l'USDA, la consommation mondiale de café est estimée à 173,5 millions de sacs de 60 kilogrammes en 2025/26[1]. La consommation hors domicile reste un moteur clé de la demande, les cafés répondant aux occasions sociales, professionnelles et de loisirs que la préparation à domicile ne peut pas pleinement reproduire. Les opérateurs améliorent les expériences sur place tout en développant les capacités de livraison et de commande numérique, ce qui leur permet de générer des ventes sur plusieurs occasions de consommation plutôt que de simplement déplacer les achats des comptoirs en magasin. La concurrence s'intensifie également, les chaînes bien financées exploitant les données de fidélité, un traitement des commandes plus rapide et des économies d'échelle dans la chaîne d'approvisionnement pour étendre leur portée. Dans le même temps, la hausse des prix du café vert accroît les pressions sur les coûts des petits opérateurs.
Principaux enseignements du rapport
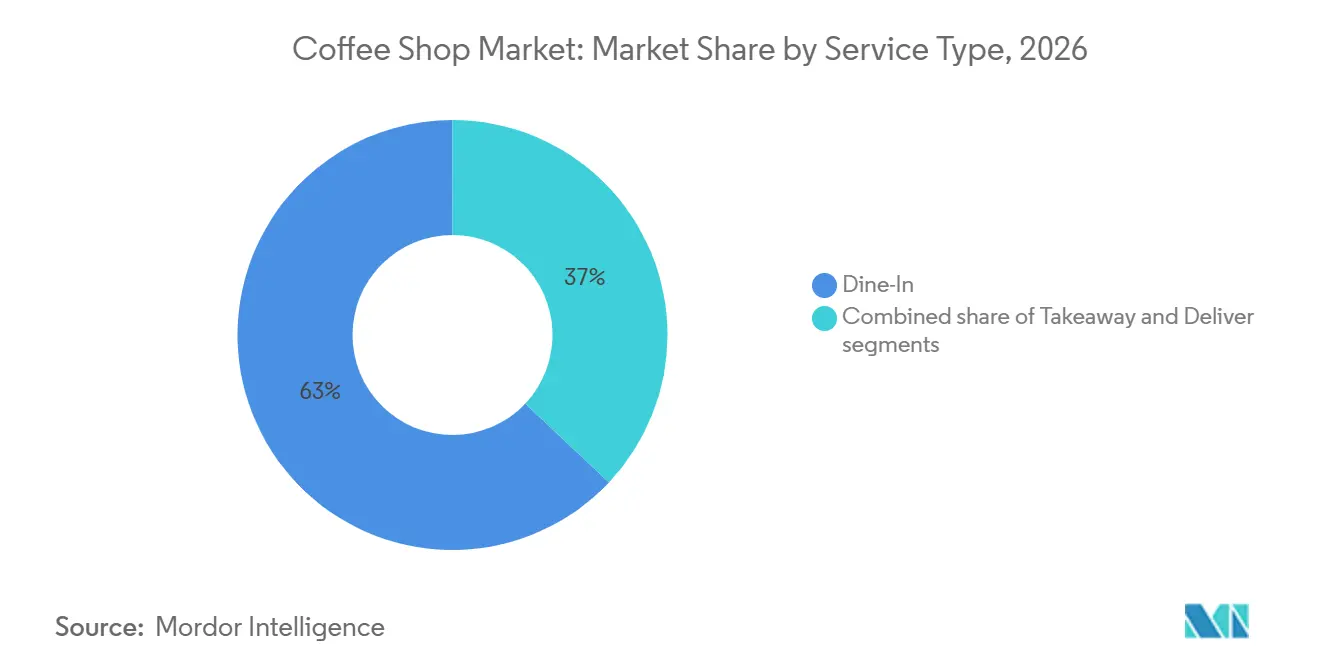
- Par type de service, la consommation sur place représentait 62,34 % de la part du marché du coffee shop en 2026, tandis que la livraison devrait croître à un CAGR de 6,81 % jusqu'en 2032.
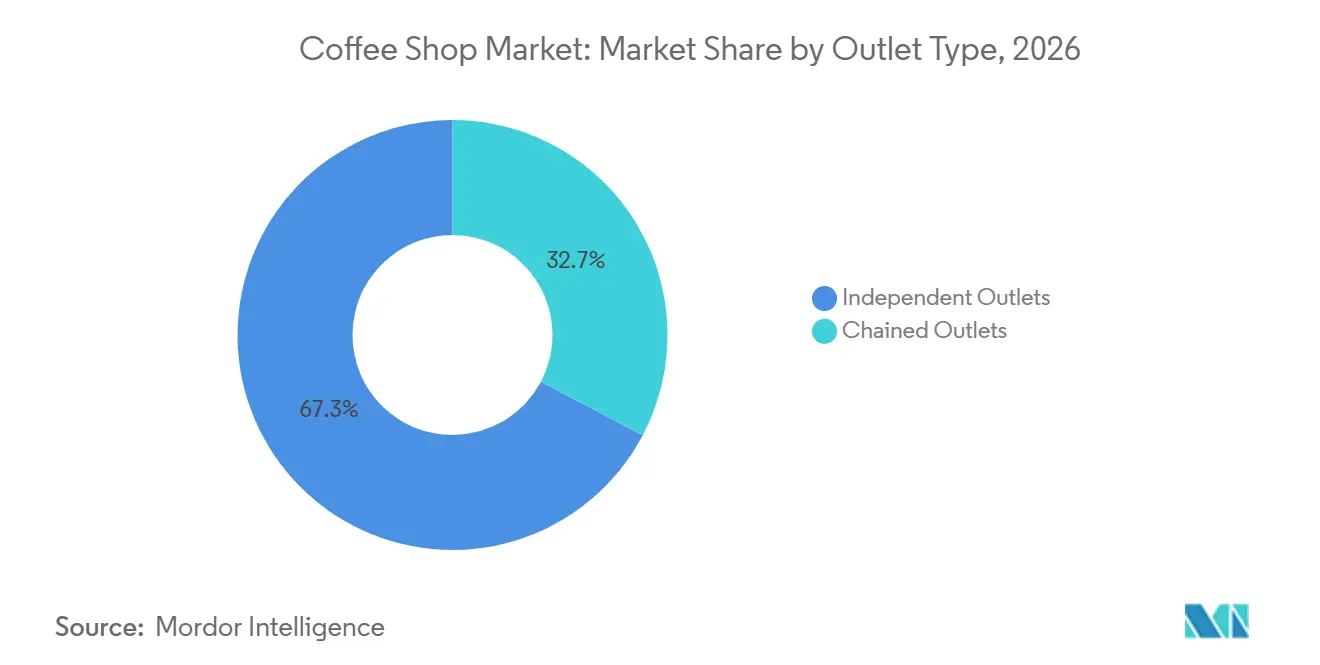
- Par type de point de vente, les points de vente indépendants représentaient 67,27 % de la part du marché du coffee shop en 2026, tandis que les points de vente en chaîne devraient croître à un CAGR de 6,69 % jusqu'en 2032.
- Par emplacement, les sites autonomes représentaient 76,45 % de la part en 2026, tandis que les emplacements liés aux voyages devraient croître à un CAGR de 6,56 % jusqu'en 2032.
- Par géographie, l'Europe représentait 34,71 % de la part en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la culture et de la consommation mondiales de café | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Demande croissante d'expériences de café de spécialité | +1.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des chaînes de coffee shops internationales et régionales | +1.0% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Popularité croissante des expériences sociales en café | +0.8% | Moyen-Orient et Afrique, Asie-Pacifique et Europe | Long terme (≥ 4 ans) |
| Adoption croissante des plateformes de commande numérique | +0.7% | Amérique du Nord, Asie-Pacifique et Europe | Court terme (≤ 2 ans) |
| Demande croissante de boissons à base de café innovantes | +0.6% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la culture et de la consommation mondiales de café
La demande mondiale de café est entrée dans une phase que de nombreux analystes structurels n'avaient pas anticipée. L'USDA prévoit une croissance continue de la consommation mondiale de café, prolongeant une tendance de croissance ininterrompue sur une décennie. La consommation de café en Chine a plus que doublé au cours de la décennie précédente, atteignant 5,6 millions de sacs en 2024/25 et faisant du pays le sixième plus grand consommateur de café au monde. Pour les opérateurs de cafés, la source géographique de la nouvelle demande revêt une importance stratégique. Sur des marchés historiquement consommateurs de thé, tels que l'Inde, l'Indonésie et le Vietnam, les consommateurs découvrent de plus en plus le café via des formats de chaînes de cafés abordables plutôt que par la préparation à domicile. En conséquence, le canal hors domicile sert à la fois de mécanisme de création de marché et de principal point de captation des revenus. Cette dynamique crée un avantage structurel pour les opérateurs en chaîne qui entrent tôt sur ces marchés, car les habitudes initiales de consommation hors domicile persistent souvent même lorsque les revenus par habitant augmentent et que les options de préparation à domicile deviennent plus accessibles. L'Allemagne a enregistré sa plus haute consommation de café hors domicile jamais atteinte, à 125 500 tonnes en 2025, indiquant que même les marchés matures continuent d'élargir leur part du canal café, selon le Deutscher Kaffeeverband (avril 2026).
Demande croissante d'expériences de café de spécialité
Le segment du café de spécialité est passé d'une catégorie de niche à une offre grand public sur plusieurs marchés majeurs, créant des opportunités de revenus directes pour les opérateurs de cafés. Aux États-Unis, 46 % des adultes ont consommé du café de spécialité au cours de la journée précédente en juin 2025, représentant un niveau record sur 14 ans[2]. Pour la première fois, la consommation de café de spécialité au cours de la journée précédente a dépassé la consommation de café traditionnel, à 46 % contre 42 %, selon le rapport sur le café de spécialité de la National Coffee Association (juin 2025). Les consommateurs de café de spécialité au cours de la journée précédente sont 1,75 fois plus susceptibles que les consommateurs de café traditionnel d'acheter du café en dehors du domicile, à 35 % contre 20 %. Cette tendance élargit la base de revenus adressable pour les opérateurs de cafés physiques. La récente classification par la FDA du café nature comme « sain » est susceptible de soutenir la demande continue de café de spécialité plutôt que de provoquer un plateau de croissance, car la sensibilisation à la santé est fortement corrélée aux préférences pour le café de spécialité. En Europe, l'expansion des segments de café de spécialité en France, en Allemagne et dans la péninsule ibérique crée des opportunités de positionnement premium qui restent relativement à l'abri de la concurrence sur le rapport qualité-prix affectant les chaînes de milieu de gamme, selon World Coffee Portal (avril 2025). En France, le café de spécialité représente 8 % des ventes en café et croît à un taux annuel de 15 %, avec l'ouverture d'un nouveau coffee shop chaque semaine, selon le Collectif Café (2025).
Adoption croissante des plateformes de commande numérique
L'infrastructure de commande numérique est devenue un déterminant concurrentiel structurel plutôt qu'une fonctionnalité accessoire. En avril 2025, Starbucks a concédé sous licence un logiciel propriétaire de séquençage des commandes d'Empower Delivery et a nommé le fondateur de cette société à son poste de directeur du développement des magasins. L'initiative vise à réaliser la préparation des boissons en moins de quatre minutes et reflète la reconnaissance par l'entreprise que la gestion des commandes mobiles est désormais essentielle à la reprise des ventes à périmètre constant, selon la National Association of Convenience Stores (avril 2025)[3]. Au cours du même mois, Bluestone Lane a déployé la plateforme intégrée de Square dans l'ensemble de ses 65 établissements américains. La société a signalé une augmentation de 50 % de la vitesse de traitement des commandes et une intégration des données en temps réel couvrant la paie, la livraison et l'analytique. La commande numérique permet également aux opérateurs de collecter des données comportementales à grande échelle, notamment les préférences de fidélité, la fréquence des commandes et les habitudes par tranche horaire. Les opérateurs qui agrègent et utilisent efficacement ces données peuvent générer des avantages économiques cumulatifs par unité. En Espagne, les commandes de livraison de café via Glovo ont augmenté de 15 % d'une année sur l'autre au cours des six mois se terminant en octobre 2025. Les périodes de brunch du week-end (09h00–12h00) représentaient 50 % du volume de livraison en café, indiquant que la croissance du canal numérique est complémentaire à la consommation sur place plutôt que cannibale.
Expansion des chaînes de coffee shops internationales et régionales
Le paysage mondial d'expansion des cafés a évolué structurellement, la croissance internationale la plus agressive provenant désormais d'Asie, d'Amérique latine et du Moyen-Orient. Cotti Coffee, fondée en octobre 2022 par d'anciens dirigeants de Luckin Coffee Inc., exploite plus de 18 000 points de vente dans 28 pays. La société prévoit d'entrer sur le marché britannique en février 2026 avec des emplacements sur Middlesex Street et Camden High Street à Londres, après son expansion en France, en Allemagne et en Espagne. The Coffee, basée au Brésil et exploitant 275 unités dans le monde, lève environ 10 millions USD en capital-investissement pour soutenir son expansion aux États-Unis, en Afrique et en Océanie, avec 90 ouvertures prévues sur une période de quatre mois. Juan Valdez de Colombie a annoncé un partenariat avec Grupo Trinity pour ouvrir 140 nouveaux cafés en Espagne au cours des sept prochaines années. Ces opérateurs multinationaux émergents bénéficient de structures de coûts plus faibles, d'une solide économie unitaire sur leurs marchés d'origine et de modèles opérationnels axés sur le numérique, élargissant considérablement le paysage concurrentiel pour les acteurs locaux établis sur les marchés développés comme sur les marchés à forte croissance.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix et de l'approvisionnement en grains de café | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés de location et d'exploitation | -0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Intensification de la concurrence des détaillants de boissons alternatives | -0.6% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence croissante des consommateurs pour le café préparé à domicile | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix et de l'approvisionnement en grains de café
La pression sur les coûts des intrants représente la contrainte à court terme la plus aiguë sur l'ensemble du marché mondial du coffee shop. Les contrats à terme sur le café Arabica devraient atteindre un niveau record de 4,38 USD par livre le 23 octobre 2026, prolongeant un rallye soutenu alimenté par des conditions météorologiques défavorables au Brésil, l'épuisement des stocks certifiés mondiaux et l'incertitude entourant la politique tarifaire américaine. Le bilan annuel 2024/25 de l'Organisation internationale du café indique que le prix de l'indicateur composite a atteint en moyenne 306,6 cents américains par livre, soit 118,3 % au-dessus de la moyenne sur 10 ans, comprimant les marges tout au long de la chaîne d'approvisionnement des cafés. Les opérateurs indépendants supportent une part disproportionnée de cette volatilité des coûts car ils ne disposent pas des contrats d'approvisionnement à long terme et des capacités de couverture disponibles pour les grandes chaînes. Ce désavantage est un facteur clé de la consolidation du marché. Les prix des menus au détail augmentent également en réponse : le prix moyen du cappuccino en Europe a augmenté de 7,6 % pour atteindre 3,69 EUR. Cependant, l'Organisation des Nations Unies pour l'alimentation et l'agriculture estime que les chocs de prix en amont nécessitent environ 12 mois pour se répercuter entièrement sur les prix des menus à la consommation, créant une période prolongée de compression des marges jusqu'en 2027. Les développements réglementaires dans le cadre des règles commerciales agricoles de l'Organisation mondiale du commerce et des cadres tarifaires d'importation spécifiques à chaque pays nécessitent également une surveillance étroite. En particulier, l'autorité exécutive américaine sur les importations de café vert brésilien représente une considération de conformité importante pour les équipes d'approvisionnement de l'ensemble du secteur.
Coûts élevés de location et d'exploitation
Les coûts élevés de location et d'exploitation contraignent la rentabilité et l'expansion des coffee shops, en particulier les opérateurs indépendants qui dépendent uniquement des ventes de boissons. Les emplacements de premier choix à proximité des bureaux, des pôles de transport et des zones commerciales à fort passage commandent des coûts d'occupation substantiels, tandis que les salaires, l'électricité, la maintenance des équipements et l'approvisionnement en café augmentent encore les charges d'exploitation. Selon le rapport de septembre 2025 de la National Restaurant Association, les coûts d'occupation représentaient en médiane 6 % des ventes parmi les restaurants à service limité en zones urbaines en 2024. De plus, son analyse de juillet 2026 estimait que les dépenses totales des restaurants avaient augmenté de 36 % entre 2019 et 2026. Ces pressions sur les coûts peuvent contraindre les établissements axés uniquement sur le café à augmenter les prix des boissons, risquant d'affaiblir l'accessibilité et la fidélisation des clients, ou à absorber les dépenses par des marges plus faibles, limitant ainsi les investissements et l'expansion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la livraison mène la croissance tandis que la consommation sur place ancre les revenus du marchéLa consommation sur place représentait 62,34 % des revenus en 2026, ce qui en fait le plus grand format de service sur le marché du coffee shop. Cette position reflète le rôle du café comme lieu de rencontre, de travail et de loisirs. Ces usages sont difficiles à reproduire par la livraison car le client valorise le cadre autant que la boisson. Un environnement de magasin confortable peut donc rester un élément significatif de la fidélisation des clients. Il peut également soutenir des commandes plus importantes lorsque les clients restent plus longtemps, rencontrent d'autres personnes ou associent le café à de la nourriture. La livraison devrait croître à un CAGR de 6,81 % jusqu'en 2032, le rythme le plus rapide parmi les formats de service. Cette expansion est soutenue par une acceptation plus large de la livraison de nourriture et de boissons et par des systèmes qui coordonnent les commandes provenant de plusieurs canaux.
La livraison peut générer des ventes lors d'occasions où une visite en café est moins pratique, notamment les commandes à domicile, au bureau et le week-end. L'investissement de Starbucks en 2025 dans un traitement plus rapide des commandes mobiles reflète l'importance d'une remise claire et d'un séquençage des commandes à mesure que le volume numérique augmente. L'amélioration de 50 % du débit des commandes signalée par Bluestone Lane après le déploiement d'une plateforme intégrée illustre également la valeur opérationnelle des systèmes connectés. La vente à emporter occupe le terrain intermédiaire entre ces formats car elle met l'accent sur la rapidité et l'accessibilité plutôt que sur une visite prolongée. Elle est particulièrement pertinente dans les zones urbaines denses et pendant les périodes de navettage matinal. Le secteur du coffee shop bénéficie lorsque les opérateurs protègent l'expérience sur place tout en rendant la livraison et la vente à emporter simples à utiliser.

Par type de point de vente :
les formats en chaîne attirent les capitaux tandis que l'échelle indépendante reste dominanteLes points de vente indépendants représentaient 67,27 % des revenus en 2026, conservant la position la plus importante par type de point de vente sur le marché du coffee shop. Cette position reflète la large base de cafés locaux dans les économies en développement et les emplacements de spécialité sur les marchés matures. Les indépendants peuvent fidéliser grâce à la connaissance locale, des menus distinctifs et un service personnalisé. Leur taille plus réduite peut également les aider à adapter la conception du magasin et la sélection des produits aux besoins du quartier. Les relations locales peuvent également les aider à réagir rapidement lorsque les clients privilégient une nouvelle boisson, une tranche horaire différente ou un style de service plus personnel. Cependant, leur flexibilité financière peut être limitée lorsque les coûts du café, de la main-d'œuvre et de l'occupation augmentent simultanément. Les données de prix 2024/25 de l'Organisation internationale du café (OIC) montrent pourquoi la volatilité des approvisionnements est une question opérationnelle importante pour les cafés sans économies d'échelle.
Les points de vente en chaîne devraient se développer à un CAGR de 6,69 % jusqu'en 2032, le taux le plus rapide dans cette segmentation. Les opérateurs en chaîne peuvent répartir les investissements en fidélité, planification des approvisionnements, commande numérique et processus du personnel sur un réseau plus large. Ces outils peuvent améliorer la précision des commandes et aider les opérateurs à comprendre quels produits et quelles tranches horaires génèrent une demande récurrente. Le travail de Square avec Bluestone Lane montre comment une plateforme partagée peut connecter les données opérationnelles sur plusieurs sites. La croissance des chaînes ne supprime pas le besoin d'une offre locale claire car les clients comparent toujours la qualité, la commodité et le prix. Le marché du coffee shop est susceptible de récompenser les indépendants qui maintiennent une proposition différenciée et les chaînes qui associent l'échelle à une exécution cohérente.
Par emplacement :
les sites autonomes ancrent les revenus tandis que les formats liés aux voyages affichent la croissance la plus rapideLes sites autonomes représentaient 76,45 % des revenus en 2026, ce qui en fait le principal format d'emplacement sur le marché du coffee shop. Le format couvre la large gamme de cafés de rue et de quartier utilisés par les clients urbains et suburbains. Son échelle reflète l'importance des emplacements quotidiens accessibles pour les achats de routine et les réunions informelles. La consommation de café hors domicile en Allemagne a atteint 125 500 tonnes en 2025, soutenant la pertinence continue des cafés, restaurants et points de vente adjacents aux bureaux, selon le DEUTSCHER KAFFEEVERBAND. Les cafés autonomes peuvent également servir de points de contact visibles pour la marque locale. Ils donnent aux opérateurs plus de contrôle sur les horaires d'ouverture, la présentation du menu, les places assises et le parcours client que de nombreux emplacements en concession. Leur exposition aux loyers commerciaux ordinaires signifie que la productivité du magasin et la fréquence des clients restent essentielles à la viabilité.
Les emplacements liés aux voyages devraient croître à un CAGR de 6,56 % jusqu'en 2032, le taux le plus élevé parmi les types d'emplacements. Les aéroports, les gares ferroviaires et autres pôles de transit offrent une demande concentrée de clients disposant de peu de temps et de moins d'alternatives. Ces sites peuvent justifier des coûts de concession plus élevés lorsque les volumes de trafic et la fiabilité opérationnelle sont solides. Les emplacements de loisirs peuvent bénéficier lorsque les cafés sont intégrés dans des cadres culturels, de divertissement et événementiels. Les formats intégrés au commerce de détail offrent également un moyen pour les détaillants d'ajouter une visite de restauration à un trajet d'achat de routine. Cette partie du marché du coffee shop dépend d'un service fiable car les clients effectuent souvent des achats sous contrainte de temps. Les formats liés à l'hébergement font face à une opportunité plus sélective, bien que les cafés d'hôtel puissent attirer une clientèle locale lorsqu'ils fonctionnent comme des espaces de quartier accueillants.
Analyse géographique
Europe
L'Europe représentait 34,71 % des revenus mondiaux en 2026, constituant la plus grande base régionale du marché du coffee shop. La région bénéficie d'habitudes de café bien établies et d'une large gamme de formats, des magasins de quartier quotidiens aux concepts de spécialité premium. L'Allemagne a enregistré 125 500 tonnes de consommation de café hors domicile en 2025, un niveau record qui confirme une demande continue au-delà du domicile, selon le DEUTSCHER KAFFEEVERBAND. La même source a rapporté que le volume de grains entiers avait plus que doublé sur 10 ans, ce qui indique un intérêt durable pour la qualité et la préparation. Cela peut favoriser les opérateurs qui communiquent clairement sur la qualité des produits et offrent une expérience en magasin fiable. Les clients peuvent également utiliser les cafés comme des espaces flexibles pour les réunions et le travail individuel, ce qui contribue à maintenir le rôle du magasin physique. Dans le même temps, la hausse des prix des grains, des dépenses énergétiques et des loyers met à l'épreuve les opérateurs de milieu de gamme qui ne peuvent pas concurrencer uniquement sur le prix. Les exigences en matière de sécurité alimentaire et les règles d'emploi locales restent des facteurs de conformité pertinents lorsque les opérateurs s'étendent sur les marchés européens.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,75 % de 2027 à 2032, ce qui en fait la géographie à la croissance la plus rapide sur le marché du coffee shop. Une population jeune et un intérêt croissant pour les expériences de café de marque soutiennent l'expansion de la région. L'opportunité est la plus forte là où le développement urbain, l'investissement dans le commerce de détail et l'usage social des cafés se développent conjointement. Les chaînes internationales peuvent utiliser des partenariats de franchise pour entrer dans la région tout en adaptant les menus et les formats de magasin à la demande locale. Les nouveaux emplacements peuvent également s'intégrer dans les routines de shopping, sociales et professionnelles où les formats de cafés formels sont encore en développement. Des processus cohérents de sécurité alimentaire et des pratiques de divulgation en matière de franchise sont des facteurs de conformité importants pour les nouveaux opérateurs. Les attentes croissantes des clients en matière de produits de spécialité et d'espaces sociaux confortables donnent également aux marques régionales de la marge pour se développer. Les opérateurs qui équilibrent un positionnement premium avec des prix accessibles sont mieux placés pour atteindre une large base de clients.
Amérique du Nord, Asie-Pacifique et Amérique du Sud
L'Amérique du Nord reste un grand marché du café où la commodité numérique, l'accès en drive-through et les produits de spécialité façonnent les choix des clients. La consommation de café de spécialité aux États-Unis a atteint un niveau record sur 14 ans en juin 2025, avec 46 % des adultes déclarant une consommation au cours de la journée précédente, selon la National Coffee Association. L'Asie-Pacifique offre un potentiel d'expansion des points de vente plus fort car la consommation de café est encore en développement dans plusieurs pays très peuplés. La consommation en Chine a atteint 5,6 millions de sacs en 2024/25 après avoir plus que doublé au cours de la décennie précédente, selon l'USDA FAS. L'Inde, l'Indonésie et le Vietnam sont importants car les formats de cafés abordables peuvent établir des habitudes de consommation hors domicile parmi les nouveaux clients. L'Amérique du Sud combine une culture du café bien établie avec des marques de cafés cherchant à s'étendre au-delà de leurs pays d'origine. Les préférences des consommateurs ne sont pas identiques dans ces régions, de sorte que les formats qui fonctionnent dans un pays peuvent nécessiter des modifications de menu, de prix et de conception de magasin ailleurs. Dans ces géographies mixtes, la commande numérique, les outils de fidélité et des formats de magasin clairs peuvent aider les opérateurs à s'adapter au comportement local des clients.
Paysage concurrentiel
Le marché du coffee shop est très fragmenté, aucun opérateur unique ne détenant un pouvoir dominant au-delà des frontières. Cette structure laisse de la place aux opérateurs locaux, aux chaînes régionales et aux marques mondiales pour se concurrencer dans les mêmes villes. Cela signifie également que l'exécution en magasin peut avoir plus d'importance que la notoriété de la marque dans de nombreux marchés locaux. Les grandes chaînes investissent dans la gestion des commandes, les données clients et les systèmes d'approvisionnement pour rendre leurs réseaux plus efficaces. Cela peut améliorer les commandes récurrentes, réduire les erreurs de service et aider les magasins à gérer les périodes chargées avec plus de cohérence. L'accord de gestion des commandes d'avril 2025 de Starbucks montre comment la technologie est devenue une partie de la réponse aux besoins de service au niveau du magasin. Luckin Coffee Inc. a déclaré 31 048 magasins et 49 288,1 millions RMB de revenus pour l'exercice 2025, tandis que sa base cumulée de clients actifs a dépassé 450 millions.
Les opérateurs axés sur la technologie peuvent utiliser les historiques de commandes, l'activité de fidélité et les habitudes par tranche horaire pour améliorer les promotions et la gestion du personnel. Cette capacité crée une pression concurrentielle différente de l'expansion traditionnelle basée sur les emplacements. Le déploiement de Square par Bluestone Lane dans 65 magasins américains a relié la commande, la livraison, la fidélité, la paie et l'analytique dans un seul système d'exploitation. L'amélioration de 50 % du débit signalée illustre pourquoi de tels systèmes peuvent affecter l'économie des magasins très fréquentés. Une meilleure visibilité peut également aider les responsables à ajuster le déploiement du personnel et la disponibilité des menus à mesure que la demande évolue au cours de la journée. Les grands opérateurs ont toujours besoin de qualité des boissons, d'emplacements pratiques et d'une valeur crédible car les outils de données seuls ne créent pas de visites récurrentes. Les cafés plus petits peuvent rester compétitifs lorsqu'ils ont une position de spécialité claire, une forte pertinence de quartier ou un meilleur service dans un domaine ciblé.
La concurrence s'étend également aux plateformes d'approvisionnement et de café conditionné, ce qui peut influencer ce que les opérateurs de cafés paient pour leur approvisionnement et comment ils structurent les partenariats. L'annonce de financement de février 2026 de Keurig Dr. Pepper pour l'acquisition de JDE Peet's N.V. indiquait des plans pour former une Global Coffee Co et une Beverage Co. La transaction témoigne d'un intérêt continu pour l'échelle verticale dans le café. Les nouveaux entrants doivent se conformer aux exigences locales en matière de sécurité alimentaire, d'étiquetage, de franchise et d'emploi à mesure qu'ils ajoutent des magasins. Un processus de conformité bien défini peut prévenir les retards de lancement et soutenir des opérations plus cohérentes sur un réseau en croissance. En Inde, l'Autorité de sécurité et de normes alimentaires de l'Inde est un organisme de réglementation clé pour les entreprises alimentaires. Sur d'autres marchés, les règles de divulgation en matière de franchise et les autorisations municipales locales peuvent influencer la vitesse et le coût du déploiement. Le champ concurrentiel favorise donc les opérateurs qui combinent une conformité rigoureuse avec un modèle de magasin financièrement viable.
Leaders du secteur du coffee shop
-
Starbucks Corporation
-
Luckin Coffee Inc.
-
Costa Coffee Limited
-
JDE Peet's N.V.
-
Dutch Bros Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du coffee shop Entreprises couvertes dans ce rapport
- Starbucks Corporation
- Luckin Coffee Inc.
- Costa Coffee Limited
- JDE Peet’s N.V.
- Luigi Lavazza S.p.A. / Lavazza
- Dutch Bros Inc.
- Caffè Nero Group Ltd
- Blue Bottle Coffee, Inc.
- Caribou Coffee Operating Company, Inc.
- Tully’s Coffee
- Doutor Coffee Co., Ltd.
- Ediya Coffee Co., Ltd.
- Coffee Day Global Limited / Café Coffee Day
- Barista Coffee Company Limited
- Gloria Jean’s Coffees
- The Coffee Bean & Tea Leaf
- Intelligentsia Coffee, Inc.
- Stumptown Coffee Roasters, Inc.
- % Arabica
- Scooter’s Coffee
Développements industriels récents dans Marché du coffee shop
- Septembre 2026 : Starbucks a ouvert son premier café à Tegucigalpa, au Honduras, marquant son arrivée dans la capitale du pays et le 1 900e café en Amérique latine et dans les Caraïbes. Exploité par Premium Restaurants of America, le point de vente a renforcé la présence régionale de la marque et élargi l'accès à ses offres de café.
- Août 2025 : La chaîne de cafés grecque Coffee Island a ouvert son deuxième point de vente indien à Hyderabad, après son entrée initiale via Gurugram. L'ouverture a élargi son empreinte indienne grâce à un partenariat de franchise et a soutenu sa stratégie d'introduction d'offres de café de spécialité sur de nouveaux marchés internationaux.
- Juillet 2025 : Luckin Coffee Inc. a commencé l'ouverture en douceur de ses deux premiers magasins de retrait aux États-Unis à Manhattan, New York, marquant son entrée sur le marché américain. Les emplacements ciblaient des zones à fort trafic près de Washington Square Park et de Midtown, soutenant la stratégie d'expansion internationale de la société.
Périmètre du rapport sur le marché mondial du coffee shop
Un coffee shop est un établissement petit et informel qui sert principalement du café. Le marché mondial du coffee shop est segmenté par type de service, point de vente, emplacement et géographie. Par type de service, le marché est segmenté en consommation sur place, à emporter et livraison. Par point de vente, le marché est segmenté en points de vente en chaîne et points de vente indépendants. Par emplacement, le marché est segmenté en autonome, commerce de détail, voyage, loisirs et hébergement. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Sur place |
| À emporter |
| Livraison |
| Points de vente en chaîne |
| Points de vente indépendants |
| Autonome |
| Commerce de détail |
| Voyage |
| Loisirs |
| Hébergement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Sur place | |
| À emporter | ||
| Livraison | ||
| Par point de vente | Points de vente en chaîne | |
| Points de vente indépendants | ||
| Par emplacement | Autonome | |
| Commerce de détail | ||
| Voyage | ||
| Loisirs | ||
| Hébergement | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur du coffee shop d'ici 2032 ?
Le marché du coffee shop devrait atteindre 142,36 milliards USD d'ici 2032, en hausse par rapport à 105,98 milliards USD en 2027, à un CAGR de 6,08 %.
Quel format de service connaît la croissance la plus rapide pour les coffee shops ?
La livraison devrait croître à un CAGR de 6,81 % jusqu'en 2032, tandis que la consommation sur place reste le plus grand format avec 62,34 % de part des revenus en 2026.
Pourquoi les coffee shops indépendants conservent-ils encore une position importante ?
Les points de vente indépendants représentaient 67,27 % des revenus en 2026 car les cafés locaux et les magasins de spécialité restent largement utilisés dans les économies matures comme dans les économies en développement.
Quel format d'emplacement présente les meilleures perspectives de croissance ?
Les sites liés aux voyages devraient croître à un CAGR de 6,56 % jusqu'en 2032, soutenus par la demande dans les aéroports, les gares ferroviaires et autres points de transit.