
コーヒーショップ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
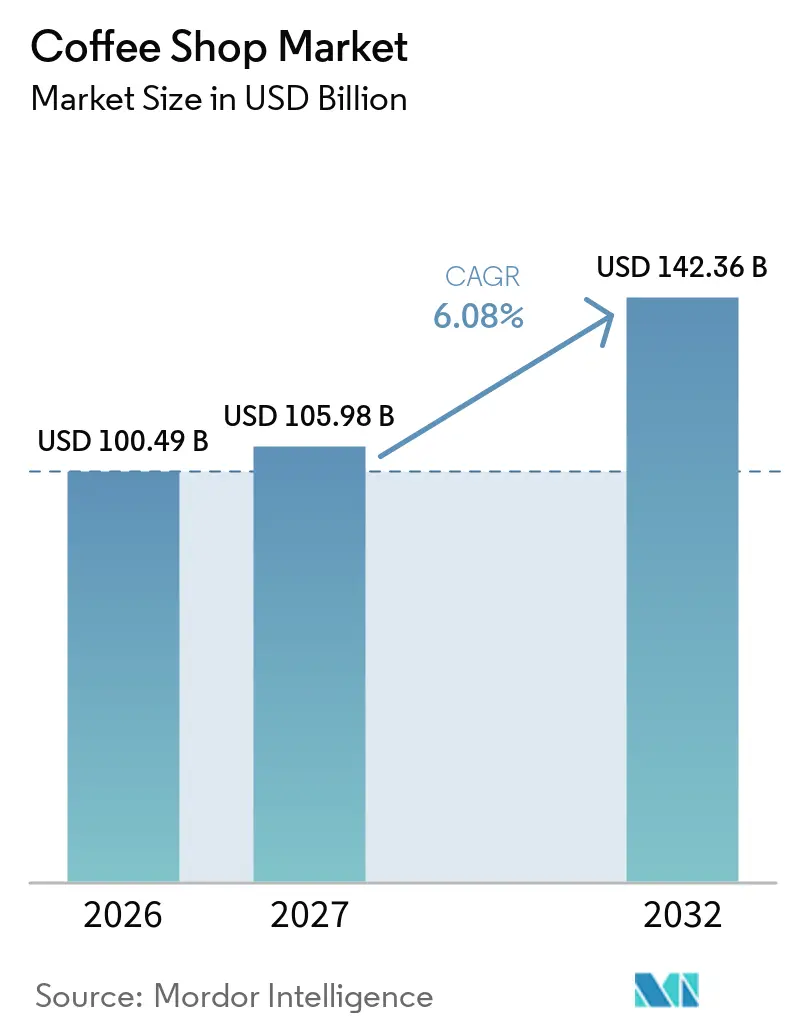
| 市場規模 (2027) | 105.98 十億米ドル |
| 市場規模 (2032) | 142.36 十億米ドル |
| 成長率 (2027 - 2032) | 6.08 % |
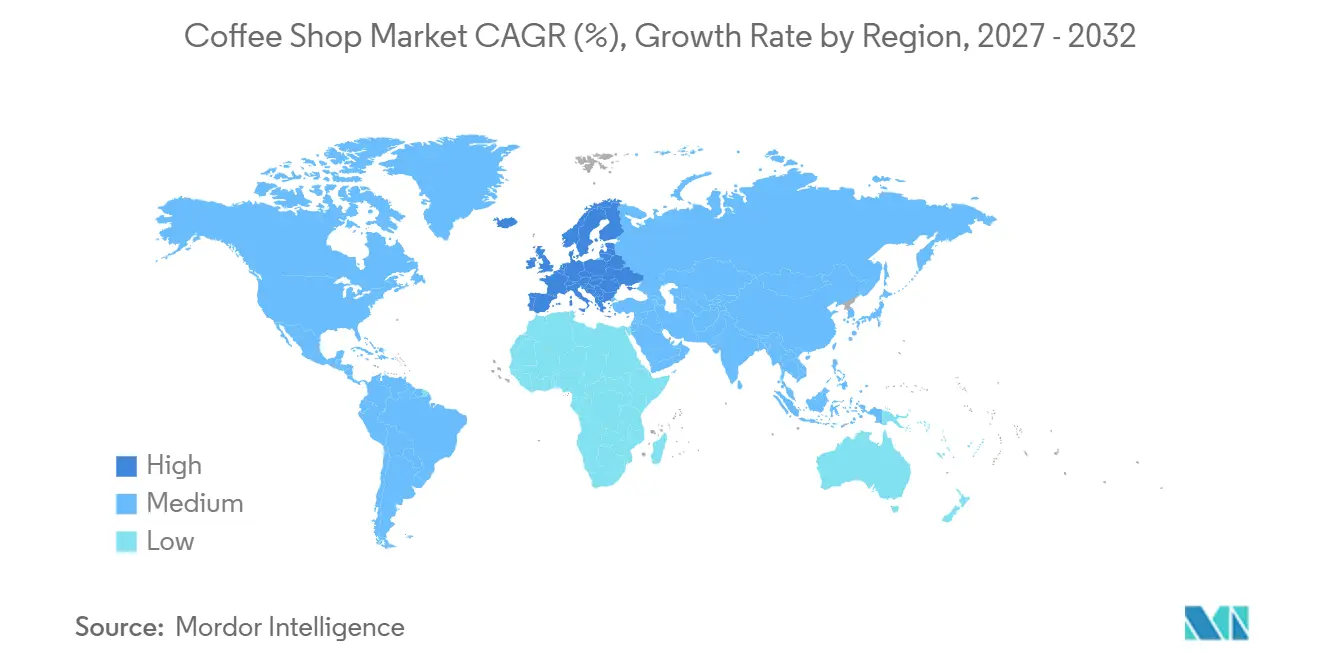
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | ヨーロッパ |
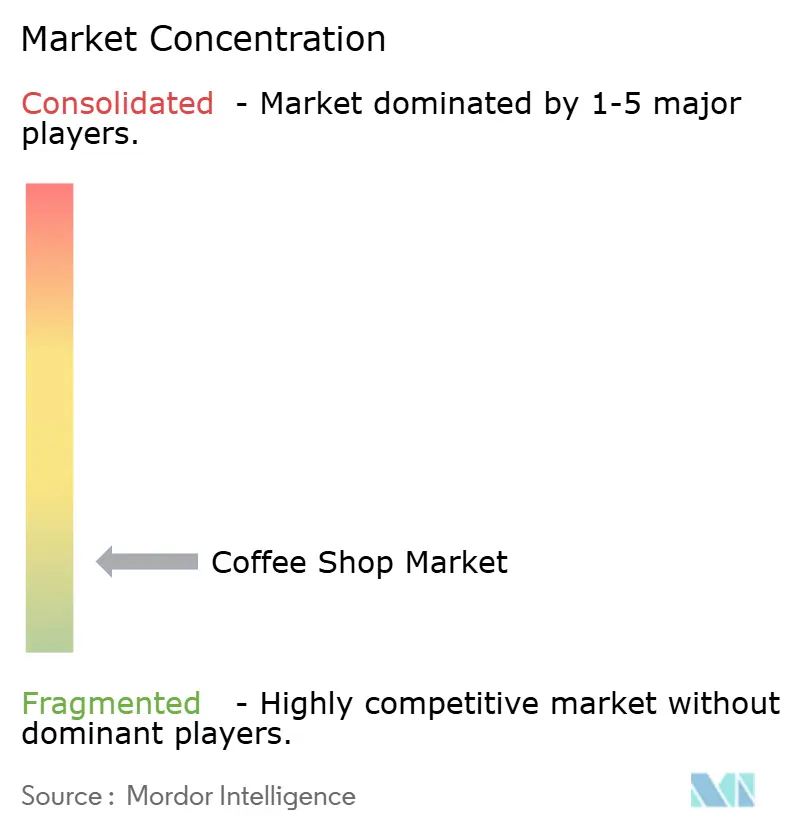
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコーヒーショップ市場分析
コーヒーショップ市場規模は、2026年に100.49 ビリオン 米ドル、2027年に105.98 ビリオン 米ドルと予測され、2032年までに142.36 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.08%で成長する見込みです。コーヒー消費の増加が市場成長を引き続き支えています。米国農務省海外農業局によると、世界のコーヒー消費量は2025/26年に1億7,350万袋(60キログラム換算)と推定されています[1]。家庭外消費は引き続き主要な需要ドライバーであり、カフェは家庭での抽出では完全に代替できない社交・仕事・レジャーの場としての役割を果たしています。事業者は店内飲食体験を強化しながらデリバリーとデジタル注文機能を拡充し、店頭カウンターからの購買をシフトさせるだけでなく、複数の消費機会にわたって売上を創出できるようにしています。また、資金力のあるチェーンがロイヤルティデータ、迅速な注文処理、サプライチェーンの規模を活用してリーチを拡大するにつれ、競争も激化しています。同時に、グリーンコーヒー価格の上昇が小規模事業者のコスト圧力を高めています。
主要レポートのポイント
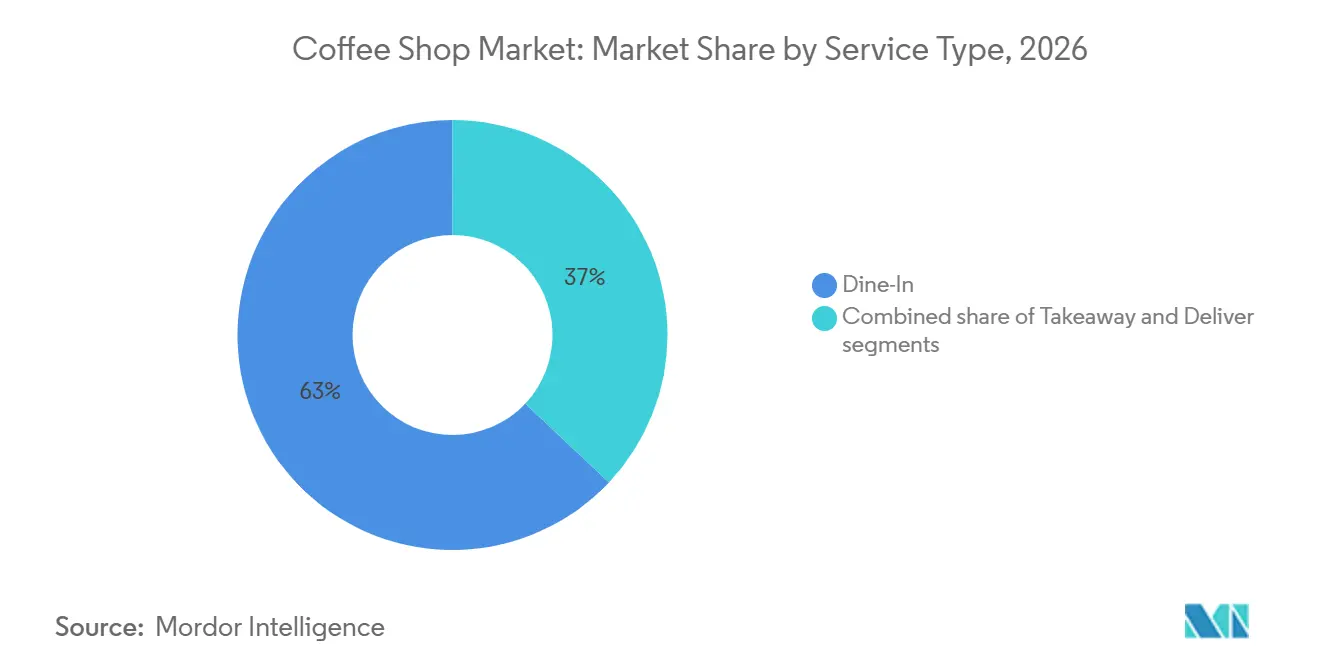
- サービスタイプ別では、店内飲食が2026年のコーヒーショップ市場シェアの62.34%を占め、デリバリーは2032年にかけてCAGR 6.81%で成長すると予測されています。
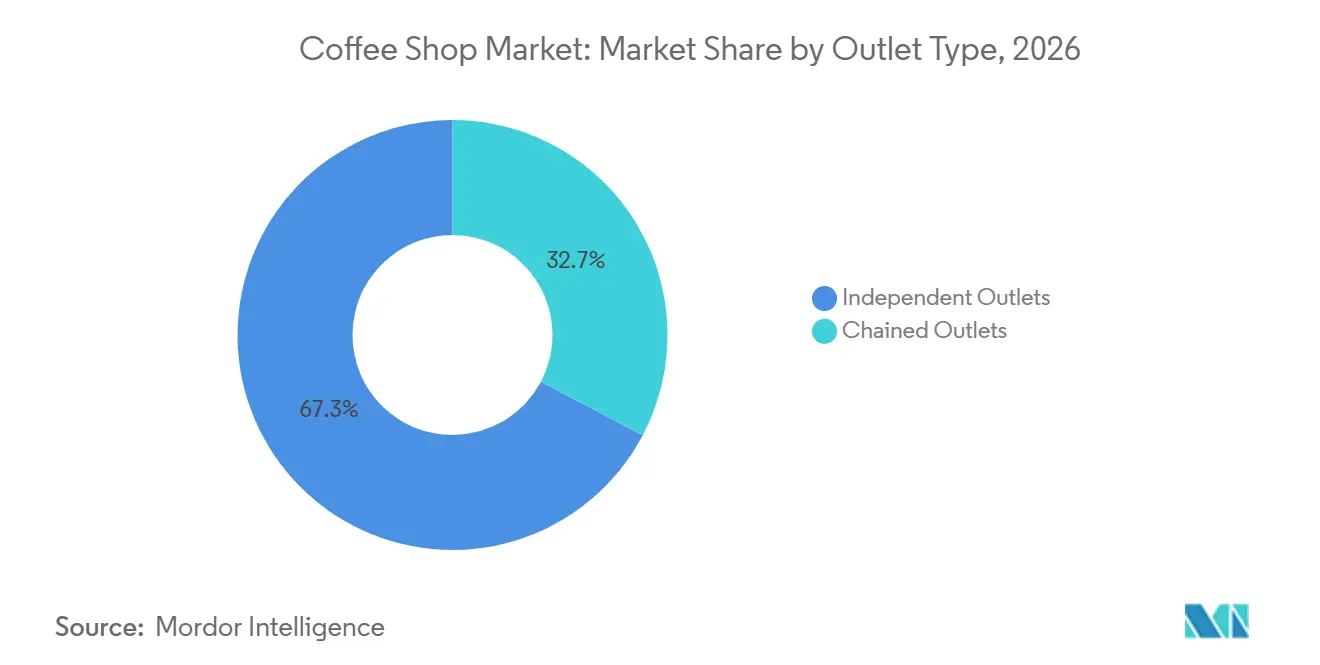
- アウトレットタイプ別では、独立店舗が2026年のコーヒーショップ市場シェアの67.27%を占め、チェーン店舗は2032年にかけてCAGR 6.69%で成長すると予測されています。
- ロケーション別では、スタンドアロンサイトが2026年に76.45%のシェアを占め、旅行関連ロケーションは2032年にかけてCAGR 6.56%で成長すると予測されています。
- 地域別では、欧州が2026年に34.71%のシェアを占め、中東・アフリカは2032年にかけてCAGR 6.75%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的なコーヒー文化と消費の拡大 | +1.5% | グローバル | 長期(4年以上) |
| スペシャルティコーヒー体験への需要の高まり | +1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 国際的および地域的コーヒーショップチェーンの拡大 | +1.0% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| カフェを拠点とした社交体験の人気上昇 | +0.8% | 中東・アフリカ、アジア太平洋、欧州 | 長期(4年以上) |
| デジタル注文プラットフォームの採用拡大 | +0.7% | 北米、アジア太平洋、欧州 | 短期(2年以内) |
| 革新的なコーヒー飲料への需要拡大 | +0.6% | 北米、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的なコーヒー文化と消費の拡大
世界のコーヒー需要は、多くの構造的アナリストが予測しなかった局面に入っています。米国農務省は世界のコーヒー消費量の継続的な成長を予測しており、10年以上にわたる途切れない成長トレンドが続いています。中国のコーヒー消費量は過去10年間で2倍以上に増加し、2024/25年には560万袋に達し、同国は世界第6位のコーヒー消費国となりました。カフェ事業者にとって、新たな需要の地理的な発生源は戦略的に重要な意味を持ちます。インド、インドネシア、ベトナムなど歴史的に茶を飲む市場では、消費者は家庭での抽出よりも手頃な価格のチェーンカフェ形式を通じてコーヒーを発見するケースが増えています。その結果、家庭外チャネルは市場創造のメカニズムであると同時に、主要な収益獲得ポイントとしての役割を果たしています。このダイナミクスは、これらの市場に早期参入するチェーン事業者に構造的な優位性をもたらします。なぜなら、初期の家庭外消費習慣は、一人当たり所得が上昇し家庭での抽出オプションがより利用しやすくなった後も持続することが多いからです。ドイツでは、2025年に家庭外コーヒー消費量が125,500トンと過去最高を記録し、成熟市場においてもカフェチャネルのシェアが拡大し続けていることが示されました。これはドイツコーヒー協会(2026年4月)によるものです。
スペシャルティコーヒー体への需要の高まり
スペシャルティコーヒーセグメントは、ニッチなカテゴリーから複数の主要市場においてメインストリームの提供へと移行し、カフェ事業者に直接的な収益機会をもたらしています。米国では、2025年6月時点で成人の46%が前日にスペシャルティコーヒーを消費しており、14年ぶりの高水準を記録しました[2]。全米コーヒー協会のスペシャルティコーヒーレポート(2025年6月)によると、前日のスペシャルティコーヒー消費が初めて従来のコーヒー消費を上回り、46%対42%となりました。前日にスペシャルティコーヒーを飲んだ人は、従来のコーヒー飲用者と比べて家庭外でコーヒーを購入する可能性が1.75倍高く、35%対20%となっています。このトレンドは、実店舗のカフェ事業者にとってアドレサブルな収益基盤を拡大させます。米国食品医薬品局(FDA)が最近プレーンコーヒーを「健康的」に分類したことは、成長が頭打ちになるのではなく、スペシャルティコーヒー需要の継続を支援する可能性が高いです。健康意識はスペシャルティコーヒーの嗜好と強く相関しているためです。欧州では、フランス、ドイツ、イベリア半島でスペシャルティコーヒーセグメントが拡大しており、中間層チェーンに影響を与えるコストパフォーマンス競争から比較的隔離されたプレミアムポジショニングの機会が生まれています(ワールドコーヒーポータル、2025年4月)。フランスでは、スペシャルティコーヒーがカフェ売上の8%を占め、年率15%で成長しており、毎週1店舗の新しいコーヒーショップがオープンしています(コレクティフ・カフェ、2025年)。
デジタル注文プラットフォームの採用拡大
デジタル注文インフラは、付加的な機能ではなく、構造的な競争上の決定要因となっています。2025年4月、StarbucksはEmpower Deliveryから独自の注文シーケンシングソフトウェアのライセンスを取得し、同社の創業者を最高店舗開発責任者に任命しました。この取り組みは4分以内の飲料提供を目標としており、モバイル注文管理が同店売上回復にとって今や重要であるという同社の認識を反映しています(全米コンビニエンスストア協会、2025年4月)[3]。同月、Bluestone LaneはSquareの統合プラットフォームを米国全65店舗に導入しました。同社は注文処理速度が50%向上し、給与計算、デリバリー、分析にわたるリアルタイムデータ統合が実現したと報告しています。デジタル注文により、事業者はロイヤルティの嗜好、注文頻度、時間帯パターンなどの行動データを大規模に収集することも可能になります。このデータを効果的に集約・活用できる事業者は、複利的なユニットエコノミクスの優位性を生み出すことができます。スペインでは、2025年10月末までの6ヶ月間にGlovoを通じたコーヒーデリバリー注文が前年比15%増加しました。週末のブランチ時間帯(09:00〜12:00)がカフェデリバリー量の50%を占めており、デジタルチャネルの成長が店内飲食需要を侵食するのではなく、それに追加的なものであることを示しています。
国際的および地域的コーヒーショップチェーンの拡大
世界のカフェ拡大の状況は構造的に変化しており、最も積極的な国際的成長は現在アジア、ラテンアメリカ、中東から生まれています。2022年10月にLuckin Coffeeの元幹部によって設立されたCotti Coffeeは、28カ国で18,000店舗以上を運営しています。同社はフランス、ドイツ、スペインへの展開に続き、2026年2月にロンドンのミドルセックス・ストリートとカムデン・ハイ・ストリートに拠点を構え、英国市場に参入する計画です。世界275店舗を運営するブラジルのThe Coffeeは、米国、アフリカ、オセアニアへの展開を支援するために約1,000万米ドルのプライベートエクイティ調達を進めており、4ヶ月間で90店舗のオープンを計画しています。コロンビアのJuan Valdezは、Grupo Trinityとのパートナーシップを発表し、今後7年間でスペインに140の新しいカフェをオープンする予定です。これらの新興多国籍事業者は、低コスト構造、自国市場での強固なユニットエコノミクス、デジタルファーストの運営モデルから恩恵を受けており、先進国市場と高成長市場の両方において地元の既存事業者に対する競争環境を大幅に広げています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コーヒー豆価格と供給の変動 | -1.2% | グローバル | 短期(2年以内) |
| 高い賃料と運営コスト | -0.9% | 北米、欧州 | 中期(2〜4年) |
| 代替飲料小売業者からの競争激化 | -0.6% | 北米、アジア太平洋 | 中期(2〜4年) |
| 家庭でのコーヒー抽出に対する消費者嗜好の高まり | -0.5% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コーヒー豆価格と供給の変動
投入コストの圧力は、世界のコーヒーショップ市場全体で最も深刻な近期の制約を表しています。アラビカコーヒー先物は、2026年10月23日に1ポンドあたり4.38米ドルの過去最高値に達すると予想されており、ブラジルの悪天候、世界の認定在庫の枯渇、米国の関税政策をめぐる不確実性によって引き起こされた持続的な上昇を延長しています。国際コーヒー機関の2024/25年次レビューによると、複合指標価格は1ポンドあたり平均306.6米セントで、10年平均を118.3%上回り、カフェのサプライチェーン全体でマージンを圧迫しています。独立系事業者は、大手チェーンが利用できる長期調達契約とヘッジ機能を持たないため、このコスト変動の不均衡な負担を負っています。この不利な点は市場統合の主要な推進力となっています。小売メニュー価格も対応して上昇しており、欧州の平均カプチーノ価格は7.6%上昇して3.69ユーロとなりました。しかし、国連食糧農業機関は、上流の価格ショックが消費者のメニュー価格に完全に転嫁されるまでに約12ヶ月かかると推定しており、2027年まで持続的なマージン圧縮期間が生じます。世界貿易機関の農業貿易規則および国別輸入関税の枠組みに基づく規制動向も、引き続き注視が必要です。特に、ブラジル産グリーンコーヒー輸入に対する米国の行政権限は、業界全体の調達チームにとって重要なコンプライアンス上の考慮事項となっています。
高い賃料と運営コスト
高い賃料と運営コストは、特に飲料販売のみに依存する独立系事業者にとって、コーヒー専門店の収益性と拡大を制約しています。オフィス、交通ハブ、高い人通りの商業地区に近いプライム立地は多大な占有コストを要求し、賃金、電気代、設備メンテナンス、コーヒー調達がさらに運営費を増加させます。全米レストラン協会の2025年9月レポートによると、2024年の都市部における限定サービスレストランの占有コストは売上の中央値6%を占めました。さらに、2026年7月の分析では、レストランの総費用が2019年から2026年の間に36%増加したと推定されています。これらのコスト圧力により、コーヒー専門店は飲料価格を引き上げ、手頃さと顧客維持を潜在的に弱めるか、低いマージンで費用を吸収し、投資と拡大を制限するかを迫られる可能性があます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
デリバリーが成長をリードし、店内飲食が市場収益を支える店内飲食は2026年の収益の62.34%を占め、コーヒーショップ市場で最大のサービス形式となっています。この位置づけは、カフェが人と会い、仕事をし、余暇を過ごす場所としての役割を反映しています。これらの用途はデリバリーでは再現が難しく、顧客は飲み物だけでなく環境そのものに価値を見出しているためです。快適な店内環境は、したがって顧客維持の重要な要素であり続けることができます。また、顧客が長く滞在したり、他の人と会ったり、コーヒーと食事を組み合わせたりする場合に、より大きな注文を支援することもできます。デリバリーは2032年にかけてCAGR 6.81%で成長すると予測されており、サービス形式の中で最も速いペースです。この拡大は、飲食デリバリーの広範な受容と、複数のチャネルからの注文を調整するシステムによって支えられています。
デリバリーは、カフェへの訪問が不便な場合、例えば自宅、オフィス、週末の注文など、売上を追加することができます。Starbucksの2025年のモバイル注文処理高速化への投資は、デジタル量が増加するにつれて明確な引き渡しと注文シーケンシングの重要性を反映しています。Bluestone Laneが統合プラットフォームを導入した後に注文処理量が50%改善したと報告されたことも、接続されたシステムの運営上の価値を示しています。テイクアウトは、長時間の滞在よりもスピードとアクセスを重視するため、これらの形式の中間に位置します。特に密集した都市部や朝の通勤時間帯に関連性が高いです。コーヒーショップ業界は、事業者が店内飲食体験を守りながらデリバリーとテイクアウトを使いやすくすることで恩恵を受けます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
アウトレットタイプ別:
チェーン形式が資本を集め、独立系の規模が引き続き優位独立店舗は2026年の収益の67.27%を占め、コーヒーショップ市場においてアウトレットタイプ別で最大のポジションを維持しています。この位置づけは、発展途上国における地元カフェの広い基盤と、成熟市場におけるスペシャルティロケーションを反映しています。独立系は地元の知識、独自のメニュー、個人的なサービスを通じてロイヤルティを構築することができます。また、その小規模さは、店舗デザインと商品選択を近隣のニーズに適応させるのに役立ちます。地元との関係は、顧客が新しい飲み物、異なる時間帯、またはより個人的なサービススタイルを好む場合に迅速に対応するのにも役立ちます。しかし、コーヒー、労働、占有コストが同時に上昇する場合、財務的な柔軟性が制限される可能性があります。国際コーヒー機関(ICO)の2024/25年の価格データは、規模のないカフェにとって調達の変動性が重要な運営上の問題である理由を示しています。
チェーン店舗は2032年にかけてCAGR 6.69%で拡大すると予測されており、このセメンテーションで最も速い成長率です。チェーン事業者は、ロイヤルティ、供給計画、デジタル注文、スタッフプロセスへの投資をより大きなネットワーク全体に分散させることができます。これらのツールは注文精度を向上させ、どの商品と時間帯がリピート需要を生み出すかを事業者が理解するのに役立ちます。SquareとBluestone Laneとの取り組みは、共有プラットフォームが複数の拠点にわたって運営データを接続する方法を示しています。チェーンの成長は明確な地元提供の必要性を排除しません。なぜなら、顧客は依然として品質、利便性、価格を比較するからです。コーヒーショップ市場は、差別化されたプロポジションを維持する独立系と、規模と一貫した実行を組み合わせるチェーンの両方に報いる可能性が高いです。
ロケーション別:
スタンドアロンサイトが収益を支え、旅行形式が最速の成長を記録スタンドアロンサイトは2026年の収益の76.45%を占め、コーヒーショップ市場で主要なロケーション形式となっています。この形式は、都市部および郊外の顧客が利用する幅広い路面店および近隣カフェをカバーしています。その規模は、日常的な購入や非公式な会議のためのアクセスしやすい日常的なロケーションの重要性を反映しています。ドイツの家庭外コーヒー消費量は2025年に125,500トンに達し、ドイツコーヒー協会によると、カフェ、レストラン、オフィス隣接の販売ポイントの継続的な関連性を支持しています。スタンドアロンカフェは、目に見える地元ブランドのタッチポイントとしても機能します。多くのコンセッションロケーションよりも、営業時間、メニュープレゼンテーション、座席、顧客体験に対してより多くのコントロールを事業者に与えます。通常の小売賃料へのエクスポージャーは、店舗の生産性と顧客頻度が存続可能性の中心であり続けることを意味します。
旅行関連ロケーションは2032年にかけてCAGR 6.56%で成長すると予測されており、ロケーションタイプの中で最も高い成長率です。空港、鉄道駅、その他の交通ハブは、時間が限られており代替手段が少ない顧客からの集中した需要を提供します。これらのサイトは、交通量と運営の信頼性が高い場合に、より高いコンセッションコストを正当化できます。レジャーロケーションは、カフェが文化、エンターテインメント、イベント設定に含まれる場合に恩恵を受けることができます。小売組み込み形式は、小売業者が日常的な買い物旅行にフードサービスの訪問を追加する方法も提供します。コーヒーショップ市場のこの部分は、顧客が時間的プレッシャーの下で購入することが多いため、信頼性の高いサービスに依存しています。宿泊関連形式はより選択的な機会に直面していますが、ホテルカフェは歓迎的な近隣空間として運営される場合に地元の交通を引き付けることができます。
地域分析
欧州
欧州は2026年の世界収益の34.71%を占め、コーヒーショップ市場に最大の地域基盤を提供しています。この地域は確立されたカフェの習慣と、日常的な近隣店舗からプレミアムスペシャルティコンセプトまで幅広い形から恩恵を受けています。ドイツは2025年に家庭外コーヒー消費量125,500トンを記録し、ドイツコーヒー協会によると、これは家庭外での継続的な需要を確認する記録的な水準です。同資料によると、ホールビーン量は10年間で2倍以上に増加しており、品質と抽出への持続的な関心を示しています。これは、製品品質を明確に伝え、信頼性の高い店内体験を提供する事業者に有利に働く可能性があります。顧客はカフェを会議や個人作業のための柔軟な場所として利用することもでき、実店舗の役割を維持するのに役立ちます。同時に、豆の価格上昇、エネルギー費用、賃料は、価格のみで競争できない中間層事業者を試しています。食品安全要件と地元の雇用規則は、事業者が欧州市場全体に拡大する際の関連するコンプライアンス要因であり続けます。
中東・アフリカ
中東・アフリカは2027年から2032年にかけてCAGR 6.75%で成長すると予測されており、コーヒーショップ市場で最も成長の速い地域となっています。若い人口とブランドカフェ体験への関心の高まりが地域の拡大を支えています。都市開発、小売投資、社交的なカフェ利用が同時に発展している地域で機会が最も強くなっています。国際チェーンはフランチャイズパートナーシップを活用して地域に参入しながら、地元の需要に合わせてメニューと店舗形式を適応させることができます。新しいロケーションは、正式なカフェ形式がまだ発展中の地域で、ショッピング、社交、仕事のルーティンの一部にもなることができます。一貫した食品安全プロセスとフランチャイズ開示慣行は、新規事業者にとって重要なコンプライアンス要因です。スペシャルティ製品と快適な社交空間に対する顧客の期待の高まりも、地域ブランドが発展する余地を与えています。プレミアムポジショニングとアクセスしやすい価格設定のバランスをとる事業者は、幅広い顧客基盤にリーチするのに有利な立場にあります。
北米、アジア太平洋、南米
北米は、デジタルの利便性、ドライブスルーアクセス、スペシャルティ製品が顧客の選択を形成する大きなコーヒー市場であり続けています。全米コーヒー協会によると、米国のスペシャルティコーヒー消費量は2025年6月に14年ぶりの高水準に達し、成人の46%が前日の消費を報告しました。アジア太平洋は、いくつかの人口の多い国でコーヒー消費がまだ発展中であるため、より強い店舗拡大の可能性を提供しています。米国農務省海外農業局によると、中国の消費量は過去10年間で2倍以上に増加した後、2024/25年に560万袋に達しました。インド、インドネシア、ベトナムは、手頃な価格のカフェ形式が新規顧客の間で家庭外習慣を確立できるため重要です。南米は確立されたコーヒー文化と、自国以外への拡大を目指すカフェブランドを組み合わせています。消費者の嗜好はこれらの地域全体で同一ではないため、ある国で機能する形式は他の国でメニュー、価格、店舗デザインの変更が必要になる場合があります。これらの多様な地域全体で、デジタル注文、ロイヤルティツール、明確な店舗形式が事業者の地元顧客行動への適応を支援することができます。
競争環境
コーヒーショップ市場は高度に断片化されており、国境を越えて支配的な力を持つ単一の事業者は存在しません。この構造は、地元事業者、地域チェーン、グローバルブランドが同じ都市で競争する余地を残しています。また、多くの地元市場では、広いブランド認知よりも店舗の実行力の方が重要になる可能性があることも意味しています。大手チェーンは、ネットワークをより効率的にするために注文管理、顧客データ、サプライシステムへの投資を行っています。これにより、リピート注文が改善され、サービスエラーが減少し、繁忙期をより一貫して処理するのに役立ちます。Starbucksの2025年4月の注文管理契約は、テクノロジーが店舗レベルのサービスニーズへの対応の一部となった方法を示しています。Luckin Coffeeは2025年度に31,048店舗と498億2,810万人民元の収益を報告し、累計取引顧客基盤は4億5,000万人を超えました。
テクノロジー主導の事業者は、注文履歴、ロイヤルティ活動、時間帯パターンを使用してプロモーションとスタッフ配置を改善することができます。この機能は、従来のロケーション主導の拡大とは異なる競争圧力を生み出します。Bluestone Laneが米国65店舗にSquareを導入したことで、注文、デリバリー、ロイヤルティ、給与計算、分析が単一の運営システムに接続されました。処理量が50%改善したと報告されたことは、このようなシステムが繁忙店舗の経済性に影響を与える理由を示しています。より良い可視性は、マネージャーが日中の需要変化に応じてスタッフ配置とメニューの可用性を調整するのにも役立ちます。大規模事業者は依然として飲料品質、便利なロケーション、信頼できる価値を必要としています。なぜなら、データツールだけではリピート訪問を生み出すことはできないからです。小規模カフェは、明確なスペシャルティポジション、強い近隣との関連性、または集中したエリアでのより良いサービスを持つ場合に競争力を維持することができます。
競争は調達とパッケージコーヒープラットフォームにも及んでおり、カフェ事業者が供給に支払う金額とパートナーシップの構造に影響を与える可能性があります。Keurig Dr. PepperのJDE Peet's買収に関する2026年2月の資金調達発表は、グローバルコーヒー会社と飲料会社を設立する計画を示しました。この取引は、コーヒーにおける垂直的規模への継続的な関心を示しています。新規参入者は、店舗を追加する際に地元の食品安全、ラベリング、フランチャイズ、雇用要件を遵守する必要があります。明確に定義されたコンプライアンスプロセスは、立ち上げの遅延を防ぎ、成長するネットワーク全体でより一貫した運営を支援することができます。インドでは、インド食品安全基準局が食品事業の主要な規制機関です。他の市場では、フランチャイズ開示規則と地元の市区町村の許可が展開の速度とコストを形成する可能性があります。したがって、競争環境は、規律あるコンプライアンスと財務的に持続可能な店舗モデルを組み合わせる事業者に有利です。
コーヒーショップ業界のリーダー
-
Starbucks Corporation
-
Luckin Coffee Inc.
-
Costa Coffee Limited
-
JDE Peet's N.V.
-
Dutch Bros Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コーヒーショップ市場 このレポートでカバーされる企業
- Starbucks Corporation
- Luckin Coffee Inc.
- Costa Coffee Limited
- JDE Peet’s N.V.
- Luigi Lavazza S.p.A. / Lavazza
- Dutch Bros Inc.
- Caffè Nero Group Ltd
- Blue Bottle Coffee, Inc.
- Caribou Coffee Operating Company, Inc.
- Tully’s Coffee
- Doutor Coffee Co., Ltd.
- Ediya Coffee Co., Ltd.
- Coffee Day Global Limited / Café Coffee Day
- Barista Coffee Company Limited
- Gloria Jean’s Coffees
- The Coffee Bean & Tea Leaf
- Intelligentsia Coffee, Inc.
- Stumptown Coffee Roasters, Inc.
- % Arabica
- Scooter’s Coffee
最近の産業開発事情 コーヒーショップ市場
- 2026年9月:Starbucksはホンジュラスのテグシガルパに初のコーヒーハウスをオープンし、同国の首都への進出とラテンアメリカ・カリブ海地域での1,900店舗目を達成しました。Premium Restaurants of Americaが運営するこの店舗は、ブランドの地域プレゼンスを強化し、コーヒー提供へのアクセスを拡大しました。
- 2025年8月:ギリシャのコーヒーハウスチェーンCoffee Islandは、グルグラムへの初参入に続き、ハイデラバードにインド2店舗目をオープンしました。このオープンはフランチャイズパートナーシップを通じてインドでの展開を拡大し、新しい国際市場へのスペシャルティコーヒー提供の導入戦略を支援しました。
- 2025年7月:Luckin Coffeeはニューヨーク州マンハッタンに最初の2店舗のソフトオープンを開始し、米国市場への参入を果たしました。これらのロケーションはワシントン・スクエア・パーク近くとミッドタウンの高交通量エリアをターゲットとし、同社の国際展開戦略を支援しました。
世界のコーヒーショップ市場レポートの範囲
コーヒーショップとは、主にコーヒーを提供する小規模でインフォーマル施設です。世界のコーヒーショップ市場は、サービスタイプ、アウトレット、ロケーション、地域によってセグメント化されています。サービスタイプ別では、市場は店内飲食、テイクアウト、デリバリーにセグメント化されています。アウトレット別では、市場はチェーン店舗と独立店舗にセグメント化されています。ロケーション別では、市場はスタンドアロン、小売、旅行、レジャー、宿泊にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 店内飲食 |
| テイクアウト |
| デリバリー |
| チェーン店舗 |
| 独立店舗 |
| スタンドアロン |
| 小売 |
| 旅行 |
| レジャー |
| 宿泊 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東・アフリ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| サービスタイプ別 | 店内飲食 | |
| テイクアウト | ||
| デリバリー | ||
| アウトレット別 | チェーン店舗 | |
| 独立店舗 | ||
| ロケーション別 | スタンドアロン | |
| 小売 | ||
| 旅行 | ||
| レジャー | ||
| 宿泊 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのコーヒーショップセクターの予測規模は?
コーヒーショップ市場は2027年の105.98 ビリオン 米ドルから年率6.08%のCAGRで成長し、2032年までに142.36 ビリオン 米ドルに達すると予測されています。
コーヒーショップで最も速く成長しているサービス形式はどれですか?
デリバリーは2032年にかけてCAGR 6.81%で成長すると予測されており、店内飲食は2026年に62.34%の収益シェアで最大の形式であり続けています。
独立系コーヒーショップが依然として大きなポジションを維持している理由は何ですか?
独立店舗は2026年の収益の67.27%を占めています。これは、地元カフェとスペシャルティ店舗が成熟経済と発展途上経済の両方で広く利用され続けているためです。
最も強い成長見通しを持つロケーション形式はどれですか?
旅行関連サイトは2032年にかけてCAGR 6.56%で成長すると予測されており、空港、鉄道駅、その他の交通ポイントでの需要によって支えられています。