
Tamaño y Participación del Mercado de Coffee Shop
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 105.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 142.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.08 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Coffee Shop por Mordor Intelligence
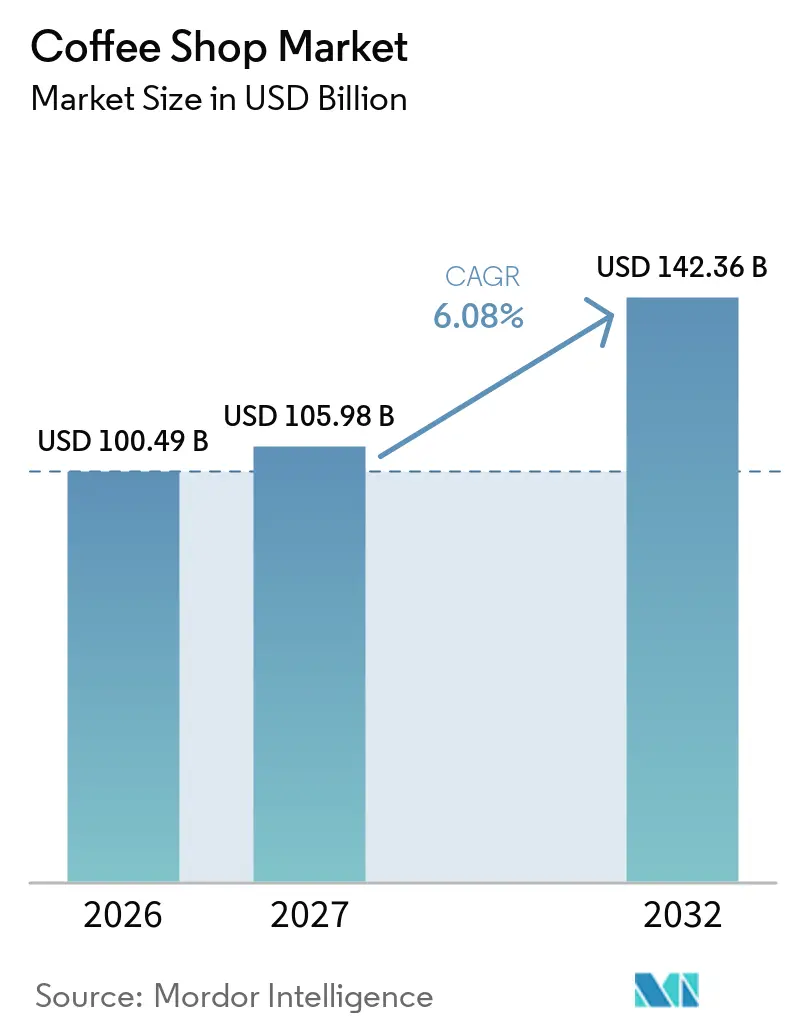
Se proyecta que el tamaño del mercado de coffee shop sea de 100,49 mil millones de USD en 2026, 105,98 mil millones de USD en 2027, y alcance los 142,36 mil millones de USD para 2032, creciendo a una CAGR del 6,08% de 2027 a 2032. El aumento del consumo de café continúa apoyando el crecimiento del mercado. Según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, el consumo mundial de café se estima en 173,5 millones de sacos de 60 kilogramos en 2025/26[1]. El consumo fuera del hogar sigue siendo un impulsor clave de la demanda, ya que las cafeterías atienden ocasiones sociales, laborales y de ocio que la preparación en casa no puede replicar completamente. Los operadores están mejorando las experiencias de consumo en local al tiempo que amplían las capacidades de entrega a domicilio y pedidos digitales, lo que les permite generar ventas en múltiples ocasiones de consumo en lugar de simplemente trasladar las compras fuera de los mostradores de las tiendas. La competencia también se está intensificando, ya que las cadenas bien financiadas aprovechan los datos de fidelización, el cumplimiento de pedidos más rápido y la escala de la cadena de suministro para ampliar su alcance. Al mismo tiempo, el aumento de los precios del café verde está incrementando las presiones de costes sobre los operadores más pequeños.
Conclusiones Clave del Informe
- Por tipo de servicio, el consumo en local representó el 62,34% de la participación del mercado de coffee shop en 2026, mientras que se prevé que la entrega a domicilio crezca a una CAGR del 6,81% hasta 2032.
- Por tipo de establecimiento, los establecimientos independientes representaron el 67,27% de la participación del mercado de coffee shop en 2026, mientras que se prevé que los establecimientos en cadena crezcan a una CAGR del 6,69% hasta 2032.
- Por ubicación, los locales independientes representaron el 76,45% de la participación en 2026, mientras que se prevé que las ubicaciones vinculadas a viajes crezcan a una CAGR del 6,56% hasta 2032.
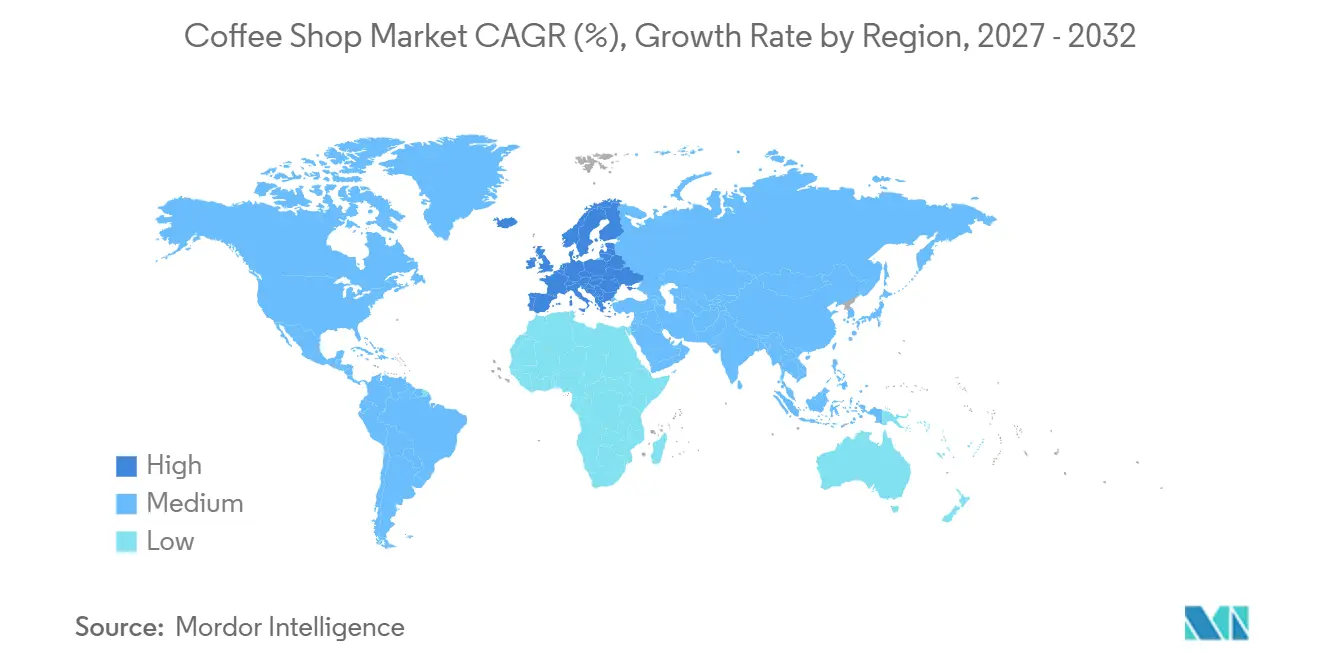
- Por geografía, Europa representó el 34,71% de la participación en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 6,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Cultura Global del Café y su Consumo | +1.5% | Global | Largo plazo (≥ 4 años) |
| Creciente Demanda de Experiencias de Café de Especialidad | +1.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Cadenas Internacionales y Regionales de Coffee Shop | +1.0% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Creciente Popularidad de las Experiencias Sociales en Cafeterías | +0.8% | Oriente Medio y África, Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Adopción Creciente de Plataformas de Pedidos Digitales | +0.7% | América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Demanda Creciente de Bebidas de Café Innovadoras | +0.6% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Cultura Global del Café y su Consumo
La demanda mundial de café ha entrado en una fase que muchos analistas estructurales no anticiparon. El Departamento de Agricultura de los Estados Unidos proyecta un crecimiento continuo en el consumo mundial de café, extendiendo una tendencia de crecimiento ininterrumpida durante una década. El consumo de café en China se más que duplicó durante la década anterior, alcanzando 5,6 millones de sacos en 2024/25 y convirtiendo al país en el sexto mayor consumidor de café del mundo. Para los operadores de cafeterías, la fuente geográfica de la nueva demanda tiene una importancia estratégica. En mercados históricamente consumidores de té, como India, Indonesia y Vietnam, los consumidores descubren cada vez más el café a través de formatos de cafeterías en cadena asequibles en lugar de la preparación en casa. Como resultado, el canal fuera del hogar sirve tanto como mecanismo de creación de mercado como punto principal de captación de ingresos. Esta dinámica crea una ventaja estructural para los operadores en cadena que entran en estos mercados de forma temprana, ya que los hábitos iniciales de consumo fuera del hogar a menudo persisten incluso cuando los ingresos per cápita aumentan y las opciones de preparación en casa se vuelven más accesibles. Alemania registró su mayor consumo de café fuera del hogar de todos los tiempos, con 125.500 toneladas en 2025, lo que indica que incluso los mercados maduros continúan expandiendo su participación en el canal de cafeterías, según el Deutscher Kaffeeverband (abril de 2026).
Creciente Demanda de Experiencias de Café de Especialidad
El segmento de café de especialidad ha pasado de ser una categoría de nicho a una oferta generalizada en varios mercados importantes, creando oportunidades de ingresos directas para los operadores de cafeterías. En los Estados Unidos, el 46% de los adultos consumió café de especialidad el día anterior a junio de 2025, lo que representa un máximo de 14 años[2]. Por primera vez, el consumo de café de especialidad del día anterior superó al consumo de café tradicional, con un 46% frente al 42%, según el Informe de Café de Especialidad de la Asociación Nacional del Café (junio de 2025). Los consumidores de café de especialidad del día anterior tienen 1,75 veces más probabilidades que los consumidores de café tradicional de comprar café fuera del hogar, con un 35% frente al 20%. Esta tendencia amplía la base de ingresos potenciales para los operadores de cafeterías físicas. La reciente clasificación de la Administración de Alimentos y Medicamentos del café puro como "saludable" probablemente apoyará la demanda continua de café de especialidad en lugar de provocar un estancamiento del crecimiento, ya que la conciencia sobre la salud se correlaciona fuertemente con las preferencias de café de especialidad. En Europa, los segmentos de café de especialidad en expansión en Francia, Alemania y la Península Ibérica están creando oportunidades de posicionamiento premium que permanecen relativamente aisladas de la competencia en relación calidad-precio que afecta a las cadenas de nivel medio, según World Coffee Portal (abril de 2025). En Francia, el café de especialidad representa el 8% de las ventas de cafeterías y crece a una tasa anual del 15%, con una nueva cafetería que abre cada semana, según Collectif Café (2025).
Adopción Creciente de Plataformas de Pedidos Digitales
La infraestructura de pedidos digitales se ha convertido en un determinante competitivo estructural en lugar de una característica adicional. En abril de 2025, Starbucks obtuvo una licencia de software propietario de gestión de secuencias de pedidos de Empower Delivery y nombró al fundador de la empresa como su director de desarrollo de tiendas. La iniciativa tiene como objetivo el cumplimiento de bebidas en menos de cuatro minutos y refleja el reconocimiento de la empresa de que la gestión de pedidos móviles es ahora fundamental para la recuperación de las ventas en tiendas comparables, según la Asociación Nacional de Tiendas de Conveniencia (abril de 2025)[3]. En el mismo mes, Bluestone Lane implementó la plataforma integrada de Square en sus 65 ubicaciones en los Estados Unidos. La empresa reportó un aumento del 50% en la velocidad de procesamiento de pedidos e integración de datos en tiempo real en nóminas, entregas y análisis. Los pedidos digitales también permiten a los operadores recopilar datos de comportamiento a escala, incluidas las preferencias de fidelización, la frecuencia de pedidos y los patrones por franja horaria. Los operadores que agregan y utilizan eficazmente estos datos pueden generar ventajas económicas por unidad de forma acumulativa. En España, los pedidos de entrega de café a través de Glovo aumentaron un 15% interanual durante los seis meses que finalizaron en octubre de 2025. Los períodos de brunch de fin de semana (09:00–12:00) representaron el 50% del volumen de entrega de cafeterías, lo que indica que el crecimiento del canal digital es incremental al consumo en local, en lugar de canibalizarlo.
Expansión de Cadenas Internacionales y Regionales de Coffee Shop
El panorama de expansión global de cafeterías ha cambiado estructuralmente, con el crecimiento internacional más agresivo originándose ahora en Asia, América Latina y Oriente Medio. Cotti Coffee, fundada en octubre de 2022 por exdirectivos de Luckin Coffee Inc., opera más de 18.000 establecimientos en 28 países. La empresa planea entrar en el mercado del Reino Unido en febrero de 2026 con ubicaciones en Middlesex Street y Camden High Street en Londres, tras su expansión en Francia, Alemania y España. The Coffee, con sede en Brasil, que opera 275 unidades a nivel mundial, está recaudando aproximadamente 10 millones de USD en capital privado para apoyar la expansión hacia los Estados Unidos, África y Oceanía, con 90 aperturas planificadas en un período de cuatro meses. Juan Valdez de Colombia ha anunciado una asociación con Grupo Trinity para abrir 140 nuevas cafeterías en España durante los próximos siete años. Estos operadores multinacionales emergentes se benefician de estructuras de costes más bajas, sólidas economías unitarias en sus mercados de origen y modelos operativos con enfoque digital, lo que amplía sustancialmente el panorama competitivo para los operadores locales establecidos tanto en mercados desarrollados como en mercados de alto crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios y el Suministro de Granos de Café | -1.2% | Global | Corto plazo (≤ 2 años) |
| Altos Costes de Alquiler y Operativos | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Intensificación de la Competencia de Minoristas de Bebidas Alternativas | -0.6% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Preferencia del Consumidor por el Café Preparado en Casa | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios y el Suministro de Granos de Café
La presión sobre los costes de los insumos representa la restricción a corto plazo más aguda en el mercado global de coffee shop. Se espera que los futuros del café Arábica alcancen un máximo histórico de 4,38 USD por libra el 23 de octubre de 2026, extendiendo un repunte sostenido impulsado por condiciones climáticas adversas en Brasil, el agotamiento de las existencias certificadas mundiales y la incertidumbre en torno a la política arancelaria de los Estados Unidos. La Revisión Anual 2024/25 de la Organización Internacional del Café indica que el precio del indicador compuesto promedió 306,6 centavos de dólar estadounidense por libra, un 118,3% por encima del promedio de 10 años, comprimiendo los márgenes en toda la cadena de suministro de cafeterías. Los operadores independientes soportan una parte desproporcionada de esta volatilidad de costes porque carecen de los contratos de aprovisionamiento a largo plazo y las capacidades de cobertura disponibles para las grandes cadenas. Esta desventaja es un factor clave de la consolidación del mercado. Los precios de los menús minoristas también están aumentando en respuesta: el precio medio del capuchino en Europa subió un 7,6% hasta los 3,69 EUR. Sin embargo, la Organización de las Naciones Unidas para la Alimentación y la Agricultura estima que las perturbaciones de precios en la cadena de suministro requieren aproximadamente 12 meses para trasladarse completamente a los precios de los menús para el consumidor, lo que crea un período sostenido de compresión de márgenes hasta 2027. Los desarrollos regulatorios bajo las normas de comercio agrícola de la Organización Mundial del Comercio y los marcos arancelarios de importación específicos de cada país también requieren un seguimiento cercano. En particular, la autoridad ejecutiva de los Estados Unidos sobre las importaciones de café verde brasileño representa una consideración de cumplimiento material para los equipos de aprovisionamiento de toda la industria.
Altos Costes de Alquiler y Operativos
Los altos costes de alquiler y operativos limitan la rentabilidad y la expansión de los establecimientos especializados en café, en particular los operadores independientes que dependen únicamente de las ventas de bebidas. Las ubicaciones privilegiadas cerca de oficinas, centros de transporte y distritos comerciales de alto tráfico exigen costes de ocupación sustanciales, mientras que los salarios, la electricidad, el mantenimiento de equipos y el aprovisionamiento de café incrementan aún más los gastos operativos. Según el informe de septiembre de 2025 de la Asociación Nacional de Restaurantes, los costes de ocupación representaron una mediana del 6% de las ventas entre los restaurantes de servicio limitado en áreas urbanas en 2024. Además, su análisis de julio de 2026 estimó que los gastos totales de los restaurantes aumentaron un 36% entre 2019 y 2026. Estas presiones de costes pueden obligar a los establecimientos exclusivos de café a aumentar los precios de las bebidas, lo que podría debilitar la asequibilidad y la retención de clientes, o a absorber los gastos a través de márgenes más bajos, restringiendo la inversión y la expansión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
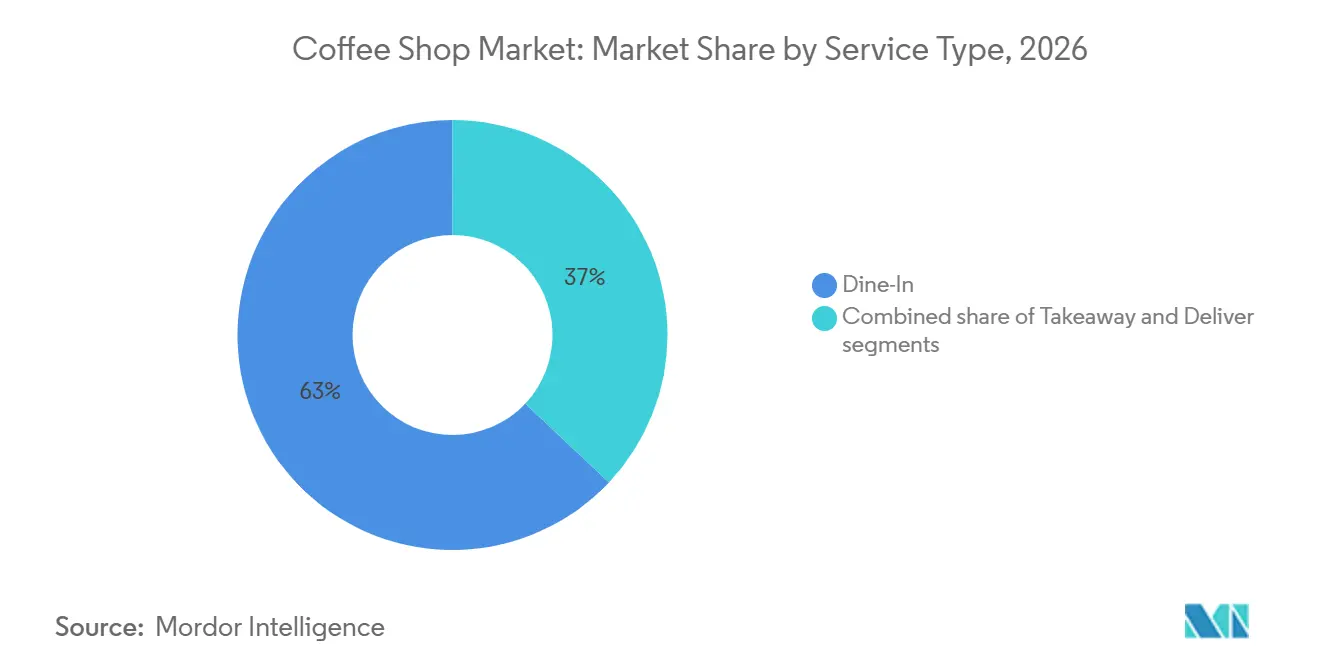
La Entrega a Domicilio Lidera el Crecimiento mientras el Consumo en Local Ancla los Ingresos del MercadoEl consumo en local representó el 62,34% de los ingresos en 2026, convirtiéndolo en el formato de servicio más grande del mercado de coffee shop. La posición refleja el papel de la cafetería como lugar para reunirse, trabajar y pasar el tiempo de ocio. Estos usos son difíciles de replicar para la entrega a domicilio porque el cliente valora el entorno además de la bebida. Un ambiente de tienda cómodo puede, por tanto, seguir siendo una parte significativa de la retención de clientes. También puede favorecer pedidos más grandes cuando los clientes permanecen más tiempo, se reúnen con otros o combinan el café con comida. Se prevé que la entrega a domicilio crezca a una CAGR del 6,81% hasta 2032, el ritmo más rápido entre los formatos de servicio. Esta expansión está respaldada por una mayor aceptación de la entrega de alimentos y bebidas y por sistemas que coordinan pedidos de más de un canal.
La entrega a domicilio puede añadir ventas durante ocasiones en las que una visita a la cafetería es menos conveniente, incluidos pedidos desde casa, la oficina y los fines de semana. La inversión de Starbucks en 2025 en una gestión más rápida de pedidos móviles refleja la importancia de una entrega clara y una secuenciación de pedidos a medida que crece el volumen digital. La mejora reportada del 50% en el rendimiento de pedidos de Bluestone Lane tras implementar una plataforma integrada también ilustra el valor operativo de los sistemas conectados. El servicio para llevar ocupa el término medio entre estos formatos porque enfatiza la velocidad y el acceso en lugar de una visita prolongada. Es particularmente relevante en áreas urbanas densas y en los períodos de desplazamiento matutino. La industria de coffee shop se beneficia cuando los operadores protegen la experiencia de consumo en local al tiempo que hacen que la entrega a domicilio y el servicio para llevar sean sencillos de usar.

Por Tipo de Establecimiento:
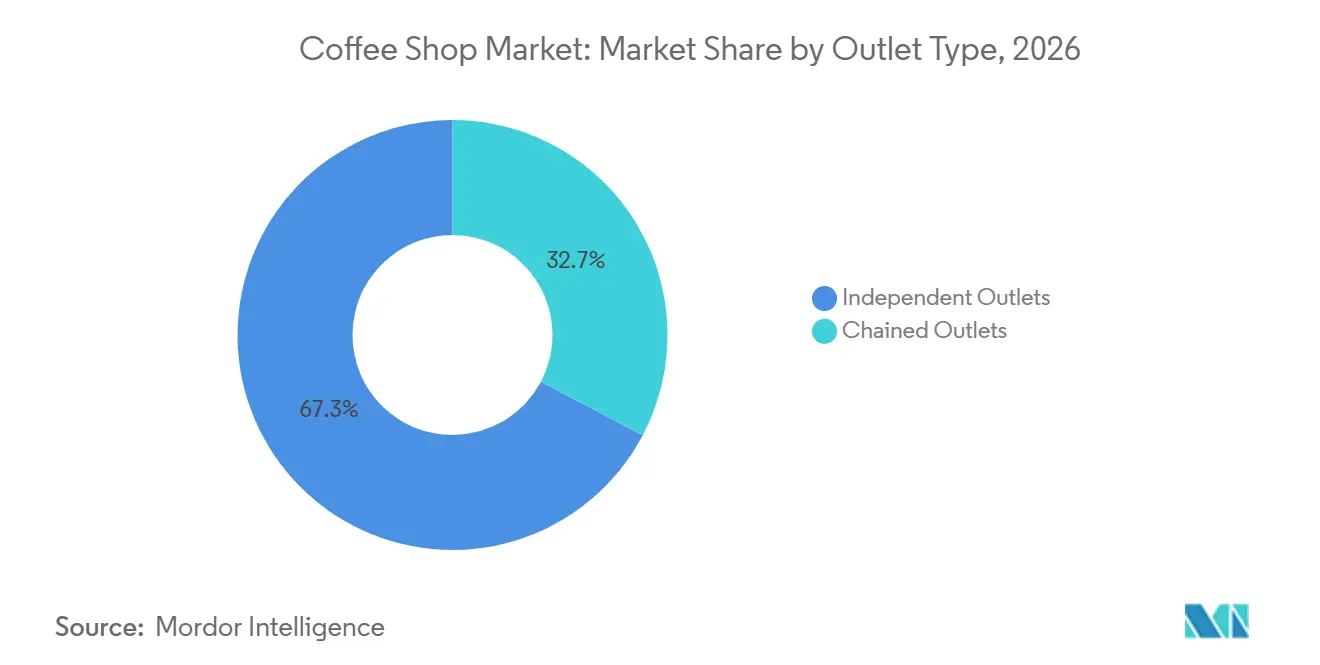
Los Formatos en Cadena Atraen Capital mientras la Escala Independiente Sigue siendo DominanteLos establecimientos independientes representaron el 67,27% de los ingresos en 2026, manteniendo la posición más grande por tipo de establecimiento en el mercado de coffee shop. Esta posición refleja la amplia base de cafeterías locales en economías en desarrollo y ubicaciones de especialidad en mercados maduros. Los independientes pueden construir fidelización a través del conocimiento local, menús distintivos y servicio personalizado. Su menor tamaño también puede ayudarles a adaptar el diseño de la tienda y la selección de productos a las necesidades del vecindario. Las relaciones locales también pueden ayudarles a responder rápidamente cuando los clientes prefieren una nueva bebida, una franja horaria diferente o un estilo de servicio más personal. Sin embargo, su flexibilidad financiera puede ser limitada cuando los costes del café, la mano de obra y la ocupación aumentan al mismo tiempo. Los datos de precios 2024/25 de la Organización Internacional del Café (OIC) muestran por qué la volatilidad en el aprovisionamiento es un problema operativo importante para las cafeterías sin escala.
Se prevé que los establecimientos en cadena se expandan a una CAGR del 6,69% hasta 2032, la tasa más rápida en esta segmentación. Los operadores en cadena pueden distribuir las inversiones en fidelización, planificación de suministros, pedidos digitales y procesos de personal en una red más amplia. Estas herramientas pueden mejorar la precisión de los pedidos y ayudar a los operadores a comprender qué productos y franjas horarias generan demanda recurrente. El trabajo de Square con Bluestone Lane muestra cómo una plataforma compartida puede conectar datos operativos en múltiples ubicaciones. El crecimiento de las cadenas no elimina la necesidad de una oferta local clara porque los clientes siguen comparando calidad, conveniencia y precio. Es probable que el mercado de coffee shop recompense a los independientes que mantienen una propuesta diferenciada y a las cadenas que combinan escala con una ejecución consistente.
Por Ubicación:
Los Locales Independientes Anclan los Ingresos mientras los Formatos de Viajes Registran el Crecimiento más RápidoLos locales independientes representaron el 76,45% de los ingresos en 2026, lo que los convierte en el formato de ubicación líder en el mercado de coffee shop. El formato abarca la amplia gama de cafeterías a pie de calle y de barrio utilizadas por los clientes urbanos y suburbanos. Su escala refleja la importancia de las ubicaciones diarias accesibles para las compras rutinarias y las reuniones informales. El consumo de café fuera del hogar en Alemania alcanzó las 125.500 toneladas en 2025, apoyando la relevancia continua de cafeterías, restaurantes y puntos de venta adyacentes a oficinas, según el DEUTSCHER KAFFEEVERBAND. Las cafeterías independientes también pueden servir como puntos de contacto de marca locales visibles. Ofrecen a los operadores más control sobre los horarios de apertura, la presentación del menú, el mobiliario y el recorrido del cliente que muchas ubicaciones en concesión. Su exposición a los alquileres minoristas ordinarios significa que la productividad de la tienda y la frecuencia de los clientes siguen siendo fundamentales para la viabilidad.
Se prevé que las ubicaciones vinculadas a viajes crezcan a una CAGR del 6,56% hasta 2032, la tasa más alta entre los tipos de ubicación. Los aeropuertos, las estaciones de tren y otros centros de tránsito proporcionan una demanda concentrada de clientes con tiempo limitado y menos alternativas. Estos emplazamientos pueden justificar costes de concesión más altos cuando los volúmenes de tráfico y la fiabilidad operativa son sólidos. Las ubicaciones de ocio pueden beneficiarse cuando las cafeterías se incluyen en entornos culturales, de entretenimiento y de eventos. Los formatos integrados en el comercio minorista también ofrecen una forma para que los minoristas añadan una visita de restauración a una compra rutinaria. Esta parte del mercado de coffee shop depende de un servicio fiable porque los clientes a menudo realizan compras bajo presión de tiempo. Los formatos vinculados al alojamiento se enfrentan a una oportunidad más selectiva, aunque las cafeterías de hotel pueden atraer tráfico local cuando operan como acogedores espacios de barrio.
Análisis Geográfico
Europa
Europa representó el 34,71% de los ingresos globales en 2026, otorgando al mercado de coffee shop su mayor base regional. La región se beneficia de hábitos de cafetería establecidos y una amplia gama de formatos, desde tiendas de barrio diarias hasta conceptos de especialidad premium. Alemania registró 125.500 toneladas de consumo de café fuera del hogar en 2025, un nivel récord que confirma la demanda continua más allá del hogar, según el DEUTSCHER KAFFEEVERBAND. La misma fuente informó que el volumen de granos enteros se había más que duplicado en 10 años, lo que apunta a un interés duradero en la calidad y la preparación. Esto puede favorecer a los operadores que comunican claramente la calidad del producto y ofrecen una experiencia fiable en tienda. Los clientes también pueden utilizar las cafeterías como lugares flexibles para reuniones y trabajo individual, lo que ayuda a sostener el papel de la tienda física. Al mismo tiempo, los precios más altos de los granos, los gastos de energía y los alquileres ponen a prueba a los operadores de nivel medio que no pueden competir únicamente en precio. Los requisitos de seguridad alimentaria y las normas laborales locales siguen siendo factores de cumplimiento relevantes cuando los operadores se expanden por los mercados europeos.
Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una CAGR del 6,75% de 2027 a 2032, convirtiéndola en la geografía de más rápido crecimiento en el mercado de coffee shop. Una población joven y un creciente interés en las experiencias de cafeterías de marca apoyan la expansión de la región. La oportunidad es más sólida donde el desarrollo urbano, la inversión minorista y el uso social de las cafeterías se están desarrollando conjuntamente. Las cadenas internacionales pueden utilizar asociaciones de franquicia para entrar en la región mientras adaptan los menús y los formatos de tienda a la demanda local. Las nuevas ubicaciones también pueden convertirse en parte de las rutinas de compras, sociales y laborales donde los formatos de cafetería formales aún se están desarrollando. Los procesos consistentes de seguridad alimentaria y las prácticas de divulgación de franquicias son factores de cumplimiento importantes para los nuevos operadores. Las crecientes expectativas de los clientes en cuanto a productos de especialidad y espacios sociales cómodos también dan a las marcas regionales espacio para desarrollarse. Los operadores que equilibran el posicionamiento premium con precios accesibles están mejor posicionados para llegar a una amplia base de clientes.
América del Norte, Asia-Pacífico y América del Sur
América del Norte sigue siendo un gran mercado de café donde la conveniencia digital, el acceso en formato autoservicio y los productos de especialidad determinan las elecciones de los clientes. El consumo de café de especialidad en los Estados Unidos alcanzó un máximo de 14 años en junio de 2025, con el 46% de los adultos reportando consumo el día anterior, según la Asociación Nacional del Café. Asia-Pacífico ofrece un mayor potencial de expansión de establecimientos porque el consumo de café aún se está desarrollando en varios países populosos. El consumo de China alcanzó 5,6 millones de sacos en 2024/25 tras más que duplicarse durante la década anterior, según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos. India, Indonesia y Vietnam son importantes porque los formatos de cafetería asequibles pueden establecer hábitos de consumo fuera del hogar entre nuevos clientes. América del Sur combina una cultura cafetera establecida con marcas de cafeterías que buscan expandirse más allá de sus países de origen. Las preferencias de los consumidores no son idénticas en todas estas regiones, por lo que los formatos que funcionan en un país pueden requerir cambios en el menú, el precio y el diseño de la tienda en otros lugares. En estas geografías mixtas, los pedidos digitales, las herramientas de fidelización y los formatos de tienda claros pueden ayudar a los operadores a adaptarse al comportamiento local de los clientes.
Panorama Competitivo
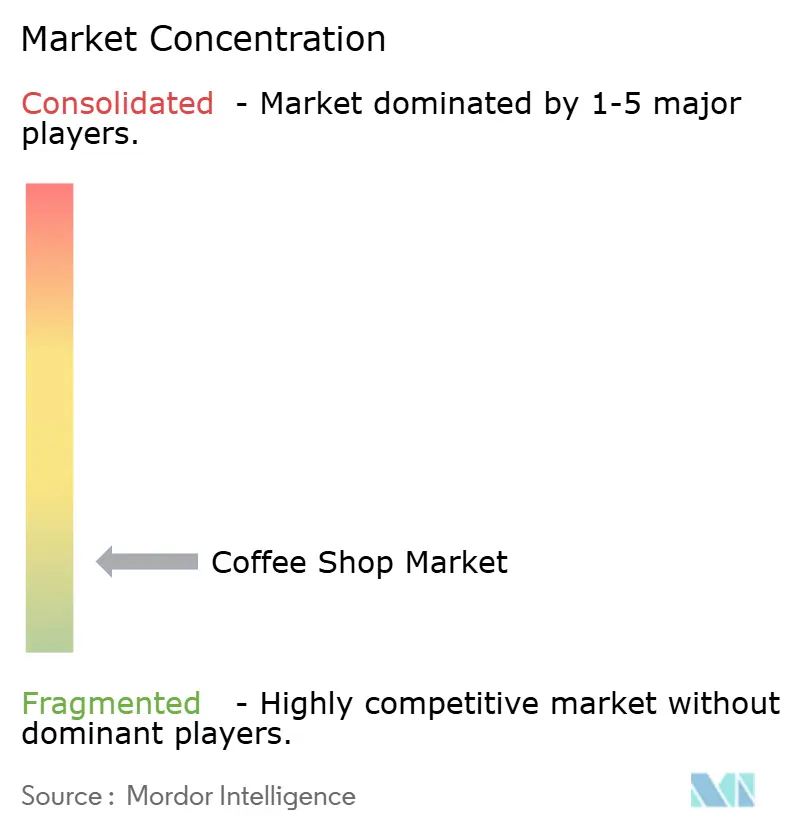
El mercado de coffee shop está muy fragmentado, sin que ningn operador tenga un poder dominante a través de las fronteras. Esta estructura deja espacio para que los operadores locales, las cadenas regionales y las marcas globales compitan en las mismas ciudades. También significa que la ejecución en tienda puede importar más que el reconocimiento de marca amplio en muchos mercados locales. Las cadenas más grandes están invirtiendo en gestión de pedidos, datos de clientes y sistemas de suministro para hacer sus redes más eficientes. Esto puede mejorar los pedidos recurrentes, reducir los errores de servicio y ayudar a las tiendas a gestionar los períodos de mayor actividad con más consistencia. El acuerdo de gestión de pedidos de Starbucks de abril de 2025 muestra cómo la tecnología se ha convertido en parte de la respuesta a las necesidades de servicio a nivel de tienda. Luckin Coffee Inc. reportó 31.048 tiendas e ingresos de 49.288,1 millones de RMB en el ejercicio fiscal 2025, mientras que su base acumulada de clientes que realizaron transacciones superó los 450 millones.
Los operadores liderados por la tecnología pueden utilizar historiales de pedidos, actividad de fidelización y patrones por franja horaria para mejorar las promociones y la dotación de personal. Esta capacidad crea una presión competitiva diferente a la de la expansión tradicional basada en la ubicación. La implementación de Square por parte de Bluestone Lane en 65 tiendas en los Estados Unidos vinculó los pedidos, la entrega, la fidelización, las nóminas y el análisis en un único sistema operativo. La mejora reportada del 50% en el rendimiento ilustra por qué dichos sistemas pueden afectar a la economía de las tiendas con mayor actividad. Una mejor visibilidad también puede ayudar a los gerentes a ajustar la asignación de personal y la disponibilidad del menú a medida que la demanda cambia durante el día. Los grandes operadores aún necesitan calidad en las bebidas, ubicaciones convenientes y un valor creíble porque las herramientas de datos por sí solas no generan visitas recurrentes. Las cafeterías más pequeñas pueden seguir siendo competitivas cuando tienen una posición de especialidad clara, una fuerte relevancia en el vecindario o un mejor servicio en un área enfocada.
La competencia también se extiende a las plataformas de aprovisionamiento y café envasado, que pueden influir en lo que los operadores de cafeterías pagan por el suministro y cómo estructuran las asociaciones. El anuncio de financiación de febrero de 2026 de Keurig Dr. Pepper para la adquisición de JDE Peet's N.V. indicó planes para formar una Global Coffee Co y una Beverage Co. La transacción muestra el interés continuo en la escala vertical dentro del café. Los nuevos participantes deben cumplir con los requisitos locales de seguridad alimentaria, etiquetado, franquicia y empleo a medida que añaden tiendas. Un proceso de cumplimiento bien definido puede prevenir retrasos en el lanzamiento y apoyar operaciones más consistentes en una red en crecimiento. En India, la Autoridad de Normas y Seguridad Alimentaria de India es un organismo regulador clave para las empresas alimentarias. En otros mercados, las normas de divulgación de franquicias y los permisos municipales locales pueden determinar la velocidad y el coste del despliegue. El campo competitivo, por tanto, favorece a los operadores que combinan el cumplimiento disciplinado con un modelo de tienda financieramente sostenible.
Líderes de la Industria de Coffee Shop
-
Starbucks Corporation
-
Luckin Coffee Inc.
-
Costa Coffee Limited
-
JDE Peet's N.V.
-
Dutch Bros Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Coffee Shop Empresas cubiertas en este informe
- Starbucks Corporation
- Luckin Coffee Inc.
- Costa Coffee Limited
- JDE Peet’s N.V.
- Luigi Lavazza S.p.A. / Lavazza
- Dutch Bros Inc.
- Caffè Nero Group Ltd
- Blue Bottle Coffee, Inc.
- Caribou Coffee Operating Company, Inc.
- Tully’s Coffee
- Doutor Coffee Co., Ltd.
- Ediya Coffee Co., Ltd.
- Coffee Day Global Limited / Café Coffee Day
- Barista Coffee Company Limited
- Gloria Jean’s Coffees
- The Coffee Bean & Tea Leaf
- Intelligentsia Coffee, Inc.
- Stumptown Coffee Roasters, Inc.
- % Arabica
- Scooter’s Coffee
Desarrollos recientes de la industria en Mercado de Coffee Shop
- Septiembre de 2026: Starbucks abrió su primera cafetería en Tegucigalpa, Honduras, marcando su llegada a la capital del país y la cafetería número 1.900 en América Latina y el Caribe. Operado por Premium Restaurants of America, el establecimiento fortaleció la presencia regional de la marca y amplió el acceso a su oferta de café.
- Agosto de 2025: La cadena griega de cafeterías Coffee Island abrió su segundo establecimiento en India, en Hyderabad, tras su entrada inicial a través de Gurugram. La apertura amplió su presencia en India a través de una asociación de franquicia y apoyó su estrategia de introducir ofertas de café de especialidad en nuevos mercados internacionales.
- Julio de 2025: Luckin Coffee Inc. comenzó la apertura suave de sus primeras dos tiendas de recogida en Manhattan, Nueva York, marcando su entrada en el mercado estadounidense. Las ubicaciones se dirigieron a zonas de alto tráfico cerca de Washington Square Park y Midtown, apoyando la estrategia de expansión internacional de la empresa.
Alcance del Informe del Mercado Global de Coffee Shop
Una coffee shop es un establecimiento pequeño e informal que sirve principalmente café. El mercado global de coffee shop está segmentado por tipo de servicio, establecimiento, ubicación y geografía. Por tipo de servicio, el mercado está segmentado en consumo en local, para llevar y entrega a domicilio. Por establecimiento, el mercado está segmentado en establecimientos en cadena y establecimientos independientes. Por ubicación, el mercado está segmentado en independiente, minorista, viajes, ocio y alojamiento. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Consumo en Local |
| Para Llevar |
| Entrega a Domicilio |
| Establecimientos en Cadena |
| Establecimientos Independientes |
| Independiente |
| Minorista |
| Viajes |
| Ocio |
| Alojamiento |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Consumo en Local | |
| Para Llevar | ||
| Entrega a Domicilio | ||
| Por Establecimiento | Establecimientos en Cadena | |
| Establecimientos Independientes | ||
| Por Ubicación | Independiente | |
| Minorista | ||
| Viajes | ||
| Ocio | ||
| Alojamiento | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector de coffee shop para 2032?
Se proyecta que el mercado de coffee shop alcance los 142,36 mil millones de USD para 2032, aumentando desde los 105,98 mil millones de USD en 2027 a una CAGR del 6,08%.
¿Qué formato de servicio está creciendo más rápido para las coffee shops?
Se prevé que la entrega a domicilio crezca a una CAGR del 6,81% hasta 2032, mientras que el consumo en local sigue siendo el formato más grande con una participación de ingresos del 62,34% en 2026.
¿Por qué los coffee shops independientes siguen manteniendo una posición importante?
Los establecimientos independientes representaron el 67,27% de los ingresos en 2026 porque las cafeterías locales y las tiendas de especialidad siguen siendo ampliamente utilizadas tanto en economías maduras como en desarrollo.
¿Qué formato de ubicación tiene las mejores perspectivas de crecimiento?
Se prevé que las ubicaciones vinculadas a viajes crezcan a una CAGR del 6,56% hasta 2032, respaldadas por la demanda en aeropuertos, estaciones de tren y otros puntos de tránsito.