
Tamanho e Participação do Mercado de Farinha de Coco
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Farinha de Coco por Mordor Intelligence
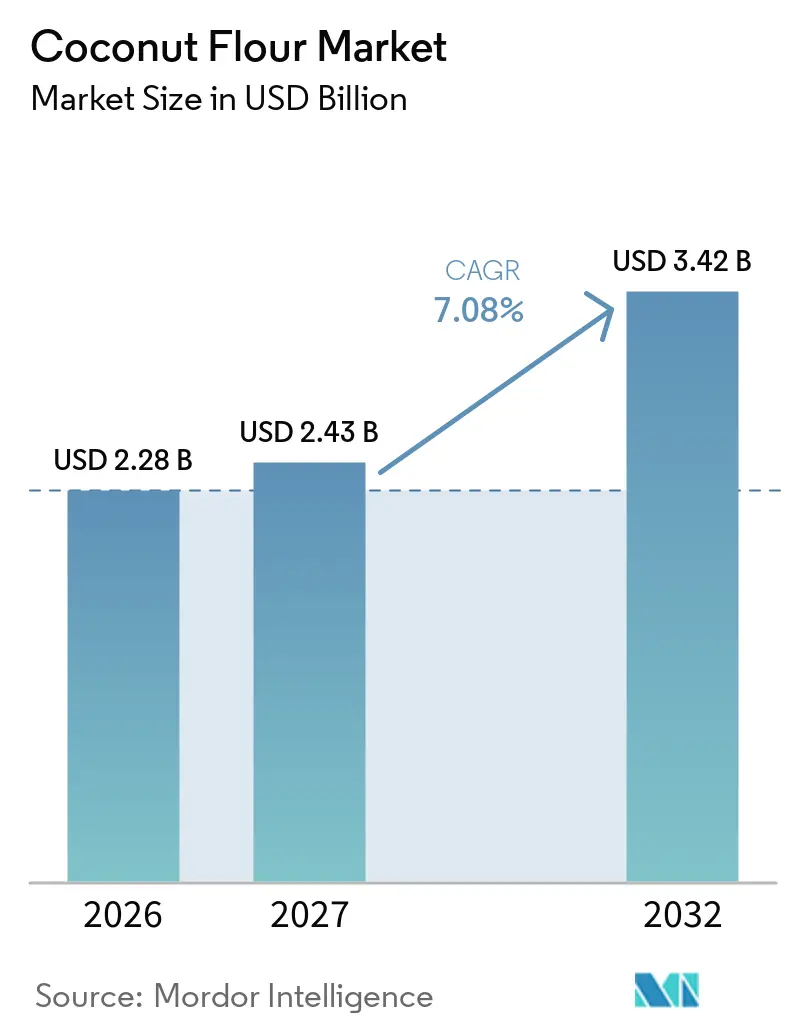
O tamanho do mercado de farinha de coco cresce de 2,28 bilhões de USD em 2026 para 2,43 bilhões de USD em 2027, com previsão de atingir 3,42 bilhões de USD até 2032, a um CAGR de 7,08% no período de 2027 a 2032. O mercado de farinha de coco é impulsionado por fabricantes de alimentos que buscam ingredientes sem glúten, ricos em fibras e de fácil reconhecimento para formulações de panificação, snacks e alimentos funcionais. Seu perfil de ingrediente único oferece aos fornecedores uma vantagem clara, à medida que as marcas preferem cada vez mais produtos com listas de ingredientes curtas e que exigem menos alterações de formulação. O mercado também se beneficia de modelos de processamento que maximizam a utilização do coco, pois os fabricantes podem produzir farinha a partir do material restante após a extração do óleo. No entanto, as condições de oferta permanecem críticas, pois a escassez de coco bruto pode aumentar os custos e limitar os volumes disponíveis para os processadores. Certificação, rastreabilidade, controle consistente de umidade e a capacidade de atender às especificações dos compradores estão se tornando fatores competitivos cada vez mais importantes, superando o posicionamento básico de commodity.
Principais Conclusões do Relatório
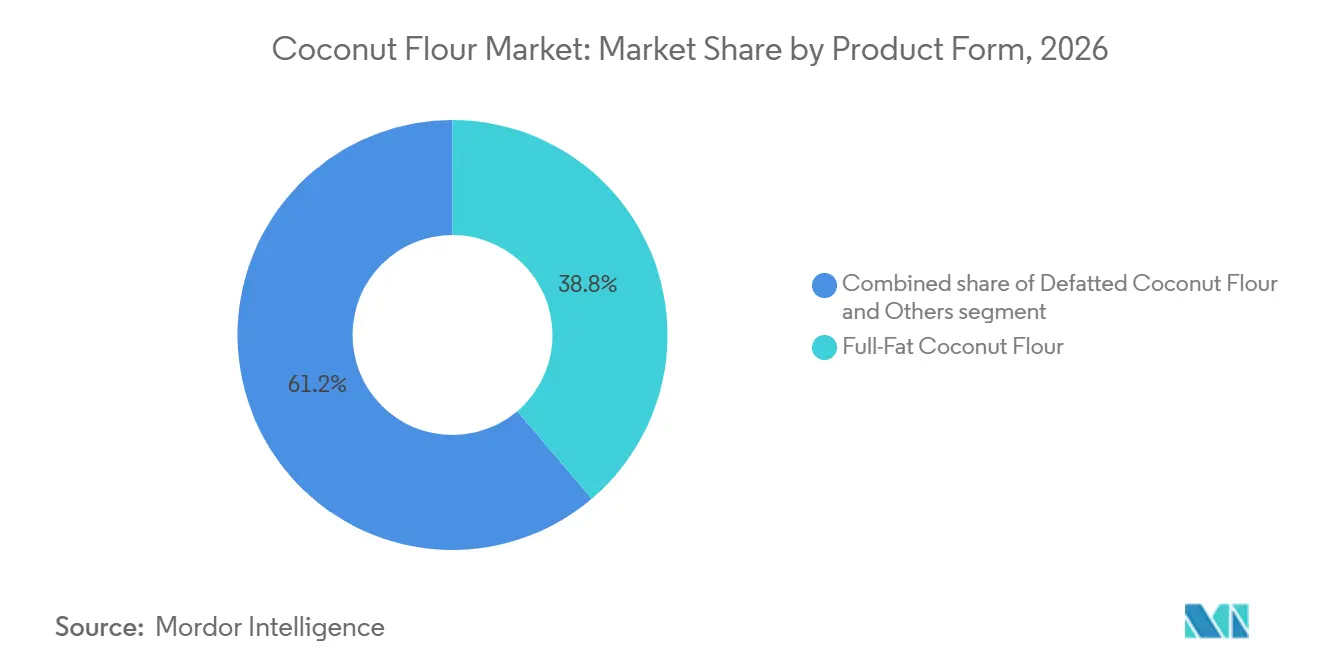
- Por forma do produto, a farinha de coco integral liderou o mercado de farinha de coco com uma participação de 38,78% em 2026, enquanto a farinha de coco desengordurada deve registrar o CAGR mais rápido de 8,23% durante 2027-2032.
- Por natureza, o segmento convencional manteve uma participação de 62,95% em 2026, enquanto o orgânico deve expandir a um CAGR de 8,45% até 2032.
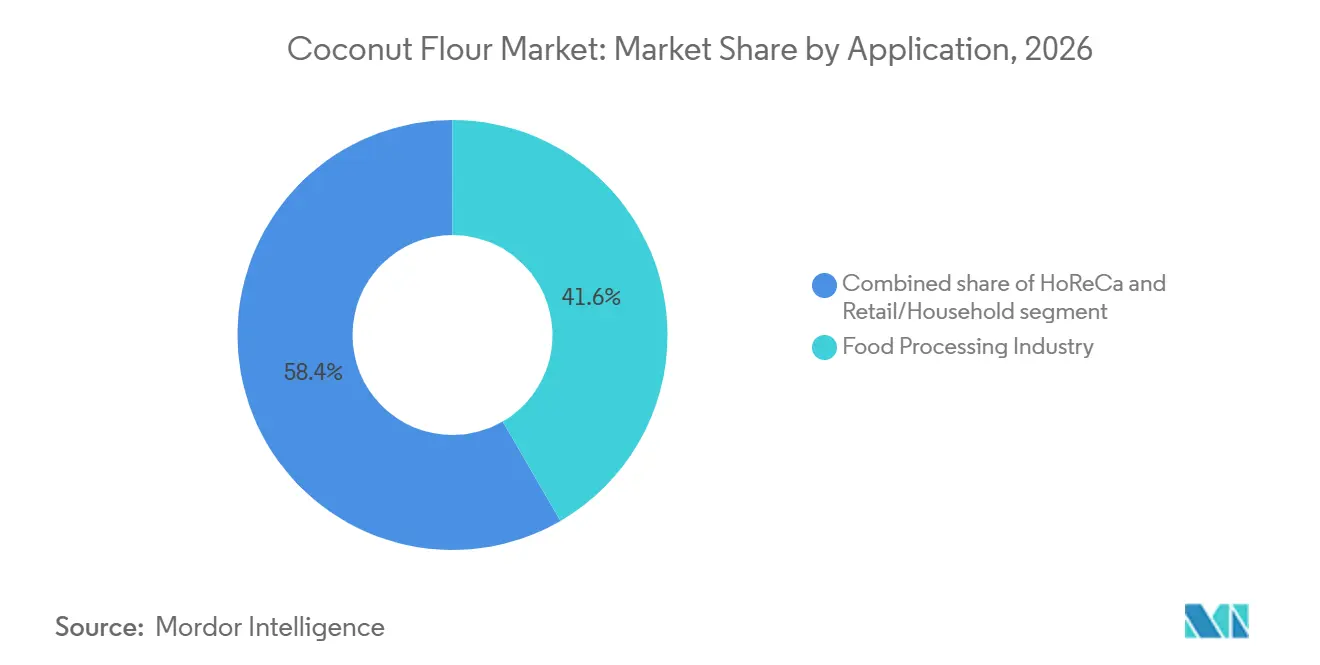
- Por aplicação, a indústria de processamento de alimentos liderou o mercado com uma participação de 41,63% em 2026, enquanto o varejo/uso doméstico deve registrar o CAGR mais rápido de 8,01% durante 2027-2032.
- Por geografia, a Ásia-Pacífico liderou o mercado de farinha de coco em 2026 com uma participação de 43,12%, e deve avançar a um CAGR de 7,87% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Farinha de Coco
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por alternativas de farinha sem glúten | +2.2% | América do Norte e Europa, com relevância crescente na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Crescimento na produção comercial de panificação e misturas para panificação embaladas | +1.6% | Global, com maior relevância na América do Norte, Europa e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Demanda crescente por ingredientes ricos em fibras na formulação de alimentos | +1.1% | Global, particularmente América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Expansão da fabricação de alimentos à base de plantas e com ingredientes alternativos | +0.9% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Valorização crescente dos resíduos do processamento de coco | +0.5% | Ásia-Pacífico, especialmente Indonésia, Filipinas e Vietnã, com expansão para a Europa | Longo prazo (≥ 4 anos) |
| Utilização crescente de farinha de coco em produtos alimentícios nutricionais e esportivos | +0.5% | Ásia-Pacífico, particularmente Indonésia, Filipinas e Índia, com oportunidades potenciais na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Alternativas de Farinha Sem Glúten
A farinha de coco apoia o desenvolvimento de produtos sem glúten porque é naturalmente isenta de glúten e pode ser posicionada sem substitutos artificiais. De acordo com o artigo do Código de Regulamentações Federais de 2026, os alimentos comercializados com alegação de ausência de glúten nos Estados Unidos devem conter menos de 20 partes por milhão (ppm) de glúten, conforme a regra da Administração de Alimentos e MedicamentosRotulagem de alimentos sem glúten, ecfr.gov">[1]. O marco regulatório da União Europeia aplica o mesmo limite, fornecendo aos compradores de ingredientes uma base familiar para aquisição e testes. O mercado de farinha de coco pode se beneficiar à medida que os produtores de farinha que documentam práticas de teste e segregação ajudam os fabricantes de alimentos a cumprir os requisitos de rotulagem. A demanda dos consumidores por ingredientes reconhecíveis fortalece ainda mais esse papel, pois a farinha de coco é tipicamente vendida como um produto de ingrediente único. A Fundação de Doença Celíaca também pediu uma discussão global sobre se o limite existente protege adequadamente todos os indivíduos com doença celíaca, mantendo a atenção nas cadeias de fornecimento de ingredientes sem glúten rigorosamente controladas.
Crescimento na Produção Comercial de Panificação e Misturas para Panificação Embaladas
As aplicações de panificação comercial estão se expandindo à medida que a farinha de coco aumenta o teor de fibras em formulações de farinha composta. Isso permite que os fabricantes de produtos de panificação avaliem o ingrediente antes de adotar níveis de substituição mais elevados. No entanto, a farinha de coco possui alta capacidade de absorção de água, exigindo que os desenvolvedores de produtos ajustem os níveis de hidratação e as condições de processamento, em vez de utilizá-la como substituto direto da farinha de trigo. Os produtores de misturas embaladas podem aproveitar essa característica desenvolvendo formulações especificamente projetadas para farinha de coco. O ingrediente também cria oportunidades para misturas de panificação especiais voltadas a consumidores que buscam alternativas sem glúten e enriquecidas com fibras. Consequentemente, o mercado de farinha de coco depende da capacidade dos fornecedores de fornecer orientações técnicas claras sobre taxas de inclusão, gestão de umidade e textura do produto acabado.
Demanda Crescente por Ingredientes Ricos em Fibras na Formulação de Alimentos
A farinha de coco contém fibra alimentar substancial, criando oportunidades em alimentos posicionados em torno de saciedade, saúde digestiva e alegações de fibras. O ingrediente apoia aplicações de panificação e formatos emergentes que requerem um componente seco à base de plantas com propriedades de gestão de umidade. Um artigo de 2026 da Springer Nature afirma que a farinha de coco residual destacou seu potencial uso em pastas de queijo à base de plantas, expandindo seu escopo de aplicação além dos produtos de panificação. Esses resultados sustentam a demanda de formuladores de alimentos que buscam combinar proteína vegetal com fibra, em vez de depender apenas de proteína. O mercado de farinha de coco se beneficia quando os processadores fornecem tamanho de partícula consistente, baixo teor de umidade e documentação de segurança alimentar para essas aplicações mais exigentes.
Expansão da Fabricação de Alimentos à Base de Plantas e com Ingredientes Alternativos
A farinha de coco fornece aos fabricantes de alimentos um ingrediente de origem vegetal, rico em fibras, para o desenvolvimento de formulações alternativas em produtos de panificação, snacks e macarrão. Em outubro de 2025, o Instituto de Treinamento Agrícola do governo filipino, em colaboração com a Autoridade do Coco das Filipinas e o Departamento de Comércio e Indústria, treinou 54 agricultores de coco no processamento de produtos e subprodutos de coco à base de alimentosDia Mundial do Coco, icar.gov.in">[2]. Esta iniciativa apoia o desenvolvimento de ingredientes de coco com valor agregado e produtos alimentícios. A iniciativa governamental reflete o apoio contínuo à expansão das capacidades de processamento de coco e ao desenvolvimento de produtos com valor agregado. Os fabricantes podem incorporar farinha de coco em formulações alimentícias selecionadas para aumentar o teor de fibras e diversificar as ofertas de ingredientes à base de plantas. No entanto, suas propriedades de absorção de água e características de textura requerem ajustes nas receitas. Esses fatores criam oportunidades para fabricantes que desenvolvem alimentos especiais contendo ingredientes derivados do coco e para fornecedores que podem fornecer especificações consistentes de farinha e suporte técnico de formulação.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção em comparação com farinhas convencionais | -1.8% | Global, com maior efeito nos mercados de importação da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Volatilidade na disponibilidade de matéria-prima de coco | -1.5% | Mercados de origem da Ásia-Pacífico, com repasse de custos para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Desafios de preservação da qualidade associados ao controle de umidade e segurança microbiológica | -0.8% | Global, com maior exposição em centros de processamento tropicais e canais de exportação de longa distância | Médio prazo (2 a 4 anos) |
| Concorrência de farinhas especiais alternativas | -1.2% | Varejo da América do Norte e Europa, além de segmentos de alimentos premium da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Concorrência de Farinhas Especiais Alternativas
A farinha de coco incorre em custos de processamento mais elevados do que a farinha de trigo convencional, pois sua produção envolve extração de óleo, secagem, moagem, peneiramento e testes. Certificações, incluindo HACCP, ISO, Halal e Orgânico, podem aumentar ainda mais os custos, embora os clientes institucionais frequentemente as exijam. Sua alta capacidade de absorção de água também pode exigir ajustes nas receitas, complicando as comparações de custos para os fabricantes de alimentos. Esses fatores restringem o uso da farinha de coco em produtos sensíveis ao preço e criam oportunidades para farinhas especiais alternativas com diferentes estruturas de custo ou características de manuseio. O mercado de farinha de coco depende de processadores que possam controlar custos enquanto mantêm a segurança alimentar e a consistência do produto. Embora a melhor utilização das frações do coco possa ajudar a reduzir as pressões de custo, a diferença de custo em comparação com a farinha convencional permanece difícil de reduzir no curto prazo.
Volatilidade na Disponibilidade de Matéria-Prima de Coco e Preservação da Qualidade
A produção de farinha de coco depende de um fornecimento confiável de cocos maduros e resíduos adequados gerados durante a extração de leite e óleo de coco. No entanto, condições climáticas, infestações de pragas e doenças das culturas podem causar flutuações no cultivo de coco, afetando a disponibilidade de matéria-prima e a estabilidade de aquisição. Em setembro de 2025, o Instituto Central de Pesquisa de Culturas de Plantação da Índia identificou a variabilidade climática e as pragas e doenças emergentes como principais desafios para o setor de cocoATI-CL, PCA empodera agricultores de coco de Aurora, ati2.da.gov.ph">[3]. Essas incertezas agrícolas reduzem os volumes de colheita, perturbam o fornecimento de coco para as instalações de processamento e causam flutuações nos custos de aquisição de matéria-prima. Para os fabricantes de farinha de coco, a disponibilidade inconsistente de matéria-prima pode complicar o planejamento da produção, a utilização da capacidade e a gestão de estoques. Essas restrições também podem limitar a capacidade dos fabricantes de manter disponibilidade consistente de produtos e cumprir compromissos de fornecimento com processadores de alimentos e distribuidores em mercados internacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma de Produto: Variantes de Farinha de Coco Desengordurada Ganham Maior Tração em Formulação
A farinha de coco integral representou 38,78% do tamanho do mercado de farinha de coco em 2026, sustentada por sua ampla disponibilidade e uso familiar em aplicações tradicionais de panificação. Seu teor de gordura melhora a sensação na boca e a retenção de umidade em receitas onde esses atributos são importantes. A farinha de coco desengordurada representa a forma de crescimento mais rápido e deve expandir a um CAGR de 8,23% até 2032. Esse crescimento reflete a demanda crescente de fabricantes de alimentos funcionais que buscam ingredientes com baixo teor de gordura e alto teor de fibras. A farinha de coco desengordurada também oferece propriedades de absorção de óleo que apoiam a textura e a gestão de umidade em formulações alimentícias. O mercado de farinha de coco provavelmente favorecerá processadores que possam fornecer especificações consistentes para essas aplicações. Dados analíticos confiáveis se tornarão cada vez mais importantes à medida que os clientes transitam de testes de produtos para compras regulares.
A categoria outros inclui produtos parcialmente desengordurados e misturados, projetados para equilibrar absorção, textura e custo. Esses produtos podem combinar farinha de coco com farinha de amêndoa, mandioca ou aveia quando os clientes não exigem as características de manuseio da farinha de coco isolada. As misturas compostas podem ajudar as empresas de panificação a incorporar uma proposta de valor focada em fibras, mantendo o comportamento de processamento familiar. Essa abordagem torna a adoção gradual mais viável para fabricantes que são cautelosos em modificar formulações estabelecidas. Fornecedores que fornecem orientação sobre hidratação, tamanho de partícula e vida útil podem reduzir o risco de reformulação dos clientes. Os produtos integrais permanecerão relevantes em aplicações onde o desempenho sensorial é crítico, enquanto os graus desengordurados oferecem uma oportunidade de crescimento distinta no desenvolvimento de produtos alimentícios focados em fibras.

Por Natureza: A Premiumização Orgânica Supera o Crescimento do Volume Convencional
A farinha de coco convencional representou 62,95% do tamanho do mercado de farinha de coco em 2026, sustentada por sua maior disponibilidade e menores custos de aquisição. Ela também está bem estabelecida em contratos institucionais onde a certificação orgânica não é um requisito formal. A farinha de coco orgânica deve crescer a um CAGR de 8,45% até 2032, à medida que as marcas utilizam a certificação para diferenciar produtos em canais premium de alimentos naturais. A certificação orgânica ajuda os fabricantes de alimentos a comunicar práticas de origem e produção aos consumidores que examinam atentamente os rótulos dos produtos. No entanto, essa vantagem envolve requisitos adicionais de auditoria, manutenção de registros e segregação para os processadores. Esses requisitos podem representar um desafio para processadores menores que adquirem matéria-prima de numerosas pequenas propriedades rurais. Consequentemente, o setor de farinha de coco apresenta uma estrutura bifurcada, composta por fornecimento convencional em alto volume e um segmento certificado menor com uma proposta de valor mais elevada. Ambos os segmentos exigem fornecimento confiável, enquanto o segmento orgânico também depende de controles formais de cadeia de custódia.
O fornecimento orgânico depende estreitamente da capacidade dos processadores indonésios e filipinos de desenvolver redes de fazendas certificadas. A conformidade com o Programa Nacional Orgânico dos Estados Unidos e com os regulamentos orgânicos europeus pode aumentar os custos operacionais, mas também pode permitir que os fornecedores acessem contratos premium de varejo e marca própria. O mercado de farinha de coco oferece oportunidades para fornecedores certificados que combinam documentação confiável com qualidade consistente de farinha. Os graus convencionais continuam importantes, pois muitos processadores de alimentos priorizam fornecimento confiável e custos de insumos competitivos. Fornecedores que não conseguem demonstrar controles de origem ou processo podem enfrentar maior concorrência de preços, enquanto aqueles que atendem a esses requisitos podem estabelecer relacionamentos de longo prazo com clientes em mercados com padrões rigorosos de varejistas. Portanto, a estrutura do mercado continuará a apoiar tanto produtores convencionais focados em escala quanto fornecedores premium menores com forte capacidade de certificação.
Por Aplicação: O Processamento Industrial Ancora a Demanda Enquanto o Varejo se Expande
O setor de processamento de alimentos representou 41,63% do tamanho do mercado de farinha de coco em 2026, tornando-se o maior segmento de aplicação. A produção de panificação e confeitaria representa uma parcela significativa dessa demanda, pois os fabricantes utilizam farinha de coco em pães, bolos, biscoitos e misturas para panificação. O ingrediente pode ser incorporado em diferentes níveis de inclusão, dependendo da textura desejada, da meta de fibra e das condições de processamento. Salgadinhos e cereais representam outra área de aplicação, pois os formuladores utilizam farinha de coco para fortalecer o teor de fibras e gerenciar a textura. Alimentos nutricionais e funcionais também contribuem significativamente para a demanda, pois a farinha de coco se alinha ao posicionamento de produtos sem glúten e de base vegetal. A demanda do setor de HoReCa permanece relevante para cardápios com restrições alimentares e ofertas premium de serviços de alimentação, embora não represente o maior canal de vendas.
O varejo/uso doméstico é o segmento de aplicação de crescimento mais rápido, com um CAGR projetado de 8,01% até 2032. Lojas de alimentos saudáveis, supermercados, hipermercados e lojas online aumentaram a visibilidade do ingrediente entre padeiros domésticos e consumidores que buscam farinhas especiais. O varejo online permite que marcas menores alcancem grupos de consumidores de nicho sem depender de extensas redes de distribuição física. Supermercados e hipermercados continuam importantes porque proporcionam amplo acesso ao consumidor e apoiam compras rotineiras de supermercado. O mercado de farinha de coco também se beneficia de embalagens que explicam claramente os níveis de uso recomendados e os ajustes de líquidos. Usuários domésticos podem interromper o uso se as receitas falharem; portanto, instruções claras e qualidade consistente do produto são essenciais. O crescimento do varejo é, portanto, impulsionado tanto pela disponibilidade nas prateleiras quanto pela confiança do consumidor em utilizar o produto com sucesso.
Análise Geográfica
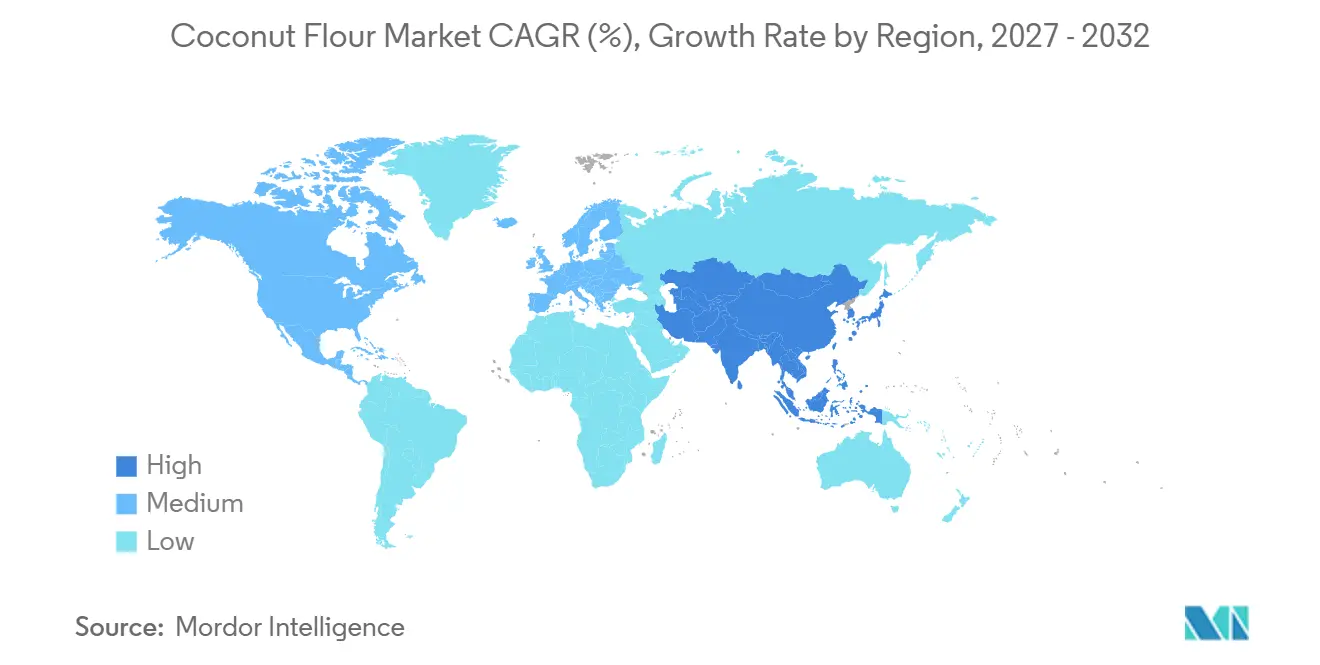
A Ásia-Pacífico representou 43,12% da receita global em 2026 e deve crescer a um CAGR de 7,87% até 2032. A região combina produção significativa de coco, redes de exportação estabelecidas, capacidade de fabricação de alimentos e crescente demanda urbana na Indonésia, nas Filipinas e na Índia. As autoridades indonésias identificaram o processamento downstream de coco como uma prioridade, apoiando o desenvolvimento de produtos de coco de maior valor agregado. O mercado de farinha de coco na Ásia-Pacífico depende da disponibilidade de matérias-primas após o atendimento da demanda por exportações de coco inteiro. O consumo doméstico complementa as oportunidades de exportação, tornando a região importante tanto para os volumes de processamento quanto para a demanda por ingredientes.
A América do Norte é dependente de importações, mas continua atraente para produtos de farinha de coco certificados e com rótulo limpo que podem alcançar posicionamento premium. Os regulamentos de rotulagem sem glúten dos Estados Unidos fornecem aos fornecedores de ingredientes e produtores de alimentos padrões claros de conformidade. O mercado de farinha de coco na América do Norte é influenciado pelos custos de importação, pela confiabilidade do fornecimento e pela documentação que os compradores exigem para alegações sem glúten, padrões microbiológicos, certificação orgânica e origem do produto. Plataformas de comércio eletrônico, lojas de atacado e formatos de supermercado convencionais podem ampliar o acesso doméstico em toda a região.
O Reino Unido, a Alemanha, a França, a Itália e os Países Baixos geram demanda de consumidores e produtores comerciais de alimentos que buscam ingredientes certificados. A América do Sul e o Oriente Médio e África representam mercados menores; no entanto, a demanda está emergindo por meio de canais de varejo premium e alimentos importados sem glúten. O mercado de farinha de coco pode se expandir nessas regiões à medida que os importadores estabelecem canais de distribuição confiáveis e comunicam as aplicações do ingrediente em receitas locais.
Cenário Competitivo
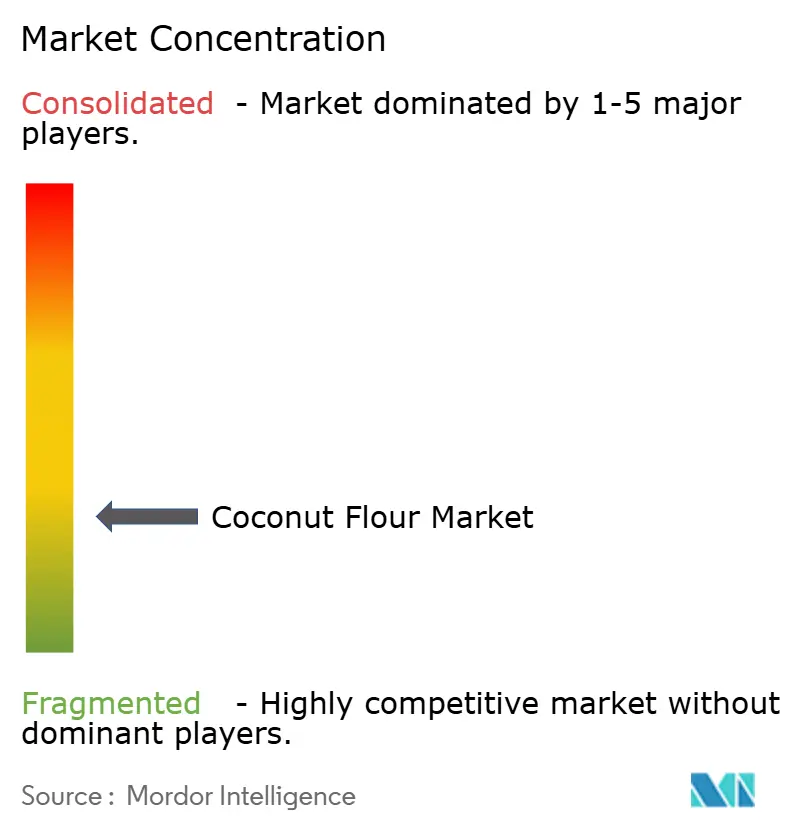
O mercado de farinha de coco é fragmentado, com concorrência entre processadores, importadores, fornecedores de marca própria e marcas de consumo. Nenhum fornecedor único atua como formador de preços. Os processadores asiáticos verticalmente integrados competem por meio do acesso a matérias-primas, capacidades de moagem, logística de exportação e a capacidade de vender múltiplos ingredientes à base de coco. Importadores e reprocessadores na América do Norte e Europa se diferenciam por meio de certificação orgânica, especificações personalizadas e serviços de marca própria.
As marcas voltadas ao consumidor competem por meio de embalagens, distribuição no varejo e confiança do consumidor na qualidade do produto. Rastreabilidade, relacionamentos diretos com agricultores e sistemas verificados de segurança alimentar ajudam os fornecedores a se diferenciar ao atender contas maiores de fabricação de alimentos. Tais movimentos também podem melhorar o acesso a fluxos de materiais relacionados e infraestrutura de qualidade compartilhada para ingredientes de coco. As empresas líderes estão investindo em resiliência de fornecimento, escala de processamento e diversificação de produtos, em vez de depender exclusivamente das vendas de farinha.
A farinha de coco desengordurada de alta especificação pode proporcionar uma posição diferenciada quando os compradores exigem controle rigoroso sobre o teor de umidade, o tamanho das partículas e a qualidade microbiológica. O monitoramento digital de umidade e os testes microbianos de rotina podem reduzir as rejeições de lotes e aumentar a parcela de produtos que atendem às especificações dos clientes. As certificações HACCP, ISO 22000, Halal e Kosher podem ser essenciais para contratos institucionais na América do Norte e Europa. Empresas menores podem usar canais de comércio eletrônico e posicionamento credível de ingredientes reaproveitados para alcançar consumidores; no entanto, escala, conformidade regulatória e fornecimento confiável determinarão sua capacidade de garantir contas maiores.
Líderes do Setor de Farinha de Coco
-
Celebes Coconut Corporation
-
Bob's Red Mill Natural Foods, Inc.
-
The Coconut Company (UK) Ltd
-
Healthy Traditions, Inc.
-
NOW Health Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Marx Brothers Inc. lançou a Farinha de Coco Orgânica Embe em mais de 190 locais de supermercados H-E-B no Texas, expandindo a distribuição de supermercado convencional da marca para farinha de coco orgânica.
- Maio de 2026: A Asia Ingredients Group (AIG) iniciou as obras de sua Planta de Processamento de Coco Asiático II na Província de Vinh Long, Vietnã, com um investimento total de VND 630 bilhões (USD 24 milhões). A instalação inclui uma linha de esterilização UHT com capacidade anual de 48.000 toneladas e duas linhas de processamento de coco dessecado com capacidade de produção anual combinada de 2.400 toneladas.
- Janeiro de 2026: Com o apoio da Corporação Financeira Internacional, o CBL Group concluiu a aquisição da PT Tri Jaya Tangguh Indonesia, uma instalação de processamento de coco indonésia, por mais de USD 25 milhões. A aquisição visava expandir as exportações para a Europa e os Estados Unidos.
Escopo do Relatório Global do Mercado de Farinha de Coco
A farinha de coco é um ingrediente sem glúten produzido pela secagem e moagem da polpa de coco ou do resíduo restante após a extração do leite ou óleo de coco. É utilizada em produtos de panificação, snacks, cereais e outras aplicações alimentícias devido ao seu alto teor de fibra alimentar e sabor característico de coco.
O mercado de farinha de coco é segmentado por forma do produto, natureza, aplicação e geografia. Por forma do produto, o mercado é segmentado em farinha de coco integral, farinha de coco desengordurada e outros. Por natureza, o mercado é segmentado em orgânico e convencional. Por aplicação, o mercado é segmentado em indústria de processamento de alimentos (panificação e confeitaria, snacks e cereais, alimentos salgados e culinária, alimentos nutricionais e funcionais e outras aplicações alimentícias), HoReCa e varejo/uso doméstico (hipermercados e supermercados, lojas de conveniência/mercearias, varejo online, outros canais de distribuição). Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
| Farinha de Coco Integral |
| Farinha de Coco Desengordurada |
| Outros |
| Orgânico |
| Convencional |
| Indústria de Processamento de Alimentos | Panificação e Confeitaria |
| Snacks e Cereais | |
| Alimentos Salgados e Culinária | |
| Alimentos Nutricionais e Funcionais | |
| Outras Aplicações Alimentícias | |
| HoReCa | |
| Varejo/Uso Doméstico | Hipermercados e Supermercados |
| Lojas de Conveniência/Mercearias | |
| Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Forma do Produto | Farinha de Coco Integral | |
| Farinha de Coco Desengordurada | ||
| Outros | ||
| Por Natureza | Orgânico | |
| Convencional | ||
| Por Aplicação | Indústria de Processamento de Alimentos | Panificação e Confeitaria |
| Snacks e Cereais | ||
| Alimentos Salgados e Culinária | ||
| Alimentos Nutricionais e Funcionais | ||
| Outras Aplicações Alimentícias | ||
| HoReCa | ||
| Varejo/Uso Doméstico | Hipermercados e Supermercados | |
| Lojas de Conveniência/Mercearias | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de farinha de coco e qual taxa de crescimento é esperada?
O mercado de farinha de coco foi avaliado em 2,28 bilhões de USD em 2026 e estima-se que atinja 2,43 bilhões de USD em 2027, antes de expandir para 3,42 bilhões de USD até 2032. O mercado deve crescer a um CAGR de 7,08% durante 2027-2032, após uma taxa de crescimento de 6,38% entre 2026 e 2027.
Qual forma de produto deteve a maior participação no mercado de farinha de coco em 2026?
A Farinha de Coco Integral foi a forma de produto líder, representando 38,78% do mercado em 2026.
Qual segmento de natureza dominou o mercado de farinha de coco em 2026?
O segmento Convencional dominou o mercado com uma participação de 62,95% em 2026.
Qual segmento de aplicação representou a maior participação de mercado em 2026?
A Indústria de Processamento de Alimentos foi o maior segmento de aplicação, capturando 41,63% do mercado em 2026.
Qual região liderou o mercado de farinha de coco em 2026?
A Ásia-Pacífico foi o maior mercado regional, representando 43,12% da receita em 2026.