
Tamaño y participación del mercado de harina de coco
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
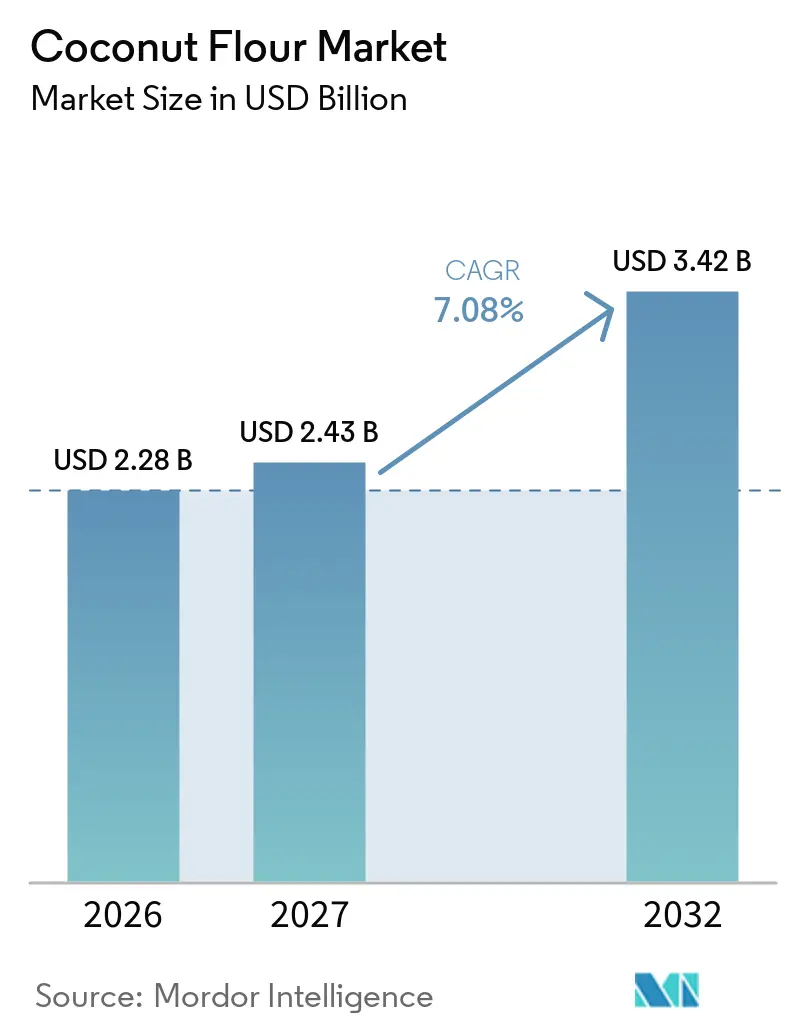
| Tamaño del Mercado (2027) | 2.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.08 % |
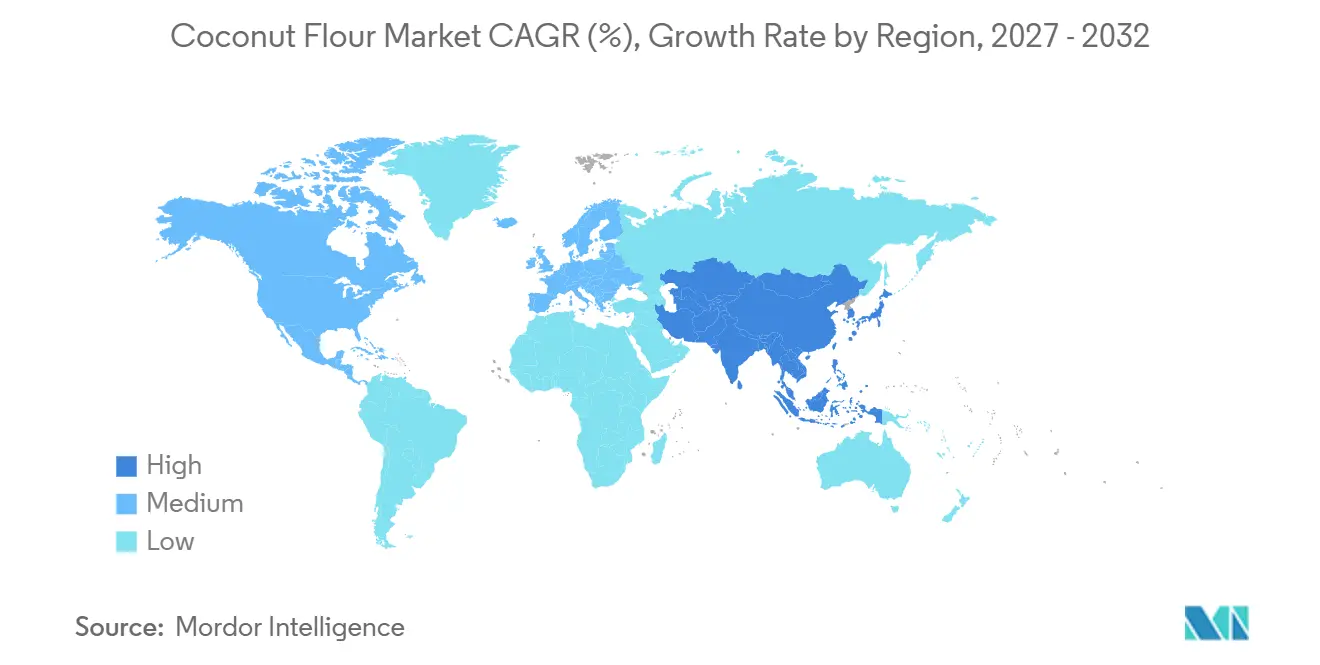
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
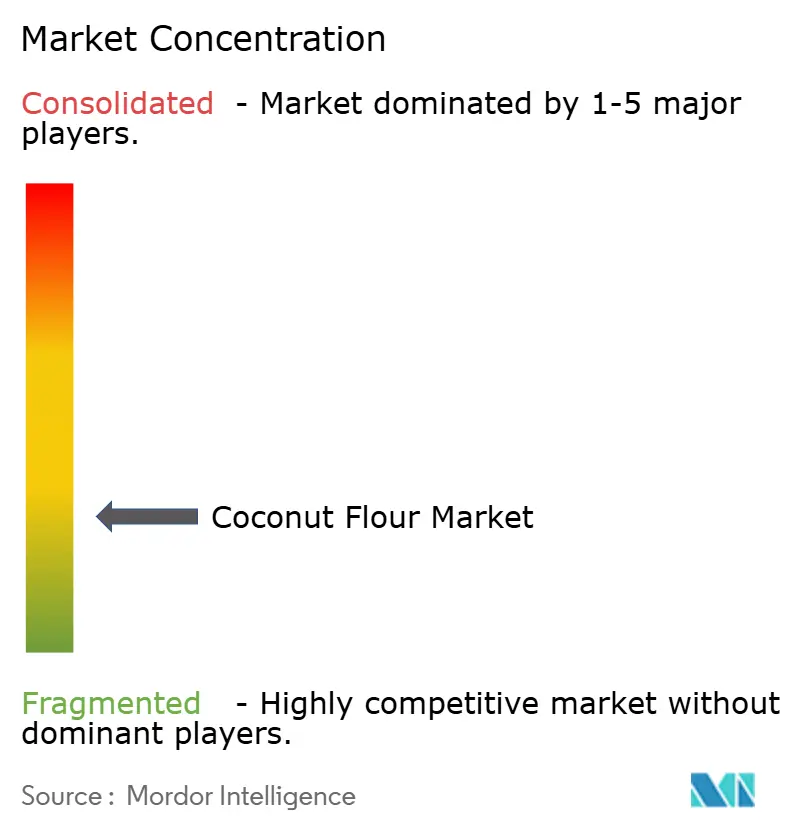
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de harina de coco por Mordor Intelligence
El tamaño del mercado de harina de coco crece de 2,28 mil millones de USD en 2026 a 2,43 mil millones de USD en 2027, y se prevé que alcance los 3,42 mil millones de USD en 2032 a una CAGR del 7,08% durante 2027-2032. El mercado de harina de coco está respaldado por fabricantes de alimentos que buscan ingredientes sin gluten, ricos en fibra y reconocibles para formulaciones de panadería, aperitivos y alimentos funcionales. Su perfil de ingrediente único proporciona a los proveedores una ventaja clara, ya que las marcas prefieren cada vez más productos con listas de ingredientes cortas y requieren menos cambios en la formulación. El mercado también se beneficia de modelos de procesamiento que maximizan el aprovechamiento del coco, ya que los fabricantes pueden producir harina a partir del material restante tras la extracción del aceite. Sin embargo, las condiciones de suministro siguen siendo críticas, ya que la escasez de coco crudo puede aumentar los costos y limitar los volúmenes disponibles para los procesadores. La certificación, la trazabilidad, el control constante de la humedad y la capacidad de cumplir con las especificaciones de los compradores se están convirtiendo en factores competitivos cada vez más importantes, superando el posicionamiento básico de producto básico.
Conclusiones clave del informe
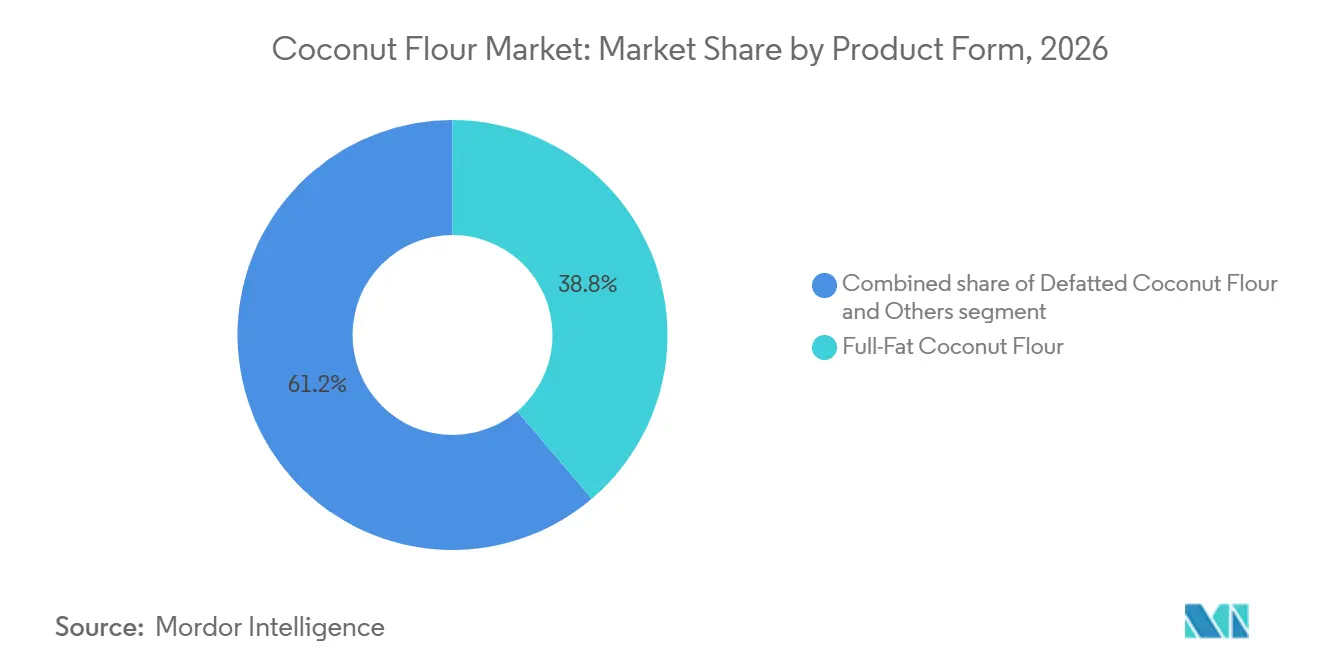
- Por forma de producto, la harina de coco entera lideró el mercado de harina de coco con una participación del 38,78% en 2026, mientras que se espera que la harina de coco desgrasada registre la CAGR más rápida del 8,23% durante 2027-2032.
- Por naturaleza, la convencional mantuvo una participación del 62,95% en 2026, mientras que se prevé que la orgánica se expanda a una CAGR del 8,45% hasta 2032.
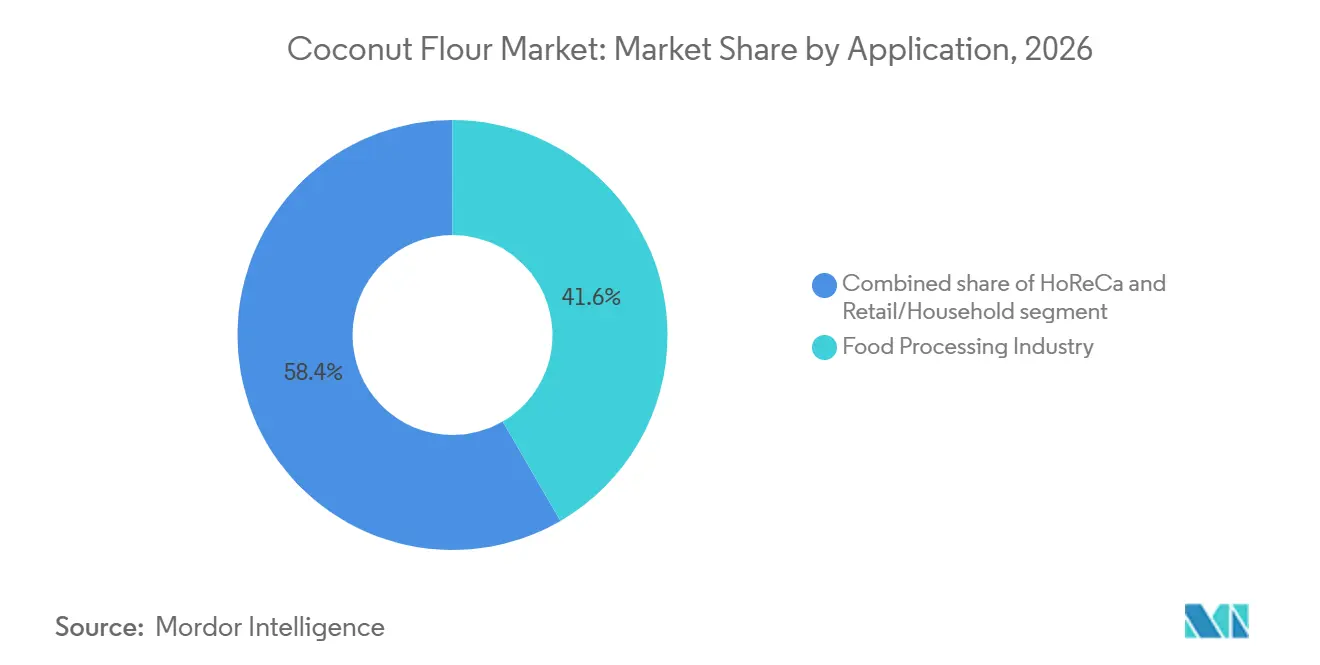
- Por aplicación, la industria de procesamiento de alimentos lideró el mercado con una participación del 41,63% en 2026, mientras que se prevé que el segmento minorista/doméstico registre la CAGR más rápida del 8,01% durante 2027-2032.
- Por geografía, Asia-Pacífico lideró el mercado de harina de coco en 2026 con una participación del 43,12%, y se proyecta que avance a una CAGR del 7,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado global de harina de coco
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de alternativas de harina sin gluten | +2.2% | América del Norte y Europa, con relevancia creciente en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento en la producción comercial de panadería y mezclas de repostería envasadas | +1.6% | Global, con mayor relevancia en América del Norte, Europa y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Creciente demanda de ingredientes ricos en fibra en la formulación de alimentos | +1.1% | Global, particularmente América del Norte, Europa y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Expansión de la fabricación de alimentos de base vegetal y con ingredientes alternativos | +0.9% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente valorización de los residuos del procesamiento del coco | +0.5% | Asia-Pacífico, especialmente Indonesia, Filipinas y Vietnam, con expansión hacia Europa | Largo plazo (≥ 4 años) |
| Creciente utilización de harina de coco en productos alimenticios nutricionales y deportivos | +0.5% | Asia-Pacífico, particularmente Indonesia, Filipinas e India, con oportunidades potenciales en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alternativas de harina sin gluten
La harina de coco favorece el desarrollo de productos sin gluten porque es naturalmente libre de gluten y puede posicionarse sin sustitutos artificiales. Según el artículo del Código de Regulaciones Federales de 2026, los alimentos comercializados con una declaración sin gluten en los Estados Unidos deben contener menos de 20 partes por millón (ppm) de gluten bajo la norma de la Administración de Alimentos y MedicamentosEtiquetado sin gluten de alimentos, ecfr.gov">[1]. El marco de la Unión Europea aplica el mismo umbral, proporcionando a los compradores de ingredientes una base familiar para el abastecimiento y las pruebas. El mercado de harina de coco puede beneficiarse a medida que los productores de harina que documentan las prácticas de prueba y segregación ayudan a los fabricantes de alimentos a cumplir con los requisitos de etiquetado. La demanda de los consumidores de ingredientes reconocibles refuerza aún más este papel, ya que la harina de coco se vende típicamente como un producto de un solo ingrediente. La Fundación para la Enfermedad Celíaca también ha pedido un debate global sobre si el umbral existente protege adecuadamente a todas las personas con enfermedad celíaca, manteniendo la atención en cadenas de suministro de ingredientes sin gluten estrictamente controladas.
Crecimiento en la producción comercial de panadería y mezclas de repostería envasadas
Las aplicaciones de panadería comercial se están expandiendo a medida que la harina de coco aumenta el contenido de fibra en las formulaciones de harinas compuestas. Esto permite a los fabricantes de panadería evaluar el ingrediente antes de adoptar niveles de sustitución más altos. Sin embargo, la harina de coco tiene propiedades de alta absorción de agua, lo que requiere que los desarrolladores de productos ajusten los niveles de hidratación y las condiciones de procesamiento en lugar de usarla como sustituto directo de la harina de trigo. Los productores de mezclas envasadas pueden aprovechar esta característica desarrollando formulaciones específicamente diseñadas para la harina de coco. El ingrediente también crea oportunidades para mezclas de repostería especializadas dirigidas a consumidores que buscan alternativas sin gluten y enriquecidas con fibra. En consecuencia, el mercado de harina de coco depende de la capacidad de los proveedores para proporcionar orientación técnica clara sobre las tasas de inclusión, el manejo de la humedad y la textura del producto terminado.
Creciente demanda de ingredientes ricos en fibra en la formulación de alimentos
La harina de coco contiene una cantidad sustancial de fibra dietética, lo que crea oportunidades en alimentos posicionados en torno a la saciedad, la salud digestiva y las declaraciones de fibra. El ingrediente apoya las aplicaciones de panadería y los formatos emergentes que requieren un componente seco de base vegetal con propiedades de gestión de la humedad. Un artículo de 2026 de Springer Nature señala que la harina de coco residual destacó su potencial uso en untables de queso de base vegetal, ampliando su alcance de aplicación más allá de los productos horneados. Estos hallazgos respaldan la demanda de formuladores de alimentos que buscan combinar proteína vegetal con fibra en lugar de depender únicamente de la proteína. El mercado de harina de coco se beneficia cuando los procesadores proporcionan tamaño de partícula consistente, bajo contenido de humedad y documentación de seguridad alimentaria para estas aplicaciones más exigentes.
Expansión de la fabricación de alimentos de base vegetal y con ingredientes alternativos
La harina de coco proporciona a los fabricantes de alimentos un ingrediente de origen vegetal y rico en fibra para desarrollar formulaciones alternativas en productos de panadería, aperitivos y fideos. En octubre de 2025, el Instituto de Capacitación Agrícola del gobierno filipino, en colaboración con la Autoridad del Coco de Filipinas y el Departamento de Comercio e Industria, capacitó a 54 agricultores de coco en el procesamiento de productos alimenticios a base de coco y sus subproductosDía Mundial del Coco, icar.gov.in">[2]. Esta iniciativa apoya el desarrollo de ingredientes de coco con valor agregado y productos alimenticios. La iniciativa gubernamental refleja el apoyo continuo para expandir las capacidades de procesamiento del coco y desarrollar productos con valor agregado. Los fabricantes pueden incorporar harina de coco en formulaciones alimenticias seleccionadas para aumentar el contenido de fibra y diversificar la oferta de ingredientes de base vegetal. Sin embargo, sus propiedades de absorción de agua y características de textura requieren ajustes en las recetas. Estos factores crean oportunidades para los fabricantes que desarrollan alimentos especializados que contienen ingredientes derivados del coco y para los proveedores que pueden proporcionar especificaciones de harina consistentes y soporte técnico de formulación.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de producción en comparación con las harinas convencionales | -1.8% | Global, con el mayor efecto en los mercados de importación de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad en la disponibilidad de materia prima de coco | -1.5% | Mercados de origen de Asia-Pacífico, con traslado de costos a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Desafíos de preservación de la calidad asociados con el control de la humedad y la seguridad microbiológica | -0.8% | Global, con mayor exposición en centros de procesamiento tropicales y canales de exportación de larga distancia | Mediano plazo (2-4 años) |
| Competencia de harinas especializadas alternativas | -1.2% | Comercio minorista de América del Norte y Europa, más segmentos de alimentos premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de producción y competencia de harinas especializadas alternativas
La harina de coco incurre en costos de procesamiento más altos que la harina de trigo convencional porque su producción implica extracción de aceite, secado, molienda, tamizado y pruebas. Las certificaciones, incluidas HACCP, ISO, Halal y Orgánica, pueden aumentar aún más los costos, aunque los clientes institucionales a menudo las requieren. Su alta capacidad de absorción de agua también puede requerir ajustes en las recetas, lo que complica las comparaciones de costos para los fabricantes de alimentos. Estos factores restringen el uso de la harina de coco en productos sensibles al precio y crean oportunidades para harinas especializadas alternativas con diferentes estructuras de costos o características de manejo. El mercado de harina de coco depende de los procesadores que pueden controlar los costos mientras mantienen la seguridad alimentaria y la consistencia del producto. Aunque la mejora en el aprovechamiento de las fracciones del coco puede ayudar a reducir las presiones de costos, la brecha de costos en comparación con la harina convencional sigue siendo difícil de reducir a corto plazo.
Volatilidad en la disponibilidad de materia prima de coco y preservación de la calidad
La producción de harina de coco depende de un suministro confiable de cocos maduros y residuos adecuados generados durante la extracción de leche y aceite de coco. Sin embargo, las condiciones climáticas, las infestaciones de plagas y las enfermedades de los cultivos pueden causar fluctuaciones en el cultivo del coco, afectando la disponibilidad de materia prima y la estabilidad de las adquisiciones. En septiembre de 2025, el Instituto Central de Investigación de Cultivos de Plantación de India identificó la variabilidad climática y las plagas y enfermedades emergentes como desafíos clave para el sector del coco ATI-CL, PCA empodera a los agricultores de coco de Aurora, ati2.da.gov.ph">[3]. Estas incertidumbres agrícolas reducen los volúmenes de cosecha, interrumpen el suministro de coco a las instalaciones de procesamiento y causan fluctuaciones en los costos de adquisición de materias primas. Para los fabricantes de harina de coco, la disponibilidad inconsistente de materia prima puede complicar la planificación de la producción, la utilización de la capacidad y la gestión de inventarios. Estas limitaciones también pueden restringir la capacidad de los fabricantes para mantener una disponibilidad constante de productos y cumplir con los compromisos de suministro a los procesadores de alimentos y distribuidores en los mercados internacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Forma de Producto: Las Variantes de Harina de Coco Desgrasada Ganan Mayor Tracción en Formulación
La harina de coco entera representó el 38,78% del tamaño del mercado de harina de coco en 2026, respaldada por su amplia disponibilidad y uso familiar en aplicaciones tradicionales de panadería. Su contenido de grasa mejora la sensación en boca y la retención de humedad en recetas donde estos atributos son importantes. La harina de coco desgrasada representa la forma de más rápido crecimiento y se prevé que se expanda a una CAGR del 8,23% hasta 2032. Este crecimiento refleja la creciente demanda de los fabricantes de alimentos funcionales que buscan ingredientes bajos en grasa y ricos en fibra. La harina de coco desgrasada también proporciona propiedades de absorción de aceite que apoyan la textura y la gestión de la humedad en las formulaciones alimenticias. Es probable que el mercado de harina de coco favorezca a los procesadores que puedan entregar especificaciones consistentes para estas aplicaciones. Los datos analíticos confiables serán cada vez más importantes a medida que los clientes pasen de las pruebas de productos a las compras regulares.
La otra categoría incluye productos parcialmente desgrasados y mezclados diseñados para equilibrar la absorción, la textura y el costo. Estos productos pueden combinar harina de coco con harina de almendra, yuca o avena cuando los clientes no requieren las características de manejo de la harina de coco sola. Las mezclas compuestas pueden ayudar a las empresas de panadería a incorporar una propuesta de valor centrada en la fibra mientras mantienen un comportamiento de procesamiento familiar. Este enfoque hace que la adopción gradual sea más factible para los fabricantes que son cautelosos sobre la modificación de formulaciones establecidas. Los proveedores que brindan orientación sobre hidratación, tamaño de partícula y vida útil pueden reducir el riesgo de reformulación de los clientes. Los productos enteros seguirán siendo relevantes en aplicaciones donde el rendimiento sensorial es crítico, mientras que los grados desgrasados ofrecen una oportunidad de crecimiento diferenciada en el desarrollo de productos alimenticios centrados en la fibra.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por naturaleza: la premiumización orgánica supera el crecimiento del volumen convencional
La harina de coco convencional representó el 62,95% del tamaño del mercado de harina de coco en 2026, respaldada por su mayor disponibilidad y menores costos de adquisición. También está bien establecida en contratos institucionales donde la certificación orgánica no es un requisito formal. Se proyecta que la harina de coco orgnica crezca a una CAGR del 8,45% hasta 2032, a medida que las marcas utilizan la certificación para diferenciar productos en canales de alimentos naturales premium. La certificación orgánica ayuda a los fabricantes de alimentos a comunicar las prácticas de abastecimiento y producción a los consumidores que examinan detenidamente las etiquetas de los productos. Sin embargo, esta ventaja implica requisitos adicionales de auditoría, mantenimiento de registros y segregación para los procesadores. Estos requisitos pueden representar un desafío para los procesadores más pequeños que se abastecen de numerosas granjas de pequeños agricultores. En consecuencia, la industria de la harina de coco tiene una estructura bifurcada, que comprende un suministro convencional de alto volumen y un segmento certificado más pequeño con una propuesta de mayor valor. Ambos segmentos requieren un abastecimiento confiable, mientras que el segmento orgánico también depende de controles formales de cadena de custodia.
El suministro orgánico depende estrechamente de la capacidad de los procesadores indonesios y filipinos para desarrollar redes de granjas certificadas. El cumplimiento del Programa Nacional Orgánico de los Estados Unidos y las regulaciones orgánicas europeas puede aumentar los costos operativos, pero también puede permitir a los proveedores acceder a contratos premium de venta minorista y marca privada. El mercado de harina de coco ofrece oportunidades para los proveedores certificados que combinan documentación creíble con calidad de harina consistente. Los grados convencionales siguen siendo importantes, ya que muchos procesadores de alimentos priorizan el suministro confiable y los costos de insumos competitivos. Los proveedores que no pueden demostrar controles de origen o proceso pueden enfrentar mayor competencia de precios, mientras que aquellos que pueden cumplir con estos requisitos pueden establecer relaciones con clientes a largo plazo en mercados con estándares minoristas estrictos. Por lo tanto, la estructura del mercado continuará apoyando tanto a los productores convencionales enfocados en escala como a los proveedores premium más pequeños con sólidas capacidades de certificación.
Por aplicación: el procesamiento industrial ancla la demanda mientras el comercio minorista se expande
La industria de procesamiento de alimentos representó el 41,63% del tamaño del mercado de harina de coco en 2026, convirtiéndola en el segmento de aplicación más grande. La producción de panadería y confitería representa una parte significativa de esta demanda, ya que los fabricantes utilizan harina de coco en panes, pasteles, galletas y mezclas para hornear. El ingrediente puede incorporarse en distintos niveles de inclusión según la textura deseada, el objetivo de fibra y las condiciones de procesamiento. Los snacks y cereales representan otra área de aplicación, ya que los formuladores utilizan harina de coco para la fortificación de fibra y la gestión de la textura. Los alimentos nutricionales y funcionales también contribuyen significativamente a la demanda, porque la harina de coco se alinea con el posicionamiento de productos sin gluten y de base vegetal. La demanda de HoReCa sigue siendo relevante para los menús con restricciones dietéticas y las ofertas premium de servicios de alimentación, aunque no representa el canal de ventas más grande.
El segmento minorista/doméstico es el segmento de aplicación de más rápido crecimiento, con una CAGR proyectada del 8,01% hasta 2032. Las tiendas de alimentos saludables, supermercados, hipermercados y tiendas en línea han aumentado la visibilidad del ingrediente entre los panaderos caseros y los consumidores que buscan harinas especiales. El comercio electrónico permite a las marcas más pequeñas llegar a grupos de consumidores de nicho sin depender de extensas redes de distribución física. Los supermercados e hipermercados siguen siendo importantes porque proporcionan un amplio acceso al consumidor y apoyan las compras habituales de comestibles. El mercado de harina de coco también se beneficia del empaque que explica claramente los niveles de uso recomendados y los ajustes de líquidos. Los usuarios domésticos pueden dejar de usar el producto si las recetas fallan; por lo tanto, las instrucciones claras y la calidad consistente del producto son esenciales. El crecimiento minorista está impulsado tanto por la disponibilidad en estantes como por la confianza del consumidor en el uso exitoso del producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico representó el 43,12% de los ingresos globales en 2026 y se espera que crezca a una CAGR del 7,87% hasta 2032. La región combina una producción significativa de coco, redes de exportación establecidas, capacidad de fabricación de alimentos y una creciente demanda urbana en Indonesia, Filipinas e India. Las autoridades indonesias han identificado el procesamiento de coco aguas abajo como una prioridad, apoyando el desarrollo de productos de coco de mayor valor. El mercado de harina de coco en Asia-Pacífico depende de la disponibilidad de materias primas después de satisfacer la demanda de exportaciones de coco entero. El consumo doméstico complementa las oportunidades de exportación, lo que hace que la región sea importante tanto para los volúmenes de procesamiento como para la demanda de ingredientes.
América del Norte depende de las importaciones, pero sigue siendo atractiva para los productos de harina de coco certificados y de etiqueta limpia que pueden alcanzar un posicionamiento premium. Las regulaciones de etiquetado sin gluten de los Estados Unidos proporcionan a los proveedores de ingredientes y a los productores de alimentos estándares de cumplimiento claros. El mercado de harina de coco en América del Norte está influenciado por los costos de importación, la confiabilidad del suministro y la documentación que los compradores requieren para las declaraciones sin gluten, los estándares microbiológicos, la certificación orgánica y el origen del producto. Las plataformas de comercio electrónico, las tiendas de club y los formatos de supermercados convencionales pueden ampliar el acceso doméstico en toda la región.
El Reino Unido, Alemania, Francia, Italia y los Países Bajos generan demanda de consumidores y productores comerciales de alimentos que buscan ingredientes certificados. América del Sur y Oriente Medio y África representan mercados más pequeños; sin embargo, la demanda está emergiendo a través de canales minoristas premium y alimentos sin gluten importados. El mercado de harina de coco puede expandirse en estas regiones a medida que los importadores establezcan canales de distribución confiables y comuniquen las aplicaciones del ingrediente en recetas locales.
Panorama competitivo
El mercado de harina de coco está fragmentado, con competencia entre procesadores, importadores, proveedores de marca privada y marcas de consumo. Ningún proveedor actúa como fijador de precios. Los procesadores asiáticos integrados verticalmente compiten a través del acceso a materias primas, capacidades de molienda, logística de exportación y la capacidad de vender múltiples ingredientes a base de coco. Los importadores y reprocesadores en América del Norte y Europa se diferencian a través de la certificación orgánica, especificaciones personalizadas y servicios de marca privada.
Las marcas orientadas al consumidor compiten a través del envasado, la distribución minorista y la confianza del consumidor en la calidad del producto. La trazabilidad, las relaciones directas con los agricultores y los sistemas verificados de seguridad alimentaria ayudan a los proveedores a diferenciarse cuando atienden a cuentas de fabricación de alimentos más grandes. Tales movimientos también pueden mejorar el acceso a flujos de materiales relacionados e infraestructura de calidad compartida para ingredientes de coco. Las empresas líderes están invirtiendo en resiliencia del suministro, escala de procesamiento y diversificación de productos en lugar de depender únicamente de las ventas de harina.
La harina de coco desgrasada de alta especificación puede proporcionar una posición diferenciada cuando los compradores requieren un control estricto sobre el contenido de humedad, el tamaño de partícula y la calidad microbiológica. El monitoreo digital de la humedad y las pruebas microbianas rutinarias pueden reducir los rechazos de lotes y aumentar la proporción de productos que cumplen con las especificaciones del cliente. Las certificaciones HACCP, ISO 22000, Halal y Kosher pueden ser esenciales para los contratos institucionales en América del Norte y Europa. Las empresas más pequeñas pueden utilizar canales de comercio electrónico y un posicionamiento creíble de ingredientes reutilizados para llegar a los consumidores; sin embargo, la escala, el cumplimiento normativo y el suministro confiable determinarán su capacidad para asegurar cuentas más grandes.
Líderes de la industria de harina de coco
-
Celebes Coconut Corporation
-
Bob's Red Mill Natural Foods, Inc.
-
The Coconut Company (UK) Ltd
-
Healthy Traditions, Inc.
-
NOW Health Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Junio de 2026: Marx Brothers Inc. lanzó la harina de coco orgánica Embe en más de 190 ubicaciones de supermercados H-E-B en Texas, expandiendo la distribución de comestibles convencionales de la marca para harina de coco orgánica.
- Mayo de 2026: Asia Ingredients Group (AIG) inició la construcción de su Planta de Procesamiento de Coco de Asia II en la provincia de Vinh Long, Vietnam, con una inversión total de 630 mil millones de VND (24 millones de USD). La instalación incluye una línea de esterilización UHT con una capacidad anual de 48.000 toneladas y dos líneas de procesamiento de coco desecado con una capacidad de producción anual combinada de 2.400 toneladas.
- Enero de 2026: Con el apoyo de la Corporación Financiera Internacional, CBL Group completó la adquisición de PT Tri Jaya Tangguh Indonesia, una instalación de procesamiento de coco en Indonesia, por más de 25 millones de USD. La adquisición tenía como objetivo expandir las exportaciones a Europa y los Estados Unidos.
Alcance del informe del mercado global de harina de coco
La harina de coco es un ingrediente sin gluten producido mediante el secado y la molienda de la pulpa de coco o el residuo que queda después de la extracción de leche o aceite de coco. Se utiliza en productos de panadería, aperitivos, cereales y otras aplicaciones alimenticias debido a su alto contenido de fibra dietética y su distintivo sabor a coco.
El mercado de harina de coco está segmentado por forma de producto, naturaleza, aplicación y geografía. Por forma de producto, el mercado está segmentado en harina de coco entera, harina de coco desgrasada y otros. Por naturaleza, el mercado está segmentado en orgánica y convencional. Por aplicación, el mercado está segmentado en industria de procesamiento de alimentos (panadería y confitería, aperitivos y cereales, alimentos salados y cocina, alimentos nutricionales y funcionales, y otras aplicaciones alimenticias), HoReCa y minorista/doméstico (hipermercados y supermercados, tiendas de conveniencia/comestibles, comercio minorista en línea, otros canales de distribución). Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Harina de coco entera |
| Harina de coco desgrasada |
| Otros |
| Orgánica |
| Convencional |
| Industria de procesamiento de alimentos | Panadería y confitería |
| Aperitivos y cereales | |
| Alimentos salados y cocina | |
| Alimentos nutricionales y funcionales | |
| Otras aplicaciones alimenticias | |
| HoReCa | |
| Minorista/doméstico | Hipermercados y supermercados |
| Tiendas de conveniencia/comestibles | |
| Comercio minorista en línea | |
| Otros canales de distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por forma de producto | Harina de coco entera | |
| Harina de coco desgrasada | ||
| Otros | ||
| Por naturaleza | Orgánica | |
| Convencional | ||
| Por aplicación | Industria de procesamiento de alimentos | Panadería y confitería |
| Aperitivos y cereales | ||
| Alimentos salados y cocina | ||
| Alimentos nutricionales y funcionales | ||
| Otras aplicaciones alimenticias | ||
| HoReCa | ||
| Minorista/doméstico | Hipermercados y supermercados | |
| Tiendas de conveniencia/comestibles | ||
| Comercio minorista en línea | ||
| Otros canales de distribución | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y proyectado del mercado de harina de coco, y qué tasa de crecimiento se espera que alcance?
El mercado de harina de coco fue valorado en 2,28 mil millones de USD en 2026 y se estima que alcanzará los 2,43 mil millones de USD en 2027, antes de expandirse a 3,42 mil millones de USD en 2032. Se proyecta que el mercado crezca a una CAGR del 7,08% durante 2027-2032, siguiendo una tasa de crecimiento del 6,38% entre 2026 y 2027.
¿Qué forma de producto tuvo la mayor participación del mercado de harina de coco en 2026?
La harina de coco entera fue la forma de producto líder, representando el 38,78% del mercado en 2026.
¿Qué segmento de naturaleza dominó el mercado de harina de coco en 2026?
El segmento convencional dominó el mercado con una participación del 62,95% en 2026.
¿Qué segmento de aplicación representó la mayor participación de mercado en 2026?
La industria de procesamiento de alimentos fue el segmento de aplicación más grande, capturando el 41,63% del mercado en 2026.
¿Qué región lideró el mercado de harina de coco en 2026?
Asia-Pacífico fue el mayor mercado regional, representando el 43,12% de los ingresos en 2026.