
ココナッツフラワー市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.43 十億米ドル |
| 市場規模 (2032) | 3.42 十億米ドル |
| 成長率 (2027 - 2032) | 7.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるココナッツフラワー市場分析
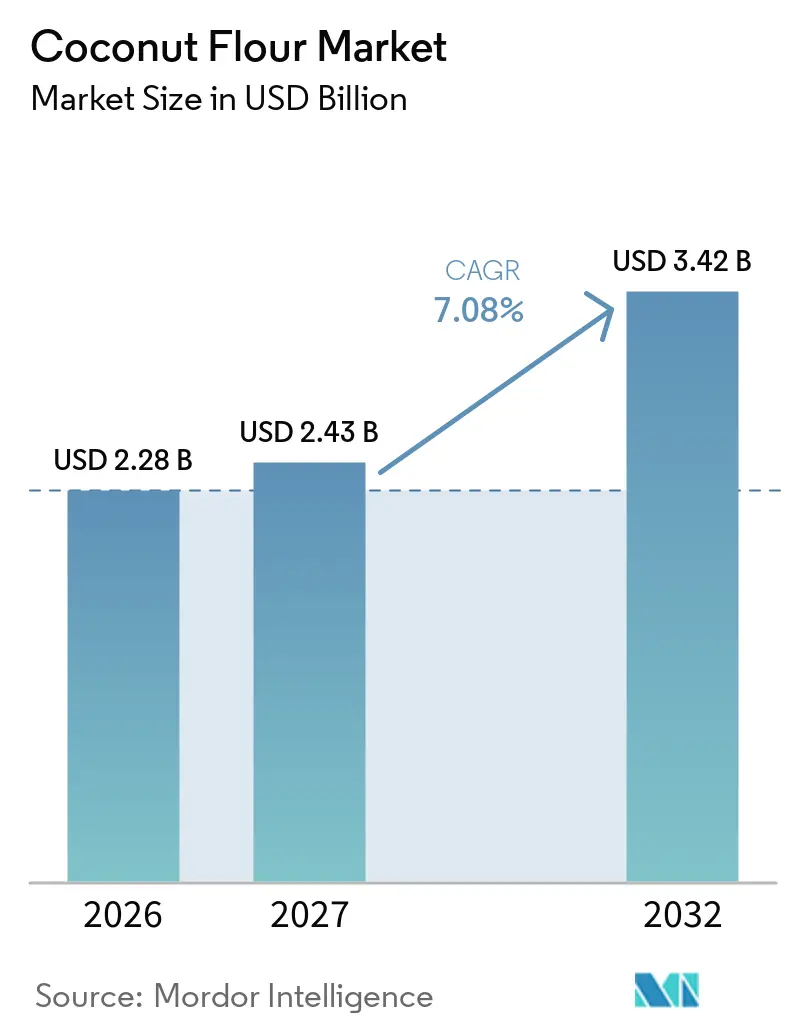
ココナッツフラワー市場規模は2026年の2.28 ビリオン 米ドルから2027年には2.43 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 7.08%で2032年までに3.42 ビリオン 米ドルに達すると予測されています。ココナッツフラワー市場は、ベーカリー、スナック、機能性食品の製剤においてグルテンフリー、食物繊維豊富で認知度の高い原材料を求める食品メーカーによって支えられています。単一原材料のプロフィールは、ブランドが短い原材料リストを持つ製品をますます好み、製剤変更を最小限に抑えることを求める中で、サプライヤーに明確な優位性をもたらします。また、市場はオイル抽出後に残る素材から小麦粉を製造できるため、ヤシの実の利用を最大化する加工モデルからも恩恵を受けています。しかし、原料ヤシの不足がコストを増加させ、加工業者が利用できる量を制限する可能性あるため、供給状況は依然として重要な課題です。認証、トレーサビリティ、一貫した水分管理、および購買者仕様を満たす能力は、基本的なコモディティポジショニングを超え、競争上の重要な要因となりつつあります。
主要レポートのポイント
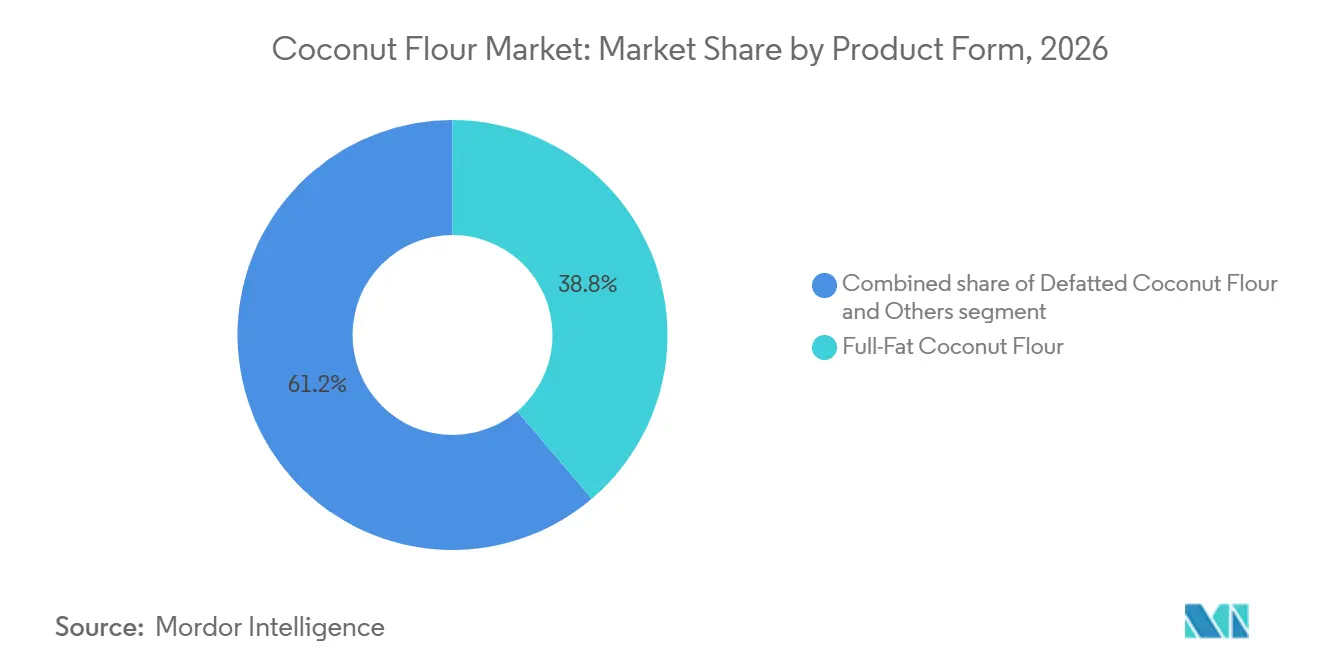
- 製品形態別では、全脂ココナッツフラワーが2026年に38.78%のシェアでココナッツフラワー市場をリードし、脱脂ココナッツフラワーは2027年から2032年にかけて最も速いCAGR 8.23%を記録すると予想されています。
- 性質別では、従来型が2026年に62.95%のシェアを維持し、オーガニックは2032年までにCAGR 8.45%で拡大すると見込まれています。
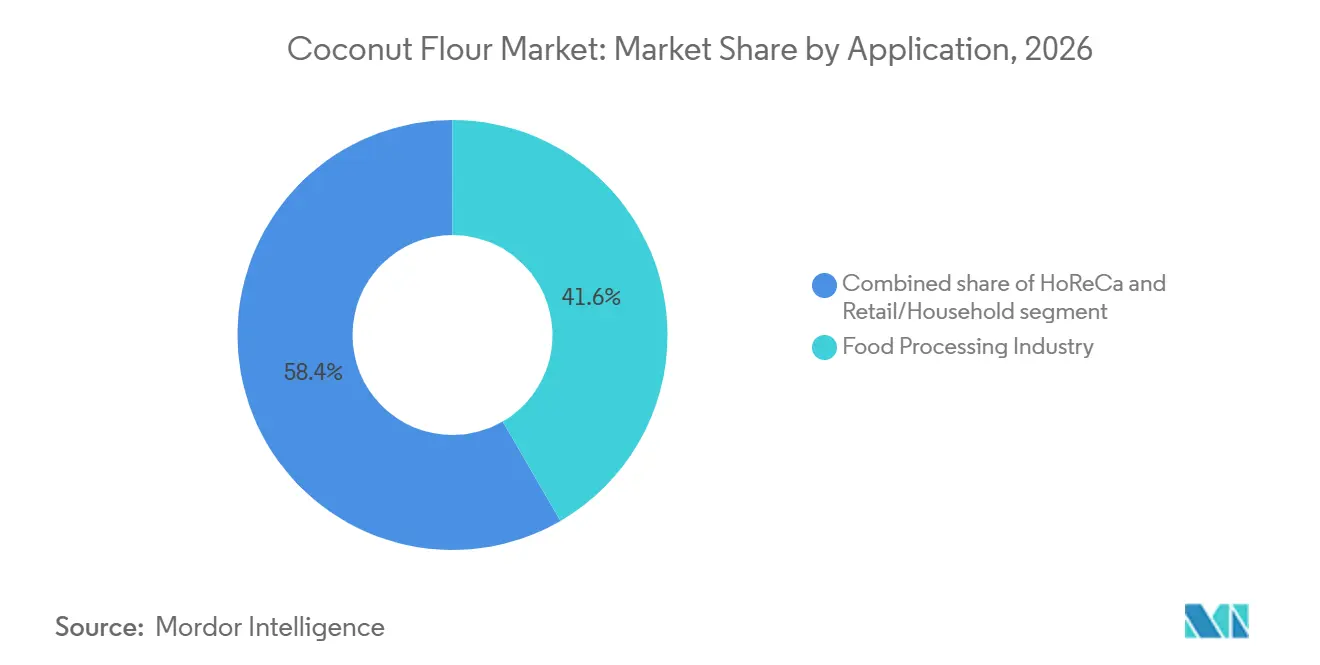
- 用途別では、食品加工業界が2026年に41.63%のシェアで市場をリードし、小売・家庭用は2027年から2032年にかけて最も速いCAGR 8.01%を記録すると見込まれています。
- 地域別では、アジア太平洋が2026年に43.12%のシェアでココナッツフラワー市場をリードし、2032年までにCAGR 7.87%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルココナッツフラワー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グルテンフリー小麦粉代替品への需要増加 | +2.2% | 北米および欧州、アジア太平洋および中東・アフリカでの関連性も高まっている | 中期(2〜4年) |
| 商業ベーカリーおよびパッケージベーキングミックス生産の成長 | +1.6% | グローバル、特に北米、欧州、東南アジアでの関連性が最も高い | 短期(2年以内) |
| 食品製剤における高食物繊維原材料への需要増加 | +1.1% | グローバル、特に北米、欧州、都市部のアジア太平洋 | 中期(2〜4年) |
| 植物性および代替原材料食品製造の拡大 | +0.9% | 北米および欧州、アジア太平洋への波及効果あり | 中期(2〜4年) |
| ヤシの実加工残渣の高付加価値化の進展 | +0.5% | アジア太平洋、特にインドネシア、フィリピン、ベトナム、欧州への波及効果あり | 長期(4年以上) |
| 栄養・スポーツ食品におけるココナッツフラワー利用の拡大 | +0.5% | アジア太平洋、特にインドネシア、フィリピン、インド、北米および欧州での潜在的機会あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グルテンフリー小麦粉代替品への需要増加
ココナツフラワーは天然のグルテンフリーであり、人工代替品なしにポジショニングできるため、グルテンフリー製品開発を支援します。2026年の連邦規則集の記事によると、米国でグルテンフリーの表示を行う食品は、食品医薬品局の規則に基づき、グルテン含有量が100万分の20(ppm)未満でなければなりません[1]。欧州連合の枠組みも同じ閾値を適用しており、原材料購買者に調達・試験の親しみやすい基準を提供しています。ヤシの実粉末生産者が試験・分別慣行を文書化することで食品メーカーの表示要件を満たす支援ができるため、ココナッツフラワー市場はその恩恵を受けることができます。認知度の高い原材料への消費者需要がこの役割をさらに強化しており、ヤシの実粉末は通常、単一原材料製品として販売されています。セリアック病財団も、既存の閾値がセリアック病を持つすべての人を十分に保護しているかどうかについてグローバルな議論を求めており、厳格に管理されたグルテンフリー原材料サプライチェーンへの注目が維持されています。
商業ベーカリーおよびパッケージベーキングミックス生産の成長
ヤシの実粉末が複合小麦粉製剤の食物繊維含有量を増加させることで、商業ベーカリー用途が拡大しています。これにより、ベーカリーメーカーはより高い置換レベルを採用する前に原材料を評価することができます。ただし、ヤシの実粉末は高い吸水性を持つため、製品開発者は小麦粉の直接代替として使用するのではなく、水分レベルと加工条件を調整する必要があります。パッケージミックスメーカーは、ヤシの実粉末専用に設計された製剤を開発することでこの特性を活用できます。この原材料はまた、グルテンフリーおよび食物繊維強化代替品を求める消費者をターゲットとした特殊ベーキングミックスの機会を生み出します。したがって、ヤシの実粉末市場は、配合率、水分管理、完成品のテクスチャーに関する明確な技術的ガイダンスを提供するサプラヤーの能力に依存しています。
食品製剤における高食物繊維原材料への需要増加
ヤシの実粉末には相当量の食物繊維が含まれており、満腹感、消化器系の健康、食物繊維の訴求を中心に位置づけられた食品において機会を生み出しています。この原材料は、ベーカリー用途や、水分管理特性を持つ乾燥した植物性成分を必要とする新興フォーマットを支援します。2026年のSpringer Natureの記事では、使用済みヤシの実粉末が植物性チーズスプレッドへの潜在的な利用可能性を強調し、焼き菓子を超えた用途範囲の拡大を示しています。これらの知見は、タンパク質のみに依存するのではなく、植物性タンパク質と食物繊維を組み合わせることを求める食品製剤業者からの需要を支持しています。加工業者が一貫した粒子サイズ、低水分含有量、およびこれらのより要求の高い用途向けの食品安全文書を提供する場合、ヤシの実粉末市場は恩恵を受けます。
植物性および代替原材料食品製造の拡大
ヤシの実粉末は、ベーカリー製品、スナック、麺類にわたる代替製剤を開発するための植物由来の物繊維豊富な原材料を食品メーカーに提供します。2025年10月、フィリピン政府の農業訓練研究所は、フィリピンヤシの実庁および貿易産業省と協力して、54名のヤシの実農家に食品ベースのヤシの実製品および副産物の加工について訓練を実施しました[2]。このイニシアチブは、付加価値のあるヤシの実原材料と食品の開発を支援します。政府のイニシアチブは、ヤシの実加工能力の拡大と付加価値製品の開発への継続的な支援を反映しています。メーカーは、食物繊維含有量を増加させ、植物性原材料の提供を多様化するために、選択した食品製剤にヤシの実粉末を組み込むことができます。ただし、その吸水性とテクスチャー特性はレシピの調整を必要とします。これらの要因は、ヤシの実由来原材料含む特殊食品を開発するメーカーや、一貫した小麦粉仕様と技術的な製剤サポートを提供できるサプライヤーに機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型小麦粉と比較した高い生産コスト | -1.8% | グローバル、特に北米および欧州の輸入市場への影響が最も大きい | 短期(2年以内) |
| ヤシの実原材料の入手可能性の変動 | -1.5% | アジア太平洋の原産地市場、北米および欧州へのコスト転嫁あり | 短期(2年以内) |
| 水分管理と微生物安全性に関連する品質保持の課題 | -0.8% | グローバル、熱帯加工拠点および長距離輸出チャネルでのリスクが高い | 中期(2〜4年) |
| 代替特殊小麦粉との競争 | -1.2% | 北米および欧州の小売、アジア太平洋のプレミアム食品セグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い生産コストと代替特殊小麦粉との競争
ヤシの実粉末の製造にはオイル抽出、乾燥、製粉、篩い分け、試験が含まれるため、従来の小麦粉よりも高い加工コストが発生します。HACCP、ISO、ハラール、オーガニックなどの認証はコストをさら増加させる可能性がありますが、機関顧客はしばしばこれらを要求します。高い吸水能力はレシピの調整を必要とする場合があり、食品メーカーにとってのコスト比較を複雑にします。これらの要因は、価格に敏感な製品へのヤシの実粉末の使用を制限し、異なるコスト構造または取り扱い特性を持つ代替特殊小麦粉に機会をもたらします。ヤシの実粉末市場は、食品安全と製品の一貫性を維持しながらコストを管理できる加工業者に依存しています。ヤシの実画分の利用改善はコスト圧力の軽減に役立つ可能性がありますが、主流の小麦粉との価格差を短期間で縮小することは依然として困難です。
ヤシの実原材料の入手可能性の変動と品質保持
ヤシの実粉末の生産は、成熟したヤシの実の安定した供給と、ヤシの実ミルクおよびオイル抽出時に生成される適切な残渣に依存しています。しかし、気候条件、害虫の蔓延、作物病害はヤシの実栽培に変動をもたらし、原材料の入手可能性と調達の安定性に影響を与える可能性があります。2025年9月、インドの中央農園作物研究所は、気候変動と新興の虫・病害をヤシの実セクターの主要課題として特定しました[3]。これらの農業上の不確実性は収穫量を減少させ、加工施設へのヤシの実供給を混乱させ、原材料調達コストの変動を引き起こします。ヤシの実粉末メーカーにとって、原料の入手可能性の不安定さは、生産計画、設備稼働率、在庫管理を複雑にする可能性があります。これらの制約は、メーカーが国際市場の食品加工業者や流通業者への安定した製品供給と供給コミットメントの履行を維持する能力を制限する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:脱脂ココナッツフラワーバリアントが配合面でより強いトラクションを獲得
全脂ヤシの実粉末は2026年のヤシの実粉末市場規模の38.78%を占め、幅広い入手可能性と伝統的なベーキング用途での馴染みある使用に支えられています。その脂肪含有量は、これらの属性が重要なレシピにおいて口当たりと水分保持を向上させます。脱脂ヤシの実粉末は最も成長の速い形態であり、2032年までにCAGR 8.23%で拡大すると予測されています。この成長は、低脂肪・高食物繊維原材料を求める機能性食品メーカーからの需要増加を反映しています。脱脂ヤシの実粉末はまた、食品製剤におけるテクスチャーと水分管理を支援するオイル吸収特性を提供します。ヤシの実粉末市場は、これらの用途に一貫した仕様を提供できる加工業者を優遇する可能性があります。顧客が製品試験から定期購入に移行するにつれて、信頼性の高い分析データがますます重要になります。
その他のカテゴリーには、吸収性、テクスチャー、コストのバランスを取るために設計された部分脱脂およびブレンド製品が含まれます。これらの製品は、顧客がヤシの実粉末単独の取り扱い特性を必要としない場合に、アーモンド、キャッサバ、またはオート麦粉とヤシの実粉末を組み合わせることがあります。複合ブレンドは、ベーカリー企業が馴染みある加工挙動を維持しながら食物繊維重視の価値提案を組み込むのに役立ちます。このアプローチにより、確立された製剤の変更に慎重なメーカーにとって段階的な採用がより実現可能になります。水分補給、粒子サイズ、賞味期限に関するガイダンスを提供するサプライヤーは、顧客の製剤変更リスクを軽減できます。全脂製品は官能性能が重要な用途で引き続き関連性を持ち、脱脂グレードは食物繊維重視の食品製品開発において明確な成長機会を提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:オーガニックのプレミアム化が従来型の数量成長を上回る
従来型ココナッツフラワーは2026年のココナッツフラワー市場規模の62.95%を占め、より広い入手可能性と低い調達コストに支えられている。また、有機認証が正式な要件とされていない機関向け契約においても確固たる地位を築いている。オーガニックココナッツフラワーは、ブランドが認証を活用してプレミアム自然食品チャネルで製品を差別化するなか、2032年までCAGR 8.45%で成長すると予測されている。有機認証は、食品メーカーが製品ラベルを詳細に確認する消費者に対して、調達および生産慣行を伝えるうえで役立つ。ただし、この優位性には、加工業者に対する追加の監査、記録管理、および分別管理の要件が伴う。これらの要件は、多数の小規模農家から調達する小規模加工業者にとって課題となり得る。その結果、ココナッツフラワー業界は、大量供給の従来型セグメントと、より高い付加価値を持つ小規模な認証セグメントからなる二極化した構造を有している。両セグメントとも信頼性の高い調達が必要であり、オーガニックセグメントはさらに正式なチェーン・オブ・カストディ管理にも依存している。
オーガニック供給は、インドネシアおよびフィリピンの加工業者が認証農場ネットワークを構築する能力に密接に依存している。米国国家有機プログラムおよび欧州有機規制への準拠は運営コストを増加させる可能性があるが、サプライヤーがプレミアムリテールおよびプライベートラベル契約にアクセスすることを可能にする場合もある。ココナッツフラワー市場は、信頼性の高い文書管理と一貫したフラワー品質を組み合わせた認証サプライヤーに機会を提供している。従来型グレードは引き続き重要であり、多くの食品加工業者は信頼性の高い供給と競争力のある原材料コストを優先している。原産地や工程管理を証明できないサプライヤーは価格競争が激化する可能性がある一方、これらの要件を満たすことができるサプライヤーは、厳格な小売業者基準を持つ市場において長期的な顧客関係を構築できる可能性がある。したがって、市場構造は引き続き、規模重視の従来型生産者と、強力な認証能力を持つ小規模プレミアムサプライヤーの両方を支援していくことになる。
用途別:産業加工が需要を支え、小売が拡大
食品加工業界は2026年のココナッツフラワー市場規模の41.63%を占め、最大のアプリケーションセグメントとなっている。製パン・菓子製造はこの需要の中で大きなシェアを占めており、メーカーはパン、ケーキ、クッキー、ベーキングミックスにココナッツフラワーを使用している。この原材料は、求めるテクスチャー、食物繊維目標、および加工条件に応じて、さまざまな配合レベルで組み込むことができる。スナックおよびシリアルも別のアプリケーション領域であり、配合担当者は食物繊維強化およびテクスチャー管理にココナッツフラワーを使用している。栄養・機能性食品も需要に大きく貢献しており、ココナッツフラワーがグルテンフリーおよび植物性製品のポジショニングと合致しているためである。HoReCa需要は、食事制限対応メニューおよびプレミアムフードサービス提供において引き続き関連性を持つが、最大の販売チャネルではない。
リテール・家庭用は最も成長が速いアプリケーションセグメントであり、2032年までCAGR 8.01%が予測されている。健康食品店、スーパーマーケット、ハイパーマーケット、およびオンラインストアが、ホームベーカーや特殊粉を求める消費者の間でこの原材料の認知度を高めている。オンラインリテールにより、小規模ブランドは広範な物理的流通ネットワークに依存することなく、ニッチな消費者グループにリーチすることが可能となっている。スーパーマーケットおよびハイパーマーケットは、幅広い消費者アクセスを提供し、日常的な食料品購入を支援するため、引き続き重要な役割を果たしている。ココナッツフラワー市場はまた、推奨使用量および水分調整を明確に説明するパッケージングからも恩恵を受けている。家庭用ユーザーはレシピが失敗した場合に使用を中止する可能性があるため、明確な使用説明と一貫した製品品質が不可欠である。したがって、リテール成長は、棚での入手可能性と、消費者が製品を使いこなせるという自信の両方によって牽引されている。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
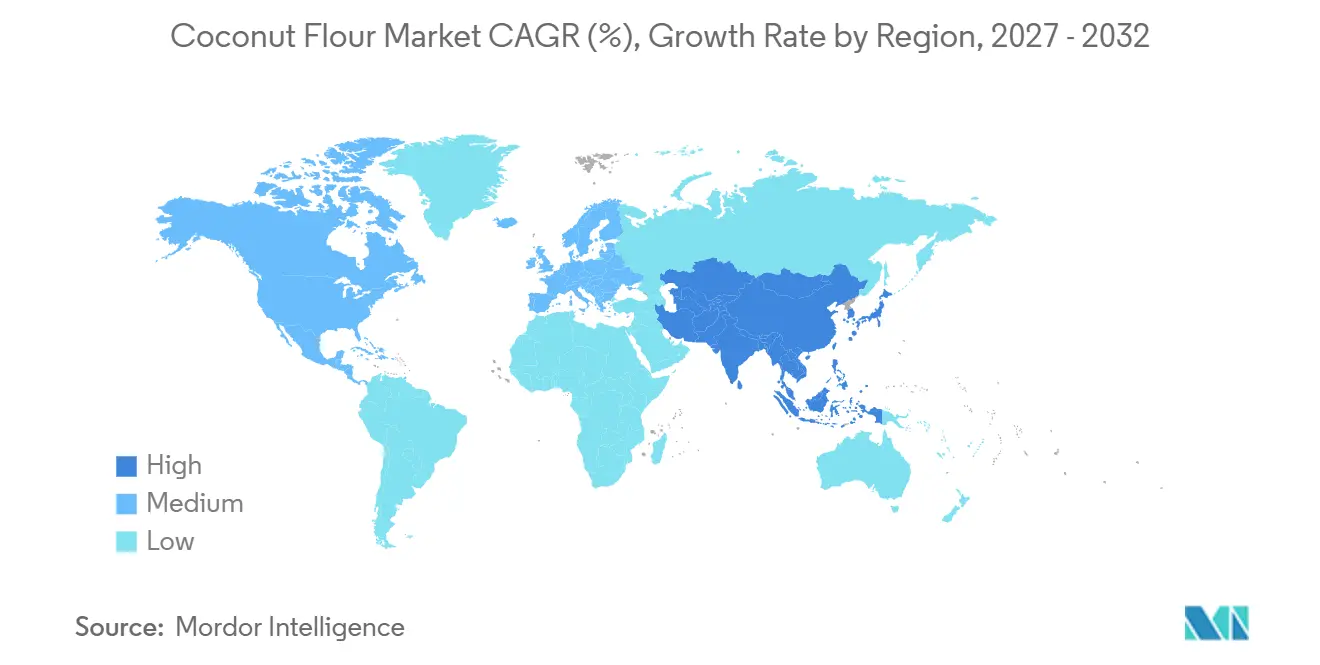
アジア太平洋地域は2026年の世界収益の43.12%を占め、2032年までCAGR 7.87%で成長すると予測されている。同地域は、インドネシア、フィリピン、インドにわたる大規模なココナッツ生産、確立された輸出ネットワーク、食品製造能力、および高まる都市需要を兼ね備えている。インドネシア当局は、ダウンストリームのココナッツ加工を優先事項として位置づけ、より高付加価値のココナッツ製品の開発を支援している。アジア太平洋地域のココナッツフラワー市場は、ホールココナッツ輸出の需要を満たした後の原材料の入手可能性に依存している。国内消費が輸出機会を補完しており、同地域は加工量と原材料需要の両面で重要な位置を占めている。
北米は輸入依存型であるが、プレミアムポジショニングを実現できる認証済みおよびクリーンラベルのココナッツフラワー製品にとって引き続き魅力的な市場である。米国のグルテンフリー表示規制は、原材料サプライヤーおよび食品生産者に確なコンプライアンス基準を提供している。北米のココナッツフラワー市場は、輸入コスト、供給の信頼性、ならびにグルテンフリー表示、微生物学的基準、有機認証、および製品原産地に関してバイヤーが求める文書管理の影響を受けている。Eコマースプラットフォーム、会員制倉庫型店舗、および主流の食料品フォーマットが、同地域全体での家庭用アクセスを拡大し得る。
英国、ドイツ、フランス、イタリア、およびオランダは、認証済み原材料を求める消費者および商業食品生産者からの需要を生み出している。南米ならびに中東・アフリカはより小規模な市場であるが、プレミアムリテールチャネルおよび輸入グルテンフリー食品を通じて需要が生まれつつある。輸入業者が信頼性の高い流通チャネルを確立し、現地レシピにおける原材料の用途を伝えることで、ココナッツフラワー市場はこれらの地域でも拡大し得る。
競争環境
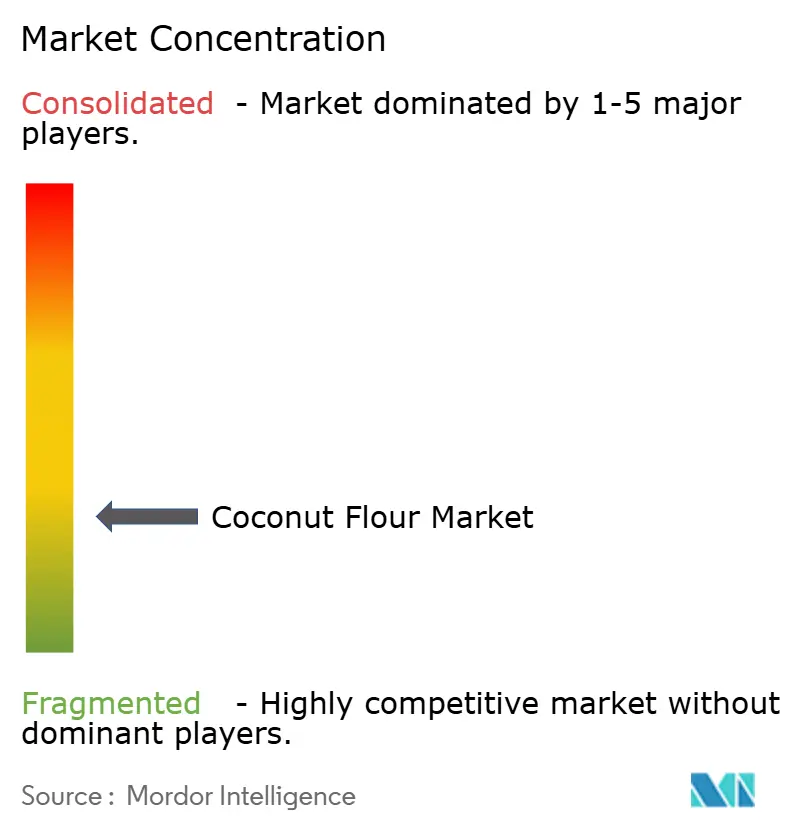
ヤシの実粉末市場は断片化しており、加工業者、輸入業者、プライベートラベルサプライヤー、消費者ブランド間で競争が行われています。単一のサプライヤーが価格設定者として機能することはありません。垂直統合されたアジアの加工業者は、原材料へのアクセス、製粉能力、輸出物流、および複数のヤシの実ベース原材料を販売する能力を通じて競争しています。北米および欧州の輸入業者および再加工業者は、オーガニック認証、カスタマイズされた仕様、プライベートラベルサービスを通じて差別化しています。
消費者向けブランドは、パッケージング、小売流通、製品品質への消費者の信頼を通じて競争しています。トレーサビリティ、農家との直接関係、および検証済みの食品安全システムは、より大きな食品製造アカウントにサービスを提供する際にサプライヤーが差別化するのに役立ちます。このような動きはまた、ヤシの実原材料の関連素材ストリームと共有品質インフラへのアクセスを改善することができます。主要企業は、小麦粉販売のみに依存するのではなく、供給の回復力、加工規模、製品多様化に投資しています。
高仕様の脱脂ヤシの実粉末は、購買者が水分含有量、粒子サイズ、微生物品質の厳格な管理を必要とする場合に差別化されたポジションを提供できます。デジタル水分モニタリングと定期的な微生物試験は、バッチ不合格を減らし、顧客仕様を満たす製品のシェアを増加させることができます。HACCP、ISO 22000、ハラール、コーシャ認証は、北米および欧州の機関契約において不可欠となる場合があります。小規模企業は電子商取引チャネルと信頼性の高いアップサイクル原材料ポジショニングを使用して消費者にリーチできますが、規模、規制コンプライアンス、信頼性の高い供給が大規模アカウントを確保する能力を決定します。
ヤシの実粉末業界のリーダー企業
-
Celebes Coconut Corporation
-
Bob's Red Mill Natural Foods, Inc.
-
The Coconut Company (UK) Ltd
-
Healthy Traditions, Inc.
-
NOW Health Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Marx Brothers Inc.は、テキサス州の190か所以上のH-E-Bスーパーマーケット店舗でEmbe Organic Coconut Flourを発売し、オーガニックヤシの実粉末のブランドの主流食料品流通を拡大しました。
- 2026年5月:Asia Ingredients Group(AIG)は、ベトナムのヴィンロン省にAsia Coconut Processing Plant IIの起工式を行い、総投資額は6,300億ベトナムドン(2,400万 米ドル)です。この施設には、年間生産能力48,000トンのUHT殺菌ラインと、合計年間生産能力2,400トンの2本のデシケーテッドヤシの実加工ラインが含まれています。
- 2026年1月:国際金融公社の支援を受け、CBL Groupはインドネシアのヤシの実加工施設であるPT Tri Jaya Tangguh Indonesiaの買収を2,500万 米ドル以上で完了しました。この買収は、欧州および米国への輸出拡大を目的としていました。
グローバルヤシの実粉末市場レポートの範囲
ヤシの実粉末は、ヤシの実の果肉またはヤシの実ミルクもしくはオイル抽出後に残る残渣を乾燥・粉砕して製造されるグルテンフリー原材料です。高い食物繊維含有量と独特のヤシの実風味から、ベーカリー製品、スナック、シリアル、その他の食品用途に使用されています。
ヤシの実粉末市場は、製品形態、性質、用途、地域によってセグメント化されています。製品形態別では、市場は全脂ヤシの実粉末、脱脂ヤシの実粉末、その他にセグメント化されています。性質別では、市場はオーガニックと従来型にセグメント化されています。用途別では、市場は食品加工業界(ベーカリーおよび菓子、スナックおよびシリアル、惣菜・調理、栄養・機能性食品、その他の食品用途)、ホレカ、小売・家庭用(ハイパーマーケットおよびスーパーマーケット、コンビニエンス・食料品店、オンライン小売、その他の流通チャネル)にセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は金額(米ドル)ベースで提供されます。
| 全脂ヤシの実粉末 |
| 脱脂ヤシの実粉末 |
| その他 |
| オーガニック |
| 従来型 |
| 食品加工業界 | ベーカリーおよび菓子 |
| スナックおよびシリアル | |
| 惣菜・調理 | |
| 栄養・機能性食品 | |
| その他の食品用途 | |
| ホレカ | |
| 小売・家庭用 | ハイパーマーケットおよびスーパーマーケット |
| コンビニエンス・食料品店 | |
| オンライン小売 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| 中東・アフリカその他 |
| 製品形態別 | 全脂ヤシの実粉末 | |
| 脱脂ヤシの実粉末 | ||
| その他 | ||
| 性質別 | オーガニック | |
| 従来型 | ||
| 用途別 | 食品加工業界 | ベーカリーおよび菓子 |
| スナックおよびシリアル | ||
| 惣菜・調理 | ||
| 栄養・機能性食品 | ||
| その他の食品用途 | ||
| ホレカ | ||
| 小売・家庭用 | ハイパーマーケットおよびスーパーマーケット | |
| コンビニエンス・食料品店 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ヤシの実粉末市場の現在および予測規模はどのくらいで、どのような成長率が期待されますか?
ヤシの実粉末市場は2026年に2.28 ビリオン 米ドルと評価され、2027年には2.43 ビリオン 米ドルに達すると推定され、2032年までに3.42 ビリオン 米ドルに拡大すると予測されています。市場は2027年から2032年にかけてCAGR 7.08%で成長すると予測されており、2026年から2027年の成長率は6.38%でした。
2026年のヤシの実粉末市場で最大のシェアを持つ製品形態はどれですか?
全脂ヤシの実粉末が主要な製品形態であり、2026年の市場の38.78%を占めました。
2026年のヤシの実粉末市場を支配した性質セグメントはどれですか?
従来型セグメントが2026年に62.95%のシェアで市場を支配しました。
2026年に最大の市場シェアを占めた用途セグメントはどれですか?
食品加工業界が最大の用途セグメントであり、2026年の市場の41.63%を占めました。
2026年のヤシの実粉末市場をリードした地域はどこですか?
アジア太平洋が最大の地域市場であり、2026年の収益の43.12%を占めました。