
Taille et part du marché de la farine de coco
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.43 Milliards de dollars |
| Taille du Marché (2032) | 3.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
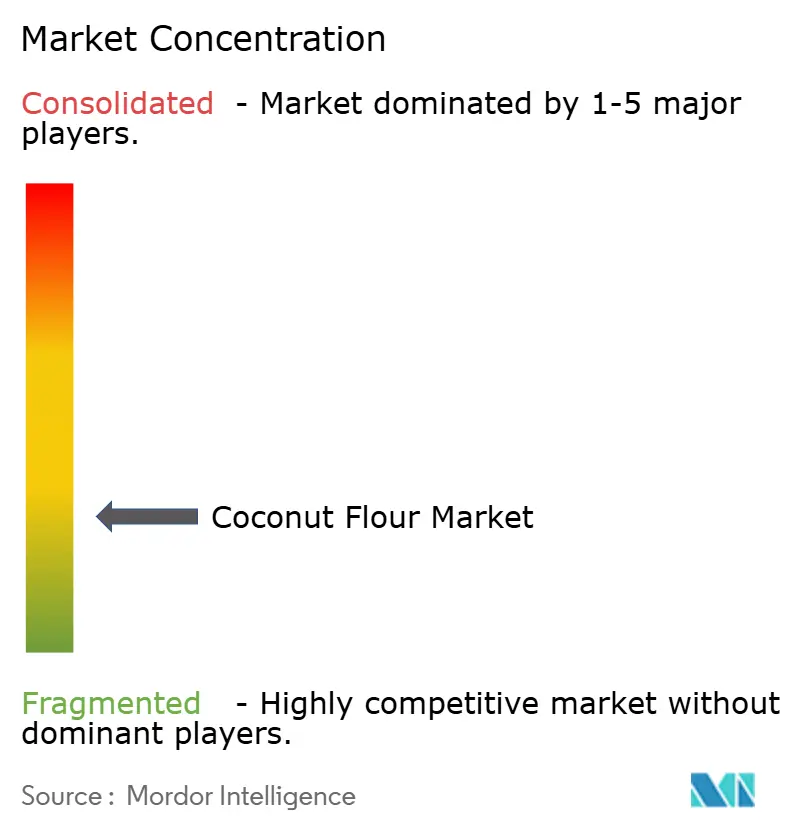
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la farine de coco par Mordor Intelligence
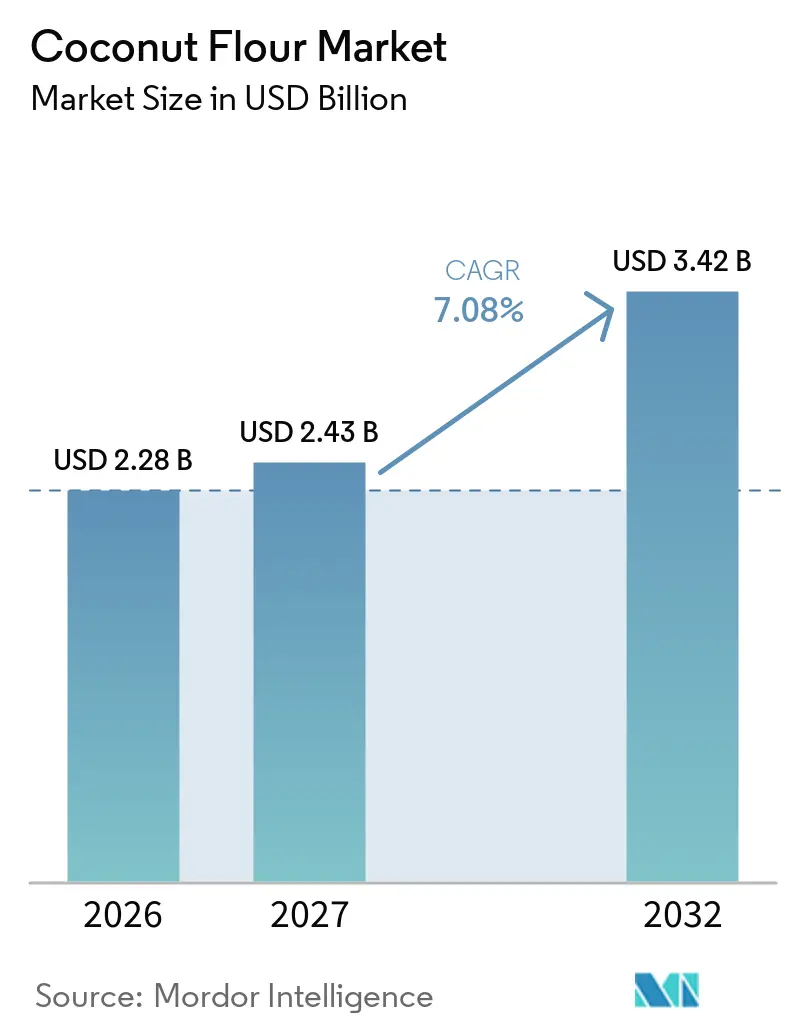
La taille du marché de la farine de coco passe de 2,28 milliards USD en 2026 à 2,43 milliards USD en 2027, et devrait atteindre 3,42 milliards USD d'ici 2032, à un CAGR de 7,08 % sur la période 2027-2032. Le marché de la farine de coco est soutenu par les fabricants de produits alimentaires qui recherchent des ingrédients sans gluten, riches en fibres et facilement identifiables pour les formulations de produits de boulangerie, de snacks et d'aliments fonctionnels. Son profil mono-ingrédient offre aux fournisseurs un avantage concurrentiel clair, car les marques privilégient de plus en plus les produits avec des listes d'ingrédients courtes et nécessitant moins de modifications de formulation. Le marché bénéficie également de modèles de transformation qui maximisent l'utilisation de la noix de coco, les fabricants pouvant produire de la farine à partir des matières résiduelles après l'extraction de l'huile. Cependant, les conditions d'approvisionnement restent critiques, car les pénuries de noix de coco brutes peuvent augmenter les coûts et limiter les volumes disponibles pour les transformateurs. La certification, la traçabilité, le contrôle cohérent de l'humidité et la capacité à répondre aux spécifications des acheteurs deviennent des facteurs concurrentiels de plus en plus importants, dépassant le simple positionnement de produit de base.
Principaux enseignements du rapport
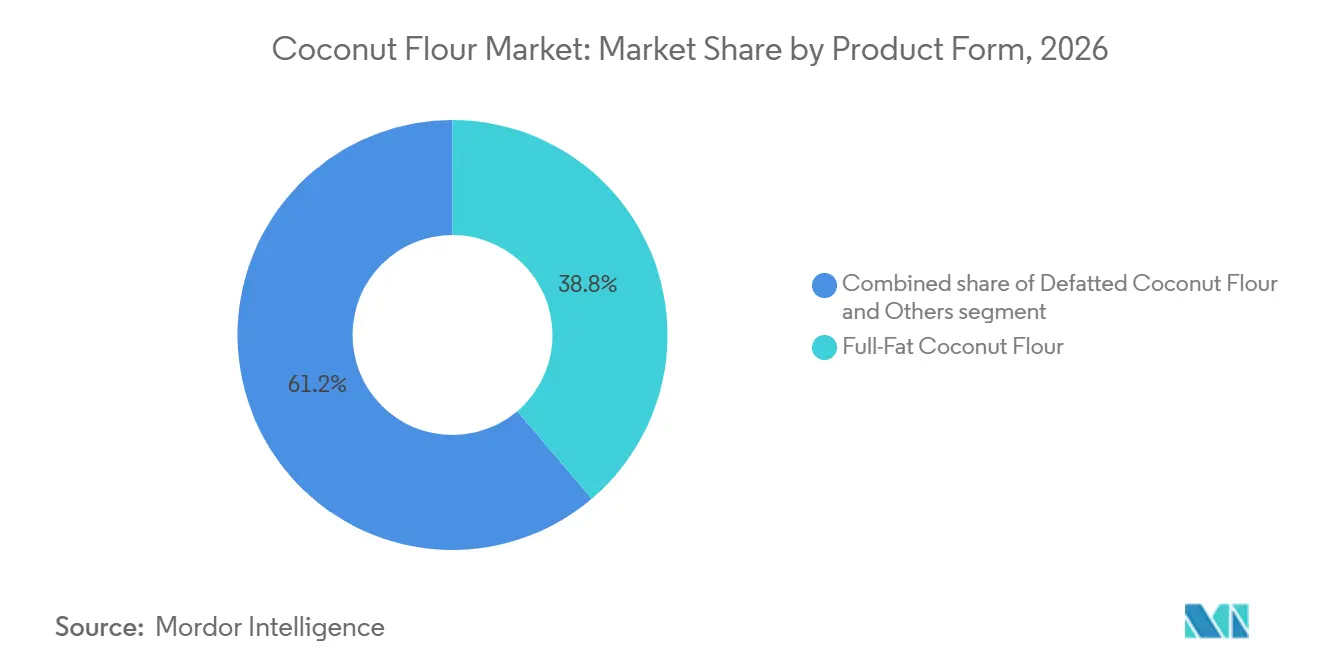
- Par forme de produit, la farine de coco entière a dominé le marché de la farine de coco avec une part de 38,78 % en 2026, tandis que la farine de coco dégraissée devrait enregistrer le CAGR le plus rapide de 8,23 % durant la période 2027-2032.
- Par nature, le segment conventionnel a conservé une part de 62,95 % en 2026, tandis que le segment biologique devrait progresser à un CAGR de 8,45 % jusqu'en 2032.
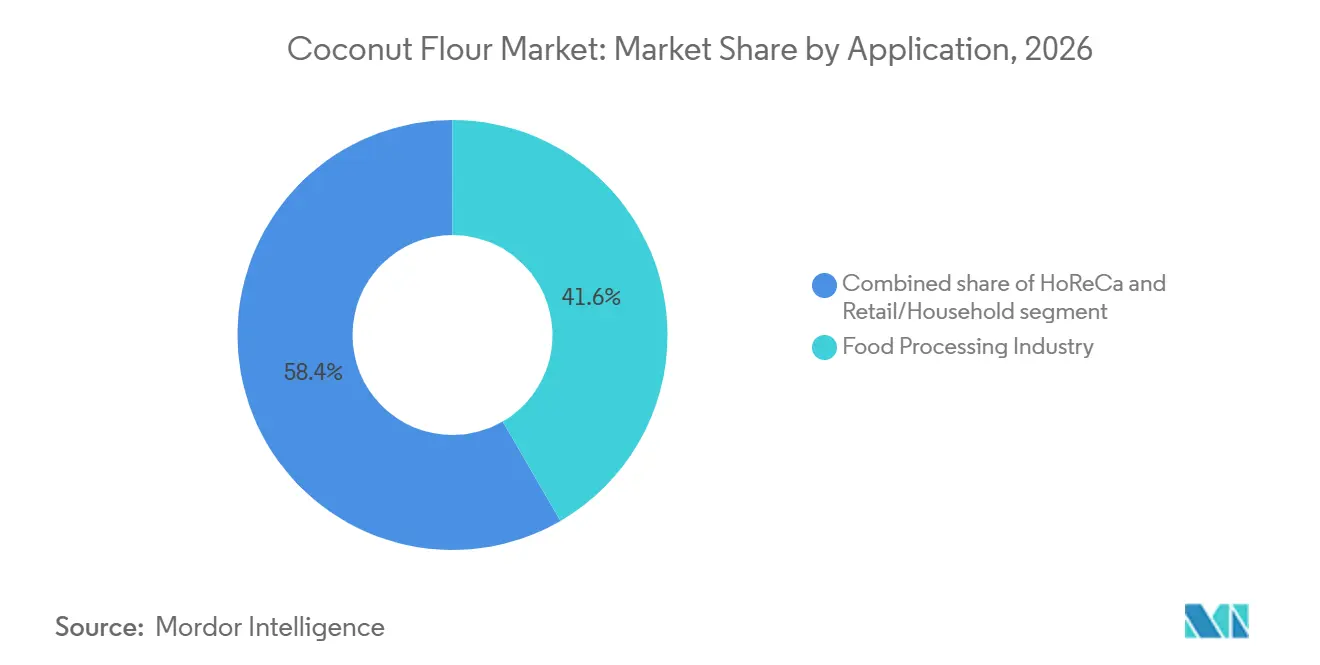
- Par application, l'industrie de la transformation alimentaire a dominé le marché avec une part de 41,63 % en 2026, tandis que le segment de la vente au détail/ménages devrait enregistrer le CAGR le plus rapide de 8,01 % durant la période 2027-2032.
- Par géographie, l'Asie-Pacifique a dominé le marché de la farine de coco en 2026 avec une part de 43,12 %, et devrait progresser à un CAGR de 7,87 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de la farine de coco
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'alternatives de farine sans gluten | +2.2% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Croissance de la production de boulangerie commerciale et de mélanges de pâtisserie conditionnés | +1.6% | Mondial, avec la plus forte pertinence en Amérique du Nord, en Europe et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Demande croissante d'ingrédients riches en fibres dans la formulation alimentaire | +1.1% | Mondial, en particulier en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la fabrication d'aliments à base de plantes et d'ingrédients alternatifs | +0.9% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Valorisation croissante des résidus de transformation de la noix de coco | +0.5% | Asie-Pacifique, notamment l'Indonésie, les Philippines et le Vietnam, avec des retombées en Europe | Long terme (≥ 4 ans) |
| Utilisation croissante de la farine de coco dans les produits alimentaires nutritionnels et sportifs | +0.5% | Asie-Pacifique, notamment l'Indonésie, les Philippines et l'Inde, avec des opportunités potentielles en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'alternatives de farine sans gluten
La farine de coco soutient le développement de produits sans gluten car elle est naturellement sans gluten et peut être positionnée sans substituts artificiels. Selon l'article du Code of Federal Regulations de 2026, les aliments commercialisés avec une mention « sans gluten » aux États-Unis doivent contenir moins de 20 parties par million (ppm) de gluten en vertu de la règle de la Food and Drug AdministrationÉtiquetage sans gluten des aliments, ecfr.gov">[1]. Le cadre de l'Union européenne applique le même seuil, offrant aux acheteurs d'ingrédients une base familière pour l'approvisionnement et les tests. Le marché de la farine de coco peut en bénéficier, car les producteurs de farine qui documentent leurs pratiques de test et de ségrégation aident les fabricants de produits alimentaires à satisfaire aux exigences d'étiquetage. La demande des consommateurs pour des ingrédients reconnaissables renforce encore ce rôle, car la farine de coco est généralement vendue comme un produit mono-ingrédient. La Celiac Disease Foundation a également appelé à une discussion mondiale sur la question de savoir si le seuil existant protège adéquatement toutes les personnes atteintes de la maladie cœliaque, maintenant l'attention sur des chaînes d'approvisionnement en ingrédients sans gluten strictement contrôlées.
Croissance de la production de boulangerie commerciale et de mélanges de pâtisserie conditionnés
Les applications de boulangerie commerciale se développent à mesure que la farine de coco augmente la teneur en fibres dans les formulations de farines composites. Cela permet aux fabricants de produits de boulangerie d'évaluer l'ingrédient avant d'adopter des niveaux de substitution plus élevés. Cependant, la farine de coco présente des propriétés élevées d'absorption d'eau, ce qui oblige les développeurs de produits à ajuster les niveaux d'hydratation et les conditions de traitement plutôt que de l'utiliser comme substitut direct à la farine de blé. Les producteurs de mélanges conditionnés peuvent tirer parti de cette caractéristique en développant des formulations spécifiquement conçues pour la farine de coco. L'ingrédient crée également des opportunités pour des mélanges de pâtisserie spéciaux ciblant les consommateurs à la recherche d'alternatives sans gluten et enrichies en fibres. Par conséquent, le marché de la farine de coco dépend de la capacité des fournisseurs à fournir des conseils techniques clairs sur les taux d'incorporation, la gestion de l'humidité et la texture du produit fini.
Demande croissante d'ingrédients riches en fibres dans la formulation alimentaire
La farine de coco contient des fibres alimentaires substantielles, créant des opportunités dans les aliments positionnés autour de la satiété, de la santé digestive et des allégations relatives aux fibres. L'ingrédient soutient les applications de boulangerie et les formats émergents qui nécessitent un composant végétal sec avec des propriétés de gestion de l'humidité. Un article de 2026 de Springer Nature indique que la farine de coco résiduelle a mis en évidence son utilisation potentielle dans les fromages à tartiner à base de plantes, élargissant son champ d'application au-delà des produits de boulangerie. Ces résultats soutiennent la demande des formulateurs alimentaires cherchant à combiner des protéines végétales avec des fibres plutôt que de s'appuyer uniquement sur les protéines. Le marché de la farine de coco bénéficie lorsque les transformateurs fournissent une granulométrie constante, une faible teneur en humidité et une documentation sur la sécurité alimentaire pour ces applications plus exigeantes.
Expansion de la fabrication d'aliments à base de plantes et d'ingrédients alternatifs
La farine de coco offre aux fabricants de produits alimentaires un ingrédient d'origine végétale, riche en fibres, pour développer des formulations alternatives dans les produits de boulangerie, les snacks et les nouilles. En octobre 2025, l'Institut de formation agricole du gouvernement philippin, en collaboration avec l'Autorité philippine de la noix de coco et le Département du commerce et de l'industrie, a formé 54 agriculteurs cultivant la noix de coco à la transformation de produits alimentaires à base de noix de coco et de leurs sous-produitsJournée mondiale de la noix de coco, icar.gov.in">[2]. Cette initiative soutient le développement d'ingrédients à base de noix de coco à valeur ajoutée et de produits alimentaires. L'initiative gouvernementale reflète un soutien continu à l'expansion des capacités de transformation de la noix de coco et au développement de produits à valeur ajoutée. Les fabricants peuvent incorporer de la farine de coco dans certaines formulations alimentaires pour augmenter la teneur en fibres et diversifier les offres d'ingrédients à base de plantes. Cependant, ses propriétés d'absorption d'eau et ses caractéristiques de texture nécessitent des ajustements de recettes. Ces facteurs créent des opportunités pour les fabricants développant des aliments spéciaux contenant des ingrédients dérivés de la noix de coco et pour les fournisseurs capables de fournir des spécifications de farine cohérentes et un soutien technique à la formulation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés par rapport aux farines conventionnelles | -1.8% | Mondial, avec l'effet le plus fort sur les marchés d'importation d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Volatilité de la disponibilité des matières premières de noix de coco | -1.5% | Marchés d'origine en Asie-Pacifique, avec répercussion des coûts sur l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Défis de conservation de la qualité liés au contrôle de l'humidité et à la sécurité microbiologique | -0.8% | Mondial, avec une exposition plus grande dans les centres de transformation tropicaux et les circuits d'exportation longue distance | Moyen terme (2-4 ans) |
| Concurrence des farines spéciales alternatives | -1.2% | Commerce de détail en Amérique du Nord et en Europe, ainsi que segments alimentaires premium en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés et concurrence des farines spéciales alternatives
La farine de coco entraîne des coûts de transformation plus élevés que la farine de blé conventionnelle, car sa production implique l'extraction d'huile, le séchage, la mouture, le tamisage et les tests. Les certifications, notamment HACCP, ISO, Halal et Biologique, peuvent encore augmenter les coûts, bien que les clients institutionnels les exigent souvent. Sa forte capacité d'absorption d'eau peut également nécessiter des ajustements de recettes, compliquant les comparaisons de coûts pour les fabricants de produits alimentaires. Ces facteurs limitent l'utilisation de la farine de coco dans les produits sensibles aux prix et créent des opportunités pour des farines spéciales alternatives avec des structures de coûts ou des caractéristiques de manipulation différentes. Le marché de la farine de coco repose sur des transformateurs capables de maîtriser les coûts tout en maintenant la sécurité alimentaire et la cohérence des produits. Bien que l'amélioration de l'utilisation des fractions de noix de coco puisse contribuer à réduire les pressions sur les coûts, l'écart de coût par rapport aux farines courantes reste difficile à combler à court terme.
Volatilité de la disponibilité des matières premières de noix de coco et défis de conservation de la qualité
La production de farine de coco dépend d'un approvisionnement fiable en noix de coco matures et en résidus appropriés générés lors de l'extraction du lait et de l'huile de coco. Cependant, les conditions climatiques, les infestations de ravageurs et les maladies des cultures peuvent provoquer des fluctuations dans la culture de la noix de coco, affectant la disponibilité des matières premières et la stabilité des approvisionnements. En septembre 2025, l'Institut central de recherche sur les cultures de plantation de l'Inde a identifié la variabilité climatique et l'émergence de ravageurs et de maladies comme des défis clés pour le secteur de la noix de cocoATI-CL, PCA empowers Aurora coconut farmers, ati2.da.gov.ph">[3]. Ces incertitudes agricoles réduisent les volumes de récolte, perturbent les approvisionnements en noix de coco vers les installations de transformation et provoquent des fluctuations dans les coûts d'approvisionnement en matières premières. Pour les fabricants de farine de coco, la disponibilité irrégulière des matières premières peut compliquer la planification de la production, l'utilisation des capacités et la gestion des stocks. Ces contraintes peuvent également limiter la capacité des fabricants à maintenir une disponibilité constante des produits et à honorer leurs engagements d'approvisionnement envers les transformateurs alimentaires et les distributeurs sur les marchés internationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Forme de Produit : Les Variantes de Farine de Noix de Coco Dégraissée Gagnent une Meilleure Traction en Formulation
La farine de coco entière représentait 38,78 % de la taille du marché de la farine de coco en 2026, soutenue par sa large disponibilité et son utilisation familière dans les applications de boulangerie traditionnelle. Sa teneur en matières grasses améliore la sensation en bouche et la rétention d'humidité dans les recettes où ces attributs sont importants. La farine de coco dégraissée représente la forme à la croissance la plus rapide et devrait progresser à un CAGR de 8,23 % jusqu'en 2032. Cette croissance reflète la demande croissante des fabricants d'aliments fonctionnels à la recherche d'ingrédients à faible teneur en matières grasses et riches en fibres. La farine de coco dégraissée offre également des propriétés d'absorption des huiles qui soutiennent la texture et la gestion de l'humidité dans les formulations alimentaires. Le marché de la farine de coco devrait favoriser les transformateurs capables de fournir des spécifications cohérentes pour ces applications. Les données analytiques fiables deviendront de plus en plus importantes à mesure que les clients passeront des essais de produits aux achats réguliers.
La catégorie « autres » comprend des produits partiellement dégraissés et des mélanges conçus pour équilibrer l'absorption, la texture et le coût. Ces produits peuvent combiner de la farine de coco avec de la farine d'amande, de manioc ou d'avoine lorsque les clients n'ont pas besoin des caractéristiques de manipulation de la farine de coco seule. Les mélanges composites peuvent aider les entreprises de boulangerie à intégrer une proposition de valeur axée sur les fibres tout en maintenant un comportement de transformation familier. Cette approche rend l'adoption progressive plus réalisable pour les fabricants prudents quant à la modification de formulations établies. Les fournisseurs qui fournissent des conseils sur l'hydratation, la granulométrie et la durée de conservation peuvent réduire le risque de reformulation pour les clients. Les produits entiers resteront pertinents dans les applications où la performance sensorielle est critique, tandis que les grades dégraissés offrent une opportunité de croissance distincte dans le développement de produits alimentaires axés sur les fibres.

Par nature : la premiumisation biologique dépasse la croissance des volumes conventionnels
La farine de noix de coco conventionnelle représentait 62,95 % de la taille du marché de la farine de noix de coco en 2026, soutenue par sa plus grande disponibilité et ses coûts d'approvisionnement plus faibles. Elle est également bien établie dans les contrats institutionnels où la certification biologique n'est pas une exigence formelle. La farine de noix de coco biologique devrait croître à un CAGR de 8,45 % jusqu'en 2032, les marques utilisant la certification pour différencier leurs produits dans les circuits d'alimentation naturelle haut de gamme. La certification biologique aide les fabricants de produits alimentaires à communiquer leurs pratiques d'approvisionnement et de production aux consommateurs qui examinent attentivement les étiquettes des produits. Cependant, cet avantage implique des exigences supplémentaires en matière d'audit, de tenue de registres et de ségrégation pour les transformateurs. Ces exigences peuvent représenter un défi pour les petits transformateurs qui s'approvisionnent auprès de nombreuses exploitations de petits producteurs. Par conséquent, l'industrie de la farine de noix de coco présente une structure bifurquée, comprenant une offre conventionnelle à volume élevé et un segment certifié plus restreint avec une proposition de valeur plus élevée. Les deux segments nécessitent un approvisionnement fiable, tandis que le segment biologique dépend également de contrôles formels de la chaîne de traçabilité.
L'offre biologique dépend étroitement de la capacité des transformateurs indonésiens et philippins à développer des réseaux de fermes certifiées. La conformité au Programme national biologique des États-Unis et aux réglementations biologiques européennes peut augmenter les coûts opérationnels, mais elle peut également permettre aux fournisseurs d'accéder à des contrats de vente au détail haut de gamme et de marque distributeur. Le marché de la farine de noix de coco offre des opportunités aux fournisseurs certifiés qui combinent une documentation crédible avec une qualité de farine constante. Les grades conventionnels restent importants, car de nombreux transformateurs alimentaires privilégient un approvisionnement fiable et des coûts d'intrants compétitifs. Les fournisseurs qui ne peuvent pas démontrer l'origine ou les contrôles de processus peuvent faire face à une concurrence accrue sur les prix, tandis que ceux qui peuvent satisfaire à ces exigences peuvent établir des relations clients à plus long terme sur des marchés aux normes de distribution strictes. Par conséquent, la structure du marché continuera à soutenir à la fois les producteurs conventionnels axés sur le volume et les fournisseurs haut de gamme plus petits dotés de solides capacités de certification.
Par application : la transformation industrielle ancre la demande tandis que le commerce de détail se développe
L'industrie de la transformation alimentaire représentait 41,63 % de la taille du marché de la farine de noix de coco en 2026, ce qui en fait le plus grand segment d'application. La production de boulangerie et de confiserie représente une part significative de cette demande, les fabricants utilisant la farine de noix de coco dans les pains, gâteaux, biscuits et mélanges de boulangerie. L'ingrédient peut être incorporé à différents niveaux d'inclusion selon la texture souhaitée, l'objectif en fibres et les conditions de transformation. Les snacks et les céréales représentent un autre domaine d'application, les formulateurs utilisant la farine de noix de coco pour la fortification en fibres et la gestion de la texture. Les aliments nutritionnels et fonctionnels contribuent également de manière significative à la demande, car la farine de noix de coco s'aligne sur le positionnement des produits sans gluten et à base de plantes. La demande HoReCa reste pertinente pour les menus adaptés aux restrictions alimentaires et les offres de restauration haut de gamme, bien qu'elle ne représente pas le plus grand canal de vente.
Le segment de la vente au détail et des ménages est le segment d'application à la croissance la plus rapide, avec un CAGR projeté de 8,01 % jusqu'en 2032. Les magasins d'alimentation naturelle, les supermarchés, les hypermarchés et les boutiques en ligne ont accru la visibilité de l'ingrédient auprès des boulangers amateurs et des consommateurs à la recherche de farines spéciales. La vente au détail en ligne permet aux petites marques d'atteindre des groupes de consommateurs de niche sans dépendre de vastes réseaux de distribution physique. Les supermarchés et les hypermarchés restent importants car ils offrent un large accès aux consommateurs et soutiennent les achats alimentaires courants. Le marché de la farine de noix de coco bénéficie également d'un emballage qui explique clairement les niveaux d'utilisation recommandés et les ajustements de liquide. Les utilisateurs domestiques peuvent cesser d'utiliser le produit si les recettes échouent ; par conséquent, des instructions claires et une qualité de produit constante sont essentielles. La croissance de la vente au détail est donc portée à la fois par la disponibilité en rayon et par la confiance des consommateurs dans l'utilisation réussie du produit.
Analyse géographique
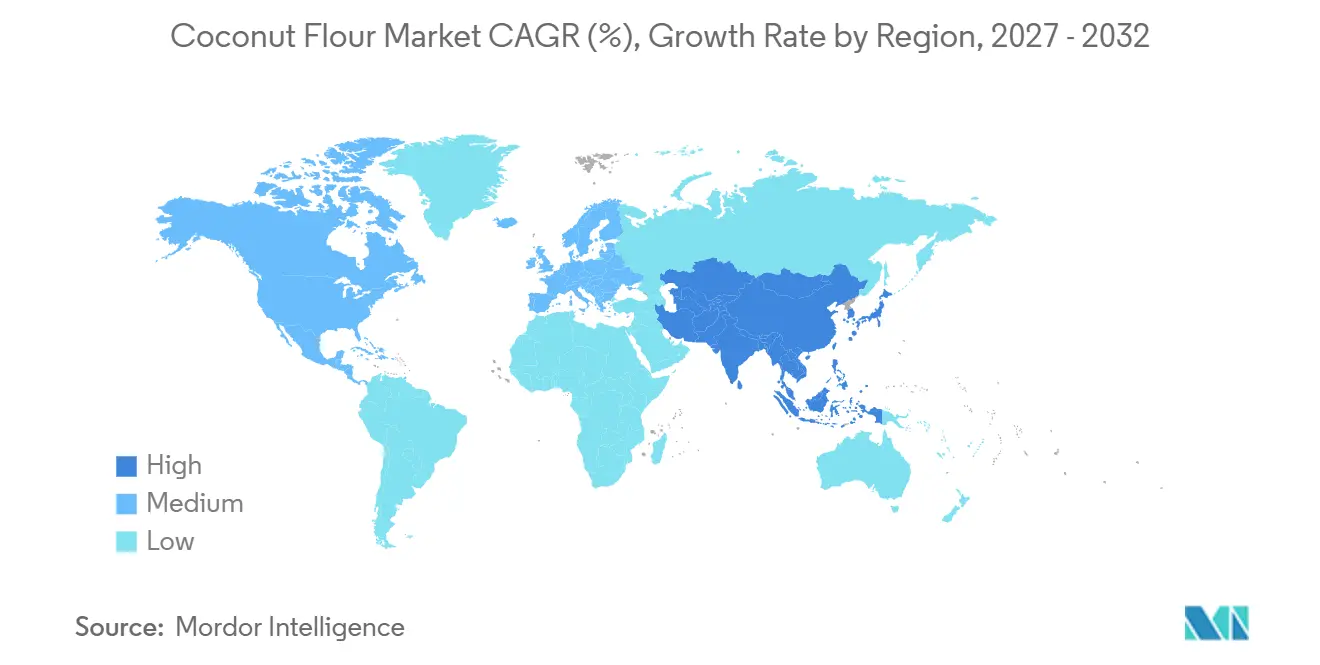
L'Asie-Pacifique représentait 43,12 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 7,87 % jusqu'en 2032. La région combine une production significative de noix de coco, des réseaux d'exportation établis, une capacité de fabrication alimentaire et une demande urbaine croissante en Indonésie, aux Philippines et en Inde. Les autorités indonésiennes ont identifié la transformation en aval de la noix de coco comme une priorité, soutenant le développement de produits à base de noix de coco à plus haute valeur ajoutée. Le marché de la farine de noix de coco en Asie-Pacifique dépend de la disponibilité des matières premières après satisfaction de la demande d'exportations de noix de coco entières. La consommation intérieure complète les opportunités d'exportation, rendant la rgion importante tant pour les volumes de transformation que pour la demande en ingrédients.
L'Amérique du Nord est dépendante des importations, mais reste attractive pour les produits de farine de noix de coco certifiés et à étiquette propre qui peuvent bénéficier d'un positionnement haut de gamme. Les réglementations américaines sur l'étiquetage sans gluten fournissent aux fournisseurs d'ingrédients et aux producteurs alimentaires des normes de conformité claires. Le marché de la farine de noix de coco en Amérique du Nord est influencé par les coûts d'importation, la fiabilité de l'approvisionnement et la documentation que les acheteurs exigent pour les allégations sans gluten, les normes microbiologiques, la certification biologique et l'origine du produit. Les plateformes de commerce électronique, les grandes surfaces et les formats d'épicerie grand public peuvent élargir l'accès des ménages dans toute la région.
Le Royaume-Uni, l'Allemagne, la France, l'Italie et les Pays-Bas génèrent une demande de la part des consommateurs et des producteurs alimentaires commerciaux à la recherche d'ingrédients certifiés. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des marchés plus petits ; cependant, la demande émerge via les circuits de vente au détail haut de gamme et les aliments sans gluten importés. Le marché de la farine de noix de coco peut se développer dans ces régions à mesure que les importateurs établissent des canaux de distribution fiables et communiquent les applications de l'ingrédient dans les recettes locales.
Paysage concurrentiel
Le marché de la farine de coco est fragmenté, avec une concurrence entre transformateurs, importateurs, fournisseurs de marques distributeurs et marques grand public. Aucun fournisseur unique n'agit comme fixateur de prix. Les transformateurs asiatiques intégrés verticalement se font concurrence grâce à l'accès aux matières premières, aux capacités de mouture, à la logistique d'exportation et à la capacité de vendre plusieurs ingrédients à base de noix de coco. Les importateurs et les retransformateurs en Amérique du Nord et en Europe se différencient par la certification biologique, les spécifications personnalisées et les services de marque distributeur.
Les marques grand public se font concurrence par l'emballage, la distribution au détail et la confiance des consommateurs dans la qualité des produits. La traçabilité, les relations directes avec les agriculteurs et les systèmes de sécurité alimentaire vérifiés aident les fournisseurs à se différencier lorsqu'ils servent de grands comptes de fabrication alimentaire. De telles démarches peuvent également améliorer l'accès aux flux de matières connexes et à l'infrastructure qualité partagée pour les ingrédients à base de noix de coco. Les entreprises leaders investissent dans la résilience de l'approvisionnement, l'échelle de transformation et la diversification des produits plutôt que de s'appuyer uniquement sur les ventes de farine.
La farine de coco dégraissée à haute spécification peut offrir une position différenciée lorsque les acheteurs exigent un contrôle strict de la teneur en humidité, de la granulométrie et de la qualité microbiologique. La surveillance numérique de l'humidité et les tests microbiologiques de routine peuvent réduire les rejets de lots et augmenter la part des produits répondant aux spécifications des clients. Les certifications HACCP, ISO 22000, Halal et Casher peuvent être essentielles pour les contrats institutionnels en Amérique du Nord et en Europe. Les petites entreprises peuvent utiliser les canaux de commerce électronique et un positionnement crédible d'ingrédients valorisés pour atteindre les consommateurs ; cependant, l'échelle, la conformité réglementaire et un approvisionnement fiable détermineront leur capacité à sécuriser des comptes plus importants.
Leaders du secteur de la farine de coco
-
Celebes Coconut Corporation
-
Bob's Red Mill Natural Foods, Inc.
-
The Coconut Company (UK) Ltd
-
Healthy Traditions, Inc.
-
NOW Health Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Marx Brothers Inc. a lancé la farine de coco biologique Embe dans plus de 190 supermarchés H-E-B au Texas, élargissant la distribution en épicerie grand public de la marque pour la farine de coco biologique.
- Mai 2026 : Asia Ingredients Group (AIG) a posé la première pierre de son usine de transformation de noix de coco Asia Coconut Processing Plant II dans la province de Vinh Long, au Vietnam, avec un investissement total de 630 milliards VND (24 millions USD). L'installation comprend une ligne de stérilisation UHT d'une capacité annuelle de 48 000 tonnes et deux lignes de transformation de noix de coco desséchée d'une capacité de production annuelle combinée de 2 400 tonnes.
- Janvier 2026 : Avec le soutien de la Société financière internationale, CBL Group a finalisé l'acquisition de PT Tri Jaya Tangguh Indonesia, une installation de transformation de noix de coco en Indonésie, pour plus de 25 millions USD. L'acquisition visait à développer les exportations vers l'Europe et les États-Unis.
Périmètre du rapport sur le marché mondial de la farine de coco
La farine de coco est un ingrédient sans gluten produit par séchage et broyage de la chair de noix de coco ou du résidu restant après l'extraction du lait ou de l'huile de coco. Elle est utilisée dans les produits de boulangerie, les snacks, les céréales et d'autres applications alimentaires en raison de sa haute teneur en fibres alimentaires et de sa saveur distinctive de noix de coco.
Le marché de la farine de coco est segmenté par forme de produit, nature, application et géographie. Par forme de produit, le marché est segmenté en farine de coco entière, farine de coco dégraissée et autres. Par nature, le marché est segmenté en biologique et conventionnel. Par application, le marché est segmenté en industrie de la transformation alimentaire (boulangerie et confiserie, snacks et céréales, aliments salés et cuisine, aliments nutritionnels et fonctionnels, et autres applications alimentaires), HoReCa et vente au détail/ménages (hypermarchés et supermarchés, épiceries/commerces de proximité, commerce en ligne, autres circuits de distribution). Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
| Farine de coco entière |
| Farine de coco dégraissée |
| Autres |
| Biologique |
| Conventionnel |
| Industrie de la transformation alimentaire | Boulangerie et confiserie |
| Snacks et céréales | |
| Aliments salés et cuisine | |
| Aliments nutritionnels et fonctionnels | |
| Autres applications alimentaires | |
| HoReCa | |
| Vente au détail/Ménages | Hypermarchés et supermarchés |
| Épiceries/Commerces de proximité | |
| Commerce en ligne | |
| Autres circuits de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme de produit | Farine de coco entière | |
| Farine de coco dégraissée | ||
| Autres | ||
| Par nature | Biologique | |
| Conventionnel | ||
| Par application | Industrie de la transformation alimentaire | Boulangerie et confiserie |
| Snacks et céréales | ||
| Aliments salés et cuisine | ||
| Aliments nutritionnels et fonctionnels | ||
| Autres applications alimentaires | ||
| HoReCa | ||
| Vente au détail/Ménages | Hypermarchés et supermarchés | |
| Épiceries/Commerces de proximité | ||
| Commerce en ligne | ||
| Autres circuits de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et projetée du marché de la farine de coco, et quel taux de croissance devrait-il atteindre ?
Le marché de la farine de coco était évalué à 2,28 milliards USD en 2026 et devrait atteindre 2,43 milliards USD en 2027, avant de s'étendre à 3,42 milliards USD d'ici 2032. Le marché devrait croître à un CAGR de 7,08 % durant la période 2027-2032, après un taux de croissance de 6,38 % entre 2026 et 2027.
Quelle forme de produit détenait la plus grande part du marché de la farine de coco en 2026 ?
La farine de coco entière était la forme de produit dominante, représentant 38,78 % du marché en 2026.
Quel segment par nature dominait le marché de la farine de coco en 2026 ?
Le segment conventionnel dominait le marché avec une part de 62,95 % en 2026.
Quel segment d'application représentait la plus grande part de marché en 2026 ?
L'industrie de la transformation alimentaire était le plus grand segment d'application, captant 41,63 % du marché en 2026.
Quelle région était en tête du marché de la farine de coco en 2026 ?
L'Asie-Pacifique était le plus grand marché régional, représentant 43,12 % des revenus en 2026.