
Kokosmehl-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.43 Milliarden US-Dollar |
| Marktgröße (2032) | 3.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
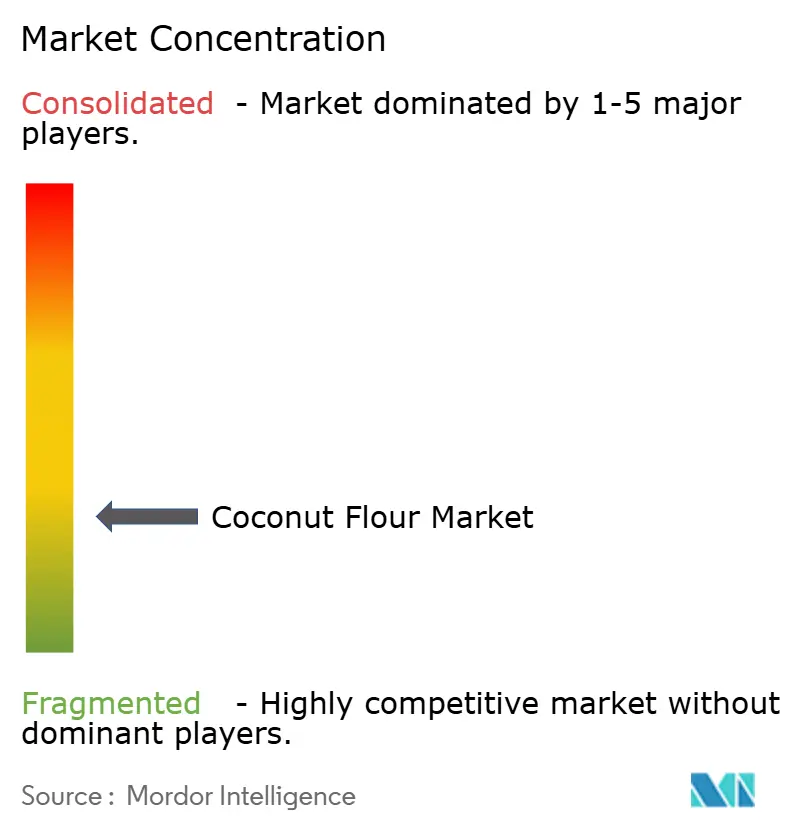
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kokosmehl-Marktanalyse von Mordor Intelligence
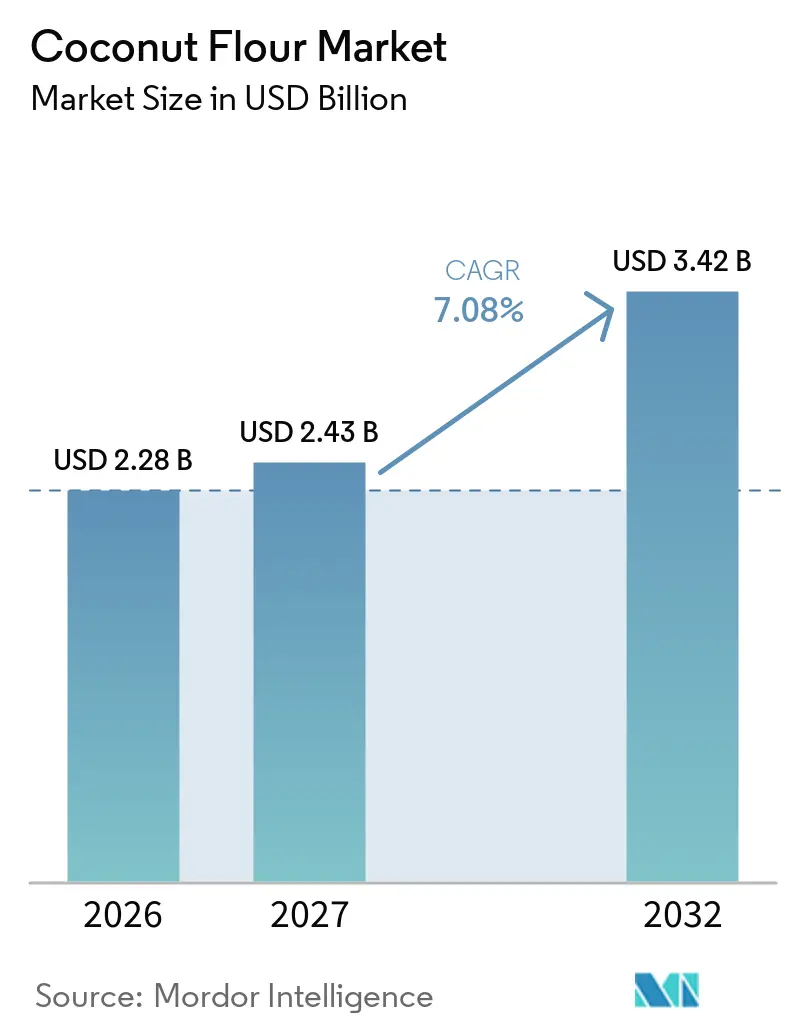
Die Kokosmehl-Marktgröße wächst von 2,28 Milliarden USD im Jahr 2026 auf 2,43 Milliarden USD im Jahr 2027 und wird voraussichtlich bis 2032 bei einem CAGR von 7,08 % über 2027–2032 einen Wert von 3,42 Milliarden USD erreichen. Der Kokosmehl-Markt wird von Lebensmittelherstellern unterstützt, die glutenfreie, ballaststoffreiche und bekannte Zutaten für Backwaren-, Snack- und Functional-Food-Formulierungen suchen. Sein Einzutatenprofil verschafft Lieferanten einen klaren Vorteil, da Marken zunehmend Produkte mit kurzen Zutatenlisten bevorzugen und weniger Formulierungsänderungen benötigen. Der Markt profitiert auch von Verarbeitungsmodellen, die die Kokosnutzung maximieren, da Hersteller Mehl aus dem nach der Ölextraktion verbleibenden Material produzieren können. Die Versorgungsbedingungen bleiben jedoch kritisch, da Rohkokos-Engpässe die Kosten erhöhen und die den Verarbeitern zur Verfügung stehenden Mengen begrenzen können. Zertifizierung, Rückverfolgbarkeit, konsistente Feuchtigkeitskontrolle und die Fähigkeit, Käuferspezifikationen zu erfüllen, werden zu immer wichtigeren Wettbewerbsfaktoren, die die grundlegende Rohstoffpositionierung übertreffen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktform führte Vollfett-Kokosmehl den Kokosmehl-Markt mit einem Anteil von 38,78 % im Jahr 2026 an, während entfettetes Kokosmehl im Zeitraum 2027–2032 den schnellsten CAGR von 8,23 % verzeichnen soll.
- Nach Art behielt Konventionell im Jahr 2026 einen Anteil von 62,95 %, während Bio bis 2032 voraussichtlich mit einem CAGR von 8,45 % wachsen wird.
- Nach Anwendung führte die Lebensmittelverarbeitungsindustrie den Markt mit einem Anteil von 41,63 % im Jahr 2026 an, während Einzelhandel/Haushalt im Zeitraum 2027–2032 voraussichtlich den schnellsten CAGR von 8,01 % verzeichnen wird.
- Nach Geografie führte Asien-Pazifik den Kokosmehl-Markt im Jahr 2026 mit einem Anteil von 43,12 % an und wird voraussichtlich bis 2032 mit einem CAGR von 7,87 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Kokosmehl-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach glutenfreien Mehlalternativen | +2.2% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum in der gewerblichen Bäckerei und der Produktion verpackter Backmischungen | +1.6% | Global, mit stärkster Relevanz in Nordamerika, Europa und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach ballaststoffreichen Zutaten in der Lebensmittelformulierung | +1.1% | Global, insbesondere Nordamerika, Europa und urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion der pflanzlichen und alternativen Zutaten-Lebensmittelherstellung | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwertung von Kokosverarbeitungsrückständen | +0.5% | Asien-Pazifik, insbesondere Indonesien, die Philippinen und Vietnam, mit Ausstrahlungseffekten auf Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nutzung von Kokosmehl in Ernährungs- und Sportlebensmitteln | +0.5% | Asien-Pazifik, insbesondere Indonesien, die Philippinen und Indien, mit potenziellen Chancen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach glutenfreien Mehlalternativen
Kokosmehl unterstützt die Entwicklung glutenfreier Produkte, da es von Natur aus glutenfrei ist und ohne künstliche Ersatzstoffe positioniert werden kann. Gemäß einem Artikel des Code of Federal Regulations 2026 müssen in den Vereinigten Staaten mit einem glutenfreien Hinweis vermarktete Lebensmittel nach der Regel der Food and Drug Administration weniger als 20 Teile pro Million (ppm) Gluten enthaltenGlutenfreie Kennzeichnung von Lebensmitteln, ecfr.gov">[1]. Der Rahmen der Europäischen Union wendet denselben Schwellenwert an und bietet Zutätenkäufern eine vertraute Grundlage für Beschaffung und Tests. Der Kokosmehl-Markt kann davon profitieren, da Mehlproduzenten, die Test- und Segregationspraktiken dokumentieren, Lebensmittelherstellern helfen, Kennzeichnungsanforderungen zu erfüllen. Die Verbrauchernachfrage nach erkennbaren Zutaten stärkt diese Rolle weiter, da Kokosmehl typischerweise als Einzutatenprodukt verkauft wird. Die Celiac Disease Foundation hat auch zu einer globalen Diskussion darüber aufgerufen, ob der bestehende Schwellenwert alle Personen mit Zöliakie angemessen schützt, und hält damit die Aufmerksamkeit auf streng kontrollierten glutenfreien Zutaten-Lieferketten aufrecht.
Wachstum in der gewerblichen Bäckerei und der Produktion verpackter Backmischungen
Gewerbliche Bäckereiapplikationen expandieren, da Kokosmehl den Ballaststoffgehalt in Verbundmehlformulierungen erhöht. Dies ermöglicht es Bäckereiherstellern, die Zutat zu evaluieren, bevor sie höhere Ersatzmengen übernehmen. Kokosmehl hat jedoch hohe Wasserabsorptionseigenschaften, was Produktentwickler dazu zwingt, Hydratationsniveaus und Verarbeitungsbedingungen anzupassen, anstatt es als direkten Ersatz für Weizenmehl zu verwenden. Hersteller verpackter Mischungen können diese Eigenschaft nutzen, indem sie Formulierungen entwickeln, die speziell für Kokosmehl konzipiert sind. Die Zutat schafft auch Möglichkeiten für Spezialbackmischungen, die auf Verbraucher abzielen, die glutenfreie und ballaststoffangereicherte Alternativen suchen. Folglich hängt der Kokosmehl-Markt von der Fähigkeit der Lieferanten ab, klare technische Anleitungen zu Einschlussraten, Feuchtigkeitsmanagement und der Textur des Endprodukts bereitzustellen.
Steigende Nachfrage nach ballaststoffreichen Zutaten in der Lebensmittelformulierung
Kokosmehl enthält erhebliche Mengen an Ballaststoffen und schafft damit Möglichkeiten in Lebensmitteln, die auf Sättigung, Verdauungsgesundheit und Ballaststoffaussagen ausgerichtet sind. Die Zutat unterstützt Bäckereiapplikationen und aufkommende Formate, die eine trockene, pflanzliche Komponente mit Feuchtigkeitsmanagement-Eigenschaften erfordern. Ein Artikel von Springer Nature aus dem Jahr 2026 stellt fest, dass verbrauchtes Kokosmehl sein Potenzial für die Verwendung in pflanzlichen Käseaufstrichen hervorhebt und damit seinen Anwendungsbereich über Backwaren hinaus erweitert. Diese Erkenntnisse unterstützen die Nachfrage von Lebensmittelformulatoren, die pflanzliches Protein mit Ballaststoffen kombinieren möchten, anstatt sich allein auf Protein zu verlassen. Der Kokosmehl-Markt profitiert, wenn Verarbeiter konsistente Partikelgröße, niedrigen Feuchtigkeitsgehalt und Lebensmittelsicherheitsdokumentation für diese anspruchsvolleren Anwendungen bereitstellen.
Expansion der pflanzlichen und alternativen Zutaten-Lebensmittelherstellung
Kokosmehl bietet Lebensmittelherstellern eine pflanzliche, ballaststoffreiche Zutat für die Entwicklung alternativer Formulierungen für Backwaren, Snacks und Nudeln. Im Oktober 2025 schulte das Agricultural Training Institute der philippinischen Regierung in Zusammenarbeit mit der Philippine Coconut Authority und dem Department of Trade and Industry 54 Kokosbauern in der Verarbeitung von lebensmittelbasierten Kokosprodukten und NebenproduktenWelt-Kokostag, icar.gov.in">[2]. Diese Initiative unterstützt die Entwicklung von Kokoszutaten mit Mehrwert und Lebensmittelprodukten. Die Regierungsinitiative spiegelt die anhaltende Unterstützung für den Ausbau der Kokosverarbeitungskapazitäten und die Entwicklung von Produkten mit Mehrwert wider. Hersteller können Kokosmehl in ausgewählte Lebensmittelformulierungen einarbeiten, um den Ballaststoffgehalt zu erhöhen und das pflanzliche Zutatenangebot zu diversifizieren. Seine Wasserabsorptionseigenschaften und Textureigenschaften erfordern jedoch Rezeptanpassungen. Diese Faktoren schaffen Möglichkeiten für Hersteller, die Speziallebensmittel mit kokosnussbasierten Zutaten entwickeln, sowie für Lieferanten, die konsistente Mehlspezifikationen und technische Formulierungsunterstützung bereitstellen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten im Vergleich zu konventionellen Mehlen | -1.8% | Global, mit dem stärksten Effekt in nordamerikanischen und europäischen Importmärkten | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei der Verfügbarkeit von Kokos-Rohmaterialien | -1.5% | Asien-Pazifik-Herkunftsmärkte, mit Kostenüberwälzung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Qualitätserhaltung im Zusammenhang mit Feuchtigkeitskontrolle und mikrobiologischer Sicherheit | -0.8% | Global, mit größerer Exposition in tropischen Verarbeitungszentren und Langstrecken-Exportkanälen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Spezialmehle | -1.2% | Nordamerikanischer und europäischer Einzelhandel sowie asiatisch-pazifische Premium-Lebensmittelsegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Wettbewerb durch alternative Spezialmehle
Kokosmehl verursacht höhere Verarbeitungskosten als konventionelles Weizenmehl, da seine Produktion Ölextraktion, Trocknung, Mahlung, Siebung und Tests umfasst. Zertifizierungen, einschließlich HACCP, ISO, Halal und Bio, können die Kosten weiter erhöhen, obwohl institutionelle Kunden sie häufig verlangen. Seine hohe Wasserabsorptionskapazität kann auch Rezeptanpassungen erforderlich machen, was Kostenvergleiche für Lebensmittelhersteller erschwert. Diese Faktoren schränken die Verwendung von Kokosmehl in preissensiblen Produkten ein und schaffen Möglichkeiten für alternative Spezialmehle mit unterschiedlichen Kostenstrukturen oder Handhabungseigenschaften. Der Kokosmehl-Markt ist auf Verarbeiter angewiesen, die Kosten kontrollieren und gleichzeitig Lebensmittelsicherheit und Produktkonsistenz aufrechterhalten können. Obwohl die verbesserte Nutzung von Kokosfraktionen dazu beitragen kann, den Kostendruck zu reduzieren, bleibt die Kostenlücke im Vergleich zu Standardmehlen kurzfristig schwer zu schließen.
Volatilität bei der Verfügbarkeit von Kokos-Rohmaterialien und Herausforderungen bei der Qualitätserhaltung
Die Kokosmehlproduktion hängt von einer zuverlässigen Versorgung mit reifen Kokosnüssen und geeigneten Rückständen ab, die bei der Kokosmilch- und Ölextraktion anfallen. Klimatische Bedingungen, Schädlingsbefall und Pflanzenkrankheiten können jedoch Schwankungen im Kokosanbau verursachen und die Verfügbarkeit von Rohmaterialien sowie die Beschaffungsstabilität beeinträchtigen. Im September 2025 identifizierte das Central Plantation Crops Research Institute Indiens Klimavariabilität sowie aufkommende Schädlinge und Krankheiten als zentrale Herausforderungen für den KokossektorATI-CL, PCA stärkt Aurora-Kokosbauern, ati2.da.gov.ph">[3]. Diese landwirtschaftlichen Unsicherheiten reduzieren die Erntemengen, stören die Kokosversorgung der Verarbeitungsanlagen und verursachen Schwankungen bei den Beschaffungskosten für Rohmaterialien. Für Kokosmehlhersteller kann eine inkonsistente Rohstoffverfügbarkeit die Produktionsplanung, Kapazitätsauslastung und Bestandsverwaltung erschweren. Diese Einschränkungen können auch die Fähigkeit der Hersteller einschränken, eine konsistente Produktverfügbarkeit aufrechtzuerhalten und Lieferverpflichtungen gegenüber Lebensmittelverarbeitern und Distributoren auf internationalen Märkten zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform: Entfettete Kokosnussmehl-Varianten gewinnen stärkere Formulierungsdynamik
Vollfett-Kokosmehl machte 38,78 % der Kokosmehl-Marktgröße im Jahr 2026 aus, unterstützt durch seine breite Verfügbarkeit und vertraute Verwendung in traditionellen Backanwendungen. Sein Fettgehalt verbessert das Mundgefühl und die Feuchtigkeitsretention in Rezepten, bei denen diese Eigenschaften wichtig sind. Entfettetes Kokosmehl ist die am schnellsten wachsende Form und wird voraussichtlich bis 2032 mit einem CAGR von 8,23 % wachsen. Dieses Wachstum spiegelt die steigende Nachfrage von Functional-Food-Herstellern wider, die fettarme, ballaststoffreiche Zutaten suchen. Entfettetes Kokosmehl bietet auch Ölabsorptionseigenschaften, die Textur und Feuchtigkeitsmanagement in Lebensmittelformulierungen unterstützen. Der Kokosmehl-Markt wird wahrscheinlich Verarbeiter bevorzugen, die konsistente Spezifikationen für diese Anwendungen liefern können. Zuverlässige Analysedaten werden zunehmend wichtiger, da Kunden von Produktversuchen zu regelmäßigen Käufen übergehen.
Die sonstige Kategorie umfasst teilweise entfettete und gemischte Produkte, die darauf ausgelegt sind, Absorption, Textur und Kosten auszubalancieren. Diese Produkte können Kokosmehl mit Mandel-, Maniok- oder Hafermehl kombinieren, wenn Kunden nicht die Handhabungseigenschaften von Kokosmehl allein benötigen. Verbundmischungen können BäckereiUnternehmen dabei helfen, ein ballaststoffbezogenes Wertversprechen einzubeziehen und gleichzeitig ein vertrautes Verarbeitungsverhalten beizubehalten. Dieser Ansatz macht eine schrittweise Einführung für Hersteller, die bei der Änderung etablierter Formulierungen vorsichtig sind, praktikabler. Lieferanten, die Anleitungen zu Hydratation, Partikelgröße und Haltbarkeit bereitstellen, können das Reformulierungsrisiko der Kunden reduzieren. Vollfettprodukte bleiben in Anwendungen relevant, bei denen die sensorische Leistung entscheidend ist, während entfettete Qualitäten eine deutliche Wachstumschance in der ballaststofforientierten Lebensmittelproduktentwicklung bieten.
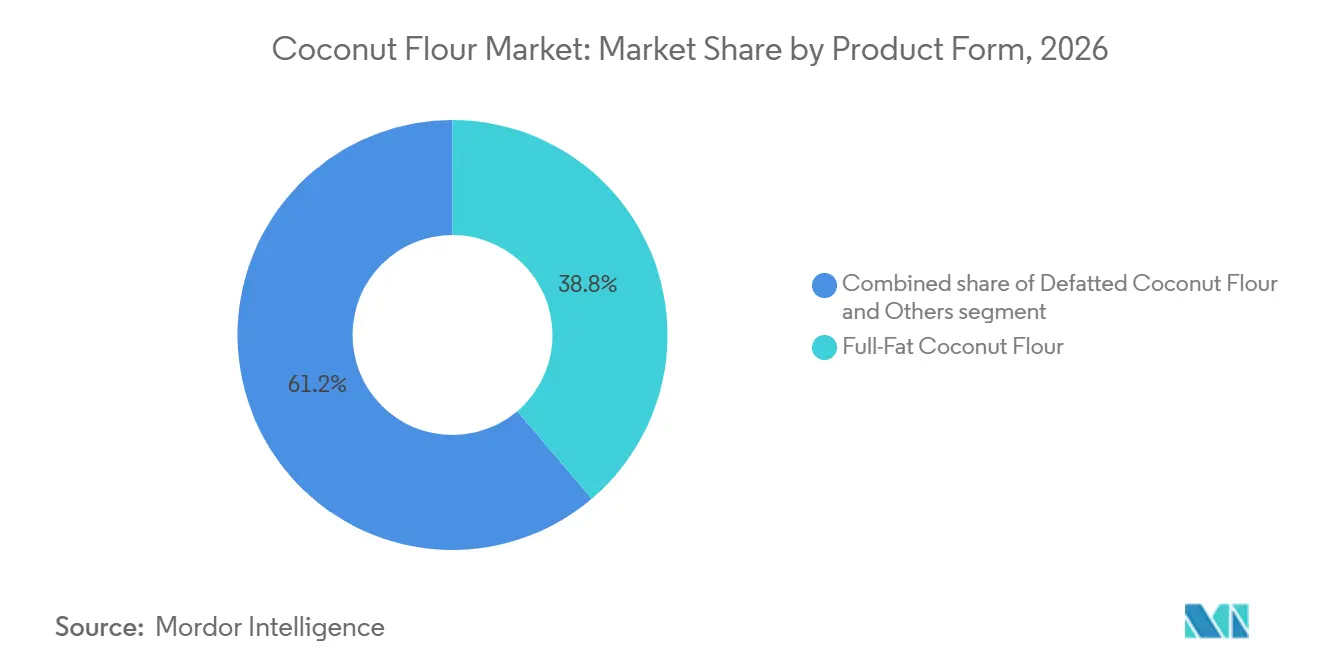
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art: Bio-Premiumisierung übertrifft das konventionelle Mengenwachstum
Konventionelles Kokosnussmehl machte 2026 62,95 % des Kokosnussmehl-Marktvolumens aus, gestützt durch seine breitere Verfügbarkeit und niedrigere Beschaffungskosten. Es ist zudem in institutionellen Verträgen fest etabliert, bei denen eine Bio-Zertifizierung keine formale Anforderung darstellt. Bio-Kokosnussmehl wird bis 2032 voraussichtlich mit einer CAGR von 8,45 % wachsen, da Marken die Zertifizierung nutzen, um Produkte in Premium-Naturkostkanälen zu differenzieren. Die Bio-Zertifizierung hilft Lebensmittelherstellern, Beschaffungs- und Produktionspraktiken gegenüber Verbrauchern zu kommunizieren, die Produktetiketten genau prüfen. Dieser Vorteil ist jedoch mit zusätzlichen Audit-, Aufzeichnungs- und Segregationsanforderungen für Verarbeiter verbunden. Diese Anforderungen können kleinere Verarbeiter vor Herausforderungen stellen, die von zahlreichen Kleinbauernbetrieben beziehen. Folglich weist die Kokosnussmehl-Branche eine zweigeteilte Struktur auf, bestehend aus einem konventionellen Hochvolumenangebot und einem kleineren zertifizierten Segment mit einem höherwertigen Leistungsversprechen. Beide Segmente erfordern eine zuverlässige Beschaffung, während das Bio-Segment zusätzlich auf formale Rückverfolgbarkeitskontrollen angewiesen ist.
Das Bio-Angebot hängt eng von der Fähigkeit indonesischer und philippinischer Verarbeiter ab, zertifizierte Farmnetzwerke aufzubauen. Die Einhaltung des US-amerikanischen National Organic Program und der europäischen Bio-Vorschriften kann die Betriebskosten erhöhen, ermöglicht es Lieferanten jedoch auch, Zugang zu Premium-Einzel- und Handelsmarkenverträgen zu erhalten. Der Kokosnussmehl-Markt bietet Chancen für zertifizierte Lieferanten, die glaubwürdige Dokumentation mit gleichbleibender Mehlqualität verbinden. Konventionelle Qualitäten bleiben wichtig, da viele Lebensmittelverarbeiter eine zuverlässige Versorgung und wettbewerbsfähige Inputkosten priorisieren. Lieferanten, die Herkunft oder Prozesskontrolle nicht nachweisen können, sehen sich möglicherweise einem stärkeren Preiswettbewerb ausgesetzt, während jene, die diese Anforderungen erfüllen können, langfristigere Kundenbeziehungen in Märkten mit strengen Einzelhandelsstandards aufbauen können. Daher wird die Marktstruktur weiterhin sowohl skalierungsorientierte konventionelle Produzenten als auch kleinere Premium-Lieferanten mit starken Zertifizierungskapazitäten unterstützen.
Nach Anwendung: Industrielle Verarbeitung verankert die Nachfrage, während der Einzelhandel expandiert
Die Lebensmittelverarbeitungsindustrie machte 2026 41,63 % des Kokosnussmehl-Marktvolumens aus und ist damit das größte Anwendungssegment. Die Backwaren- und Süßwarenproduktion repräsentiert einen bedeutenden Anteil dieser Nachfrage, da Hersteller Kokosnussmehl in Broten, Kuchen, Keksen und Backmischungen verwenden. Der Inhaltsstoff kann je nach gewünschter Textur, Faserziel und Verarbeitungsbedingungen in unterschiedlichen Einarbeitungsmengen eingesetzt werden. Snacks und Cerealien stellen einen weiteren Anwendungsbereich dar, da Formulierer Kokosnussmehl zur Faseranreicherung und Textursteuerung einsetzen. Ernährungs- und Funktionslebensmittel tragen ebenfalls erheblich zur Nachfrage bei, da Kokosnussmehl mit der Positionierung glutenfreier und pflanzenbasierter Produkte übereinstimmt. Die HoReCa-Nachfrage bleibt relevant für Menüs mit Ernährungseinschränkungen und Premium-Gastronomie-Angebote, stellt jedoch nicht den größten Absatzkanal dar.
Einzelhandel/Haushalt ist das am schnellsten wachsende Anwendungssegment mit einer prognostizierten CAGR von 8,01 % bis 2032. Reformhäuser, Supermärkte, Verbrauchermärkte und Online-Shops haben die Sichtbarkeit des Inhaltsstoffs bei Hobbybäckern und Verbrauchern erhöht, die Spezialmehl suchen. Der Online-Handel ermöglicht es kleineren Marken, Nischenverbrauchergruppen zu erreichen, ohne auf umfangreiche physische Vertriebsnetzwerke angewiesen zu sein. Supermärkte und Verbrauchermärkte bleiben wichtig, da sie einen breiten Verbraucherzugang bieten und regelmäßige Lebensmitteleinkäufe unterstützen. Der Kokosnussmehl-Markt profitiert auch von Verpackungen, die empfohlene Verwendungsmengen und Flüssigkeitsanpassungen klar erläutern. Haushaltsnutzer können die Verwendung einstellen, wenn Rezepte misslingen; daher sind klare Anweisungen und gleichbleibende Produktqualität unerlässlich. Das Einzelhandelswachstum wird somit sowohl durch die Regalpräsenz als auch durch das Verbrauchervertrauen in die erfolgreiche Verwendung des Produkts angetrieben.
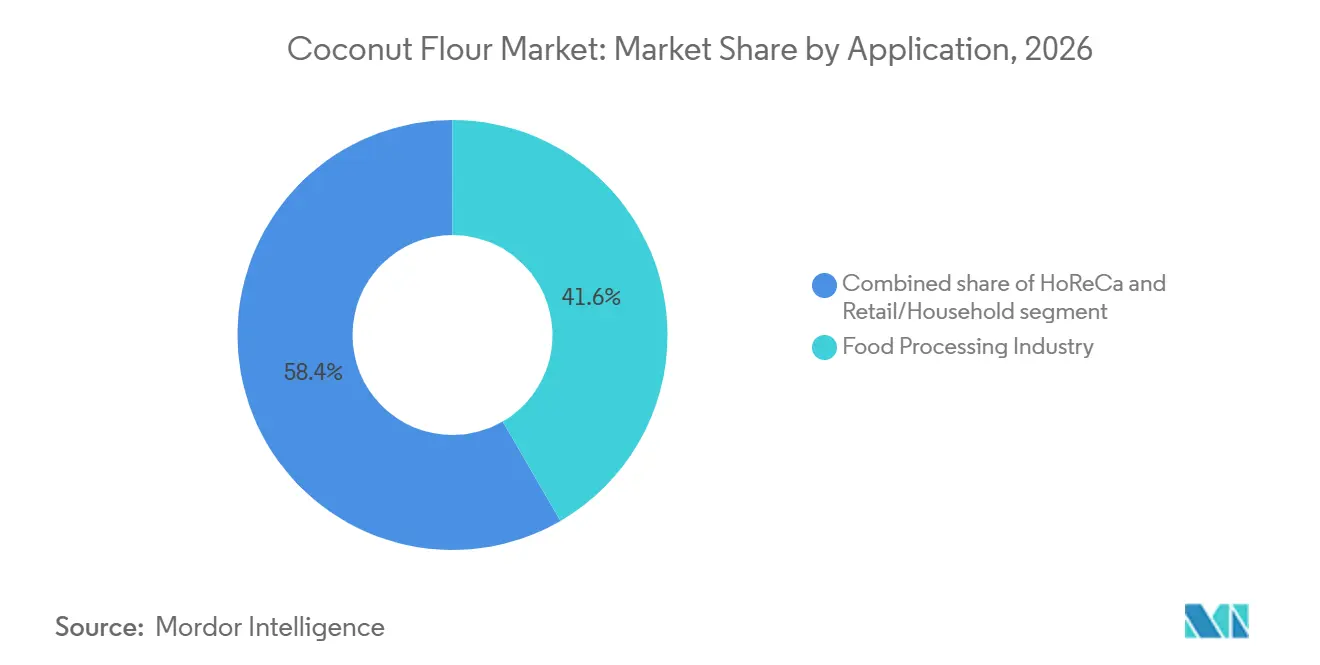
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
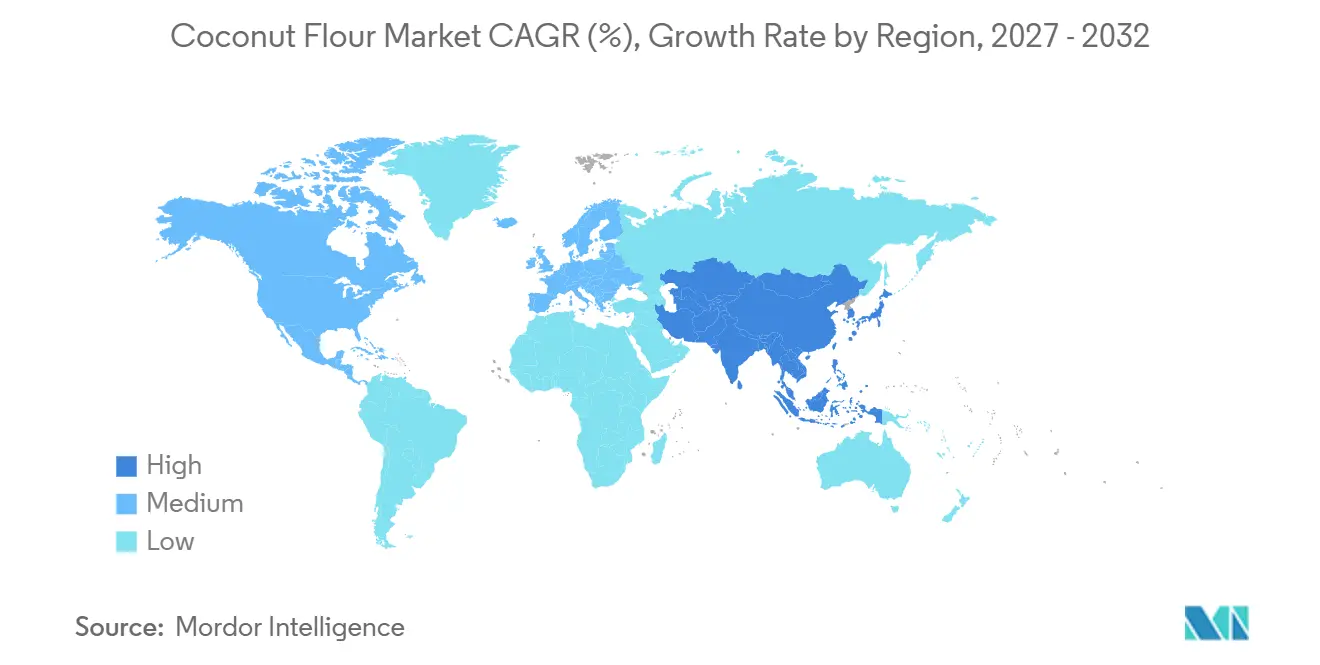
Asien-Pazifik machte 2026 43,12 % des globalen Umsatzes aus und wird bis 2032 voraussichtlich mit einer CAGR von 7,87 % wachsen. Die Region vereint eine bedeutende Kokosnussproduktion, etablierte Exportnetzwerke, Lebensmittelverarbeitungskapazitäten und eine steigende städtische Nachfrage in Indonesien, den Philippinen und Indien. Indonesische Behörden haben die nachgelagerte Kokosnussverarbeitung als Priorität identifiziert und die Entwicklung höherwertiger Kokosnussprodukte gefördert. Der Kokosnussmehl-Markt in Asien-Pazifik hängt von der Verfügbarkeit von Rohstoffen ab, nachdem die Nachfrage nach Kokosnussexporten in ganzer Form gedeckt ist. Der Inlandsverbrauch ergänzt die Exportmöglichkeiten und macht die Region sowohl für Verarbeitungsvolumina als auch für die Zutatennachfrage bedeutsam.
Nordamerika ist importabhängig, bleibt jedoch attraktiv für zertifizierte und Clean-Label-Kokosnussmehlprodukte, die eine Premium-Positionierung erzielen können. Die Glutenfrei-Kennzeichnungsvorschriften der Vereinigten Staaten bieten Zutatenzulieferern und Lebensmittelproduzenten klare Compliance-Standards. Der Kokosnussmehl-Markt in Nordamerika wird durch Importkosten, Versorgungszuverlässigkeit und die Dokumentation beeinflusst, die Käufer für Glutenfrei-Angaben, mikrobiologische Standards, Bio-Zertifizierung und Produktherkunft benötigen. E-Commerce-Plattformen, Großhandelsclubs und konventionelle Lebensmittelformate können den Haushaltszugang in der gesamten Region erweitern.
Das Vereinigte Königreich, Deutschland, Frankreich, Italien und die Niederlande generieren Nachfrage von Verbrauchern und gewerblichen Lebensmittelproduzenten, die zertifizierte Zutaten suchen. Südamerika sowie der Nahe Osten und Afrika stellen kleinere Märkte dar; die Nachfrage entsteht jedoch über Premium-Einzelhandelskanäle und importierte glutenfreie Lebensmittel. Der Kokosnussmehl-Markt kann in diesen Regionen wachsen, wenn Importeure zuverlässige Vertriebskanäle aufbauen und die Anwendungsmöglichkeiten des Inhaltsstoffs in lokalen Rezepten kommunizieren.
Wettbewerbslandschaft
Der Kokosmehl-Markt ist fragmentiert, mit Wettbewerb zwischen Verarbeitern, Importeuren, Handelsmarkenlieferanten und Verbrauchermarken. Kein einzelner Lieferant fungiert als Preissetzer. Vertikal integrierte asiatische Verarbeiter konkurrieren durch den Zugang zu Rohmaterialien, Mahlfähigkeiten, Exportlogistik und die Fähigkeit, mehrere kokosnussbasierte Zutaten zu verkaufen. Importeure und Wiederverarbeiter in Nordamerika und Europa differenzieren sich durch Bio-Zertifizierung, maßgeschneiderte Spezifikationen und Handelsmarkendienste.
Verbraucherorientierte Marken konkurrieren durch Verpackung, Einzelhandelsvertrieb und Verbrauchervertrauen in die Produktqualität. Rückverfolgbarkeit, direkte Beziehungen zu Landwirten und verifizierte Lebensmittelsicherheitssysteme helfen Lieferanten, sich zu differenzieren, wenn sie größere Lebensmittelherstellungskonten bedienen. Solche Maßnahmen können auch den Zugang zu verwandten Materialströmen und gemeinsamer Qualitätsinfrastruktur für Kokoszutaten verbessern. Führende Unternehmen investieren in Versorgungsresilienz, Verarbeitungsmaßstab und Produktdiversifizierung, anstatt sich ausschließlich auf Mehlverkäufe zu verlassen.
Hochspezifiziertes entfettetes Kokosmehl kann eine differenzierte Position bieten, wenn Käufer eine strenge Kontrolle über Feuchtigkeitsgehalt, Partikelgröße und mikrobiologische Qualität benötigen. Digitale Feuchtigkeitsüberwachung und routinemäßige mikrobiologische Tests können Chargenablehnungen reduzieren und den Anteil der Produkte erhöhen, die Kundenspezifikationen erfüllen. HACCP-, ISO 22000-, Halal- und Kosher-Zertifizierungen können für institutionelle Verträge in Nordamerika und Europa unerlässlich sein. Kleinere Unternehmen können E-Commerce-Kanäle und eine glaubwürdige Positionierung als aufgewertete Zutat nutzen, um Verbraucher zu erreichen; Maßstab, regulatorische Compliance und zuverlässige Versorgung werden jedoch ihre Fähigkeit bestimmen, größere Konten zu sichern.
Kokosmehl-Branchenführer
-
Celebes Coconut Corporation
-
Bob's Red Mill Natural Foods, Inc.
-
The Coconut Company (UK) Ltd
-
Healthy Traditions, Inc.
-
NOW Health Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: Marx Brothers Inc. führte Embe Organic Coconut Flour in mehr als 190 H-E-B-Supermarktstandorten in Texas ein und erweiterte damit die Mainstream-Lebensmittelverteilung der Marke für Bio-Kokosmehl.
- Mai 2026: Asia Ingredients Group (AIG) begann mit dem Bau seiner Asia Coconut Processing Plant II in der Provinz Vinh Long, Vietnam, mit einer Gesamtinvestition von 630 Milliarden VND (24 Millionen USD). Die Anlage umfasst eine UHT-Sterilisationslinie mit einer Jahreskapazität von 48.000 Tonnen und zwei Verarbeitungslinien für getrocknete Kokosnuss mit einer kombinierten Jahresproduktionskapazität von 2.400 Tonnen.
- Januar 2026: Mit Unterstützung der International Finance Corporation schloss die CBL Group die Übernahme von PT Tri Jaya Tangguh Indonesia, einer indonesischen Kokosverarbeitungsanlage, für mehr als 25 Millionen USD ab. Die Übernahme zielte darauf ab, die Exporte nach Europa und in die Vereinigten Staaten auszubauen.
Globaler Kokosmehl-Marktbericht Umfang
Kokosmehl ist eine glutenfreie Zutat, die durch Trocknen und Mahlen von Kokosfleisch oder dem nach der Kokosmilch- oder Ölextraktion verbleibenden Rückstand hergestellt wird. Es wird in Backwaren, Snacks, Cerealien und anderen Lebensmittelanwendungen aufgrund seines hohen Ballaststoffgehalts und des charakteristischen Kokosgeschmacks verwendet.
Der Kokosmehl-Markt ist nach Produktform, Art, Anwendung und Geografie segmentiert. Nach Produktform ist der Markt in Vollfett-Kokosmehl, entfettetes Kokosmehl und Sonstige segmentiert. Nach Art ist der Markt in Bio und Konventionell segmentiert. Nach Anwendung ist der Markt in die Lebensmittelverarbeitungsindustrie (Bäckerei und Konditorei, Snacks und Cerealien, herzhafte Lebensmittel und Kochen, Ernährungs- und Functional Foods sowie sonstige Lebensmittelanwendungen), HoReCa und Einzelhandel/Haushalt (Verbrauchermärkte und Supermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandel, sonstige Vertriebskanäle) segmentiert. Basierend auf der Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie Naher Osten und Afrika klassifiziert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Vollfett-Kokosmehl |
| Entfettetes Kokosmehl |
| Sonstige |
| Bio |
| Konventionell |
| Lebensmittelverarbeitungsindustrie | Bäckerei und Konditorei |
| Snacks und Cerealien | |
| Herzhafte Lebensmittel und Kochen | |
| Ernährungs- und Functional Foods | |
| Sonstige Lebensmittelanwendungen | |
| HoReCa | |
| Einzelhandel/Haushalt | Verbrauchermärkte und Supermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriger Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produktform | Vollfett-Kokosmehl | |
| Entfettetes Kokosmehl | ||
| Sonstige | ||
| Nach Art | Bio | |
| Konventionell | ||
| Nach Anwendung | Lebensmittelverarbeitungsindustrie | Bäckerei und Konditorei |
| Snacks und Cerealien | ||
| Herzhafte Lebensmittel und Kochen | ||
| Ernährungs- und Functional Foods | ||
| Sonstige Lebensmittelanwendungen | ||
| HoReCa | ||
| Einzelhandel/Haushalt | Verbrauchermärkte und Supermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriger Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kokosmehl-Markt derzeit und in der Prognose, und welche Wachstumsrate wird erwartet?
Der Kokosmehl-Markt wurde im Jahr 2026 auf 2,28 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2027 einen Wert von 2,43 Milliarden USD erreichen, bevor er bis 2032 auf 3,42 Milliarden USD anwächst. Der Markt wird voraussichtlich im Zeitraum 2027–2032 mit einem CAGR von 7,08 % wachsen, nach einer Wachstumsrate von 6,38 % zwischen 2026 und 2027.
Welche Produktform hatte den größten Anteil am Kokosmehl-Markt im Jahr 2026?
Vollfett-Kokosmehl war die führende Produktform und machte 38,78 % des Marktes im Jahr 2026 aus.
Welches Natursegment dominierte den Kokosmehl-Markt im Jahr 2026?
Das konventionelle Segment dominierte den Markt mit einem Anteil von 62,95 % im Jahr 2026.
Welches Anwendungssegment hatte den größten Marktanteil im Jahr 2026?
Die Lebensmittelverarbeitungsindustrie war das größte Anwendungssegment und erfasste 41,63 % des Marktes im Jahr 2026.
Welche Region führte den Kokosmehl-Markt im Jahr 2026 an?
Asien-Pazifik war der größte regionale Markt und machte 43,12 % des Umsatzes im Jahr 2026 aus.