
Tamanho e Participação do Mercado de Infraestrutura Cloud RAN
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
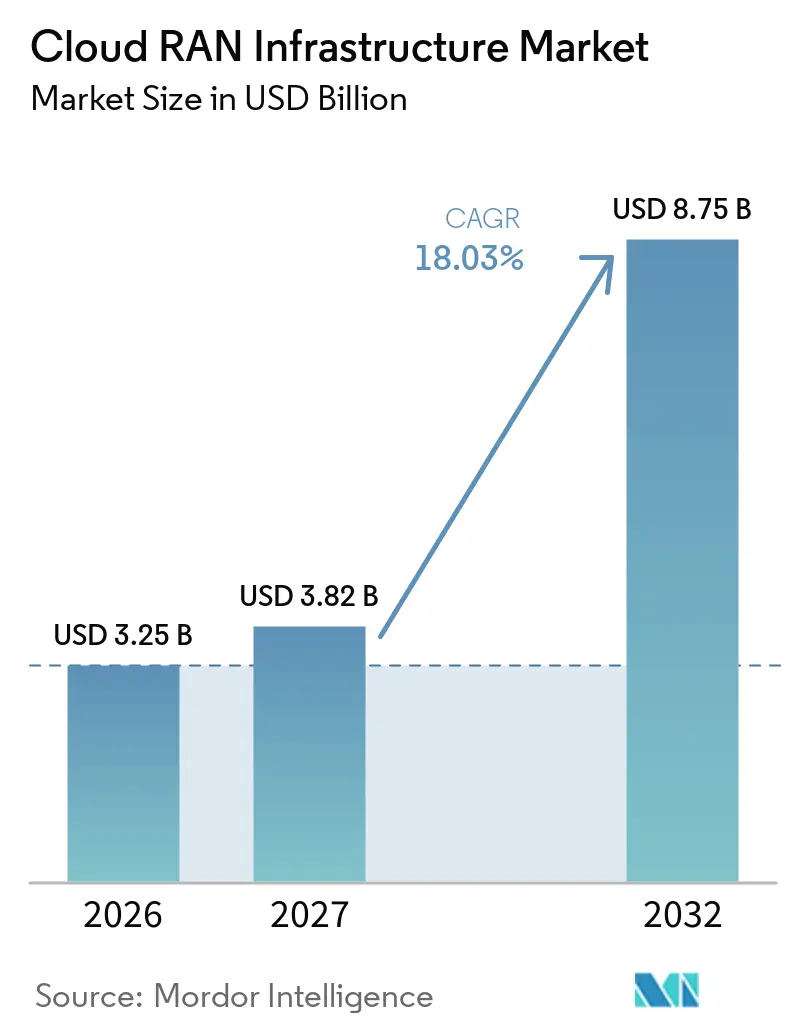
| Tamanho do Mercado (2027) | 3.82 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
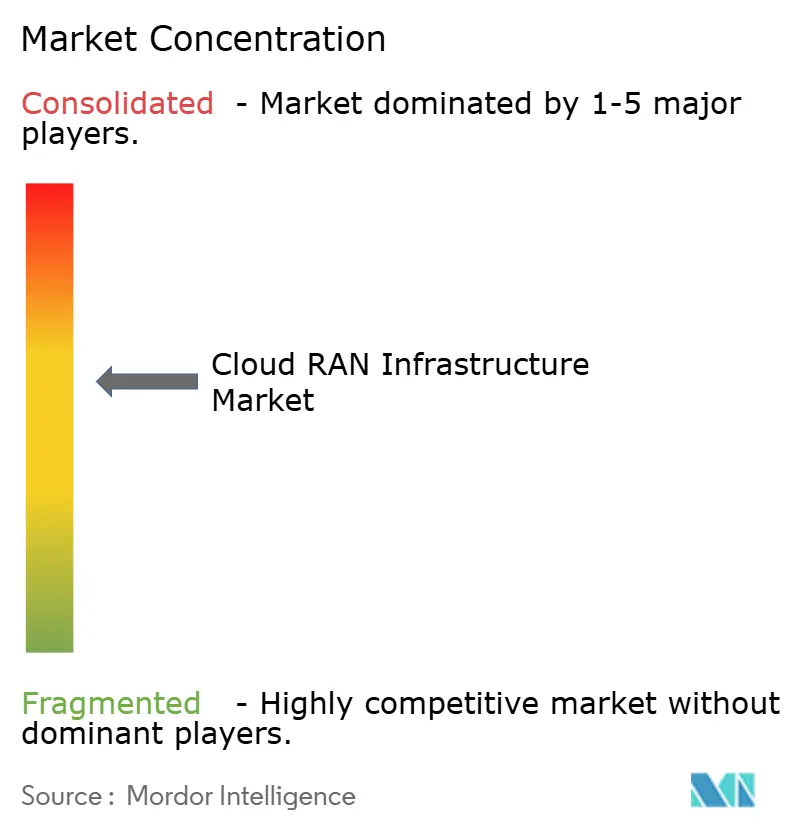
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura Cloud RAN por Mordor Intelligence
O tamanho do Mercado de Infraestrutura Cloud RAN está projetado em 3,25 bilhões de USD em 2026, 3,82 bilhões de USD em 2027, e deve atingir 8,75 bilhões de USD até 2032, crescendo a um CAGR de 18,03% de 2027 a 2032. O mercado de infraestrutura Cloud RAN está afastando as operadoras das unidades de banda base proprietárias em direção a funções centralizadas e distribuídas definidas por software em servidores comerciais. Essa mudança acompanha a implantação mais ampla do 5G Standalone, que fornece às operadoras a base nativa em nuvem necessária para o agrupamento centralizado de banda base. O aumento do tráfego móvel também eleva a necessidade de capacidade flexível, especialmente onde os padrões de tráfego variam por localização e horário. Os fornecedores estão respondendo combinando software Cloud RAN com automação, processamento de IA e capacidades de infraestrutura compartilhada. O mercado de infraestrutura Cloud RAN ainda enfrenta questões relacionadas ao consumo de energia, consistência de desempenho, custos de integração, disponibilidade de fibra e soberania de dados.
Principais Conclusões do Relatório
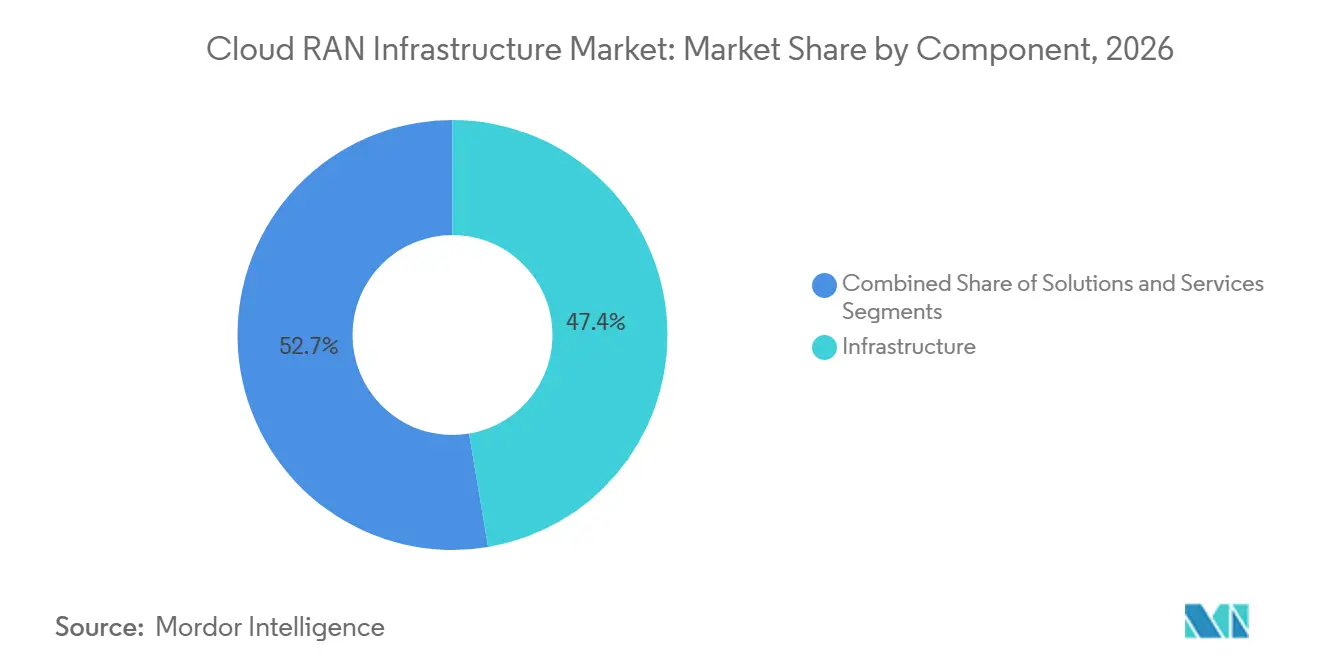
- Por componente, a infraestrutura detinha 47,35% da participação do mercado de infraestrutura Cloud RAN em 2026, enquanto o segmento de soluções está projetado para expandir a um CAGR de 19,58% até 2032.
- Por modelo de implantação, a Cloud RAN privada detinha 45,65% da participação do mercado de infraestrutura Cloud RAN em 2026, enquanto a RAN hospedada em nuvem pública está projetada para expandir a um CAGR de 19,94% até 2032.
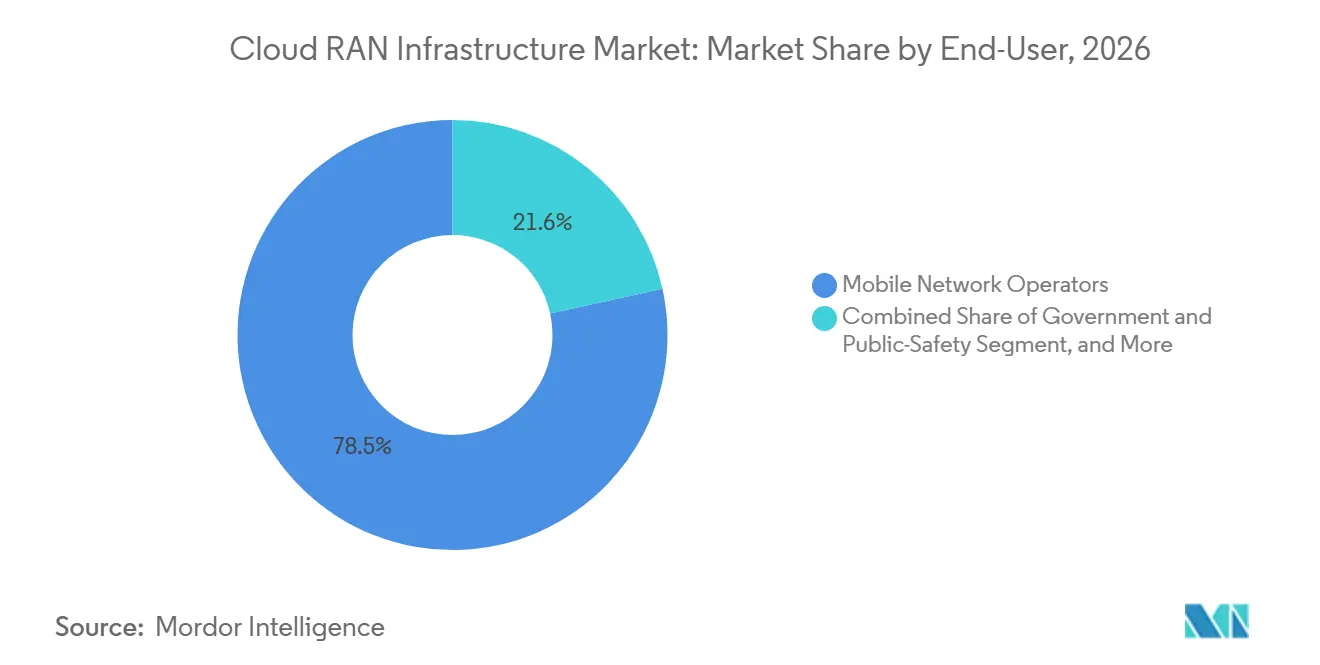
- Por usuário final, as operadoras de redes móveis detinham 78,45% da participação do mercado de infraestrutura Cloud RAN em 2026, enquanto as empresas estão projetadas para expandir a um CAGR de 19,72% até 2032.
- Por aplicação, as Redes Macrocélula representavam 54,25% da participação do mercado de infraestrutura Cloud RAN em 2026, enquanto as redes 5G privadas estão projetadas para expandir a um CAGR de 19,86% até 2032.
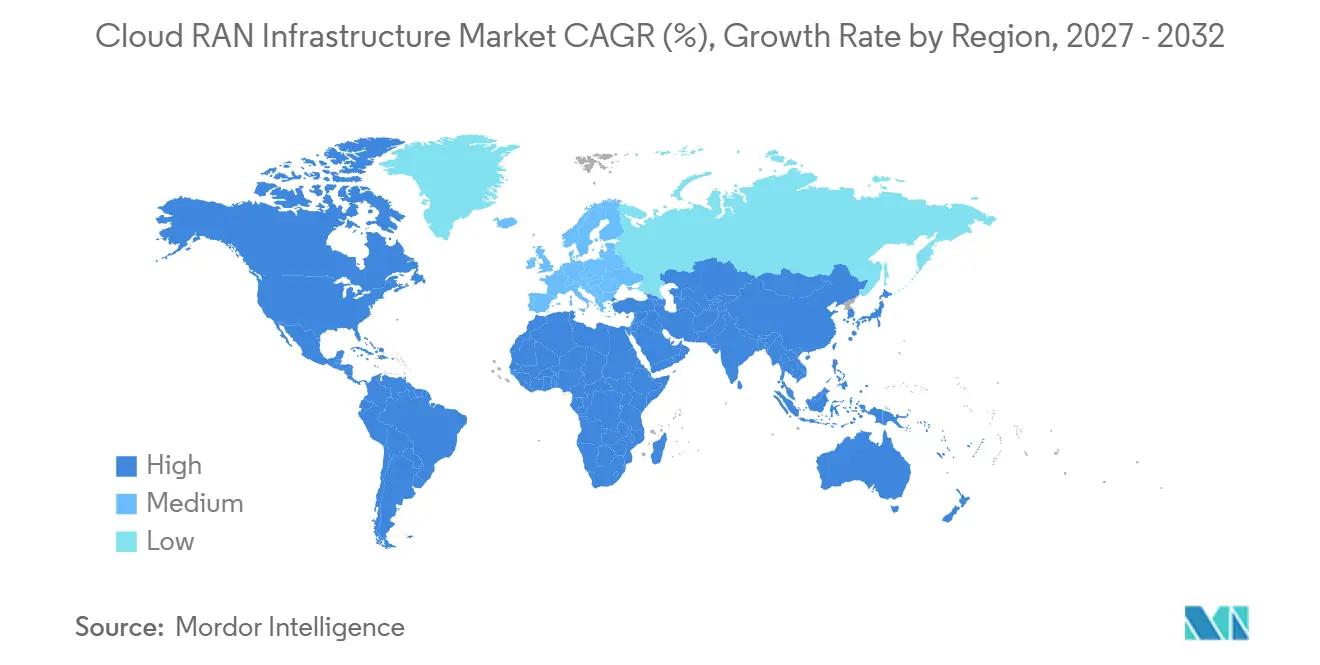
- Por geografia, a América do Norte detinha 36,85% da participação do mercado de infraestrutura Cloud RAN em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 19,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações de 5G Standalone e Densificação de RAN | +5.5% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento do Tráfego de Dados Móveis e Pressão de Capacidade | +4.2% | Global | Curto prazo (≤ 2 anos) |
| Otimização de CAPEX e OPEX por meio do Agrupamento de Banda Base | +3.2% | América do Norte e Europa, com adoção crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Automação de RAN Nativa em IA e Otimização de Energia | +2.3% | Global, liderado pela América do Norte, Japão e Europa | Longo prazo (≥ 4 anos) |
| Expansão da Cloud RAN para Redes 5G Privadas e de Host Neutro | +1.3% | Global, concentrado na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Convergência do Ecossistema de Nuvem de Hiperscaladores e Telecomunicações | +1.0% | América do Norte e Europa, com expansão para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações de 5G Standalone e Densificação de RAN
A implantação comercial do 5G Standalone está impulsionando um ciclo de atualização no mercado de infraestrutura Cloud RAN relacionado. As redes Standalone precisam de um núcleo nativo em nuvem e funções de RAN desagregadas para suportar fatiamento, comunicações de baixa latência ultraconfiáveis e serviços empresariais diferenciados. A GSA registrou 95 redes 5G Standalone lançadas comercialmente no primeiro trimestre de 2026, 42% a mais do que no primeiro trimestre de 2025, e 35 operadoras investindo em 5G-Advanced, 71% a mais em relação ao ano anterior. Essas decisões de implantação também estabelecem a arquitetura de banda base que pode moldar as estruturas de custos das operadoras por 5 a 7 anos. A Ericsson afirma que seu software de RAN nativo em IA comercial pode oferecer até 20% mais throughput e 14% menos consumo de energia em implantações 5G compatíveis.[1] A EE introduziu coordenação avançada de RAN em setembro de 2025, permitindo que sites próximos compartilhem capacidade sem nova infraestrutura física, uma capacidade adequada para operações de banda base nativas em nuvem.
Crescimento do Tráfego de Dados Móveis e Pressão de Capacidade
O tráfego móvel está crescendo mais rapidamente do que a capacidade incremental de RAN em muitas redes, fortalecendo a demanda por recursos de banda base elásticos e definidos por software no mercado de infraestrutura Cloud RAN. O tráfego global de dados móveis cresceu 22% em relação ao ano anterior no primeiro trimestre de 2026, atingindo 210 exabytes por mês, enquanto o vídeo representou 75% do tráfego móvel no final de 2025. A Ericsson espera que o tráfego total seja 2,5 vezes maior em 2030 do que em 2025. Entre 55 provedores de serviços medidos, 43 tiveram expansão de tráfego de uplink mais rápida do que de downlink durante o primeiro trimestre de 2026. Essa demanda desigual de uplink pode impor cargas de processamento variáveis nas unidades distribuídas, onde recursos de nuvem agrupados podem ser mais eficientes do que hardware fixo. O consumo médio de smartphones atingiu 22 GB por mês globalmente no final de 2025 e 37 GB na Índia, tornando difícil adiar novos investimentos em capacidade.
Otimização de CAPEX e OPEX por meio do Agrupamento de Banda Base
O agrupamento centralizado de banda base continua sendo uma razão financeira fundamental para as operadoras avaliarem a infraestrutura Cloud RAN. Pesquisas usando rastreamentos de uma rede 5G comercial constataram que o agrupamento granular de DU poderia gerar ganhos de 84% no CAPEX e 94% no OPEX em comparação com configurações estáticas. Um pool de computação compartilhado permite que as operadoras atendam picos de tráfego em centenas de sites macro sem dimensionar cada site para sua própria carga máxima. Essa abordagem pode reduzir a capacidade ociosa e os requisitos de servidores no nível do site em implantações urbanas densas. A NEC comercializou software 5G vRAN totalmente conteinerizado em março de 2025 e relatou 65% menos consumo de energia dos dispositivos em comparação com equipamentos 5G convencionais.[2] Os requisitos europeus de eficiência energética podem apoiar ainda mais a adoção, pois designs eficientes de banda base ajudam as operadoras a cumprir as obrigações de consumo de energia. O mercado de infraestrutura Cloud RAN, portanto, tem um caso de custo claro quando as condições de transporte, integração e utilização suportam o agrupamento.
Automação de RAN Nativa em IA e Otimização de Energia
As funções nativas em IA estão passando de demonstrações para recursos implantáveis de Cloud RAN. Um estudo de testbed ao vivo revisado por pares relatou que um ES-rApp compatível com O-RAN alcançou até 19,5% de economia de energia sem reduzir a qualidade do serviço. A Nokia testou seu software anyRAN em infraestrutura de IA-RAN acelerada por GPU da NVIDIA no MWC 2026 com T-Mobile US, Indosat e SoftBank Corp. A NVIDIA comprometeu 1 bilhão de USD à Nokia em outubro de 2025 para apoiar a comercialização de IA-RAN e a transição do 5G para o 6G. A computação acelerada compartilhada pode executar inferência de IA e cargas de trabalho de RAN simultaneamente, potencialmente melhorando a utilização de recursos e reduzindo o consumo de energia. Essa capacidade oferece aos fornecedores outra forma de posicionar o mercado de infraestrutura Cloud RAN além de uma discussão restrita sobre custos de equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Capacidade de Fronthaul, Disponibilidade de Fibra e Requisitos de Sincronização | -2.5% | Global, com restrições agudas na África, Sul da Ásia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Complexidade de Integração e Risco de Paridade de Desempenho em Relação à RAN Dedicada | -2.0% | Global | Médio prazo (2-4 anos) |
| Segurança, Soberania e Governança do Ciclo de Vida em Cargas de Trabalho de Nuvem Distribuída | -1.2% | Europa, Oriente Médio e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Ciclos de Investimento em Telecomunicações Desalinhados e ROI Incerto da Cloud RAN Standalone | -1.0% | Global, concentrado na América do Sul e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Capacidade de Fronthaul, Disponibilidade de Fibra e Requisitos de Sincronização
A camada de transporte entre as unidades de rádio remotas e os pools centralizados de banda base é uma restrição direta à implantação em larga escala da Cloud RAN. As especificações O-RAN definem orçamentos de latência de fronthaul de 25 microssegundos a 500 microssegundos, dependendo da divisão funcional, com 100 microssegundos de atraso unidirecional necessários para implantações de alto desempenho. Atender a esses limites requer fibra de alta capacidade ou multiplexação por divisão de comprimento de onda densa nos sites de células. A coordenação de divisão de tempo duplex do 5G também requer alinhamento de temporização ITU-T G.8275.1, enquanto a sincronização por GPS pode ser afetada por interferência e condições atmosféricas. A Ericsson identificou a automação inteligente de fronthaul de pacotes como resposta a essas demandas operacionais. A penetração de fibra abaixo de 30% em partes da América do Sul, África e Sudeste Asiático pode levar a divisões funcionais inferiores e benefícios reduzidos de agrupamento. O mercado de infraestrutura Cloud RAN, consequentemente, tem economias mais favoráveis em mercados ricos em fibra do que em economias menos conectadas.
Complexidade de Integração e Risco de Paridade de Desempenho em Relação à RAN Dedicada
A integração de múltiplos fornecedores pode custar mais e levar mais tempo do que as operadoras inicialmente esperam no mercado de infraestrutura Cloud RAN. As evidências de implantação até 2026 indicam que os custos de engenharia não recorrentes para programas de RAN aberta com mais de 10.000 células podem carregar um prêmio único de 50 a 200% em relação à RAN tradicional. Esses custos podem atrasar os benefícios de OPEX até o terceiro ano ou mais tarde, complicando as aprovações de investimento em ciclos de planejamento curtos. Um estudo comparativo constatou que o fatiamento de RAN poderia reduzir o CAPEX em 33 a 68% e o OPEX em 12 a 51% em comparação com redes privadas dedicadas, embora a sobrecarga de coordenação possa reduzir esses benefícios.[3] O software Cloud RAN também deve corresponder à certeza de latência e à eficiência espectral do silício dedicado. A SynaXG relatou throughput de 36 Gbps com latência inferior a 10 milissegundos em uma plataforma acelerada pela NVIDIA em março de 2026, mas o desempenho em ambientes brownfield ainda depende das condições legadas de fronthaul.[4]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Valor Orientado por Software Remodela a Camada de InfraestruturaA infraestrutura detinha 47,35% dos gastos com infraestrutura Cloud RAN em 2026, tornando-se o maior componente do mercado de infraestrutura Cloud RAN. As operadoras devem estabelecer capacidade de servidor comercial, unidade de rádio remota e fronthaul antes que o controle baseado em nuvem possa oferecer benefícios operacionais. Dell Technologies, HPE e Intel fornecem a base de servidores e processadores para os principais programas, incluindo implantações que utilizam processadores Intel Granite Rapids. Essa participação reflete a necessidade imediata de capacidade confiável de computação e transporte.
Soluções está projetado para expandir a um CAGR de 19,58% até 2032, a maior taxa entre os componentes. O tamanho do mercado de infraestrutura Cloud RAN para Soluções reflete a demanda por plataformas de gerenciamento, orquestração nativa em IA e software de integração de múltiplos fornecedores. As operadoras estão dando mais peso a essas ferramentas à medida que o hardware de computação se torna mais fácil de adquirir, deslocando o valor em direção a licenças de software e suporte à automação. Pesquisas sobre agrupamento de DU apoiam a continuidade da construção de infraestrutura, mostrando ganhos de 84% no CAPEX e 94% no OPEX em condições de agrupamento granular. Os serviços também se expandem à medida que as operadoras buscam suporte especializado para programas complexos de múltiplos fornecedores.

Por Modelo de Implantação:
A Nuvem Privada Ancora a Receita Enquanto a Nuvem Pública AceleraA Cloud RAN Privada detinha 45,65% dos gastos por modelo de implantação em 2026, conferindo-lhe a maior participação do mercado de infraestrutura Cloud RAN. As operadoras de nível 1 utilizam ambientes privados para preservar o isolamento, a latência previsível, o controle regulatório e o controle direto do tráfego sensível. As implantações privadas podem atender aos orçamentos de latência de fronthaul necessários para divisões funcionais de alto desempenho. Essas qualidades tornam a nuvem privada prática para implantações iniciais em larga escala e modernização gradual da RAN.
A RAN Hospedada em Nuvem Pública está projetada para expandir a um CAGR de 19,94% até 2032. O tamanho do mercado de infraestrutura Cloud RAN para este modelo se beneficia do suporte de hiperscaladores para cargas de trabalho de RAN conteinerizadas em locais de borda. A Telefónica concluiu a primeira chamada 5G Standalone da Europa usando cargas de trabalho Nokia Cloud RAN em AWS Outposts locais e na Região AWS Espanha em março de 2025. A Cloud RAN Híbrida permite que as operadoras retenham o processamento de DU local, movam funções de CU selecionadas para infraestrutura pública e desenvolvam habilidades operacionais em nuvem em etapas. As considerações europeias de residência de dados sob a Diretiva NIS 2 ainda podem favorecer ambientes privados ou híbridos para tráfego sensível.
Por Usuário Final:
As MNOs Dominam os Gastos Enquanto as Empresas Estabelecem o Ritmo Mais RápidoAs Operadoras de Redes Móveis representaram 78,45% dos gastos com infraestrutura Cloud RAN em 2026, a maior participação por usuário final. Sua posição reflete programas nacionais de macrocélulas e acordos com grandes operadoras, incluindo o contrato de GBP 2 bilhões (USD 2,7 bilhões) da VodafoneThree para mais de 10.000 sites no Reino Unido em setembro de 2025. A Samsung foi selecionada pela Vodafone como parceira principal de RAN aberta para a Alemanha, enquanto a Nokia firmou um acordo de Cloud RAN de 5 anos com a Telefónica Alemanha. Esses programas continuam a ancorar a receita de fornecedores no curto prazo.
As Empresas estão projetadas para expandir a um CAGR de 19,72% até 2032, o ritmo mais rápido entre os usuários finais. O mercado de infraestrutura Cloud RAN para empresas é apoiado pela automação industrial, campi inteligentes e comunicações de missão crítica que exigem controle de qualidade de serviço. Pesquisas revisadas por pares constataram que a orquestração Cloud-RAN nativa em IA usando modelos de gêmeos digitais reduziu as violações de acordos de nível de serviço em até 37% e aumentou o throughput em até 22%. Clientes governamentais e de segurança pública permanecem relevantes, mas geralmente têm ciclos de aquisição mais longos. Provedores de host neutro e empresas de torres podem oferecer capacidade para múltiplas operadoras enquanto convertem necessidades de capital inicial em custos operacionais recorrentes.
Por Aplicação:
A Escala de Macrocélulas Persiste Enquanto as Redes 5G Privadas AvançamAs Redes Macrocélula representaram 54,25% dos gastos com infraestrutura Cloud RAN em 2026, a maior participação por aplicação. A participação do mercado de infraestrutura Cloud RAN em macrocélulas reflete a densificação do 5G New Radio e o valor da centralização das funções de DU em vários setores. O processamento compartilhado pode reduzir os requisitos de hardware nos sites e suportar beamforming coordenado de múltiplas células. A EE utilizou coordenação avançada de RAN em Manchester e Edimburgo durante setembro de 2025 para permitir que sites próximos compartilhassem capacidade sem nova infraestrutura.
As Redes 5G Privadas estão projetadas para expandir a um CAGR de 19,86% até 2032, a taxa de aplicação mais rápida entre todas as aplicações. A automação industrial, a logística portuária e os campi conectados requerem conectividade dedicada, isolamento e latência inferior a 10 milissegundos, enquanto as redes de pequenas células e internas se beneficiam da digitalização empresarial. O acesso sem fio fixo está ganhando força porque 71% dos provedores de serviços ofereceram acesso sem fio fixo 5G em junho de 2026, ante 57% em junho de 2025. As operadoras podem colocar funções de banda base de acesso sem fio fixo e banda larga móvel em infraestrutura de nuvem compartilhada. Concessionárias de serviços públicos, organizações de defesa e redes de primeiros socorristas são usuários emergentes, embora seus ciclos de aquisição possam se estender de 18 a 36 meses além dos ciclos empresariais.
Análise Geográfica
Mercado de Infraestrutura Cloud RAN da América do Norte
A América do Norte deteve 36,85% dos gastos com infraestrutura Cloud RAN em 2026, a maior participação regional. A participação de mercado da infraestrutura Cloud RAN é sustentada por programas Open RAN de vários anos das grandes operadoras dos Estados Unidos, que utilizam plataformas de servidores comerciais e investimentos de capital substanciais. A Bell Canada expandiu seu relacionamento de Cloud RAN com a Nokia em fevereiro de 2025, utilizando o Nokia AirScale Cloud RAN, o Red Hat OpenShift e os servidores Dell PowerEdge. A concentração em torno de 3 a 4 grandes operadoras pode gerar oscilações materiais na demanda por fornecedores à medida que os orçamentos e os cronogramas de pedidos mudam.
Mercado de Infraestrutura Cloud RAN da APAC
A Ásia-Pacífico deve expandir-se a um CAGR de 19,65% de 2027 a 2032, a maior taxa regional no mercado de infraestrutura Cloud RAN. O Japão é um importante ponto de referência para o Open RAN virtualizado e nativo em nuvem em escala comercial, incluindo uma implantação nacional do Controlador Inteligente de RAN pela Rakuten Mobile e pela Rakuten Symphony em fevereiro de 2026. A Samsung foi selecionada como fornecedora nacional de rádio 5G Open RAN da Rakuten Mobile em março de 2026. A Índia também está expandindo o 5G por meio da Bharti Airtel e da Reliance Jio. A Rakuten Symphony recebeu um subsídio de JPY 8 bilhões (56,52 milhões de USD) do Ministério da Economia, Comércio e Indústria do Japão em abril de 2026 para um teste de Open RAN em 7 países.
Mercado de Infraestrutura Cloud RAN da EMEA e América do Sul
A Europa registrou alta atividade contratual em 2025, com a Alemanha emergindo como um local-chave de implantação. A Vodafone selecionou a Samsung para uma grande implantação de Open RAN, enquanto a Nokia firmou um programa Cloud RAN de 5 anos com a Telefónica Alemanha até 2030. As operadoras do Oriente Médio estão explorando modelos híbridos, incluindo o trabalho de Cloud RAN da du com a AWS e a Nokia. A América do Sul e a África permanecem oportunidades menores devido a lacunas de fibra que limitam a implantação de modelos de alto desempenho, embora o Brasil e a África do Sul possam sediar pilotos iniciais.
Cenário Competitivo
O mercado de infraestrutura Cloud RAN é moderadamente concentrado no nível de plataforma integrada. Ericsson, Nokia, Huawei, ZTE e Samsung lideram os principais programas de operadoras combinando hardware, software em nuvem e serviços profissionais. A Ericsson lançou rApp como Serviço em computação AWS em fevereiro de 2026, enquanto a Nokia expandiu seu portfólio de RAN nativa em IA com a NVIDIA para atingir a automação de nível 4. Essa abordagem busca proteger a receita de equipamentos enquanto expande a receita recorrente de software e automação.
Mavenir, Parallel Wireless e Airspan Networks competem em implantações desagregadas lideradas por software que utilizam funções de DU e CU nativas em nuvem para sistemas de fronthaul aberto de múltiplos fornecedores. Elas podem ser relevantes em projetos de host neutro e 5G privado empresarial, onde a flexibilidade pode superar as garantias de desempenho de um fornecedor integrado. Rakuten Symphony e Samsung concluíram testes de interoperabilidade em março de 2026 para Samsung vRAN e vCore na Plataforma Nativa em Nuvem da Rakuten. As empresas relataram resultados quase perfeitos sem alterações de código, apoiando opções de implantação de múltiplos fornecedores. As especificações da O-RAN Alliance para interfaces xApp e rApp do RIC moldam a competição em orquestração de IA.
As plataformas aceleradas por GPU podem substituir os servidores comerciais padrão em implantações de alto throughput no mercado de infraestrutura Cloud RAN. O software que coordena cargas de trabalho compartilhadas de IA e RAN em infraestrutura acelerada permanece uma área competitiva importante. O investimento de 1 bilhão de USD da NVIDIA na Nokia demonstra a importância que os fornecedores atribuem a essa transição. Os fornecedores que combinam computação escalável, interfaces abertas, gerenciamento de energia e automação podem fortalecer sua posição competitiva.
Líderes do Setor de Infraestrutura Cloud RAN
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura Cloud RAN Empresas cobertas neste relatório
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Cisco Systems, Inc.
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems, Inc.
- Rakuten Group, Inc. (Rakuten Symphony)
- Parallel Wireless, Inc.
- Airspan Networks Holdings LLC
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Red Hat, Inc.
- Wind River Systems, Inc.
- Advanced Micro Devices, Inc. (AMD)
- Amazon Web Services, Inc. (AWS)
Desenvolvimentos industriais recentes em Mercado de Infraestrutura Cloud RAN
- Abril de 2026: A Rakuten Symphony anunciou sua seleção para um programa apoiado pelo METI para demonstrar tecnologias de Open RAN virtualizado e Controlador Inteligente de RAN (RIC) na Indonésia, Malásia, Vietnã, Índia, Kuwait, Bolívia e Paraguai. O projeto prevê aproximadamente 100 estações base por país, com uma alocação máxima de subsídio de JPY 8 bilhões nos programas de demonstração relevantes. A iniciativa visa validar a otimização de RAN orientada por IA e acelerar a adoção comercial do Open RAN nos mercados do Sul Global.
- Abril de 2026: O Núcleo de Pacotes Convergido da Mavenir entrou em operação na Plataforma em Nuvem da Rakuten Mobile, habilitando o serviço nacional de emergência Japan Roaming lançado pelas principais operadoras em 1º de abril de 2026. A implantação validou o núcleo nativo em nuvem da Mavenir em um ambiente de RAN aberta totalmente virtualizado e posicionou o fornecedor como um provedor para o framework nacional de comunicações de emergência do Japão.
- Fevereiro de 2026: Nokia e AWS anunciaram a primeira solução de fatiamento de rede 5G-Advanced com IA agêntica do setor em uma rede 5G ao vivo, com du e Orange como os primeiros operadores exploradores. A solução baseada em intenção combina o gerenciamento de RAN da Nokia com os serviços de IA da AWS para ajustar autonomamente as políticas de RAN e os acordos de nível de serviço em tempo real.
- Fevereiro de 2026: A Rakuten Mobile e a Rakuten Symphony concluíram uma implantação nacional do Controlador Inteligente de RAN, a primeira do mundo em escala comercial nacional. Ela integrou rApps de terceiros da AirHop Communications e Future Connections para manutenção preditiva, aprimoramento de mobilidade e otimização de tráfego em toda a rede móvel comercial do Japão.
Escopo do Relatório Global do Mercado de Infraestrutura Cloud RAN
O Relatório do Mercado de Infraestrutura Cloud RAN é Segmentado por Componente (Infraestrutura, Soluções e Serviços), Modelo de Implantação (Cloud RAN Híbrida, Cloud RAN Privada e RAN Hospedada em Nuvem Pública), Usuário Final (Operadoras de Redes Móveis, Empresas, Governo e Segurança Pública, Host Neutro e TowerCos e Outros Usuários Finais), Aplicação (Redes Macrocélula, Redes de Pequenas Células e Internas, Redes 5G Privadas, Acesso Sem Fio Fixo, Comunicações Industriais e de Missão Crítica e Outras Aplicações) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Infraestrutura |
| Soluções |
| Serviços |
| Cloud RAN Híbrida |
| Cloud RAN Privada |
| RAN Hospedada em Nuvem Pública |
| Operadoras de Redes Móveis |
| Empresas |
| Governo e Segurança Pública |
| Host Neutro e TowerCos |
| Outros Usuários Finais |
| Redes Macrocélula |
| Redes de Pequenas Células e Internas |
| Redes 5G Privadas |
| Acesso Sem Fio Fixo |
| Comunicações Industriais e de Missão Crítica |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Infraestrutura | |
| Soluções | ||
| Serviços | ||
| Por Modelo de Implantação | Cloud RAN Híbrida | |
| Cloud RAN Privada | ||
| RAN Hospedada em Nuvem Pública | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Empresas | ||
| Governo e Segurança Pública | ||
| Host Neutro e TowerCos | ||
| Outros Usuários Finais | ||
| Por Aplicação | Redes Macrocélula | |
| Redes de Pequenas Células e Internas | ||
| Redes 5G Privadas | ||
| Acesso Sem Fio Fixo | ||
| Comunicações Industriais e de Missão Crítica | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de infraestrutura Cloud RAN?
O mercado de infraestrutura Cloud RAN está projetado para atingir 8,75 bilhões de USD até 2032, a partir de 3,82 bilhões de USD em 2027, a um CAGR de 18,03%.
O que está impulsionando a adoção da infraestrutura Cloud RAN?
As implantações de 5G Standalone, o maior tráfego móvel, o agrupamento de banda base e a automação de rede habilitada por IA estão apoiando a adoção.
Qual componente está projetado para expandir mais rapidamente?
Soluções está projetado para expandir a um CAGR de 19,58% até 2032, à medida que as operadoras investem em software de orquestração, gerenciamento e automação.
Qual modelo de implantação lidera os gastos com Cloud RAN?
A Cloud RAN Privada detinha 45,65% dos gastos por modelo de implantação em 2026 porque suporta controle, isolamento e latência previsível.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 19,65% até 2032, apoiada pelo ecossistema de RAN aberta do Japão e pela implantação de 5G na Índia.
O que limita uma implantação mais ampla da Cloud RAN?
Os requisitos de fibra para fronthaul, as restrições de temporização, os custos de integração e a paridade de desempenho com a RAN dedicada podem desacelerar a adoção.