
Taille et part du marché des infrastructures Cloud RAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.82 Milliards de dollars |
| Taille du Marché (2032) | 8.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
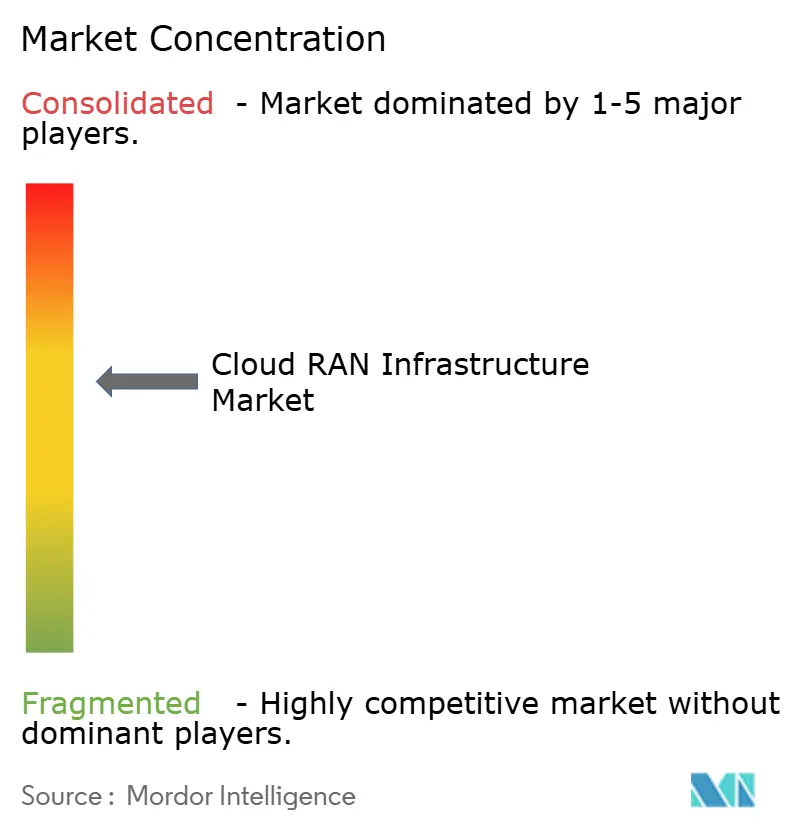
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures Cloud RAN par Mordor Intelligence
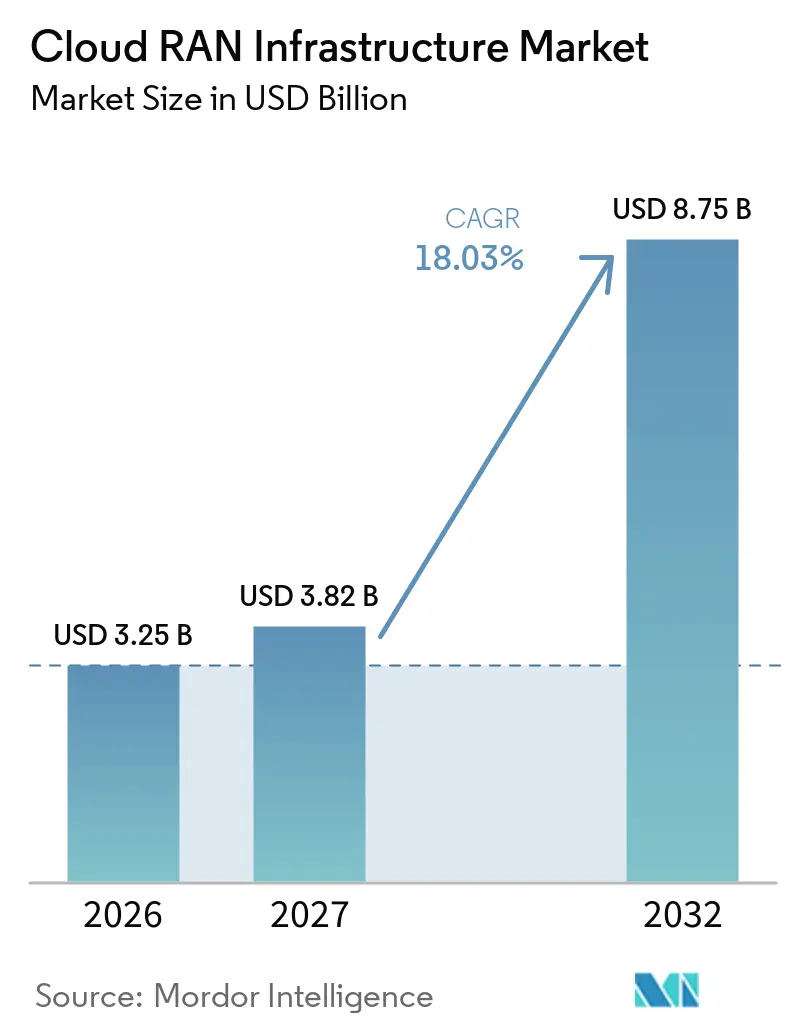
La taille du marché des infrastructures Cloud RAN est projetée à 3,25 milliards USD en 2026, 3,82 milliards USD en 2027, et devrait atteindre 8,75 milliards USD d'ici 2032, avec un CAGR de 18,03 % de 2027 à 2032. Le marché des infrastructures Cloud RAN éloigne les opérateurs des unités de bande de base propriétaires vers des fonctions centralisées et distribuées définies par logiciel sur des serveurs commerciaux. Cette évolution fait suite au déploiement plus large de la 5G Standalone, qui fournit aux opérateurs la base cloud-native nécessaire à la mutualisation centralisée de la bande de base. La croissance du trafic mobile accroît également le besoin de capacité flexible, notamment là où les schémas de trafic varient selon la localisation et l'heure. Les fournisseurs répondent en associant les logiciels Cloud RAN à l'automatisation, au traitement par IA et aux capacités d'infrastructure partagée. Le marché des infrastructures Cloud RAN soulève encore des questions concernant la consommation d'énergie, la cohérence des performances, les coûts d'intégration, la disponibilité de la fibre et la souveraineté des données.
Points clés du rapport
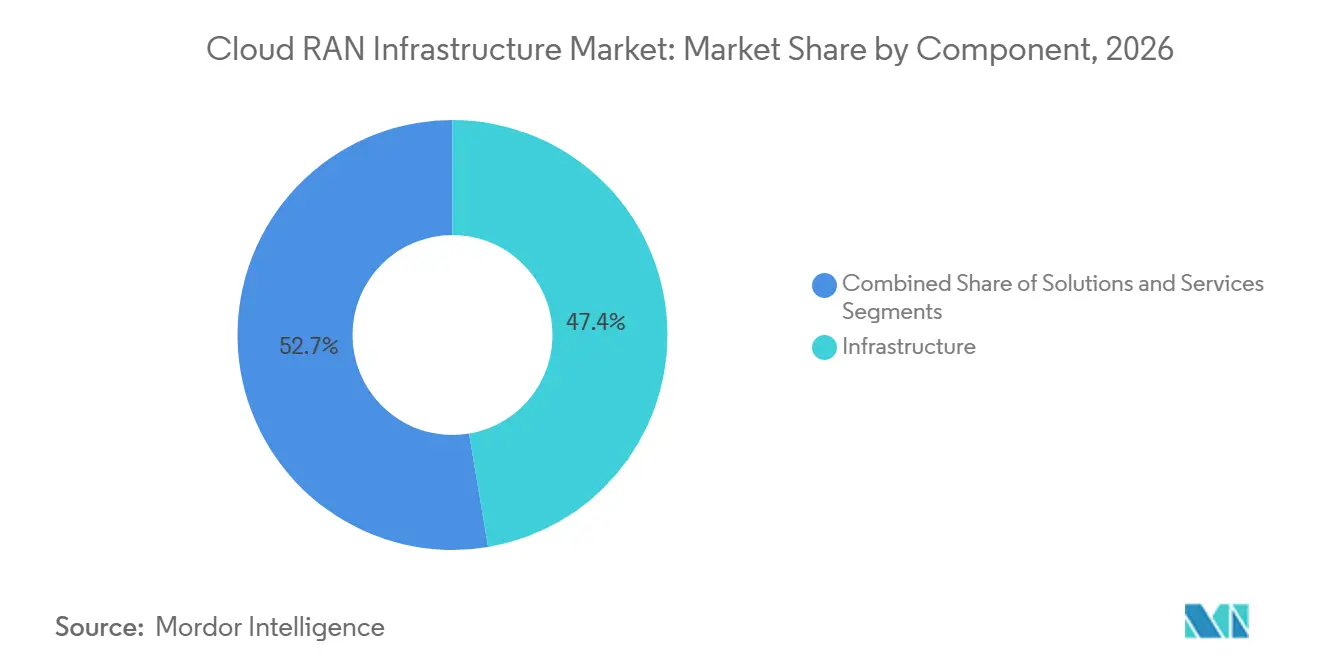
- Par composant, l'infrastructure détenait 47,35 % de la part du marché des infrastructures Cloud RAN en 2026, tandis que le segment des solutions devrait se développer à un CAGR de 19,58 % jusqu'en 2032.
- Par modèle de déploiement, le Cloud RAN privé détenait 45,65 % de la part du marché des infrastructures Cloud RAN en 2026, tandis que le RAN hébergé sur cloud public devrait se développer à un CAGR de 19,94 % jusqu'en 2032.
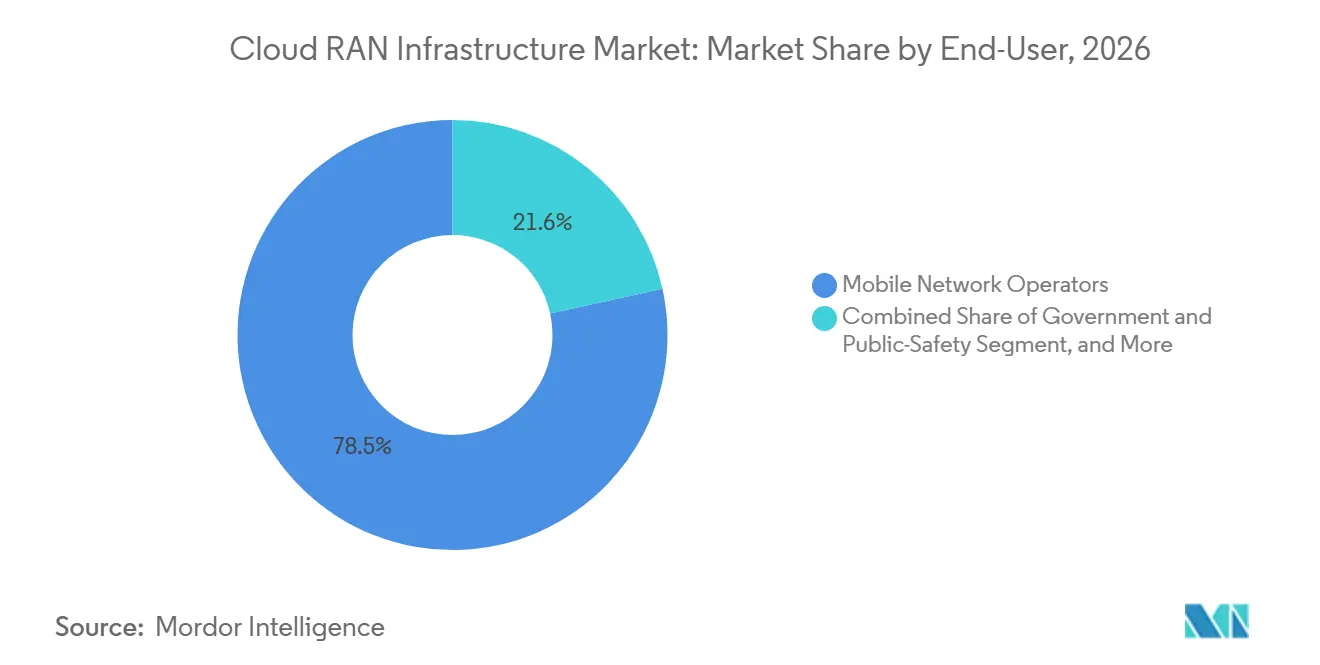
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 78,45 % de la part du marché des infrastructures Cloud RAN en 2026, tandis que les entreprises devraient se développer à un CAGR de 19,72 % jusqu'en 2032.
- Par application, les réseaux macrocellulaires représentaient 54,25 % de la part du marché des infrastructures Cloud RAN en 2026, tandis que les réseaux 5G privés devraient se développer à un CAGR de 19,86 % jusqu'en 2032.
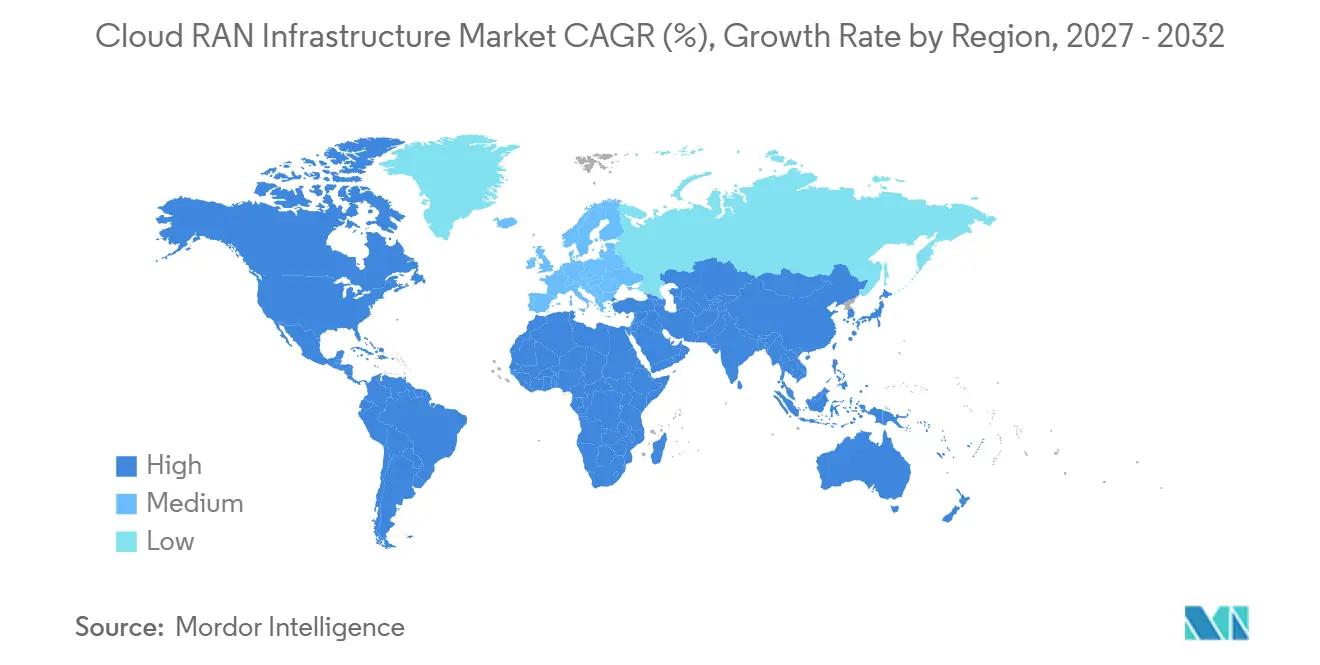
- Par géographie, l'Amérique du Nord détenait 36,85 % de la part du marché des infrastructures Cloud RAN en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements 5G Standalone et densification du RAN | +5.5% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance du trafic de données mobiles et pression sur la capacité | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Optimisation des CAPEX et des OPEX par la mutualisation de la bande de base | +3.2% | Amérique du Nord et Europe, avec une adoption croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Automatisation du RAN native à l'IA et optimisation énergétique | +2.3% | Mondial, porté par l'Amérique du Nord, le Japon et l'Europe | Long terme (≥ 4 ans) |
| Expansion du Cloud RAN vers les réseaux 5G privés et les réseaux à hôte neutre | +1.3% | Mondial, concentré en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Convergence des écosystèmes hyperscaler et cloud télécom | +1.0% | Amérique du Nord et Europe, avec des retombées au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements 5G Standalone et densification du RAN
Le déploiement commercial de la 5G Standalone suscite un cycle de mise à niveau sur le marché des infrastructures Cloud RAN associé. Les réseaux Standalone nécessitent un cœur cloud-native et des fonctions RAN désagrégées pour prendre en charge le découpage en tranches, les communications ultra-fiables à faible latence et les services d'entreprise différenciés. La GSA a recensé 95 réseaux 5G Standalone lancés commercialement au premier trimestre 2026, soit 42 % de plus qu'au premier trimestre 2025, et 35 opérateurs investissant dans la 5G-Advanced, soit 71 % de plus en glissement annuel. Ces décisions de déploiement établissent également l'architecture de bande de base susceptible de façonner la structure de coûts des opérateurs pour 5 à 7 ans. Ericsson indique que son logiciel RAN natif à l'IA peut offrir jusqu'à 20 % de débit supplémentaire et 14 % de réduction de la consommation d'énergie dans les déploiements 5G compatibles.[1] EE a introduit la coordination avancée du RAN en septembre 2025, permettant aux sites voisins de partager la capacité sans nouvelle infrastructure physique, une capacité adaptée aux opérations de bande de base cloud-native.
Croissance du trafic de données mobiles et pression sur la capacité
Le trafic mobile augmente plus vite que la capacité RAN incrémentale dans de nombreux réseaux, renforçant la demande de ressources de bande de base élastiques et définies par logiciel sur le marché des infrastructures Cloud RAN. Le trafic mondial de données mobiles a augmenté de 22 % en glissement annuel au premier trimestre 2026 pour atteindre 210 exaoctets par mois, tandis que la vidéo représentait 75 % du trafic mobile fin 2025. Ericsson prévoit que le trafic total sera 2,5 fois plus élevé en 2030 qu'en 2025. Parmi 55 fournisseurs de services mesurés, 43 ont enregistré une expansion du trafic montant plus rapide que celle du trafic descendant au premier trimestre 2026. Une telle demande montante inégale peut imposer des charges de traitement variables aux unités distribuées, où les ressources cloud mutualisées peuvent être plus efficaces que le matériel fixe. La consommation moyenne des smartphones a atteint 22 Go par mois dans le monde fin 2025 et 37 Go en Inde, rendant difficile le report de nouveaux investissements en capacité.
Optimisation des CAPEX et des OPEX par la mutualisation de la bande de base
La mutualisation centralisée de la bande de base reste une raison financière clé pour les opérateurs d'évaluer les infrastructures Cloud RAN. Des recherches utilisant des traces d'un réseau 5G commercial ont montré qu'une mutualisation fine des unités distribuées pouvait générer 84 % de gains en CAPEX et 94 % de gains en OPEX par rapport aux configurations statiques. Un pool de calcul partagé permet aux opérateurs de gérer les pics de trafic sur des centaines de sites macro sans dimensionner chaque site pour sa propre charge maximale. Cette approche peut réduire la capacité inutilisée et les besoins en serveurs au niveau des sites dans les déploiements urbains denses. NEC a commercialisé un logiciel 5G vRAN entièrement conteneurisé en mars 2025 et a signalé une réduction de 65 % de la consommation d'énergie des équipements par rapport aux équipements 5G conventionnels.[2] Les exigences européennes en matière d'efficacité énergétique peuvent soutenir davantage l'adoption, car des conceptions de bande de base efficaces aident les opérateurs à respecter leurs obligations de consommation d'énergie. Le marché des infrastructures Cloud RAN présente donc un argument de coût clair lorsque les conditions de transport, d'intégration et d'utilisation soutiennent la mutualisation.
Automatisation du RAN native à l'IA et optimisation énergétique
Les fonctions natives à l'IA passent des démonstrations aux fonctionnalités Cloud RAN déployables. Une étude sur banc d'essai en direct évaluée par des pairs a rapporté qu'une application ES-rApp conforme à l'O-RAN a permis jusqu'à 19,5 % d'économies d'énergie sans réduire la qualité de service. Nokia a testé son logiciel anyRAN sur une infrastructure AI-RAN accélérée par GPU NVIDIA au MWC 2026 avec T-Mobile US, Indosat et SoftBank Corp. NVIDIA s'est engagé à investir 1 milliard USD dans Nokia en octobre 2025 pour soutenir la commercialisation de l'AI-RAN et la transition de la 5G vers la 6G. Le calcul accéléré partagé peut exécuter simultanément des charges de travail d'inférence IA et de RAN, améliorant potentiellement l'utilisation des ressources et réduisant la consommation d'énergie. Cette capacité offre aux fournisseurs un autre moyen de positionner le marché des infrastructures Cloud RAN au-delà d'une discussion étroite sur les coûts des équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité fronthaul élevée, disponibilité de la fibre et exigences de synchronisation | -2.5% | Mondial, avec des contraintes aiguës en Afrique, en Asie du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Complexité d'intégration et risque de parité des performances par rapport au RAN dédié | -2.0% | Mondial | Moyen terme (2 à 4 ans) |
| Sécurité, souveraineté et gouvernance du cycle de vie des charges de travail cloud distribuées | -1.2% | Europe, Moyen-Orient et Asie-Pacifique | Long terme (≥ 4 ans) |
| Cycles d'investissement télécom mal alignés et retour sur investissement incertain du Cloud RAN Standalone | -1.0% | Mondial, concentré en Amérique du Sud et en Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Capacité fronthaul élevée, disponibilité de la fibre et exigences de synchronisation
La couche de transport entre les unités radio distantes et les pools de bande de base centralisés constitue une contrainte directe sur le déploiement à grande échelle du Cloud RAN. Les spécifications O-RAN fixent des budgets de latence fronthaul de 25 microsecondes à 500 microsecondes selon le découpage fonctionnel, avec 100 microsecondes de délai unidirectionnel nécessaires pour les déploiements à pleine performance. Respecter ces limites exige une fibre à haute capacité ou un multiplexage par répartition en longueur d'onde dense sur les sites cellulaires. La coordination en duplex à répartition temporelle 5G nécessite également un alignement temporel ITU-T G.8275.1, tandis que la synchronisation GPS peut être affectée par le brouillage et les conditions atmosphériques. Ericsson a identifié l'automatisation intelligente du fronthaul par paquets comme une réponse à ces exigences opérationnelles. Un taux de pénétration de la fibre inférieur à 30 % dans certaines parties de l'Amérique du Sud, de l'Afrique et de l'Asie du Sud-Est peut conduire à des découpages fonctionnels moins performants et à des avantages de mutualisation réduits. Le marché des infrastructures Cloud RAN présente donc une économie plus favorable dans les marchés riches en fibre que dans les économies moins connectées.
Complexité d'intégration et risque de parité des performances par rapport au RAN dédié
L'intégration multi-fournisseurs peut coûter plus cher et prendre plus de temps que ce que les opérateurs anticipent initialement sur le marché des infrastructures Cloud RAN. Les données de déploiement jusqu'en 2026 indiquent que les coûts d'ingénierie non récurrents pour les programmes Open RAN de plus de 10 000 cellules peuvent représenter une prime ponctuelle de 50 à 200 % par rapport au RAN traditionnel. Ces coûts peuvent retarder les bénéfices en OPEX jusqu'à la troisième année ou au-delà, compliquant les approbations d'investissement dans les cycles de planification courts. Une étude comparative a révélé que le découpage en tranches du RAN pourrait réduire les CAPEX de 33 à 68 % et les OPEX de 12 à 51 % par rapport aux réseaux privés dédiés, bien que les frais généraux de coordination puissent réduire ces avantages.[3] Le logiciel Cloud RAN doit également correspondre à la certitude de latence et à l'efficacité spectrale du silicium dédié. SynaXG a rapporté un débit de 36 Gbps avec une latence inférieure à 10 millisecondes sur une plateforme accélérée par NVIDIA en mars 2026, mais les performances en environnement existant dépendent encore des conditions fronthaul héritées.[4]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
la valeur portée par le logiciel remodèle la couche d'infrastructureL'infrastructure représentait 47,35 % des dépenses en infrastructures Cloud RAN en 2026, ce qui en fait le composant le plus important du marché des infrastructures Cloud RAN. Les opérateurs doivent établir une capacité de serveurs commerciaux, d'unités radio distantes et de fronthaul avant que le contrôle basé sur le cloud puisse générer des avantages opérationnels. Dell Technologies, HPE et Intel fournissent la base de serveurs et de processeurs pour les principaux programmes, y compris les déploiements utilisant les processeurs Intel Granite Rapids. Cette part reflète le besoin immédiat de capacité de calcul et de transport fiable.
Le segment Solutions devrait se développer à un CAGR de 19,58 % jusqu'en 2032, le taux le plus élevé parmi les composants. La taille du marché des infrastructures Cloud RAN pour les Solutions reflète la demande de plateformes de gestion, d'orchestration native à l'IA et de logiciels d'intégration multi-fournisseurs. Les opérateurs accordent davantage d'importance à ces outils à mesure que le matériel de calcul devient plus facile à se procurer, déplaçant la valeur vers les licences logicielles et le support à l'automatisation. Les recherches sur la mutualisation des unités distribuées soutiennent la poursuite de la construction d'infrastructure, montrant 84 % de gains en CAPEX et 94 % de gains en OPEX dans des conditions de mutualisation fine. Les services se développent également à mesure que les opérateurs recherchent un soutien spécialisé pour les programmes multi-fournisseurs complexes.

Par modèle de déploiement :
le cloud privé ancre les revenus tandis que le cloud public s'accélèreLe Cloud RAN privé représentait 45,65 % des dépenses par modèle de déploiement en 2026, lui conférant la plus grande part du marché des infrastructures Cloud RAN. Les opérateurs de niveau 1 utilisent des environnements privés pour préserver l'isolation, la latence prévisible, le contrôle réglementaire et le contrôle direct du trafic sensible. Les déploiements privés peuvent respecter les budgets de latence fronthaul nécessaires aux découpages fonctionnels haute performance. Ces qualités rendent le cloud privé pratique pour les premiers déploiements à grande échelle et la modernisation progressive du RAN.
Le RAN hébergé sur cloud public devrait se développer à un CAGR de 19,94 % jusqu'en 2032. La taille du marché des infrastructures Cloud RAN pour ce modèle bénéficie du soutien des hyperscalers pour les charges de travail RAN conteneurisées sur des sites périphériques. Telefónica a réalisé le premier appel 5G Standalone d'Europe utilisant des charges de travail Nokia Cloud RAN sur des AWS Outposts sur site et la région AWS Espagne en mars 2025. Le Cloud RAN hybride permet aux opérateurs de conserver le traitement des unités distribuées sur site, de déplacer certaines fonctions d'unités centralisées vers l'infrastructure publique et de développer progressivement des compétences opérationnelles cloud. Les considérations européennes de résidence des données dans le cadre de la directive NIS 2 peuvent encore favoriser les environnements privés ou hybrides pour le trafic sensible.
Par utilisateur final :
les opérateurs de réseaux mobiles dominent les dépenses tandis que les entreprises affichent la croissance la plus rapideLes opérateurs de réseaux mobiles représentaient 78,45 % des dépenses en infrastructures Cloud RAN en 2026, la plus grande part par utilisateur final. Leur position reflète les programmes macrocellulaires nationaux et les accords avec les grands opérateurs, notamment le contrat de 2 milliards GBP (2,7 milliards USD) de VodafoneThree pour plus de 10 000 sites au Royaume-Uni en septembre 2025. Samsung a été sélectionné par Vodafone comme partenaire Open RAN principal pour l'Allemagne, tandis que Nokia a conclu un accord Cloud RAN de 5 ans avec Telefónica Allemagne. Ces programmes continuent d'ancrer les revenus des fournisseurs à court terme.
Les entreprises devraient se développer à un CAGR de 19,72 % jusqu'en 2032, le rythme le plus rapide parmi les utilisateurs finaux. Le marché des infrastructures Cloud RAN pour les entreprises est soutenu par l'automatisation industrielle, les campus intelligents et les communications critiques qui nécessitent un contrôle de la qualité de service. Des recherches évaluées par des pairs ont montré que l'orchestration Cloud-RAN native à l'IA utilisant des modèles de jumeaux numériques a réduit les violations des accords de niveau de service jusqu'à 37 % et augmenté le débit jusqu'à 22 %. Les clients gouvernementaux et de sécurité publique restent pertinents mais ont généralement des cycles d'approvisionnement plus longs. Les fournisseurs à hôte neutre et les sociétés de tours peuvent offrir une capacité multi-opérateurs tout en convertissant les besoins en capital initial en coûts opérationnels récurrents.
Par application :
l'échelle macrocellulaire persiste tandis que les réseaux 5G privés progressentLes réseaux macrocellulaires représentaient 54,25 % des dépenses en infrastructures Cloud RAN en 2026, la plus grande part par application. La part du marché des infrastructures Cloud RAN dans les macrocellules reflète la densification de la nouvelle radio 5G et la valeur de la centralisation des fonctions des unités distribuées sur plusieurs secteurs. Le traitement partagé peut réduire les besoins en matériel sur les sites et soutenir la formation de faisceaux multi-cellules coordonnée. EE a utilisé la coordination avancée du RAN à Manchester et Édimbourg en septembre 2025 pour permettre aux sites voisins de partager la capacité sans nouvelle infrastructure.
Les réseaux 5G privés devraient se développer à un CAGR de 19,86 % jusqu'en 2032, le taux d'application le plus rapide parmi toutes les applications. L'automatisation industrielle, la logistique portuaire et les campus connectés nécessitent une connectivité dédiée, une isolation et une latence inférieure à 10 millisecondes, tandis que les réseaux de petites cellules et intérieurs bénéficient de la numérisation des entreprises. L'accès sans fil fixe gagne du terrain car 71 % des fournisseurs de services proposaient un accès sans fil fixe 5G en juin 2026, contre 57 % en juin 2025. Les opérateurs peuvent placer les fonctions de bande de base d'accès sans fil fixe et de large bande mobile sur une infrastructure cloud partagée. Les services publics, les organisations de défense et les réseaux de premiers intervenants sont des utilisateurs émergents, bien que leurs cycles d'approvisionnement puissent s'étendre de 18 à 36 mois au-delà des cycles des entreprises.
Analyse géographique
Marché des Infrastructures Cloud RAN en Amérique du Nord
L'Amérique du Nord détenait 36,85 % des dépenses en infrastructures Cloud RAN en 2026, soit la part régionale la plus élevée. La part de marché des infrastructures Cloud RAN est soutenue par des programmes Open RAN pluriannuels des grands opérateurs des États-Unis qui utilisent des plateformes de serveurs commerciaux et des investissements en capital substantiels. Bell Canada a élargi sa relation Cloud RAN avec Nokia en février 2025, en utilisant Nokia AirScale Cloud RAN, Red Hat OpenShift et les serveurs Dell PowerEdge. La concentration autour de 3 à 4 grands opérateurs peut entraîner des variations significatives de la demande auprès des fournisseurs à mesure que les budgets et les calendriers de commandes évoluent.
Marché des Infrastructures Cloud RAN en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 19,65 % de 2027 à 2032, soit le taux régional le plus élevé du marché des infrastructures Cloud RAN. Le Japon constitue un point de référence majeur pour le Open RAN virtualisé et natif du cloud à l'échelle commerciale, notamment un déploiement national du Contrôleur Intelligent RAN par Rakuten Mobile et Rakuten Symphony en février 2026. Samsung a été sélectionné comme fournisseur national de radios 5G Open RAN de Rakuten Mobile en mars 2026. L'Inde développe également la 5G via Bharti Airtel et Reliance Jio. Rakuten Symphony a reçu une subvention de 8 milliards JPY (56,52 millions USD) du ministère de l'Économie, du Commerce et de l'Industrie du Japon en avril 2026 pour un essai Open RAN dans 7 pays.
Marché des Infrastructures Cloud RAN en EMEA et en Amérique du Sud
L'Europe a enregistré une activité contractuelle élevée en 2025, l'Allemagne s'imposant comme un site de déploiement clé. Vodafone a sélectionné Samsung pour un important déploiement Open RAN, tandis que Nokia a conclu un programme Cloud RAN de 5 ans avec Telefónica Germany jusqu'en 2030. Les opérateurs du Moyen-Orient explorent des modèles hybrides, notamment les travaux Cloud RAN de du avec AWS et Nokia. L'Amérique du Sud et l'Afrique restent des opportunités plus modestes en raison des lacunes en matière de fibre qui limitent le déploiement de modèles haute performance, bien que le Brésil et l'Afrique du Sud puissent accueillir des projets pilotes précoces.
Paysage concurrentiel
Le marché des infrastructures Cloud RAN est modérément concentré au niveau des plateformes intégrées. Ericsson, Nokia, Huawei, ZTE et Samsung dirigent les principaux programmes d'opérateurs en combinant matériel, logiciels cloud et services professionnels. Ericsson a lancé rApp en tant que service sur le calcul AWS en février 2026, tandis que Nokia a élargi son portefeuille RAN natif à l'IA avec NVIDIA pour cibler l'automatisation de niveau 4. Cette approche vise à protéger les revenus des équipements tout en développant les revenus récurrents des logiciels et de l'automatisation.
Mavenir, Parallel Wireless et Airspan Networks sont en concurrence dans les déploiements désagrégés pilotés par logiciel qui utilisent des fonctions d'unités distribuées et centralisées cloud-native pour des systèmes fronthaul ouverts multi-fournisseurs. Ils peuvent être pertinents dans les projets d'entreprise privés 5G à hôte neutre, où la flexibilité peut l'emporter sur les garanties de performance d'un fournisseur intégré. Rakuten Symphony et Samsung ont achevé des tests d'interopérabilité en mars 2026 pour le vRAN et le vCore de Samsung sur la plateforme cloud-native Rakuten. Les entreprises ont rapporté des résultats quasi parfaits sans modification de code, soutenant les options de déploiement multi-fournisseurs. Les spécifications de l'Alliance O-RAN pour les interfaces xApp et rApp du RIC façonnent la concurrence dans l'orchestration par IA.
Les plateformes accélérées par GPU pourraient remplacer les serveurs commerciaux standard dans les déploiements à haut débit sur le marché des infrastructures Cloud RAN. Le logiciel coordonnant les charges de travail IA et RAN partagées sur une infrastructure accélérée reste un domaine concurrentiel important. L'investissement de 1 milliard USD de NVIDIA dans Nokia illustre l'importance que les fournisseurs accordent à cette transition. Les fournisseurs qui combinent calcul évolutif, interfaces ouvertes, gestion de l'énergie et automatisation peuvent renforcer leur position concurrentielle.
Leaders du secteur des infrastructures Cloud RAN
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Infrastructures Cloud RAN Entreprises couvertes dans ce rapport
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Cisco Systems, Inc.
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems, Inc.
- Rakuten Group, Inc. (Rakuten Symphony)
- Parallel Wireless, Inc.
- Airspan Networks Holdings LLC
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Red Hat, Inc.
- Wind River Systems, Inc.
- Advanced Micro Devices, Inc. (AMD)
- Amazon Web Services, Inc. (AWS)
Développements industriels récents dans Marché des Infrastructures Cloud RAN
- Avril 2026 : Rakuten Symphony a annoncé sa sélection pour un programme soutenu par le METI visant à démontrer les technologies Open RAN virtualisé et de contrôleur intelligent RAN (RIC) en Indonésie, en Malaisie, au Vietnam, en Inde, au Koweït, en Bolivie et au Paraguay. Le projet prévoit environ 100 stations de base par pays, avec une allocation de subvention maximale de 8 milliards JPY pour les programmes de démonstration concernés. L'initiative vise à valider l'optimisation du RAN pilotée par l'IA et à accélérer l'adoption commerciale de l'Open RAN sur les marchés du Sud global.
- Avril 2026 : le cœur de paquets convergé de Mavenir est entré en service sur la plateforme cloud de Rakuten Mobile, permettant le lancement du service d'urgence national Japan Roaming par les principaux opérateurs le 1er avril 2026. Le déploiement a validé le cœur cloud-native de Mavenir sur un environnement Open RAN entièrement virtualisé et a positionné le fournisseur comme un prestataire pour le cadre national de communications d'urgence du Japon.
- Février 2026 : Nokia et AWS ont annoncé la première solution sectorielle de découpage de réseau 5G-Advanced alimentée par une IA agentique dans un réseau 5G en direct, avec du et Orange comme premiers opérateurs explorateurs. La solution basée sur l'intention combine la gestion RAN de Nokia avec les services IA d'AWS pour ajuster de manière autonome les politiques RAN et les accords de niveau de service en temps réel.
- Février 2026 : Rakuten Mobile et Rakuten Symphony ont achevé un déploiement national du contrôleur intelligent RAN, le premier au monde à l'échelle commerciale nationale. Il a intégré des applications rApps tierces d'AirHop Communications et Future Connections pour la maintenance prédictive, l'amélioration de la mobilité et l'optimisation du trafic sur le réseau mobile commercial du Japon.
Portée du rapport mondial sur le marché des infrastructures Cloud RAN
Le rapport sur le marché des infrastructures Cloud RAN est segmenté par composant (infrastructure, solutions et services), modèle de déploiement (Cloud RAN hybride, Cloud RAN privé et RAN hébergé sur cloud public), utilisateur final (opérateurs de réseaux mobiles, entreprises, gouvernement et sécurité publique, hôte neutre et sociétés de tours, et autres utilisateurs finaux), application (réseaux macrocellulaires, réseaux de petites cellules et intérieurs, réseaux 5G privés, accès sans fil fixe, communications industrielles et critiques, et autres applications) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Infrastructure |
| Solutions |
| Services |
| Cloud RAN hybride |
| Cloud RAN privé |
| RAN hébergé sur cloud public |
| Opérateurs de réseaux mobiles |
| Entreprises |
| Gouvernement et sécurité publique |
| Hôte neutre et sociétés de tours |
| Autres utilisateurs finaux |
| Réseaux macrocellulaires |
| Réseaux de petites cellules et intérieurs |
| Réseaux 5G privés |
| Accès sans fil fixe |
| Communications industrielles et critiques |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Infrastructure | |
| Solutions | ||
| Services | ||
| Par modèle de déploiement | Cloud RAN hybride | |
| Cloud RAN privé | ||
| RAN hébergé sur cloud public | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Entreprises | ||
| Gouvernement et sécurité publique | ||
| Hôte neutre et sociétés de tours | ||
| Autres utilisateurs finaux | ||
| Par application | Réseaux macrocellulaires | |
| Réseaux de petites cellules et intérieurs | ||
| Réseaux 5G privés | ||
| Accès sans fil fixe | ||
| Communications industrielles et critiques | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des infrastructures Cloud RAN ?
Le marché des infrastructures Cloud RAN devrait atteindre 8,75 milliards USD d'ici 2032, contre 3,82 milliards USD en 2027, à un CAGR de 18,03 %.
Quels sont les facteurs qui stimulent l'adoption des infrastructures Cloud RAN ?
Les déploiements 5G Standalone, la croissance du trafic mobile, la mutualisation de la bande de base et l'automatisation des réseaux par l'IA soutiennent l'adoption.
Quel composant devrait se développer le plus rapidement ?
Le segment Solutions devrait se développer à un CAGR de 19,58 % jusqu'en 2032, les opérateurs investissant dans les logiciels d'orchestration, de gestion et d'automatisation.
Quel modèle de déploiement domine les dépenses Cloud RAN ?
Le Cloud RAN privé représentait 45,65 % des dépenses par modèle de déploiement en 2026, car il soutient le contrôle, l'isolation et la latence prévisible.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,65 % jusqu'en 2032, soutenue par l'écosystème Open RAN du Japon et le déploiement de la 5G en Inde.
Qu'est-ce qui limite le déploiement plus large du Cloud RAN ?
Les exigences en matière de fibre fronthaul, les contraintes de synchronisation, les coûts d'intégration et la parité des performances avec le RAN dédié peuvent ralentir l'adoption.